
Marktgröße und Marktanteile der Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
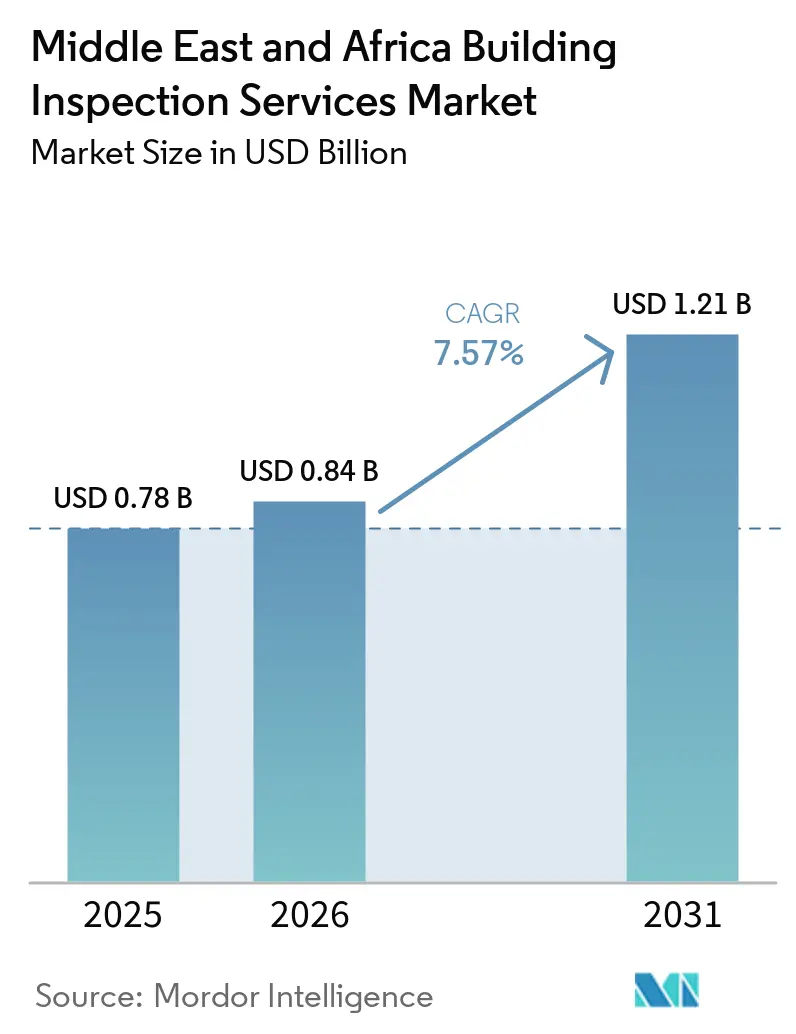
| Marktgröße im Basisjahr (2025) | 0.78 Milliarden US-Dollar |
| Marktgröße (2026) | 0.84 Milliarden US-Dollar |
| Marktgröße (2031) | 1.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.57 % |
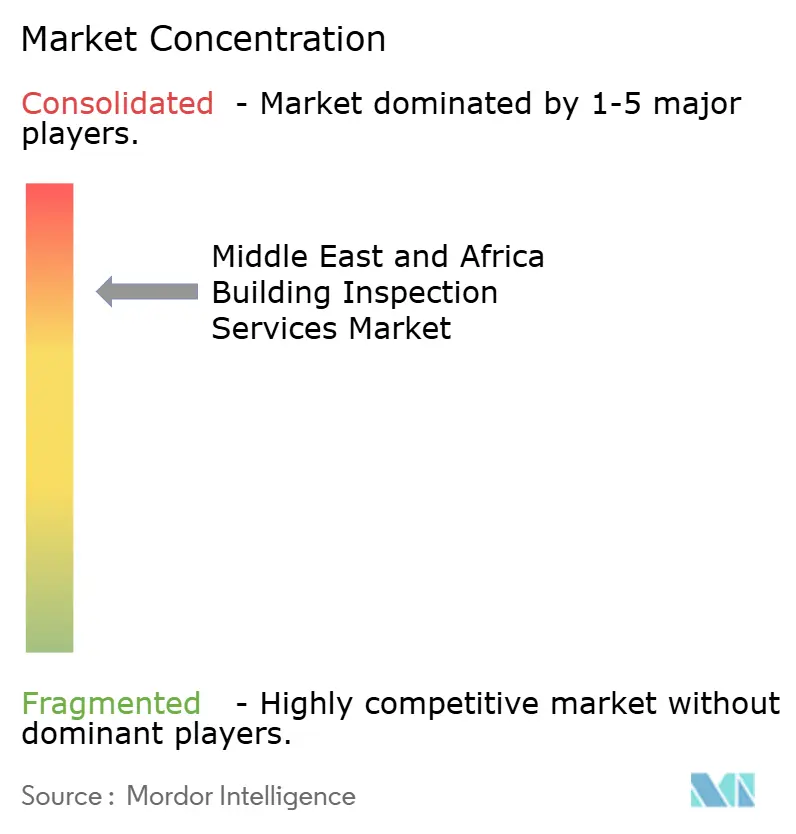
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika wurde im Jahr 2025 auf 0,78 Milliarden USD geschätzt und soll von 0,84 Milliarden USD im Jahr 2026 auf 1,21 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,57 % während des Prognosezeitraums (2026–2031). Regulierte Bautätigkeit im Golf-Kooperationsrat und im subsaharischen Afrika stützt die Nachfrage nach unabhängigen Gebäudeprüfungen. In Saudi-Arabien entfielen im Jahr 2025 86 % des zugesagten Projektausgabenwertes auf staatliche Initiativen, was eine kontinuierliche Pipeline an Inspektionsaufträgen unterstützt. Das Dubaianer Gesetz Nr. 3 von 2026 schreibt regelmäßige Qualitäts- und Sicherheitsüberprüfungen für Gebäude vor, die mindestens 20 Jahre alt sind, und macht die Inspektion zu einer dauerhaften Verpflichtung für Teile des bestehenden Gebäudebestands. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika entwickelt sich zudem in Richtung ausgelagerter Leistungserbringung, versicherungsgebundener Prüfungen und digitaler Berichterstattung. Anbieter, die akkreditierte Inspektionsteams mit Drohnenbefliegungen und klaren digitalen Aufzeichnungen kombinieren können, sind besser positioniert, um komplexe Projekte zu bedienen.
Wichtigste Erkenntnisse des Berichts
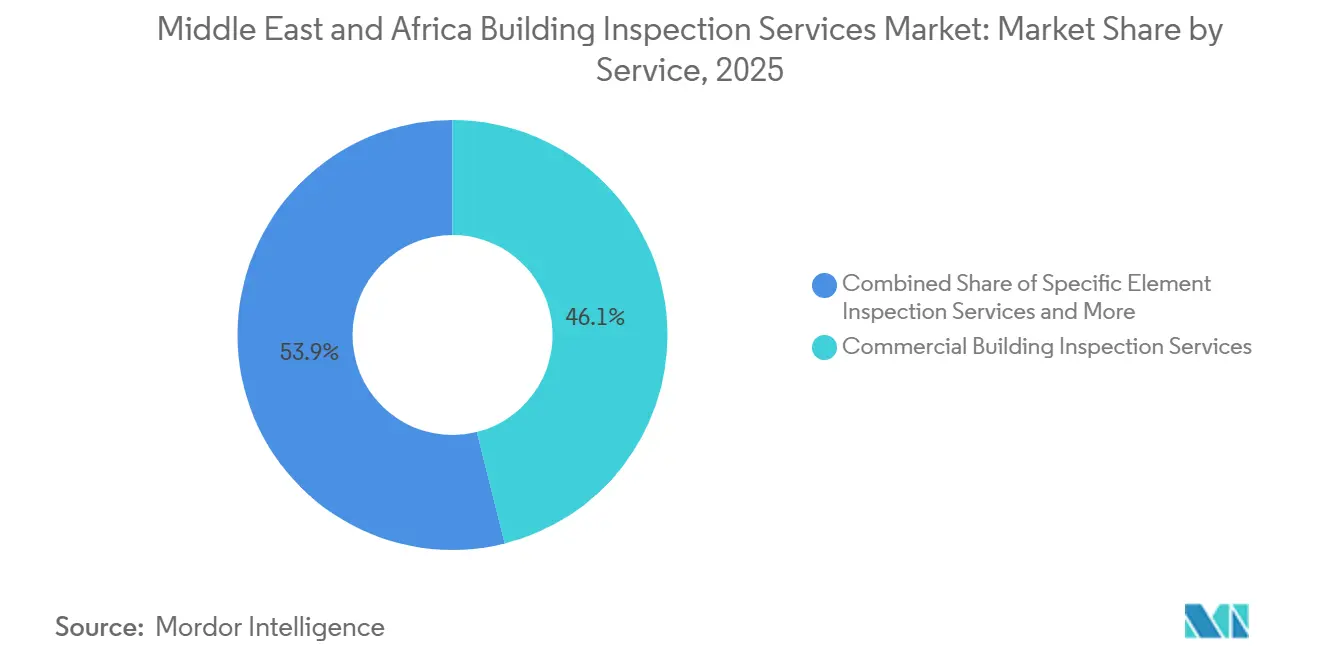
- Nach Dienstleistung führten gewerbliche Gebäudeinspektionsdienstleistungen mit einem Marktanteil von 46,1 % im Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika im Jahr 2025, während sonstige spezialisierte Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 10,1 % wachsen werden.
- Nach Beschaffungstyp hielten ausgelagerte Dienstleistungen im Jahr 2025 einen Marktanteil von 61,3 % im Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika und verzeichneten die höchste prognostizierte CAGR von 9,2 % bis 2031.
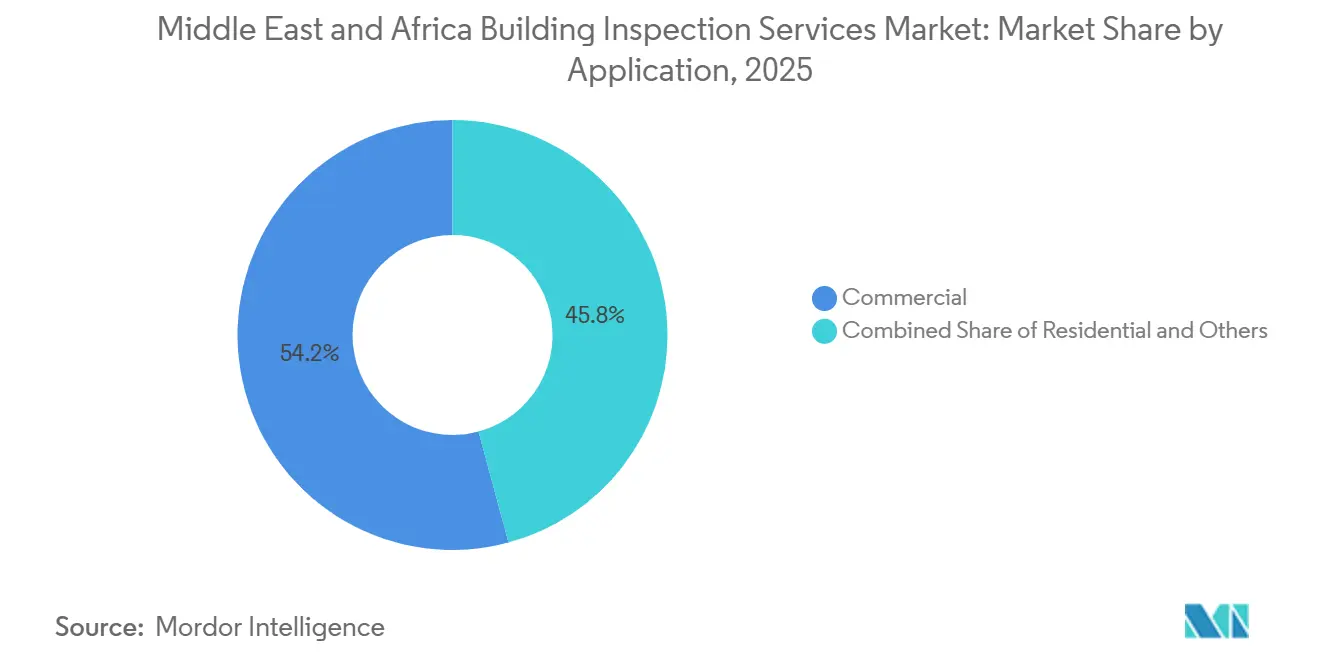
- Nach Anwendung entfielen auf gewerbliche Anwendungen im Jahr 2025 54,2 % des Marktanteils im Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika, während sonstige Anwendungen bis 2031 mit einer CAGR von 12 % wachsen.
- Nach Endnutzer hielten Regierungen und Kommunen im Jahr 2025 einen Marktanteil von 34,8 % im Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika, während Facility-Management-Unternehmen bis 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Geografie hielten die Vereinigten Arabischen Emirate im Jahr 2025 einen Marktanteil von 29,6 % im Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika, während Saudi-Arabien bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Städtische, touristische und infrastrukturelle Megaprojekte | +2.5% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Marokko | Kurzfristig (≤ 2 Jahre) |
| Brand-, Lebens- und Belegungssicherheitsanforderungen | +1.8% | Vereinigte Arabische Emirate, Saudi- Arabien und Ausstrahlungseffekte auf den Golf-Kooperationsrat | Kurzfristig (≤ 2 Jahre) |
| Hochhaus-, Mischnutzungs- und Gastgewerbeentwicklung | +1.5% | Vereinigte Arabische Emirate, Saudi- Arabien, Südafrika | Mittelfristig (2–4 Jahre) |
| Grünes Bauen und Energieeffizienzprogramme | +1% | Golf-Kooperationsrat mit breiterer regionaler Relevanz | Mittelfristig (2–4 Jahre) |
| Digitale Mängelerfassung und Übergabe für Entwicklerportfolios | +0.8% | Von den Vereinigten Arabischen Emiraten geführt, mit Ausstrahlungseffekten auf Saudi-Arabien und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Ferninspektion von Industrie- und Wüstenanlagen | +0.7% | Saudi-Arabien, Vereinigte Arabische Emirate, Nigeria | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Städtische, touristische und infrastrukturelle Megaprojekte
Saudi-Arabiens zugesagte Baupipeline bietet eine breite Grundlage für Gebäudeinspektionsarbeiten in den Bereichen Energie, Wohnungsbau und Gastgewerbe. Staatlich ausgerichtete Initiativen repräsentierten im Jahr 2025 86 % des zugesagten Projektausgabenwertes des Königreichs und binden einen großen Anteil der Projektaktivitäten an öffentliche Lieferprogramme. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika profitiert dort, wo Projekteigentümer dokumentierte Prüfungen während der Bauphase und bei der Übergabe benötigen. Langfristige öffentliche Liefervereinbarungen integrieren unabhängige Inspektionen in kommunale Genehmigungs- und Aushubprozesse. Marokkos öffentliches Investitionsprogramm 2026 und die Vorbereitungen für die Fußballweltmeisterschaft 2030 weiten die Nachfrage nach strukturierten Inspektionsarbeiten auf Nordafrika aus. Diese aktiven Bauprogramme machen die Inspektionsnachfrage weniger abhängig vom Zeitplan eines einzelnen Projekts.
Brand-, Lebens- und Belegungssicherheitsanforderungen
Brand- und Lebensschutzvorschriften erhöhen die Häufigkeit von Inspektionen für bewohnte Gebäude in den Vereinigten Arabischen Emiraten. Die Anforderungen der Dubaianer Zivilschutzbehörde umfassen Alarmtests, Sprinklerdurchfluss, Feuerpumpenbetrieb, Notbeleuchtung und die Freigabe von Fluchtwegen. Der Brand- und Lebensschutzcode der Vereinigten Arabischen Emirate wurde durch Rundschreiben Nr. 3 von 2026 aktualisiert, einschließlich überarbeiteter Brandschutzwandspezifikationen und Anforderungen für Gebäude zwischen 150 und 500 Quadratmetern. Die Zivilschutzbehörde Abu Dhabi forderte im Juni 2025 eine Zertifizierung für Auftragnehmer der Klasse G, die mit Brandschutz- und Durchdringungssystemen arbeiten[1]. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika gewinnt wiederkehrende Aufträge, da Eigentümer und Facility Manager die Einhaltung der Vorschriften nach der Belegung sicherstellen müssen. Dies wandelt die Inspektion von einer genehmigungsbezogenen Tätigkeit in eine Betriebsanforderung für viele Liegenschaften um.
Hochhaus-, Mischnutzungs- und Gastgewerbeentwicklung
Hochhaus-, Mischnutzungs- und Gastgewerbeprojekte erfordern eine umfassendere Inspektionsabdeckung als standardmäßige Wohngebäude. Projekte in NEOM, darunter Oxagon, Sindalah und Wohngemeinschaftsphasen, erfordern Inspektions- und Prüfpläne, Nichtkonformitätsberichte und Qualitätssysteme für mechanische, zivile, gebäudetechnische und strukturelle Arbeiten[2]. Applus+ erbrachte im Jahr 2025 Qualitätssicherungsdienstleistungen für ein großes Jeddah-Gigaprojekt, nachdem zuvor Arbeiten an 141 Wohngebäuden in der Gemeinde der Ostprovinz durchgeführt worden waren[3]. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika bietet daher Chancen, die sich über mehrere Phasen komplexer Bauprojekte erstrecken. Dubaianer Übergaben zwischen 2022 und 2025 schaffen auch spätere Mängelerfassungsbedarfe, da Liegenschaften ihre Gewährleistungszeiträume durchlaufen. Spezialisierte Anbieter können diese Anforderungen mit konsistenter Berichterstattung über mehrere technische Bereiche hinweg erfüllen.
Grünes Bauen und Energieeffizienzprogramme
Programme für grünes Bauen schaffen Inspektionsbedarf vor der Belegung und während der Leistungsverifizierung. Der Golfstandard GSO 3000:2025 übernahm das Global Sustainability Assessment System als regionalen Standard für nachhaltige Gebäude im gesamten Golf-Kooperationsrat. Green Business Certification Inc. MENA meldete fast 4.600 Projekte, die eine Leadership in Energy and Environmental Design-Zertifizierung im Nahen Osten und Nordafrika anstreben. Diese Projekte erfordern Dokumentenprüfung, Inbetriebnahmeprüfungen und Leistungsverifizierung durch akkreditierte Stellen. Das Afreximbank Abuja African Trade Centre erhielt im Dezember 2025 die Leadership in Energy and Environmental Design Platinum-Zertifizierung, was die Präsenz zertifizierter Gewerbeimmobilien außerhalb des Golfs zeigt. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika kann diese Arbeiten übernehmen, wenn er über Personal mit den entsprechenden technischen Qualifikationen verfügt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit lokal qualifizierter Inspektoren | -0.6% | Naher Osten und Afrika, am stärksten ausgeprägt im subsaharischen Afrika | Kurzfristig (≤ 2 Jahre) |
| Unterschiede in der regulatorischen Durchsetzung in verschiedenen Märkten | -0.5% | Subsaharisches Afrika und Teile Nordafrikas | Mittelfristig (2–4 Jahre) |
| Abhängigkeit vom Projektzyklus und ungleichmäßige Beschaffung | -0.4% | Golf-Kooperationsrat und Ägypten | Langfristig (≥ 4 Jahre) |
| Unklare Eigentümerschaft an digitalen Inspektionsdaten | -0.3% | Vereinigte Arabische Emirate und Saudi- Arabien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit lokal qualifizierter Inspektoren
Das begrenzte Angebot an lokal qualifizierten Inspektoren schränkt die Servicekapazität ein, insbesondere außerhalb der etablierten Golfmärkte. Das Project Management Institute prognostizierte, dass der Nahe Osten und Nordafrika bis 2035 in seinem Hochszenario bis zu 330.794 Fachleute für das Bauprojektmanagement benötigen könnten. Es identifizierte auch einen möglichen Fehlbedarf von 111.737 Fachleuten, der die Infrastrukturlieferung verzögern könnte. Arbeitgeber im Bereich Gebäudeinspektion benötigen Ingenieurwissen neben Drohnenbetrieb, digitaler Inspektion und Datenverarbeitungsfähigkeiten. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika könnte längere Wartezeiten und höhere Kosten verzeichnen, wenn Unternehmen auf international rekrutiertes Personal angewiesen sind. Die Einschränkung ist besonders relevant in afrikanischen Sekundärstädten, wo akkreditierte Inspektoren nach wie vor knapp sind.
Unterschiede in der regulatorischen Durchsetzung in verschiedenen Märkten
Unterschiede in der Durchsetzung erzeugen ungleiche Bedingungen in der gesamten Region. Eine starke Durchsetzung unterstützt wiederkehrende Inspektionsvolumina, während eine schwächere lokale Durchsetzung Anbieter hauptsächlich über den Preis konkurrieren lassen kann. Südafrika startete im Juli 2026 seinen Nationalen Rahmen für Sicherheit in der gebauten Umwelt und im Bauwesen und identifizierte eine fragmentierte Aufsicht zwischen Kommunen, Berufsräten und Arbeitsministerien. Nigerias Rat für die Regulierung des Ingenieurwesens genehmigte 2025 eine nationale Strategie, die digitale Compliance- und Verifizierungstools sowie eine strengere Durchsetzung von Berufszulassungen umfasste. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika erfordert von Anbietern Investitionen in lokale Akkreditierung und Stakeholder-Engagement, wo regulatorische Systeme noch in der Entwicklung sind. Dies verlangsamt die Expansion in Bereichen, in denen die Nachfrage noch keine konsistente gesetzliche Verpflichtung geworden ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Gewerbliche Dienstleistungen führen, während spezialisierte Arbeiten zunehmen
Gewerbliche Gebäudeinspektionsdienstleistungen machten im Jahr 2025 46,1 % des Dienstleistungsumsatzes aus. Ihre Position spiegelt die Konzentration von Büro-, Einzelhandels-, Gastgewerbe- und Mischnutzungsimmobilien in Dubai, Abu Dhabi, Riad und Johannesburg wider. Diese Liegenschaften erfordern wiederkehrende Prüfungen für Brandschutz, Gebäudetechnik, Strukturzustand und Compliance nach der Belegung. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika verfügt über eine stabile gewerbliche Basis, da viele dieser Verpflichtungen während des Betriebs der Liegenschaft wiederkehren. Hausinspektionsdienstleistungen bleiben relevant, wo Immobilienverkäufe aktiv sind und Käufer Vorabprüfungen vor dem Kauf suchen. Saudi-Arabiens von ROSHN geführtes Programm für erschwinglichen Wohnungsbau unterstützt ebenfalls die Nachfrage nach Wohnimmobilieninspektion.
Sonstige spezialisierte Dienstleistungen sollen zwischen 2026 und 2031 mit einer CAGR von 10,1 % wachsen. Diese Kategorie umfasst drohnenbasierte Fassadenprüfung, Wärmebildgebung, digitale Mängelerfassung und digitale Zwillingslieferung. Bureau Veritas bietet von der Allgemeinen Zivilluftfahrtbehörde genehmigte Drohnendienstleistungen in den Vereinigten Arabischen Emiraten an und erstellt georeferenzierte dreidimensionale Modelle und kommentierte Mängelkarten, die mit Building Information Modelling-Ausgaben verbunden werden können. Spezifische Elementinspektionsdienstleistungen für Brandunterdrückungssysteme, Aufzüge und Fassadenverkleidungen bieten Immobilieneigentümern auch gezielte Optionen, wenn keine vollständige Gebäudeprüfung erforderlich ist. Digitale Mängelerfassungs- und 360-Grad-Reality-Capture-Tools können die Kontinuität der Aufzeichnungen während Renovierungsarbeiten verbessern. Diese Methoden machen Inspektionsaufzeichnungen für Facility-Management-Teams nützlicher und reduzieren die Abhängigkeit von Papierberichten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Beschaffungstyp: Ausgelagerte Leistungserbringung hat einen strukturellen Vorsprung
Ausgelagerte Dienstleistungen erfassten im Jahr 2025 61,3 % der Marktgröße für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika. Sie sind auch der am schnellsten wachsende Beschaffungstyp mit einer prognostizierten CAGR von 9,2 % bis 2031. Liegenschaftseigentümer nutzen unabhängige Anbieter im Rahmen von Projektsteuerung und integrierten Facility-Management-Verträgen, anstatt Inspektionen nur bei Auftreten eines Problems zu beauftragen. Dieser Ansatz kann Inspektions-, Wartungs- und Compliance-Verantwortlichkeiten innerhalb einer einzigen Servicevereinbarung kombinieren. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika profitiert, wenn diese Verträge laufende Überprüfungspläne festlegen. Outsourcing gibt Kunden auch Zugang zu akkreditierten Teams und Spezialausrüstung, ohne jede Fähigkeit intern aufzubauen.
Interne Dienstleistungen bleiben wichtig für staatlich kontrollierte Liegenschaften und große Industriebetreiber, die eigene Qualitätsteams unterhalten. Saudi-Arabiens kommunales Modell unterstützt den Einsatz privater Anbieter für Baugenehmigungen und Aushubinspektionen. Der Saudi-Arabische Baucode schreibt vor, dass Inspektionstätigkeiten von akkreditierten Konformitätsbewertungsstellen durchgeführt werden müssen, die bei der Saudi-Arabischen Organisation für Normen, Metrologie und Qualität gelistet sind. Diese Anforderung erhöht den technischen Standard für interne Teams sowie für externe Unternehmen. Die Beschaffungsentscheidung hängt von der Fähigkeit eines Eigentümers ab, akkreditiertes Personal und die erforderliche Infrastruktur zu unterhalten. Die anhaltende Bewegung hin zu vertraglich vereinbarter Leistungserbringung zeigt, dass unabhängige Inspektion zu einem Kernbestandteil des Betriebsmodells für gebaute Liegenschaften wird.
Nach Anwendung: Gewerbliche Liegenschaften bilden die Kernnachfragebasis
Gewerbliche Anwendungen repräsentierten im Jahr 2025 54,2 % der Marktgröße für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika. Bürotürme, Einkaufszentren, Hotels und Mischnutzungsprojekte generieren wiederkehrende Arbeiten für Brandschutz, Strukturbewertungen und Nachhaltigkeitsprüfungen. Diese Liegenschaften haben mehrere Inspektionsereignisse während ihrer Betriebslebensdauer, was die Exposition gegenüber kurzfristigen Änderungen bei neuen Projektstarts reduziert. Gewerbliche Immobilieneigentümer benötigen auch Aufzeichnungen, die Belegungs-, Wartungs- und Versicherungsanforderungen unterstützen können. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika wird durch das große Volumen aktiv verwalteter Gewerbeimmobilien in den wichtigsten Golfstädten gestützt. Wohnbautätigkeit fügt weitere Arbeiten durch Wohnungslieferung, Verkäufe und spätere Mängelprüfungen hinzu.
Sonstige Anwendungen sollen zwischen 2026 und 2031 mit einer CAGR von 12 % wachsen. Diese Gruppe umfasst Industrieanlagen, petrochemische Anlagen, Logistikliegenschaften und infrastrukturnahe Standorte. Wüstenbedingungen und Offshore-Anlagen machen Luft- und Ferninspektion nützlich für die Erkennung von Rissen, Korrosion und Wassereinbruch ohne umfangreiche Gerüste. SGS trat im Juni 2026 dem Inherent Defects Insurance-Programm von Tawuniya in Saudi-Arabien als technischer Inspektionsdienstleister für Designdokumentenprüfungen, kritische Stageninspektionen und Risikodefintionsberichte bei. Industrie- und versicherungsgebundene Arbeiten geben Spezialanbietern Rollen jenseits der konventionellen Gebäudeübergabe. Das schnellere Wachstum der Kategorie spiegelt den Bedarf an Inspektion in technisch anspruchsvollen Betriebsumgebungen wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Staatliche Nachfrage ist am größten, und Facility Management wächst am schnellsten
Regierungen und Kommunen repräsentierten im Jahr 2025 34,8 % der Endnutzernachfrage. Diese Position spiegelt das staatliche Eigentum an vielen großen regionalen Projekten und die Rolle des öffentlichen Sektors bei der Durchsetzung von Bau- und Belegungsvorschriften wider. Öffentliche Stellen benötigen auch Inspektionskapazitäten für Genehmigungen, Aushub, öffentliche Gebäude und infrastrukturgebundene Entwicklungen. Immobilienagenturen, Makler, Immobilieneigentümer und Investoren bilden verlässliche mittlere Nachfragegruppen durch Transaktionen und Gewährleistungsmanagement. Versicherungs- und Finanzinstitutionen spielen eine kleinere Rolle, können aber Inspektionen als Teil von Policen- oder Kreditvergabeprozessen verlangen. Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika hat eine breite Kundenbasis, da Inspektion sowohl Regulierung als auch Liegenschaftsverwaltung unterstützt.
Facility-Management-Unternehmen sollen zwischen 2026 und 2031 mit einer CAGR von 10,4 % wachsen. Integrierte Facility-Management-Verträge platzieren Inspektionspflichten neben Wartung, Compliance-Überwachung und Gebäudebetrieb. BEEAH startete im Oktober 2025 integrierte Facility-Management-Dienstleistungen für Netto-Null-Gebäude in Sharjah und nutzte dabei künstliche Intelligenz, das Internet der Dinge und cloudbasierte Systeme für Inspektion und Compliance-Überwachung. Die Middle East Facility Management Association und die Real Estate Regulatory Agency, Ajman, unterzeichneten im Juni 2024 eine Vereinbarung zur Formalisierung von Ausbildungswegen für ausgelagertes Facility Management in Wohntürmen. Facility-Management-Anbieter können eingebettete Inspektionsfähigkeiten nutzen, um einen umfassenderen Betriebsservice anzubieten. Dieses Modell wandelt Inspektion von episodischem Einkauf in einen regelmäßigen Vertragsbestandteil um.
Geografische Analyse
Die Vereinigten Arabischen Emirate hielten im Jahr 2025 29,6 % des regionalen Umsatzes, die größte geografische Position im Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika. Ihre Position spiegelt eine dichte Regulierung und eine große Basis verwalteter Gewerbe-, Wohn- und Mischnutzungsimmobilien wider. Bureau Veritas erhielt im Januar 2026 einen Inspektionsdienstleistungsvertrag von ADNOC für die TA'ZIZ Chemicals Industrial Zone in Al Ruwais, der lokale und globale Quellinspektionen in 5 Ländern abdeckt. Das Dubaianer Gesetz Nr. 3 von 2026 schreibt Qualitäts- und Sicherheitszertifikate für Gebäude vor, die mindestens 20 Jahre alt sind, wobei Prüfungen die strukturelle Integrität, Außenverkleidung, Heizungs-, Lüftungs-, Sanitär- und Brandschutzsysteme abdecken. Das Gesetz sieht Bußgelder von bis zu 272.329 USD bei Nichteinhaltung vor, und bei wiederholten Verstößen können 544.658 USD anfallen. Die digitale Infrastruktur unterstützt auch Drohnenbefliegungen, Mängelklassifizierung und Building Information Modelling-verknüpfte Berichterstattung.
Saudi-Arabien soll von 2026 bis 2031 mit einer CAGR von 9,4 % wachsen, der schnellsten geografischen Rate im Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika. Staatliche Initiativen machten im Jahr 2025 86 % des zugesagten Projektausgabenwertes aus und unterstützen Arbeiten im Zusammenhang mit Energie, Wohnungsbau, Tourismus und großer Infrastruktur. Lieferpläne für die Asiatischen Winterspiele 2029, die Weltausstellung 2030 und die FIFA-Weltmeisterschaft 2034 unterstützen anhaltende Inspektionsbedarfe. Drittparteiprüfungen werden enger in lokale Genehmigungs- und Aushubprozesse integriert. Ägyptens Programm für neue Städte unterstützt Gebäudeübergabebedarfe, während Nigeria die formale Aufsicht stärkt. Nigeria stärkt die formale Aufsicht, da es strukturiertere Ansätze zur Compliance entwickelt.
Südafrika und der Rest des Nahen Ostens und Afrikas bieten mittelfristige Chancen, da die Inspektionssteuerung formeller wird. Südafrikas Sicherheitsrahmen vom Juli 2026 befasst sich mit der fragmentierten Aufsicht über die gebaute Umwelt und unterstützt klarere berufliche Anforderungen. Der Änderungsvorschlag des Construction Industry Development Board umfasst einen Baufonds und eine erweiterte Aufsicht des National Home Builders Registration Council für öffentliche Projekte. Kenia veröffentlichte im April 2026 seinen Nationalen Rahmen für Gebäudeinspektionen, Audits und Sicherheitsprüfungsdienstleistungen, der obligatorische Inspektionspflichten auf neue Gebäude im ganzen Land ausweitet. Der Rahmen verpflichtet Kreisregierungen, ihre Ansätze innerhalb von 18 Monaten nach Inkrafttreten zu harmonisieren. Diese Entwicklungen können die Nachfrage nach akkreditierten Dienstleistungen in Märkten außerhalb des Golfs stärken.
Wettbewerbslandschaft
Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika ist unter globalen Betreibern mäßig konsolidiert, während regionale Spezialisten in mehreren afrikanischen Märkten wichtig bleiben. SGS, Bureau Veritas, Intertek, TÜV Rheinland, DEKRA und RINA decken ein breites Spektrum an Inspektionsanforderungen ab. Ihre Abdeckung überschneidet sich im subsaharischen Afrika nicht vollständig, wo lokale Unternehmen oft stärkere Beziehungen und niedrigere Kostenstrukturen haben. Der Wettbewerb hängt von Akkreditierung, technischer Abdeckung, lokaler Lieferkapazität und klarer Berichterstattung ab. Globale Anbieter sind am stärksten, wo Kunden konsistente Praktiken in mehreren Ländern benötigen.
Bureau Veritas verlängerte seine Qualitäts-Compliance-Vereinbarung für NEOM-Projekte und erhielt im Januar 2026 den ADNOC TA'ZIZ-Inspektionsvertrag. Die NEOM-Arbeiten umfassen Infrastruktur, erneuerbare Energien, Schiene und Flughafenprojekte, während das TA'ZIZ-Mandat Vor-Ort- und globale Quellinspektionen in 5 Ländern umfasst. SGS trat im Juni 2026 dem Inherent Defects Insurance-Programm von Tawuniya in Saudi-Arabien als technischer Inspektionsdienstleister bei. Dies gibt SGS eine Rolle bei Designdokumentenprüfungen, kritischen Stageninspektionen und Risikodefintionsberichten für versicherte Bauprojekte. Diese Schritte zeigen, wie führende Anbieter durch große Projekte und versicherungsgebundene Dienstleistungen nach wiederkehrenden Aufträgen suchen.
Technologie wird zu einem wichtigen Wettbewerbspunkt im Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika. Bureau Veritas nutzt von der Allgemeinen Zivilluftfahrtbehörde genehmigte Drohnen in den Vereinigten Arabischen Emiraten, um dreidimensionale Modelle zu entwickeln, die mit Building Information Modelling-Aufzeichnungen verbunden werden können. Digitale Tools können den Bedarf an gerüstbasierten Fassadenprüfungen reduzieren und Inspektionsinformationen für spätere Wartungs- und Compliance-Arbeiten aufbewahren. Nigeria, Kenia und das frankophone Westafrika bieten Chancen für Unternehmen, die lokale Akkreditierung mit digitaler Leistungserbringung kombinieren können. Qualifizierte Inspektoren und klare Datenarrangements werden weiterhin notwendig sein, da Bauvorschriften und Inspektionsanforderungen in der gesamten Region formeller werden.
Marktführer der Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
TÜV Rheinland AG
-
DEKRA SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Südafrikas Ministerium für öffentliche Arbeiten und Infrastruktur startete den Nationalen Rahmen für Sicherheit in der gebauten Umwelt und im Bauwesen, der die Einhaltung von Gebäudeerrichtungsvorschriften, eine an SANS 17024 ausgerichtete Inspektorzertifizierung vorschreibt und den Public Infrastructure Confidence Index als formalen regulatorischen Leistungsmaßstab einführt.
- Juni 2026: SGS trat dem Inherent Defects Insurance-Programm von Tawuniya in Saudi-Arabien als technischer Inspektionsdienstleister bei und deckt Designdokumentenprüfungen, Inspektionen in kritischen Projektphasen und Risikodefintionsberichte für versicherte Bauprojekte im gesamten Königreich ab.
- März 2026: Dubai erließ Gesetz Nr. 3 von 2026 über die Qualität und Sicherheit von Gebäuden, das Qualitäts- und Sicherheitszertifikate für alle Gebäude ab 20 Jahren vorschreibt, wobei der Inspektionsumfang strukturelle Integrität, Verkleidung, Heizungs-, Lüftungs-, Sanitär- und Brandschutzsysteme abdeckt. Bußgelder reichen bis zu 272.329 USD und verdoppeln sich bei wiederholten Verstößen.


Berichtsumfang des Marktes für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika
| Hausinspektionsdienstleistungen |
| Spezifische Elementinspektionsdienstleistungen |
| Gewerbliche Gebäudeinspektionsdienstleistungen |
| Sonstige spezialisierte Dienstleistungen |
| Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen |
| Wohnbereich |
| Gewerbebereich |
| Sonstige Anwendungen |
| Immobilienagenturen und Makler |
| Immobilieneigentümer und Investoren |
| Regierungen und Kommunen |
| Versicherungs- und Finanzinstitutionen |
| Facility-Management-Unternehmen |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Nigeria |
| Ägypten |
| Südafrika |
| Rest des Nahen Ostens und Afrikas |
| Nach Dienstleistung | Hausinspektionsdienstleistungen |
| Spezifische Elementinspektionsdienstleistungen | |
| Gewerbliche Gebäudeinspektionsdienstleistungen | |
| Sonstige spezialisierte Dienstleistungen | |
| Nach Beschaffungstyp | Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen | |
| Nach Anwendung | Wohnbereich |
| Gewerbebereich | |
| Sonstige Anwendungen | |
| Nach Endnutzer | Immobilienagenturen und Makler |
| Immobilieneigentümer und Investoren | |
| Regierungen und Kommunen | |
| Versicherungs- und Finanzinstitutionen | |
| Facility-Management-Unternehmen | |
| Nach Ländern | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika?
Der Markt für Gebäudeinspektionsdienstleistungen im Nahen Osten und Afrika soll von 2026 bis 2031 mit einer CAGR von 7,57 % wachsen.
Welche Dienstleistungskategorie hat den größten Anteil am regionalen Umsatz?
Gewerbliche Gebäudeinspektionsdienstleistungen hielten im Jahr 2025 46,1 % des Dienstleistungsumsatzes.
Welches Beschaffungsmodell wächst am schnellsten bei regionalen Inspektionsdienstleistungen?
Ausgelagerte Dienstleistungen sind sowohl der größte Beschaffungstyp mit 61,3 % im Jahr 2025 als auch der am schnellsten wachsende, mit einer CAGR von 9,2 % bis 2031.
Welche Anwendung soll am schnellsten wachsen?
Sonstige Anwendungen, einschließlich Industrie- und infrastrukturnaher Inspektion, sollen bis 2031 mit einer CAGR von 12 % wachsen.
Welches Land wächst für Gebäudeinspektionsanbieter am schnellsten?
Saudi-Arabien soll von 2026 bis 2031 eine CAGR von 9,4 % verzeichnen.
Was treibt die Facility-Management-Nachfrage nach Inspektionen an?
Integrierte Facility-Management-Verträge umfassen Compliance- und Inspektionspflichten und unterstützen eine CAGR von 10,4 % für Facility-Management-Unternehmen bis 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

