
Marktgröße und Marktanteil für Gebäudeinspektionsdienstleistungen in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
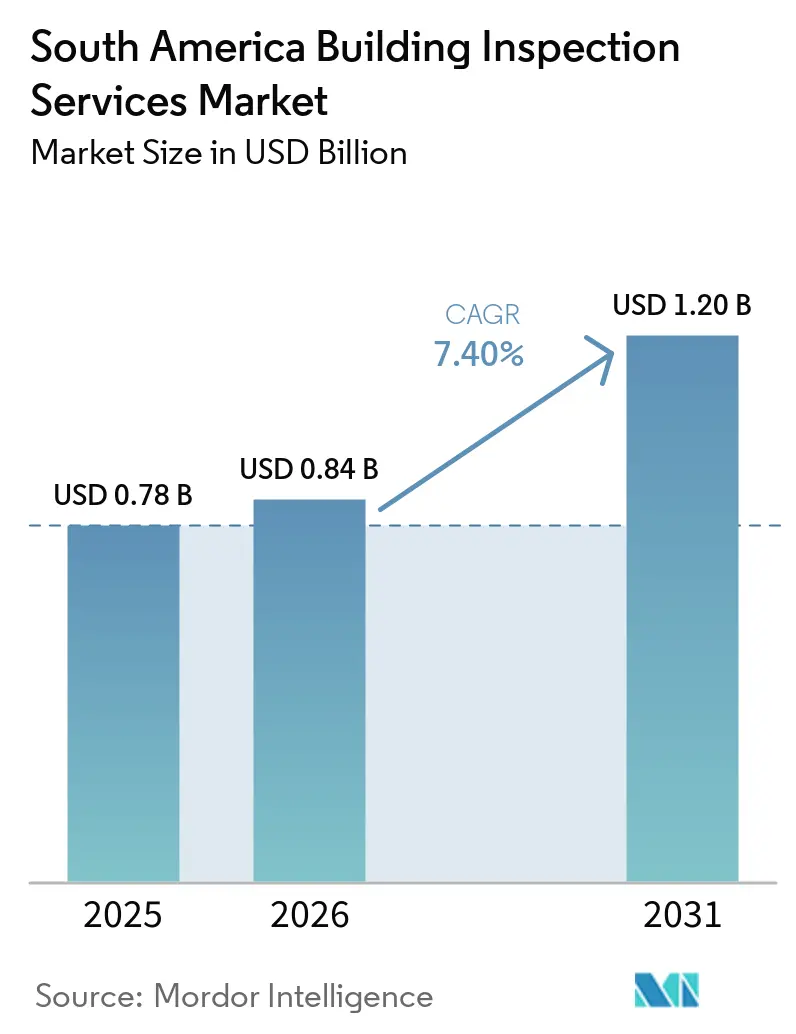
| Marktgröße im Basisjahr (2025) | 0.78 Milliarden US-Dollar |
| Marktgröße (2026) | 0.84 Milliarden US-Dollar |
| Marktgröße (2031) | 1.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.40 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gebäudeinspektionsdienstleistungen in Südamerika von Mordor Intelligence
Die Marktgröße für Gebäudeinspektionsdienstleistungen in Südamerika wird voraussichtlich von 0,78 Milliarden USD im Jahr 2025 auf 0,84 Milliarden USD im Jahr 2026 steigen und bis 2031 1,20 Milliarden USD erreichen, mit einem CAGR von 7,40 % über den Zeitraum 2026–2031. Strengere Sicherheitsvorschriften machen Inspektionen zu einer wiederkehrenden Anforderung für den formellen Bau und bestehende Gebäude. Brasiliens vorgeschlagener nationaler Inspektionsrahmen und Chiles aktualisierter seismischer Standard erhöhen die technischen Anforderungen an Gebäudebewertungen. Öffentliche Investitionen in Wohnungsbau, Verkehr, Sanitärversorgung und Stadterneuerung schaffen Inspektionsarbeit in den Phasen Planung, Bau, Übergabe und Instandhaltung. Hypothekenkreditanforderungen und institutionelle Immobilien-Due-Diligence verknüpfen die Inspektionsnachfrage auch mit Finanzierungs- und Immobilientransaktionen. Technologien wie Drohnen, Wärmebildgebung und zerstörungsfreie Prüfung, die eine Struktur bewertet, ohne Schäden zu verursachen, erweitern die Bandbreite der Vermögenswerte, die sicher und effizient inspiziert werden können.
Wichtigste Erkenntnisse des Berichts
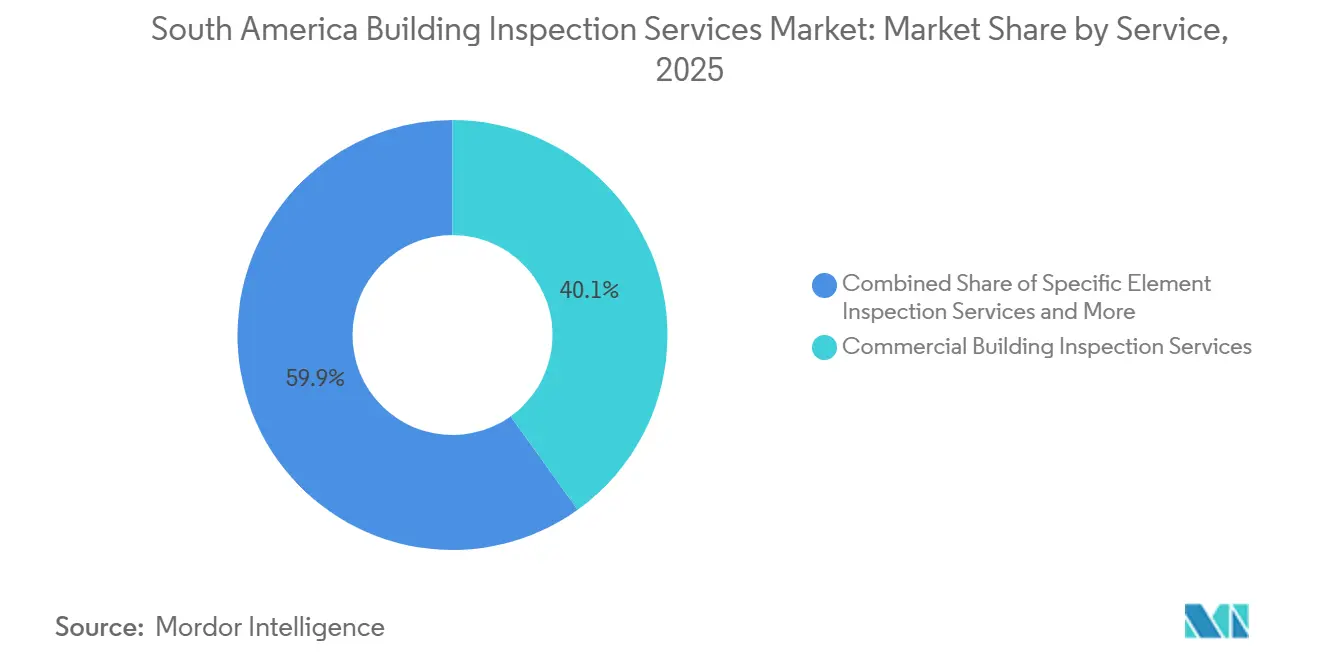
- Nach Dienstleistung hielten gewerbliche Gebäudeinspektionsdienstleistungen im Jahr 2025 einen Marktanteil von 40,1 % am Markt für Gebäudeinspektionsdienstleistungen in Südamerika, während sonstige spezialisierte Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 9,6 % wachsen werden.
- Nach Beschaffungsart hielten ausgelagerte Dienstleistungen im Jahr 2025 einen Marktanteil von 54,7 % am Markt für Gebäudeinspektionsdienstleistungen in Südamerika und werden bis 2031 voraussichtlich mit einem CAGR von 8,8 % wachsen.
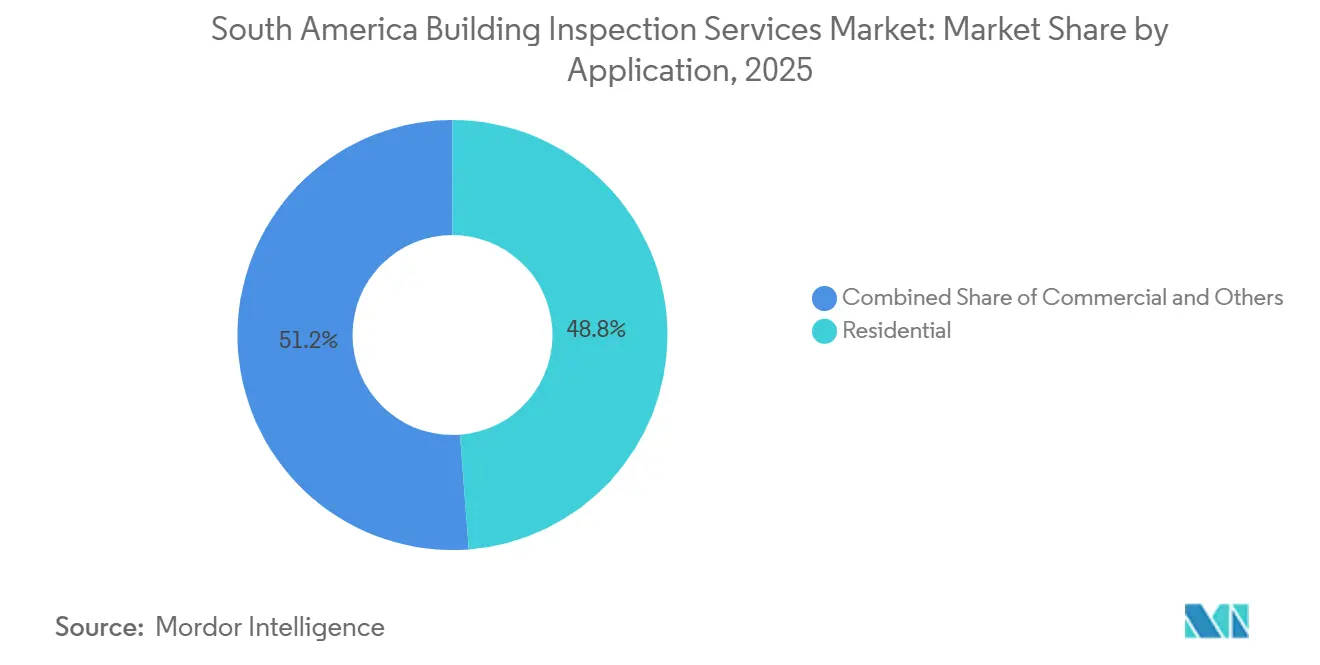
- Nach Anwendung entfielen im Jahr 2025 48,8 % der Marktgröße für Gebäudeinspektionsdienstleistungen in Südamerika auf Wohngebäudedienstleistungen, während gewerbliche Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
- Nach Endnutzer hielten Immobilieneigentümer und Investoren im Jahr 2025 einen Anteil von 31,5 % an der Marktgröße für Gebäudeinspektionsdienstleistungen in Südamerika, während Regierungen und Kommunen bis 2031 voraussichtlich mit einem CAGR von 9,2 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen regionalen Anteil von 57,8 %, während Kolumbien bis 2031 voraussichtlich mit einem CAGR von 8,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Gebäudeinspektionsdienstleistungen in Südamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stärkere Durchsetzung von Bau- und Sicherheitsvorschriften | +2.0% | Brasilien, Chile, Peru | Kurzfristig (≤ 2 Jahre) |
| Unabhängige Immobilien- Due-Diligence | +1.8% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Entwicklung von Wohnungsbau, Verkehr und städtischer Infrastruktur | +1.6% | Brasilien, Kolumbien, Peru, Übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Sanierung von veralteten und informell veränderten Gebäuden | +1.2% | Brasilien, Argentinien, Peru | Mittelfristig (2–4 Jahre) |
| Formelle digitale Aufzeichnungen für Banken und Versicherer | +1.0% | Brasilien, Kolumbien, Chile | Langfristig (≥ 4 Jahre) |
| Drohneninspektion für abgelegene und schwer zugängliche Anlagen | +0.9% | Brasilien, Kolumbien, Chile, Argentinien, Übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stärkere Durchsetzung von Bau- und Sicherheitsvorschriften gestaltet Inspektion als obligatorische Infrastruktur um
Regulatorische Anforderungen verlagern Gebäudeinspektionen im Markt für Gebäudeinspektionsdienstleistungen in Südamerika von einer freiwilligen Tätigkeit hin zu einer formellen Compliance-Verpflichtung. Der regionale Entwicklungsausschuss des brasilianischen Senats genehmigte im April 2026 PL 159/2026 und brachte damit ein vorgeschlagenes System für periodische Inspektionen sowie das Laudo de Inspeção Técnica de Edificação, oder LITE, Zertifikat voran[1]. Der Vorschlag verwendet den Inspektionsstandard NBR 16747 der Brasilianischen Vereinigung für Technische Normen und verlangt Aufzeichnungen über die berufliche Verantwortung von qualifizierten Ingenieuren. Chiles NCh433:2026-Norm schreibt nun eine tiefere Bodenbewertung und überarbeitete seismische Zonierungen vor, was den technischen Aufwand vor Bau und Nutzung erweitert[2]. Kolumbiens Gesetz 1796 schreibt für bestimmte Mehrfamilienwohnprojekte eine unabhängige technische Aufsicht vor und schafft damit einen wiederkehrenden Inspektionsbedarf nach der Übergabe. Perus Vorschlag von 2026 zur Akkreditierung städtischer Prüfer zielt ebenfalls darauf ab, die Qualifikationen für strukturelle Sicherheitsbewertungen zu stärken.
Unabhängige Immobilien-Due-Diligence schafft wiederkehrende Inspektionsnachfrage
Unabhängige Bewertungen gewinnen bei Immobilienfinanzierungen und Investitionsentscheidungen im Markt für Gebäudeinspektionsdienstleistungen in Südamerika zunehmend an Bedeutung. In Brasilien unterstützen zertifizierte Ingenieurbewertungen die Bewertung von Hypothekensicherheiten gemäß der Resolution Nr. 4.676 der Zentralbank, wodurch Inspektionsarbeit mit dem Wohnungsfinanzierungsprozess verknüpft wird. Das Wohnungsbauprogramm Minha Casa, Minha Vida hat seit 2023 Verträge für 2 Millionen Wohnungen abgeschlossen und unterstützt damit eine breite Basis finanzierter Wohnimmobilientransaktionen. Institutionelle Käufer in São Paulo und Rio de Janeiro verlangen zunehmend technische Überprüfungen von Struktur-, Sanitär-, Elektro- und Fassadensystemen, bevor sie Akquisitionen genehmigen. Diese Anforderung macht die Inspektion zu einer Standardkontrolle im Transaktionsprozess und nicht zu einem Schritt, der erst nach einer Einigung erfolgt. Chiles Wohnungsfinanzierungsreformen und Kolumbiens Entwicklungsfinanzierungspraktiken unterstützen ebenfalls formalere Bewertungs- und technische Dokumentationsanforderungen.
Wohnungsbau, Verkehr und städtische Infrastrukturentwicklung stützen Inspektionsvolumina
Öffentliche Programme schaffen eine mehrjährige Projektpipeline für den Markt für Gebäudeinspektionsdienstleistungen in Südamerika. Brasiliens Novo PAC hat bis 2026 260 Milliarden USD zugesagt, und bis Ende 2024 waren 140 Milliarden USD ausgeführt worden, was den Inspektionsbedarf in den Bereichen Verkehr, Sanitärversorgung, Wohnungsbau und andere öffentliche Anlagen unterstützt[3]. Reforma Casa Brazil, das im November 2025 gestartet wurde, stellte 7,4 Milliarden USD für die Sanierung von mehr als 12 Millionen städtischen Haushalten bereit und erfordert Zustandsbewertungen vor und nach den geförderten Arbeiten. Kolumbiens Bogotá-Metro-Projekt im Wert von 5,3 Milliarden USD schafft langfristige Anforderungen an Bau-, Inbetriebnahme- und Übergabeinspektionen. Peru hat seine nationalen Bauvorschriften im Jahr 2025 aktualisiert und die technischen Anforderungen für Neubauten erweitert. Formelle digitale Inspektionsaufzeichnungen helfen Banken, Versicherern und öffentlichen Stellen auch dabei, einen nachvollziehbaren Gebäudezustandsnachweis zu erstellen, der für Kreditvergabe, Versicherungszeichnung und Instandhaltungsplanung genutzt werden kann.
Sanierung von veralteten und informell veränderten Gebäuden erweitert die Dienstleistungspipeline
Bestehende Gebäude bilden eine Nachfragebasis, die im Markt für Gebäudeinspektionsdienstleistungen in Südamerika weniger von der Neubautätigkeit abhängig ist. Das Brasilianische Institut für Ingenieurbewertungen und Gutachten berichtete, dass 66 % der Gebäudeunfälle in Brasilien auf aufgeschobene vorbeugende Instandhaltung und nicht auf ursprüngliche Baumängel zurückzuführen waren. Peru verfügt über 1,6 Millionen informell gebaute Häuser, von denen laut dem Peruanischen Wirtschaftsinstitut nur 16 % über Baugenehmigungen verfügten. Informell veränderte Gebäude können Überprüfungen der seismischen Verstärkung, Wandanordnungen, Elektrosysteme und Wassersysteme erfordern, die über eine einfache Sichtprüfung hinausgehen. Eine Studie aus dem Jahr 2025 über selbst gebaute Häuser in Lima dokumentierte Verstöße gegen Bauvorschriften, die die Komplexität dieser Bewertungen erhöhen. Brasiliens NBR 5674:2024-Instandhaltungsleitfaden unterstützt auch geplante Fassadenüberprüfungen, während Drohnen einen sichereren Zugang zu Dächern, Fassaden, Leitungen und anderen schwer zugänglichen Standorten ermöglichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an akkreditierten technischen Inspektoren | -1.2% | Brasilien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Währungsvolatilität und Kosten für importierte Technologie | -1.0% | Argentinien, Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Anwendung von Bauvorschriften in Kommunen | -0.9% | Kolumbien, Peru, Übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Informeller Bau und kostengünstige Inspektionssubstitution | -0.8% | Brasilien, Peru, Übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an akkreditierten technischen Inspektoren begrenzt die Lieferkapazität
Die Verfügbarkeit qualifizierter Inspektoren kann die Geschwindigkeit begrenzen, mit der der Markt für Gebäudeinspektionsdienstleistungen in Südamerika neue Compliance-Anforderungen erfüllen kann. Brasilien steht unter dem Druck hoher Infrastrukturaktivitäten und sinkender Einschreibezahlen an Ingenieurschulen, was das Angebot an erfahrenen Fachleuten einschränkt. Das Limeser Kapitel des Peruanischen Ingenieurkollegiums akkreditierte für 2026–2027 144 kommunale technische Inspektoren, darunter 51 Erstzertifizierungen. Berufsverbände in Peru haben auch die Rückkehr der obligatorischen Beteiligung von Bauingenieuren an Gebäudesicherheitsinspektionen gefordert. Chiles Vorschriften für öffentliche Beamte, die als technische Bauinspektoren tätig sind, schaffen andere Registrierungsanforderungen als die für private Spezialisten geltenden. Uneinheitliche Durchsetzung in den Kommunen und die Nutzung kostengünstigerer informeller Alternativen können auch die Nachfrage nach akkreditierten Anbietern verringern und Inspektionsrückstände verursachen.
Währungsvolatilität und Kosten für importierte Ausrüstung schränken den Technologieeinsatz ein
Importierte Ausrüstung erhöht die Kosten für fortschrittliche Dienstleistungen im Markt für Gebäudeinspektionsdienstleistungen in Südamerika. Wärmebildkameras, Ultraschallprüfgeräte, LiDAR-ausgestattete Drohnen und andere Inspektionssysteme werden größtenteils von außerhalb der Region bezogen. Argentinien ist am stärksten betroffen, da Importzölle, Steuern, Logistik und Währungsabwertung die lokalen Anschaffungskosten erhöhen. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung identifizierte Devisenbeschränkungen und Importrestriktionen als Hindernisse für die Technologieakzeptanz in Argentinien im Jahr 2025. Kleinere brasilianische Unternehmen sehen sich ebenfalls mit erhöhten Kapitalkosten für importierte Instrumente konfrontiert, was sie dazu veranlassen kann, Ausrüstung zu leasen statt zu kaufen. Chiles aktualisierte seismische Vorschriften erfordern tiefere Bodensondierungen, was die Nachfrage nach Spezialausrüstung erhöht, bei der das lokale Angebot begrenzt bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Gewerbliche Bewertungen führen, während spezialisierte Formate schneller wachsen
Gewerbliche Gebäudeinspektionsdienstleistungen hielten im Jahr 2025 einen Anteil von 40,1 % am Markt für Gebäudeinspektionsdienstleistungen in Südamerika und waren damit die größte Dienstleistungskategorie. Große Büros, Einzelhandelsimmobilien, Logistikeinrichtungen und mehrstöckige Anlagen benötigen kombinierte Überprüfungen von Struktur-, Mechanik-, Elektro-, Sanitär- und Brandschutzsystemen. Diese Aufträge umfassen oft mehr als eine Disziplin und können längere Dienstleistungseinsätze unterstützen. Hausinspektions- und Einzelelementinspektionsdienstleistungen bleiben für Wohnimmobilien und gezielte Gebäudereparaturen wichtig. Das Programa Reforma Casa Brazil unterstützt diese Arbeit, da geförderte Sanierungsprojekte Bewertungen vor Beginn und nach Abschluss der Arbeiten erfordern. Der Dienstleistungsmix erweitert sich daher über einmalige Sichtinspektionen hinaus hin zu dokumentierten, wiederkehrenden Gebäudezustandsüberprüfungen.
Sonstige spezialisierte Dienstleistungen werden bis 2031 voraussichtlich mit einem CAGR von 9,6 % wachsen, der schnellsten Rate unter den Dienstleistungsarten. Diese Kategorie umfasst drohnenbasierte Fassadenprüfungen, Wärmebildgebung und zerstörungsfreie Strukturprüfung. ViaMobilidade integrierte im April 2026 Drohnenpatrouillen auf den São Paulo Metro-Linien 8 und 9 und zeigte damit, wie eine Luftinspektion Bereiche abdecken kann, deren Überprüfung vom Boden aus viel länger dauern würde. Brasiliens Stromregulierungsbehörde schreibt periodische Drohneninspektionen von Übertragungsleitungen vor, was die Nutzung dieses Formats für Infrastrukturanlagen unterstützt. Technische Standards erweitern auch die Aufmerksamkeit auf Klimaanlagen, Brandschutz und andere kritische Gebäudesysteme. Diese Änderungen geben Dienstleistern einen Anreiz, spezialisierte Arbeiten neben konventionellen gewerblichen Inspektionen anzubieten.


Nach Beschaffungsart: Ausgelagerte Dienstleistungen halten die größte Position und das schnellste Wachstum
Ausgelagerte Dienstleistungen hielten im Jahr 2025 einen regionalen Anteil von 54,7 %. Immobilieneigentümer nutzen externe Anbieter, um auf akkreditierte Spezialisten zuzugreifen, ohne interne Teams in mehreren Rechtsgebieten zu unterhalten. Dieser Ansatz ist besonders relevant, wenn ein Fachmann Inspektionsberichte unterzeichnen und die formelle Verantwortung für die Bewertung übernehmen muss. Brasiliens vorgeschlagenes LITE-System, Chiles seismische Anforderungen und Kolumbiens Regeln zur unabhängigen technischen Aufsicht stärken allesamt den Wert von Drittanbieter-Expertise. Große Agenturen und Immobilienverwaltungsorganisationen behalten weiterhin interne Teams, wo sie die Kosten für dauerhaftes technisches Personal tragen können. Die interne Erbringung bleibt am häufigsten dort, wo die Inspektion Teil der laufenden Gebäudeaufsicht einer öffentlichen Behörde ist.
Ausgelagerte Dienstleistungen werden bis 2031 voraussichtlich auch mit einem CAGR von 8,8 % expandieren, dem schnellsten Beschaffungsformat. Die technischen Anforderungen für Drohnen, Thermografie und digitale Gebäudedokumentation erhöhen die Investitionen, die erforderlich sind, um einen wettbewerbsfähigen internen Dienst aufrechtzuerhalten. Intertek erwarb im Mai 2025 TESIS, ein Unternehmen für Bauprodukttests in São Paulo, um seine Bau- und Konstruktionstestungs-, Prüfungs-, Inspektions- und Zertifizierungsdienstleistungen in Brasilien auszubauen. Die Akquisition zeigt, wie größere Anbieter umfassendere externe Dienstleistungsplattformen aufbauen. Formelle Drittanbieter-Genehmigungen schaffen auch eine Nachfrage, die nicht einfach an ein internes Facility-Management-Team übertragen werden kann. Dies unterstützt die weitere Nutzung ausgelagerter Dienstleistungen, da der regulatorische Umfang komplexer wird.
Nach Anwendung: Wohngebäudearbeiten führen, während die gewerbliche Nachfrage zunimmt
Wohngebäudeanwendungen entfielen im Jahr 2025 auf 48,8 % des regionalen Anteils. Der große Wohnungsbestand der Region und soziale Wohnungsbauprogramme schaffen Nachfrage nach Zustandsüberprüfungen, Hypothekenbewertungen und Sanierungsinspektionen. Brasiliens Wohnungsfinanzierungsregeln verlangen zertifizierte Ingenieurbewertungen für Immobiliensicherheitsbewertungen und verbinden Wohngebäudeinspektionen mit Kreditgenehmigungsprozessen. Bestehende Häuser müssen auch vor der Finanzierung von Reparaturen im Rahmen von Wohnungssanierungsprogrammen bewertet werden. Informeller Bau in Peru und Gebäudeinstandhaltungsrisiken in Brasilien schaffen eine weitere Schicht von Wohngebäudebewertungsbedarf. Diese Faktoren halten Wohngebäudearbeiten als zentralen Bestandteil der Volumenbasis für Inspektionsanbieter aufrecht.
Gewerbliche Anwendungen werden bis 2031 voraussichtlich mit einem CAGR von 8,9 % wachsen. Lagerhäuser, Kühllager, Rechenzentren und gemischt genutzte Stadtprojekte erfordern Überprüfungen während Planung, Bau, Inbetriebnahme und Betrieb. Das Bogotá Quora-Entwicklungsprojekt zeigt die Bandbreite der Inspektionen, die mit komplexen Projekten verbunden sind, die Büro-, Wohn-, Hotel-, Einzelhandels- und Kulturnutzungen kombinieren. Weitere Anwendungen umfassen Industrie-, Infrastruktur- und institutionelle Anlagen, die von Brasiliens sektorübergreifendem Novo PAC-Programm profitieren. Gewerbliche und industrielle Projekte haben oft höhere Vertragswerte und längere Inspektionszyklen als Einzelhäuser. Dies macht sie für den Anbieterumsatz wichtig, auch wenn ihr Anteil an Inspektionsereignissen geringer ist.
Nach Endnutzer: Immobilieneigentümer führen, während öffentliche Käufer schneller wachsen
Immobilieneigentümer und Investoren hielten im Jahr 2025 einen regionalen Anteil von 31,5 %. Ihre Nachfrage wird durch Hypothekenanforderungen, Immobilientransaktionen und die Notwendigkeit gestützt, Mängel vor dem Erwerb oder der Renovierung zu identifizieren. Technische Überprüfungen können Gebäudestruktur, Sanitäranlagen, Elektrosysteme, Fassadenzustände und Compliance-Aufzeichnungen abdecken. Immobilienagenturen und Makler benötigen ebenfalls Zertifikate und zugehörige Dokumentation, da Immobilientransaktionen formeller werden. Versicherungs- und Finanzinstitutionen nutzen Gebäudebewertungen zur Beurteilung der Sicherheitenqualität und des Strukturrisikos. Facility-Management-Unternehmen stellen eine kleinere Nutzergruppe dar, können aber wiederkehrende Arbeit schaffen, da Instandhaltungsüberprüfungen planmäßig statt reaktiv werden.
Regierungen und Kommunen werden bis 2031 voraussichtlich mit einem CAGR von 9,2 % wachsen. Öffentliche Infrastrukturprogramme erfordern Inspektionen vor dem Bau, während der Lieferung und in späteren Instandhaltungszyklen. Brasiliens Novo PAC und Reforma Casa Brazil-Programme erweitern die Anzahl öffentlicher Projekte, die eine Zustandsdokumentation erfordern. Perus Aktualisierungen der nationalen Bauvorschriften erweitern auch den technischen Umfang der Bewertungen für formal entwickelte Gebäude. Öffentliche Käufer verlangen häufig Berichte, die den Anforderungen an öffentliche Prüfungen und Förderdokumentation entsprechen. Dies schafft Chancen für Anbieter, die technische Inspektion mit klaren Aufzeichnungen und akkreditierter Zertifizierung kombinieren.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen regionalen Anteil von 57,8 %, gestützt durch sein Bauvolumen, seine Regulierungsbasis und seine öffentliche Investitionspipeline. Novo PAC hatte bis Ende 2024 140 Milliarden USD ausgeführt und unterstützt weiterhin Arbeiten in den Bereichen Autobahnen, Eisenbahnen, Sanitärversorgung und Wohnungsbau. Reforma Casa Brazil unterstützt nun Wohnungsverbesserungen für mehr als 12 Millionen städtische Haushalte und erfordert Bewertungen vor und nach der Sanierung. NBR 16747 liefert die technische Methodik für Gebäudeinspektionen, während PL 159/2026 bei Verabschiedung eine nationale Verpflichtung begründen soll. Caixa Econômica Federal verlangt eine persönliche Ingenieurinspektion, bevor ein Immobiliendarlehen genehmigt wird, und verbindet die Nachfrage mit dem nationalen Hypothekenzyklus. Brasilien kombiniert daher Neubau-, Sanierungs-, Kredit- und Infrastrukturarbeiten innerhalb einer einzigen großen Inspektionsbasis.
Kolumbien wird bis 2031 voraussichtlich mit einem CAGR von 8,6 % wachsen, der schnellsten geografischen Rate im Markt für Gebäudeinspektionsdienstleistungen in Südamerika. Das Nationale Verwaltungsdepartement für Statistik verzeichnete in den ersten 11 Monaten des Jahres 2025 einen Anstieg der genehmigten Baufläche um 11,2 % im Jahresvergleich in 302 Gemeinden. Das Bogotá-Metro-Projekt im Wert von 5,3 Milliarden USD war Mitte 2026 zu 80 % fertiggestellt und erfordert weiterhin Inbetriebnahme- und Übergabeüberprüfungen. Kolumbiens geplante Verkehrsprojekte unterstützen ebenfalls eine längere öffentliche Inspektionspipeline. Chile verfügt über einen ausgereiften Regulierungsrahmen für technische Bauinspektoren bei öffentlich genutzten und höheren Wohngebäuden. Der neue seismische Standard NCh433:2026 stärkt die Bewertungsanforderungen in den seismischen Zonen des Landes.
Argentinien und Peru tragen trotz unterschiedlicher kurzfristiger Einschränkungen einen bedeutenden Teil der regionalen Nachfrage bei. Argentiniens Bausektor expandierte im Jahr 2025 real um 6 %, obwohl ausgesetzte Bundesprojekte die öffentliche Inspektionspipeline einschränken. Hohe Kosten für importierte Drohnen und zerstörungsfreie Prüfausrüstung begrenzen die Verfügbarkeit fortschrittlicher Dienstleistungen. Peru kombiniert eine wachsende formelle Baubasis mit einem großen Bestand an informellen Häusern, was sowohl Compliance-Inspektionen als auch Sanierungsbewertungen erforderlich macht. Ecuador, Uruguay, Paraguay, Bolivien und Venezuela tragen durch Stadtentwicklung und Gebäuderisikomanagement inkrementelle Nachfrage bei. Ecuadors städtische Verdichtung und seismische Exposition schaffen einen besonders relevanten Bedarf an strukturellen Inspektionsdienstleistungen.
Wettbewerbslandschaft
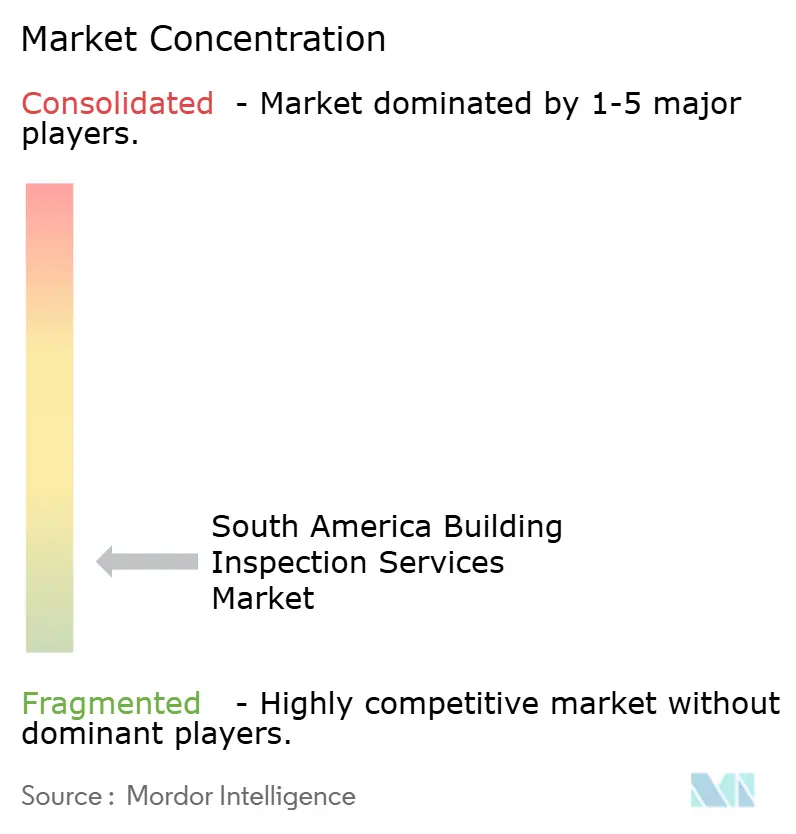
Der Markt für Gebäudeinspektionsdienstleistungen in Südamerika ist mäßig fragmentiert. SGS, Bureau Veritas, Intertek, TÜV Rheinland und DEKRA konkurrieren mit inländischen und regionalen Spezialisten. Globale Anbieter konkurrieren durch Labornetzwerke, Akkreditierung, breitere Serviceabdeckung und digitale Berichtssysteme. Inländische Unternehmen können durch lokale Beziehungen, schnellere Feldabdeckung und Vertrautheit mit kommunalen Vorschriften konkurrieren. Die Akkreditierung nach den Standards 17020 für Inspektionsstellen und 17065 für Produktzertifizierung der Internationalen Organisation für Normung und der Internationalen Elektrotechnischen Kommission kann für kleinere, informelle Anbieter eine Markteintrittsbarriere schaffen. Diese Struktur unterstützt den Wettbewerb auf der Grundlage technischer Kompetenz und regulatorischer Akzeptanz und nicht allein auf der Grundlage des Preises.
Intertek erwarb im Mai 2025 TESIS in Brasilien und fügte damit ein Unternehmen für Bauprodukttests mit etablierter lokaler Expertise hinzu. Im Februar 2026 vereinbarte Intertek die Übernahme von QTEST in Medellín, um seine Präsenz bei elektrischen Tests und Zertifizierungen in Kolumbien auszubauen. SGS erhielt im Januar 2026 die brasilianische CGCRE/Inmetro-Akkreditierung für die Inspektion von Entwicklungen und Infrastruktur gemäß ISO/IEC 17020. Diese Schritte verbessern die Fähigkeit globaler Unternehmen, Test-, Inspektions- und Zertifizierungsdienstleistungen für größere Projekte anzubieten. SGS und Bureau Veritas beendeten im Januar 2025 Fusionsgespräche und verfolgen nun separate Strategien in der Region. Der fortgesetzte unabhängige Betrieb erhält eine breitere Gruppe großer Wettbewerber für südamerikanische Kunden aufrecht.
Chancen bestehen in kleineren brasilianischen Städten, stadtrandnahen Bezirken, drohnenbasierten Fassadenüberprüfungen, Dachinspektionen und Sanierungsprogrammen, die eine Dokumentation für öffentliche Fördermittel erfordern. Anbieter setzen auch Photogrammetrie, LiDAR-Scanning und digitale Schadensidentifikation ein, um mit dem Gebäudeinformationsmodellierung kompatible Aufzeichnungen für Vermögensverwalter zu erstellen. Bureau Veritas vereinbarte im April 2026 die Übernahme von Lotusworks und stärkte damit die Inbetriebnahme- und Qualitätssicherungskapazitäten für Rechenzentren und ähnliche Spezialeinrichtungen. TÜV Rheinland hat seine südamerikanischen Laborkapazitäten ausgebaut, während DEKRA eine Akkreditierung in Kolumbien hält. Die Fähigkeit, Feldinspektion, Tests, Zertifizierung und digitale Dokumentation zu kombinieren, wird für komplexe Kundenanforderungen immer wichtiger. Kleinere Anbieter bleiben dort relevant, wo lokaler Zugang und spezialisiertes Dienstleistungswissen wertvoller sind als ein breiter regionaler Fußabdruck.
Branchenführer im Markt für Gebäudeinspektionsdienstleistungen in Südamerika
-
SGS Group
-
Bureau Veritas
-
Intertek Group plc
-
Applus+
-
TÜV Rheinland AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Chiles Ministerio de Vivienda y Urbanismo veröffentlichte Decreto Exento N° 28 im Diario Oficial und setzte damit NCh433:2026 offiziell als nationalen seismischen Bemessungsstandard für Gebäude in Kraft. Die Aktualisierung schreibt eine 30-Meter-Bodensondierung und aktualisierte seismische Zonierungsklassifikationen für alle Projekte vor und erweitert damit direkt den Umfang und die Komplexität von Strukturinspektions- und Zertifizierungsdienstleistungen im gesamten formellen Bausektor Chiles.
- April 2026: Bureau Veritas unterzeichnete eine Vereinbarung zur Übernahme von Lotusworks, einem Unternehmen für die Inbetriebnahme und Qualitätssicherung unternehmenskritischer Anlagen, für 412 Millionen USD. Die Akquisition stärkt die technischen Inbetriebnahme- und Qualitätssicherungskapazitäten der Abteilung Gebäude und Infrastruktur von Bureau Veritas und positioniert das Unternehmen für Rechenzentrumsbau- und Halbleiteranlageninspektionsprojekte, die durch Hyperscaler-Investitionen nach Südamerika kommen.
- April 2026: ViaMobilidade, Betreiber der São Paulo Metro-Linien 8 und 9, integrierte drohnenbasierte Luftinspektion formell in sein Eisenbahninfrastruktur-Überwachungsprogramm. Die Drohnen können Inspektionsabschnitte in 2 Minuten abdecken, für die zuvor stundenlange Bodenpatrouillen erforderlich waren, und sind mit Analysekameras, Anlagensensoren und einem Echtzeit-Kontrollzentrum integriert.


Berichtsumfang für den Markt für Gebäudeinspektionsdienstleistungen in Südamerika
| Hausinspektionsdienstleistungen |
| Einzelelementinspektionsdienstleistungen |
| Gewerbliche Gebäudeinspektionsdienstleistungen |
| Sonstige spezialisierte Dienstleistungen |
| Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen |
| Wohngebäude |
| Gewerbegebäude |
| Sonstige Anwendungen |
| Immobilienagenturen und Makler |
| Immobilieneigentümer und Investoren |
| Regierungen und Kommunen |
| Versicherungs- und Finanzinstitutionen |
| Facility-Management-Unternehmen |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Dienstleistung | Hausinspektionsdienstleistungen |
| Einzelelementinspektionsdienstleistungen | |
| Gewerbliche Gebäudeinspektionsdienstleistungen | |
| Sonstige spezialisierte Dienstleistungen | |
| Nach Beschaffungsart | Interne Dienstleistungen |
| Ausgelagerte Dienstleistungen | |
| Nach Anwendung | Wohngebäude |
| Gewerbegebäude | |
| Sonstige Anwendungen | |
| Nach Endnutzer | Immobilienagenturen und Makler |
| Immobilieneigentümer und Investoren | |
| Regierungen und Kommunen | |
| Versicherungs- und Finanzinstitutionen | |
| Facility-Management-Unternehmen | |
| Nach Ländern | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Gebäudeinspektionsdienstleistungen in Südamerika bis 2031?
Der Sektor wird bis 2031 voraussichtlich 1,2 Milliarden USD erreichen und ab 2026 mit einem CAGR von 7,4 % wachsen.
Welche Dienstleistungskategorie führt die Nachfrage in Südamerika an?
Gewerbliche Gebäudeinspektionsdienstleistungen führten im Jahr 2025 mit einem Anteil von 40,1 %, was die Nachfrage nach komplexen Büro-, Einzelhandels- und Logistikanlagen widerspiegelt.
Welche Dienstleistungskategorie wächst am schnellsten?
Sonstige spezialisierte Dienstleistungen werden bis 2031 voraussichtlich mit einem CAGR von 9,6 % wachsen, unterstützt durch Drohnen, Wärmebildgebung und zerstörungsfreie Prüfung.
Warum nutzen Immobilieneigentümer ausgelagerte Inspektionsanbieter?
Ausgelagerte Dienstleistungen hielten im Jahr 2025 einen Anteil von 54,7 %, da Eigentümer auf akkreditierte technische Expertise zugreifen und Compliance-Verantwortlichkeiten verwalten können.
Welches Land wird voraussichtlich am schnellsten bei Gebäudeinspektionsdienstleistungen wachsen?
Kolumbien wird bis 2031 voraussichtlich mit einem CAGR von 8,6 % wachsen, unterstützt durch die Erholung des Bausektors und große Infrastrukturprojekte.
Was treibt die Nachfrage des öffentlichen Sektors nach Gebäudeinspektionen an?
Regierungen und Kommunen werden bis 2031 voraussichtlich mit einem CAGR von 9,2 % wachsen, da Wohnungsbau-, Verkehrs- und öffentliche Gebäudeprogramme Zustandsaufzeichnungen und technische Überprüfungen erfordern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
