
Telecom AIOps Platforms Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
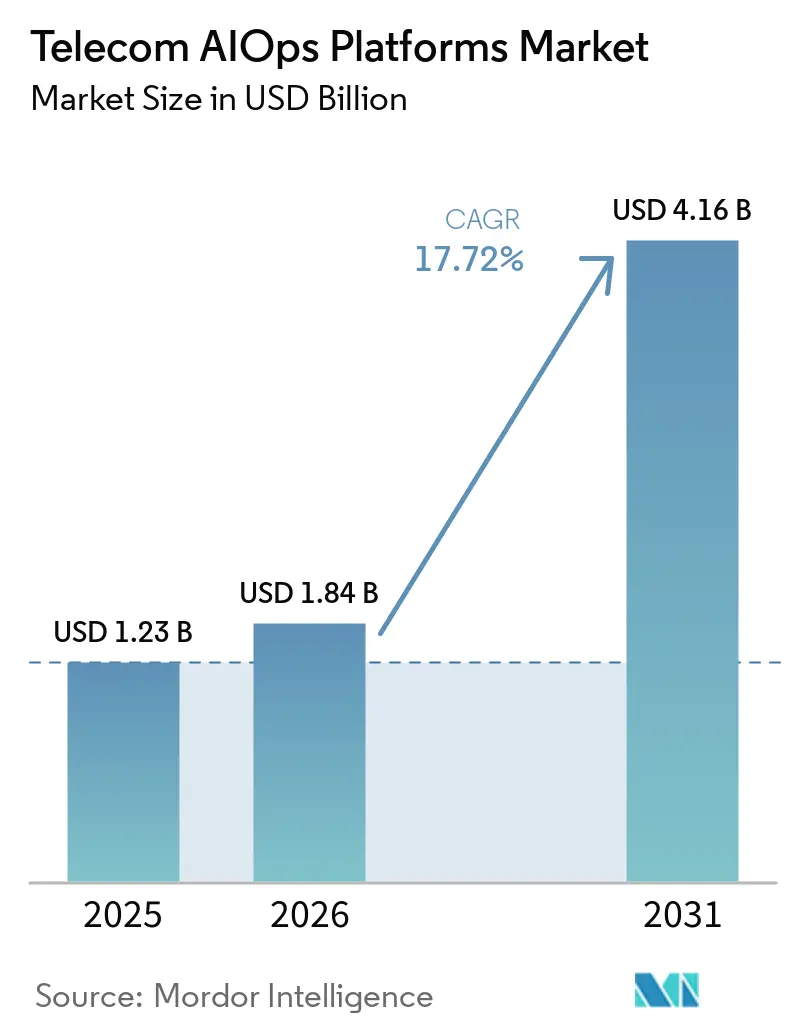
| Marktgröße (2026) | 1.84 Milliarden US-Dollar |
| Marktgröße (2031) | 4.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
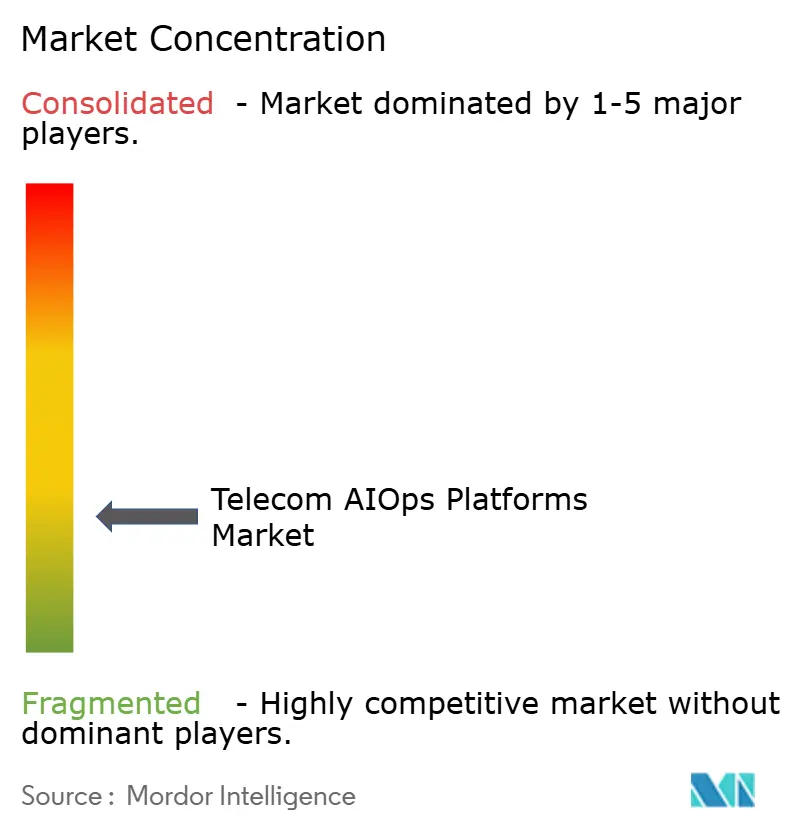
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Telecom AIOps Platforms Marktanalyse von Mordor Intelligence
Die Telecom AIOps Platforms Marktgröße wurde im Jahr 2025 auf 1,23 Milliarden USD geschätzt und soll von 1,84 Milliarden USD im Jahr 2026 auf 4,16 Milliarden USD bis 2031 wachsen, bei einer CAGR von 17,72 % während des Prognosezeitraums (2026–2031). Der Netzbetrieb ist schwieriger zu verwalten geworden, da Betreiber 5G, Open RAN, Cloud- und Edge-Infrastruktur kombinieren. Dies hat die manuelle Überwachung und Fehlerreaktion in großen Multi-Vendor-Netzwerken weniger praktikabel gemacht. Betreiber suchen daher nach Plattformen, die Netzwerkdaten verbinden, Routineentscheidungen automatisieren und eine zuverlässigere Servicebereitstellung unterstützen. Die Beschaffung verlagert sich auch hin zu Lösungen, die Anforderungen an die Datenverwaltung erfüllen und sich in bestehende Betriebssysteme integrieren lassen. Der Telecom AIOps Platforms Markt wird durch den Bedarf angetrieben, den Betriebsdruck zu reduzieren, ohne die Kontrolle über kritische Netzwerkentscheidungen zu verlieren.
Wichtigste Erkenntnisse des Berichts
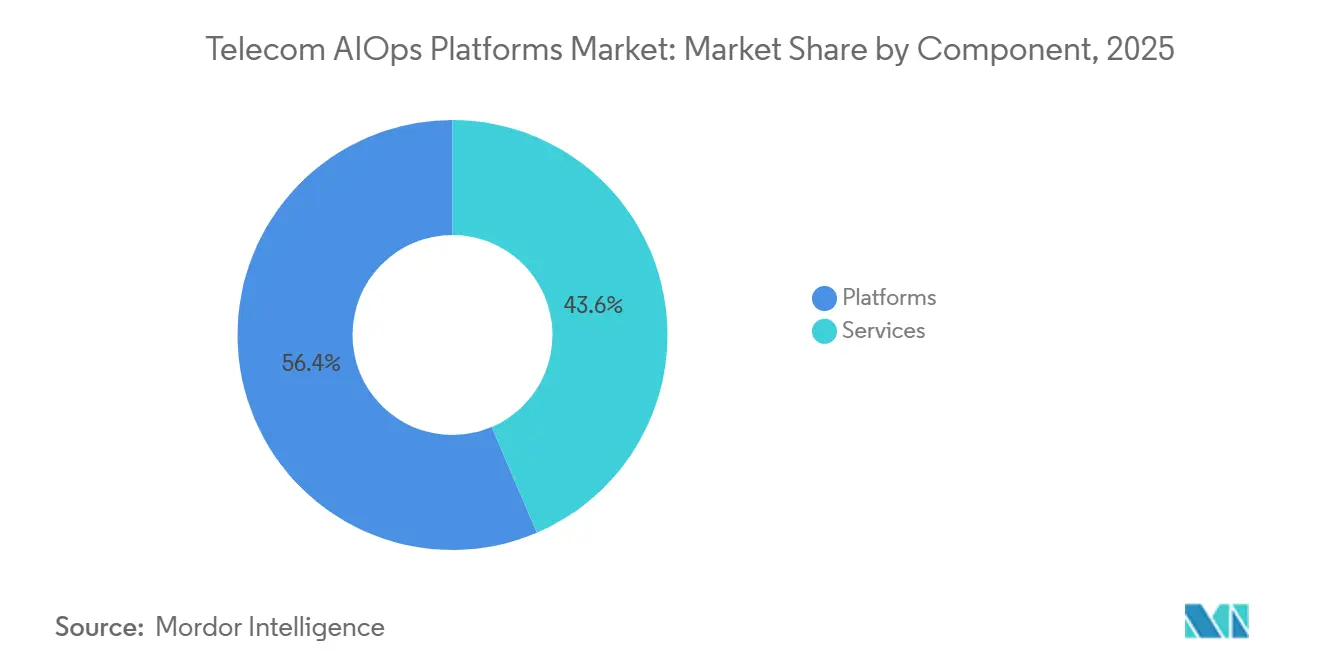
- Nach Komponente hielten Plattformen im Jahr 2025 einen Anteil von 56,43 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 18,21 % im Telecom AIOps Platforms Markt wachsen werden.
- Nach Bereitstellungsmodus hielt Public Cloud im Jahr 2025 einen Anteil von 47,88 %, während Hybrid Cloud bis 2031 voraussichtlich mit einer CAGR von 19,41 % wachsen wird.
- Nach Anwendung entfiel auf das Netzwerkleistungsmanagement im Jahr 2025 ein Anteil von 38,77 %, während Netzwerk- und Sicherheitsbetrieb bis 2031 voraussichtlich mit einer CAGR von 18,87 % im Telecom AIOps Platforms Markt wachsen werden.
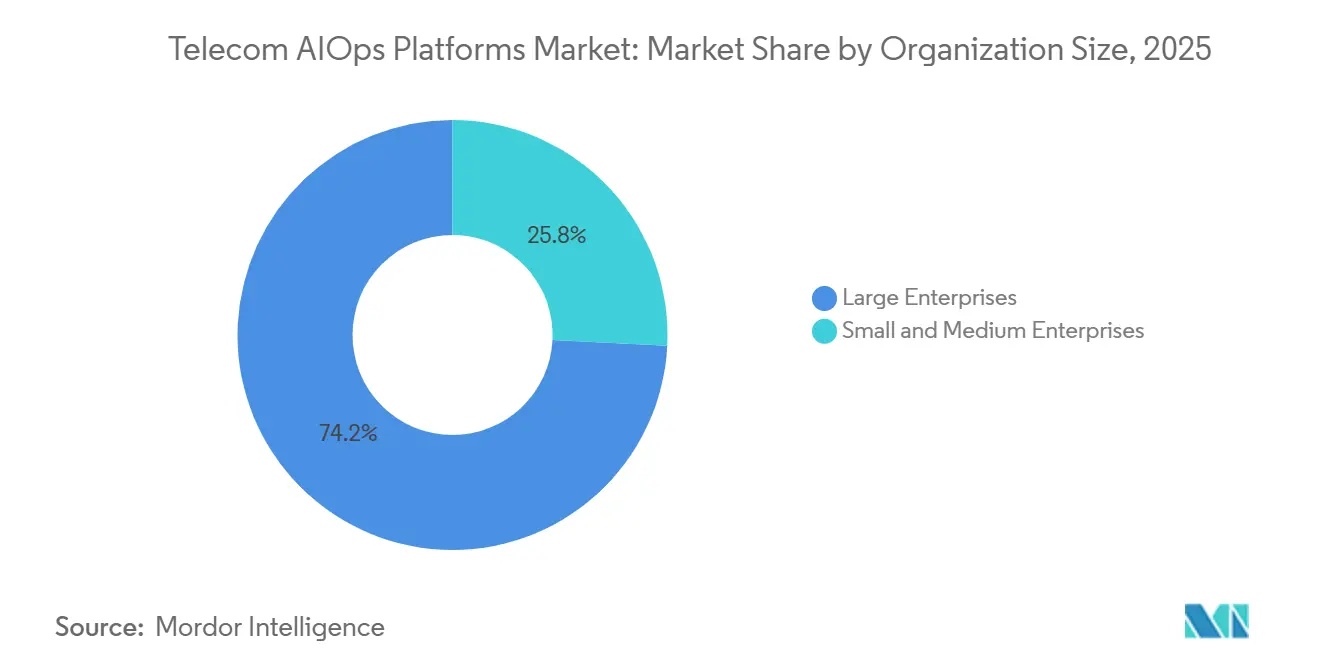
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 74,21 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 18,61 % wachsen werden.
- Nach Endnutzer hielten Kommunikationsdienstleister im Jahr 2025 einen Anteil von 36,65 %, während Managed Service Provider bis 2031 voraussichtlich mit einer CAGR von 19,88 % im Telecom AIOps Platforms Markt wachsen werden.
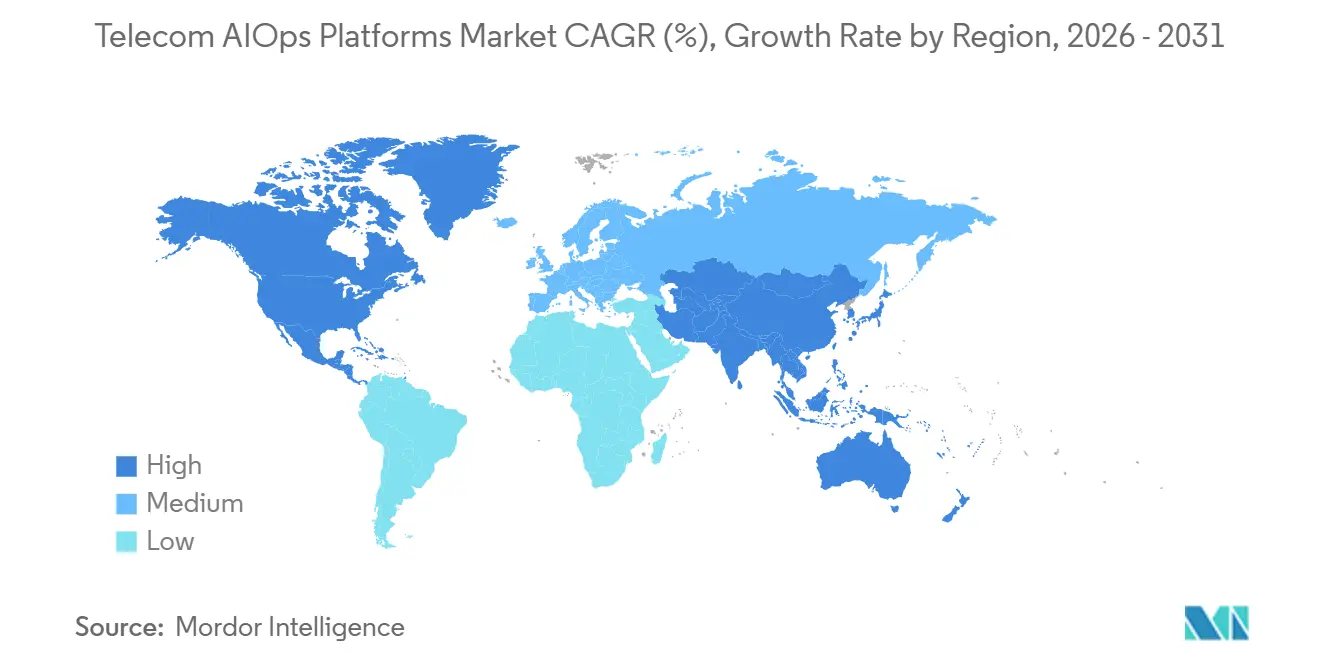
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 28,76 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 19,17 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Telecom AIOps Platforms Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| 5G, Open RAN, Edge und Multi-Domain-Komplexität | +3.9% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Schnellere MTTR, Resilienz und SLA-Einhaltung | +3.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion von Hybrid- und Multi-Cloud-Betrieb | +2.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Telecom-OPEX und Betriebspersonaldruck im Netzwerkbetrieb | +2.5% | Global, am stärksten in reifen Märkten einschließlich Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Digitale Netzwerkzwillinge und absichtsgesteuerte Closed-Loop-Automatisierung | +2.1% | Global, mit früher Konzentration in China, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Monetarisierung KI-gestützter Netzwerkerkenntnisse | +1.7% | Nordamerika und Europa, aufkommend im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G, Open RAN, Edge und Multi-Domain-Netzwerkkomplexität
Die Trennung der Funkzugangsnetzwerkfunktionen hat die Anzahl der Systeme erhöht, die Betriebsteams koordinieren müssen. Verteilte Einheiten, zentrale Einheiten, Funkeinheiten und standardisierte Open RAN-Schnittstellen können mehrere Lieferanten innerhalb einer einzigen Netzwerkumgebung einbeziehen. Ältere Netzwerkmanagementsysteme waren nicht dafür ausgelegt, diese Bandbreite an Ereignissen in großem Maßstab zu korrelieren. 3GPP TS 23.288 definiert die Netzwerkdatenanalysefunktion als Teil des analysegesteuerten 5G-Kernmanagements und überlässt dabei die Steuerungsentscheidungen Intelligenzplattformen außerhalb der Kernfunktion. Dieses Design gibt AIOps-Anbietern eine breitere Rolle bei der Interpretation von Netzwerkdaten und der Unterstützung von Betriebsentscheidungen. Standardisierte RIC-Schnittstellen der O-RAN Alliance machen es auch praktikabler, Automatisierung in Multi-Vendor-Funkumgebungen einzuführen. Der Telecom AIOps Platforms Markt profitiert, wenn Betreiber eine gemeinsame Betriebsansicht benötigen, anstatt separate Tools für jede Netzwerkdomäne. Diese Anforderungen sind besonders relevant, da 5G-Deployments, Edge-Standorte und virtualisierte Funktionen gleichzeitig expandieren. Der Bedarf besteht nicht nur darin, mehr Warnmeldungen hinzuzufügen, sondern zu bestimmen, welche Warnmeldungen Maßnahmen erfordern und welche durch definierte Workflows gelöst werden können.
Nachfrage nach schnellerer MTTR, Netzwerkresilienz und SLA-Einhaltung
Die mittlere Reparaturzeit ist zunehmend mit Serviceverpflichtungen in Unternehmenskonnektivitätsverträgen verknüpft. Eine Serviceunterbrechung kann zu vertraglicher Haftung führen, wenn private 5G- und Geschäftsnetzwerkkunden definierte Verfügbarkeitsniveaus erwarten. Dies lenkt mehr Aufmerksamkeit auf die Identifizierung von Fehlern, bevor sie Nutzer beeinträchtigen, und auf die Reduzierung der Anzahl manueller Übergaben zwischen Teams. Indosat Ooredoo Hutchison und Huawei berichteten von einer 80%igen Ein-Hop-Fehlerschließungsrate bei ihrer AUTINOps-Implementierung. Sie berichteten auch von einer 15%igen Reduzierung der mittleren Reparaturzeit und einer Verbesserung der Verfügbarkeit von 99,3 % auf 99,7 % über mehr als 17.000 Inseln.[1]Huawei Technologies Co., Ltd., "Indonesiens Indosat Ooredoo Hutchison und Huawei gewinnen den TM Forum 2026 Excellence in AI and Data for Business Impact Award," Huawei, huawei.com Dokumentierte Betriebsergebnisse können Evaluierungszyklen für Peer-Betreiber verkürzen, indem sie zeigen, dass Automatisierung über Pilotumgebungen hinaus angewendet werden kann. Der Telecom AIOps Platforms Markt erhält Unterstützung durch diesen Wandel hin zu messbaren Serviceergebnissen. Netzwerkteams benötigen weiterhin menschliche Überprüfung bei komplexen und risikoreichen Vorfällen, aber wiederholbare Fehlermuster sind besser für die Automatisierung geeignet. Schnellere Triage hilft auch Netzwerkbetriebszentren und Sicherheitsbetriebszentren bei der Koordination während Ereignissen mit sowohl Leistungs- als auch Sicherheitsimplikationen.
Expansion von Hybrid- und Multi-Cloud-Betrieb
Telecom-Workloads werden jetzt über Public Cloud, private Infrastruktur und Edge-Standorte betrieben. Dies schafft Datenpfade, die für ein Überwachungstool, das für eine Cloud-Umgebung konzipiert wurde, schwer abzudecken sind. Betriebsanalysen müssen oft in der Nähe der relevanten Daten ausgeführt werden, da das Verschieben sensibler Telemetrie Kosten-, Latenz- und Governance-Probleme verursachen kann. AIOps-Plattformen müssen daher verteilte Analysen und Koordination über mehrere Umgebungen hinweg unterstützen. Hybrid-Designs können elastische Rechenkapazität für KI-Workloads bereitstellen und gleichzeitig ausgewählte Daten und Steuerungen in der lokalen Infrastruktur halten. NTT DOCOMO führte im Juni 2026 Nokia MantaRay AutoPilot für KI-gesteuerte Funkqualitätsoptimierung auf Public-Cloud-Infrastruktur ein.[2]NTT DOCOMO, Inc., "Nationale Premiere: Einführung von Nokia MantaRay AutoPilot, das die Kommunikationsqualität automatisch mithilfe von KI optimiert," NTT DOCOMO Pressemitteilung, docomo.ne.jp Die Implementierung zeigt, dass cloudbasierter Betrieb auf sensible Funknetzkfunktionen ausgeweitet werden kann, wenn die geeignete Architektur und die entsprechenden Steuerungen vorhanden sind. Der Telecom AIOps Platforms Markt bietet eine Chance für Plattformen, die diese gemischten Umgebungen einfacher zu betreiben machen, ohne einen vollständigen Austausch bestehender Systeme zu erfordern. Betreiber werden weiterhin unterschiedliche Bereitstellungskombinationen basierend auf nationalen Vorschriften, internen Richtlinien und Netzwerkdesign wählen.
Telecom-OPEX und Betriebspersonaldruck im Netzwerkbetrieb
Betreiber stehen unter Druck, komplexe Infrastruktur mit begrenzter erfahrener Ingenieurkapazität zu warten. Routineautomatisierung kann repetitive Arbeit reduzieren, aber der größere Wert liegt darin, spezialisiertes Fehlerbehebungswissen in Betriebsmodellen und Workflows zu erfassen. Erfahrenes Personal ist schwer zu ersetzen, wenn Netzwerke mehrere Technologiegenerationen und Lieferantenschnittstellen umfassen. AIOps-Tools können dieses Wissen durch Fehlermuster, Eskalationsregeln und Modelltrainingsprozesse bewahren. Dies macht Automatisierung sowohl für die Personalplanung als auch für die kurzfristige Ausgabendisziplin relevant. Der Telecom AIOps Platforms Markt spiegelt auch den Bedarf wider, technische Teams auf Ausnahmen zu konzentrieren, die Urteilsvermögen erfordern, anstatt auf wiederkehrende Warnmeldungen, die bekannten Mustern folgen. Plattformen müssen kontinuierlich abgestimmt werden, da sich das Netzwerkverhalten mit neuen Geräten, Diensten und Software-Releases ändert. Dies schafft anhaltende Nachfrage nach Implementierungs-, Integrations- und Modellwartungsdienstleistungen. Der Betriebsfall ist stärker, wenn die Plattformimplementierung die Warnmeldungsüberlastung reduzieren kann und gleichzeitig eine klare Verantwortlichkeit für jede automatisierte Entscheidung gewährleistet.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte Telemetrie, OSS/BSS-Datensilos und Datenqualität | -2.4% | Global, am stärksten in Märkten mit hohem Legacy-Anteil | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität, KI-Governance und Compliance für kritische Infrastruktur | -2.0% | Europäische Union, Naher Osten, Südostasien und Indien | Mittelfristig (2–4 Jahre) |
| Haftungs- und Vertrauensbedenken bei autonomer Fehlerbehebung | -1.6% | Global, am stärksten in regulierten westlichen Märkten | Mittelfristig (2–4 Jahre) |
| Semantische Fehlanpassung von Legacy-OSS/BSS und Modell-Drift | -1.3% | Global, konzentriert bei Betreibern mit langjährigen OSS/BSS-Stacks | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Telemetrie, OSS/BSS-Datensilos und inkonsistente Datenqualität
Viele etablierte Betreiber unterhalten Betriebs- und Geschäftsunterstützungssysteme, die durch Akquisitionen, Lieferantenentscheidungen und aufeinanderfolgende Netzwerk-Upgrades aufgebaut wurden. Die resultierenden Daten können sich in Format, Zeitpunkt und Bedeutung zwischen Domänen unterscheiden. Ein AIOps-Modell, das auf einem Ereignisvokabular trainiert wurde, kann daher Warnmeldungen schlecht klassifizieren, wenn es Daten aus einer anderen Technologiegeneration erhält. Dies schwächt das Vertrauen in automatisierte Entscheidungen und kann eine breitere Implementierung verlangsamen. Das Problem ist besonders ernst, wenn Datensätze unvollständig sind oder wenn Asset-, Kunden- und Netzwerkdatensätze nicht übereinstimmen. Betreiber benötigen gemeinsame Datendefinitionen und Netzwerkwissensstrukturen, bevor sie Automatisierung zuverlässig skalieren können. Der Telecom AIOps Platforms Markt ist eingeschränkt, wenn diese Vorbereitungsaufgaben als sekundär gegenüber der Softwareauswahl behandelt werden. Anbieter müssen zunehmend Datenintegration, Modellkalibrierung und Wissensgrapharbeit in Implementierungsprogramme einbeziehen. Diese Dienstleistungen können den langfristigen Wert einer Plattform verbessern, erhöhen aber auch den anfänglichen Implementierungsaufwand. Klare Dateneigentümerschaft und Betriebsprozesse bleiben nach der Installation der Plattform notwendig, da Netzwerkänderungen neue Inkonsistenzen einführen können.
Datensouveränität, KI-Governance und Compliance für kritische Infrastruktur
Eine AIOps-Implementierung kann Daten aus Infrastruktur umfassen, die Regierungen als kritisch betrachten. Betreiber müssen daher entscheiden, wo Netzwerkdaten gespeichert werden, wo Modellinferenz stattfindet und wer automatisierte Entscheidungen überprüfen kann. Das EU-KI-Gesetz behandelt bestimmte Verwendungen von KI in kritischer digitaler Infrastruktur als hochriskant und legt Wert auf Aufsicht und Erklärbarkeit. Das im Juni 2026 verabschiedete EU Digital Omnibus verschob die relevante Compliance-Frist auf Dezember 2027. Dies gibt Betreibern Zeit, Compliance-Prozesse aufzubauen, beseitigt jedoch nicht die Notwendigkeit, diese vorzubereiten. Der Telecom AIOps Platforms Markt bevorzugt Anbieter, die Prüfpfade, konfigurierbare Steuerungen und Bereitstellungsoptionen anbieten können, die mit den Anforderungen an den Datenwohnsitz übereinstimmen. Das IEEE Communications Standards Magazine beschrieb souveräne KI als Grundlage für vertrauenswürdige KI-native 6G-Netzwerke und schlug eine O-RAN-basierte Architektur für das vom Betreiber kontrollierte KI-Lebenszyklusmanagement vor.[3]M. Bensalem et al., "SovAI für 6G, Auf dem Weg zur Zukunft KI-nativer Netzwerke," IEEE Communications Standards Magazine, ieee.org Diese Anforderungen können die Implementierung verlangsamen, insbesondere wenn grenzüberschreitende Systeme beteiligt sind, können aber auch Anbieter auszeichnen, die Governance in ihr Betriebsmodell einbetten. Menschliche Aufsicht ist besonders wichtig, wenn eine Plattform Änderungen an servicekritischen Netzwerkfunktionen auslösen oder empfehlen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Plattformen hielten den größten Anteil, während Dienstleistungen am schnellsten wuchsen
Plattformen machten 56,43 % der Telecom AIOps Platforms Marktgröße im Jahr 2025 aus. Betreiber bevorzugten integrierte Intelligenzschichten, die Informationen aus mehreren Betriebstools konsolidieren können. Telekommunikationsspezifische Angebote sind rund um 3GPP- und O-RAN-Schnittstellen aufgebaut und können sich tiefer in OSS/BSS-Umgebungen integrieren. Allgemeine AIOps-Produkte erweitern sich auch durch Cloud-Partnerschaften und Marketplace-Distribution in die Telekommunikation. Die erste Gruppe kann eine stärkere Domänenausrichtung bieten, während die zweite von breiteren Unternehmens-Software-Ökosystemen profitieren kann. Beide Ansätze müssen Datenqualität, Warnmeldungskorrelation und Integration in bestehende Workflows adressieren. Die Konformität mit der TM Forum Open Digital Architecture wird für einige Tier-1-Betreiberbewertungen zu einem Auswahlkriterium. Dies unterstützt Anbieter, die mit getesteten Schnittstellen und dokumentierter Interoperabilität auftreten. Es erhöht auch die Bedeutung der Implementierungsfähigkeit, nicht nur der Kernplattformfunktionen.
Dienstleistungen sollen von 2026 bis 2031 mit einer CAGR von 18,21 % wachsen. Implementierungsspezialisten werden benötigt, um Modelle mit bestehenden OSS/BSS-Stacks zu verbinden und Betriebsregeln für automatisierte Aktionen festzulegen. Verwaltete AIOps-Dienste können die Verantwortung für Modellwartung, Warnmeldungskalibrierung und Aktualisierungen von Anomaliemustern übernehmen. Beratungs- und Integrationsdienstleistungen hielten den größten Umsatzanteil innerhalb der Dienstleistungskategorie. Große Betreiberimplementierungen lagen im Durchschnitt bei 2,5 Millionen bis 4,0 Millionen USD, was den Aufwand für die Integration in komplexe Netzwerkumgebungen widerspiegelt. Benutzerdefinierte Modellentwicklung ist auch relevant, wenn Betreiber in Japan, Südkorea und China proprietäre Trainingsdatensätze entwickeln. Die Telecom AIOps Platforms Branche ist auf diese Dienstleistungen angewiesen, wenn Betreiberteams Modelle nicht mit der erforderlichen Geschwindigkeit aufbauen und warten können. Dienstleister können auch dazu beitragen, Wissen an interne Teams zu übertragen und Governance-Praktiken zu etablieren. Dies macht Dienstleistungen zu einem wiederkehrenden Teil des Plattformwerts und nicht zu einer einmaligen Installationsaktivität.


Nach Bereitstellungsmodus: Public Cloud führte, während Hybrid Cloud das höchste Wachstum verzeichnete
Public Cloud machte 47,88 % des Telecom AIOps Platforms Marktanteils im Jahr 2025 aus. Cloud-native Bereitstellung beseitigt einige On-Premises-Infrastrukturarbeiten und kann die Skalierung der Rechenkapazität entsprechend der Netzwerknachfrage erleichtern. Sie ermöglicht es Betreibern auch, einfacher auf Software-Updates und gemeinsame Entwicklungsumgebungen zuzugreifen. Nokia verlagerte seinen autonomen Betriebsstack im Juni 2026 auf die Cloud-Infrastruktur von Amazon Web Services und deckte dabei Betriebsorchestierung, Assurance, einheitliches Inventar und Closed-Loop-Automatisierung ab. Das Unternehmen erklärte, dass die kommerzielle Verfügbarkeit später im Jahr 2026 erwartet werde.[4]Nokia Corporation, "Nokia erweitert das Portfolio autonomer Netzwerke mit verbesserten agentischen KI-Fähigkeiten auf DTW26," Nokia, nokia.com Die Public Cloud eignet sich nicht für jeden Workload, da Betreiber möglicherweise Bedenken hinsichtlich Datenwohnsitz und Latenz haben. On-Premises-Umgebungen bleiben im Nahen Osten, Indien und Teilen von Asien-Pazifik relevant, wo lokale Kontrollanforderungen bedeutsamer sind. Die Wahl hängt von der Sensibilität der Daten und der zu automatisierenden Betriebsfunktion ab.
Hybrid Cloud soll von 2026 bis 2031 mit einer CAGR von 19,41 % wachsen. Dieser Ansatz kombiniert skalierbare Rechenressourcen mit lokalen Steuerungen für sensible Telemetrie und ausgewählte Netzwerkfunktionen. Er gibt Betreibern eine Möglichkeit, Workloads schrittweise zu verlagern, anstatt alle Funktionen auf einmal auf öffentliche Infrastruktur zu übertragen. NTT DOCOMOs MantaRay AutoPilot-Implementierung zeigt, dass Funkoptimierung Public-Cloud-Ressourcen nutzen kann und dabei ein breiteres hybrides Betriebsmodell beibehält. Private Cloud bleibt für Kernnetzwerkfunktionen relevant, bei denen Governance-, Latenz- oder Steuerungsrichtlinien öffentliche Cloud-Inferenzpfade einschränken. Der Telecom AIOps Platforms Markt wird voraussichtlich Anbieter bevorzugen, die konsistent über diese Modelle hinweg operieren können. Portabilität ist wichtig, da sich die Betreiberarchitektur mit der Entwicklung von Vorschriften, Workloads und Kostenstrukturen ändern kann. Ein Anbieter, der nur eine Umgebung unterstützt, kann auf eine engere Gruppe von Kundenanwendungsfällen stoßen. Hybrid-Designs ermöglichen es Teams auch, neue KI-Funktionen zu testen und dabei etablierte Steuerungen für risikoreichere Workloads beizubehalten.
Nach Anwendung: Netzwerkleistungsmanagement führte, während Netzwerk- und Sicherheitsbetrieb am schnellsten wuchs
Netzwerkleistungsmanagement repräsentierte 38,77 % der Anwendungskategorie im Jahr 2025. Kontinuierliche Sichtbarkeit in wichtige Leistungsindikatoren ist unerlässlich, wenn die Infrastruktur Funk-, Transport-, Kern- und Edge-Domänen umfasst. Betreiber nutzen diese Fähigkeiten, um Degradierungen zu identifizieren, verwandte Alarme zu korrelieren und Korrekturmaßnahmen zu priorisieren. Fehler- und Störungsmanagement bleibt ebenfalls ein zentraler Anwendungsfall, da es direkt mit Reparaturzeit und Serviceverfügbarkeit verknüpft werden kann. Infrastrukturmanagement gewinnt an Relevanz, da die AIOps-Abdeckung über Funkzugangsnetze hinaus auf optischen Transport, IP-Kern und Enterprise-Edge-Systeme ausgeweitet wird. Die Telecom AIOps Platforms Branche nutzt diese breitere Abdeckung, um Symptome über Domänen hinweg zu verknüpfen, die zuvor separat überwacht wurden. Breitere Abdeckung kann die Ursachenanalyse verbessern, erhöht aber auch den Bedarf an konsistenten Datenmodellen. Kundenerfahrungssicherung und Kapazitätsplanung können wertvoller werden, wenn Plattformen genügend historische Betriebsdaten sammeln. Zuverlässige Eingaben bleiben unerlässlich, bevor prädiktiven Empfehlungen vertraut werden kann.
Netzwerk- und Sicherheitsbetrieb sollen von 2026 bis 2031 mit einer CAGR von 18,87 % wachsen. Netzwerk- und Sicherheitsteams benötigen zunehmend eine gemeinsame Ansicht, wenn dasselbe Ereignis Leistung, Verfügbarkeit und Risiko beeinflusst. Einheitliche Observierbarkeit kann die Zeit reduzieren, die verloren geht, wenn Warnmeldungen zwischen einem Netzwerkbetriebszentrum und einem Sicherheitsbetriebszentrum wechseln. Cisco erklärte, dass sein AgenticOps-Ansatz mehr als 170.000 Netzwerkwarnmeldungen pro Stunde mit KI-Reaktionszeiten unter 50 Millisekunden verarbeitet. Dies zeigt den Maßstab, für den Automatisierungsplattformen ausgelegt sind, obwohl Betreiber Aktionen in ihrem eigenen Betriebskontext noch validieren müssen. Kapazitätsplanung und Kundenerfahrungssicherung haben ebenfalls Raum zur Expansion, wenn sich Modelle mit Betriebsdaten verbessern. Der Telecom AIOps Platforms Markt kann profitieren, wenn Sicherheits- und Netzwerktelemetrie gemeinsam statt als separate Workflows betrachtet werden. Governance-Anforderungen bleiben wichtig, da sicherheitsbezogene Aktionen größere betriebliche Konsequenzen haben können. Plattformen müssen auch deutlich machen, welche Modelleingaben eine Warnmeldung oder Empfehlung informiert haben.
Nach Unternehmensgröße: Großunternehmen dominierten, während kleine und mittlere Unternehmen am schnellsten wuchsen
Großunternehmen hielten im Jahr 2025 einen Anteil von 74,21 %. Tier-1- und Tier-2-Betreiber verfügen über das Budget, das Datenvolumen und die organisatorischen Ressourcen, um AIOps-Programme im Millionenbereich zu unterstützen. Ihr Maßstab ermöglicht es Modellen auch, aus einer breiteren Palette von Netzwerkvorfällen zu lernen. Dies kann den Geschäftsfall für eine breitere Automatisierung im gesamten Netzwerk stärken. Deutsche Telekom berichtete, dass ihr autonomer Netzwerkagent MINDR im Jahr 2026 237.000 RAN-Ereignisse bearbeitete. Das Unternehmen erklärte, dass das System die Ereignisverwaltungszeit von Stunden auf 1 Minute reduzierte. Große Betreiber können diese Programme nutzen, um interne Standards für Datenvorbereitung, menschliche Aufsicht und betriebliche Eigentümerschaft festzulegen. Sie haben auch eine größere Kapazität, gleichzeitig mit Geräteanbietern, Cloud-Anbietern und Systemintegratoren zusammenzuarbeiten. Ihre Implementierungen können Referenzfälle schaffen, die Beschaffungserwartungen anderswo im Telecom AIOps Platforms Markt beeinflussen.
Kleine und mittlere Unternehmen sollen von 2026 bis 2031 mit einer CAGR von 18,61 % wachsen. Software-als-Dienstleistung-Bereitstellung kann die großen Vorabverpflichtungen reduzieren, die mit traditionellen Plattformimplementierungen verbunden sind. Kleinere Betreiber stehen vor vielen der gleichen 5G- und Multi-Vendor-Betriebsherausforderungen wie größere Carrier, haben aber weniger Spezialisten zur Verfügung, um sie zu bewältigen. Vorkonfigurierte Erkennungsmodelle und vereinfachte Onboarding-Pakete können die Zeit reduzieren, die benötigt wird, um mit der Nutzung eines AIOps-Tools zu beginnen. Regionale Carrier in Südostasien, Südamerika und dem Nahen Osten sind frühe Anwender, und Wettbewerbsdruck erfordert betriebliche Verbesserungen. Anbieter müssen vereinfachte Bereitstellung mit ausreichender Flexibilität zur Unterstützung lokaler Netzwerkdesigns in Einklang bringen. Ein Standardpaket, das bestehende Daten und Workflows nicht berücksichtigen kann, liefert möglicherweise nicht den erwarteten Wert. Der Telecom AIOps Platforms Markt hat Raum, diese Gruppe durch verwaltete Dienste, Abonnementpreise und wiederholbare Integrationsressourcen zu bedienen. Die Akzeptanz wird davon abhängen, ob Anbieter klare betriebliche Gewinne nachweisen können, ohne kleine Teams mit neuen Wartungsaufgaben zu belasten.
Nach Endnutzer: Kommunikationsdienstleister führten, während Managed Service Provider das höchste Wachstum verzeichneten
Kommunikationsdienstleister machten im Jahr 2025 einen Anteil von 36,65 % aus. Diese Gruppe umfasst Mobilfunk-, Festnetz-, Breitband-, integrierte Telekommunikations-, Kabel-, konvergente, Rechenzentrum- und Konnektivitätsanbieter. Mobilfunknetzbetreiber bilden die größte Unterkategorie, da die Komplexität des 5G-Funks und große Basisstationsbestände eine kontinuierliche intelligente Verwaltung erfordern. Festnetzbetreiber nutzen AIOps für vorausschauende Wartung in optischen Zugangsnetzen. Integrierte Betreiber suchen nach Plattformen, die Festnetz-, Mobilfunk- und Unternehmenstelemetrie in einem einzigen Betriebsrahmen korrelieren können. Dies gibt ihnen eine Möglichkeit, ein Serviceproblem über mehrere Netzwerkdomänen hinweg zu untersuchen. Der Telecom AIOps Platforms Markt bleibt eng mit dieser Endnutzergruppe verbunden, da diese Betreiber die zugrunde liegenden Netzwerke und Betriebsdaten kontrollieren. Ihre Kaufentscheidungen prägen auch Anforderungen an Interoperabilität, Sicherheit und Assurance. Eine Plattform, die domänenübergreifende Korrelation unterstützt, kann besonders relevant für Betreiber sein, die sowohl Verbraucher- als auch Unternehmensdienstleistungen verwalten.
Managed Service Provider sollen von 2026 bis 2031 mit einer CAGR von 19,88 % wachsen, der höchsten Rate unter den Endnutzer-Teilsegmenten. Eine mandantenfähige Plattform kann mehrere Betreiberkunden über eine einzige Implementierung bedienen und so die Wirtschaftlichkeit der Akzeptanz verbessern. Managed Service Provider können betriebliches Fachwissen mit der Plattform bündeln und Kunden unterstützen, denen große interne AIOps-Teams fehlen. Netzwerkausrüstungsanbieter betten auch AIOps-Fähigkeiten in ihre Produkte ein und verwischen dabei die Grenze zwischen Infrastruktur- und Betriebssoftware. Systemintegratoren erweitern AIOps-Praktiken, da Betreiber Hilfe bei Integration und betrieblicher Neugestaltung benötigen. TM Forum Open Digital Architecture-Anforderungen können die Nachfrage nach Integrationspartnern erhöhen, die validierte Assets und praktisches Wissen über Telekommunikationsprozesse haben. Der Telecom AIOps Platforms Markt wird weiterhin eine breite Palette von Lieferpartnern einbeziehen, da die Plattformimplementierung gleichzeitig Technologie, Daten, Workflows und Governance beeinflusst. Managed Service Provider können auch fortschrittliche Fähigkeiten für mittelgroße Betreiber verfügbar machen, ohne dass jeder Kunde ein separates Spezialistenteam aufbauen muss. Ihr Wachstum hängt davon ab, Servicequalität und klare Verantwortlichkeit über mehrere Kundenumgebungen hinweg aufrechtzuerhalten.
Geografische Analyse
Nordamerika soll im Jahr 2025 voraussichtlich 28,76 % der Telecom AIOps Platforms Marktgröße ausmachen. Die Region kombiniert eine große Basis von Plattformanbietern mit Tier-1-Carriern, die in der Lage sind, unternehmensgerechte Implementierungen zu unterstützen. Diese Betreiber haben den Maßstab, um in komplexe Integrationen zu investieren und neue Betriebsmodelle zu testen. Das Anbieterökosystem erleichtert auch Partnerschaften zwischen Gerätelieferanten, Cloud-Anbietern, Observierbarkeitsunternehmen und Servicemanagementspezialisten. Im März 2026 soll TPG Telecom die Splunk-Plattform von Cisco einsetzen, um Netzwerküberwachung, IT-Betrieb und Cybersicherheitstools in einem einheitlichen Observierbarkeits- und Behebungsrahmen zu integrieren. Aktive kommerzielle Programme und erhebliche technische Kapazitäten unterstützen die Telekommunikations-AIOps-Chance in der Region.
Europa verfügt über technisch fortschrittliche Betreiber; Vorschriften wie der EU Digital Operational Resilience Act (DORA), NIS2 und das EU-KI-Gesetz erhöhen jedoch die Bedeutung von Governance- und Kontrollfunktionen. Diese Anforderungen können die Implementierung vollständig autonomer Systeme verlangsamen und gleichzeitig die Nachfrage nach Plattformen erhöhen, die Prüfbarkeit und menschliche Aufsicht bieten. Südamerika erlebt ebenfalls eine Akzeptanz über die größten Carrier hinaus, da regionale Betreiber versuchen, Alarmlärm zu reduzieren und die Serviceresilienz zu verbessern.
Der Nahe Osten schreitet durch staatlich geförderte digitale Programme und Investitionen in die Netzwerkmodernisierung voran. Saudi-Arabien und die Vereinigten Arabischen Emirate sind bemerkenswerte Märkte, in denen Datenlokalisierungsanforderungen die Nachfrage nach landesinternen Inferenzfähigkeiten und souveränen Cloud-Konfigurationen antreiben. Afrika stellt eine längerfristige Chance dar, da der laufende Infrastrukturaufbau KI-nativen Betrieb ohne das gleiche Maß an Legacy-OSS-technischen Schulden ermöglichen kann. Der Telecom AIOps Platforms Markt kann sich in diesen Regionen aufgrund erheblicher Unterschiede in Datenvorschriften, Netzwerkreife und Beschaffungskapazität unterschiedlich entwickeln.
Asien-Pazifik soll während 2026–2031 mit einer CAGR von 19,17 % wachsen. Hohe 5G-Implementierungsdichte, eine große Betreiberbasis und Druck auf Betriebsmargen treiben die Nachfrage nach effizienteren Netzwerkbetrieben an. NTT DOCOMO soll im Februar 2026 den kommerziellen Betrieb eines auf generativer KI basierenden Mobilnetzwerkwartungsagentensystems aufnehmen. KDDI soll ebenfalls im Februar 2026 einen Wiederherstellungsunterstützungs-KI-Agenten in Betrieb nehmen, der Fehlerursachen identifiziert. China stellt eine wichtige Umgebung für groß angelegte Implementierungen dar, wobei China Mobile auf Level-4-autonome Netzwerke abzielt und China Telecom voraussichtlich mehr als 900 KI-Agenten einsetzen wird.

Wettbewerbslandschaft
Der Telecom AIOps Platforms Markt ist mäßig fragmentiert. Der Wettbewerb erstreckt sich auf Gerätelieferanten, Unternehmens-Observierbarkeits-Spezialisten, Hyperscaler-native Plattformen und zweckgebundene AIOps-Anbieter. Nokia und Ericsson behalten Vorteile durch etablierte Betreiberbeziehungen und tiefe Integrationsfähigkeiten in OSS/BSS-Umgebungen. ServiceNow kann seine Position im IT-Servicemanagement nutzen, um in das Telecom-Serviceoperationsmanagement zu expandieren. Cloud-Anbieter können verwaltete Frameworks mit Recheninfrastruktur bündeln, was die Beschaffung für bestimmte Betreiber vereinfachen kann.
Kein einzelner Anbieter hält einen dominanten Anteil, da Betreiber unterschiedliche Netzwerkarchitekturen, Governance-Modelle und Bereitstellungsumgebungen verwenden. Diese Vielfalt schafft Chancen für Spezialanbieter und große Infrastrukturunternehmen. Die zentrale Wettbewerbsfrage dreht sich zunehmend darum, ob ein Anbieter sich in die bestehende Umgebung eines Betreibers integrieren kann, ohne einen vollständigen OSS-Austausch zu erfordern. Interoperabilität, nachvollziehbare Entscheidungsfindung und praktische Integrationsdienstleistungen sind ebenso wichtig wie die Modellleistung.
Partnerschaften sind zu einem zentralen Element von Lieferstrategien geworden. Im Juni 2026 sollen Nokia und Google Cloud die Integration von sechs spezialisierten Gemini-KI-Agenten in Nokia Assurance Center ankündigen. Die Agenten werden Router-Management, Ereignistriage und vier weitere Automatisierungsdomänen unterstützen, wobei die SaaS-Verfügbarkeit über Google Cloud Marketplace im September 2026 erwartet wird. Ericsson soll 2026 Agentic rApp als Dienstleistung auf AWS Marketplace einführen, um RAN-Optimierung innerhalb einer offenen SMO-Architektur zu unterstützen. Diese Vereinbarungen können die Zeit reduzieren, die benötigt wird, um von Tests zur Produktion zu wechseln, indem Telekommunikationssoftware, Cloud-Infrastruktur und KI-Fähigkeiten kombiniert werden.
Telecom AIOps Platforms Branchenführer
Nokia Corporation
Cisco Systems, Inc.
Ericsson
HCL Technologies Limited
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Indosat Ooredoo Hutchison und Huawei gewannen den TM Forum-Preis „Excellence in AI and Data for Business Impact” auf dem DTW 2026 für AUTINOps, das in allen IOH-Netzwerkdomänen eingesetzt wurde und eine 80%ige Ein-Hop-Fehlerschließungsrate, eine 15%ige MTTR-Reduzierung sowie eine Verfügbarkeitsverbesserung von 99,3 % auf 99,7 % über mehr als 17.000 Inseln lieferte.
- Juni 2026: NTT DOCOMO übernahm Nokia's MantaRay AutoPilot und setzte das weltweit erste KI-gesteuerte RAN-Qualitätsoptimierungssystem auf einer Public Cloud in Japan ein, das die autonome Optimierung von Netzwerkparametern aus einer Public-Cloud-Umgebung ermöglicht – ein weltweites Novum.
- März 2026: Huawei lancierte offiziell AUTINOps auf dem MWC 2026, die erste KI-native intelligente Betriebslösung der Branche, mit mehr als 20 KI-Agenten, darunter dem MBB Fault Agent und dem Risk Handling Agent sowie Agent Studio, das Betreibern ermöglicht, szenariospezifische Agenten zu erstellen.
- März 2026: Ericsson lancierte Agentic rApp als Dienstleistung auf AWS Marketplace auf dem MWC 2026 und führte agentische KI- und generative KI-Fähigkeiten für die RAN-Optimierung innerhalb einer offenen SMO-Architektur ein, die darauf ausgelegt ist, den Weg der Betreiber zu Level-4-Netzwerkautonomie zu beschleunigen.


Globaler Telecom AIOps Platforms Marktbericht – Umfang
Der Telecom AIOps Platforms Marktbericht ist segmentiert nach Komponente (Plattformen [domänenzentrische Plattformen, domänenagnostische Plattformen, telekommunikationsspezifische AIOps-Plattformen und allgemeine AIOps-Plattformen] sowie Dienstleistungen [Beratungsdienstleistungen, Integrations- und Implementierungsdienstleistungen, verwaltete AIOps-Dienste, Schulungs-, Support- und Wartungsdienstleistungen sowie benutzerdefinierte KI-Modellentwicklungsdienstleistungen]), Bereitstellungsmodus (On-Premises, Public Cloud, Private Cloud und Hybrid Cloud), Anwendung (Netzwerkleistungsmanagement, Fehler- und Störungsmanagement, Netzwerk- und Sicherheitsbetrieb, Infrastrukturmanagement und sonstige Anwendungen), Unternehmensgröße (Großunternehmen und KMU), Endnutzer (Kommunikationsdienstleister [Mobilfunknetzbetreiber, Festnetz- und Breitbandbetreiber, integrierte Telekommunikationsbetreiber, Kabel- und Konvergenzbetreiber sowie Rechenzentrum- und Konnektivitätsanbieter], Managed Service Provider, Netzwerkausrüstungsanbieter, Systemintegratoren und sonstige Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Plattformen | Domänenzentrische Plattformen |
| Domänenagnostische Plattformen | |
| Telekommunikationsspezifische AIOps-Plattformen | |
| Allgemeine AIOps-Plattformen | |
| Dienstleistungen | Beratungsdienstleistungen |
| Integrations- und Implementierungsdienstleistungen | |
| Verwaltete AIOps-Dienste | |
| Schulungs-, Support- und Wartungsdienstleistungen | |
| Benutzerdefinierte KI-Modellentwicklungsdienstleistungen |
| On-Premises |
| Public Cloud |
| Private Cloud |
| Hybrid Cloud |
| Netzwerkleistungsmanagement |
| Fehler- und Störungsmanagement |
| Netzwerk- und Sicherheitsbetrieb |
| Infrastrukturmanagement |
| Sonstige Anwendungen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Kommunikationsdienstleister | Mobilfunknetzbetreiber |
| Festnetz- und Breitbandbetreiber | |
| Integrierte Telekommunikationsbetreiber | |
| Kabel- und Konvergenzbetreiber | |
| Rechenzentrum- und Konnektivitätsanbieter | |
| Managed Service Provider | |
| Netzwerkausrüstungsanbieter | |
| Systemintegratoren | |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Plattformen | Domänenzentrische Plattformen |
| Domänenagnostische Plattformen | ||
| Telekommunikationsspezifische AIOps-Plattformen | ||
| Allgemeine AIOps-Plattformen | ||
| Dienstleistungen | Beratungsdienstleistungen | |
| Integrations- und Implementierungsdienstleistungen | ||
| Verwaltete AIOps-Dienste | ||
| Schulungs-, Support- und Wartungsdienstleistungen | ||
| Benutzerdefinierte KI-Modellentwicklungsdienstleistungen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Public Cloud | ||
| Private Cloud | ||
| Hybrid Cloud | ||
| Nach Anwendung | Netzwerkleistungsmanagement | |
| Fehler- und Störungsmanagement | ||
| Netzwerk- und Sicherheitsbetrieb | ||
| Infrastrukturmanagement | ||
| Sonstige Anwendungen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzer | Kommunikationsdienstleister | Mobilfunknetzbetreiber |
| Festnetz- und Breitbandbetreiber | ||
| Integrierte Telekommunikationsbetreiber | ||
| Kabel- und Konvergenzbetreiber | ||
| Rechenzentrum- und Konnektivitätsanbieter | ||
| Managed Service Provider | ||
| Netzwerkausrüstungsanbieter | ||
| Systemintegratoren | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Telecom AIOps Platforms Markt?
Die Telecom AIOps Platforms Marktgröße wird im Jahr 2026 auf 1,84 Milliarden USD geschätzt und soll bis 2031 4,16 Milliarden USD erreichen, bei einer CAGR von 17,72 %.
Was treibt die Akzeptanz von Telecom AIOps Platforms an?
Betreiber verwalten mehr 5G-, Open RAN-, Cloud- und Edge-Infrastruktur. Sie benötigen schnellere Fehlerbehebung, stärkere Servicezuverlässigkeit und Unterstützung für komplexe Multi-Vendor-Netzwerke.
Welche Komponente hielt im Jahr 2025 den größten Anteil?
Plattformen führten die Komponentenkategorie mit einem Anteil von 56,43 % im Jahr 2025 an. Dienstleistungen sollen am schnellsten mit einer CAGR von 18,21 % bis 2031 wachsen.
Welches Bereitstellungsmodell expandiert am schnellsten?
Hybrid Cloud soll bis 2031 mit einer CAGR von 19,41 % wachsen, da sie skalierbare Rechenleistung mit lokalen Daten- und Governance-Steuerungen kombiniert.
Welcher Endnutzer soll am schnellsten wachsen?
Managed Service Provider sollen bis 2031 mit einer CAGR von 19,88 % wachsen. Ihr mandantenfähiges Betriebsmodell kann mehrere Betreiberkunden über eine einzige Plattformimplementierung bedienen.
Welche Region soll bis 2031 am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 19,17 % wachsen, unterstützt durch hohe 5G-Implementierungsdichte, eine große Betreiberbasis und Druck zur Verbesserung der Netzwerkbetriebseffizienz.
Seite zuletzt aktualisiert am:



