
Marktgröße und Marktanteil der Projektlogistik in Indien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.49 Milliarden US-Dollar |
| Marktgröße (2026) | 3.81 Milliarden US-Dollar |
| Marktgröße (2031) | 5.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.95 % |
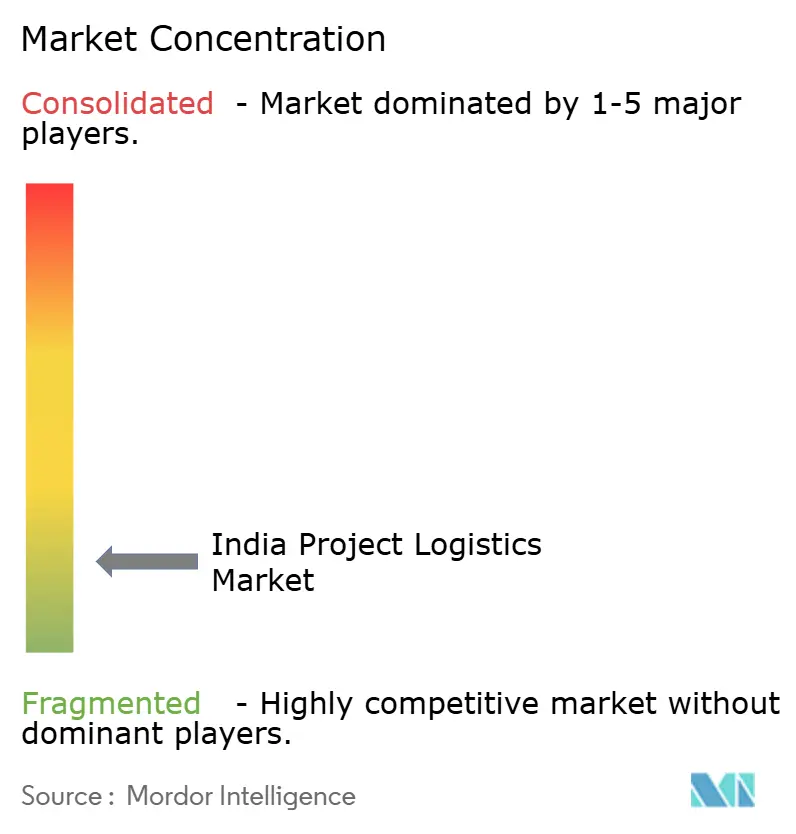
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
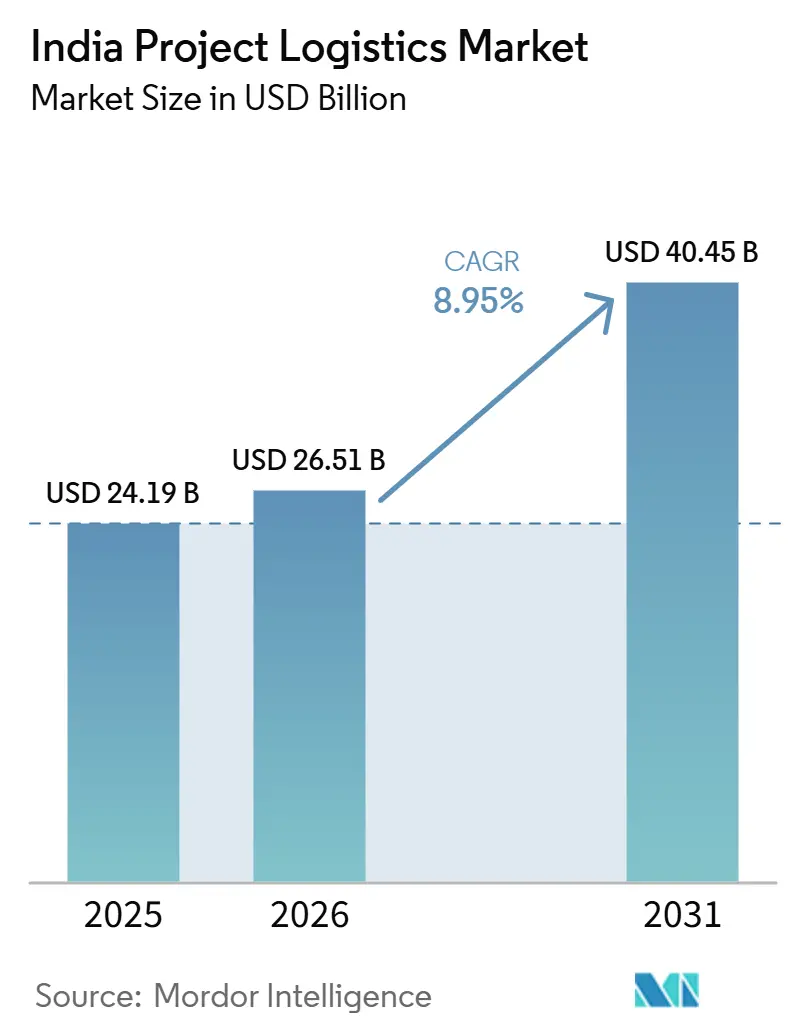
Marktanalyse der Projektlogistik in Indien von Mordor Intelligence
Die Größe des indischen Marktes für Projektlogistik soll von 3,49 Milliarden USD im Jahr 2025 auf 3,81 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 5,85 Milliarden USD bei einer CAGR von 8,95 % über den Zeitraum 2026–2031 erreichen.
Der indische Markt für Projektlogistik gewinnt durch einen umfassenden Infrastrukturausbau stetig an Dynamik, wobei die Nationale Infrastrukturpipeline mit Stand März 2026 14.563 Projekte verfolgt, während das zentrale Regierungsprojektmonitoring im April 2026 auch 1.981 Großprojekte im Wert von INR 42,78 Lakh Crore (476,13 Milliarden USD) auswies, was die Nachfrage in den Bereichen Straßen, Häfen, Schiene und Industrieanlagen sichtbar hält. Der indische Markt für Projektlogistik profitiert auch von einer verbesserten Frachtinfrastruktur, da sich Indiens Rang im Logistics Performance Index von 54 im Jahr 2014 auf 38 im Jahr 2023 verbessert hat, was eine zuverlässigere Abwicklung großer und komplexer Ladungsbewegungen über längere Korridore unterstützt. Binnenwasserstraßen, dedizierte Frachtkorridore und entstehende multimodale Logistikparks erweitern die Routenoptionen für überdimensionale und schwere Ladung und verringern die Abhängigkeit von der ausschließlichen Straßenabwicklung für jede Projektbewegung im indischen Markt für Projektlogistik. Der Wettbewerbsdruck bleibt hoch, da sowohl globale Integratoren als auch inländische Spezialisten große EPC-Verträge anstreben und Vertragsgewinne zunehmend von Routenplanung, digitaler Transparenz, Genehmigungsmanagement und dem Zugang zu knappen Schwerlasthebeanlagen abhängen. Die wesentlichen Einschränkungen für die kurzfristige Ausführung bleiben Genehmigungsverzögerungen, Streckenbeschränkungen für überdimensionale Ladung und Korridorunterbrechungen, die die Frachtkosten bei sensiblen energiebezogenen Lieferketten in die Höhe treiben können.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung hielt Transport im Jahr 2025 einen Anteil von 70,29 % am indischen Markt für Projektlogistik, während Mehrwertdienste und sonstige Leistungen bis 2031 voraussichtlich mit einer CAGR von 9,73 % wachsen werden.
- Nach Ladungsart entfiel im Jahr 2025 ein Anteil von 28,69 % am indischen Markt für Projektlogistik auf überdimensionale Ladung, während Schwerlastladung bis 2031 voraussichtlich mit einer CAGR von 9,33 % wachsen wird.
- Nach Endverbraucherbranche entfielen Öl und Gas, Bergbau und Steinbruch im Jahr 2025 auf einen Anteil von 24,03 % am indischen Markt für Projektlogistik, während Energieerzeugung und -übertragung, einschließlich erneuerbarer Energien, bis 2031 voraussichtlich mit einer CAGR von 9,70 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Projektlogistik in Indien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturgesteuerter Aufbau von Projektfracht | +2.8% | Gesamtindien, konzentriert in Gujarat, Maharashtra, Rajasthan, Odisha | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu multimodalen Bewegungen für schwere Fracht | +1.9% | National, frühe Gewinne in Gujarat, Maharashtra, Westbengalen, Assam | Mittelfristig (2–4 Jahre) |
| Pipeline für erneuerbare Energien und industrielle Investitionsausgaben | +2.1% | Tamil Nadu, Rajasthan, Gujarat, Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Frühzeitige Logistikplanung für knappe Schwerlasthebeanlagen | +0.7% | National, mit Priorität in den Raffineriegürteln von Gujarat und Rajasthan | Kurzfristig (≤ 2 Jahre) |
| Digitale Vermessung, Routensimulation und Genehmigungsbeschleunigung | +0.5% | National, mit frühen Gewinnen in Nationalstraßenkorridoren unter NHAI-Zuständigkeit | Kurzfristig (≤ 2 Jahre) |
| Integration von Häfen, Schiene und Binnenwasserstraßen für ODC-Bewegungen | +0.7% | Küstenregion Gujarat, Maharashtra, Odisha, Westbengalen, NW-1- und NW-2-Korridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturgesteuerter Aufbau von Projektfracht
Indiens zentrale Projektpipeline blieb im Jahr 2026 groß, mit 1.981 Projekten im Wert von INR 42,78 Lakh Crore (476,13 Milliarden USD) im Schnellbericht vom April 2026, und die kumulierten Ausgaben hatten bereits INR 20,36 Lakh Crore (226,60 Milliarden USD) über 17 Zentralministerien überschritten. Projektzugänge beschleunigten sich auch im vierten Quartal des Geschäftsjahres 2026 stark, als 483 neue Projekte im Wert von INR 6,01 Lakh Crore (66,89 Milliarden USD) hinzukamen, wobei allein Straßen und Autobahnen 439 davon ausmachten. Dies ist für den Markt für Projektlogistik in Indien von Bedeutung, da jedes größere Straßen-, Raffinerie-, Schienen- oder Hafenprojekt eine parallele Nachfrage nach dem Transport von Schwerlastausrüstung, Modulen, Strukturabschnitten und Installationssystemen erzeugt, bevor die Arbeiten auf der Baustelle voranschreiten können. Der Markt für Projektlogistik in Indien profitiert auch weit vor der Inbetriebnahme, da Logistikteams oft Monate vor dem eigentlichen Hebefenster Kräne und Transportsysteme mobilisieren und Streckengenehmigungen einholen müssen. Dieses Muster war im Januar 2025 sichtbar, als Mammoet 3 Kräne mit sehr hoher Kapazität in Indien einsetzte, darunter einen 5.000-Tonnen-PTC210-DS, für Raffinerieinstallationen in Gujarat und Rajasthan[1]Ministerium für Statistik und Programmumsetzung, „APRIL 2026.” MoSPI, www.mospi.gov.in/uploads/publications_reports/publications_reports.
Pipeline für erneuerbare Energien und industrielle Investitionsausgaben
Der Markt für Projektlogistik in Indien erhält zusätzliche Unterstützung durch den Ausbau erneuerbarer Energien, insbesondere durch Windanlagentransporte, die lange Rotorblätter, große Gondeln und eine aufwendige Lieferplanung vom Hafen zur Baustelle erfordern. Der V.O. Chidambaranar Port verzeichnete im ersten Quartal des Geschäftsjahres 2026–27 einen Anstieg der Windmühlenblattabfertigung um 117,72 % im Jahresvergleich. Gleichzeitig stellte die Deendayal Port Authority mit einer Einzelschiffslieferung von 153 Windturbinenblättern mit insgesamt 167.675 Kubikmetern im Jahr 2025 einen Rekord auf. Das Ministerium für neue und erneuerbare Energien startete 2026 das WT-MARUT-Portal zur Verfolgung von Windturbinenlieferkettenkomponenten im Rahmen des ALMM-Rahmens, was zeigt, dass die logistische Rückverfolgbarkeit nun enger mit der Beschaffung und Lieferdisziplin im Bereich erneuerbare Energien verknüpft ist. Windturbinen- und Komponentenexporte überstiegen im Geschäftsjahr 2026 INR 12.000 Crore (1,33 Milliarden USD), was einem Anstieg von fast 50 % im Jahresvergleich entspricht, und erhöht den Druck auf Häfen und Binnenkorridore, einen größeren Strom übergroßer Fracht zu bewältigen. Mit zunehmendem Volumen dürfte der Markt für Projektlogistik in Indien von der Nachfrage nach zweckgebundenen Umschlagsystemen, Bereitstellungsflächen und Transportlösungen auf der letzten Meile für Fracht profitieren, die Standardfrachtnetze nicht effizient aufnehmen können[2]„Windmühlenblätter abgefertigt.” Pressemitteilung des Hafens über den Anstieg der Windmühlenblattabfertigung im ersten Quartal des Geschäftsjahres 2026–27 und die wachsende Rolle des Hafens bei der Fracht für erneuerbare Energien, V.O. Chidambaranar Port Authority, www.vocport.gov.in/api/files/news-media .
Verlagerung hin zu multimodalen Bewegungen für schwere Fracht
Der Markt für Projektlogistik in Indien bewegt sich in Richtung einer stärker multimodalen Abwicklung, da reine Straßentransporte für sehr große Kolonnen, Transformatoren und Anlagenmodule oft die ineffizienteste Option darstellen. Indiens dediziertes Frachtkorridornetz hatte bis März 2025 einen Operationalisierungsgrad von 96,4 % erreicht, und die Binnenwasserstraßenfracht stieg im Geschäftsjahr 2024–25 auf einen Rekordwert von 145,5 Millionen Tonnen, da die Regierung weiterhin operative nationale Wasserstraßen ausbaut und die modale Rolle des Wassertransports stärkt. CONCORs multimodaler Logistikpark in Paradip wickelte 2025 seine erste Importprojektfrachtlieferung für das JSW Utkal Steel Plant ab, was darauf hindeutet, dass einige Logistikparks beginnen, als Projektfrachtknoten zu fungieren und nicht nur als Containerumschlagpunkte. Rhenus Logistics unterzeichnete 2025 auch ein Memorandum of Understanding mit IWAI, um 100 Frachtschiffe und Schubschlepper auf nationalen Wasserstraßenrouten einzusetzen, was die Transportoptionen für schwere Ausrüstung in Nord-, Ost- und Nordostindien erweitert. Mit zunehmender Vertiefung dieser Routenkombinationen dürfte der Markt für Projektlogistik in Indien mehr Fracht auf Hafen-, Schienen-, Straßen- und Bargenabschnitte aufteilen, insbesondere dort, wo Straßengeometrie oder Genehmigungsfenster einen Einzelmodus-Plan weniger praktikabel machen.
Frühzeitige Logistikplanung für knappe Schwerlasthebeanlagen
Der Markt für Projektlogistik in Indien stützt sich auf einen kleinen Pool global verfügbarer Schwerlastkräne, SPMT-Flotten und spezialisierter Handhabungsmannschaften, was eine frühzeitige Planung zu einem echten Wettbewerbsvorteil macht. Wenn ein Hochleistungsringkran für eine Raffinerie- oder Prozessanlageinstallation eingeplant wird, kann die Ausrüstung für lange Zeiträume gebunden bleiben, was andere Projekte auf dieselbe Art von Hebekapazität warten lässt. Deshalb sind Logistikdienstleister, die bereits in der Ingenieurphase tätig werden, oft besser positioniert als Unternehmen, die erst nach Festlegung des Ausführungsplans einsteigen. Im Jahr 2025 führte Express Global Logistics eine multimodale Bargen- und Straßenbewegung von 905,6 Tonnen ODC-Kolonnen von Vatva, Gujarat, nach Nagothane, Maharashtra, durch, unter Verwendung von SPMT-Systemen, die sowohl für die marine als auch für die Straßenabwicklung ausgelegt waren. Überarbeitete Gazette-Benachrichtigungen im Oktober 2025 genehmigten auch spezifische ODC-Routenkorridore, was den Wert von Unternehmen unterstreicht, die bereits wissen, wie sie Routenplanung, Genehmigungseinreichung und Anlagenbuchung frühzeitig im Projektzyklus aufeinander abstimmen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachtfahrtbeschränkungen und Einschränkungen durch Straßengeometrie | -1.5% | National, besonders ausgeprägt auf Staatsstraßen in Rajasthan, Uttar Pradesh, Maharashtra, Madhya Pradesh | Langfristig (≥ 4 Jahre) |
| Verzögerungen bei gesetzlichen Genehmigungen und behördenübergreifenden Freigaben | -1.2% | National, mit den stärksten Auswirkungen auf länderübergreifende Korridore | Mittelfristig (2–4 Jahre) |
| Unterentwickelte multimodale Logistikparks und Konnektivität auf der ersten und letzten Meile | -0.9% | Nordostindien, Ostindien, Binnenland Odisha, Chhattisgarh | Langfristig (≥ 4 Jahre) |
| Wetterempfindlichkeit und monsunbedingte Unterbrechungsrisiken | -0.6% | Kerala, Odisha, Westbengalen, Assam, Küstengürtel Maharashtra | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachtfahrtbeschränkungen und Einschränkungen durch Straßengeometrie
Der Markt für Projektlogistik in Indien sieht sich auf vielen Staats- und Nationalkorridoren nach wie vor mit harten Transportbeschränkungen konfrontiert, auf denen überdimensionale Fracht nicht ohne strenge Zeit- und Begleitkontrollen bewegt werden kann. Nachtfahrtbeschränkungen unterscheiden sich je nach Bundesstaat, Route und Frachtabmessungen, und diese Regelungen können einer Bewegung 1 bis 3 Tage hinzufügen, die andernfalls viel kürzer wäre, wenn sie ununterbrochen durchgeführt werden könnte. Geringe Brückendurchfahrtshöhen, enge Durchlässe und Wendekreisbeschränkungen zwingen auch zur Umleitung auf längere Korridore, was die Transportkosten und die Komplexität der Genehmigungen für jede Bewegung erhöht. Das Ausmaß dieses Problems wurde 2025 deutlich, als NTC Logistics ein gemeinsames Treffen mit NHAI-Beamten und Teilnehmern aus dem Sektor erneuerbare Energien abhielt, um die Machbarkeit des Transports von Windrotorblättern und anderen übergroßen Komponenten auf Nationalstraßen zu bewerten. Solange keine alternativen Schienen-, Küsten- oder Binnenwasserrouten auf demselben Korridor verfügbar sind, wird der Markt für Projektlogistik in Indien weiterhin Projektzeitverzögerungen durch physische Straßenbeschränkungen und nicht durch mangelnde Frachtkapazität erleben[3]„Bewährte Praktiken bei der Genehmigung von übergroßen und übergewichtigen Fahrzeugen.” Behördliche Leitlinien zu Genehmigungen, Begleitungen, Streckenerhebungen und Kontrollen für Schwerlasttransporte, Ministerium für Straßenverkehr und Autobahnen / FHWA, ops.fhwa.dot.gov/publications/fhwahop17061/index.htm .
Verzögerungen bei gesetzlichen Genehmigungen und behördenübergreifenden Freigaben
Der Markt für Projektlogistik in Indien wird auch durch eine fragmentierte Genehmigungsstruktur über Bundesstaaten und Behörden hinweg eingeschränkt. Komplexe länderübergreifende ODC-Straßengenehmigungen dauern unter NHAI-verknüpften Genehmigungen oft 3 bis 4 Wochen, und jeder Bundesstaat hat seine eigenen Gebührenstrukturen, Genehmigungsregeln und Gültigkeitsfenster. Wenn Gültigkeitsfenster in angrenzenden Bundesstaaten nicht übereinstimmen, können Sendungen zu Haltezeiten in der Mitte der Route gezwungen werden, was sowohl Kostendruck als auch Terminrisiken für EPC-Projekte schafft. Die Genehmigungskette kann MoRTH, staatliche Verkehrsministerien, NHAI und manchmal Umweltgenehmigungsbehörden umfassen, sodass die digitale Einreichung die durch behördenübergreifende Sequenzierung verursachten Verzögerungen nicht vollständig beseitigt. Selbst nach Rajmarg Pravesh 2.0 und umfassenderen Datenintegrationsmaßnahmen muss der Markt für Projektlogistik in Indien noch Streckenerhebungen und Strukturlastprüfungen für sehr große Fracht durchlaufen, insbesondere für Reaktorbehälter und Transformatorenbänke, die ungewöhnliche Belastungen auf Straßen und Brücken ausüben[4]Nationales Antragsportal für die Bewegung übergroßer und übergewichtiger Fracht auf indischen Autobahnen, das die zentralisierte Online-Bearbeitung und brückenbezogene Prüfanforderungen zeigt, ODC/OWC-Antrag, morth-owc.nic.in/auth/users/index.asp.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Das Volumen des Transports verdeckt das schnellere Wachstum der Mehrwertdienste
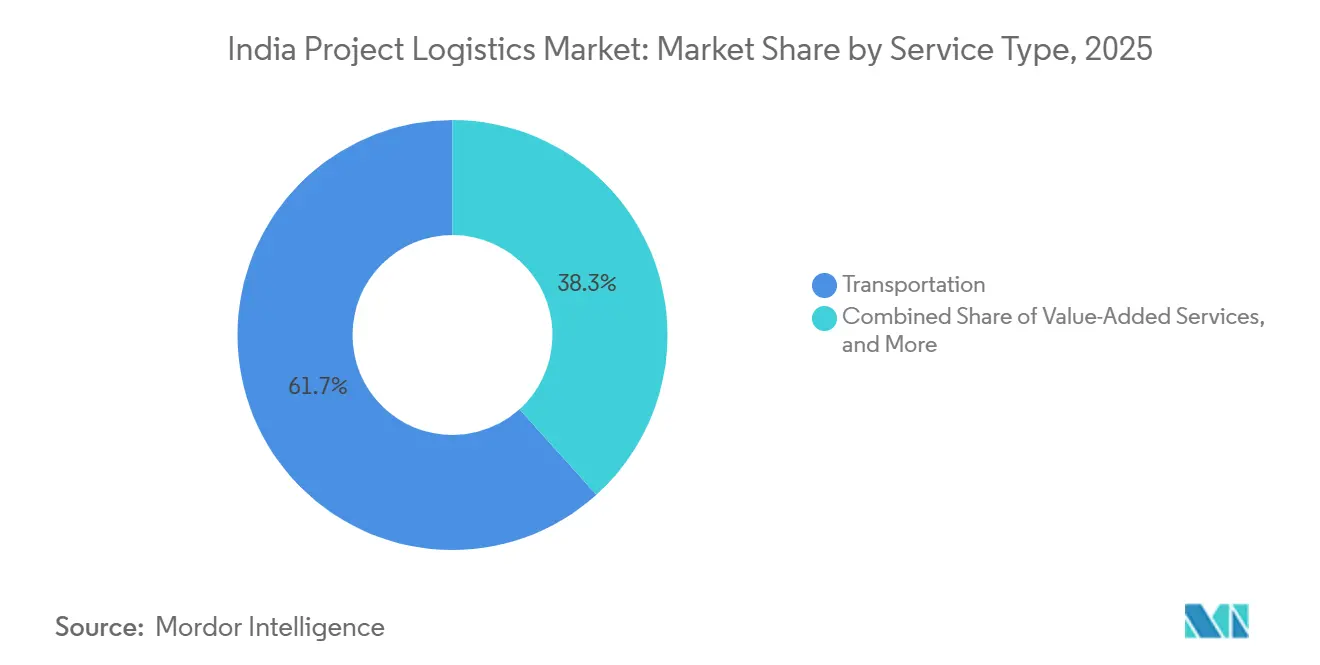
Transport hielt im Jahr 2025 einen Anteil von 70,29 % am indischen Markt für Projektlogistik und lag damit deutlich vor anderen Dienstleistungskategorien, da die meisten Projektladungen vor Beginn der Installation noch eine erhebliche physische Transportkomponente erfordern. Der Straßentransport blieb zentral, da viele Projektstandorte noch nicht vollständig an Eisenbahnknotenpunkte oder Binnenwasserstraßen angebunden sind. Gleichzeitig wurden Küstenschifffahrt und Bargenabschnitte auf westlichen und östlichen Korridoren wichtig, um große Prozessanlagen zu transportieren. Die Schiene blieb ebenfalls relevant, wo die Nutzlasten hoch waren und dedizierte Frachtverbindungen genutzt werden konnten, um den Druck auf Straßen und Genehmigungen zu verringern. Lagerung, Distribution und Bestandsmanagement spielten eine kleinere, aber notwendige Rolle, da phasenweise Projektlieferungen häufig Staging, Konsolidierung und zeitgesteuerte Freigabe erfordern, um die Bauabfolge einzuhalten. Diese Struktur bedeutet, dass der indische Markt für Projektlogistik seinen Wert nach wie vor hauptsächlich aus der Transportabwicklung schöpft. Dennoch versuchen größere Betreiber, ihre Margen durch zusätzliche Dienstleistungen rund um den physischen Transport zu schützen.
Mehrwertdienste und sonstige Leistungen werden bis 2031 voraussichtlich mit einer CAGR von 9,73 % wachsen, etwas schneller als der Gesamtmarkt, was die Nachfrage nach Routenstudien, digitalem Tracking, Zollabwicklung und Inbetriebnahmeunterstützung widerspiegelt. Express Global Logistics zeigte, dass gebündelte Ausführung im Jahr 2025 bereits an Boden gewinnt, indem super-überdimensionale Kolonnen entlang der indischen Westküste mit 30-Achsen-SPMT-Linien abgewickelt und Bargenbewegungen unter einem einzigen Betriebsumfang koordiniert wurden. Routenspezifische ODC-Genehmigungen gemäß dem Kraftfahrzeuggesetz begünstigen auch Betreiber, die Ingenieur- und Transportplanung mit der Einhaltung von Genehmigungsvorschriften verbinden können, was integrierten Servicemodellen hilft, Folgeaufträge zu gewinnen. Infolgedessen entfernt sich die indische Projektlogistikbranche nicht vom Transport; vielmehr bewegt sie sich deutlich auf Verträge zu, bei denen der Transport nur ein Teil des Angebots ist.


Nach Frachtart: Übergroße Fracht dominiert, Schwerlastsegment beschleunigt sich
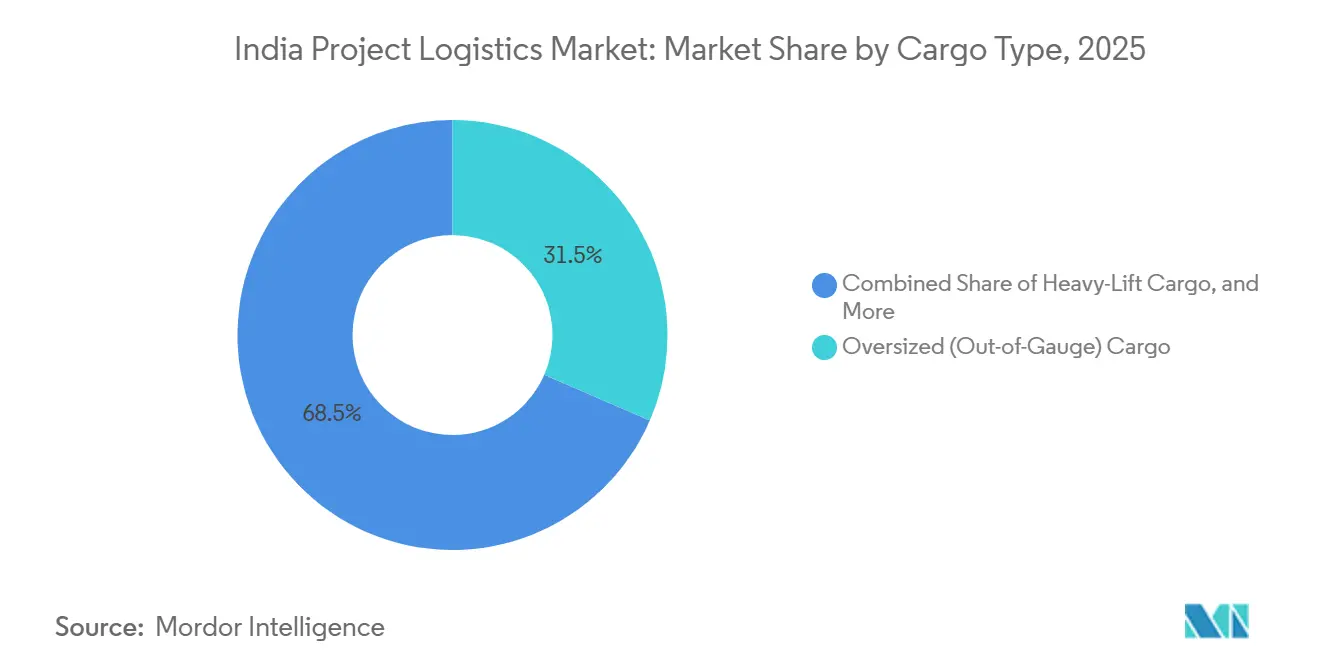
Überdimensionale oder außermaßige Ladung hielt im Jahr 2025 einen Anteil von 28,69 % am indischen Markt für Projektlogistik und war damit eine der größten Ladungskategorien im indischen Markt für Projektlogistik, da Windflügel, Leistungstransformatoren, Druckbehälter und große Industriemodule weiterhin zum aktuellen Investitionszyklus gehören. Die Deendayal Port Authority wickelte im Jahr 2025 in einer einzigen Sendung einen Rekordwert von 167.675 CBM Windturbinenblättern ab, was das Ausmaß zeigt, in dem überdimensionale Ladung aus dem Bereich erneuerbare Energien nun in indische Logistikkorridore gelangt. Stückgut blieb wichtig für Industriemaschinen und -ausrüstungen, die die Containerabmessungen überschritten, aber nicht die komplexesten Schwertransportsysteme benötigten. Die Kategorie „Sonstiges” umfasste weiterhin Spezialartikel wie Yachten, Industrieformen und branchenspezifische Projektkomponenten, die außerhalb der Hauptladungsgruppen liegen.
Schwerlastladung ist das am schnellsten wachsende Ladungssegment im indischen Markt für Projektlogistik und wird bis 2031 voraussichtlich mit einer CAGR von 9,33 % wachsen, da Raffinerie-, Petrochemie- und Stromanlagen mehr Hebevorgänge über 500 Tonnen erfordern. Sarens schloss im Jahr 2026 eine fünfmonatige Schwerlastkampagne am HPL Haven Project in Haldia ab, nachdem sein CC8800-1-Raupenkran mit 58 Trailern von Paradip transportiert worden war, was zeigt, wie groß der Ausführungsmaßstab für Industriestandorte im Landesinneren geworden ist. JSI Alliance schloss zwischen Dezember 2025 und März 2026 auch eine sechsreisige Installationskampagne bei Gujarat Chemical Port Ltd. ab und wickelte 18 Komponenten mit einem Gewicht von 50 bis 600 Tonnen mit dem Schwerlastschiff Jumbo Javelin ab. Diese Beispiele zeigen, dass der indische Markt für Projektlogistik Schwerlastarbeiten nicht mehr nur gelegentlich abwickelt, da sowohl Häfen als auch Industriezonen diese Art von Projektladung nun regelmäßiger empfangen. Sie zeigen auch, warum Unternehmen mit Kranzugang, maritimer Koordination und technischer Hebekapazität im indischen Markt für Projektlogistik an Boden gewinnen.
Nach Endverbraucherbranche: Öl und Gas verankert die Nachfrage, während erneuerbare Energien schneller wachsen
Öl und Gas, Bergbau und Steinbruch hielten im Jahr 2025 einen Anteil von 24,03 % am indischen Markt für Projektlogistik und waren damit eine der größten Endverbrauchergruppen, da Raffinerieausbauten, Pipelines und vorgelagerte Arbeiten eine anhaltende Nachfrage nach schwerer Ladung erzeugen. IOCL, ONGC und BPCL führten jeweils große Investitionsprogramme für das Geschäftsjahr 2026 durch und versorgten Logistikdienstleister mit einem dauerhaften Ladungsfluss, der an staatlich geführte Energieinvestitionszyklen gebunden ist. Die Paradip-Numaligarh-Rohölpipeline und die Erweiterung der Numaligarh-Raffinerie veranschaulichen auch, wie mehrjährige Ölinfrastrukturprojekte über lange Ausführungszeiträume wiederkehrende Bewegungen erzeugen können. Bau und Infrastruktur blieben eine weitere große Nachfragequelle, da Brückenabschnitte, Metroelemente und großformatige vorgefertigte Teile nach wie vor eine Spezialabwicklung und termingerechte Standortlieferung erfordern.
Energieerzeugung und -übertragung, einschließlich erneuerbarer Energien, ist eines der am schnellsten wachsenden Endverbrauchersegmente, wobei der indische Markt für Projektlogistik für dieses Segment bis 2031 voraussichtlich mit einer CAGR von 9,70 % wachsen wird. Das Wachstum ist an Wind-, Solar- und Netzausrüstungsströme gebunden, die volumenmäßig größer, breiter verteilt und oft zeitkritischer sind als traditionelle Ladungsströme. Tiger Logistics bewegte im Jahr 2025 in einem einzigen Auftrag fast 2 GW Solarausrüstung über indische Häfen wie Nhava Sheva, Mundra, Hazira und Chennai und unterstreicht damit das Ausmaß der Logistikarbeit, die nun mit Programmen für erneuerbare Energien verbunden ist. Der ALMM-Rahmen fügt eine Compliance-Ebene für die Beschaffung und Zertifizierung von Komponenten hinzu, was Betreiber begünstigt, die Zoll, Dokumentation und kontrollierte Übergaben abwickeln können, ohne Standortpläne zu verzögern. Fertigungs- und Industrieanlagen, Luft- und Raumfahrt sowie Verteidigung und andere Sektoren verbreitern weiterhin die Einnahmenbasis. Dennoch wächst projektbezogene Ladung aus dem Bereich erneuerbare Energien im indischen Markt für Projektlogistik nun schneller als viele traditionelle Endverbrauchergruppen.
Geografische Analyse
Westindien bildet die stärkste Konzentrationzone für den Markt für Projektlogistik in Indien, da Gujarat und Maharashtra wichtige Häfen, Industriekorridore und etablierte Schwerlastfrachtrouten vereinen. JNPT, Mundra, Deendayal und Hazira verankern weiterhin Frachteinflüsse und Küstenumverteilung. Raffinerie- und Industrieaktivitäten in Gujarat und dem benachbarten Rajasthan halten diesen Korridor auch für Schwerlast- und übergroße Bewegungen aktiv. Mammoets Raffinerie-Kraneinsätze in Gujarat und Rajasthan sowie die von JSI Alliance abgeschlossenen Dahej-Installationsarbeiten unterstreichen beide die Rolle Westindiens als wichtigstem Drehkreuz für schwere Projektfracht. Der Markt für Projektlogistik in Indien in dieser Zone wird auch durch frühere Frachtinfrastrukturverbesserungen unterstützt, die die Logistikkosten als Anteil am BIP gesenkt und die Korridorqualität im letzten Jahrzehnt verbessert haben.
Nordindien versorgt den Markt für Projektlogistik in Indien mit einer starken Basis an Binnenursprungs- und -zielorten in Delhi-NCR, Chandigarh, Rajasthan und Madhya Pradesh. Diese Region bleibt wichtig für Industrieanlagenausrüstung, Stromanlagen und verteidigungsbezogene Bewegungen aus Binnenproduktionsclustern. Der östliche dedizierte Frachtkorridore von Ludhiana nach Sonnagar verbessert den Schienenzugang für schwere Projektfracht, die sich in Richtung östlicher Gateways und Industrieziele bewegt. Südindien trug im Geschäftsjahr 2025 25 % der gesamten Logistikaktivität bei und bleibt der aktivste Gürtel für Projektfracht im Bereich erneuerbare Energien, insbesondere in Tamil Nadu, wo der V.O. Chidambaranar Port 2026 Rekordvolumina bei Windrotorblättern abwickelte. Der multimodale Logistikpark Chennai Mappedu wird entwickelt, um Bereitstellung und multimodale Konnektivität zu Chennai, Ennore und Kattupalli zu unterstützen und damit die Projektfrachtabwicklung im Süden zu stärken.
Ostindien hatte im Geschäftsjahr 2025 einen geringen Anteil an der Gesamtlogistikaktivität, gewinnt jedoch an Bedeutung, da die Investitionen in die Logistikinfrastruktur von einer niedrigeren Basis aus schneller wachsen. CONCORs Paradip-Einrichtung wickelte 2025 bereits Projektfracht für das JSW Utkal Steel Plant ab, was darauf hindeutet, dass Odisha zunehmend komplexere Logistikabwicklungen unterstützt. Assam gewann ebenfalls an Sichtbarkeit nach Fortschritten bei Indiens erstem multimodalen Logistikpark unter der National Highways Logistics Management Limited, was einen breiteren Vorstoß zur Schaffung stärkerer Knotenpunkte im Nordosten widerspiegelt. Das Memorandum of Understanding von 2025 für einen multimodalen Logistikpark in Varanasi verknüpfte Schiene, Binnenwasserstraßen und Luftzugang zu einem einzigen Logistikkonzept für den Ganges-Gürtel. Haushaltsmittel für die Konnektivität zwischen Häfen und dem Hinterland sollten Ostindien weiter helfen, wo Engpässe auf der ersten und letzten Meile das volle Potenzial des Marktes für Projektlogistik in Indien historisch begrenzt haben.
Wettbewerbslandschaft
Der Markt für Projektlogistik in Indien bleibt im Jahr 2026 fragmentiert, und kein einzelner Betreiber kontrolliert mehr als einen mittleren einstelligen Anteil am 26,51 Milliarden USD schweren Markt. Globale Akteure wie A.P. Moller-Maersk, DSV, Kuehne+Nagel, CMA CGM und Geodis konkurrieren mit inländischen Spezialisten, darunter Allcargo Logistics, Express Global Logistics, TCI Freight, deugro India, Mammoet India, Total Movements, Procam Logistics, SARR Freights und CJ Darcl. Globale Unternehmen konkurrieren in der Regel über internationale Speditionsnetzwerke, technische Fähigkeiten der Muttergesellschaft und langjährige Beziehungen zu EPC-Kunden, die grenzüberschreitend tätig sind. Inländische Spezialisten konkurrieren oft durch lokales Streckenwissen, Genehmigungsabwicklung, Vertrautheit mit staatlichen Behörden und schnellere Mobilisierung von SPMT-Systemen und Kränen. Diese Mischung hält den Markt für Projektlogistik in Indien sowohl bei Preis als auch bei Ausführungsqualität wettbewerbsfähig, insbesondere für Verträge, die mehrere Frachtarten und länderübergreifende Lieferkoordination umfassen.
Strategische Schritte in den Jahren 2025 und 2026 zeigen, dass Unternehmen versuchen, Fähigkeiten zu vertiefen, anstatt nur Kapazitäten hinzuzufügen. Kuehne+Nagel eröffnete 2025 ein neues Luftfrachtgateway in Bengaluru und stärkte damit seine Fähigkeit, hochwertige, zeitkritische Projektkomponenten neben See- und Straßenoperationen abzuwickeln. CMA CGM unterzeichnete einen Schiffbauvertrag über 360 Millionen USD mit Cochin Shipyard für 6 LNG-betriebene Feederschiffe, was seine Präsenz in Indien über Schifffahrt und verbundene Binnenlogistikkorridore ausbaut. Maersk bestellte im Juli 2026 auch 1.000 in Indien hergestellte EXIM-Container, was auf eine breitere Strategie hindeutet, sich enger in das lokale Logistik- und Ausrüstungsökosystem einzubetten.
Der Markt für Projektlogistik in Indien öffnet auch Raum für Unternehmen, die Dienstleistungen rund um die abschließende Lieferaufgabe hinzufügen können. Vorkommissionierungslogistik, Streckenerhebung, KI-gestütztes Ausnahmemanagement und digitale Zwillingsroutensimulation werden zu stärkeren Differenzierungsmerkmalen, da Projekteigentümer weniger Ausführungsübergaben anstreben. Dies ist wichtig in einem Markt, in dem Genehmigungsverzögerungen, Begleitplanung und Streckenbereitschaft genauso kritisch sein können wie das Transportmittel selbst. Allcargos Entflechtung im November 2025 und die stärkere Leistung der daraus resultierenden Struktur im Geschäftsjahr 2026 signalisieren, dass eine fokussierte Positionierung den Wettbewerb in grenzüberschreitenden und projektbezogenen Frachtsegmenten schärfen kann. Langfristig wird der Markt für Projektlogistik in Indien voraussichtlich Betreiber belohnen, die lokale Ausführungstiefe mit digitaler Kontrolle verbinden, anstatt sich ausschließlich auf Transportkapazität zu verlassen.
Marktführer der Branche der Projektlogistik in Indien
DSV A/S
CMA CGM Group (Including CEVA Logistics)
Kuehne+Nagel
Express Global Logistics Private Limited
Allcargo Logistics Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Maersk bestellt 1.000 EXIM-Container bei der DCM Shriram Group, hergestellt in Indien. A.P. Moller-Maersk stellte Indiens ersten im Inland hergestellten Export-Import-Container am Maersk-CONCOR ICD in Dadri, Uttar Pradesh, vor und erteilte sofort einen Auftrag für 1.000 weitere Einheiten, unterstützt durch die Haushaltszuweisung 2026–27 von INR 10.000 Crore (1,11 Milliarden USD) für das Förderprogramm für die Containerherstellung. Der Auftrag positioniert Indien als aufstrebende Alternative zu China in der globalen Containerherstellung und vertieft Maersks vertikal integrierte Indienstrategie.
- Juni 2026: JSI Alliance schließt sechsreisige Schwerlastkampagne am Gujarat Chemical Port, Dahej, ab. JSI Alliance schloss die Installation von 18 schweren Komponenten mit je 50 bis 600 Tonnen über 6 Reisen des Schwerlasthebeschiffs Jumbo Javelin für die Erweiterung des Flüssigfrachtpiers von GCPL in Dahej ab und erhöhte damit die jährliche Umschlagskapazität des Hafens auf 12 Millionen Tonnen. Die Kampagne begann im Dezember 2025 und endete im März 2026 und erforderte eine spezielle Fly-Jib-Konfiguration, um die starken Gezeitenbedingungen im Golf von Khambhat zu bewältigen.
- Februar 2026: CMA CGM unterzeichnet Schiffbauvertrag über 360 Millionen USD mit Cochin Shipyard für 6 LNG-betriebene Schiffe. CMA CGM unterzeichnete den endgültigen Vertrag mit Cochin Shipyard Limited für 6 LNG-betriebene Containerschiffe mit 1.700 TEU und wurde damit zum ersten großen globalen Reederei, der LNG-Schiffe von einer indischen Werft in Auftrag gibt. Die Schiffe werden mit technischer Zusammenarbeit von HD Hyundai Heavy Industries gebaut und unter indischer Flagge registriert, mit erwarteten Lieferungen in den Jahren 2029–2031. CMA CGM gründete auch ein KI- und Digitale-Zwillinge-Forschungs- und Entwicklungszentrum in Chennai in Partnerschaft mit Capgemini.
- Januar 2026: JNPA verlängert den CFS-Vertrag von Allcargo Terminals um 10 Jahre, Kapazität verdoppelt sich nahezu. Die Jawaharlal Nehru Port Authority genehmigte eine 10-jährige Verlängerung des Speedy Multimodes CFS-Vertrags von Allcargo Terminals bei JNPA. Gleichzeitig kündigte Allcargo Terminals auch eine nahezu Verdoppelung der Umschlagskapazität einer nahegelegenen Einrichtung von 190.000 TEU auf 360.000 TEU jährlich an.


Berichtsumfang des Marktes für Projektlogistik in Indien
| Transport | Straße |
| Schiene | |
| Luft | |
| See/Barge | |
| Lagerung, Distribution und Bestandsmanagement | |
| Mehrwertdienste und Sonstiges |
| Übergroße (außermaßige) Fracht |
| Schwerlastfracht |
| Stückgutfracht |
| Sonstiges |
| Öl und Gas, Bergbau und Steinbruch |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) |
| Bau und Infrastruktur |
| Fertigung und Industrieanlagen |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstiges (Maritime Wirtschaft und Schiffbau, Telekommunikation usw.) |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See/Barge | ||
| Lagerung, Distribution und Bestandsmanagement | ||
| Mehrwertdienste und Sonstiges | ||
| Nach Frachtart | Übergroße (außermaßige) Fracht | |
| Schwerlastfracht | ||
| Stückgutfracht | ||
| Sonstiges | ||
| Nach Endverbraucherbranche | Öl und Gas, Bergbau und Steinbruch | |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) | ||
| Bau und Infrastruktur | ||
| Fertigung und Industrieanlagen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstiges (Maritime Wirtschaft und Schiffbau, Telekommunikation usw.) |


Im Bericht beantwortete Schlüsselfragen
Wie ist der Größenausblick für die Projektlogistik in Indien bis 2031?
Der Markt für Projektlogistik in Indien wird voraussichtlich von 26,51 Milliarden USD im Jahr 2026 auf 40,45 Milliarden USD bis 2031 mit einer CAGR von 8,95 % steigen.
Welche Dienstleistungskategorie führt die Umsätze in der Projektlogistik in Indien an?
Transport führte im Jahr 2025 mit einem Anteil von 61,67 %, da die meisten übergroßen und schweren Frachten noch von Straßen-, Schienen-, Küsten- oder Bargebewegungen vor der Standortinstallation abhängen.
Welche Frachtart wächst in der Projektlogistik in Indien am schnellsten?
Schwerlastfracht wird bis 2031 voraussichtlich mit einer CAGR von 9,41 % wachsen, unterstützt durch Raffinerie-, Petrochemie- und Stromanlageninstallationen.
Welche Endverbrauchergruppe erzeugt die größte Nachfrage nach Projektlogistikdienstleistungen?
Öl und Gas, Bergbau und Steinbruch hielten im Jahr 2025 einen Anteil von 25,05 %, begünstigt durch Raffinerieausbau, Pipeline-Arbeiten und vorgelagerte Energieinvestitionen.
Warum werden multimodale Routen für übergroße Fracht in Indien immer wichtiger?
Schiene, Binnenwasserstraßen und multimodale Logistikparks verbessern die Routenoptionen, was dazu beiträgt, die Abhängigkeit von schwierigen Straßenkorridoren zu verringern und größere Projektlasten zu unterstützen.
Was sind die größten operativen Einschränkungen für Projektfrachtbewegungen in Indien?
Genehmigungsverzögerungen, Nachtfahrtbeschränkungen und Straßengeometrieprobleme bleiben die wichtigsten Hindernisse, da sie die Vorlaufzeiten verlängern und die länderübergreifende Abwicklung erschweren.
Seite zuletzt aktualisiert am:



