
Marktgröße und Marktanteil der Projektlogistik in Brasilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.11 Milliarden US-Dollar |
| Marktgröße (2026) | 1.16 Milliarden US-Dollar |
| Marktgröße (2031) | 1.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.58 % |
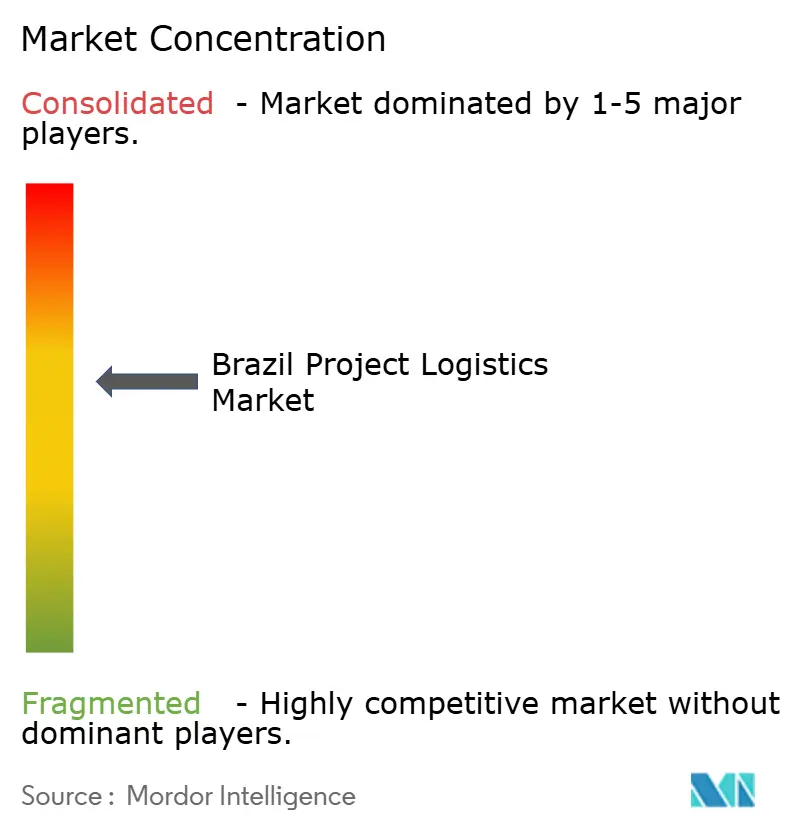
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Projektlogistik in Brasilien von Mordor Intelligence
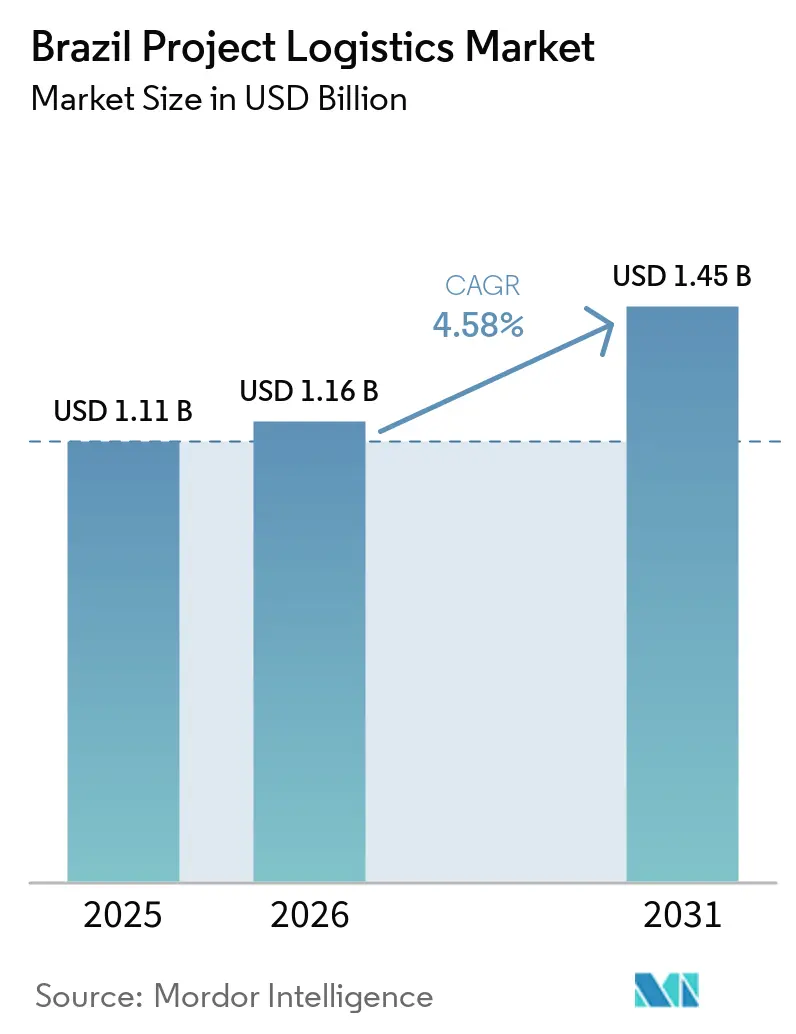
Die Marktgröße der Projektlogistik in Brasilien wurde im Jahr 2025 auf 1,11 Milliarden USD geschätzt und soll von 1,16 Milliarden USD im Jahr 2026 auf 1,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,58 % während des Prognosezeitraums (2026–2031).
Novo PAC schafft eine erhebliche Pipeline an Transport-, Hafen-, Energie- und Bauprojekten, die spezialisierte Frachtbewegungen erfordern. Das Programm hatte bis August 2025 BRL 944,8 Milliarden (USD 170,7 Milliarden) ausgezahlt, was 70,8 % seines Ziels von BRL 1,3 Billionen (USD 234,8 Milliarden) für den Zyklus 2023 bis 2026 entspricht. Offshore-Öl und -Gas, erneuerbare Energien, Mineralverarbeitung und Fertigungslokalisierung diversifizieren die Nachfrage im Markt für Projektlogistik in Brasilien. Anbieter, die Transport mit Streckenuntersuchungen, Genehmigungen, Frachttracking und Standortkoordination kombinieren, können die betrieblichen Anforderungen von Projektträgern erfüllen. Straßenbeschränkungen, Unterschiede in der Eisenbahnspurweite, Flussbedingungen und behördenübergreifende Genehmigungen erhöhen weiterhin den Wert sorgfältiger Planung und Ausführung.
Wichtigste Erkenntnisse des Berichts
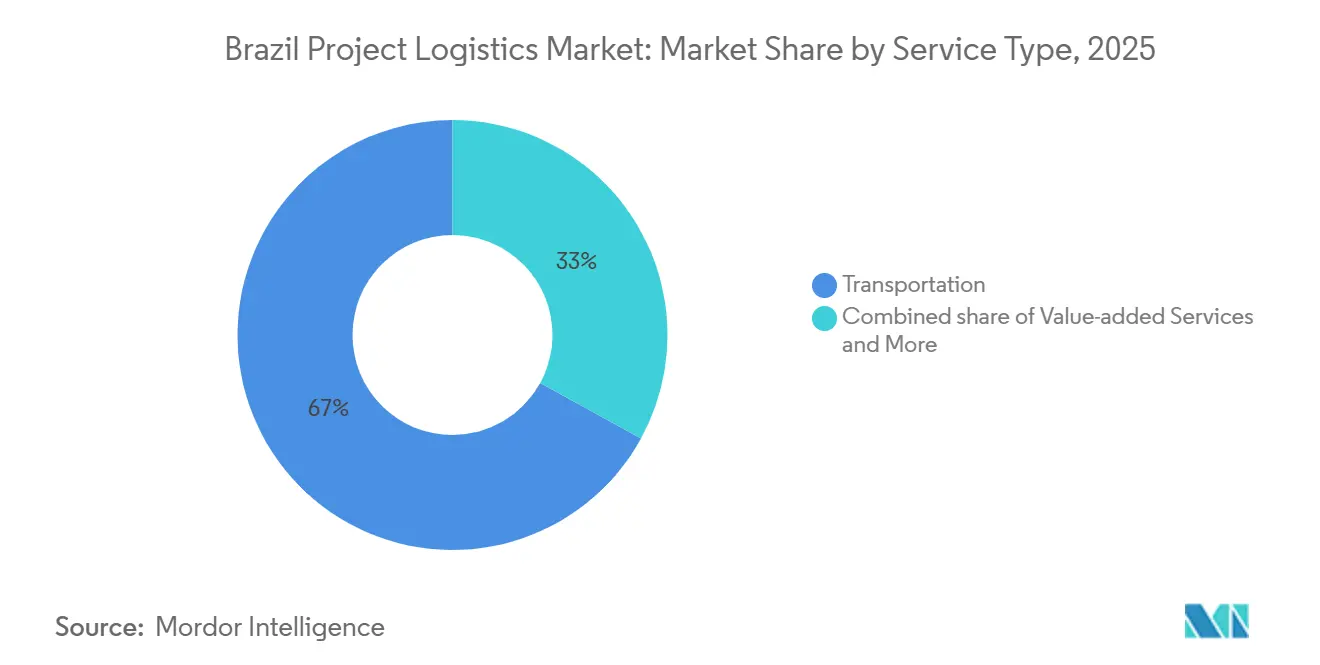
- Nach Dienstleistung hielt Transport im Jahr 2025 einen Marktanteil von 67,01 % am Markt für Projektlogistik in Brasilien, während das Segment Mehrwertdienste bis 2031 mit einer CAGR von 5,35 % wachsen soll.
- Nach Transportmodus hielt der Straßentransport im Jahr 2025 einen Anteil von 52,05 % an der Marktgröße der Projektlogistik in Brasilien, während der Lufttransport bis 2031 mit einer CAGR von 5,16 % wachsen soll.
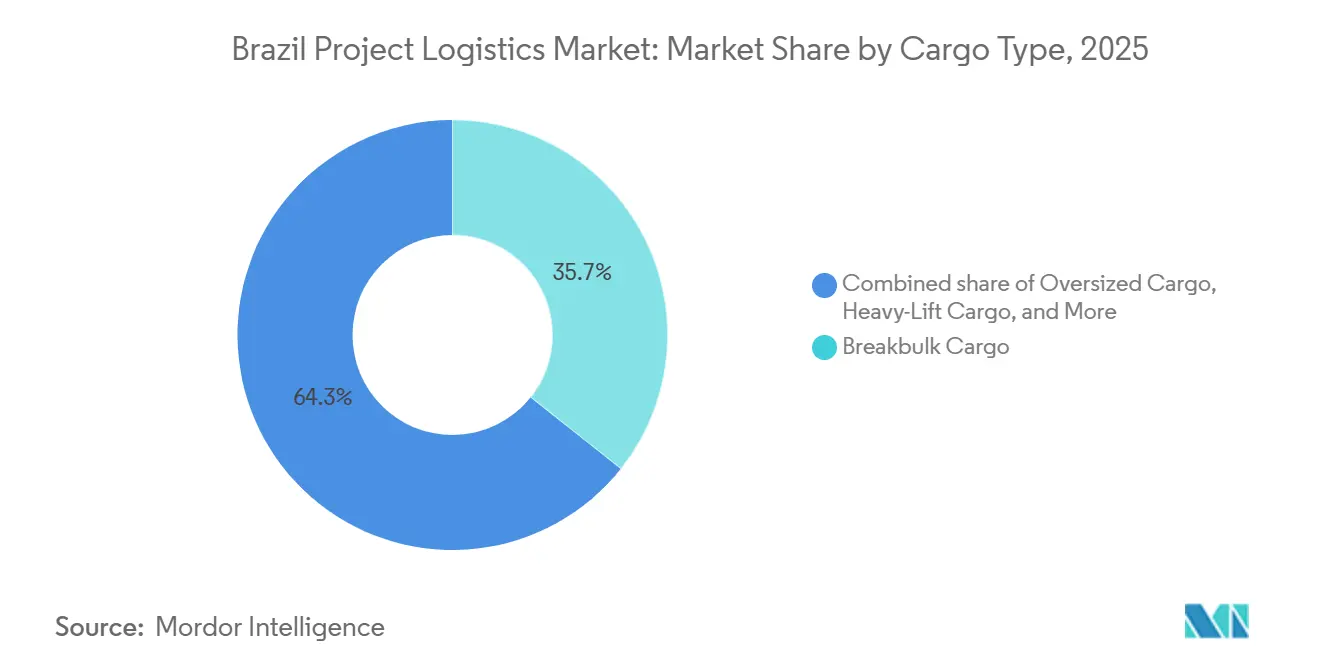
- Nach Frachttyp hielt Stückgut im Jahr 2025 einen Marktanteil von 35,67 % am Markt für Projektlogistik in Brasilien, während übergroße Ladung bis 2031 mit einer CAGR von 5,14 % wachsen soll.
- Nach Endverbraucherbranche hielt Energieerzeugung und -übertragung im Jahr 2025 einen Anteil von 33,66 % an der Marktgröße der Projektlogistik in Brasilien, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einer CAGR von 5,85 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Projektlogistik in Brasilien
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Novo PAC und konzessionsgeführter Infrastrukturausbau | +1.5% | National, mit Schwerpunkt in Nord-, Zentral-West- und Nordostbrasilien | Mittelfristig (2–4 Jahre) |
| Pre-Salt, Offshore-Wind, Netz- und Erneuerbare-Energie-Projektpipeline | +1.2% | Küstengebiete im Südosten und Nordosten | Langfristig (≥ 4 Jahre) |
| Ausbau des Bergbaukorridors und Projekte für kritische Mineralien | +0.8% | Nord-, Nordost- und Südostbrasilien | Langfristig (≥ 4 Jahre) |
| Nördlicher Bogen, Kabotage und multimodale Korridorintegration | +0.6% | National, mit frühen Gewinnen in Nord- und Nordosthäfen | Mittelfristig (2–4 Jahre) |
| Digitale Streckenplanung, Genehmigungsmanagement und Projekttransparenz | +0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Fertigungslokalisierung und industrielle Megaprojekte | +0.7% | Südost- und Südbrasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Novo PAC und konzessionsgeführter Infrastrukturausbau
Novo PAC erweitert die Projektpipeline für den Markt für Projektlogistik in Brasilien durch öffentliche Investitionen in Transport und verbundene Infrastruktur. Bis August 2025 hatte das Programm BRL 944,8 Milliarden (USD 170,7 Milliarden) freigegeben, was 70,8 % des Ziels von BRL 1,3 Billionen (USD 234,8 Milliarden) für 2023 bis 2026 entspricht[1]. Bundesfernstraßeninvestitionen sind relevant, da diese Korridore einen Großteil der schweren und übergroßen Fracht Brasiliens transportieren. Die Arbeiten finden an vielen Standorten statt und erfordern von den Betreibern das Management von Ausrüstung, Standortzugang, Bereitstellung und Liefertiming über mehrere Korridore hinweg. Straßensanierung, Brückenbau, Hafenausbau und Energieinfrastruktur schaffen jeweils unterschiedliche Mobilisierungsanforderungen. Infrastrukturminister Silvio Costa Filho identifizierte den Norden als neue Effizienzgrenze und verwies auf einen stärkeren Fokus auf Binnenverbindungen zu Exportgateways. Für 2026 geplante Konzessionsauktionen ergänzen das öffentliche Programm um private Aktivitäten und können die Vertragsmöglichkeiten für den Markt für Projektlogistik in Brasilien erweitern.
Pre-Salt, Offshore-Wind, Netz- und Erneuerbare-Energie-Projektpipeline
Der Markt für Projektlogistik in Brasilien wird durch Offshore- und Energieprojekte gestützt, die Seetransport, Hafenumschlag, Lagerung und technisch geplante Binnenlieferungen erfordern. Stand 2025 hatte IBAMA 96 Offshore-Windprojekte in der Umweltprüfung, was einen potenziellen mehrjährigen Bedarf an Installationsschiffen und Bewegungen von Gondeln, Rotorblättern und Türmen schafft[2]. Jede Installation erforderte eine enge Koordination zwischen Hafenbetrieb, Schwertransport, Lagerkapazität und Offshore-Aktivitäten. Das im Jahr 2025 verabschiedete Gesetz Nr. 15.097 schuf einen eigenen Rahmen für Offshore-Wind und verringerte die Unsicherheit in der Entwicklungspipeline. Pre-Salt-Aktivitäten stützten die Schwerlast- und Marinenachfrage, bevor Offshore-Wind höhere Installationsvolumina erreichte. Das P-82-Programm in Seatriums Aracruz-Anlage veranschaulicht die anhaltenden Logistikarbeiten im Zusammenhang mit der FPSO-Fertigung. Kranflotten, selbstfahrende Modulartransporter und für FPSO-Module entwickelte Meereskoordinationsverfahren können auch zukünftige Windprojekte unterstützen.
Ausbau des Bergbaukorridors und Projekte für kritische Mineralien
Die Entwicklung kritischer Mineralien schafft Chancen für den Markt für Projektlogistik in Brasilien in Pará, Bahia und Minas Gerais. Brasilien verabschiedete im September 2026 die Nationale Politik für kritische und strategische Mineralien, mit bis zu BRL 7 Milliarden (USD 1,26 Milliarden) an Investitionsanreizen und BRL 2 Milliarden (USD 361,3 Millionen) an Bundesunterstützung für den Garantiefonds für Bergbauaktivitäten[3]. Der Nationale Bergbauplan 2050 zielt darauf ab, Brasiliens globalen Anteil an der Produktion kritischer Mineralien von 8,3 % auf 12,2 % zu steigern. Verarbeitungs- und Raffinerieanlagen benötigen große Ausrüstungen, Baumaterialien und gefertigte Komponenten, die häufig als Stückgut oder übergroße Ladung transportiert werden. Diese Projekte müssen Minen, Verarbeitungsstandorte, Häfen und etablierte Industriezentren durch praktikable Transportpläne verbinden. Brasilien verfügt über 21 Millionen Tonnen kartierter Seltenerdreserven, während nur 25 % des nationalen Territoriums geologisch untersucht wurden. Dies lässt Spielraum für zukünftige Routen und unterstützende Infrastruktur jenseits der etablierten Industriekorridore.
Digitale Streckenplanung, Genehmigungsmanagement und Projekttransparenz
Digitale Streckenplanung gewinnt im Markt für Projektlogistik in Brasilien an Bedeutung, da übergroße und hochwertige Ausrüstungen vor dem Versand einer Streckenvalidierung bedürfen. Anbieter können Brückentragfähigkeiten, vertikale Durchfahrtshöhen, Straßengeometrie und Flussbedingungen bewerten, bevor Fahrzeuge, Begleitfahrzeuge und Standortteams eingesetzt werden. Dieser Prozess kann eine physische Einschränkung identifizieren, bevor sie einen Lieferzeitplan verändert oder eine kurzfristige Streckenumplanung erfordert. Digitale Genehmigungsworkflows können auch die Koordination mit dem Genehmigungsverfahren der ANTT für übergroße Ladungen verbessern. Die Fähigkeit ist wertvoll, wenn Transportpläne Begleitfahrzeuge, Streckenänderungen und Übergaben zwischen Straßen-, Hafen-, Fluss- und Standortbetrieb erfordern. Echtzeit-Frachttracking und Abweichungswarnungen können Entscheidungen während eines Transports unterstützen und die Kommunikation mit Projektträgern verbessern. Bessere Planung ermöglicht es bestehenden Flotten, mehr Bewegungen zu bewältigen, ohne entsprechende Erweiterungen der physischen Kapazität vorzunehmen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Straßengeometrie, Brückendurchfahrtshöhe und Einschränkungen für Schwertransporte | -0.6% | National, am stärksten auf Nebenstraßen in Nord- und Zentral-Westbrasilien | Langfristig (≥ 4 Jahre) |
| Spurweitenfragmentierung und Umschlag zwischen Korridoren | -0.4% | Nationales Eisenbahnnetz | Langfristig (≥ 4 Jahre) |
| Saisonaler Flusstiefgang und hochwasserbedingtes Zuverlässigkeitsrisiko | -0.3% | Nord- und Amazonasbecken | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Genehmigungen, Begleitschutz und behördenübergreifende Koordination | -0.2% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Straßengeometrie, Brückendurchfahrtshöhe und Einschränkungen für Schwertransporte
Straßenbeschränkungen schränken den Markt für Projektlogistik in Brasilien ein, insbesondere auf Nebenrouten, die Bau-, Bergbau- und Energiestandorte erschließen. Viele Straßen und Brücken wurden nicht für die Lastprofile von FPSO-Modulen, Windgondeln, großen Transformatoren oder anderen Schwertransporten ausgelegt. Betreiber müssen möglicherweise Bauwerke begutachten, Umwege wählen oder technische Lösungen entwickeln, bevor ein Transport beginnt. Die Bewertung muss weit vor der Mobilisierung beginnen, da eine ungeeignete Brücke die machbare Route verändern kann. Diese Anforderungen erhöhten Distanz, Kraftstoffverbrauch, Zeit und Kosten jedes Transports. Die Einschränkung ist besonders schwierig im Norden und im Zentral-Westen, wo alternative Routen begrenzt sind. Die Sanierung von Bundesfernstraßen verbessert wichtige Korridore, aber Landes- und Gemeindestraßen bleiben die entscheidenden letzten Verbindungen zu vielen Standorten.
Spurweitenfragmentierung und Umschlag zwischen Korridoren
Brasiliens Eisenbahnnetz arbeitet hauptsächlich mit Meterspur (1,00 m), während die Nord-Süd-Eisenbahn in Breitspur (1,60 m) gebaut wurde. Diese grundlegende Inkompatibilität erfordert den Umschlag der Ladung an jeder Spurweitengrenze. Eine FGV-Transportes-Studie aus dem Jahr 2025 ergab, dass gegenseitige Verkehrsvereinbarungen nur 8,00 % des Frachttransports ausmachten, was darauf hindeutet, dass das Netz weit unter seinem strukturellen Potenzial betrieben wurde und einen unverhältnismäßig großen Anteil der Projektfracht auf Straßenkorridore verlagerte. Eine TCU-Prüfung ergab, dass 36,30 % der brasilianischen Schieneninfrastruktur überhaupt keinen Verkehr aufweist. Diese systemische Untätigkeit macht die modale Substitution durch die Bahn für die meisten Projektlogistikbewegungen wirtschaftlich und betrieblich nicht durchführbar. Ausrüstungen, die theoretisch kostengünstiger per Bahn transportiert werden könnten, werden stattdessen per Lkw transportiert, was die Überlastung auf Straßenkorridoren erhöht, die bereits durch den Novo-PAC-Bauverkehr unter Druck stehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transport verankert Volumina, während Mehrwertdienste zulegen
Transport hielt im Jahr 2025 einen Marktanteil von 67,01 % am Markt für Projektlogistik in Brasilien. Das Segment spiegelt die Herausforderung wider, verstreute Projektstandorte zu erreichen, von Offshore-Gebieten in den Becken Campos und Santos bis hin zu Minen in der Mineralprovinz Carajás. Der Straßentransport trägt den größten Teil der Transportaktivitäten, da die Endlieferung zu den meisten Standorten Straßentransport erfordert. See- und Binnenwasserwege sind für Arbeiten im Amazonaskorridor unerlässlich, wo Straßen nicht verfügbar oder für Schwertransporte ungeeignet sind.
Das Segment Mehrwertdienste ist die am schnellsten wachsende Dienstleistungskategorie mit einer prognostizierten CAGR von 5,35 % von 2026 bis 2031. Die Marktgröße der Projektlogistik in Brasilien für Mehrwertdienste wird durch die Nachfrage nach integriertem Projektmanagement, Zollabfertigung, Genehmigungsbeschaffung, Begleitplanung und Frachttransparenz gestützt. Offshore-Wind- und Verteidigungskunden bevorzugen möglicherweise einen Betreiber, der diese Aufgaben über den gesamten Lieferprozess hinweg verwaltet. Lagerung, Distribution und Bestandsmanagement unterstützen Standorte durch Zolllager, Hafenbereitstellungsflächen und Just-in-Sequence-Lieferung. Diese Dienstleistungen werden wichtiger, wenn mehrere große Projekte gleichzeitig gebaut werden.


Nach Transportmodus: Lufttransport führt das Wachstum an, während der Straßentransport das Volumen hält
Der Straßentransport hielt im Jahr 2025 einen Anteil von 52,05 % an der Marktgröße der Projektlogistik in Brasilien, da er die letzte Verbindung zu den meisten Projektstandorten herstellt. Er bleibt auch flexibel, wenn sich Standorte ändern oder Bauzeitpläne verdichtet werden. Übergroße Transporte können per Straße geleitet werden, wenn Schienen- oder Wasserstraßenoptionen keine vollständige Lösung bieten können. Diese Flexibilität wird durch Anforderungen an Brückenbewertungen, Genehmigungen, Straßenbreitenprüfungen und Begleitfahrzeuge ausgeglichen. See- und Binnenwasserwege bleiben für Projekte im Amazonasbecken und für Küsten-FPSO-Modulbewegungen unverzichtbar.
Der Lufttransport soll von 2026 bis 2031 eine CAGR von 5,16 % verzeichnen und ist der am schnellsten wachsende Transportmodus. Er bedient zeitkritische Verteidigungskomponenten, spezialisierte Offshore-Ersatzteile und Sendungen, bei denen Betriebsverzögerungen hohe Kosten verursachen. Kabotage kann eine kosteneffektive Alternative zum Fernstraßentransport für einige Stückgutbewegungen zwischen dem Süden und dem Amazonas bieten. Die Bahn bleibt begrenzt, da Spurweitenunterschiede Umschlag erfordern und Konzessionsrouten sich auf Rohstoffexporte konzentrieren. Die beste Transportoption hängt von den Frachtabmessungen, dem Bestimmungsort, dem Liefertermin und der verfügbaren Streckeninfrastruktur ab.
Nach Frachttyp: Stückgut führt, während übergroße Ladung expandiert
Stückgut hielt im Jahr 2025 einen Marktanteil von 35,67 % am Markt für Projektlogistik in Brasilien. Seine Position wird durch die FPSO-Fertigung und den Transport von Windturbinenkomponenten zu Onshore-Windparks im Nordosten gestützt. Santos, Itaguaí und Suape verfügen über konventionelle Stückgutliegeplätze und Krankapazitäten, die diese Bewegungen unterstützen. Spezialisierte Einrichtungen für übergroße und Schwerlastladungen sind weniger verfügbar und auf weniger Standorte konzentriert. Schwerlastladung spielt eine kleinere, aber eigenständige Rolle bei FPSO-Topsidemodulen, dem Bau von Industrieanlagen und der Verteidigungsproduktion.
Übergroße Ladung soll von 2026 bis 2031 eine CAGR von 5,14 % verzeichnen, da die Abmessungen von Offshore-Wind- und Industrieausrüstungen zunehmen. Größere Turbinen und Rotordurchmesser können eine Handhabung erfordern, die über standardmäßige Stückgutarrangements hinausgeht. Die Marktgröße der Projektlogistik in Brasilien für übergroße Ladung profitiert auch von Luft- und Raumfahrt- sowie Verteidigungsaktivitäten im Bundesstaat São Paulo. Die lokale Gripen-E-Montage und die Produktion von Lenkraketen schaffen Bewegungen mit anderen Zeitplänen und Standorten als traditionelle Öl- und Gasarbeiten. Höhere Volumina können Investitionen in spezialisierte Tieflader, ausziehbare Flachwagen und modulare Brücken praktischer machen.
Nach Endverbraucherbranche: Energie führt das Volumen an, während Luft- und Raumfahrt sowie Verteidigung das Wachstum anführen
Energieerzeugung und -übertragung hielt im Jahr 2025 einen Anteil von 33,66 % an der Marktgröße der Projektlogistik in Brasilien. Onshore-Wind- und Solarbau im Nordosten, Gas-zu-Strom-Investitionen im Amazonasbecken und FPSO-Fertigung stützen diese Nachfrage. Transformatoren, Turmabschnitte und Umspannwerksausrüstungen erfordern häufig spezialisierte Handhabung und übergroßen Transport. Öl und Gas sowie Bergbau und Steinbruch blieben das zweitgrößte Segment, gestützt durch Pre-Salt-Investitionen und Aktivitäten im Bereich kritischer Mineralien. Bau- und Infrastrukturprojekte erfordern modulare Brücken, vorgefertigte Tunnelabschnitte und schwere Ausrüstungen an mehreren Baustellen.
Luft- und Raumfahrt sowie Verteidigung sollen von 2026 bis 2031 eine CAGR von 5,85 % verzeichnen, die schnellste Rate unter den Endverbraucherbranchen. Brasilien weihte im März 2026 seinen ersten lokal montierten Gripen-E-Kampfjet in Embraers Anlage in Gavião Peixoto ein und nahm Anfang 2026 eine Raketenfabrik in Caçapava, São Paulo, in Betrieb. Diese Einrichtungen schaffen technisch spezialisierte Komponentenbewegungen und erweitern die geografische Basis der Nachfrage. Produktionsanlagen, darunter das Arauco-Sucuriu-Zellstoffprojekt in Mato Grosso do Sul, halten auch Schwerlastarbeiten bis 2026 und darüber hinaus aufrecht.
Geografische Analyse
Der Südosten blieb das Gravitationszentrum des Marktes für Projektlogistik in Brasilien, da er industrielle Kapazitäten, Hafeninfrastruktur und spezialisierte Logistikdienstleistungen vereint. Rio de Janeiro und Rio Grande do Sul beherbergen FPSO-Fertigungsaktivitäten, während der Bundesstaat São Paulo das Luft- und Raumfahrt- sowie Verteidigungscluster im Paraíba-Tal enthält. Santos unterstützt als größtes Hafengateway Lateinamerikas spezialisierte Frachtbewegungen zu Zielen im ganzen Land. Die Autobahnen São Paulos und der Zugang zur Logistikinfrastruktur in Campinas unterstützen ausgehende Lieferungen zu Projektstandorten. Minas Gerais fügt Nachfrage nach kritischen Mineralien und Stahl hinzu, mit Frachtströmen, die mit dem Carajás-System und dem sich entwickelnden FIOL-Korridor verbunden sind.
Der Norden und der Nordosten sind die am schnellsten wachsenden Projektlogistikzonen, gestützt durch Offshore-Wind-Lizenzvergabe, Suape-Erweiterung und die wachsende Bedeutung des Nördlichen Bogens. Die Häfen des Nördlichen Bogens verarbeiteten im Jahr 2025 163,3 Millionen Tonnen und wuchsen um 10,3 %, verglichen mit einem nationalen Durchschnitt von 6,1 %Häfen im Norden Brasiliens führen das nationale Wachstum im Jahr 2025 an und stärken den Korridor des Nördlichen Bogens, DatamarNews, https://datamarnews.com/noticias/northern-brazil-ports-lead-national-growth-in-2025-strengthening-arc-of-the-north-corridor ">[4]. Die Marktgröße der Projektlogistik in Brasilien in diesen Regionen wird durch die Notwendigkeit geprägt, Standorte mit begrenztem Straßenzugang zu erreichen. Bargenrouten auf dem Amazonas, Tapajós und Madeira können die einzige praktikable Option für große Industrieausrüstungen sein. Maersk transportierte im April 2025 635 Tonnen WEG-Transformatorausrüstung von Minas Gerais nach Silves, Amazonas, was die Planungsanforderungen von Amazonaskorridorarbeiten veranschaulicht.
Der Zentral-Westen und der Süden gewinnen durch unterschiedliche Projekttreiber an Bedeutung. Mato Grosso do Sul beherbergt das Arauco-Sucuriu-Zellstoffprojekt, das bis 2026 schweren Straßentransport von Santos und Paranaguá erfordert. Südliche Häfen bieten ein weiteres Gateway für Fracht, die Brasilien und den Südlichen Kegel bedient. Der Hafen von Paranaguá in Paraná baut Moegão, Brasiliens größtes aktives Hafenbauprojekt, das 2026 eine dedizierte Projektfracht-Mobilisierung erfordert. Die regionale Chance hängt von Industriebau, Hafenausbau und Binnenrouten ab, die integrierte Planung erfordern.
Wettbewerbslandschaft
Der Markt für Projektlogistik in Brasilien ist mäßig konzentriert, wobei globale Integratoren, Spezialisten für technisch geplante Transporte und inländische Betreiber verschiedene Teile der Wertschöpfungskette bedienen. Globale Betreiber konkurrieren durch länderübergreifendes Projektmanagement, digitale Systeme und kombinierten See- und Binnentransport. Spezialisierte Unternehmen konkurrieren durch Kranflotten, Kapazitäten für selbstfahrende Modulartransporter und technische Kompetenz für komplexe Hebevorgänge. Inländische Anbieter konkurrieren durch ausgewählte Frachtfähigkeiten und lokale Kenntnisse von Routen und Genehmigungen. Diese Gruppen können um dieselben Aufträge konkurrieren und gleichzeitig zusammenarbeiten, wenn globale Anbieter spezialisierte Hebearbeiten vergeben.
Technische Ausführung ist ein wichtiger Wettbewerbsfaktor im Markt für Projektlogistik in Brasilien. Betreiber nutzen zunehmend Streckenvorerfassungstools, Echtzeit-Lastüberwachung und Bargen-Tiefgangsmanagement, um die Lieferplanung zu verbessern. Mammoet schloss im August 2026 Hebearbeiten für die Umrüstung der BW-Energy-Maromba-B-Bohrkopfplattform vor dem Zeitplan ab. Sarens unterzeichnete ein Memorandum of Understanding mit Prumo Logística und dem Hafen von Açu, um die Logistik von Offshore-Windkomponenten zu untersuchen, bevor die Bauzeitpläne abgeschlossen sind. Diese Beispiele zeigen, wie führende Betreiber technische Glaubwürdigkeit aufbauen und sich rund um zukünftige Projektkorridore positionieren.
Im Markt für Projektlogistik in Brasilien besteht weiterhin eine Lücke beim integrierten digitalen Genehmigungsmanagement. Ein Anbieter, der ANTT-Genehmigungen, staatliche Begleitverträge und Flusstiefgangsüberwachung kombiniert, könnte einen Prozess vereinfachen, der derzeit mehrere Behörden umfasst. Betreiber mit Erfahrung in der Umweltgenehmigung können für Offshore- und Bergbauprojekte, die eine enge Lizenzierungskoordination erfordern, besser positioniert sein. Inländische Unternehmen investieren in Transparenzsysteme und hafenbasierte Lagerung. Ihre Kapitalressourcen und engere geografische Abdeckung können ihre Fähigkeit einschränken, komplexe grenzüberschreitende oder multimodale Aufträge zu verfolgen.
Marktführer der Projektlogistik in Brasilien
-
A.P. Moller - Maersk
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel International AG
-
GEODIS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Maersk nahm den Betrieb am neuen APM Terminals Suape in Pernambuco auf und stärkte damit die Hafen-Logistik-Integration für den wachsenden Korridor für erneuerbare Energien und Industrie im Nordosten. Das Terminal erhöht die Frachtgeschwindigkeit für übergroße und projektbezogene Sendungen, die Suape passieren.
- August 2026: Mammoet schloss Schwerlasthebearbeiten für die Umrüstung der BW-Maromba-B-Bohrkopfplattform bei Drydocks World Dubai vor dem Zeitplan ab. Die umgerüstete Plattform, ehemals ein Hubbohr-Bohrgerät, ist für den Einsatz im Maromba-Feld im brasilianischen Campos-Becken vorgesehen.
- Mai 2026: Wilson Sons kündigte eine Investition von 220 Millionen USD an, um Tecon Rio Grande zu erweitern, einschließlich einer Verlängerung des Kais von 900 Metern auf 1.200 Meter. Die Erweiterung wird es dem Terminal ermöglichen, bis 2030 gleichzeitig drei New-Panamax-Schiffe aufzunehmen, und stärkt die Position Südbrasiliensals Projektfrachtgateway für den Südlichen Kegel.
- Oktober 2025: Sarens schloss den Ausladungsvorgang von 5 Modulen mit einem Gewicht zwischen 1.400 und 4.000 Tonnen für FPSO P-79 auf der EBR-Werft in São José do Norte unter Verwendung von 136 Achslinien selbstfahrender Modulartransporter ab. Die Operation für Saipem demonstrierte schnelle Mobilisierungsfähigkeiten unter engen Offshore-Projektzeitplänen.


Berichtsumfang des Marktes für Projektlogistik in Brasilien
| Transport | Straße |
| Schiene | |
| Luft | |
| See- und Binnenwasserwege | |
| Lagerung, Distribution und Bestandsmanagement | |
| Mehrwertdienste |
| Übergroße (außermaßige) Ladung |
| Schwerlastladung |
| Stückgut |
| Sonstige |
| Öl und Gas, Bergbau und Steinbruch |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) |
| Bau und Infrastruktur |
| Produktion und Industrieanlagen |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige (Schifffahrt und Schiffbau, Telekommunikation usw.) |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See- und Binnenwasserwege | ||
| Lagerung, Distribution und Bestandsmanagement | ||
| Mehrwertdienste | ||
| Nach Frachttyp | Übergroße (außermaßige) Ladung | |
| Schwerlastladung | ||
| Stückgut | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Öl und Gas, Bergbau und Steinbruch | |
| Energieerzeugung und -übertragung (einschließlich erneuerbarer Energien) | ||
| Bau und Infrastruktur | ||
| Produktion und Industrieanlagen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige (Schifffahrt und Schiffbau, Telekommunikation usw.) |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Projektlogistik in Brasilien im Jahr 2026?
Die Projektlogistik in Brasilien wurde im Jahr 2026 auf 1,16 Milliarden USD geschätzt. Der prognostizierte Wert beträgt bis 2031 1,45 Milliarden USD.
Was treibt die Nachfrage nach Projektlogistikdienstleistungen in Brasilien an?
Novo-PAC-Arbeiten, Offshore-Energie, Entwicklung kritischer Mineralien, Fertigungslokalisierung und Verteidigungsproduktion unterstützen spezialisierte Frachtanforderungen.
Welche Dienstleistung hat den größten Umsatzanteil?
Transport führte im Jahr 2025 mit 67,01 %, da Fracht über mehrere Transportmodi bewegt werden muss.
Welche Frachttyp-Kategorie wächst am schnellsten?
Übergroße Ladung soll bis 2031 mit einer CAGR von 5,14 % wachsen.
Warum sind der Norden und der Nordosten für Projektfracht wichtig?
Offshore-Wind, Hafenaktivitäten des Nördlichen Bogens, Suape-Erweiterung und Bedarf an Amazonas-Wasserwegen stützen die Nachfrage in diesen Regionen.
Was schränkt Projektfrachtbewegungen in Brasilien ein?
Straßen- und Brückenbeschränkungen, Eisenbahnspurweitenfragmentierung, Flussbedingungen und behördenübergreifende Genehmigungen können Zeit und Kosten erhöhen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
