
Marktgröße und Marktanteil für japanische Metallumformungsmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.43 Milliarden US-Dollar |
| Marktgröße (2026) | 1.48 Milliarden US-Dollar |
| Marktgröße (2031) | 1.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.93 % |
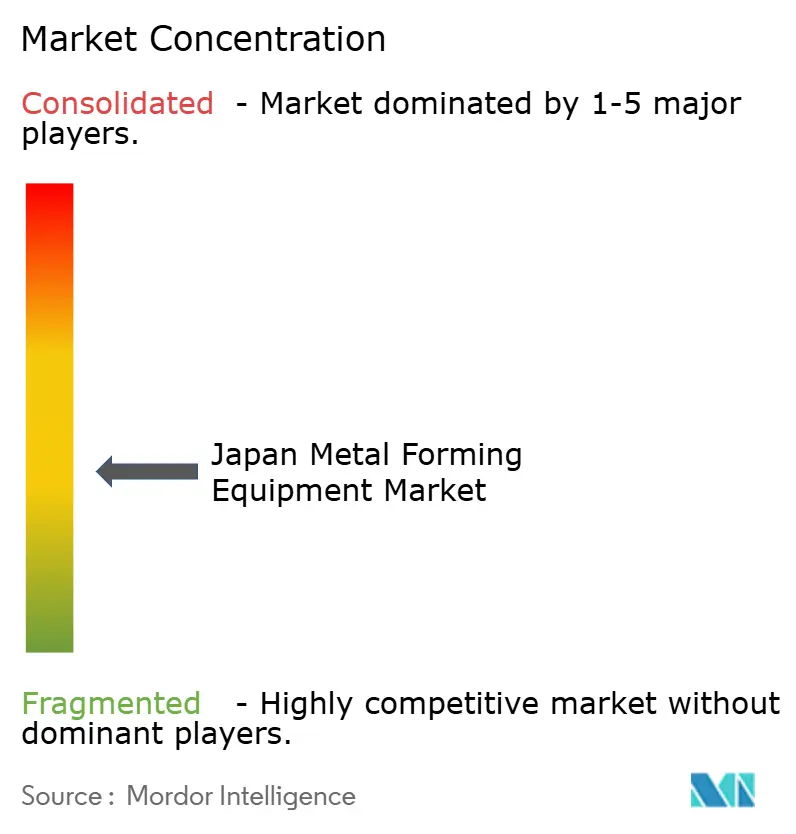
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für japanische Metallumformungsmaschinen von Mordor Intelligence
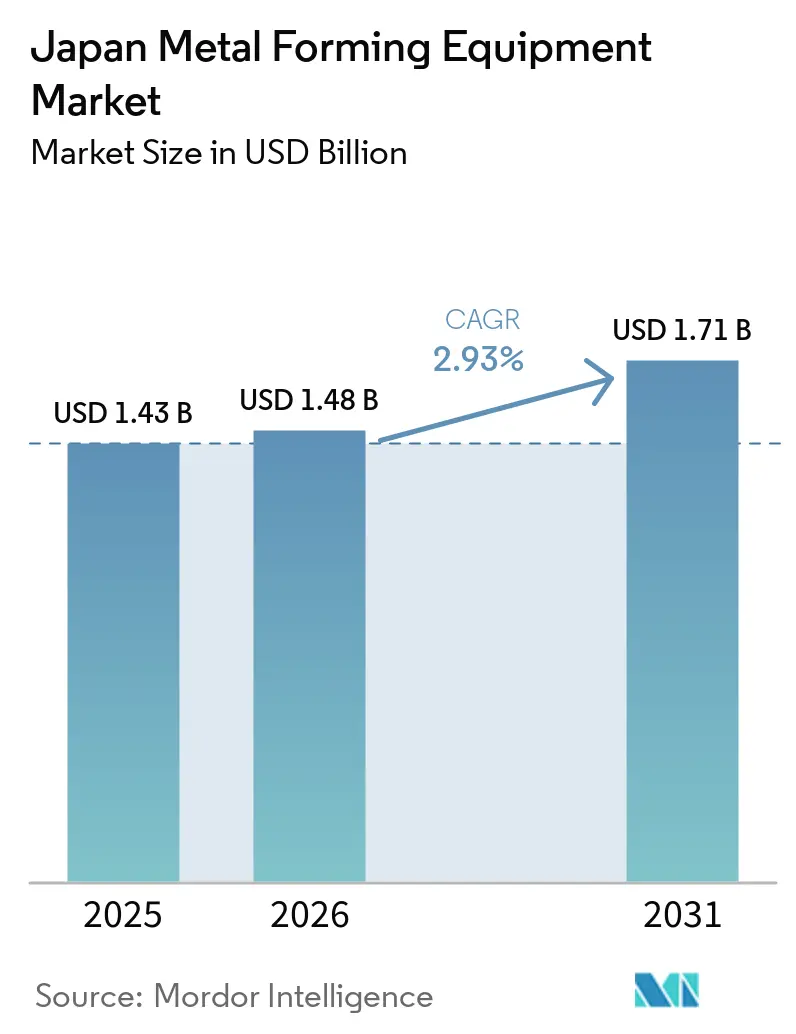
Die Marktgröße für japanische Metallumformungsmaschinen wurde im Jahr 2025 auf 1,43 Milliarden USD geschätzt und soll von 1,48 Milliarden USD im Jahr 2026 auf 1,71 Milliarden USD bis 2031 wachsen, bei einem CAGR von 2,9 % während des Prognosezeitraums (2026–2031).
Ersatzinvestitionen stützen die Nachfrage, da Hersteller alternde Produktionsanlagen erneuern und gleichzeitig strengere Betriebsanforderungen bewältigen. Die Elektrifizierung verändert den Gerätmix, da Automobilzulieferer eine präzisere Umformung von Aluminium, Batteriekomponenten und komplexen Strukturen benötigen. Investitionen in Halbleiter und Elektronik weiten die Nachfrage nach hochpräzisen Maschinen über die traditionelle Automobilproduktion hinaus aus. Die Energieeffizienz ist zu einem Beschaffungskriterium geworden, was servo-elektrische und hybride Plattformen begünstigt, die die Nachhaltigkeitsanforderungen der Kunden erfüllen können. Exportaufträge bieten ebenfalls Unterstützung für japanische Hersteller, obwohl vorsichtige inländische Kapitalausgaben und Unsicherheiten in der Handelspolitik große Projekte verzögern können.[1]Japan Forming Machinery Association, "Jahresauftragsbefragung GJ2025," Japan Forming Machinery Association, j-fma.or.jp
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Pressen im Jahr 2025 einen Marktanteil von 41,5 % am japanischen Markt für Metallumformungsmaschinen, während Servopressen bis 2031 voraussichtlich mit einem CAGR von 5,2 % wachsen werden.
- Nach Umformverfahren entfielen Stanzen und Lochen im Jahr 2025 auf 30,5 % der Marktgröße für japanische Metallumformungsmaschinen, während Hydroformen bis 2031 voraussichtlich mit einem CAGR von 5,8 % wachsen wird.
- Nach umgeformtem Werkstoff entfielen Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 auf 42 % der Marktgröße für japanische Metallumformungsmaschinen, während Aluminium und Aluminiumlegierungen bis 2031 voraussichtlich mit einem CAGR von 4,8 % wachsen werden.
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2025 einen Marktanteil von 38 % am japanischen Markt für Metallumformungsmaschinen, während Elektro und Elektronik bis 2031 voraussichtlich mit einem CAGR von 5,4 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Markt für Metallumformungsmaschinen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz von alternden Pressen und Umformmaschinen | +1.0% | National, mit frühen Gewinnen in den Fertigungskorridoren Aichi, Kanagawa und Osaka | Kurzfristig (≤ 2 Jahre) |
| Leichtbau für Elektrofahrzeuge und Umformung von Batteriekomponenten | +0.8% | National, konzentriert in den Automobilzuliefernetzwerken Chubu und Kansai | Mittelfristig (2–4 Jahre) |
| Einführung servo-elektrischer und hybrider Pressen für Energieproduktivität | +0.6% | National, mit Ausstrahlungseffekten auf ASEAN-Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterung in Halbleiter-, Elektronik- und Präzisionskomponentenfertigung | +0.5% | National, einschließlich Hokkaido, Kumamoto, Kyoto und Osaka | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Werkzeugmachern und autonome Prozessfenster | +0.4% | National, insbesondere Kyoto, Nagoya und Großraum Tokio | Langfristig (≥ 4 Jahre) |
| Export von Präzisionswerkzeugen | +0.3% | Global, einschließlich Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz des alternden Pressen- und Umformmaschinenbestands in Japan
Der japanische Markt für Metallumformungsmaschinen wird durch einen großen installierten Maschinenpark gestützt, der Erneuerung, Wartung und Reparatur erfordert. Erneuerung, Wartung und Reparatur machten im Geschäftsjahr 2025 30,8 % der geplanten Investitionsausgaben für die Fertigung bei großen Unternehmen aus – der höchste Anteil unter den Investitionsmotiven.[2]Development Bank of Japan, "Umfrage zu geplanten Investitionsausgaben für das Geschäftsjahr 2025," Development Bank of Japan, dbj.jp Derselbe Zweck machte 37,8 % der geplanten Investitionsausgaben im Geschäftsjahr 2025 bei kleinen und mittleren Herstellern aus und war damit die größte Zweckkategorie in dieser Umfrage. Diese Zahlen deuten auf einen Rückstau abgelaufener Anlagen hin, die in Ersatzzyklen übergehen. Ältere mechanische Pressen haben auch einen höheren Wartungsbedarf und eine geringere Produktivität als neuere Servo-Plattformen. METIs Vision 2025 forderte die Modernisierung des Maschinenteile- und Werkzeugbestands, da Hersteller auf höherwertige Anwendungen umsteigen.
Leichtbau für Elektrofahrzeuge und Umformung von Batteriekomponenten
Der japanische Markt für Metallumformungsmaschinen wird durch die Produktionsanforderungen für batterieelektrische Fahrzeuge umgestaltet. Hondas Produktionsplan der 0-Serie verwendet eine 6.000-Tonnen-Megacasting-Maschine, um 60 Batteriegehäuseteile auf 5 Teile zu reduzieren. Diese Änderung reduziert einige mehrstufige Stanzarbeiten und erhöht gleichzeitig den Bedarf an hochpräzisen Hochleistungsproduktionssystemen. Die Investitionen in Automobilausrüstung in Japan erreichten im Jahr 2024 1,6 Billionen JPY (10,24 Milliarden USD), und die Investitionsausgaben für Transportausrüstung sollten im Geschäftsjahr 2025 um 28,2 % steigen. UACJs Arbeit an einteiligen Aluminiumtürinnenseiten der 6000er-Serie für Lexus zeigt, wie Materialentscheidungen die Umformungsanforderungen verändern.[3]UACJ Corporation, "Entwicklung und Zukunft der Automobilblechumformung," UACJ Corporation, uacj.co.jp Der Wandel begünstigt Maschinen, die Aluminium-Tiefziehen und kontrollierte Bewegungsprofile bewältigen können. Er schränkt auch die Rolle konventioneller mechanischer Pressen in ausgewählten Anwendungen ein.
Einführung servo-elektrischer und hybrider Pressen für Energieproduktivität
Die Energieproduktivität steigert die Attraktivität servo-elektrischer und hybrider Pressenplattformen im japanischen Markt für Metallumformungsmaschinen. Die JFMA meldete im Jahr 2025 1.596 MF Eco Machine-zertifizierte Einheiten mit einer Durchdringungsrate von 33 % im relevanten installierten Maschinenpark. Der zertifizierte Maschinenpark verzeichnete eine durchschnittliche Energiereduzierungsrate von 69 % und kumulative Kohlendioxidreduzierungen von 6.485 Tonnen. Der MF Eco Machine 2.0-Standard gilt für Maschinen, die ab 2013 hergestellt wurden, und erfordert 40 % Energieeinsparungen gegenüber einer Referenzmaschine. Diese Anforderungen begünstigen Technologieerneuerungen bei Betriebslinien, die neuere Effizienzerwartungen nicht erfüllen. Große Tier-1-Käufer verwenden auch Nachhaltigkeitskriterien bei Lieferantenbewertungen, was die Zertifizierung für die Gerätebeschaffung relevant macht. Dies kann Ersatzentscheidungen für Lieferanten verkürzen, die ihren bevorzugten Status behalten müssen.
Kapazitätserweiterung in Halbleiter-, Elektronik- und Präzisionskomponentenfertigung
Japans Halbleiterprogramm schafft eine neue Nachfragequelle für Präzisionsumformungsmaschinen. METI wählte Rapidus im November 2025 als unterstützten Hersteller von Halbleitern der nächsten Generation aus und verpflichtete sich zu 100 Milliarden JPY (640,2 Millionen USD) aus dem Haushalt des Geschäftsjahres 2025. NEDO genehmigte den GJ2026-Plan des Unternehmens und zusätzliche Mittel in Höhe von 631,5 Milliarden JPY (4,04 Milliarden USD) im April 2026. Das Programm erfordert geformte Gehäuse, Flansche und Verbindungskomponenten, die enge Toleranzen einhalten müssen. Diese Arbeit hat längere Beschaffungszyklen und andere Anforderungen als Automobilpressarbeiten. Japan leidet auch unter einem Mangel an qualifizierten Vollzeitbeschäftigten, was den Fall für eine geschlossene Prozessregelung in der Hochtoleranzproduktion stärkt.[4]Internationaler Währungsfonds, "Die Auswirkungen von Alterung und KI auf Japans Arbeitsmarkt," Internationaler Währungsfonds, elibrary.imf.org
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeit für intelligente Pressenlinien | -0.5% | National, insbesondere KMU-Fertigungsbetriebe in Osaka, Hiroshima und Niigata | Kurzfristig (≤ 2 Jahre) |
| Zyklische inländische Investitionsausgaben im Automobilbereich | -0.4% | National, konzentriert in Aichi, Chubu, Kanagawa und Oppama | Mittelfristig (2–4 Jahre) |
| Nachrüstungs- und Datenintegrations- reibung in Altfabriken | -0.3% | National, einschließlich metallverarbeitender KMU in Kanto und Kansai | Langfristig (≥ 4 Jahre) |
| Spezialisiertes Werkzeug- und Servicefachwissen bei alternden Lieferanten | -0.2% | National, insbesondere Kyoto, Niigata und Nagano | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeit für intelligente Pressenlinien
Inländische Automobilinvestitionen bringen ein zyklisches Element in den japanischen Markt für Metallumformungsmaschinen. Automobil und Transport hielten 2025 38 % der Nachfrage, was Änderungen in den Investitionsplänen der OEMs für Maschinenlieferanten wichtig macht. Große Hersteller planten im Geschäftsjahr 2025 eine Steigerung der Investitionsausgaben für Transportausrüstung um 28,2 %. Die Steigerung spiegelte Elektrifizierungsausgaben wider und stellt möglicherweise kein dauerhaftes jährliches Ausgabenniveau dar. Nissan gab im Juli 2025 bekannt, dass es die Fahrzeugproduktion von Oppama zu Nissan Motor Kyushu verlagern und konsolidieren würde. JFMA-Daten zeigten, dass die inländischen Aufträge für Transportausrüstungsumformmaschinen im Geschäftsjahr 2025 um 5,2 % stiegen, während die Aufträge für elektrische Maschinen um 18,7 % fielen.
Zyklische inländische Investitionsausgaben im Automobilbereich
Inländische Automobilinvestitionen bringen ein zyklisches Element in den japanischen Markt für Metallumformungsmaschinen. Automobil und Transport hielten 2025 38 % der Nachfrage, was Änderungen in den Investitionsplänen der OEMs für Maschinenlieferanten wichtig macht. Große Hersteller planten im Geschäftsjahr 2025 eine Steigerung der Investitionsausgaben für Transportausrüstung um 28,2 %. Die Steigerung spiegelte Elektrifizierungsausgaben wider und stellt möglicherweise kein dauerhaftes jährliches Ausgabenniveau dar. Nissan gab im Juli 2025 bekannt, dass es die Fahrzeugproduktion von Oppama zu Nissan Motor Kyushu verlagern und konsolidieren würde. JFMA-Daten zeigten, dass die inländischen Aufträge für Transportausrüstungsumformmaschinen im Geschäftsjahr 2025 um 5,2 % stiegen, während die Aufträge für elektrische Maschinen um 18,7 % fielen. Diese unterschiedlichen Zyklen können zu ungleichmäßigen Auftragsmuster bei Lieferanten und Regionen führen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Servopressen heben den Marktwert nach oben
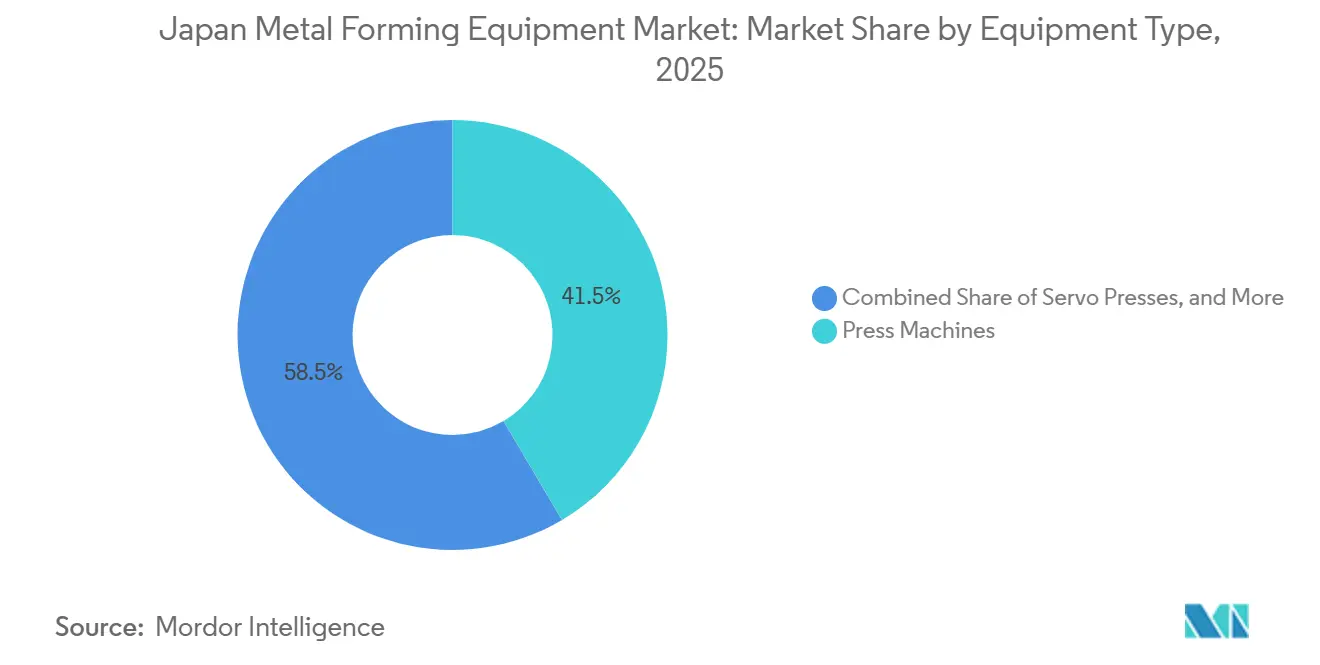
Pressen hielten im Jahr 2025 einen Marktanteil von 41,5 % am japanischen Markt für Metallumformungsmaschinen und waren damit die größte Gerätekategorie. Mechanische und hydraulische Pressen unterstützen weiterhin etablierte Automobil-Karosserie- und Antriebsstrangoperationen. Abkantpressen und Biegemaschinen werden in hydraulischen, servo-elektrischen und mechanischen Konfigurationen eingesetzt. Die JFMA meldete, dass die Aufträge für Abkantpressen im Geschäftsjahr 2025 im Jahresvergleich um 14,6 % stiegen – das stärkste Ergebnis unter den Blechbearbeitungs-Unterkategorien.
Servopressen werden voraussichtlich bis 2031 den höchsten CAGR von 5,2 % erzielen, da Anwender programmierbare Bewegungsabläufe, Werkzeugschutz und Kompatibilität mit hochfesten Stählen und Aluminium anstreben. Komatsu Industries begann im Juni 2026 mit der Auftragsannahme für eine aufgerüstete H1F200-2-Servopresse mit schnellerem Betrieb, präziserer Steuerung und erweiterter IKT-Konnektivität. Die japanische Metallumformungsmaschinenindustrie bewegt sich auf Produkterneuerungen zu, die den Wert der Maschinenfamilie erhalten und gleichzeitig neuere Leistungserwartungen erfüllen. Die JFMA hatte zum 1. Januar 2026 158 zertifizierte Modelle in 44 Produktlinien registriert – ein Signal, das Servo- und Hybrid-Elektromaschinen begünstigt. Schmiedemaschinen, Rollformmaschinen, Draht- und Rohrformmaschinen, Strangpressmaschinen und Hydroformmaschinen bedienen Anwender in der Automobil-, Luft- und Raumfahrt- sowie Industriemaschinenfertigung. Hydroform- und Strangpressmaschinen haben einen kleineren installierten Maschinenpark, sind aber auf den wachsenden Einsatz von Aluminium und Titan ausgerichtet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Umformverfahren: Hydroformen übertrifft durch Rückenwind von Elektrofahrzeugen und Leichtbau
Stanzen und Lochen entfielen im Jahr 2025 auf 30,5 % der Marktgröße für japanische Metallumformungsmaschinen, gestützt durch die Hochvolumen-Blechverarbeitung. Tiefziehen, Biegen, Schmieden, Walzen, Rollformen und Strangpressen bedienen separate Produktionsanforderungen in der gesamten Fertigungsbasis. Diese Fähigkeit eignet sich für Fahrgestell- und Batteriegehäusedesigns batterieelektrischer Fahrzeuge. Der japanische Markt für Metallumformungsmaschinen behält eine breite Verfahrensbasis, da Hersteller sowohl Hochvolumen- als auch Präzisionsarbeiten benötigen.
Hydroformen hat den höchsten prognostizierten CAGR von 5,8 % bis 2031, da es komplexe Aluminium- und Stahlrohrstrukturen mit weniger Arbeitsgängen formt. Gigacasting und Megacasting können mehrstufiges Stanzen für ausgewählte Karosserieteile ersetzen. Sie können auch die Nachfrage nach Hydroformen und Tiefziehen von Strukturteilen erhöhen, die wirtschaftlich nicht zu gießen sind. Die inländischen Aufträge für Umformmaschinen aus dem Metallprodukte-Fertigungssektor stiegen im Geschäftsjahr 2025 im Jahresvergleich um 8,2 %. Schmiedemaschinen profitieren von Luft- und Raumfahrtbefestigungselementen und Präzisionsantriebsstrangkomponenten. Strangpressen bedienen Aluminiumprofilanforderungen in Batteriewannen und Wärmemanagementsystemen.
Nach umgeformtem Werkstoff: Aluminiumlegierungen beschleunigen sich, während Stahl seine Stellung hält
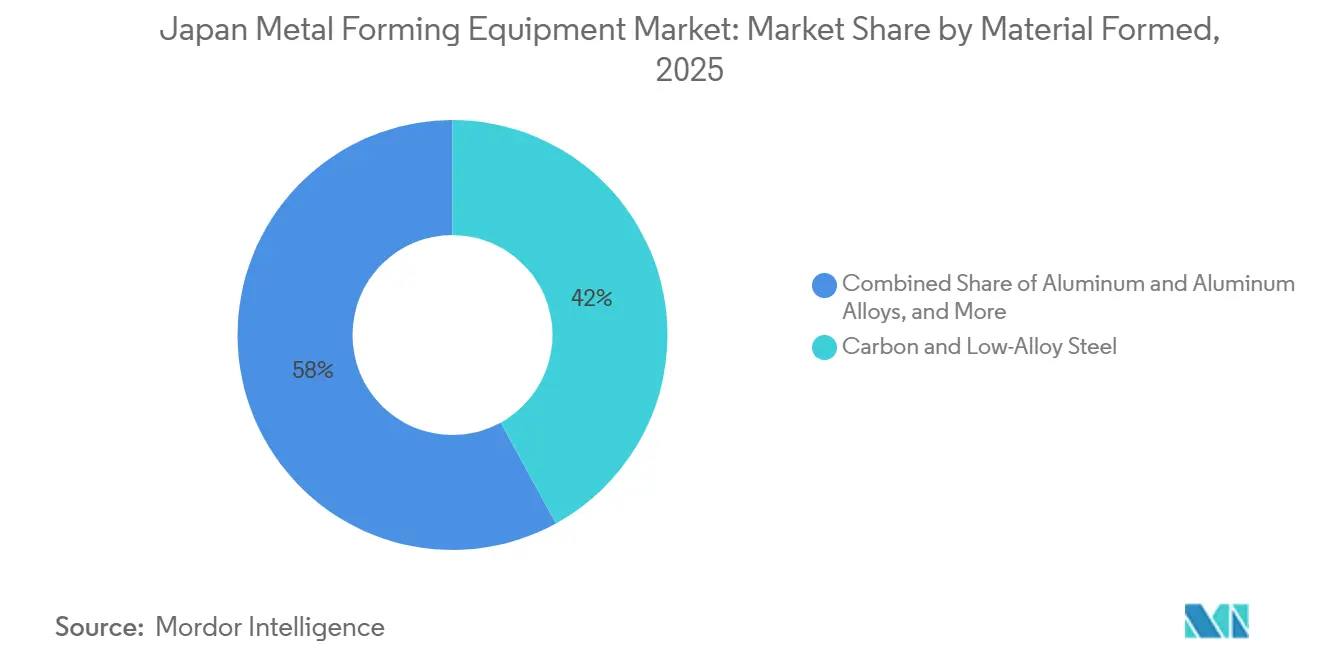
Kohlenstoff- und niedriglegierter Stahl hielt im Jahr 2025 einen Marktanteil von 42 % am japanischen Markt für Metallumformungsmaschinen. Stahl bleibt aufgrund seiner Kosten-Festigkeits-Eigenschaften zentral für Hochvolumen-Karosserieteile, Strukturkomponenten und Industriemaschinen. Edelstahl, Kupferlegierungen, Titan und Nickelbasiswerkstoffe unterstützen Elektronik-, Energie-, Medizin- und Luft- und Raumfahrtanwendungen. Ihr Wachstum spiegelt den breiteren Einsatz in Batteriegehäusen, Türverkleidungen und Bodenstrukturen wider.
Aluminium und Aluminiumlegierungen werden bis 2031 voraussichtlich mit einem CAGR von 4,8 % wachsen. Aluminium erfordert kontrollierte Hubprofile und Niederhalterdrücke beim großtechnischen Umformen. Die japanische Metallumformungsmaschinenindustrie profitiert, wenn diese Anforderung die Nachfrage nach höherwertigen Servo-Pressenlinien steigert. UACJ beschrieb einteilige Aluminiumtürinnenseiten der 6000er-Serie für Lexus, die mehrere Stanzteile der 5000er-Serie ersetzten. Titan, Nickel und andere Nichteisenwerkstoffe dienen auch medizinischen und Präzisionsfertigungsanwendungen. Mehrwerkstoffdesigns schaffen Nachfrage nach flexiblen Plattformen, die verschiedene Werkstoffe ohne umfangreiche Umrüstung verarbeiten können.
Nach Endverbrauchsbranche: Elektro und Elektronik gewinnen Marktanteil durch Halbleiterkapazitätswelle
Automobil und Transport beanspruchten im Jahr 2025 38 % der Marktgröße für japanische Metallumformungsmaschinen. Industriemaschinen, Metallverarbeitung, Elektro und Elektronik, Luft- und Raumfahrt sowie Verteidigung und andere Sektoren bilden die verbleibende Nachfragebasis. Die Nachfrage kommt aus der Fertigung von Halbleitern, Präzisionssteckverbindern, Leadframes, industrieller Automatisierung und Leistungselektronik. Dies gibt dem japanischen Markt für Metallumformungsmaschinen einen Wachstumspfad, der nicht ausschließlich an die Fahrzeugproduktion gebunden ist.
Elektro und Elektronik werden bis 2031 voraussichtlich mit einem CAGR von 5,4 % wachsen – der höchsten Rate unter den Endverbrauchssektoren. Rapidus erhielt im Haushalt des Geschäftsjahres 2025 Unterstützung in Höhe von 100 Milliarden JPY (640,2 Millionen USD) und im GJ2026-Planbudget 631,5 Milliarden JPY (4,04 Milliarden USD). Diese Verpflichtungen unterstützen mehrjährige Beschaffungsaktivitäten in Halbleiter-Lieferketten. Die Nachfrage aus Luft- und Raumfahrt sowie Verteidigung ist mit Titan-Flugzeugzellkomponenten und präzisionsgeschmiedeten Strukturen verbunden. Die Medizinfertigung bietet eine stabile Nachfrage nach implantierbaren und chirurgischen Metallkomponenten. Die JFMA verzeichnete im Geschäftsjahr 2025 einen Anstieg der inländischen Aufträge für Umformmaschinen aus dem Stahl- und Nichteisenmetallsektor um 36,2 %.
Geografische Analyse
Die Region Chubu ist das größte Nachfragezentrum im japanischen Markt für Metallumformungsmaschinen, da die Präfektur Aichi Heimat von Toyota, Aisin, Denso und deren Zuliefernetzwerken ist. Investitionsentscheidungen großer OEMs und Tier-1-Lieferanten können daher die nationalen Maschinenaufträge innerhalb eines Geschäftsquartals beeinflussen. Der nationale Fertigungsgesamtbetrag sollte im Geschäftsjahr 2025 um 21,4 % steigen. Das Automobilgewicht von Chubu bedeutet, dass eine Verlangsamung der Fahrzeuginvestitionen einen überproportionalen Effekt auf die nationale Nachfrage hat.
Kansai ist das zweitgrößte Cluster und umfasst Osaka, Kyoto und Hyogo. Die Region hat Stärken in der Präzisionsblechbearbeitung für Elektronik, Instrumente und Industriemaschinen. Die Marktgröße für japanische Metallumformungsmaschinen in Kansai wird durch Fertigungsbetriebe gestützt, die die Elektronik- und Medizingeräte-Lieferketten bedienen. Die inländischen Aufträge für Umformmaschinen von Metallprodukte-Herstellern stiegen im Geschäftsjahr 2025 im Jahresvergleich um 8,2 %.
Kanto, zentriert auf den Großraum Tokio und Kanagawa, hat große Maschinen-OEMs und eine große Basis von Werkzeug- und Formenbau-KMU. Nissans Entscheidung vom Juli 2025, die Oppama-Produktion zu Nissan Motor Kyushu zu verlagern, verschiebt künftige Automobilmaschineninvestitionen in Richtung Fukuoka. Die Kanto-Nachfrage ist daher Änderungen im lokalen Automobilproduktions-Fußabdruck ausgesetzt. Hokkaido entwickelt sich durch das Rapidus-Chitose-Halbleiterprojekt zu einem kleineren Präzisionsformungs-Cluster. Rapidus strebt die vollständige 2-nm-Produktion im Geschäftsjahr 2027 an. Das Projekt wird voraussichtlich Maschinennachfrage für Halbleiterfertigungswerkzeuge schaffen, wenn die Anlage skaliert.
Wettbewerbslandschaft
Der japanische Markt für Metallumformungsmaschinen ist mäßig konsolidiert unter inländischen OEMs, angeführt von AMADA, AIDA ENGINEERING und Komatsu Industries. Diese Unternehmen decken Abkantpressen, Stanzsysteme, Servopressen und Transferpressen über etablierte Aftermarket-Netzwerke ab. ANDRITZs Schuler-Division, Bystronic, TRUMPF und Fagor Arrasate konkurrieren in ausgewählten Bereichen, einschließlich schwerer Stanzlinien und laserintegrierten Blechbearbeitungssystemen. Spezialisierte Unternehmen wie Yamada Dobby, Toyokoki, Nidec Minster und Kojima Iron Works bedienen Nischen für Präzisionspressen, Befestigungstechnik und Feinschneiden. Der japanische Markt für Metallumformungsmaschinen wird weiterhin durch Spezialisierung statt durch breiten Preiswettbewerb geprägt.
AMADA startete im Juni 2026 eine umfassende Initiative zur Ressourcenrückgewinnung und -wiederherstellung von Maschinen. Das Programm etablierte eine Kreislaufrecycling-Partnerschaft mit einem Elektrostahlwerk und unterstützt den Wandel zu kreislauffähigen, datengesteuerten Geschäftsmodellen. AIDA stellte 2026 den SAT-M Hochgeschwindigkeits-Transferroboter und den ARB Hochgeschwindigkeits-Gelenkarmroboter vor. Die Systeme erreichen eine Linientaktzeit von 30 min⁻¹ für den direkten Pressen-zu-Pressen-Transport. Dies erweitert AIDs Rolle in der Automatisierungsausrüstung, die häufig von Drittintegratoren geliefert wurde.
AIDA und AMADA erhielten für Prozessinnovationen 2024–2025 die JFMA MF Technology Grand Prize-Auszeichnung. AIDA wurde für blechgeschmiedete Verbindungstechnologie ausgezeichnet, während AMADA für Doppelwirkungsbearbeitung mit einer 4-Achsen-Hybridpresse ausgezeichnet wurde. Der japanische Markt für Metallumformungsmaschinen bietet Raum für flexible KMU-Automatisierung, energieeffiziente Nachrüstungen für ältere mechanische Pressen und Serviceunterstützung für importierte Systeme außerhalb großer Industriestädte. Der Wettbewerb verteilt sich auf Breit-OEMs und spezialisierte Lieferanten.
Branchenführer im japanischen Markt für Metallumformungsmaschinen
-
AMADA Co., Ltd.
-
AIDA ENGINEERING, LTD.
-
Komatsu Ltd.
-
Sumitomo Heavy Industries, Ltd.
-
ANDRITZ Schuler Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: AMADA CO., LTD. startete eine umfassende Initiative zur Ressourcenrückgewinnung und -wiederherstellung von Blechbearbeitungsmaschinen und etablierte Japans ersten Kreislaufrecyclingkreislauf für Metallbearbeitungsmaschinen mit einem Ressourcenrecyclingpartner und einem Elektrostahlwerk, mit dem Ziel, im ersten Jahr unter dem AMADA Mittelfristigen Managementplan 2030 rund 1.000 Maschineneinheiten zu beschaffen.
- Juni 2026: Komatsu Industries begann mit der Auftragsannahme für die aufgerüstete H1F200-2-Servopresse der H1F-2-Serie mit höherer Pressengeschwindigkeit, fortschrittlicher Präzisionssteuerung und erweiterter IKT-Konnektivität.
- Mai 2026: AIDA ENGINEERING gab die kommerzielle Verfügbarkeit des SAT-M Hochgeschwindigkeits-Transferroboters und des ARB Hochgeschwindigkeits-Gelenkarmroboters bekannt und erreichte eine Linientaktzeit von 30 min⁻¹ für den direkten Pressen-zu-Pressen-Transport bei einem Transferhub von 1.800 mm.
- April 2026: NEDO genehmigte den GJ2026-Plan und das Budget von Rapidus Corporation für 2-nm-Halbleiterintegrationstechnologieprojekte, wobei die gesamte zugesagte staatliche Unterstützung 2,4 Billionen JPY (15,36 Milliarden USD) erreichte.


Berichtsumfang für japanische Metallumformungsmaschinen
| Pressen | Mechanische Pressen |
| Hydraulische Pressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- / Elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedemaschinen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchmaschinen und Kopfstauchmaschinen | |
| Sonstige Schmiedemaschinen | |
| Rollformmaschinen und Blech-/Profilwalzmaschinen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Abschnitt- und Profilwalzmaschinen | |
| Sonstige Sekundärwalz-/Formmaschinen | |
| Draht-, Rohr- und Profilformmaschinen | Draht- und Stabzieh-/Formmaschinen |
| Rohrform- und Rohrbiegemaschinen | |
| Profilformmaschinen | |
| Strangpressen | |
| Hydroformmaschinen | |
| Sonstige Metallumformungsmaschinen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroformen |
| Sonstige Umformverfahren |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Werkstoffe |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Investitionsgüter |
| Metallprodukte und Metallverarbeitung |
| Elektro und Elektronik |
| Bau und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und Gebrauchsgüter |
| Medizin und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Gerätetyp | Pressen | Mechanische Pressen |
| Hydraulische Pressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- / Elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedemaschinen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchmaschinen und Kopfstauchmaschinen | ||
| Sonstige Schmiedemaschinen | ||
| Rollformmaschinen und Blech-/Profilwalzmaschinen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Abschnitt- und Profilwalzmaschinen | ||
| Sonstige Sekundärwalz-/Formmaschinen | ||
| Draht-, Rohr- und Profilformmaschinen | Draht- und Stabzieh-/Formmaschinen | |
| Rohrform- und Rohrbiegemaschinen | ||
| Profilformmaschinen | ||
| Strangpressen | ||
| Hydroformmaschinen | ||
| Sonstige Metallumformungsmaschinen | ||
| Nach Umformverfahren | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroformen | ||
| Sonstige Umformverfahren | ||
| Nach umgeformtem Werkstoff | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Werkstoffe | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und Investitionsgüter | ||
| Metallprodukte und Metallverarbeitung | ||
| Elektro und Elektronik | ||
| Bau und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und Gebrauchsgüter | ||
| Medizin und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Markt für Metallumformungsmaschinen?
Der japanische Markt für Metallumformungsmaschinen wird im Jahr 2026 auf 1,48 Milliarden USD geschätzt und soll bis 2031 1,71 Milliarden USD erreichen.
Was treibt die Nachfrage nach Metallumformungsmaschinen in Japan an?
Maschinenersatz, Fahrzeugelektrifizierung, energieeffiziente Servo-Systeme und Investitionen in Halbleiterkapazitäten stützen die Nachfrage.
Welche Gerätekategorie führt die Nachfrage in Japan an?
Pressen führten 2025 mit einem Anteil von 41,5 %, während Servopressen mit einem CAGR von 5,2 % bis 2031 das schnellste prognostizierte Wachstum aufweisen.
Welches Umformverfahren wächst in Japan am schnellsten?
Hydroformen wird bis 2031 voraussichtlich mit einem CAGR von 5,8 % wachsen, da es komplexe leichte Fahrzeugstrukturen unterstützt.
Welcher Endverbrauchssektor hat die stärksten Aussichten?
Elektro und Elektronik werden bis 2031 voraussichtlich mit einem CAGR von 5,4 % wachsen, gestützt durch Halbleiter- und Präzisionskomponentennachfrage.
Wer sind die führenden Lieferanten von Umformmaschinen in Japan?
AMADA, AIDA ENGINEERING und Komatsu Industries sind wichtige inländische Lieferanten, neben spezialisierten und internationalen Wettbewerbern.
Seite zuletzt aktualisiert am:



