
Marktgröße und Marktanteile für Metallumformungsanlagen in Südkorea
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.11 Milliarden US-Dollar |
| Marktgröße (2026) | 1.15 Milliarden US-Dollar |
| Marktgröße (2031) | 1.31 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.64 % |
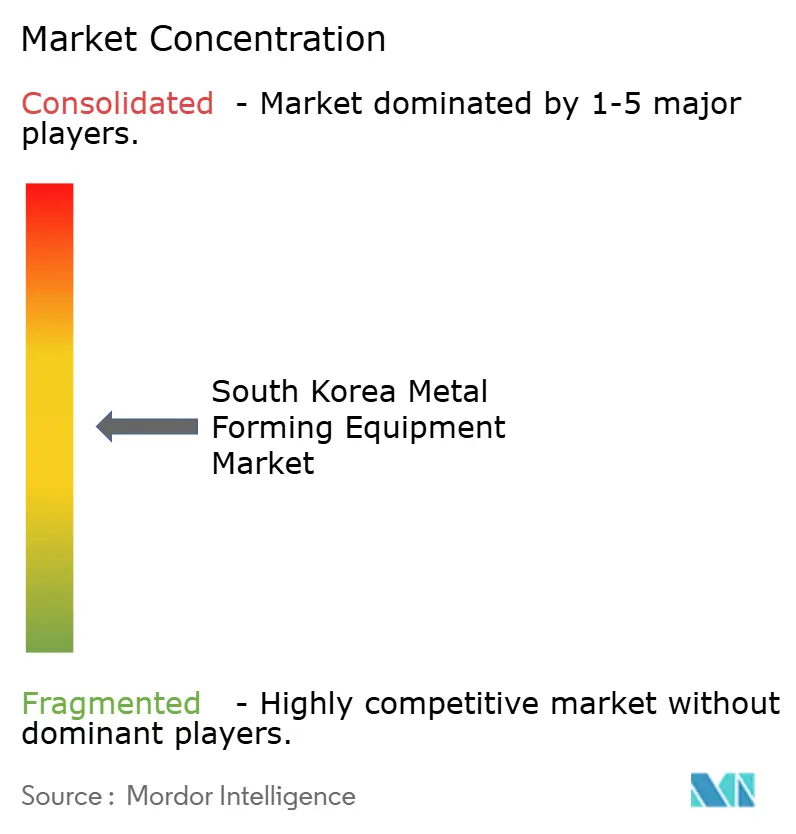
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Metallumformungsanlagen in Südkorea von Mordor Intelligence
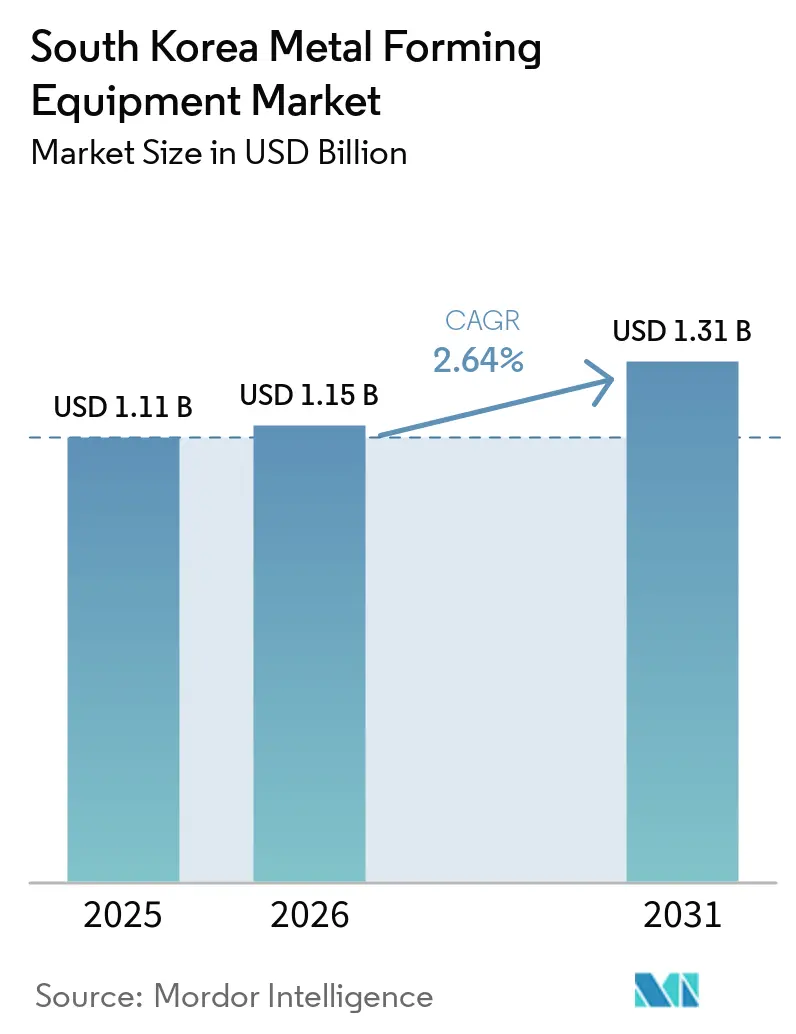
Die Marktgröße für Metallumformungsanlagen in Südkorea wird voraussichtlich von 1,11 Milliarden USD im Jahr 2025 und 1,15 Milliarden USD im Jahr 2026 auf 1,31 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 2,64 % verzeichnen.
Die integrierte Fertigungsbasis des Landes unterstützt eine stetige Nachfrage nach Anlagen in der Stahl-, Automobil-, Elektronik- und Verteidigungsproduktion. Käufer bevorzugen zunehmend servogesteuerte und CNC-fähige Systeme, die programmierbare Bewegungsabläufe und Produktionsdaten bieten, anstelle von mechanischen Maschinen mit fester Nockensteuerung. Diese Präferenz begrenzt die Expansion des Stückvolumens, erhöht jedoch den Wert einzelner Anlagenaufträge und damit verbundener Serviceleistungen. Inländische Anbieter bleiben bei mechanischen Pressen und Schmiedepressen wichtig, während japanische und europäische Spezialisten bei hochpräzisen Servo- und Folgeverbundwerkzeug-Anwendungen einen Vorteil behalten. Der Markt für Metallumformungsanlagen in Südkorea legt zudem größeren Wert auf lokale Schulungen, technischen Support und langfristige Serviceverträge, da erfahrene Bediener und Techniker in den Ruhestand treten.
Wichtigste Erkenntnisse des Berichts
- Nach Anlagentyp hielten Pressen im Jahr 2025 einen Marktanteil von 44 % am südkoreanischen Markt für Metallumformungsanlagen, während Servopressen mit einer prognostizierten CAGR von 5 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Umformverfahren hielt Stanzen und Lochen im Jahr 2025 einen Anteil von 34 % am südkoreanischen Markt für Metallumformungsanlagen, während Hydroforming mit einer prognostizierten CAGR von 4,8 % bis 2031 das höchste Wachstum verzeichnete.
- Nach verarbeitetem Material hielt Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 einen Anteil von 45 % am südkoreanischen Markt für Metallumformungsanlagen, während Aluminium und Aluminiumlegierungen mit einer prognostizierten CAGR von 4,5 % bis 2031 das höchste Wachstum verzeichneten.
- Nach Endverbrauchsbranche hielt Automobil und Transport im Jahr 2025 einen Marktanteil von 37 % am südkoreanischen Markt für Metallumformungsanlagen, während Luft- und Raumfahrt sowie Verteidigung mit einer prognostizierten CAGR von 5,2 % bis 2031 das höchste Wachstum verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Metallumformungsanlagen in Südkorea
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung des Automobilsektors und Leichtbau | +0.7% | Ulsan, Asan, Gwangmyeong und Gyeonggi | Kurzfristig (≤ 2 Jahre) |
| CNC, Robotik und Investitionen in intelligente Fabriken | +0.6% | Changwon, Gyeonggi, Gumi und nationale Programme | Mittelfristig (2–4 Jahre) |
| Produktion von Hochfestem Stahl und Aluminiumkomponenten | +0.5% | Pohang, Gwangyang und Changwon | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Präzisionsfertigung aus Elektronik, Halbleitern und Luft- und Raumfahrt | +0.4% | Gumi, Gyeonggi, Changwon und Sacheon | Langfristig (≥ 4 Jahre) |
| Umrüstung von EV-Batteriegehäusen und Wasserstoff-EV-Komponenten | +0.3% | Cheonan, Gumi und Ulsan | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter Pressenlinien durch Servo- und digitale Nachrüstungen | +0.2% | Nationale Industriekomplexe mit vielen KMU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung des Automobilsektors und Leichtbau
Südkoreas Automobilhersteller investieren in Elektrofahrzeugplattformen, was eine Nachfrage nach neuen und umkonfigurierten Umformungsanlagen erzeugt. POSCO gab im September 2026 bekannt, 480 Milliarden KRW (337,6 Millionen USD) in eine achte kontinuierliche Verzinkungslinie in Gwangyang zu investieren. Die Linie soll ab 2028 jährlich 450.000 Tonnen feuerverzinkten Stahl für Außenverkleidungen von Fahrzeugen produzieren. Die Investition unterstützt den anhaltenden Bedarf an Stahlverarbeitungs- und Umformungskapazitäten in der gesamten Fahrzeuglieferkette. Hyundai Steel führte 2025 Automobilstahlplatten der dritten Generation mit 1,2 GPa ein, die das Gewicht um 10 % reduzierten, ohne die Umformbarkeit zu beeinträchtigen. Diese neueren Stähle und der verstärkte Einsatz von Aluminium erfordern neue Werkzeuge, überarbeitete Presseneinstellungen und schnellere Taktzeiten. HAIMK fertigstellte 2025 ein Werk für hochfeste Aluminiumteile in Gumi für Crashboxen, Seitenschweller und Batteriegehäuse für 300.000 Elektrofahrzeuge pro Jahr. Der Markt für Metallumformungsanlagen in Südkorea profitiert daher von Umrüstungsbedarfen, die nicht allein von den Fahrzeugproduktionsvolumina abhängen.
CNC, Robotik und Investitionen in intelligente Fabriken
Die Smart Manufacturing Innovation Initiative stellte 2025 staatliche Fördermittel in Höhe von 247,9 Milliarden KRW (174,4 Millionen USD) bereit. Das Programm hat seit 2014 mehr als 32.000 Projekte bei nahezu 24.000 Herstellern unterstützt, wobei 95 % des Budgets 2025 auf die Einführung intelligenter Fabriken entfielen.[1]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "Koreas Smart Manufacturing Innovation Initiative," OECD, oecd.org. Frühe Anwender berichteten von durchschnittlichen Produktivitätssteigerungen von 29 % und Stückkostenreduzierungen von 35,2 %. Die Initiative kann bis zu 50 % der Projektkosten finanzieren und verringert damit die unmittelbare Belastung für kleinere Pressenbetriebe, die CNC-Anlagen und automatisierte Materialhandhabung einführen. KERI eröffnete ein KI-CNC-Demonstrationszentrum in Changwon mit einer Investition von 30 Milliarden KRW (21,1 Millionen USD) mit dem Ziel, bis 2030 eine 50-prozentige CNC-Lokalisierung in Süd-Gyeongsang zu erreichen. Die K-CNC-Plattform von KIMM wurde an 8 kommerziellen Werkzeugmaschinenmodellen validiert und unterstützt 33 Antriebssystemtypen. Da die Förderfähigkeit digital integrierte Betriebe bevorzugt, gewinnt der Markt für Metallumformungsanlagen in Südkorea einen Anlagenersatzkanal, der über normale Investitionsplanungen hinausgeht.
Produktion von hochfestem Stahl und Aluminiumkomponenten
Der Wandel hin zu hochwertigem Stahl und Aluminium verändert den Anlagenbedarf in der gesamten Fertigungslieferkette. POSCO startete im Juni 2026 ein nationales Projekt mit Hyundai Motor und 8 weiteren Organisationen zur Entwicklung von breitem Elektrostahl mit 6,5 % Silizium für hocheffiziente Elektromotoren. Die Sprödigkeit des Materials bei Verarbeitungstemperaturen erfordert andere Pressenkonfigurationen anstelle geringfügiger Anpassungen bestehender Linien. SeAH Changwon Integrated Special Steel nahm eine 50-MN-Rohrstrangpresse in Changwon mit einer Jahreskapazität von 35.000 Tonnen für Rohre aus Edelstahl und Speziallegierungen in Betrieb. Diese Materialien erfordern höhere Umformkräfte, langlebigere Werkzeuge und kontrollierte Verarbeitungsbedingungen als herkömmlicher Kohlenstoffstahl. Das Korea Institute of Industrial Technology identifizierte 2026 den Mangel an inländischer Produktion hochwertiger Aluminiumplatten als ein Problem in der Lieferkette.
Nachfrage nach Präzisionsfertigung aus Elektronik, Halbleitern und Luft- und Raumfahrt
Die Zulieferbasis für Luft- und Raumfahrt sowie Verteidigung erhöht die Präzisionsanforderungen im südkoreanischen Markt für Metallumformungsanlagen. Ein staatlich gefördertes Forschungsprogramm für Luft- und Raumfahrtteile hatte bis September 2026 Fertigungsaufträge im Wert von 95,7 Milliarden KRW (67,3 Millionen USD) für Airbus A320- und A330- sowie Boeing B737- und B787-Strukturen gesichert. Das Programm startete 2024 mit einer Investition von 18,5 Milliarden KRW (13,0 Millionen USD) bis 2028. SeAH Aerospace and Defense unterzeichnete im Juli 2026 eine langfristige Vereinbarung mit Airbus zur Lieferung hochfester Aluminiumlegierungen für Rumpf- und Flügelstrukturen. Die Qualitätszertifizierung läuft derzeit, und die Massenproduktion ist für 2028 geplant. Hanwha Aerospaces Triebwerkswerk in Changwon verfolgt Mikrodefekte bis zu 0,4 mm, was die Präzisionsanforderungen an die Umformungsanlagen der Zulieferer erhöht. DYSS Dynamics lieferte bis September 2026 mehr als 13.000 präzisionsgelenkte Waffenkomponenten und unterstreicht damit die Anforderung an eine streng kontrollierte Produktionskapazität.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeiten | -0.5% | National, insbesondere KMU in Gyeonggi, Gyeongnam und Incheon | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel für Programmierung, Werkzeugeinrichtung und Wartung | -0.4% | National, insbesondere Changwon, Incheon sowie Formen- und Gießereikomplexe | Langfristig (≥ 4 Jahre) |
| Volatile Kosten für Stahl, Aluminium, Servosysteme und importierte Komponenten | -0.3% | Nationale exportorientierte Pressenbetriebe | Mittelfristig (2–4 Jahre) |
| Plattformen für Elektrofahrzeuge mit gemischten Materialien und Risiko des Werkzeugwechsels | -0.2% | Ulsan, Asan, Gwangmyeong und Automobilzulieferercluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeiten
Investitionsausgaben bleiben für kleinere Metallumformungsunternehmen, die servoelektrische Anlagen in Betracht ziehen, eine Hürde. Die Smart Manufacturing Innovation Initiative verlangt von KMU, 40–50 % der Projektkosten selbst zu tragen, selbst unter günstigen Kofinanzierungsregelungen. Südkorea stellte im September 2025 Notfallfinanzhilfen in Höhe von 570 Milliarden KRW (400,9 Millionen USD) für Stahl- und Aluminiumunternehmen bereit, die von US-Zöllen betroffen waren. Die Unterstützung umfasste zinsgünstige Darlehen und KMU-Zinssubventionen und verdeutlicht die begrenzten Liquiditätspuffer vieler Hersteller. Schulungskosten und die Neuzertifizierung von Werkzeugen erhöhen die Kosten einer Servopressenaufrüstung, sind jedoch im Beschaffungsbudget nicht immer sichtbar. Die Volatilität der Inputkosten für Stahl, Aluminium, importierte Servosysteme und andere Komponenten kann Anlagenentscheidungen weiter verzögern. Plattformen für Elektrofahrzeuge mit gemischten Materialien erhöhen zudem das Risiko und die Kosten von Werkzeugwechseln. Diese Faktoren konzentrieren die fortgeschrittene Einführung auf größere Tier-1-Zulieferer und konzernangehörige Werke.
Fachkräftemangel für Programmierung, Werkzeugeinrichtung und Wartung
Die Verfügbarkeit von Fachkräften wird zu einer dauerhaften Einschränkung für den südkoreanischen Markt für Metallumformungsanlagen. Die Umfrage des Ministeriums für Handel, Industrie und Energie aus dem Jahr 2025 verzeichnete eine Beschäftigung in der Industrietechnologie von 1.735.669 Personen, während die unbesetzten Stellen um 1,6 % auf 39.834 stiegen. Die Mangelquote blieb 5 aufeinanderfolgende Jahre bei 2,2 %, was zeigt, dass das Arbeitsangebot der Nachfrage nicht entsprochen hat. Eine Umfrage aus dem Jahr 2024 in der Grundstoffindustrie ergab, dass Arbeitnehmer ab 50 Jahren 36,8 % der 744.543 Beschäftigten ausmachten, während Arbeitnehmer unter 30 Jahren 10,3 % repräsentierten. Technische und Fachkräftestellen machten 18.562 der 22.662 unbesetzten Stellen in der Grundstoffindustrie im Jahr 2024 aus. Für Korea wird bis 2033 ein Arbeitskräftemangel von mehr als 820.000 Personen prognostiziert, darunter 123.000 Stellen in der Fertigung. Der Mangel ist besonders gravierend bei der Servopressenprogrammierung, der Werkzeugeinrichtung und der Wartung, die erforderlich sind, um die Produktivitätsvorteile fortschrittlicher Systeme zu realisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Servopressen steigern den Wert in einem pressendominierten Markt
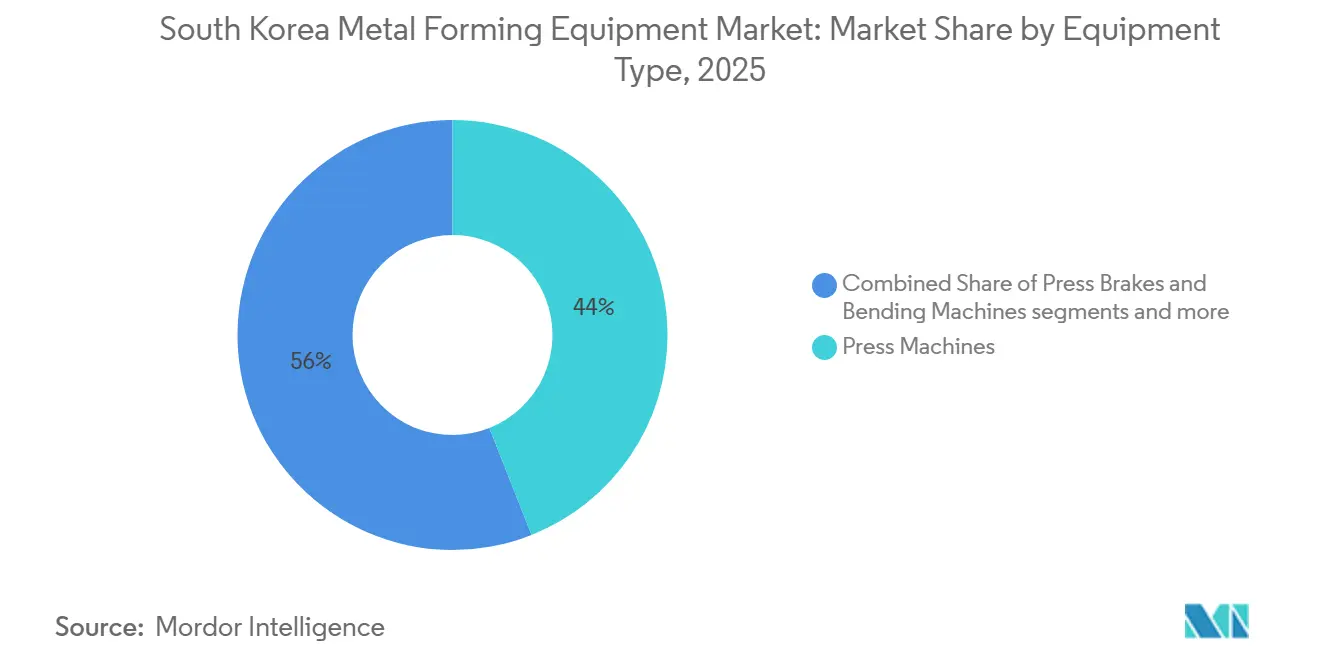
Pressen machten im Jahr 2025 44 % der Marktgröße für Metallumformungsanlagen in Südkorea aus. Automobilhersteller verwenden Tandem- und Transferstanzsysteme für großvolumige Karosserieteile und Strukturbauteile. Servopressen sind die am schnellsten wachsende Pressenunterkategorie mit einer prognostizierten CAGR von 5 % von 2026 bis 2031. Ihre programmierbaren Bewegungsprofile können den Werkzeugverschleiß beim Umformen von hochfestem Stahl reduzieren. Servosysteme können den Energieverbrauch im Vergleich zu konventionellen mechanischen Pressen um 30–50 % senken. Die Industriestrompreise wurden im August 2026 mit 182 KRW pro kWh (128 USD pro kWh) angegeben. JNH Press lieferte 2025 seine JHSV-200-Servopresse aus und demonstrierte damit die kommerzielle Entwicklung inländischer Servoprodukte. Hydraulikpressen bleiben wichtig für Schmieden, Hydroforming und Tiefziehen, wo der Kraftbedarf über den Hub variiert. Die Mischung der Anwendungen bedeutet, dass Anbieter Portfolios benötigen, die sowohl Produktionsgeschwindigkeit als auch kontrollierte Kraftabgabe abdecken. Servicefähigkeiten sind ebenfalls wichtig, da Anlageneinstellungen angepasst werden müssen, wenn sich Materialien und Bauteildesigns ändern.
Abkantpressen und Biegemaschinen bilden die zweitgrößte Anlagenkategorie. Sie bedienen die Metallverarbeitung, das Bauwesen und die Produktion von Elektronikgehäusen. Schmiedeanlagen behalten eine stabile Rolle bei Anwendungen, die sehr hohe Kräfte erfordern. JNH Press gehört zu 5 Herstellern weltweit, die eine 8.000-Tonnen-Presse entwickelt haben. Diese Fähigkeit unterstützt Schwerschmiedeanforderungen in der Luft- und Raumfahrt sowie der Verteidigung. Hydroforming hat einen kleineren Marktanteil, spielt aber eine wichtige Rolle bei Batteriegehäusen und Fahrwerksstrukturen. Es kann komplexe dünnwandige Rohre mit weniger Arbeitsgängen formen als gestanzte und geschweißte Baugruppen. Strangpressen gewinnen strategische Relevanz, da Korea inländische Kapazitäten für hochwertige Aluminiumplatten anstrebt. Die vielfältige Anlagenbasis ermöglicht es Anbietern, sowohl etablierte Fertigungsarbeiten als auch neuere Leichtbaukomponentenprogramme zu bedienen. Die Nachfrage verteilt sich daher auf Ersatzkäufe und Projekte, die neue Produktionskonfigurationen erfordern.


Nach Umformverfahren: Hydroforming wächst, während Stanzen das Volumen stützt
Stanzen und Lochen hielten im Jahr 2025 einen Anteil von 34 % am südkoreanischen Markt für Metallumformungsanlagen. Automobil- und Elektronikhersteller haben langfristige Investitionen in Folgeverbundwerkzeuglinien getätigt. Die Wechselkosten für Werkzeuge tragen dazu bei, die zentrale Stellung des Verfahrens zu erhalten. Hydroforming ist das am schnellsten wachsende Verfahren mit einer prognostizierten CAGR von 4,8 % von 2026 bis 2031. Es kann komplexe einteilige Profile erzeugen, die mehrteilige Schweißkonstruktionen in EV-Fahrwerksdesigns ersetzen. Dies reduziert die Teileanzahl, Schweißpunkte und das Fahrzeuggewicht. POSCO entwickelt Technologien zur Verbindung von 1,5-GPa-ultrahochfestem Stahl mit Aluminium für Fahrzeugkarosserien.[2]POSCO, "POSCO kooperiert mit Hyundai Motor und 8 Organisationen zur Entwicklung von Elektrostahl der nächsten Generation für hocheffiziente Elektromotoren," POSCO Newsroom, newsroom.posco.com. Dies unterstützt die Nachfrage nach kombinierten Hydroforming- und Stanzeninvestitionen. Der Übergang entfernt das Stanzen nicht aus der Produktionsbasis, da großvolumige Verkleidungen weiterhin auf etablierte Werkzeugsysteme angewiesen sind. Stattdessen erhöht er den Bedarf an Anlagen, die mehrere Umformwege für verschiedene Teile verwalten können.
Tiefziehen dient der Herstellung von EV-Batteriedosen und Motorgehäusen. Es ist daher eng mit der Batterie- und Elektronikproduktion verknüpft. CNC-Abkantpressen und Rundbiegemaschinen werden im Bauwesen, im Schiffbau und für Industriestrukturen weit verbreitet eingesetzt. Schmieden unterstützt Antriebsstrangteile, Fahrwerkskomponenten und Verteidigungskomponenten, die einen anhaltend hohen Durchsatz erfordern. Strangpressen sind wichtig für die inländische Produktion von Aluminium in Luftfahrtqualität und Spezialstahlrohren. SeAH Changwons 50-MN-Presslinie verfügt über eine jährliche Speziallegierungsrohrkapazität von 35.000 Tonnen. Die Verfahrensauswahl spiegelt zunehmend die Materialwahl und die Bauteilgeometrie wider. Dies macht flexible Steuerungssysteme und Werkzeugunterstützung im gesamten südkoreanischen Markt für Metallumformungsanlagen wichtig. Produktionsstandorte müssen auch berücksichtigen, wie schnell Anlagen für sich ändernde Bauteilanforderungen angepasst werden können. Dieser Bedarf unterstützt die Nachfrage nach digitalen Steuerungen, lokaler Ingenieurunterstützung und qualifizierten Werkzeugdienstleistungen.
Nach verarbeitetem Material: Aluminium gewinnt an Bedeutung, während Stahl zentral bleibt
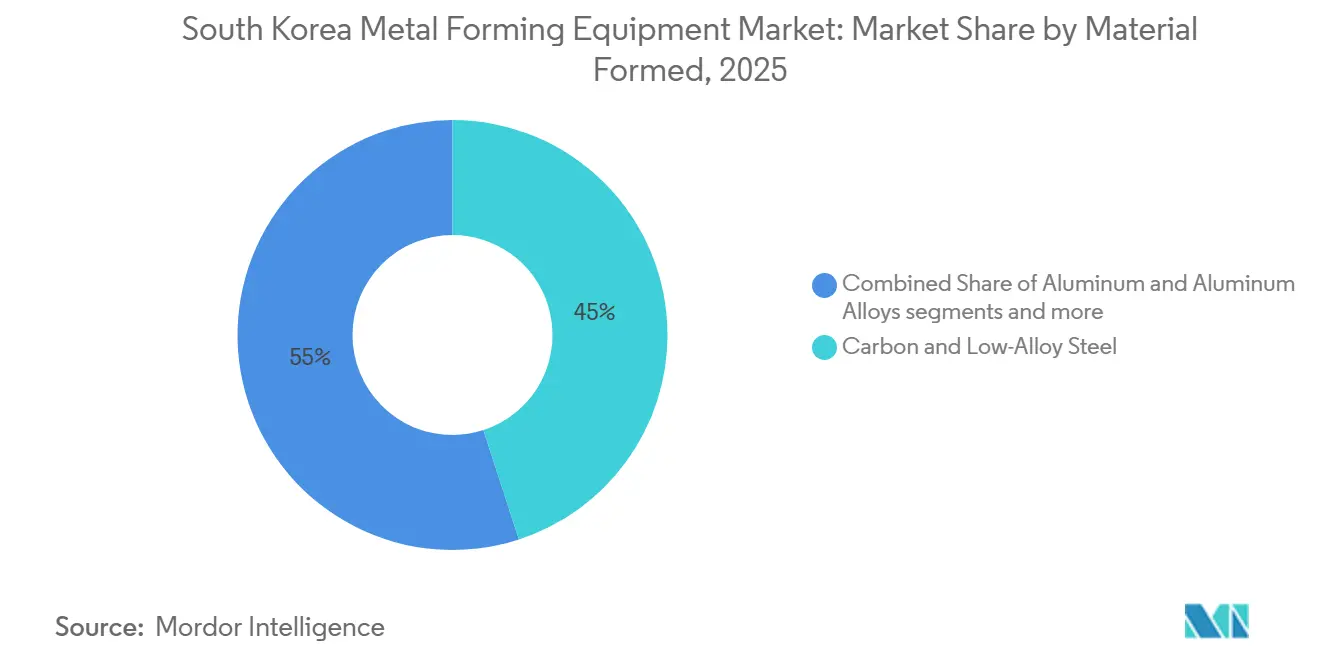
Kohlenstoff- und niedriglegierter Stahl hielt im Jahr 2025 einen Marktanteil von 45 % am südkoreanischen Markt für Metallumformungsanlagen. Stahl bleibt integraler Bestandteil von Fahrzeugkarosseriestrukturen, Bauprofilen und Industrieanlagenrahmen. Hyundai Steels 1,2-GPa-Automobilplatte reduzierte das Gewicht um 10 % bei gleichbleibender Umformbarkeit. POSCOs Projekt für 6,5-%-Silizium-Elektrostahl unterstützt ebenfalls die Nachfrage nach Hochkraft-Verarbeitungsanlagen. Edelstahl hält die Nachfrage in der Lebensmittelverarbeitung, medizinischen Anwendungen und der Energieinfrastruktur aufrecht. Kupferlegierungen unterstützen EV-Kabelbäume und Präzisionselektronikverbinder. Diese Anwendungen weiten sich mit Batterie- und Halbleiterlieferketten aus. Die anhaltende Rolle von Stahl unterstützt die Nachfrage nach bestehender Hochkraft-Pressenkapazität. Gleichzeitig erfordern fortschrittliche Güten eine sorgfältigere Kontrolle des Werkzeugzustands und der Umformparameter.
Aluminium und Aluminiumlegierungen sind die am schnellsten wachsende Materialkategorie mit einer CAGR von 4,5 % von 2026 bis 2031. HAIMKs Werk in Gumi hat die Kapazität für Aluminiumkomponenten für 300.000 Elektrofahrzeuge pro Jahr. Das Projekt schafft Nachfrage nach schneller und präziser Aluminiumumformung. Koreas identifizierter Bedarf an einer 200.000-Tonnen-Hochwertaluminiumplattenlinie unterstreicht ebenfalls eine Lücke in der inländischen Kapazität. Der geschätzte Investitionsbedarf von 300–400 Milliarden KRW (211 Millionen – 281,3 Millionen USD) verweist auf die Nachfrage nach erheblichen Strangpress- und Walzanlagen. Titan, Nickel und andere Nichteisenmetalle dienen Luft- und Raumfahrtteilen sowie Wasserstoffbrennzellenanwendungen. POSCO International plante bis 2027 eine Separatorkapazität von 10.000 Tonnen pro Jahr, was eine hohe Oberflächenpräzision bei dünnen metallischen Materialien erfordert. Aluminiumprogramme fügen neben Stahl unterschiedliche Prozessanforderungen hinzu, anstatt Stahl in allen Anwendungen zu ersetzen. Anlagenlieferanten müssen daher materialspezifisches Werkzeug- und Prozesswissen unterstützen.
Nach Endverbrauchsbranche: Luft- und Raumfahrt expandiert, während Automobil für Elektrofahrzeuge umrüstet
Automobil und Transport machten im Jahr 2025 37 % des Marktanteils für Metallumformungsanlagen in Südkorea aus. Das Segment umfasst die Karosserie- und Antriebsstrangproduktion sowie einen eigenständigen EV-Umrüstungszyklus. Batterieelektrische Architekturen erfordern größere Batteriegehäusepaneele und veränderte strukturelle Lastpfade. Sie verwenden auch einen höheren Anteil an Aluminium und ultrahochfestem Stahl. Jede Veränderung ändert die erforderlichen Umformspezifikationen gegenüber denen für Verbrennungsfahrzeuge. Industriemaschinen, Metallverarbeitung sowie Elektro- und Elektronik bilden einen breiten Mittelmarkt. Diese Käufer verwenden Standardpräzisionspressen, Abkantpressen und Rollformlinien. Haushaltsgeräte und Bauwesen liefern Ersatznachfrage, die den Bau- und Haushaltsausgabenmustern folgt. Die Automobilnachfrage bleibt wichtig, da sie die vorgelagerte Materialentwicklung mit den Bedürfnissen von Tier-1- und Tier-2-Komponentenwerken verbindet. Diese Beziehung stärkt den Wert von Anlagen, die regelmäßige Design- und Materialänderungen bewältigen können.
Luft- und Raumfahrt sowie Verteidigung ist das am schnellsten wachsende Endverbrauchssegment mit einer prognostizierten CAGR von 5,2 % bis 2031. Das staatlich geförderte Luft- und Raumfahrtprogramm hatte bis September 2026 Aufträge im Wert von 95,7 Milliarden KRW (67,3 Millionen USD) für Airbus- und Boeing-Strukturen gesichert. SeAH Changwon steigerte die Forschungs- und Entwicklungsinvestitionen über 2 Jahre um 77 % auf 32,6 Milliarden KRW (22,9 Millionen USD) für Speziallegierungen auf Nickel- und Titanbasis. Diese Materialien erfordern spezialisierte Hochtemperaturschmiede- und Strangpressanlagen. Energie und Strom schaffen zusätzliche Nachfrage durch Windkraftstrukturen und die Produktion von Wasserstoffbrennzellen. Diese Anwendungen nutzen Präzisionsrollformen, Hydroforming und Stanzen von korrosionsbeständigen Blechen. Medizin und Präzisionsfertigung bleiben klein, erfordern jedoch hohe Investitionen pro Einheit für Toleranzen unter 10 Mikrometern. Der südkoreanische Markt für Metallumformungsanlagen bedient daher sowohl die Hochvolumenproduktion als auch spezialisierte Präzisionsarbeiten. Luft- und Raumfahrtaufträge erhöhen die Bedeutung von Maßkontrolle, Materialzertifizierung und reproduzierbarer Verarbeitung. Dies schafft Chancen für Anbieter, die Anlagen mit Ingenieur- und Wartungsunterstützung über die Zeit kombinieren.
Geografische Analyse
Der Korridor Ulsan-Gyeongnam ist die größte Konzentration von Automobilumformungsnachfrage im südkoreanischen Markt für Metallumformungsanlagen. Hyundai Motors Hauptmontagewerk und ein dichtes Netzwerk von Stanz-, Schmiede- und Hydroformingzulieferern sind in diesem Gürtel tätig. Changwon ist ebenfalls ein Zentrum für hochspezifizierte Maschinen und Verteidigungsproduktion. KERIs KI-CNC-Demonstrationszentrum in Changwon erhielt eine Investition von 30 Milliarden KRW (21,1 Millionen USD). Hanwha Aerospaces Werk in Changwon verfolgt Defekte bis zu 0,4 mm. SeAH Changwon betreibt eine 50-MN-Speziallegierungsrohr-Strangpresslinie im selben Industriegebiet. Anbieter mit zertifizierten lokalen Servicezentren können effektiver auf Nutzer fortschrittlicher Pressen in diesem Korridor reagieren.
Der Großraum Seoul und die Provinz Gyeonggi bilden ein wichtiges Zentrum für Elektronik, Halbleiter und Präzisionskomponenten. Die Nachfrage in diesem Bereich bevorzugt kompakte, hochpräzise Pressen, CNC-Abkantpressen sowie Draht- und Rohrformungsanlagen. Diese Systeme unterstützen Steckergehäuse, Motorkerne und Metallgehäuse, die in der Halbleiter- und Unterhaltungselektronikproduktion verwendet werden. Das Budget der Smart Manufacturing Innovation Initiative von 247,9 Milliarden KRW (174,4 Millionen USD) für 2025 unterstützt digitale Anlagenaufrüstungen bei kleineren Herstellern. Das Programm hilft, den Ersatz von Hydraulikanlagen durch Servosysteme aufrechtzuerhalten. Technischer Support und die Integration von Steuerungssystemen sind wichtige Kaufkriterien für diese Kundenbasis.
Gumi hat sich nach der Inbetriebnahme von HAIMKs EV-Aluminiumteilwerk im Jahr 2025 zu einem bedeutenden Aluminiumformungsstandort entwickelt. Das Werk unterstützt die Nachfrage nach Anlagen, die Crashstrukturen und Batteriegehäuse formen können. Pohang und Gwangyang sind im südkoreanischen Markt für Metallumformungsanlagen hauptsächlich vorgelagerte Stahlversorgungszentren. POSCOs Investition von 480 Milliarden KRW (337,6 Millionen USD) in eine Verzinkungslinie in Gwangyang unterstützt zusätzliche regionale Stahlverarbeitungskapazitäten. Die Linie soll 2028 mit der Produktion von Automobilblech beginnen. Die Anlageanforderungen in diesen Regionen unterscheiden sich, da Automobil-, Elektronik-, Luft- und Raumfahrt- sowie Stahlanwendungen unterschiedliche Presskräfte, Werkzeuge und Steuerungsfähigkeiten benötigen.
Wettbewerbslandschaft
Der südkoreanische Markt für Metallumformungsanlagen weist eine mittlere Marktkonzentration auf. Schuler AG, AIDA Engineering, Komatsu Industries und TRUMPF konkurrieren in Premium-Anlagenkategorien. Diese Anbieter nutzen proprietäre Bewegungssteuerungen, digitale Dienste und Beziehungen zu globalen Automobilplattformen. Ihre Fähigkeiten sind besonders relevant bei Präzisionsservo- und Folgeverbundwerkzeug-Anwendungen. TRUMPF Korea ist seit 1997 tätig und integriert Laser-Stanz- und Biegeanlagen in intelligente Fabriksysteme. SIMPAC ist ein führender inländischer Teilnehmer im mittleren Marktsegment. Das Unternehmen verfügt über eine jährliche Produktionskapazität von mehr als 1.200 Einheiten bei mechanischen, hydraulischen und Servopressen. Sein Servicenetzwerk umfasst mehr als 40 Länder, während sein Forschungszentrum in Seoul Servotechnologie entwickelt.[3]SIMPAC Corporation, "Überblick, Koreas Marktführer in der Umformtechnologie," SIMPAC, simpac.com.
JNH Press fertigstellte im August 2025 sein zweites Fertigungswerk in Siheung. Das Unternehmen hält 56 Patente und hat eine 8.000-Tonnen-Presse entwickelt. Dies verschafft ihm eine Position bei Schwerschmiedeanwendungen, die für die Luft- und Raumfahrt- sowie Verteidigungsnachfrage relevant sind. Schuler AG und Feintool entwickelten im Januar 2026 gemeinsam ein 8.800-kN-HFA-Feinschneidesystem für Automobilanwendungen. Das Projekt veranschaulicht das partnerschaftsbasierte Forschungsmodell, das globale Anbieter nutzen, um ihre Präzisionsführerschaft zu erhalten. Inländische Hersteller haben diesen Ansatz nicht im gleichen Maßstab repliziert. Der südkoreanische Markt für Metallumformungsanlagen kombiniert daher etablierte inländische Kapazitäten mit ausländischen Spezialisten in den anspruchsvollsten Anlagenkategorien.
Chancen konzentrieren sich auf KI-gestützte Werkzeugüberwachung, Qualitätsprüfung, Nachrüstungen für alternde mechanische Pressen und kompakte flexible Linien für KMU. Chinesische Teilnehmer, darunter Yangli Group und Accurl CNC, bauen Händlernetzwerke in Korea für kostengünstigere Hydraulik- und Mechanikpressen aus – ihre Preisgestaltung übt Druck auf Anbieter in Standardanlagenkategorien aus. Koreas Sicherheitsanforderungen für Pressenmaschinen schaffen eine Markteintrittsbarriere für Anbieter ohne lokale Zertifizierungserfahrung. Diese Anforderungen umfassen zweikanalige Sicherheitssteuerungen und physische Schutzvorrichtungen für Pressenmaschinen. Die Sicherheitsverifizierung ist besonders wichtig bei Automobilbeschaffungsaudits. Anbieter, die lokalen Service, sicherheitskonforme Systeme und softwaregestützte Wartung anbieten, können ihre Position besser schützen.
Marktführer in der Branche für Metallumformungsanlagen in Südkorea
-
SIMPAC
-
HYUNDAI WIA Corporation
-
JNH Press Co., Ltd.
-
HYODONG MACHINE CO., LTD
-
IDS Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: POSCO gab eine Investition von 480 Milliarden KRW (337,6 Millionen USD) für den Bau seiner 8. kontinuierlichen Verzinkungslinie im integrierten Stahlwerk Gwangyang bekannt, mit dem Ziel, bis 2028 jährlich 450.000 Tonnen feuerverzinkten Automobilstahl zu produzieren, wodurch die vorgelagerte Umformungskapazität erweitert und die regionale Anlagennachfrage aufrechterhalten wird.
- August 2026: Primetals Technologies erhielt einen 18-monatigen Auftrag zur Modernisierung der Beizlinie und des Tandem-Kaltwalzwerks von KG Steel in Dangjin, wobei das grundlegende Automatisierungssystem durch die SIMATIC S7-1500-Plattform ersetzt wird, um künftige digitale Umformlinienaufrüstungen zu ermöglichen.
- Juni 2026: POSCO, Hyundai Motor und 8 Partnerorganisationen starteten ein von MOTIE gefördertes und von KEIT verwaltetes nationales F&E-Programm zur Entwicklung von breitem Elektrostahl mit 6,5 % Siliziumgehalt für hocheffiziente Elektromotoren, das aufgrund der Verarbeitungsspödigkeit des Materials neue Pressenkonfigurationen erfordert.


Berichtsumfang für den Markt für Metallumformungsanlagen in Südkorea
Der Markt für Metallumformungsanlagen in Südkorea ist segmentiert nach Anlagentyp (Pressen, Abkantpressen und Biegemaschinen und mehr), nach Umformverfahren (Stanzen und Lochen, Schmieden und mehr), nach verarbeitetem Material (Kohlenstoff- und niedriglegierter Stahl, Edelstahl und mehr) und nach Endverbrauchsbranche (Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung und mehr). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pressen | Mechanische Pressen |
| Hydraulikpressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- / Elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedeanlagen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchanlagen und Kopfstauchmaschinen | |
| Sonstige Schmiedeanlagen | |
| Rollformungs- und Blech-/Profilwalzanlagen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Profil- und Formwalzmaschinen | |
| Sonstige Sekundärwalz-/Umformungsanlagen | |
| Draht-, Rohr- und Profilformungsanlagen | Draht- und Stabzieh-/Formungsanlagen |
| Rohrform- und Rohrbiegeanlagen | |
| Profilformungsanlagen | |
| Strangpressen | |
| Hydroforming-Anlagen | |
| Sonstige Metallumformungsanlagen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroforming |
| Sonstige Umformverfahren |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Materialien |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Investitionsgüter |
| Metallerzeugnisse und Metallverarbeitung |
| Elektro und Elektronik |
| Bauwesen und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und langlebige Konsumgüter |
| Medizin und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Anlagentyp | Pressen | Mechanische Pressen |
| Hydraulikpressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- / Elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedeanlagen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchanlagen und Kopfstauchmaschinen | ||
| Sonstige Schmiedeanlagen | ||
| Rollformungs- und Blech-/Profilwalzanlagen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Profil- und Formwalzmaschinen | ||
| Sonstige Sekundärwalz-/Umformungsanlagen | ||
| Draht-, Rohr- und Profilformungsanlagen | Draht- und Stabzieh-/Formungsanlagen | |
| Rohrform- und Rohrbiegeanlagen | ||
| Profilformungsanlagen | ||
| Strangpressen | ||
| Hydroforming-Anlagen | ||
| Sonstige Metallumformungsanlagen | ||
| Nach Umformverfahren | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroforming | ||
| Sonstige Umformverfahren | ||
| Nach verarbeitetem Material | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Materialien | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und Investitionsgüter | ||
| Metallerzeugnisse und Metallverarbeitung | ||
| Elektro und Elektronik | ||
| Bauwesen und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und langlebige Konsumgüter | ||
| Medizin und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den südkoreanischen Markt für Metallumformungsanlagen?
Der Sektor wird voraussichtlich mit einer CAGR von 2,64 % von 2026 bis 2031 wachsen und von 1,14 Milliarden USD im Jahr 2026 auf 1,31 Milliarden USD bis 2031 steigen.
Welche Anlagenkategorie hat den größten Marktanteil in Südkorea?
Pressen führten 2025 mit einem Anteil von 44 %, unterstützt durch das Automobilstanzen von Karosserieteilen und Strukturkomponenten.
Welches Umformverfahren wächst in Südkorea am schnellsten?
Hydroforming wird voraussichtlich mit einer CAGR von 4,8 % bis 2031 wachsen, da EV-Plattformen komplexe leichte Strukturkomponenten benötigen.
Welche Materialien schaffen Nachfrage nach neuen Umformungssystemen?
Hochfester Stahl und Aluminium erfordern überarbeitete Werkzeuge, höhere Umformkräfte und kontrolliertere Presseneinstellungen.
Welcher Endverbrauchssektor expandiert für Metallumformungssysteme am schnellsten?
Luft- und Raumfahrt sowie Verteidigung wird voraussichtlich mit einer CAGR von 5,2 % bis 2031 wachsen, unterstützt durch Präzisionskomponentenprogramme und Speziallegierungsarbeiten.
Was begrenzt die Einführung fortschrittlicher Pressensysteme in Südkorea?
Hohe Vorabkosten, lange Amortisationszeiten, Kosten für importierte Komponenten sowie Mangel an Programmierern, Werkzeugeinrichtern und Wartungspersonal verlangsamen die Einführung.
Seite zuletzt aktualisiert am:



