
Marktgröße und Marktanteile des europäischen Metallumformungsmaschinenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.24 Milliarden US-Dollar |
| Marktgröße (2026) | 7.58 Milliarden US-Dollar |
| Marktgröße (2031) | 9.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.09 % |
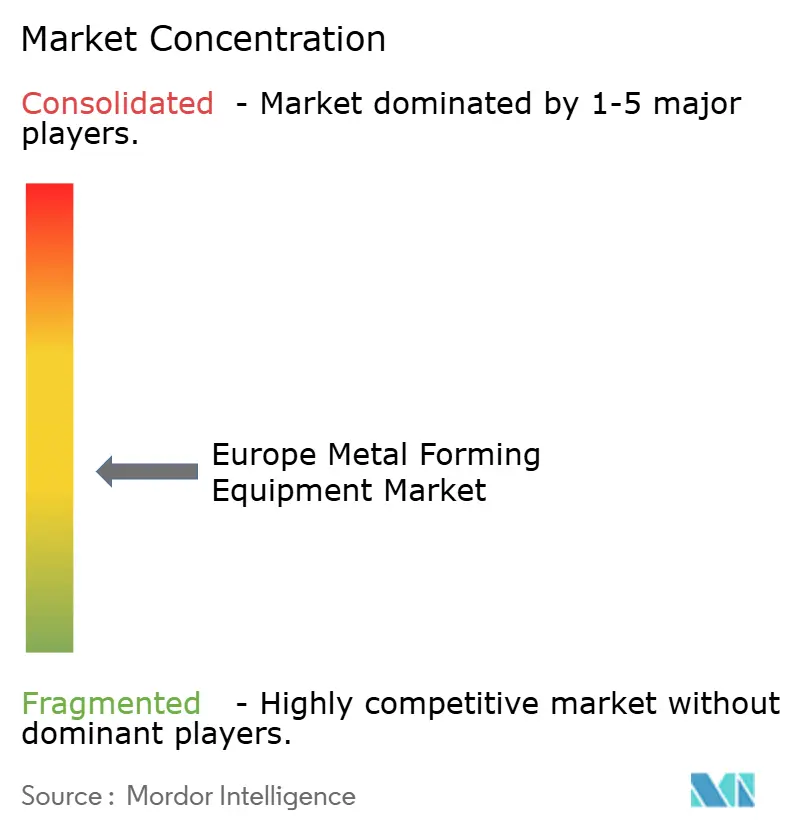
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Metallumformungsmaschinenmarkts von Mordor Intelligence
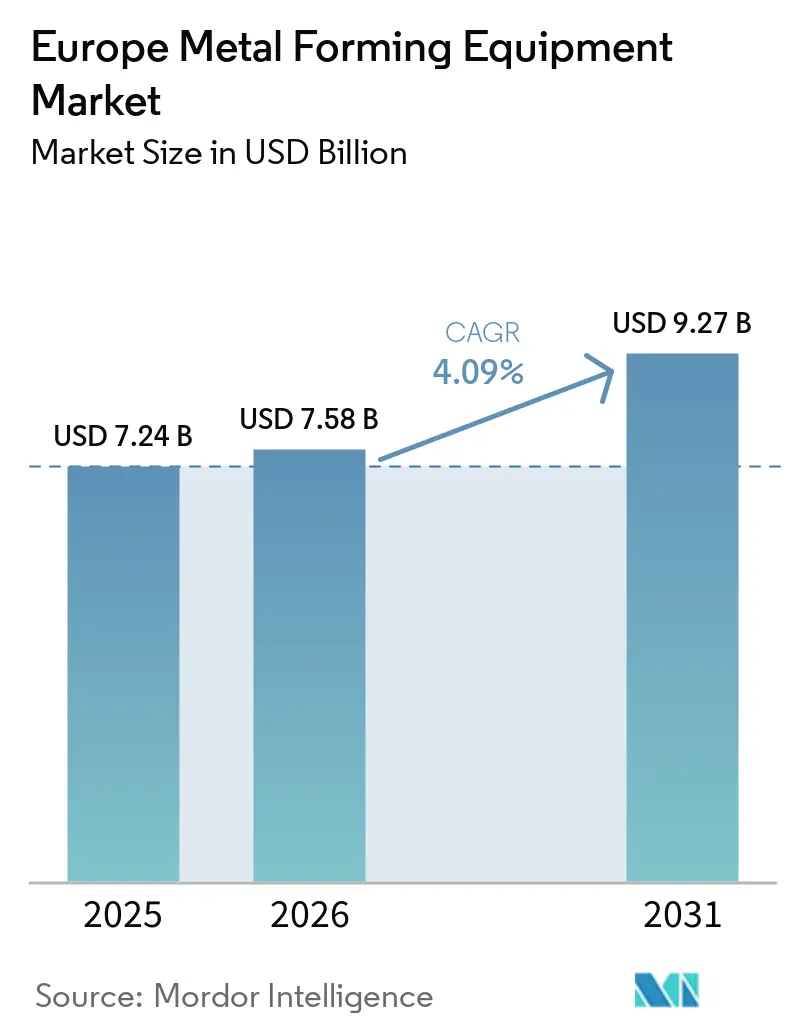
Die Marktgröße des europäischen Metallumformungsmaschinenmarkts betrug im Jahr 2025 7,24 Milliarden USD und soll von 7,58 Milliarden USD im Jahr 2026 auf 9,27 Milliarden USD bis 2031 wachsen, mit einem CAGR von 4,09 % von 2026 bis 2031.
Die Nachfrage wird durch die Umrüstung von Presswerken für elektrifizierte Fahrzeugplattformen, höhere Verteidigungsbeschaffungen und Investitionen in Industriekapazitäten in der Nähe europäischer Endmärkte gestützt. Investitionen erstrecken sich auf Großtonnen-Pressenaufrüstungen in Deutschland und Spanien, Präzisionsschmiedekapazitäten in Polen und der Tschechischen Republik sowie flexible Biegezellen in Italien und Frankreich. Servo-elektrische Anlagen gewinnen an Bedeutung, da sie geringeren Energieverbrauch mit den Steuerungen verbinden, die für vernetzte Produktionsumgebungen erforderlich sind. Dieser Wandel bietet Lieferanten die Möglichkeit, sowohl neue Anlagen als auch bestehende Maschinenparks zu bedienen, die moderne Steuerungen, Energierückgewinnung und Rückverfolgbarkeitsfunktionen benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Pressen im Jahr 2025 einen Marktanteil von 43,5 % am europäischen Metallumformungsmaschinenmarkt, während Servopressen bis 2031 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
- Nach Umformverfahren hielten Stanzen und Lochen im Jahr 2025 einen Anteil von 32,5 % an der Marktgröße des europäischen Metallumformungsmaschinenmarkts, während Hydroforming bis 2031 voraussichtlich mit einem CAGR von 5,8 % wachsen wird.
- Nach umgeformtem Werkstoff hielten Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 einen Marktanteil von 44,5 % am europäischen Metallumformungsmaschinenmarkt, während Aluminium und Aluminiumlegierungen bis 2031 voraussichtlich mit einem CAGR von 6 % wachsen werden.
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2025 einen Anteil von 34,5 % an der Marktgröße des europäischen Metallumformungsmaschinenmarkts, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einem CAGR von 5,9 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Marktanteil von 26,9 % am europäischen Metallumformungsmaschinenmarkt, während Polen bis 2031 voraussichtlich mit einem CAGR von 5,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Metallumformungsmaschinenmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fertigung von Elektrofahrzeugen, Batterien und Leichtbaukomponenten | +1.2% | Deutschland, Spanien, Frankreich, Ungarn, Slowakei | Mittelfristig (2–4 Jahre) |
| Industrie 4.0, Robotik und vernetzte Presswerke | +0.9% | Deutschland, Italien, Schweden, Österreich | Mittelfristig (2–4 Jahre) |
| Luft- und Raumfahrt-, Verteidigungs- und Fertigung erneuerbarer Energien | +0.7% | Frankreich, Vereinigtes Königreich, Deutschland, Polen, Tschechische Republik | Kurzfristig (≤ 2 Jahre) |
| Europäisches Nearshoring und Investitionen in industrielle Resilienz | +0.5% | Deutschland, Niederlande, Polen, Rumänien, Spanien | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf durch alternde hydraulische und mechanische Pressenparks | +0.3% | Deutschland, Italien, Frankreich, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die digitale Rückverfolgbarkeit für hochwertige umgeformte Komponenten | +0.2% | Global, mit früher Einführung in Deutschland, Italien und Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fertigung von Elektrofahrzeugen, Batterien und Leichtbaukomponenten
Die Produktion von Batteriegehäusen erfordert Tiefzieh- und Servo-Transferpressen, die Wandebenheitsabweichungen innerhalb von ±0,2 mm einhalten können. Konventionelle Hydrauliklinien können diese Toleranzen bei hohen Produktionsgeschwindigkeiten nicht konsistent einhalten. Aluminium-Karosseriestanzteile erfordern ebenfalls Anlagen, die den Rückfederungseffekt bei hochfesten Legierungen beherrschen. Der Innovationsfonds der Europäischen Kommission stellte 852 Millionen EUR (1.002,2 Millionen USD) für 6 Batterieherstellungsprojekte bereit, die 56 GWh jährliche Kapazitätszuwächse und eine geschätzte CO₂-Reduktion von 91 Millionen Tonnen über die Lebensdauer unterstützen. ANDRITZ Schuler nahm im Januar 2026 eine 1,5-GW-Anlage mit 22 Metern Länge für die automatisierte Massenformation zylindrischer EV-Boosterzellen für einen deutschen Premiumautohersteller in Betrieb. Das Projekt bringt den europäischen Metallumformungsmaschinenmarkt näher an die Batterieproduktionsinfrastruktur heran, da Fahrzeughersteller elektrifizierte Plattformen ausbauen.
Industrie 4.0, Robotik und vernetzte Presswerke
Europäische Presswerke steigerten im Jahr 2025 ihren Einsatz von In-Die-Sensoren, Bildprüfsystemen und vernetzten Predictive-Maintenance-Systemen. OEM-Rückverfolgbarkeitsanforderungen und die Kosten der Vermeidung von Werkzeugschäden unterstützen diese Geräteinvestitionen. ANDRITZ Schuler setzt sein Metris Visual Die Protection-System im Smart Press Shop-Gemeinschaftsunternehmen mit Porsche in Halle ein, wo Kameras und Echtzeit-Bildverarbeitung Fremdkörper, Risse und Schrottansammlungen erkennen, bevor Werkzeuge beschädigt werden. Eine Umfrage unter mehr als 300 Maschinenbauern ergab, dass 79 % den Fachkräftemangel als erhebliche oder sehr erhebliche betriebliche Belastung betrachteten. Automatisierung kann die Abhängigkeit von Steuerungsingenieuren beim Anlauf und bei Umrüstungen verringern. Vernetzte Anlagen unterstützen zudem Software- und Datendienstleistungen, die Lieferantenbeziehungen im europäischen Metallumformungsmaschinenmarkt stärken.
Luft- und Raumfahrt-, Verteidigungs- und Fertigung erneuerbarer Energien
Die europäischen Verteidigungsausgaben erreichten im Jahr 2025 381 Milliarden EUR (448,2 Milliarden USD), wobei die Beschaffung von Ausrüstung 88 Milliarden EUR (103,5 Milliarden USD) überstieg.[1]Wissenschaftlicher Dienst des Europäischen Parlaments, „Europäische Verteidigungsindustrie”, Europäisches Parlament, europarl.europa.eu Diese Ausgaben stützen die Nachfrage nach Präzisionsrohrumformung, Titanschmieden und Strukturblechbearbeitungsanlagen in den wichtigsten Verteidigungslieferketten. MBDA hat ein Investitionsprogramm in Höhe von 5 Milliarden EUR (5,9 Milliarden USD) für 2026 bis 2030 angekündigt und einen Anstieg der Raketenproduktion um 40 % im Jahr 2026 angestrebt. Das Programm signalisiert einen mehrjährigen Bedarf an qualifizierter Umformkapazität. Thales plante im Jahr 2026 Investitionsausgaben von 830 Millionen EUR (976,3 Millionen USD) bis 850 Millionen EUR (999,9 Millionen USD) für Radar-, Effektor- und Sonarstandorte in Frankreich, Deutschland, Belgien und den Niederlanden. Windturm-Flansche und Solarmontagekonstruktionen erhöhen die Nachfrage nach Blechwalzen und Schwerstpressen und erweitern den europäischen Metallumformungsmaschinenmarkt über konventionelle Industrieanwendungen hinaus.
Europäisches Nearshoring und Investitionen in industrielle Resilienz
Die Neugestaltung von Lieferketten verlagert die Geräteanforderungen in Richtung Mittel- und Osteuropa. Eurostat berichtete, dass 29,2 % der EU-Unternehmen im Jahr 2024 Nearshoring betrieben, was die Farshoring-Raten in jedem Mitgliedstaat übertraf.[2]Eurostat, „Störungen globaler Wertschöpfungsketten und Unternehmensreaktionen in der EU”, Eurostat Statistics Explained, ec.europa.eu Pratt & Whitney investiert 25 Millionen USD in den Ausbau der Präzisionsrohrmontagefertigung in Niepołomice, Polen, sowie 100 Millionen USD in isothermische Schmiedeaufrüstungen in Rzeszów. Diese Standorte benötigen Schmiedepressen, Rohrbiegemaschinen und Präzisionsstanzanlagen von lokalen oder nahegelegenen Lieferanten. Alternde hydraulische und mechanische Maschinenparks schaffen einen separaten Nachrüstungsbedarf in etablierten Fertigungszentren. Der europäische Metallumformungsmaschinenmarkt kann daher sowohl von neuen Kapazitäten im Osten als auch von Modernisierungsaktivitäten in Deutschland, Italien, Frankreich und dem Vereinigten Königreich profitieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiepreisvolatilität und Kosten der CO₂-Compliance | -0.7% | Deutschland, Italien, Frankreich, Vereinigtes Königreich und energieintensive Umformzentren | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten und verzögerte KMU-Investitionen | -0.5% | Alle EU-Märkte, besonders ausgeprägt in Mittel- und Südeuropa | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften und Steuerungsingenieuren | -0.3% | Deutschland, Niederlande, Belgien, Nordics | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importierten Antriebssteuerungs- und Präzisionskomponenten | -0.2% | Deutschland, Italien, Abhängigkeit von japanischen und taiwanesischen Antrieben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiepreisvolatilität und Kosten der CO₂-Compliance
Energiekosten bleiben ein direktes Anliegen für europäische Umformbetriebe und deren Investitionsentscheidungen. Die Europäische Kommission berichtete, dass die Industrie-Strom- und Gaspreise in der EU trotz eines Rückgangs unter die Höchststände von 2022 und 2023 weiterhin 2- bis 4-mal höher waren als die der wichtigsten Handelspartner des Blocks.[3]Europäische Kommission, „Bericht über Energiepreise und -kosten in Europa”, EUR-Lex, eur-lex.europa.eu Der Kostenunterschied schwächt die Renditen aus Warmschmieden, Aluminiumstrangpressen und konventionellen Hydraulikpressen. Die Kosten für Emissionshandelssystem-Zertifikate belasten zudem Betreiber, die ältere Anlagen ohne Energierückgewinnungsantriebe einsetzen. Größere Tier-1-Lieferanten können Servo-elektrische Aufrüstungen rechtfertigen, die den Stromverbrauch pro Zyklus um 70 % bis 85 % senken. Kleinere Fertigungsbetriebe verzögern Ersatzentscheidungen häufig, weil die Energiepreisvolatilität den Amortisationszeitraum im europäischen Metallumformungsmaschinenmarkt weniger vorhersehbar macht.
Hohe Investitionskosten, Qualifikationslücken und Abhängigkeit von importierten Komponenten
Kleine und mittlere Fertigungsbetriebe sehen sich mit hohen Anschaffungskosten für moderne Servopressen und automatisierte Biegezellen konfrontiert. Solche Anlagen können Listenpreise aufweisen, die 40 % bis 80 % über den hydraulischen Systemen liegen, die sie ersetzen. Die Europäische Investitionsbank stellte fest, dass 19 % der importierenden EU-Unternehmen ihre Beschaffungsquellen als Resilienzmaßnahme diversifizierten, während sie mit eingeschränkten inländischen Investitionsausgaben konfrontiert waren, insbesondere bei Herstellern mit weniger als 250 Mitarbeitern.[4]Europäische Investitionsbank, „EIB-Investitionsumfrage 2025”, Europäische Investitionsbank, eib.org Nachrüstpakete, die 30 % bis 50 % einer neuen Maschine kosten, bieten eine kostengünstigere Alternative, reduzieren jedoch den Umsatz pro Neumaschinenverkauf. Qualifikationslücken verlängern die Inbetriebnahmezeiten, während die Abhängigkeit von importierten Antriebssteuerungs- und Präzisionskomponenten die Hersteller Versorgungsengpässen aussetzt. Diese Faktoren erhalten ein Zwei-Geschwindigkeiten-Muster im europäischen Metallumformungsmaschinenmarkt aufrecht, bei dem größere Lieferanten modernisieren, während mittelgroße Unternehmen den vollständigen Linienersatz aufschieben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Pressen führen die Nachfrage an, während Servopressen am schnellsten wachsen
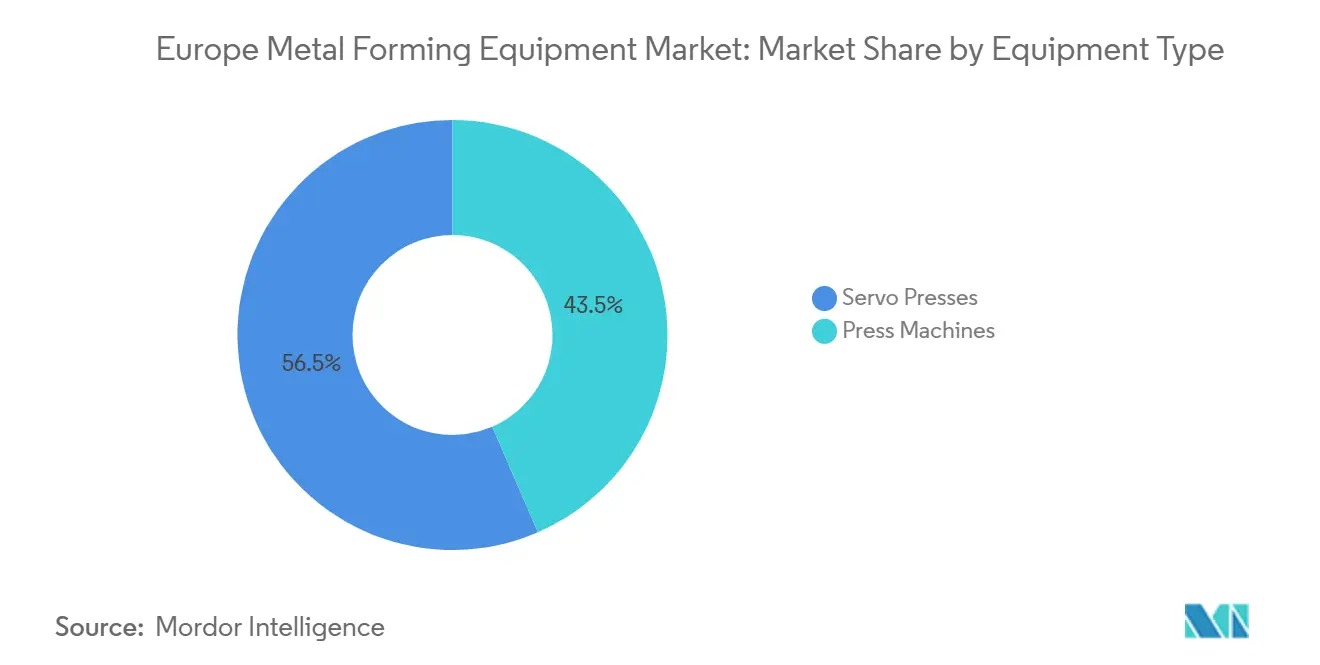
Pressen machten im Jahr 2025 43,5 % des Marktanteils am europäischen Metallumformungsmaschinenmarkt aus. Ihr installierter Maschinenpark bedient Automobilstanzen, Haushaltsgeräteproduktion und Strukturfertigung. Ihr geringerer Energieverbrauch und ihre Kompatibilität mit In-Die-Sensoren unterstützen ein schnelleres Wachstumstempo. ANDRITZ Schuler stellte im Januar 2026 Feinschneidpressen der nächsten Generation (HFA) mit servo-gesteuerten Hydraulikpumpenantrieben und zweistelligen Energieeffizienzverbesserungen vor.
Servopressen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,1 % wachsen. Die Markteinführung zeigt, dass etablierte Hydraulikanlagen mit elektrifizierten Steuerungen aufgerüstet werden, anstatt in jeder Anwendung vollständig ersetzt zu werden. Dieser Ansatz kann den mechanischen Wert einer Presse erhalten und gleichzeitig ihr Betriebsprofil und ihre Datenfähigkeiten verbessern. MSV Metal Studénka startete im Mai 2025 eine robotergestützte Schmiedelinie im Wert von 280 Millionen CZK und steigerte die Jahreskapazität von 14.000 Tonnen auf mehr als 18.000 Tonnen. Breitenfeld Edelstahl nahm 2026 eine neue 40-MN-Schmiedepresse in Betrieb. Diese Projekte zeigen eine anhaltende Nachfrage nach Schwerlastsystemen neben flexibleren Pressentechnologien. Sie verdeutlichen auch, dass Investitionsentscheidungen je nach Bauteilgröße, Produktionsvolumen und dem umgeformten Werkstoff variieren. Der europäische Metallumformungsmaschinenmarkt belohnt weiterhin Lieferanten, die Anlagenhaltbarkeit, Automatisierung und niedrigere Betriebskosten kombinieren.


Nach Umformverfahren: Stanzen hält das Volumen, während Hydroforming das stärkste Wachstum verzeichnet
Stanzen und Lochen hielten im Jahr 2025 32,5 % der Marktgröße des europäischen Metallumformungsmaschinenmarkts. Automobilhersteller verlassen sich auf Hochgeschwindigkeits-Blechstanzen für Karosserieteile und Strukturabschlüsse. Das Verfahren unterstützt Hohlbauteile mit komplexen Geometrien, einschließlich Antriebswellen, Instrumententafelträgern und Flugzeug-Teilrahmenrohren. Es liefert auch eine Wanddickengleichmäßigkeit, die mehrstufiges Stanzen nicht reproduzieren kann.
Hydroforming wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 5,8 % wachsen. Servo-elektrische Biegesysteme können den Energieverbrauch pro Zyklus im Vergleich zu hydraulischen Alternativen um 70 % bis 85 % senken. Das Fraunhofer IWU modernisierte im Oktober 2025 seine Hydroforming-Prüfanlage in Chemnitz, um Energiekosten zu senken. Dieser Fokus spiegelt den Betriebsdruck auf Hochdruckumformanlagen wider. Die Nachfrage verlagert sich hin zu Präzisionsverfahren für EV- und Luft- und Raumfahrtanwendungen. Diese Verlagerung erhöht den Anlagenwert, der für jede Einheit des im europäischen Metallumformungsmaschinenmarkt verarbeiteten Metalls erforderlich ist. Käufer bewerten zunehmend Prozessfähigkeit und Qualitätskontrolle neben dem nominalen Durchsatz.
Nach umgeformtem Werkstoff: Kohlenstoffstahl behält seine Bedeutung, während Aluminium an Dynamik gewinnt
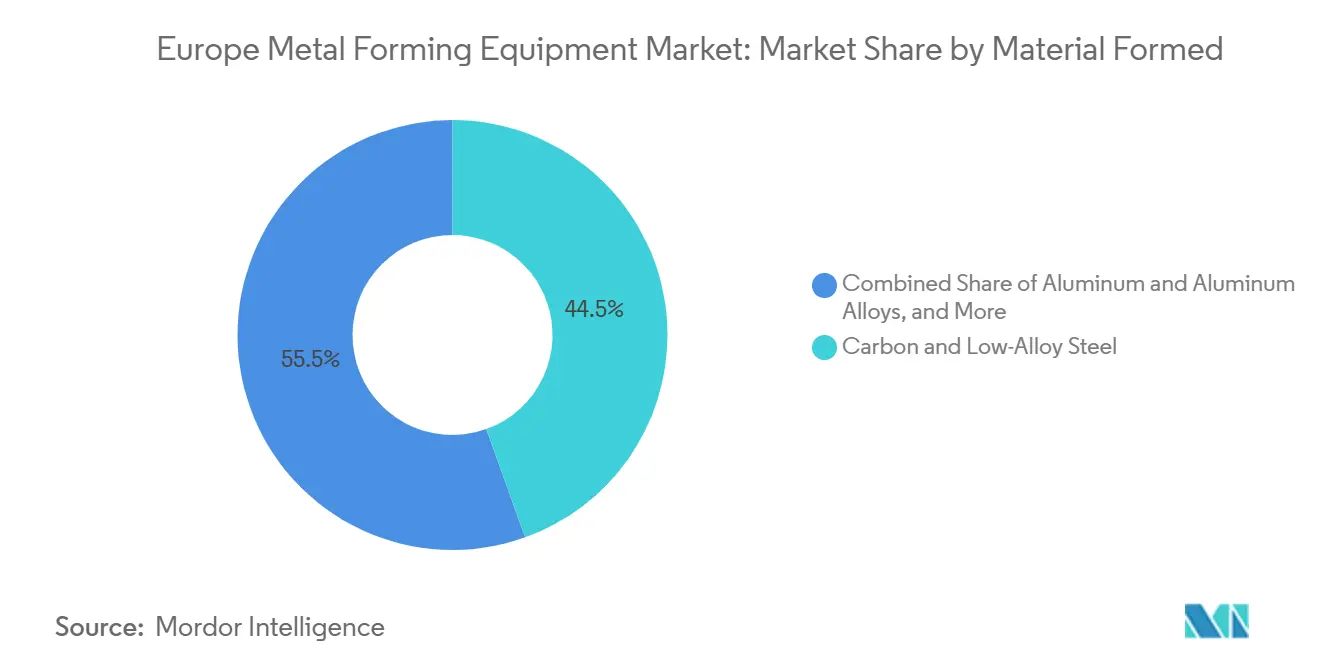
Kohlenstoff- und niedriglegierter Stahl behielt im Jahr 2025 einen Marktanteil von 44,5 % am europäischen Metallumformungsmaschinenmarkt. Strukturfertigung, Bauwesen und Industriemaschinenbau stützten seinen Einsatz. Batteriegehäuse, Bodenbleche und Kühlplatten erfordern Aluminiumlegierungen, die unter kontrollierten Temperaturbedingungen umgeformt werden können. Der installierte Maschinenpark in Europa ist nach wie vor weitgehend für Eisenwerkstoffe konfiguriert. Diese Konfiguration beeinflusst Ersatzentscheidungen und verlangsamt den vollständigen Übergang zu Anlagen, die ausschließlich für Leichtlegierungen optimiert sind.
Aluminium und Aluminiumlegierungen werden bis 2031 voraussichtlich mit einem CAGR von 6 % wachsen. Diese Basis bewahrt die Bedeutung von Kohlenstoffstahl, auch wenn Aluminium in EV- und Luft- und Raumfahrtprogrammen zunehmend eingesetzt wird. Titan, Nickel und andere Nichteisenmetalle werden ebenfalls in Luft- und Raumfahrt- sowie Verteidigungsanwendungen eingesetzt. Pratt & Whitneys Investition in Polen verdeutlicht den Bedarf an Rohrmontagelösungen für Nickelsuperlegierungsanwendungen. Edelstahl unterstützt die Lebensmittelverarbeitung sowie die Medizin- und Pharmafertigung. Diese Anwendungen spezifizieren zunehmend ölfreie servo-elektrische Umformung aufgrund von Produktions- und Qualitätsanforderungen. Die europäische Metallumformungsmaschinenbranchemuss daher eine breitere Werkstoffmischung unterstützen, ohne die für die stahlbasierte Serienproduktion erforderliche Produktivität zu verlieren.
Nach Endverbrauchsbranche: Automobil führt, während Luft- und Raumfahrt sowie Verteidigung beschleunigen
Automobil und Transport machten im Jahr 2025 34,5 % der Marktgröße des europäischen Metallumformungsmaschinenmarkts aus. Investitionen in verbrennungsmotorbezogene Umformung gingen im Jahr 2025 zurück. EV-spezifische Anlagen für Batteriegehäuse, Aluminium-Karosseriestrukturen und E-Motor-Lamellen wurden ausgebaut. Safran kündigte eine Investition von 50 Millionen EUR (58,8 Millionen USD) in eine neue Verteidigungsausrüstungsanlage in Ludwigsburg, Deutschland, an, die bis Anfang 2028 in Betrieb gehen soll.
Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 5,9 % wachsen. Die Anlage soll 200 Arbeitsplätze in den Bereichen Ingenieurwesen, Produktion und Qualität schaffen. MBDAs geplantes Investitionsprogramm signalisiert ebenfalls anhaltende Anforderungen an Rohrumformung, Titanumformung und Strukturstanzen. Metallprodukt- und Fertigungsunternehmen in den Benelux-Ländern verbrauchen weiterhin Abkantpressen und Rollformungsanlagen. Energie- und Stromanwendungen umfassen Windturbinenkomponenten und Solarkonstruktionen. Medizin- und Präzisionshersteller benötigen ebenfalls ölfreie servo-elektrische Systeme, was den europäischen Metallumformungsmaschinenmarkt über seine Automobilbasis hinaus erweitert. Diese Anwendungen betonen Sauberkeit, Wiederholbarkeit und kontrollierte Produktionsbedingungen.
Geografische Analyse
Deutschland hielt im Jahr 2025 26,9 % der Marktgröße des europäischen Metallumformungsmaschinenmarkts. Seine Position beruht auf einer dichten Basis von Automobil-OEMs und Tier-1-Lieferanten sowie einem etablierten Automatisierungsökosystem. ANDRITZ meldete im ersten Halbjahr 2026 einen Konzernauftragsbestand von 12,6 Milliarden EUR (14,8 Milliarden USD), was 20,5 % höher war als zum Jahresende 2025. Das Unternehmen kündigte auch geplante Stellenreduzierungen von 500 Stellen bei Schulers deutschen Betrieben an, da die konventionelle Automobilpressennachfrage schwächer war. Der Kontrast verweist auf den Druck auf das Angebot an Legacy-Hydraulikpressen neben anhaltenden Aufträgen für EV-bezogene Servoanlagen.
Polen wird voraussichtlich mit dem schnellsten regionalen CAGR von 5,7 % von 2026 bis 2031 wachsen. Investitionen in Luft- und Raumfahrt-, Verteidigungs- und Automobillieferketten unterstützen dieses Wachstum. Pratt & Whitneys Investitionen in Niepołomice und Rzeszów signalisieren eine erhöhte Nachfrage nach Präzisionsrohrmontage und isothermischer Schmiedekapazität. MSV Metal Studénkas robotergestützte Schmiedelinie in der Tschechischen Republik und eine neue Diehl Aviation-Komponentenanlage in Rumänien zeigen, dass das übrige Europa mehr Investitionsausgaben für Anlagen absorbiert.
Frankreich und das Vereinigte Königreich bleiben wichtige Märkte, da ihre Luft- und Raumfahrt- sowie Verteidigungscluster spezialisierte Umformkapazitäten benötigen. Italien ist sowohl ein bedeutender Anlagenverbraucher als auch ein Zentrum für die Lieferung von Umformtechnologie. Prima Power, Salvagnini, Faccin, Gasparini, LVD und BLM GROUP bilden einen wichtigen regionalen Cluster für Pressen-, Biege- und verwandte Technologien. Private Investitionen in Faccin im Oktober 2025 spiegelten das anhaltende Interesse an Präzisions-Blechwalz- und Biegeanlagen wider, die Energie- und verteidigungsnahe Kunden bedienen. Spaniens Nachfrage ist zunehmend mit der EV-Fertigung verbunden, einschließlich SEATs 10-Milliarden-EUR-Programm (11,8 Milliarden USD) Future: Fast Forward zur Elektrifizierung und der Martorell-PXL-Presseninstallation im Oktober 2025. Österreich beherbergt den globalen Hauptsitz von ANDRITZ und bleibt eine wichtige Ingenieurbasis für den europäischen Metallumformungsmaschinenmarkt.
Wettbewerbslandschaft
Der europäische Metallumformungsmaschinenmarkt ist mäßig fragmentiert. Große integrierte Lieferanten führen bei Hochtonnen-Pressen und Biegeautomatisierung, während Spezialisten Schmieden, Rollformen und Präzisionsbiegeanwendungen bedienen. ANDRITZ Schuler, TRUMPF und AMADA verteidigen ihre Positionen durch servo-elektrische Systeme und digitale Integration. Prima Power und Salvagnini differenzieren sich durch Tafelbiegung und flexible Blechbearbeitungszellen. Der Wettbewerbsfokus in 2025 und 2026 umfasst Energieeffizienz, In-Die-Sensorik, Predictive Maintenance und Nachrüstunterstützung.
ANDRITZ Schuler wechselte im Januar 2026 zu einem Generalunternehmermodell für schlüsselfertige HFA-Feinschneidpressen-Systeme. Die servo-gesteuerte Konfiguration lieferte zweistellige Energieeffizienzverbesserungen. Das Unternehmen nahm auch eine Batteriezellen-Massenformationslinie für einen deutschen Premiumautohersteller in Betrieb und erweiterte damit seine Rolle über die konventionelle Karosseriepressenversorgung hinaus. Prima Power kündigte seine Präsenz auf der EuroBLECH 2026 mit flexiblen Fertigungssystemen an, die Biege-, Laser- und Stanzvorgänge integrieren. Diese Schritte kombinieren einzelne Maschinen mit umfassenderen Produktionssystemen, Steuerungen und zugehörigen Dienstleistungen.
Nachrüstung als Dienstleistung bleibt eine Möglichkeit für Kunden mit hydraulischen Pressen aus den frühen 2000er Jahren, die mechanisch einwandfrei sind, aber keine Servosteuerungen und Konnektivität aufweisen. Solche Nachrüstungen können 30 % bis 50 % einer neuen Maschine kosten und passen besser zu den Kapitalrestriktionen von KMU als ein vollständiger Ersatz. Batteriegehäusezellen, die progressives Stanzen, Laserschneiden und Bildprüfung kombinieren, bleiben eine aufkommende Kategorie ohne klaren europäischen Marktführer.
Marktführer im Bereich europäische Metallumformungsmaschinen
ANDRITZ Schuler Group
TRUMPF SE + Co. KG
AMADA Co., Ltd.
Bystronic AG
Fagor Arrasate S. Coop.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Pratt & Whitney investierte 25 Millionen USD in den Ausbau der Präzisionsrohrmontage-Fertigung in Niepołomice, Polen, die 2028 in Betrieb gehen und über 120 Arbeitsplätze schaffen soll. Die Investition unterstützt die Nachfrage nach zivilen und militärischen Triebwerken. Sie ergänzt eine gleichzeitige Investition von 100 Millionen USD in Rzeszów für isothermisches Schmieden von GTF-, F135- und F100-Triebwerksteilen und stärkt Polens Rolle als Hochpräzisions-Luft- und Raumfahrt-Umformzentrum.
- Juni 2026: Safran Electronics & Defense kündigte eine Investition von 50 Millionen EUR (58,8 Millionen USD) in eine neue Verteidigungsausrüstungsanlage in Ludwigsburg, Deutschland, an. Der Standort soll 200 Arbeitsplätze in den Bereichen Ingenieurwesen, Produktion und Qualität schaffen und bis Anfang 2028 in Betrieb gehen.
- Januar 2026: ANDRITZ Schuler nahm eine 1,5-GW-Batteriezellen-Massenformationslinie für einen deutschen Premiumautohersteller in Betrieb. Das 22 Meter lange automatisierte System produziert zylindrische EV-Boosterzellen und erweitert die Rolle des Unternehmens in der Gigafabrik-Produktionsausrüstung.
- Januar 2026: ANDRITZ Schuler und Feintool stellten HFA-Feinschneidpressen mit servo-gesteuerten Hydraulikpumpenantrieben, zweistelligen Energieeffizienzverbesserungen und höheren Hubzahlen vor. ANDRITZ Schuler liefert die Systeme als schlüsselfertige Installationen.


Berichtsumfang des europäischen Metallumformungsmaschinenmarkts
| Pressen | Mechanische Pressen |
| Hydraulische Pressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- / Elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedeanlagen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchanlagen und Kopfstauchmaschinen | |
| Sonstige Schmiedeanlagen | |
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Profil- und Formwalzmaschinen | |
| Sonstige Sekundärwalz- und Umformanlagen | |
| Draht-, Rohr- und Profilumformanlagen | Draht- und Stabzieh- und Umformanlagen |
| Rohrumform- und Rohrbiegeanlagen | |
| Profilumformanlagen | |
| Strangpressen | |
| Hydroforming-Anlagen | |
| Sonstige Metallumformungsmaschinen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroforming |
| Sonstige Umformverfahren |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Werkstoffe |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinenbau und Investitionsgüter |
| Metallprodukte und Fertigung |
| Elektrotechnik und Elektronik |
| Bauwesen und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und Gebrauchsgüter |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Deutschland |
| Italien |
| Frankreich |
| Spanien |
| Österreich |
| Vereinigtes Königreich |
| Übriges Europa |
| Nach Gerätetyp | Pressen | Mechanische Pressen |
| Hydraulische Pressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- / Elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedeanlagen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchanlagen und Kopfstauchmaschinen | ||
| Sonstige Schmiedeanlagen | ||
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Profil- und Formwalzmaschinen | ||
| Sonstige Sekundärwalz- und Umformanlagen | ||
| Draht-, Rohr- und Profilumformanlagen | Draht- und Stabzieh- und Umformanlagen | |
| Rohrumform- und Rohrbiegeanlagen | ||
| Profilumformanlagen | ||
| Strangpressen | ||
| Hydroforming-Anlagen | ||
| Sonstige Metallumformungsmaschinen | ||
| Nach Umformverfahren | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroforming | ||
| Sonstige Umformverfahren | ||
| Nach umgeformtem Werkstoff | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Werkstoffe | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinenbau und Investitionsgüter | ||
| Metallprodukte und Fertigung | ||
| Elektrotechnik und Elektronik | ||
| Bauwesen und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und Gebrauchsgüter | ||
| Medizin- und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Deutschland | |
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Österreich | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||


Im Bericht beantwortete Schlüsselfragen
Welcher Gerätetyp führt die Nachfrage in Europa an?
Pressen führten im Jahr 2025 mit einem Anteil von 43,5 %, während Servopressen voraussichtlich das schnellste Wachstum mit einem CAGR von 6,1 % bis 2031 verzeichnen werden.
Warum gewinnen Servopressen an Verbreitung?
Servopressen unterstützen geringeren Stromverbrauch, vernetzte Steuerungen und In-Die-Sensornetzwerke für anspruchsvolle Produktionsumgebungen. Diese Merkmale sind wichtig, wo Hersteller bessere Rückverfolgbarkeit, geringeren Energieverbrauch und zuverlässige Prozesssteuerung benötigen.
Welches Umformverfahren wird voraussichtlich am schnellsten wachsen?
Hydroforming wird bis 2031 voraussichtlich mit einem CAGR von 5,8 % wachsen, da es komplexe Hohlbauteile mit kontrollierter Wanddicke unterstützt. Leichtbau in der Automobilindustrie und Luft- und Raumfahrtbaugruppen unterstützen den Bedarf an dieser Prozessfähigkeit.
Welches Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Polen wird voraussichtlich einen CAGR von 5,7 % verzeichnen, unterstützt durch Investitionen in Luft- und Raumfahrt-, Verteidigungs- und Automobillieferketten. Präzisionsrohrmontage- und isothermische Schmiedeprojekte tragen zur Nachfrage nach lokaler Umformkapazität bei.
Was begrenzt Investitionen in neue Metallumformungsmaschinen?
Hohe Energiepreise, hohe Anlagenkosten, Qualifikationslücken und die Abhängigkeit von importierten Antriebssteuerungskomponenten können Ersatzentscheidungen verzögern. Diese Bedingungen veranlassen viele kleinere Fertigungsbetriebe, Nachrüstungen gegenüber dem vollständigen Linienersatz zu priorisieren.
Seite zuletzt aktualisiert am:



