
Marktgröße und Marktanteil für industrielle Pressen in Indien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.58 Milliarden US-Dollar |
| Marktgröße (2026) | 0.62 Milliarden US-Dollar |
| Marktgröße (2031) | 0.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.98 % |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des indischen Marktes für industrielle Pressen durch Mordor Intelligence
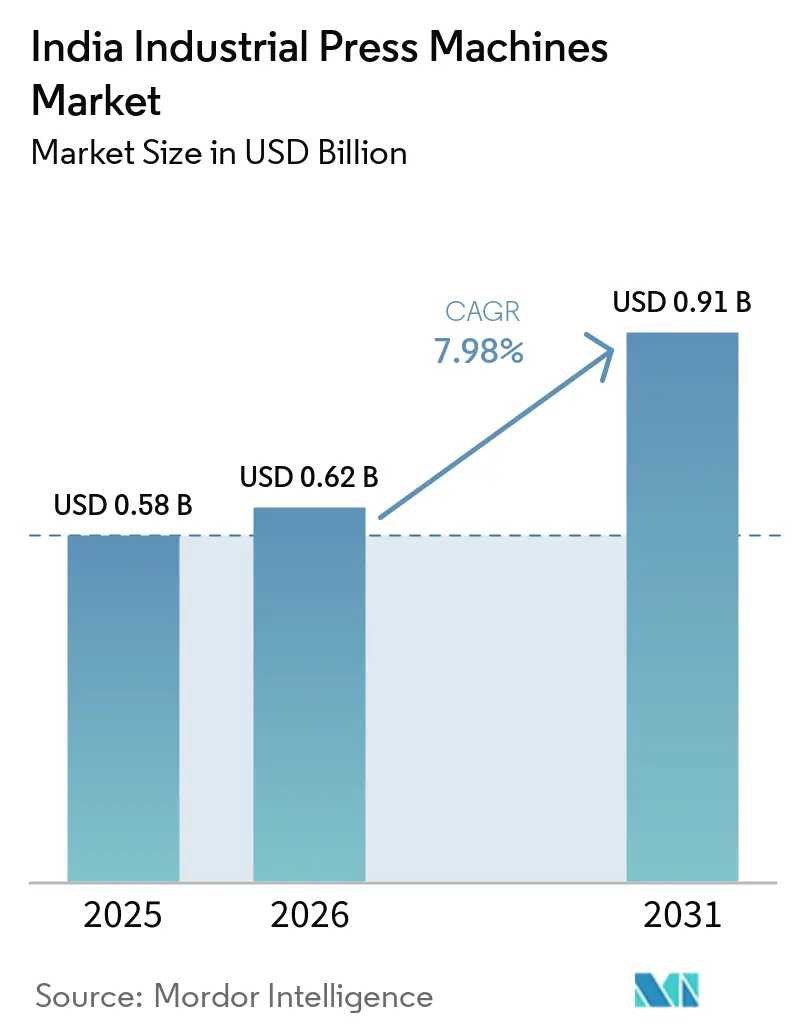
Die Marktgröße des indischen Marktes für industrielle Pressen wurde im Jahr 2025 auf 0,58 Milliarden USD geschätzt und soll von 0,62 Milliarden USD im Jahr 2026 auf 0,91 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,98 % während des Prognosezeitraums (2026–2031).
Der indische Markt für industrielle Pressen wird durch industrielle Kapitalausgaben in den Bereichen Automobil, Elektronik, Verteidigung und Schwermaschinenbau gestützt. Die Programme zur produktionsgebundenen Förderung (Production Linked Incentive) hatten bis Dezember 2025 Investitionen von über INR 2.160 Milliarden (24,0 Milliarden USD) angezogen und Produktion sowie Umsatz von über INR 20.410 Milliarden (227,2 Milliarden USD) in 14 Sektoren generiert.[1]Press Information Bureau, "PLI-Programme: Investitions-, Produktions- und Beschäftigungsstatus per Dezember 2025," März 2026, pib.gov.in Die Lokalisierung im Automobilbereich bleibt eine zentrale Quelle der Ausrüstungsnachfrage, während die Produktion von Elektronikkomponenten den Bedarf an präziseren Umform- und Fügeoperationen erhöht. Der indische Markt für industrielle Pressen ist zudem durch importierte Steuerungskomponenten, hohe Ausrüstungskosten und den Mangel an Spezialisten eingeschränkt, die in der Lage sind, fortschrittliche Linien in Betrieb zu nehmen und zu qualifizieren. Diese Bedingungen begünstigen Lieferanten, die lokalen Service, Anwendungsunterstützung und zuverlässigen Zugang zu fortschrittlicher Technologie kombinieren können.
Wichtigste Erkenntnisse des Berichts
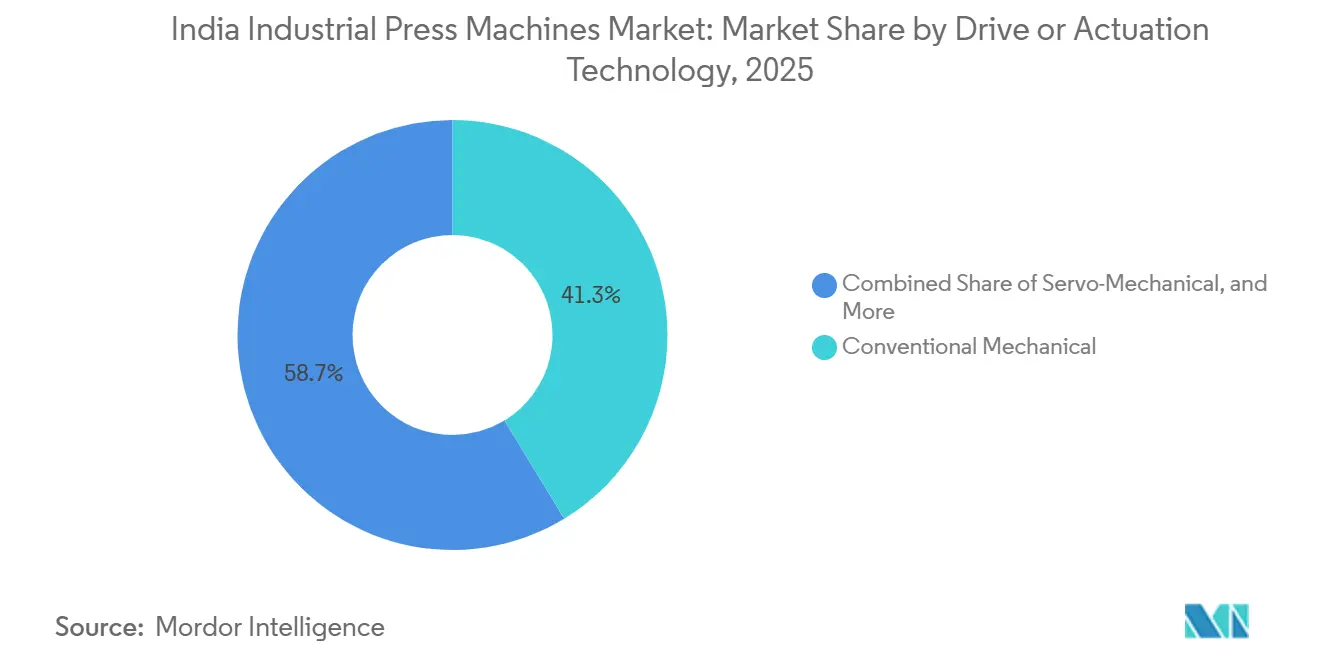
- Nach Antriebs- und Betätigungstechnologie hielten konventionelle mechanische Pressen im Jahr 2025 einen Marktanteil von 41,3 % am indischen Markt für industrielle Pressen, während servo-mechanische Pressen bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen werden.
- Nach Presskraft und Kapazität entfiel auf den Bereich von 101 bis 500 Tonnen im Jahr 2025 ein Anteil von 37,2 % an der Marktgröße des indischen Marktes für industrielle Pressen, während Systeme über 2.000 Tonnen bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
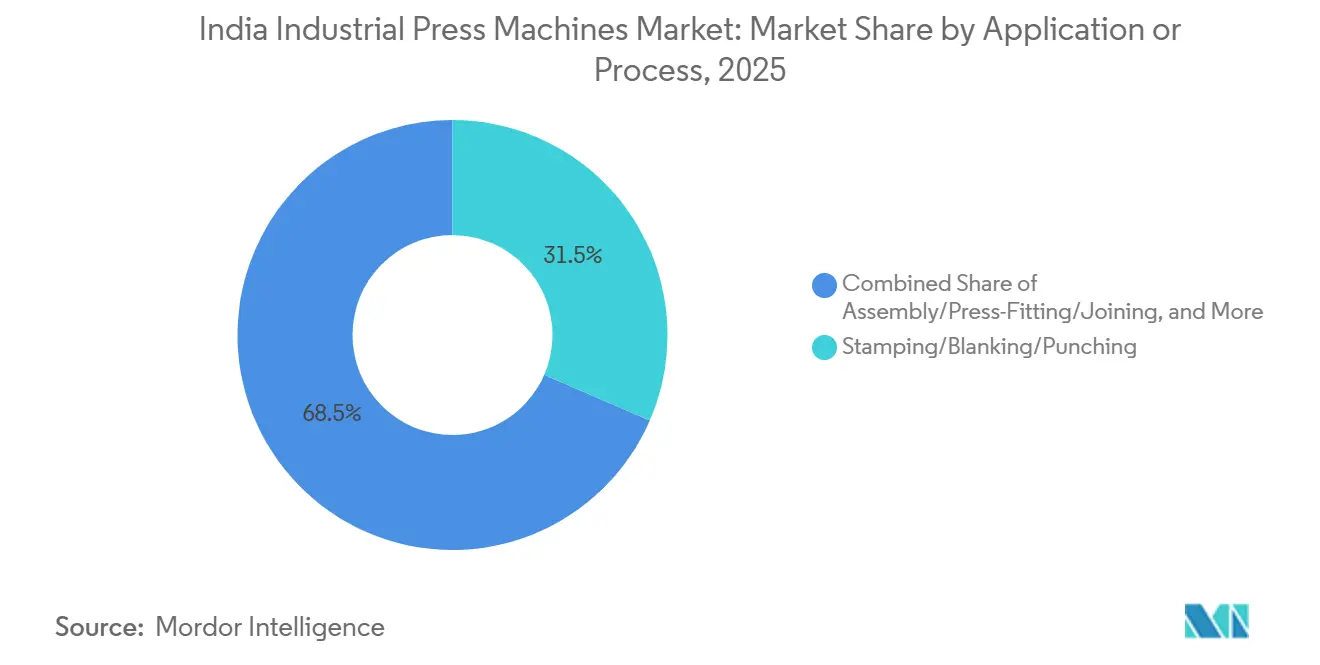
- Nach Anwendung und Prozess hielten Stanzen, Ausschneiden und Lochen im Jahr 2025 einen Marktanteil von 31,5 % am indischen Markt für industrielle Pressen, während Montage, Einpressen und Fügen bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
- Nach Endverbrauchsbranche hielt der Automobil- und Transportsektor im Jahr 2025 einen Nachfrageanteil von 42 %, während Medizin und Präzisionsfertigung bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im indischen Markt für industrielle Pressen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automobil-, Elektrofahrzeug- und Automobilzulieferer-Kapazitätserweiterung | +2.1% | Maharashtra, Tamil Nadu, Haryana, Gujarat | Kurzfristig (≤ 2 Jahre) |
| Elektronik-, Elektrogeräte- und Präzisionskomponentenfertigung | +1.6% | Tamil Nadu, Karnataka, Maharashtra und Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Einführung von Servo-, CNC- und automatisierten Presssystemen | +1.2% | National, mit frühen Gewinnen in Pune, Chennai, Gurugram | Mittelfristig (2–4 Jahre) |
| Lokalisierung in Verteidigung, Luft- und Raumfahrt und Schwermaschinenbau | +0.9% | Uttar Pradesh, Karnataka, Odisha | Langfristig (≥ 4 Jahre) |
| Ersatz-, Nachrüstungs- und Energieeffizienz-Nachfrage | +0.7% | National, konzentriert in Faridabad, Rajkot und Coimbatore | Kurzfristig (≤ 2 Jahre) |
| Entwicklung exportorientierter Metallumformungskapazitäten | +0.5% | Exportverarbeitungszonen in Tamil Nadu, Maharashtra und Gujarat | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automobil-, Elektrofahrzeug- und Automobilzulieferer-Kapazitätserweiterung
Das produktionsgebundene Förderprogramm für Automobile und Automobilkomponenten hatte ein Volumen von INR 259,4 Milliarden (2,9 Milliarden USD) und hatte bis März 2025 kumulative Investitionen von INR 295,8 Milliarden (3,3 Milliarden USD) angezogen und 44.987 Arbeitsplätze geschaffen. Die Förderquote von 13 % bis 18 % für Elektrofahrzeug- und Wasserstoffbrennstoffzellenkomponenten unterstützt Investitionen in fortschrittliche Umformausrüstung, einschließlich servo-gesteuerter Systeme, die für hochfeste Stahlstrukturen geeignet sind. Das PM E-DRIVE-Programm verfügt über ein Budget von INR 109 Milliarden (1,2 Milliarden USD) bis März 2028 und erfordert die Inlandsproduktion bestimmter Elektrofahrzeugkomponenten. Maharashtra, Tamil Nadu und Haryana machten im Juli 2026 139 von 225 genehmigten PLI-Auto-Fertigungseinheiten aus, was die Installations-, Werkzeug- und Wartungsnachfrage in etablierten Korridoren konzentriert. Mahindra and Mahindra plant, die SUV- und Elektrofahrzeugkapazität bis März 2027 auf 82.000 Einheiten pro Monat in Chakan und einer neuen Anlage in Nagpur zu erhöhen. Der indische Markt für industrielle Pressen profitiert von neuen Linien und von Ersatzkäufen, die aufgrund sich ändernder Teiledesigns und strengerer Prozessanforderungen erforderlich sind.
Elektronik-, Elektrogeräte- und Präzisionskomponentenfertigung
Das Förderprogramm für die Fertigung von Elektronikkomponenten wurde im April 2025 mit einem Volumen von INR 229,2 Milliarden (2,6 Milliarden USD) genehmigt und umfasst Komponenten wie mehrlagige Leiterplatten, SMD-Passivkomponenten, Lithium-Ionen-Zellen und Steckverbinder. Das Programm soll Investitionen von über INR 590 Milliarden (6,6 Milliarden USD) anziehen und über 6 Jahre eine Produktion von INR 4.560 Milliarden (50,8 Milliarden USD) unterstützen. Diese Produkte verwenden Präzisionsstanz-, Stanz- und Einpressprozesse, was einen Bedarf an Ausrüstung schafft, die mit Toleranzen unter 0,1 mm arbeiten kann. PLI-Elektronikprogramme hatten bis Dezember 2025 INR 155,5 Milliarden (1,7 Milliarden USD) ausgezahlt, was darauf hindeutet, dass der Kapitaleinsatz im Gange war. Servo-elektrische und servo-hydraulische Ausrüstung kann die wiederholbare Kraft-, Geschwindigkeits- und Positionssteuerung liefern, die für diese Operationen erforderlich ist. Der indische Markt für industrielle Pressen kann profitieren, wenn Lieferanten fortschrittliche Ausrüstung mit lokaler Inbetriebnahme und Serviceunterstützung kombinieren.
Einführung von Servo-, CNC- und automatisierten Presssystemen
Käufer legen zunehmend Wert auf vollständige Produktionszellen, die höhere Betriebszeiten, kontrolliertes Umformen, geringeren Energieverbrauch und weniger manuelle Handhabung bieten. Diese Anforderungen sind in Elektrofahrzeug- und Elektronikanlagen am stärksten ausgeprägt, wo Konsistenz und Zykluszeit die Produktionswirtschaftlichkeit bestimmen. Der indische Markt für industrielle Pressen bewegt sich daher in Richtung Systeme mit Servoantrieben, CNC-Steuerung, Überwachung und automatisierten Transferfunktionen. Lieferanten müssen zeigen, wie Presse, Werkzeug, Steuerungen und Materialhandhabung in der Produktion zusammenarbeiten werden. ANDRITZ Schuler brachte im Januar 2026 seine HFA plus+ Feinschneidpressen mit servo-gesteuerten Hydraulikpumpenantrieben, höheren Hubzahlen und verbesserter Energieeffizienz auf den Markt. Diese Systeme können Schritte wie Prägen, Münzen und In-Die-Montage in einem einzigen Umformhub kombinieren, was den Fall für Ausrüstung stärkt, die sowohl Präzision als auch Prozesseffizienz verbessert.
Lokalisierung in Verteidigung, Luft- und Raumfahrt und Schwermaschinenbau
Verteidigungs- und Luft- und Raumfahrtprogramme erfordern Hochkraft-Presssysteme mit kontrollierter Erwärmung, rückverfolgbaren Prozessen, anwendungsspezifischem Werkzeug und qualifiziertem Qualitätsmanagement. Die vorliegende Bewertung identifiziert Bedarf an ultrahoher Tonnagekapazität für verteidigungsgerechte Luft- und Raumfahrtmaterialien, was von Presslieferanten verlangt, mechanische Ausrüstung mit Prozesssteuerungen und Dokumentation zu integrieren. Isothermische Erwärmung, geschlossene Kraftregelung und spezialisiertes Werkzeug erhöhen die Installationsschwierigkeit und verlängern den Zeitraum von der Projektauswahl bis zur Produktion. Diese Anforderungen machen die Verteidigungsbeschaffung komplexer als einen standardmäßigen Einzelmaschinenkauf. ISGEC Heavy Engineering genehmigte im Februar 2026 eine Erweiterung des Maschinenbaus im Wert von INR 2,2 Milliarden (24,3 Millionen USD) für Automobilpressen, Schmiedepressen, Verteidigungspressen und Ausrüstung für den Nuklearsektor. Der indische Markt für industrielle Pressen profitiert von diesen höherwertigen Projekten, obwohl Qualifizierungs- und Lieferzyklen lang bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und begrenzte KMU- Finanzierung | -1.5% | National, am stärksten in Tier-2- und Tier-3-MSME-Fertigungsclustern | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten Steuerungen, Antrieben und Präzisionskomponenten | -1.0% | National, mit konzentriertem Engagement in den Servo- und CNC-Pressensegmenten | Mittelfristig (2–4 Jahre) |
| Mangel an Werkzeug-, Steuerungs- und Inbetriebnahmespezialisten | -0.8% | National, mit frühen Gewinnen in den Zentren Pune, Chennai und Faridabad | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für hochpräzise und sicherheitskritische Anwendungen | -0.4% | Verteidigung in Odisha, Uttar Pradesh und Karnataka, Luft- und Raumfahrt in Bengaluru und Nashik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und begrenzte KMU-Finanzierung
Auto-OEMs und Tier-1-Lieferanten verfügen in der Regel über definierte Kapitalbudgets und Bankbeziehungen, während kleinere Stanz- und Fertigungsbetriebe über eine begrenztere Finanzierungskapazität verfügen. Das gegenseitige Kreditgarantieprogramm für MSMEs bietet eine 60-prozentige Garantiedeckung für Kreditfazilitäten bis zu INR 1 Milliarde (11,1 Millionen USD) für Maschinenkäufe, und seine Änderung von 2026 senkte die Maschinenkostenschwelle von 75 % auf 60 % der Projektkosten.[2]Press Information Bureau, "Unionshaushalt 2025-26: MSME-Kreditgarantie und Nationale Fertigungsmission," Februar 2025, pib.gov.in Der Haushalt 2025-26 erhöhte auch die Kreditgarantiedeckung für Mikro- und Kleinunternehmen von INR 50 Millionen (0,6 Millionen USD) auf INR 100 Millionen (1,1 Millionen USD). Eine mittelgroße automatisierte servo-mechanische Linie kostet typischerweise INR 20 Millionen bis INR 100 Millionen (0,2 Millionen USD bis 1,1 Millionen USD). Technische Bewertung und Sicherheitenbedarf können die Projektfinanzierung für kleinere Käufer weiterhin einschränken. Der indische Markt für industrielle Pressen bleibt exponiert, weil viele solcher Unternehmen veraltete konventionelle Pressen über ihre vorgesehene Wartungslebensdauer hinaus im Betrieb halten.
Abhängigkeit von importierten Steuerungen, Antrieben und Präzisionskomponenten
Indien bleibt ein Nettoimporteur von Investitionsgütern in allen Fertigungsteilsektoren, und CNC-Steuerungen, Servoverstärker, Präzisionskugelgewindetriebe und Linearführungen sind zentral für Pressgenauigkeit, Zuverlässigkeit und Zykluszeit.[3]Ministerium für Schwerindustrie, "Investitionsgüterpolitik: Indien als Nettoimporteur von Investitionsgütern in allen Teilsektoren," Veröffentlichungsdatum im bereitgestellten Material nicht angegeben, icpma.org.in Die vorliegende Bewertung identifiziert Deutschland, Japan und Taiwan als wichtige Quellen für diese Komponenten, was zu Fremdwährungsrisiken und längeren Ausrüstungsvorlaufzeiten führt. Diese Abhängigkeit ist bei Servo- und CNC-Systemen am größten, da die importierten Elemente die Kernleistung bestimmen. NITI Aayog berichtete, dass Indien im zweiten Quartal des Geschäftsjahres 2025-26 stark importabhängig für Komponenten blieb, einschließlich Halbleiter, integrierte Schaltkreise und Batterien, wobei integrierte Schaltkreise 23,7 % der Elektronikeinfuhren ausmachten.[4]NITI Aayog, "Vierteljährliche Handelsbeobachtung: Juli bis September, Q2 GJ 2025-26," Februar 2026, niti.gov.in Inländische Hersteller sehen sich daher bei fortschrittlicher Ausrüstung einer höheren Kostenbasis gegenüber und müssen lokalen Service und Lagerbestand sorgfältig verwalten. Der indische Markt für industrielle Pressen wird eingeschränkt bleiben, bis inländische Versorgungswege für fortschrittliche Steuerungs- und Antriebskomponenten etablierter werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Betätigungstechnologie: Servo-Übergang verändert den Wertschöpfungsstapel
Konventionelle mechanische Pressen hielten im Jahr 2025 einen Anteil von 41,3 % an der Marktgröße des indischen Marktes für industrielle Pressen. Ihre Position spiegelt die Tiefe des installierten Bestands im mittleren Tonnagebereich für Automobilstanzteile wider. Die Ersatznachfrage ist in dieser Kategorie wichtig, da Käufer Ausrüstung oft so lange behalten, bis die Wartungsanforderungen steigen oder ein neues Teil engere Toleranzen erfordert. Das Festkurbeldesign bleibt für viele etablierte Stanzaufgaben geeignet. Hydraulische Pressen bilden die zweite wichtige Technologiegruppe und werden dort eingesetzt, wo volle Tonnage an verschiedenen Punkten im Hub benötigt wird. Verteidigungsschmieden, Schwermaschinenbauumformung und Tiefziehen sind wichtige Anwendungsfälle für hydraulische Systeme. Pneumatische Pressen und Hybridsysteme dienen leichten Montage- und Spezialumformungsanwendungen. Ihre Nachfrage ist mit der Elektronik- und Medizingerätefertigung verbunden, wo die Kraftanforderungen möglicherweise geringer sind, die Wiederholbarkeit jedoch wichtig bleibt.
Servo-mechanische Pressen werden bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen. Das Stapeln von Elektromotorlaminierungen für Elektrofahrzeuge ist eine wichtige Anwendung, da es eine programmierbare Steuerung des unteren Totpunkts erfordert, die Festkurbelausrüstung nicht bieten kann. Die HFA plus+-Einführung von ANDRITZ Schuler im Januar 2026 kombinierte servo-gesteuerte Hydraulikpumpenantriebe mit höheren Hubzahlen und besserer Energieeffizienz. Das Produktbeispiel veranschaulicht die Fähigkeiten, die Automobil- und Elektronikkunden in Ausrüstungsspezifikationen aufnehmen können. Das Geschäftsargument für Servo-Systeme basiert zunehmend auf Energieeinsparungen und weniger Prozessschritten, nicht nur auf Präzision. Prägen, Münzen und In-Die-Montage können in einem Umformhub kombiniert werden, wenn das Produktdesign dies erlaubt. Dies reduziert Werkzeugwechsel und kann den für eine Produktionszelle benötigten Platz verringern. Die indische Industrie für industrielle Pressen hat daher die Möglichkeit, ihre Position bei leistungsstärkerer Ausrüstung durch stärkere Anwendungsunterstützung und Zugang zu Servo-Technologien zu verbessern.


Nach Presskraft/Kapazität: Hochtonnagenssysteme verzeichnen das schnellste strukturelle Wachstum
Der Bereich von 101 bis 500 Tonnen hielt im Jahr 2025 einen Marktanteil von 37,2 % am indischen Markt für industrielle Pressen. Diese Kapazitätsklasse bedient Karosserieteile für Personenfahrzeuge, strukturelle Querträger und Gehäuse für Haushaltsgeräte. Sie weist die tiefste Überschneidung zwischen inländischen Pressenherstellern und globalen OEM-Tochtergesellschaften auf. Der Wettbewerb ist daher sowohl bei Preisen als auch bei Technologie aktiv. Die Bereiche 501 bis 1.000 Tonnen und 1.001 bis 2.000 Tonnen bedienen schwerere Strukturen wie Rahmenträger, Elektrofahrzeug-Batteriegehäuse und schwere Gusskerne. Die Nachfrage in diesen Bereichen folgt neuen Fahrzeugplattformeinführungen und dem zunehmenden Einsatz größerer struktureller Elektrofahrzeugteile. Die Kategorie bis 100 Tonnen unterstützt Präzisionsmontage, Einpressen und Kleinserienumformung. Elektronikbaugruppen und Medizingeräteproduktion unterstützen ihre stetige Nachfrage.
Systeme über 2.000 Tonnen werden bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen. Ihr Wachstum ist mit Verteidigungsschmieden und der Fertigung von Luft- und Raumfahrtstrukturen verbunden. Die vorliegende Bewertung identifiziert verteidigungsgerechte Luft- und Raumfahrtmaterialprogramme als Quelle der Nachfrage nach inländischer Ultrahochtonnagenkapazität. Indien verzeichnete im Geschäftsjahr 2025-26 Ingenieurexporte von 122,43 Milliarden USD, wobei Industriemaschinen sowie Eisen- und Stahlprodukte zu den führenden Exportpanelen gehörten. Exportorientierte Hersteller können Hochkapazitätslinien nutzen, um die Offshore-Nachfrage nach Umformprodukten zu bedienen. Über alle Kapazitätsbereiche hinweg erhöhen Servoantriebe, Prozessüberwachung und Robotertransfer die Bedeutung der Gesamtsystemfähigkeit. Diese Ergänzungen steigern den Wert der installierten Linie über die Nennkraft der Presse hinaus. Sie machen auch Betriebszeit und Ingenieurunterstützung zu wichtigeren Teilen der Kaufentscheidung. Der indische Markt für industrielle Pressen verlagert sich daher in Richtung Lieferanten, die mechanische Kapazität mit Automatisierung und Service integrieren können.
Nach Anwendung/Prozess: Montageanwendungen steigen durch Elektrofahrzeug- und Elektronikrückenwind
Stanzen, Ausschneiden und Lochen hielten im Jahr 2025 einen Anteil von 31,5 % an der Marktgröße des indischen Marktes für industrielle Pressen. Dies war die führende Prozessanwendung, da Automobilkarosseriebetriebe, Hersteller elektrischer Gehäuse und Produzenten von Konsumgütern hohe Volumina an Blechteilen benötigen. Tiefziehen und Blechumformen ist eine weitere wichtige Anwendung. Es wird für Kraftstofftanks, Ölwannen, Elektrofahrzeug-Batteriegehäusekomponenten und Weißwarengehäuse verwendet. Die Nachfrage in dieser Prozessgruppe folgt der Elektrofahrzeug-Batteriepackfertigung, da OEMs die Zellverpackung und Modulbaugruppe lokalisieren. Schmieden ist eine geringvolumige, aber hochwertige Anwendung. Es ist mit Verteidigungs- und Luft- und Raumfahrtprogrammen verbunden, die qualifizierte Titan- und Nickellegierungskomponenten benötigen. Isothermische und Near-Net-Shape-Prozesse gewinnen an Bedeutung, da die Anforderungen an die Materialzertifizierung strenger werden.
Montage, Einpressen und Fügen werden bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen. Die Elektrofahrzeug-Antriebsstrangproduktion unterstützt diese Nachfrage, da das Einpressen von Rotor-Stator und das Fügen von Batteriemodulen kontrollierte und wiederholbare Kraft-Weg-Profile erfordern. Konventionelle mechanische Ausrüstung kann für diese Aufgaben nicht konsistent dasselbe Steuerungsniveau bieten. Richten und allgemeines Umformen bedienen Käufer aus den Bereichen Bahn, Bau und Schwerfertigung. Pressformen und Pulververdichtung befassen sich mit Verbundwerkstoffen und gesinterten Metallkomponenten. Diese Anwendungen gewinnen an Relevanz, wenn sich die Luft- und Raumfahrtstrukturkapazität entwickelt. Das Förderprogramm für die Fertigung von Elektronikkomponenten unterstützt auch Leiterplattenbaugruppen und Steckverbinderfertigung. Es verstärkt die Nachfrage nach Präzisionsstanz- und Einpressausrüstung in elektronikbezogenen Prozessen. Der indische Markt für industrielle Pressen profitiert, weil die am schnellsten wachsenden Anwendungen genaue, kraftgesteuerte Systeme sowie konventionelle Umformausrüstung benötigen.
Nach Endverbrauchsbranche: Medizin und Verteidigung treiben den Markt über den Automobilbereich hinaus
Automobil und Transport hielten im Jahr 2025 einen Nachfrageanteil von 42 %. Dies machte sie zur dominierenden Endverbrauchsgruppe im indischen Markt für industrielle Pressen. Ihre Position wird durch Elektrofahrzeug-Plattforminvestitionen und die mit PLI-Auto verbundenen Anforderungen an die inländische Wertschöpfung gestärkt. Diese Bedingungen ermutigen Tier-1- und Tier-2-Lieferanten, Umformoperationen zu lokalisieren, die zuvor durch Importe gedeckt wurden. Industriemaschinen und -ausrüstung sowie Elektro- und Elektronik stellen die nächsten bedeutenden Gruppen von Endverbrauchern dar. Sie spiegeln die wachsende Basis der inländischen Investitionsgüter- und Elektronikproduktion wider. Die Automobilnachfrage bleibt wichtig, da Fahrzeugplattformen hohe Volumina an gestanzten Karosserieteilen, Strukturteilen und Antriebsstrangkomponenten verwenden. Änderungen bei der Materialauswahl für Fahrzeuge und im Teiledesign schaffen auch Gründe für die Modernisierung bestehender Umformlinien.
Medizin und Präzisionsfertigung werden bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen. Chirurgische Instrumente, orthopädische Implantate, Gehäuse für Diagnosegeräte und Präzisionselektronikbaugruppen erfordern feine Toleranzen und hochwertige Oberflächen. Servo-gesteuerte Pressen sind für viele dieser Anforderungen besser geeignet als einfache mechanische Ausrüstung. Luft- und Raumfahrt sowie Verteidigung sind weitere wichtige Endverbrauchsgruppen, obwohl ihr Beschaffungszyklus länger und ihr Ausrüstungswert höher ist. Die Investitionsgenehmigung von ISGEC im Februar 2026 identifizierte Verteidigungspressen und Ausrüstung für den Nuklearsektor innerhalb der geplanten Maschinenbau-Erweiterung. Luft- und Raumfahrt-Lieferketten erfordern auch rückverfolgbare Prozessdokumentation und etablierte Qualifizierungsunterlagen. Bau und Schwermaschinenbau, Energie- und Stromausrüstung sowie Haushaltsgeräte und Konsumgüter fügen Nachfrage hinzu, die mit Infrastrukturausgaben und Fertigungslokalisierung verbunden ist. Die indische Industrie für industrielle Pressen muss daher eine breitere Palette von Betriebs- und Dokumentationsanforderungen erfüllen als diejenigen, die allein mit Automobilkunden verbunden sind.
Geografische Analyse
Maharashtra, Tamil Nadu und Haryana hatten im Juli 2026 die größte Konzentration genehmigter PLI-Auto-Fertigungseinheiten. Maharashtra hatte 66 Einheiten, Tamil Nadu hatte 38 und Haryana hatte 35. Diese Konzentration macht diese Bundesstaaten zu den Standorten mit der höchsten Intensität für die Beschaffung im indischen Markt für industrielle Pressen. Der Cluster Pune, Nashik und Aurangabad in Maharashtra kombiniert OEM-Montagewerke mit umfangreichen Tier-1- und Tier-2-Lieferketten. Diese Struktur unterstützt wiederkehrende Ersatz- und Modernisierungsnachfrage für Stanzkapazitäten. Der Korridor Gurugram, Manesar und Bawal in Haryana ist ein dichter Stanzgürtel für Personenfahrzeuge und Zweiräder. Die Region profitiert von engen Verbindungen zwischen Fahrzeugproduktion, Lieferanten und technischen Dienstleistern.
Die Zonen Chennai und Hosur in Tamil Nadu vereinen eine Multi-OEM-Automobilbasis und einen aufstrebenden Elektronikfertigungskorridor. Der Bundesstaat schafft daher Nachfrage nach Automobilstanzausrüstung sowie Präzisionsumformsystemen. Die drei führenden Bundesstaaten verfügen über eine große organisierte Basis von Technikern für Inbetriebnahme, Wartung und Prozessunterstützung. Dies reduziert das Eigentumsrisiko für Käufer und unterstützt Wiederholungsinvestitionen durch globale Pressen-OEMs. Karnataka und Gujarat bilden die nächste Nachfrageebene, obwohl ihre Treiber unterschiedlich sind. Bengaluru konzentriert sich auf Luft- und Raumfahrt, Verteidigungselektronik und Präzisionsfertigung. Dies unterstützt spezialisierte Ausrüstungsanforderungen und Lebenszyklusdienstleistungen für anspruchsvolle Anwendungen. Die Gebiete Rajkot, Ahmedabad, Sanand und Vadodara in Gujarat haben viele kleine und mittelgroße Präzisions- und Allgemeinmaschinenbauunternehmen. Rajkot ist auch ein Zentrum für die Produktion kleiner hydraulischer und pneumatischer Pressen, die Werkzeugräume und Lohnfertigungsbetriebe bedienen.
Uttar Pradesh, Odisha und Rajasthan entwickeln sich durch Verteidigungs- und Schwermaschinenbaulokalisierung zu Nachfragestandorten. Großmaßstäbliche Schmiedeanforderungen im Zusammenhang mit Verteidigungs-Lieferketten unterstützen die Nachfrage in Uttar Pradesh und Odisha. Verteidigungsindustriekorridore in Uttar Pradesh und Tamil Nadu unterstützen den langfristigen Ausblick für die Ausrüstungsbeschaffung an diesen Standorten. Odisha ist relevant für Hochkraft-Schmiedeprogramme und damit verbundene Ingenieurkapazitäten. Kleinere Nachfragezentren befinden sich auch in Coimbatore, Ludhiana und Hyderabad. Diese Cluster unterstützen Automobilkomponenten, Luft- und Raumfahrtbefestiger und Industriemaschinenbauexporte. Ihre Käufer legen oft größeren Wert auf Servicenähe, Finanzierung und Nachrüstungsunterstützung. Die Geografie im indischen Markt für industrielle Pressen wird daher durch die Mischung aus Fahrzeugproduktion, Präzisionsfertigung, Verteidigungsprogrammen und den technischen Ressourcen geprägt, die für den Betrieb fortschrittlicher Ausrüstung erforderlich sind.
Wettbewerbslandschaft
Der indische Markt für industrielle Pressen umfasst unterschiedliche Wettbewerbsgruppen über Kapazitäts- und Technologiebereiche hinweg. Der Wettbewerb ist bei Ultrahochtonnagenssystemen und automatisierten Linien stärker konzentriert, wo Projekte spezialisierte Ingenieur- und Qualifizierungskapazitäten benötigen. Das Segment für Standard- und Sonderanfertigungen unter 500 Tonnen ist stärker fragmentiert. Globale OEMs, die in Indien tätig sind, profitieren von breiteren Produktpaletten über konventionelle, servo-mechanische und hydraulische Systeme hinweg. Sie können auch auf digitale Werkzeuge des Mutterunternehmens und etablierte Anwendungsexpertise zurückgreifen. ANDRITZ schloss im März 2025 die Umbenennung von Schuler in ANDRITZ Schuler ab. Die Integration machte Schuler-Presssysteme über eine einheitliche Schnittstelle mit ANDRITZ-Metallverarbeitungs- und Batterieproduktions-Technologien verfügbar. Das kombinierte Angebot unterstützt digitale Überwachung, vorausschauende Wartung und Fernprozessdiagnostik.
ISGEC Heavy Engineering ist ein bedeutender inländischer Schwerpressenhersteller. Das Unternehmen hat über 80 Jahre mehr als 4.000 Pressen gebaut und verfügt über dedizierte Mechanikpressenproduktion in Bawal und Hydraulikpressenproduktion in Bhartauli. Der Vorstand genehmigte INR 2,2 Milliarden (24,3 Millionen USD) für die Maschinenbau-Erweiterung, die bis Juli 2027 voraussichtlich INR 3,8 Milliarden (41,7 Millionen USD) an jährlichem Umsatz hinzufügen wird. Die Erweiterung zielt auf Automobil-, Schmiede-, Verteidigungs- und Nuklearsektorausrüstung ab. Es ist ein direktes Beispiel für inländische Kapazitäten, die für höherwertige Anwendungen vorbereitet werden. Die HFA plus+-Einführung von ANDRITZ Schuler im Januar 2026 ist ein weiterer strategischer Schritt, der den Fokus auf servo-gesteuerte Hydraulikantriebe, Energieeffizienz und höhere Hubzahlen zeigt. Inländische Kapazitätsinvestitionen in komplexe Schmiedeausrüstung spiegeln auch den Übergang zur Beteiligung des Privatsektors an verteidigungsgerechten Materialien wider.
Regionale Hersteller und Automatisierungsintegratoren konkurrieren bei kleineren und mittleren Tonnagenssystemen durch Preis, Liefergeschwindigkeit und lokalen Service. Dieser Teil des indischen Marktes für industrielle Pressen ist preissensibel und hat typischerweise dünnere Margen. Lieferanten verstärken ihren Fokus auf Kundendienst-Verträge, Nachrüstungen und vorausschauende Wartungsdienstleistungen, um wiederkehrende Einnahmen zu generieren. Nachrüstsätze für veraltete mechanische Pressen können nützlich sein, wenn Kunden bessere Steuerungen benötigen, ohne eine vollständige Linie zu ersetzen. Integrierte Warmumformlinien und exportfertige Präzisionsumformzellen sind weitere Chancenbereiche, die in der vorliegenden Bewertung identifiziert wurden. Das Bureau of Indian Standards machte die Scheme-X-Zertifizierung für relevante Maschinen- und Elektrogerätekategorien ab September 2026 obligatorisch. Diese Anforderung begünstigt zertifizierte Lieferanten und erhöht die Compliance-Last für kleinere Hersteller.
Branchenführer im indischen Markt für industrielle Pressen
-
ANDRITZ Schuler Group
-
AIDA India Private Limited
-
ISGEC Heavy Engineering Limited
-
Komatsu India Private Limited
-
Godrej and Boyce Manufacturing Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Berichtsumfang des indischen Marktes für industrielle Pressen
| Konventionelle mechanische Pressen |
| Servo-mechanische Pressen |
| Hydraulische Pressen |
| Pneumatische Pressen |
| Sonstige und Hybridpressen |
| Bis 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformen |
| Schmieden |
| Richten und allgemeines Umformen |
| Pressformen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und -ausrüstung |
| Elektro und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Bau und Schwermaschinenbau |
| Energie- und Stromausrüstung |
| Metallprodukte und allgemeine Fertigung |
| Medizin und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Antriebs-/Betätigungstechnologie | Konventionelle mechanische Pressen |
| Servo-mechanische Pressen | |
| Hydraulische Pressen | |
| Pneumatische Pressen | |
| Sonstige und Hybridpressen | |
| Nach Presskraft/Kapazität | Bis 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Prozess | Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformen | |
| Schmieden | |
| Richten und allgemeines Umformen | |
| Pressformen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und -ausrüstung | |
| Elektro und Elektronik | |
| Haushaltsgeräte und Konsumgüter | |
| Bau und Schwermaschinenbau | |
| Energie- und Stromausrüstung | |
| Metallprodukte und allgemeine Fertigung | |
| Medizin und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für industrielle Pressen in Indien?
Der indische Markt für industrielle Pressen wird voraussichtlich mit einer CAGR von 7,98 % von 2026 bis 2031 wachsen und bis 2031 0,91 Milliarden USD erreichen.
Welche Pressentechnologie wächst in Indien am schnellsten?
Servo-mechanische Pressen werden bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen, unterstützt durch Elektrofahrzeug-Motorlaminierungen und Präzisionselektronikanwendungen.
Welcher Kapazitätsbereich hat die höchsten Wachstumsaussichten?
Systeme über 2.000 Tonnen werden bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen, angetrieben durch Verteidigungsschmieden und die Fertigung von Luft- und Raumfahrtstrukturen.
Welche Anwendung führt zur Nachfrage nach industriellen Pressen in Indien?
Stanzen, Ausschneiden und Lochen führten die Nachfrage mit einem Anteil von 31,5 % im Jahr 2025 an, aufgrund des Einsatzes in der Automobilindustrie, bei elektrischen Gehäusen und Konsumgütern.
Welcher Endverbrauchssektor ist der größte Käufer von Pressen?
Automobil und Transport waren mit einem Nachfrageanteil von 42 % im Jahr 2025 die größten Endverbrauchssektoren, unterstützt durch Elektrofahrzeuginvestitionen und die lokale Komponentenproduktion.
Was schränkt die Einführung durch kleinere Pressenkäufer ein?
Hohe Ausrüstungskosten, begrenzte technische Projektfinanzierung und die Abhängigkeit von importierten CNC- und Servo-Komponenten verlangsamen die Einführung durch kleinere Stanz- und Fertigungsunternehmen.
Seite zuletzt aktualisiert am:



