
メキシコ自動車用電動アクチュエーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.62 十億米ドル |
| 市場規模 (2027) | 0.66 十億米ドル |
| 市場規模 (2032) | 0.91 十億米ドル |
| 成長率 (2027 - 2032) | 6.31 % |
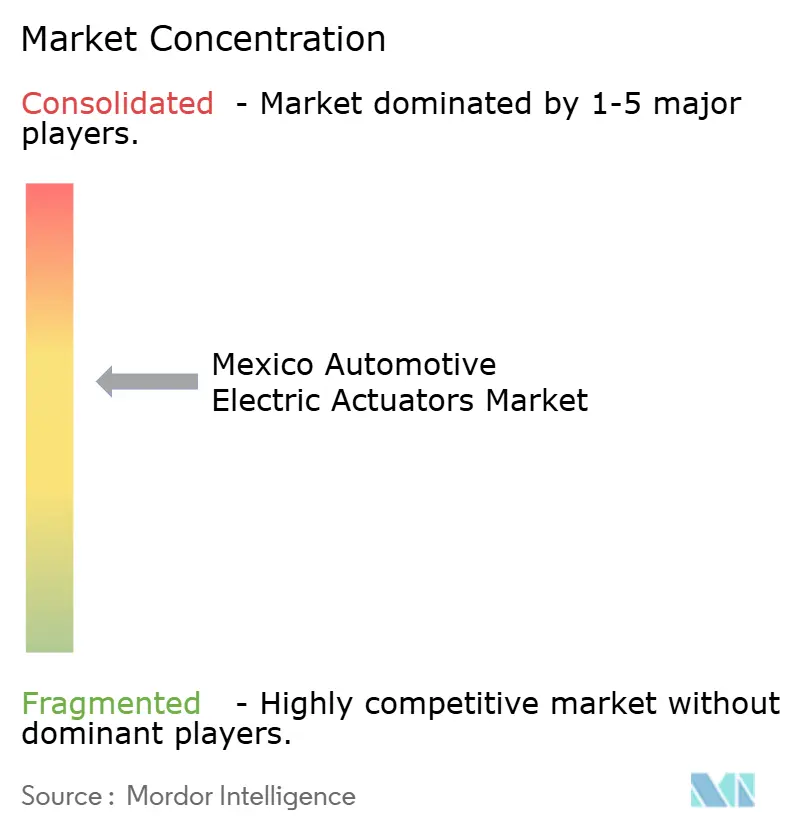
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ自動車用電動アクチュエーター市場分析
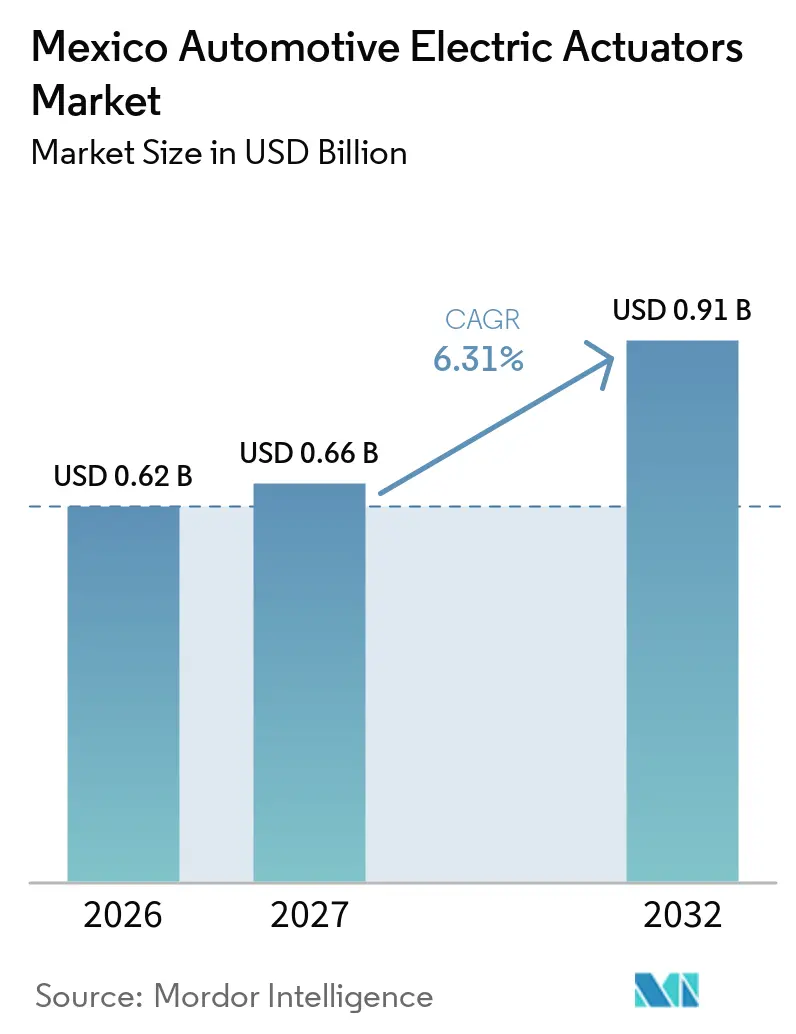
メキシコ自動車用電動アクチュエーター市場規模は2026年に0.62 ビリオン 米ドルと評価され、2027年の0.66 ビリオン 米ドルから2032年には0.91 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 6.31%で拡大する見込みです。メキシコ自動車用電動アクチュエーター市場は、同国の大規模な小型車生産基盤と北米向け車両輸出における役割から恩恵を受けています。組立プログラムは、より多くの車両グレードに電子的な快適性・安全性・熱管理機能を追加しています。これにより、シート、ドア、ブレーキ、冷却回路、ミラーなどのシステムにおけるアクチュエーターの搭載量が増加しています。メキシコ自動車用電動アクチュエーター市場は、バヒオおよび北部国境州の確立されたサプライヤークラスターからも恩恵を受けており、そこでは資格を持つティア1生産がOEMプログラムを支えています。原産地規則とサプライチェーンリスクは、部品のコスト・入手可能性・認定に影響を与えるため、引き続き重要な課題です。
レポートの主要ポイント
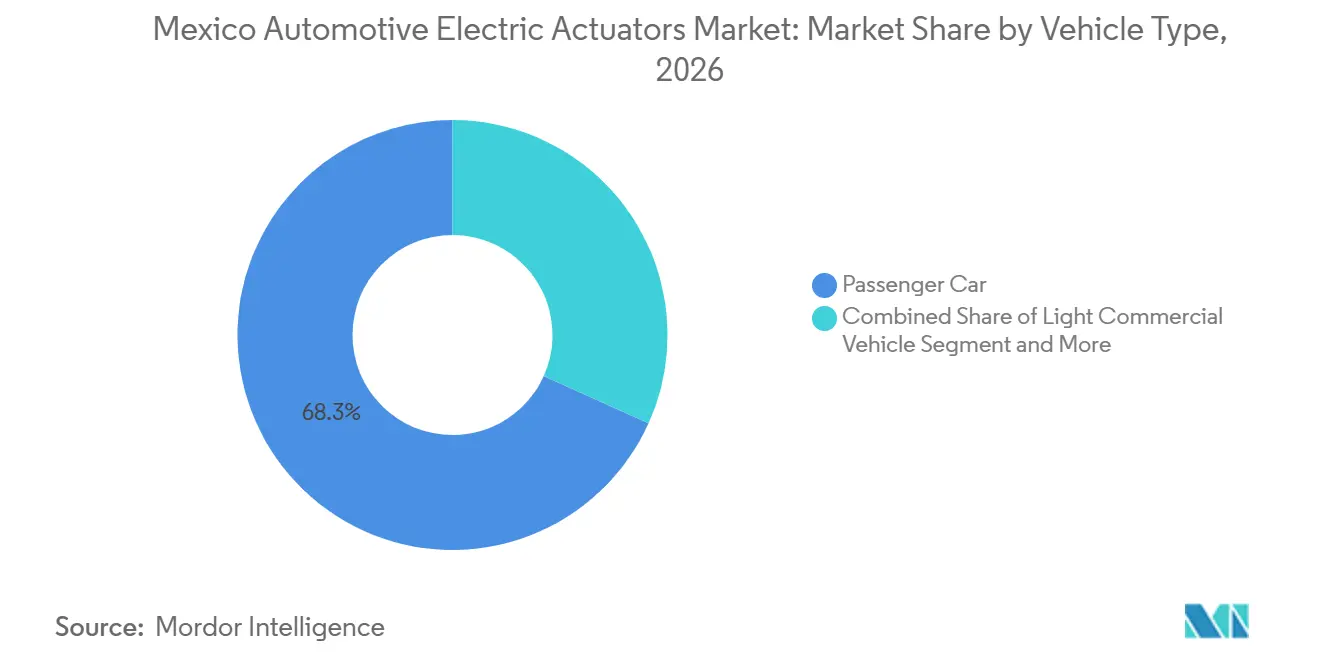
- 車両タイプ別では、乗用車が2026年のメキシコ自動車用電動アクチュエーター市場シェアの68.27%を占め、小型商用車は2032年までCAGR 6.18%で成長すると予測されています。
- アプリケーションタイプ別では、クロージャー・ドア・リフトゲートアクチュエーターが2026年のメキシコ自動車用電動アクチュエーター市場の15.27%のシェアを保有し、冷却水・冷媒バルブアクチュエーターは2032年までCAGR 11.37%で成長すると予測されています。
- 動作タイプ別では、ロータリーアクチュエーターが2026年のメキシコ自動車用電動アクチュエーター市場の56.83%を占め、2032年までCAGR 6.47%で成長すると予測されています。
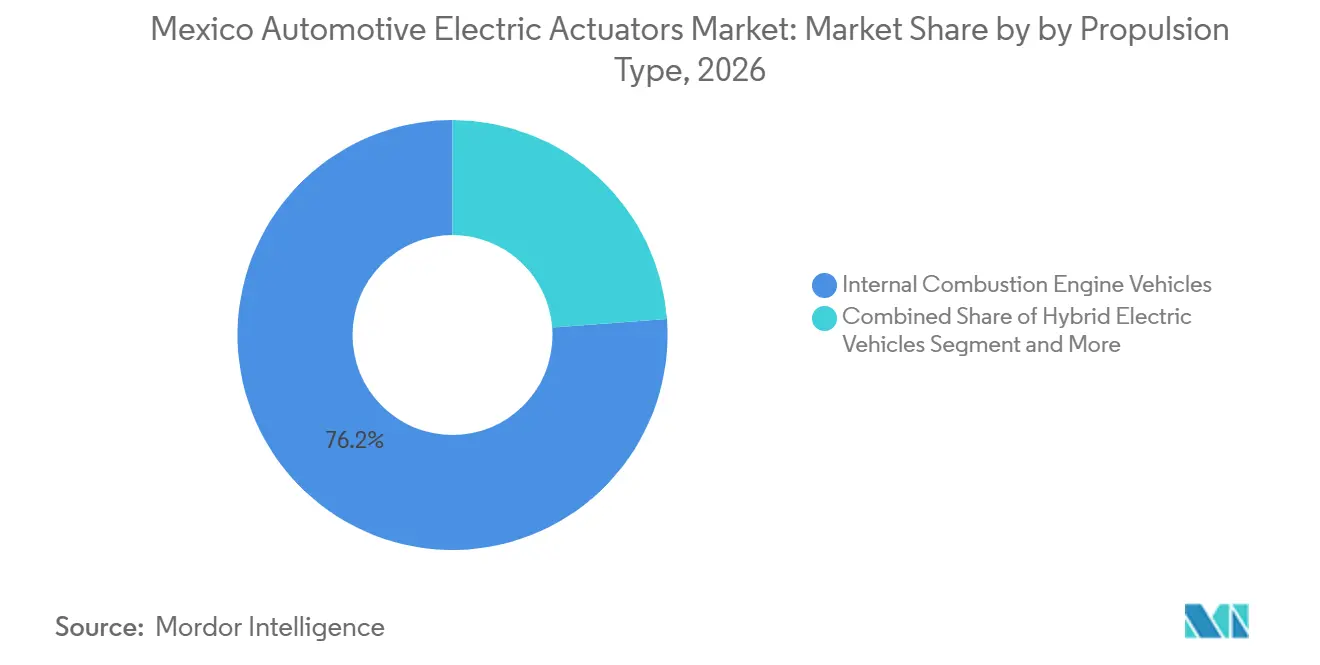
- 推進方式別では、内燃機関車両が2026年のメキシコ自動車用電動アクチュエーター市場の76.18%のシェアを保有し、バッテリー電気自動車は2032年までCAGR 14.27%で成長すると予測されています。
- 販売チャネル別では、OEMチャネルが2026年のメキシコ自動車用電動アクチュエーター市場の86.18%のシェアを保有し、2032年までCAGR 6.53%で成長すると予測されています。
- 地域別では、バヒオが2026年のメキシコ自動車用電動アクチュエーター市場の46.27%のシェアを保有し、北部国境州は2032年までCAGR 6.17%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ自動車用電動アクチュエーター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 快適性・利便性機能の統合拡大 | +1.8% | バヒオ中核部(グアナファト、ケレタロ、アグアスカリエンテス)、北部国境州への波及 | 中期(2〜4年) |
| 車両電動化と熱管理要件 | +1.6% | APACが中核、メキシコのバヒオおよび北部国境州のEVプラットフォームへの波及 | 中期(2〜4年) |
| 電子ブレーキおよび車両安全コンテンツの増加 | +1.4% | グローバル、バヒオおよび北部国境州のOEM組立回廊に集中 | 短期(2年以内) |
| USMCA地域調達および自動車ニアショアリング | +1.2% | 北米全域、北部国境州およびバヒオに影響が集中 | 短期(2年以内) |
| メキシコにおけるコンパクトモーターおよびアクチュエーターサブアセンブリの生産 | +0.9% | バヒオ、サカテカスおよび北部国境州での二次的活動 | 長期(4年以上) |
| プラットフォーム固有の輸出プログラム向けアクチュエーターのローカライゼーション | +0.7% | バヒオおよび北部国境州、特定のOEM輸出プラットフォームに紐付け | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
快適性・利便性・安全コンテンツの統合拡大
クロージャー・ドア・リフトゲートアクチュエーターは、メキシコ自動車用電動アクチュエーター市場において最大のアプリケーショングループを占めています。車両組立メーカーは、従来手動機構を使用していたグレードにも電子クロージャー・シート・ミラー・ウィンドウシステムを採用するケースが増えています。この変化は、北米の乗用車・SUV・小型トラック向け顧客に向けた輸出プログラムで最も顕著です。シラオ(グアナファト州)のメーカーは、複数のOEMプログラム向けにシートメモリーコントロール、ドアコントロール、ウィンドウ・ミラー作動システムを供給しています [1]。これらの拠点での生産は安定して堅調に推移しています。電子ブレーキおよびアクティブセーフティコンテンツの増加も需要の追加的な源泉となっており、電気機械式パーキングブレーキおよびブレーキバイワイヤシステムには認定済みアクチュエーターモジュールが必要です。
メキシコの車両安全基準は、新型小型車における高度なアクティブセーフティシステムの幅広い採用を支援しています。Boschは油圧式ブレーキバイワイヤ技術を商業的に導入する計画を持ち、車両全体への広範な普及を見込んでいます。電子パーキングブレーキおよび高度なブレーキモジュールの使用増加により、サプライヤーの検証要件が高まっています。安全関連モジュールは、OEMの指名を受ける前に厳格な機能安全要件を満たす必要があります。このトレンドは、メキシコの製造工場とその親会社のエンジニアリングセンターに追加的な業務をもたらす一方、実績ある設計・文書化された品質システム・確立されたOEM承認を持つサプライヤーを優位に立たせます。
車両電動化と熱管理要件
バッテリー電気自動車は最も成長の速い推進方式グループです。そのシステムは、バッテリー・キャビン・eアクスル全体にわたる精密な温度制御を必要とし、冷却水・冷媒バルブアクチュエーターの数量と性能仕様の両方を増加させています。その結果、電動化プラットフォームがメキシコ自動車用電動アクチュエーター市場の需要を牽引していますが、内燃機関車両は依然として最大の推進方式グループです。
バッテリー電気自動車の生産増加は、電動ドライブトレイン部品および熱制御サブアセンブリの国内基盤拡大を示しています。ハイブリッド電気自動車およびプラグインハイブリッド電気自動車は、従来のエンジン関連作動と電動化された熱制御システムの両方を必要とします。この組み合わせにより、従来の内燃機関車両と比較してアクチュエーターの部品表が増加する可能性があります。2025年5月、NHK Springはイラプアト(グアナファト州)にモーターコア工場を建設するため5,500万 米ドルの投資と233名の雇用創出を発表しました。この施設はハイブリッドおよび電動パワートレインシステム向けのモーターコアを生産します。この投資はアクチュエーターサブアセンブリを支える地域部品基盤を拡大し、電気・ハイブリッド車両プログラムのサプライチェーンにおけるバヒオ地域の役割を強化しました。
USMCA地域調達および自動車ニアショアリング
USMCAの地域付加価値コンテンツ規則により、メキシコの製造拠点は自動車調達の意思決定においてより重要な位置を占めるようになりました。Manufacturing & Service Operations Management誌に掲載された研究によると、地域コンテンツ要件が厳格化された後、米国の自動車企業はメキシコおよびカナダからの調達を増加させました。この研究では、当該要件の影響を受けないカテゴリーにおいて同等の変化は確認されませんでした。アクチュエーターサプライヤーにとって、現地製造は米国向け出荷車両への指名獲得の根拠を強化できます。また、部品工場と組立工場間の調達距離を短縮することも可能です。したがって、メキコ自動車用電動アクチュエーター市場は、サプライヤーが原産地を文書化し、北米の生産スケジュール内で部品を納入する機会を提供しています。
ニアショアリングは、北部国境州とバヒオに特に関連性が高く、両地域とも米国OEMプログラムへの確立された物流リンクを持っています。電気部品・アルミニウム加工・電動モビリティへの投資がこれらの地域の産業基盤を強化しています。メキシコの生産クラスターにより、ティア1サプライヤーは近隣施設から複数の車両プラットフォームにサービスを提供できます。6年ごとのUSMCAレビューは依然として不確実性をもたらしており、原産地要件の変更は部品調達の意思決定を変える可能性があります。メキシコに確立された事業を持つサプライヤーは、文書化および調達慣行を適応させる上でより有利な立場にあります。新規参入者は、輸出関連業務を獲得する前にコンプライアンス要件が時間とコストを追加することに気づく可能性があります。
現地モーター生産とプラットフォームのローカライゼーション
メキシコ自動車用電動アクチュエーター市場は、コンパクトモーター・ハウジング・アクチュエーターサブアセンブリが組立工場の近くで生産される場合、長期的な支援を得られます。現地生産はリードタイムを短縮し、プラットフォーム固有のエンジニアリング変更を支援できます。また、特定の部品に対する通関遅延へのエクスポージャーを低減することもできます。Taigene Méxicoはレオン(グアナファト州)でHVAC・ファン・シート・その他の自動車用途向け電動モーターを生産するため3,340万 米ドルの拡張を発表しました。このプロジェクトはバヒオ回廊における現地利用可能なモーター生産能力への需要を反映しています。また、OEM車両プログラム全体で繰り返し設計調整が必要なアプリケーションも支援します。
ローカライゼーションは、特にマグネット・半導体・精密電子部品などの高付加価値輸入部品の必要性を排除するものではありません。しかし、サプライヤーに組立・検証・納品に対するより大きな管理権を与えます。プラットフォーム固有の輸出プログラムは、顧客の生産・文書化要件を満たす施設を優遇する場合があります。このアプローチは、OEM工場とティア1ネットワークが密接に連携しているバヒオおよび北部国境州で特に重要です。メキシコ自動車用電動アクチュエーター産業は、サプライヤーがモーター・ギア・コントローラー・ハウジング業務を組み合わせることで、より多くの付加価値を現地で生み出す可能性があります。これらの能力は基本的な部品組立よりも確立が難しく、既存のサプライヤーポジションを強化できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEMのコスト圧力と長い自動車認定サイクル | -0.8% | グローバル、OEMチャネルが市場需要の86.18%を占めるメキシコで深刻 | 短期(2年以内) |
| 輸入マグネット・半導体・精密部品への依存 | -0.6% | グローバル、バヒオおよび北部国境州のティア1アクチュエーター工場に深刻な影響 | 短期(2年以内) |
| 高精度アクチュエーター電子部品における国内能力の限界 | -0.5% | バヒオおよび北部国境州、メキシコその他地域への波及 | 中期(2〜4年) |
| IMMEXトレーサビリティ・原産地証明・通関コンプライアンスの負担 | -0.4% | 全国規模、北部国境州の輸出回廊に早期圧力 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
OEMのコスト圧力と長い自動車認定サイクル
自動車アクチュエータープログラムは通常、車両メーカーがサプライヤーを指名する際に価格を設定するプラットフォーム契約のもとで運営されます。サプライヤーは複数年にわたる車両プログラム全体を通じて、材料・輸送・労働コストの変動を吸収する必要がある場合があります。その結果、コスト管理はメキシコ自動車用電動アクチュエーター市場において引き続き重要です。ブレーキ・ステアリング・熱管理アクチュエーターの認定には、適用される品質フレームワークのもとで長期間を要する場合があります。このプロセスは収益創出を遅らせ、テスト・工具・エンジニアリング・生産準備への早期投資を必要とします。中小サプライヤーはプログラム承認を待つ間、より大きな財務的負担に直面する可能性があります。
OEMチャネルが需要の大部分を占めており、一次供給契約における価格圧力を相殺するアフターマーケット量は限られています。この集中により、サプライヤーの収益は車両組立量と顧客の調達決定に密接に連動します。また、各プラットフォームサイクルを通じて品質・納品・価格パフォーマンスを維持する必要性も高まります。地域貿易協定レビューをめぐる不確実性により、車両メーカーはサプライヤーに対してより低い変動コストを求める可能性があります。その結果、サプライヤーは上流プロバイダーからのコスト上昇を管理しながら顧客からの価格圧力に直面する可能性があります。これらの状況は、規模・確立された認定実績・多様化された顧客プログラムを持つ企業に有利です。
輸入マグネット・半導体・精密部品への依存
中国は2025年4月にレアアース元素および永久磁石に対する輸出ライセンス規制を導入しました。電気機械式アクチュエーターはネオジム鉄ボロンやサマリウムコバルト材料などの磁石に依存しています。国際エネルギー機関は、中国が焼結永久磁石生産の94%を占めると述べています。この集中により、短期的な供給多様化は困難です。メキシコのアクチュエーターメーカーは、輸入サブアセンブリに磁石含有部品が含まれる場合、スケジュールリスクが高まる可能性があります。このリスクは、予測可能な納品と狭い生産ウィンドウを必要とするOEMプログラムにとって重要です。
輸入半導体および精密電子部品は供給とリードタイムのリスクをもたらします。IMMEX事業者は、輸入部品および輸出生産に対するトレーサビリティ・原産地証明・通関コンプライアンスを維持する必要があります。これらの要件は、米国向け車両プログラムにサービスを提供するサプライヤーの管理負担を増加させます。メキシコは国内レアアース開発を模索していますが、輸入を代替できる商業規模の生産は長期的な見通しにとどまります。したがって、メキシコ自動車用電動アクチュエーター市場は引き続き国際的な部品供給状況に依存します。在庫・サプライヤー認定・通関文書を効果的に管理するサプライヤーは、納品を保護する上でより有利な立場に置かれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:乗用車が最大の需要基盤を維持
乗用車は2026年のメキシコ自動車用電動アクチュエーター市場シェアの68.27%を占めました。その地位は、北米顧客向けに生産されるモデルにおける大量輸出プログラムと快適性・安全コンテンツの向上を反映しています。シート・ドア・リフトゲート・ミラー・ウィンド・空調システムはすべてアクチュエーターシステムへの需要を追加します。乗用車は生産量が多く、標準化された部品の広範な基盤を提供するため引き続き重要です。
小型商用車は2032年までCAGR 6.18%で成長すると予測されており、車両タイプの中で最高の成長率です。フリートプログラムは商用プラットフォームにより多くの電子ブレーキ・安全・監視機能を追加しています。これらの変化により、複数の車両ポイントでの精密な電気機械制御への需要が増加する可能性があります。中型・大型商用車は車両タイプ別の中で最小のポジションを占めています。それでもパーキングブレーキ・エアマネジメント・安全関連の作動を必要とします。デジタル制御シャシーおよびフリートシステムへの移行は、時間の経過とともに商用プラットフォームにおけるアクチュエーターコンテンツの増加を支援する可能性があります。最も強い機会は、輸出生産と更新された安全・効率要件を組み合わせたプラットフォームに続く可能性が高いです。

アプリケーションタイプ別:熱バルブが成長をリードし、クロージャーシステムが需要をリード
クロージャー・ドア・リフトゲートアクチュエーターは2026年のメキシコ自動車用電動アクチュエーター市場シェアの15.27%を保有し、最大のアプリケーショングループとなっています。パワーリフトゲート・電子ドアリリース・スマートエントリーシステム・パワードクロージャーがそのポジションを支えています。OEMはメキシコで生産されるより多くの乗用車・SUVプログラムにこれらのシステムを採用しています。多軸シート機能の拡大に伴い、シート調整アクチュエーターも主要な快適性アプリケーションを形成しています。これらの製品は大型車両と電子制御の利便性機能に対する顧客の期待から恩恵を受けています。クロージャーシステムにおけるメキシコ自動車用電動アクチュエーター市場規模は、車両生産量とOEMが選択するコンテンツレベルに連動しています。
冷却水・冷媒バルブアクチュエーターは2032年までCAGR 11.37%で成長すると予測されています。バッテリー電気自動車およびプラグインハイブリッド電気自動車は、バッテリー・キャビン・パワーエレクトロニクス・eアクスルシステムの制御された冷却を必要とします。ブレーキアクチュエーターも、電子パーキングブレーキがケーブル操作式設計に取って代わるにつれて重要性を増しています。ターボチャージャー・ウェイストゲート・EGRアクチュエーターは内燃機関アプリケーションに引き続き連動しており、グリルシャッター・サンルーフ・ウィンドウシステムが段階的な需要を追加しています。
動作タイプ別:ロータリー設計が規模と成長を兼備
ロータリーアクチュエーターは2026年のメキシコ自動車用電動アクチュエーター市場シェアの56.83%を占めました。また2032年までCAGR 6.47%で成長すると予測されています。規模と成長の両面でリードする同セグメントは、動作構成の大きな変化ではなく幅広い拡大を示しています。ロータリー設計はスロットルボディ制御・HVACフラップ調整・ミラー位置決め・シートリクライニング機能に使用されます。そのコンパクトなモーター駆動フォーマットは、多くの大量生産自動車アプリケーションに適しています。
リニアアクチュエーターはパワーシートの移動・リフトゲートの開閉・特定のペダル調整システムに使用されます。また、精密な直線運動を必要とするバルブ制御機能にも関連しています。電気自動車の熱システムはリニアバルブ制御を使用して冷却水の流れを調整できます。統合されたモーター・ギアボックス・コントローラーモジュールの使用により、個別の機械的・電子的機能の区別が薄れています。この設計の変化は、組み込み電子部品とソフトウェア能力の価値を高めます。モーターと制御システムの内部専門知識を持つサプライヤーは、購入部品を組み立てるだけの企業に対して優位性を持つ可能性があります。アプリケーションによって力・移動量・パッケージング・精度要件が異なるため、メキシコ自動車用電動アクチュエーター産業は引き続き両方の動作タイプを必要とします。
推進方式別:内燃機関が量を提供し、BEVが成長を牽引
内燃機関車両は2026年のメキシコ自動車用電動アクチュエーター市場シェアの76.18%を占めました。大量のスロットル・EGR・ターボチャージャー・従来型クロージャー・HVAC作動を支えています。この既存の生産基盤は、メキシコ自動車用電動アクチュエーター市場の近期需要基盤を提供します。バッテリー電気自動車は2032年までCAGR 14.27%で成長すると予測されています。そのアクチュエーター需要はバッテリー熱管理・回生ブレーキ・キャビン快適システムに重点が置かれています。この変化は予測期間中に内燃機関への需要を排除するものではありませんが、サプライヤーが対応すべきアプリケーションの組み合わせを変化させます。
メキシコの電気自動車販売は大幅に成長しており、バッテリー電気自動車とプラグインハイブリッド電気自動車は小型車販売の注目すべきシェアを占めています。ハイブリッド電気自動車とプラグインハイブリッド電気自動車は重要な中間セグメントを占めており、エンジン関連と電動化された熱管理アクチュエーターの両方を必要とします。国内規制は新型小型車のCO2排出量と燃費性能の改善を支援しており、メキシコにおける電動化車両プログラムの根拠を強化しています。サン・ルイス・ポトシへの投資は電気自動車部品および電子機器製造の拡大に焦点を当てています。この投資は、ティア1サプライヤーが車両電動化の増加を支援するために生産能力をどのように位置づけているかを示しています。
販売チャネル別:OEMプログラムが需要を定義
OEM(相手先ブランド製造)チャネルは2026年のメキシコ自動車用電動アクチュエーター市場シェアの86.18%を占め、予測期間を通じてCAGR 14.27%で成長すると予測されています。OEMチャネルの大きなシェアは、車両メーカーが生産開始前にアクチュエーター仕様を定義するプラットフォーム指名の重要性を反映しています。サプライヤーはこれらの指名を確保するために技術・価格・品質・納品要件を満たす必要があります。メキシコの小型車生産は減少しており、サプライヤー需要が車両組立量の変化にいかに迅速に反応するかを示しています。この集中により、意味のある補修部品事業を持たないサプライヤーはより大きなリスクにさらされます。
アフターマーケットは2026年の需要の13.82%を占めました。メキシコの大規模な内燃機関車両基盤にもかかわらず、比較的限定的なままです。クロージャー・ブレーキ・快適性アクチュエーターの交換需要は存在しますが、流通は地域の部品販売業者と修理ネットワーク全体に分散しています。この分散により、需要予測とSKU管理がより困難になります。OEMチャネルは引き続きIATF 16949品質システムと文書化されたUSMCAコンプライアンスを持つ企業を優遇します。これらの要件は、多くの輸出関連プログラムへの実質的なアクセスフィルターとして機能します。未開拓のアフターマーケットは、専用の交換プログラムと信頼性の高い流通カバレッジを構築できるサプライヤーに段階的な機会を提供する可能性があります。
地域分析
バヒオは2026年の需要の46.27%を占め、メキシコ自動車用電動アクチュエーター市場で最大のシェアを持ちます。グアナファト・ケレタロ・アグアスカリエンテス・サン・ルイス・ポトシは、OEM組立工場と密なティア1ネットワークを組み合わせています。グアナファトの小型車生産はメキシコの全国生産の重要なシェアを占めています。この生産規模は、アクチュエーター製造・検証・物流サービスへの現地需要を支えています。バヒオの確立された産業基盤により、サプライヤーは単一の地域から複数のOEMプログラムにサービスを提供できます。
メキシコ自動車用電動アクチュエーター市場におけるバヒオのシェアは、現地の車両生産の変化がサプライヤーに迅速に影響を与える可能性があることを意味します。グアナファトの小型車生産の減少はこのエクスポージャーを浮き彫りにしています。それにもかかわらず、この地域は成熟した産業クラスターと強力な物流接続性が大規模な車両製造を支えているため、メキシコの自動車産業の中心であり続けています。
北部国境州は2032年までCAGR 6.17%で成長すると予測されており、地理的地域の中で最速の成長率です。ヌエボ・レオン・コアウイラ・チワワは、ニアショアリング活動と米国の車両工場への近接性から恩恵を受けています。コアウイラは電気部品・アルミニウム加工・電動モビリティ製造における活動に牽引され、自動車投資を引き付けています。あるサプライヤーはシウダー・フアレスの事業の一部をリオ・ブラボに移転し、より高付加価値の車両技術を生産するために施設を拡張しています。この動向は、組立活動からより複雑なモジュール生産への移行を反映しています。メキシコその他地域は最小の地理的セグメントを占めますが、サカテカスとプエブラでの活を含みます。プエブラの確立された車両組立基盤と分散した国内交換需要は、主要クラスターを超えた段階的なアクチュエーター活動の基盤を提供します。
競合環境
メキシコ自動車用電動アクチュエーター市場は、グローバルなティア1サプライヤーが多くのOEMプラットフォーム指名を保有しているため、適度に集中しています。Bosch・Denso・Nidec・BorgWarner・Brose・Valeoはメキシコの自動車サプライベースで確立された役割を持っています。彼らの製造拠点と顧客認定は、北米の組立プログラムへの供給体制を支えています。これらの既存企業はUSMCA関連輸出に必要な文書化の経験も持っています。OEM需要の集中により、これらの承認済みサプライヤー関係の価値が高まっています [2]。
Boschは近年の多額の投資に続き、メキシコの施設への投資を計画しています。BorgWarnerはEV部品および電子機器製造を拡大するためサン・ルイス・ポトシでの拡張を発表しました。Broseはドアモジュールおよび作動機構の生産能力を増強するためケレタロでの拡張を発表しました。Boschの油圧式ブレーキバイワイヤ技術の導入計画は、電子制御ブレーキに焦点を当てた製品開発をさらに示しています。これらの取り組みは、電動化・安全性・現地製造要件に合わせて生産能力と製品ポートフォリオを整合させています。
アフターマーケット交換部品と、バッテリー電気自動車およびプラグインハイブリッド電気自動車向けの現地設計された熱管理作動システムに機会が残っています。アフターマーケットは小規模で分散したままであり、確立された国際的なサプライネットワークが高度な熱制御コンテンツの多くを提供しています。レオンにおけるTaigene Méxicoの拡張とトレオンにおけるNorcastの機械加工投資は、より小規模な地域サプライヤーがモーターおよびハウジングの生産に参加できることを示しています。しかし、自動車品質認定とUSMCA原産地規則へのコンプライアンスは、新規サプライヤーにとって依然として重要な参入障壁です。したがって、競合環境は確立されたOEM認定・現地生産能力・複雑な調達要件を管理する能力を持つ企業に有利です。
メキシコ自動車用電動アクチュエーター業界のリーダー企業
-
Robert Bosch GmbH
-
Denso Corporation
-
Mitsubishi Electric
-
Aptiv PLC
-
Nidec Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:BorgWarnerはサン・ルイス・ポトシにおいて2025年から2028年にかけてEV部品および電子機器製造事業を拡大するため4,900万 米ドルの投資を発表しました。このプロジェクトは2030年までに663名の専門職雇用を創出する見込みです。EV技術を直接支援し、北米の電動モビリティサプライチェーンにおける同州の役割を強化します。
- 2026年4月:ハノーバーメッセ2026において、Broseはケレタロへの2億900万 メキシコペソ(1,134万 米ドル)の投資を発表しました。この投資はドアモジュールおよび作動機構生産における同社の管理・運営能力を強化しました。
メキシコ自動車用電動アクチュエーター市場レポートの範囲
メキシコ自動車用アクチュエーター市場レポートは、車両タイプ(乗用車・小型商用車・中型および大型商用車)、アプリケーションタイプ(スロットルアクチュエーター・シート調整アクチュエーター・ブレーキアクチュエーター・クロージャー・ドア・リフトゲートアクチュエーター・HVACアクチュエーター・ターボチャージャー・ウェイストゲート・EGRアクチュエーター・グリルシャッターアクチュエーター・ヘッドランプレベリング・ミラーアクチュエーター・冷却水・冷媒バルブアクチュエーター・サンルーフ・ウィンドウアクチュエーター・その他のアプリケーション)、動作タイプ(リニアアクチュエーターおよびロータリーアクチュエーター)、推進方式(内燃機関車両・ハイブリッド電気自動車・プラグインハイブリッド電気自動車・バッテリー電気自動車・その他の推進方式)、販売チャネル(OEMおよびアフターマーケット)、地域(バヒオ・北部国境州・メキシコその他地域)別にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)の両面で提供されます。
| 乗用車 |
| 小型商用車 |
| 中型および大型商用車 |
| スロットルアクチュエーター |
| シート調整アクチュエーター |
| ブレーキアクチュエーター |
| クロージャー・ドア・リフトゲートアクチュエーター |
| HVACアクチュエーター |
| ターボチャージャー・ウェイストゲート・EGRアクチュエーター |
| グリルシャッターアクチュエーター |
| ヘッドランプレベリング・ミラーアクチュエーター |
| 冷却水・冷媒バルブアクチュエーター |
| サンルーフ・ウィンドウアクチュエーター |
| その他のアプリケーション |
| リニアアクチュエーター |
| ロータリーアクチュエーター |
| 内燃機関車両 |
| ハイブリッド電気自動車 |
| プラグインハイブリッド電気自動車 |
| バッテリー電気自動車 |
| その他の推進方式 |
| OEM |
| アフターマーケット |
| バヒオ |
| 北部国境州 |
| メキシコその他地域 |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型および大型商用車 | |
| アプリケーションタイプ別 | スロットルアクチュエーター |
| シート調整アクチュエーター | |
| ブレーキアクチュエーター | |
| クロージャー・ドア・リフトゲートアクチュエーター | |
| HVACアクチュエーター | |
| ターボチャージャー・ウェイストゲート・EGRアクチュエーター | |
| グリルシャッターアクチュエーター | |
| ヘッドランプレベリング・ミラーアクチュエーター | |
| 冷却水・冷媒バルブアクチュエーター | |
| サンルーフ・ウィンドウアクチュエーター | |
| その他のアプリケーション | |
| 動作タイプ別 | リニアアクチュエーター |
| ロータリーアクチュエーター | |
| 推進方式別 | 内燃機関車両 |
| ハイブリッド電気自動車 | |
| プラグインハイブリッド電気自動車 | |
| バッテリー電気自動車 | |
| その他の推進方式 | |
| 販売チャネル別 | OEM |
| アフターマーケット | |
| 地域別 | バヒオ |
| 北部国境州 | |
| メキシコその他地域 |
レポートで回答される主要な質問
メキシコ自動車用電動アクチュエーター市場の現在の市場規模と成長予測はどのくらいですか?
メキシコ自動車用電動アクチュエーター市場規模は2026年に0.62 ビリオン 米ドルと評価され、2027年の0.66 ビリオン 米ドルから2032年には0.91 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 6.31%で拡大する見込みです。
メキシコの自動車アクチュエーターサプライチェーンへの新規参入を制限する要因は何ですか?
長いOEM認定サイクル・IATF 16949品質要件・USMCA原産地文書化・輸入マグネットおよび電子部品への依存が参入に対する重大な障壁を生み出しています。サプライヤーはまた、固定されたプラットフォーム価格に対処し、OEM指名を確保する前に信頼性の高い納品パフォーマンスを実証する必要があります。
2026年にメキシコで自動車アクチュエーター需要をリードしている地域はどこですか?
バヒオ地域は2026年に46.27%の市場シェアでリードしており、主なOEM組立工場とティア1サプライヤーネットワークに支えられています。北部国境州はCAGR 6.17%で成長すると予測されており、ニアショアリングのトレンドと電動モビリティへの投資が同地域の製造基盤を強化しています。
車両電動化はメキシコのアクチュエーター需要にどのような影響を与えていますか?
バッテリー電気自動車は2032年までCAGR 14.27%で成長すると予測されており、追加の熱管理・ブレーキ・キャビン快適作動を必要とします。ハイブリッドおよびプラグインハイブリッド車両も、電動化された熱管理機能と並行して従来のエンジン制御を必要とします。
2032年までにメキシコで最も速く成長すると予測されているアクチュエーターアプリケーションはどれですか?
冷却水・冷媒バルブアクチュエーターは2032年までCAGR 11.37%で成長すると予測されています。電動化されたパワートレインは、従来の車両アーキテクチャよりもバッテリー・キャビン・eアクスルの熱回路のより精密な制御を必要とします。