
Visión General del Mercado
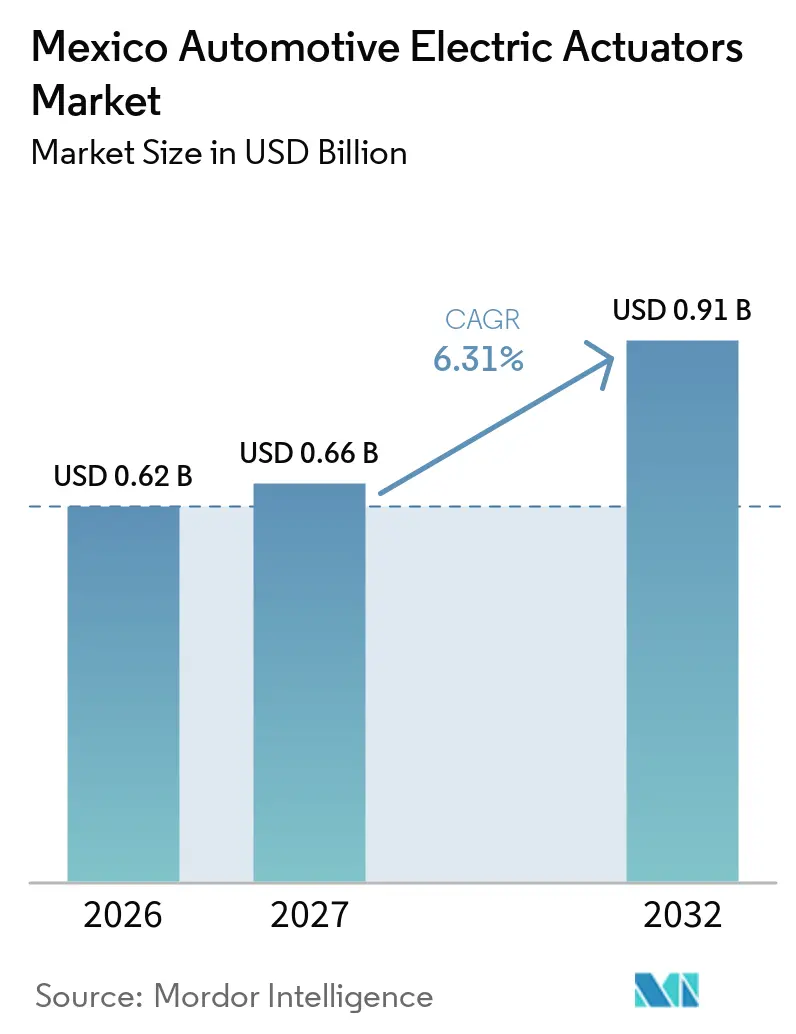
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.62 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.31 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Actuadores Eléctricos Automotrices de México por Mordor Intelligence
El tamaño del mercado de actuadores eléctricos automotrices de México fue valorado en 0,62 mil millones de USD en 2026 y se proyecta que crezca de 0,66 mil millones de USD en 2027 a 0,91 mil millones de USD en 2032, con una CAGR del 6,31% de 2027 a 2032. El mercado de actuadores eléctricos automotrices de México recibe apoyo de la amplia base de producción de vehículos ligeros del país y de su papel en las exportaciones de vehículos de América del Norte. Los programas de ensamblaje están incorporando funciones electrónicas de confort, seguridad y gestión térmica en más versiones de vehículos. Esto incrementa el contenido de actuadores en sistemas como asientos, puertas, frenos, circuitos de refrigeración y espejos. El mercado de actuadores eléctricos automotrices de México también se beneficia de los clústeres de proveedores establecidos en el Bajío y los estados fronterizos del norte, donde la producción calificada de nivel 1 respalda los programas de los fabricantes de equipos originales. Las reglas de origen y los riesgos en la cadena de suministro siguen siendo importantes porque afectan el costo, la disponibilidad y la calificación de los componentes.
Conclusiones Clave del Informe
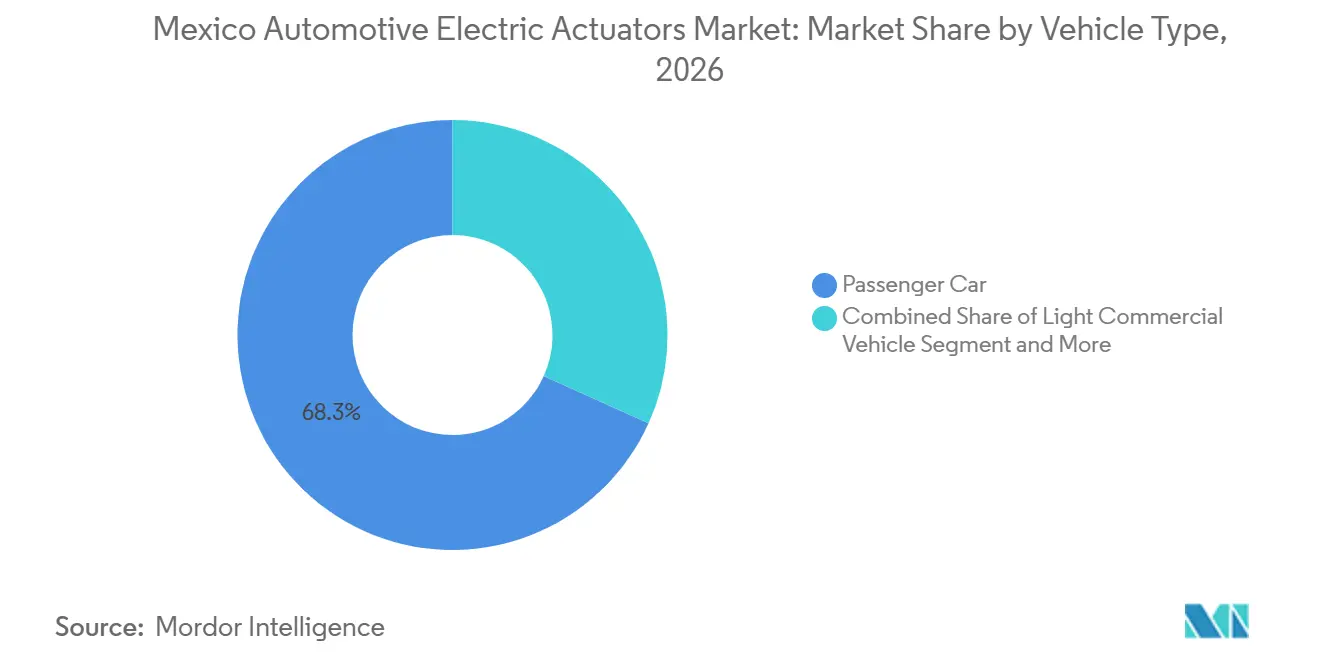
- Por tipo de vehículo, los automóviles de pasajeros representaron el 68,27% de la participación del mercado de actuadores eléctricos automotrices mexicano en 2026, mientras que se pronostica que los vehículos comerciales ligeros crecerán a una CAGR del 6,18% hasta 2032.
- Por tipo de aplicación, los actuadores de cierre, puerta y portón trasero tuvieron una participación del 15,27% en el mercado de actuadores eléctricos automotrices mexicano en 2026, mientras que se pronostica que los actuadores de válvulas de refrigerante y refrigerante crecerán a una CAGR del 11,37% hasta 2032.
- Por tipo de movimiento, los actuadores rotativos representaron el 56,83% del mercado de actuadores eléctricos automotrices mexicano en 2026 y se pronostica que crecerán a una CAGR del 6,47% hasta 2032.
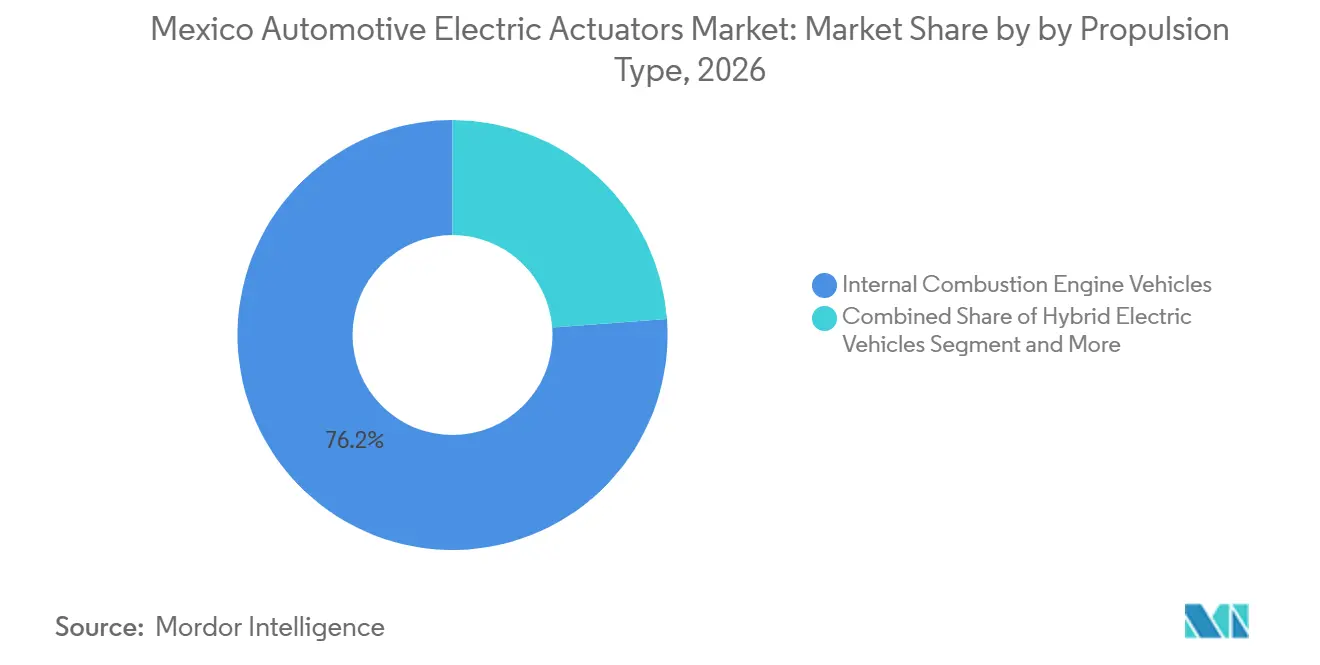
- Por propulsión, los vehículos con motor de combustión interna tuvieron una participación del 76,18% en el mercado de actuadores eléctricos automotrices mexicano en 2026, mientras que se pronostica que los vehículos eléctricos de batería crecerán a una CAGR del 14,27% hasta 2032.
- Por canal de ventas, el canal de fabricantes de equipos originales tuvo una participación del 86,18% en el mercado de actuadores eléctricos automotrices mexicano en 2026 y se pronostica que crecerá a una CAGR del 6,53% hasta 2032.
- Por geografía, el Bajío tuvo una participación del 46,27% en el mercado de actuadores eléctricos automotrices mexicano en 2026, mientras que se pronostica que los Estados Fronterizos del Norte crecerán a una CAGR del 6,17% hasta 2032.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Actuadores Eléctricos Automotrices de México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Integración de Características de Confort y Conveniencia | +1.8% | Núcleo del Bajío (Guanajuato, Querétaro, Aguascalientes), con extensión a los Estados Fronterizos del Norte | Mediano plazo (2–4 años) |
| Electrificación de Vehículos y Requisitos de Gestión Térmica | +1.6% | Núcleo de Asia-Pacífico, con extensión a las plataformas de vehículos eléctricos del Bajío y los Estados Fronterizos del Norte de México | Mediano plazo (2–4 años) |
| Creciente Contenido de Frenado Electrónico y Seguridad Vehicular | +1.4% | Global, con concentraciones en los corredores de ensamblaje de fabricantes de equipos originales del Bajío y los Estados Fronterizos del Norte | Corto plazo (≤ 2 años) |
| Abastecimiento Regional del USMCA y Deslocalización Cercana Automotriz | +1.2% | A nivel de América del Norte, con impacto concentrado en los Estados Fronterizos del Norte y el Bajío | Corto plazo (≤ 2 años) |
| Producción Mexicana de Motores Compactos y Subconjuntos de Actuadores | +0.9% | Bajío, con actividad secundaria en Zacatecas y los Estados Fronterizos del Norte | Largo plazo (≥ 4 años) |
| Localización de Actuadores para Programas de Exportación Específicos de Plataforma | +0.7% | Bajío y Estados Fronterizos del Norte, vinculados a plataformas de exportación específicas de fabricantes de equipos originales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Integración de Contenido de Confort, Conveniencia y Seguridad
Los actuadores de cierre, puerta y portón trasero representan el grupo de aplicaciones más grande en el mercado de actuadores eléctricos automotrices de México. Los ensambladores de vehículos especifican cada vez más sistemas electrónicos de cierre, asiento, espejo y ventana en versiones que anteriormente utilizaban mecanismos manuales. Este cambio es más evidente en los programas de exportación que atienden a clientes de automóviles de pasajeros, SUV y camionetas ligeras de América del Norte. Los fabricantes en Silao, Guanajuato, suministran controles de memoria de asiento, controles de puerta y sistemas de accionamiento de ventanas y espejos para varios programas de fabricantes de equipos originales [1]. La producción en estas operaciones se mantiene estable y sólida. El creciente contenido de frenado electrónico y seguridad activa proporciona una fuente adicional de demanda, ya que los frenos de estacionamiento electromecánicos y los sistemas de freno por cable eléctrico requieren módulos de actuadores calificados.
La norma de seguridad vehicular de México respalda la adopción más amplia de sistemas de seguridad activa mejorados en vehículos ligeros nuevos. Bosch planea introducir comercialmente la tecnología de freno hidráulico por cable eléctrico y espera una adopción generalizada en todos los vehículos. El uso creciente de frenos de estacionamiento electrónicos y módulos de frenado avanzados eleva los requisitos de validación de proveedores. Los módulos relacionados con la seguridad deben cumplir estrictos requisitos de seguridad funcional antes de la nominación del fabricante de equipos originales. Esta tendencia genera trabajo adicional para las plantas de fabricación mexicanas y sus centros de ingeniería matriz, al tiempo que favorece a los proveedores con diseños probados, sistemas de calidad documentados y aprobaciones establecidas de fabricantes de equipos originales.
Electrificación de Vehículos y Requisitos de Gestión Térmica
Los vehículos eléctricos de batería representan el grupo de propulsión de más rápido crecimiento. Sus sistemas de refrigeración requieren un control preciso de la temperatura en la batería, la cabina y el eje eléctrico, lo que aumenta tanto el número de actuadores de válvulas de refrigerante y refrigerante como las especificaciones de rendimiento requeridas. En consecuencia, las plataformas electrificadas están impulsando la demanda en el mercado de actuadores eléctricos automotrices de México, aunque los vehículos con motor de combustión interna siguen siendo el grupo de propulsión más grande.
El creciente aumento de la producción de vehículos eléctricos de batería indica una base doméstica en expansión para componentes de tren de potencia eléctrico y subconjuntos de control térmico. Los vehículos eléctricos híbridos y los vehículos eléctricos híbridos enchufables requieren tanto la accionamiento relacionado con el motor convencional como sistemas de control térmico electrificados. Esta combinación puede incrementar la lista de materiales de actuadores en comparación con los vehículos convencionales de motor de combustión interna. En mayo de 2025, NHK Spring anunció una inversión de 55 millones de USD y la creación de 233 empleos para una planta de núcleos de motor en Irapuato, Guanajuato. La instalación produce núcleos de motor para sistemas de tren de potencia híbrido y eléctrico. Esta inversión amplió la base de componentes locales que respaldan los subconjuntos de actuadores y fortaleció el papel de la región del Bajío en la cadena de suministro para programas de vehículos eléctricos e híbridos.
Abastecimiento Regional del USMCA y Deslocalización Cercana Automotriz
Las reglas de contenido de valor regional del USMCA han hecho que la huella manufacturera de México sea más relevante para las decisiones de abastecimiento automotriz. Una investigación publicada en Manufacturing & Service Operations Management encontró que las empresas automotrices estadounidenses aumentaron el abastecimiento desde México y Canadá después de que se endurecieron los requisitos de contenido regional. El estudio no encontró un cambio comparable en categorías no afectadas por dichos requisitos. Para los proveedores de actuadores, la fabricación local puede mejorar el caso para la nominación en vehículos enviados a los Estados Unidos. También puede reducir la distancia de abastecimiento entre las plantas de componentes y las operaciones de ensamblaje. El mercado de actuadores eléctricos automotrices mexicano, por lo tanto, ofrece oportunidades para que los proveedores documenten el origen y entreguen piezas dentro de los calendarios de producción de América del Norte.
La deslocalización cercana es particularmente relevante para los estados fronterizos del norte y el Bajío porque ambas áreas tienen vínculos logísticos establecidos con los programas de fabricantes de equipos originales de los Estados Unidos. La inversión en componentes eléctricos, procesamiento de aluminio y electromovilidad ha reforzado la base industrial en estas áreas. Los clústeres de producción de México permiten a los proveedores de nivel 1 atender varias plataformas de vehículos desde instalaciones cercanas. La revisión del USMCA a seis años aún genera incertidumbre porque cualquier cambio en los requisitos de origen puede alterar las decisiones de abastecimiento de componentes. Los proveedores con operaciones establecidas en México están mejor posicionados para adaptar sus prácticas de documentación y abastecimiento. Los nuevos participantes pueden encontrar que los requisitos de cumplimiento añaden tiempo y costo antes de poder ganar trabajo vinculado a exportaciones.
Producción Local de Motores y Localización de Plataformas
El mercado de actuadores eléctricos automotrices de México obtiene apoyo a largo plazo cuando los motores compactos, carcasas y subconjuntos de actuadores se producen más cerca de las plantas de ensamblaje. La producción local puede acortar los plazos de entrega y respaldar los cambios de ingeniería específicos de la plataforma. También puede reducir la exposición a retrasos aduaneros en componentes seleccionados. Taigene México anunció una expansión de 33,4 millones de USD en León, Guanajuato, para producir motores eléctricos para aplicaciones de climatización, ventiladores, asientos y otras aplicaciones automotrices. El proyecto refleja la demanda de capacidad de motores disponibles localmente en el corredor del Bajío. También respalda aplicaciones que requieren ajustes de diseño repetidos en los programas de vehículos de los fabricantes de equipos originales.
La localización no elimina la necesidad de importar componentes de alto valor, especialmente imanes, semiconductores y electrónica de precisión. Sin embargo, otorga a los proveedores mayor control sobre el ensamblaje, la validación y la entrega. Los programas de exportación específicos de plataforma pueden favorecer a las instalaciones que cumplen con los requisitos de producción y documentación de un cliente. Este enfoque es especialmente relevante en el Bajío y los Estados Fronterizos del Norte, donde las plantas de fabricantes de equipos originales y las redes de nivel 1 están estrechamente conectadas. La industria de actuadores eléctricos automotrices de México puede ver más valor agregado localmente cuando los proveedores combinan el trabajo de motor, engranaje, controlador y carcasa. Esas capacidades son más difíciles de establecer que el ensamblaje básico de componentes y pueden reforzar las posiciones existentes de los proveedores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de Costos de los Fabricantes de Equipos Originales y Largos Ciclos de Calificación Automotriz | -0.8% | Global, agudo en México donde el canal de fabricantes de equipos originales representa el 86,18% de la demanda del mercado | Corto plazo (≤ 2 años) |
| Dependencia de Imanes, Semiconductores y Componentes de Precisión Importados | -0.6% | Global, con impacto agudo en las plantas de actuadores de nivel 1 del Bajío y los Estados Fronterizos del Norte | Corto plazo (≤ 2 años) |
| Capacidad Doméstica Limitada para Electrónica de Actuadores de Alta Precisión | -0.5% | Bajío y Estados Fronterizos del Norte; extensión al Resto de México | Mediano plazo (2–4 años) |
| Carga de Trazabilidad IMMEX, Certificación de Origen y Cumplimiento Aduanero | -0.4% | Nacional, con presión temprana en los corredores de exportación de los Estados Fronterizos del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Presión de Costos de los Fabricantes de Equipos Originales y Largos Ciclos de Calificación Automotriz
Los programas de actuadores automotrices típicamente operan bajo acuerdos de plataforma que establecen precios cuando los fabricantes de vehículos nominan a los proveedores. Los proveedores pueden necesitar absorber fluctuaciones en los costos de materiales, flete y mano de obra a lo largo de programas de vehículos de varios años. Como resultado, el control de costos sigue siendo crítico en el mercado de actuadores eléctricos automotrices de México. La calificación para actuadores de freno, dirección y gestión térmica puede requerir un período prolongado bajo los marcos de calidad aplicables. Este proceso retrasa la generación de ingresos y requiere inversión anticipada en pruebas, herramientas, ingeniería y preparación de producción. Los proveedores más pequeños pueden enfrentar una mayor carga financiera mientras esperan la aprobación del programa.
El canal de fabricantes de equipos originales representa la mayor parte de la demanda, dejando un volumen de posventa limitado para compensar la presión de precios en los contratos de suministro primario. Esta concentración vincula estrechamente los ingresos de los proveedores a los volúmenes de ensamblaje de vehículos y las decisiones de abastecimiento de los clientes. También aumenta la necesidad de mantener el rendimiento en calidad, entrega y precios a lo largo de cada ciclo de plataforma. La incertidumbre en torno a la revisión del acuerdo de libre comercio regional puede alentar a los fabricantes de vehículos a buscar costos variables más bajos de los proveedores. En consecuencia, los proveedores pueden enfrentar presión de precios de los clientes mientras gestionan costos crecientes de proveedores aguas arriba. Estas condiciones favorecen a las empresas con escala, registros de calificación establecidos y programas de clientes diversificados.
Dependencia de Imanes, Semiconductores y Componentes de Precisión Importados
China introdujo restricciones de licencias de exportación sobre tierras raras y imanes permanentes en abril de 2025. Los actuadores electromecánicos dependen de imanes como los materiales de neodimio-hierro-boro y samario-cobalto. La Agencia Internacional de Energía señala que China representó el 94% de la producción de imanes permanentes sinterizados. Esa concentración dificulta la diversificación de suministros a corto plazo. Los fabricantes de actuadores mexicanos pueden enfrentar un mayor riesgo de programación cuando sus subconjuntos importados incluyen componentes que contienen imanes. Este riesgo es importante para los programas de fabricantes de equipos originales que requieren entregas predecibles y ventanas de producción estrechas.
Los semiconductores importados y la electrónica de precisión crean riesgos de suministro y plazos de entrega. Las operaciones IMMEX deben mantener trazabilidad, certificados de origen y cumplimiento aduanero para los componentes importados y la producción de exportación. Estos requisitos aumentan las demandas administrativas sobre los proveedores que atienden programas de vehículos destinados a los Estados Unidos. Aunque México está explorando el desarrollo doméstico de tierras raras, la producción a escala comercial capaz de reemplazar las importaciones sigue siendo una perspectiva a más largo plazo. Por lo tanto, el mercado de actuadores eléctricos automotrices de México continuará dependiendo de las condiciones internacionales de suministro de componentes. Los proveedores que gestionen eficazmente el inventario, la calificación de proveedores y la documentación aduanera estarán mejor posicionados para proteger las entregas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los Automóviles de Pasajeros Siguen Siendo la Mayor Base de Demanda
Los automóviles de pasajeros representaron el 68,27% de la participación del mercado de actuadores eléctricos automotrices mexicano en 2026. Su posición refleja los programas de exportación de alto volumen y el creciente contenido de confort y seguridad en los modelos producidos para clientes de América del Norte. Los asientos, puertas, portones traseros, espejos, ventanas y sistemas de control climático añaden demanda de sistemas de actuadores. Los automóviles de pasajeros siguen siendo importantes porque sus volúmenes de producción proporcionan una amplia base para componentes estandarizados.
Se pronostica que los vehículos comerciales ligeros crecerán a una CAGR del 6,18% hasta 2032, la tasa más alta entre los tipos de vehículos. Los programas de flota están incorporando más funciones electrónicas de frenado, seguridad y monitoreo en las plataformas comerciales. Estos cambios pueden aumentar la demanda de control electromecánico preciso en múltiples puntos del vehículo. Los vehículos comerciales medianos y pesados tienen la posición más pequeña dentro de la división por tipo de vehículo. Aún requieren accionamiento relacionado con el freno de estacionamiento, la gestión de aire y la seguridad. El avance hacia chasis y sistemas de flota controlados digitalmente puede respaldar un mayor contenido de actuadores en plataformas comerciales con el tiempo. Las oportunidades más sólidas probablemente seguirán a las plataformas que combinen producción de exportación con requisitos actualizados de seguridad y eficiencia.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Aplicación: Las Válvulas Térmicas Lideran el Crecimiento Mientras los Sistemas de Cierre Lideran la Demanda
Los actuadores de cierre, puerta y portón trasero tuvieron el 15,27% de la participación del mercado de actuadores eléctricos automotrices mexicano en 2026, convirtiéndolos en el grupo de aplicaciones más grande. Los portones traseros eléctricos, los sistemas de apertura electrónica de puertas, los sistemas de entrada inteligente y los cierres eléctricos respaldan esa posición. Los fabricantes de equipos originales están utilizando estos sistemas en más programas de automóviles de pasajeros y SUV fabricados en México. Los actuadores de ajuste de asiento forman otra aplicación de confort importante a medida que se expande la funcionalidad de asiento multieje. Estos productos se benefician de vehículos más grandes y de las expectativas de los clientes por características de conveniencia controladas electrónicamente. El tamaño del mercado de actuadores eléctricos automotrices de México para sistemas de cierre sigue vinculado a los volúmenes de producción de vehículos y al nivel de contenido seleccionado por los fabricantes de equipos originales.
Se pronostica que los actuadores de válvulas de refrigerante y refrigerante crecerán a una CAGR del 11,37% hasta 2032. Los vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables necesitan refrigeración controlada para baterías, cabinas, electrónica de potencia y sistemas de eje eléctrico. Los actuadores de freno también están ganando relevancia a medida que los frenos de estacionamiento electrónicos reemplazan los diseños operados por cable. Los actuadores de turbocompresor, válvula de descarga y recirculación de gases de escape siguen vinculados a las aplicaciones de combustión interna, mientras que los sistemas de obturador de rejilla, techo solar y ventana añaden demanda incremental.
Por Tipo de Movimiento: Los Diseños Rotativos Combinan Escala y Crecimiento
Los actuadores rotativos tuvieron el 56,83% de la participación del mercado de actuadores eléctricos automotrices mexicano en 2026. También se pronostica que crecerán a una CAGR del 6,47% hasta 2032. El mismo segmento que lidera en escala y crecimiento indica una expansión amplia en lugar de un cambio importante en la configuración de movimiento. Los diseños rotativos sirven para el control del cuerpo de mariposa, el ajuste de la aleta de climatización, el posicionamiento de espejos y las funciones de reclinación de asientos. Sus formatos compactos accionados por motor son muy adecuados para muchas aplicaciones automotrices de alto volumen.
Los actuadores lineales se utilizan en el desplazamiento de asientos eléctricos, la apertura de portones traseros y sistemas seleccionados de ajuste de pedales. También son relevantes para las funciones de control de válvulas que requieren un movimiento lineal preciso. Los sistemas térmicos de vehículos eléctricos pueden utilizar el control de válvulas lineales para regular el flujo de refrigerante. El uso de módulos integrados de motor, caja de engranajes y controlador está reduciendo la distinción entre funciones mecánicas y electrónicas separadas. Este cambio de diseño eleva el valor de la electrónica integrada y la capacidad de software. Los proveedores con experiencia interna en motores y sistemas de control pueden tener una ventaja sobre las empresas que solo ensamblan piezas adquiridas. La industria de actuadores eléctricos automotrices de México continuará necesitando ambos tipos de movimiento porque las aplicaciones difieren en fuerza, recorrido, empaquetado y requisitos de precisión.
Por Propulsión: Los Motores de Combustión Interna Proporcionan Volumen Mientras los Vehículos Eléctricos de Batería Impulsan el Crecimiento
Los vehículos con motor de combustión interna tuvieron el 76,18% de la participación del mercado de actuadores eléctricos automotrices mexicano en 2026. Respaldan la accionamiento de alto volumen de mariposa, recirculación de gases de escape, turbocompresor, cierre convencional y climatización. Esta base de producción instalada proporciona la base de demanda a corto plazo para el mercado de actuadores eléctricos automotrices de México. Se pronostica que los vehículos eléctricos de batería crecerán a una CAGR del 14,27% hasta 2032. Sus necesidades de actuadores están orientadas hacia la gestión térmica de la batería, el frenado regenerativo y los sistemas de confort de la cabina. El cambio no elimina la demanda de combustión interna durante el período de pronóstico, pero cambia la combinación de aplicaciones que los proveedores deben atender.
Las ventas de vehículos eléctricos en México han crecido significativamente, mientras que los vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables representan una participación notable de las ventas de vehículos ligeros. Los vehículos eléctricos híbridos y los vehículos eléctricos híbridos enchufables ocupan un segmento intermedio importante, ya que requieren tanto actuadores relacionados con el motor como actuadores de gestión térmica electrificados. Las regulaciones nacionales respaldan mejoras en las emisiones de CO2 y el rendimiento de la economía de combustible para vehículos ligeros nuevos, fortaleciendo el caso para los programas de vehículos electrificados en México. La inversión en San Luis Potosí se centra en expandir la fabricación de componentes y electrónica para vehículos eléctricos. Esta inversión demuestra cómo los proveedores de nivel 1 están posicionando su capacidad de producción para respaldar una mayor electrificación de vehículos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Ventas: Los Programas de Fabricantes de Equipos Originales Definen la Demanda
El canal de Fabricantes de Equipos Originales (OEM) representó el 86,18% de la participación del mercado de actuadores eléctricos automotrices mexicano en 2026 y se pronostica que crecerá a una CAGR del 14,27% durante el período de pronóstico. La participación significativa del canal OEM refleja la importancia de las nominaciones de plataforma, ya que los fabricantes de vehículos definen las especificaciones de los actuadores antes de que comience la producción. Los proveedores deben cumplir con los requisitos técnicos, de precios, calidad y entrega para asegurar estas nominaciones. La producción de vehículos ligeros de México disminuyó, lo que demuestra cómo la demanda de los proveedores puede responder rápidamente a los cambios en los volúmenes de ensamblaje de vehículos. Esta concentración expone a los proveedores sin un negocio significativo de piezas de repuesto a un mayor riesgo.
El mercado de posventa representó el 13,82% de la demanda en 2026. Sigue siendo comparativamente limitado a pesar de la gran base de vehículos de combustión interna de México. Existe demanda de reemplazo para actuadores de cierre, freno y confort, pero la distribución está fragmentada entre vendedores de piezas regionales y redes de reparación. La fragmentación dificulta la previsión de la demanda y la gestión de referencias de productos. El canal OEM continúa favoreciendo a las empresas con sistemas de calidad IATF 16949 y cumplimiento documentado del USMCA. Esos requisitos actúan como filtros prácticos de acceso para muchos programas vinculados a exportaciones. Un mercado de posventa desatendido puede ofrecer una oportunidad gradual para los proveedores que puedan crear programas de reemplazo dedicados y una cobertura de distribución confiable.
Análisis Geográfico
El Bajío representó el 46,27% de la demanda en 2026, otorgándole la mayor participación en el mercado de actuadores eléctricos automotrices mexicano. Guanajuato, Querétaro, Aguascalientes y San Luis Potosí combinan plantas de ensamblaje de fabricantes de equipos originales con densas redes de nivel 1. La producción de vehículos ligeros de Guanajuato representa una participación significativa de la producción nacional de México. Esta escala de producción respalda la demanda local de fabricación, validación y servicios logísticos de actuadores. La base industrial establecida del Bajío también permite a los proveedores atender múltiples programas de fabricantes de equipos originales desde una sola región.
La participación del Bajío en el mercado de actuadores eléctricos automotrices de México significa que los cambios en la producción local de vehículos pueden afectar rápidamente a los proveedores. Una disminución en la producción de vehículos ligeros de Guanajuato subraya esta exposición. Sin embargo, la región sigue siendo central para la industria automotriz de México, ya que su maduro clúster industrial y su sólida conectividad logística respaldan la fabricación de vehículos a gran escala.
Se pronostica que los Estados Fronterizos del Norte crecerán a una CAGR del 6,17% hasta 2032, la tasa más rápida entre las regiones geográficas. Nuevo León, Coahuila y Chihuahua se benefician de la actividad de deslocalización cercana y la proximidad a las plantas de vehículos de los Estados Unidos. Coahuila ha atraído inversión automotriz, impulsada por la actividad en componentes eléctricos, procesamiento de aluminio y fabricación de electromovilidad. Un proveedor automotriz está reubicando parte de sus operaciones de Ciudad Juárez a Río Bravo y ampliando la instalación para producir tecnologías vehiculares de mayor valor. Este desarrollo refleja un cambio de actividades de ensamblaje hacia una producción de módulos más compleja. El Resto de México representa el segmento geográfico más pequeño, pero incluye actividad en Zacatecas y Puebla. La base establecida de ensamblaje de vehículos de Puebla y la demanda doméstica de reemplazo dispersa proporcionan una base para la actividad incremental de actuadores más allá de los clústeres líderes.
Panorama Competitivo
Concentración del Mercado
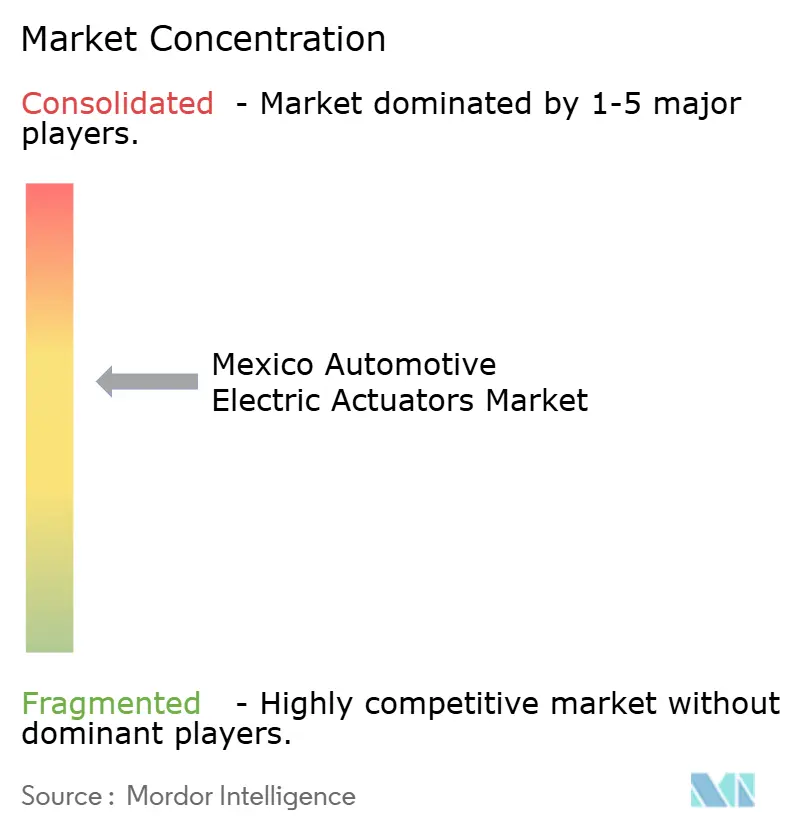
El mercado de actuadores eléctricos automotrices de Mxico está moderadamente consolidado porque los proveedores globales de nivel 1 tienen muchas nominaciones de plataformas de fabricantes de equipos originales. Bosch, Denso, Nidec, BorgWarner, Brose y Valeo tienen roles establecidos en la base de suministro automotriz de México. Sus huellas de fabricación y calificaciones de clientes respaldan los acuerdos de suministro para los programas de ensamblaje de América del Norte. Estos titulares también tienen experiencia con la documentación requerida para las exportaciones vinculadas al USMCA. La concentración de la demanda de fabricantes de equipos originales eleva el valor de esas relaciones con proveedores aprobados [2].
Bosch planea invertir en sus instalaciones mexicanas tras inversiones sustanciales en años recientes. BorgWarner anunció una expansión en San Luis Potosí para fabricar componentes y electrónica para vehículos eléctricos. Brose anunció una expansión en Querétaro para aumentar la capacidad de módulos de puerta y mecanismos de accionamiento. La introducción planificada por Bosch de la tecnología de freno hidráulico por cable eléctrico demuestra aún más el desarrollo de productos centrado en el frenado controlado electrónicamente. Estas iniciativas alinean la capacidad de producción y las carteras de productos con los requisitos de electrificación, seguridad y fabricación local.
Las oportunidades permanecen en piezas de repuesto para el mercado de posventa y sistemas de accionamiento de gestión térmica diseñados localmente para vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. El mercado de posventa sigue siendo pequeño y fragmentado, mientras que las redes de suministro internacionales establecidas proporcionan gran parte del contenido avanzado de control térmico. La expansión de Taigene México en León y la inversión en mecanizado de Norcast en Torreón demuestran que los proveedores regionales más pequeños pueden participar en la producción de motores y carcasas. Sin embargo, la certificación de calidad automotriz y el cumplimiento de las reglas de origen del USMCA siguen siendo barreras de entrada significativas para los nuevos proveedores. Por lo tanto, el panorama competitivo favorece a las empresas con calificaciones OEM establecidas, capacidad de producción local y la capacidad de gestionar requisitos de abastecimiento complejos.
Líderes de la Industria de Actuadores Eléctricos Automotrices de México
-
Robert Bosch GmbH
-
DENSO Corporation
-
Mitsubishi Electric
-
Aptiv PLC
-
Nidec Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: BorgWarner anunció una inversión de 49 millones de USD en San Luis Potosí para expandir sus operaciones de fabricación de componentes y electrónica para vehículos eléctricos de 2025 a 2028. Se espera que el proyecto cree 663 empleos especializados para 2030. Respalda directamente las tecnologías de vehículos eléctricos y fortalece el papel del estado en la cadena de suministro de electromovilidad de América del Norte.
- Abril de 2026: En Hannover Messe 2026, Brose anunció una inversión de 209 millones de MXN (11,34 millones de USD) en Querétaro. La inversión fortaleció las capacidades administrativas y operativas de la empresa para la producción de módulos de puerta y mecanismos de accionamiento.
Alcance del Informe del Mercado de Actuadores Eléctricos Automotrices de México
El Informe del Mercado de Actuadores Automotrices de México está segmentado por Tipo de Vehículo (Automóvil de Pasajeros, Vehículo Comercial Ligero, y Vehículo Comercial Mediano y Pesado), Tipo de Aplicación (Actuadores de Mariposa de Aceleración, Actuadores de Ajuste de Asiento, Actuadores de Freno, Actuadores de Cierre, Puerta y Portón Trasero, Actuadores de Climatización, Actuadores de Turbocompresor, Válvula de Descarga y Recirculación de Gases de Escape, Actuadores de Obturador de Rejilla, Actuadores de Nivelación de Faros y Espejos, Actuadores de Válvulas de Refrigerante y Refrigerante, Actuadores de Techo Solar y Ventana, y Otras Aplicaciones), Tipo de Movimiento (Actuadores Lineales y Actuadores Rotativos), Propulsión (Vehículos con Motor de Combustión Interna, Vehículos Eléctricos Híbridos, Vehículos Eléctricos Híbridos Enchufables, Vehículos Eléctricos de Batería y Otros Tipos de Propulsión), Canal de Ventas (Fabricante de Equipos Originales y Posventa), y Geografía (Bajío, Estados Fronterizos del Norte y Resto de México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Por Tipo de Vehículo
| Automóvil de Pasajeros |
| Vehículo Comercial Ligero |
| Vehículo Comercial Mediano y Pesado |
Por Tipo de Aplicación
| Actuadores de Mariposa de Aceleración |
| Actuadores de Ajuste de Asiento |
| Actuadores de Freno |
| Actuadores de Cierre, Puerta y Portón Trasero |
| Actuadores de Climatización |
| Actuadores de Turbocompresor, Válvula de Descarga y Recirculación de Gases de Escape |
| Actuadores de Obturador de Rejilla |
| Actuadores de Nivelación de Faros y Espejos |
| Actuadores de Válvulas de Refrigerante y Refrigerante |
| Actuadores de Techo Solar y Ventana |
| Otras Aplicaciones |
Por Tipo de Movimiento
| Actuadores Lineales |
| Actuadores Rotativos |
Por Propulsión
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos Híbridos |
| Vehículos Eléctricos Híbridos Enchufables |
| Vehículos Eléctricos de Batería |
| Otros Tipos de Propulsión |
Por Canal de Ventas
| Fabricante de Equipos Originales |
| Posventa |
Por Geografía
| Bajío |
| Estados Fronterizos del Norte |
| Resto de México |
| Por Tipo de Vehículo | Automóvil de Pasajeros |
| Vehículo Comercial Ligero | |
| Vehículo Comercial Mediano y Pesado | |
| Por Tipo de Aplicación | Actuadores de Mariposa de Aceleración |
| Actuadores de Ajuste de Asiento | |
| Actuadores de Freno | |
| Actuadores de Cierre, Puerta y Portón Trasero | |
| Actuadores de Climatización | |
| Actuadores de Turbocompresor, Válvula de Descarga y Recirculación de Gases de Escape | |
| Actuadores de Obturador de Rejilla | |
| Actuadores de Nivelación de Faros y Espejos | |
| Actuadores de Válvulas de Refrigerante y Refrigerante | |
| Actuadores de Techo Solar y Ventana | |
| Otras Aplicaciones | |
| Por Tipo de Movimiento | Actuadores Lineales |
| Actuadores Rotativos | |
| Por Propulsión | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos Híbridos | |
| Vehículos Eléctricos Híbridos Enchufables | |
| Vehículos Eléctricos de Batería | |
| Otros Tipos de Propulsión | |
| Por Canal de Ventas | Fabricante de Equipos Originales |
| Posventa | |
| Por Geografía | Bajío |
| Estados Fronterizos del Norte | |
| Resto de México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado y el pronóstico de crecimiento para el mercado de actuadores eléctricos automotrices de México?
El tamaño del mercado de actuadores eléctricos automotrices de México fue valorado en 0,62 mil millones de USD en 2026 y se proyecta que crezca de 0,66 mil millones de USD en 2027 a 0,91 mil millones de USD en 2032, con una CAGR del 6,31% de 2027 a 2032.
¿Qué factores limitan la entrada de nuevos participantes en la cadena de suministro de actuadores automotrices de México?
Los largos ciclos de calificación OEM, los requisitos de calidad IATF 16949, la documentación de origen del USMCA y la dependencia de imanes y electrónica importados crean barreras de entrada significativas. Los proveedores también deben lidiar con precios fijos de plataforma y deben demostrar un rendimiento de entrega confiable antes de asegurar las nominaciones de los fabricantes de equipos originales.
¿Qué región lidera la demanda de actuadores automotrices en México en 2026?
La región del Bajío lidera con una participación de mercado del 46,27% en 2026, respaldada por importantes plantas de ensamblaje de fabricantes de equipos originales y redes de proveedores de nivel 1. Se proyecta que los Estados Fronterizos del Norte crezcan a una CAGR del 6,17%, impulsados por las tendencias de deslocalización cercana e inversiones en electromovilidad que están fortaleciendo la base manufacturera de la región.
¿Cómo está influyendo la electrificación de vehículos en la demanda de actuadores en México?
Se pronostica que los vehículos eléctricos de batería crecerán a una CAGR del 14,27% hasta 2032 y necesitan accionamiento adicional de gestión térmica, frenado y confort de cabina. Los vehículos híbridos y los vehículos eléctricos híbridos enchufables también requieren controles de motor convencionales junto con funciones de gestión térmica electrificadas.
¿Qué aplicación de actuadores se espera que crezca más rápido en México hasta 2032?
Se proyecta que los actuadores de válvulas de refrigerante y refrigerante crecerán a una CAGR del 11,37% hasta 2032. Los trenes de potencia electrificados requieren un control más preciso de los circuitos térmicos de la batería, la cabina y el eje eléctrico que las arquitecturas de vehículos convencionales.