
Taille et part du marché des actionneurs électriques automobiles au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.62 Milliards de dollars |
| Taille du Marché (2027) | 0.66 Milliards de dollars |
| Taille du Marché (2032) | 0.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.31 % |
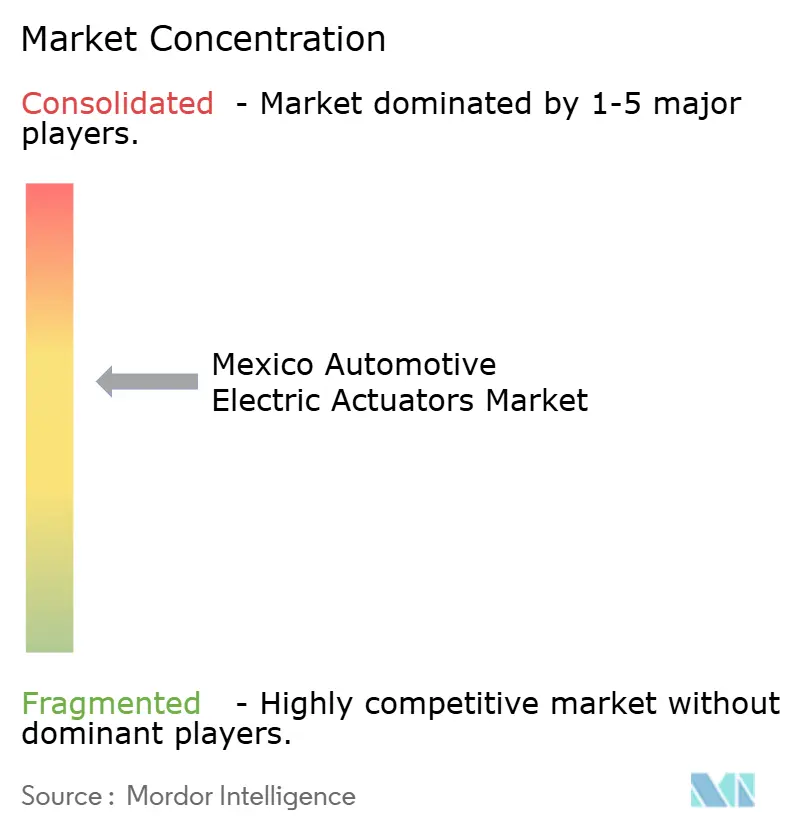
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des actionneurs électriques automobiles au Mexique par Mordor Intelligence
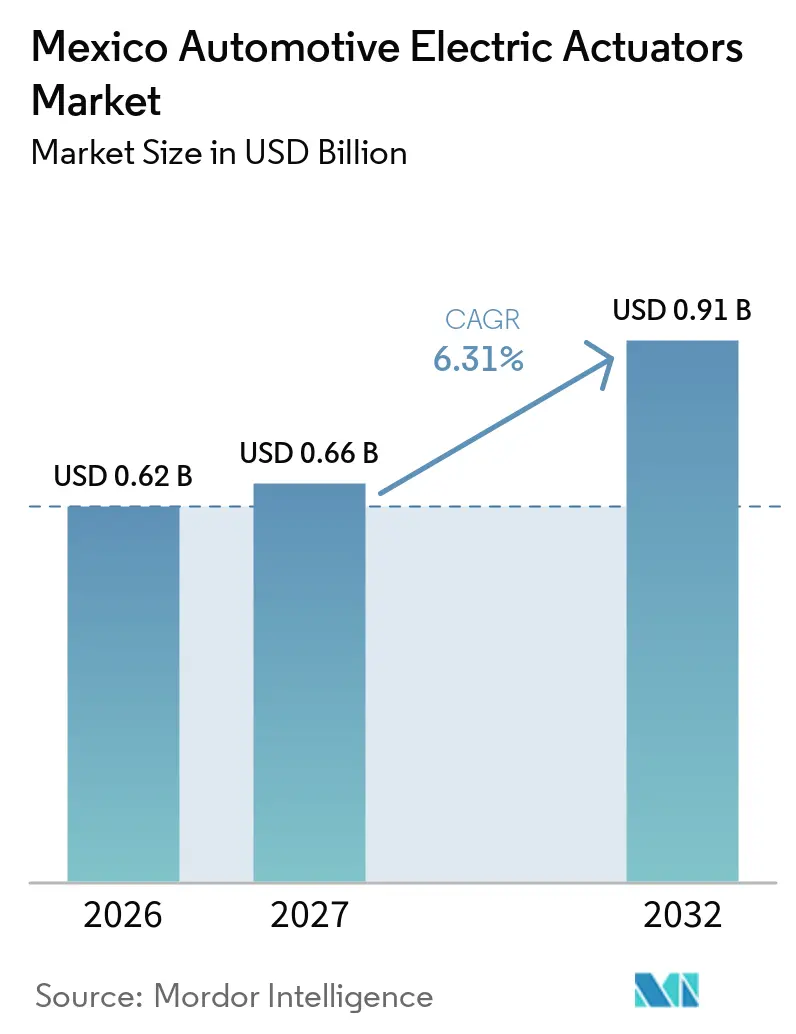
La taille du marché des actionneurs électriques automobiles au Mexique était évaluée à 0,62 milliard USD en 2026 et devrait croître de 0,66 milliard USD en 2027 à 0,91 milliard USD d'ici 2032, à un TCAC de 6,31 % de 2027 à 2032. Le marché des actionneurs électriques automobiles au Mexique bénéficie de la grande base de production de véhicules légers du pays et de son rôle dans les exportations de véhicules nord-américains. Les programmes d'assemblage intègrent des fonctions électroniques de confort, de sécurité et de gestion thermique dans davantage de versions de véhicules. Cela augmente la teneur en actionneurs dans des systèmes tels que les sièges, les portes, les freins, les circuits de refroidissement et les rétroviseurs. Le marché des actionneurs électriques automobiles au Mexique bénéficie également de grappes de fournisseurs établies dans le Bajío et les États frontaliers du nord, où la production de rang 1 qualifiée soutient les programmes des équipementiers. Les règles d'origine et les risques liés à la chaîne d'approvisionnement restent importants car ils affectent le coût, la disponibilité et la qualification des composants.
Points clés du rapport
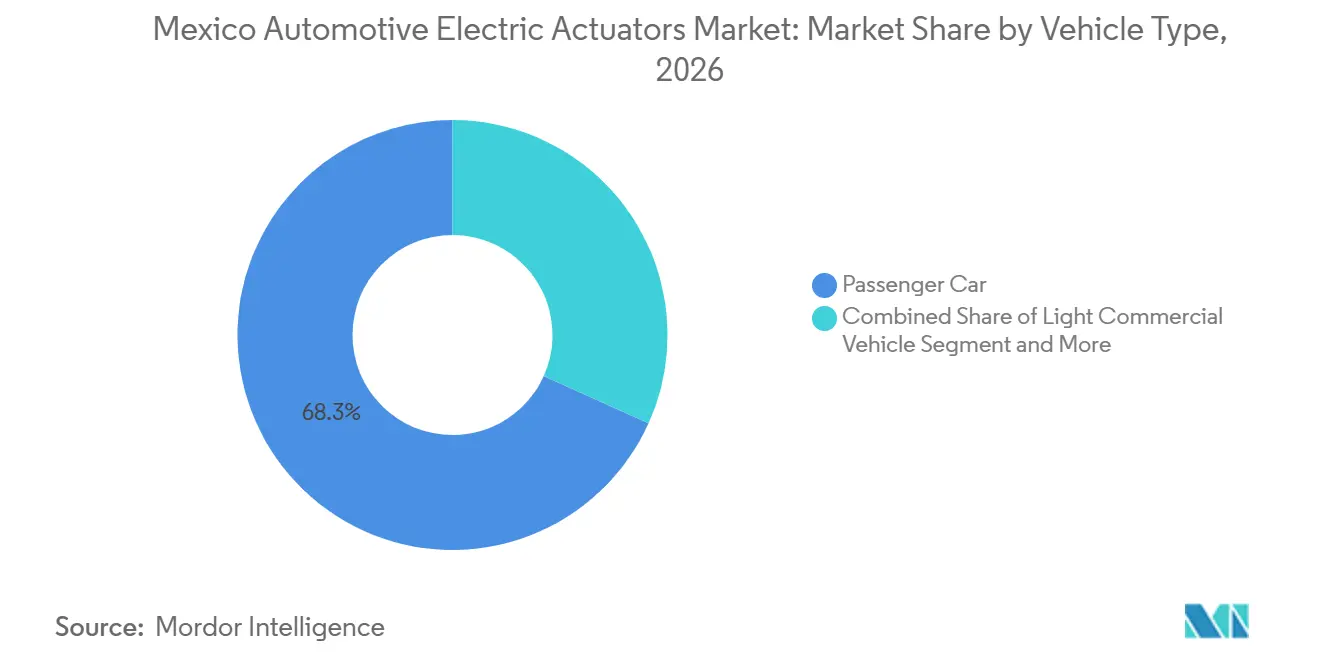
- Par type de véhicule, les voitures particulières représentaient 68,27 % de la part du marché mexicain des actionneurs électriques automobiles en 2026, tandis que les véhicules utilitaires légers devraient croître à un TCAC de 6,18 % jusqu'en 2032.
- Par type d'application, les actionneurs de fermeture, de porte et de hayon représentaient une part de 15,27 % du marché mexicain des actionneurs électriques automobiles en 2026, tandis que les actionneurs de vannes de liquide de refroidissement et de réfrigérant devraient croître à un TCAC de 11,37 % jusqu'en 2032.
- Par type de mouvement, les actionneurs rotatifs représentaient 56,83 % du marché mexicain des actionneurs électriques automobiles en 2026 et devraient croître à un TCAC de 6,47 % jusqu'en 2032.
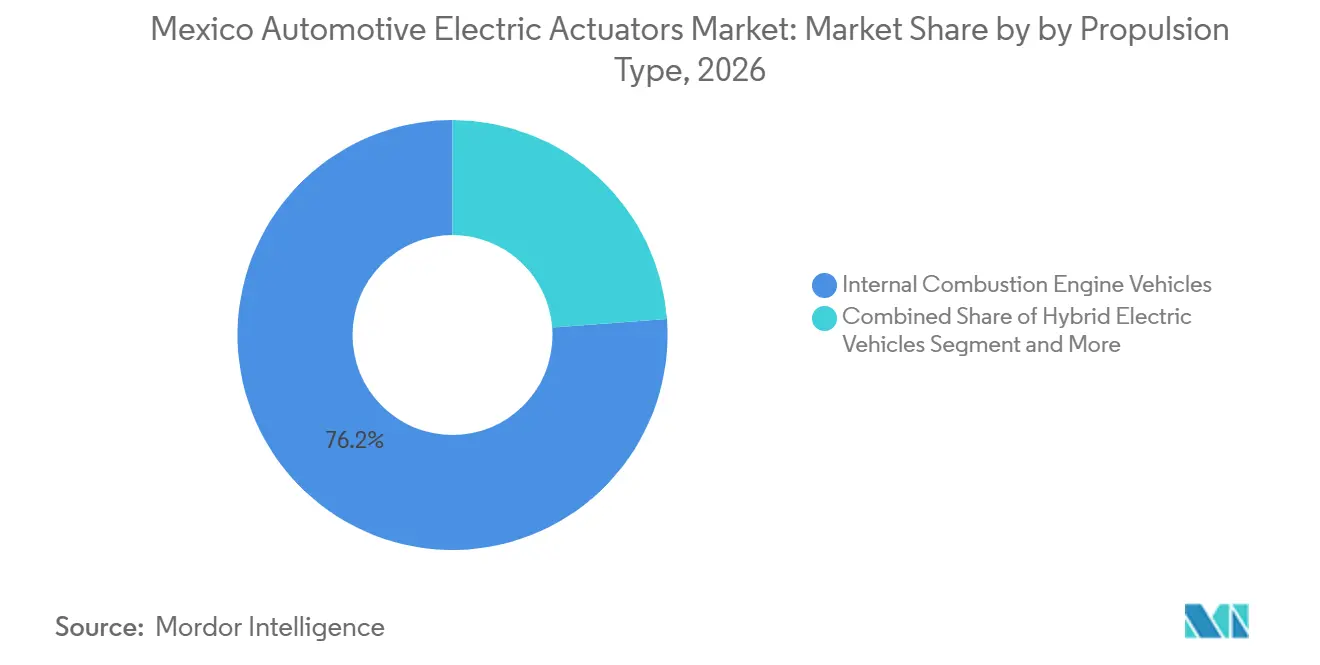
- Par propulsion, les véhicules à moteur à combustion interne détenaient une part de 76,18 % du marché mexicain des actionneurs électriques automobiles en 2026, tandis que les véhicules électriques à batterie devraient croître à un TCAC de 14,27 % jusqu'en 2032.
- Par canal de vente, le canal équipementier d'origine détenait une part de 86,18 % du marché mexicain des actionneurs électriques automobiles en 2026 et devrait croître à un TCAC de 6,53 % jusqu'en 2032.
- Par géographie, le Bajío détenait une part de 46,27 % du marché mexicain des actionneurs électriques automobiles en 2026, tandis que les États frontaliers du nord devraient croître à un TCAC de 6,17 % jusqu'en 2032.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des actionneurs électriques automobiles au Mexique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration croissante des fonctions de confort et de commodité | +1.8% | Cœur du Bajío (Guanajuato, Querétaro, Aguascalientes), avec extension vers les États frontaliers du nord | Moyen terme (2 à 4 ans) |
| Électrification des véhicules et exigences de gestion thermique | +1.6% | Cœur APAC, extension vers les plateformes de véhicules électriques du Bajío mexicain et des États frontaliers du nord | Moyen terme (2 à 4 ans) |
| Augmentation du contenu en freinage électronique et en sécurité des véhicules | +1.4% | Mondial, avec des concentrations dans les corridors d'assemblage des équipementiers du Bajío et des États frontaliers du nord | Court terme (≤ 2 ans) |
| Approvisionnement régional USMCA et délocalisation de proximité dans l'automobile | +1.2% | Ensemble de l'Amérique du Nord, avec un impact concentré dans les États frontaliers du nord et le Bajío | Court terme (≤ 2 ans) |
| Production mexicaine de moteurs compacts et de sous-ensembles d'actionneurs | +0.9% | Bajío, avec une activité secondaire à Zacatecas et dans les États frontaliers du nord | Long terme (≥ 4 ans) |
| Localisation des actionneurs pour les programmes d'exportation spécifiques aux plateformes | +0.7% | Bajío et États frontaliers du nord, liés à des plateformes d'exportation spécifiques aux équipementiers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration croissante des fonctions de confort, de commodité et de sécurité
Les actionneurs de fermeture, de porte et de hayon représentent le groupe d'applications le plus important sur le marché des actionneurs électriques automobiles au Mexique. Les assembleurs de véhicules spécifient de plus en plus des systèmes de fermeture, de siège, de rétroviseur et de vitre électroniques dans des versions qui utilisaient auparavant des mécanismes manuels. Ce changement est le plus évident dans les programmes d'exportation destinés aux clients nord-américains de voitures particulières, de SUV et de camionnettes légères. Les fabricants de Silao, Guanajuato, fournissent des commandes de mémoire de siège, des commandes de porte et des systèmes d'actionnement de vitres et de rétroviseurs pour plusieurs programmes d'équipementiers [1]. La production dans ces installations reste stable et solide. L'augmentation du contenu en freinage électronique et en sécurité active constitue une source supplémentaire de demande, car les freins de stationnement électromécaniques et les systèmes de freinage par câble électrique nécessitent des modules d'actionneurs qualifiés.
La norme de sécurité des véhicules au Mexique soutient l'adoption plus large de systèmes de sécurité active améliorés dans les nouveaux véhicules légers. Bosch prévoit d'introduire commercialement la technologie de freinage hydraulique par câble électrique et s'attend à une adoption généralisée dans les véhicules. L'utilisation croissante des freins de stationnement électroniques et des modules de freinage avancés accroît les exigences de validation des fournisseurs. Les modules liés à la sécurité doivent satisfaire à des exigences strictes de sécurité fonctionnelle avant la nomination par les équipementiers. Cette tendance crée un travail supplémentaire pour les usines de fabrication mexicaines et leurs centres d'ingénierie mères, tout en favorisant les fournisseurs disposant de conceptions éprouvées, de systèmes qualité documentés et d'approbations établies auprès des équipementiers.
Électrification des véhicules et exigences de gestion thermique
Les véhicules électriques à batterie représentent le groupe de propulsion à la croissance la plus rapide. Leurs systèmes de refroidissement nécessitent un contrôle précis de la température de la batterie, de l'habitacle et de l'essieu électrique, augmentant à la fois le nombre d'actionneurs de vannes de liquide de refroidissement et de réfrigérant et les spécifications de performance requises. Par conséquent, les plateformes électrifiées stimulent la demande sur le marché des actionneurs électriques automobiles au Mexique, bien que les véhicules à moteur à combustion interne restent le groupe de propulsion le plus important.
La hausse de la production de véhicules électriques à batterie indique une base nationale en expansion pour les composants de groupe motopropulseur électrique et les sous-ensembles de contrôle thermique. Les véhicules hybrides électriques et les véhicules hybrides rechargeables nécessitent à la fois une actionnement lié au moteur conventionnel et des systèmes de contrôle thermique électrifiés. Cette combinaison peut augmenter la nomenclature des actionneurs par rapport aux véhicules à moteur à combustion interne conventionnels. En mai 2025, NHK Spring a annoncé un investissement de 55 millions USD et la création de 233 emplois pour une usine de noyaux de moteurs à Irapuato, Guanajuato. L'installation produit des noyaux de moteurs pour les systèmes de groupe motopropulseur hybrides et électriques. Cet investissement a élargi la base de composants locaux soutenant les sous-ensembles d'actionneurs et renforcé le rôle de la région du Bajío dans la chaîne d'approvisionnement des programmes de véhicules électriques et hybrides.
Approvisionnement régional USMCA et délocalisation de proximité dans l'automobile
Les règles de contenu en valeur régionale de l'USMCA ont rendu l'empreinte manufacturière du Mexique plus pertinente pour les décisions d'approvisionnement automobile. Des recherches publiées dans Manufacturing & Service Operations Management ont révélé que les entreprises automobiles américaines ont augmenté leurs approvisionnements au Mexique et au Canada après le renforcement des exigences en matière de contenu régional. L'étude n'a pas constaté de changement comparable dans les catégories non affectées par ces exigences. Pour les fournisseurs d'actionneurs, la fabrication locale peut améliorer les chances de nomination pour les véhicules expédiés aux États-Unis. Elle peut également réduire la distance d'approvisionnement entre les usines de composants et les opérations d'assemblage. Le marché mexicain des actionneurs électriques automobiles offre donc des opportunités aux fournisseurs pour documenter l'origine et livrer les pièces dans les délais de production nord-américains.
La délocalisation de proximité est particulièrement pertinente pour les États frontaliers du nord et le Bajío, car ces deux zones disposent de liens logistiques établis avec les programmes des équipementiers américains. Les investissements dans les composants électriques, la transformation de l'aluminium et l'électromobilité ont renforcé la base industrielle dans ces zones. Les grappes de production mexicaines permettent aux fournisseurs de rang 1 de servir plusieurs plateformes de véhicules depuis des installations proches. La révision sexennale de l'USMCA crée encore de l'incertitude, car tout changement dans les exigences d'origine peut modifier les décisions d'approvisionnement en composants. Les fournisseurs disposant d'opérations établies au Mexique sont mieux placés pour adapter leurs pratiques de documentation et d'approvisionnement. Les nouveaux entrants peuvent constater que les exigences de conformité ajoutent du temps et des coûts avant de pouvoir décrocher des travaux liés à l'exportation.
Production locale de moteurs et localisation des plateformes
Le marché des actionneurs électriques automobiles au Mexique bénéficie d'un soutien à plus long terme lorsque les moteurs compacts, les boîtiers et les sous-ensembles d'actionneurs sont produits à proximité des usines d'assemblage. La production locale peut raccourcir les délais de livraison et soutenir les modifications d'ingénierie spécifiques aux plateformes. Elle peut également réduire l'exposition aux retards douaniers pour certains composants. Taigene México a annoncé une expansion de 33,4 millions USD à León, Guanajuato, pour produire des moteurs électriques destinés aux applications HVAC, aux ventilateurs, aux sièges et à d'autres applications automobiles. Le projet reflète la demande de capacité de moteurs disponibles localement dans le corridor du Bajío. Il soutient également les applications qui nécessitent des ajustements de conception répétés dans les programmes de véhicules des équipementiers.
La localisation ne supprime pas le besoin de composants importés à haute valeur ajoutée, notamment les aimants, les semi-conducteurs et l'électronique de précision. Elle donne cependant aux fournisseurs plus de contrôle sur l'assemblage, la validation et la livraison. Les programmes d'exportation spécifiques aux plateformes peuvent favoriser les installations qui répondent aux exigences de production et de documentation d'un client. Cette approche est particulièrement pertinente dans le Bajío et les États frontaliers du nord, où les usines des équipementiers et les réseaux de rang 1 sont étroitement connectés. L'industrie mexicaine des actionneurs électriques automobiles pourrait voir davantage de valeur ajoutée localement lorsque les fournisseurs combinent les travaux sur les moteurs, les engrenages, les contrôleurs et les boîtiers. Ces capacités sont plus difficiles à établir que l'assemblage de composants de base et peuvent renforcer les positions existantes des fournisseurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression sur les coûts des équipementiers et longs cycles de qualification automobile | -0.8% | Mondial, aigu au Mexique où le canal équipementier d'origine représente 86,18 % de la demande du marché | Court terme (≤ 2 ans) |
| Dépendance à l'égard des aimants importés, des semi-conducteurs et des composants de précision | -0.6% | Mondial, avec un impact aigu sur les usines d'actionneurs de rang 1 du Bajío et des États frontaliers du nord | Court terme (≤ 2 ans) |
| Capacité nationale limitée pour l'électronique d'actionneurs de haute précision | -0.5% | Bajío et États frontaliers du nord ; extension vers le reste du Mexique | Moyen terme (2 à 4 ans) |
| Charge de traçabilité IMMEX, de certification d'origine et de conformité douanière | -0.4% | National, avec une pression précoce sur les corridors d'exportation des États frontaliers du nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pression sur les coûts des équipementiers et longs cycles de qualification automobile
Les programmes d'actionneurs automobiles fonctionnent généralement dans le cadre d'accords de plateforme qui établissent les prix lorsque les constructeurs de véhicules nomment les fournisseurs. Les fournisseurs peuvent avoir besoin d'absorber les fluctuations des coûts des matériaux, du fret et de la main-d'œuvre tout au long des programmes de véhicules pluriannuels. Par conséquent, la maîtrise des coûts reste essentielle sur le marché mexicain des actionneurs électriques automobiles. La qualification pour les actionneurs de freinage, de direction et de gestion thermique peut nécessiter une période prolongée dans le cadre des référentiels qualité applicables. Ce processus retarde la génération de revenus et nécessite des investissements précoces dans les tests, l'outillage, l'ingénierie et la préparation de la production. Les fournisseurs de plus petite taille peuvent faire face à une charge financière plus importante dans l'attente de l'approbation du programme.
Le canal équipementier d'origine représente la majorité de la demande, laissant un volume limité sur le marché secondaire pour compenser la pression sur les prix dans les contrats d'approvisionnement primaires. Cette concentration lie étroitement les revenus des fournisseurs aux volumes d'assemblage de véhicules et aux décisions d'approvisionnement des clients. Elle accroît également la nécessité de maintenir les performances en matière de qualité, de livraison et de prix tout au long de chaque cycle de plateforme. L'incertitude entourant la révision de l'accord commercial régional peut inciter les constructeurs de véhicules à rechercher des coûts variables plus faibles auprès des fournisseurs. Par conséquent, les fournisseurs peuvent faire face à des pressions tarifaires de la part des clients tout en gérant la hausse des coûts des fournisseurs en amont. Ces conditions favorisent les entreprises disposant d'une échelle, de dossiers de qualification établis et de programmes clients diversifiés.
Dépendance à l'égard des aimants importés, des semi-conducteurs et des composants de précision
La Chine a introduit des restrictions de licences d'exportation sur les terres rares et les aimants permanents en avril 2025. Les actionneurs électromécaniques dépendent d'aimants tels que les matériaux néodyme-fer-bore et samarium-cobalt. L'Agence internationale de l'énergie indique que la Chine représentait 94 % de la production d'aimants permanents frittés. Cette concentration rend la diversification à court terme de l'approvisionnement difficile. Les fabricants mexicains d'actionneurs peuvent faire face à un risque de calendrier plus élevé lorsque leurs sous-ensembles importés comprennent des composants contenant des aimants. Ce risque est important pour les programmes des équipementiers qui nécessitent une livraison prévisible et des fenêtres de production étroites.
Les semi-conducteurs importés et l'électronique de précision créent des risques d'approvisionnement et de délais. Les opérations IMMEX doivent maintenir la traçabilité, les certificats d'origine et la conformité douanière pour les composants importés et la production d'exportation. Ces exigences augmentent les charges administratives des fournisseurs au service des programmes de véhicules destinés aux États-Unis. Bien que le Mexique explore le développement national de terres rares, une production à l'échelle commerciale capable de remplacer les importations reste une perspective à plus long terme. Par conséquent, le marché mexicain des actionneurs électriques automobiles continuera de dépendre des conditions d'approvisionnement en composants internationaux. Les fournisseurs qui gèrent efficacement les stocks, la qualification des fournisseurs et la documentation douanière seront mieux positionnés pour protéger leurs livraisons.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les voitures particulières restent la plus grande base de demande
Les voitures particulières représentaient 68,27 % de la part du marché mexicain des actionneurs électriques automobiles en 2026. Leur position reflète les programmes d'exportation à fort volume et la hausse du contenu en confort et en sécurité dans les modèles produits pour les clients nord-américains. Les sièges, les portes, les hayons, les rétroviseurs, les vitres et les systèmes de climatisation ajoutent tous de la demande pour les systèmes d'actionneurs. Les voitures particulières restent importantes car leurs volumes de production constituent une large base pour les composants standardisés.
Les véhicules utilitaires légers devraient croître à un TCAC de 6,18 % jusqu'en 2032, le taux le plus élevé parmi les types de véhicules. Les programmes de flottes ajoutent davantage de fonctions de freinage électronique, de sécurité et de surveillance aux plateformes commerciales. Ces changements peuvent augmenter la demande de contrôle électromécanique précis en plusieurs points du véhicule. Les véhicules utilitaires moyens et lourds occupent la plus petite position dans la répartition par type de véhicule. Ils nécessitent toujours une actionnement lié au frein de stationnement, à la gestion de l'air et à la sécurité. L'évolution vers des châssis et des systèmes de flotte à commande numérique peut soutenir une teneur en actionneurs plus élevée dans les plateformes commerciales au fil du temps. Les opportunités les plus fortes sont susceptibles de suivre les plateformes qui combinent la production d'exportation avec des exigences de sécurité et d'efficacité mises à jour.

Par type d'application : les vannes thermiques mènent la croissance tandis que les systèmes de fermeture mènent la demande
Les actionneurs de fermeture, de porte et de hayon détenaient 15,27 % de la part du marché mexicain des actionneurs électriques automobiles en 2026, ce qui en fait le groupe d'applications le plus important. Les hayons électriques, les déverrouillages de portes électroniques, les systèmes d'entrée intelligente et les fermetures motorisées soutiennent cette position. Les équipementiers utilisent ces systèmes dans davantage de programmes de voitures particulières et de SUV fabriqués au Mexique. Les actionneurs de réglage de siège constituent une autre application de confort majeure, car la fonctionnalité multi-axes des sièges se développe. Ces produits bénéficient de véhicules plus grands et des attentes des clients en matière de fonctions de commodité à commande électronique. La taille du marché mexicain des actionneurs électriques automobiles pour les systèmes de fermeture reste liée aux volumes de production de véhicules et au niveau de contenu sélectionné par les équipementiers.
Les actionneurs de vannes de liquide de refroidissement et de réfrigérant devraient croître à un TCAC de 11,37 % jusqu'en 2032. Les véhicules électriques à batterie et les véhicules hybrides rechargeables ont besoin d'un refroidissement contrôlé pour les batteries, les habitacles, l'électronique de puissance et les systèmes d'essieu électrique. Les actionneurs de frein gagnent également en pertinence à mesure que les freins de stationnement électroniques remplacent les conceptions à câble. Les actionneurs de turbocompresseur, de wastegate et d'EGR restent liés aux applications à combustion interne, tandis que les systèmes de volets de calandre, de toit ouvrant et de vitres ajoutent une demande incrémentale.
Par type de mouvement : les conceptions rotatives combinent échelle et croissance
Les actionneurs rotatifs détenaient 56,83 % de la part du marché mexicain des actionneurs électriques automobiles en 2026. Ils devraient également croître à un TCAC de 6,47 % jusqu'en 2032. Le même segment menant à la fois sur l'échelle et la croissance indique une expansion large plutôt qu'un changement majeur dans la configuration du mouvement. Les conceptions rotatives servent au contrôle du corps de papillon, au réglage des volets HVAC, au positionnement des rétroviseurs et aux fonctions d'inclinaison des sièges. Leurs formats compacts à entraînement par moteur sont bien adaptés à de nombreuses applications automobiles à fort volume.
Les actionneurs linéaires sont utilisés dans le déplacement des sièges électriques, l'ouverture des hayons et certains systèmes de réglage de pédales. Ils sont également pertinents pour les fonctions de contrôle de vanne qui nécessitent un mouvement linéaire précis. Les systèmes thermiques des véhicules électriques peuvent utiliser un contrôle de vanne linéaire pour réguler le débit de liquide de refroidissement. L'utilisation de modules intégrés de moteur, de boîte de vitesses et de contrôleur réduit la distinction entre les fonctions mécaniques et électroniques séparées. Ce changement de conception augmente la valeur de l'électronique embarquée et des capacités logicielles. Les fournisseurs disposant d'une expertise interne en matière de moteurs et de systèmes de contrôle peuvent avoir un avantage sur les entreprises qui se contentent d'assembler des pièces achetées. L'industrie mexicaine des actionneurs électriques automobiles continuera d'avoir besoin des deux types de mouvement, car les applications diffèrent en termes de force, de course, d'encombrement et d'exigences de précision.
Par propulsion : les moteurs à combustion interne fournissent le volume tandis que les véhicules électriques à batterie stimulent la croissance
Les véhicules à moteur à combustion interne détenaient 76,18 % de la part du marché mexicain des actionneurs électriques automobiles en 2026. Ils soutiennent l'actionnement à fort volume du papillon des gaz, de l'EGR, du turbocompresseur, de la fermeture conventionnelle et du HVAC. Cette base de production installée constitue le fondement de la demande à court terme pour le marché mexicain des actionneurs électriques automobiles. Les véhicules électriques à batterie devraient croître à un TCAC de 14,27 % jusqu'en 2032. Leurs besoins en actionneurs sont orientés vers la gestion thermique de la batterie, le freinage régénératif et les systèmes de confort de l'habitacle. Ce changement n'élimine pas la demande pour la combustion interne pendant la période de prévision, mais il modifie la gamme d'applications que les fournisseurs doivent servir.
Les ventes de véhicules électriques au Mexique ont considérablement augmenté, tandis que les véhicules électriques à batterie et les véhicules hybrides rechargeables représentent une part notable des ventes de véhicules légers. Les véhicules hybrides électriques et les véhicules hybrides rechargeables occupent un segment intermédiaire important, car ils nécessitent à la fois des actionneurs liés au moteur et des actionneurs de gestion thermique électrifiés. Les réglementations nationales soutiennent les améliorations des émissions de CO2 et des performances en matière de consommation de carburant pour les nouveaux véhicules légers, renforçant ainsi l'argument en faveur des programmes de véhicules électrifiés au Mexique. Les investissements à San Luis Potosí se concentrent sur l'expansion de la fabrication de composants de véhicules électriques et d'électronique. Cet investissement démontre comment les fournisseurs de rang 1 positionnent leur capacité de production pour soutenir l'électrification accrue des véhicules.
Par canal de vente : les programmes équipementiers définissent la demande
Le canal équipementier d'origine (OEM) représentait 86,18 % de la part du marché mexicain des actionneurs électriques automobiles en 2026 et devrait croître à un TCAC de 14,27 % sur la période de prévision. La part significative du canal équipementier d'origine reflète l'importance des nominations de plateforme, car les constructeurs de véhicules définissent les spécifications des actionneurs avant le début de la production. Les fournisseurs doivent satisfaire aux exigences techniques, tarifaires, qualitatives et de livraison pour obtenir ces nominations. La production de véhicules légers au Mexique a diminué, démontrant comment la demande des fournisseurs peut réagir rapidement aux changements dans les volumes d'assemblage de véhicules. Cette concentration expose les fournisseurs sans activité significative de pièces de rechange à un risque plus élevé.
Le marché secondaire représentait 13,82 % de la demande en 2026. Il reste relativement limité malgré la grande base de véhicules à moteur à combustion interne au Mexique. La demande de remplacement existe pour les actionneurs de fermeture, de frein et de confort, mais la distribution est fragmentée entre les vendeurs de pièces régionaux et les réseaux de réparation. La fragmentation rend la prévision de la demande et la gestion des références plus difficiles. Le canal équipementier d'origine continue de favoriser les entreprises disposant de systèmes qualité IATF 16949 et d'une conformité USMCA documentée. Ces exigences constituent des filtres d'accès pratiques pour de nombreux programmes liés à l'exportation. Un marché secondaire insuffisamment desservi peut offrir une opportunité progressive aux fournisseurs capables de créer des programmes de remplacement dédiés et une couverture de distribution fiable.
Analyse géographique
Le Bajío représentait 46,27 % de la demande en 2026, lui conférant la plus grande part du marché mexicain des actionneurs électriques automobiles. Guanajuato, Querétaro, Aguascalientes et San Luis Potosí combinent des usines d'assemblage des équipementiers avec des réseaux de rang 1 denses. La production de véhicules légers de Guanajuato représente une part significative de la production nationale mexicaine. Cette échelle de production soutient la demande locale pour la fabrication, la validation et les services logistiques d'actionneurs. La base industrielle établie du Bajío permet également aux fournisseurs de servir plusieurs programmes d'équipementiers depuis une seule région.
La part du Bajío dans le marché mexicain des actionneurs électriques automobiles signifie que les changements dans la production locale de véhicules peuvent rapidement affecter les fournisseurs. Un déclin de la production de véhicules légers à Guanajuato souligne cette exposition. Néanmoins, la région reste centrale pour l'industrie automobile mexicaine, car son cluster industriel mature et sa forte connectivité logistique soutiennent la fabrication de véhicules à grande échelle.
Les États frontaliers du nord devraient croître à un TCAC de 6,17 % jusqu'en 2032, le taux le plus rapide parmi les régions géographiques. Nuevo León, Coahuila et Chihuahua bénéficient de l'activité de délocalisation de proximité et de la proximité des usines de véhicules américaines. Coahuila a attiré des investissements automobiles, portés par l'activité dans les composants électriques, la transformation de l'aluminium et la fabrication d'électromobilité. Un fournisseur automobile délocalise une partie de ses opérations de Ciudad Juárez vers Río Bravo et agrandit l'installation pour produire des technologies de véhicules à plus haute valeur ajoutée. Ce développement reflète un passage des activités d'assemblage vers une production de modules plus complexes. Le reste du Mexique représente le plus petit segment géographique mais comprend une activité à Zacatecas et à Puebla. La base d'assemblage de véhicules établie de Puebla et la demande de remplacement domestique dispersée constituent un fondement pour une activité d'actionneurs incrémentale au-delà des principaux clusters.
Paysage concurrentiel
Le marché mexicain des actionneurs électriques automobiles est modérément consolidé car les fournisseurs mondiaux de rang 1 détiennent de nombreuses nominations de plateformes des équipementiers. Bosch, Denso, Nidec, BorgWarner, Brose et Valeo ont des rôles établis dans la base d'approvisionnement automobile mexicaine. Leurs empreintes manufacturières et leurs qualifications clients soutiennent les arrangements d'approvisionnement pour les programmes d'assemblage nord-américains. Ces acteurs établis ont également l'expérience de la documentation requise pour les exportations liées à l'USMCA. La concentration de la demande des équipementiers augmente la valeur de ces relations avec les fournisseurs approuvés [2].
Bosch prévoit d'investir dans ses installations mexicaines à la suite d'investissements substantiels ces dernières années. BorgWarner a annoncé une expansion à San Luis Potosí pour fabriquer des composants de véhicules électriques et de l'électronique. Brose a annoncé une expansion à Querétaro pour augmenter la capacité des modules de porte et des mécanismes d'actionnement. L'introduction prévue par Bosch de la technologie de freinage hydraulique par câble électrique démontre davantage le développement de produits axé sur le freinage à commande électronique. Ces initiatives alignent la capacité de production et les portefeuilles de produits sur les exigences d'électrification, de sécurité et de fabrication locale.
Des opportunités subsistent dans les pièces de rechange pour le marché secondaire et les systèmes d'actionnement de gestion thermique conçus localement pour les véhicules électriques à batterie et les véhicules hybrides rechargeables. Le marché secondaire reste petit et fragmenté, tandis que les réseaux d'approvisionnement internationaux établis fournissent une grande partie du contenu avancé de contrôle thermique. L'expansion de Taigene México à León et l'investissement d'usinage de Norcast à Torreón démontrent que les fournisseurs régionaux de plus petite taille peuvent participer à la production de moteurs et de boîtiers. Cependant, la certification qualité automobile et la conformité aux règles d'origine de l'USMCA restent des barrières à l'entrée significatives pour les nouveaux fournisseurs. Par conséquent, le paysage concurrentiel favorise les entreprises disposant de qualifications établies auprès des équipementiers, d'une capacité de production locale et de la capacité à gérer des exigences d'approvisionnement complexes.
Leaders de l'industrie des actionneurs électriques automobiles au Mexique
-
Robert Bosch GmbH
-
Denso Corporation
-
Mitsubishi Electric
-
Aptiv PLC
-
Nidec Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans l'industrie
- Juin 2026 : BorgWarner a annoncé un investissement de 49 millions USD à San Luis Potosí pour étendre ses opérations de fabrication de composants de véhicules électriques et d'électronique de 2025 à 2028. Le projet devrait créer 663 emplois spécialisés d'ici 2030. Il soutient directement les technologies de véhicules électriques et renforce le rôle de l'État dans la chaîne d'approvisionnement en électromobilité de l'Amérique du Nord.
- Avril 2026 : À Hannover Messe 2026, Brose a annoncé un investissement de 209 millions MXN (11,34 millions USD) à Querétaro. L'investissement a renforcé les capacités administratives et opérationnelles de l'entreprise pour la production de modules de porte et de mécanismes d'actionnement.
Périmètre du rapport sur le marché mexicain des actionneurs électriques automobiles
Le rapport sur le marché des actionneurs automobiles au Mexique est segmenté par type de véhicule (voiture particulière, véhicule utilitaire léger, et véhicule utilitaire moyen et lourd), type d'application (actionneurs de papillon des gaz, actionneurs de réglage de siège, actionneurs de frein, actionneurs de fermeture, de porte et de hayon, actionneurs HVAC, actionneurs de turbocompresseur, de wastegate et d'EGR, actionneurs de volets de calandre, actionneurs de nivellement des phares et de rétroviseurs, actionneurs de vannes de liquide de refroidissement et de réfrigérant, actionneurs de toit ouvrant et de vitres, et autres applications), type de mouvement (actionneurs linéaires et actionneurs rotatifs), propulsion (véhicules à moteur à combustion interne, véhicules hybrides électriques, véhicules hybrides rechargeables, véhicules électriques à batterie, et autres types de propulsion), canal de vente (équipementier d'origine et marché secondaire), et géographie (Bajío, États frontaliers du nord, et reste du Mexique). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
| Voiture particulière |
| Véhicule utilitaire léger |
| Véhicule utilitaire moyen et lourd |
| Actionneurs de papillon des gaz |
| Actionneurs de réglage de siège |
| Actionneurs de frein |
| Actionneurs de fermeture, de porte et de hayon |
| Actionneurs HVAC |
| Actionneurs de turbocompresseur, de wastegate et d'EGR |
| Actionneurs de volets de calandre |
| Actionneurs de nivellement des phares et de rétroviseurs |
| Actionneurs de vannes de liquide de refroidissement et de réfrigérant |
| Actionneurs de toit ouvrant et de vitres |
| Autres applications |
| Actionneurs linéaires |
| Actionneurs rotatifs |
| Véhicules à moteur à combustion interne |
| Véhicules hybrides électriques |
| Véhicules hybrides rechargeables |
| Véhicules électriques à batterie |
| Autres types de propulsion |
| Équipementier d'origine |
| Marché secondaire |
| Bajío |
| États frontaliers du nord |
| Reste du Mexique |
| Par type de véhicule | Voiture particulière |
| Véhicule utilitaire léger | |
| Véhicule utilitaire moyen et lourd | |
| Par type d'application | Actionneurs de papillon des gaz |
| Actionneurs de réglage de siège | |
| Actionneurs de frein | |
| Actionneurs de fermeture, de porte et de hayon | |
| Actionneurs HVAC | |
| Actionneurs de turbocompresseur, de wastegate et d'EGR | |
| Actionneurs de volets de calandre | |
| Actionneurs de nivellement des phares et de rétroviseurs | |
| Actionneurs de vannes de liquide de refroidissement et de réfrigérant | |
| Actionneurs de toit ouvrant et de vitres | |
| Autres applications | |
| Par type de mouvement | Actionneurs linéaires |
| Actionneurs rotatifs | |
| Par propulsion | Véhicules à moteur à combustion interne |
| Véhicules hybrides électriques | |
| Véhicules hybrides rechargeables | |
| Véhicules électriques à batterie | |
| Autres types de propulsion | |
| Par canal de vente | Équipementier d'origine |
| Marché secondaire | |
| Par géographie | Bajío |
| États frontaliers du nord | |
| Reste du Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché et les prévisions de croissance pour le marché mexicain des actionneurs électriques automobiles ?
La taille du marché mexicain des actionneurs électriques automobiles était évaluée à 0,62 milliard USD en 2026 et devrait croître de 0,66 milliard USD en 2027 à 0,91 milliard USD d'ici 2032, à un TCAC de 6,31 % de 2027 à 2032.
Quels facteurs limitent les nouveaux entrants dans la chaîne d'approvisionnement des actionneurs automobiles au Mexique ?
Les longs cycles de qualification des équipementiers, les exigences qualité IATF 16949, la documentation d'origine USMCA et la dépendance à l'égard des aimants et de l'électronique importés créent des barrières à l'entrée significatives. Les fournisseurs doivent également faire face à des prix de plateforme fixes et doivent démontrer des performances de livraison fiables avant d'obtenir des nominations des équipementiers.
Quelle région mène la demande en actionneurs automobiles au Mexique en 2026 ?
La région du Bajío est en tête avec une part de marché de 46,27 % en 2026, soutenue par les principales usines d'assemblage des équipementiers et les réseaux de fournisseurs de rang 1. Les États frontaliers du nord devraient croître à un TCAC de 6,17 %, portés par les tendances de délocalisation de proximité et les investissements dans l'électromobilité qui renforcent la base manufacturière de la région.
Comment l'électrification des véhicules influence-t-elle la demande en actionneurs au Mexique ?
Les véhicules électriques à batterie devraient croître à un TCAC de 14,27 % jusqu'en 2032 et nécessitent une actionnement supplémentaire pour la gestion thermique, le freinage et le confort de l'habitacle. Les véhicules hybrides et hybrides rechargeables nécessitent également des commandes de moteur conventionnelles aux côtés de fonctions de gestion thermique électrifiées.
Quelle application d'actionneur devrait connaître la croissance la plus rapide au Mexique jusqu'en 2032 ?
Les actionneurs de vannes de liquide de refroidissement et de réfrigérant devraient croître à un TCAC de 11,37 % jusqu'en 2032. Les groupes motopropulseurs électrifiés nécessitent un contrôle plus précis des circuits thermiques de la batterie, de l'habitacle et de l'essieu électrique que les architectures de véhicules conventionnelles.