
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 0.62 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.91 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.31 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Atuadores Elétricos Automotivos do Mxico por Mordor Intelligence
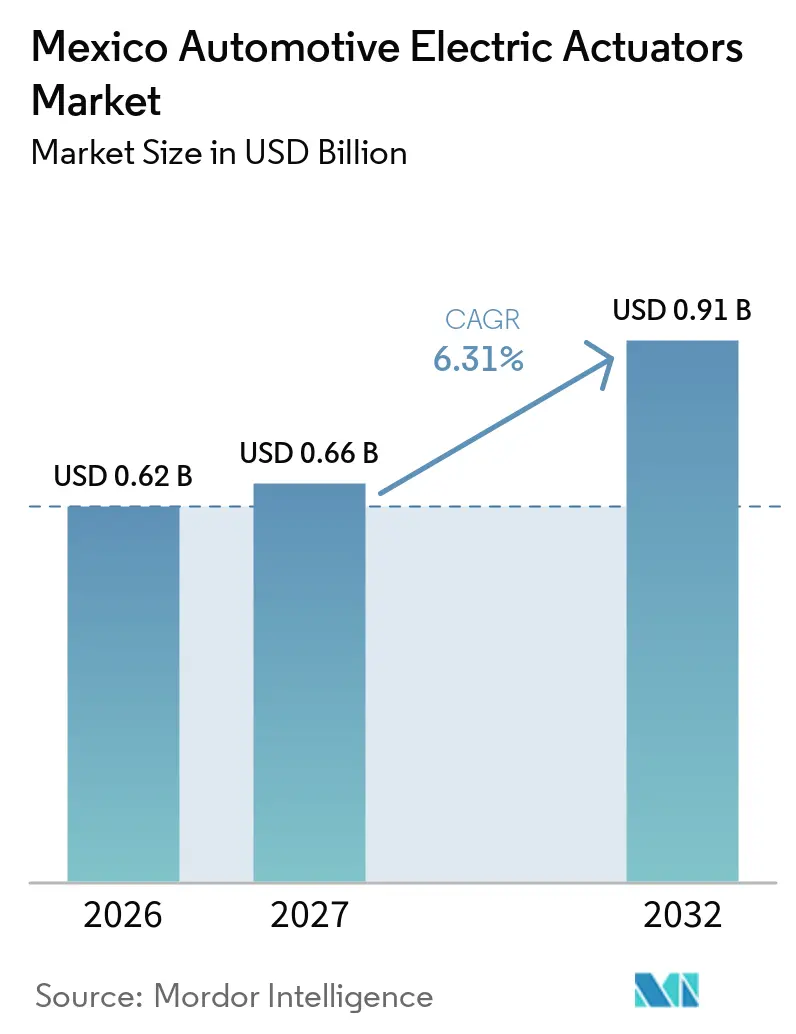
O tamanho do mercado de atuadores elétricos automotivos do México foi avaliado em 0,62 bilhões de USD em 2026 e está projetado para crescer de 0,66 bilhões de USD em 2027 para 0,91 bilhões de USD até 2032, crescendo a um CAGR de 6,31% de 2027 a 2032. O mercado de atuadores elétricos automotivos do México recebe suporte da grande base de produção de veículos leves do país e de seu papel nas exportações de veículos norte-americanos. Os programas de montagem estão adicionando funções eletrônicas de conforto, segurança e gestão térmica a mais versões de veículos. Isso aumenta o conteúdo de atuadores em sistemas como assentos, portas, freios, circuitos de resfriamento e espelhos. O mercado de atuadores elétricos automotivos do México também se beneficia de clusters de fornecedores estabelecidos no Bajío e nos estados da fronteira norte, onde a produção qualificada de nível 1 apoia os programas das montadoras. As regras de origem e os riscos da cadeia de suprimentos continuam sendo importantes porque afetam o custo, a disponibilidade e a qualificação dos componentes.
Principais Conclusões do Relatório
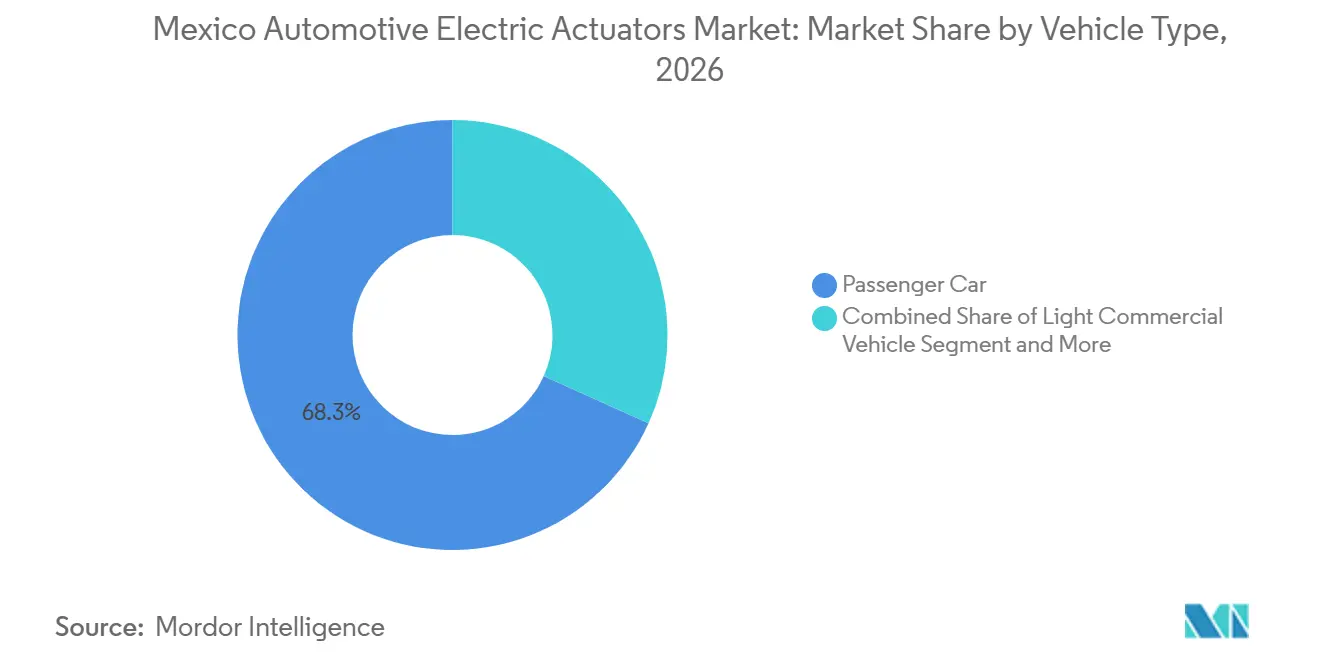
- Por tipo de veículo, os automóveis de passeio representaram 68,27% da participação do mercado de atuadores elétricos automotivos mexicano em 2026, enquanto os veículos comerciais leves têm previsão de crescer a um CAGR de 6,18% até 2032.
- Por tipo de aplicação, os atuadores de fechamento, porta e porta-malas detiveram uma participação de 15,27% do mercado de atuadores elétricos automotivos mexicano em 2026, enquanto os atuadores de válvulas de refrigerante e fluido refrigerante têm previsão de crescer a um CAGR de 11,37% até 2032.
- Por tipo de movimento, os atuadores rotativos representaram 56,83% do mercado de atuadores elétricos automotivos mexicano em 2026 e têm previsão de crescer a um CAGR de 6,47% até 2032.
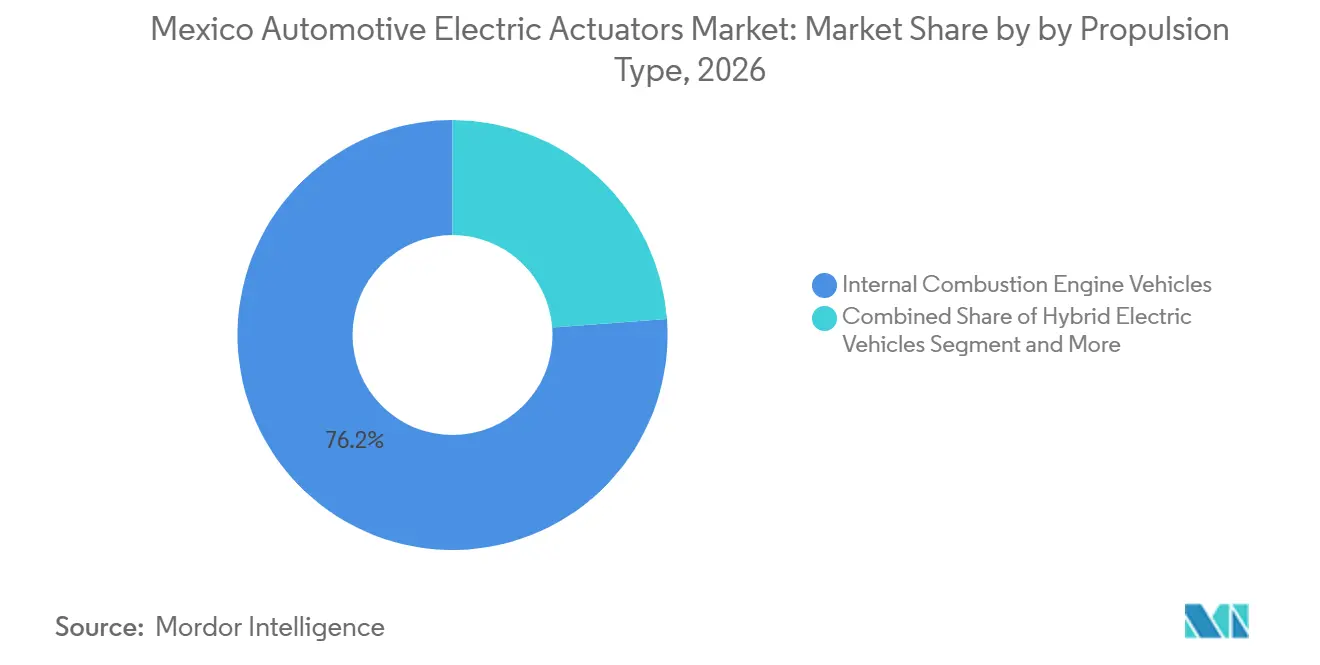
- Por propulsão, os veículos com motor de combustão interna detiveram uma participação de 76,18% do mercado de atuadores elétricos automotivos mexicano em 2026, enquanto os veículos elétricos a bateria têm previsão de crescer a um CAGR de 14,27% até 2032.
- Por canal de vendas, o canal de fabricante de equipamento original deteve uma participação de 86,18% do mercado de atuadores elétricos automotivos mexicano em 2026 e tem previsão de crescer a um CAGR de 6,53% até 2032.
- Por geografia, o Bajío deteve uma participação de 46,27% do mercado de atuadores elétricos automotivos mexicano em 2026, enquanto os Estados da Fronteira Norte têm previsão de crescer a um CAGR de 6,17% até 2032.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Atuadores Elétricos Automotivos do México
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Integração de Recursos de Conforto e Conveniência | +1.8% | Núcleo do Bajío (Guanajuato, Querétaro, Aguascalientes), com expansão para os Estados da Fronteira Norte | Médio prazo (2 a 4 anos) |
| Eletrificação de Veículos e Requisitos de Gestão Térmica | +1.6% | Núcleo da APAC, com expansão para as plataformas de veículos elétricos do Bajío e dos Estados da Fronteira Norte do México | Médio prazo (2 a 4 anos) |
| Crescente Conteúdo de Frenagem Eletrônica e Segurança Veicular | +1.4% | Global, com concentrações nos corredores de montagem das montadoras do Bajío e dos Estados da Fronteira Norte | Curto prazo (≤ 2 anos) |
| Fornecimento Regional USMCA e Nearshoring Automotivo | +1.2% | Toda a América do Norte, com impacto concentrado nos Estados da Fronteira Norte e no Bajío | Curto prazo (≤ 2 anos) |
| Produção Mexicana de Motores Compactos e Subconjuntos de Atuadores | +0.9% | Bajío, com atividade secundária em Zacatecas e nos Estados da Fronteira Norte | Longo prazo (≥ 4 anos) |
| Localização de Atuadores para Programas de Exportação Específicos de Plataforma | +0.7% | Bajío e Estados da Fronteira Norte, vinculados a plataformas de exportação específicas das montadoras | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Integração de Conteúdo de Conforto, Conveniência e Segurança
Os atuadores de fechamento, porta e porta-malas representam o maior grupo de aplicações no mercado de atuadores elétricos automotivos do México. Os montadores de veículos especificam cada vez mais sistemas eletrônicos de fechamento, assento, espelho e janela em versões que anteriormente utilizavam mecanismos manuais. Essa mudança é mais evidente nos programas de exportação que atendem clientes norte-americanos de automóveis de passeio, SUVs e caminhonetes leves. Os fabricantes em Silao, Guanajuato, fornecem controles de memória de assento, controles de porta e sistemas de acionamento de janelas e espelhos para vários programas de montadoras [1]. A produção nessas operações permanece estável e robusta. O crescente conteúdo de frenagem eletrônica e segurança ativa fornece uma fonte adicional de demanda, pois freios de estacionamento eletromecânicos e sistemas de freio por fio requerem módulos de atuadores qualificados.
A norma de segurança veicular do México apoia a adoção mais ampla de sistemas avançados de segurança ativa em novos veículos leves. A Bosch planeja introduzir comercialmente a tecnologia de freio hidráulico por fio e espera ampla adoção em veículos. O uso crescente de freios de estacionamento eletrônicos e módulos de frenagem avançados eleva os requisitos de validação dos fornecedores. Os módulos relacionados à segurança devem atender a rigorosos requisitos de segurança funcional antes da nomeação pela montadora. Essa tendência cria trabalho adicional para as plantas de fabricação mexicanas e seus centros de engenharia-mãe, ao mesmo tempo que favorece fornecedores com projetos comprovados, sistemas de qualidade documentados e aprovações estabelecidas pelas montadoras.
Eletrificação de Veículos e Requisitos de Gestão Térmica
Os veículos elétricos a bateria representam o grupo de propulsão de crescimento mais rápido. Seus sistemas de resfriamento requerem controle preciso de temperatura na bateria, na cabine e no eixo elétrico, aumentando tanto o número de atuadores de válvulas de refrigerante e fluido refrigerante quanto as especificações de desempenho exigidas. Consequentemente, as plataformas eletrificadas estão impulsionando a demanda no mercado de atuadores elétricos automotivos do México, embora os veículos com motor de combustão interna permaneçam o maior grupo de propulsão.
O crescimento da produção de veículos elétricos a bateria indica uma base doméstica em expansão para componentes de trem de força elétrico e subconjuntos de controle térmico. Os veículos elétricos híbridos e os veículos elétricos híbridos plug-in requerem acionamento convencional relacionado ao motor, bem como sistemas de controle térmico eletrificados. Essa combinação pode aumentar a lista de materiais de atuadores em comparação com os veículos convencionais com motor de combustão interna. Em maio de 2025, a NHK Spring anunciou um investimento de 55 milhões de USD e a criação de 233 empregos para uma planta de núcleos de motor em Irapuato, Guanajuato. A instalação produz núcleos de motor para sistemas de trem de força híbrido e elétrico. Esse investimento ampliou a base de componentes locais que apoia os subconjuntos de atuadores e fortaleceu o papel da região do Bajío na cadeia de suprimentos para programas de veículos elétricos e híbridos.
Fornecimento Regional USMCA e Nearshoring Automotivo
As regras de conteúdo de valor regional do USMCA tornaram a presença industrial do México mais relevante para as decisões de fornecimento automotivo. Uma pesquisa publicada na revista Manufacturing & Service Operations Management constatou que as empresas automotivas dos Estados Unidos aumentaram o fornecimento do México e do Canadá após o endurecimento dos requisitos de conteúdo regional. O estudo não encontrou mudança comparável em categorias não afetadas por esses requisitos. Para os fornecedores de atuadores, a fabricação local pode melhorar o argumento para a nomeação em veículos enviados aos Estados Unidos. Também pode reduzir a distância de fornecimento entre as plantas de componentes e as operações de montagem. O mercado de atuadores elétricos automotivos mexicano, portanto, oferece oportunidades para que os fornecedores documentem a origem e entreguem peças dentro dos cronogramas de produção norte-americanos.
O nearshoring é particularmente relevante para os estados da fronteira norte e para o Bajío, pois ambas as áreas possuem ligações logísticas estabelecidas com os programas das montadoras dos Estados Unidos. O investimento em componentes elétricos, processamento de alumínio e eletromobilidade reforçou a base industrial nessas áreas. Os clusters de produção do México permitem que os fornecedores de nível 1 atendam a várias plataformas de veículos a partir de instalações próximas. A revisão de seis anos do USMCA ainda cria incerteza, pois qualquer mudança nos requisitos de origem pode alterar as decisões de fornecimento de componentes. Os fornecedores com operações estabelecidas no México estão mais bem posicionados para adaptar suas práticas de documentação e fornecimento. Os novos entrantes podem descobrir que os requisitos de conformidade adicionam tempo e custo antes que possam conquistar trabalhos vinculados à exportação.
Produção Local de Motores e Localização de Plataformas
O mercado de atuadores elétricos automotivos do México obtém suporte de longo prazo quando motores compactos, carcaças e subconjuntos de atuadores são produzidos mais próximos das plantas de montagem. A produção local pode encurtar os prazos de entrega e apoiar mudanças de engenharia específicas de plataforma. Também pode reduzir a exposição a atrasos alfandegários para componentes selecionados. A Taigene México anunciou uma expansão de 33,4 milhões de USD em León, Guanajuato, para produzir motores elétricos para HVAC, ventiladores, assentos e outras aplicações automotivas. O projeto reflete a demanda por capacidade de motor disponível localmente no corredor do Bajío. Também apoia aplicações que requerem ajustes de projeto repetidos em programas de veículos das montadoras.
A localização não elimina a necessidade de componentes importados de alto valor, especialmente ímãs, semicondutores e eletrônicos de precisão. No entanto, dá aos fornecedores mais controle sobre montagem, validação e entrega. Os programas de exportação específicos de plataforma podem favorecer instalações que atendam aos requisitos de produção e documentação de um cliente. Essa abordagem é especialmente relevante no Bajío e nos Estados da Fronteira Norte, onde as plantas das montadoras e as redes de nível 1 estão intimamente conectadas. O setor de atuadores elétricos automotivos do México pode ver mais valor agregado localmente quando os fornecedores combinam trabalho de motor, engrenagem, controlador e carcaça. Essas capacidades são mais difíceis de estabelecer do que a montagem básica de componentes e podem reforçar as posições dos fornecedores existentes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão de Custos das Montadoras e Longos Ciclos de Qualificação Automotiva | -0.8% | Global, agudo no México onde o canal de fabricante de equipamento original representa 86,18% da demanda do mercado | Curto prazo (≤ 2 anos) |
| Dependência de Ímãs Importados, Semicondutores e Componentes de Precisão | -0.6% | Global, com impacto agudo nas plantas de atuadores de nível 1 do Bajío e dos Estados da Fronteira Norte | Curto prazo (≤ 2 anos) |
| Capacidade Doméstica Limitada para Eletrônicos de Atuadores de Alta Precisão | -0.5% | Bajío e Estados da Fronteira Norte; expansão para o Restante do México | Médio prazo (2 a 4 anos) |
| Rastreabilidade IMMEX, Certificação de Origem e Ônus de Conformidade Aduaneira | -0.4% | Nacional, com pressão inicial nos corredores de exportação dos Estados da Fronteira Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Custos das Montadoras e Longos Ciclos de Qualificação Automotiva
Os programas de atuadores automotivos geralmente operam sob acordos de plataforma que estabelecem preços quando os fabricantes de veículos nomeiam fornecedores. Os fornecedores podem precisar absorver flutuações nos custos de materiais, frete e mão de obra ao longo de programas de veículos plurianuais. Como resultado, o controle de custos permanece crítico no mercado de atuadores elétricos automotivos do México. A qualificação para atuadores de freio, direção e gestão térmica pode exigir um período prolongado sob as estruturas de qualidade aplicáveis. Esse processo atrasa a geração de receita e requer investimento antecipado em testes, ferramental, engenharia e preparação de produção. Os fornecedores menores podem enfrentar um ônus financeiro maior enquanto aguardam a aprovação do programa.
O canal de fabricante de equipamento original representa a maior parte da demanda, deixando volume limitado de pós-venda para compensar a pressão de preços nos contratos de fornecimento primário. Essa concentração vincula estreitamente a receita dos fornecedores aos volumes de montagem de veículos e às decisões de fornecimento dos clientes. Também aumenta a necessidade de manter desempenho de qualidade, entrega e preços ao longo de cada ciclo de plataforma. A incerteza em torno da revisão do acordo de comércio regional pode encorajar os fabricantes de veículos a buscar custos variáveis mais baixos dos fornecedores. Consequentemente, os fornecedores podem enfrentar pressão de preços dos clientes enquanto gerenciam custos crescentes de fornecedores upstream. Essas condições favorecem empresas com escala, registros de qualificação estabelecidos e programas de clientes diversificados.
Dependência de Ímãs Importados, Semicondutores e Componentes de Precisão
A China introduziu restrições de licenciamento de exportação para terras raras e ímãs permanentes em abril de 2025. Os atuadores eletromecânicos dependem de ímãs como materiais de neodímio-ferro-boro e samário-cobalto. A Agência Internacional de Energia afirma que a China respondeu por 94% da produção de ímãs permanentes sinterizados. Essa concentração torna difícil a diversificação de fornecimento no curto prazo. Os fabricantes de atuadores mexicanos podem enfrentar maior risco de cronograma quando seus subconjuntos importados incluem componentes contendo ímãs. Esse risco é importante para os programas das montadoras que exigem entrega previsível e janelas de produção estreitas.
Os semicondutores importados e os eletrônicos de precisão criam riscos de fornecimento e prazo de entrega. As operações IMMEX devem manter rastreabilidade, certificados de origem e conformidade aduaneira para componentes importados e produção de exportação. Esses requisitos aumentam as demandas administrativas sobre os fornecedores que atendem a programas de veículos destinados aos Estados Unidos. Embora o México esteja explorando o desenvolvimento doméstico de terras raras, a produção em escala comercial capaz de substituir as importações permanece uma perspectiva de longo prazo. Portanto, o mercado de atuadores elétricos automotivos do México continuará dependendo das condições internacionais de fornecimento de componentes. Os fornecedores que gerenciam efetivamente o estoque, a qualificação de fornecedores e a documentação aduaneira estarão mais bem posicionados para proteger as entregas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Automóveis de Passeio Permanecem a Maior Base de Demanda
Os automóveis de passeio representaram 68,27% da participação do mercado de atuadores elétricos automotivos mexicano em 2026. Sua posição reflete programas de exportação de alto volume e crescente conteúdo de conforto e segurança em modelos produzidos para clientes norte-americanos. Assentos, portas, porta-malas, espelhos, janelas e sistemas de controle climático adicionam demanda por sistemas de atuadores. Os automóveis de passeio permanecem importantes porque seus volumes de produção fornecem uma base ampla para componentes padronizados.
Os veículos comerciais leves têm previsão de crescer a um CAGR de 6,18% até 2032, a maior taxa entre os tipos de veículos. Os programas de frota estão adicionando mais funções eletrônicas de frenagem, segurança e monitoramento às plataformas comerciais. Essas mudanças podem aumentar a demanda por controle eletromecânico preciso em múltiplos pontos do veículo. Os veículos comerciais médios e pesados detêm a menor posição dentro da divisão por tipo de veículo. Eles ainda requerem acionamento de freio de estacionamento, gestão de ar e segurança. A tendência em direção a chassis e sistemas de frota controlados digitalmente pode apoiar maior conteúdo de atuadores em plataformas comerciais ao longo do tempo. As oportunidades mais fortes provavelmente seguirão plataformas que combinam produção de exportação com requisitos atualizados de segurança e eficiência.



Por Tipo de Aplicação: Válvulas Térmicas Lideram o Crescimento enquanto Sistemas de Fechamento Lideram a Demanda
Os atuadores de fechamento, porta e porta-malas detiveram 15,27% da participação do mercado de atuadores elétricos automotivos mexicano em 2026, tornando-os o maior grupo de aplicações. Porta-malas elétricos, travas de porta eletrônicas, sistemas de entrada inteligente e fechamentos motorizados sustentam essa posição. As montadoras estão utilizando esses sistemas em mais programas de automóveis de passeio e SUVs fabricados no México. Os atuadores de ajuste de assento formam outra grande aplicação de conforto à medida que a funcionalidade de assento com múltiplos eixos se expande. Esses produtos se beneficiam de veículos maiores e das expectativas dos clientes por recursos de conveniência controlados eletronicamente. O tamanho do mercado de atuadores elétricos automotivos do México para sistemas de fechamento permanece vinculado aos volumes de produção de veículos e ao nível de conteúdo selecionado pelas montadoras.
Os atuadores de válvulas de refrigerante e fluido refrigerante têm previsão de crescer a um CAGR de 11,37% até 2032. Os veículos elétricos a bateria e os veículos elétricos híbridos plug-in precisam de resfriamento controlado para baterias, cabines, eletrônicos de potência e sistemas de eixo elétrico. Os atuadores de freio também estão ganhando relevância à medida que os freios de estacionamento eletrônicos substituem os projetos operados por cabo. Os atuadores de turbocompressor, wastegate e EGR permanecem vinculados às aplicações de combustão interna, enquanto os sistemas de obturador de grade, teto solar e janela adicionam demanda incremental.
Por Tipo de Movimento: Projetos Rotativos Combinam Escala e Crescimento
Os atuadores rotativos detiveram 56,83% da participação do mercado de atuadores elétricos automotivos mexicano em 2026. Também têm previsão de crescer a um CAGR de 6,47% até 2032. O mesmo segmento liderando em escala e crescimento indica expansão ampla em vez de uma mudança significativa na configuração de movimento. Os projetos rotativos atendem ao controle do corpo de borboleta, ajuste de flap de HVAC, posicionamento de espelhos e funções de reclinação de assento. Seus formatos compactos acionados por motor são bem adequados para muitas aplicações automotivas de alto volume.
Os atuadores lineares são usados no deslocamento de assento motorizado, abertura de porta-malas e sistemas selecionados de ajuste de pedal. Também são relevantes para funções de controle de válvulas que requerem movimento linear preciso. Os sistemas térmicos de veículos elétricos podem usar controle de válvula linear para regular o fluxo de refrigerante. O uso de módulos integrados de motor, caixa de engrenagens e controlador está reduzindo a distinção entre funções mecânicas e eletrônicas separadas. Essa mudança de projeto eleva o valor dos eletrônicos embarcados e da capacidade de software. Os fornecedores com expertise interno em motores e sistemas de controle podem ter vantagem sobre empresas que apenas montam peças adquiridas. O setor de atuadores elétricos automotivos do México continuará precisando de ambos os tipos de movimento porque as aplicações diferem em força, curso, embalagem e requisitos de precisão.
Por Propulsão: Motores de Combustão Interna Fornecem Volume enquanto os Veículos Elétricos a Bateria Impulsionam o Crescimento
Os veículos com motor de combustão interna detiveram 76,18% da participação do mercado de atuadores elétricos automotivos mexicano em 2026. Eles suportam acionamento de alto volume de borboleta, EGR, turbocompressor, fechamento convencional e HVAC. Essa base de produção instalada fornece a base de demanda de curto prazo para o mercado de atuadores elétricos automotivos do México. Os veículos elétricos a bateria têm previsão de crescer a um CAGR de 14,27% até 2032. Suas necessidades de atuadores estão voltadas para a gestão térmica da bateria, frenagem regenerativa e sistemas de conforto da cabine. A mudança não elimina a demanda por combustão interna durante o período de previsão, mas altera o mix de aplicações que os fornecedores devem atender.
As vendas de veículos elétricos do México cresceram significativamente, enquanto os veículos elétricos a bateria e os veículos elétricos híbridos plug-in representam uma parcela notável das vendas de veículos leves. Os veículos elétricos híbridos e os veículos elétricos híbridos plug-in ocupam um segmento intermediário importante, pois requerem atuadores relacionados ao motor e atuadores de gestão térmica eletrificados. As regulamentações nacionais apoiam melhorias nas emissões de CO2 e no desempenho de economia de combustível para novos veículos leves, fortalecendo o argumento para programas de veículos eletrificados no México. O investimento em San Luis Potosí se concentra na expansão da fabricação de componentes e eletrônicos para veículos elétricos. Esse investimento demonstra como os fornecedores de nível 1 estão posicionando sua capacidade de produção para apoiar a crescente eletrificação de veículos.

Por Canal de Vendas: Programas das Montadoras Definem a Demanda
O canal de Fabricante de Equipamento Original (FEO) representou 86,18% da participação do mercado de atuadores elétricos automotivos mexicano em 2026 e tem previsão de crescer a um CAGR de 14,27% ao longo do período de previsão. A participação significativa do canal de fabricante de equipamento original reflete a importância das nomeações de plataforma, pois os fabricantes de veículos definem as especificações dos atuadores antes do início da produção. Os fornecedores devem atender aos requisitos técnicos, de preços, qualidade e entrega para garantir essas nomeações. A produção de veículos leves do México declinou, demonstrando como a demanda dos fornecedores pode responder rapidamente a mudanças nos volumes de montagem de veículos. Essa concentração expõe os fornecedores sem um negócio significativo de peças de reposição a maior risco.
O pós-venda representou 13,82% da demanda em 2026. Permanece comparativamente limitado apesar da grande base de veículos com motor de combustão interna do México. A demanda por reposição existe para atuadores de fechamento, freio e conforto, mas a distribuição é fragmentada entre vendedores regionais de peças e redes de reparo. A fragmentação torna a previsão de demanda e o gerenciamento de SKU mais difíceis. O canal de fabricante de equipamento original continua a favorecer empresas com sistemas de qualidade IATF 16949 e conformidade USMCA documentada. Esses requisitos atuam como filtros práticos de acesso para muitos programas vinculados à exportação. Um mercado de pós-venda mal atendido pode oferecer uma oportunidade gradual para fornecedores que possam criar programas de reposição dedicados e cobertura de distribuição confiável.
Análise Geográfica
O Bajío representou 46,27% da demanda em 2026, conferindo-lhe a maior participação no mercado de atuadores elétricos automotivos mexicano. Guanajuato, Querétaro, Aguascalientes e San Luis Potosí combinam plantas de montagem das montadoras com densas redes de nível 1. A produção de veículos leves de Guanajuato representa uma parcela significativa da produção nacional do México. Essa escala de produção apoia a demanda local por fabricação, validação e serviços logísticos de atuadores. A base industrial estabelecida do Bajío também permite que os fornecedores atendam a múltiplos programas das montadoras a partir de uma única região.
A participação do Bajío no mercado de atuadores elétricos automotivos do México significa que mudanças na produção local de veículos podem afetar rapidamente os fornecedores. Um declínio na produção de veículos leves de Guanajuato ressalta essa exposição. No entanto, a região permanece central para a indústria automotiva do México, pois seu cluster industrial maduro e forte conectividade logística apoiam a fabricação de veículos em larga escala.
Os Estados da Fronteira Norte têm previsão de crescer a um CAGR de 6,17% até 2032, a taxa mais rápida entre as regiões geográficas. Nuevo León, Coahuila e Chihuahua se beneficiam da atividade de nearshoring e da proximidade com as plantas de veículos dos Estados Unidos. Coahuila atraiu investimentos automotivos, impulsionados pela atividade em componentes elétricos, processamento de alumínio e fabricação de eletromobilidade. Um fornecedor automotivo está realocando parte de suas operações em Ciudad Juárez para Río Bravo e expandindo a instalação para produzir tecnologias de veículos de maior valor. Esse desenvolvimento reflete uma mudança das atividades de montagem para a produção de módulos mais complexos. O Restante do México representa o menor segmento geográfico, mas inclui atividade em Zacatecas e Puebla. A base estabelecida de montagem de veículos de Puebla e a demanda doméstica dispersa por reposição fornecem uma base para atividade incremental de atuadores além dos principais clusters.
Cenário Competitivo
Concentração do Mercado
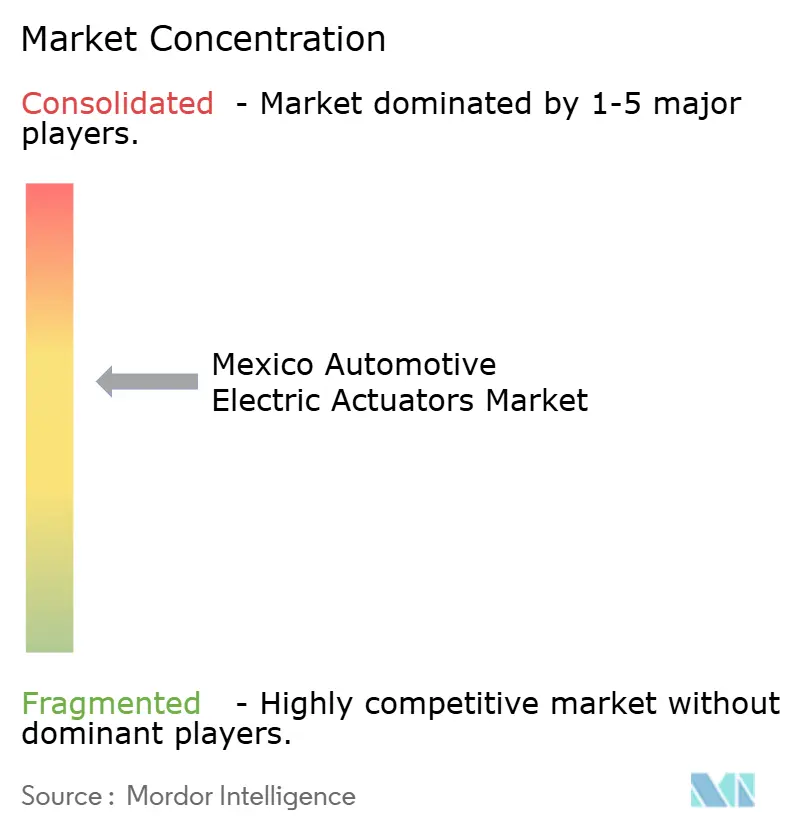
O mercado de atuadores elétricos automotivos do México é moderadamente consolidado porque os fornecedores globais de nível 1 detêm muitas nomeações de plataforma das montadoras. Bosch, Denso, Nidec, BorgWarner, Brose e Valeo têm papéis estabelecidos na base de fornecimento automotivo do México. Suas presenças industriais e qualificações de clientes apoiam os arranjos de fornecimento para programas de montagem norte-americanos. Esses participantes estabelecidos também têm experiência com a documentação exigida para exportações vinculadas ao USMCA. A concentração da demanda das montadoras eleva o valor dessas relações com fornecedores aprovados [2].
A Bosch planeja investir em suas instalações mexicanas após investimentos substanciais nos últimos anos. A BorgWarner anunciou uma expansão em San Luis Potosí para fabricar componentes e eletrônicos para veículos elétricos. A Brose anunciou uma expansão em Querétaro para aumentar a capacidade para módulos de porta e mecanismos de acionamento. A introdução planejada pela Bosch da tecnologia de freio hidráulico por fio demonstra ainda mais o desenvolvimento de produtos focado em frenagem controlada eletronicamente. Essas iniciativas alinham a capacidade de produção e os portfólios de produtos com os requisitos de eletrificação, segurança e fabricação local.
Oportunidades permanecem em peças de reposição para pós-venda e sistemas de acionamento de gestão térmica desenvolvidos localmente para veículos elétricos a bateria e veículos elétricos híbridos plug-in. O pós-venda permanece pequeno e fragmentado, enquanto as redes de fornecimento internacional estabelecidas fornecem grande parte do conteúdo avançado de controle térmico. A expansão da Taigene México em León e o investimento em usinagem da Norcast em Torreón demonstram que fornecedores regionais menores podem participar da produção de motores e carcaças. No entanto, a certificação de qualidade automotiva e a conformidade com as regras de origem do USMCA continuam sendo barreiras significativas à entrada para novos fornecedores. Portanto, o cenário competitivo favorece empresas com qualificações estabelecidas pelas montadoras, capacidade de produção local e capacidade de gerenciar requisitos complexos de fornecimento.
Líderes do Setor de Atuadores Elétricos Automotivos do México
-
Robert Bosch GmbH
-
Denso Corporation
-
Mitsubishi Electric
-
Aptiv PLC
-
Nidec Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A BorgWarner anunciou um investimento de 49 milhões de USD em San Luis Potosí para expandir suas operações de fabricação de componentes e eletrônicos para veículos elétricos de 2025 a 2028. O projeto deve criar 663 empregos especializados até 2030. Apoia diretamente as tecnologias de veículos elétricos e fortalece o papel do estado na cadeia de suprimentos de eletromobilidade da América do Norte.
- Abril de 2026: Na Hannover Messe 2026, a Brose anunciou um investimento de MXN 209 milhões (11,34 milhões de USD) em Querétaro. O investimento fortaleceu as capacidades administrativas e operacionais da empresa para a produção de módulos de porta e mecanismos de acionamento.
Escopo do Relatório do Mercado de Atuadores Elétricos Automotivos do México
O Relatório do Mercado de Atuadores Automotivos do México é Segmentado por Tipo de Veículo (Automóvel de Passeio, Veículo Comercial Leve e Veículo Comercial Médio e Pesado), Tipo de Aplicação (Atuadores de Borboleta, Atuadores de Ajuste de Assento, Atuadores de Freio, Atuadores de Fechamento, Porta e Porta-Malas, Atuadores de HVAC, Atuadores de Turbocompressor, Wastegate e EGR, Atuadores de Obturador de Grade, Atuadores de Nivelamento de Farol e Espelho, Atuadores de Válvulas de Refrigerante e Fluido Refrigerante, Atuadores de Teto Solar e Janela e Outras Aplicações), Tipo de Movimento (Atuadores Lineares e Atuadores Rotativos), Propulsão (Veículos com Motor de Combustão Interna, Veículos Elétricos Híbridos, Veículos Elétricos Híbridos Plug-In, Veículos Elétricos a Bateria e Outros Tipos de Propulsão), Canal de Vendas (Fabricante de Equipamento Original e Pós-Venda) e Geografia (Bajío, Estados da Fronteira Norte e Restante do México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Por Tipo de Veículo
| Automóvel de Passeio |
| Veículo Comercial Leve |
| Veículo Comercial Médio e Pesado |
Por Tipo de Aplicação
| Atuadores de Borboleta |
| Atuadores de Ajuste de Assento |
| Atuadores de Freio |
| Atuadores de Fechamento, Porta e Porta-Malas |
| Atuadores de HVAC |
| Atuadores de Turbocompressor, Wastegate e EGR |
| Atuadores de Obturador de Grade |
| Atuadores de Nivelamento de Farol e Espelho |
| Atuadores de Válvulas de Refrigerante e Fluido Refrigerante |
| Atuadores de Teto Solar e Janela |
| Outras Aplicações |
Por Tipo de Movimento
| Atuadores Lineares |
| Atuadores Rotativos |
Por Propulsão
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos Híbridos |
| Veículos Elétricos Híbridos Plug-In |
| Veículos Elétricos a Bateria |
| Outros Tipos de Propulsão |
Por Canal de Vendas
| Fabricante de Equipamento Original |
| Pós-Venda |
Por Geografia
| Bajío |
| Estados da Fronteira Norte |
| Restante do México |
| Por Tipo de Veículo | Automóvel de Passeio |
| Veículo Comercial Leve | |
| Veículo Comercial Médio e Pesado | |
| Por Tipo de Aplicação | Atuadores de Borboleta |
| Atuadores de Ajuste de Assento | |
| Atuadores de Freio | |
| Atuadores de Fechamento, Porta e Porta-Malas | |
| Atuadores de HVAC | |
| Atuadores de Turbocompressor, Wastegate e EGR | |
| Atuadores de Obturador de Grade | |
| Atuadores de Nivelamento de Farol e Espelho | |
| Atuadores de Válvulas de Refrigerante e Fluido Refrigerante | |
| Atuadores de Teto Solar e Janela | |
| Outras Aplicações | |
| Por Tipo de Movimento | Atuadores Lineares |
| Atuadores Rotativos | |
| Por Propulsão | Veículos com Motor de Combustão Interna |
| Veículos Elétricos Híbridos | |
| Veículos Elétricos Híbridos Plug-In | |
| Veículos Elétricos a Bateria | |
| Outros Tipos de Propulsão | |
| Por Canal de Vendas | Fabricante de Equipamento Original |
| Pós-Venda | |
| Por Geografia | Bajío |
| Estados da Fronteira Norte | |
| Restante do México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado e a previsão de crescimento para o mercado de atuadores elétricos automotivos do México?
O tamanho do mercado de atuadores elétricos automotivos do México foi avaliado em 0,62 bilhões de USD em 2026 e está projetado para crescer de 0,66 bilhões de USD em 2027 para 0,91 bilhões de USD até 2032, crescendo a um CAGR de 6,31% de 2027 a 2032.
Quais fatores limitam os novos entrantes na cadeia de suprimentos de atuadores automotivos do México?
Os longos ciclos de qualificação das montadoras, os requisitos de qualidade IATF 16949, a documentação de origem USMCA e a dependência de ímãs e eletrônicos importados criam barreiras significativas à entrada. Os fornecedores também lidam com preços fixos de plataforma e devem demonstrar desempenho de entrega confiável antes de garantir nomeações das montadoras.
Qual região lidera a demanda por atuadores automotivos no México em 2026?
A região do Bajío lidera com uma participação de mercado de 46,27% em 2026, apoiada por grandes plantas de montagem das montadoras e redes de fornecedores de nível 1. Os Estados da Fronteira Norte têm projeção de crescer a um CAGR de 6,17%, impulsionados pelas tendências de nearshoring e investimentos em eletromobilidade que estão fortalecendo a base industrial da região.
Como a eletrificação de veículos está influenciando a demanda por atuadores no México?
Os veículos elétricos a bateria têm previsão de crescer a um CAGR de 14,27% até 2032 e precisam de acionamento adicional de gestão térmica, frenagem e conforto da cabine. Os veículos híbridos e elétricos híbridos plug-in também requerem controles convencionais do motor juntamente com funções de gestão térmica eletrificadas.
Qual aplicação de atuador deve crescer mais rapidamente no México até 2032?
Os atuadores de válvulas de refrigerante e fluido refrigerante têm projeção de crescer a um CAGR de 11,37% até 2032. Os trens de força eletrificados requerem controle mais preciso dos circuitos térmicos da bateria, da cabine e do eixo elétrico do que as arquiteturas de veículos convencionais.