
Marktgröße und Marktanteil für Co-Managed XDR Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
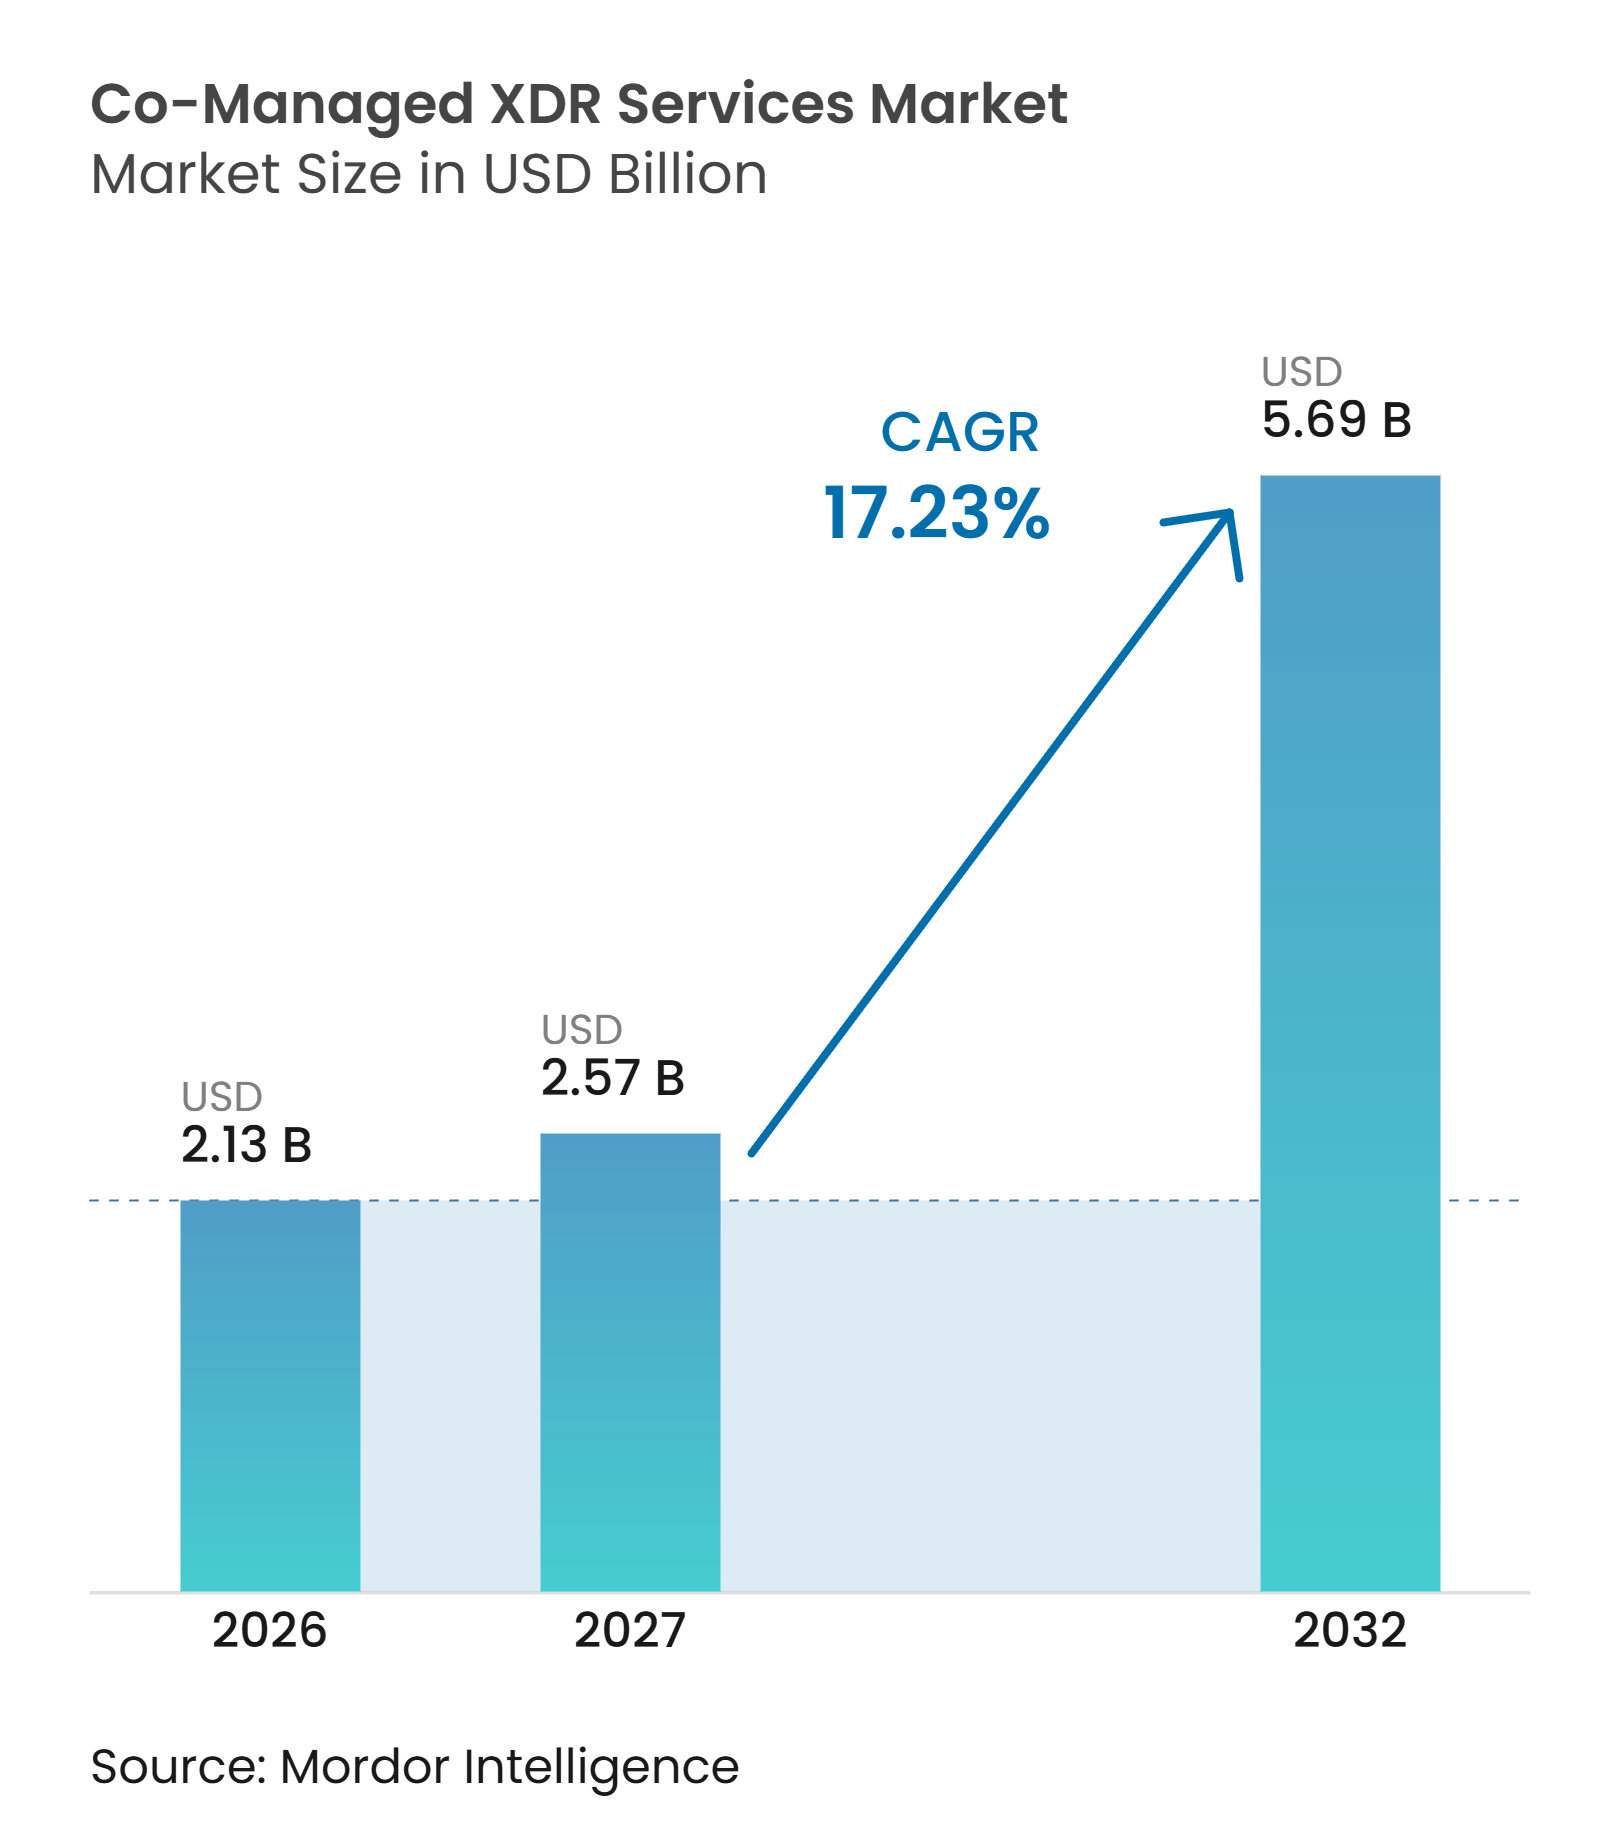
| Marktgröße (2027) | 2.57 Milliarden US-Dollar |
| Marktgröße (2032) | 5.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.23 % |
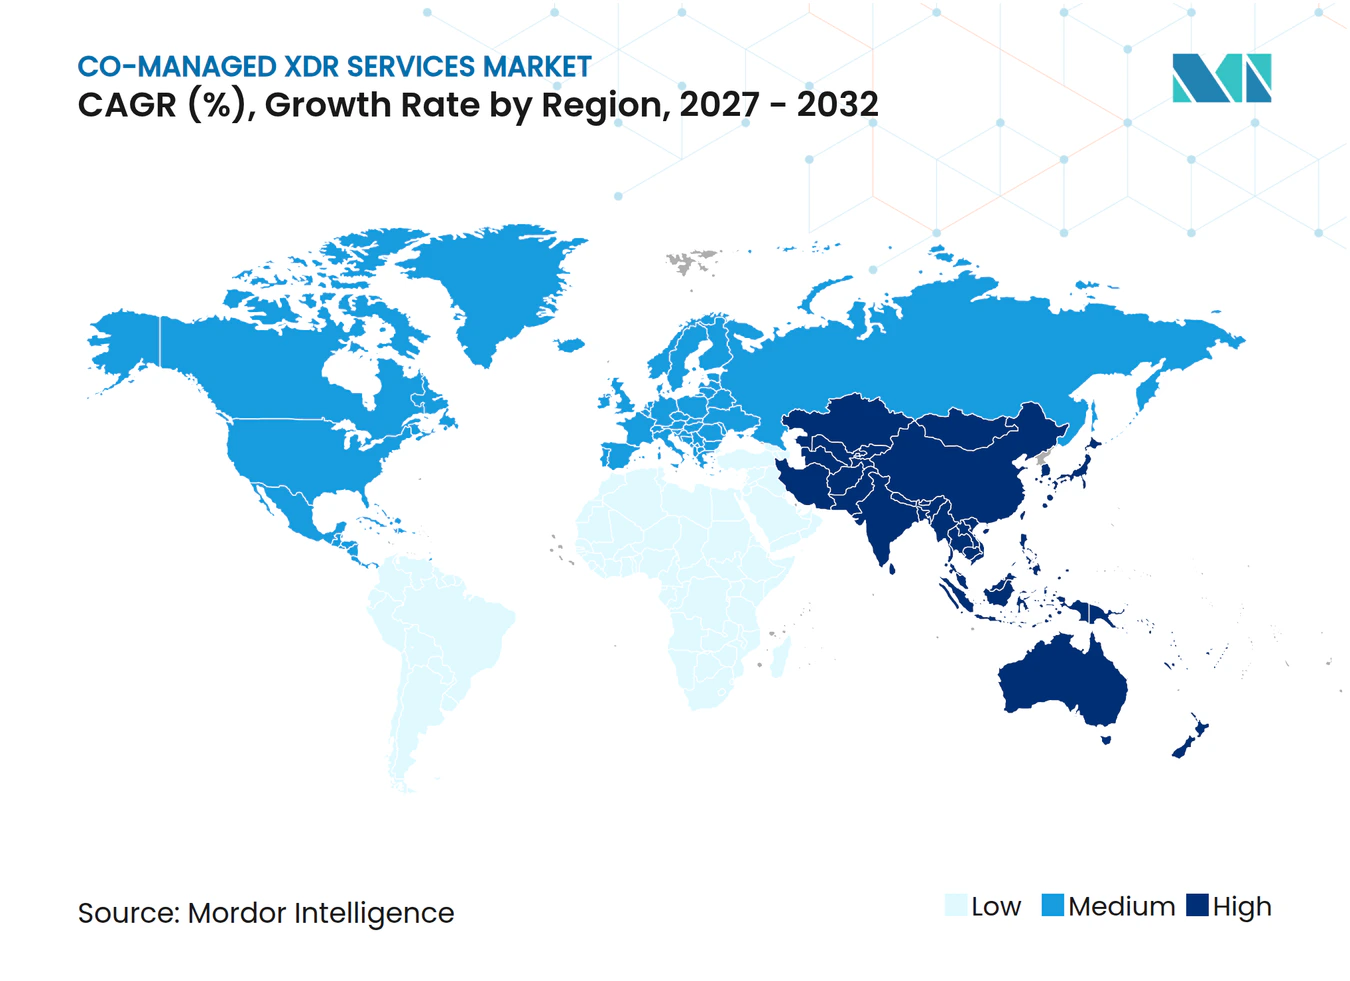
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Co-Managed XDR Services von Mordor Intelligence
Die Marktgröße für Co-Managed XDR Services wird für 2026 auf 2,13 Milliarden USD, für 2027 auf 2,57 Milliarden USD und bis 2032 auf 5,69 Milliarden USD prognostiziert, mit einer CAGR von 17,23 % von 2027 bis 2032. Der Markt für Co-Managed XDR Services entwickelt sich über die Wahl zwischen einem internen Security Operations Center und vollständiger Auslagerung hinaus. Unternehmen möchten ihr Umgebungswissen behalten und gleichzeitig kontinuierlichen Zugang zu spezialisierten Analysten erhalten. Anhaltender Fachkräftemangel, strengere Meldepflichten und eine breitere Cloud-Exposition unterstützen dieses Modell. KI-gestützte Triage verbessert zudem die Wirtschaftlichkeit der Rund-um-die-Uhr-Abdeckung, indem Analysten auf komplexe Untersuchungen ausgerichtet werden. Das Modell kann die Entscheidungsrechte der Kunden wahren und gleichzeitig den Analysten des Anbieters den Kontext liefern, der für die Untersuchung von Ereignissen in einer komplexen Technologieumgebung erforderlich ist. Der Markt für Co-Managed XDR Services bietet Anbietern daher die Möglichkeit, kundeneigene Tools mit gezielter operativer Unterstützung zu kombinieren, obwohl lokale Datenschutzvorschriften und unklare Reaktionszuständigkeiten Kaufentscheidungen verzögern können.
Wichtigste Erkenntnisse des Berichts
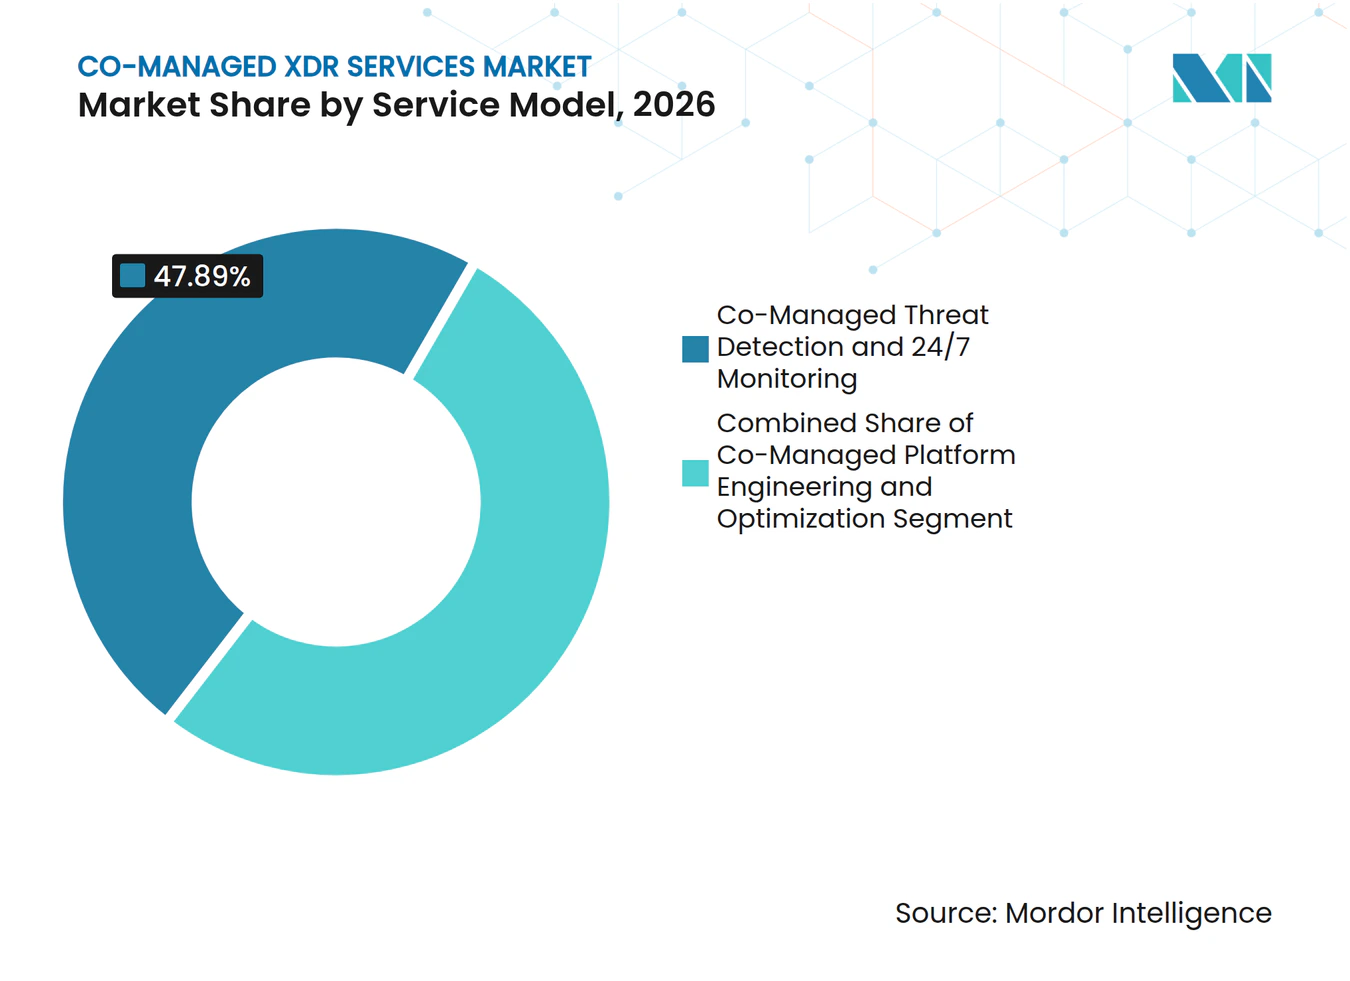
- Nach Servicemodell hielt Co-Managed Bedrohungserkennung und 24/7-Überwachung im Jahr 2026 einen Anteil von 47,89 % am Markt für Co-Managed XDR Services, während Co-Managed Bedrohungssuche und Unterstützung bei der Reaktion auf Vorfälle bis 2032 voraussichtlich mit einer CAGR von 18,73 % wachsen wird.
- Nach Bereitstellungsmodell hielt die Cloud-basierte Bereitstellung im Jahr 2026 einen Anteil von 60,72 % und wird bis 2032 voraussichtlich mit einer CAGR von 19,21 % wachsen.
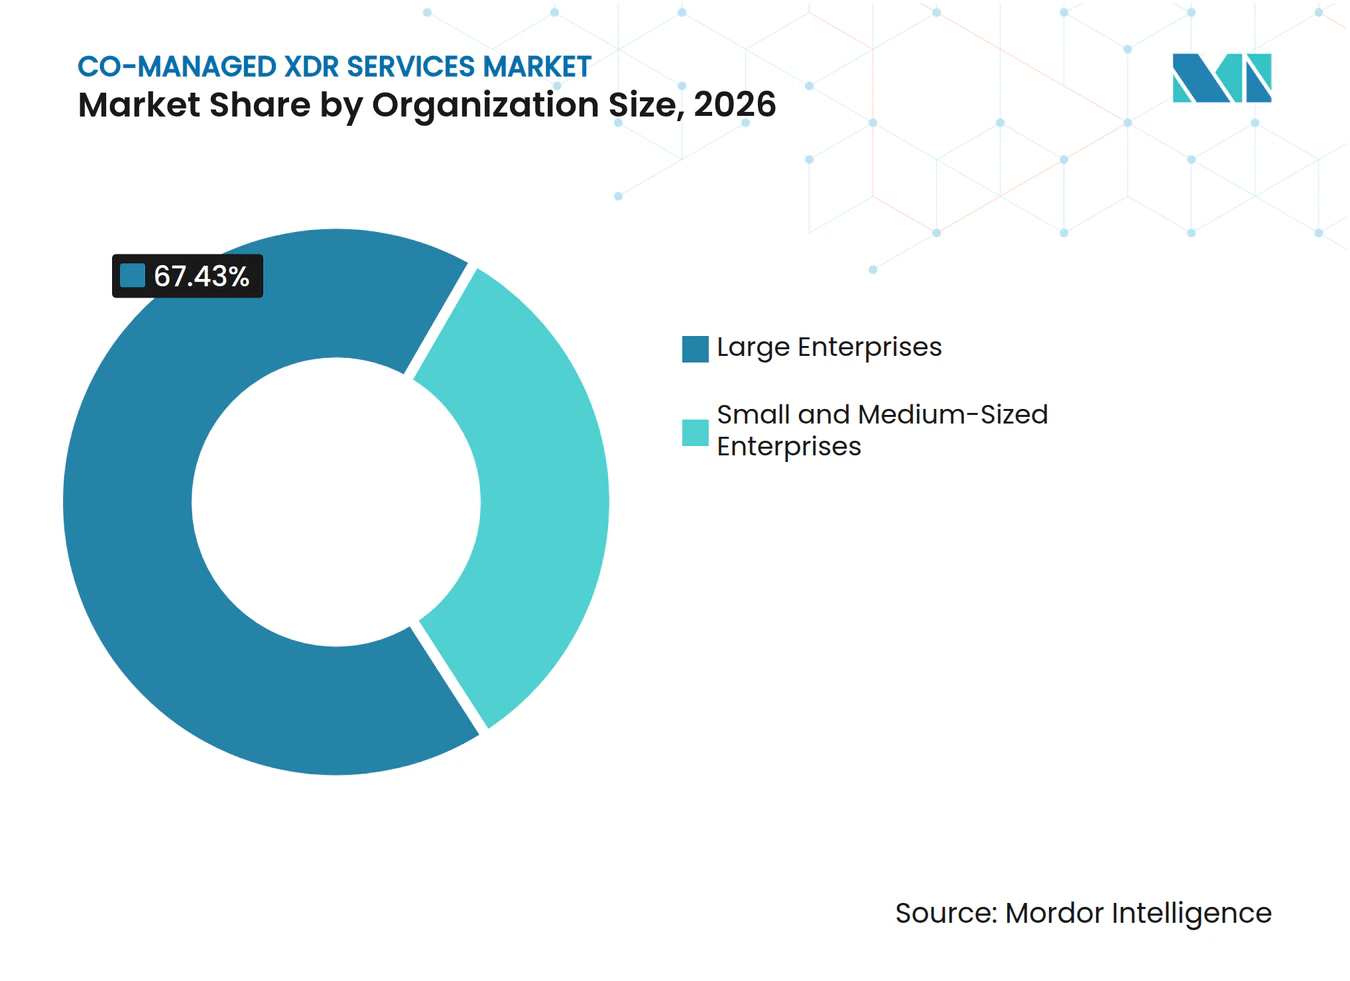
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 67,43 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 19,87 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Anteil von 26,67 % am Markt für Co-Managed XDR Services, während die Fertigung bis 2032 voraussichtlich mit einer CAGR von 19,60 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,31 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 20,17 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Cybersicherheitsfachkräften und Wirtschaftlichkeit der 24/7-Abdeckung | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Erkennung, Triage und Reaktionsautomatisierung | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische Meldepflichten und Anforderungen der Cyber-Versicherung | +2.3% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Erweiterung der Angriffsfläche in Hybrid- und Multi-Cloud-Umgebungen | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Notwendigkeit, kundeneigene XDR-Investitionen ohne vollständige Auslagerung zu erweitern | +1.5% | Nordamerika, EU, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Konvergenz von Identitäts-, Cloud- und Lieferkettentelemetrie | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Cybersicherheitsfachkräften und Wirtschaftlichkeit der 24/7-Abdeckung
Das Kostenargument für eine kontinuierliche Abdeckung wird stärker, da der Mangel spezialisierte Fähigkeiten ebenso betrifft wie die Personalstärke. ISC2 stellte fest, dass 59 % der Befragten im Jahr 2025 einen kritischen oder erheblichen Bedarf an Cybersicherheitsfähigkeiten meldeten, verglichen mit 44 % im Jahr 2024, und 88 % berichteten von mindestens einer messbaren Folge des Fachkräftemangels. ISACA berichtete, dass 65 % der Unternehmen im Jahr 2025 unbesetzte Cybersicherheitsstellen hatten und 55 % der Teams unterbesetzt waren. Es stellte auch fest, dass 50 % der Unternehmen Schwierigkeiten hatten, Talente zu halten, während 38 % 3 bis 6 Monate benötigten, um Einstiegspositionen zu besetzen. Der Markt für Co-Managed XDR Services profitiert, wenn Unternehmen Anbieteranalysten einsetzen, um kundeneigene Erkennungsplattformen zu erweitern, ohne lokales Systemwissen zu verlieren.
KI-gestützte Erkennung, Triage und Reaktionsautomatisierung
KI verändert das Serviceangebot von einfacher Analytikerverfügbarkeit hin zu einer besseren Nutzung der Analytikerzeit. Rapid7 berichtete im Juni 2025, dass seine agentischen KI-Workflows gutartige Warnmeldungen mit einer Genauigkeit von 99,93 % auflösten und mehr als 200 Arbeitsstunden von Security-Operations-Analysten pro Woche zurückgewannen. Diese Kapazität kann auf Untersuchungen umgeleitet werden, die menschliches Urteilsvermögen und kontextuelles Wissen erfordern. Trend Micro führte im Oktober 2025 Agentic SIEM ein, um Such- und Geheimdienstarbeit an spezialisierte Agenten weiterzuleiten, die neue Bedrohungsinformationen in Minuten in Erkennungsregeln umwandeln können. SANS stellte fest, dass 73 % der Unternehmen Falschmeldungen als ihre führende Erkennungsherausforderung identifizierten und 76 % planten, den Einsatz von KI und maschinellem Lernen im Jahr 2026 zu erhöhen. Der Markt für Co-Managed XDR Services begünstigt Anbieter, die eine zuverlässige KI-Triage nachweisen können, ohne die Kundenaufsicht über Reaktionsentscheidungen zu verringern.
Regulatorische Meldepflichten und Anforderungen der Cyber-Versicherung
Regulatorische Pflichten und Versicherungskontrollen schaffen eine parallele Nachfrage nach dokumentierten Erkennungs- und Reaktionsprozessen. Die SEC verpflichtet Registranten, wesentliche Cybersicherheitsvorfälle auf Formular 8-K oder Formular 6-K innerhalb von 4 Werktagen nach der Feststellung der Wesentlichkeit eines Vorfalls offenzulegen.[1] Dieser Zeitplan macht eine kontinuierliche Überwachung und definierte Eskalationsverfahren für börsennotierte Unternehmen relevanter. Der Markt für Co-Managed XDR Services kann davon profitieren, wenn Unternehmen Anbieterunterstützung benötigen, die interne Teams ergänzt und prüfbare Reaktionsnachweise erstellt. Anbieter müssen sich weiterhin durch Untersuchungsqualität, Reaktionsgeschwindigkeit und transparente Berichterstattung differenzieren, da die Basisüberwachung zu einer gemeinsamen Anforderung wird.
Erweiterung der Angriffsfläche in Hybrid- und Multi-Cloud-Umgebungen
Die Ausweitung von Cloud-Umgebungen erhöht das Volumen und die Vielfalt der Sicherheitstelemetrie, die Teams überwachen müssen. Thales stellte fest, dass das durchschnittliche Unternehmen im Jahr 2025 2,1 öffentliche Cloud-Anbieter nutzte, während 55 % der Befragten Cloud-Sicherheit als komplexer als On-Premises-Sicherheit betrachteten. Check Point berichtete, dass 65 % der Unternehmen im vorangegangenen Jahr einen cloudbezogenen Sicherheitsvorfall erlebt hatten, aber nur 9 % den Vorfall innerhalb der ersten Stunde erkannten. SANS identifizierte begrenzte Cloud-Sicherheitsexpertise und Multi-Cloud-Komplexität als wesentliche Hindernisse für Unternehmen, die mehrere Cloud-Umgebungen verwalten. Co-Managed-Anbieter können Identitäts-, Workload-, E-Mail-, Netzwerk- und Endpunktsignale in einem gemeinsamen Betriebsmodell konsolidieren. Dies gibt dem Markt für Co-Managed XDR Services eine klare Rolle, wo interne Teams keine gleichwertige kontinuierliche Abdeckung in jeder Umgebung aufbauen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität, Datenschutz und Bedenken hinsichtlich der Vertrauenswürdigkeit Dritter | -2.2% | EU, asiatisch-pazifischer Raum, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Heterogene Tool-Integration und Verzögerungen bei der Datennormalisierung | -1.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Unklare Reaktionszuständigkeit zwischen Anbieter und Kunde | -1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Budgetdruck und unklare ergebnisbasierte Preisgestaltung | -1.0% | Kleine und mittelständische Unternehmen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität, Datenschutz und Bedenken hinsichtlich der Vertrauenswürdigkeit Dritter
Die grenzüberschreitende Telemetriehandhabung kann die für regulierte Kunden verfügbaren Anbieteroptionen einschränken. Bitdefender stellte fest, dass 77 % der befragten Sicherheitsfachleute Datensouveränität bei Cybersicherheitskaufentscheidungen als zunehmend wichtig erachteten und 76 % einen Anbieterwechsel aufgrund von Bedenken hinsichtlich der Datenzuständigkeit oder des Zugriffs ausländischer Regierungen in Betracht ziehen würden.[2] Anforderungen an den Datenspeicherort können Anbieter mit lokaler Infrastruktur und etablierten regionalen Betriebsverfahren bevorzugen. Der Markt für Co-Managed XDR Services sieht sich längeren Beschaffungszyklen gegenüber, wenn ein Kunde validieren muss, wo Daten gespeichert, abgerufen und aufbewahrt werden. Dieses Problem ist besonders relevant in Rechtsordnungen, in denen sich lokale Vorschriften schneller entwickeln, als ein Anbieter Kapazitäten im Land aufbauen kann.
Heterogene Tool-Integration und Verzögerungen bei der Datennormalisierung
Die Co-Managed-Bereitstellung hängt von der Qualität der Telemetrie ab, die aus den vorhandenen Tools des Kunden gewonnen wird. SANS berichtete, dass 60 % der Unternehmen im Jahr 2025 häufig oder sehr häufig auf Falschmeldungen stießen, darunter 20 %, die mit sehr hohen Raten konfrontiert waren. Dieselbe Studie ergab, dass 59 % den Mangel an qualifiziertem Personal als führende Erkennungsherausforderung nannten und 56 % Qualifikationslücken als führendes Reaktionshemmnis identifizierten. Unternehmen betreiben häufig Endpunkt-, Cloud-, Netzwerk- und SIEM-Plattformen, die unterschiedliche Schemata und Erfassungsmethoden verwenden. Dies verlängert das Onboarding, da Anbieter Parser erstellen und Daten normalisieren müssen, bevor Erkennungen zuverlässig werden können. Der Markt für Co-Managed XDR Services wird weiterhin mit Bereitstellungsreibungen konfrontiert sein, bis die breitere Einführung gemeinsamer Telemetrieframeworks diese Vorbereitungsarbeit reduziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
Erkennung führt beim Umsatz, während Bedrohungssuche am schnellsten wächstCo-Managed Bedrohungserkennung und 24/7-Überwachung hielt im Jahr 2026 einen Anteil von 47,89 % an der Marktgröße für Co-Managed XDR Services. Dieser Service ist die Basisstufe, die viele Kunden kaufen, bevor sie weitere Funktionen hinzufügen. Unternehmen mit begrenzter interner Security-Operations-Abdeckung nutzen ihn, um Lücken in der kontinuierlichen Überwachung zu schließen. ISC2 berichtete, dass 20 % der Cybersicherheitsteams im Jahr 2025 externe Dienstleister einsetzten, um Qualifikationsmängel auszugleichen. Die Position des Segments spiegelt die Notwendigkeit wider, eine dauerhafte Abdeckung zu etablieren, bevor speziellere Dienste in Anspruch genommen werden.
Co-Managed Bedrohungssuche und Unterstützung bei der Reaktion auf Vorfälle wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 18,73 % wachsen. Käufer behandeln proaktive Untersuchungen als notwendige Ergänzung zur Warnungsüberwachung und nicht als optionalen Premium-Service. Regulatorische Prüfungen und versicherungsbezogene Kontrollen erhöhen die Erwartungen an eine dokumentierte Reaktionsbereitschaft. Plattform-Engineering und -Optimierung expandiert ebenfalls, da Kunden Hilfe bei der Abstimmung von Erkennungen, der Verwaltung von Detection-as-Code-Workflows und der Reduzierung von Warnungsvolumen suchen. Die agentischen KI-Workflows von Rapid7 zeigen, warum Anbieter unter Druck stehen, Automatisierung mit erfahrener Untersuchungskompetenz zu kombinieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud dominiert sowohl Marktanteil als auch WachstumsdynamikDie Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Anteil von 60,72 % an der Marktgröße für Co-Managed XDR Services und wird bis 2032 voraussichtlich mit einer CAGR von 19,21 % wachsen. Cloud-native Erfassung kann neue Quellen schneller verbinden als Bereitstellungen, die physische Sensoren und lokale Zugriffszyklen erfordern. Dieses Timing ist wichtig, wenn Kunden eine Abdeckung vor einer Meldefrist oder Versicherungsverlängerung einrichten müssen. Thales berichtete, dass 4 der 5 am häufigsten identifizierten Angriffsziele in seiner Studie von 2025 Cloud-basiert waren. Der Markt für Co-Managed XDR Services ist daher auf ein Umfeld ausgerichtet, in dem die Bedrohungsfläche und die Überwachungsarchitektur zunehmend dieselbe Cloud-Schicht belegen.
Die Hybrid-Bereitstellung bleibt für Kunden mit Betriebstechnologie, geschützten Gesundheitsdaten oder Legacy-Workloads relevant, die Telemetrie nicht einfach an externe Verarbeitung weiterleiten können. Diese Unternehmen können bestimmte Quellen lokal behalten, während sie einen Anbieter für andere Bereiche nutzen. Die On-Premises-Bereitstellung nimmt bei neuen Verträgen ab, bleibt aber notwendig, wo luftgespaltene Systeme die Cloud-Konnektivität einschränken. Europäische Datenspeicherortpflichten können die Lebensdauer von Hybrid-Konfigurationen für regulierte Unternehmen verlängern. Anbieter, die diese Grenzen unterstützen können, ohne die Erkennungsqualität zu verringern, werden einen praktischen Vorteil im Markt für Co-Managed XDR Services behalten.
Nach Unternehmensgröße:
Großunternehmen verankern die Nachfrage, während kleine und mittelständische Unternehmen beschleunigenGroßunternehmen hielten im Jahr 2026 einen Anteil von 67,43 % am Markt für Co-Managed XDR Services. Sie betreiben im Allgemeinen komplexere Technologieumgebungen und stehen vor größerer regulatorischer, vertraglicher und versicherungsbezogener Prüfung. Ihre internen Sicherheitsteams sind auch besser positioniert, um mit einem Co-Managed-Anbieter zusammenzuarbeiten, als die gesamte operative Verantwortung abzugeben. Diese Kunden können Überwachung, Bedrohungssuche, Engineering und Reaktionsbereitschaft auf Vorfälle in mehrjährigen Engagements kombinieren. Der Markt für Co-Managed XDR Services erzielt folglich erhebliche Einnahmen von Unternehmenskäufern, die gemeinsame Betriebsmodelle über mehrere Sicherheitstools hinweg benötigen.
Kleine und mittelständische Unternehmen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,87 % wachsen. Kommerzielle Modelle pro Endpunkt und Partnervertrieb machen fortschrittlichen Schutz für Unternehmen mit begrenzten internen Ressourcen zugänglicher. SentinelOne startete Managed AI Defense über den Pax8 Marketplace im September 2025 und bietet KI-gesteuerte Endpunkterkennung und -reaktion, verwaltete Bedrohungssuche und Schwachstellenmanagement für kleine und mittelgroße Unternehmen an.[3] Bewusstsein und Beschaffungszugang bleiben wichtige Einschränkungen für diese Käufergruppe. Der Markt für Co-Managed XDR Services hat Wachstumspotenzial, da Anbieter und Kanalpartner die Einführung für Unternehmen vereinfachen, die kein dediziertes Security Operations Center aufbauen können.

Nach Branchenvertikale:
BFSI führt beim Umsatz, während das Fertigungsrisiko schnelles Wachstum unterstütztBFSI hielt im Jahr 2026 einen Anteil von 26,67 % am Markt für Co-Managed XDR Services. Der Sektor kombiniert sensible Daten, formale Meldepflichten und Sicherheitsteams, die eine kontinuierliche Sichtbarkeit über viele Systeme hinweg benötigen. Finanzinstitute stehen vor Resilienzanforderungen, die Überwachungsvereinbarungen mit strukturierten Nachweisen der operativen Bereitschaft unterstützen. Gesundheitswesen und Biowissenschaften, Regierung und Verteidigung, IT und Telekommunikation sowie Energie und Versorgungsunternehmen tragen ebenfalls zu einer diversifizierten Kundenbasis bei. Jeder dieser Sektoren hat Risikoprofile, die ein Co-Managed-Modell anstelle einer vollständigen operativen Auslagerung unterstützen.
Die Fertigung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,60 % wachsen. Dragos berichtete, dass nur 30 % der Betriebstechnologienetzwerke eine aussagekräftige Sichtbarkeit hatten, 88 % mit Erkennung und Reaktion zu kämpfen hatten und 56 % nicht unterhalb der IT- und OT-Grenze sehen konnten. TXOne stellte fest, dass 96 % der Sicherheitsvorfälle in der Betriebstechnologie von Kompromittierungen auf IT-Ebene ausgingen. Anbieter können diesen Bedarf decken, indem sie IT- und OT-Telemetrie korrelieren, ohne dass Hersteller spezialisierte interne OT-Security-Operations-Center einrichten müssen. Der Markt für Co-Managed XDR Services ist gut positioniert, wo Industriekunden eine bessere Sichtbarkeit benötigen, aber die Produktionskontinuität wahren müssen.
Geografische Analyse
Co-Managed XDR Services Markt Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 42,31 % am Co-Managed XDR Services Markt. Die Region vereint eine große Basis regulierter Unternehmen mit ausgereiften Einkaufspraktiken für verwaltete Sicherheitsdienste. Die SEC-Anforderungen zur Offenlegung von Sicherheitsvorfällen verstärken den Bedarf an dokumentierten Überwachungs- und Eskalationsprozessen bei börsennotierten Unternehmen. Die Vereinigten Staaten verzeichnen eine erhebliche Lücke im Arbeitskräfteangebot, wobei CyberSeek im Jahr 2025 457.398 aktive offene Stellen im Bereich Cybersicherheit gemeldet hat.[4] Kanada verzeichnet ebenfalls ein Wachstum durch versicherungsgetriebene Nachfrage, während Mexiko sich noch in einer früheren Phase der Einführung befindet, die auf Exportfertigung und Finanzdienstleistungen ausgerichtet ist.
Co-Managed XDR Services Markt Europa
Europa wird durch formale Anforderungen an die Resilienz, die Nachfrage der Kunden nach lokaler Infrastruktur sowie Bedenken hinsichtlich der Datensouveränität geprägt. Bitdefender stellte fest, dass 77 % der befragten Sicherheitsfachleute die Datensouveränität als zunehmend wichtig bei Kaufentscheidungen im Bereich Cybersicherheit betrachteten. Deutschland und Frankreich sind besonders bedeutsam für Anbieter, die Souveränitätserwartungen mit europäischem Datensitz erfüllen können. Das Vereinigte Königreich, Italien und Spanien bieten ebenfalls Nachfrage von Finanzdienstleistungs- und Energieorganisationen mit komplexen Compliance-Anforderungen.
Co-Managed XDR Services Markt Südamerika, Asien-Pazifik und Naher Osten und Afrika
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 20,17 % wachsen. Indien, Japan, China, Südkorea und Australien weisen jeweils unterschiedliche Kombinationen aus Cloud-Einführung, Qualifikationslücken, Lieferkettenrisiken und regulatorischer Entwicklung auf. Die wachsenden digitalen Volkswirtschaften der Region erhöhen die Anzahl der Organisationen, die Zugang zu fortschrittlicher Überwachung benötigen, ohne ein vollständiges internes Sicherheitsoperationszentrum aufzubauen. Südamerika entwickelt sich durch die Nachfrage aus dem Banken- und Telekommunikationssektor in Brasilien und Argentinien, obwohl uneinheitliche Sicherheitsreife und Währungsvolatilität die Akzeptanz verlangsamen können. Der Nahe Osten, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten, investiert in Sicherheitskapazitäten für kritische Infrastrukturen, während Afrika sich in einer früheren Phase befindet, in der multinationale Tochtergesellschaften und Finanzinstitute die wichtigsten Nachfragequellen sind.
Wettbewerbslandschaft
Marktkonzentration
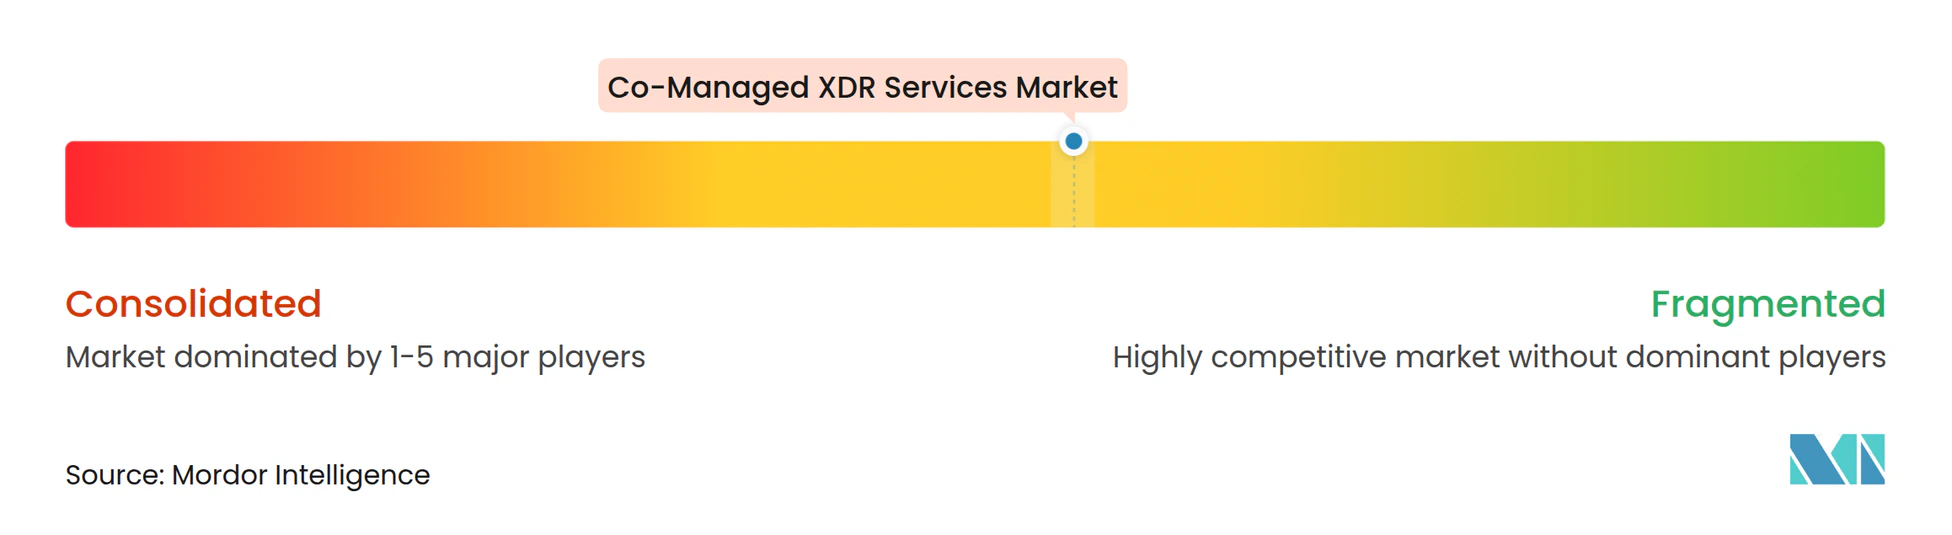
Der Markt für Co-Managed XDR Services ist global moderat fragmentiert, mit unterschiedlichen Konzentrationsgraden bei Plattformanbietern, Spezialisten für verwaltete Erkennung und globalen Systemintegratoren. CrowdStrike und Microsoft erweiterten ihre Allianz im Februar 2026 und machten die Falcon-Plattform über den Microsoft Marketplace für Kunden verfügbar, die Azure Consumption Commitment-Mittel verwenden. Diese Vereinbarung kann die Beschaffungsreibung verringern und gleichzeitig den Wettbewerbsdruck auf partnergeführte Servicebereitstellung erhöhen. Fortinet erweiterte seine Security Operations Platform im März 2026 mit einheitlichen Sicherheitsoperationen, agentischen KI-Integrationen und erweiterter Endpunktsicherheit innerhalb seiner Security Fabric-Architektur.
Der Markt für Co-Managed XDR Services bietet Chancen in der Abdeckung kleiner und mittelständischer Unternehmen, IT- und OT-Überwachung für Industriekunden sowie souveräne Bereitstellungsmodelle für Kunden mit Datenspeicherortpflichten. Anbieter, die Telemetrie von Drittanbietern akzeptieren, können eine Alternative zu proprietären Plattformen bieten, wenn Kunden eine geringere Abhängigkeit und flexiblere Betriebsabläufe anstreben. LevelBlue erwarb im Januar 2026 die verwalteten Geschäftsbereiche Alert Logic MDR, XDR und Web Application Firewall von Fortra und gewann damit Kunden und Telemetriekapazitäten schneller, als ein organischer Vertriebsansatz erreichen könnte. Es hatte auch im Oktober 2025 eine Vereinbarung zur Übernahme von Cybereason unterzeichnet, um XDR-, Incident-Response- und Bedrohungsanalysefähigkeiten hinzuzufügen. Diese Transaktionen spiegeln den Wert etablierter Kundenbeziehungen und einsatzbereiter Telemetrie-Pipelines in einer Servicekategorie wider, in der die Onboarding-Qualität die Kundenbindung beeinflusst.
Beschaffungsstandards beeinflussen auch das Wettbewerbsfeld, insbesondere in Unternehmens- und Regierungsumgebungen. ISO/IEC 27001-Zertifizierung und SOC 2 Typ II-Attestierung werden zunehmend als praktische Qualifizierungskriterien für Anbieter verwendet, die regulierte Kundenverträge anstreben. Kleinere Marktteilnehmer können benachteiligt sein, wenn ihnen die operativen Kontrollen und die Dokumentation fehlen, die für das Bestehen dieser Prüfungen erforderlich sind. Huntress erweiterte den Vertrieb über Sherweb im Oktober 2025 und erhöhte damit den Zugang zu seinen Diensten für Managed Service Provider in Nordamerika, Irland und dem Vereinigten Königreich. Der Markt für Co-Managed XDR Services wird weiterhin durch das Gleichgewicht zwischen Plattformkontrolle, Servicetiefe, lokaler Bereitstellungskapazität und Kundennachfrage nach offener Integration geprägt sein.
Marktführer im Bereich Co-Managed XDR Services
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
Broadcom Inc.
-
Check Point Software Technologies Ltd.
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Co-Managed XDR Services Markt Unternehmen in diesem Bericht
- Accenture plc
- Arctic Wolf Networks, Inc.
- Avertium, LLC
- Broadcom Inc.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- eSentire, Inc.
- Expel, Inc.
- Fortinet, Inc.
- Google LLC
- Huntress Labs Incorporated
- International Business Machines Corporation
- LevelBlue LLC
- Microsoft Corporation
- Optiv Security Inc.
- Palo Alto Networks, Inc.
- Rapid7, Inc.
- ReliaQuest, LLC
- SentinelOne, Inc.
- Sophos Limited
- Tata Consultancy Services Limited
- Trend Micro Incorporated
- Trustwave Holdings, Inc.
- Verizon Communications Inc.
Neueste Industrielle Entwicklungen in Co-Managed XDR Services Markt
- März 2026: Fortinet kündigte auf der Accelerate 2026 wesentliche Fortschritte bei seiner Security Operations Platform an und führte eine einheitliche SOC-Funktionalität, agentische KI-Integrationen über Erkennungs- und Reaktions-Workflows sowie erweiterte Endpunktsicherheit innerhalb einer einzigen Security Fabric-Architektur ein, wodurch Co-Managed Security Operations auf Unternehmen jeder Größe ausgeweitet werden, ohne dass eine eigenständige SOC-Infrastrukturinvestition erforderlich ist.
- Februar 2026: CrowdStrike und Microsoft erweiterten ihre strategische Allianz und machten die CrowdStrike Falcon-Plattform im Microsoft Azure Marketplace gegen bestehende Azure Consumption Commitment-Mittel der Kunden verfügbar, wodurch die Beschaffungsreibung für Unternehmen reduziert wird, die Co-Managed Erkennung auf bestehende Microsoft-Investitionen aufsetzen möchten.
- Januar 2026: LevelBlue und Fortra gaben eine strategische Partnerschaft bekannt, im Rahmen derer LevelBlue die verwalteten Geschäftsbereiche Alert Logic MDR, XDR und Web Application Firewall von Fortra erwarb und damit den globalen Kundenstamm, das Bedrohungstelemetrievolumen und die plattformübergreifende Erkennungsabdeckung von LevelBlue in komplexen Hybrid-Umgebungen erheblich erweiterte.
- Oktober 2025: LevelBlue unterzeichnete eine endgültige Vereinbarung zur Übernahme von Cybereason und fügte damit fortschrittliche XDR-, Incident-Response- und Bedrohungsanalysefähigkeiten zu seinem verwalteten Sicherheitsportfolio hinzu, was seine Wettbewerbsposition als reiner Managed Security Provider mit einer breiteren Erkennungsplattform stärkte.
Globaler Berichtsumfang für den Markt für Co-Managed XDR Services
Co-Managed Extended Detection and Response (XDR) Services sind kollaborative Cybersicherheitsmodelle, bei denen das interne Security Operations Center (SOC) einer Organisation mit einem externen Managed Security Service Provider (MSSP) zusammenarbeitet, um gemeinsam eine einheitliche XDR-Technologieplattform zu betreiben. Im Gegensatz zu vollständig ausgelagerten Managed XDR (MXDR)-Modellen bietet dieses Framework gemeinsame Sichtbarkeit, Kontrolle und Verantwortlichkeit.
Der Bericht zum Markt für Co-Managed XDR Services ist segmentiert nach Servicemodell (Co-Managed Bedrohungserkennung und 24/7-Überwachung, Co-Managed Bedrohungssuche und Unterstützung bei der Reaktion auf Vorfälle (IR) sowie Co-Managed Plattform-Engineering und -Optimierung), Bereitstellungsmodell (Cloud-basiert, Hybrid und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Branchenvertikale (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Regierung und Verteidigung, Fertigung, Energie und Versorgungsunternehmen sowie sonstige Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Co-Managed Bedrohungserkennung und 24/7-Überwachung |
| Co-Managed Bedrohungssuche und Unterstützung bei der Reaktion auf Vorfälle (IR) |
| Co-Managed Plattform-Engineering und -Optimierung |
| Cloud-basiert |
| Hybrid |
| On-Premises |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Regierung und Verteidigung |
| Fertigung |
| Energie und Versorgungsunternehmen |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Südafrika |
| Nach Servicemodell | Co-Managed Bedrohungserkennung und 24/7-Überwachung | |
| Co-Managed Bedrohungssuche und Unterstützung bei der Reaktion auf Vorfälle (IR) | ||
| Co-Managed Plattform-Engineering und -Optimierung | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| Hybrid | ||
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Regierung und Verteidigung | ||
| Fertigung | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Südafrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Co-Managed XDR Services?
Der Markt für Co-Managed XDR Services wird für 2027 auf 2,57 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 5,69 Milliarden USD erreichen, mit einer CAGR von 17,23 % von 2027 bis 2032.
Welches Servicemodell hat die größte Umsatzposition?
Co-Managed Bedrohungserkennung und 24/7-Überwachung hielt im Jahr 2026 einen Anteil von 47,89 %, da die kontinuierliche Überwachung oft die erste Abdeckungslücke ist, die Kunden schließen.
Warum ist die Cloud-Bereitstellung für Co-Managed XDR Services wichtig?
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Anteil von 60,72 % und wird bis 2032 voraussichtlich mit einer CAGR von 19,21 % wachsen, da sie Datenquellen schnell über verteilte Umgebungen hinweg verbinden kann.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 19,87 % wachsen, da Kanalvertrieb und Preisgestaltung pro Endpunkt den Zugang zu verwaltetem Schutz verbessern.
Welche Branchenvertikale weist die stärkste prognostizierte Expansion auf?
Die Fertigung wird bis 2032 voraussichtlich mit einer CAGR von 19,60 % wachsen, da Industrieunternehmen eine bessere Sichtbarkeit über vernetzte IT- und OT-Umgebungen benötigen.
Welche Region weist die schnellste prognostizierte Expansion auf?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 20,17 % wachsen, unterstützt durch Digitalisierung, sich entwickelnde Sicherheitsanforderungen und anhaltende Qualifikationslücken.