
Managed OT IDS/IPS Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.04 Milliarden US-Dollar |
| Marktgröße (2032) | 8.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.84 % |
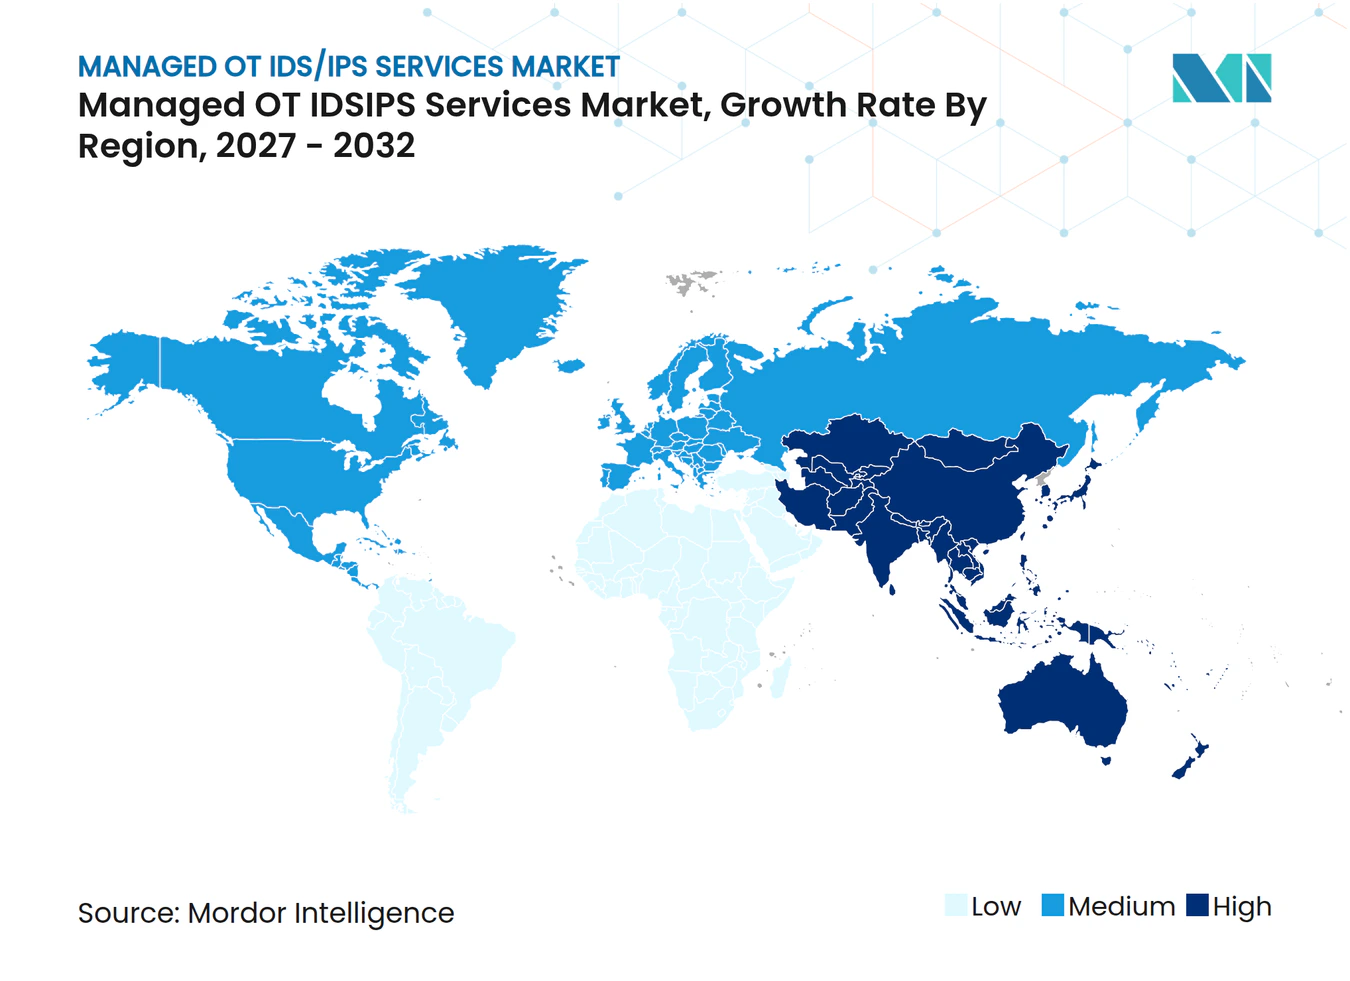
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed OT IDS/IPS Services Marktanalyse von Mordor Intelligence
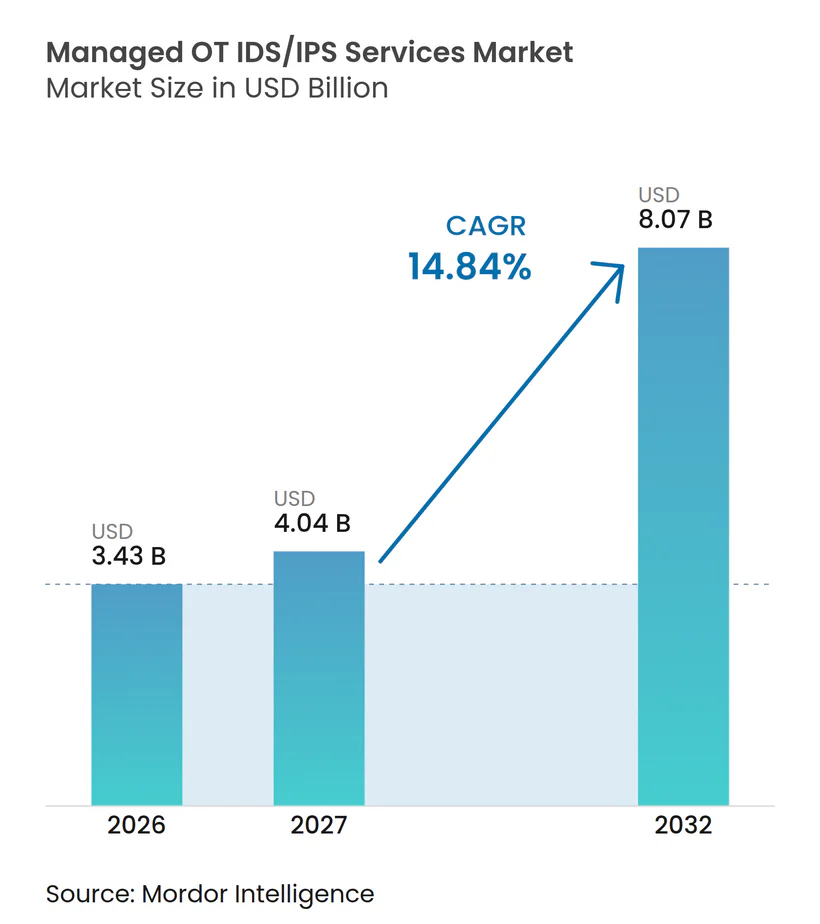
Die Marktgröße für Managed OT IDS/IPS Services wird voraussichtlich von 3,43 Milliarden USD im Jahr 2026 und 4,04 Milliarden USD im Jahr 2027 auf 8,07 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,84 % zwischen 2027 und 2032. Ransomware-Aktivitäten, vernetzte industrielle Anlagen und formale Überwachungspflichten erhöhen den Bedarf an kontinuierlicher Transparenz in Steuerungsumgebungen. Der Managed OT IDS/IPS Services Markt wird auch durch das begrenzte Angebot an Spezialisten geprägt, die sowohl industrielle Prozesse als auch Cyberabwehr verstehen. Anbieter bewegen sich daher auf gemeinsame Betriebsmodelle zu, die externe Überwachung mit internem Engineering-Wissen kombinieren. Die stärkste Chance besteht für Dienste, die vernetzte Anlagen schützen können, ohne die Produktion zu unterbrechen, während modulare Verträge die Adoptionsbarrieren für kleinere Betreiber senken können.
Wichtigste Erkenntnisse des Berichts
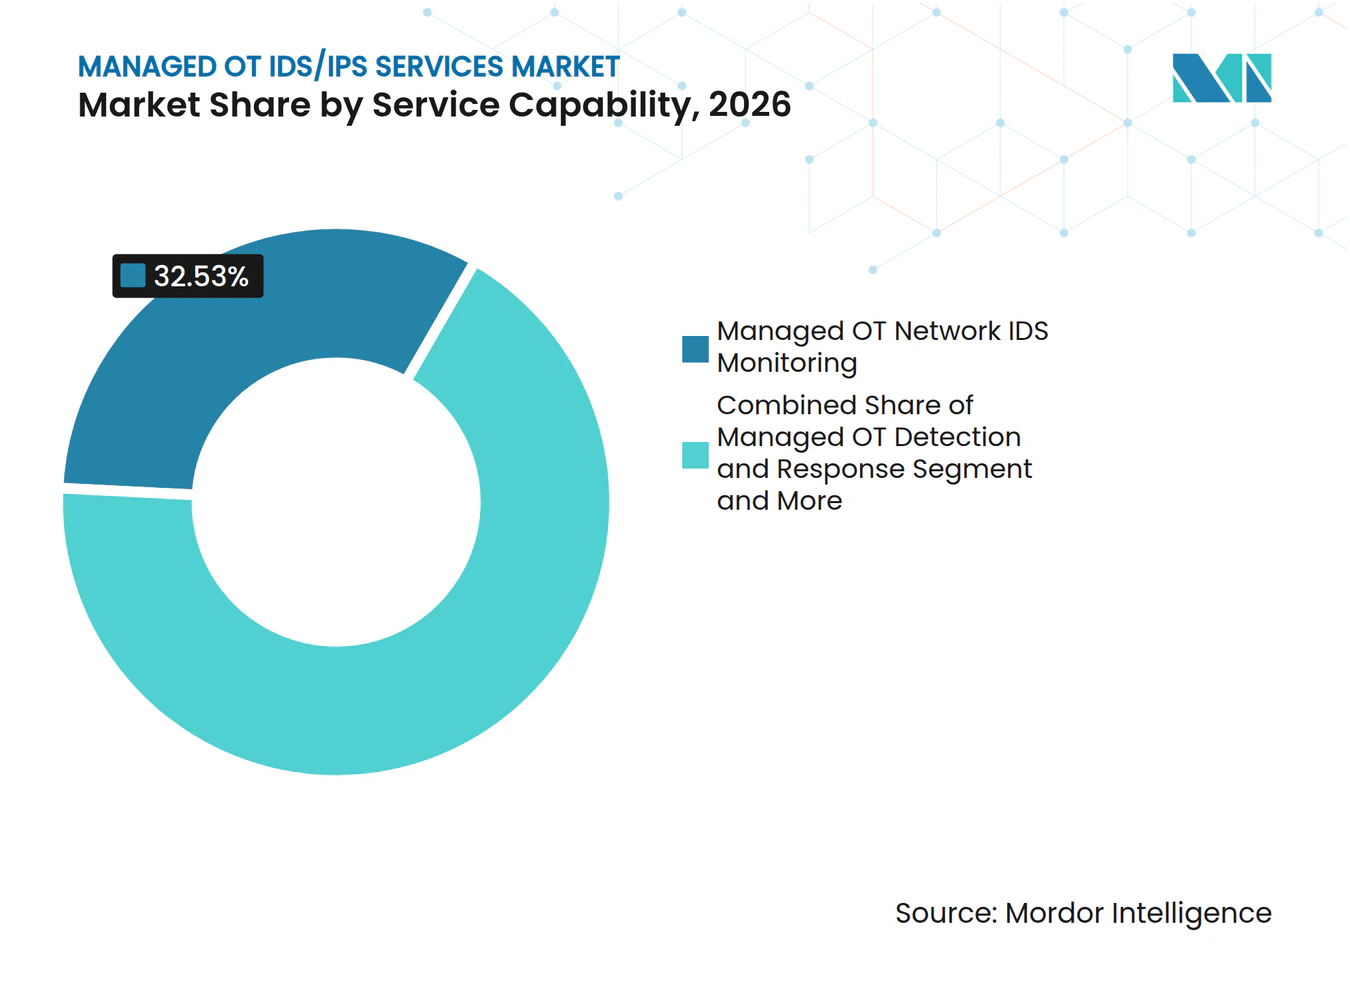
- Nach Servicefähigkeit hielt Managed OT Network IDS Monitoring im Jahr 2026 einen Marktanteil von 32,53 % am Managed OT IDS/IPS Services Markt, während Managed OT Intrusion Prevention and Policy Enforcement bis 2032 voraussichtlich mit einer CAGR von 16,92 % wachsen wird.
- Nach Bereitstellungsmodell entfiel auf Co-Managed OT SOC im Jahr 2026 ein Marktanteil von 43,29 %, und es wird erwartet, dass es bis 2032 mit einer CAGR von 15,93 % wächst.
- Nach Bereitstellungsmodus hielt Hybrid im Jahr 2026 einen Marktanteil von 51,49 % am Managed OT IDS/IPS Services Markt und wird bis 2032 voraussichtlich mit einer CAGR von 16,22 % wachsen.
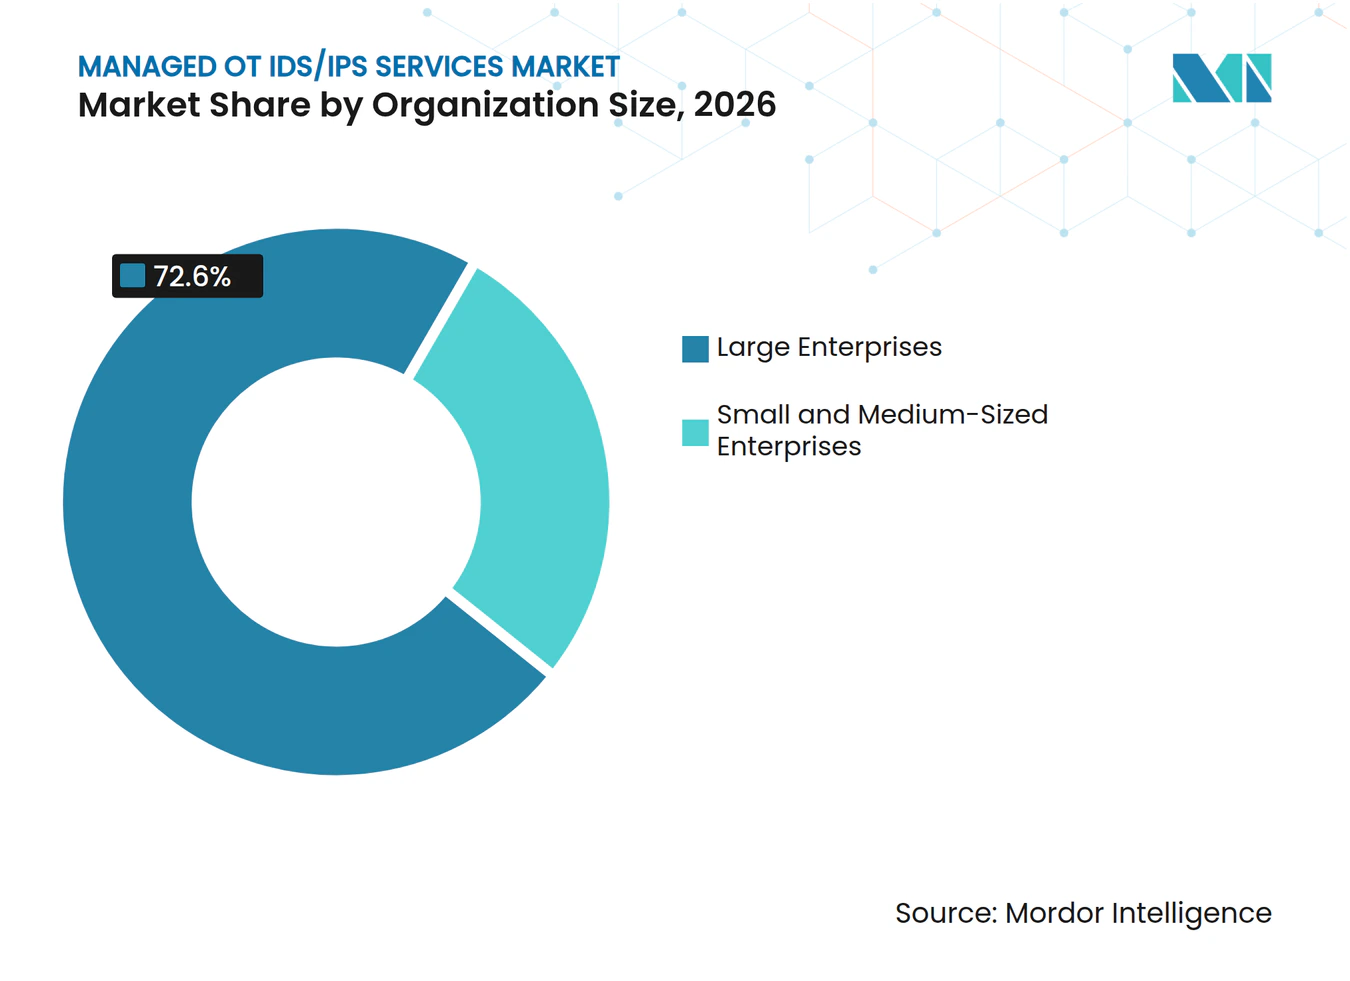
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2026 72,60 % des Marktanteils, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 17,31 % wachsen werden.
- Nach Branchenvertikale hielt Energie und Versorgung im Jahr 2026 einen Marktanteil von 27,13 %, während Pharmazeutika, Biowissenschaften und Biotech bis 2032 voraussichtlich mit einer CAGR von 16,53 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,81 % am Managed OT IDS/IPS Services Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,14 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ransomware und staatlich geförderte Angriffe auf kritische Infrastrukturen | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| IT-OT-Konvergenz und industrielle Digitalisierung | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische Vorgaben für kontinuierliche Überwachung und Incident Response | +2.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an OT-Cybersicherheitsspezialisten | +2.0% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau verteilter und entfernter industrieller Anlagen | +1.6% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach herstellerneutraler 24/7 OT SOC-Abdeckung | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ransomware und staatlich geförderte Angriffe auf kritische Infrastrukturen
Ransomware-Gruppen, die auf Industrieunternehmen abzielen, stiegen im Jahr 2025 im Jahresvergleich um 49 %, wobei 119 Gruppen weltweit 3.300 Organisationen betrafen. Derselbe Bericht beschreibt einen Wandel von der Netzwerkpositionierung hin zur Kartierung von Steuerungsschleifen und der Bewertung von Bedingungen, die Prozesse stören könnten. Die durchschnittliche Verweildauer von Ransomware in OT-Umgebungen erreichte im Jahr 2025 42 Tage, verglichen mit 5 Tagen bei Organisationen, die eine umfassende OT-Überwachung einsetzen. CISA, das FBI und internationale Partner forderten Organisationen im Dezember 2025 auf, Bedrohungen durch pro-russische Hacktivistengruppen zu mindern, die auf internetfähige OT-Geräte abzielen. Diese Bedingungen begünstigen den Managed OT IDS/IPS Services Markt, da eine ununterbrochene Überwachung den Zeitraum zwischen einem Kompromittierungsereignis und einer fundierten operativen Reaktion verkürzen kann.
IT-OT-Konvergenz und industrielle Digitalisierung
Die Integration von Unternehmenssystemen mit Betriebsumgebungen erweitert die Anzahl der Wege, über die eine IT-Kompromittierung Anlagennetzwerke erreichen kann. In der SANS-Umfrage 2025 identifizierten 58 % der Befragten IT-Kompromittierungen, die sich in OT-Netzwerke ausbreiten, als den führenden initialen Angriffsvektor. Eine IEEE Access-Studie aus dem Jahr 2026 ergab, dass KMU häufig über keine strukturierte Methode zur Zuordnung von ISO 27001- und NIST SP 800-82-Kontrollen zu einzelnen Purdue-Modellebenen verfügen. IIoT-Geräte, cloudverbundene SCADA-Plattformen und Predictive-Maintenance-Systeme fügen mehr Anlagen und Telemetrie hinzu, die interne Teams überwachen müssen. Der Managed OT IDS/IPS Services Markt profitiert, wenn ein Anbieter die IT-OT-Grenze und das OT-Innere durch einen koordinierten Dienst überwachen kann.
Regulatorische Vorgaben für kontinuierliche Überwachung und Incident Response
Regulatorische Erwartungen haben sich zunehmend von freiwilligen Leitlinien hin zu durchsetzbaren Überwachungs- und Incident-Response-Pflichten für kritische Infrastrukturen verschoben. FERC Order 907 genehmigte NERC CIP-015-1 im Juni 2025 und verpflichtet zur internen Netzwerksicherheitsüberwachung innerhalb des Electronic Security Perimeter für betroffene Stromversorger. Die NIS2-Richtlinie verlangt Risikomanagement, Überwachung und Meldung von Vorfällen in wesentlichen Sektoren der Europäischen Union. CISA und das UK National Cyber Security Centre veröffentlichten im September 2025 gemeinsame Leitlinien, die OT-Praktiken im Einklang mit IEC 62443 und ISO/IEC 27001 forderten. Der Managed OT IDS/IPS Services Markt kann von diesen Anforderungen profitieren, da die Dienstleistungserbringung Erfassung, Triage und Berichterstattung in einem definierten Betriebsmodell kombinieren kann.
Mangel an OT-Cybersicherheitsspezialisten
Das begrenzte Angebot an Personal mit OT-Sicherheitserfahrung erschwert die interne Programmentwicklung für viele Industriebetreiber. Die SANS-Umfrage 2025 ergab, dass nur 9 % der Fachleute ihre gesamte Zeit für ICS- oder OT-Sicherheit aufwenden. CREST stellte fest, dass 85 % der befragten Organisationen der Meinung waren, dass Qualifikationsmangel die Servicequalität einschränkt, während 76 % Fachpersonal als die größte Markteintrittsbarriere identifizierten.[1] Managed Provider können Spezialistenkapazitäten, Schulungskosten und Analysetools auf mehrere Kundenengagements verteilen. Diese Personalstruktur unterstützt den Managed OT IDS/IPS Services Markt, da sie Betreibern Zugang zu Fachwissen verschafft, das intern kostspielig aufzubauen und zu halten wäre.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko betrieblicher Störungen bei der Sicherheitsbereitstellung | -1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy- und proprietären OT-Systemen | -1.1% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte OT-Telemetrie und mangelnde Transparenz nicht verwalteter Anlagen | -0.8% | Asiatisch-pazifischer Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Budgetreibungen durch mehrjährige Serviceverpflichtungen | -0.6% | Asiatisch-pazifischer Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko betrieblicher Störungen bei der Sicherheitsbereitstellung
Inline-Paketinspektion und -blockierung können deterministische Echtzeit-Protokolle beeinträchtigen, die physische Prozesse steuern. Eine falsch konfigurierte Steuerung in einer SCADA-Umgebung kann Sicherheits-, Regulierungs- und Produktionsfolgen haben, die schwerwiegender sind als eine kurze Unterbrechung in einem IT-Netzwerk. Dieses Risiko hält einige Betreiber in passiven IDS-only-Positionen und verzögert ihren Übergang zu aktiven Präventionsdiensten. Die Sensorinstallation kann auch geplante Wartungsfenster in Brownfield-Anlagen erfordern. Der Managed OT IDS/IPS Services Markt ist besser positioniert, wenn Anbieter phasenweise Methoden einsetzen, die mit passiver Transparenz beginnen und Präventionskontrollen erst einführen, nachdem Baselines und Reaktionsprozesse etabliert sind.
Komplexität der Integration von Legacy- und proprietären OT-Systemen
Proprietäre Kommunikationsprotokolle können Erkennungslücken erzeugen, wenn eine Plattform sie nicht dekodieren kann. Legacy-SPSen und DCS-Installationen wurden für Zuverlässigkeit in isolierten Netzwerken entwickelt, nicht für die Integration mit modernen Sicherheitssensoren. Eine Umfrage aus dem Jahr 2026 im Journal of Network and Computer Applications ergab, dass die IT-OT-Cybersicherheitsintegration unterschiedliche Kommunikationsschichten im Purdue-Modell berücksichtigen muss.[2] Die Entwicklung benutzerdefinierter Parser und manuelle Asset-Inventare erhöhen Zeit und Kosten beim Onboarding. Der Managed OT IDS/IPS Services Markt sieht sich in Multi-Vendor-Brownfield-Standorten mit langsameren Bereitstellungen konfrontiert, wo Dienstanbieter umfangreiche Protokollbibliotheken pflegen und verbleibende Abdeckungsgrenzen klar erläutern müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicefähigkeit:
Network IDS Monitoring verankert die UmsatzbasisManaged OT Network IDS Monitoring entfiel im Jahr 2026 auf 32,53 % des Marktanteils am Managed OT IDS/IPS Services Markt. Passive Netzwerküberwachung ist häufig die erste verwaltete Kontrolle, die Industriebetreiber einführen, da sie den Datenverkehr beobachtet, ohne den Prozess direkt zu verändern. Der Dienst stützt sich auf OT-spezifische Protokolldekoder und Verhaltensbaselines, die für viele Betreiber schwierig intern zu erstellen und zu pflegen sind. Diese technische Anforderung macht eine etablierte Outsourcing-Beziehung schwerer zu ersetzen, sobald Erkennungsprozesse auf einen Standort abgestimmt sind. Erkennung und Reaktion, Threat Hunting und verwaltete Schwachstellenüberwachung können dann hinzugefügt werden, wenn Kunden aktivere Unterstützung benötigen. Compliance-Erwartungen unter NERC CIP-015 und NIS2 fördern ebenfalls einen schrittweisen Übergang von Transparenz zu Reaktionsbereitschaft. Managed OT Security Control Administration reduziert den Aufwand für die Pflege von Sensoreinstellungen und Regelbibliotheken an mehreren Standorten. Diese Arbeit wird wichtig, wenn Konfigurationsdrift doppelte Warnmeldungen verursacht oder die Zuverlässigkeit von Erkennungsregeln schwächt. Die Managed OT IDS/IPS Services Branche hat daher einen stabilen Einstiegspunkt in der Netzwerküberwachung, mit späterer Erweiterung in höherwertige Servicefähigkeiten.
Managed OT Intrusion Prevention and Policy Enforcement wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 16,92 % wachsen. Kunden, die mit IDS-Verträgen beginnen, können nach der Überwachung zu Prävention übergehen, sobald ein klareres Bild des normalen Netzwerkverhaltens etabliert wurde. Dieser Übergang bleibt vorsichtig, da Betreiber sicher sein müssen, dass eine automatisierte Reaktion keinen kritischen Prozess stört. Nozomi Networks führte im Oktober 2025 aktive Bedrohungsprävention in Nozomi Arc ein, einschließlich OT-sicherer Endpunkt-Quarantäne, die darauf ausgelegt ist, die Produktion nicht zu unterbrechen. Diese Entwicklung zeigt, wie Präventionsfunktionen in überwachte Endpunkte integriert werden, anstatt als separate Technologieschicht angeboten zu werden. Anbieter müssen noch nachweisen, dass Durchsetzungsrichtlinien standortspezifische Sicherheits- und Betriebsanforderungen widerspiegeln. Passive Überwachung bleibt die Grundlage für diesen Nachweis, da sie die Daten liefert, die zur Abstimmung von Regeln vor ihrer Aktivierung benötigt werden. Wenn Kunden Vertrauen gewinnen, können Präventionsdienste die Vertragstiefe erhöhen, ohne einen vollständigen Austausch der bestehenden Überwachungsarchitektur zu erfordern. Dieser schrittweise Weg unterstützt eine breitere Akzeptanz im Managed OT IDS/IPS Services Markt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Co-Managed OT SOC setzt die dominante BetriebspräferenzCo-Managed OT SOC hielt im Jahr 2026 einen Marktanteil von 43,29 % und war damit das größte Bereitstellungsmodell. Das Modell kombiniert externe Erkennungskompetenz und 24/7-Abdeckung mit den internen Ingenieuren, die das Geräteverhalten und die Produktionsbeschränkungen verstehen. Interne Teams bleiben bei der Alarmeskalation unverzichtbar, da eine Reaktion einen physischen Eingriff auf Geräteebene erfordern kann. Ein vollständig verwaltetes Modell kann geeignet sein, wenn ein Betreiber über wenig interne Sicherheitskapazität verfügt oder einer kurzen Compliance-Frist gegenübersteht. Größere Betreiber behalten jedoch häufig das Co-Management bei, um kritisches Prozesswissen in der Nähe der Entscheidungsfindung zu halten. Retainer- und Spezialdienste decken den Bedarf an definierten Incident-Response-, Threat-Hunting- und Expertensupportaufgaben ab. Die Wahl des Bereitstellungsmodells spiegelt die sicherheitskritische Natur von OT-Betrieben wider und nicht eine einfache Präferenz für Outsourcing. Gemeinsame Dashboards und gemeinsame Eskalations-Playbooks können Verzögerungen zwischen der Erkennung durch einen Anbieter und der Entscheidung eines Anlagenteams reduzieren. Dies macht Co-Management zu einer dauerhaften Betriebspräferenz im Managed OT IDS/IPS Services Markt.
NTT DATA startete UnifiedMDR for OT Security im März 2025 in Japan für Kunden aus den Bereichen Strom, Gas, Wasser und Fertigung.[3] Der Dienst kombiniert Beratung, Lösungsbereitstellung und 24/7-SOC-Betrieb. Dieser integrierte Ansatz reduziert Übergaben zwischen Bewertung, Bereitstellung, Überwachung und Reaktion. Er veranschaulicht auch, wie ein Anbieter einen Dienst rund um das bestehende Betriebsteam des Kunden strukturieren kann, anstatt es vollständig zu ersetzen. Die Managed OT IDS/IPS Services Branche kann dort gewinnen, wo Anbieter Kunden klare Transparenz über den Fallstatus, den Asset-Kontext und Eskalationsentscheidungen geben. Ein zentralisiertes SOC ohne diese Zusammenarbeit kann Schwierigkeiten haben, die betriebliche Bedeutung eines Alarms zu interpretieren. Co-Managed Services sind besonders relevant für verteilte Umgebungen, in denen lokale Ingenieurteams unterschiedliche Formen von Prozesswissen besitzen. Ein standardisiertes Servicedesign kann Co-Management auch für kleinere Unternehmen mit mehreren Standorten zugänglicher machen. Das Modell verbindet daher technische Abdeckung mit dem Vertrauen, das zur Autorisierung zeitnaher Maßnahmen erforderlich ist.
Nach Bereitstellungsmodus:
Hybridarchitektur erschließt das operative MittelfeldHybrid hielt im Jahr 2026 einen Marktanteil von 51,49 % und wird bis 2032 voraussichtlich mit einer CAGR von 16,22 % wachsen. Diese Architektur balanciert die Isolationsanforderungen sicherheitskritischer Anlagen mit der durch Cloud-Analysen gebotenen Skalierbarkeit. Rein On-Premises-Bereitstellungen bewahren die lokale Trennung, können jedoch wachsende Infrastrukturanforderungen über Betriebe mit mehreren Standorten hinweg erzeugen. Rein cloudbasierte Ansätze können das Management vereinfachen, erfordern jedoch möglicherweise, dass Telemetrie die Betriebsumgebung verlässt. Einige Energie- und Verteidigungsumgebungen schränken diese Datenübertragung ein oder erfordern eine zusätzliche Begründung. Hybriddesigns verarbeiten rohe Paketdaten lokal und leiten angereicherte, de-identifizierte Informationen zur zentralisierten Analyse weiter. Dieser Ansatz bewahrt eine lokale Sicherheitsgrenze und ermöglicht es einem Serviceteam gleichzeitig, Muster über Standorte hinweg zu vergleichen. Er bietet Anbietern auch einen praktikablen Weg zur Unterstützung der Fernüberwachung, ohne eine vollständige Cloud-Migration zu erfordern. Der Managed OT IDS/IPS Services Markt profitiert, da ein Hybriddesign ein zentrales betriebliches Anliegen adressiert, ohne die analytische Skalierbarkeit zu beeinträchtigen.
Cloud-native OT-Sicherheitsplattformen, darunter Nozomi Vantage und Claroty xDome, sind darauf ausgelegt, selektive Telemetrie-Auslagerung statt einer vollständigen Übertragung von Anlagendaten zu unterstützen. Die Zusammenarbeit von Claroty mit Google Security Operations im August 2025 verband seine xDome- und Continuous Threat Detection-Fähigkeiten mit einer cloud-nativen Sicherheitsbetriebsplattform.[4] Die Integration kann Kunden helfen, IT- und OT-Ereignisse über einen einheitlichen Workflow zu korrelieren. Cloudbasierte Bereitstellungen sind in der Lebensmittelherstellung, bei Konsumgütern und in der Logistik praktikabler, wenn Datensouveränitätsbedenken weniger restriktiv sind. Sie können auch den lokalen Wartungsaufwand für Organisationen mit begrenztem technischen Personal reduzieren. Die hybride Bereitstellung bleibt geeigneter, wenn rohe Paketdaten innerhalb der Anlage verbleiben müssen. Die operative Entscheidung wird daher durch die Kritikalität der Anlagen, regulatorische Verpflichtungen und die Sensibilität der Telemetrie bestimmt. Anbieter, die sowohl lokale Erfassung als auch zentralisierte Analyse anbieten, können ein breiteres Spektrum an Bereitstellungsanforderungen bedienen. Diese Flexibilität unterstützt den Wettbewerb im Managed OT IDS/IPS Services Markt.
Nach Unternehmensgröße:
KMU verzeichnen das stärkste WachstumGroßunternehmen entfielen im Jahr 2026 auf 72,60 % des Marktes. Ihr Vorsprung spiegelt dichtere Asset-Basen, eine stärkere regulatorische Exposition und größere Cybersicherheitsbudgets als kleinere Betreiber wider. Diese Organisationen betreiben häufig viele Werke, Umspannwerke oder Außenstandorte, die eine zentral koordinierte Überwachung benötigen. Ihr Bedarf an konsistenter Abdeckung unterstützt umfangreiche Managed-Service-Verträge. KMU haben einen anderen Ausgangspunkt, da sie möglicherweise über begrenzte interne Ressourcen verfügen, die der OT-Sicherheit gewidmet sind. Die SANS-Umfrage ergab, dass nur 9 % der ICS- und OT-Sicherheitsfachleute ihre gesamte Zeit für OT-Sicherheit aufwenden. Diese Personaleinschränkung kann eine kontinuierliche Abdeckung ohne externe Unterstützung schwer aufrechtzuerhalten machen. Die Nachfrage von Großunternehmen liefert den aktuellen Umsatzmaßstab, beseitigt jedoch nicht die Bedeutung kleinerer Betreiber als zukünftige Kundenbasis. Unterschiedliche Onboarding-, Preis- und Supportmodelle sind im Managed OT IDS/IPS Services Markt erforderlich.
Kleine und mittelständische Unternehmen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 17,31 % wachsen. Anforderungen an die Lieferketten-Cybersicherheit von Tier-1-Herstellern können Compliance-Erwartungen auf kleinere Auftragnehmer ausweiten, ohne eine entsprechende Erhöhung des Budgets oder des Personals bereitzustellen. Die IEEE Access-Studie aus dem Jahr 2026 identifizierte Lücken bei der Anwendung etablierter IT-Kontrollen auf KMU-OT-Umgebungen. Dies schafft Raum für Dienste, die Beratung, Asset-Transparenz und kontinuierliche Überwachung kombinieren. Multi-Tenant-Sensormanagement kann Anbietern helfen, kleinere Standorte zu bedienen, ohne jede Bereitstellung unverhältnismäßig teuer zu machen. Standardisiertes Onboarding für gängige ICS-Plattformen kann auch die Zeit bis zum Erhalt nützlicher Überwachung durch einen Kunden verkürzen. Vertragsbedingungen müssen den Budgetzyklen von KMU entsprechen und ein klares Serviceergebnis liefern. Diese Maßnahmen können die Kosten und Komplexität senken, die die Akzeptanz andernfalls verzögern. Die Marktgröße des Managed OT IDS/IPS Services Marktes für KMU kann wachsen, wenn Anbieter das Servicedesign an diesen Einschränkungen ausrichten.

Nach Branchenvertikale:
Energie führt, Biowissenschaften beschleunigenEnergie und Versorgung entfielen im Jahr 2026 auf 27,13 % des Marktes. Der Sektor kombiniert hohe Konsequenzen bei Störungen mit umfangreichen regulatorischen Verpflichtungen und über große Gebiete verteilten Anlagen. Kraftwerke, Umspannwerke, Pipeline-Steuerungsknoten und Feldgeräte erfordern alle eine Überwachung, die für ein internes Team schwer abzudecken sein kann. Staatlich geförderte Bedrohungen halten die operative Cybersicherheit auch in der Aufmerksamkeit von Führungskräften und Regulierungsbehörden. Öl und Gas, Chemie und Prozessfertigung sowie Regierung und Verteidigung sehen sich ähnlichen Bedenken gegenüber, bei denen ein erfolgreicher Einbruch die Produktion, die Sicherheit oder öffentliche Dienste beeinträchtigen kann. Diese Bedingungen unterstützen verwaltete IDS- und IPS-Verträge, auch wenn die Servicepreise hoch sind. Energiekunden benötigen auch Anbieter, die sowohl zentralisierte Leitwarten als auch entfernte Anlagen verstehen. Diese Anforderung begünstigt Dienste, die eine konsistente Transparenz über verschiedene Industriestandorte hinweg aufrechterhalten können. Die Managed OT IDS/IPS Services Branche bleibt eng mit den Compliance- und Resilienzanforderungen des Sektors verbunden.
Pharmazeutika, Biowissenschaften und Biotech werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 16,53 % wachsen. FDA-Datenintegritätsverpflichtungen gemäß 21 CFR Part 11 können Überwachungsanforderungen von Produktionssystemen auf automatisierte Forschungs- und Laborumgebungen ausweiten. Dies schafft einen Compliance-Fall für kontinuierliche Transparenz, der sich von der traditionellen Begründung für kritische Infrastrukturen unterscheidet. Claroty meldete im Jahr 2025 Rekordoffenlegungen von OT-Schwachstellen, was die Arbeitsbelastung der Teams erhöht, die für vernetzte Fertigungssysteme verantwortlich sind. Managed Services können dabei helfen, relevante Hinweise zu priorisieren und sie mit den betroffenen Anlagen und Prozessen zu verknüpfen. Transport und Logistik ist ein weiterer sich entwickelnder Bereich, da intelligente Häfen, Flughäfen und Schienensysteme vernetzte Betriebsinfrastruktur hinzufügen. Diese Umgebungen benötigen Überwachungsansätze, die Verfügbarkeitsanforderungen und viele physische Standorte berücksichtigen. Die Expansion in Branchenvertikalen verbreitert die Kundenbasis über die Sektoren hinaus, die historisch die OT-Sicherheitsausgaben angeführt haben. Diese Vielfalt schafft mehr Wege für die Entwicklung des Managed OT IDS/IPS Services Marktes.
Geografische Analyse
Markt für verwaltete OT IDS/IPS-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,81 %. Die Vereinigten Staaten verfügen über eine hohe Konzentration regulierter kritischer Infrastrukturen, und die FERC-Anordnung 907 genehmigte NERC CIP-015-1 im Juni 2025, wodurch eine interne Überwachungspflicht für betroffene Stromversorger entstand. Kanada erhöht die Nachfrage durch sein vernetztes Stromnetz und die damit verbundenen Schutzmaßnahmen. Mexiko befindet sich noch in einem früheren Stadium, wobei die Einführung auf Öl- und Gas- sowie Automobilfertigungsstandorte konzentriert ist, die multinationalen Cybersicherheitsstandards folgen. Der Compliance-Rahmen der Region und größere Budgets für verwaltete Sicherheit stützen die Nachfrage nach spezialisierten Diensten im Markt für verwaltete OT IDS/IPS-Dienste.
Markt für verwaltete OT IDS/IPS-Dienste in Europa und Südamerika
Europa verfügt über ein komplexes Compliance-Umfeld, da NIS2 Sicherheits-, Überwachungs- und Meldepflichten in wesentlichen Sektoren festlegt. Die Automobil-, Chemie- und Maschinenbaubasis Deutschlands erzeugt eine konzentrierte Nachfrage, während das Vereinigte Königreich, Frankreich und Italien ebenfalls wichtige Märkte sind. Die Leitlinien von CISA und des britischen NCSC fordern OT-Praktiken, die mit IEC 62443 und ISO/IEC 27001 übereinstimmen, und stärken so die standardbasierte Dienstleistungserbringung. Dieses Umfeld gibt dem Markt für verwaltete OT IDS/IPS-Dienste eine regulatorische Grundlage für die Einführung in Europa und Südamerika, wo die Nachfrage im brasilianischen Öl- und Gassektor sowie bei argentinischen Energie- und Versorgungsunternehmen konzentriert ist.
Markt für verwaltete OT IDS/IPS-Dienste in APAC und MEA
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 17,14 % wachsen. Die industrielle Digitalisierung und nationale Cybersicherheitsanforderungen in China, Indien, Japan, Südkorea und Singapur erhöhen den Bedarf an OT-Überwachung. Japans Ministerium für Wirtschaft, Handel und Industrie veröffentlichte 2025 OT-Sicherheitsrichtlinien für Halbleiterfabriken, die Sicherheitserwartungen für Anlagen mit anerkannten internationalen Praktiken verknüpfen. Der Nahe Osten entwickelt sich schnell, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten, wo nationale Programme Cybersicherheitsstandards für kritische Infrastrukturen festlegen. Afrika befindet sich außerhalb Südafrikas und Nigerias noch in einem früheren Stadium, obwohl Bergbau-, Energie- und Versorgungsunternehmen beginnen, Anforderungen zu formalisieren, die den Markt für verwaltete OT IDS/IPS-Dienste unterstützen.
Wettbewerbslandschaft
Marktkonzentration
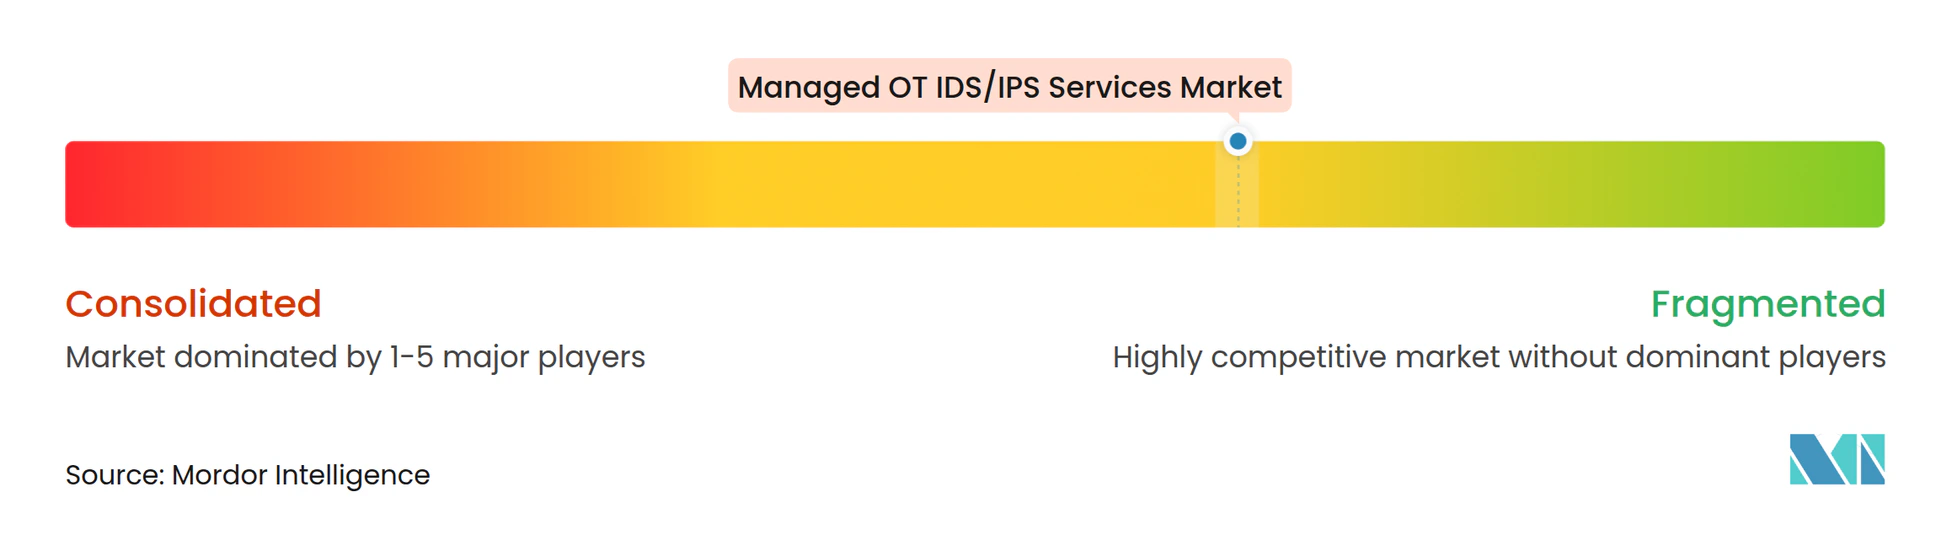
Der Managed OT IDS/IPS Services Markt ist mäßig fragmentiert über OT-fokussierte Sicherheitsspezialisten, globale Managed-Security-Anbieter, Systemintegratoren und Industrieautomatisierungsunternehmen. OT-native Anbieter konkurrieren durch Bedrohungsintelligenz, Kenntnisse industrieller Protokolle und maßgeschneiderte SOC-Workflows, während größere Anbieter Skalierbarkeit und etablierte IT-Sicherheitsbeziehungen einbringen. Automatisierungsanbieter können Cybersicherheitsdienste mit Engineering, Steuerungssystemen und Lifecycle-Support kombinieren. Diese Mischung lässt Raum für differenzierte Co-Managed Services, insbesondere für KMU mit mehreren Standorten und jährlichen Cybersicherheitsbudgets unter 500.000 USD. Die Ausrichtung an IEC 62443 und die Fähigkeit, sicher mit internen Anlagenteams zusammenzuarbeiten, sind wichtige Beschaffungsüberlegungen im Managed OT IDS/IPS Services Markt.
Accenture schloss im Juni 2026 Vereinbarungen zum Erwerb einer Mehrheitsbeteiligung an Dragos, Inc. sowie 100 % von runZero und NetRise zu einem kombinierten Unternehmenswert von 4,175 Milliarden USD ab. Die Transaktionen kombinieren OT-Bedrohungsintelligenz, Expositionsbewertung und Sicherheitsfähigkeiten auf Firmware-Ebene. Honeywell International Inc. erweiterte seine OT Cybersecurity Suite im Juni 2026 um einen herstellerneutralen OT SOC Managed Service und eine KI-gestützte Cyber Proactive Defense-Fähigkeit. Nozomi Networks führte im Oktober 2025 außerdem eine automatisierte OT-Endpunkt-Reaktionsfähigkeit ein, die Erkennungs-, Quarantäne- und Löschmodi umfasste. Diese Maßnahmen zeigen, dass Plattformintegration und automatisierte Reaktion zentrale Wettbewerbsprioritäten sind.
Managed OT IDS/IPS Services Branchenführer
-
Accenture plc
-
ABB Ltd.
-
Atos SE
-
Capgemini SE
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete OT IDS/IPS-Dienste Unternehmen in diesem Bericht
- Accenture plc
- ABB Ltd.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Deloitte Touche Tohmatsu Limited
- Dragos, Inc.
- Honeywell International Inc.
- IBM Corporation
- Kyndryl, Inc.
- NTT DATA Group Corporation
- Nozomi Networks Inc.
- Orange Cyberdefense International
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable Holdings, Inc.
- TXOne Networks Inc.
- Wipro Limited
- Yokogawa Electric Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Microsoft Corporation
- Armis, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete OT IDS/IPS-Dienste
- Juni 2026: Accenture plc schloss Vereinbarungen zum Erwerb einer Mehrheitsbeteiligung an Dragos, Inc. sowie 100 % von runZero und NetRise zu einem kombinierten Unternehmenswert von 4,175 Milliarden USD ab, vorbehaltlich behördlicher Genehmigungen. Die Transaktion kombiniert Dragos' OT-Bedrohungsintelligenz und Erkennungsplattform mit Expositionsbewertungs- und Sicherheitsfähigkeiten auf Firmware-Ebene und etabliert das umfassendste OT-Sicherheitsangebot, das an einen globalen Systemintegrator angebunden ist.
- Juni 2026: Honeywell International Inc. erweiterte seine OT Cybersecurity Suite um 5 Fähigkeiten, darunter einen 24/7 herstellerneutralen OT Security Operations Center Managed Service und eine KI-gestützte Cyber Proactive Defense-Überwachungslösung. Die Erweiterung vergrößert direkt den adressierbaren Markt für Managed Services von Honeywell in den Bereichen Fertigung, Energie und kritische Infrastrukturen.
- Oktober 2025: Nozomi Networks Inc. kündigte die branchenweit erste automatisierte Bedrohungsreaktionsfähigkeit für OT-Endpunkte innerhalb von Nozomi Arc an und führte Erkennungs-, Quarantäne- und Löschmodi für aktive Bedrohungsprävention ohne Produktionsunterbrechung ein. Die Ankündigung verschiebt die Servicegrenze von passivem Managed IDS hin zu aktivem Managed IPS innerhalb einer einzigen Plattform.
- September 2026: Dragos, Inc. startete Dragos Platform 3.0 und führte einen Insights Hub ein, der risikobasierte Schwachstellen- und Bedrohungswarnungen in einer priorisierten Ansicht konsolidiert, KI-gestützte Schwachstellenanalyse und optimierte Reaktions-Workflows, die darauf ausgelegt sind, verwaltete OT-Verteidigungseinsätze zu beschleunigen.
Globaler Managed OT IDS/IPS Services Markt – Berichtsumfang
Managed OT IDS/IPS (Operational Technology Intrusion Detection and Prevention Systems) Services sind ausgelagerte industrielle Cybersicherheitslösungen, bei denen ein spezialisierter Drittanbieter die 24/7-Betriebsverantwortung für die Überwachung, Erkennung und Minderung von Cyberbedrohungen in der physischen Infrastruktur, den industriellen Steuerungssystemen (ICS) und den SCADA-Netzwerken einer Organisation übernimmt.
Der Managed OT IDS/IPS Services Marktbericht ist segmentiert nach Servicefähigkeit (Managed OT Network IDS Monitoring, Managed OT Intrusion Prevention and Policy Enforcement, Managed OT Detection and Response, OT Threat Hunting and Managed Vulnerability Monitoring und Managed OT Security Control Administration), Bereitstellungsmodell (Vollständig verwaltetes OT SOC, Co-Managed OT SOC sowie Retainer- und spezialisierte OT-Dienste), Bereitstellungsmodus (On-Premises, cloudbasiert und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Branchenvertikale (Energie und Versorgung, Öl und Gas, Chemie und Prozessfertigung, Pharmazeutika, Biowissenschaften und Biotech, Transport und Logistik, Regierung und Verteidigung sowie sonstige Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed OT Network IDS Monitoring |
| Managed OT Intrusion Prevention and Policy Enforcement |
| Managed OT Detection and Response |
| OT Threat Hunting and Managed Vulnerability Monitoring |
| Managed OT Security Control Administration |
| Vollständig verwaltetes OT SOC |
| Co-Managed OT SOC |
| Retainer- und spezialisierte OT-Dienste |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Energie und Versorgung |
| Öl und Gas |
| Chemie und Prozessfertigung |
| Pharmazeutika, Biowissenschaften und Biotech |
| Transport und Logistik |
| Regierung und Verteidigung |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicefähigkeit | Managed OT Network IDS Monitoring | |
| Managed OT Intrusion Prevention and Policy Enforcement | ||
| Managed OT Detection and Response | ||
| OT Threat Hunting and Managed Vulnerability Monitoring | ||
| Managed OT Security Control Administration | ||
| Nach Bereitstellungsmodell | Vollständig verwaltetes OT SOC | |
| Co-Managed OT SOC | ||
| Retainer- und spezialisierte OT-Dienste | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Branchenvertikale | Energie und Versorgung | |
| Öl und Gas | ||
| Chemie und Prozessfertigung | ||
| Pharmazeutika, Biowissenschaften und Biotech | ||
| Transport und Logistik | ||
| Regierung und Verteidigung | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed OT IDS/IPS Services Markt?
Der Managed OT IDS/IPS Services Markt wird für 2027 auf 4,04 Milliarden USD und bis 2032 auf 8,07 Milliarden USD bei einer CAGR von 14,84 % prognostiziert.
Warum setzen Industriebetreiber auf Managed OT Security Services?
Ransomware, vernetzte industrielle Anlagen, Überwachungspflichten und Spezialistenmangel erhöhen den Bedarf an kontinuierlicher externer Unterstützung.
Welche Servicefähigkeit führt bei Managed OT IDS/IPS Services?
Managed OT Network IDS Monitoring führte im Jahr 2026 mit einem Anteil von 32,53 %, da passive Überwachung häufig die erste in Betriebsumgebungen eingeführte Kontrolle ist.
Warum ist die hybride Bereitstellung für OT-Sicherheit wichtig?
Die hybride Bereitstellung hielt im Jahr 2026 einen Anteil von 51,49 %, da sie lokale Datenverarbeitung unterstützt und gleichzeitig zentralisierte Analysen und verwaltete Überwachung ermöglicht.
Welche Kundengruppe verzeichnet die stärkste prognostizierte Expansion?
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 17,31 % wachsen, da Lieferkettenanforderungen kleinere Industriebetreiber erreichen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 17,14 % wachsen, da industrielle Digitalisierung und nationale Sicherheitsanforderungen voranschreiten.