
Marktgröße und Marktanteil für Managed Cloud IDS/IPS Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.18 Milliarden US-Dollar |
| Marktgröße (2032) | 4.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.24 % |
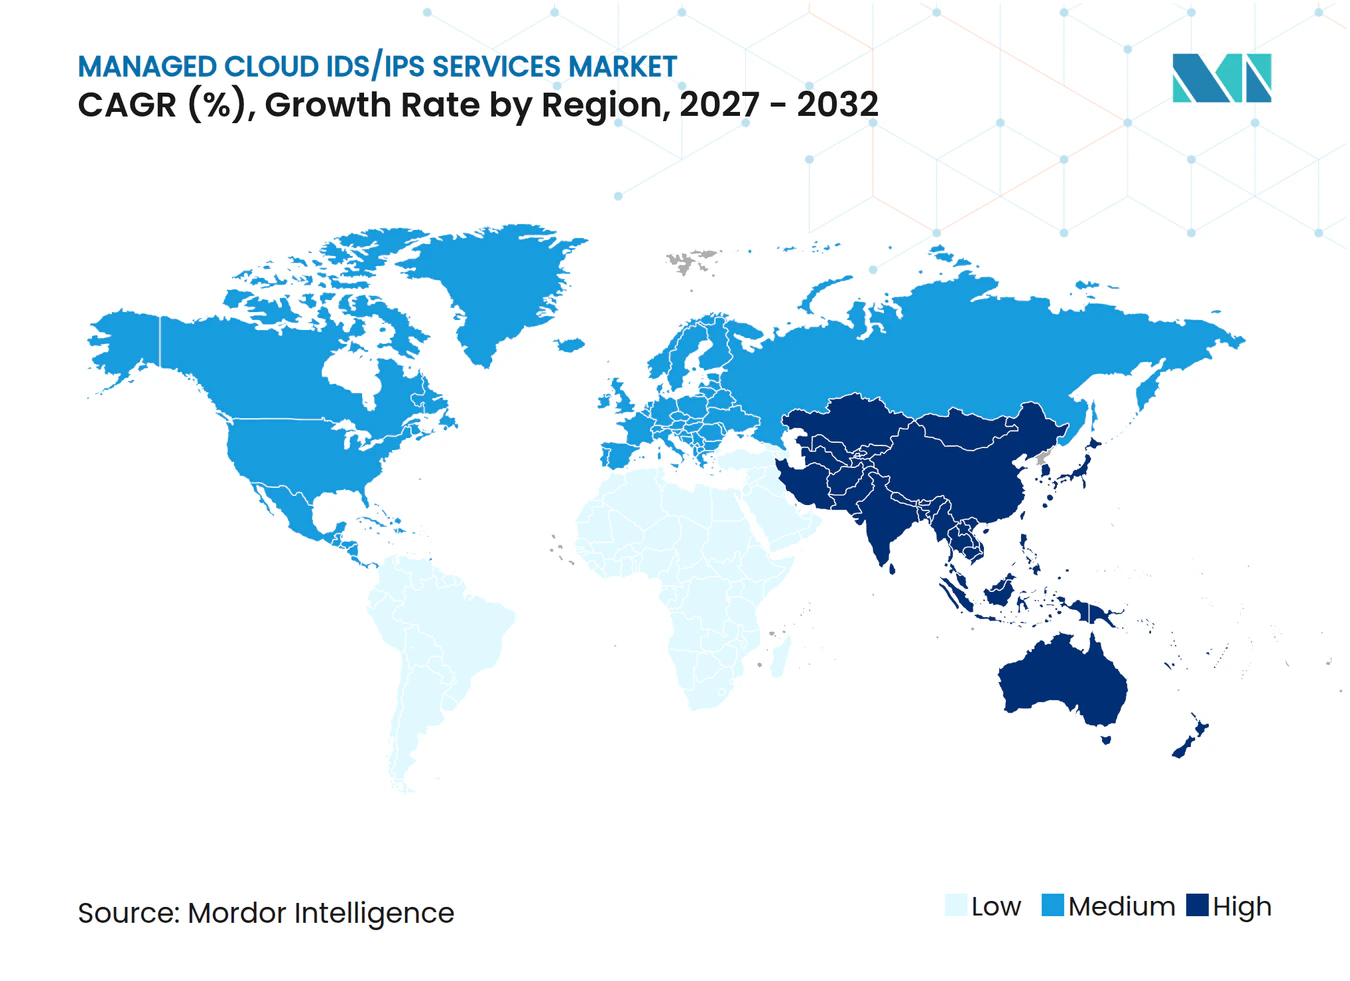
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Cloud IDS/IPS Services von Mordor Intelligence
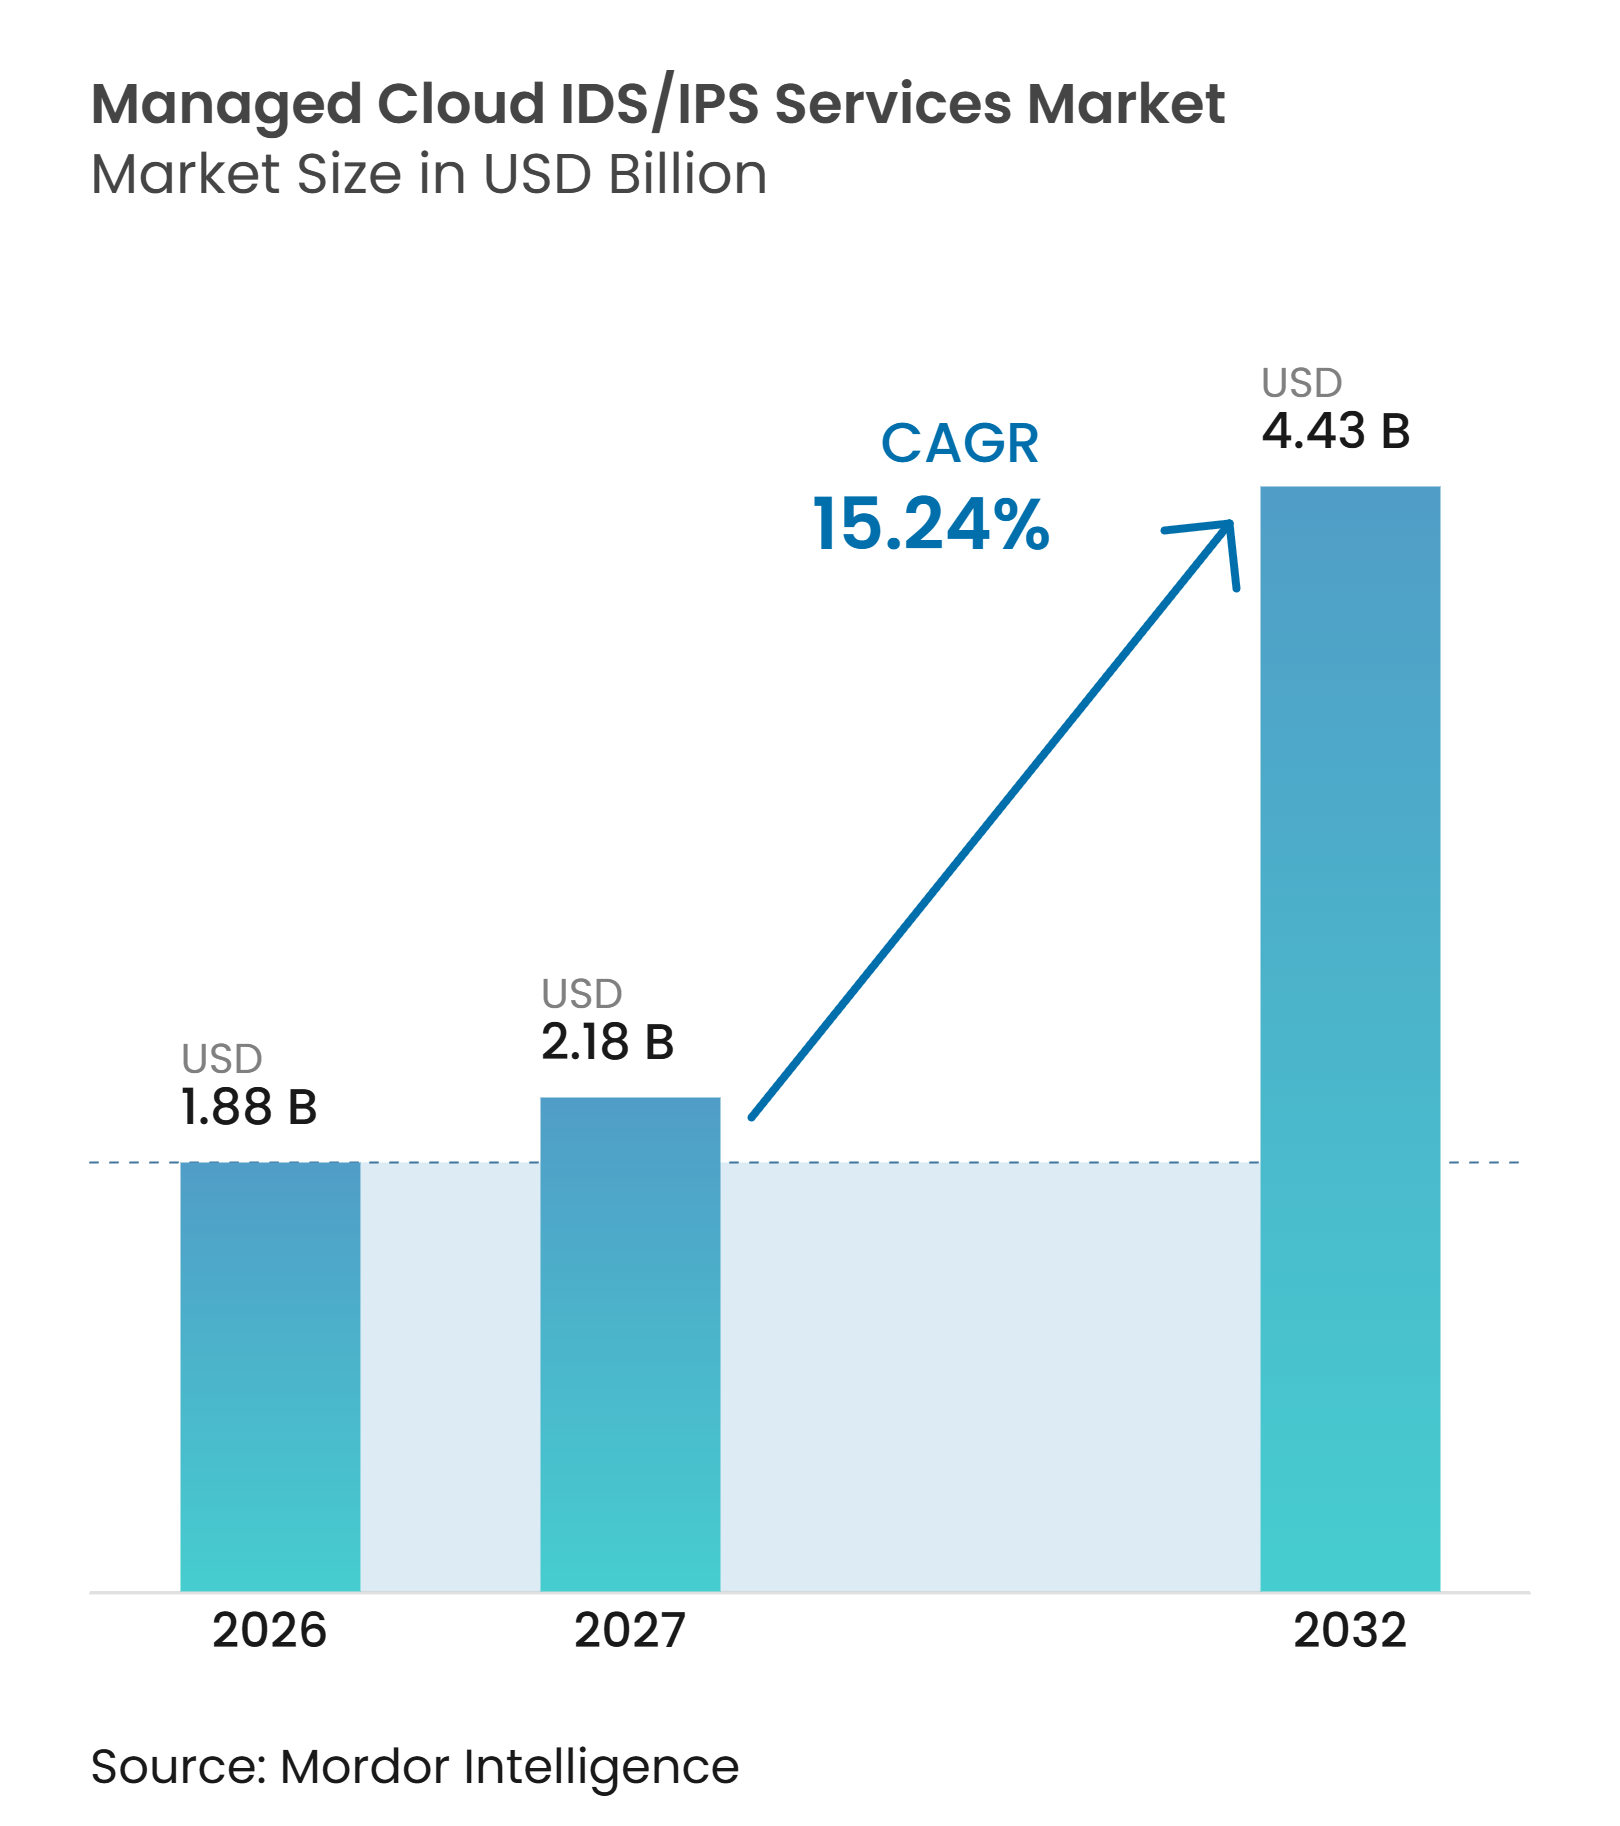
Die Marktgröße für cloudbasierte verwaltete IDS/IPS-Dienste wurde im Jahr 2026 auf 1,88 Milliarden USD geschätzt und soll bis 2032 einen Wert von 4,43 Milliarden USD erreichen, was einer CAGR von 15,24 % zwischen 2027 und 2032 entspricht. Die Nachfrage verlagert sich hin zu kontinuierlich verwalteten Kontrollen, die Cloud-Workloads, Schnittstellen und Netzwerkaktivitäten abdecken können. Die Nutzung mehrerer Clouds erweitert die Anzahl der Systeme, die Sicherheitsteams überwachen müssen. Compliance-Anforderungen machen auch eine zeitnahe Erkennung und Meldung von Vorfällen für regulierte Käufer wichtiger. Anbieter, die lokale Datenverarbeitung mit cloudbasierter Analyse kombinieren, können ein zentrales Käuferanliegen adressieren. Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste wird daher durch operative Abdeckung, regulatorische Bereitschaft und die Fähigkeit geprägt, verschlüsselten Datenverkehr zu verwalten, ohne den Datenschutz zu schwächen oder den Arbeitsaufwand für die Sicherheitsteams der Kunden zu erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Managed Cloud IDS/IPS Services im Jahr 2026 einen Umsatzanteil von 29,78 % im Markt für Managed Cloud IDS/IPS Services, während Professional Services bis 2032 voraussichtlich mit einer CAGR von 17,84 % wachsen wird.
- Nach Bereitstellungsmodus hielt Public Cloud im Jahr 2026 einen Umsatzanteil von 36,12 %, während Hybrid Cloud bis 2032 voraussichtlich mit einer CAGR von 17,66 % wachsen wird.
- Nach Servicetyp hielten vollständig verwaltete Dienste im Jahr 2026 einen Umsatzanteil von 53,81 %, während verwaltete Erkennungs- und Reaktions-Add-ons bis 2032 voraussichtlich mit einer CAGR von 17,79 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 66,33 %, während kleine und mittlere Unternehmen bis 2032 im Markt für Managed Cloud IDS/IPS Services voraussichtlich mit einer CAGR von 17,58 % wachsen werden.
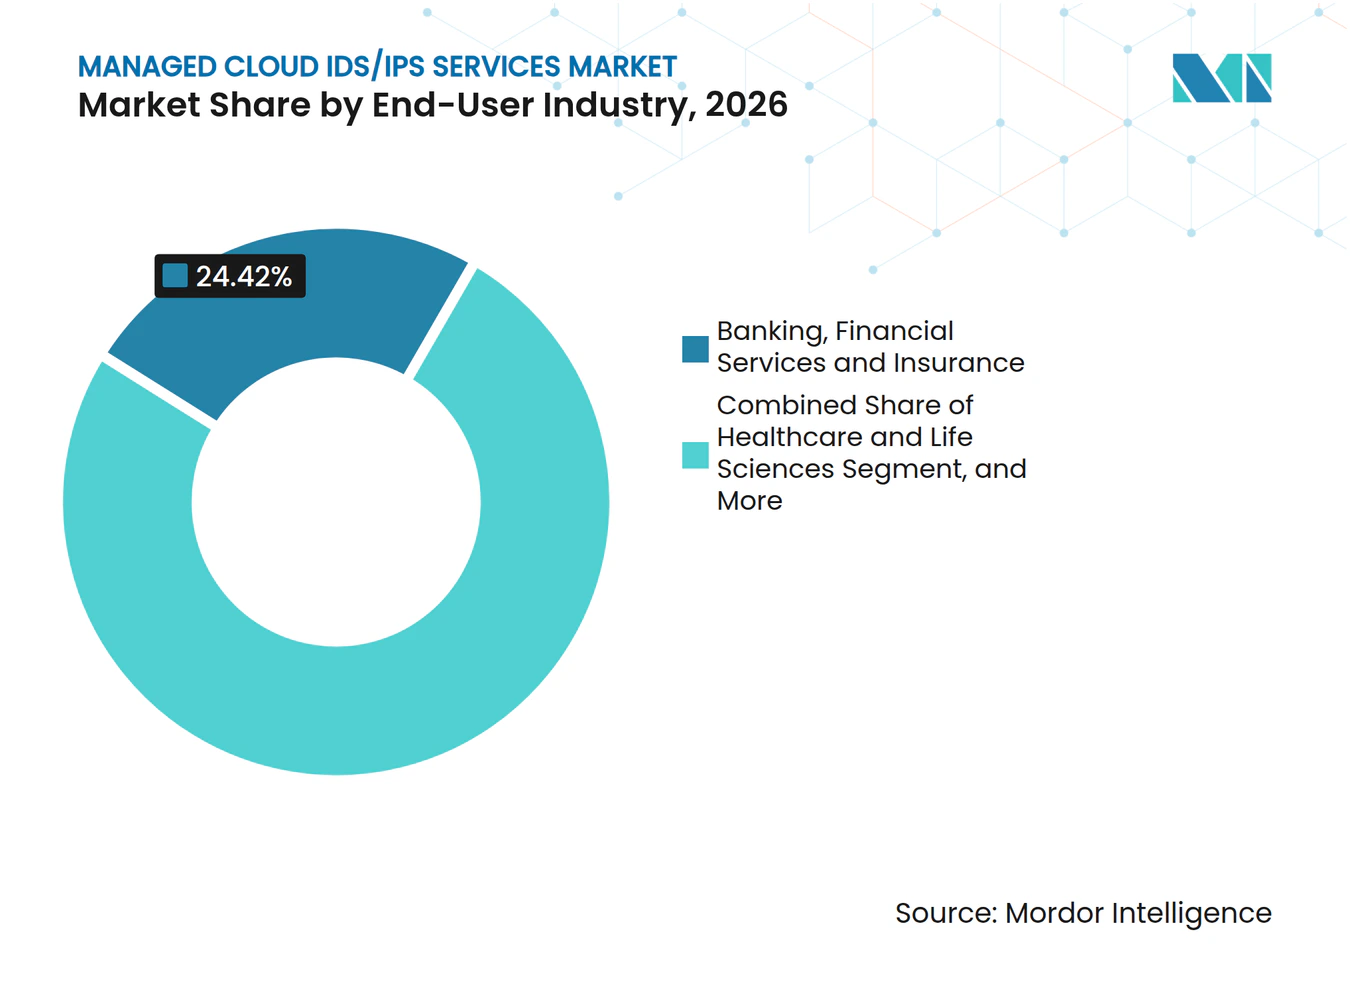
- Nach Endnutzerbranche hielten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Umsatzanteil von 24,42 %, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 17,98 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,88 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,13 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierende Angriffsfläche in Multi-Cloud-Umgebungen | +3.80% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte SOC-Automatisierung und XDR-Einführung | +3.20% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Compliance-by-Design für kontinuierliche Erkennung | +2.90% | Nordamerika und EU als Kernregionen, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an Cybersicherheitsfachkräften treibt gemeinsam verwaltetes Monitoring an | +2.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Standardmäßig verschlüsselter Datenverkehr schafft Nachfrage nach cloudnativer Inspektion | +1.60% | Global, konzentriert in unternehmensintensiven Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Identitätszentrierte Ost-West-Sichtbarkeit für kurzlebige Workloads | +1.20% | Nordamerika, EU, asiatisch-pazifischer Raum als Kernregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierende Angriffsfläche in Multi-Cloud-Umgebungen
Jeder zusätzliche Cloud-Mandant, Container-Cluster oder jede Schnittstelle kann eine Erkennungslücke schaffen. Dieses Problem wird schwieriger zu bewältigen, wenn Workloads zwischen Cloud-Umgebungen wechseln und unterschiedliche Ereignisformate verwenden. Sicherheitsteams benötigen vollständige Transparenz, aber ältere Perimeter-Tools bieten keine konsistente Abdeckung für kurzlebige Cloud-Workloads. Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste profitiert, wenn Käufer einen Anbieter benötigen, der das Monitoring über diese Umgebungen hinweg konsolidiert. Verwaltete Anbieter mit herstellerneutralen Erfassungs- und Normalisierungsfähigkeiten können den Aufwand für die Zusammenführung unterschiedlicher Sicherheitsdaten reduzieren. Die Notwendigkeit, Schwachstellen kontinuierlich zu identifizieren, unterstützt den Markt für cloudbasierte verwaltete IDS/IPS-Dienste als Teil umfassenderer Unternehmenssicherheitsprogramme.
KI-gesteuerte SOC-Automatisierung und XDR-Einführung
Automatisierung verändert das Kosten- und Liefermodell für Security Operations Center. Eine systematische Überprüfung von 189 begutachteten Studien ergab, dass 65 % die Erkennungsautomatisierung untersuchten, was sie zur häufigsten Anwendung von künstlicher Intelligenz im Sicherheitsbetrieb macht.[1] Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste kann davon profitieren, wenn Automatisierung Anbietern hilft, größere Mengen an Warnmeldungen mit denselben Analystenteams zu priorisieren. Käufer in regulierten Sektoren benötigen weiterhin menschliche Aufsicht für wesentliche Eindämmungsentscheidungen. Anbieter, die festlegen, wann ein Analyst eine automatisierte Aktion überprüfen muss, können die Akzeptanz des Dienstes in diesen Umgebungen erleichtern. Dieser Ansatz unterstützt schnellere Untersuchungen, ohne autonomes Handeln als Ersatz für verantwortungsvolle Entscheidungsfindung darzustellen.
Compliance-by-Design für kontinuierliche Erkennung
Regulierung macht Intrusion Detection für viele Organisationen zu einer operativen Anforderung. Der Digital Operational Resilience Act trat im Januar 2025 in Kraft und verpflichtet Finanzunternehmen, wesentliche Vorfälle im Bereich Informations- und Kommunikationstechnologie innerhalb festgelegter Fristen zu klassifizieren und zu melden.[2] Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste gewinnt an Relevanz, wenn Käufer ein dauerhaftes Monitoring benötigen, um einen Vorfall schnell zu erkennen und zu untersuchen. Ein verwalteter Anbieter kann eine kontinuierliche Überwachung gewährleisten, wenn interne Teams nicht rund um die Uhr arbeiten. Compliance-getriebene Verträge können auch dauerhafter sein, da Kontrollanforderungen nicht verschwinden, wenn diskretionäre Budgets knapper werden. Für den Markt für cloudbasierte verwaltete IDS/IPS-Dienste sind Prüfpfade, Vorfalls-Workflows und dokumentierte Reaktionsverfahren wichtige Merkmale des Angebots.
Mangel an Cybersicherheitsfachkräften treibt gemeinsam verwaltetes Monitoring an
Der Mangel an erfahrenem Sicherheitspersonal macht externes Monitoring weiterhin attraktiv. ISC2 meldete in seiner Studie 2025 eine globale Lücke von 4,8 Millionen Stellen in der Cybersicherheitsbelegschaft.[3] Viele Organisationen benötigen ein kontinuierliches Warnmeldungs-Monitoring, können aber kein großes internes Team für jede Schicht aufrechterhalten. Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste bietet die Möglichkeit, Triage- und Routineaufgaben an einen spezialisierten Anbieter zu übertragen. Gemeinsam verwaltete Vereinbarungen ermöglichen es dem Kunden, die Kontrolle über die Sicherheitsarchitektur und wichtige Geschäftsentscheidungen zu behalten. Im Markt für cloudbasierte verwaltete IDS/IPS-Dienste hängt die Servicequalität bei der Vertragsverlängerung von einer besseren Erkennungs- und Reaktionsleistung ohne zusätzliche operative Reibung ab.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Datensouveränität und Outsourcing-Vertrauen | -1.80% | Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Länder mit Datenspeicherungspflichten | Kurzfristig (≤ 2 Jahre) |
| Tool-Wildwuchs und Integrationskomplexität | -1.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Inspektion von verschlüsseltem Datenverkehr und Datenschutz-Kompromisse | -0.90% | Global, verstärkt in DSGVO-regulierten Rechtsgebieten | Mittelfristig (2–4 Jahre) |
| MSSP-Haftung und Risiken durch Service-Level-Vereinbarungen | -0.70% | Global, verstärkt in regulierten Sektoren, Banken, Finanzdienstleistungen und Versicherungen sowie Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datensouveränität und Outsourcing-Vertrauen
Datenspeicherungsvorschriften können einschränken, wie ein Anbieter Sicherheitstelemetrie über Grenzen hinweg erfasst und analysiert. Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste muss daher regionale Liefermodelle für Finanz-, Regierungs- und andere sensible Workloads unterstützen. Käufer zögern möglicherweise, Sicherheitsprotokolle an einen Anbieter zu senden, wenn die Protokolle Daten enthalten, die lokalen Kontrollen unterliegen. Anbieter benötigen klare Kontrollen darüber, wo Daten verarbeitet, gespeichert und abgerufen werden. Lieferung innerhalb der Rechtsordnung und vollständige Prüfaufzeichnungen können diese Bedenken bei Käufern verringern. Diese Anforderungen können auch die Kosten für den Aufbau eines konformen Servicebetriebs erhöhen, was Anbieter mit etablierter regionaler Kapazität begünstigt.
Tool-Wildwuchs und Integrationskomplexität
Sicherheitsteams betreiben häufig viele Tools, die überlappende Daten erfassen und unterschiedlichen Workflows folgen. Eine gemeinsame Studie von IBM und Palo Alto Networks berichtete, dass eine durchschnittliche Organisation 83 Sicherheitsprodukte von 29 Anbietern einsetzt, während 52 % die Komplexität als größtes Hindernis für effektive Sicherheit identifizierten. Fragmentierte Umgebungen können die Implementierung verlangsamen und die Qualität der einem verwalteten Anbieter zur Verfügung stehenden Erkennung verringern. Sumo Logic berichtete, dass 55 % der Organisationen zu viele Einzellösungen nannten und 63 % die Betriebskosten als ihre größte Herausforderung identifizierten. Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste benötigt starke Integrationen, da die Tool-Komplexität der Kunden sowohl die Serviceergebnisse als auch die Anbietermargen beeinträchtigen kann. Im Markt für cloudbasierte verwaltete IDS/IPS-Dienste können eine konsolidierte Datenerfassung und klare Zuständigkeitsgrenzen diese Hindernisse beim Onboarding reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
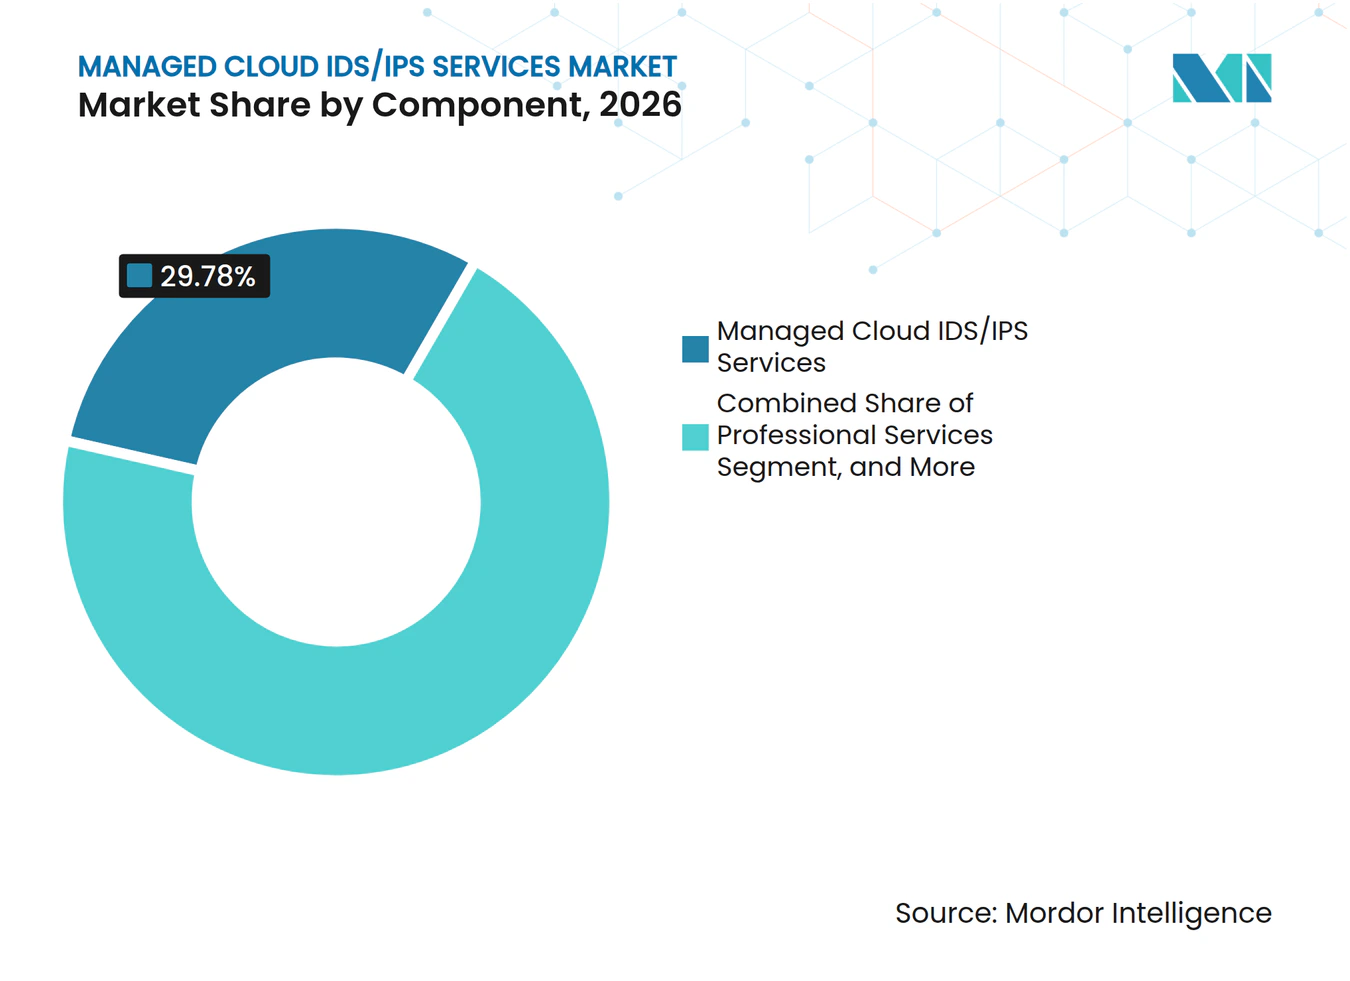
Verwaltete Cloud-Erkennung verankert den Umsatz, Professional Services beschleunigt das WachstumManaged Cloud IDS/IPS Services hielten im Jahr 2026 einen Umsatzanteil von 29,78 %. Für den Markt für cloudbasierte verwaltete IDS/IPS-Dienste zeigt diese Position, dass Käufer einen Anbieter schätzen, der die Verantwortung für die tägliche Erkennungsarbeit übernimmt. Sie bevorzugen zunehmend verwaltete Abdeckung gegenüber der eigenständigen Verwaltung von Signatur-Updates, Regelanpassungen und Warnmeldungswarteschlangen. Wipro erweiterte seine Partnerschaft mit Palo Alto Networks im Juni 2026, um KI-gesteuerte verwaltete Erkennungs- und Reaktionsdienste über seine CyberShield-Plattform und 8 Cyber Defense Center anzubieten. Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste belohnt daher Angebote, die Technologie, ausgebildete Analysten und definierte operative Verantwortlichkeit kombinieren.
Professional Services wird bis 2032 voraussichtlich mit einer CAGR von 17,84 % wachsen. Komplexe Umgebungen erfordern Vorarbeiten, bevor ein verwalteter Dienst zuverlässig betrieben werden kann. Anbieter müssen Protokollquellen abbilden, Erkennungslogik anpassen und Workflows für die vorhandenen Tools des Kunden neu gestalten. CrowdStrike führte im Juli 2026 Falcon Platform Indicators of Attack in Falcon Next-Gen SIEM ein und bietet damit von CrowdStrike gepflegte, angreifergesteuerte Erkennungen über Endpunkte, Identitäten und Cloud-Umgebungen hinweg. Solche vom Anbieter gepflegten Inhalte verlagern mehr Erkennungs-Engineering vom Kunden zum Anbieter.



Nach Bereitstellungsmodus:
Public Cloud führt, Hybrid Cloud spiegelt strategische Komplexität widerPublic Cloud hielt im Jahr 2026 einen Umsatzanteil von 36,12 %. Cloudbasierte Workloads lassen sich häufig einfacher mit Diensten überwachen, die für dieselbe Betriebsumgebung konzipiert sind. Elastische Kapazität ermöglicht es Kunden auch, die Abdeckung ohne den Beschaffungszyklus zu erweitern, der für zusätzliche On-Premises-Sensoren erforderlich ist. Private Cloud bleibt für Käufer relevant, die dedizierte Infrastruktur oder eine strenge Kontrolle über Daten benötigen. Finanzinstitute und Regierungsorganisationen betreiben diese Umgebungen häufig aufgrund von Anforderungen an Datenspeicherung, Akkreditierung und Risikomanagement.
Hybrid Cloud wird bis 2032 voraussichtlich mit einer CAGR von 17,66 % wachsen. Viele große Organisationen werden weiterhin eine Mischung aus Legacy-Infrastruktur und Public-Cloud-Workloads betreiben. Die Marktgröße für cloudbasierte verwaltete IDS/IPS-Dienste im Bereich Hybrid Cloud wird durch die Notwendigkeit unterstützt, Aktivitäten zu identifizieren, die sich zwischen diesen Umgebungen bewegen. Kyndryl eröffnete im Februar 2026 ein Cyber Defense Operations Center in Bengaluru, um Netzwerk- und Sicherheitsoperationen für globale hybride IT-Unternehmensumgebungen zu vereinen. Integrationsfähigkeit ist daher eine zentrale Anforderung für hybride Bereitstellungen.
Nach Servicetyp:
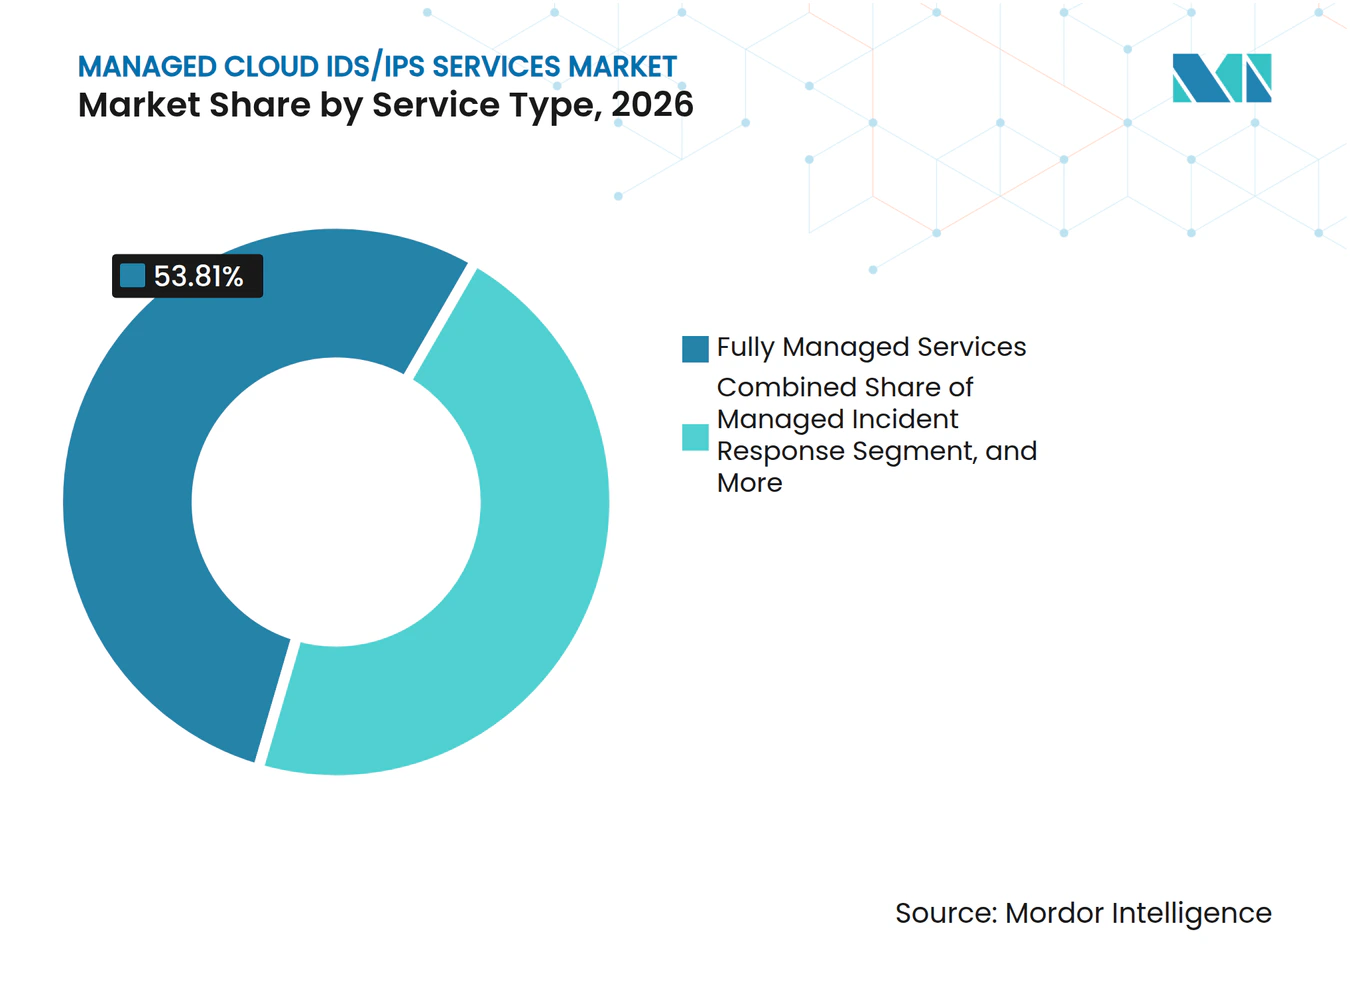
Vollständig verwaltete Dienste dominieren, MDR-Add-ons wachsen am schnellstenVollständig verwaltete Dienste machten im Jahr 2026 einen Umsatzanteil von 53,81 % aus. Der Anteil spiegelt die operative Schwierigkeit wider, eine 24/7-Erkennung allein mit internem Personal aufrechtzuerhalten. Die von ISC2 gemeldete Lücke von 4,8 Millionen Stellen in der Cybersicherheitsbelegschaft zeigt, warum viele Organisationen einen Anbieter suchen, der die gesamte Funktion verwalten kann. Gemeinsam verwaltete Dienste, verwaltete Regelanpassung, Bedrohungssuche und verwaltete Incident-Response bleiben relevant, wo große Kunden über ausgereifte interne Sicherheitsteams verfügen. Cisco führte im September 2025 Splunk Enterprise Security Premier Edition mit Tools für Triage, Playbook-Erstellung und Untersuchung ein.
Verwaltete Erkennungs- und Reaktions-Add-ons werden bis 2032 voraussichtlich mit einer CAGR von 17,79 % wachsen. Kunden nutzen diese Dienste, um Reaktions- und Untersuchungsfähigkeiten zum zentralen Warnmeldungs-Monitoring hinzuzufügen. Die Dienste können die Rolle des Anbieters innerhalb der Kundenumgebung erweitern und die Beziehung während der gesamten Vertragslaufzeit vertiefen. Fortinet führte im März 2026 FortiSOC ein und erweiterte FortiGuard SOC-as-a-Service um die Aufnahme von Protokollen von Drittanbietern und FortiCNAPP-Cloud-Sichtbarkeit. Dies zeigt, wie etablierte Anbieter ihren verwalteten Angeboten umfassendere Telemetrie- und Reaktionsfähigkeiten hinzufügen.

Nach Unternehmensgröße:
Großunternehmen führen, kleine und mittlere Unternehmen beschleunigen das WachstumGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 66,33 %. Diese Organisationen verfügen in der Regel über größere Sicherheitsbudgets, etablierte Anbieterbeziehungen und formale Compliance-Pflichten. Viele verlagern etablierte Erkennungsteams in Richtung gemeinsam verwalteter Modelle, da Automatisierung die Vorteile der internen Bearbeitung jeder Aufgabe verringert. Die Studie von IBM und Palo Alto Networks ergab, dass Organisationen, die einheitliche Sicherheitsplattformen nutzen, Vorfälle 72 Tage schneller erkannten als solche, die Best-of-Breed-Stacks verwenden. Dieses Ergebnis stärkt den Fall für verwaltete Plattformen, die Daten und Workflows zusammenführen.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 17,58 % wachsen. Diese Käufer benötigen ein kontinuierliches Monitoring, können aber häufig keine großen internen Betriebsteams finanzieren. Standardisierte Dienste, die über Cloud-Marktplätze vertrieben werden, können das Onboarding vereinfachen und die operative Hürde senken. Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste bietet kleineren Organisationen Zugang zu spezialisiertem Monitoring, ohne dass sie ein vollständiges Security Operations Center aufbauen müssen. Klare Service-Stufen sind wichtig, da kleinere Käufer verstehen müssen, was überwacht wird und wie die Reaktionsverantwortlichkeiten aufgeteilt sind.
Nach Endnutzerbranche:
Banken, Finanzdienstleistungen und Versicherungen verankern den Umsatz, Gesundheitswesen und Biowissenschaften wachsen starkBanken, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Umsatzanteil von 24,42 %. Dieser Sektor ist mit hochwertigen Angriffen, anspruchsvollen regulatorischen Pflichten und ausgereiften Sicherheitsbeschaffungspraktiken konfrontiert. Das Office of the Comptroller of the Currency identifiziert Cybersicherheit und die Widerstandsfähigkeit des Finanzsystems als aufsichtsrechtliche Priorität für Nationalbanken und föderale Sparkassen. Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste unterstützt den Bedarf des Sektors nach dauerhaftem Monitoring, Vorfallsuntersuchung und prüfbaren Verfahren. Regierungskäufer können auch inländisch gehostete Dienste und Zertifizierungen wie FedRAMP oder ISO 27001 verlangen.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 17,98 % wachsen. Klinische Systeme enthalten sensible Daten und können keine längeren Unterbrechungen tolerieren. Die HIPAA-Sicherheitsregel verpflichtet betroffene Einrichtungen und Geschäftspartner, Schutzmaßnahmen für elektronisch geschützte Gesundheitsinformationen zu implementieren. Ransomware kann Erkennung und Reaktion zu einem Patientensicherheitsproblem machen und nicht nur zu einem rein technischen Anliegen. Verwaltete Abdeckung kann Organisationen helfen, das Monitoring aufrechtzuerhalten, wenn sie keine internen Teams für den Rund-um-die-Uhr-Betrieb haben.
Geografische Analyse
Markt für verwaltete Cloud-IDS/IPS-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,88 % am Markt für cloudbasierte verwaltete IDS/IPS-Dienste. Die Region verfügt über eine dichte Basis cloud-nativer Unternehmen und verwalteter Sicherheitsdienstleister. Die Aufsicht im Finanzsektor verstärkt den Bedarf an robusten Cybersicherheitskontrollen und zeitnahem Vorfallsmanagement. Das Office of the Comptroller of the Currency hat die operationellen Risiken betont, die Cybervorfälle für das Finanzsystem darstellen. Innerhalb des Marktes für cloudbasierte verwaltete IDS/IPS-Dienste unterstützt Kanada die Nachfrage durch Finanzdienstleistungen und Aktivitäten des öffentlichen Sektors, während Mexiko ein aufstrebender Markt ist, da die Nutzung von Unternehmens-Cloud-Lösungen und Compliance-Programme voranschreiten.
Markt für verwaltete Cloud-IDS/IPS-Dienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 17,13 % wachsen. Indien, Japan und Südkorea sind wichtige Nachfragequellen, da Unternehmen Cloud-Umgebungen aufbauen und Qualifikationsengpässe beheben. Die Marktgröße für cloudbasierte verwaltete IDS/IPS-Dienste im asiatisch-pazifischen Raum wird auch durch Vorschriften beeinflusst, die formalere Sicherheitsoperationen erfordern. Japan spiegelt einen Wandel von Perimeter-Geräten hin zu cloud-nativem Monitoring wider. Lokale Bereitstellungskapazitäten bleiben wichtig, da nationale Vorschriften die grenzüberschreitende Verarbeitung von Sicherheitsdaten einschränken können.
Markt für verwaltete Cloud-IDS/IPS-Dienste in EMEA und Südamerika
Europa wird durch die Compliance-Pflichten geprägt, die durch den Digital Operational Resilience Act und die NIS2-Richtlinie entstehen. Südamerika ist eine aufstrebende Region, wobei Brasilien und Argentinien von der Digitalisierung der Finanzdienstleistungen und inländischen Compliance-Anforderungen profitieren. Die Nachfrage im Nahen Osten und in Afrika wächst durch Projekte in den Bereichen Regierung, Energie und Finanzdienstleistungen, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Regionale Anforderungen an die Datenhaltung können Anbieter begünstigen, die lokale oder souveräne Bereitstellungsmodelle betreiben.
Wettbewerbslandschaft
Marktkonzentration
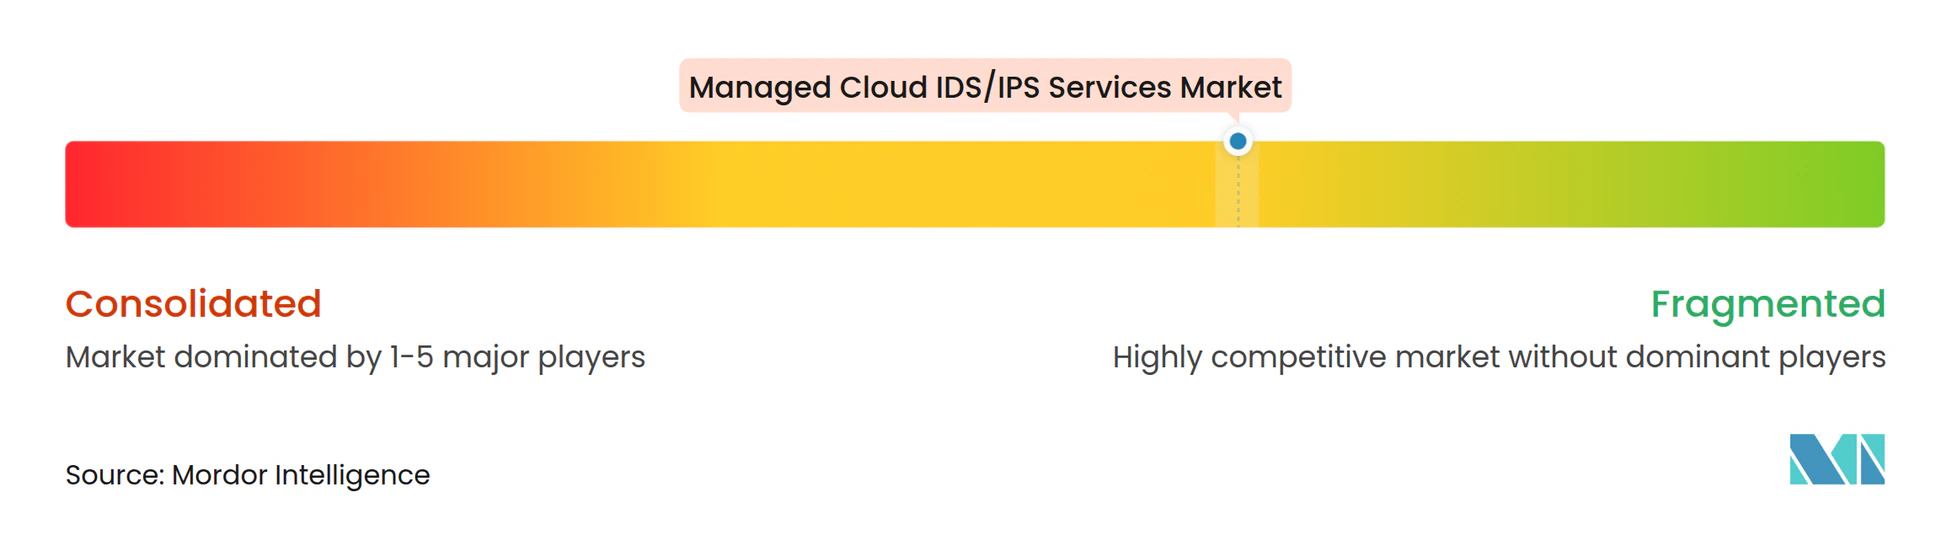
Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste ist mäßig fragmentiert. Hyperscale-Cloud-Anbieter, Sicherheitsplattform-Anbieter und globale Informationstechnologie-Dienstleistungsunternehmen bedienen unterschiedliche Kundenanforderungen. Amazon.com, Microsoft, Google, Palo Alto Networks, CrowdStrike, Fortinet, Check Point, Accenture, Tata Consultancy Services, Wipro und Kyndryl gehören zu den aktiven Anbietern. Plattformanbieter erweitern die verwaltete Erkennung durch ihre Sicherheits-Stacks, während Dienstleistungsunternehmen sie in umfassendere Outsourcing-Beziehungen einbetten. Chancen bestehen bei mittelständischen Organisationen und regulierten Sektoren in aufstrebenden Volkswirtschaften, die eine lokal konforme Lieferung benötigen.
Palo Alto Networks gab im Juli 2025 eine Vereinbarung zur Übernahme von CyberArk für einen Eigenkapitalwert von 25 Milliarden USD bekannt. Die geplante Kombination bringt Identitätssicherheit mit seinen Netzwerk- und Sicherheitsoperationsplattformen zusammen. Die FortiSOC-Veröffentlichung von Fortinet im März 2026 fügte eine cloudbasierte Betriebsplattform mit erweiterter Protokollaufnahme von Drittanbietern und Cloud-Sichtbarkeit hinzu. Diese Schritte zeigen, dass größere Anbieter die Daten- und Reaktionsfähigkeiten rund um Intrusion Detection erweitern. Anbieter, die interoperable Tools anbieten, können den Bedarf des Käufers reduzieren, separate Spezialisten einzubeziehen.
Informationstechnologie-Dienstleistungsunternehmen konkurrieren durch Integrationsfähigkeit, regionale Lieferung und flexible gemeinsam verwaltete Optionen. Wipro erweiterte seine Partnerschaft mit Palo Alto Networks im Juni 2026 und kombinierte Cortex XSIAM mit seiner CyberShield-Plattform und dem proprietären SOC GURU Runbook-Framework. Kyndryl eröffnete sein Bengaluru Cyber Defense Operations Center im Februar 2026 für hybride Unternehmensumgebungen. ISO 27001, SOC 2 Typ 2 und FedRAMP können Anbieter mit etablierten Zertifizierungen und lokaler Lieferkapazität begünstigen.
Marktführer im Bereich Managed Cloud IDS/IPS Services
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Fortinet, Inc.
-
Check Point Software Technologies Ltd.
-
International Business Machines Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Managed Cloud IDS/IPS Services Markt Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- International Business Machines Corporation
- Microsoft Corporation
- Amazon.com, Inc.
- Google LLC
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Broadcom Inc.
- AT&T Inc.
- Verizon Communications Inc.
- Secureworks Corp.
- NTT Security Holdings Corporation
- Accenture plc
- Tata Consultancy Services Limited
- Wipro Limited
- Kyndryl, Inc.
- Orange Cyberdefense
Neueste Industrielle Entwicklungen in Managed Cloud IDS/IPS Services Markt
- Juli 2026: CrowdStrike brachte Falcon Platform Indicators of Attack (IOAs) in Falcon Next-Gen SIEM zur allgemeinen Verfügbarkeit und liefert damit von CrowdStrike gepflegte, angreifergesteuerte Erkennungen über Endpunkte, Identitäten und Cloud-Umgebungen hinweg. Die Funktion verlagert das Erkennungs-Content-Engineering von den Sicherheitsteams der Kunden zu CrowdStrike, beschleunigt die Abdeckung von Zero-Day-Bedrohungen und reduziert den operativen Aufwand für Käufer verwalteter Dienste.
- Juni 2026: Wipro erweiterte seine Partnerschaft mit Palo Alto Networks, um KI-gesteuerte MDR-Dienste anzubieten, und kombinierte dabei Cortex XSIAM von Palo Alto Networks mit Wipros verwalteter Sicherheitsplattform CyberShield und dem proprietären SOC GURU Runbook-Framework, bereitgestellt über 8 globale Cyber Defense Center.
- April 2026: NWN führte als Top National Partner mit Cisco, Arctic Wolf und Palo Alto Networks eine KI-gestützte verwaltete Sicherheitsoperations-Suite ein und bündelte MDR, offensive Sicherheit, Ransomware-Schutz und vCISO-Beratung in einem einheitlichen Servicemodell.
- April 2026: Die deutschen Anbieter Guardsix und SpaceNet schlossen eine strategische Partnerschaft, um einen verwalteten SIEM-Dienst in Deutschland und Europa bereitzustellen, und kombinierten dabei die Analyseplattform von Guardsix mit der souveränen IT-Betriebskompetenz von SpaceNet, um NIS-2- und DORA-Compliance-Verpflichtungen zu erfüllen.
Berichtsumfang des globalen Marktes für Managed Cloud IDS/IPS Services
Der Bericht zum Markt für Managed Cloud IDS/IPS Services ist segmentiert nach Komponente (Lösungen, Dienstleistungen, Managed Cloud IDS/IPS Services und Professional Services), Bereitstellungsmodus (Public Cloud, Private Cloud und Hybrid Cloud), Servicetyp (vollständig verwaltete Dienste, gemeinsam verwaltete Dienste, verwaltete Erkennungs- und Reaktions-Add-ons, verwaltete Regelanpassung und Bedrohungssuche sowie verwaltete Incident-Response), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen, Regierung und Verteidigung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Einzelhandel und E-Commerce, Fertigung und Industrie sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Dienstleistungen |
| Managed Cloud IDS/IPS Services |
| Professional Services |
| Public Cloud |
| Private Cloud |
| Hybrid Cloud |
| Vollständig verwaltete Dienste |
| Gemeinsam verwaltete Dienste |
| Verwaltete Erkennungs- und Reaktions-Add-ons |
| Verwaltete Regelanpassung und Bedrohungssuche |
| Verwaltete Incident-Response |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Regierung und Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Einzelhandel und E-Commerce |
| Fertigung und Industrie |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Lösungen | |
| Dienstleistungen | ||
| Managed Cloud IDS/IPS Services | ||
| Professional Services | ||
| Nach Bereitstellungsmodus | Public Cloud | |
| Private Cloud | ||
| Hybrid Cloud | ||
| Nach Servicetyp | Vollständig verwaltete Dienste | |
| Gemeinsam verwaltete Dienste | ||
| Verwaltete Erkennungs- und Reaktions-Add-ons | ||
| Verwaltete Regelanpassung und Bedrohungssuche | ||
| Verwaltete Incident-Response | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Regierung und Verteidigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Fertigung und Industrie | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für cloudbasierte verwaltete IDS/IPS-Dienste?
Der Markt für cloudbasierte verwaltete IDS/IPS-Dienste wurde im Jahr 2026 auf 1,88 Milliarden USD geschätzt und soll bis 2032 einen Wert von 4,43 Milliarden USD erreichen, bei einer CAGR von 15,24 % von 2027 bis 2032.
Was treibt die Nachfrage nach verwalteten Intrusion-Detection- und Prevention-Diensten an?
Multi-Cloud-Umgebungen, kontinuierliche Compliance-Anforderungen und der Mangel an Cybersicherheitsfachkräften erhöhen die Nachfrage nach ausgelagertem 24/7-Monitoring.
Welcher Servicetyp führt die Nachfrage nach verwalteten IDS/IPS-Diensten an?
Vollständig verwaltete Dienste hielten im Jahr 2026 einen Umsatzanteil von 53,81 % und spiegeln damit die Notwendigkeit wider, dass Anbieter die volle Verantwortung für die tägliche Monitoring- und Reaktionsarbeit übernehmen.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid Cloud wird bis 2032 voraussichtlich mit einer CAGR von 17,66 % wachsen, da Unternehmen weiterhin sowohl Legacy-Infrastruktur als auch Public-Cloud-Workloads betreiben.
Welcher Endnutzersektor wächst am schnellsten?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 17,98 % wachsen, unterstützt durch die Notwendigkeit, klinische Systeme und sensible Gesundheitsinformationen zu schützen.
Welche Region wächst am schnellsten bei verwalteten IDS/IPS-Diensten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 17,13 % wachsen, unterstützt durch Cloud-Einführung, Mangel an Sicherheitsfachkräften und formalere Anforderungen an die Cyber-Resilienz.