
Marktgröße und Marktanteil im Bereich Managed Server Virtualization Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
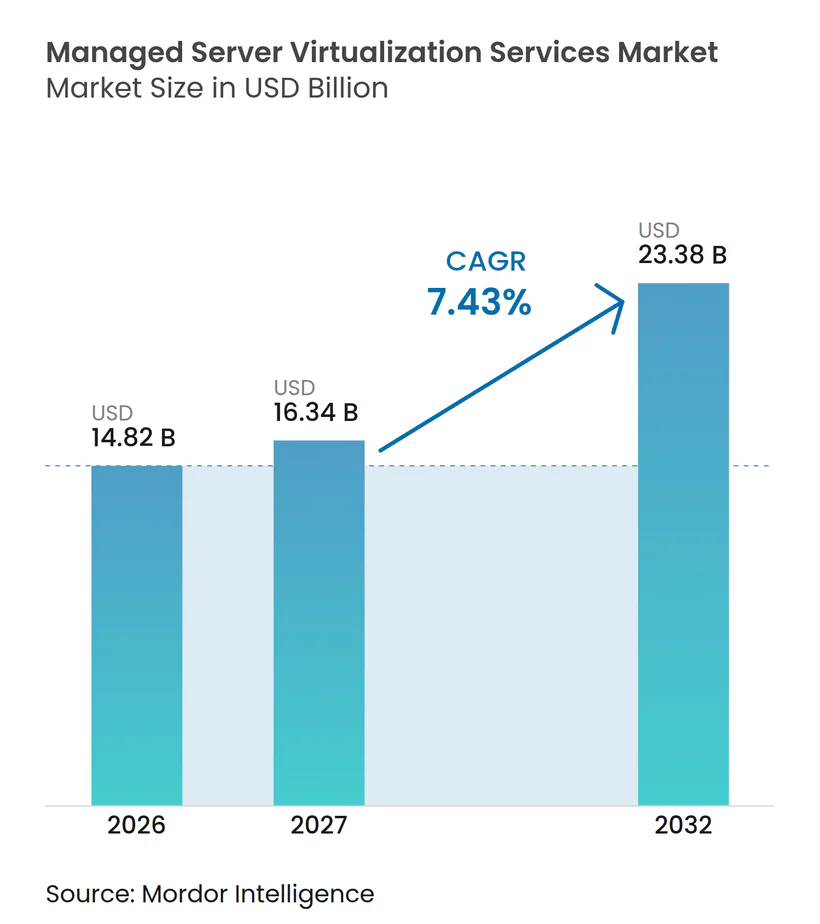
| Marktgröße (2027) | 16.34 Milliarden US-Dollar |
| Marktgröße (2032) | 23.38 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Server Virtualization Services von Mordor Intelligence
Die Marktgröße für Managed Server Virtualization Services wird voraussichtlich von 14,82 Milliarden USD im Jahr 2026 und 16,34 Milliarden USD im Jahr 2027 auf 23,38 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,43 % zwischen 2027 und 2032. Der Markt für Managed Server Virtualization Services entwickelt sich in Richtung ausgelagerter Betriebsmodelle, da Unternehmen Unterstützung bei Patching, Workload-Governance, Lifecycle Management und Sicherheitskontrollen über gemischte Infrastrukturumgebungen benötigen, die konsistent zu betreiben nach wie vor schwierig ist. Unternehmen behalten kritische Workloads unter direkter Kontrolle und nutzen gleichzeitig hybride und Multi-Cloud-Umgebungen für KI, containerisierte Anwendungen und kostensensitive Workloads. Lizenzänderungen im VMware-Ökosystem haben die Anbieterauswahl, Preissicherheit und Migrationsplanung zu zentralen kommerziellen Themen gemacht. Fachkräftemangel macht die verwaltete Bereitstellung attraktiver, da viele Unternehmen keine großen internen Teams für komplexe virtuelle Umgebungen aufbauen können. Anbieter, die Infrastrukturbetrieb mit Sicherheit, Compliance und Automatisierung kombinieren, sind besser positioniert, um regulierte und verteilte Umgebungen zu bedienen, insbesondere wenn Workload-Platzierung und Prüfbarkeit über mehrere Standorte hinweg gewährleistet werden müssen, während eine klare Verantwortung für Incident Response, Wiederherstellung, Berichterstattung und routinemäßige Serviceerbringung erhalten bleibt.
Wichtigste Erkenntnisse des Berichts
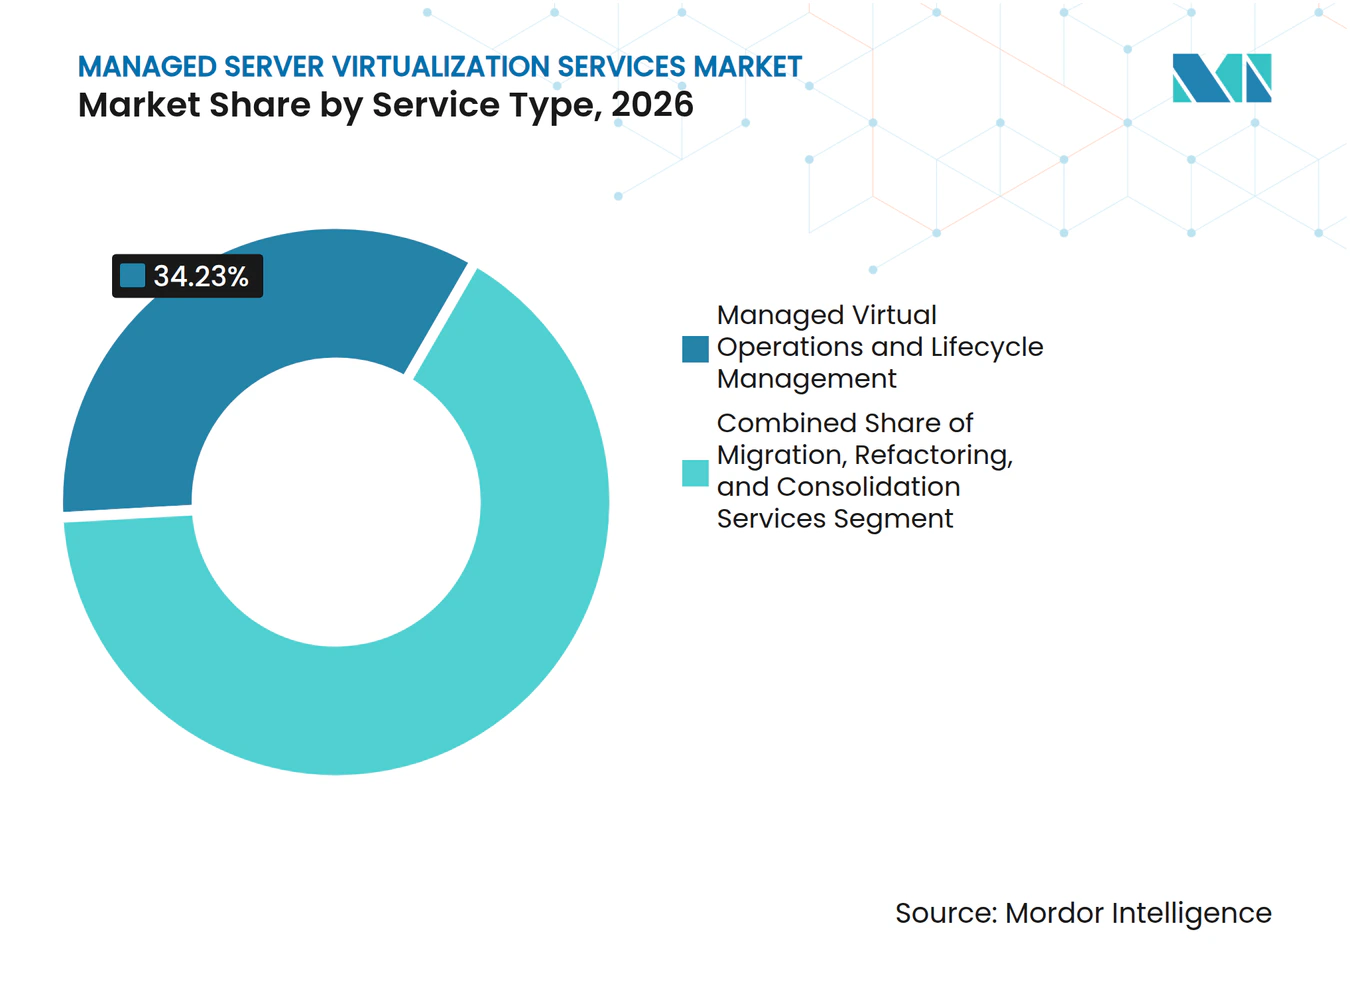
- Nach Servicetyp hielt Managed Virtual Operations und Lifecycle Management im Jahr 2026 einen Marktanteil von 34,23 % am Markt für Managed Server Virtualization Services, während Virtual Infrastructure Security, Monitoring und Compliance Operations bis 2032 voraussichtlich mit einer CAGR von 8,94 % wachsen wird.
- Nach Bereitstellungsmodell entfiel auf Hybrid Cloud im Jahr 2026 ein Anteil von 39,63 % an der Marktgröße für Managed Server Virtualization Services, und es wird erwartet, dass dieser Bereich bis 2032 mit einer CAGR von 8,77 % wächst.
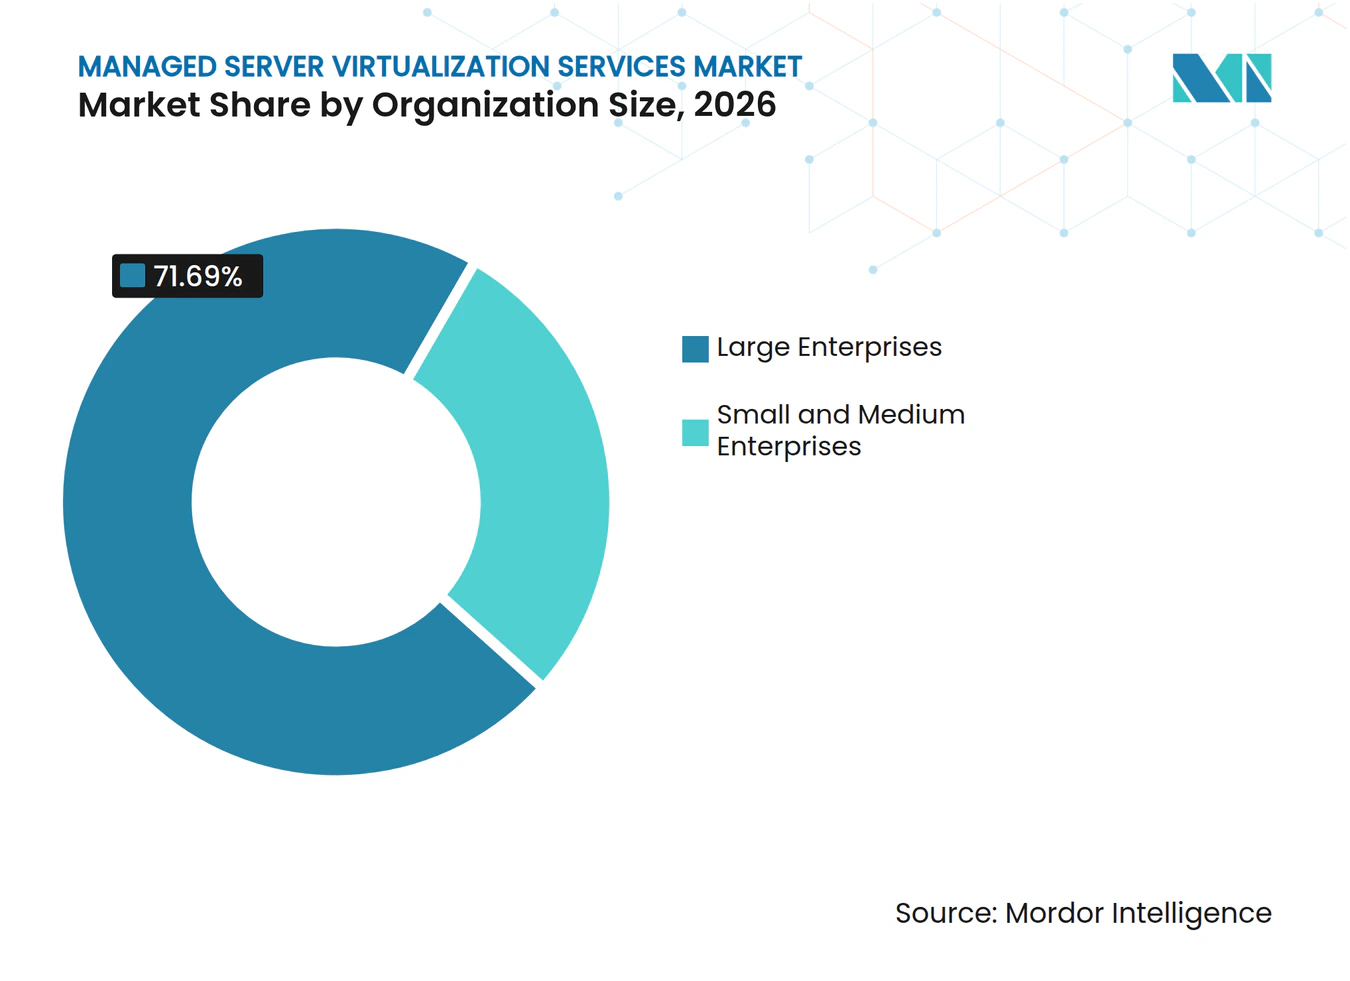
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 71,69 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 27,33 % am Markt für Managed Server Virtualization Services, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 9,17 % wachsen werden.
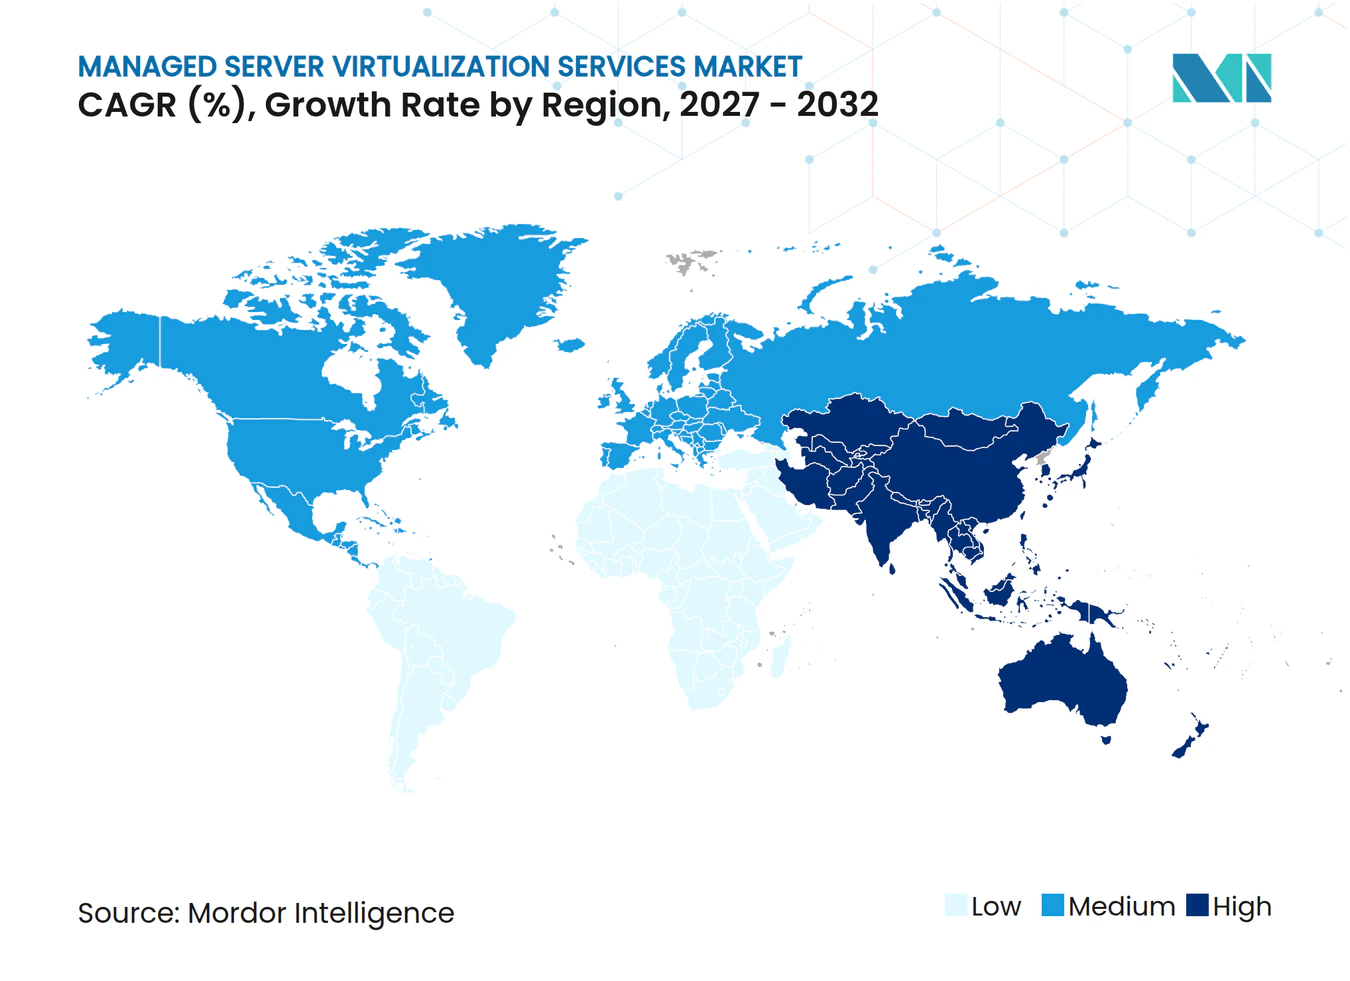
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 35,53 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Komplexität des hybriden und Multi-Cloud-Managements virtueller Maschinen | +2.1% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach planbaren Betriebskosten für die Infrastruktur | +1.7% | Global, mit den größten Zuwächsen in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Fachkräften für Virtualisierung und Cloud-Betrieb | +1.4% | Global, akut im asiatisch-pazifischen Raum, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Observability und prädiktive Fehlerbehebung | +1.2% | Zunächst Nordamerika und Europa, asiatisch-pazifischer Raum expandierend | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Platzierung souveräner und regulierter Workloads | +0.9% | Europa, Naher Osten, asiatisch-pazifischer Raum – Regierungs- und regulierte Sektoren | Langfristig (≥ 4 Jahre) |
| Edge-Virtualisierung für verteilte und latenzsensitive Workloads | +0.7% | Asiatisch-pazifischer Raum und Europa, getrieben durch Telekommunikation und industrielles IoT | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität des hybriden und Multi-Cloud-Managements virtueller Maschinen
Die Verwaltung virtueller Umgebungen über lokale Rechenzentren, private souveräne Zonen und öffentliche Cloud-Plattformen hinweg kann die Kapazitäten interner IT-Teams übersteigen. Der Markt für Managed Server Virtualization Services profitiert, wenn Kunden einen einzigen Anbieter benötigen, der VMware-, KVM-, Nutanix AHV- und Microsoft Hyper-V-Umgebungen verwaltet. HPE stellte fest, dass 57 % der Unternehmen im Jahr 2026 einen schrittweisen Ansatz zur Infrastrukturmodernisierung verfolgten, während 61 % der Workloads auf virtualisierten lokalen Clustern neben öffentlichen Cloud-Diensten verblieben. Dieselbe Studie ergab, dass nur 5 % der Befragten vollständig auf die von ihren Vorständen geforderten Infrastrukturveränderungen vorbereitet waren. Diese Kombination hält hybride Betriebsmodelle auch dort relevant, wo die Cloud-Einführung weit fortgeschritten ist. Anbieter, die mehrere Hypervisoren verwalten können, ohne einen vollständigen Plattformwechsel zu erzwingen, können betriebliche Störungen für ihre Kunden reduzieren.
Nachfrage nach planbaren Betriebskosten für die Infrastruktur
Unternehmen wechseln von kapitalintensiven Virtualisierungsverträgen zu verwalteten Vereinbarungen mit planbaren Betriebskosten. Der Markt für Managed Server Virtualization Services unterstützt diesen Wandel, indem er Lizenzierung, Patching, Monitoring und Helpdesk-Arbeit in eine einzige Servicevereinbarung bündelt. VMware-Lizenz-Compliance-Anforderungen haben für Unternehmen, die die Software nutzen, wiederkehrenden Verwaltungsaufwand erzeugt. Diese Belastung macht verwaltete Verträge attraktiver, wenn ein Anbieter die Verantwortung für die operative Governance übernehmen kann. Kunden suchen auch nach mehrjähriger Preisstabilität, da Plattformwechselkosten und Lizenzbedingungen ihre Budgetannahmen verändern können. Verbrauchsbasierte Pakete sind besonders relevant, wenn Kunden die Infrastruktur skalieren müssen, ohne sich auf neue interne Teams festzulegen.
Mangel an zertifizierten Fachkräften für Virtualisierung und Cloud-Betrieb
Der Mangel an erfahrenen Fachkräften für Virtualisierung und Cloud-Betrieb bleibt ein dauerhafter Grund für den Einsatz von Managed Services. Der Markt für Managed Server Virtualization Services bietet Zugang zu spezialisierten Betriebskompetenzen, die für einzelne Unternehmen möglicherweise schwer zu gewinnen und zu halten sind. HPE berichtete, dass Qualifikationslücken im Jahr 2026 zu den führenden Hindernissen für die Virtualisierungstransformation bei globalen IT-Führungskräften in Unternehmen zählten. Kyndryl gab an, dass seine KI-gestützte Bridge-Plattform bis zum Geschäftsjahr 2025 mehr als 13.000 Bereitstellungsfachleute von manueller Arbeit entlastet hatte.[1] Automatisierung kann Anbietern helfen, mehr Kundenumgebungen zu verwalten, ohne den Personalbestand proportional zu erhöhen. Dieser operative Hebel kann die Servicekapazitätslücke zwischen großen Anbietern und kleineren Wettbewerbern vergrößern.
KI-gestützte Observability und prädiktive Fehlerbehebung
KI-gestützte Observability verändert die verwaltete Virtualisierung von einer reaktiven Supporttätigkeit hin zu einem stärker prädiktiven Service. Eine 2026 in einem Fachjournal veröffentlichte Studie berichtete, dass eine AIOps-Entscheidungsschicht die mittlere Erkennungszeit von 18,0 Minuten auf 6,1 Minuten und die mittlere Behebungszeit von 42,0 Minuten auf 11,1 Minuten reduzierte. Die Studie berichtete außerdem von einer 9-fachen Reduzierung von Alert-Stürmen in ihrer Produktionsumgebung. Splunk erweiterte im September 2026 seine KI-Site-Reliability-Engineer-Funktion, um nach der Ursachendiagnose Fehlerbehebungs-Pull-Requests auf Code-Ebene zu erstellen. Diese Tools können strengere Service-Level-Verpflichtungen unterstützen, wenn der Anbieter über ausgereifte Sicherheits- und Change-Control-Prozesse verfügt. Sie machen Observability und Fehlerbehebung auch zu einem sichtbareren Differenzierungsmerkmal im Markt für Managed Server Virtualization Services.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Volatilität der Lizenzkosten und Risiko des Plattformwechsels | -1.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa, wo die VMware-Durchdringung am höchsten ist | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsrisiken über Hypervisoren, virtuelle Maschinen und Management-Ebenen hinweg | -1.5% | Global, besonders ausgeprägt in BFSI, Behörden und dem Gesundheitswesen | Mittelfristig (2–4 Jahre) |
| Aufwand für Workload-Erkennung, -Tests und -Validierung bei der Migration | -1.0% | Global, höhere Komplexität in Großunternehmen und regulierten Umgebungen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Datensouveränität und grenzüberschreitende Datenverarbeitungsregeln | -0.6% | Europa, asiatisch-pazifischer Raum und Naher Osten, mit wachsendem Einfluss in Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Lizenzkosten und Risiko des Plattformwechsels
VMware-Lizenzänderungen haben bei vielen Unternehmen, die etablierte virtuelle Infrastrukturen nutzen, Budgetunsicherheiten erzeugt. Der Markt für Managed Server Virtualization Services kann mit längeren Verkaufszyklen konfrontiert sein, wenn Käufer Entscheidungen verzögern, bis Lizenzbedingungen und Plattformoptionen klar sind. Einige Dienstleister müssen auch Angebote überarbeiten, die auf früheren VMware-Partnervereinbarungen aufgebaut wurden. Dies kann Kundenmigrationsprojekte verzögern und Festpreiszusagen erschweren. Es kann auch dazu führen, dass Kunden Preisbindungen verlangen, die sich nicht leicht mit sich ändernden Anbieterkosten vereinbaren lassen. Anbieter mit glaubwürdigen Migrations-, Bewertungs- und Alternativplattform-Fähigkeiten können diese Reibung reduzieren, aber die Übergangsarbeit erhöht dennoch die Komplexität.
Sicherheitsrisiken über Hypervisoren, virtuelle Maschinen und Management-Ebenen hinweg
Sicherheitsrisiken über den Hypervisor, die virtuelle Maschine und die Management-Ebene hinweg können die Serviceakzeptanz in regulierten Umgebungen einschränken. Der Markt für Managed Server Virtualization Services muss Bedenken ansprechen, dass die Kompromittierung einer Gastumgebung einen Host oder eine übergeordnete Management-Schicht beeinträchtigen könnte. Ein Sicherheitshinweis meldete im Jahr 2025 aktive Ausnutzung kritischer ESXi-Schwachstellen, darunter CVE-2025-22224, CVE-2025-22225 und CVE-2025-22226.[2] Dieses Bedrohungsumfeld macht kontinuierliches Schwachstellen-Monitoring, schnelles Patching und prüfbare Zugriffskontrollen in der BFSI-, Gesundheits- und Behördenbeschaffung wichtig. Verwaltungstools wie vCenter und verwandte Orchestrierungsplattformen erfordern Kontrollen, die das Risiko lateraler Bewegungen berücksichtigen. Anbieter mit formalen Informationssicherheitskontrollen und klaren Reaktionsverpflichtungen erfüllen die Käuferanforderungen mit höherer Wahrscheinlichkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Sicherheits- und Compliance-Betrieb unterstützt hochwertigere LeistungserbringungManaged Virtual Operations und Lifecycle Management hielt im Jahr 2026 einen Umsatzanteil von 34,23 %. Diese Kategorie umfasst die Bereitstellung virtueller Maschinen, Patching, Kapazitätsmanagement und die Handhabung von Lifecycle-Ereignissen für den Markt für Managed Server Virtualization Services. Sie bleibt die größte Kategorie, da Kunden zuverlässigen täglichen Betrieb über umfangreiche virtuelle Umgebungen hinweg benötigen. IBM und Red Hat lancierten im Mai 2026 den Red Hat OpenShift Virtualization Service auf IBM Cloud, der VM-Betrieb auf OpenShift mit automatisiertem Lifecycle Management und unternehmensweiten Sicherheitskontrollen kombiniert. Die Markteinführung zeigt, wie Anbieter Governance- und Lifecycle-Tools näher an die Anwendungsplattform heranrücken.
Virtual Infrastructure Security, Monitoring und Compliance Operations wird bis 2032 voraussichtlich mit einer CAGR von 8,94 % wachsen. Das Wachstum wird durch den Bedarf an Rund-um-die-Uhr-Monitoring und prüfbaren Kontrollen anstelle periodischer Bewertungen unterstützt. Sicherheitsteams im Markt für Managed Server Virtualization Services benötigen Transparenz über Hypervisoren, virtuelle Maschinen und die Management-Ebene hinweg. Migrations-, Refactoring- und Konsolidierungsservices gewinnen ebenfalls an Aufmerksamkeit, wenn Kunden Alternativen zu bestehenden VMware-Bereitstellungen prüfen. Backup-, Disaster-Recovery- und Business-Continuity-Services werden für KMU durch verwaltete Backup-as-a-Service-Pakete zugänglicher, die den Bedarf an internen Virtualisierungsteams vermeiden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybrid Cloud verbindet Skalierung mit DynamikHybrid Cloud entfiel im Jahr 2026 auf 39,63 % der Marktgröße für Managed Server Virtualization Services. Es war das größte Bereitstellungsmodell, da Kunden des Markts für Managed Server Virtualization Services ausgewählte Workloads in der Nähe ihrer eigenen Rechenzentren oder in kontrollierten Umgebungen halten müssen. Das Modell bietet Kunden auch einen Weg, öffentliche Cloud-Dienste zu nutzen, ohne die etablierte virtuelle Infrastruktur aufzugeben. HPE berichtete, dass Hybrid Cloud im Jahr 2026 das bevorzugte Betriebsmodell für KI-Leistungsanforderungen unter den von ihm befragten Unternehmensführern war.[3] Diese Präferenz unterstützt die Nachfrage nach Managed Services, da hybride Umgebungen die Koordination über mehrere operative Bereiche hinweg erfordern. Sie schafft auch Nachfrage nach Anbietern, die Richtlinien, Kapazitäten und Sicherheit über verschiedene Standorte hinweg verwalten können.
Hybrid Cloud wird bis 2032 voraussichtlich mit einer CAGR von 8,77 % wachsen, der höchsten Rate unter den Bereitstellungsmodellen. Private Cloud hält die zweitgrößte Position, da Kunden des Markts für Managed Server Virtualization Services in regulierten Sektoren weiterhin physisch isolierte Workloads und planbare operative Kontrolle schätzen. Lokale Systeme bleiben für latenzsensitive Anwendungen und Workloads mit Datensouveränitätsbeschränkungen wichtig. Public Cloud hat den kleinsten Managed-Service-Umsatzanteil, da Unternehmen für rein öffentliche Cloud-Workloads häufig native Betriebstools verwenden.
Nach Unternehmensgröße:
KMU erweitern den Zugang zur verwalteten VirtualisierungGroßunternehmen hielten im Jahr 2026 71,69 % des Umsatzes. Ihre virtuellen Umgebungen im Markt für Managed Server Virtualization Services erstrecken sich häufig über mehrere Rechtsgebiete und umfassen Sicherheits-, Netzwerk- und Compliance-Anforderungen. Große Verträge sind in der Regel mehrjährig und umfassen mehrere Service-Türme, was die durchschnittlichen Vertragswerte hoch hält. Diese Merkmale erschweren auch den Anbieterwechsel, sobald das Betriebsmodell etabliert ist. Dies hält große Unternehmen auch dann zentral für den Umsatz, wenn kleinere Kunden mehr Managed Services in der Managed Server Virtualization Services Branche übernehmen.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen. Standardisierte, cloud-basierte Servicepakete senken die Einstiegskosten im Markt für Managed Server Virtualization Services, da sie stärker auf Vorlagen als auf individuelle Architekturen setzen. Kleinere Unternehmen können auf unternehmensgerechte Backup-, Monitoring- und Betriebsunterstützung zugreifen, ohne dedizierte interne Teams aufzubauen. Die Wirtschaftlichkeit von Mindestlizenzmengen kann selbstverwaltete Umgebungen für kleine virtuelle Umgebungen weniger attraktiv machen. Compliance-Verpflichtungen bringen auch mehr KMU in kritischen Sektoren in den Anwendungsbereich von Infrastruktursicherheitsanforderungen.

Nach Endnutzerbranche:
BFSI behält Skalierung, während das Gesundheitswesen beschleunigtBFSI hielt im Jahr 2026 27,33 % des Endnutzerumsatzes. Banken, Versicherungen und Finanzinstitute im Markt für Managed Server Virtualization Services erfordern hohe Verfügbarkeit, Prüfpfade und belastbare Betriebsverfahren. Basel III-, PCI-DSS- und DORA-bezogene Anforderungen unterstützen die Nachfrage nach Anbietern, die Kontrollen dokumentieren und anspruchsvolle Verfügbarkeitsverpflichtungen aufrechterhalten können. Diese Organisationen verwalten auch sensible Daten über etablierte Systeme hinweg, was umfassende Infrastrukturveränderungen erschweren kann. Managed-Service-Verträge können ihnen helfen, den Betrieb zu konsolidieren und gleichzeitig die Governance über wichtige Workloads zu behalten.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 9,17 % wachsen. Telemedizin-Aktivitäten, die Speicherung medizinischer Bildgebungsdaten und Anforderungen an die Datenverarbeitung erhöhen den Bedarf an gut verwalteter virtueller Infrastruktur. Anbieter im Markt für Managed Server Virtualization Services müssen Verfügbarkeits-, Backup- und Sicherheitskontrollen unterstützen, die mit den Datenschutzverpflichtungen im Gesundheitswesen übereinstimmen. Kunden aus Fertigung und Automobilindustrie in der Managed Server Virtualization Services Branche nutzen verwaltete Virtualisierung für die Integration industrieller IoT-Systeme und die Netzwerksegmentierung der Betriebstechnologie. Käufer aus dem Regierungs- und öffentlichen Sektor suchen nach Diensten, die nationale Anforderungen an die digitale Transformation und souveräne Cloud erfüllen.
Geografische Analyse
Markt für verwaltete Server-Virtualisierungsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 35,53 %. Die Region verfügt über einen umfangreichen Pool an VMware-Unternehmensumgebungen und ein großes Ökosystem von Anbietern verwalteter Server-Virtualisierungsdienste. Staatliche Beschaffungsanforderungen unterstützen ebenfalls die Nachfrage nach Anbietern, die Sicherheits- und Datenverarbeitungserwartungen erfüllen können. Die Vereinigten Staaten bleiben der größte Markt in der Region. Kanada ist eine aktive sekundäre Region, da Anforderungen an den Datenstandort die Nachfrage nach verwalteten Diensten stärken, die regulierte Arbeitslasten betreiben können.
Markt für verwaltete Server-Virtualisierungsdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 9,34 % wachsen und ist damit die am schnellsten wachsende Region. Die regionale Nachfrage wird durch gleichzeitige Infrastrukturexpansion und Diversifizierung in mehreren Ländern gestützt. Indien verzeichnet eine starke Nachfrage nach verwalteten Server-Virtualisierungsdiensten aus der BFSI-Modernisierung, während Japan Möglichkeiten bietet, veraltete Unix-Server-Umgebungen auf verwaltete virtuelle Plattformen zu migrieren. NTT DATA und Hitachi kündigten 2025 eine Zusammenarbeit an, um Prossione Virtualization auszubauen, einen KVM-basierten verwalteten Dienst, der auf die Anforderungen der digitalen Souveränität japanischer Unternehmen ausgerichtet ist.
Markt für verwaltete Server-Virtualisierungsdienste in EMEA und Südamerika
Europa ist eine bedeutende, aber komplexe Region im Markt für verwaltete Server-Virtualisierungsdienste, da Anforderungen an die Cloud-Souveränität die Anbieterauswahl beeinflussen. Die Europäische Kommission vergab im April 2026 einen Vertrag über 180 Millionen EUR (203,4 Millionen USD) für die Beschaffung souveräner Cloud-Dienste und legte Sicherheitsanforderungen für sensible Arbeitslasten des öffentlichen Sektors fest.[4] Deutschland, das Vereinigte Königreich und Frankreich bleiben die größten Ländermärkte in Europa, mit unterschiedlichen Compliance-Anforderungen, die Anbieter mit regionaler Infrastruktur begünstigen. Südamerika und Afrika entwickeln sich von einer kleineren Basis aus, wo Finanzdienstleistungen und Telekommunikation eine gezielte Nachfrage erzeugen. Der Nahe Osten ist ein aufstrebender Bereich für verwaltete Virtualisierung, in dem digitale Transformation und Anforderungen an die Datenverwaltung den Wert verwalteter Betriebsmodelle steigern.
Wettbewerbslandschaft
Marktkonzentration
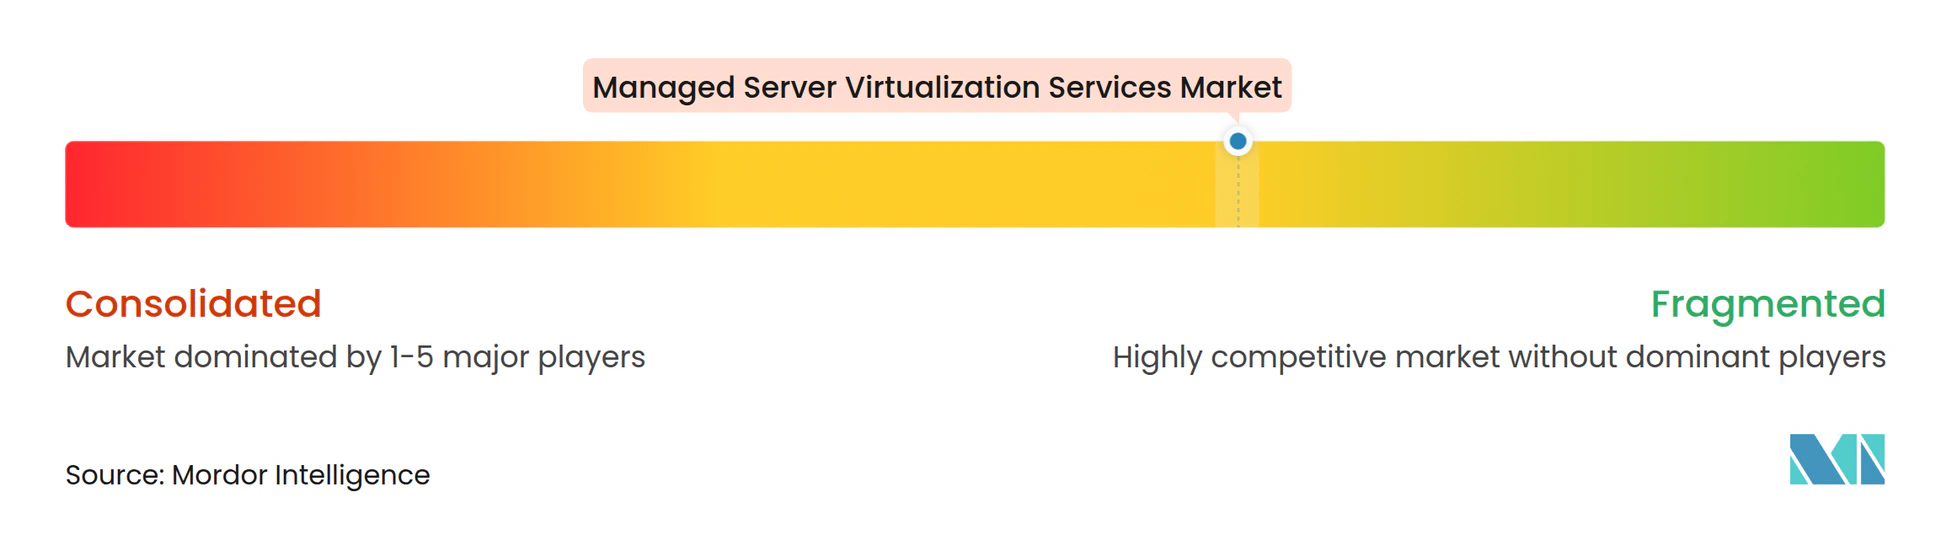
Der Markt für Managed Server Virtualization Services ist mäßig fragmentiert. Globale Systemintegratoren wie Kyndryl, IBM, DXC Technology, Accenture, HCLTech, TCS und Capgemini konkurrieren um große mehrjährige Verträge. Microsoft, Amazon Web Services und Google bieten ergänzende verwaltete Funktionen über ihre Cloud-Plattformen an. Nutanix und Rackspace Technology konkurrieren als Plattform- und Managed-Service-Spezialisten. Die Wettbewerbsstärke im Markt für Managed Server Virtualization Services hängt von der Servicebreite, dem Betriebsumfang, den Sicherheitskontrollen und der Fähigkeit ab, über virtuelle Maschinen- und Cloud-Umgebungen hinweg zu arbeiten.
Anbieter kombinieren zunehmend das Management virtueller Maschinen und Kubernetes innerhalb einer gemeinsamen Betriebsebene. IBM kündigte im Oktober 2026 an, Red Hat OpenShift Virtualization direkt in IBM Infrastructure zu integrieren und Kunden damit einen Kubernetes-nativen Weg für den Betrieb virtueller Maschinen zu bieten. Rackspace Technology lancierte im August 2026 Rackspace Cloud auf VMware Cloud Foundation 9.1 als verwaltete Mehrmandanten-Plattform für den Betrieb virtueller Maschinen und Kubernetes. Kyndryl und Microsoft erweiterten im Juli 2026 die Souveränitätslösungen, um Unternehmen bei der Konzeption und dem Betrieb von Architekturen zu unterstützen, die mit DSGVO-, DORA- und NIS2-Datenhaltungsverpflichtungen übereinstimmen. Diese Schritte zeigen, dass Infrastrukturmanagement, Anwendungsplattformen und Compliance-Bereitstellung enger miteinander verknüpft werden.
KI-gestützte Observability ist ein weiterer Bereich der Wettbewerbsdifferenzierung im Markt für Managed Server Virtualization Services, insbesondere für Anbieter, die anspruchsvolle Verfügbarkeitsverpflichtungen unterstützen. Nutanix kündigte im April 2026 Service Provider Central an, um Dienstleistern eine gemeinsame Steuerungsebene für mehrere Kundenumgebungen auf gemeinsamer Infrastruktur bereitzustellen. Citrix und HPE kündigten im Juni 2026 auch Pläne an, die strategische Zusammenarbeit zu vertiefen, mit einem ersten Fokus auf die Bereitstellung von Citrix Desktop-as-a-Service auf GreenLake by HPE für Unternehmen mit Datensouveränitäts- und regulatorischen Anforderungen. Für die führenden Unternehmen wird kein kombinierter Marktanteil angegeben, sodass aus den verfügbaren Daten kein Konzentrationsindex zugewiesen werden kann, ohne ihre Positionen zu schätzen.
Branchenführer im Bereich Managed Server Virtualization Services
-
Accenture plc
-
Atos SE
-
Cisco Systems, Inc.
-
Fujitsu Limited
-
DXC Technology Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Server-Virtualisierungsdienste Unternehmen in diesem Bericht
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- HCLTech
- IBM Corporation
- Kyndryl, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Nutanix, Inc.
- Oracle Corporation
- Rackspace Technology, Inc.
- Red Hat, Inc.
- Tata Consultancy Services Limited
- VMware by Broadcom
- Wipro Limited
- Amazon Web Services, Inc.
- Google LLC
Neueste Industrielle Entwicklungen in Markt für verwaltete Server-Virtualisierungsdienste
- Oktober 2026: IBM kündigte die direkte Integration von Red Hat OpenShift Virtualization in IBM Infrastructure an, zeitgleich damit, dass Red Hat von einem führenden Analyseunternehmen als Leader für Server-Virtualisierungsplattformen ausgezeichnet wurde. Die Ankündigung positioniert IBM, um Unternehmen, die von traditionellen VM-Architekturen migrieren, einen Kubernetes-nativen verwalteten Virtualisierungspfad anzubieten und seinen Anteil an hybriden verwalteten Infrastrukturverträgen zu vertiefen.
- Juli 2026: Kyndryl und Microsoft kündigten die Erweiterung von Kyndryl Sovereignty Solutioning in Kombination mit den Microsoft Sovereign Cloud-Funktionen an, die es Unternehmen ermöglichen, Cloud-Architekturen zu konzipieren, aufzubauen und zu betreiben, die mit den Datenhaltungsverpflichtungen aus DSGVO, DORA und NIS2 übereinstimmen. Das Angebot umfasst Azure Public Cloud und Azure Local Private Cloud in verbundenen und nicht verbundenen Bereitstellungsmodellen.
- Juni 2026: Citrix und HPE kündigten Pläne zur Vertiefung ihrer strategischen Zusammenarbeit an, mit einem ersten Fokus auf die Bereitstellung von Citrix Desktop-as-a-Service auf GreenLake by HPE für Unternehmen mit Datensouveränitäts- und regulatorischen Anforderungen, wobei lokale Kontrolle mit einem cloud-basierten Verbrauchsmodell kombiniert wird.
- August 2025: Nutanix unterzeichnete einen langfristigen Vertrag mit Finanz Informatik, dem zentralen IT-Dienstleister der deutschen Sparkassen-Finanzgruppe, die 50 Millionen Kunden bedient. Finanz Informatik wird seine virtuellen Windows- und Linux-Maschinen über 2 Jahre auf Nutanix AHV migrieren.
Globaler Berichtsumfang für den Markt für Managed Server Virtualization Services
Managed Server Virtualization Services umfassen eine ausgelagerte Informationstechnologielösung, bei der ein spezialisierter Dienstleister eine virtualisierte Serverinfrastruktur im Auftrag einer Kundenorganisation bereitstellt, konfiguriert, überwacht und wartet, wobei Hypervisoren eingesetzt werden, um physische Hardware in isolierte virtuelle Maschinen aufzuteilen.
Der Bericht über den Markt für Managed Server Virtualization Services ist segmentiert nach (Managed Virtual Operations und Lifecycle Management, Virtual Infrastructure Security, Monitoring und Compliance Operations, Migrations-, Refactoring- und Konsolidierungsservices, Managed Virtual DR, Optimierung und Plattform-Engineering, Backup-, Disaster-Recovery- und Business-Continuity-Services sowie weitere Servicetypen), Bereitstellungsmodell (On-Premises, Private Cloud, Hybrid Cloud und Public Cloud), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (IT und Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen [BFSI], Gesundheitswesen und Biowissenschaften, Fertigung und Automobilindustrie, Regierung und öffentlicher Sektor, Einzelhandel und E-Commerce sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Virtual Operations und Lifecycle Management |
| Virtual Infrastructure Security, Monitoring und Compliance Operations |
| Migrations-, Refactoring- und Konsolidierungsservices |
| Managed Virtual DR, Optimierung und Plattform-Engineering |
| Backup-, Disaster-Recovery- und Business-Continuity-Services |
| Weitere Servicetypen |
| On-Premises |
| Private Cloud |
| Hybrid Cloud |
| Public Cloud |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und Automobilindustrie |
| Regierung und öffentlicher Sektor |
| Einzelhandel und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed Virtual Operations und Lifecycle Management | |
| Virtual Infrastructure Security, Monitoring und Compliance Operations | ||
| Migrations-, Refactoring- und Konsolidierungsservices | ||
| Managed Virtual DR, Optimierung und Plattform-Engineering | ||
| Backup-, Disaster-Recovery- und Business-Continuity-Services | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Private Cloud | ||
| Hybrid Cloud | ||
| Public Cloud | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und Automobilindustrie | ||
| Regierung und öffentlicher Sektor | ||
| Einzelhandel und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Server Virtualization Services?
Der Markt für Managed Server Virtualization Services wird voraussichtlich von 14,82 Milliarden USD im Jahr 2026 und 16,34 Milliarden USD im Jahr 2027 auf 23,38 Milliarden USD bis 2032 wachsen, mit einer CAGR von 7,43 %.
Welcher Servicetyp führt bei den Managed Server Virtualization Services?
Managed Virtual Operations und Lifecycle Management führt mit einem Umsatzanteil von 34,23 % im Jahr 2026 und umfasst Bereitstellung, Patching, Kapazitätsmanagement und Lifecycle-Aktivitäten.
Warum setzen Unternehmen auf hybride verwaltete Virtualisierungsservices?
Hybrid Cloud unterstützt die Kontrolle kritischer Workloads und ermöglicht gleichzeitig die Nutzung öffentlicher Cloud-Dienste für KI, containerisierte Anwendungen und kostensensitive Workloads. Im Jahr 2026 hielt es einen Anteil von 39,63 %.
Welche Kundengruppe wächst am schnellsten bei verwalteten Server-Virtualisierungsservices?
KMU werden bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen, da standardisierte verwaltete Angebote die Kosten für den Zugang zu Betriebs-, Backup- und Sicherheitsunterstützung senken.
Welcher Endnutzersektor verzeichnet die schnellste prognostizierte Expansion?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 9,17 % wachsen, unterstützt durch Telemedizin-Workloads, die Speicherung medizinischer Bildgebungsdaten und Datenschutzbedürfnisse.
Welche Region hat die höchste prognostizierte CAGR?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen, unterstützt durch Infrastrukturentwicklung und -modernisierung in Indien, Japan, Südkorea, Australien und Südostasien.