
Marktgröße und Marktanteil für Managed Server Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 24.98 Milliarden US-Dollar |
| Marktgröße (2032) | 34.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Managed Server Services von Mordor Intelligence
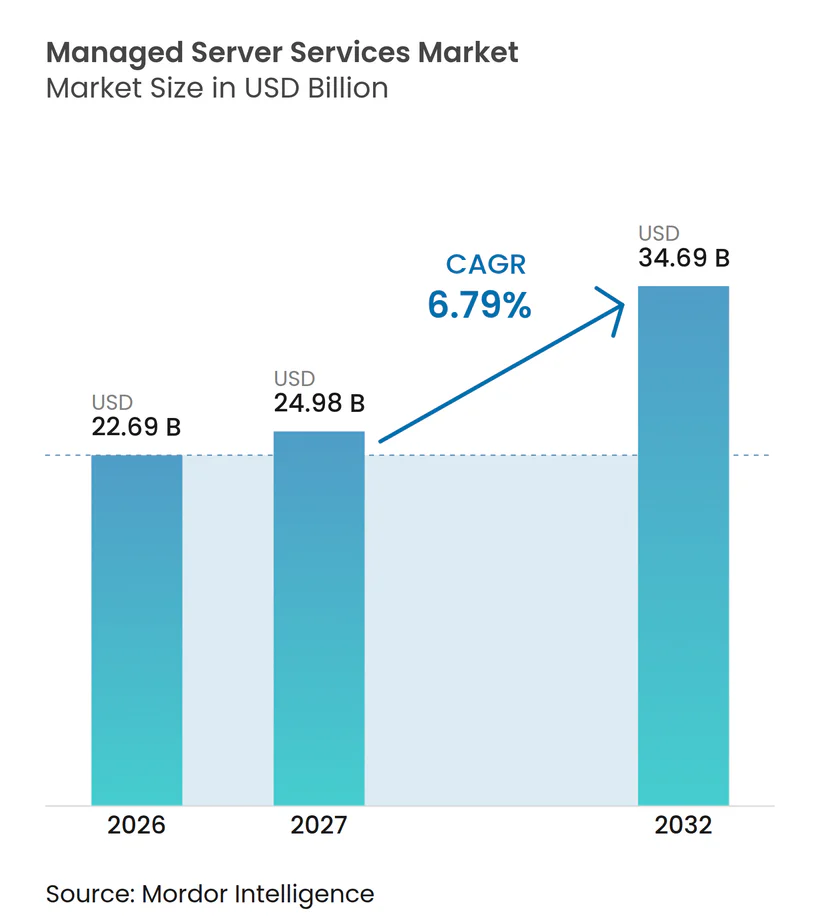
Die Marktgröße für Managed Server Services wird voraussichtlich von 22,69 Milliarden USD im Jahr 2026 und 24,23 Milliarden USD im Jahr 2027 auf 34,69 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,79 % verzeichnen. Die Nachfrage verlagert sich von der routinemäßigen Infrastrukturauslagerung hin zu Diensten, die Hybridbetrieb, KI-fähige Serverumgebungen, stärkere Governance und kontinuierliche Verfügbarkeit für Anwendungen unterstützen, die keine Unterbrechungen tolerieren können. Unternehmen benötigen Anbieter, die komplexe Serverkonfigurationen über Cloud- und On-Premises-Umgebungen hinweg unter einheitlichen Serviceniveaus verwalten können und internen Teams gleichzeitig einen klaren Überblick über Leistung, Vorfälle, Betriebsverantwortlichkeiten und die Auswirkungen von Änderungen auf verbundene Workloads, Supportprozesse, Serviceverpflichtungen, Infrastrukturabhängigkeiten, Sicherheitskonfigurationen, operationelle Risiken und Kundenverantwortlichkeitsanforderungen bieten. Compliance-Erwartungen begünstigen ebenfalls Anbieter mit ausgereiften Sicherheitskontrollen, klar dokumentierten Betriebsprozessen, zuverlässigen Eskalationsverfahren und der Fähigkeit, branchenspezifische Anforderungen zu erfüllen. Der Markt für Managed Server Services wird zunehmend durch Automatisierungsfähigkeiten, zertifizierte Kontrollen, praktische Unterstützung für lokale Datenanforderungen, disziplinierte Kapazitätsplanung und die Fähigkeit geprägt, spezialisierte Infrastruktur zu verwalten, ohne die Verantwortlichkeit in regulierten Umgebungen zu schwächen oder die Transparenz über die gesamte Infrastruktur eines Kunden zu verlieren.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt die verwaltete Serveradministration im Jahr 2026 einen Anteil von 21,73 % am Markt für Managed Server Services, während verwaltete Netzwerkautomatisierung und AIOps-Betrieb bis 2032 voraussichtlich mit einer CAGR von 8,29 % wachsen wird.
- Nach Bereitstellungsmodell hielten Cloud-basierte Dienste im Jahr 2026 einen Anteil von 68,58 % und werden bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen.
- Nach Servertyp entfielen im Jahr 2026 34,91 % des Marktanteils auf physische Server, während GPU- und KI-Server bis 2032 voraussichtlich mit einer CAGR von 7,38 % wachsen werden.
- Nach Betriebsumgebung hielt Linux im Jahr 2026 einen Anteil von 36,22 %, während Container- und Kubernetes-Umgebungen bis 2032 voraussichtlich mit einer CAGR von 9,59 % wachsen werden.
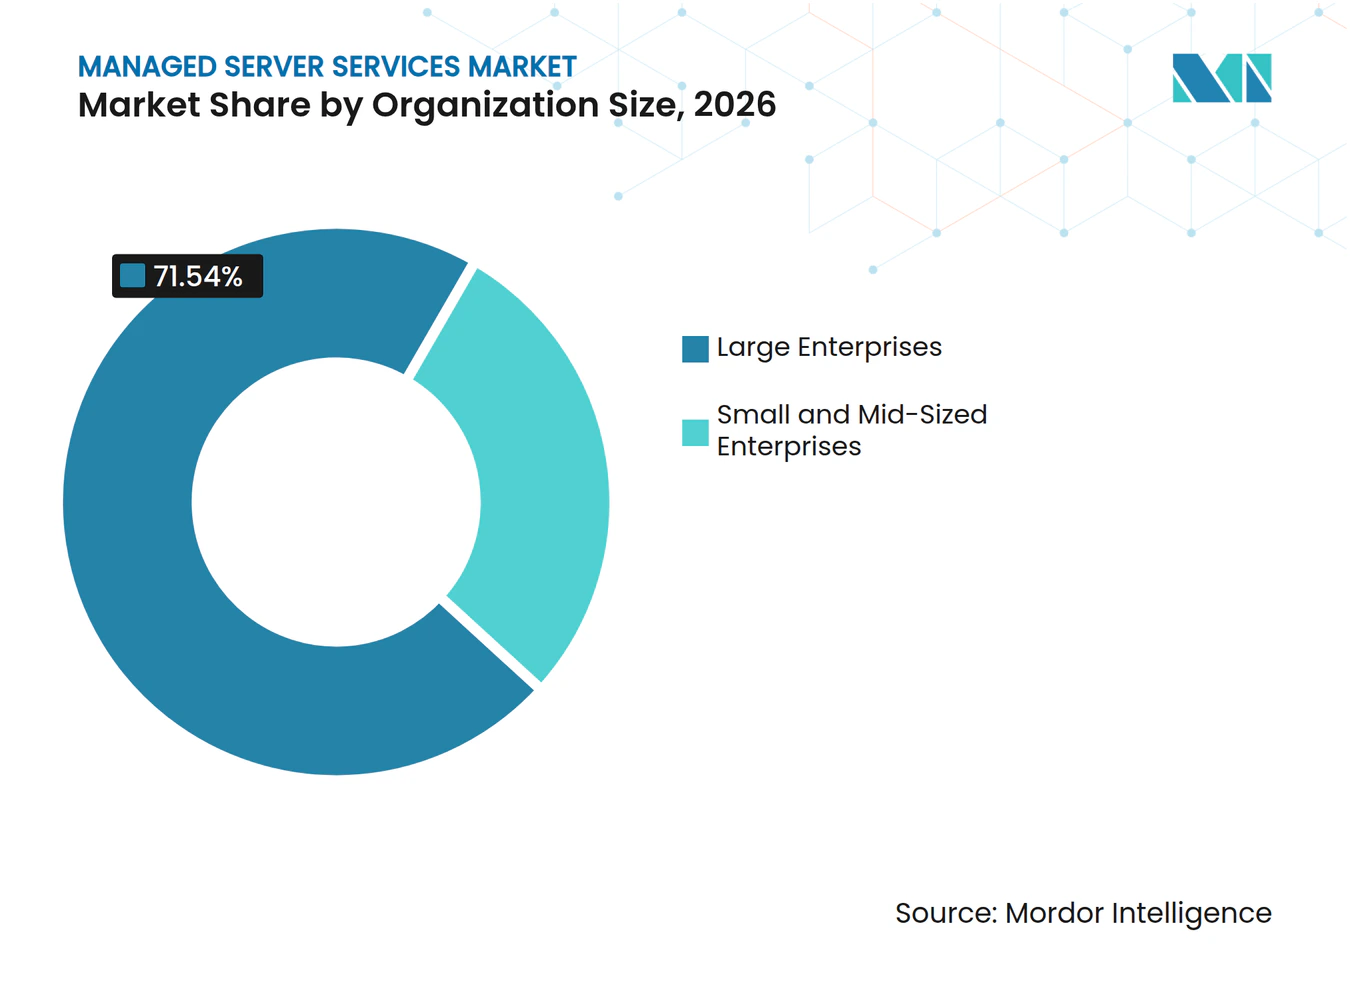
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 71,54 % am Markt für Managed Server Services, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 8,64 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 71,54 %, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 9,27 % wachsen werden.
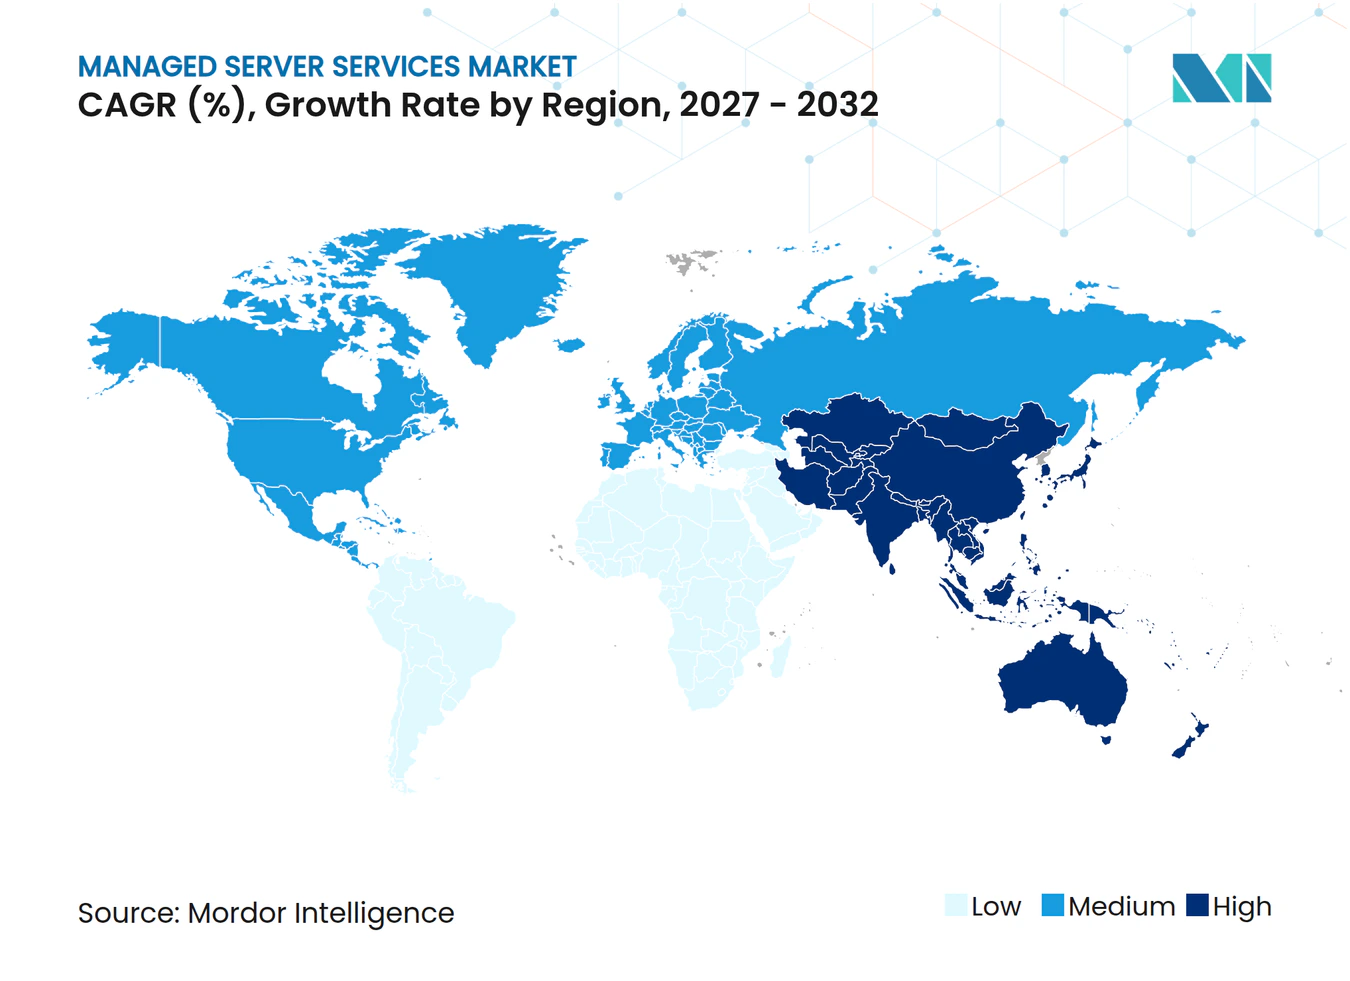
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,64 % am Markt für Managed Server Services, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Komplexität von Hybrid- und Multi-Cloud-Umgebungen | +1.8% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Cybersicherheit und Compliance | +1.5% | Global, insbesondere Nordamerika, Europa und die Kernmärkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum von KI-, Big-Data- und High-Performance-Workloads | +1.4% | Global, mit der schnellsten Einführung im asiatisch-pazifischen Raum und Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach vorhersehbaren Infrastrukturkosten und spezialisiertem Fachwissen | +0.9% | Global, mit früher Konzentration in Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Optimierung von Stromversorgung und Kühlung für hochdichte KI-Server | +0.7% | Kernmärkte in Nordamerika und im asiatisch-pazifischen Raum, mit frühen Gewinnen im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Souveräne Infrastruktur und lokalisierter Managed-Betrieb | +0.7% | Global, mit früher Konzentration in Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Hybrid- und Multi-Cloud-Umgebungen
Multi-Cloud-Architektur ist für viele Unternehmen mittlerweile eine betriebliche Realität und erhöht den Bedarf an koordinierter Serverüberwachung. Jede Umgebung kann unterschiedliche Konfigurationen, Netzwerkregeln, Zugriffskontrollen und Überwachungstools verwenden. Dies erschwert das interne Management, wenn Workloads über öffentliche Cloud-Plattformen und On-Premises-Systeme verteilt sind. Der Markt für Managed Server Services profitiert, wenn Anbieter eine einheitliche Sicht auf diese Umgebungen bieten und die routinemäßige Administration unter einem einzigen Betriebsmodell übernehmen. Generative KI-Workloads fgen Infrastrukturumgebungen neue Schichten hinzu, was den Verwaltungsaufwand für Unternehmensteams erhöht.
Steigende Anforderungen an Cybersicherheit und Compliance
Sicherheits- und Compliance-Anforderungen verändern sowohl den Umfang als auch den Wert von Managed-Server-Verträgen. Das New Yorker Finanzdienstleistungsministerium veröffentlichte im Oktober 2025 Leitlinien dazu, wie regulierte Finanzinstitute Risiken durch Drittanbieter von Dienstleistungen managen sollten, einschließlich Kontrollen für Authentifizierung, Verschlüsselung und Daten-Governance.[1] Anbieter, die regulierte Kunden betreuen, müssen daher klare Betriebskontrollen aufrechterhalten, relevante Nachweise aufbewahren und nachweisen, dass diese Kontrollen im Laufe der Zeit funktionieren. Diese Erwartungen machen ausgereifte Dienstleister für Finanzinstitute und andere Organisationen mit sensiblen Daten attraktiver. Der Markt für Managed Server Services erhält auch dort Unterstützung, wo Kunden externe Spezialisten benötigen, um laufende Sicherheitsoperationen zu verwalten, ohne den internen Personalbestand zu erhöhen.
Wachstum von KI-, Big-Data- und High-Performance-Workloads
KI-Training und Inferenz-Workloads stellen andere Anforderungen an den Serverbetrieb als herkömmliche Unternehmensanwendungen. GPU-basierte Systeme erfordern besondere Aufmerksamkeit hinsichtlich Stromverbrauch, thermischer Bedingungen, Auslastung, Kapazitätszuweisung und Betriebszeit. Diese Bedingungen schaffen Nachfrage nach Serviceteams, die Hardware- und Softwareleistung gemeinsam verwalten können, ohne kritische Workloads zu unterbrechen. Der Markt für Managed Server Services bewegt sich daher über das Patchen und die Vorfallsreaktion hinaus hin zu laufender operativer Unterstützung für spezialisierte Infrastruktur. Diese Arbeit kann die Überwachung der zugrunde liegenden Serverumgebung umfassen und gleichzeitig die Verfügbarkeitsanforderungen von KI-Anwendungen und die Governance-Anforderungen von Unternehmensbenutzern unterstützen.
Nachfrage nach vorhersehbaren Infrastrukturkosten und spezialisiertem Fachwissen
Organisationen suchen weiterhin nach einem vorhersehbareren Kostenmodell für den Betrieb von Serverumgebungen. Managed-Verträge können einen Teil der Infrastrukturlast von internen Teams auf einen externen Anbieter mit definierten Serviceverantwortlichkeiten, Berichtsroutinen und Supportabdeckung verlagern. Dieser Ansatz ist besonders relevant, wenn Unternehmen gleichzeitig Cloud-Architektur-, Serveradministrations-, Sicherheits- und Betriebskompetenzen benötigen. Kleine und mittelständische Unternehmen können standardisierte Servicepakete nutzen, um auf diese Fähigkeiten zuzugreifen, ohne ein großes internes Team zu unterhalten. Der Markt für Managed Server Services erreicht durch dieses Modell eine breitere Kundenbasis und geht über etablierte Nutzer in Großunternehmen und BFSI hinaus.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Anbieterabhängigkeit und Migrationskomplexität | -0.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Cloud- und Infrastrukturarchitekten | -0.6% | Global, mit frühen akuten Engpässen im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Rechenzentrumsstrom und Netzkapazität | -0.4% | Kernmärkte in Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Margendruck durch von Hyperscalern gebündelte Managed Services | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anbieterabhängigkeit und Migrationskomplexität
Langfristige Verträge können proprietäre Überwachungsagenten, Automatisierungstools und Serviceprozesse einbetten, die einen Anbieterwechsel erschweren. Die Migration einer Serverumgebung kann auch erfordern, dass Kunden Konfigurationen testen, Daten migrieren, Kontrollen validieren und die Serviceverfügbarkeit während des Übergangs aufrechterhalten. Diese Arbeit ist in regulierten Sektoren anspruchsvoller, wo ein neuer Anbieter möglicherweise die Einhaltung etablierter Sicherheitsstandards nachweisen muss. Hybride Umgebungen erhöhen die Komplexität zusätzlich, da der Übergang On-Premises-Infrastruktur und mehrere Cloud-Regionen umfassen kann. Diese Bedingungen begünstigen tendenziell etablierte Anbieter im Markt für Managed Server Services und können die Verlagerung von Konten zwischen Anbietern verlangsamen.
Mangel an qualifizierten Cloud- und Infrastrukturarchitekten
Derselbe Mangel an Cloud- und Infrastrukturkompetenzen, der das Outsourcing fördert, kann die Fähigkeit der Anbieter einschränken, Lieferteams zu erweitern. Anbieter benötigen erfahrenes Personal, um Automatisierungsplattformen aufzubauen, komplexe Kundenumgebungen zu verwalten, Betriebsdaten zu interpretieren und auf betriebliche Probleme zu reagieren. Die Einschränkung ist in containerbasierten und KI-fähigen Umgebungen bedeutsam, die spezialisierte Engineering-Kompetenzen und disziplinierte Betriebspraktiken erfordern. Der asiatisch-pazifische Raum steht unter besonderem Druck, da digitale Transformationsprogramme schneller voranschreiten als das lokale Angebot an zertifizierten Infrastrukturarchitekten. Anbieter im Markt für Managed Server Services reagieren mit verstärkter Automatisierung, obwohl die Entwicklung und Wartung von Automatisierungstools nach wie vor qualifizierte Teams erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
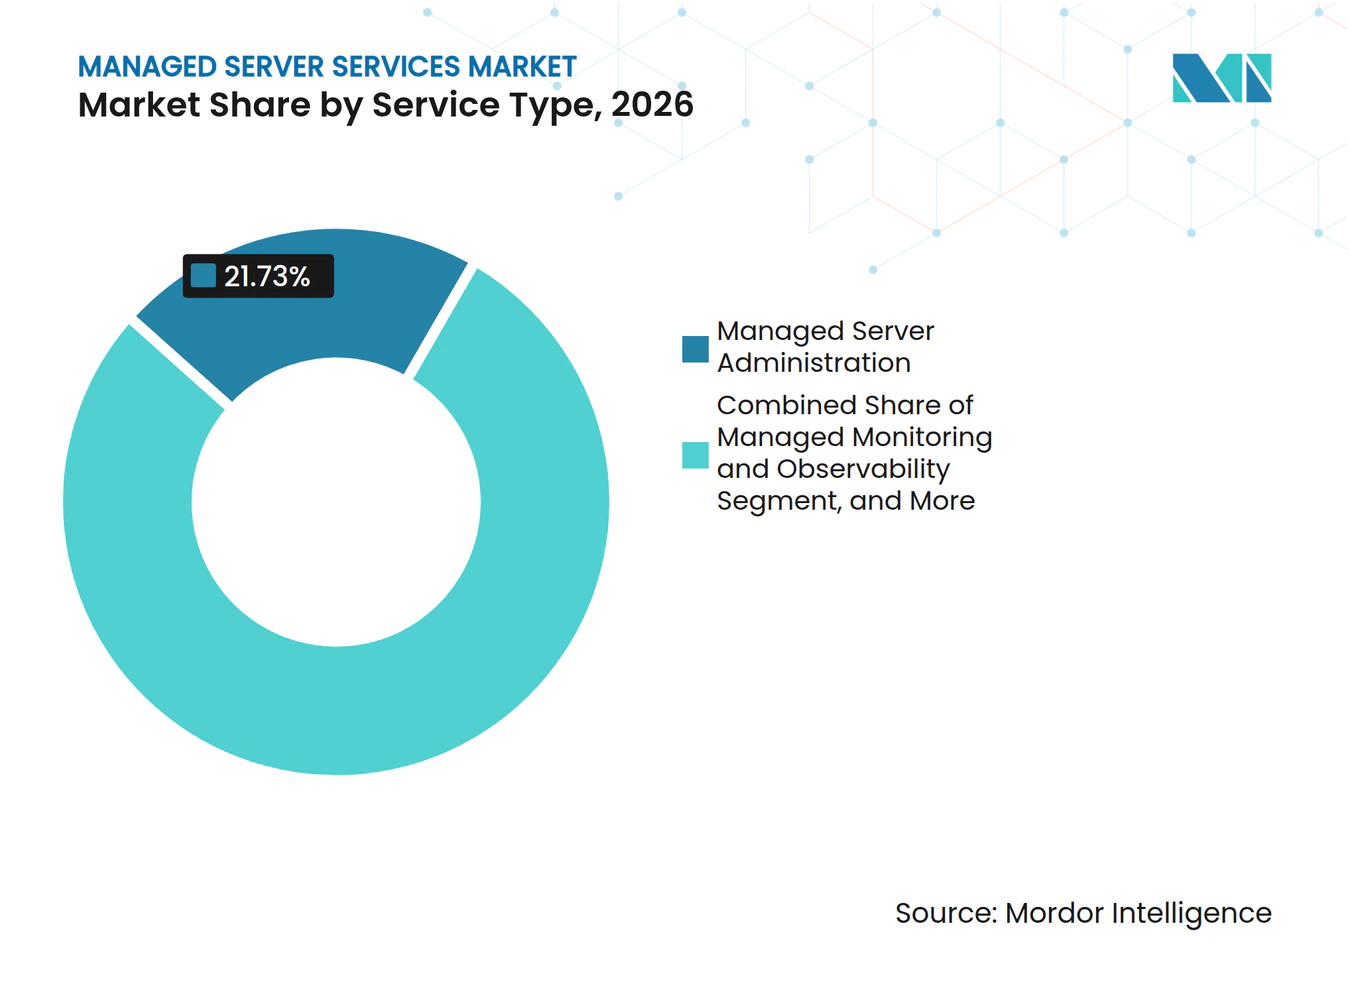
Administration stützt den Umsatz, während AIOps das Premium-Segment erweitertDie verwaltete Serveradministration hielt im Jahr 2026 einen Anteil von 21,73 % am Markt für Managed Server Services. Der Service umfasst Bereitstellung, Betriebssystem-Patching, Konfigurationsmanagement, erstklassige Vorfallsreaktion, Zugriffsmanagement und routinemäßige Leistungsüberprüfungen über physische, virtuelle und Cloud-basierte Umgebungen hinweg. Er bleibt zentral, da diese wiederkehrenden Aufgaben in den meisten Unternehmensinfrastrukturumgebungen erforderlich sind, einschließlich Systemen, die interne Geschäftsanwendungen und kundenorientierte Dienste unterstützen. Die Kategorie bietet eine stabile Arbeitsbasis für Dienstleister, die etablierte Kundenkonten verwalten und klare Betriebsverantwortlichkeiten benötigen. Anbieter nutzen Administrationsverträge auch als Grundlage für den Verkauf von Sicherheits-, Backup-, Cloud-, Speicher-, Überwachungs- und Disaster-Recovery-Diensten.
Verwaltete Netzwerkautomatisierung und AIOps-Betrieb werden bis 2032 voraussichtlich mit einer CAGR von 8,29 % wachsen. Kunden suchen nach früherer Fehlererkennung, verbesserter Ereigniskorrelation und stärker automatisierter Behebung, anstatt sich ausschließlich auf manuelle Ticketlösung zu verlassen. Kyndryl startete im April 2026 Agentic Service Management, das Bewertungen, ein Reifegradmodell und ein an ISO 42001 ausgerichtetes KI-Governance-Framework für den Servicebetrieb kombiniert.[2] Das Unternehmen erklärte, dass der Service auf nahezu 200 Millionen monatlichen Automatisierungen und mehr als 8.000 zertifizierten Playbooks aufbaut. Verwaltete Sicherheits-, Backup-, Disaster-Recovery-, Speicher-, Datenbank-, Cloud- und Rechenzentrumsdienste erweitern die Anbieterrolle über die routinemäßige Serveradministration hinaus und vergrößern den Umfang langfristiger Kundenbeziehungen.



Nach Bereitstellungsmodell:
Cloud-basierte Bereitstellung führt, während Hybridbetrieb wichtig bleibtCloud-basierte Dienste hielten im Jahr 2026 einen Umsatzanteil von 68,58 % und waren damit das größte Bereitstellungsmodell in der Managed-Server-Services-Branche. Diese Position spiegelt die breite Nutzung von Cloud-Infrastruktur für Unternehmensanwendungen und den Bedarf an kontinuierlichem operativem Support wider, sobald Workloads in der Produktion sind. Cloud-Bereitstellungen ermöglichen es Anbietern, standardisierte Überwachung, Administration, Sicherheitsunterstützung und Vorfallsmanagement über verteilte Kundenumgebungen hinweg bereitzustellen. Viele Unternehmen behalten weiterhin On-Premises-Systeme für Workloads, die aufgrund von Latenz, Souveränität, Anwendungsabhängigkeiten oder internen Betriebsanforderungen nicht migriert werden können. Dies führt dazu, dass Anbieter eine Mischung aus Cloud- und lokal gehosteten Serverressourcen verwalten, oft unter einem einzigen Servicevertrag.
Die Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich auch mit einer CAGR von 9,34 % wachsen. IBM kündigte im Mai 2026 Red Hat OpenShift Virtualization Service auf IBM Cloud als verwaltetes Angebot an, um den Betrieb und die Migration von virtuellen Maschinen-Workloads auf Kubernetes-basierter Infrastruktur zu unterstützen. Das Angebot richtet sich an Organisationen, die Workloads modernisieren müssen und dabei hybride Betriebskontrollen und Servicekontinuität bewahren wollen. Verwaltete On-Premises-Dienste bleiben in Behörden, der Fertigung und anderen Bereichen relevant, die lokal gesteuerte Betriebsabläufe erfordern. Hybride Bereitstellungen bieten eine Rolle für Anbieter, die konsistente Observability, Verantwortlichkeit und Serviceniveaus sowohl in Cloud- als auch in On-Premises-Umgebungen aufrechterhalten können.
Nach Servertyp:
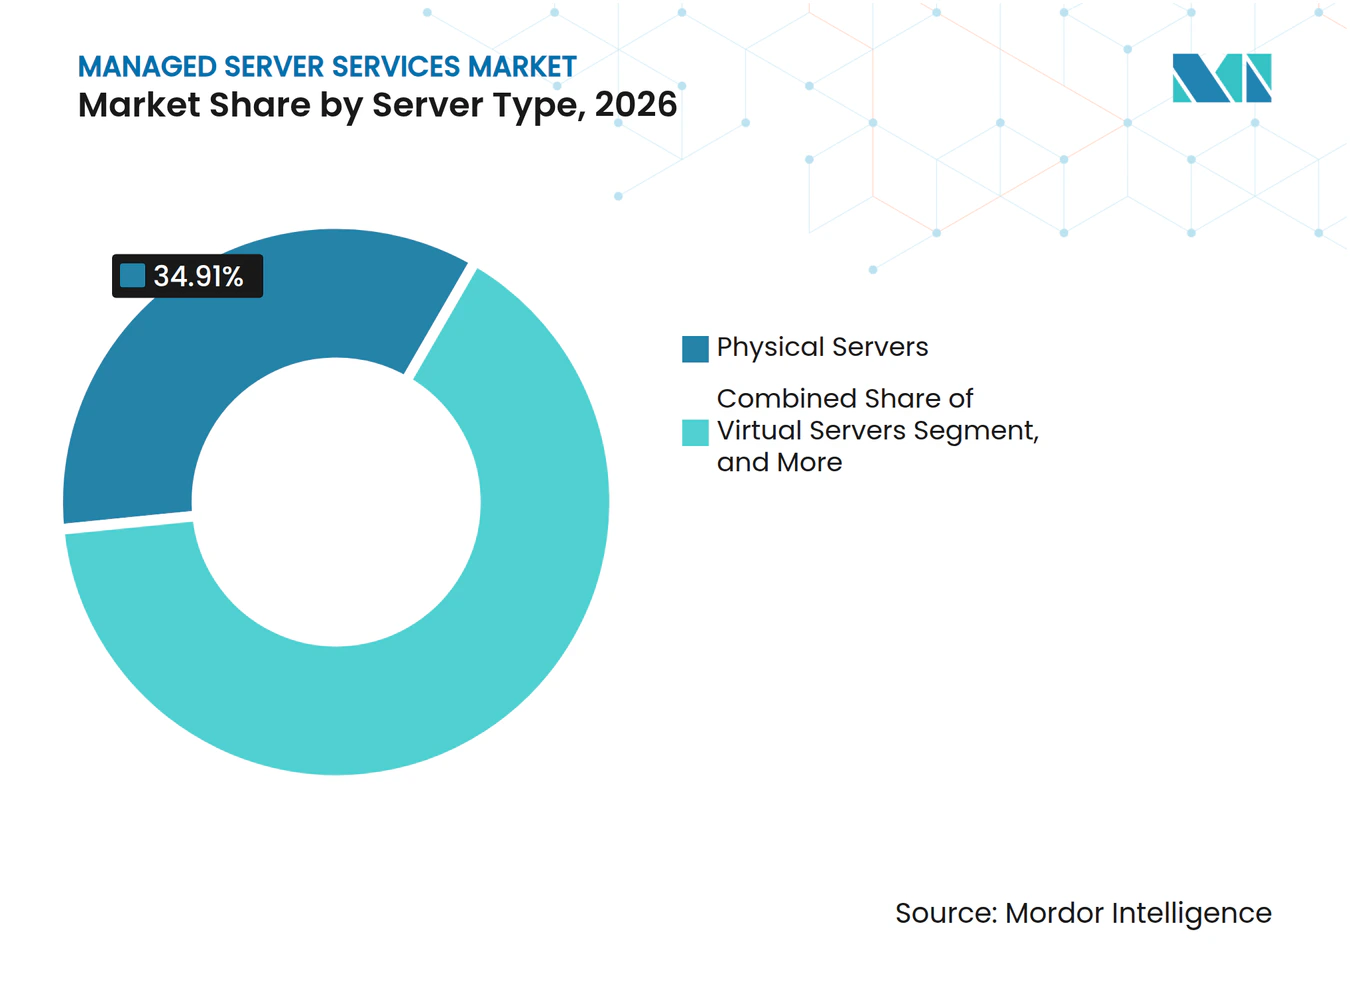
Physische Server führen, während GPU- und KI-Systeme expandierenPhysische Server machten im Jahr 2026 34,91 % des Umsatzes aus. Finanzinstitute, Behörden und Fertigungsanlagen unterhalten erhebliche installierte Basen physischer Hardware für kritische Anwendungen und lokal kontrollierte Workloads. Diese Umgebungen erfordern vorhersehbares Patching, Firmware-Management, Hardware-Wartung, Kapazitätsplanung und Vorfallsbehandlung. Die Arbeit ist gut etabliert, kann jedoch unter Preisdruck geraten, wenn Anbieter grundlegenden Support mit Infrastrukturplattformen bündeln. Virtuelle und dedizierte Server bedienen Organisationen, die Leistung oder Isolation ohne eigene dedizierte Hardware benötigen und dabei flexible Bereitstellungsoptionen behalten möchten.
GPU- und KI-Server werden bis 2032 voraussichtlich mit einer CAGR von 7,38 % wachsen. Diese Systeme unterstützen KI-Inferenz- und Trainings-Workloads, die spezialisierte Stromversorgung, Kühlung, Kapazitätsplanung und Leistungsüberwachung erfordern. IBM stellte im Juli 2025 Power11 vor und beschrieb eine neue Generation von IBM Power-Servern, die für den hybriden Einsatz in On-Premises- und IBM Cloud-Umgebungen konzipiert sind.[3] Die Markteinführung spiegelt den Infrastruktur-Erneuerungszyklus wider, der Managed-Verträge in Sektoren mit unternehmenskritischen Workloads und strengen Kontinuitätsanforderungen unterstützt. Bare-Metal- und Hochleistungsrechner-Server bleiben dort wichtig, wo Anwendungen Leistungsniveaus benötigen, die für virtualisierte Umgebungen nicht geeignet sind.

Nach Betriebsumgebung:
Linux führt, während Container und Kubernetes voranschreitenLinux hielt im Jahr 2026 einen Anteil von 36,22 % am Markt für Managed Server Services. Linux wird weiterhin auf Cloud-Plattformen und KI-orientierten Serverumgebungen weit verbreitet eingesetzt, was seine Rolle im Outsourcing-Betrieb für moderne Workloads unterstützt. Anbieter müssen in diesen Umgebungen Betriebssystemwartung, Sicherheitskonfigurationen, Workload-Leistung, Anwendungsabhängigkeiten und routinemäßige Updates verwalten. Windows-Dienste bleiben ebenfalls wichtig für Unternehmen mit Microsoft-basierten Anwendungen, Verzeichnisdiensten und älteren Enterprise-Resource-Planning-Systemen. Unix- und proprietäre Umgebungen bedienen weiterhin ausgewählte Finanz- und Mainframe-Umgebungen, in denen ältere Anwendungen ohne operationelles Risiko schwer zu ersetzen sind.
Container- und Kubernetes-Umgebungen werden bis 2032 voraussichtlich mit einer CAGR von 9,59 % wachsen. Die Verlagerung von der auf virtuellen Maschinen zentrierten Bereitstellung zur Cloud-nativen Orchestrierung erhöht den Bedarf an Anbietern, die Cluster, Richtlinien, Upgrades, Workload-Verfügbarkeit und Anwendungsfreigabeprozesse verwalten können. Verwaltetes Kubernetes kann die Betriebslast für Unternehmen ohne spezialisierte Plattformteams oder kontinuierliche interne Abdeckung reduzieren. Der Markt für Managed Server Services profitiert, wenn diese Kunden externe operative Unterstützung für Container-Plattformen und zugehörige Infrastruktur suchen. Virtualisierte Serverumgebungen bleiben ebenfalls ein wichtiger Bestandteil der Private-Cloud-Infrastruktur, insbesondere für regulierte Organisationen, die große Unternehmensanwendungen betreiben.
Nach Unternehmensgröße:
Großunternehmen liefern Volumen, während KMU neue Nachfrage hinzufügenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 71,54 %. Ihre Serverumgebungen sind in der Regel größer, geografisch stärker verteilt und unterliegen komplexeren Compliance-Anforderungen als die kleinerer Organisationen. Mehrjährige Verträge, umfangreiche Integrationsanforderungen und etablierte Serviceprozesse können diese Kundenbeziehungen dauerhaft machen. Vertragsverlängerungen sind daher für etablierte Anbieter, die Großunternehmenskonten betreuen, weiterhin wichtig. Das Großunternehmenssegment schafft auch Möglichkeiten zur Erweiterung des verwalteten Umfangs auf Sicherheit, Cloud, Rechenzentrum, Backup und anwendungsnahe Betriebsabläufe.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 8,64 % wachsen. Standardisierte, verbrauchsbasierte Verträge senken die Einstiegshürde für Organisationen, die umfangreiche interne Infrastrukturteams oder langwierige Service-Onboarding-Prozesse nicht rechtfertigen können. Diese Kunden können Administration, Überwachung, Backup, Sicherheitsunterstützung und definierte Reaktionsabdeckung über Paketdienste erhalten. Dies schafft Volumenopportunitäten für Anbieter, die wiederholbare Dienste zu effizienten Lieferkosten anbieten können. Das Segment verändert auch die Wirtschaftlichkeit des Markts für Managed Server Services, da Anbieter Verträge und Supportmodelle an eine breitere Basis kleinerer Käufer anpassen.
Nach Endnutzerbranche:
BFSI führt bei den Ausgaben, während Gesundheitswesen und Biowissenschaften voranschreitenBFSI hielt im Jahr 2026 einen Ausgabenanteil von 71,54 %. Der Sektor erfordert hohe Verfügbarkeit für die Transaktionsverarbeitung, Disaster-Recovery-Fähigkeit und umfangreiche Kontrollen über sensible Informationen. Finanzinstitute nutzen verwaltete Anbieter, um Serverbetrieb zu unterstützen, der strenge Sicherheits-, Resilienz- und Governance-Erwartungen erfüllen muss. Die im Oktober 2025 veröffentlichten Leitlinien des New Yorker Finanzdienstleistungsministeriums unterstreichen die Bedeutung des Managements von Drittanbieter-Dienstleisterrisiken in diesem Umfeld. IT und Telekommunikation sind eine weitere wichtige Endnutzergruppe, da sie sowohl kommerzielle Serviceplattformen als auch interne Infrastrukturumgebungen betreiben.
Die Gesundheits- und Biowissenschaftsbranche wird bis 2032 voraussichtlich mit einer CAGR von 9,27 % wachsen. KI-gestützte Diagnose-, Forschungs- und Wirkstoffforschungs-Workloads können den Bedarf an GPU-fähigem Serverbetrieb und zuverlässiger Datenverarbeitung erhöhen. Anbieter können diese Workloads unterstützen, wenn internen Teams die ausreichende Kapazität fehlt, spezialisierte Systeme laufend zu verwalten. Die staatliche Nachfrage ist mit lokal gesteuerten Betriebsabläufen und souveränen Infrastrukturanforderungen verbunden. Industrielle Fertigung, Einzelhandel und E-Commerce erfordern ebenfalls zuverlässigen Serverbetrieb zur Unterstützung von Produktionsprozessen, Transaktionen, Lieferketten und kundenorientierten Diensten.
Geografische Analyse
Markt für Managed Server Services in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,64 % am Markt für Managed Server Services. Die Region verbindet eine ausgereifte Outsourcing-Kultur mit einer hohen Konzentration von Großunternehmen und regulierten Workloads in den Bereichen Finanzdienstleistungen, Gesundheitswesen und Verteidigung. Diese Nutzer benötigen prüfbares Servermanagement, stabilen Betrieb und starke Servicekontrollen für sensible Workloads. Das New Yorker Finanzdienstleistungsministerium veröffentlichte im Oktober 2025 seine Leitlinien zum Risikomanagement für Drittanbieter-Dienstleister, was die Governance externer Technologieanbieter für regulierte Finanzinstitute besonders wichtig macht. Kanada ist auch für Dienste relevant, die sensible Workloads im Land halten, und Kyndryl stellte Cloud Uplift im März 2026 in kanadischen Microsoft-Rechenzentrumsregionen zur Verfügung, um Unternehmen bei der Migration von IBM Power-Workloads zu Azure unter Beibehaltung der Datenresidenz im Land zu unterstützen.
Markt für Managed Server Services im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen, der schnellsten regionalen Rate im Markt für Managed Server Services. Die Nachfrage wird durch Cloud-Einführung, Infrastrukturmodernisierung und lokale Anforderungen an die Datenverarbeitung in einer vielfältigen Gruppe nationaler Märkte gestützt. Japan bleibt wichtig für die Mainframe-Modernisierung und den Hybridbetrieb, und Kyndryl Japan startete im Februar 2025 einen zCloud-verwalteten Mainframe-Service auf IBM Z-Infrastruktur für Organisationen, die unternehmenskritische Workloads modernisieren. In Indien kündigten Bharti Airtel und IBM im Oktober 2025 eine Partnerschaft an, um IBM Power11-Server als Service auf Airtel Cloud für regulierte Sektoren, einschließlich Banken, Gesundheitswesen und Behörden, bereitzustellen. China, Südkorea und Australien sind etablierte Märkte, in denen Lokalisierungsregeln, nationale Datenpolitiken und inländische Infrastrukturpräferenzen die Anbieterauswahl prägen.
Markt für Managed Server Services in EMEA und Südamerika
Europa bleibt eine compliance-intensive Region, da Kunden Datenschutz-, Cybersicherheits- und Souveränitätsanforderungen erfüllen müssen. Deutschland verfügt über eine starke Basis industrieller und fertigender Nutzer, während das Vereinigte Königreich auf cybersicherheitsbezogene Betriebskontrollen und das Management externer Anbieter ausgerichtet ist. Frankreich, Italien und Spanien sind wichtig für souveräne Cloud-Managed-Betriebsabläufe, während Südamerika sich entwickelt, da Organisationen ältere Systeme modernisieren und ihre Nutzung verwalteter Cloud-Dienste ausbauen. Märkte im Nahen Osten, insbesondere Saudi-Arabien und die Vereinigten Arabischen Emirate, ziehen Infrastrukturinvestitionen im Zusammenhang mit souveränen KI-Programmen an, während die afrikanische Nachfrage in erster Linie mit BFSI und Telekommunikation verbunden ist, wobei Südafrika und Nigeria zu den aktiveren Märkten gehören.
Wettbewerbslandschaft
Marktkonzentration
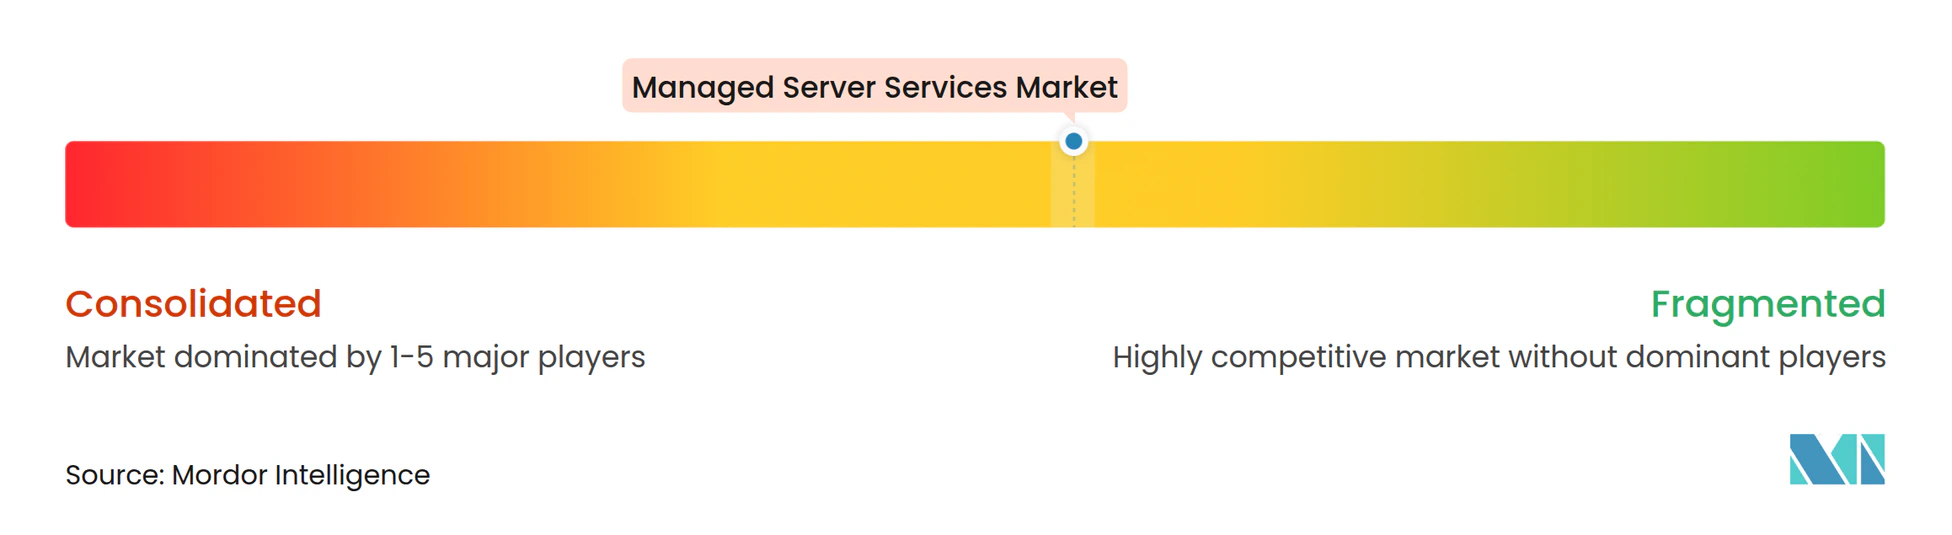
Der Markt für Managed Server Services ist mäßig fragmentiert unter globalen IT-Dienstleistern und hyperscaler-orientierten Serviceorganisationen. IBM, Kyndryl, Accenture, DXC Technology, Tata Consultancy Services, Capgemini, HCL Technologies und Wipro konkurrieren um Großunternehmenskonten. AWS, Microsoft und Google beeinflussen das Wettbewerbsumfeld ebenfalls durch Cloud-native Dienste und Partnerökosysteme. Anbieter differenzieren sich durch Automatisierung, Compliance-Zertifizierungen und ihre Fähigkeit, Workloads in Jurisdiktionen mit Datenresidenzanforderungen zu verwalten. Mittelständische Anbieter, darunter Rackspace Technology, OVH Groupe und regionale Spezialisten, konkurrieren häufig über Preis, lokale Lieferkapazität und standardisierte Service-Level-Agreements.
Kyndryl startete im April 2026 Agentic Service Management mit einem an ISO 42001 ausgerichteten KI-Governance-Framework und einer großen bestehenden Automatisierungsbasis. Dieser Schritt verdeutlicht den Schwerpunkt auf operativer Automatisierung und gesteuerter KI-Nutzung in Managed Services. Accenture und Dell Technologies gründeten im Oktober 2026 die Accenture Dell Business Group, um private KI und Infrastrukturmodernisierung zu unterstützen, einschließlich vollständiger Lifecycle-Managed-Services für regulierte Branchen. Diese Partnerschaft adressiert die Nachfrage nach On-Premises-KI-Infrastruktur, bei der Kunden datensouveräne Betriebsabläufe benötigen. IBM erweiterte sein verwaltetes Hybrid-Portfolio im Mai 2026 ebenfalls mit Red Hat AI Inference und Red Hat OpenShift Virtualization Service auf IBM Cloud.
DXC Technology führte im Mai 2025 DXC Complete mit SAP und Microsoft ein, um verwaltete SAP-Workloads auf Microsoft Azure unter einem einzigen Vertrag bereitzustellen. Diese Strategie zeigt, wie Anbieter Ökosystembeziehungen nutzen, um Großkonten zu halten und den Aufwand der Multi-Anbieter-Koordination für Kunden zu reduzieren. Rackspace Technology startete im August 2025 eine Cloud-Management-Plattform mit KI-gestützter Observability, Anwendungsoptimierung und einem verbrauchsbasierten Modell für hybride Umgebungen. Chancen bestehen weiterhin im Bereich verwalteter GPU-Serverbetrieb, Container-Umgebungen für mittelständische Kunden und souveräne Cloud-Betriebsabläufe für Nutzer im öffentlichen Sektor, was Anbieter begünstigt, die spezialisierte Infrastrukturbetriebsabläufe mit konsistenter Governance verbinden.
Marktführer in der Managed-Server-Services-Branche
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Fujitsu Limited
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Server Services Unternehmen in diesem Bericht
- International Business Machines Corporation
- Accenture plc
- Microsoft Corporation
- Fujitsu Limited
- Cisco Systems, Inc.
- Amazon Web Services, Inc.
- Google LLC
- Kyndryl Holdings, Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- DXC Technology Company
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NTT DATA Group Corporation
- Verizon Communications Inc.
- Orange S.A.
- Atos SE
- Rackspace Technology, Inc.
- DigitalOcean Holdings, Inc.
- OVH Groupe S.A.
- Equinix, Inc.
- Alibaba Group Holding Limited
- Oracle Corporation
- HCL Technologies Limited
- Wipro Limited
Neueste Industrielle Entwicklungen in Markt für Managed Server Services
- Oktober 2026: Accenture und Dell Technologies gaben die Gründung der Accenture Dell Business Group bekannt und erweiterten damit eine 20-jährige Zusammenarbeit, um Unternehmen bei der Skalierung privater KI und der Modernisierung der Infrastruktur zu unterstützen. Die Gruppe liefert KI-Fabriken, die auf dem Full-Stack-Portfolio von Dell mit vollständigen Lifecycle-Managed-Services aufgebaut sind und sich an regulierte Branchen richten, die datensouveräne On-Premises-KI-Infrastruktur benötigen. Accenture schult mehr als 3.000 Fachleute im Dell-Portfolio, um die Initiative zu unterstützen.
- Mai 2026: IBM startete Red Hat AI Inference und Red Hat OpenShift Virtualization Service auf IBM Cloud als verwaltete Angebote. Red Hat AI Inference standardisiert die KI-Modell-Orchestrierung in hybriden Umgebungen mit integrierten Governance-Kontrollen. Red Hat OpenShift Virtualization Service bietet einen verwalteten Weg zur Migration und zum Betrieb von virtuellen Maschinen-Workloads im großen Maßstab auf Kubernetes-basierter Infrastruktur und adressiert direkt den VM-zu-Container-Übergang, der verwaltete Betriebsumgebungen neu gestaltet.
- April 2026: Kyndryl startete Agentic Service Management, das ein Reifegradmodell, strukturierte Bewertungen und ein an ISO 42001 ausgerichtetes KI-Governance-Framework kombiniert, um Unternehmen beim Übergang von traditionellen Servicebetriebsabläufen zu autonomen, intelligenten Workflows im großen Maßstab zu unterstützen. Der Service baut auf Kyndryls bestehender Automatisierungsbasis von nahezu 200 Millionen monatlichen Automatisierungen und mehr als 8.000 zertifizierten Playbooks auf.
- März 2026: Kyndryl stellte Cloud Uplift in kanadischen Microsoft-Rechenzentrumsregionen zur Verfügung und ermöglichte es kanadischen Unternehmen, unternehmenskritische IBM Power-Workloads ohne Anwendungsrefaktorierung zu Microsoft Azure zu migrieren und dabei die Datenresidenz im Land beizubehalten. Kanada wurde zur 5. geografischen Region und zur 14. Azure-Region, in der die Lösung verfügbar ist.
Globaler Berichtsumfang für den Markt für Managed Server Services
Der Markt für Managed Server Services umfasst Drittanbieter, die physische, virtuelle oder Cloud-basierte Server im Auftrag einer Organisation betreiben und unterstützen. Typische Dienste umfassen Bereitstellung, Betriebssystemverwaltung, Patching, Überwachung, Kapazitätsmanagement, Sicherheitshärtung, Backup-Koordination, Leistungsoptimierung und Vorfallslösung zur Aufrechterhaltung der Serververfügbarkeit und -leistung.
Der Bericht zum Markt für Managed Server Services ist segmentiert nach Servicetyp (Verwaltete Serveradministration, Verwaltete Überwachung und Observability, Verwaltete Sicherheitsdienste für Server, Verwaltetes Backup und Disaster Recovery, Verwaltete Speicher- und Datenbankdienste, Verwaltete Cloud- und Rechenzentrumsdienste, Verwaltete Netzwerk- und Konnektivitätsdienste sowie Sonstige Servicetypen), Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Servertyp (Physische Server, Virtuelle Server, Dedizierte Server, Bare-Metal-Server, GPU- und KI-Server sowie Hochleistungsrechner-Server (HPC)), Betriebsumgebung (Linux-Server, Windows-Server, Unix und sonstige proprietäre Betriebsumgebungen, Container- und Kubernetes-Umgebungen sowie Virtualisierte Serverumgebungen), Unternehmensgröße (Großunternehmen sowie Kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Behörden und öffentliche Verwaltung, Industrielle Fertigung, Einzelhandel und E-Commerce sowie Sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete Serveradministration |
| Verwaltete Überwachung und Observability |
| Verwaltete Sicherheitsdienste für Server |
| Verwaltetes Backup und Disaster Recovery |
| Verwaltete Speicher- und Datenbankdienste |
| Verwaltete Cloud- und Rechenzentrumsdienste |
| Verwaltete Netzwerk- und Konnektivitätsdienste |
| Sonstige Servicetypen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Physische Server |
| Virtuelle Server |
| Dedizierte Server |
| Bare-Metal-Server |
| GPU- und KI-Server |
| Hochleistungsrechner-Server (HPC) |
| Linux-Server |
| Windows-Server |
| Unix und sonstige proprietäre Betriebsumgebungen |
| Container- und Kubernetes-Umgebungen |
| Virtualisierte Serverumgebungen |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Behörden und öffentlicher Sektor |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Verwaltete Serveradministration | |
| Verwaltete Überwachung und Observability | ||
| Verwaltete Sicherheitsdienste für Server | ||
| Verwaltetes Backup und Disaster Recovery | ||
| Verwaltete Speicher- und Datenbankdienste | ||
| Verwaltete Cloud- und Rechenzentrumsdienste | ||
| Verwaltete Netzwerk- und Konnektivitätsdienste | ||
| Sonstige Servicetypen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Servertyp | Physische Server | |
| Virtuelle Server | ||
| Dedizierte Server | ||
| Bare-Metal-Server | ||
| GPU- und KI-Server | ||
| Hochleistungsrechner-Server (HPC) | ||
| Nach Betriebsumgebung | Linux-Server | |
| Windows-Server | ||
| Unix und sonstige proprietäre Betriebsumgebungen | ||
| Container- und Kubernetes-Umgebungen | ||
| Virtualisierte Serverumgebungen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Behörden und öffentlicher Sektor | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Server Services?
Die Marktgröße für Managed Server Services wird voraussichtlich von 22,69 Milliarden USD im Jahr 2026 und 24,23 Milliarden USD im Jahr 2027 auf 34,69 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,79 % verzeichnen.
Was treibt die Nachfrage nach Managed Server Services an?
Der Markt für Managed Server Services wird durch die Komplexität von Hybrid- und Multi-Cloud-Umgebungen, Cybersicherheitsanforderungen, KI-Workloads, vorhersehbare Betriebskosten und begrenzte Fachkenntnisse gestützt. Unternehmen benötigen auch koordinierte Überwachung, schnellere Vorfallsreaktion und definierte Verantwortlichkeit über Cloud- und On-Premises-Ressourcen hinweg, was den Einsatz externer Betreiber fördert.
Welches Bereitstellungsmodell führt bei Managed Server Services?
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Anteil von 68,58 % und wird bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen. Der Markt für Managed Server Services umfasst weiterhin On-Premises- und Hybrid-Workloads, bei denen Kunden ein einheitliches Betriebsmodell, gemeinsames Reporting und zuverlässige Supportabdeckung in verschiedenen Umgebungen benötigen.
Welcher Servertyp wächst am schnellsten?
GPU- und KI-Server werden bis 2032 voraussichtlich mit einer CAGR von 7,38 % wachsen, da Organisationen Infrastruktur für Training- und Inferenz-Workloads einsetzen. Der Markt für Managed Server Services benötigt Fähigkeiten für Stromversorgung, Kühlung, Leistungsüberwachung, Kapazitätskoordination und zuverlässige Workload-Verfügbarkeit in diesen spezialisierten Umgebungen.
Welcher Endnutzersektor wächst am schnellsten?
Das Gesundheitswesen und die Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 9,27 % wachsen, unterstützt durch KI-gestützte Diagnose-, Forschungs- und Wirkstoffforschungs-Workloads. Der Markt für Managed Server Services unterstützt Organisationen, die spezialisierte operative Kapazität, sichere Umgebungen und kontinuierliche Infrastrukturüberwachung für diese anspruchsvollen Systeme benötigen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,91 % wachsen, unterstützt durch Cloud-Einführung, Modernisierung und lokale Datenanforderungen. Der Markt für Managed Server Services in der Region wird durch unterschiedliche nationale Richtlinien, lokale Infrastrukturpräferenzen, Anforderungen an den Datenspeicherort und unterschiedliche Reifegrade der Unternehmenstechnologie geprägt.