
Marktgröße und Marktanteil für Managed Network Performance Management Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.11 Milliarden US-Dollar |
| Marktgröße (2032) | 4.57 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Network Performance Management Services von Mordor Intelligence
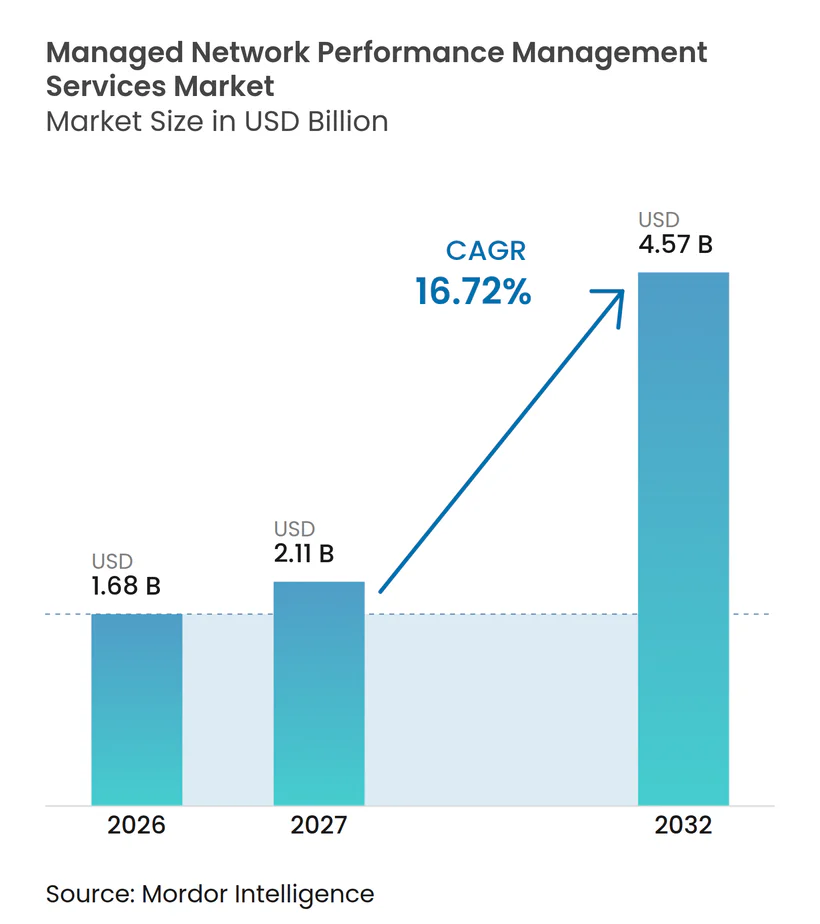
Die Marktgröße für Managed Network Performance Management Services wird voraussichtlich von 1,68 Milliarden USD im Jahr 2026 auf 2,11 Milliarden USD im Jahr 2027 und bis 2032 auf 4,57 Milliarden USD anwachsen, was einer CAGR von 16,72 % zwischen 2027 und 2032 entspricht. Der Markt für Managed Network Performance Management Services profitiert von Unternehmensnetzwerken, die nun lokale Systeme, Cloud-Umgebungen, Zweigstellenstandorte und Edge-Standorte umfassen. Dieser erweiterte Betriebsumfang macht eine kontinuierliche Transparenz und eine schnellere Problemlösung für Technologieteams wichtiger. Er erhöht auch die Kosten für den Einsatz nicht verbundener Überwachungstools, insbesondere wenn Teams ein Problem über mehrere Anbieter und Betriebsdomänen hinweg verfolgen müssen. Anbieter reagieren darauf, indem sie Überwachungs-, Analyse-, Automatisierungs- und verwaltete Sicherheitsfunktionen in einem einzigen Servicemodell kombinieren. Die Nachfrage wird auch durch private 5G-Netzwerke, softwaredefinierte Weitverkehrsnetzwerke und Anwendungsservice-Verpflichtungen gestützt, die eine zuverlässige Netzwerkleistung erfordern. Der Wettbewerb verlagert sich hin zu Anbietern, die Multi-Cloud-Transparenz mit Datensouveränitätskontrollen, praxisnaher Automatisierung und einem Bereitstellungsmodell kombinieren können, das dem bevorzugten Grad der Betriebskontrolle des Kunden entspricht.
Wichtigste Erkenntnisse des Berichts
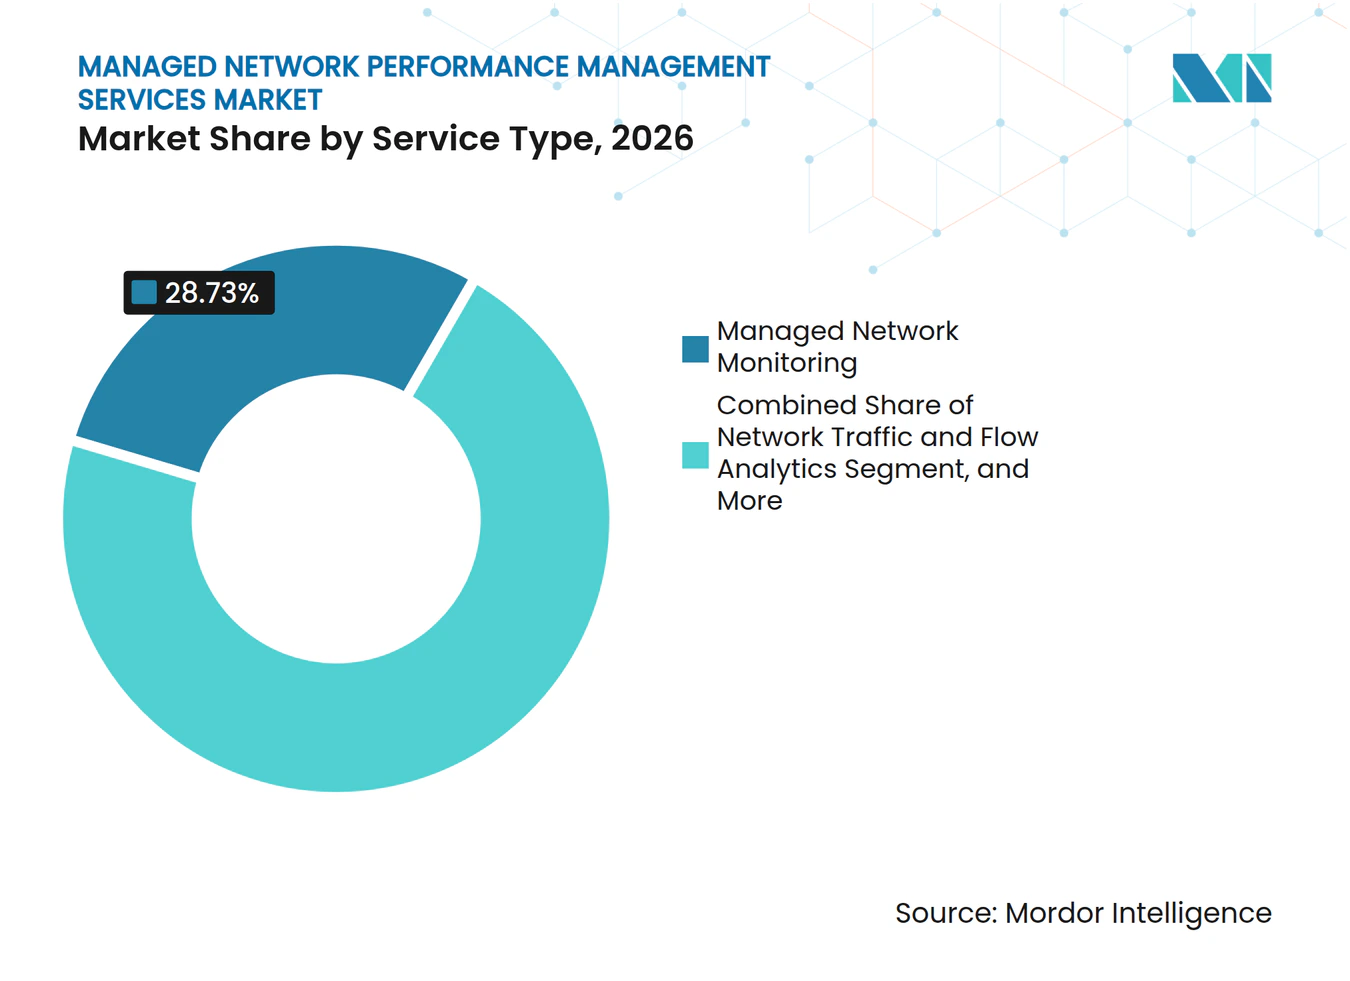
- Nach Servicetyp hielt Managed Network Monitoring im Jahr 2026 einen Anteil von 28,73 % am Markt für Managed Network Performance Management Services, während Managed Network Automation und AIOps Operations bis 2032 voraussichtlich mit einer CAGR von 18,31 % wachsen wird.
- Nach Bereitstellungsmodell hielten cloudbasierte Lösungen im Jahr 2026 einen Umsatzanteil von 68,58 % und werden voraussichtlich bis 2032 mit einer CAGR von 19,34 % wachsen.
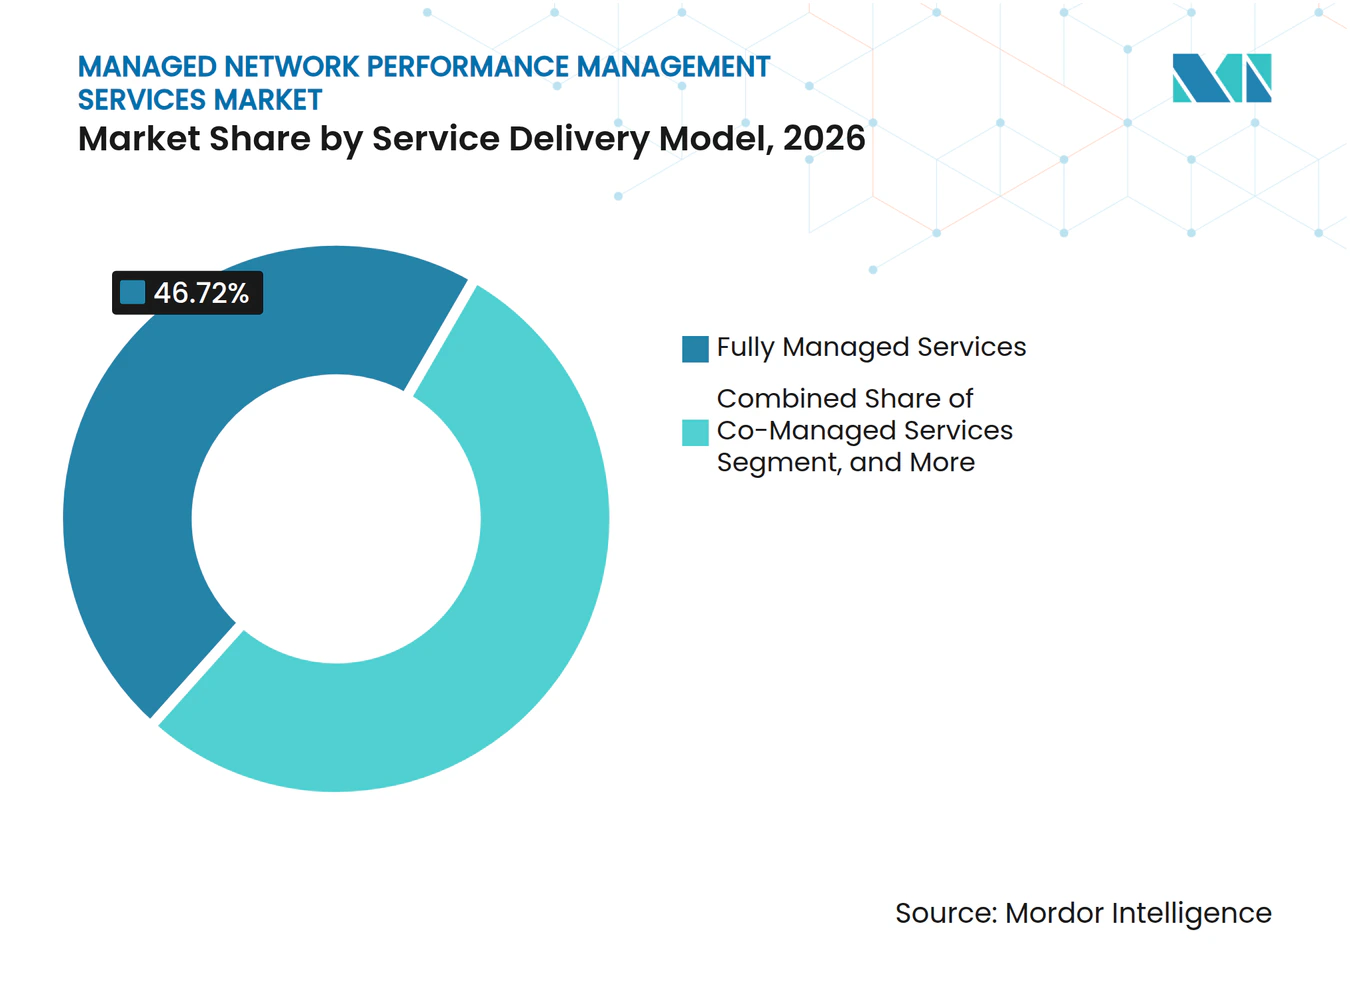
- Nach Servicebereitstellungsmodell hielten vollständig verwaltete Dienste im Jahr 2026 einen Umsatzanteil von 46,72 %, während Co-Managed Services bis 2032 voraussichtlich mit einer CAGR von 17,33 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 71,54 % am Markt für Managed Network Performance Management Services, während KMU bis 2032 voraussichtlich mit einer CAGR von 18,59 % wachsen werden.
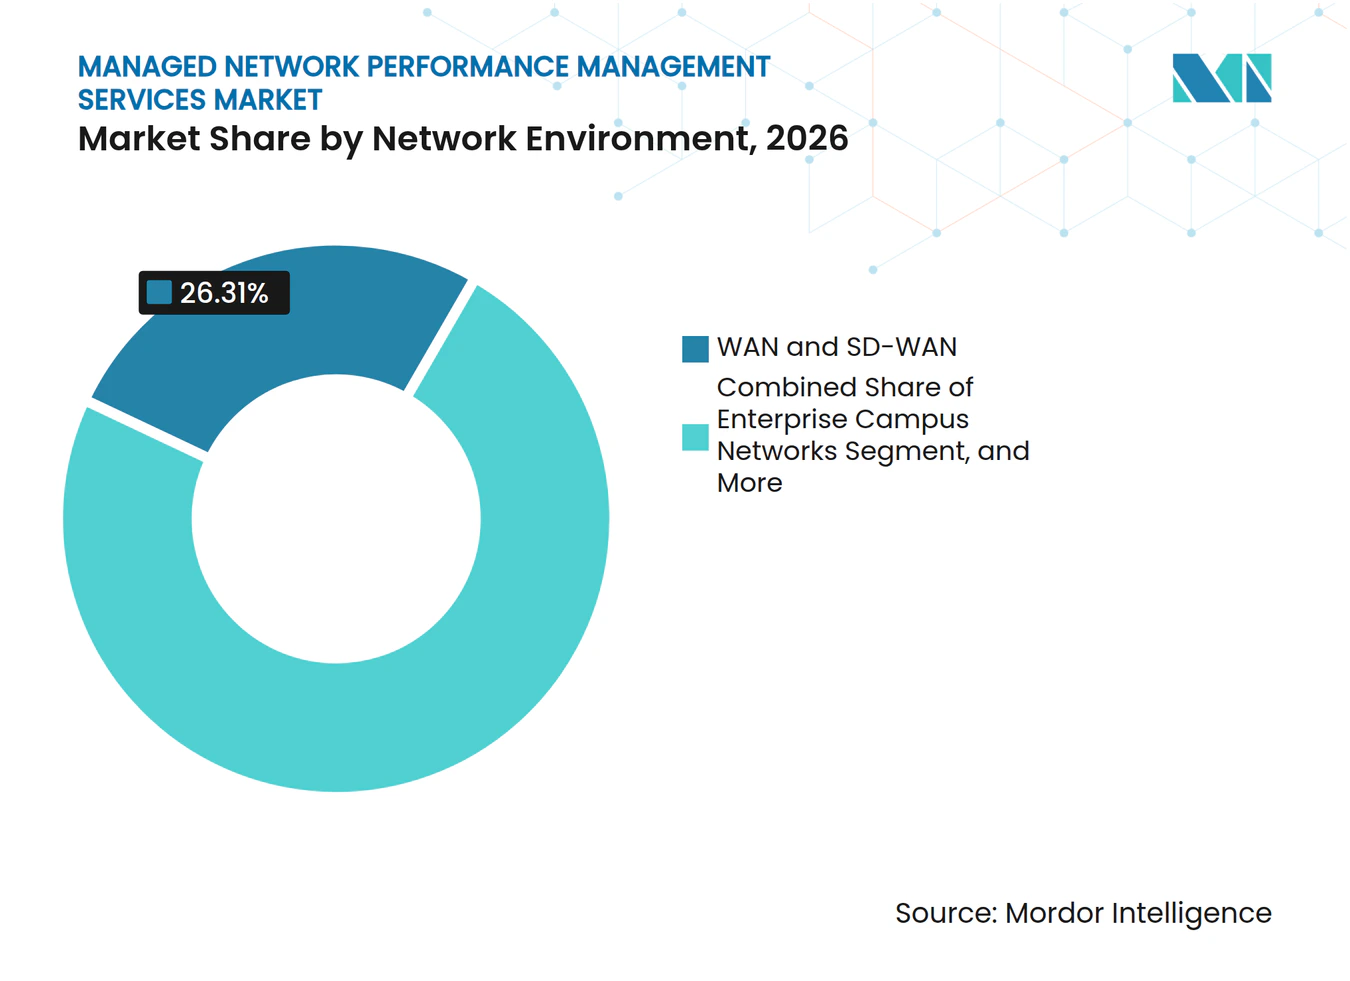
- Nach Netzwerkumgebung hielten WAN und SD-WAN im Jahr 2026 einen Umsatzanteil von 26,31 %, während Cloud- und Multi-Cloud-Netzwerke bis 2032 voraussichtlich mit einer CAGR von 17,27 % wachsen werden.
- Nach Endnutzerbranche hielten IT und Telekommunikation im Jahr 2026 einen Umsatzanteil von 71,54 %, während die Gesundheits- und Biowissenschaftsbranche bis 2032 voraussichtlich mit einer CAGR von 19,27 % wachsen wird.
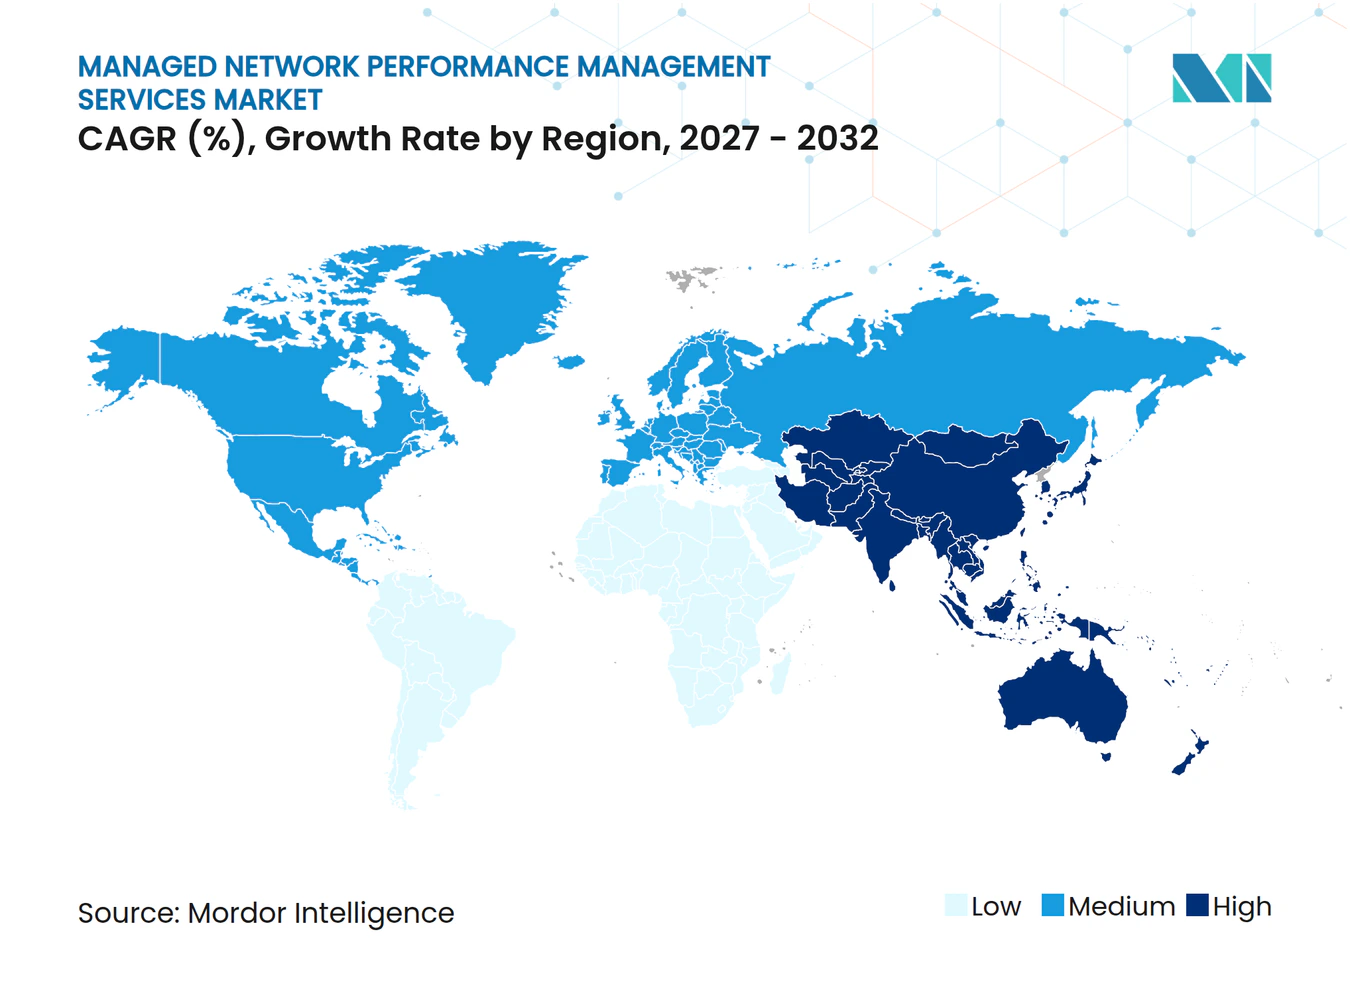
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,64 % am Markt für Managed Network Performance Management Services, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 18,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Komplexität hybrider und Multi-Cloud-Umgebungen, die eine kontinuierliche Leistungstransparenz erfordert | +3.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte prädiktive Betriebsführung und automatisierte Fehlerbehebung | +3.0% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| 5G-, IoT-, Edge- und Network-Slicing-Datenverkehrswachstum | +2.5% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an Cybersicherheit, Zero-Trust und Resilienz-Compliance | +2.0% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| SLAs auf Erfahrungsebene für geschäftskritische Anwendungen | +1.5% | Global, konzentriert in den Branchen IT, BFSI und Gesundheitswesen | Mittelfristig (2–4 Jahre) |
| Telemetrie-Monetarisierung durch digitale Netzwerk-Zwillinge und energiebewusstes Routing | +1.0% | Nordamerika und Europa, frühe Einführung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität hybrider und Multi-Cloud-Umgebungen, die eine kontinuierliche Leistungstransparenz erfordert
Der Markt für Managed Network Performance Management Services adressiert Netzwerke, die lokale Infrastruktur, mehrere Hyperscaler-Konten und verteilte Edge-Systeme kombinieren. Broadcom berichtete, dass 87 % der Organisationen im Jahr 2026 blinde Flecken in Cloud- und Internetumgebungen aufwiesen, trotz der breiten Einführung von KI- und Cloud-Strategien.[1] Diese Lücken erschweren die Schaffung einer gemeinsamen Sicht auf Anwendungs- und Netzwerkleistung. Anbieter, die OpenTelemetry-Erfassungsmethoden verwenden, können Daten aus mehreren Umgebungen normalisieren und diese Betriebslast reduzieren. Verwaltete Dienste werden daher zu einer Governance-Schicht für komplexe IT-Landschaften, anstatt lediglich ein Gerätüberwachungstool zu sein. Eine breitere Abdeckung kann auch mehrjährige Verträge wertvoller machen, wenn Anbieter eine zuverlässige Transparenz über Cloud- und lokale Netzwerke hinweg nachweisen.
KI-gestützte prädiktive Betriebsführung und automatisierte Fehlerbehebung
Der Markt für Managed Network Performance Management Services verlagert sich hin zu Diensten, die hohe Telemetrievolumen korrelieren und handeln, bevor ein Fehler die Nutzer beeinträchtigt. Agentische KI ermöglicht es Softwareagenten, ausgewählte Ereignisse zu untersuchen und genehmigte Fehlerbehebungsaufgaben abzuschließen, ohne auf einen menschlichen Operator warten zu müssen. Cisco erweiterte seine AgenticOps-Funktionen im Februar 2026 für Campus-, Zweigstellen- und Industrienetzwerke, mit dem Ziel, durch Automatisierung die Zeit zur Behebung wiederkehrender Probleme zu reduzieren.[2] Dieser Ansatz kann die Service-Level-Leistung verbessern und gleichzeitig die Kosten für die Bearbeitung routinemäßiger Vorfälle senken. Er begünstigt auch Anbieter, die den Entscheidungspfad erläutern, Sicherheitsvorkehrungen definieren und Kunden die Kontrolle über kritische Änderungen überlassen können. Das Ergebnis ist eine größere Lücke zwischen KI-nativen Betriebsplattformen und älteren Überwachungsangeboten, die auf manuelle Korrelation angewiesen sind.
5G-, IoT-, Edge- und Network-Slicing-Datenverkehrswachstum
Private 5G-Netzwerke stellen zusätzliche Überwachungsanforderungen, da einzelne Netzwerk-Slices Latenz- und Durchsatzverpflichtungen erfüllen müssen. NTT DATA und Palo Alto Networks führten im Februar 2025 einen verwalteten Sicherheitsdienst für private industrielle 5G-Bereitstellungen ein. Der Markt für Managed Network Performance Management Services hat daher eine Öffnung in den Bereichen Industrieautomatisierung, Logistik und kritische Infrastruktur. Der Dienst kann Netzwerk-, Sicherheits- und Betriebstechnologieereignisse in einen koordinierteren Reaktionsprozess einbringen. Edge-Standorte erhöhen die Anforderungen, da sie die Verarbeitung auf Standorte mit unterschiedlichen physischen Kontrollen und lokalen Supportkapazitäten verteilen. Fernüberwachung wird unerlässlich, wenn Betreiber konsistente Nachweise benötigen, dass diese Standorte ihre Serviceverpflichtungen erfüllen.
Anforderungen an Cybersicherheit, Zero-Trust und Resilienz-Compliance
Zero-Trust-Programme erfordern kontinuierliche Überprüfungen von Geräten, Benutzern, Anwendungen und Workload-Interaktionen. Das Nationale Institut für Standards und Technologie veröffentlichte SP 1800-35 im Juni 2025 mit 19 validierten Implementierungen, die Organisationen bei der praktischen Umsetzung einer Zero-Trust-Architektur nutzen können. Dies macht die Überwachung sowohl für die Sicherheitsgewährleistung als auch für den täglichen Netzwerkbetrieb relevant. Co-Managed Delivery kann geeignet sein, wenn ein Unternehmen die Autorität über Richtlinien- und Zugriffsentscheidungen behält, während ein Anbieter die Ereignisüberwachung und die Erstreaktion übernimmt. Der Markt für Managed Network Performance Management Services profitiert auch von Zuverlässigkeitsanforderungen in kritischen Infrastrukturen, wo die Überwachung über traditionelle Unternehmensnetzwerkgrenzen hinausgeht. Diese Bedingungen legen Wert auf Anbieter, die prüfbare Aufzeichnungen, Konfigurationsprüfungen und definierte Eskalationsprozesse bereitstellen können.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Integrationskosten in Legacy-, Cloud- und softwaredefinierten Umgebungen | -2.0% | Global, am stärksten ausgeprägt in Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität und Beschränkungen für grenzüberschreitende Telemetrie | -1.5% | EU, asiatisch-pazifischer Raum und Naher Osten | Mittelfristig (2–4 Jahre) |
| Zurückhaltung bei der Auslagerung der Kontrolle über geschäftskritische Netzwerke | -1.0% | Global, konzentriert in den Sektoren BFSI und öffentliche Verwaltung | Mittelfristig (2–4 Jahre) |
| Autonome NetOps, die den adressierbaren Umfang verwalteter Dienste reduzieren | -0.8% | Nordamerika, frühes Signal in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskosten in Legacy-, Cloud- und softwaredefinierten Umgebungen
Der Markt für Managed Network Performance Management Services sieht sich mit längeren Onboarding-Zyklen konfrontiert, wenn ein Kunde MPLS-Leitungen, SD-WAN-Overlays, Cloud-native Dienste und ältere Router gemeinsam betreibt. Ältere Betriebsunterstützungssysteme wurden nicht dafür ausgelegt, Streaming-Telemetrie an moderne Analyseplattformen zu liefern. Die Verbindung dieser Systeme kann benutzerdefinierte Middleware, anbieterspezifische Konnektoren und zusätzliche Tests erfordern. Anbieter mit bestehender Unterstützung für ältere Netzwerkbetriebssysteme können einen Vorteil haben, da Kunden zögern, den Anbieter mitten in einer komplexen Integration zu wechseln. Die Belastung ist oft für mittelgroße Unternehmen am schwierigsten, die das Projekt verwalten müssen, während sie den täglichen Betrieb stabil halten. Diese Kosten können Outsourcing-Entscheidungen verzögern, selbst wenn Kunden einen Bedarf an besserer Transparenz erkennen.
Datensouveränität und Beschränkungen für grenzüberschreitende Telemetrie
Der EU-Datengesetz trat im September 2025 in Kraft und legt Anforderungen fest, die Datenportabilität, Wechsel und internationale Übertragungen in Datenverarbeitungsdiensten betreffen. Diese Regeln betreffen Überwachungsplattformen, die Telemetrie über zentralisierte Betriebszentren verarbeiten. Indien und mehrere Golfmärkte fügen lokale Anforderungen hinzu, die einschränken können, wie Daten weitergeleitet und gespeichert werden. Der Markt für Managed Network Performance Management Services muss daher regionale Datenebenen und standortspezifische Analyse-Workflows unterstützen. Dies reduziert einige der Kostenvorteile eines einzigen globalen Netzwerkbetriebszentrums. Anbieter, die Datensouveränitätskontrollen in die Erfassungs- und Routing-Schicht einbauen, sind besser positioniert, um regulierte Käufer zu bedienen, obwohl sie höhere Infrastruktur- und Betriebskosten tragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Überwachung stützt den aktuellen Umsatz, während AIOps die Bereitstellung verändertManaged Network Monitoring hielt im Jahr 2026 einen Anteil von 28,73 % am Markt für Managed Network Performance Management Services, da kontinuierliche Transparenz die Grundlage eines verwalteten Serviceengagements bleibt. Organisationen nutzen diesen Dienst, um lokale, Cloud- und softwaredefinierte Umgebungen über ein einziges Betriebsmodell zu beobachten. Network Performance Management unterstützt die Kapazitätsplanung und Anwendungszuverlässigkeit in diesen Umgebungen. Network Fault and Event Management bleibt wichtig, da verteilte Architekturen ein hohes Volumen an Warnmeldungen erzeugen, die priorisiert werden müssen. Network Traffic and Flow Analytics hilft Teams, sich ändernde Datenverkehrsmuster zu verstehen und abnormales Verhalten zu identifizieren. SLA-Überwachung und Digital Experience Monitoring sind besonders relevant, wenn Anwendungsverzögerungen Transaktionen, Mitarbeiterproduktivität oder Kundendienst beeinträchtigen können.
Network Configuration and Compliance Management unterstützt Anforderungen für laufende Konfigurationsüberprüfungen und Drift-Erkennung. Dies ist in Umgebungen nützlich, in denen manuelle Audits nicht mit häufigen Aktualisierungen Schritt halten können. Andere Servicetypen umfassen neuere Angebote, die noch keine eigene Berichtskategorie haben. Managed Network Automation und AIOps Operations wird bis 2032 voraussichtlich mit einer CAGR von 18,31 % wachsen, da Anbieter Closed-Loop-Workflows einführen. Datadog präsentierte Bits Infrastructure Operations auf der DASH 2026 als autonomen Agenten, der Infrastrukturprobleme innerhalb definierter Governance-Kontrollen erkennen, untersuchen und beheben kann.[3] SolarWinds führte SW1 im April 2026 ein, um KI-Agenten über lokale, private Cloud- und öffentliche Cloud-Umgebungen hinweg zu koordinieren. Diese Veröffentlichungen zeigen, warum Automatisierung zu einer Kernerwartung und nicht mehr zu einer Premium-Option wird.



Nach Bereitstellungsmodell:
Cloud-Bereitstellung führt, während hybride Anforderungen bestehen bleibenCloudbasierte Lösungen machten im Jahr 2026 68,58 % des Umsatzes aus und werden bis 2032 voraussichtlich mit einer CAGR von 19,34 % wachsen. Diese Position spiegelt die Kundenpräferenz für Abonnementpreise, schnellere Bereitstellung und zentralisierten Zugang zu Analysen wider. Cloud-Plattformen können Dienstleistern helfen, Zweigstellennetzwerke und verteilte Standorte zu unterstützen, ohne umfangreiche lokale Infrastruktur installieren zu müssen. Der Markt für Managed Network Performance Management Services hat Raum für dieses Modell, da viele Unternehmen die Überwachung älterer Netzwerklandschaften noch modernisieren müssen. Datensouveränität und branchenspezifische Kontrollen prägen jedoch die Gestaltung von Cloud-Architekturen. Regulierte Käufer bewerten zunehmend den Datenspeicherort des Anbieters, die Zugriffsregeln und die Fähigkeit, Workloads nach Region zu trennen.
Die lokale Bereitstellung bleibt für luftdichte Industriestandorte, Verteidigungssysteme und Finanzhandelsumgebungen relevant. Diese Kunden können eine lokale Verarbeitung aufgrund von Datenklassifizierungs-, Latenz- oder Kontrollanforderungen benötigen. Die hybride Bereitstellung adressiert diesen Bedarf, indem sie Cloud-verwaltete Tools für Campus- und Zweigstellenbetrieb mit lokaler Analyse für sensible Kernsysteme kombiniert. Hewlett Packard Enterprise erklärte im Dezember 2025, dass es AIOps-Funktionen über HPE Aruba Networking Central und HPE Juniper Networking Mist durch ein gemeinsames Microservices-Framework vereinheitliche.[4] Dieser Ansatz veranschaulicht, wie Anbieter eine konsistente Beobachtbarkeit anstreben, ohne Kunden zu einer einzigen Bereitstellungsoption zu zwingen. Die Branche der verwalteten Netzwerküberwachungsdienste wird weiterhin Cloud-, lokale und hybride Designs unterstützen, da Infrastrukturentscheidungen je nach Workload und regulatorischer Exposition variieren.
Nach Servicebereitstellungsmodell:
Vollständig verwaltete Dienste führen, während Co-Managed Services voranschreitetVollständig verwaltete Dienste machten im Jahr 2026 46,72 % des Umsatzes aus, da viele Kunden einen Anbieter suchen, der Überwachung, Fehlerbehebung, Änderungsmanagement und Service-Reporting übernehmen kann. Dieses Modell eignet sich gut für Organisationen mit begrenzten internen Netzwerkbetriebskapazitäten. Telekommunikations- und BFSI-Kunden benötigen häufig eine 24/7-Abdeckung und formale Lösungsverpflichtungen über Multi-Vendor-Landschaften hinweg. Eine vollständig verwaltete Vereinbarung kann eine klarere Betriebsstruktur bieten, wenn der Anbieter die tägliche Koordination übernimmt. On-Demand- und Retainer-basierte Dienste bedienen Kunden, die gezielte Hilfe für bestimmte Ereignisse oder Projekte benötigen. Hybride verwaltete Dienste und beratungsgeführte verwaltete Dienste bieten Optionen für Unternehmen, die mehr Kontrolle oder Beratungsunterstützung suchen.
Co-Managed Services wird bis 2032 voraussichtlich mit einer CAGR von 17,33 % wachsen. Das Modell ermöglicht es dem Kunden, Richtlinieneinstellungen und Änderungsgenehmigungseinstellungen beizubehalten, während der Anbieter kontinuierliche Überwachung, Ereigniskorrelation und erste Triage durchführt. Es kann regulierten Organisationen helfen, Verantwortlichkeit mit dem Zugang zu externen Betriebsfähigkeiten in Einklang zu bringen. Kyndryl führte im Februar 2025 End-to-End-SASE-Dienste mit Palo Alto Networks Prisma SASE ein und integrierte Netzwerk- und Sicherheitsbetrieb über die Kyndryl Bridge-Plattform. Solche Angebote zeigen, wie Co-Management über die Netzwerktransparenz hinaus in die koordinierte Netzwerk- und Sicherheitsdienstbereitstellung ausgeweitet wird. Dieses Modell ist auch relevant, wenn Kunden klare Nachweise der Aufsicht für Compliance-Zwecke benötigen.

Nach Unternehmensgröße:
Großunternehmen liefern Umsatz, während KMU die Nachfrage steigernGroßunternehmen hielten im Jahr 2026 71,54 % des Umsatzes, was die Komplexität der Überwachung von Hunderten von Knoten über mehrere Standorte und Anbieter hinweg widerspiegelt. Große IT-Landschaften erfordern häufig detailliertes Service-Reporting, Änderungsmanagement und Engineering-Unterstützung über mehrere Technologien hinweg. Ihr Umfang kann verwaltete Verträge wirtschaftlicher machen als den Aufbau einer vergleichbaren internen Betriebseinheit. Globale Anbieter sind für diese Käufer attraktiv, wenn sie konsistente Service-Levels in mehreren Ländern unterstützen können.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 18,59 % wachsen, da Cloud-Dienste die Einstiegskosten für AIOps-gestützte Überwachung senken. Kleinere Unternehmen verfügen oft nicht über das Budget, um rund um die Uhr spezialisiertes Netzwerkbetriebspersonal zu unterhalten. Abonnementbasierte Plattformen und Managed Service Provider machen umfassendere Überwachungsfunktionen für diese Organisationen zugänglicher. NETGEAR führte Insight 10.0 im Juli 2026 mit kontextuellen KI-Empfehlungen, proaktiver Vorfallserkennung und einheitlicher Transparenz für Managed Service Provider ein, die kleinere Unternehmen bedienen. Diese Art von Angebot kann die Betriebslücke zwischen größeren Unternehmen und kleineren Organisationen verringern. Es erweitert auch die Kundenbasis des Marktes für Managed Network Performance Management Services über eine begrenzte Gruppe großer Verträge hinaus.
Nach Netzwerkumgebung:
WAN und SD-WAN führen, während Cloud-Netzwerke beschleunigenWAN und SD-WAN hielten im Jahr 2026 26,31 % des Umsatzes und sind damit das größte Netzwerkumgebungssegment. Weitverkehrsverbindungen bleiben zentral für die Kommunikation von Zweigstellenstandorten, Rechenzentren, Cloud-Workloads und Remote-Benutzern. SD-WAN erhöht den Bedarf an kontinuierlicher Validierung, da es auf dynamische Pfadauswahl und anwendungsbewusstes Routing angewiesen ist. Die Überwachung hilft Kunden zu bestätigen, dass variable Underlay-Links die Serviceanforderungen erfüllen. Zweigstellen- und verteilte Unternehmensnetzwerke bleiben wichtig, da Benutzer und Anwendungen über viele Standorte verteilt sind. Enterprise-Campus-Netzwerke, Rechenzentrumsnetzwerke und drahtlose LAN- und WLAN-Netzwerke erfordern ebenfalls laufende Sicherstellung, da Netzwerkdesigns zunehmend softwaregesteuert werden.
Cloud- und Multi-Cloud-Netzwerke werden bis 2032 voraussichtlich mit einer CAGR von 17,27 % wachsen. Unternehmen, die Workloads über AWS, Azure und Google Cloud betreiben, benötigen Transparenz, die über die nativen Tools eines einzelnen Cloud-Anbieters hinausgeht. Datadog beschrieb eine Referenzarchitektur zur Verbindung von Netzwerkgeräteüberwachung, Cloud-Netzwerküberwachung, Netzwerkpfadanalyse und Flow-Daten über hybride Multi-Cloud-Umgebungen hinweg. Private 5G- und Edge-Netzwerke bilden einen weiteren sich entwickelnden Bereich, insbesondere für industrielle Betriebe, die Niedriglatenz-Sicherstellung benötigen. Andere Netzwerkumgebungen umfassen optischen Transport, Satelliten- und IoT-spezifische Domänen. Der Markt für Managed Network Performance Management Services kann profitieren, wenn die industrielle Digitalisierung die Anzahl spezialisierter Netzwerke erweitert, die Aufsicht erfordern.
Nach Endnutzerbranche:
IT und Telekommunikation führen, während das Gesundheitswesen beschleunigtIT und Telekommunikation machten im Jahr 2026 71,54 % des Umsatzes aus, da Betreiber sowohl Nutzer als auch Anbieter verwalteter Netzwerkdienste sind. Telekommunikationsanbieter benötigen Transparenz für ihre eigene Infrastruktur und müssen auch vertragliche Serviceverpflichtungen gegenüber Unternehmenskunden erfüllen. Dies schafft Nachfrage nach denselben Überwachungsfunktionen für interne und externe Betriebsabläufe. BFSI nutzt die Überwachung zur Unterstützung latenzempfindlicher Anwendungen und der Servicekontinuität. Die Nachfrage des öffentlichen Sektors und der Regierung wird durch Zero-Trust-Programme und Anforderungen an stärkere Betriebsaufzeichnungen beeinflusst. Industrielle Fertigung, Einzelhandel und E-Commerce treiben die Nachfrage nach vernetzten Betriebsabläufen und digitalen Kundenerlebnissen an, die von einer konsistenten Anwendungsleistung abhängen.
Die Gesundheits- und Biowissenschaftsbranche wird bis 2032 voraussichtlich mit einer CAGR von 19,27 % wachsen. Telemedizinsysteme, Konnektivität elektronischer Gesundheitsakten und Kontrollen für geschützte Gesundheitsinformationen erhöhen den Bedarf an kontinuierlicher Überwachung. Die HIPAA-Sicherheitsregel verlangt Schutzmaßnahmen für elektronisch geschützte Gesundheitsinformationen, was prüfungsreife Nachweise und Konfigurationsaufsicht für den Netzwerkbetrieb im Gesundheitswesen relevant macht. Die industrielle Fertigung gewinnt ebenfalls an Aufmerksamkeit, da private 5G-Netzwerke neue Anforderungen an die Überwachung von Betriebs- und Informationstechnologie einführen. Einzelhandels- und E-Commerce-Kunden nutzen erfahrungsbasierte Überwachung, um die Leistung in Zeiten hoher Transaktionsnachfrage zu schützen. Diese Anwendungsfälle bieten der Branche der verwalteten Netzwerküberwachungsdienste Chancen in Sektoren, in denen die Netzwerkleistung einen direkten betrieblichen oder kundenbezogenen Einfluss hat.
Geografische Analyse
Markt für verwaltete Netzwerk-Performance-Management-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,64 % am Markt für verwaltete Netzwerk-Performance-Management-Dienste. Die Region verfügt über eine große Basis an Unternehmen, die hybride Multi-Cloud-Umgebungen betreiben und mit etablierten Anbietern verwalteter Dienste zusammenarbeiten. Die Vereinigten Staaten machen einen Großteil dieser Aktivitäten aus, während Kanada und Mexiko von grenzüberschreitenden Netzwerkstandardisierungsprogrammen profitieren. Die NIST-Zero-Trust-Leitlinien sind ein Faktor, der die Beschaffungs- und Betriebsanforderungen regulierter Organisationen beeinflusst. AT&T wurde durch seine LevelBlue-Partnerschaft laut LevelBlue in die Leaders-Kategorie des IDC MarketScape Worldwide Managed SASE Services 2025 Vendor Assessment aufgenommen. Der Anbieter erklärte, dass der Dienst eine integrierte SD-WAN- und Security-Edge-Bereitstellung in mehr als 200 Ländern unterstützt.
Markt für verwaltete Netzwerk-Performance-Management-Dienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 18,91 % wachsen. Greenfield-Unternehmensnetzwerke, Rechenzentrum-Investitionen und digitale Infrastrukturprogramme steigern die Nachfrage nach verwaltetem Monitoring in der Region. Organisationen ersetzen veraltete MPLS-Netzwerke durch internet-first SD-WAN- und Secure Access Service Edge-Designs. Märkte in Indien, China und Südostasien verlangen von Anbietern zudem die Berücksichtigung unterschiedlicher Datenlokalisierungs- und Cybersicherheitsvorschriften. Japan spiegelt die breitere regionale Entwicklung hin zu einheitlichen Netzwerk- und Sicherheitsoperationen wider, da Angriffsflächen und Monitoring-Arbeitslasten immer enger miteinander verbunden werden. Südkorea, Australien und Neuseeland sowie China führen den aktuellen Umsatz an, während Indien, Indonesien und Malaysia eine starke Nachfrage aus Unternehmensdigitalisierungsprogrammen verzeichnen.
Markt für verwaltete Netzwerk-Performance-Management-Dienste in EMEA und Südamerika
Europa bleibt ein wichtiger regionaler Markt, wobei Deutschland, das Vereinigte Königreich und Frankreich eine erhebliche Nachfrage beisteuern. Der EU Data Act beeinflusst die Vertragsgestaltung, indem er eine konforme Datenverarbeitung und Telemetrie-Weiterleitung in der Region vorschreibt. Südamerika befindet sich in einem früheren Stadium der Cloud-Monitoring-Einführung, wobei Brasilien als Einstiegspunkt für internationale Anbieter fungiert. Saudi-Arabien und die Vereinigten Arabischen Emirate steigern die Nachfrage durch Smart-City- und industrielle IoT-Programme. Afrika bleibt eine aufstrebende Chance, angeführt von Südafrika, Nigeria und Ägypten, während die Entwicklung der Netzwerkinfrastruktur weiterhin das Tempo der Einführung bestimmt. Der Markt für verwaltete Netzwerk-Performance-Management-Dienste wird im Nahen Osten und in Afrika voraussichtlich zusätzliche Nachfrage finden, da die Unternehmensdigitalisierung den Energie-, Regierungsdienstleistungs- und Einzelhandelssektor erreicht.
Wettbewerbslandschaft
Marktkonzentration
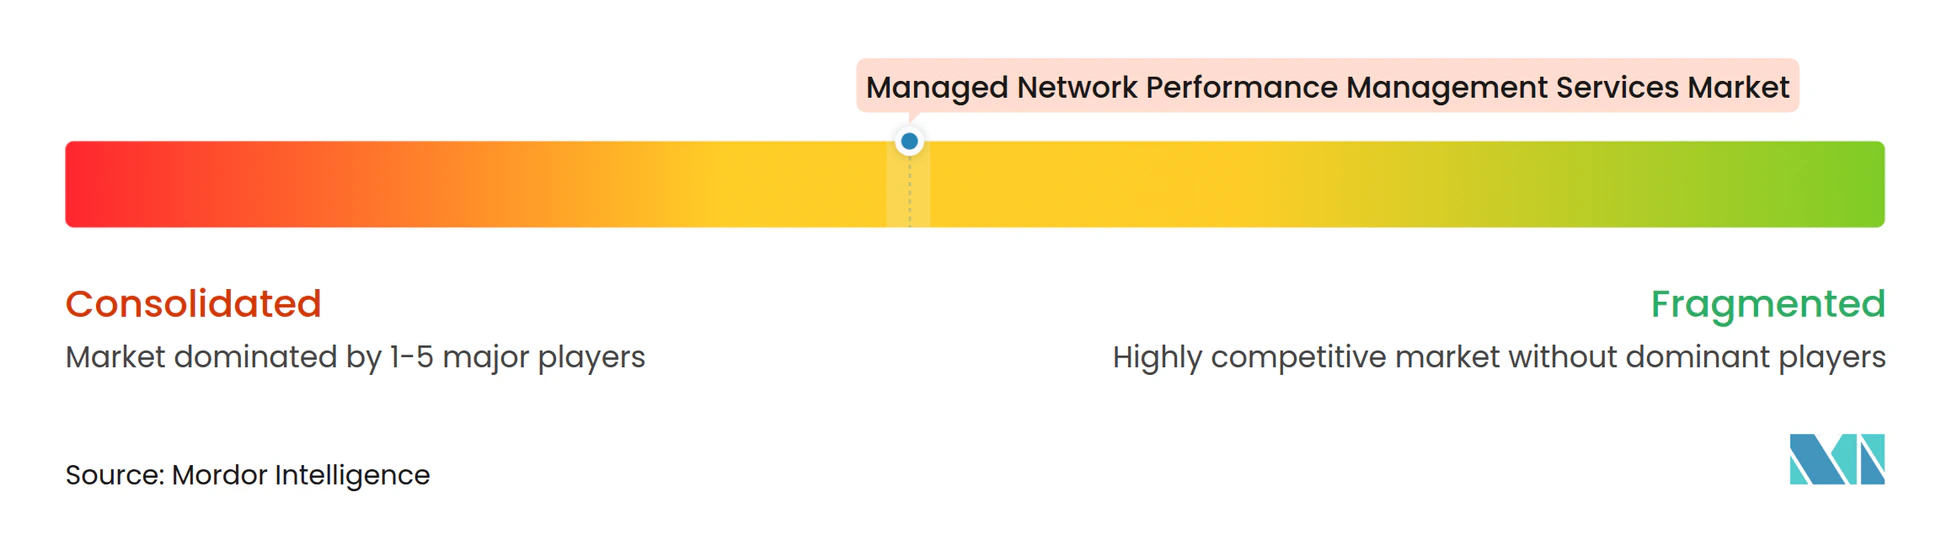
Der Markt für Managed Network Performance Management Services ist auf der obersten Ebene mäßig konsolidiert. Cisco, HPE, IBM, Kyndryl, NTT DATA und Accenture konkurrieren mit spezialisierten Anbietern wie SolarWinds, Dynatrace, Datadog und NETSCOUT. Große Infrastrukturanbieter bringen globale Betriebszentren, Multi-Vendor-Engineering-Ressourcen und umfassendere Serviceportfolios mit. Spezialisierte Beobachtbarkeitsanbieter erweitern ihre Anwendungs- und Infrastrukturprodukte in die Netzwerküberwachung. Dies gibt Kunden die Wahl zwischen einer umfassenden verwalteten Servicebeziehung und einer integrierten Überwachungsplattform. Der Markt für Managed Network Performance Management Services wird auch durch die Beteiligung von Anbietern an Netzwerkstandardisierungsarbeiten geprägt, insbesondere rund um digitale Zwillinge und automatisierte Betriebsabläufe.
Hewlett Packard Enterprise schloss am 2. Juli 2025 die Übernahme von Juniper Networks für 14 Milliarden USD ab. Hewlett Packard Enterprise erklärte, dass die Transaktion sein Netzwerkportfolio erweiterte und die KI-nativen Funktionen von Juniper Mist in sein breiteres Angebot einbrachte. Das Unternehmen beschrieb später ein gemeinsames Microservices-Framework für HPE Aruba Networking Central und HPE Juniper Networking Mist. F5 übernahm MantisNet im August 2025, um eBPF-gestützte Netzwerkintelligenz zur F5 Application Delivery and Security Platform hinzuzufügen. Diese Schritte zeigen, wie Netzwerk- und Anwendungsbereitstellungsanbieter Beobachtbarkeitsfunktionen durch Akquisitionen und Plattformintegration hinzufügen. Cloud-native Anbieter konkurrieren auch um Kunden, die weniger Tools und eine einheitliche Ansicht über Anwendungen, Infrastruktur und Netzwerke hinweg wünschen.
Chancen bestehen weiterhin bei Co-Managed Services für regulierte mittelgroße Unternehmen, souveränitätskonforme Überwachung im asiatisch-pazifischen Raum und in Europa sowie bei industriellen IoT- und privaten 5G-Betriebsabläufen. Anbieter ohne eigene KI-Entwicklungsfähigkeiten könnten unter Preisdruck geraten, da Automatisierung immer verbreiteter wird. Größere Anbieter können Automatisierung nutzen, um die Betriebskonsistenz zu verbessern, obwohl Kunden weiterhin Sicherheitsvorkehrungen für Änderungen mit hoher Auswirkung benötigen. Die Compliance-Ausrichtung an den Leitlinien des Nationalen Instituts für Standards und Technologie, FedRAMP-Anforderungen und branchenspezifischen Regeln ist für Kunden im öffentlichen Sektor und regulierte Kunden zunehmend wichtig.
Marktführer für Managed Network Performance Management Services
-
Cisco Systems, Inc.
-
Microsoft Corporation
-
Broadcom Inc.
-
International Business Machines Corporation
-
SolarWinds Worldwide, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Netzwerk-Performance-Management-Dienste Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Microsoft Corporation
- Broadcom Inc.
- International Business Machines Corporation
- SolarWinds Worldwide, LLC
- NETSCOUT Systems, Inc.
- Hewlett Packard Enterprise Development LP
- Accenture plc
- NTT DATA Group Corporation
- Kyndryl Holdings, Inc.
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Tata Communications Limited
- Verizon Communications Inc.
- AT&T Inc.
- Lumen Technologies, Inc.
- DXC Technology Company
- Wipro Limited
- Sify Technologies Limited
- Microland Limited
- Hughes Network Systems, LLC
- Systal Technology Solutions Limited
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Dynatrace, Inc.
- Datadog, Inc.
- Riverbed Technology LLC
- ManageEngine
- Paessler AG
Neueste Industrielle Entwicklungen in Markt für verwaltete Netzwerk-Performance-Management-Dienste
- Juni 2026: Datadog stellte auf der DASH 2026 über 100 neue Funktionen vor, darunter Bits Infrastructure Operations, einen autonomen KI-Agenten, der Netzwerk- und Infrastrukturfehler erkennt, untersucht und behebt, bevor eine Eskalation erforderlich ist, sowie eine End-to-End-Netzwerküberwachungssuite, die Netzwerk-, Anwendungs- und Infrastrukturtelemetrie in Echtzeit für eine Hop-für-Hop-Fehlerlokalisierung korreliert.
- April 2026: SolarWinds führte SW1 ein, einen agentischen KI-Teamkollegen, der auf dem SolarWinds Agentic Framework und den AI by Design-Prinzipien basiert und darauf ausgelegt ist, IT-Organisationen von reaktiver Problemlösung zu autonomer betrieblicher Resilienz über lokale, private Cloud- und öffentliche Cloud-Umgebungen hinweg zu führen.
- Januar 2026: Dynatrace stellte seine Investigations-App ab Version 1.330 allgemein in allen SaaS-Umgebungen zur Verfügung und erweiterte damit die KI-gestützte Grundursachenanalyse und analysegesteuerte Vorfallsreaktion über Protokolle, Ereignisse, Metriken und Traces für Netzwerk- und Infrastrukturbetriebsteams.
- Dezember 2025: Hewlett Packard Enterprise stellte auf der HPE Discover Barcelona 2025 seine Strategie für selbstfahrende Netzwerke vor und führte einheitliche AIOps über HPE Aruba Networking Central und HPE Juniper Networking Mist unter einem gemeinsamen Microservices-Framework ein, zusammen mit der HPE OpsRamp-Integration, die eine vollständige Stack-Beobachtbarkeit über Compute, Storage, Netzwerk und Cloud bietet.
Berichtsumfang des globalen Marktes für Managed Network Performance Management Services
Ausgelagerte Angebote des Marktes für Managed Network Performance Management Services, die kontinuierlich die Leistung, Verfügbarkeit und Benutzererfahrung von Unternehmensnetzwerken überwachen, analysieren, beheben und optimieren. Anbieter nutzen Telemetrie, Analysen und häufig KI-basierte Betriebsabläufe, um Leistungsabfall zu erkennen, Grundursachen zu identifizieren, die Fehlerbehebung zu priorisieren und die Service-Level-Leistung über WAN-, LAN-, drahtlose, Cloud- und Anwendungsumgebungen hinweg aufrechtzuerhalten.
Der Bericht über den Markt für Managed Network Performance Management Services ist segmentiert nach Servicetyp (Managed Network Monitoring, Network Performance Management, Network Fault and Event Management, Network Traffic and Flow Analytics, Network Configuration and Compliance Management, Service-Level-Agreement-Überwachung, Digital Experience und Quality-of-Experience-Überwachung sowie andere Servicetypen), Bereitstellungsmodus (cloudbasiert, lokal und hybrid), Servicebereitstellungsmodell (vollständig verwaltete Dienste, Co-Managed Services, On-Demand- und Retainer-basierte Dienste, hybride verwaltete Dienste und beratungsgeführte verwaltete Dienste), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Netzwerkumgebung (Enterprise-Campus-Netzwerke, Zweigstellen- und verteilte Unternehmensnetzwerke, Weitverkehrsnetzwerke und softwaredefinierte Weitverkehrsnetzwerke, Rechenzentrumsnetzwerke, Cloud- und Multi-Cloud-Netzwerke, drahtlose LAN- und WLAN-Netzwerke, 5G-, private 5G- und Edge-Netzwerke sowie andere Netzwerkumgebungen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Gesundheits- und Biowissenschaften, Regierung und öffentliche Verwaltung, industrielle Fertigung, Einzelhandel und E-Commerce sowie andere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Network Monitoring |
| Network Performance Management |
| Network Fault and Event Management |
| Network Traffic and Flow Analytics |
| Network Configuration and Compliance Management |
| Service-Level-Agreement-Überwachung |
| Digital Experience und Quality-of-Experience-Überwachung |
| Andere Servicetypen |
| Lokal |
| Cloudbasiert |
| Hybrid |
| Vollständig verwaltete Dienste |
| Co-Managed Services |
| On-Demand- und Retainer-basierte Dienste |
| Hybride verwaltete Dienste |
| Beratungsgeführte verwaltete Dienste |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Enterprise-Campus-Netzwerke |
| Zweigstellen- und verteilte Unternehmensnetzwerke |
| Weitverkehrsnetzwerke und softwaredefinierte Weitverkehrsnetzwerke |
| Rechenzentrumsnetzwerke |
| Cloud- und Multi-Cloud-Netzwerke |
| Drahtlose LAN- und WLAN-Netzwerke |
| 5G-, private 5G- und Edge-Netzwerke |
| Andere Netzwerkumgebungen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheits- und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed Network Monitoring | |
| Network Performance Management | ||
| Network Fault and Event Management | ||
| Network Traffic and Flow Analytics | ||
| Network Configuration and Compliance Management | ||
| Service-Level-Agreement-Überwachung | ||
| Digital Experience und Quality-of-Experience-Überwachung | ||
| Andere Servicetypen | ||
| Nach Bereitstellungsmodell | Lokal | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Servicebereitstellungsmodell | Vollständig verwaltete Dienste | |
| Co-Managed Services | ||
| On-Demand- und Retainer-basierte Dienste | ||
| Hybride verwaltete Dienste | ||
| Beratungsgeführte verwaltete Dienste | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Netzwerkumgebung | Enterprise-Campus-Netzwerke | |
| Zweigstellen- und verteilte Unternehmensnetzwerke | ||
| Weitverkehrsnetzwerke und softwaredefinierte Weitverkehrsnetzwerke | ||
| Rechenzentrumsnetzwerke | ||
| Cloud- und Multi-Cloud-Netzwerke | ||
| Drahtlose LAN- und WLAN-Netzwerke | ||
| 5G-, private 5G- und Edge-Netzwerke | ||
| Andere Netzwerkumgebungen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheits- und Biowissenschaften | ||
| Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Network Performance Management Services?
Die Marktgröße für Managed Network Performance Management Services wird voraussichtlich von 1,68 Milliarden USD im Jahr 2026 auf 2,11 Milliarden USD im Jahr 2027 und bis 2032 auf 4,57 Milliarden USD anwachsen, was einer CAGR von 16,72 % zwischen 2027 und 2032 entspricht.
Was treibt die Nachfrage nach Managed Network Performance Management Services an?
Der Markt für verwaltete Netzwerküberwachungsdienste wird durch die Komplexität hybrider und Multi-Cloud-Umgebungen, KI-gestützte Betriebsabläufe, private 5G-Netzwerke und Zero-Trust-Anforderungen gestützt. Diese Bedingungen erhöhen den Bedarf an kontinuierlicher Transparenz, schnellerer Problemuntersuchung und definierter Betriebsverantwortlichkeit.
Welches Bereitstellungsmodell führt bei Managed Network Performance Management Services?
Die cloudbasierte Bereitstellung führt mit 68,58 % des Umsatzes im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 19,34 % wachsen. Das Modell bietet abonnementbasierten Zugang zu zentralisierten Analysen, während hybride Designs für sensible Workloads weiterhin wichtig bleiben.
Welche Region wächst am schnellsten bei verwalteten Überwachungsdiensten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 18,91 % wachsen. Unternehmen in der Region modernisieren Netzwerkdesigns, bauen digitale Infrastruktur auf und verwalten unterschiedliche Datenlokalisierungsanforderungen.
Wie verändert KI den verwalteten Netzwerkbetrieb?
Der Markt für verwaltete Netzwerküberwachungsdienste integriert KI für Ereigniskorrelation, geführte Untersuchung und kontrollierte Fehlerbehebung. Diese Funktionen können Anbietern helfen, wiederkehrende Probleme früher zu identifizieren, während Kunden Sicherheitsvorkehrungen für wesentliche Netzwerkänderungen beibehalten.
Welches Bereitstellungsmodell führt bei verwalteten Netzwerküberwachungsdiensten?
Die cloudbasierte Bereitstellung führt mit 68,58 % des Umsatzes im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 19,34 % wachsen.
Welche Kunden nehmen verwaltete Netzwerküberwachungsdienste am schnellsten an?
Gesundheits- und Biowissenschaften wird voraussichtlich mit einer CAGR von 19,27 % wachsen, unterstützt durch Telemedizin, Konnektivität elektronischer Gesundheitsakten und Kontrollen für geschützte Gesundheitsinformationen.