
Marktgröße und Marktanteile für Managed Wi-Fi Assurance und Analytics Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.38 Milliarden US-Dollar |
| Marktgröße (2032) | 8.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Wi-Fi Assurance und Analytics Services von Mordor Intelligence
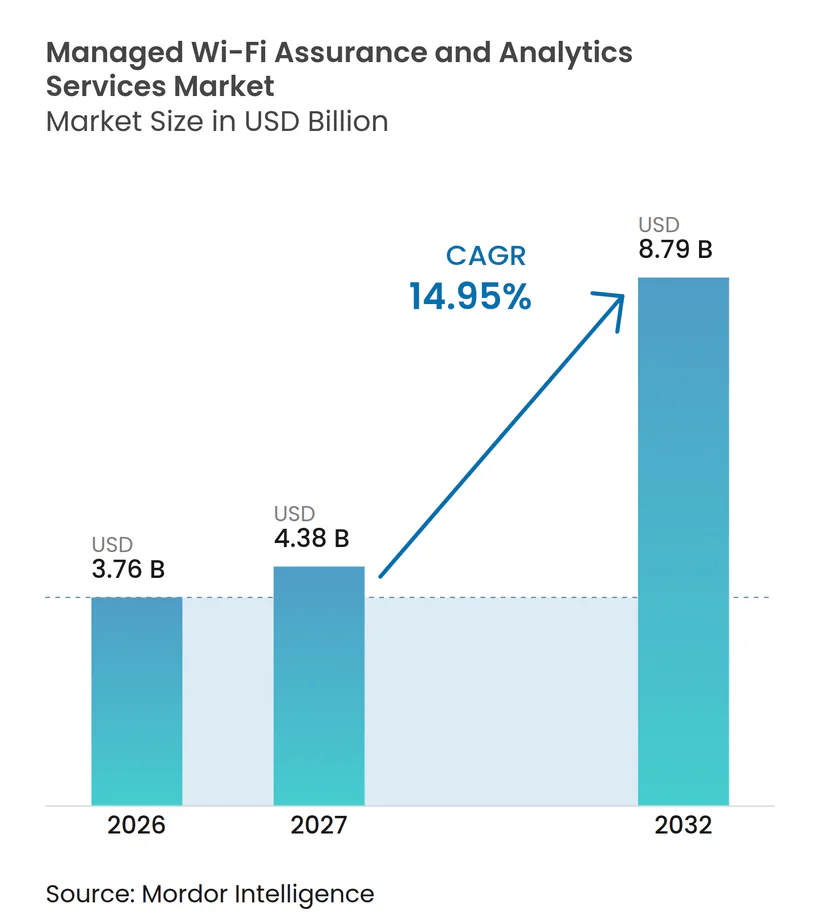
Die Marktgröße für Managed Wi-Fi Assurance und Analytics Services wird voraussichtlich von 3,76 Milliarden USD im Jahr 2026 und 4,38 Milliarden USD im Jahr 2027 auf 8,79 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,95 % zwischen 2027 und 2032. Der Markt entwickelt sich von reaktiven Wartungsverträgen hin zu Assurance-Modellen, die Echtzeit-Telemetrie, Cloud-Management und automatisierte Netzwerkoperationen nutzen. Unternehmen benötigen eine konsistentere drahtlose Leistung, da Kollaborationstools, Videoanalysen, vernetzte Geräte und verteilte Arbeitsstandorte den lokalen Netzwerken einen größeren Druck auferlegen. Wi-Fi-7-Upgrades veranlassen Käufer auch dazu, die Management- und Analysetools für ihre Access-Point-Bestände neu zu bewerten. Anbieter mit integrierten Assurance-Plattformen, Steuerungsmöglichkeiten für mehrere Standorte und praktischer Automatisierung sind besser positioniert, um wiederkehrende Verträge zu gewinnen. Datenschutzpflichten, Datenlokalisierungsvorschriften und der Mangel an fortgeschrittenen Wireless-Ingenieuren könnten die Implementierung verlangsamen und die Bereitstellungskosten für den Markt für Managed Wi-Fi Assurance und Analytics Services erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicemodell hielten vollständig verwaltete Dienste im Jahr 2026 einen Umsatzanteil von 39,53 %, während gemeinsam verwaltete und teilweise verwaltete Dienste bis 2032 voraussichtlich mit einer CAGR von 15,93 % wachsen werden.
- Nach Bereitstellungsmodus entfielen cloudbasierte Plattformen im Jahr 2026 auf 62,13 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 16,24 % wachsen.
- Nach Anwendung hielten Netzwerkzustand, Leistungssicherung und automatische Fehlerbehebung im Jahr 2026 einen Umsatzanteil von 32,63 % am Markt für Managed Wi-Fi Assurance und Analytics Services, während vorausschauende Wartung und automatisierte Fehlerbehebung bis 2032 voraussichtlich mit einer CAGR von 17,46 % wachsen werden.
- Nach Endnutzer entfielen Unternehmensbüros und Finanzdienstleistungen im Jahr 2026 auf 27,31 % des Umsatzes, während Fertigung, Lagerhaltung und Logistik bis 2032 voraussichtlich mit einer CAGR von 18,47 % wachsen werden.
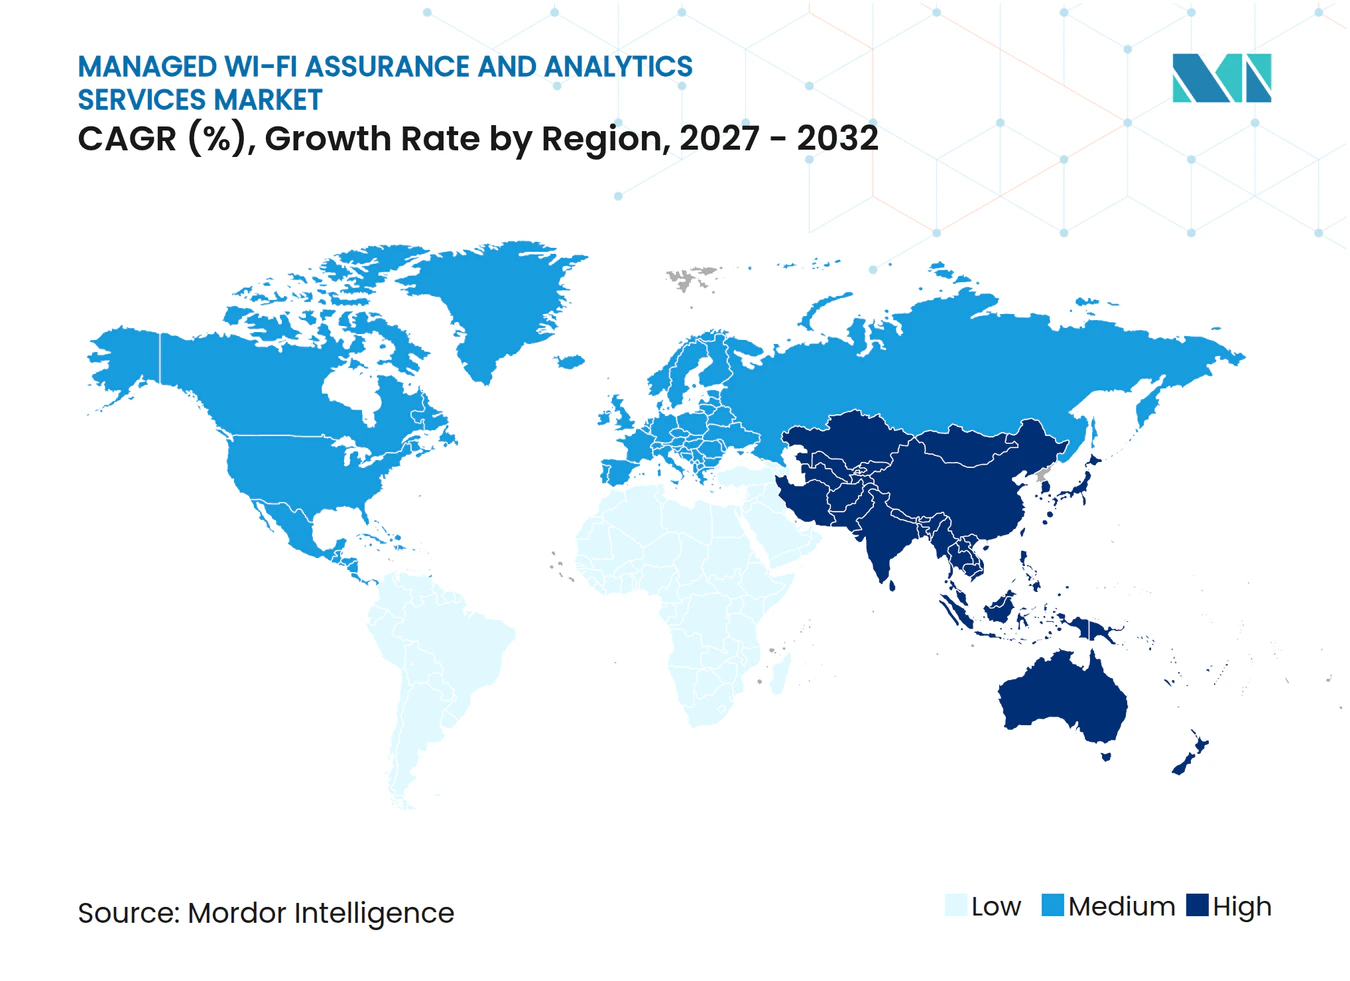
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,27 % am Markt für Managed Wi-Fi Assurance und Analytics Services, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 16,53 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage von Unternehmen und Dienstleistern nach einer zuverlässigen Wi-Fi-Erfahrung | +3.8% | Global, mit höchster Intensität in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Cloud-verwaltete Netzwerkoperationen und Einführung von AIOps | +3.2% | Global, mit schnellem Wachstum im asiatisch-pazifischen Raum parallel zu Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wi-Fi-6E- und Wi-Fi-7-Upgrade-Zyklen | +2.5% | Nordamerika, Europa, asiatisch-pazifischer Kernraum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verteilte Standorte, IoT und Anforderungen an hochdichte Konnektivität | +2.0% | Global, mit frühen Gewinnen in Nordamerika, Deutschland, China und Japan | Mittelfristig (2–4 Jahre) |
| Edge-Verarbeitung für schnellere und kostengünstigere Assurance-Entscheidungen | +1.3% | Nordamerika und asiatisch-pazifischer Kernraum, mit früher Einführung in Smart-Factory-Korridoren der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Erweiterung von Mehrmieter-Breitband und verwaltetem Heim-Wi-Fi | +1.0% | Asiatisch-pazifischer Raum, Europa und Südamerika, unterstützt durch nationale Breitbandprogramme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage von Unternehmen und Dienstleistern nach einer zuverlässigen Wi-Fi-Erfahrung
Der Markt für Managed Wi-Fi Assurance und Analytics Services profitiert von Verträgen, die die Benutzererfahrung statt der einfachen Netzwerkverfügbarkeit messen. Unternehmen, die KI-gestützte Zusammenarbeit, Videoanalysen und digitale Zwillingsanwendungen betreiben, können keine wiederkehrenden Latenzen oder Verbindungsausfälle tolerieren. Eine Umfrage der Wireless Broadband Alliance ergab, dass 76 % der Befragten Sicherheit und Datenschutz als Prioritäten für Unternehmens-Wi-Fi identifizierten, während 70 % Maßnahmen zur Qualität der Erfahrung und zur Dienstqualität hervorhoben. Diese Prioritäten machen Service-Level-Verpflichtungen in verwalteten Wireless-Vereinbarungen wichtiger. Da Edge-Inferenz immer häufiger wird, können Anbieter Assurance-Dienste auf die Überwachung der Anwendungsleistung über das Netzwerk ausweiten. Dies erweitert die Rolle des Marktes für Managed Wi-Fi Assurance und Analytics Services über die grundlegende Konnektivitätsunterstützung hinaus.
Cloud-verwaltete Netzwerkoperationen und Einführung von AIOps
Cloud-verwaltete Operationen verändern die Art und Weise, wie Anbieter drahtlose Unterstützung über viele Kundenstandorte hinweg bereitstellen. Automatisierung kann Routinearbeiten reduzieren und Service-Teams ermöglichen, sich auf komplexe Ausfälle und kundenspezifische Anforderungen zu konzentrieren. Dies macht wiederkehrende Servicepläne attraktiver, wenn Käufer Unterstützung benötigen, ohne interne Netzwerkoperationsteams zu erweitern. Der kommerzielle Wert steigt auch, wenn ein Anbieter genügend Standorthistorie gesammelt hat, um eine zuverlässige Leistungsbasislinie zu etablieren. Der Wechsel zu einer anderen Plattform kann dann erfordern, diese Basislinie neu aufzubauen und operative Prozesse neu zu schulen. Der Markt für Managed Wi-Fi Assurance und Analytics Services begünstigt daher Anbieter, die praktische Automatisierung mit klarer Kundentransparenz und -kontrolle verbinden.
Wi-Fi-6E- und Wi-Fi-7-Upgrade-Zyklen
Wi-Fi-6E- und Wi-Fi-7-Erneuerungsprogramme schaffen einen natürlichen Zeitpunkt für Unternehmen, ihre Assurance-Verträge zu überprüfen. Die Federal Communications Commission erweiterte im März 2025 den Betrieb von Geräten mit sehr geringer Sendeleistung im 6-GHz-Band, und die Regelung trat am 5. Mai 2025 in Kraft.[1] Wi-Fi 7 kann mehrere Bänder für gleichzeitige Datenströme nutzen, was eine reichhaltigere und komplexere Telemetrie erzeugt. Diese Komplexität erhöht den Wert von Tools, die Leistungsprobleme erkennen, bevor sie Benutzer beeinträchtigen. Access-Point-Upgrades können auch neue Gerätetypen, Anwendungen und Sicherheitsanforderungen in eine Verwaltungsumgebung einbringen. Der Markt für Managed Wi-Fi Assurance und Analytics Services gewinnt, wenn Hardware-Modernisierung mit einer umfassenderen Überprüfung des operativen Supports verknüpft wird.
Verteilte Standorte, IoT und Anforderungen an hochdichte Konnektivität
Drahtlose Infrastrukturen umfassen heute Filialen, Geschäfte, Krankenhäuser, Lagerhäuser, Veranstaltungsorte und andere verteilte Standorte statt eines einzigen Campus. Diese Standorte unterstützen häufig eine große Anzahl vernetzter Geräte mit unterschiedlichen Datenverkehrsmustern und Zuverlässigkeitsanforderungen. Die Wireless Broadband Alliance berichtete, dass 41 % der Umfrageteilnehmer ein starkes Verkehrswachstum in Stadien und Veranstaltungsorten erwarteten, während 24 % industrielle und fertigungsbezogene IoT-Anwendungen identifizierten. Solche Umgebungen schaffen Nachfrage nach Geräteklassifizierung, Verhaltensüberwachung und Anomalieerkennung. Cisco berichtete, dass sein BottleRock-2026-Einsatz 475 Access Points für 58.380 eindeutige Wi-Fi-Clients nutzte, wobei 48,3 % der Clients über das 6-GHz-Band verbunden waren. Der Markt für Managed Wi-Fi Assurance und Analytics Services kann diese Umgebungen mit Analysen bedienen, die über die Optimierung der Hochfrequenz hinausgehen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz-, Einwilligungs- und Datenlokalisierungsanforderungen | -1.5% | Europäische Union, Indien, Golfkooperationsrat, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Mangel an fortgeschrittenen Fachkräften für Wireless-Operationen | -1.2% | Global, am stärksten ausgeprägt in Nordamerika, dem Vereinigten Königreich und aufstrebenden Märkten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| MAC-Adress-Randomisierung reduziert die Genauigkeit bei wiederkehrenden Geräten | -0.9% | Global, besonders relevant für Einzelhandels- und Veranstaltungsort-Analysebereitstellungen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Telemetrie und nicht standardisierte Multi-Vendor-Korrelation | -0.8% | Global, mit höchster Komplexität in großen Unternehmens- und Carrier-Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Einwilligungs- und Datenlokalisierungsanforderungen
Datenschutzvorschriften legen fest, was Wi-Fi-Analyseanbieter zwischen Standorten erfassen, speichern und übertragen dürfen. Die spanische Datenschutzbehörde stellte in ihrer Leitlinie 2025 fest, dass Wi-Fi-Tracking-Daten personenbezogene Daten sein können und dass für Standort- und Präsenzanalysen eine Rechtsgrundlage erforderlich ist.[2] Die Leitlinie betont auch die Datenminimierung, wenn Anbieter aggregierte Erkenntnisse verwenden. Datenlokalisierungsanforderungen in der Europäischen Union, Indien und Ländern des Golfkooperationsrats können eine geografisch verteilte Verarbeitung erfordern. Dies erhöht den Infrastrukturbedarf und erschwert die grenzüberschreitende Dienstleistungserbringung. Der Markt für Managed Wi-Fi Assurance und Analytics Services wird Anbieter belohnen, die Einwilligungskontrollen und lokalisierte Verarbeitungsoptionen in ihre Plattformen integrieren.
Mangel an fortgeschrittenen Fachkräften für Wireless-Operationen
Der Mangel an Ingenieuren, die KI-gestützte drahtlose Umgebungen betreiben können, kann die Geschwindigkeit begrenzen, mit der Anbieter neue Kunden einbinden können. Traditionelle Wireless-Spezialisten verfügen möglicherweise über tiefgreifende Protokoll- und Hochfrequenzkenntnisse, aber begrenzte Erfahrung mit automatisierten Operationen. Neuere KI-fokussierte Talente verstehen möglicherweise die Automatisierung, verfügen aber nicht über praktische Kenntnisse komplexer Multi-Vendor-Funkumgebungen. Das US-Arbeitsministerium berichtete, dass die Ausbildungspipeline für Telekommunikation im Haushaltsjahr 2024 11.734 Auszubildende betreute. Diese Pipeline unterstützt die Personalentwicklung, beseitigt jedoch nicht den unmittelbaren Bedarf an erfahrenen Bereitstellungsteams. Der Markt für Managed Wi-Fi Assurance und Analytics Services könnte in Regionen, in denen fortgeschrittene Wireless-Kenntnisse knapp sind, eine langsamere Expansion verzeichnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
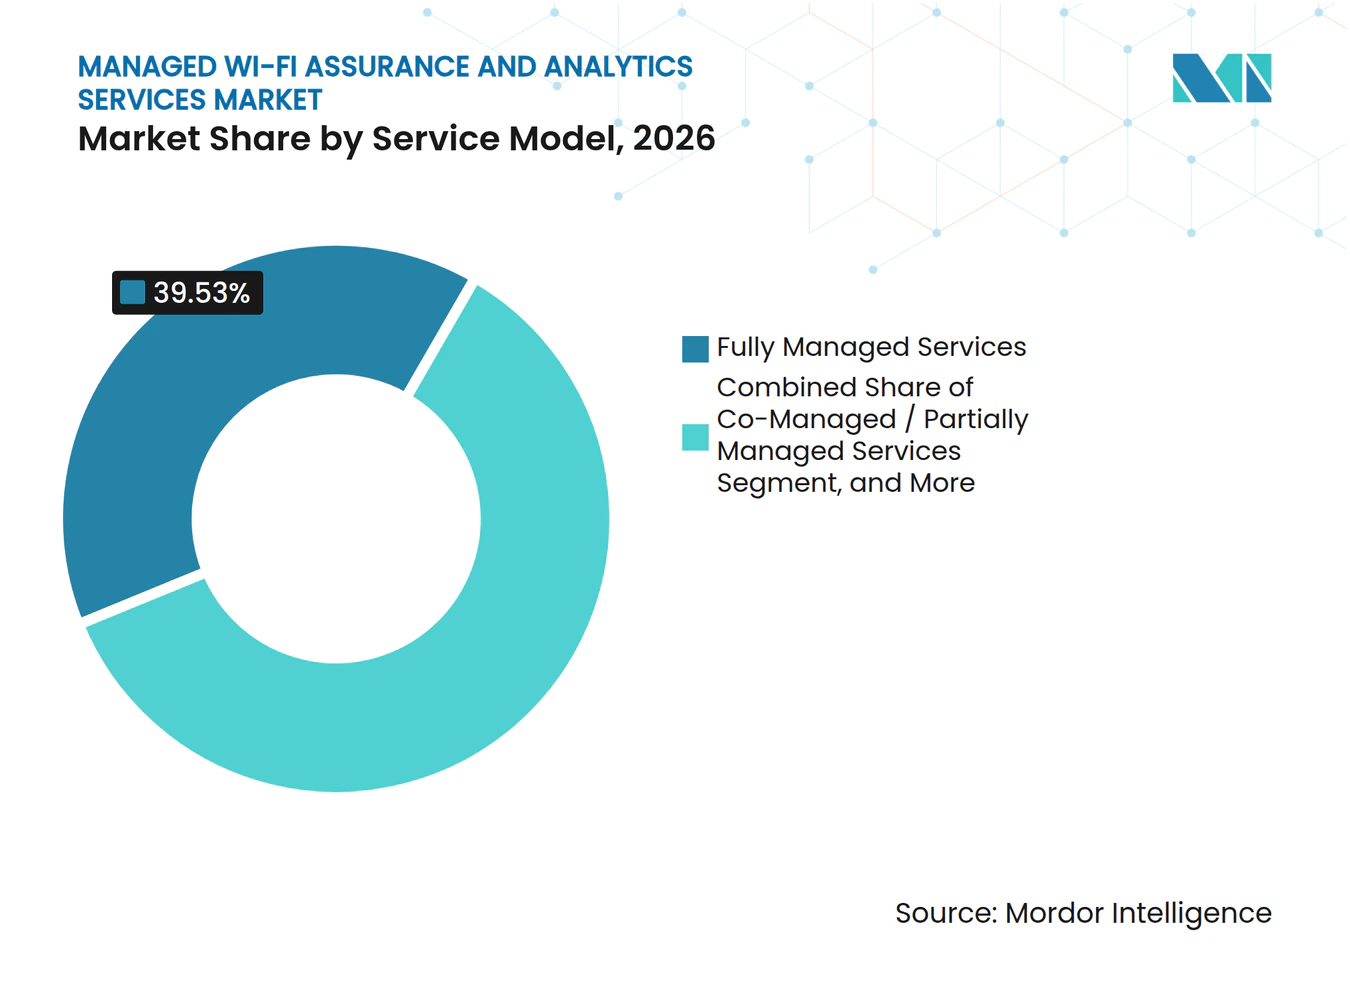
Gemeinsam verwaltete Dienste erhöhen die Kontrolle der KäuferVollständig verwaltete Dienste hielten im Jahr 2026 einen Marktanteil von 39,53 % am Markt für Managed Wi-Fi Assurance und Analytics Services, was die Nachfrage von Organisationen mit vielen Standorten und begrenzter interner Wireless-Expertise widerspiegelt. Einzelhandelsketten, Logistikbetreiber und Gastgewerbegruppen nutzen diese Verträge, um ein einheitliches Betriebsmodell über verteilte Standorte hinweg zu erhalten, an denen konsistenter Support, Störungsbehandlung, Richtlinienpflege und Leistungsberichterstattung schwer lokal zu besetzen wären. Das Modell gibt Käufern definierte Verantwortlichkeiten und vorhersehbaren Zugang zu Spezialisten, wenn Infrastrukturen wachsen, Access Points ersetzt werden und neue vernetzte Geräte in Betrieb genommen werden. Es ermöglicht Anbietern auch, Analysen, operativen Support und Service-Berichterstattung in einer wiederkehrenden Vereinbarung zu kombinieren, anstatt jeden Netzwerkfehler als separates Projekt zu behandeln. Diese etablierte Basis gibt dem Markt für Managed Wi-Fi Assurance und Analytics Services eine verlässliche Nachfragequelle bei Unternehmen, die Kontinuität gegenüber direkter operativer Kontrolle priorisieren.
Gemeinsam verwaltete und teilweise verwaltete Dienste werden bis 2032 voraussichtlich mit einer CAGR von 15,93 % wachsen, angeführt von mittelgroßen Unternehmen und regulierten Nutzern, die externe Fähigkeiten benötigen, während sie den Zugang zu Live-Netzwerkinformationen und wichtigen Betriebsentscheidungen behalten. Finanzdienstleistungs- und Gesundheitsorganisationen können gemeinsame Kontrollstrukturen bevorzugen, wenn Richtlinien-, Prüfungs-, Sicherheits- oder Risikoteams eine direkte Aufsicht über Assurance-Maßnahmen und die Möglichkeit zur Außerkraftsetzung der Automatisierung benötigen. Das Modell bietet einen Weg von der internen Verwaltung hin zu einem breiteren Service-Support, ohne dass der Käufer sofort ein vollständiges Netzwerkoperationszentrum aufbauen muss. Selbstverwaltete und SaaS-fähige Tools bleiben auch für cloud-native Organisationen relevant, die Assurance-Wissen intern behalten möchten, während sie Anbieteranalysen und Automatisierungsmaschinen nutzen. Offene Programmierschnittstellen und standardbasierte Integration sind für diese Kunden wichtig, da sie die Abhängigkeit von einem einzigen Betriebsansatz reduzieren und die verfügbaren Optionen innerhalb der Branche für Managed Wi-Fi Assurance und Analytics Services erweitern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Cloud-Plattformen setzen das BetriebsmodellCloudbasierte Bereitstellung entfiel im Jahr 2026 auf 62,13 % der Marktgröße für Managed Wi-Fi Assurance und Analytics Services, unterstützt von Unternehmen, die eine gemeinsame operative Sicht über Filialen, Campusse, Remote-Standorte und wachsende Access-Point-Bestände benötigen. Zentralisierte Plattformen können Richtlinienaktualisierungen, Analysen und Supportprozesse verteilen, ohne dass Spezialisten jeden Standort besuchen müssen, was die praktische Reichweite eines Managed-Service-Providers verbessert. Abonnementpreise können die Betriebsausgaben an sich ändernde Gerätezahlen, Standorteröffnungen und Serviceanforderungen anpassen, anstatt Käufer an einen festen Kapitalzyklus zu binden. Diese Merkmale ermöglichen es kleineren Standorten, automatisierte Assurance-Fähigkeiten zu nutzen, die mit lokalen Tools und begrenztem Personal schwer zu betreiben wären. Das Ergebnis ist ein Betriebsmodell, das sowohl große Unternehmensinfrastrukturen als auch kleinere verteilte Bereitstellungen innerhalb des Marktes für Managed Wi-Fi Assurance und Analytics Services unterstützt.
Cloudbasierte Plattformen werden bis 2032 voraussichtlich mit einer CAGR von 16,24 % wachsen, was zeigt, dass zentralisierte Orchestrierung sowohl für aktuelle Bereitstellungen als auch für zukünftige Ausgaben relevant ist. Hybridkonfigurationen bleiben wichtig für Banken, Gesundheitssysteme, Regierungsbehörden und andere Organisationen, die lokale Verarbeitung, geringere Latenz oder strengere Datenkontrolle benötigen, während sie weiterhin zentrale Tools für Richtlinien und Management nutzen. On-Premises-Systeme behalten auch eine Rolle in Verteidigungseinrichtungen und kritischen Infrastrukturstandorten, wo Verbindungen zu externen Clouds durch Sicherheitsanforderungen eingeschränkt sind. Anbieter benötigen daher flexible Architekturen, die unterschiedliche Betriebs- und Compliance-Anforderungen unterstützen, ohne jeden Kunden in denselben Bereitstellungsansatz zu zwingen. Dieser Bereitstellungsmix hilft dem Markt für Managed Wi-Fi Assurance und Analytics Services, Kunden anzusprechen, die keine vollständig cloudbasierte Architektur einführen können, aber dennoch konsistente Assurance-Methoden benötigen.
Nach Anwendung:
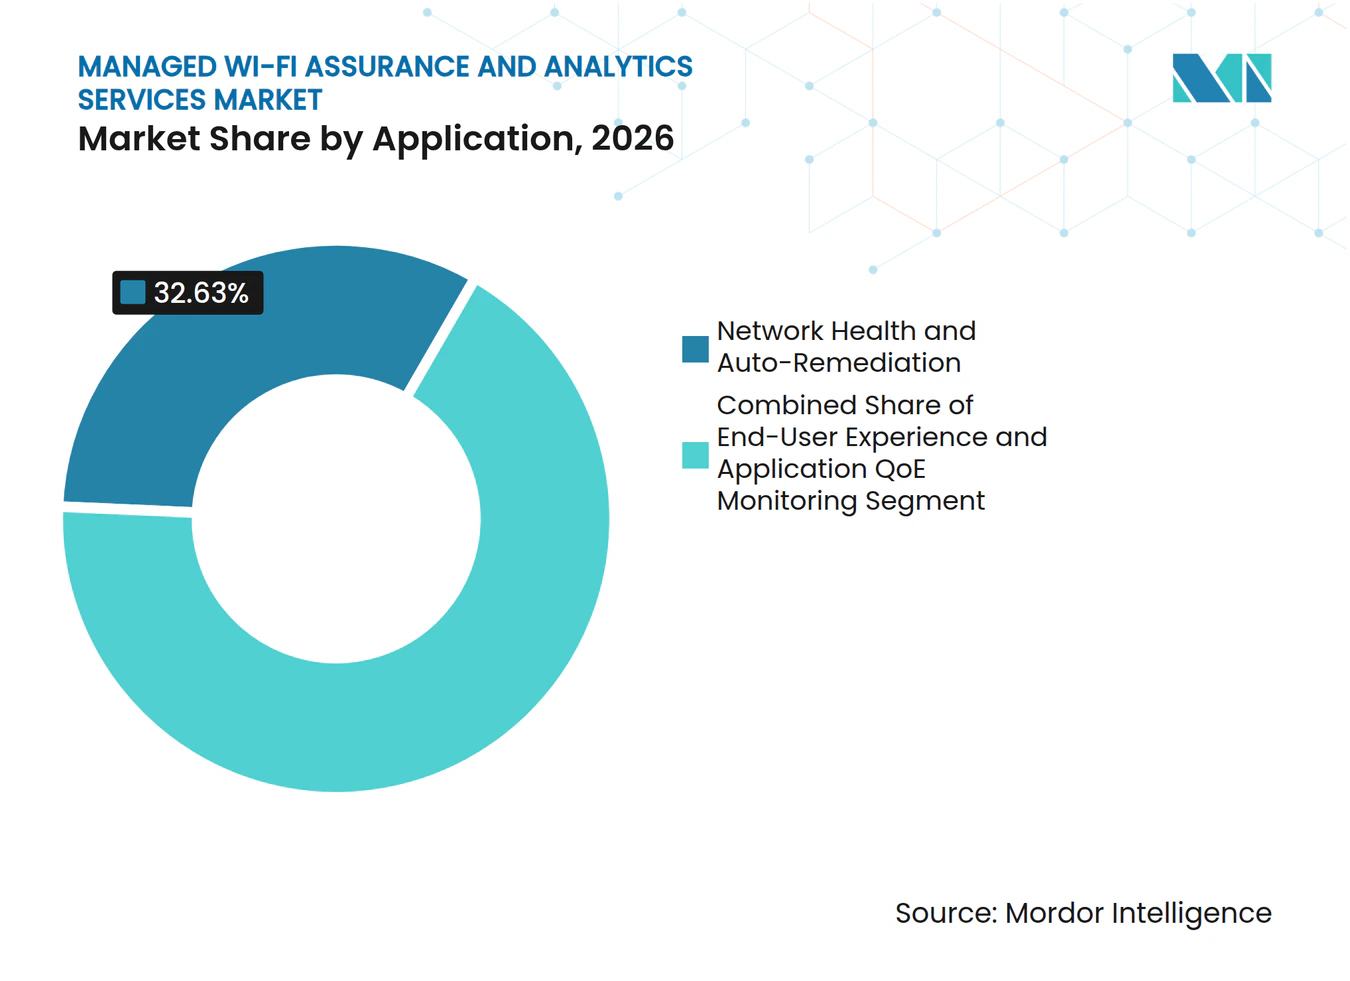
Prädiktive Operationen gehen über die grundlegende Überwachung hinausNetzwerkzustand, Leistungssicherung und automatische Fehlerbehebung hielten im Jahr 2026 einen Umsatzanteil von 32,63 %, was diese Funktionen zur operativen Basis vieler verwalteter Serviceverträge macht. Sie befassen sich mit Funkbedingungen, Service-Verpflichtungen, Ursachenanalyse und Korrekturmaßnahmen, was Unternehmen hilft, zuverlässige Verbindungen für Mitarbeiter, Gäste, vernetzte Geräte und operative Anwendungen aufrechtzuerhalten. Der Umfang geht über die Überprüfung hinaus, ob ein Access Point online ist, da er berücksichtigt, wie Geräte dem Netzwerk beitreten, wie der Datenverkehr funktioniert und ob wiederkehrende Fehler isoliert werden können, bevor sie zu weitreichenderen Störungen werden. Anbieter können diese Daten nutzen, um zu zeigen, ob vereinbarte Servicebedingungen über Standorte hinweg eingehalten werden, die unterschiedlichen Nutzungsmustern ausgesetzt sind. Diese Grundlage ist zentral für den Markt für Managed Wi-Fi Assurance und Analytics Services, da speziellere Analysefunktionen von einer nachhaltigen operativen Sichtbarkeit abhängen.
Vorausschauende Wartung und automatisierte Fehlerbehebung werden bis 2032 voraussichtlich mit einer CAGR von 17,46 % wachsen, da Käufer ihre Assurance-Ausgaben darauf verlagern, Ausfälle zu vermeiden, anstatt zu reagieren, nachdem Benutzer betroffen sind. Automatisierte Tools können wiederkehrende Muster identifizieren und Service-Teams darauf vorbereiten, wahrscheinliche Fehler früher zu beheben, insbesondere wenn Videoanrufe, Unternehmenssoftware und Kollaborationsplattformen von stabilen drahtlosen Bedingungen abhängen. Standortintelligenz und Veranstaltungsortanalysen unterstützen auch Einzelhandels-, Gastgewerbe- und Smart-Building-Standorte, die Präsenz, Besucheraktivität und die operative Nutzung von Räumen überwachen. Sicherheitsanalysen, drahtlose Einbruchsprävention und Geräte-Compliance bleiben in regulierten Bereitstellungen wichtig, wo Assurance- und Sicherheitsverantwortlichkeiten zunehmend gemeinsam bewertet werden. Die Wi-Fi Alliance identifiziert WPA3 und verwandte Unternehmenssicherheitsfähigkeiten als Teil der aktuellen drahtlosen Unternehmensumgebung[3], was den Markt für Managed Wi-Fi Assurance und Analytics Services von der Netzwerkbeobachtung hin zu sicherheitsausgerichtetem Support erweitert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Industriestandorte schaffen spezialisierte NachfrageUnternehmensbüros und Finanzdienstleistungen entfielen im Jahr 2026 auf 27,31 % der Marktgröße für Managed Wi-Fi Assurance und Analytics Services, unterstützt von hochdichten Büronetzwerken und strengen Zuverlässigkeitserwartungen an Hauptsitzen, Handelsumgebungen und Filialstandorten. Bestehende Verträge können sich ausweiten, da mehr Anwendungen, Mitarbeitergeräte und Kollaborationstools während des gesamten Arbeitstages auf drahtlosen Zugang angewiesen sind. Finanzdienstleistungskäufer schätzen auch formale Betriebskontrollen, klare Leistungsberichte und die Möglichkeit, Serviceergebnisse über mehrere Standorte hinweg zu überprüfen. Unternehmensnutzer benötigen zuverlässige Konnektivität für hybrides Arbeiten, Mitarbeitermobilität und Anwendungen, die wiederholte Unterbrechungen nicht tolerieren können. Diese Anforderungen schaffen eine dauerhafte Nachfragebasis für den Markt für Managed Wi-Fi Assurance und Analytics Services über etablierte Unternehmensinfrastrukturen hinweg.
Fertigung, Lagerhaltung und Logistik werden bis 2032 voraussichtlich mit einer CAGR von 18,47 % wachsen, da Industrie-4.0-Bereitstellungen autonome Fahrzeuge, vernetzte Mitarbeiter und Echtzeit-Qualitätskontrollsensoren zu industriellen Netzwerken hinzufügen. Diese Anwendungen benötigen zuverlässige Übergaben und aktive Überwachung für bewegliche Assets, was Anforderungen schafft, die traditionelle bürozentrierte Servicedesigns möglicherweise nicht vollständig erfüllen. Einzelhandels-, Gastgewerbe-, Sport- und Unterhaltungsveranstaltungsorte nutzen auch Assurance- und Standortanalysen, um das Gästeerlebnis zu verbessern und den Standortbetrieb zu unterstützen. Breitband- und Telekommunikationsanbieter erweitern verwaltete Heim-Wi-Fi-Dienste, da die Abonnentenerfahrung zu einem nützlichen Mittel zur Reduzierung der Abwanderung wird. Plume gab an, dass seine Plattform Erkenntnisse aus mehr als 50 Millionen Haushalten und 600 Millionen vernetzten Geräten über 450 Internetdienstanbieter in 60 Ländern zieht, während Gesundheitswesen, Biowissenschaften, Bildung und akademische Einrichtungen cloud-verwaltete Assurance einführen, um die Abhängigkeit von lokalem Wireless-Personal zu reduzieren.
Geografische Analyse
Markt für verwaltete Wi-Fi-Sicherungs- und Analysedienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,27 % am Markt für verwaltete Wi-Fi-Sicherungs- und Analysedienste, gestützt durch erhebliche Unternehmensausgaben für verwaltete Dienste, eine ausgereifte Cloud-Infrastruktur und eine frühe Einführung von Wi-Fi 7. Cisco meldete einen Anstieg von 23 % bei den Bereitstellungen von Wi-Fi 6E- und Wi-Fi 7-Zugangspunkten in seinen 5 Millionen verwalteten Netzwerken in der zweiten Hälfte des Jahres 2025.[4] Diese Erneuerungsaktivität kann den Umfang der damit verbundenen Sicherungsverträge ausweiten, da Unternehmen die Verwaltungs- und Analyseschichten rund um neue Hardware neu bewerten. Kanada und Mexiko steigern die Nachfrage durch von Netzbetreibern verwaltete Wi-Fi-Modelle und Breitbandinvestitionsprogramme. Die hohe Anzahl von Anbietern in Nordamerika kann den Margendruck erhöhen, begünstigt jedoch Anbieter, die klare betriebliche Einsparungen und zuverlässige Serviceergebnisse nachweisen können.
Markt für verwaltete Wi-Fi-Sicherungs- und Analysedienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 16,53 % wachsen, da die Unternehmensdigitalisierung in China, Indien, Südkorea und Japan die Anzahl der Standorte und Geräte erhöht, die eine zentralisierte drahtlose Unterstützung benötigen. Die Spektrumpolitik beeinflusst die Marktchancen, da der Zugang zum 6-GHz-Band Wi-Fi 6E- und Wi-Fi 7-Bereitstellungen unterstützt; Vietnam und Indonesien haben 2025 Rahmenbedingungen verabschiedet, die diese Technologien erlauben. Fertigungsbereitstellungen in Japan und Südkorea erzeugen eine dichte IoT-Telemetrie, die eine aktive Überwachung und Analyse erfordert. China bietet eine bedeutende Chance für Campus-Netzwerke, während Indien die Unternehmensdigitalisierung mit einem sich entwickelnden drahtlosen Regulierungsumfeld verbindet. Der Markt für verwaltete Wi-Fi-Sicherungs- und Analysedienste kann im asiatisch-pazifischen Raum zulegen, wenn Anbieter ihre Plattformen an unterschiedliche regulatorische und betriebliche Bedingungen anpassen.
Markt für verwaltete Wi-Fi-Sicherungs- und Analysedienste in EMEA und Südamerika
Europa verzeichnet eine von Deutschland, dem Vereinigten Königreich und Frankreich angeführte Unternehmensnachfrage in den Bereichen Finanzdienstleistungen, Fertigung und öffentlicher Sektor, wobei Wi-Fi 7-Erneuerungsaktivitäten, intelligente Gebäude und Hospitality-Netzwerke verwaltete Dienste unterstützen. Südamerika, der Nahe Osten und Afrika sind weniger reif, bieten jedoch Raum für ausgelagerte Sicherungsdienste, wo interne Ingenieurkapazitäten begrenzt sind, insbesondere in den Bereichen Smart City, Hospitality und Breitband. Die Wireless Broadband Alliance stellte fest, dass 33 % der Befragten stadtweites öffentliches Wi-Fi eingesetzt hatten und 39 % Bereitstellungen für 2026 oder 2027 planten. Die Vereinigten Arabischen Emirate, Saudi-Arabien, Südafrika und Nigeria bilden eine frühe Basis für verwaltete öffentliche oder häusliche Wi-Fi-Dienste.
Wettbewerbslandschaft
Marktkonzentration
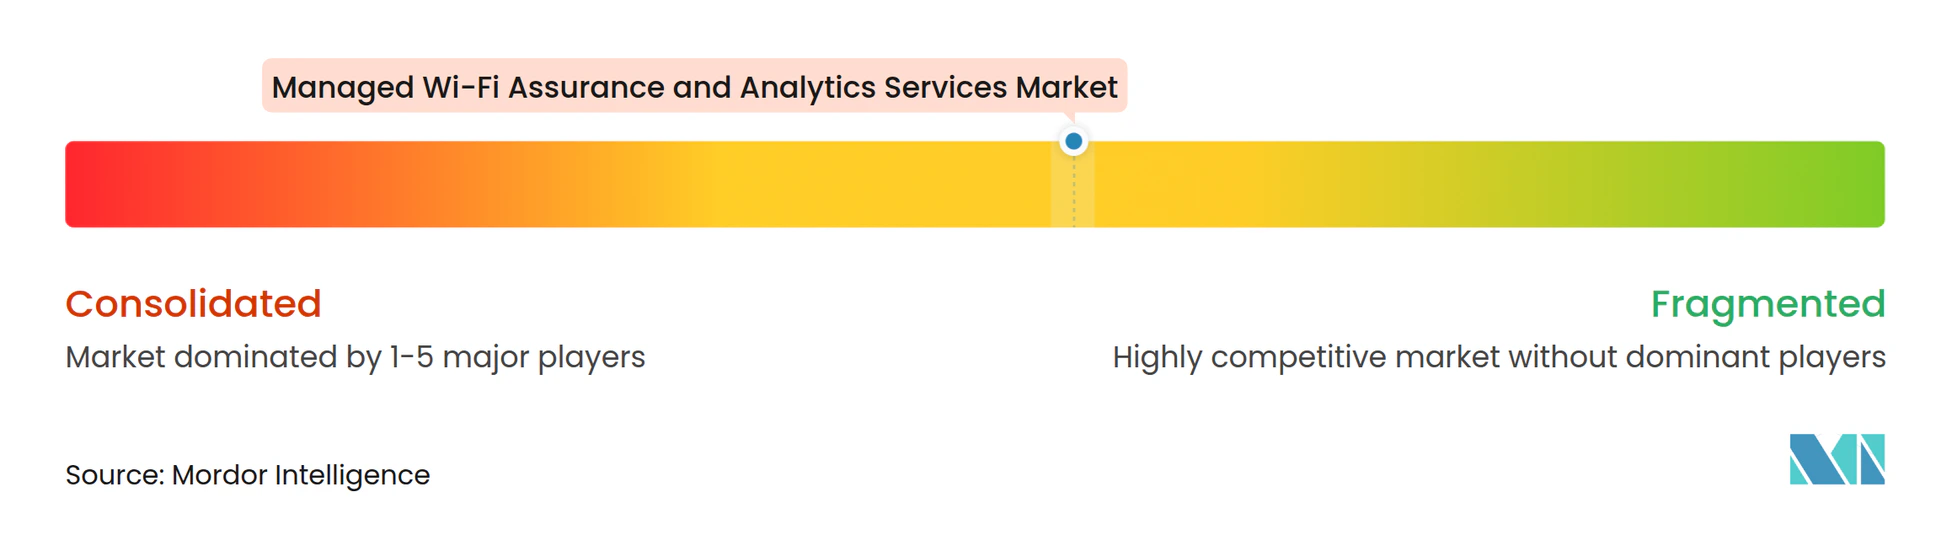
Der Markt für Managed Wi-Fi Assurance und Analytics Services umfasst etablierte Plattformanbieter und eine breite Gruppe spezialisierter Analyseanbieter, was eine moderat fragmentierte Full-Stack-Ebene und ein stärker fragmentiertes Spezialistenfeld schafft. Full-Stack-Anbieter verbinden Access-Point-Hardware, Cloud-Management, Assurance-Software und Funkressourcensteuerung, was die Wechselkosten erhöhen kann, da operative Prozesse und Leistungshistorie der Kunden an eine Plattform gebunden werden. Spezialisierte Unternehmen konkurrieren dort, wo sie tiefes Wissen über eine Nutzerbasis oder Serviceumgebung haben, und Plume bedient Internetdienstanbieter mit netzwerkintelligenz auf Abonnentenebene, die aus einer großen installierten Basis vernetzter Haushalte und Geräte gewonnen wird. Anbieter beteiligen sich auch an Standardisierungsarbeiten, da zukünftige Serviceanforderungen das Produktdesign, die Qualifizierung und die Käufererwartungen beeinflussen können. Diese Kombination aus Plattformtiefe und spezialisierten Daten gibt dem Markt für Managed Wi-Fi Assurance und Analytics Services unterschiedliche Wettbewerbswege statt eines einzigen Anbietermodells.
Multi-Vendor-Assurance bleibt ein offener Bereich, da viele Organisationen Access Points und verwandte Geräte von mehr als einem Anbieter betreiben, was eine einheitliche Verwaltungsansicht von der Telemetrienormalisierung und -korrelation über separate Systeme abhängig macht. Anbieter, die heterogene drahtlose Infrastrukturen unterstützen, ohne einen vollständigen Hardware-Austausch zu erfordern, können diesen Kundenbedarf ansprechen, insbesondere wenn bestehende Investitionen einen Single-Vendor-Austausch kostspielig machen. Broadband Forum TR-369 und Wireless Broadband Alliance Operator-Managed-Wi-Fi-Frameworks unterstützen offenere Servicemodelle für Anbieter mit vielfältigen Residential-Gateway-Flotten. Käufer vergleichen Anbieter anhand messbarer operativer Ergebnisse, Integrationstiefe, Datenschutzkontrollen und ihrer Fähigkeit, weit verteilte Standorte mit unterschiedlichen Serviceanforderungen zu bedienen. Die Branche für Managed Wi-Fi Assurance und Analytics Services kann daher sowohl integrierte Plattformen als auch hardware-neutrale Analyse-Overlays unterstützen.
Strategische Produktveröffentlichungen zeigen, wie führende Unternehmen reagieren. Im Mai 2026 aktualisierte Extreme Networks Extreme Platform ONE und stellte die Wi-Fi-7-Serien AP5060, AP3020 und AP3060 für industrielle, Bildungs-, Gesundheits- und Einzelhandelsanwendungen vor, während Plume im Februar 2026 eine offene, carrier-grade agentische KI-Plattform zur Überwachung, Diagnose und Lösung von Abonnentenkonnektivitätsproblemen über Netzwerkinfrastruktur und Kundengeräte beschrieb. Im Oktober 2025 stellte Airties Nova vor, eine Software-als-Dienst-Testplattform für Breitbandanbieter, die den Gerätelebenszyklus und Wi-Fi-6E- und Wi-Fi-7-Firmware-Updates verwalten. Diese Schritte zeigen, dass der Markt für Managed Wi-Fi Assurance und Analytics Services Automatisierung, Gerätediversität und Servicequalität gemeinsam adressiert.
Branchenführer im Bereich Managed Wi-Fi Assurance und Analytics Services
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise
-
CommScope, Inc.
-
Extreme Networks, Inc.
-
Fortinet, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Wi-Fi-Sicherungs- und Analysedienste Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- CommScope, Inc.
- Extreme Networks, Inc.
- Ubiquiti Inc.
- Huawei Technologies Co., Ltd.
- Fortinet, Inc.
- Arista Networks, Inc.
- Cambium Networks Corporation
- TP-Link Corporation Limited
- D-Link Corporation
- NETGEAR, Inc.
- Plume Design, Inc.
- ASSIA, Inc.
- ADTRAN Holdings, Inc.
- Airties S.A.S.
- Cloud4Wi S.r.l.
- Purple WiFi Limited
- Skyfii Limited
- RetailNext, Inc.
- Cloud5 Communications, LLC
- Open Networking Foundation
Neueste Industrielle Entwicklungen in Markt für verwaltete Wi-Fi-Sicherungs- und Analysedienste
- September 2026: Plume Design gab eine kommerzielle Bereitstellung mit Mobinet, dem mongolischen Breitbandanbieter, bekannt, um den mobihome-Dienst mit KI-optimiertem Wi-Fi, erweitertem Cybersicherheitsschutz, Kindersicherung und Echtzeit-Heimnetzwerkverwaltung zu betreiben. Die Bereitstellung erweiterte den Internetdienstanbieter-Fußabdruck von Plume auf sein 60. Land.
- Oktober 2025: Airties stellte die Nova-Konnektivitätstestplattform auf der Network X Paris vor. Die Software-als-Dienst-Testlösung soll Breitbanddienstleistern helfen, die Markteinführungszeit zu verkürzen, Testkosten zu senken und die Leistung über Gerätelebenszyklen hinweg aufrechtzuerhalten, einschließlich Wi-Fi-6E- und Wi-Fi-7-Firmware-Updates.
- August 2025: Plume Design und Advanced Media Technologies brachten den SuperPod Wi-Fi 7 Mesh-Access-Point exklusiv für Mitglieder der National Cable Television Cooperative auf den Markt. Die Markteinführung unterstützte Plumes hardware-agnostische Strategie, indem sie ihre Software-als-Dienst-Plattform mit zertifizierten Access Points von Drittanbietern kombinierte.
- Juli 2025: Extreme Networks brachte Extreme Platform ONE als All-in-One-KI-gestützte Netzwerkplattform auf den Markt. Die Plattform integrierte Wi-Fi, Switching, Sicherheit und Analysen über eine Verwaltungsoberfläche und umfasste die Verwaltung von Drittanbietergeräten.
Globaler Berichtsumfang für den Markt für Managed Wi-Fi Assurance und Analytics Services
Managed Wi-Fi Assurance und Analytics Services sind umfassende, ausgelagerte IT-Lösungen für Unternehmen, bei denen ein externer Dienstleister KI, maschinelles Lernen und cloud-verwaltete Telemetrie nutzt, um die drahtlose Netzwerkinfrastruktur eines Unternehmens proaktiv zu optimieren, Fehler zu beheben und zu sichern. Diese Dienste gehen über die grundlegende Konnektivitätsüberwachung hinaus, verfolgen kontinuierlich die Echtzeit-Endbenutzererfahrungen und extrahieren verwertbare Geschäftsintelligenz aus Netzwerkverkehrsmustern unter strengen Service Level Agreements (SLAs).
Der Bericht über den Markt für Managed Wi-Fi Assurance und Analytics Services ist segmentiert nach Servicemodell (vollständig verwaltete Dienste, gemeinsam verwaltete / teilweise verwaltete Dienste und selbstverwaltete / SaaS-fähige Analyse- und Assurance-Plattformen), Bereitstellungsmodus (cloudbasiert, vor Ort und hybrid), Anwendung (Netzwerkzustand, Leistungssicherung und automatische Fehlerbehebung, Endnutzererfahrung und Anwendungs-QoE-Überwachung, Standortintelligenz, Präsenz- und Veranstaltungsortanalysen, drahtlose Sicherheit, WIPS und Geräte-Compliance-Analysen sowie vorausschauende Wartung und automatisierte Fehlerbehebung), Endnutzer (Unternehmensbüros und Finanzdienstleistungen, Einzelhandels-, Gastgewerbe-, Sport- und Unterhaltungsveranstaltungsorte, Breitband-, Carrier- und Telekommunikationsdienstleister, Gesundheitswesen und Biowissenschaften, Bildungs- und akademische Einrichtungen, Fertigung, Lagerhaltung und Logistik sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vollständig verwaltete Dienste |
| Gemeinsam verwaltete / teilweise verwaltete Dienste |
| Selbstverwaltete / SaaS-fähige Analyse- und Assurance-Plattformen |
| Cloudbasiert |
| Vor Ort |
| Hybrid |
| Netzwerkzustand, Leistungssicherung und automatische Fehlerbehebung |
| Endnutzererfahrung und Anwendungs-QoE-Überwachung |
| Standortintelligenz, Präsenz- und Veranstaltungsortanalysen |
| Drahtlose Sicherheit, WIPS und Geräte-Compliance-Analysen |
| Vorausschauende Wartung und automatisierte Fehlerbehebung |
| Unternehmensbüros und Finanzdienstleistungen |
| Einzelhandels-, Gastgewerbe-, Sport- und Unterhaltungsveranstaltungsorte |
| Breitband-, Carrier- und Telekommunikationsdienstleister |
| Gesundheitswesen und Biowissenschaften |
| Bildungs- und akademische Einrichtungen |
| Fertigung, Lagerhaltung und Logistik |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicemodell | Vollständig verwaltete Dienste | |
| Gemeinsam verwaltete / teilweise verwaltete Dienste | ||
| Selbstverwaltete / SaaS-fähige Analyse- und Assurance-Plattformen | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| Vor Ort | ||
| Hybrid | ||
| Nach Anwendung | Netzwerkzustand, Leistungssicherung und automatische Fehlerbehebung | |
| Endnutzererfahrung und Anwendungs-QoE-Überwachung | ||
| Standortintelligenz, Präsenz- und Veranstaltungsortanalysen | ||
| Drahtlose Sicherheit, WIPS und Geräte-Compliance-Analysen | ||
| Vorausschauende Wartung und automatisierte Fehlerbehebung | ||
| Nach Endnutzer | Unternehmensbüros und Finanzdienstleistungen | |
| Einzelhandels-, Gastgewerbe-, Sport- und Unterhaltungsveranstaltungsorte | ||
| Breitband-, Carrier- und Telekommunikationsdienstleister | ||
| Gesundheitswesen und Biowissenschaften | ||
| Bildungs- und akademische Einrichtungen | ||
| Fertigung, Lagerhaltung und Logistik | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Wi-Fi Assurance und Analytics Services?
Der Sektor wird voraussichtlich von 3,76 Milliarden USD im Jahr 2026 und 4,38 Milliarden USD im Jahr 2027 auf 8,79 Milliarden USD bis 2032 wachsen, mit einer CAGR von 14,95 %.
Was treibt die Nachfrage nach Managed Wi-Fi Assurance Services an?
Die Nachfrage wird durch verteilte Standorte, vernetzte Geräte, Wi-Fi-7-Upgrades und die Notwendigkeit unterstützt, die Benutzererfahrung statt nur der Netzwerkverfügbarkeit zu überwachen.
Welches Servicemodell führt bei der Einführung von Managed Wi-Fi Assurance?
Vollständig verwaltete Dienste hielten im Jahr 2026 einen Umsatzanteil von 39,53 %, während gemeinsam verwaltete und teilweise verwaltete Dienste bis 2032 voraussichtlich mit einer CAGR von 15,93 % wachsen werden.
Warum sind cloudbasierte Wi-Fi Assurance-Plattformen wichtig?
Cloudbasierte Plattformen hielten im Jahr 2026 einen Umsatzanteil von 62,13 % und werden bis 2032 voraussichtlich mit einer CAGR von 16,24 % wachsen, da sie das Management über Standorte hinweg zentralisieren.
Welche Endnutzer weiten ihre Wi-Fi Assurance-Ausgaben am schnellsten aus?
Fertigung, Lagerhaltung und Logistik werden bis 2032 voraussichtlich mit einer CAGR von 18,47 % wachsen, da vernetzte Industrieoperationen eine zuverlässige drahtlose Abdeckung benötigen.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 16,53 % wachsen, unterstützt durch Unternehmensdigitalisierung und erweiterte Unterstützung für neuere Wi-Fi-Standards.