
Marktgröße und Marktanteil für Online-Unternehmensmeetingdienste
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.11 Milliarden US-Dollar |
| Marktgröße (2031) | 20.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Online-Unternehmensmeetingdienste von Mordor Intelligence
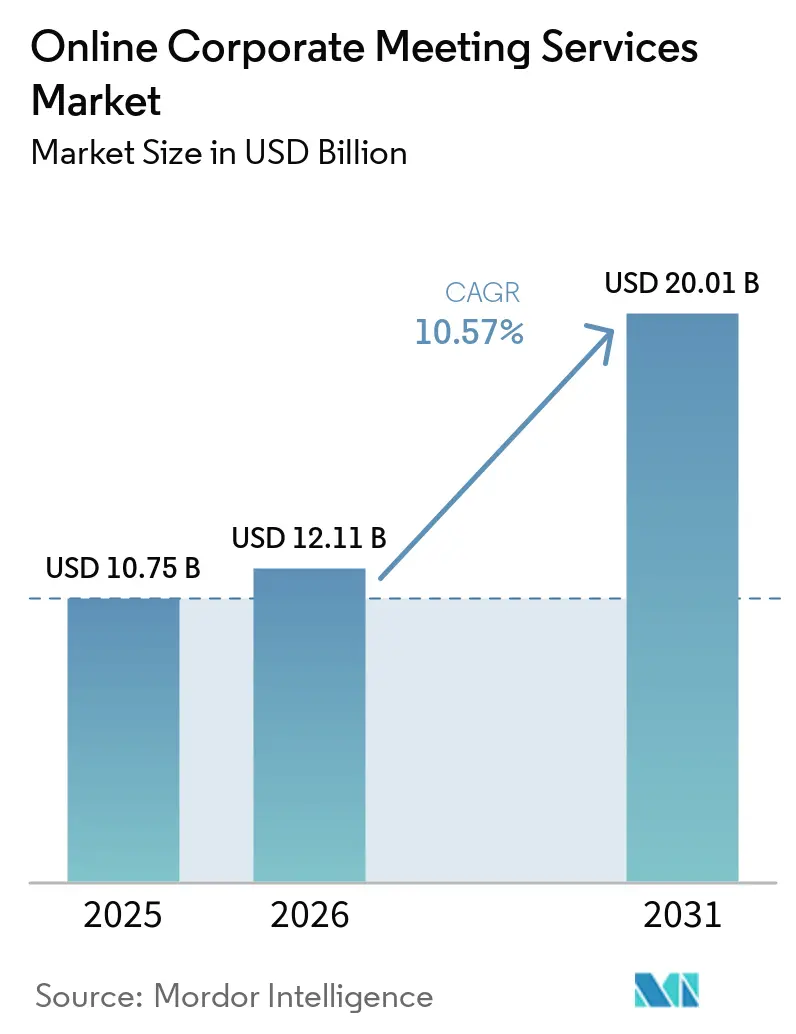
Der Markt für Online-Unternehmensmeetingdienste wurde im Jahr 2025 auf 10,75 Milliarden USD geschätzt und soll von 12,11 Milliarden USD im Jahr 2026 auf 20,01 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,57 % während des Prognosezeitraums (2026–2031). Dieses Wachstum wird durch die Normalisierung hybrider Arbeit angetrieben, die Investitionen in die Unternehmenskollaboration auf Plattformen konzentriert, die Meeting-Workflows, Inhalte und Entscheidungsfindung für verteilte Teams integrieren[1]. KI-gestützte Funktionen verbessern diese Plattformen durch Transkription, Zusammenfassung, Abruf und Aufgabennachverfolgung und steigern damit den Wert jedes Nutzerplatzes. Beschaffungstrends verlagern sich hin zu integrierten Kommunikationspaketen, die Meetings, Unified Communications, Contact Center und Workflow-Integrationen kombinieren, was die Wechselkosten erhöht und die Attraktivität eigenständiger Tools verringert. Compliance-Anforderungen in regulierten Sektoren beeinflussen ebenfalls die Plattformauswahl, wobei Verschlüsselung, Governance und Audit-Kontrollen ebenso wichtig werden wie die Benutzerfreundlichkeit. Das Marktwachstum wird durch Plattformkonsolidierung, Funktionsintegration und Unternehmensadoption vorangetrieben, nicht allein durch die Erweiterung der Nutzerbasis.
Wichtigste Erkenntnisse des Berichts
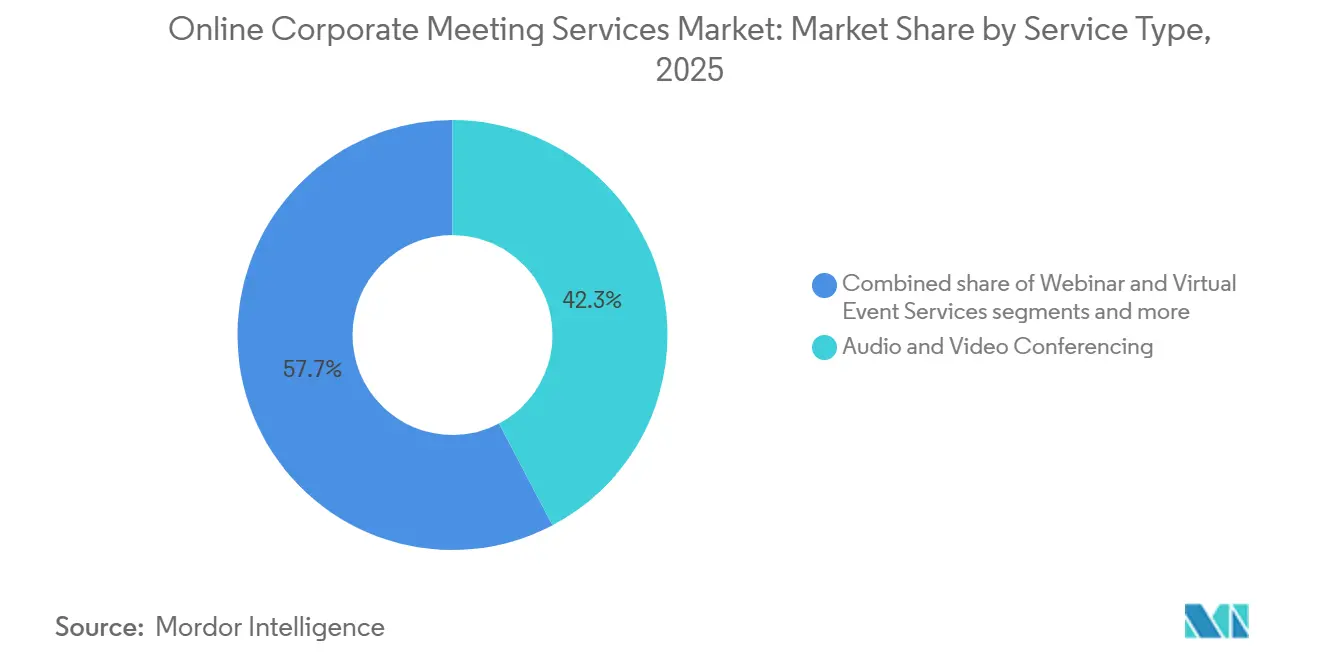
- Nach Dienstleistungstyp führte Audio- und Videokonferenz mit einem Umsatzanteil von 42,3 % im globalen Markt für Online-Unternehmensmeetingdienste im Jahr 2025, während Sicherheits- und Compliance-Dienste bis 2031 voraussichtlich mit einer CAGR von 16,15 % wachsen werden.
- Nach Bereitstellungsmodus entfiel auf die cloudbasierte Bereitstellung im Jahr 2025 ein Anteil von 71,6 % am globalen Markt für Online-Unternehmensmeetingdienste, und sie wird bis 2031 voraussichtlich auch die höchste CAGR von 13,50 % verzeichnen.
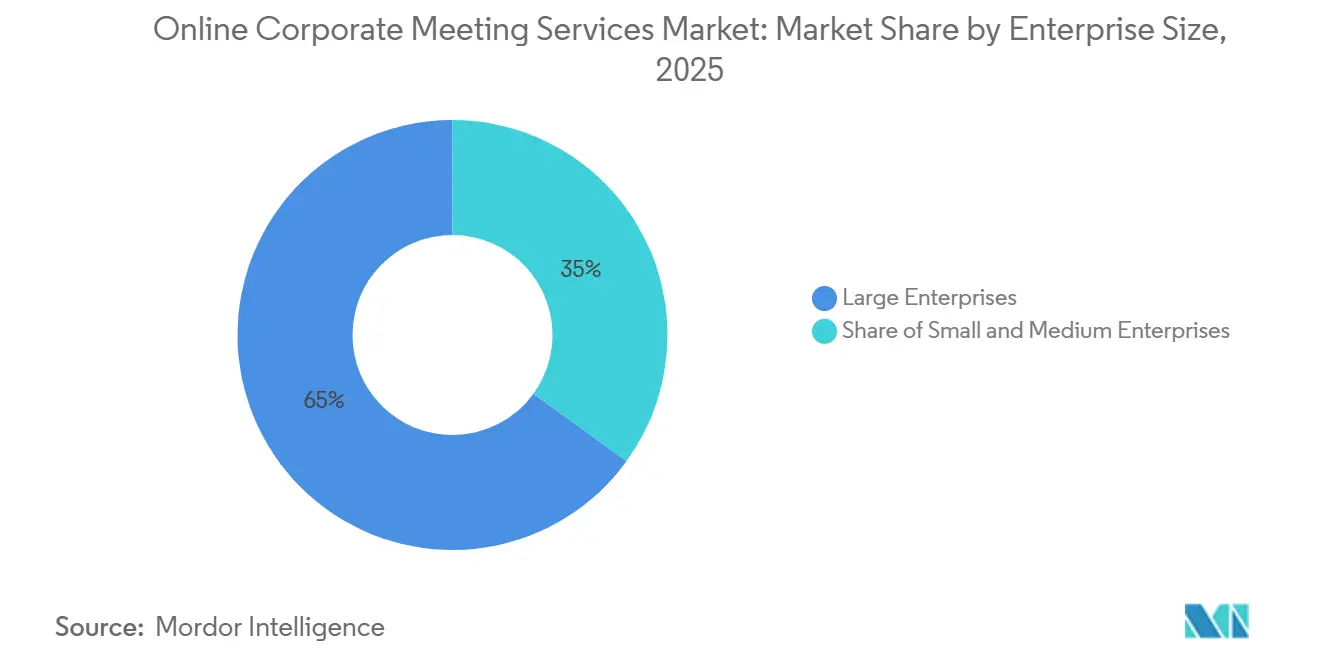
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 65,0 % des Umsatzes im globalen Markt für Online-Unternehmensmeetingdienste, während kleine und mittlere Unternehmen (KMU) bis 2031 voraussichtlich mit einer CAGR von 14,50 % wachsen werden.
- Nach Endnutzer hielt der Sektor Informationstechnologie und Telekommunikation im Jahr 2025 mit 24,2 % den größten Anteil am globalen Markt für Online-Unternehmensmeetingdienste, während Medien und Unterhaltung bis 2031 voraussichtlich mit einer CAGR von 14,35 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 39,0 % am globalen Markt für Online-Unternehmensmeetingdienste, während der asiatisch-pazifische Raum bis 2031 voraussichtlich die schnellste CAGR von 15,70 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im globalen Markt für Online-Unternehmensmeetingdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Unternehmensnachfrage nach hybriden Kollaborationsumgebungen | +1.8% | Global, mit höchster Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung geografisch verteilter und remote arbeitender Belegschaftsmodelle | +1.5% | Global, am stärksten im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Integration KI-gestützter Meeting-Produktivitätswerkzeuge | +2.1% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Compliance-getriebene Einführung sicherer Meeting-Plattformen | +1.2% | Nordamerika, Europa und die regulierten Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum bei kunden- und partnerorientierten virtuellen Engagements | +0.9% | Global, insbesondere BFSI und Einzelhandel in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von Meeting-Diensten mit Workflow- und CRM-Ökosystemen | +0.8% | Nordamerika und Europa, mit globaler Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Unternehmensnachfrage nach hybriden Kollaborationsumgebungen
Der Markt für Online-Unternehmensmeetingdienste wird durch die wachsende Einführung hybrider Arbeitsmodelle angetrieben, die die Unternehmenskommunikation und -koordination neu gestalten. Kollaborationswerkzeuge haben sich als wirksam zur Steigerung von Produktivität und Effizienz erwiesen, was Arbeitgeber dazu veranlasst, in Technologien zu investieren, die hybride Arbeitsarrangements unterstützen. Diese Nachfrage geht über Remote-Mitarbeiter hinaus, da auch bürobasierte Teams auf Cloud-Meeting-Plattformen angewiesen sind, um sich mit Außendienstmitarbeitern, Lieferanten und verteilten Projektgruppen zu verbinden. Erhöhte Ausgaben für Raumsysteme, Peripheriegeräte und Software-Abonnements unterstützen das Marktwachstum zusätzlich. Organisationen mit geografisch verteilten Teams sind zunehmend auf Videokonferenzen, Terminplanung und asynchrone Nachverfolgungen für den täglichen Betrieb angewiesen. Hybrides Arbeiten hat virtuelle Meetings zu einem wesentlichen Bestandteil der Unternehmensinfrastruktur gemacht und sie in die Standardgeschäftspraktiken integriert.
Integration KI-gestützter Meeting-Produktivitätswerkzeuge
KI-Funktionen gestalten den Markt für Online-Unternehmensmeetingdienste neu, indem sie Meetings in durchsuchbare, zusammengefasste und handlungsorientierte Workflows verwandeln, anstatt sie als einmalige Live-Sitzungen zu behandeln. Zoom meldete Ende 2024 eine signifikante Einführung seines KI-Begleiters, gefolgt von einem bemerkenswerten Nutzungswachstum nach der Veröffentlichung von KI-Begleiter 3.0. Google führte 2026 Workspace Intelligence ein und integrierte Meet in ein autonomes Workflow-System, das Dateien abrufen, Aktivitäten planen und Kontext in Workspace-Umgebungen zusammenfassen kann[2]. Diese Fortschritte beeinflussen die Bewertungskriterien von Unternehmen, wobei Käufer nun bei der Plattformbewertung auf Notizgenauigkeit, Workflow-Abruf, Aufgabennachverfolgung und Systemrelevanz achten. Der Markt verlagert seinen Schwerpunkt von der Anrufqualität hin zu institutionellem Gedächtnis, Wissenserhalt und Workflow-Kontinuität. Anbieter, die Meetings mit umfassenderen Unternehmensdaten verknüpfen können, gewinnen an Vorteil, da Meetings zunehmend als Teil eines kontinuierlichen Workflows und nicht als isolierte Kommunikationsereignisse betrachtet werden.
Compliance-getriebene Einführung sicherer Meeting-Plattformen
Der Markt für Online-Unternehmensmeetingdienste verzeichnet eine steigende Nachfrage nach Compliance-getriebenen Lösungen, insbesondere in regulierten Sektoren wie Finanzdienstleistungen, Gesundheitswesen und öffentlicher Verwaltung. Zooms SOC-2-Typ-II-Abdeckung für seine Kommunikationsplattform, einschließlich Zoom Meetings, spiegelt die wachsende Bedeutung von Governance- und Audit-Anforderungen bei der Unternehmensbeschaffung wider. Jüngste Cybersicherheitsgesetze, die in vielen Bundesstaaten der Vereinigten Staaten verabschiedet wurden, haben den Bedarf an Plattformen mit robusten Kontrollen, einschließlich Multi-Faktor-Authentifizierung und Sicherheits-Governance, weiter verstärkt[3]. Dieser Trend geht über die Beschaffung im öffentlichen Sektor hinaus, da private Käufer häufig ähnliche Standards für die Lieferantenauswahl und Vertragsbewertungen übernehmen. Der Markt befindet sich in einem Wandel, bei dem Funktionen wie Sicherheitszertifizierung, Verschlüsselung, Daten-Governance und Compliance-Berichterstattung zu wesentlichen Bestandteilen werden. Dieser Wandel treibt das Wachstum bei Sicherheits- und Compliance-Diensten voran, da Unternehmen zunehmend Plattformen suchen, die rechtliche, betriebliche und Audit-Anforderungen erfüllen können, ohne auf zusätzliche Werkzeuge angewiesen zu sein.
Konvergenz von Meeting-Diensten mit Workflow- und CRM-Ökosystemen
Salesforce und Google haben ihre Partnerschaft ausgebaut, um Agentforce 360 in Google Meet zu integrieren und so Vertriebsaktivitäten und die Protokollierung von Verkaufschancen direkt in der Meeting-Oberfläche zu ermöglichen. Diese Entwicklung verdeutlicht einen Wandel im Markt für Online-Unternehmensmeetingdienste, bei dem Plattformen nun nicht nur für die interne Kommunikation, sondern auch für ihre Rolle bei der Pipeline-Konvertierung, Servicekoordination und Partnerverwaltung bewertet werden. Zoom verfolgte einen ähnlichen Ansatz, indem es sein Model Context Protocol erweiterte, um Suchen in Unternehmenssystemen während Live-Sitzungen zu unterstützen. Diese Fortschritte schaffen neue Umsatzmöglichkeiten, indem Meetings mit Workflows verknüpft werden, insbesondere in kunden- und partnerorientierten Szenarien, in denen Meetings in Datensätze, Aufgaben und Nachverfolgungen einfließen. Anbieter, die Meetings mit CRM- und Unternehmenssystemen integrieren, positionieren ihre Plattformen als unverzichtbare Werkzeuge für umsatzbezogene Aktivitäten und nicht nur als Kommunikationsräume.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Meeting-Müdigkeit und nachlassendes Nutzerengagement | -1.1% | Global, ausgeprägter in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Cybersicherheitsbedenken | -0.9% | Global, insbesondere Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Fragmentierte Werkzeugstapel und Kostendruck bei Abonnements | -0.7% | Nordamerika und Europa im mittleren Marktsegment, KMU weltweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Bandbreite und ungleichmäßige digitale Infrastruktur in Schwellenmärkten | -0.6% | Afrika, Südasien, Südostasien und Teile Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Meeting-Müdigkeit und nachlassendes Nutzerengagement
Der Markt für Online-Unternehmensmeetingdienste steht weiterhin vor Herausforderungen durch Meeting-Müdigkeit, insbesondere in Organisationen, in denen Mitarbeiter häufig an langen virtuellen Sitzungen teilnehmen. Auf offiziellen Daten basierende Forschungsergebnisse haben einen Zusammenhang zwischen der Häufigkeit virtueller Meetings und passiver Ermüdung bei Wissensarbeitern gezeigt, selbst wenn die Nutzer keine erhebliche Erschöpfung berichten. Ebenso verknüpft eine auf offiziellen Daten basierende Studie Meeting-Dauer und -häufigkeit mit Videokonferenz-Müdigkeit und hebt hervor, dass längere Pausen zwischen Sitzungen dazu beitragen können, dieses Problem zu lindern. Ein nachhaltiges Nutzerengagement bleibt für eine tiefere Plattformeinführung in diesem Markt unerlässlich, über die bloße Sicherung von Unternehmensverträgen hinaus. Käufer konzentrieren sich zunehmend auf Funktionen wie Zusammenfassungen, asynchrone Updates, Tagesordnungskontrollen und Workflow-Automatisierung, um die Belastung durch ständige Teilnahme zu reduzieren. Anbieter, die Meeting-Müdigkeit nicht adressieren, riskieren ein geringeres Nutzerengagement, eine reduzierte Funktionseinführung und eine höhere Wahrscheinlichkeit, bei Unternehmenssoftwarebewertungen ersetzt zu werden.
Datenschutz- und Cybersicherheitsbedenken
Der Markt für Online-Unternehmensmeetingdienste steht vor Herausforderungen durch Komplexitäten bei der Daten-Governance, fragmentierte Software-Ökosysteme und eine ungleichmäßige digitale Infrastruktur in Schwellenländern. Zunehmende Anforderungen an die Datenspeicherung in verschiedenen Rechtsordnungen erschweren Bereitstellungen und begünstigen Anbieter, die lokale Verarbeitung, robuste Governance und transparente Vertrauenspraktiken unterstützen können[4]. Viele KMU kämpfen mit überlappenden Abonnements für Messaging, Konferenzen, Telefonie und Projektwerkzeuge, die Kostendruck erzeugen und die Funktionsentwicklung trotz starker Nachfrage nach digitaler Kollaboration verlangsamen. Infrastrukturlücken behindern das Wachstum zusätzlich, da unzuverlässige Bandbreite in Regionen wie Afrika, Südasien, Südostasien und Südamerika eine konsistente Videoübertragung einschränkt und den Nutzen erweiterter Dienstleistungsstufen mindert. Das Marktwachstum bleibt ungleichmäßig, mit höherer Einführung in Bereichen, in denen Netzwerkqualität, Compliance-Bereitschaft und Budgets für Software-Integration effektiv zusammenpassen. Kleinere Anbieter stehen vor erheblichen Herausforderungen, da begrenztes Kapital sie häufig daran hindert, Lokalisierungskosten zu bewältigen und gleichzeitig bei Preis und Funktionsangebot zu konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Sicherheit und Compliance gewinnen Marktanteile in einem von Audio/Video geführten Markt
Audio- und Videokonferenz machte 2025 42,3 % der Marktgröße für Online-Unternehmensmeetingdienste aus und unterstreicht damit seine zentrale Rolle in der Meeting-Infrastruktur von Unternehmen. Unternehmen priorisieren Zuverlässigkeit bei Audio, Video, Aufzeichnung und grundlegender Kollaboration, was dieses Segment für die verteilte Kommunikation unverzichtbar macht. Der Wandel hin zu videozentrischen Arbeitsmustern unterstützt diesen Trend, wobei Aktivitäten wie interne Überprüfungen, Lieferantenkoordination, Führungsmeetings und Kundeninteraktionen in einheitlichen digitalen Umgebungen stattfinden. Anbieter profitieren davon, konsistente Meeting-Qualität für große Nutzerbasen bereitzustellen und dabei zusätzliche Kollaborationsfunktionen zu integrieren. Audio- und Videodienste bleiben grundlegend, da Workflows wie KI-Zusammenfassung und Compliance-Überwachung auf Kern-Meeting-Sitzungen angewiesen sind.
Webinar- und virtuelle Veranstaltungsdienste verzeichnen eine stabile Nachfrage, die durch ihren Einsatz in der Kundenansprache, Schulung, Bildung und Partnerkommunikation getrieben wird. Meeting-Management- und Planungsdienste gewinnen an Relevanz, da Unternehmen eine optimierte Koordination, Kalenderkontrolle und automatisierte Nachverfolgungen für verteilte Teams anstreben. Kollaborations- und Produktivitätsintegrationsdienste wachsen ebenfalls, da Plattformen Live-Meetings mit Unternehmensanwendungen verbinden und kontextbezogene Suchen in Geschäftssystemen ermöglichen. Sicherheits- und Compliance-Dienste, die bis 2031 mit einer CAGR von 16,15 % wachsen, spiegeln eine verstärkte regulatorische Kontrolle und Beschaffungsaufsicht wider. Anbieter, die Governance, Audit-Bereitschaft und Sicherheitskontrollen in Kernplattformen einbetten, sind besser positioniert, um größere Verträge zu sichern, als solche, die Compliance als separate Funktion anbieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungsmodus: Cloud-Dominanz durch Anforderungen an KI-Funktionsparität verstärkt
Die cloudbasierte Bereitstellung machte 2025 71,6 % des Marktanteils für Online-Unternehmensmeetingdienste aus und soll bis 2031 mit einer CAGR von 13,50 % wachsen. Dieses Wachstum spiegelt anhaltende Migrationstrends und eine Präferenz für skalierbare Bereitstellungsmodelle mit reduzierten Infrastrukturverantwortlichkeiten wider. Cloud-Umgebungen erhalten KI-Funktions-Rollouts häufig zuerst, was eine Lücke bei Automatisierungs-, Transkriptions-, Abruf- und Meeting-Intelligence-Funktionen im Vergleich zu On-Premises-Optionen schafft. Diese Dynamik stärkt den funktionalen Vorteil der Cloud-Bereitstellung, da Nicht-Cloud-Bereitstellungen Schwierigkeiten haben, die Funktionsparität aufrechtzuerhalten. Regelmäßige Updates und vereinfachte Multi-Standort-Administration steigern die Attraktivität der Cloud-Einführung für große Organisationen und KMU zusätzlich.
Die On-Premises-Bereitstellung bleibt in Sektoren wie Regierung, Verteidigung und kritischer Infrastruktur relevant, wo Datensouveränität und Sicherheit Vorrang haben. Pexips privates Bereitstellungsmodell und Vertrauensdokumentation verdeutlichen, warum einige Käufer kontrolliertes Hosting und transparente Datenverarbeitung priorisieren. Die Hybrid-Bereitstellung entwickelt sich als Übergangsmodell für Unternehmen, die ein zentralisiertes Cloud-Management anstreben und gleichzeitig die lokale Kontrolle über bestimmte Workloads behalten möchten. GoTos Zertifizierungen, darunter SOC 2 Typ II, BSI C5 und APEC CBPR, zeigen, dass Vertrauenserwartungen nun alle Bereitstellungsformate umfassen. Bereitstellungsentscheidungen im Markt für Online-Unternehmensmeetingdienste konzentrieren sich zunehmend auf die Balance zwischen KI-Zugang, Governance-Anforderungen und operativer Kontrolle, anstatt auf einfache Hosting-Präferenzen.
Nach Unternehmensgröße: Großunternehmen sichern den Umsatz, während KMU das Volumenwachstum vorantreiben
Großunternehmen trugen 2025 65,0 % des Umsatzes im Markt für Online-Unternehmensmeetingdienste bei und beeinflussten damit maßgeblich die Kauftrends. Ihr umfangreicher Kollaborationsbedarf, formale Beschaffungsprozesse, Compliance-Anforderungen und länderübergreifende Bereitstellungen treiben höhere Vertragswerte an. Diese Unternehmen übernehmen häufig umfassende Plattform-Suiten, die es Anbietern ermöglichen, Dienste wie Telefonie, Contact Center, Raumsysteme, Workflow-Werkzeuge und Sicherheitsfunktionen neben den Kern-Meeting-Funktionalitäten zu verkaufen. Die Nachfrage von Großunternehmen gewährleistet Umsatzstabilität durch Verlängerungszyklen und gebündelte Verträge, die eine bessere Planbarkeit bieten als Erweiterungen bei kleinen Konten. Dieses Segment prägt auch die Produktentwicklung, wobei Funktionen wie erweiterte Governance, Berichterstattung, Administrationskontrollen und Integrationstiefe auf große Beschaffungsumgebungen zugeschnitten sind.
KMU sind das am schnellsten wachsende Segment mit einer bis 2031 prognostizierten CAGR von 14,50 %. Abonnementmodelle, die Vorabkosten reduzieren und die Bereitstellung beschleunigen, unterstützen dieses Wachstum. Cloud-native Plattformen, die Aufzeichnung, Kollaboration und KI-Funktionen ohne dedizierte Infrastrukturteams bieten, sind für KMU besonders attraktiv. Zooms Übernahme von Bonsai im Dezember 2025 unterstreicht die Bemühungen, seine Position bei kleineren Unternehmen und unabhängigen Fachleuten zu stärken. Der Markt weist eine duale Dynamik auf: Großunternehmen sichern den Wert, während KMU die Nutzerbasis von einem niedrigeren Ausgabenniveau aus erweitern. KMU bleiben jedoch vorsichtig gegenüber Abonnementüberschneidungen, was die Nachfrage nach einheitlichen Plattformen antreibt, die Meetings, Messaging und leichtgewichtige Workflow-Werkzeuge unter einem einzigen Vertrag integrieren.
Nach Endnutzer: IT und Telekommunikation führt, Medien und Unterhaltung definiert Kollaborationsbedarf neu
Der Sektor Informationstechnologie und Telekommunikation machte 2025 24,2 % des Endnutzeranteils aus und spiegelt damit eine fortgeschrittene digitale Reife und die Abhängigkeit von verteilter Kollaboration in Produkt-, Support- und Partnerfunktionen wider. Dieser Sektor nutzt Online-Meetings für interne Koordination, Remote-Demos, Lösungsdesign, Eskalationsmanagement und Kundenkommunikation. Meeting-Zuverlässigkeit, Workflow-Interoperabilität und KI-Produktivitätswerkzeuge sind entscheidend, da sie mit softwaregetriebenen Betriebsmodellen übereinstimmen. Das IT- und Telekommunikationssegment übernimmt neue Funktionen häufig frühzeitig und validiert sie vor einer breiteren Brancheneinführung. Dies treibt die Nachfrage nach integrierter Administration und erweiterten Analysen an.
Der BFSI-Sektor verlagert sich hin zu Plattformen mit starken Sicherheitsnachweisen, um Governance- und Audit-Anforderungen zu erfüllen, weg von leicht verwalteten Konferenzwerkzeugen. Gesundheitswesen und Biowissenschaften steigern die Plattformeinführung, da Anbieter HIPAA-konforme Workflows und gesundheitsspezifische Kollaborationsfunktionen integrieren. Bildungs- und Regierungssektoren verzeichnen eine stabile Nachfrage durch institutionelle Anwendungsfälle und formale Beschaffungsprogramme. Der Medien- und Unterhaltungssektor ist das am schnellsten wachsende Endnutzersegment mit einer CAGR von 14,35 % bis 2031. Das Wachstum wird durch verteilte kreative Produktion, Remote-Redaktionskollaboration und standortübergreifende Überprüfungszyklen angetrieben. Dieser Trend erweitert die Nachfrage über generische Geschäftskonferenzen hinaus hin zu sicheren, latenzarmen und workflow-integrierten Kollaborationsumgebungen.
Geografische Analyse
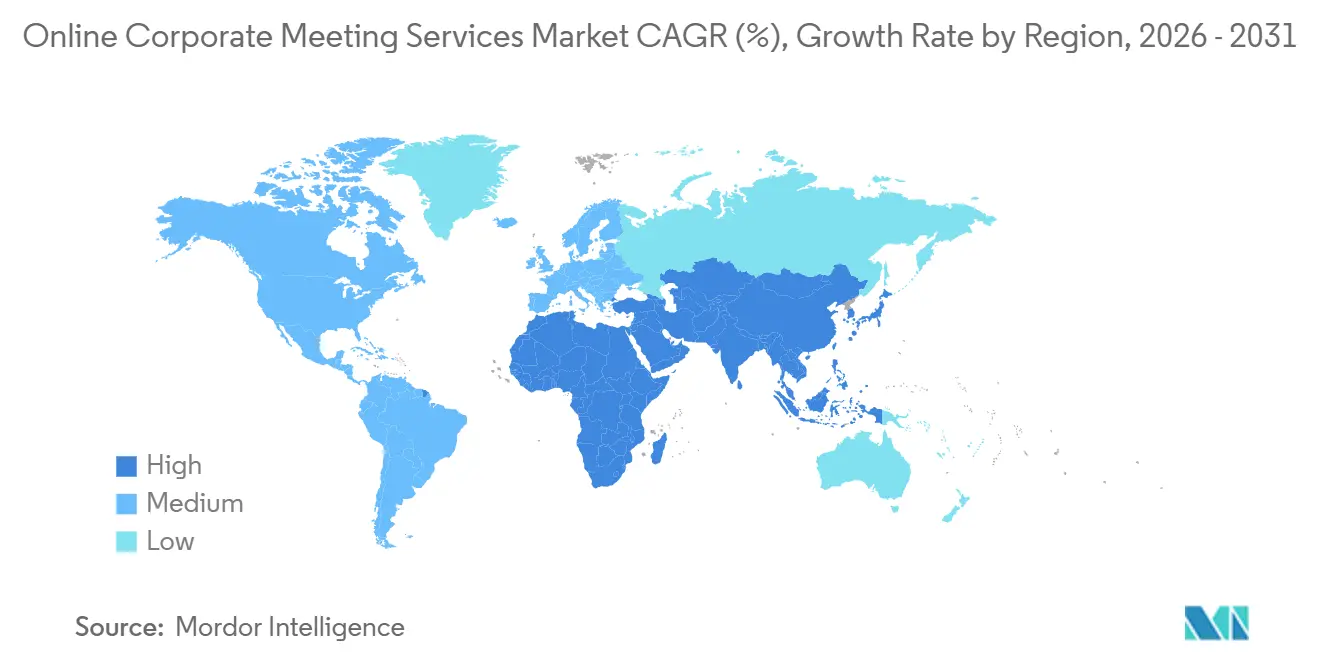
Nordamerika machte 2025 39,0 % des Marktes für Online-Unternehmensmeetingdienste aus, angetrieben durch eine starke Einführung von Unternehmenssoftware, eine ausgereifte Cloud-Infrastruktur und Anbieterinvestitionen in Kommunikationsplattformen. Offizielle Daten berichteten von 2,52 Milliarden USD an jährlichen Ausgaben für Kommunikationssoftware in den GJ2025-Ergebnissen und spiegeln damit eine erhebliche Anbieteraktivität wider. Die Vereinigten Staaten führen aufgrund großer Unternehmensbudgets, der Einführung hybrider Arbeit und der frühen Übernahme KI-gestützter Kollaboration. Kanada und Mexiko tragen ebenfalls bei, wobei Mexiko von der Unternehmensdigitalisierung in der Fertigung und der grenzüberschreitenden Geschäftskoordination profitiert.
Europa soll bis 2031 mit einer CAGR von 7,40 % wachsen, unterstützt durch hybride Arbeitsmodelle und Compliance-getriebene Beschaffung in regulierten Sektoren. Das Vereinigte Königreich, Deutschland und Frankreich dominieren aufgrund großer Unternehmensnutzerbasen und der Einführung digitaler Arbeitsplätze. Ciscos Integration von Microsoft Teams Rooms in ausgewählte Cisco-Hardware im September 2025 unterstreicht den Fokus der Region auf Interoperabilität. Die nordischen Länder zeigen eine fortgeschrittene Nachfrage nach sicheren, souveränen Datenkollaborationswerkzeugen. Das Wachstum in Europa konzentriert sich auf Plattform-Upgrades, die auf Governance- und Integrationsanforderungen ausgerichtet sind.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 15,70 % bis 2031, angetrieben durch Cloud-first-Modernisierung, wachsende digitale Belegschaften und die Einführung von Kollaborationswerkzeugen in Indien, Südostasien und Australien. Chinas Markt wird von inländischen Anbietern angeführt, wobei Tencent Meeting 2026 als führend bei Nutzerzeit und Umsatz gilt. Südamerika wächst mit einer CAGR von 8,00 %, angeführt von Brasiliens steigender SaaS-Einführung. Der Nahe Osten und Afrika wuchsen von einer kleineren Basis aus, angetrieben durch Modernisierung in Westasien und verbesserten Breitbandzugang in Teilen Afrikas.

Wettbewerbslandschaft
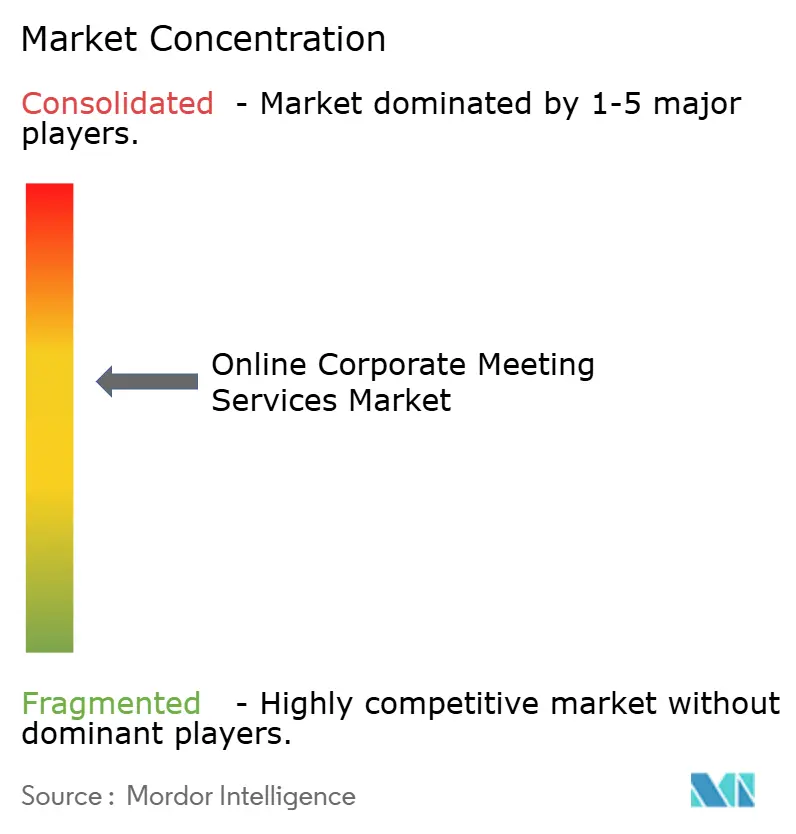
Der Markt für Online-Unternehmensmeetingdienste ist mäßig konzentriert, wobei wichtige Akteure wie Microsoft, Zoom, Cisco, Google und RingCentral einen erheblichen kombinierten Anteil halten. Führende Anbieter nutzen ihre Größe, indem sie Dienste wie Telefonie, Contact Center, Produktivitätswerkzeuge, Raumhardware, KI-Assistenten und Verwaltungswerkzeuge unter einheitlichen Verträgen bündeln. Dieser Ansatz erhöht die Wechselkosten und stärkt die Kontrolle über Preisgestaltung, Roadmaps und Partnerkanäle. Dennoch bestehen Chancen für Herausforderer, da Käufer Nischenstärken in Compliance, vertikaler Unterstützung, Lokalisierung und Kundenerfahrungsintegration bewerten. Das Gleichgewicht zwischen Skalenvorteilen und Spezialisierung treibt einen aktiven Wettbewerb trotz der Dominanz größerer Anbieter an.
Microsoft profitiert von seiner umfangreichen Unternehmensreichweite und der Integration mit seiner Produktivitätssuite. Zoom expandiert über Meetings hinaus in Workflows und Geschäftsanwendungen, unterstützt durch die Übernahmen von BrightHire und Bonsai, die Einstellungsintelligenz und das Engagement kleiner Unternehmen verbessern. Cisco positioniert Webex mit Hardware-Software-Integration, KI-Funktionen und Interoperabilität neu, wie durch seine MDEP-Ankündigung demonstriert, die Microsoft Teams Rooms auf ausgewählten Cisco-Geräten ermöglicht. Diese Entwicklungen verdeutlichen, dass der Wettbewerb über die Meeting-Funktionalität hinaus auf die Ökosystemintegration ausgedehnt wird. Anbieter, die Meetings mit Geräten, Workflows, Verwaltungskontrollen und Compliance-Frameworks verknüpfen, haben einen Wettbewerbsvorteil gegenüber eigenständigen Konferenzlösungen.
Anbieter der zweiten Reihe konzentrieren sich auf Innovation, Preisflexibilität sowie regionale oder vertikale Relevanz. RingCentrals Customer Engagement Bundle für Microsoft Teams hat Tausende von Unternehmenskunden gewonnen, wobei ein erheblicher Anteil bezahlte KI-Produkte übernommen hat, was das Potenzial partnergeführter Bündelung aufzeigt. Dialpad richtet sich mit seiner agentischen KI-Plattform an Unternehmenskäufer und verbessert die Autonomie in Kunden- und Kollaborations-Workflows. Avaya und RingCentral haben ihre Partnerschaft ausgebaut, um Cloud-Kommunikation mit Avaya Aura-Telefonie zu kombinieren, und zeigen damit, wie Allianzen bestehende Basen schützen und gleichzeitig KI- und Cloud-Funktionalitäten integrieren. Der Markt bleibt wettbewerbsintensiv, wobei der Erfolg Anbietern begünstigt, die Plattformbreite mit starker Ausführung in Sicherheit, KI und Unternehmensintegration kombinieren.
Branchenführer im Bereich Online-Unternehmensmeetingdienste
-
Microsoft
-
Zoom Video Communications
-
Cisco Systems
-
Google
-
RingCentral
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Zoom hat seinen MCP-Server aufgerüstet und die Integration von agentischer Suche und Konversationsintelligenz mit KI-Werkzeugen von Drittanbietern, einschließlich OpenAI Codex und Anthropic Claude, ermöglicht und dabei Daten von 10 Drittanbieter-Plattformen verbunden, um den Meeting-Kontext in Unternehmens-KI-Workflows zu erweitern.
- April 2026: RingCentral hat KI-gestützte Werkzeuge eingeführt, darunter das Customer Engagement Bundle (CEB) für Microsoft Teams, Enterprise Branded Calling und Verbesserungen des KI-Rezeptionisten. Das CEB hat über 5.000 Unternehmenskunden gewonnen, wobei seit seiner Einführung fast 40 % mindestens eine bezahlte KI-Funktion übernommen haben.
- April 2026: Google hat Workspace Intelligence auf der Google Cloud Next 2026 vorgestellt und Workspace, einschließlich Google Meet, in einen autonomen Agenten auf Basis von Gemini verwandelt. Nutzer können nun Meetings planen, Dokumente abrufen und Kontexte mithilfe natürlicher Sprachbefehle zusammenfassen, was Produktivität und Effizienz steigert.
- April 2026: 8x8 hat KI Studio eingeführt, eine KI-Entwicklungsumgebung, die es Unternehmen ermöglicht, KI-Agenten auf der 8x8-Plattform für CX mithilfe natürlicher Sprachanweisungen zu erstellen, zu testen und bereitzustellen. Die frühe Verfügbarkeit umfasst keine zusätzlichen Lizenzgebühren.


Berichtsumfang des globalen Marktes für Online-Unternehmensmeetingdienste
| Audio- und Videokonferenz |
| Webinar- und virtuelle Veranstaltungsdienste |
| Meeting-Management- und Planungsdienste |
| Kollaborations- und Produktivitätsintegrationsdienste |
| Sicherheits- und Compliance-Dienste |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Bildung |
| Regierung und öffentlicher Sektor |
| Einzelhandel und Konsumgüter |
| Fertigung |
| Medien und Unterhaltung |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungstyp | Audio- und Videokonferenz | |
| Webinar- und virtuelle Veranstaltungsdienste | ||
| Meeting-Management- und Planungsdienste | ||
| Kollaborations- und Produktivitätsintegrationsdienste | ||
| Sicherheits- und Compliance-Dienste | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzer | Banken, Finanzdienstleistungen und Versicherungen | |
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Bildung | ||
| Regierung und öffentlicher Sektor | ||
| Einzelhandel und Konsumgüter | ||
| Fertigung | ||
| Medien und Unterhaltung | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des globalen Marktes für Online-Unternehmensmeetingdienste im Jahr 2026?
Der Markt für Online-Unternehmensmeetingdienste wurde im Jahr 2025 auf 10,75 Milliarden USD geschätzt und soll bis 2026 auf 12,11 Milliarden USD wachsen, bevor er bis 2031 auf 20,01 Milliarden USD expandiert.
Was treibt das Wachstum bei Online-Unternehmensmeetingdiensten bis 2031 an?
Das Wachstum wird durch hybrides Arbeiten, KI-gestützte Meeting-Produktivitätswerkzeuge, stärkere Workflow-Integration und steigende Compliance-Anforderungen in regulierten Branchen unterstützt.
Welcher Dienstleistungstyp wächst bei Online-Unternehmensmeetings am schnellsten?
Sicherheits- und Compliance-Dienste sind der am schnellsten wachsende Dienstleistungstyp mit einer prognostizierten CAGR von 16,15 % bis 2031.
Welches Bereitstellungsmodell führt bei der Unternehmenseinführung?
Die cloudbasierte Bereitstellung führt den Markt mit einem Anteil von 71,6 % im Jahr 2025 und einer prognostizierten CAGR von 13,50 % bis 2031 an.
Welche Region bietet die stärkste langfristige Wachstumschance?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 15,70 % bis 2031, unterstützt durch Cloud-first-Modernisierung und wachsende digitale Belegschaften.
Wie konzentriert ist der Wettbewerb unter den führenden Anbietern?
Die fünf größten Anbieter – Microsoft, Zoom, Cisco, Google und RingCentral – hielten 2025 zusammen einen geschätzten kombinierten Anteil von 57 % bis 74 %, was auf eine mäßig konzentrierte Wettbewerbsstruktur hindeutet.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
