
Marktgröße und Marktanteil für verwaltete Kontaktzentrum-Technologiebetriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 23.91 Milliarden US-Dollar |
| Marktgröße (2032) | 40.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Kontaktzentrum-Technologiebetriebsdienste von Mordor Intelligence
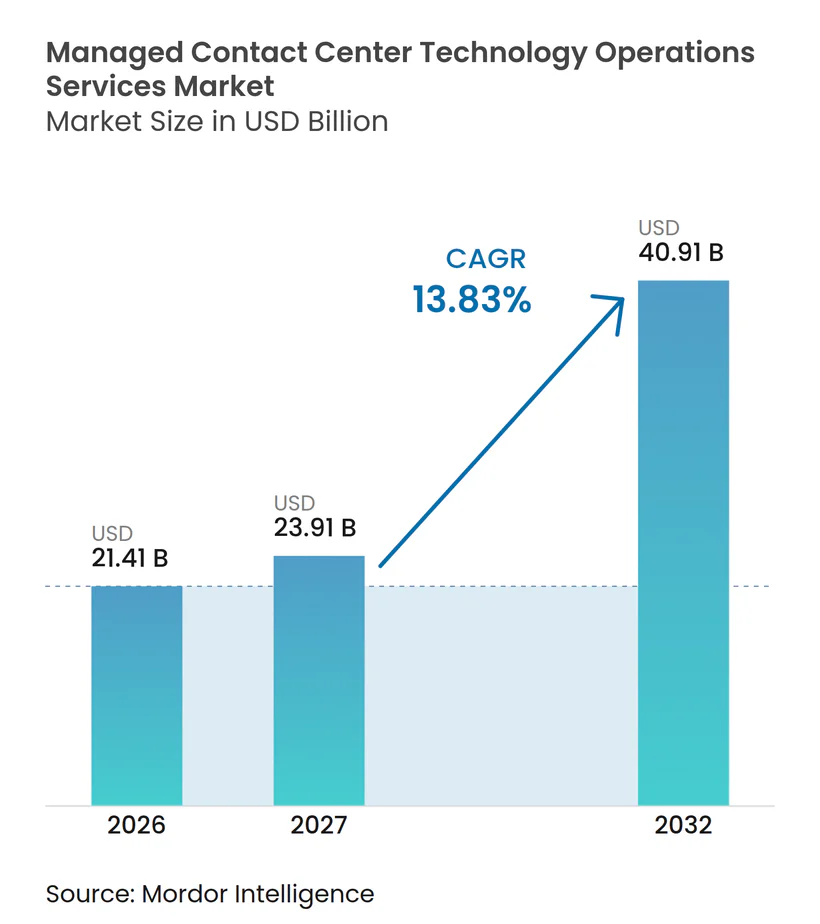
Die Marktgröße für verwaltete Kontaktzentrum-Technologiebetriebsdienste wird voraussichtlich von 21,41 Milliarden USD im Jahr 2026 auf 40,91 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 13,83 % verzeichnen. Unternehmen wenden sich von kostenintensiven, selbst betriebenen Technologiemodellen ab und hin zu verwalteten Vereinbarungen, bei denen Plattformrisiken, Integrationsarbeiten und Personalverantwortung an spezialisierte Anbieter übertragen werden. Die Leistung von Kontaktzentren wird zunehmend an Umsatzbindungs- und Kundenerfahrungsmaßnahmen gemessen, nicht mehr allein an der Kostenkontrolle. Diese Veränderung rückt Entscheidungen über verwaltete Betriebsabläufe höher auf die Prioritätenliste der Führungsebene. KI hat auch die Anforderungen an Anbieter verändert und den Fokus über die Plattformverfügbarkeit hinaus auf KI-Agenten-Governance, Orchestrierungsdesign und Ergebnismessung verschoben. Der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste begünstigt daher Anbieter, die operative Verantwortung, Plattformkenntnisse und Compliance-Unterstützung kombinieren können.
Wichtigste Erkenntnisse des Berichts
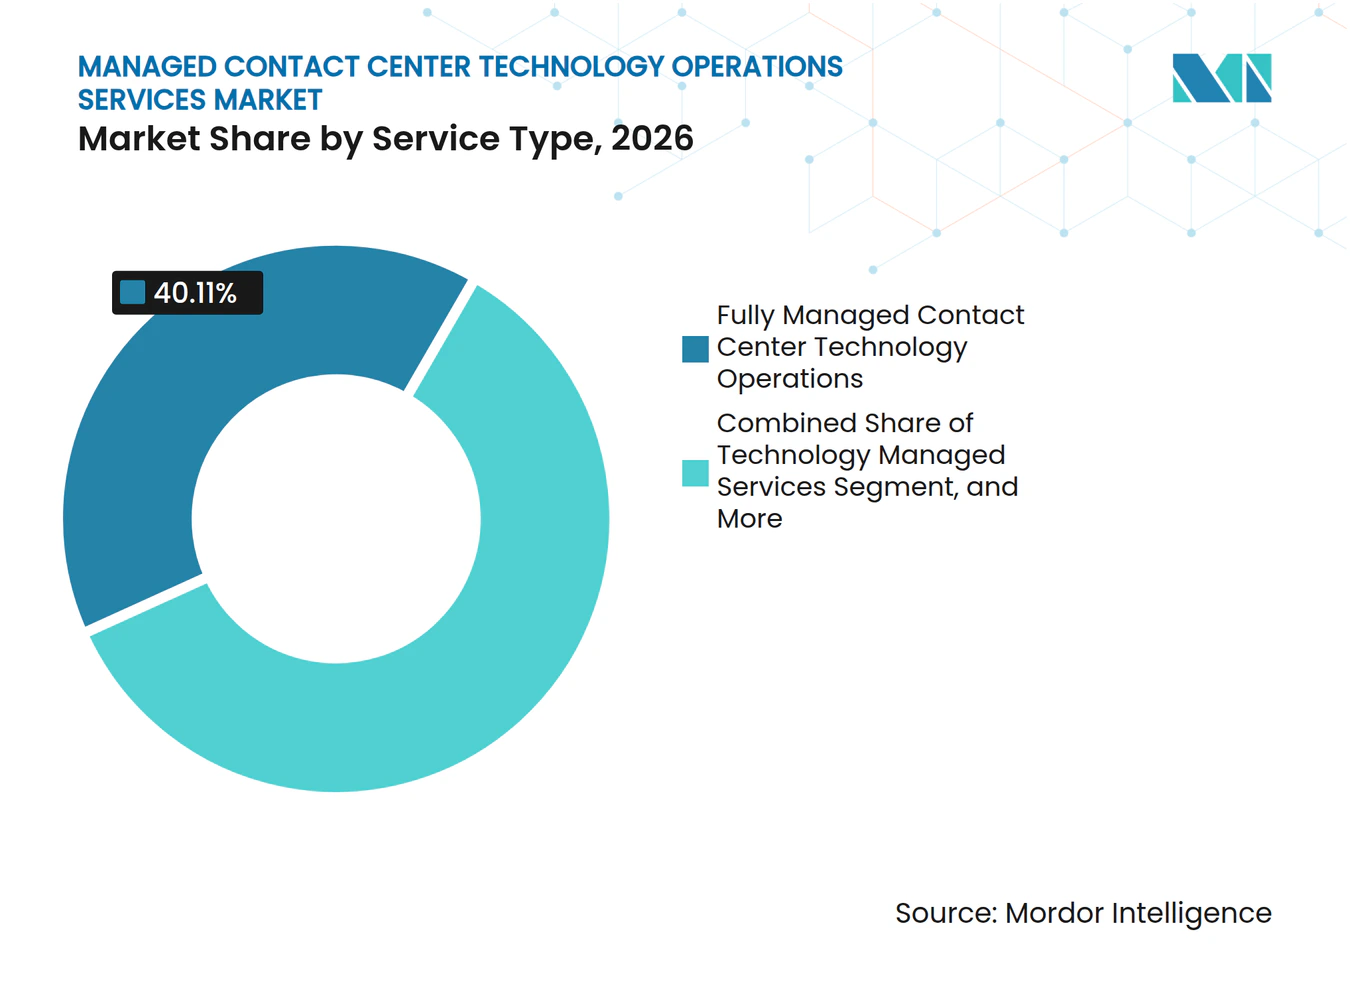
- Nach Servicemodell hielten vollständig verwaltete Vereinbarungen im Jahr 2026 einen Marktanteil von 40,11 % am Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste und werden voraussichtlich bis 2032 mit einer CAGR von 14,98 % wachsen.
- Nach Technologieumgebung entfielen cloudnative Kontaktzentrum-als-Dienstleistung-Umgebungen im Jahr 2026 auf 37,32 % der Marktgröße für verwaltete Kontaktzentrum-Technologiebetriebsdienste und werden voraussichtlich bis 2032 mit einer CAGR von 14,45 % wachsen.
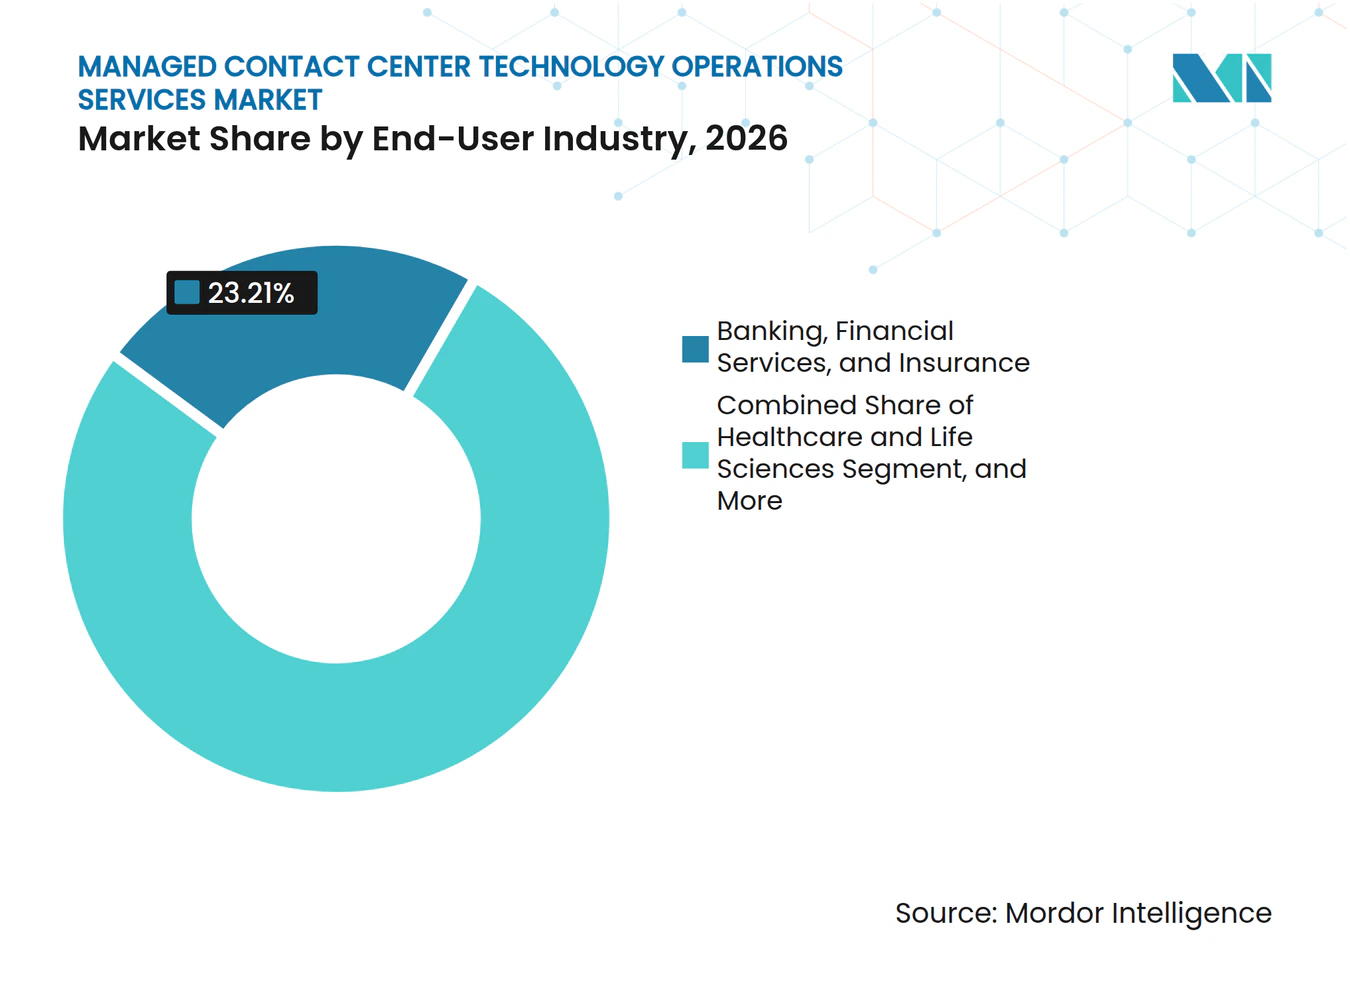
- Nach Endnutzerbranche hielten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Umsatzanteil von 23,21 %, während das Gesundheitswesen und die Biowissenschaften voraussichtlich bis 2032 mit einer CAGR von 14,82 % wachsen werden.
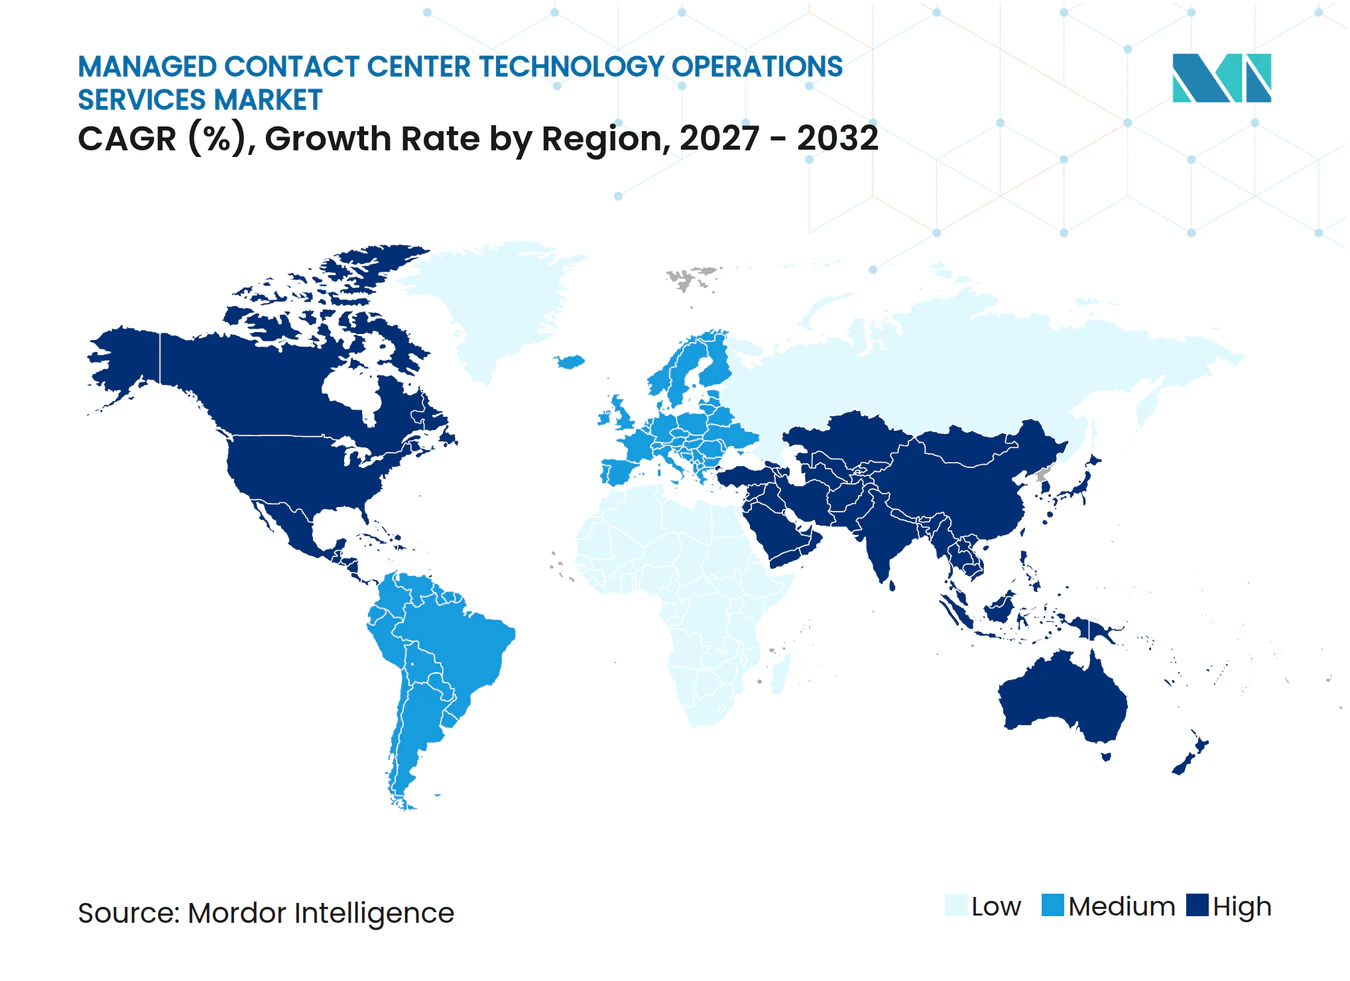
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,54 %, während der asiatisch-pazifische Raum voraussichtlich bis 2032 mit einer CAGR von 14,86 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung von Unternehmen hin zu verwalteten Cloud-Betriebsabläufen | +3.2% | Global, mit höchster Dynamik in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-Agenten-Unterstützung und autonome Interaktionsorchestrierung | +2.8% | Global, angeführt von Unternehmenskäufern in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Omnichannel-Zuverlässigkeit und ergebnisbasierte Service-Level-Vereinbarungen | +2.1% | Global, mit beschleunigter Einführung im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cloud-, Daten- und Automatisierungsspezialisten | +1.6% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Digital-First-Kundenpfade in Schwellenmärkten | +1.3% | Asiatisch-pazifischer Raum, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Komplexität von Multi-Cloud- und Multi-Plattform-Kundenerfahrungsumgebungen | +1.0% | Global, höchste Komplexität in großen Unternehmen und regulierten Sektoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von Unternehmen von kundeneigenen Plattformen zu verwalteten Cloud-Betriebsabläufen
On-Premises-Kontaktzentrum-Infrastruktur wird abgebaut, und Anbieter verwalteter Betriebsabläufe übernehmen die Workloads, die diese Umgebungen verlassen. Der Wechsel zu Cloud-Kontaktzentrum-Software beseitigt nicht die Notwendigkeit operativer Verantwortung. Unternehmen benötigen weiterhin Spezialisten, um Konfiguration, KI-Optimierung, Integrationsverfügbarkeit und Compliance-Überprüfungen zu verwalten. NTT DATA unterzeichnete im Oktober 2025 ein strategisches Kooperationsabkommen mit AWS für verwaltete Kundenerfahrungsdienste auf Amazon Connect, das auf Organisationen aus den Bereichen Finanzdienstleistungen, Gesundheitswesen, Telekommunikation und Einzelhandel ausgerichtet ist.[1] Das Abkommen spiegelt den Bedarf an einer verwalteten Betriebsschicht neben der Cloud-Software wider. Der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste profitiert davon, weil die Cloud-Einführung einen Betriebsbedarf schafft, den Softwarelizenzen allein nicht abdecken.
Einführung von KI-Agenten-Unterstützung und autonomer Interaktionsorchestrierung
KI-Agenten haben die Verantwortlichkeiten von Anbietern für den Betrieb von Kontaktzentren erweitert. Anbieter müssen nun KI-Agenten steuern, Orchestrierungsregeln entwerfen und Kundenergebnisse fortlaufend messen. Salesforce berichtete, dass KI-gesteuerte Kundendienstaktionen im Finanzdienstleistungsbereich in der ersten Hälfte des Jahres 2025 mit einer durchschnittlichen monatlichen Rate von 105 % zunahmen.[2] Derselbe Bericht stellte fest, dass die Erstellung von Agenten in Organisationen von Januar bis Juni 2025 um 119 % gestiegen ist. NICE meldete in seinen Jahresergebnissen 2025 einen KI-Jahresumsatz von 328 Millionen USD, ein Anstieg von 66 % gegenüber dem Vorjahr, und erklärte, dass KI-Komponenten in allen siebenstelligen CCaaS-Verträgen enthalten waren. Der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste profitiert von diesem Wandel, da Kunden Betriebspartner mit plattformspezifischen KI-Kenntnissen und klaren Governance-Praktiken benötigen.
Nachfrage nach Omnichannel-Zuverlässigkeit und ergebnisbasierten Service-Level-Vereinbarungen
Organisationen legen beim Kauf verwalteter Dienste größeren Wert auf Lösungsqualität und Kundenzufriedenheit. Plattformverfügbarkeit und Agentenbelegung bleiben relevant, beschreiben jedoch nicht mehr vollständig den von Käufern erwarteten Service. Ergebnisbasierte Service-Level-Vereinbarungen verknüpfen die Vergütung des Anbieters direkter mit der Serviceleistung. GDT erklärte, dass Organisationen, die sein verwaltetes Kontaktzentrum-Modell nutzen, eine mehr als 15-prozentige Verbesserung der Agentenproduktivität und eine um 75 % höhere Kundenzufriedenheit im Vergleich zu selbst betriebenen Benchmarks erzielten.[3] Crescendo führte im Oktober 2025 seine Total Outcome Guarantee ein, bei der Kunden nur dann zahlen, wenn KI-gestützte Interaktionen die bestehenden Dienste in Bezug auf Qualität, Geschwindigkeit und Kundenzufriedenheit übertreffen. Dieser Ansatz unterstützt die Nachfrage im Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste, da er Käufern eine direkte Möglichkeit bietet, die Betriebsleistung zu bewerten.
Mangel an Cloud-, Daten- und Automatisierungsspezialisten für Kontaktzentren
Organisationen haben Schwierigkeiten, Fachkräfte zu finden, die Cloud-Kontaktzentrum-Systeme, Daten und Automatisierungstools verwalten können. Der Qualifikationsbedarf steigt, da Plattformen KI-, Analyse- und Workflow-Funktionen hinzufügen. Der Mangel erschwert es Unternehmen, leistungsfähige interne Teams über mehrere Plattformen hinweg aufrechtzuerhalten. CloudEmpower schloss im Mai 2026 seinen ersten ForwardProgress-Kurs ab, mit Fachleuten, die in Amazon Connect, Kontaktzentrum-Automatisierung und konversationeller KI ausgebildet wurden. Das Programm zeigt, dass technische Kompetenz zu einem Teil des Angebots von Anbietern verwalteter Betriebsabläufe wird. Dieser Angebotsengpass lenkt mehr Käufer zu Anbietern, die ausgebildete Teams als Teil des Betriebsvertrags bereitstellen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Belastung durch Datenspeicherort, Aufzeichnung und grenzüberschreitende Compliance | -1.4% | Global, am stärksten ausgeprägt in Europa, dem asiatisch-pazifischen Raum und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Migrationsrisiko aus veralteten Routing-, CRM- und Workforce-Systemen | -1.1% | Global, am stärksten ausgeprägt in großen Unternehmen in Nordamerika und Europa mit jahrzehntelangen Altbeständen | Mittelfristig (2–4 Jahre) |
| Unklare Wirtschaftlichkeit von verbrauchsbasierter KI- und Automatisierungspreisgestaltung | -0.8% | Global, insbesondere in mittelständischen Unternehmenssegmenten | Kurzfristig (≤ 2 Jahre) |
| Mangel an plattformspezifischem Betriebspersonal und Veränderungsmüdigkeit | -0.7% | Global, besonders konzentriert in Märkten mit aggressiven Multi-Plattform-Einführungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Belastung durch Datenspeicherort, Aufzeichnung und grenzüberschreitende Compliance
Grenzüberschreitende Datenschutzregeln machen die Bereitstellung verwalteter Kontaktzentren komplexer. Die DSGVO-Artikel 44–49 schränken die Übermittlung personenbezogener Daten außerhalb der Europäischen Union ohne gültige Übermittlungsmechanismen ein. Anbieter müssen regionale Verarbeitungsvereinbarungen, Prüfaufzeichnungen und vertragliche Schutzmaßnahmen für die von ihnen bedienten Rechtsgebiete aufrechterhalten. Anrufaufzeichnungen und KI-generierte Transkripte erhöhen die Belastung, da sie personenbezogene Informationen enthalten. Das KI-Gesetz der Europäischen Union legt zudem Transparenz- und Governance-Anforderungen für bestimmte automatisierte Systeme fest und erweitert damit den Compliance-Umfang für KI-gestützte Kundeninteraktionen. Diese Anforderungen erhöhen die Kosten und den operativen Aufwand für die Bereitstellung konsistenter Dienste über Regionen hinweg.
Migrationsrisiko aus veralteten Routing-, CRM- und Workforce-Systemen
Die Migration von veralteter Infrastruktur in eine verwaltete Cloud-Umgebung kann den Kundendienst stören, wenn Daten oder Workflows schlecht vorbereitet sind. Das Hauptproblem ist oft nicht die Telefonie-Konvertierung, sondern die Qualität der Kundendatensätze und die Konsistenz der Routing-Regeln. Organisationen können doppelte Datensätze und undokumentierte Prozesse aufweisen, die den Wert neuer KI-Tools mindern. NICE identifiziert Serviceunterbrechungen, das Risiko der Datenbeschädigung und eine geringere Agentenproduktivität als wesentliche Bedenken bei der Migration von Altplattformen. Diese Risiken können Entscheidungen verzögern, insbesondere bei großen Organisationen mit komplexen CRM- und Workforce-Systemen. Sie erhöhen auch den Wert von Anbietern, die Vorbereitung, Übergang und laufende operative Verantwortung übernehmen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
Vollständig verwaltete Vereinbarungen führen die Unternehmensnachfrage anVollständig verwaltete Vereinbarungen hielten im Jahr 2026 einen Anteil von 40,11 % am Servicemodell-Umsatz und werden voraussichtlich bis 2032 mit einer CAGR von 14,98 % wachsen. Dieses Modell führt den Marktanteil für verwaltete Kontaktzentrum-Technologiebetriebsdienste an, da es einem Anbieter die umfassende Verantwortung für den täglichen Betrieb, die Plattformkonfiguration und die Servicebereitstellung überträgt. Unternehmen nutzen vollständig verwaltete Dienste, wenn sie Plattformkonfiguration, Service-Level-Verantwortung und Compliance-Überprüfungen nicht allein mit internen Ressourcen aufrechterhalten können. Die Vereinbarung ist besonders relevant, wenn KI-Systeme regelmäßige Überwachung, dokumentierte Governance und koordiniertes Änderungsmanagement erfordern. Gemeinsam verwaltete Vereinbarungen bleiben für Organisationen verfügbar, die die direkte Kontrolle über einen Teil der Umgebung behalten möchten.
Geteilte Verantwortung kann die Rechenschaftspflicht erschweren, wenn mehrere Teams dieselbe Customer Journey überwachen. Technologieverwaltete Dienste und Premium-Support entwickeln sich ebenfalls hin zu umfassenderen Betriebsmandaten, da Altplattformen das Ende ihrer Lebensdauer erreichen. Professionelle Dienste bieten oft den ersten Schritt für Organisationen, die selbst betriebene Systeme verlassen, und werden nach der Implementierung zu längerfristigen verwalteten Verträgen. Finanzdienstleistungs- und Versicherungsorganisationen legen besonderen Wert auf Prüfpfade, Aufzeichnungsregeln und KI-Überwachung in komplexen Kontaktzentrum-Umgebungen. Der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste begünstigt weiterhin Full-Service-Vereinbarungen, bei denen regulatorische Anforderungen eine fragmentierte Eigentümerschaft erschweren.



Nach Technologieumgebung:
Cloudnative Plattformen bauen ihre Führungsposition ausCloudnative Kontaktzentrum-als-Dienstleistung-Umgebungen entfielen im Jahr 2026 auf 37,32 % des Umsatzes im Bereich Technologieumgebung und werden voraussichtlich bis 2032 mit einer CAGR von 14,45 % wachsen. Cloudnative Umgebungen bieten schnelleren Zugang zu KI-Funktionen, Integrationen und elastischer Kapazität. Diese Merkmale sind auf gehosteten oder On-Premises-Plattformen durch Verwaltungsdienste allein schwer zu reproduzieren. Die Marktgröße für verwaltete Kontaktzentrum-Technologiebetriebsdienste in cloudnativen Umgebungen wird von Organisationen getragen, die häufige Plattformaktualisierungen und konsistente Betriebskontrollen benötigen. Verwaltete Anbieter können Änderungen und Governance-Kontrollen in standardisierten Cloud-Bereitstellungen konsistenter anwenden.
Dieses Betriebsmodell ist im Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste für Unternehmen wichtig, die neue KI-Funktionen nutzen möchten, ohne jede Plattformversion intern zu verwalten. Gehostete und dedizierte Plattformen bedienen weiterhin große Unternehmen, die Datensouveränität und vorhersehbare Leistung priorisieren, insbesondere in Teilen Europas und des asiatisch-pazifischen Raums. On-Premises-Plattformen bleiben dort im Einsatz, wo die Cloud-Migration eingeschränkt ist, obwohl Anbieter zunehmend regionale Cloud-Optionen anbieten, anstatt veraltete Hardware zu warten. Hybride und Multi-Cloud-Umgebungen werden für multinationale Organisationen relevanter, die regionale Knoten für eingeschränkte Märkte beibehalten. Talkdesk führte im ersten Quartal 2026 Automation Flows ein, die es KI-Agenten ermöglichen, CRM-Datensätze zu durchlaufen und Anfragen ohne menschliches Routing zu lösen.
Nach Endnutzerbranche:
Finanzdienstleistungen führen, während das Gesundheitswesen am schnellsten wächstBanken, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Anteil von 23,21 % am Endnutzerumsatz und sind damit die größte Nutzergruppe. Der Sektor weist hohe Interaktionsvolumina, anspruchsvolle Compliance-Anforderungen und ein starkes Interesse an KI-gestütztem Kundendienst auf. Salesforce stellte fest, dass Kunden, die regelmäßig KI-Agenten für Finanzdienstleistungen nutzten, mit 222 % höherer Wahrscheinlichkeit eine verbesserte Gesamterfahrung berichteten. Diese Anforderungen unterstützen die Nachfrage nach Anbietern, die Systeme, Kontrollen und Kundenergebnisse gemeinsam verwalten können. Einzel- und Konsumgüter sind eine weitere wichtige Nutzergruppe, da Organisationen E-Commerce-, Filial- und Social-Commerce-Interaktionen koordinieren müssen.
Innerhalb des Marktes für verwaltete Kontaktzentrum-Technologiebetriebsdienste wird für das Gesundheitswesen und die Biowissenschaften bis 2032 eine CAGR von 14,82 % prognostiziert, die höchste Rate unter den Endnutzerbranchen. Patienteninteraktionen nehmen zu, während die Pflegekoordination über Systeme hinweg verteilt bleibt und die Compliance-Anforderungen streng bleiben. CloudHesive berichtete, dass seine verwaltete Amazon-Connect-Bereitstellung für Envera Health die Erstlösungsrate um 10 % verbesserte und die Telekommunikationskosten um 30 % senkte. Telekommunikations- und Technologieorganisationen sind Käufer, da sie große interne Kontaktzentren betreiben und gleichzeitig die kundenorientierte Infrastruktur modernisieren. Regierungs-, Reise-, Transport- und Gastgewerbeorganisationen suchen ebenfalls nach zuverlässigen Omnichannel-Betriebsabläufen, obwohl Beschaffungszyklen die Einführung im öffentlichen Sektor verlangsamen können.

Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 38,54 % am Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste. Der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste in der Region verfügt über eine große Basis an Unternehmenskäufern, cloudreife Infrastruktur und erfahrene Anbieter verwalteter Dienste. Die Vereinigten Staaten stützen diese Position durch eine wettbewerbsfähige Anbieterbasis, zu der NICE, Genesys und Five9 gehören, und NICE meldete im Jahr 2025 ein jährliches Wachstum von 66 % beim KI-Jahresumsatz. Mexiko bleibt ein wichtiger Nearshore-Lieferstandort. Europa bleibt eine wichtige Region, da Anforderungen an Datenspeicherort und Aufzeichnung eine nachgewiesene regionale Betriebskompetenz bei der Anbieterauswahl wichtig machen.
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 14,86 % prognostiziert, was ihn zur am schnellsten wachsenden Region macht. Unternehmen in Indien, Indonesien und den Philippinen setzen cloudnative verwaltete Betriebsabläufe auf moderner Erstgenerationsinfrastruktur ein und reduzieren damit einen Teil der Komplexität bei der Legacy-Migration. Die Region kombiniert Nachfrage nach verwalteten Betriebsabläufen mit einer großen Lieferbelegschaft. Japan, Australien und Südkorea ergänzen die Nachfrage durch etablierte Unternehmen mit komplexen Kundendienstanforderungen. Der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste im asiatisch-pazifischen Raum wird durch Käufer gestärkt, die KI-fähige Betriebsabläufe wünschen, ohne große interne Technologieteams aufzubauen.
Südamerika ist eine aufstrebende Region, wobei Brasilien als Hauptbeitragender durch die breitere Einführung von Cloud-, Daten- und KI-Systemen für Automatisierung und personalisierte Kundeninteraktionen fungiert. Der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste im Nahen Osten entwickelt sich in den Vereinigten Arabischen Emiraten und Saudi-Arabien durch KI- und Cloud-Kontaktzentrum-Bereitstellungen in arabischer Sprache weiter. ZIWO sicherte sich im Februar 2026 Wachstumskredit, um arabischsprachige KI-gestützte verwaltete CCaaS-Betriebsabläufe im Golfkooperationsrat auszubauen. Afrika befindet sich noch in einem früheren Stadium, obwohl Huawei und Kenias Konza Technopolis Development Authority im März 2026 ein KI-gestütztes BPO-Kontaktzentrum als Modell für weitere digitale Hubs eingeführt haben.
Wettbewerbslandschaft
Marktkonzentration
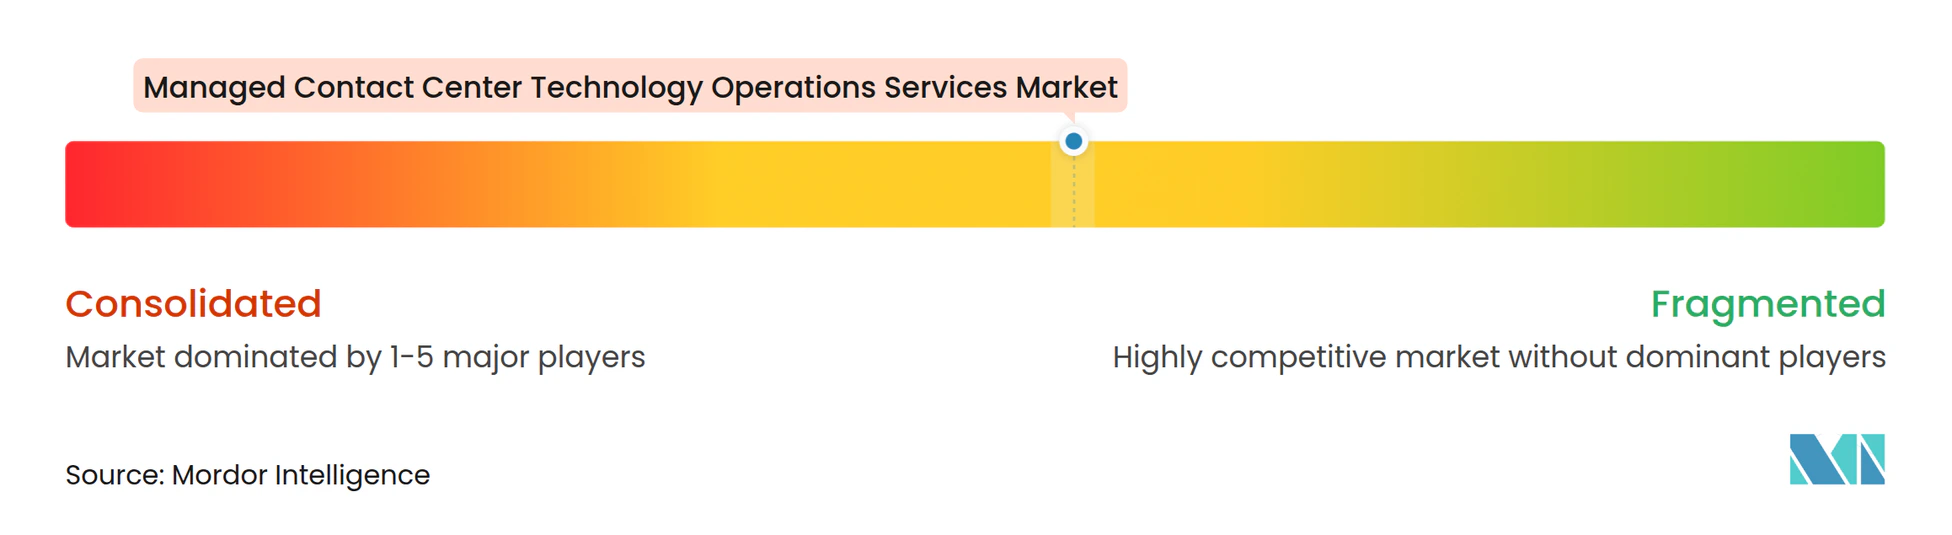
Der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste ist auf Plattformebene mäßig konzentriert und auf Dienste- und Lieferebene fragmentiert. NICE, Genesys, Five9, Talkdesk und Content Guru sind führende Anbieter im CCaaS-Bereich, während viele Systemintegratoren und regionale Anbieter um Implementierungs- und Betriebsaufträge konkurrieren. Im Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste können große Plattformen tiefere Integration, umfassendere Compliance-Unterstützung und etablierte Service-Level-Prozesse bieten. Kleinere Anbieter konkurrieren durch regionale Lieferung, spezialisiertes Branchenwissen und maßgeschneiderte Betriebsmodelle. Der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste belohnt Anbieter, die technische Kompetenz und klare operative Verantwortung nachweisen können.
NICE verfolgt einen integrierten Plattformansatz und schloss im September 2025 die Übernahme von Cognigy für 955 Millionen USD ab. Die Übernahme integrierte konversationelle und agentische KI-Fähigkeiten in CXone Mpower für mehr als 25.000 bestehende CXone-Kunden. Genesys verfolgt einen partnerschaftsorientierten Ansatz und erhielt im Juli 2025 eine kombinierte strategische Investition von 1,5 Milliarden USD von Salesforce und ServiceNow. Die Investition stärkt seine Position bei Unternehmen, die Salesforce- und ServiceNow-Workflows nutzen. Beide Ansätze zielen darauf ab, den Plattformwechsel für etablierte Unternehmensnutzer zu erschweren.
Innerhalb des Marktes für verwaltete Kontaktzentrum-Technologiebetriebsdienste bieten mittelständische Käufer mit 200 bis 1.000 Agentenplätzen Raum für Anbieter, die Unternehmenskapazitäten mit einfacheren Servicemodellen verbinden. Crescendo richtet sich mit leistungsgebundener Preisgestaltung an diese Gruppe. Interoperabilität wird wichtiger, da Unternehmen KI-Agenten, CRM-Systeme und Workflow-Plattformen verbinden. NICE hat mit Sierra und Meta an offenen Standards für persönliche KI-Agenten gearbeitet, was die wachsende Bedeutung der Plattformintegration widerspiegelt.
Branchenführer im Bereich verwaltete Kontaktzentrum-Technologiebetriebsdienste
-
NICE Ltd.
-
Genesys Cloud Services, Inc.
-
Five9, Inc.
-
Talkdesk, Inc.
-
Content Guru Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Kontaktzentrum-Technologie-Betriebsdienstleistungen Unternehmen in diesem Bericht
- NICE Ltd.
- Genesys Cloud Services, Inc.
- Five9, Inc.
- Talkdesk, Inc.
- Content Guru Limited
- Odigo SAS
- Puzzel AS
- UJET, Inc.
- Enghouse Systems Limited
- Dialpad, Inc.
- 8x8, Inc.
- Vonage Holdings Corp.
- Diabolocom SAS
- Call Center Studio LLC
- Bright Pattern, Inc.
- Evolve IP, LLC
- Alvaria, Inc.
- Vocalcom S.A.
- Luware AG
- Kore.ai, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Kontaktzentrum-Technologie-Betriebsdienstleistungen
- Oktober 2026: Genesys übernahm Pinkfish, einen Spezialisten für Kontaktzentrum-Automatisierung, und fügte programmierbare autonome Orchestrierungsfähigkeiten zu Genesys Cloud hinzu, wodurch sein Angebot für verwaltete Betriebsabläufe für große Unternehmenskontaktzentren gestärkt wurde, die menschliche Eingriffe in Routineabläufe reduzieren möchten.
- Oktober 2026: GDT verbesserte seine Plattform für verwaltete Dienste auf Basis von Cisco Webex Contact Center und lieferte integrierte KI, Analysen und Workforce-Optimierung im Rahmen einer einzigen ergebnisbasierten Servicevereinbarung. Die Daten von Ciscos Partner-Managed-Services zeigen, dass Unternehmen, die dieses verwaltete Modell nutzen, mehr als 15 % Verbesserung der Agentenproduktivität und 75 % höhere Kundenzufriedenheit im Vergleich zu selbst betriebenen Benchmarks erzielen.
- Oktober 2026: Crescendo führte die Total Outcome Guarantee ein und verpflichtete sich, jede bestehende KI in Bezug auf Kundenerfahrungsqualität, Geschwindigkeit und Kundenzufriedenheit zu übertreffen oder alle Gebühren zu erlassen. Das Modell erweitert die ergebnisbasierte Preisgestaltung auf alle Elemente der verwalteten Kundenbetreuung und konsolidiert mehrere BPO- und Technologieanbieter in einer einzigen verwalteten Lösung mit leistungsgebundener Wirtschaftlichkeit.
- August 2026: Dialpad gab eine Partnerschaft mit der KI-Unternehmenssuche-Plattform Glean bekannt und integrierte Dialpads konversationelle Intelligenz in Gleans unternehmensweite Wissensschicht, wodurch Betriebsdaten verwalteter Kontaktzentren als Intelligenzressource für die gesamte Organisation nutzbar gemacht werden.
Globaler Berichtsumfang für den Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste
Der globale Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste bezieht sich auf die Branche, die sich auf das Outsourcing, die Verwaltung, Überwachung, Optimierung und den kontinuierlichen Betrieb von Kontaktzentrum-Technologieumgebungen durch spezialisierte Dienstleister konzentriert.
Der Marktbericht für verwaltete Kontaktzentrum-Technologiebetriebsdienste ist segmentiert nach Servicemodell (vollständig verwalteter Kontaktzentrum-Technologiebetrieb, gemeinsam verwalteter Kontaktzentrum-Technologiebetrieb, technologieverwaltete Dienste und Premium-Support sowie professionelle Dienste im Zusammenhang mit verwaltetem Betrieb), Technologieumgebung (cloudnativer Kontaktzentrum-als-Dienstleistung, gehostete oder dedizierte Kontaktzentrum-Plattform, On-Premises-Plattform unter Drittanbieterverwaltung sowie hybride und Multi-Cloud-Kontaktzentrum-Umgebung), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen, Einzel- und Konsumgüter, Telekommunikation und Technologie, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Reise, Transport und Gastgewerbe, Versorgungsunternehmen und Energie sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien, Kolumbien und übriges Südamerika], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien und übriges Europa], asiatisch-pazifischer Raum [China, Indien, Japan, Philippinen, Australien, Indonesien und übriger asiatisch-pazifischer Raum], Naher Osten [Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, Israel und übriger Naher Osten] und Afrika [Südafrika, Nigeria, Ägypten und übriges Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vollständig verwalteter Kontaktzentrum-Technologiebetrieb |
| Gemeinsam verwalteter Kontaktzentrum-Technologiebetrieb |
| Technologieverwaltete Dienste und Premium-Support |
| Professionelle Dienste im Zusammenhang mit verwaltetem Betrieb |
| Cloudnativer Kontaktzentrum-als-Dienstleistung |
| Gehostete oder dedizierte Kontaktzentrum-Plattform |
| On-Premises-Plattform unter Drittanbieterverwaltung |
| Hybride und Multi-Cloud-Kontaktzentrum-Umgebung |
| Banken, Finanzdienstleistungen und Versicherungen |
| Einzel- und Konsumgüter |
| Telekommunikation und Technologie |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Reise, Transport und Gastgewerbe |
| Versorgungsunternehmen und Energie |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Philippinen | |
| Australien | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Servicemodell | Vollständig verwalteter Kontaktzentrum-Technologiebetrieb | |
| Gemeinsam verwalteter Kontaktzentrum-Technologiebetrieb | ||
| Technologieverwaltete Dienste und Premium-Support | ||
| Professionelle Dienste im Zusammenhang mit verwaltetem Betrieb | ||
| Nach Technologieumgebung | Cloudnativer Kontaktzentrum-als-Dienstleistung | |
| Gehostete oder dedizierte Kontaktzentrum-Plattform | ||
| On-Premises-Plattform unter Drittanbieterverwaltung | ||
| Hybride und Multi-Cloud-Kontaktzentrum-Umgebung | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Einzel- und Konsumgüter | ||
| Telekommunikation und Technologie | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Reise, Transport und Gastgewerbe | ||
| Versorgungsunternehmen und Energie | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Philippinen | ||
| Australien | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste?
Der Markt wird im Jahr 2026 auf 21,41 Milliarden USD geschätzt und wird voraussichtlich bis 2032 40,91 Milliarden USD erreichen, mit einer CAGR von 13,83 % von 2027 bis 2032. Die Nachfrage im Markt für verwaltete Kontaktzentrum-Technologiebetriebsdienste spiegelt den Wechsel von selbst betriebenen Plattformen zu Vereinbarungen wider, die operative Verantwortung, Integrationsunterstützung und spezialisiertes Personal umfassen.
Welches Servicemodell führt bei verwalteten Kontaktzentrum-Technologiebetriebsdiensten?
Vollständig verwaltete Vereinbarungen führen mit einem Anteil von 40,11 % am Servicemodell-Umsatz im Jahr 2026 und werden voraussichtlich bis 2032 mit einer CAGR von 14,98 % wachsen. Sie bündeln Konfiguration, Service-Level-Verantwortung, Compliance-Arbeit und routinemäßige Plattform-Governance bei einem einzigen Anbieter.
Warum setzen Organisationen auf verwaltete Kontaktzentrum-Betriebsabläufe?
Organisationen nutzen verwaltete Anbieter, um Plattformbetrieb, KI-Governance, Integrationen, Personalbesetzung und Compliance-Arbeit an spezialisierte Teams zu übertragen. Dieser Ansatz ist nützlich, wenn interne Teams nicht gleichzeitig mehrere Technologie-, Workforce- und Governance-Verantwortlichkeiten aufrechterhalten können.
Welche Technologieumgebung ist für verwaltete Betriebsabläufe am wichtigsten?
Cloudnative Kontaktzentrum-als-Dienstleistung-Umgebungen hielten im Jahr 2026 einen Anteil von 37,32 % am Umsatz im Bereich Technologieumgebung und werden voraussichtlich bis 2032 mit einer CAGR von 14,45 % wachsen. Sie bieten direkteren Zugang zu KI-Funktionen, Integrationen, elastischer Kapazität und häufigen Plattformaktualisierungen.
Welcher Endnutzersektor wächst am schnellsten?
Innerhalb des Marktes für verwaltete Kontaktzentrum-Technologiebetriebsdienste wird für das Gesundheitswesen und die Biowissenschaften bis 2032 eine CAGR von 14,82 % prognostiziert, unterstützt durch den Bedarf an Patienteninteraktionen und Compliance-Anforderungen. Verwaltete Anbieter können Gesundheitsorganisationen dabei helfen, Systeme zu koordinieren, die Serviceleistung zu verbessern und operative Verantwortung aufrechtzuerhalten.
Welche Region wächst am schnellsten bei verwalteten Kontaktzentrum-Betriebsabläufen?
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 14,86 % prognostiziert, unterstützt durch cloudnative Bereitstellungen in Indien, Indonesien und den Philippinen. Die Region kombiniert Unternehmensnachfrage, moderne Erstgenerationsinfrastruktur und eine große Lieferbelegschaft.