
Marktgröße und Marktanteil für Managed DevOps und Application Operations Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
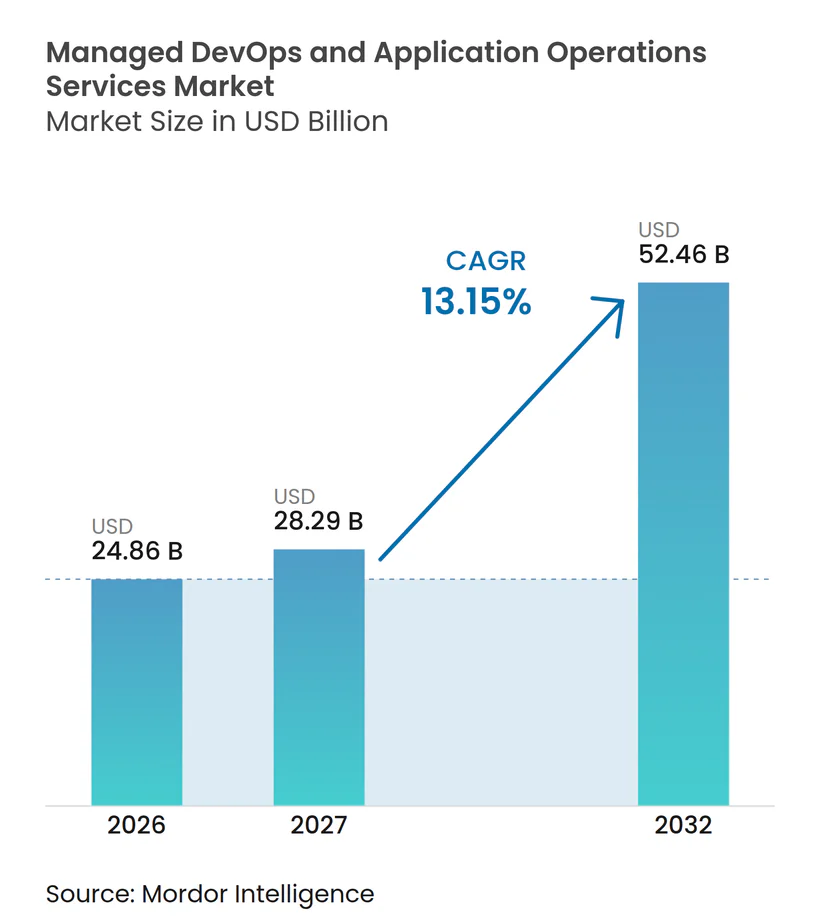
| Marktgröße (2027) | 28.29 Milliarden US-Dollar |
| Marktgröße (2032) | 52.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.15 % |
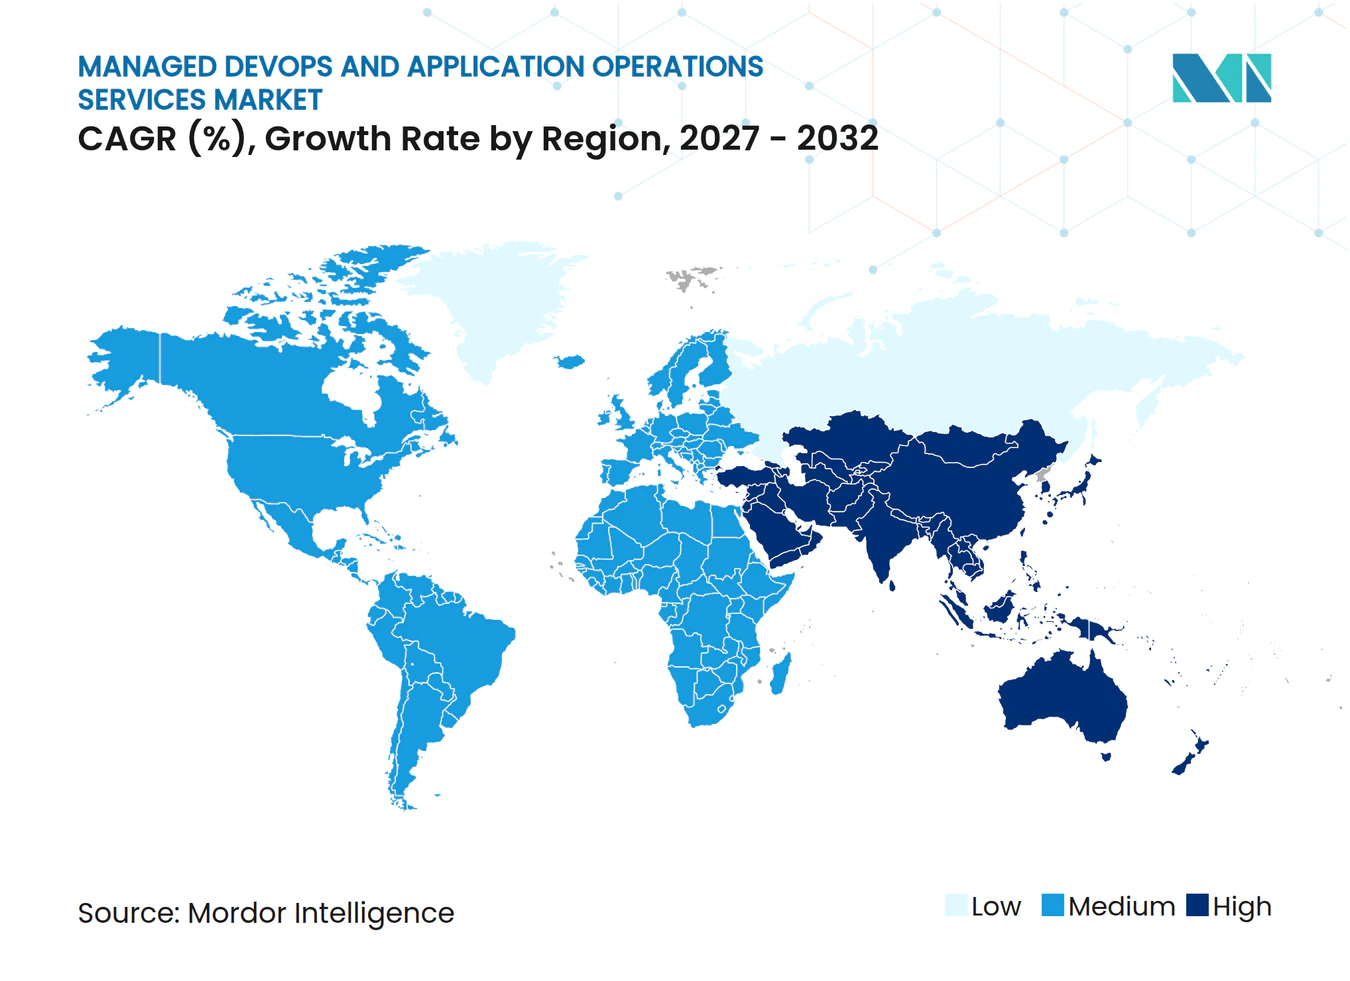
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed DevOps und Application Operations Services von Mordor Intelligence
Die Marktgröße für Managed DevOps und Application Operations Services wird voraussichtlich von 24,86 Milliarden USD im Jahr 2026 auf 28,29 Milliarden USD im Jahr 2027 und bis 2032 auf 52,46 Milliarden USD anwachsen, was einer CAGR von 13,15 % zwischen 2027 und 2032 entspricht. Der Markt für Managed DevOps und Application Operations Services wird durch Cloud-native Umgebungen gestützt, die viele Unternehmen nicht eigenständig betreiben und steuern können. Kunden wechseln von reaktiven Warnmeldungen hin zu KI-gestützter Fehlerbehebung, was die erwarteten Leistungsanforderungen an das Managed Delivery verändert. Regulierte Branchen behandeln kontrollierte Servicebereitstellung zunehmend als Beschaffungsanforderung, da Sicherheit, Resilienz und Prüfnachweise über Software-Releases hinweg gewährleistet werden müssen. Der Markt für Managed DevOps und Application Operations Services profitiert auch davon, wenn Cloud-Transformationen bei Kunden neue operative Komplexität über Container, Pipelines, Observability-Tools und mehrere Cloud-Umgebungen hinweg hinterlassen. Anbieter mit SRE-, Platform-Engineering- und DevSecOps-Fähigkeiten konkurrieren daher auf der Grundlage operativer Ergebnisse und nicht allein auf der Grundlage von Personalkapazitäten.
Wichtigste Erkenntnisse des Berichts
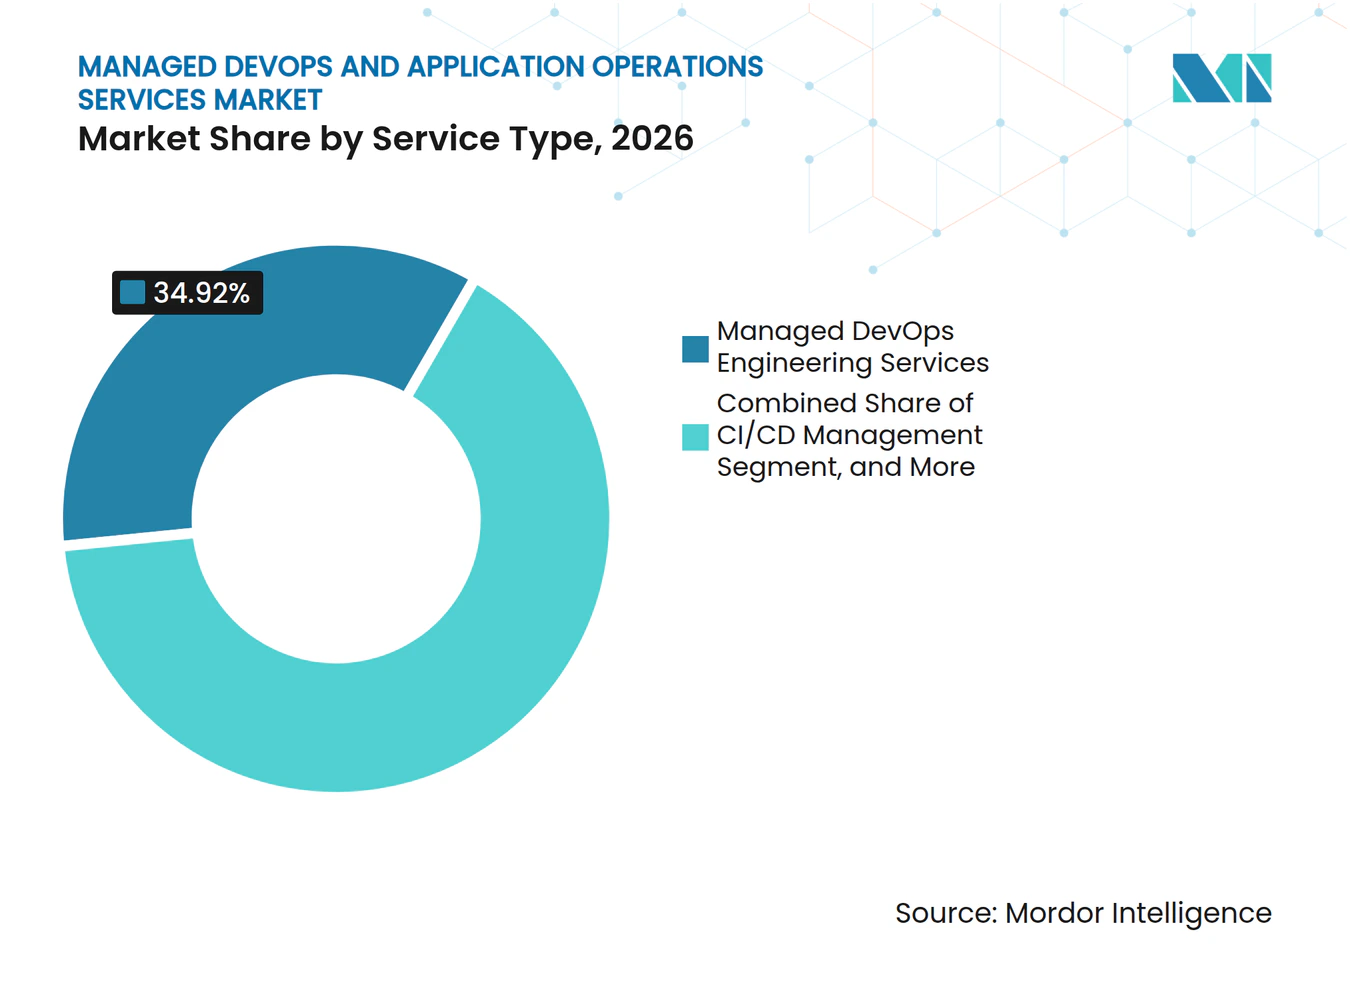
- Nach Servicetyp hielt Managed DevOps Engineering Services im Jahr 2026 einen Marktanteil von 34,92 % am Markt für Managed DevOps und Application Operations Services, während Site Reliability Engineering und Incident Management bis 2032 voraussichtlich mit einer CAGR von 14,16 % wachsen werden.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Umsatzanteil von 62,12 % auf die Cloud-basierte Bereitstellung, und das Segment wird voraussichtlich bis 2032 mit einer CAGR von 14,75 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 77,23 % an Managed DevOps und Application Operations Services, während KMU bis 2032 voraussichtlich mit einer CAGR von 14,56 % wachsen werden.
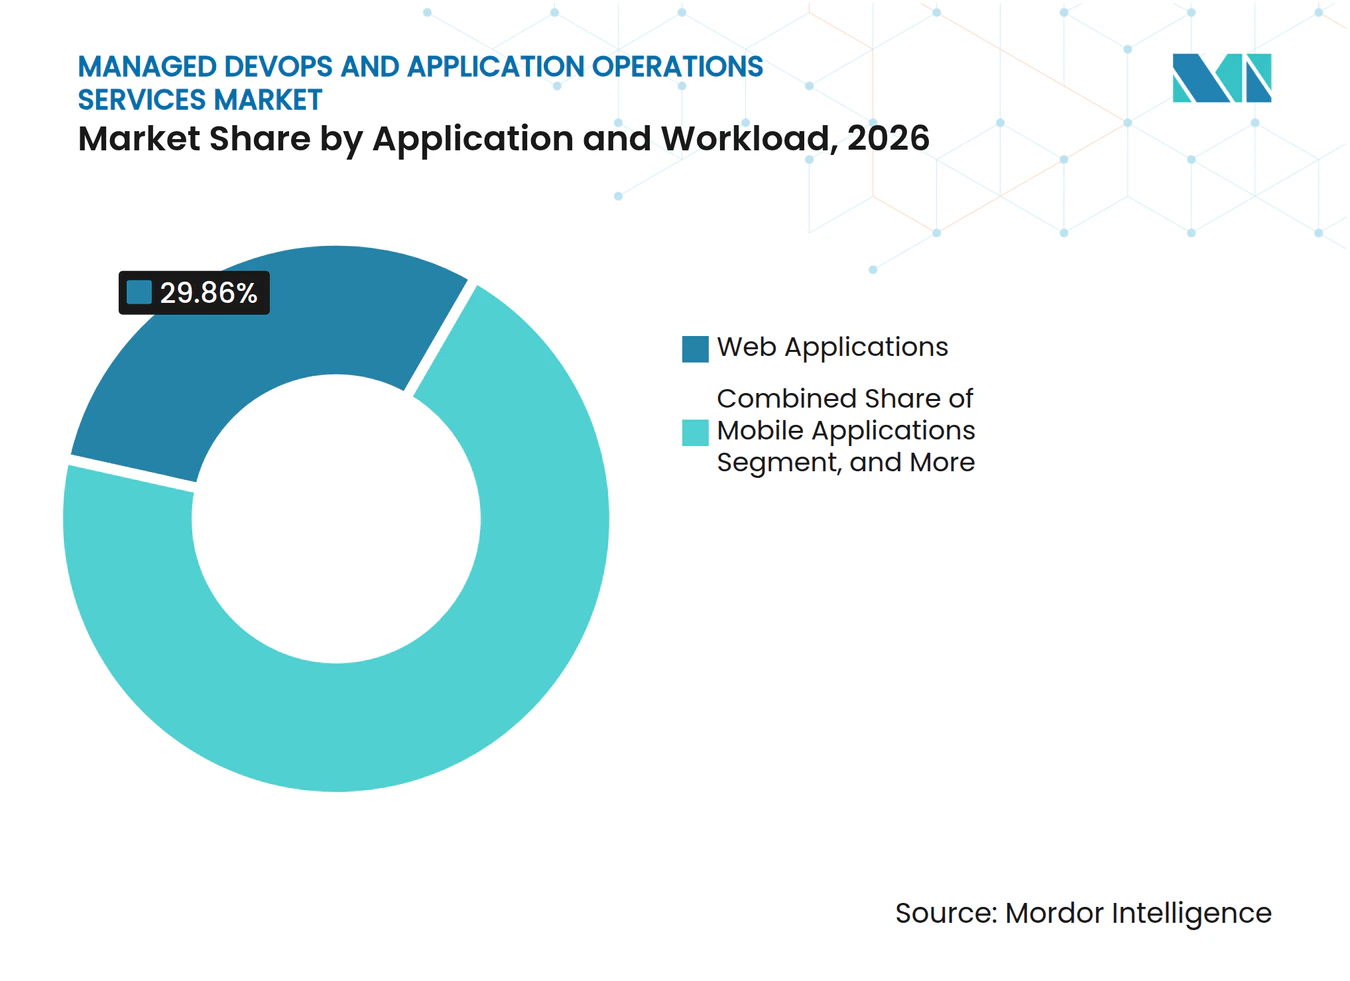
- Nach Anwendung und Workload hielten Webanwendungen im Jahr 2026 einen Umsatzanteil von 29,86 %, während Anwendungen für Künstliche Intelligenz und Maschinelles Lernen bis 2032 voraussichtlich mit einer CAGR von 14,33 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Umsatzanteil von 24,59 %, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 14,51 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,81 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 14,18 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Betriebsabläufe und autonome Fehlerbehebung | +3.2% | Global, kurzfristige Gewinne konzentriert in Nordamerika und dem asiatisch-pazifischen Kernraum | Kurzfristig (≤ 2 Jahre) |
| Cloud-native Modernisierung von Unternehmen | +2.6% | Global, am stärksten in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| DevSecOps-, Compliance- und Resilienzanforderungen | +1.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und die Golfstaaten | Kurzfristig (≤ 2 Jahre) |
| Platform Engineering als verwaltetes Betriebsmodell | +1.3% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Kürzere Software-Release-Zyklen und Continuous Delivery | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Cloud-native und Microservices-Proliferation | +0.9% | Global, am stärksten in hyperscaler-intensivem Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Betriebsabläufe und autonome Fehlerbehebung definieren die Service-Ökonomie neu
KI-gestützte Betriebsabläufe verändern die Kundenerwartungen an den Markt für Managed DevOps und Application Operations Services. Cisco erweiterte AgenticOps im Februar 2026 auf Netzwerk-, Sicherheits- und Observability-Bereiche und präsentierte Agenten, die Fehler triagieren, Ursachenhypothesen bewerten und definierte Fehlerbehebungsschritte ausführen können.[1] Dies verringert die Bedeutung aktivitätsbasierter Serviceverträge, bei denen Anbieter in erster Linie für manuelle Arbeit vergütet werden. Kunden können Anbieter stattdessen anhand der Lösungsqualität, der Service-Level-Ziele und der Fähigkeit zur Automatisierung wiederkehrender Vorfälle bewerten. Dynatrace berichtete, dass 50 % der befragten Organisationen KI-gestützte automatisierte Incident-Response einsetzen, was auf eine breitere Nachfrage nach verwalteten Teams zur Bedienung dieser Systeme hindeutet. Anbieter, die in geregelte Runbooks und zuverlässige Fehlerbehebungskontrollen investieren, können ihre Leistungserbringung differenzieren, ohne ausschließlich auf größere Engineering-Teams angewiesen zu sein.
Cloud-native Modernisierung von Unternehmen schafft strukturelle Nachfrage
Die Cloud-native Modernisierung schafft auch nach Abschluss des initialen Migrationsprojekts kontinuierlich Arbeit. Organisationen, die von monolithischen Anwendungen zu Microservices wechseln, müssen Container-Orchestrierung, GitOps-Kontrollen, Multi-Cluster-Zuverlässigkeit und gemeinsame Observability-Praktiken verwalten. Diese Anforderungen verschaffen dem Markt für Managed DevOps und Application Operations Services einen längeren Vertragszyklus als ein einmaliges Migrationsengagement. Die Royal Bank of Canada beschrieb zentralisierte Infrastructure-as-Code-Workflows mit Ausführungsagenten über Zonen hinweg, um die Bereitstellungskonsistenz zu verbessern und Konfigurationsdrift in einer komplexen hybriden Cloud-Umgebung zu reduzieren. Solche Betriebsumgebungen benötigen kontinuierliche Engineering-Unterstützung, nicht nur Cloud-Hosting. Der Bedarf ist am stärksten dort, wo viele Anwendungsteams gemeinsame Plattformen nutzen, aber separate Release-Verantwortlichkeiten behalten.
DevSecOps-, Compliance- und Resilienzanforderungen verankern Managed Delivery
Compliance macht sichere Software-Bereitstellung für viele Kunden zu einer dauerhaften Betriebsanforderung. Der Digital Operational Resilience Act gilt seit dem 17. Januar 2025 für EU-Finanzunternehmen und erhöht die Notwendigkeit, operative Resilienz durch Informations- und Kommunikationstechnologieprozesse nachzuweisen. Der EU Cyber Resilience Act führt ab dem 11. September 2026 Meldepflichten ein, während seine wesentlichen Produktverpflichtungen am 11. Dezember 2027 in Kraft treten. Das NIST veröffentlichte im Juli 2025 den Vorentwurf von SP 1800-44, um DevSecOps-Praktiken im Einklang mit seinem Secure Software Development Framework festzulegen. Der Markt für Managed DevOps und Application Operations Services gewinnt an Relevanz, wenn Anbieter Software-Stücklisten, Sicherheits-Gate-Nachweise, Schwachstellenbehandlung und Prüfpfade automatisieren können. Dieses Servicemodell ermöglicht es Käufern, technische Lieferung mit Risikomanagement und regulatorischer Bereitschaft zu verknüpfen.
Platform Engineering als verwaltetes Betriebsmodell steigert den Anbieterwert
Platform Engineering entwickelt sich von einer rein internen technischen Disziplin zu einem Service, den Anbieter für Kunden betreiben können. Puppet stellte fest, dass 31 % der befragten Organisationen vollständig autonome Betriebsabläufe meldeten, was bei Umgebungen mit standardisierten internen Entwicklerplattformen auf 44 % anstieg. Standardisierte Plattformen bündeln Entwickler-Tools, genehmigte Vorlagen, Zugriffskontrollen und Lieferregeln. Anbieter können diese Umgebungen durch die Bereitstellung interner Entwicklerplattformen, die Pflege von Golden Paths und Governance-as-Code-Kontrollen unterstützen. Dies steigert den Wert von Managed Delivery über die grundlegende Pipeline-Administration hinaus. Es beeinflusst auch Kaufentscheidungen, da Plattform-Produktmanager, Anwendungsverantwortliche und Infrastrukturverantwortliche alle den Umfang des verwalteten Services beeinflussen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an DevOps-, SRE- und Platform-Engineering-Fachkräften | -2.1% | Global, am akutesten in Nordamerika, Westeuropa und Australien | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-Anwendungen und Toolchains | -1.6% | Global, konzentriert in Unternehmen mit jahrzehntealten On-Premises-Umgebungen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Observability-Daten und inkonsistente Telemetrie-Eigentümerschaft | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Unklarheit bei der Ergebnismessung und gemeinsamer Verantwortung | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an DevOps-, SRE- und Platform-Engineering-Fachkräften begrenzt das Kapazitätswachstum
Das begrenzte Angebot an erfahrenen SRE-, Platform-Engineering- und DevSecOps-Fachkräften schränkt die Anbieterkapazität im Markt für Managed DevOps und Application Operations Services ein. Lieferteams benötigen Personal, das gleichzeitig Automatisierung, Cloud-Kontrollen, Incident Management und regulierte Betriebsverfahren verstehen kann. Diese Knappheit erhöht die Lieferkosten und erschwert es kleineren Anbietern, schnell zu skalieren. Anbieter können den Lohndruck nicht unbegrenzt durch Preiskartenanpassungen ausgleichen, da Kunden Dienste mit internen Einstellungen und Automatisierungsinvestitionen vergleichen. Agentische Automatisierung und standardisierte Runbooks können die Abhängigkeit von linearen Personalaufstockungen verringern. Diese Systeme erfordern jedoch Vorabinvestitionen, ausgereifte Betriebsdaten sowie Engineering-Kapazitäten für Design und Wartung.
Komplexität der Integration von Legacy-Anwendungen und Toolchains verlängert Onboarding-Zyklen
Kunden-Toolchains kombinieren häufig ältere Jenkins-Deployments, verschiedene CI-Tools, inkonsistente Infrastructure-as-Code-Frameworks und separat über die Zeit ausgewählte Monitoring-Plattformen. Dies erschwert Service-Übergänge im Markt für Managed DevOps und Application Operations Services, da Anbieter gemeinsame Kontrollen einrichten müssen, bevor sie den Betrieb standardisieren können. Dynatrace berichtete, dass 37 % der Platform Engineers die Integration mit bestehenden Tools als ihre größte operative Herausforderung nannten. Dieselbe Studie ergab, dass nur 40 % Observability über alle Bereitstellungsphasen hinweg integriert hatten.[2] Längere Onboarding-Zeiträume können die Service-Aktivierung verzögern und die Definition gemeinsamer Verantwortlichkeiten erschweren. Sie können auch die Wahrscheinlichkeit erhöhen, dass ein Kunde den Umfang neu verhandelt, bevor ein Anbieter messbare Ergebnisse nachgewiesen hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
SRE und Incident Management erzielen das schnellste Wachstum aus einem breiten PortfolioManaged DevOps Engineering Services machten im Jahr 2026 34,92 % des Umsatzes im Markt für Managed DevOps und Application Operations Services aus. Das Segment fungiert als zentrale Lieferschicht für Greenfield-Cloud-Programme und die Modernisierung etablierter Anwendungen. Es umfasst Engineering-Unterstützung, die Kunden über Release Management, Infrastrukturautomatisierung und Cloud-Betrieb hinweg benötigen. CI/CD Management bleibt relevant, da Software-Teams wiederholbare Release-Kontrollen über verschiedene Anwendungen hinweg benötigen. Infrastructure as Code und Cloud Operations werden ebenfalls durch Multi-Cloud-Betriebsmodelle unterstützt, die ein konsistentes Konfigurationsmanagement erfordern. Der hybride Cloud-Ansatz der Royal Bank of Canada veranschaulicht die Nachfrage nach zentralisierten Infrastructure-as-Code-Workflows und lokalen Ausführungskontrollen in komplexen Umgebungen. CNCF.IO Diese Anforderungen unterstützen ein breites Service-Portfolio anstelle eines einzelnen toolspezifischen Angebots.
Site Reliability Engineering und Incident Management wird voraussichtlich bis 2032 mit einer CAGR von 14,16 % wachsen. Die Marktgröße für Managed DevOps und Application Operations Services für diesen Servicetyp wird von Kunden getrieben, die messbare Service-Level-Ziele anstelle von ticketbasiertem Betrieb wünschen. Dynatrace stellte fest, dass 89 % der Organisationen Service-Level-Ziele in mindestens einigen Teams einsetzen. Außerdem wurde festgestellt, dass 67 % der SRE-Befragten KI-Modell-Monitoring als ihren führenden aufkommenden Anwendungsfall identifizierten. Verwaltete SRE-Teams können Incident-Prozesse betreiben, bei denen interne Teams keine ausreichende Fachkräfteabdeckung haben. Der Service gewinnt an Wert, da Organisationen zuverlässige Fehlerbehebung und bessere Nachweise für die Erreichung operativer Ziele benötigen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud dominiert die Umgebung, während Hybrid regulierten Branchen dientDie Cloud-basierte Bereitstellung hatte im Jahr 2026 einen Marktanteil von 62,12 % am Markt für Managed DevOps und Application Operations Services. Public-Cloud-Umgebungen bieten native CI/CD-Dienste, verwaltete Kubernetes-Angebote und Entwickler-Tools, die Managed Delivery unterstützen. AWS, Azure und Google Cloud bieten die Betriebsgrundlagen, die von vielen Kundenprogrammen genutzt werden. Das Cloud-Modell gibt Anbietern Zugang zu automatisierten Kontrollen, skalierbarer Kapazität und gemeinsamen Service-Integrationen. Dies macht es für Kunden geeignet, die standardisierte Pipeline-Betriebsabläufe über mehrere Anwendungsteams hinweg wünschen. Cloud-Umgebungen unterstützen auch den wachsenden Einsatz von KI-gestützten Monitoring- und Fehlerbehebungstools. Die Bereitstellungspräferenz spiegelt die Rolle von Hyperscaler-Plattformen als primäre Betriebsbasis für verwaltete DevOps-Workloads wider.
Hybrid Cloud bleibt für BFSI, Gesundheitswesen, Behörden und andere Kunden mit Anforderungen an Datenresidenz, Latenz oder Anwendungen notwendig. Diese Verträge erfordern eine kontinuierliche Koordination zwischen privaten und öffentlichen Umgebungen. Infolgedessen können hybride Service-Umfänge eine höherpreisige Lieferung erfordern, da Anbieter separate Betriebskontrollen gleichzeitig unterstützen müssen. Die Ausgabe 2022 von ISO/IEC 27001 schloss im Oktober 2025 ihren Übergang von der Version 2013 ab. Dieses Update unterstreicht die Bedeutung von sicherem Coding, Konfigurationsmanagement und kontinuierlichem Monitoring in geregelten Umgebungen. Der Markt für Managed DevOps und Application Operations Services bietet eine Chance, wenn ein Kunde Workloads in der Public Cloud platziert hat, aber weiterhin eine fragmentierte Toolchain-Governance betreibt. Die On-Premises-Bereitstellung ist das kleinste Modell und ist weitgehend mit luftdichten Regierungs- und Verteidigungsumgebungen verbunden.
Nach Unternehmensgröße:
Großunternehmen bilden die Umsatzbasis, während KMU schnell expandierenGroßunternehmen machten im Jahr 2026 77,23 % des Umsatzes aus. Diese Käufer betreiben mehrere Cloud-Konten, viele Anwendungsteams und anspruchsvolle Compliance-Prozesse, die dedizierte verwaltete Engineering-Unterstützung erfordern. Unternehmensverträge kombinieren häufig SRE-, Infrastructure-as-Code- und CI/CD-Dienste über mehrjährige Laufzeiten. Ihre großen und komplexen Umgebungen erhalten die Umsatzkonzentration trotz schnellerer KMU-Expansion aufrecht. Dedizierte interne Entwicklerplattformen fügen eine weitere Betriebsschicht hinzu, die Unternehmen möglicherweise einen Anbieter bitten, zu betreiben und zu verbessern. Plattform-Teams können gemeinsame Kontrollen einrichten, während Anwendungsteams genehmigte Bereitstellungspfade für spezifische Geschäftsanforderungen anpassen. Diese föderierte Struktur schafft eine praktische Rolle für Anbieter, die eine gemeinsame Governance durchsetzen können, ohne die Lieferung zu verlangsamen.
KMU werden voraussichtlich bis 2032 mit einer CAGR von 14,56 % wachsen. Kleinere Organisationen nutzen zunehmend Cloud-Verbrauchsmodelle, die verwaltete Engineering-Fähigkeiten zugänglicher machen. Die Marktgröße für Managed DevOps und Application Operations Services für KMU hängt von Angeboten ab, die klar abgegrenzt und proportional zu einem kleineren Engineering-Team sind. Anbieter müssen vermeiden, einfach ein komplexes Unternehmensengagement zu verkleinern. Fest abgegrenzte Dienste können die Preisgestaltung verständlicher machen und gleichzeitig die wesentliche Unterstützung für Pipelines, Cloud-Betrieb und Vorfälle beibehalten. Die effektivsten Angebote können Qualifikationslücken schließen, ohne dass ein KMU ein vollständiges internes Plattform-Team aufbauen muss. Dies schafft Nachfrage nach standardisierten Service-Paketen mit klaren Reaktions- und Governance-Verpflichtungen.
Nach Anwendung und Workload:
KI- und ML-Pipelines schaffen neue Anforderungen an den verwalteten BetriebWebanwendungen machten im Jahr 2026 29,86 % des Umsatzes aus. Sie unterstützen wiederkehrende Nachfrage nach häufigen Releases, Blue-Green-Deployment-Kontrollen und 24/7-Incident-Response in verschiedenen Branchen. Mobile Anwendungen erfordern paralleles Pipeline-Management, App-Store-Genehmigungskontrollen und Multi-Device-Testautomatisierung. Daten- und Analyseanwendungen erfordern zuverlässige Pipelines, da Unternehmen Datensysteme auf Cloud-native Stacks konsolidieren. Diese Anwendungsfälle erweitern den Bedarf an DataOps- und Pipeline-Zuverlässigkeitsdiensten. IoT- und Edge-Anwendungen fügen verteilte Bereitstellung, intermittierende Konnektivität und hardwarespezifische Einschränkungen hinzu. Diese Anforderungen unterscheiden den verwalteten Anwendungsbetrieb von konventioneller Cloud-Infrastrukturunterstützung.
Anwendungen für Künstliche Intelligenz und Maschinelles Lernen werden voraussichtlich bis 2032 mit einer CAGR von 14,33 % wachsen. Die Marktgröße für Managed DevOps und Application Operations Services für diese Workloads wird durch Modell-Drift-Monitoring, Feature-Store-Management, Inferenzkostenkontrollen und evaluierungsbasierte Deployment-Gates getrieben. Herkömmliche DevOps-Kontrollen wurden nicht für alle diese Anforderungen konzipiert. Dynatrace schloss im Oktober 2026 die Übernahme von Arize für 915 Millionen USD ab, um KI-Observability über Entwicklungs- und Produktionsprozesse hinweg zu erweitern. Die Transaktion zeigt, dass KI-Betrieb in der Produktion speziellere Tools und Kontrollen erfordert. Anbieter, die MLOps- und LLMOps-Fähigkeiten aufbauen, können Kunden unterstützen, wenn KI-Workloads von der Experimentierphase in kritische Betriebsumgebungen übergehen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Branchenvertikale:
BFSI generiert Volumen, während das Gesundheitswesen die Wachstumsprämie erzieltBFSI hielt im Jahr 2026 einen Umsatzanteil von 24,59 %. Finanzinstitute kombinieren eine hohe Rate an Software-Releases mit strengen Prüfanforderungen und sehr geringer Toleranz für Ausfallzeiten. DORA verpflichtet EU-Finanzunternehmen, IKT-operative Resilienz nachzuweisen, einschließlich der Kontrollen, die Software-Lieferprozesse unterstützen. Dies erhöht die Nachfrage nach verwalteten DevSecOps- und SRE-Diensten. Banco do Brasil betrieb eine Plattform, die mehr als 2.000 Entwickler und 3.900 monatliche Deployments über Kubernetes und Infrastructure-as-Code-Governance unterstützte. Dieser Maßstab zeigt, warum BFSI-Kunden eine disziplinierte Plattform und Release-Betriebsabläufe benötigen. IT und Telekommunikation, Einzelhandel und E-Commerce, Fertigung, Regierung und öffentlicher Sektor sowie Energie und Versorgungsunternehmen generieren ebenfalls Nachfrage durch Netzwerkbereitstellung, Kundenerfahrung, Fabrikdigitalisierung, Modernisierung öffentlicher Dienste und Netzanwendungen.
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2032 mit einer CAGR von 14,51 % wachsen. Diese Branchenvertikale kombiniert die Cloud-native Einführung von Gesundheitsakte-Plattformen und KI-gestützten Diagnosetools mit strengen Validierungs- und Prüfanforderungen. Patientenkritische Dienste erfordern resilienten Betrieb und Nachweise für kontrollierte Releases. Wipro beschrieb ein verwaltetes Servicemodell, das einem globalen Gesundheitsdienstleister half, zu AWS zu migrieren und dabei regulatorische Compliance und operative Resilienz aufrechtzuerhalten. Verwaltetes DevSecOps kann Käufern helfen, Software-Validierungsaufzeichnungen und kontrollierte Sicherheitspraktiken aufrechtzuerhalten. Der Markt für Managed DevOps und Application Operations Services profitiert von Gesundheitskunden, die externe Unterstützung benötigen, um das Vertrauen in Lieferkontrollen aufrechtzuerhalten. Dieser Bedarf ist am stärksten dort, wo interne Teams nicht konsistent eine Rund-um-die-Uhr-Betriebsabdeckung und Prüfdokumentation bereitstellen können.
Geografische Analyse
Markt für verwaltete DevOps- und Anwendungsbetriebsdienste in Nordamerika
Nordamerika entfiel 2026 auf 42,81 % des Umsatzes. Die Region vereint eine frühe Hyperscaler-Akzeptanz, eine dichte Basis an Plattformanbietern sowie erhebliche Ausgaben im BFSI- und Gesundheitssektor. Unternehmen in den Vereinigten Staaten verwalten häufig komplexe Multi-Account-Umgebungen auf AWS und Azure. Dies erzeugt eine Nachfrage nach verwalteten SRE- und Plattform-Engineering-Teams, die operative Kontrollen bei hoher Liefergeschwindigkeit aufrechterhalten können. Kanada trägt zusätzliche Nachfrage aus dem Finanzdienstleistungssektor und von Regierungsorganisationen bei. Mexiko entwickelt sich zu einem Nearshore-Lieferstandort für Unternehmen aus den Vereinigten Staaten. Diese Bedingungen stützen die etablierte Position der Region im Markt für verwaltete DevOps- und Anwendungsbetriebsdienste.
Markt für verwaltete DevOps- und Anwendungsbetriebsdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 14,18 % wachsen. Indien verbindet eine steigende inländische Nachfrage mit einer bedeutenden Offshore-Lieferrolle für nordamerikanische und europäische Kunden. Die Industrie- und Finanzunternehmen Südkoreas, die Automobil- und Fertigungskonzerne Japans sowie der regulierte Finanzsektor Australiens erhöhen ihre Investitionen in Cloud-native Plattformen. Die Serviceanforderungen der Region unterscheiden sich je nach Land, da Cloud-Ökosysteme und Datenschutzvorschriften variieren. China nutzt eine eigenständige Hyperscaler-Umgebung, die Alibaba Cloud, Huawei Cloud und Tencent Cloud umfasst. Diese Unterschiede bieten regionalen Anbietern Möglichkeiten, lokale Plattform- und Betriebsanforderungen zu bedienen.
Markt für verwaltete DevOps- und Anwendungsbetriebsdienste in EMEA und Südamerika
Europa verbindet die Einführung von Unternehmens-Cloud-Lösungen mit anspruchsvollen regulatorischen Rahmenbedingungen, die die Softwarebereitstellung beeinflussen. CRA-Berichtspflichten und die Umsetzung der NIS2-Richtlinie veranlassen Unternehmen dazu, Compliance-Prüfungen in DevOps-Pipelines zu integrieren. Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Nachfragezentren aufgrund ihrer BFSI- und Industriefertigungskunden. Devoteam erhielt im Januar 2025 die Zertifizierung als verwalteter Dienstleister für AWS, Microsoft Azure und Google Cloud, was die von großen europäischen Käufern angestrebte Zertifizierungstiefe verdeutlicht. Südamerika wird durch den brasilianischen Finanzdienstleistungssektor geprägt. Saudi-Arabien und die Vereinigten Arabischen Emirate weiten die Akzeptanz durch nationale Programme zur digitalen Transformation aus, während Südafrika ein früher Nachfragemittelpunkt in Afrika für Bank- und Telekommunikationskunden ist.
Wettbewerbslandschaft
Marktkonzentration
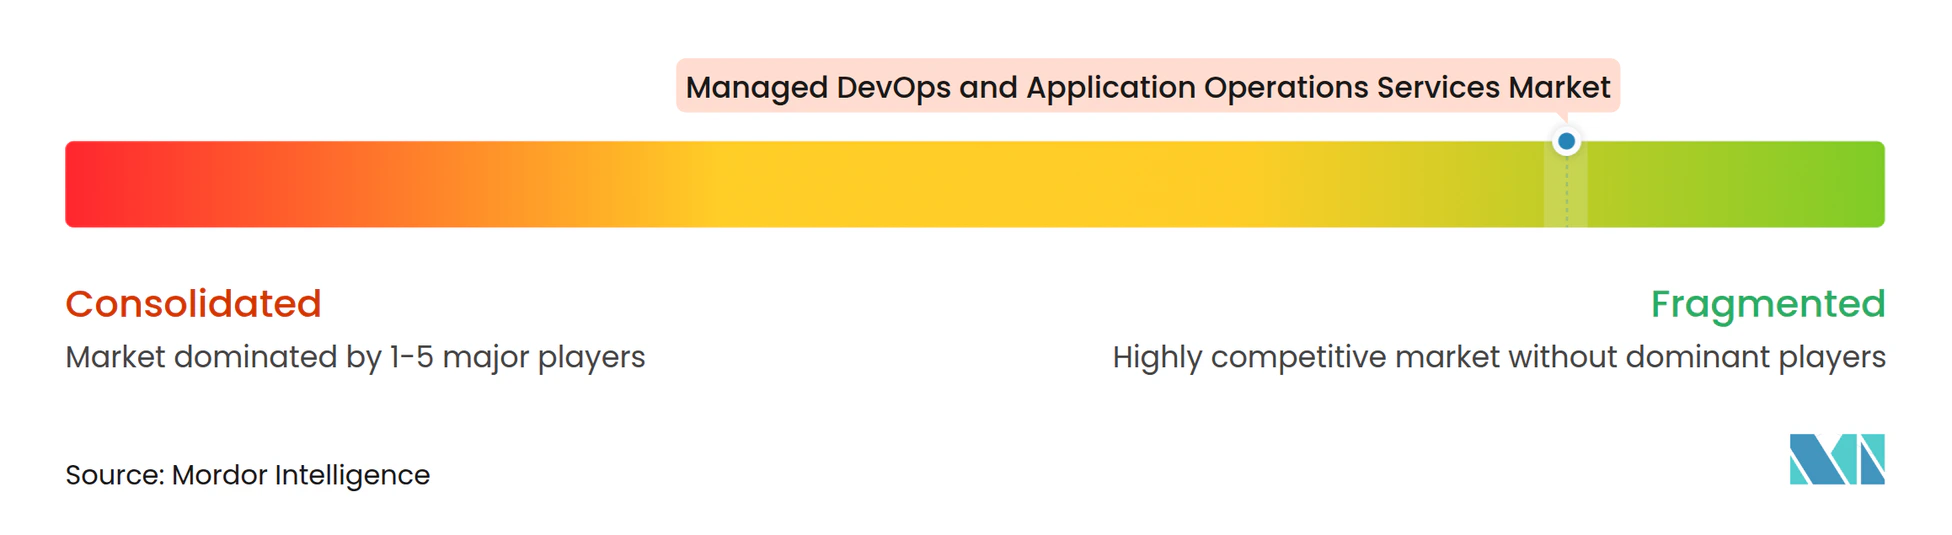
Der Markt für Managed DevOps und Application Operations Services ist unterhalb der Umsatzschwelle von 100 Millionen USD fragmentiert. Kein einzelner Anbieter hat einen dominanten globalen Marktanteil. Rackspace Technology und Ensono konkurrieren mit Multi-Cloud-Spezialisten wie Nordcloud Oy und Devoteam. Mission Cloud Services, CloudHesive, Palark GmbH und Xpirit International bedienen engere Hyperscaler- und Technologie-Stack-Anforderungen. Rackspace meldete für das Geschäftsjahr 2025 ein operatives Ergebnis im Public-Cloud-Segment von 67,6 Millionen USD, was einem Anstieg von 52,9 % gegenüber dem Vorjahr entspricht, und prognostizierte für das Geschäftsjahr 2026 einen Gesamtumsatz von 2.600–2.700 Millionen USD.[3] Der Fokus auf Platform Engineering und KI-gestützten verwalteten Betrieb veranschaulicht eine Verlagerung hin zu höherwertigen Diensten. Zertifizierungsanforderungen erschweren es auch undifferenzierten Neueinsteigern, um große Unternehmensverträge zu konkurrieren.
Ensono erhielt im Dezember 2025 seine achte aufeinanderfolgende AWS-Managed-Service-Provider-Bezeichnung und im August 2026 seine sechste aufeinanderfolgende Microsoft Azure Expert MSP-Bezeichnung. Diese Qualifikationen können in Unternehmensauswahlprozessen von Bedeutung sein, da Kunden Nachweise für Cloud-Architektur-, Automatisierungs- und Migrationsfähigkeiten suchen. CloudBees führte im Mai 2025 CloudBees Unify als KI-gestützte DevOps-Steuerungsebene ein, die Jenkins, GitHub Actions und GitLab unter einer einzigen Governance-Schicht verbindet. Dieser Ansatz adressiert Toolchain-Fragmentierung, die die Übergangskosten für verwaltete Anbieter erhöhen kann. Dynatrace schloss im Oktober 2026 die Übernahme von Arize ab, um die KI-Modellbewertung und Observability zu stärken. Diese Maßnahmen zeigen, dass KI-Workload-Betrieb zu einer strategischen Fähigkeit für Managed-Services-Portfolios wird.
Produktisiertes verwaltetes Platform Engineering für KMU bleibt eine Chance, da viele kleinere Käufer standardisierte Lieferung anstelle eines skalierten Unternehmensprojekts benötigen. KI, ML und LLMOps sind ein weiterer Servicebereich, da Kunden Modell-Monitoring und kontrollierten Deployment in der Produktion benötigen. Ergebnisbasierte Verträge, die Gebühren an die Erreichung von Service-Level-Zielen und an autonome Lösung knüpfen, können Anbieter ebenfalls differenzieren. Der Markt für Managed DevOps und Application Operations Services begünstigt Unternehmen, die Runbooks, Change Controls und operatives Wissen in wiederverwendbare Lieferassets umwandeln. Im Markt für Managed DevOps und Application Operations Services können diese wiederverwendbaren Assets dazu beitragen, eine konsistentere Lieferung über ähnliche Kundenumgebungen hinweg sicherzustellen. Der Markt für Managed DevOps und Application Operations Services belohnt auch Anbieter, die Automatisierung mit dokumentierten Governance-Kontrollen in Einklang bringen können. Für den Markt für Managed DevOps und Application Operations Services muss ein Betriebsmodell sowohl schnelle Releases als auch kontrollierte Eskalationspfade unterstützen. Der Markt für Managed DevOps und Application Operations Services verlangt von Anbietern zu erklären, wie automatisierte Maßnahmen innerhalb vereinbarter Betriebskontrollen bleiben. Anbieter müssen weiterhin transparente Verantwortungsmodelle aufrechterhalten, da Kunden die Verantwortung für viele Anwendungs- und Risikoentscheidungen behalten. Breite Tool-Abdeckung allein reicht nicht aus, wenn Käufer eine konsistente Governance über Public Cloud, hybride Systeme und Anwendungsteams hinweg benötigen. Der Wettbewerb konzentriert sich daher auf glaubwürdige Betriebsfähigkeit, Zertifizierungstiefe, Automatisierung und einen Service-Umfang, der dem Risikoprofil des Kunden entspricht.
Marktführer für Managed DevOps und Application Operations Services
-
Rackspace Technology, Inc.
-
Ensono, LLC
-
Virtusa Corporation
-
CloudHesive LLC
-
Mission Cloud Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete DevOps- und Anwendungsbetriebsdienste Unternehmen in diesem Bericht
- Virtusa Corporation
- ScienceSoft Inc.
- CloudBees, Inc.
- Ziffity Solutions LLC
- Synetec Limited
- TechMagic LLC
- Kopius, Inc.
- Autimo Systems Inc.
- CMS IT Services Private Limited
- Future Processing Sp. z o.o.
- CloudHesive LLC
- Theodo SAS
- 2nd Watch, Inc.
- Mission Cloud Services, Inc.
- Rackspace Technology, Inc.
- Ensono, LLC
- Nordcloud Oy
- tecRacer Consulting GmbH
- Xpirit International B.V.
- Palark GmbH
- Ciklum Group Limited
- Devoteam S.A.
- CloudBolt Software, Inc.
- DoiT International, Ltd.
Neueste Industrielle Entwicklungen in Markt für verwaltete DevOps- und Anwendungsbetriebsdienste
- Oktober 2026: Dynatrace schloss die Übernahme von Arize, einer KI-Observability- und Evaluierungsplattform, in einer Bar- und Aktientransaktion im Wert von 915 Millionen USD ab. Die Transaktion kombiniert die KI-nativen Tracing-, Evaluierungs- und Experimentierungsfähigkeiten von Arize mit der Full-Stack-Observability-Plattform von Dynatrace und etabliert ein vollständiges KI-Observability-Angebot über den gesamten Lebenszyklus von der Entwicklung bis zur Produktion, das die verwalteten Monitoring-Fähigkeiten für KI- und ML-Workload-Betrieb direkt erweitert.
- August 2026: Ensono sicherte sich seine sechste aufeinanderfolgende Microsoft Azure Expert MSP-Bezeichnung und stärkte damit seine Multi-Cloud-Managed-Services-Referenzen für Unternehmenskunden, die einen geregelten Betrieb über AWS- und Azure-Umgebungen hinweg benötigen.
- August 2026: Dynatrace gab eine endgültige Vereinbarung zur Übernahme von Arize für 915 Millionen USD bekannt, was den Schwenk der Observability-Branche hin zur KI-Modell-Governance als zentrale Managed-Operations-Fähigkeit signalisiert, vorbehaltlich der behördlichen Genehmigung und der üblichen Abschlussbedingungen.
- Februar 2026: Cisco erweiterte seine AgenticOps-Innovationen auf sein Netzwerk-, Sicherheits- und Observability-Portfolio und dehnte agentische KI-Betriebsabläufe auf Cloud-, On-Premises-, luftdichte Industrie- und Rechenzentrumsumgebungen aus. Die Plattform wendet autonome Fehlerbehebung an, die die mittlere Wiederherstellungszeit auf Minuten reduzieren kann, mit CCIE-Klasse-Präzision bei der Fehlerbehebung.
Berichtsumfang des globalen Marktes für Managed DevOps und Application Operations Services
Der Markt für Managed DevOps und Application Operations Services bezieht sich auf den globalen Markt für ausgelagerte Dienste, die Organisationen dabei helfen, Softwareanwendungen und IT-Infrastruktur über den gesamten Anwendungslebenszyklus hinweg zu planen, zu entwickeln, bereitzustellen, zu überwachen, zu warten und zu optimieren. Diese Dienste kombinieren DevOps-Engineering-Praktiken, Management von Pipelines für Continuous Integration und Continuous Delivery (CI/CD), Infrastructure as Code (IaC), Cloud-Betrieb, Site Reliability Engineering (SRE) und Incident Management, um die Geschwindigkeit der Software-Bereitstellung, die operative Effizienz, die Systemzuverlässigkeit, die Skalierbarkeit und die Sicherheit zu verbessern. Managed-Service-Anbieter unterstützen die Automatisierung von Software-Entwicklungs- und Bereitstellungs-Workflows, Infrastrukturbereitstellung, Cloud-Ressourcenmanagement, Anwendungsleistungsüberwachung, Fehlerbehebung und operativer Wartung in Cloud-, Hybrid-Cloud- und On-Premises-Umgebungen.
Der Bericht über den Markt für Managed DevOps und Application Operations Services ist segmentiert nach Servicetyp (Managed DevOps Engineering Services, CI/CD-Pipeline-Management, Infrastructure as Code und Cloud Operations Management, Site Reliability Engineering und Incident Management sowie weitere Servicetypen), Bereitstellungsmodell (Cloud, Hybrid Cloud und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Anwendung und Workload (Webanwendungen, Mobile Anwendungen, Daten- und Analyseanwendungen, Anwendungen für Künstliche Intelligenz und Maschinelles Lernen, IoT- und Edge-Anwendungen sowie weitere Anwendungen), Branchenvertikale (BFSI, IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Fertigung, Regierung und öffentlicher Sektor, Energie und Versorgungsunternehmen sowie weitere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed DevOps Engineering Services |
| CI/CD-Pipeline-Management |
| Infrastructure as Code und Cloud Operations |
| Site Reliability Engineering und Incident Management |
| Weitere Servicetypen |
| Cloud |
| Hybrid Cloud |
| On-Premises |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Webanwendungen |
| Mobile Anwendungen |
| Daten- und Analyseanwendungen |
| Anwendungen für Künstliche Intelligenz und Maschinelles Lernen |
| IoT- und Edge-Anwendungen |
| Weitere Anwendungen |
| BFSI |
| IT und Telekommunikation |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Regierung und öffentlicher Sektor |
| Energie und Versorgungsunternehmen |
| Weitere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed DevOps Engineering Services | |
| CI/CD-Pipeline-Management | ||
| Infrastructure as Code und Cloud Operations | ||
| Site Reliability Engineering und Incident Management | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodell | Cloud | |
| Hybrid Cloud | ||
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Anwendung und Workload | Webanwendungen | |
| Mobile Anwendungen | ||
| Daten- und Analyseanwendungen | ||
| Anwendungen für Künstliche Intelligenz und Maschinelles Lernen | ||
| IoT- und Edge-Anwendungen | ||
| Weitere Anwendungen | ||
| Nach Branchenvertikale | BFSI | |
| IT und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Regierung und öffentlicher Sektor | ||
| Energie und Versorgungsunternehmen | ||
| Weitere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die Marktbewertung für Managed DevOps und Application Operations Services?
Der Markt wird für 2027 auf 28,29 Milliarden USD prognostiziert und soll bis 2032 bei einer CAGR von 13,15 % einen Wert von 52,46 Milliarden USD erreichen.
Welcher Servicetyp führt die Ausgaben für Managed DevOps an?
Managed DevOps Engineering Services hielt im Jahr 2026 einen Umsatzanteil von 34,92 % und ist damit der führende Servicetyp.
Welcher verwaltete DevOps-Service wird voraussichtlich am schnellsten wachsen?
Site Reliability Engineering und Incident Management wird voraussichtlich bis 2032 mit einer CAGR von 14,16 % wachsen.
Warum nutzen Unternehmen verwaltete DevOps-Anbieter?
Organisationen benötigen Unterstützung für Cloud-nativen Betrieb, resiliente Releases, Sicherheitskontrollen, Compliance-Nachweise und Incident Management.
Welche Kundengruppe expandiert am schnellsten?
KMU werden voraussichtlich bis 2032 mit einer CAGR von 14,56 % wachsen, da produktisierte verwaltete Dienste zugänglicher werden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 14,18 % wachsen, unterstützt durch Investitionen in Cloud-native Plattformen und Offshore-Lieferkapazitäten.