
Marktgröße und Marktanteil für verwaltete SaaS-Anwendungsbetriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
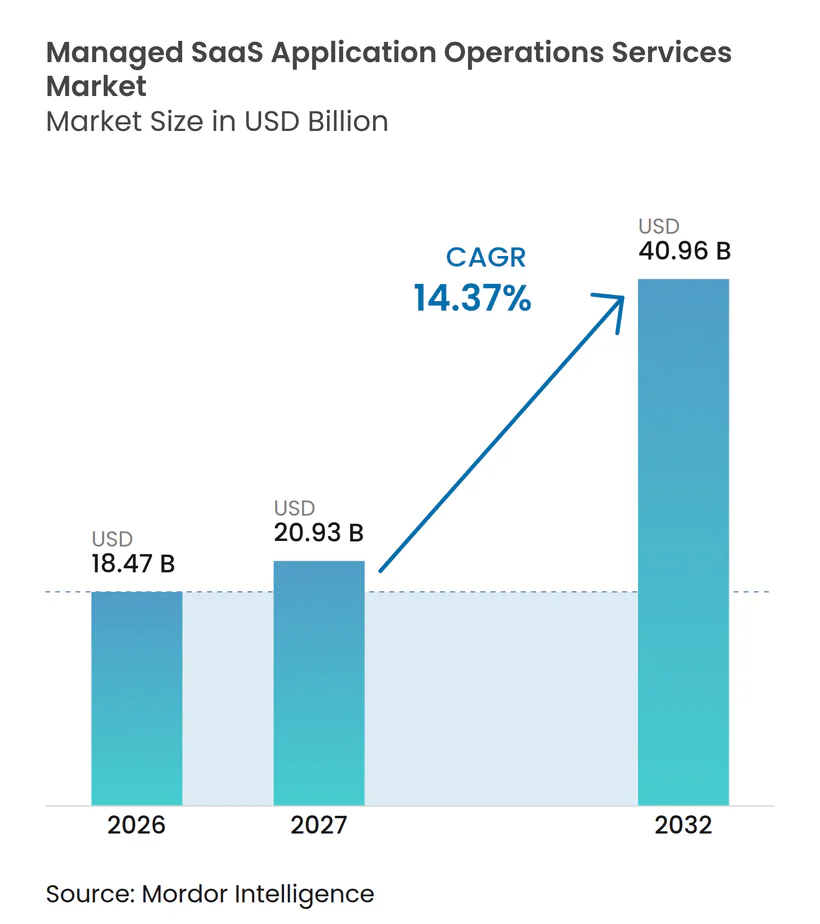
| Marktgröße (2027) | 20.93 Milliarden US-Dollar |
| Marktgröße (2032) | 40.96 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete SaaS-Anwendungsbetriebsdienste von Mordor Intelligence
Die Marktgröße für verwaltete SaaS-Anwendungsbetriebsdienste wird voraussichtlich von 18,47 Milliarden USD im Jahr 2026 und 21,13 Milliarden USD im Jahr 2027 auf 40,96 Milliarden USD bis 2032 wachsen, mit einem CAGR von 14,37 % zwischen 2027 und 2032. Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste wird durch Unternehmen gestützt, die die Verantwortung für komplexe, Multi-Vendor-Anwendungsbestände an spezialisierte Anbieter übertragen. Servicekontinuität, Zugriffskontrolle, Release-Koordination und Integrationsmanagement werden zu miteinander verbundenen betrieblichen Anforderungen statt zu separaten Supportaktivitäten. Käufer bewerten Anbieter zunehmend nach ihrer Fähigkeit, zuverlässige Geschäftsanwendungen aufrechtzuerhalten und dabei Plattformänderungen transparent und nachvollziehbar zu gestalten. Sicherheitsanforderungen, Erwartungen an die Datenverarbeitung und ein Mangel an erfahrenem Cloud-Betriebspersonal stärken die Nachfrage nach verwalteten Bereitstellungsmodellen. Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste profitiert auch dann, wenn Anbieter Anwendungsexpertise mit klarer Governance, messbaren Serviceniveaus und praktischer Unterstützung für KI-gestützte Workflows kombinieren können, da dieser Ansatz es Kunden ermöglicht, die routinemäßige Betriebsabwicklung von internen Entscheidungen über Anwendungsprioritäten, Geschäftsprozessgestaltung, Investitionszeitpunkt und das akzeptable Gleichgewicht zwischen Standardisierung und lokaler Flexibilität zu trennen.
Wichtigste Erkenntnisse des Berichts
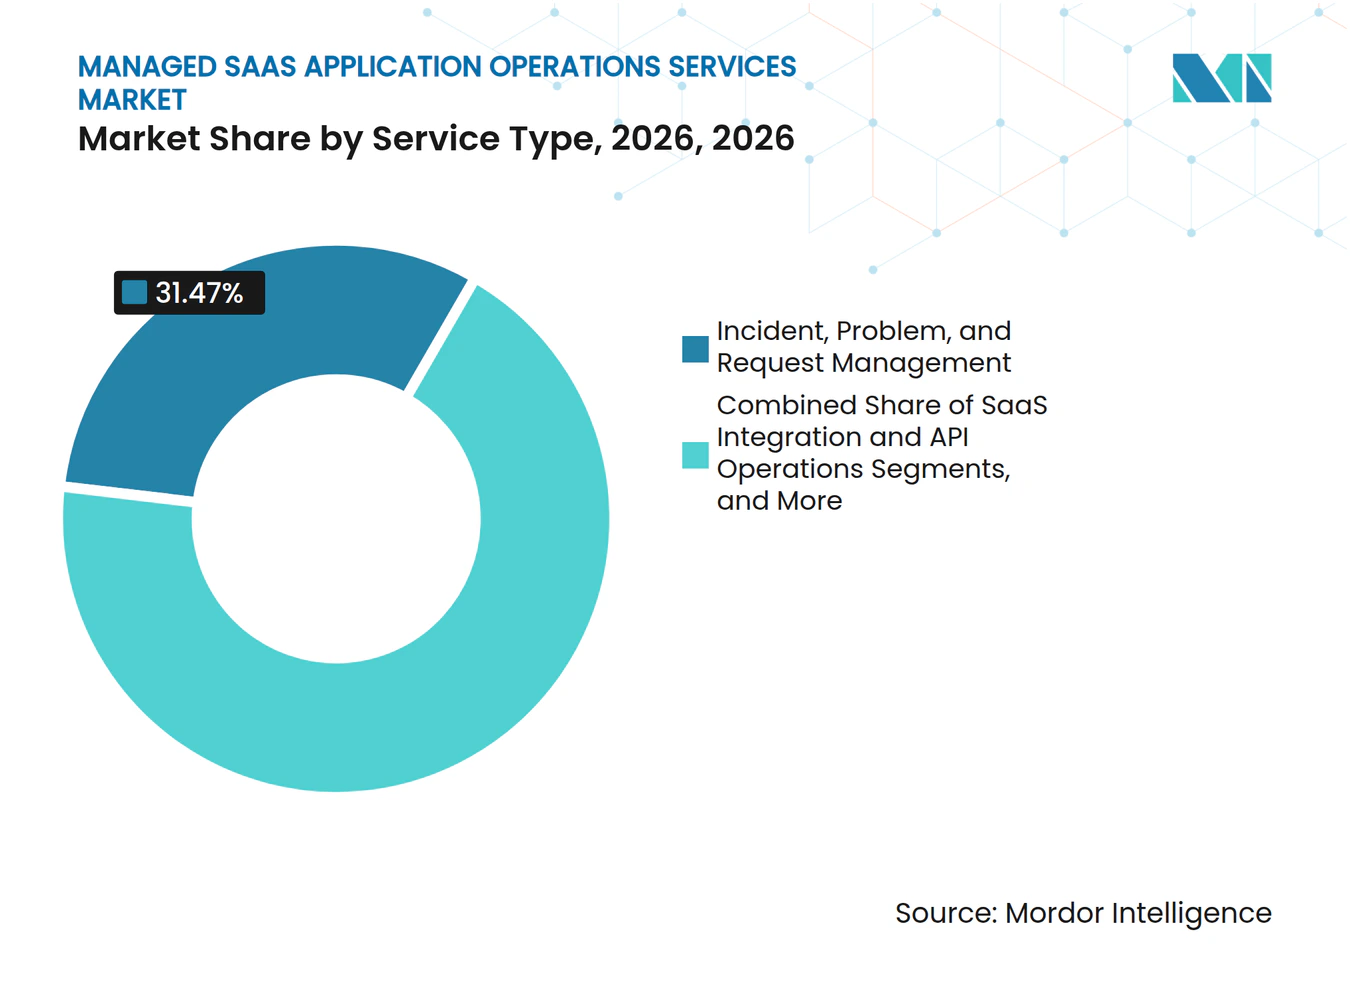
- Nach Servicetyp führte Incident-, Problem- und Anforderungsmanagement mit einem Marktanteil von 31,47 % im Markt für verwaltete SaaS-Anwendungsbetriebsdienste im Jahr 2026, während Sicherheits-, Compliance- und Identitätsbetrieb bis 2032 voraussichtlich mit einem CAGR von 15,83 % wachsen wird.
- Nach Bereitstellungsmodell hielt die Cloud-basierte Bereitstellung im Jahr 2026 einen Anteil von 61,73 %, während die Hybrid-Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 15,41 % wachsen wird.
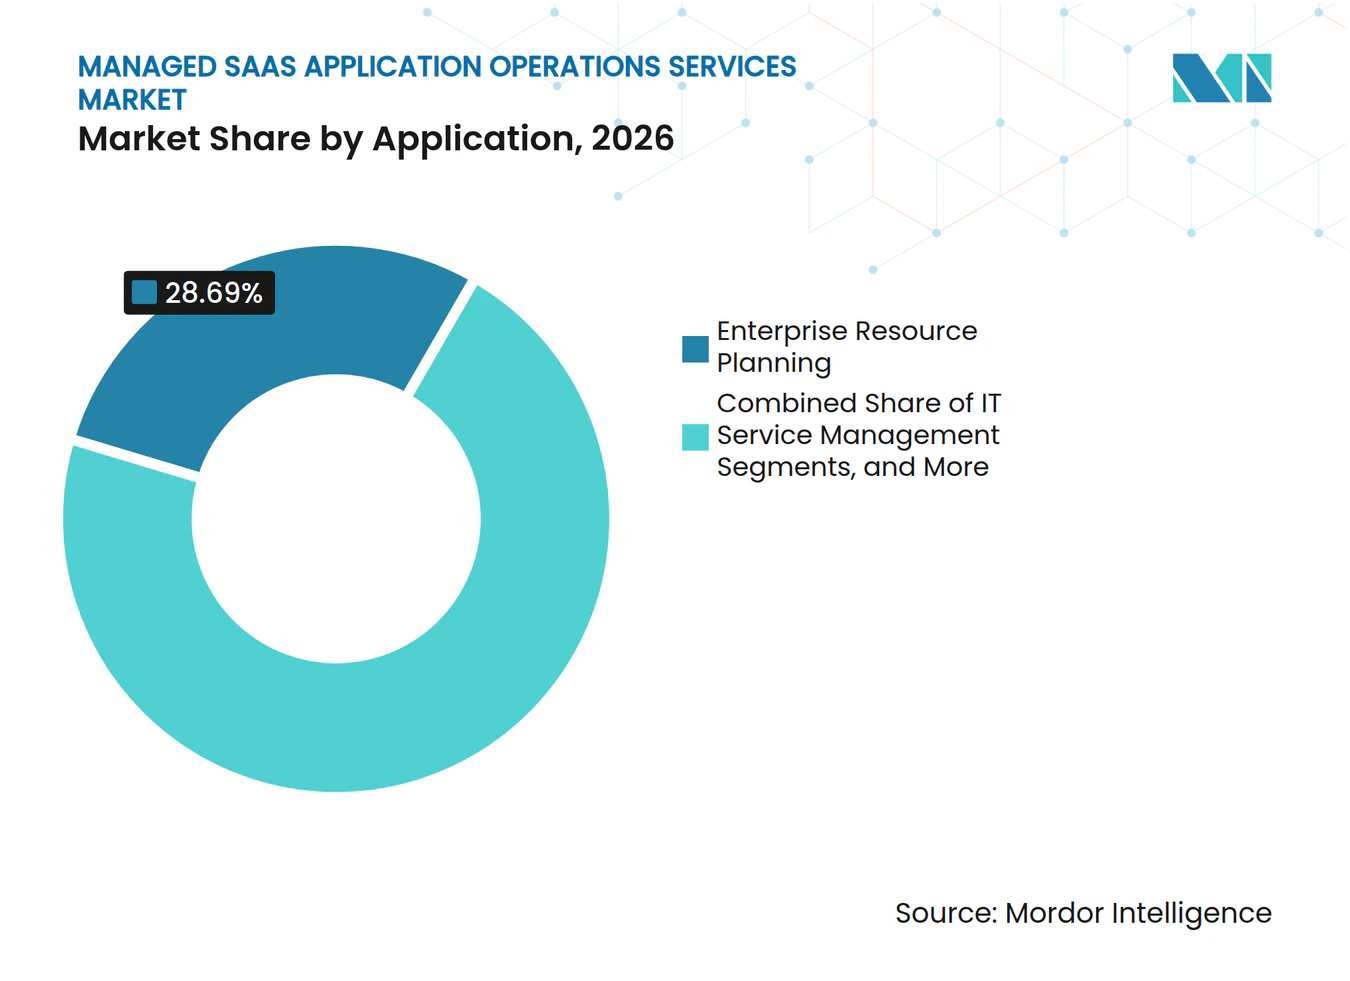
- Nach Anwendung entfiel auf Enterprise Resource Planning im Jahr 2026 ein Anteil von 28,69 %, während Marketing, Commerce und Customer Experience bis 2032 voraussichtlich mit einem CAGR von 15,47 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 68,42 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 15,54 % wachsen werden.
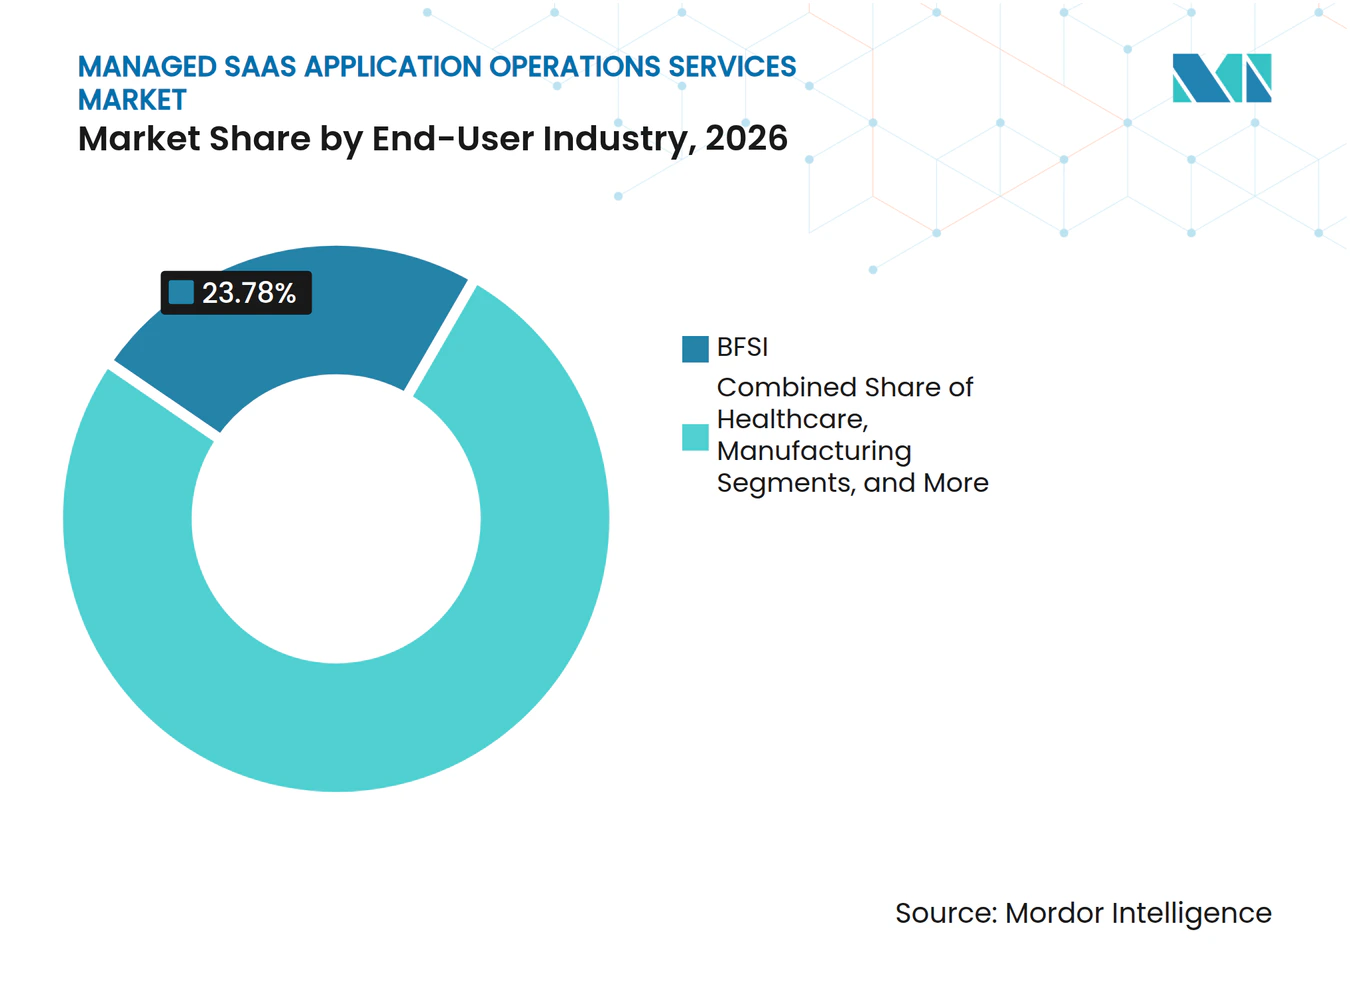
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2026 ein Anteil von 23,78 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 15,21 % wachsen wird.
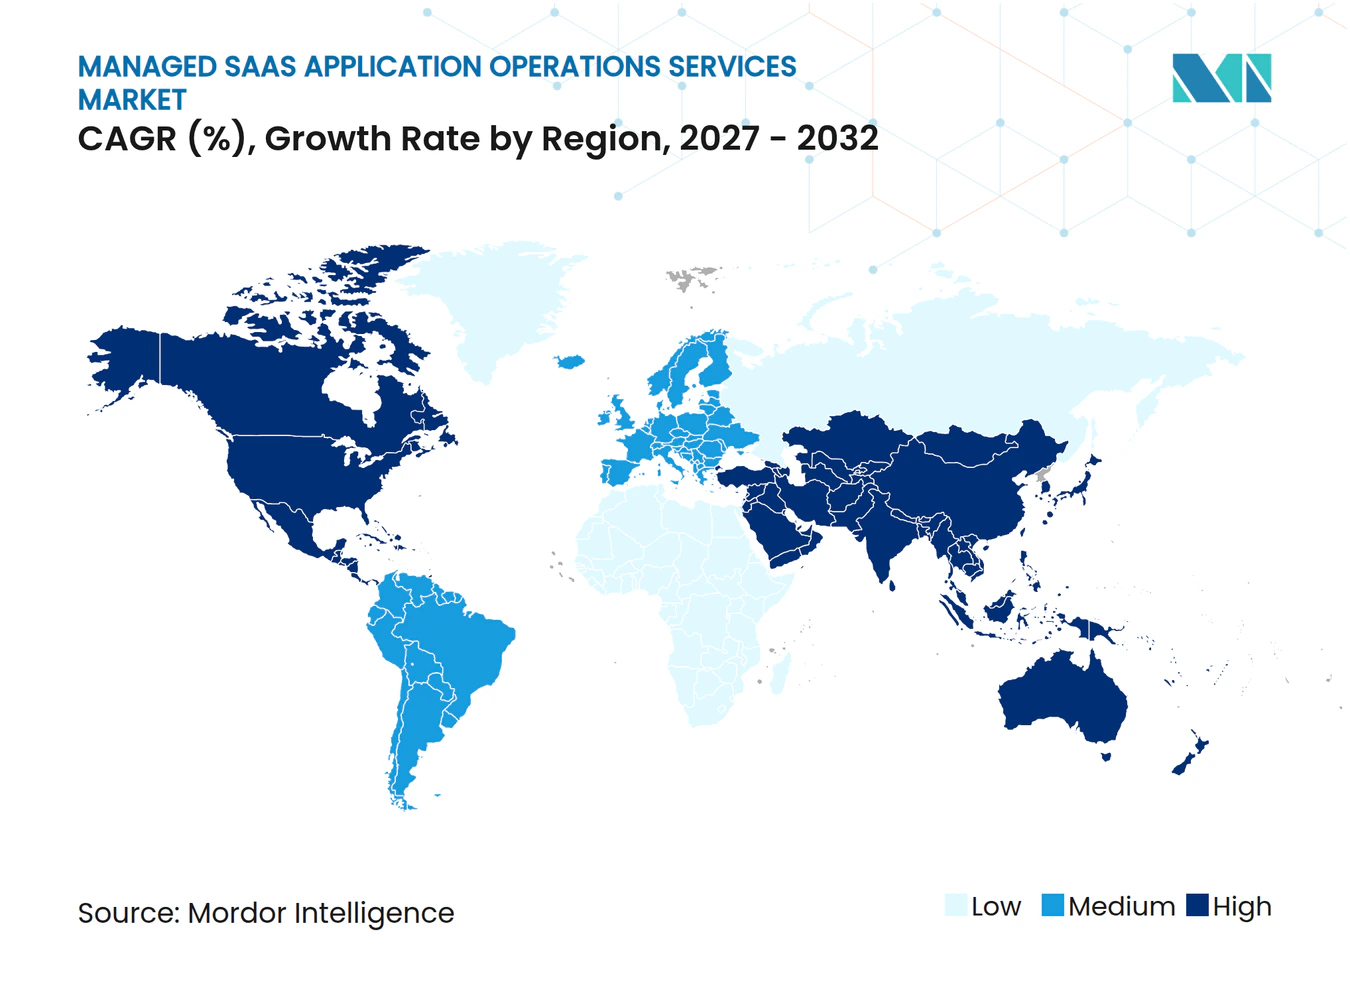
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,62 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität des unternehmensweiten SaaS-Bestands | +3.0% | Global, am stärksten in Nordamerika und Europa, wo Multi-Vendor-SaaS-Bestände am tiefsten verwurzelt sind | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kontinuierlicher Anwendungszuverlässigkeit | +2.8% | Global, am ausgeprägtesten in BFSI und Gesundheitswesen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cloud-Fachkräftemangel und Outsourcing-Nachfrage | +2.5% | Global, verstärkt in Nordamerika, Westeuropa und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Sicherheits-, Compliance- und Resilienzanforderungen | +2.2% | Nordamerika und EU-Kernbereich, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| SaaS-Integrationsschulden und Wachstum der API-Abhängigkeit | +1.6% | Global, konzentriert in mittelgroßen und großen Unternehmen in den wichtigsten Regionen | Mittelfristig (2–4 Jahre) |
| KI-gestützte Fehlerbehebung und autonomer Betrieb | +1.4% | Nordamerika führt bei der Einführung, gefolgt vom asiatisch-pazifischen Raum und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität des unternehmensweiten SaaS-Bestands
Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste reagiert auf ein Betriebsproblem, das durch jahrelange dezentrale Softwarebeschaffung, Akquisitionen und Plattformanpassungen entstanden ist. IBM identifiziert wiederkehrendes Kostenwachstum durch ungenutzte Lizenzen, doppelte Anwendungen, Anpassungsbindung sowie schlecht verwaltete betriebliche und Sicherheitsrisiken in Multi-Vendor-Portfolios.[1] Diese Probleme erschweren Verlängerungsentscheidungen, da Anwendungsverantwortliche häufig keinen gemeinsamen Überblick über Abhängigkeiten, Nutzung und Verantwortlichkeiten haben. Sie erschweren es auch, Daten und Workflows systemübergreifend zu verbinden, wenn Organisationen KI-Tools in Geschäftsprozesse einführen. Verwaltete Anbieter können diese Last bewältigen, indem sie Plattformen dokumentieren, Betriebsverfahren standardisieren und den Support über Anbieter hinweg koordinieren. Der daraus resultierende Servicebedarf geht über die routinemäßige Administration hinaus, da der Kunde den Bestand handhabbarer gestalten muss, ohne wesentliche Arbeitsabläufe zu unterbrechen.
Nachfrage nach kontinuierlicher Anwendungszuverlässigkeit
Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste wird auch durch die Erwartung geprägt, dass Geschäftsanwendungen während des täglichen Betriebs reaktionsfähig bleiben. Unternehmen beurteilen die Supportqualität zunehmend anhand von Incident-Erkennung, Änderungskoordination, Wiederherstellungszeit und der Erfahrung der Anwendungsnutzer. Die bereitgestellte Produktionsfallstudie berichtete, dass agentisches AIOps die mittlere Incident-Erkennungszeit von 18,0 Minuten auf 6,1 Minuten und die mittlere Zeit bis zur Lösung von 42,0 Minuten auf 11,1 Minuten reduzierte. Diese Ergebnisse verdeutlichen, warum sich das Monitoring von der passiven Dashboard-Überprüfung hin zur aktiven Erkennung und kontrollierten Fehlerbehebung verlagert. In BFSI und Gesundheitswesen kann eine kurze Beeinträchtigung während Hochlastzeiten regulierte Prozesse, den Kundenservice und die interne Produktivität beeinträchtigen. Anbieter, die klare Eskalationspfade und strukturierte Änderungskontrollen aufrechterhalten, können daher Teil des täglichen Servicemodells des Kunden werden.
Cloud-Fachkräftemangel und Outsourcing-Nachfrage
Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste gewinnt an Unterstützung, wenn Organisationen keine Spezialisten für jede Plattform in einem wachsenden Anwendungsportfolio halten können. Interne Teams müssen Cloud-Konfiguration, Zugriffs-Governance, Anbieter-Release-Pläne, Integrationsabhängigkeiten und die Bedürfnisse einzelner Geschäftsbereiche verstehen. Diese Kombination ist schwer aufrechtzuerhalten, wenn kritisches Wissen bei einer kleinen Gruppe von Mitarbeitern konzentriert ist. Das Outsourcing standardisierter Plattformoperationen ermöglicht es Kunden, die Kontrolle über Geschäftsprioritäten zu behalten und gleichzeitig auf einen breiteren Bereitstellungspool für wiederholbare Aufgaben zuzugreifen. Es reduziert auch Störungen, wenn ein qualifizierter Mitarbeiter das Unternehmen verlässt oder neue Anwendungen schnell hinzugefügt werden. Der kommerzielle Wert liegt darin, vorhersehbare Abdeckung, dokumentierte Expertise und wiederholbare Serviceroutinen für Arbeiten bereitzustellen, die notwendig sind, aber nicht immer ein internes Team für jede Aufgabe erfordern.
Sicherheits-, Compliance- und Resilienzanforderungen
Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste wird durch Organisationen gestützt, die stärkere Kontrollen über Zugriff, Identitäten, APIs und Konfigurationsänderungen benötigen. Die Cloud Security Alliance berichtete, dass 86 % der befragten Organisationen SaaS-Sicherheit als hohe Priorität betrachteten, während 58 % Schwierigkeiten hatten, Benutzerrechte anwendungsübergreifend durchzusetzen.[2] Derselbe Bericht stellte fest, dass 54 % keine Automatisierung für das Identitätslebenszyklusmanagement hatten, 55 % über die Einführung von SaaS-Tools durch Mitarbeiter ohne Beteiligung des Sicherheitsteams berichteten und 56 % Bedenken hinsichtlich überprivilegiertem API-Zugriff äußerten. Diese Lücken schaffen Nachfrage nach laufenden Zugriffsüberprüfungen, Richtliniendurchsetzung, Identitätslebenszyklusarbeit und kontinuierlichem Posture-Monitoring. Anbieter können diese Kontrollen einfacher zu betreiben machen, indem sie sie mit Incident-Response, Prüfungsnachweisen und dokumentierter Eigentümerschaft integrieren. Sicherheits-, Compliance- und Identitätsbetrieb wird daher bis 2032 voraussichtlich mit einem CAGR von 15,83 % wachsen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und grenzüberschreitende Verarbeitungsbedenken | -1.8% | Die EU und Jurisdiktionen mit Datenspeicherungspflichten, mit Ausstrahlungseffekten auf globale multinationale Unternehmen, die europäische Betriebe bedienen | Mittelfristig (2–4 Jahre) |
| Zurückhaltung der Kunden beim Outsourcing der Kontrolle über geschäftskritische SaaS-Anwendungen | -1.5% | Global, am ausgeprägtesten in BFSI, Gesundheitswesen und öffentlichem Sektor | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über proprietäre SaaS-APIs hinweg | -1.2% | Global, verstärkt in Unternehmen mit großen heterogenen Portfolios und Mittelmarkteinsätzen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Unterentwickelte Runbook- und Telemetriestandards bei SaaS-Anbietern | -0.9% | Global, am ausgeprägtesten dort, wo die SaaS-Einführung neuer ist und die Anbieterstandardisierung weniger ausgereift ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und grenzüberschreitende Verarbeitungsbedenken
Datenverarbeitungsregeln können einschränken, wie verwaltete Dienstleister Supportmodelle für Kunden gestalten, die in mehreren Jurisdiktionen tätig sind. Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste muss daher Servicedesigns berücksichtigen, die festlegen, wo auf Daten zugegriffen wird, wo Diagnoseinformationen gespeichert werden und welches Team bei einem Incident handlungsbefugt ist. Kunden können verlangen, dass Daten an einem bestimmten Ort verbleiben, was Fernzugriff, Backup-Vereinbarungen, Diagnosearbeiten und die Überwachung von Unterauftragnehmern beeinflusst. Europäische Kunden erwarten auch, dass Anbieter Portabilitäts- und Wechselrechte unterstützen, die im EU-Datengesetz festgelegt sind. Diese Verpflichtungen erhöhen die Bedeutung der Dokumentation von Verarbeitungsrollen, Zugriffsgrenzen und Incident-Verantwortlichkeiten vor Arbeitsbeginn. Sie können Entscheidungen verlangsamen, wenn das Servicemodell auf Bereitstellungszentren außerhalb der bevorzugten Jurisdiktion des Kunden angewiesen ist. Anbieter mit klaren Datenspeicherungsoptionen, prüfbaren Prozessen und transparenten Unterauftragsvergabevereinbarungen sind besser positioniert, um diese Bedenken zu reduzieren.
Zurückhaltung der Kunden beim Outsourcing der Kontrolle über geschäftskritische SaaS-Anwendungen
Kunden können zögern, die Verantwortung für Anwendungen zu übertragen, die Umsatz, Patientenversorgung oder regulierte Transaktionen betreffen. Die Bedenken beschränken sich nicht auf Kosten, da Unternehmensleiter klare Einblicke in Entscheidungen, Eigentümerschaft und Eskalation wünschen, wenn eine wichtige Anwendung ausfällt. Ein verwaltetes Engagement kann länger zur Genehmigung benötigen, wenn Kunden glauben, dass ein Anbieter als Black Box operieren wird. Dies ist besonders relevant für BFSI-, Gesundheitswesen- und Behördenorganisationen mit formalen Rechenschaftspflichten. Transparente Dashboards, detaillierte Eskalationsmatrizen und gemeinsame Service-Reviews können Unsicherheiten reduzieren, ohne die Autorität des Kunden über Geschäftsergebnisse zu entfernen. Das Hemmnis bleibt bedeutsam, da Anbieter Vertrauen und betriebliche Disziplin demonstrieren müssen, bevor ihnen die Verantwortung für kritische Anwendungen übertragen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Incident- und Sicherheitsdienste verankern beide Enden der ReifekurveIncident-, Problem- und Anforderungsmanagement hielt im Jahr 2026 einen Marktanteil von 31,47 % im Markt für verwaltete SaaS-Anwendungsbetriebsdienste und war damit der größte Servicetyp. Es ist oft der Ausgangspunkt, da Kunden zunächst eine zuverlässige Bearbeitung von Benutzerproblemen, wiederkehrenden Problemen, Serviceanfragen und Störungen auf Kernplattformen suchen. Der Service kann Betriebsroutinen etablieren, die später eine breitere Arbeit an Releases, Zugriffs-Governance, Integrationen und Plattformoptimierung unterstützen. Unternehmen schätzen einen Anbieter, der Incidents empfangen, klassifizieren, lösen und dokumentieren kann, ohne den Geschäftskontext zu verlieren, der ihre Priorität bestimmt. Ein konsistenter Incident-Prozess schafft auch Nachweise über wiederkehrende Fehler und Service-Engpässe. Dies kann Kunden helfen, zu identifizieren, wo gezielte Änderungen an Konfiguration, Prozesseigentümerschaft, Anbieterkoordination oder interner Schulung erforderlich sind. Incident-Management dient daher sowohl als direkter Betriebsservice als auch als Grundlage für eine breitere Kontobeziehung. Es bleibt wichtig für Organisationen, die den Support nach einer schnellen SaaS-Einführung standardisieren.
Sicherheits-, Compliance- und Identitätsbetrieb wird bis 2032 voraussichtlich mit einem CAGR von 15,83 % wachsen, der höchsten Rate unter den Servicetypen. Das Segment wird durch die Schwierigkeit gestützt, Zugriffskontrollen über Anwendungen aufrechtzuerhalten, die verschiedenen Geschäftsbereichen und Anbietern gehören. Die Cloud Security Alliance stellte fest, dass viele Organisationen immer noch mit der Durchsetzung von Berechtigungen und der Automatisierung des Identitätslebenszyklus kämpfen. Verwaltete Anbieter können Zugriffszertifizierung, Kontoüberprüfung, Richtlinienmonitoring und Reaktionsverfahren innerhalb eines regulären Betriebsplans kombinieren. Dieses Modell hilft Kunden, von manuellen Prüfungen wegzukommen, die nur vor einem Audit oder nach einem Incident stattfinden. Verwaltetes Anwendungsmonitoring und Observability verändert sich ebenfalls, da AIOps eine schnellere Erkennung und strukturiertere Reaktion unterstützt. Release-, Patch- und Upgrade-Management bleibt notwendig, da verpasste Anbieter-Releases nützliche Funktionen unverfügbar lassen können. SaaS-Integration und API-Betrieb befasst sich mit der Verbindungswartung und dem Abhängigkeitsmanagement, während integrierte Serviceportfolios einen stärkeren Wert als eine einzelne Servicezeile bieten können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybrid-Bereitstellung spiegelt unvollständige Cloud-Migrationen widerDie Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Marktanteil von 61,73 % im Markt für verwaltete SaaS-Anwendungsbetriebsdienste. Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste nutzt dieses Modell, da eine standardisierte Bereitstellung konsistenten Support für Kunden bieten kann, deren Anwendungen über Standorte und Geschäftsbereiche verteilt sind. Es spiegelt die Nutzung skalierbarer Bereitstellungsumgebungen und die Präferenz für den Betrieb standardisierter Services über mehrere Kunden hinweg wider. Cloud-basierte Modelle können zentralisiertes Monitoring, wiederholbare Runbooks, Remote-Koordination und Automatisierung für häufige Aufgaben unterstützen. Sie sind besonders praktisch, wenn Anwendungen bereits als Software als Dienst bereitgestellt werden und über Anbieterkontrollen und sicheren Zugriff verwaltet werden können. Kunden benötigen weiterhin Verantwortlichkeit für Datenzugriff und Serviceergebnisse, auch wenn das Bereitstellungsmodell zentralisiert ist. Anbieter müssen daher starke Identitätskontrollen, klare Betriebsaufzeichnungen und zuverlässige Übergaben zwischen Teams aufrechterhalten. Der große Anteil der Cloud-basierten Bereitstellung zeigt, dass die meisten Kunden Remote-Betriebsunterstützung akzeptieren, wenn die Governance sichtbar ist. Es setzt auch einen Maßstab für Anbieter, die große Multi-Country-Konten bedienen möchten.
Die Hybrid-Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 15,41 % wachsen, was die Tatsache widerspiegelt, dass viele Unternehmensbestände noch On-Premises-Systeme umfassen. Diese Systeme können aufgrund von Datenspeicherungsanforderungen, Latenzanforderungen, vertraglichen Verpflichtungen oder tiefen Verbindungen mit älteren Geschäftsprozessen bestehen bleiben. Ein hybrider Bestand erfordert von Anbietern, Änderungen und Monitoring über Umgebungen hinweg zu koordinieren, die unterschiedliche Tools, Kontrollen und Betriebspraktiken haben. Dies schafft einen größeren Servicebedarf als eine vollständig standardisierte Cloud-Umgebung, da der Anbieter die Verbindungspunkte zwischen Systemen verwalten muss. On-Premises-verwaltete Services bleiben für regulierte Kunden relevant, insbesondere in BFSI und im öffentlichen Sektor. TCS kooperierte im Oktober 2026 mit ManageEngine, um IT-Service-Management-Funktionen in die TCS SovereignSecure Cloud für Regierungsinstitutionen und regulierte Branchen zu integrieren.[3] Solche Angebote zeigen, wie Datenspeicherungserwartungen die Nachfrage nach Bereitstellungsmodellen aufrechterhalten können, die Cloud- und lokale Umgebungen überbrücken. Anbieter mit einheitlicher Observability und koordinierter Governance sind positioniert, um diesen Bedarf zu erfüllen.
Nach Anwendung:
ERP führt bei den Ausgaben, während Marketing- und Customer-Experience-Anwendungen neues Wachstum antreibenEnterprise Resource Planning entfiel im Jahr 2026 auf einen Marktanteil von 28,69 % im Markt für verwaltete SaaS-Anwendungsbetriebsdienste. Innerhalb des Markts für verwaltete SaaS-Anwendungsbetriebsdienste erfordert ERP-Arbeit ein detailliertes Verständnis von Prozessabhängigkeiten, da Finanz-, Beschaffungs- und Supply-Chain-Nutzer häufig auf dieselbe verbundene Umgebung angewiesen sind. ERP-Plattformen sind zentral für Finanz-, Beschaffungs-, Supply-Chain- und operative Workflows, was Störungen kostspielig macht und Änderungskontrolle unerlässlich macht. Systeme wie SAP S/4HANA und Oracle Fusion Cloud können tiefgreifend angepasst werden, was nach der Implementierung einen anhaltenden Bedarf an fachkundigem Support schafft. Regelmäßige Anbieter-Updates erfordern auch, dass Teams die Auswirkungen auf Integrationen, Benutzerrollen, Prozesskonfigurationen und eingebettete Funktionen bewerten. Diese Arbeit ist schwer als gelegentlichen Support zu behandeln, da jede Änderung mehrere Geschäftsbereiche betreffen kann. Kunden verlangen häufig von Anbietern, Dokumentation zu pflegen, Tests zu koordinieren und den Übergang von der geplanten Version zur stabilen Produktionsnutzung zu verwalten. Der große ERP-Anteil spiegelt die betriebliche Bedeutung von Anwendungen wider, die zentrale Unternehmensprozesse verbinden. Er spiegelt auch die praktische Herausforderung wider, ausreichende interne Expertise für jeden Teil einer komplexen Plattform zu erhalten.
Marketing, Commerce und Customer Experience wird bis 2032 voraussichtlich mit einem CAGR von 15,47 % wachsen. Die Kategorie umfasst verbundene Kundenbindungstools, Commerce-Anwendungen, Kundendatenplattformen und CRM-Komponenten, die über Vertriebs- und Serviceteams hinweg zusammenarbeiten müssen. Das Segment profitiert von einem wachsenden Bedarf, Releases und Integrationen über fragmentierte kundenseitige Stacks hinweg zu verwalten. Anbieter müssen Anbieteränderungen koordinieren und dabei sicherstellen, dass Datenbewegung, Workflow-Logik und Zugriffskontrollen mit dem Geschäftsbetrieb abgestimmt bleiben. Salesforce führte 2026 Agentforce IT Service ein, was zeigt, dass Plattformanbieter auch die Unterstützung für KI-gestützte IT-Operationen ausweiten. Customer Relationship Management und IT Service Management erfordern weiterhin zuverlässigen Betriebssupport, da digitale Programme sich über mehrere Jahre erstrecken. Human Capital Management und Kollaborationsplattformen benötigen ebenfalls Identitäts-Governance und Optimierung, da hybrides Arbeiten etabliert bleibt. Über alle Anwendungen hinweg legen Kunden mehr Gewicht auf Nutzung, KI-Funktionseinführung und mehrjährige Kostenkontrolle als auf Implementierungsgeschwindigkeit allein.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen führen, KMU wachsen am schnellstenGroßunternehmen hielten im Jahr 2026 einen Marktanteil von 68,42 % im Markt für verwaltete SaaS-Anwendungsbetriebsdienste. Ihre Größe schafft Nachfrage, da globale Einsätze häufig zahlreiche Plattformen, Geschäftsbereiche, externe Anbieter und regulatorische Anforderungen umfassen. Große Organisationen haben tendenziell auch höhere absolute SaaS-Ausgaben und komplexere Governance-Anforderungen als kleinere Kunden. Ein verwalteter Anbieter kann Rund-um-die-Uhr-Abdeckung, Plattformspezialisten und standardisierte Prozesse bereitstellen, die für ein internes Team schwer über jede Anwendung hinweg aufrechtzuerhalten sind. Diese Kunden suchen typischerweise eine strukturierte Beziehung, die Serviceniveaus, Verantwortlichkeit, Berichterstattung und Eskalation definiert. Sie können Anbieter auch nutzen, um Operationen über mehrere Anwendungsökosysteme hinweg zu koordinieren, anstatt für jede Plattform auf einen anderen Lieferanten zu setzen. Das Großunternehmenssegment bleibt daher die Hauptquelle der aktuellen Ausgaben für umfassende verwaltete Anwendungsbetriebsengagements. Seine Anforderungen begünstigen Anbieter mit tiefer Bereitstellungskapazität und etablierten Governance-Praktiken.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 15,54 % wachsen. Ihre Nachfrage wird durch denselben Bedarf an zuverlässigem Betrieb gestützt, aber ihre Beschaffungsbudgets und internen Personalmodelle unterscheiden sich von denen großer Unternehmen. Produktisierte Angebote können Remote-Monitoring, Automatisierung, vorkonfigurierte Runbooks und definierte Servicepakete zu Kosten kombinieren, die kleinere Organisationen leichter bewerten können. Die Talentlücke kann für kleinere Unternehmen besonders schwierig sein, da sie möglicherweise nicht in der Lage sind, die Bindungspakete anzubieten, die für mehrere Spezialisten erforderlich sind. Dies schafft eine Chance für Anbieter, die einen fokussierten Service zugänglich machen können, ohne eine Großunternehmens-Bereitstellungsstruktur aufzuzwingen. Die Cloud-Einführung in Asien-Pazifik und Südamerika erweitert die potenzielle Kundenbasis für diese Modelle. Mittelmarktanbieter und SaaS-fokussierte Spezialisten können gut positioniert sein, um diese Gruppe zu bedienen, während große IT-Dienstleistungsunternehmen häufig höherwertige Unternehmenskonten priorisieren. Die erwartete Expansion des Segments spiegelt eine schrittweise Erweiterung der verwalteten Service-Kundenbasis wider.
Nach Endnutzerbranche:
BFSI verankert den Umsatz, Gesundheitswesen wächst am schnellstenBFSI entfiel im Jahr 2026 auf einen Marktanteil von 23,78 % im Markt für verwaltete SaaS-Anwendungsbetriebsdienste. Banken und Versicherer verwalten Anwendungen in den Bereichen Kernbanking, Risiko, Compliance, Kundenbindung und interne Operationen, häufig unter strenger Drittanbieteraufsicht. Dieses Umfeld erfordert von Anbietern, starke Servicekontinuität, Zugriffskontrollen, Prüfungsnachweise und definierte Incident-Verfahren nachzuweisen. Der Digital Operational Resilience Act der Europäischen Union legt größeren Fokus auf das Drittanbieter-Risikomanagement für Informations- und Kommunikationstechnologiedienste. Diese Betonung verstärkt den Wert klarer Verantwortlichkeit und dokumentierter Betriebspraktiken in verwalteten Engagements. CGI berichtete, dass zwei Drittel der Banken bereit waren, sich für Trade-Finance-Operationen auf verwaltete Services zu verlassen, während fast 60 % bereit waren, dies für Zahlungen zu tun. Diese Anwendungen zeigen, dass Anbieter Verantwortung für wichtige Funktionen übernehmen können, wenn sie zuverlässigen Service nachweisen. BFSI bleibt eine wichtige Nachfragequelle, da Betriebsausfälle direkte regulatorische und kundenbezogene Konsequenzen haben können.
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 15,21 % wachsen, der schnellsten Rate unter den Endnutzerbranchen. Gesundheitsorganisationen benötigen Anwendungssupport, der sensible Informationen schützt und die Verfügbarkeit für klinische, administrative und Abrechnungsworkflows aufrechterhält. Komplexe Umgebungen können auch die Zeit begrenzen, die internen Teams für die Arbeit an KI-, Analyse- und Datenmodernisierungsprioritäten zur Verfügung steht. Verwaltete Services können helfen, indem sie die Verantwortung für standardisierte Betriebsaufgaben übernehmen, während die Organisation die Kontrolle über klinische und geschäftliche Entscheidungen behält. Das Servicemodell muss transparent bleiben, da Anbieter Anwendungen verwalten, die mit Patientenergebnissen und regulatorischen Verantwortlichkeiten verbunden sind. IT und Telekommunikation, Einzelhandel und E-Commerce sowie Fertigung halten ebenfalls Ausgaben aufrecht, da ihre SaaS-Portfolios reifen. Regierung und Verteidigung erfordern compliance-fokussierte Bereitstellungsdesigns, einschließlich souveräner Cloud-Modelle in einigen Fällen. Energie und Versorgungsunternehmen, Transport und Logistik, Gastgewerbe und Reisen sowie Bildung stellen kleinere, aber sich entwickelnde Kundengruppen mit ähnlichem Bedarf an Kontinuität, Identitäts-Governance und Plattformkoordination dar. Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste bedient daher sowohl stark regulierte als auch operativ verteilte Sektoren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,62 % im Markt für verwaltete SaaS-Anwendungsbetriebsdienste. Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste verfügt in der Region über eine erhebliche installierte Basis, da komplexe Anwendungsbestände seit Jahren im Einsatz sind, Geschäftsbereiche und Anbieter umfassen und nach der Implementierung kontinuierliche betriebliche Aufmerksamkeit erfordern. Ausgereifte Beschaffungspraktiken und ein anhaltender Bedarf an Cloud- und Anwendungsbetriebsspezialisten unterstützen die Nachfrage nach formaler Governance, zuverlässiger Serviceabdeckung und Anbietern, die die Arbeit von der Incident-Bearbeitung auf Sicherheit, Releases und Integrationskoordination ausweiten können. Kanada und Mexiko fügen Nachfrage hinzu, da regionale Lieferketten und BFSI-Netzwerke die SaaS-Nutzung auf dem gesamten Kontinent ausweiten. Nordamerika bleibt die größte regionale Chance, da Kunden mit verwalteten Bereitstellungsmodellen vertraut sind und messbare Betriebsdisziplin, dokumentierte Verantwortlichkeit und zuverlässigen Support für regulierte sowie allgemeine Geschäftsanwendungen erwarten.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,36 % wachsen und ist damit das am schnellsten wachsende regionale Segment. China, Indien, Japan und Südostasien sind wichtige Nachfragequellen, da Unternehmen die Cloud-Einführung erhöhen, Anwendungsumgebungen modernisieren und nach Support suchen, der sowohl zu reifen Betriebsmodellen als auch zu neueren SaaS-Einsätzen passt. Indien ist auf der Anbieterseite wichtig, da TCS, Infosys, HCLTech, Wipro und Tech Mahindra globale Bereitstellungszentren betreiben, die Unternehmenskunden in der gesamten Region unterstützen. Japan und Australien-Neuseeland bleiben reifere Nachfragemärkte, während die Digitalisierung durch Regierungen und sich entwickelnde Datenschutzregeln in Südostasien und Indien Compliance-Überlegungen zum Betriebssupport hinzufügen. Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste kann profitieren, wenn Anbieter regionale Bereitstellungskapazität mit lokalem Wissen über Datenverarbeitungsanforderungen, Kundenerwartungen und die für Anwendungsbestände mit unterschiedlichen Reifegraden erforderlichen Governance-Praktiken kombinieren.
Europa bleibt bedeutsam, da regulatorische Anforderungen die betriebliche Belastung im Zusammenhang mit unternehmensweiten SaaS-Beständen erhöhen, wobei Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder wichtige Quellen für Anwendungsbetriebsausgaben darstellen. Südamerika, angeführt von Brasilien und Argentinien, entwickelt Nachfrage, da Einzelhandels-, BFSI- und E-Commerce-Organisationen die SaaS-Einführung erhöhen, obwohl Infrastrukturbeschränkungen die Bereitstellungskosten beeinflussen können. Der Nahe Osten, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten, erlebt Investitionen in die digitale Transformation im Zusammenhang mit nationalen Vision-Programmen, was Nachfrage von Regierungs- und Energieorganisationen nach verwaltetem Betrieb mit klaren Kontrollrahmen schafft. Afrika, einschließlich Südafrika, Ägypten und Nigeria, bleibt eine frühere Chance, folgt aber einem konsistenten Einführungspfad, der von Anbietern verlangt, das Servicedesign an lokale Infrastrukturbedingungen und Bereitstellungskapazitäten anzupassen.
Wettbewerbslandschaft
Marktkonzentration
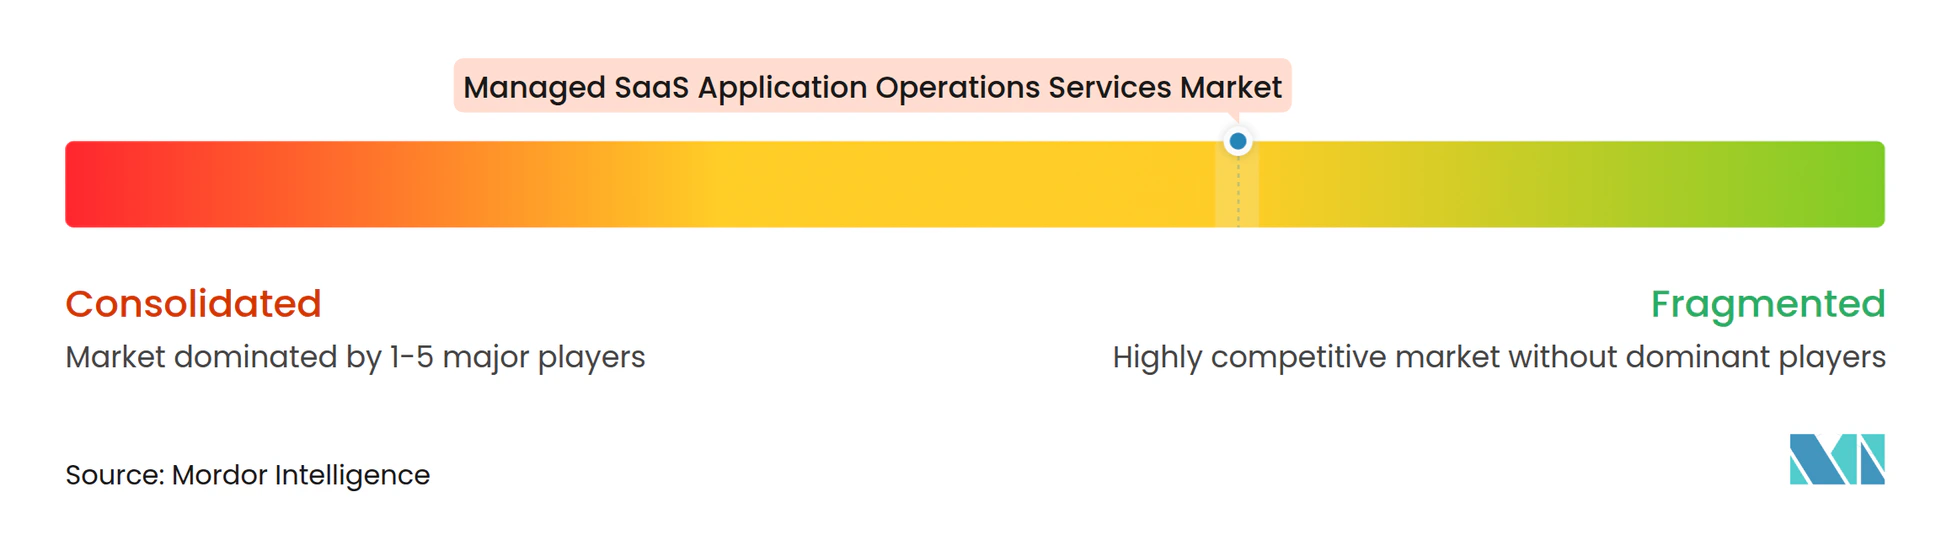
Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste ist unter den großen Anbietern mäßig konzentriert, während das Mittelmarkt- und Spezialistensegment fragmentiert bleibt. In diesem Markt gibt Käufern diese Struktur die Wahl zwischen breiter Multi-Plattform-Abdeckung durch globale Unternehmen und fokussiertem Support für eine definierte Anwendung, einen Kontrollbereich oder einen branchenspezifischen Workflow. Accenture, Capgemini, HCLTech, IBM, Infosys, TCS und Wipro sind prominente Anbieter mit der Größe, um breite Unternehmensanwendungsportfolios und plattformspezifische Expertise in SAP, Salesforce, Oracle, ServiceNow und Workday zu unterstützen. Große Kunden bevorzugen häufig Anbieter, die mehrere Ökosysteme koordinieren und dabei das detaillierte Wissen für jede Anwendung behalten, was Unternehmen mit dedizierten Bereitstellungsteams, wiederverwendbaren Prozessen und strukturierter Governance begünstigt. Spezialisierte Anbieter bleiben relevant, wo Kunden tiefe Expertise in einer bestimmten Plattform, einem Identitätsbereich oder einem branchenspezifischen Workflow benötigen, sodass die Wettbewerbsstruktur große Integratoren mit fokussierten Unternehmen kombiniert, die engere, aber hochwertige Services liefern.
Der Wettbewerb hängt zunehmend davon ab, ob ein Anbieter operative Abdeckung mit Sicherheit, Compliance, transparenter Verantwortlichkeit und klarer Kontrolle über hybride Umgebungen verbinden kann. Kunden akzeptieren weniger wahrscheinlich ein allgemeines Supportmodell, wenn eine Anwendung regulierte Aktivitäten oder einen kritischen Kundenprozess betrifft, sodass Anbieter sich durch Echtzeit-Berichterstattung, definierte Eigentumsgrenzen, kontrollierte Automatisierung und Zugang zu erfahrenen Plattformspezialisten differenzieren. Identitäts- und Sicherheitsdienste sind wichtig, da Kunden kontinuierliche Kontrolle über Konten, Berechtigungen, APIs und Konfigurationsänderungen über Anwendungen benötigen, die von mehreren Geschäftsbereichen betrieben werden. TCS kooperierte mit ManageEngine, um IT-Service-Management-Funktionen zu seiner SovereignSecure Cloud für regulierte Anwendungsfälle hinzuzufügen, was zeigt, wie Anbieter Bereitstellungsinfrastruktur mit Plattformfähigkeiten kombinieren können, wenn Datenspeicherungs- und Governance-Anforderungen standardisierte Bereitstellungsoptionen einschränken. Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste belohnt Anbieter, die diese Governance für Käufer sichtbar machen können, ohne sie zu zwingen, verbleibende On-Premises-Systeme aufzugeben oder die Aufsicht über geschäftskritische Anwendungsentscheidungen zu reduzieren.
KI-gestützte Operationen werden zu einem praktischen Differenzierungsmerkmal, wenn sie Erkennung, Diagnose und kontrollierte Fehlerbehebung innerhalb eines verwalteten Servicemodells verbessern. Eine Produktionsstudie aus dem Jahr 2026 zeigte, dass AIOps Erkennungs- und Lösungszeiten in einer Unternehmensumgebung reduzieren kann, während Splunk im September 2026 KI-SRE in Splunk Observability Cloud auf Code-Level-Fehlerbehebungsvorschläge und Ingenieurüberprüfung erweiterte. Anbieter können ähnliche Fähigkeiten nutzen, um ein ergebnisorientiertes Angebot zu machen, aber Sicherheitszertifizierungen, dokumentierte Kontrollen und nachgewiesene Leistung bleiben notwendig, um zu zeigen, dass die Automatisierung verantwortungsvoll ist. Käufer behalten Verhandlungsmacht, da sie Spezialisten für einzelne Anwendungen oder Servicedomänen auswählen können, und das verfügbare Material belegt keinen kombinierten Top-5-Anteil trotz der Prominenz großer globaler Anbieter.
Branchenführer im Markt für verwaltete SaaS-Anwendungsbetriebsdienste
-
Accenture plc
-
International Business Machines Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete SaaS-Anwendungsbetriebsdienste Unternehmen in diesem Bericht
- Accenture plc
- International Business Machines Corporation
- Tata Consultancy Services Limited
- Capgemini SE
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Dell Technologies Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- SAP SE
- Salesforce, Inc.
- ServiceNow, Inc.
- Wipro Limited
- Tech Mahindra Limited
- NTT DATA Corporation
- Fujitsu Limited
- DXC Technology Company
- Deloitte Touche Tohmatsu Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete SaaS-Anwendungsbetriebsdienste
- Oktober 2026: TCS kooperierte mit ManageEngine, der Enterprise-IT-Management-Sparte von Zoho Corporation, um IT-Service-Management-Funktionen in die TCS SovereignSecure Cloud zu integrieren und Regierungsinstitutionen sowie regulierten Branchen die Verwaltung von Cloud- und KI-Workloads mit nationalen Datenspeicherungsgarantien zu ermöglichen.
- Oktober 2026: Adesso erweiterte seine Partnerschaft mit ServiceNow, um den ServiceNow AI Control Tower als verwalteten Service in der EMEA-Region auf den Markt zu bringen und Beratung, Implementierung sowie KI-Governance-Operationen, einschließlich KI-Erkennung, Sicherheit und Observability, aus einem einzigen integrierten Serviceengagement heraus bereitzustellen.
- September 2026: Splunk erweiterte seine KI-SRE-Fähigkeit in Splunk Observability Cloud auf Code-Level-Fehlerbehebung mithilfe von Claude Managed Agents; das System entnimmt den Incident-Grundursachen- und Diagnosekontext aus Observability-Telemetrie, schlägt gezielte Code-Korrekturen vor und öffnet einen Pull Request zur Ingenieurüberprüfung, wodurch die verwaltete Incident-Response von der Erkennung zur gesteuerten autonomen Fehlerbehebung weiterentwickelt wird.
- Mai 2026: ServiceNow und Lenovo gaben eine mehrjährige strategische Vereinbarung bekannt, um die IT-Supportkosten für Unternehmen zu senken und die operative Governance durch KI-native Operationen zu verbessern, indem Lenovos Geräteökosystem mit ServiceNows Workflow-Automatisierungsplattform kombiniert wird.
Globaler Berichtsumfang für den Markt für verwaltete SaaS-Anwendungsbetriebsdienste
Der Markt für verwaltete SaaS-Anwendungsbetriebsdienste umfasst ausgelagertes Monitoring, Wartung, Integration, Sicherheit, Compliance, Incident-Management und Optimierung von Unternehmens-SaaS-Anwendungen in verschiedenen Branchen und Bereitstellungsumgebungen weltweit. Der Markt ist segmentiert nach Servicetyp (verwaltetes Anwendungsmonitoring und Observability, Incident-, Problem- und Anforderungsmanagement, Release-, Patch- und Upgrade-Management, SaaS-Integration und API-Betrieb, Sicherheits-, Compliance- und Identitätsbetrieb sowie weitere Servicetypen), Bereitstellungsmodell (On-Premises, Cloud-basiert und Hybrid), Anwendung (Enterprise Resource Planning, Customer Relationship Management, Human Capital Management, Enterprise-Kollaboration und Produktivität, IT Service Management, Marketing, Commerce und Customer Experience sowie weitere Anwendungstypen), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (IT und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung sowie weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltetes Anwendungsmonitoring und Observability |
| Incident-, Problem- und Anforderungsmanagement |
| Release-, Patch- und Upgrade-Management |
| SaaS-Integration und API-Betrieb |
| Sicherheits-, Compliance- und Identitätsbetrieb |
| Weitere Servicetypen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Enterprise Resource Planning |
| Customer Relationship Management |
| Human Capital Management |
| Enterprise-Kollaboration und Produktivität |
| IT Service Management |
| Marketing, Commerce und Customer Experience |
| Weitere Anwendungstypen |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Verwaltetes Anwendungsmonitoring und Observability | |
| Incident-, Problem- und Anforderungsmanagement | ||
| Release-, Patch- und Upgrade-Management | ||
| SaaS-Integration und API-Betrieb | ||
| Sicherheits-, Compliance- und Identitätsbetrieb | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Anwendung | Enterprise Resource Planning | |
| Customer Relationship Management | ||
| Human Capital Management | ||
| Enterprise-Kollaboration und Produktivität | ||
| IT Service Management | ||
| Marketing, Commerce und Customer Experience | ||
| Weitere Anwendungstypen | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete SaaS-Anwendungsbetriebsdienste?
Der Markt wird voraussichtlich von 18,47 Milliarden USD im Jahr 2026 und 21,13 Milliarden USD im Jahr 2027 auf 40,96 Milliarden USD bis 2032 wachsen, mit einem CAGR von 14,37 %.
Welcher Servicetyp führt bei verwalteten SaaS-Anwendungsbetriebsdiensten?
Incident-, Problem- und Anforderungsmanagement führt mit einem Anteil von 31,47 % im Jahr 2026.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid-Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 15,41 % wachsen, da Unternehmen weiterhin Cloud- und On-Premises-Systeme gemeinsam betreiben.
Warum nutzen Unternehmen verwaltete SaaS-Anwendungsbetriebsdienste?
Unternehmen nutzen diese Services, um die Anwendungszuverlässigkeit zu verbessern, Releases und Integrationen zu koordinieren sowie Identitäts- und Sicherheitskontrollen zu stärken.
Welche Endnutzerbranche hat die höchste prognostizierte Expansion?
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 15,21 % wachsen, da es zuverlässigen Support für komplexe und sensible Anwendungsumgebungen benötigt.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,36 % wachsen, unterstützt durch die Cloud-Einführung in China, Indien, Japan und Südostasien.