
Marktgröße und Marktanteil für verwaltete Netzwerk-Hardware-Wartungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 18.14 Milliarden US-Dollar |
| Marktgröße (2032) | 25.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
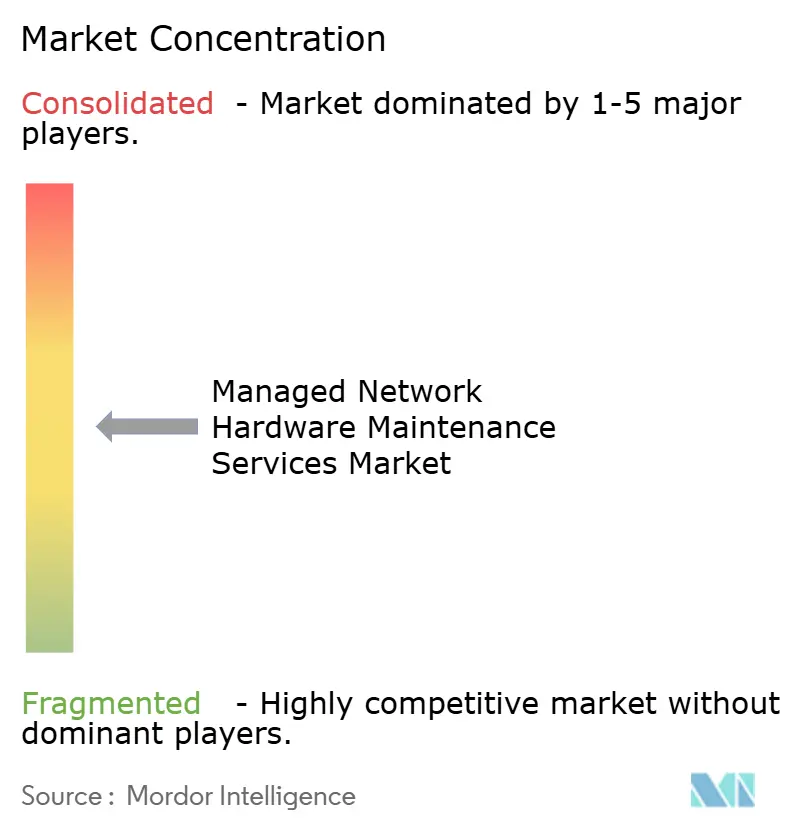
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Netzwerk-Hardware-Wartungsdienste von Mordor Intelligence
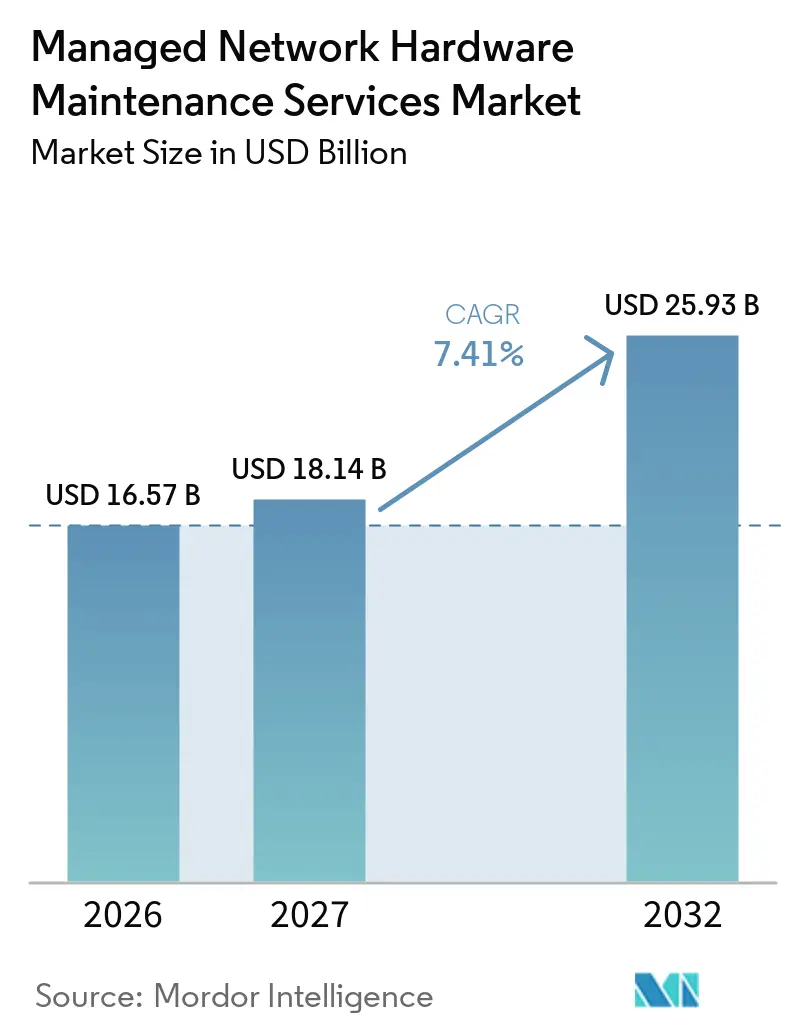
Die Marktgröße für verwaltete Netzwerk-Hardware-Wartungsdienste wird voraussichtlich von 16,57 Milliarden USD im Jahr 2026 und 18,14 Milliarden USD im Jahr 2027 auf 25,93 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,41 % zwischen 2027 und 2032. Der Markt für verwaltete Netzwerk-Hardware-Wartungsdienste verändert sich, da Unternehmen feste OEM-Verlängerungszyklen durch Servicevereinbarungen ersetzen, die Geräte mehrerer Anbieter abdecken. Der Markt für verwaltete Netzwerk-Hardware-Wartungsdienste spiegelt auch einen umfassenderen Wandel in den IT-Ausgaben wider, bei dem Organisationen den wesentlichen Softwarezugang von der Unterstützung zuverlässiger physischer Geräte trennen. Cloud-, Edge- und Hybridsysteme erhöhen die Anzahl der zu unterstützenden Geräte und machen ein Einzelanbietermodell weniger praktikabel. Organisationen suchen zudem nach niedrigeren Betriebskosten, während sie nutzbare Hardware über längere Zeiträume behalten. KI-Infrastrukturaktualisierungen fügen neue Hardware hinzu, während ältere Netzwerkbestände für den täglichen Betrieb weiterhin unverzichtbar bleiben. Anbieter, die Multi-Vendor-Support, prädiktives Monitoring, solide Ersatzteilplanung und klare Service-Level-Vereinbarungen kombinieren, haben eine breitere Möglichkeit, diesen Bedarf zu decken.
Wichtigste Erkenntnisse des Berichts
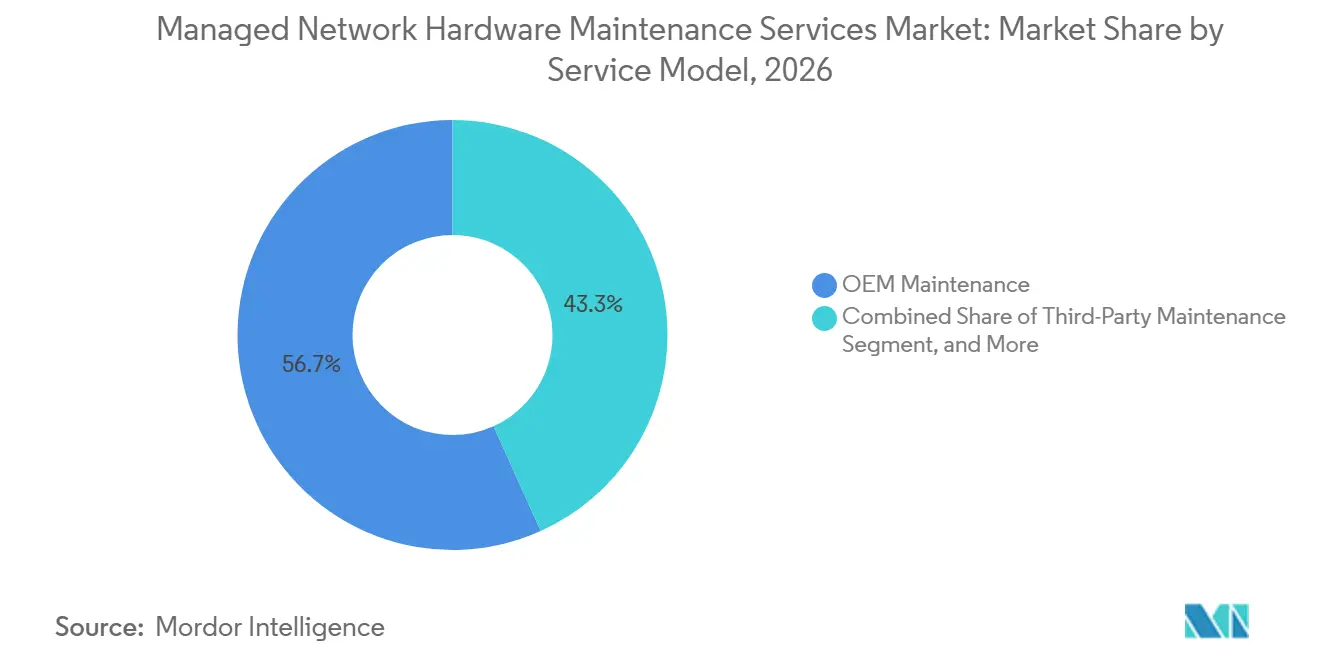
- Nach Servicemodell hielt OEM-Wartung im Jahr 2026 einen Marktanteil von 56,73 % am Umsatz des Marktes für verwaltete Netzwerk-Hardware-Wartungsdienste, während Drittanbieter-Wartung bis 2032 voraussichtlich mit einer CAGR von 10,23 % wachsen wird.
- Nach Servicetyp entfielen Break-Fix- und Hardware-Austauschservices im Jahr 2026 auf 41,57 % der Marktgröße für verwaltete Netzwerk-Hardware-Wartungsdienste, während proaktives Monitoring, prädiktive und präventive Wartung bis 2032 voraussichtlich mit einer CAGR von 9,79 % wachsen wird.
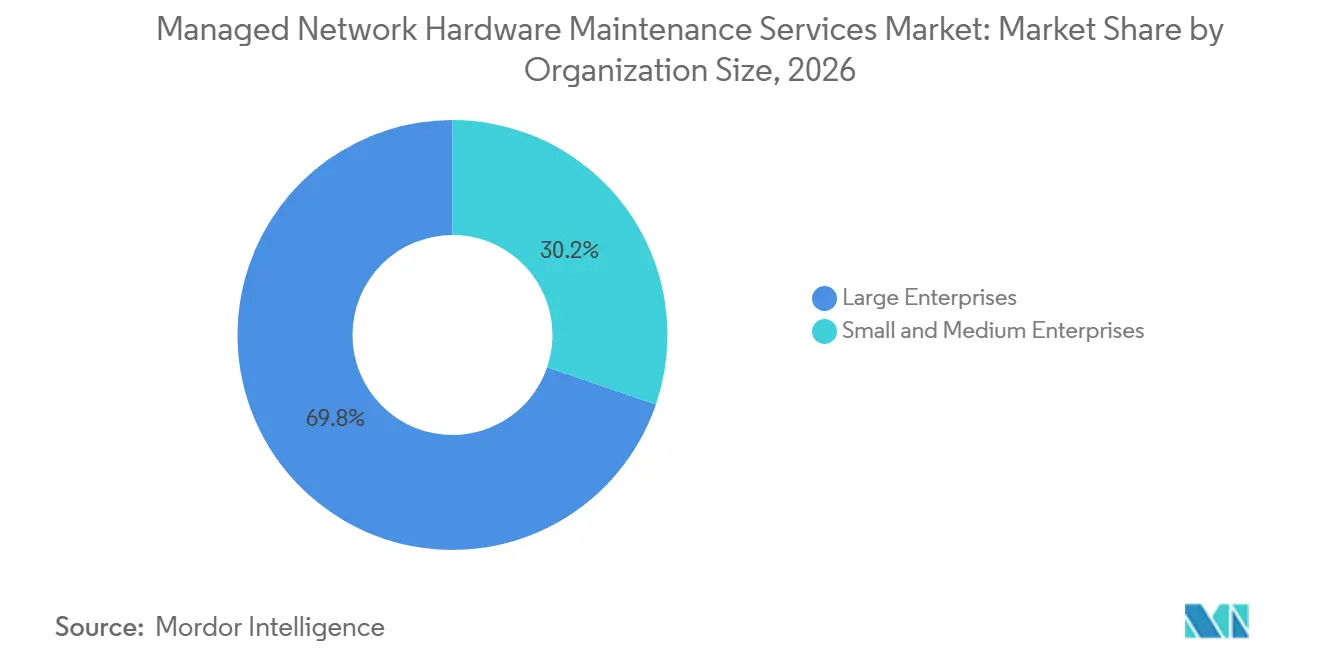
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 69,76 % am Umsatz des Marktes für verwaltete Netzwerk-Hardware-Wartungsdienste, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 10,43 % wachsen werden.
- Nach Endnutzerbranche entfielen IT und Telekommunikation im Jahr 2026 auf 32,17 % des Umsatzes, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 9,29 % wachsen werden.
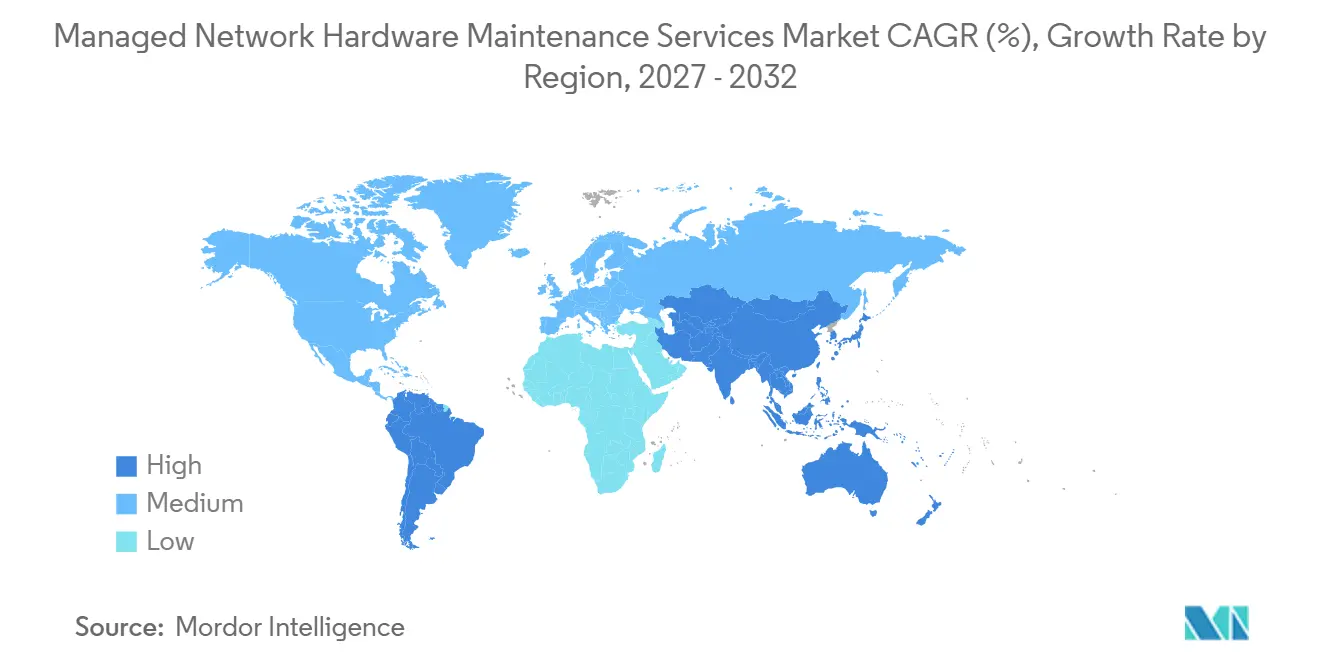
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,43 % am Umsatz des Marktes für verwaltete Netzwerk-Hardware-Wartungsdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 10,71 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Multi-Vendor-Netzwerken und Nachfrage nach Outsourcing | +2.5% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (≤ 2 Jahre) |
| Expansion von Cloud-, Edge- und hybrider IT-Infrastruktur | +2.0% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kostenoptimierung durch Lebenszyklus-Verlängerung | +1.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende installierte Basis von EOL- und EOSL-Netzwerkhardware | +1.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-Workload-Aktualisierungszyklen, die koexistierende Legacy-Bestände erzeugen | +0.9% | Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Telemetriegestützte Ersatzteilplanung für alternde Netzwerk-Assets | +0.6% | Global, frühe Gewinne in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Multi-Vendor-Netzwerken treibt Outsourcing in großem Maßstab voran
Der Markt für verwaltete Netzwerk-Hardware-Wartungsdienste profitiert von komplexeren Netzwerken, die SD-WAN, Campus-WLAN und Rechenzentrums-Switching über mehrere Anbieter hinweg kombinieren. Diese Systeme erfordern Supportmitarbeiter, die Probleme in verschiedenen Hardware- und Softwareumgebungen diagnostizieren können. Cisco berichtete, dass 97 % der befragten Organisationen ein modernisiertes Netzwerk als entscheidend für KI-, IoT- und Cloud-Implementierungen betrachteten, was zeigt, warum die Anforderungen an den Netzwerksupport breiter werden. Ein Wartungsanbieter kann die Anzahl der Verträge, Ansprechpartner und Eskalationswege reduzieren, die ein Unternehmen verwalten muss. Dies ist wertvoll für Organisationen mit geografisch verteilten Standorten und Geräten verschiedener OEM-Generationen. Das Serviceangebot geht daher über die Reparaturtätigkeit hinaus und umfasst koordiniertes Risikomanagement und operative Kontinuität.
Expansion von Cloud-, Edge- und hybrider IT-Infrastruktur
Cloud-, Edge- und Hybrid-Implementierungen erweitern die installierte Basis, die im Markt für verwaltete Netzwerk-Hardware-Wartungsdienste Unterstützung benötigt. Cisco stellte fest, dass 71 % der befragten Organisationen angaben, ihre Rechenzentren könnten KI-Workloads nicht skalieren, während 88 % planten, die Kapazität für diese Workloads zu erhöhen. Neue KI-Geräte werden häufig neben älteren Campus-, Zweigstellen- und Rechenzentrumsnetzwerken eingesetzt, die weiterhin Geschäftsverkehr tragen. Dies schafft ein Umfeld, in dem Wartungsteams sowohl neuere Geräte als auch langjährige Systeme unterstützen müssen. Edge-Standorte können besonders schwierig sein, da sie möglicherweise kein fest angestelltes IT-Personal haben. Verträge, die Remote-Monitoring, Vor-Ort-Einsatz und Ersatzteilverfügbarkeit kombinieren, können diese operative Lücke schließen.
Kostenoptimierung durch Lebenszyklus-Verlängerung
Kostenkontrolle unterstützt die Nachfrage im Markt für verwaltete Netzwerk-Hardware-Wartungsdienste, da Unternehmen zuverlässige Geräte nach dem Ende des OEM-Supports behalten können. Park Place Technologies gibt an, dass Drittanbieter-Netzwerkwartung eine Alternative zum OEM-Support für Multi-Vendor-Netzwerkumgebungen bieten kann.[1] Dieser Ansatz kann die Kaufentscheidung von einem festen Ersatzdatum hin zu einer Bewertung des Hardwarezustands, des Betriebsrisikos und des erforderlichen Softwarezugangs verlagern. Er kann für Organisationen relevant sein, die Kapital für Cloud-, Sicherheits- oder KI-Investitionen erhalten müssen. Der Ansatz erfordert auch eine disziplinierte Bestandsplanung und verifizierte Ersatzteile. Anbieter, die klare Reaktionsverpflichtungen und einen dokumentierten Komponentenversorgungsprozess nachweisen können, sind besser positioniert, um kostenbewusste Verträge zu gewinnen.
Wachsende installierte Basis von EOL- und EOSL-Netzwerkhardware
End-of-Life- und End-of-Service-Life-Meilensteine schaffen einen direkten Bedarf an Wartungsabdeckung, wenn Unternehmen den Geräteaustausch verzögern. Evernex erweiterte im Juni 2026 den Support für mehrere Cisco- und HPE-Referenzen nach deren OEM-Supportzeiträumen, darunter Cisco ASA 5500-Geräte, Cisco RV Series-Router, Cisco Nexus 9500-Komponenten und HPE ProLiant ML30 G9-Systeme. Solche Ankündigungen zeigen, dass Dienstleister Kapazitäten rund um bekannte Lebenszyklusereignisse aufbauen. Unternehmen mit stabilen Geräten können diesen Support nutzen, um eine erzwungene Aktualisierung zu vermeiden, solange die Hardware noch ihren Zweck erfüllt. Die Entscheidung bleibt schwieriger, wenn Firmware, Patches oder Funktionslizenzen an eine OEM-Vereinbarung gebunden sind. Die Nachfrage ist daher am stärksten, wo der Betriebswert der Geräte den Nutzen eines sofortigen Austauschs übersteigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OEM-Software-, Lizenzierungs- und Garantiebindung | -1.0% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Multi-Vendor-Netzwerktechnikfachkräften | -0.7% | Global, am akutesten in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Fälschungs- und Rückverfolgbarkeitsrisiko bei Ersatzteilen | -0.4% | Global, konzentriert in den Beschaffungskanälen des asiatisch-pazifischen Raums sowie des Nahen Ostens und Afrikas | Mittelfristig (2–4 Jahre) |
| Logistik für abgelegene Standorte und SLA-Wirtschaftlichkeit | -0.3% | Asiatisch-pazifischer Raum und Afrika, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Software-, Lizenzierungs- und Garantiebindung
OEM-Lizenzierungspraktiken hemmen den Markt für verwaltete Netzwerk-Hardware-Wartungsdienste, da einige Funktionen nur unter herstellerautorisiertem Support verfügbar bleiben. Sicherheits-Patches, erweiterte Telemetrie, SD-WAN-Richtlinienverwaltung und andere softwaredefinierte Funktionen können von einer aktiven OEM-Abdeckung abhängen. Dies schränkt den Bereich der Geräte ein, für die Drittanbieter einen vollständigen Service anbieten können. Die Einschränkung ist bei neueren Systemen mit aktiven Softwareabhängigkeiten am bedeutendsten. Sie schafft eine zweigeteilte Supportumgebung, in der Drittanbieter-Wartung für stabile Hardware besser geeignet ist, während OEM-Verträge für Geräte notwendig bleiben, die einen kontinuierlichen Softwarezugang des Anbieters benötigen. Hybridvereinbarungen können diese Einschränkung reduzieren, indem sie Geräte, die OEM-Abdeckung benötigen, von solchen trennen, die dies nicht tun.
Mangel an Multi-Vendor-Netzwerktechnikfachkräften
Ein Mangel an Ingenieuren mit Multi-Vendor-Kenntnissen kann die Feldkapazität und Reaktionsqualität von Wartungsanbietern einschränken. Supportarbeiten erfordern Kenntnisse über Legacy-Routing- und Switching-Protokolle sowie aktuelle Automatisierungs-, Cloud-Management- und Observability-Tools. Das Problem kann schwerwiegender sein, wenn Vorfälle Vor-Ort-Arbeit an mehreren Standorten erfordern. Anbieter können mit höheren Einstellungskosten und längeren Wiederherstellungszeiten konfrontiert sein, wenn erfahrene Mitarbeiter nicht verfügbar sind. Kleinere Anbieter können stärker betroffen sein, da sie die Kosten für Spezialarbeitskräfte nicht auf eine große Kundenbasis verteilen können. Diese Einschränkung stärkt auch den Fall für Remote-Diagnose und standardisierte Prozesse, beseitigt jedoch nicht den Bedarf an qualifizierten Feldingenieuren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
OEM-Führerschaft setzt sich neben der Akzeptanz von Drittanbietern fortOEM-Wartung hielt im Jahr 2026 einen Umsatzanteil von 56,73 %. Unternehmen behalten häufig OEM-Vereinbarungen für Systeme bei, die sich noch in einem aktiven Produktlebenszyklus befinden. Dies ist üblich, wenn Firmware-Updates, Sicherheits-Patches und Softwarelizenzen in der Servicevereinbarung enthalten sind. Regulierte Organisationen in den Bereichen Bankwesen, Finanzdienstleistungen, Versicherungen und Gesundheitswesen priorisieren möglicherweise eine klare Anbieterverantwortung für kritische Routing- und Switching-Infrastruktur. Das OEM-Modell bietet einen definierten Eskalationsweg, wenn ein Geräteausfall mit proprietären Software- oder Hardwarefunktionen zusammenhängt.
Drittanbieter-Wartung wird bis 2032 voraussichtlich mit einer CAGR von 10,23 % wachsen. Die Marktgröße für verwaltete Netzwerk-Hardware-Wartungsdienste für dieses Modell wird durch Post-EOSL-Hardware gestützt, die weiterhin betrieblich nützlich ist. Organisationen können Drittanbieter-Abdeckung für stabile Geräte nutzen, während sie OEM-Support nur dort behalten, wo Softwareabhängigkeiten dies erfordern. Hybrid- und Co-Management-Vereinbarungen ermöglichen es Beschaffungsteams, diese Unterscheidung auf Asset-Ebene zu treffen. Evernexs Ergänzungen zu seinem Abdeckungsportfolio im Jahr 2026 zeigen, wie Anbieter ihre Supportangebote auf bevorstehende Lebenszyklus-Meilensteine ausrichten. Diese Struktur kann Compliance-Anforderungen, Verfügbarkeitsbedürfnisse und Betriebskostendisziplin in Einklang bringen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicetyp:
Break-Fix bleibt zentral, während proaktiver Support wächstBreak-Fix- und Hardware-Austauschservices entfielen im Jahr 2026 auf einen Umsatzanteil von 41,57 %. Physischer Austausch bleibt für weit verteilte Netzwerke und für Standorte notwendig, die einen Ingenieur benötigen, um den Service schnell wiederherzustellen. Das Segment spiegelt das historische Fundament von Netzwerkwartungsverträgen wider. Es bleibt auch für abgelegene Standorte wichtig, wo Geräteausfälle den Betrieb über längere Zeiträume unterbrechen können. Kunden verwenden üblicherweise Reaktionszeitverpflichtungen und Ersatzteilverfügbarkeit zur Bewertung dieser Services.
Proaktives Monitoring, prädiktive und präventive Wartung wird bis 2032 voraussichtlich mit einer CAGR von 9,79 % wachsen. Telemetriefähige Geräte können Gesundheits- und Ereignisinformationen über Netzwerkverwaltungsdaten bereitstellen. Anbieter können diese Informationen nutzen, um Ausfallmuster zu identifizieren und Teile zu planen, bevor ein kritischer Vorfall eintritt. IEEE-Forschung hat Ansätze untersucht, die prädiktive Wartungsplanung und Ersatzteilentscheidungen gemeinsam optimieren.[2] Diese Services können die Abhängigkeit von reaktiver Arbeit reduzieren, erfordern jedoch eine glaubwürdige Datenverarbeitung und etablierte Betriebsverfahren. Lebenszyklus-, Firmware- und Konfigurationsmanagement können ebenfalls wertvoll sein, wenn Kunden eine konsistente Governance über mehrere Anbieterumgebungen hinweg benötigen.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU schneller wachsenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 69,76 %. Diese Organisationen betreiben häufig komplexe Netzwerkbestände über Büros, Rechenzentren, Zweigstellen und Industriestandorte hinweg. Sie können mehrere Service-Level-Vereinbarungen über verschiedene Anbieter und Gerätegenerationen hinweg verwalten. Etablierte Anbieterauswahlprozesse haben historisch gesehen OEM-Support als Risikomanagementmaßnahme bevorzugt. Ihre Größe schafft auch eine große installierte Basis, die Bestandsplanung, Berichterstattung und definierte Eskalationswege erfordert.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 10,43 % wachsen. Der Markt für verwaltete Netzwerk-Hardware-Wartungsdienste bietet diesen Organisationen Zugang zu spezialisiertem Support, ohne eine große interne Ingenieursfunktion aufzubauen. Cloud-Adoption und Remote-Work-Vereinbarungen haben kleinere Netzwerkumgebungen verteilter und schwieriger zu verwalten gemacht. Skalierbare Vertragsdesigns können Drittanbieter-Wartung in Budgets unterhalb der Unternehmensebene bringen. Der Service kann Reaktionssupport, Konfigurationsüberwachung und Lebenszyklusplanung umfassen. Dies macht den Vertrag zu einem praktischen Weg, Fähigkeiten zu sichern, die die Organisation möglicherweise nicht intern beschäftigt.
Nach Endnutzerbranche:
IT und Telekommunikation führen, während das Gesundheitswesen aufholtIT und Telekommunikation hielten im Jahr 2026 einen Umsatzanteil von 32,17 %. Der Sektor ist auf dichte Netzwerke aus Switching-, Routing- und WLAN-Systemen angewiesen, um Dienste kontinuierlich bereitzustellen. Telekommunikationsbetreiber stehen vor Wartungsbedarf, da neuere 5G-Transportgeräte durch Garantiezyklen laufen, während ältere Kernanlagen sich EOSL-Daten nähern. Ausfallzeiten können direkte Service- und Kundenfolgen haben. Dies hält Reaktionsverpflichtungen und mehrstufige Eskalationswege im Markt für verwaltete Netzwerk-Hardware-Wartungsdienste wichtig.
Nordamerika hat eine große Konzentration von Unternehmensrechenzentren und etablierte Beschaffungspraktiken für Drittanbieter-Wartung. Gesundheits-, Finanzdienstleistungs- und Verteidigungsorganisationen erfordern häufig strenge Verfügbarkeits- und Prüfbarkeitsstandards. Die Vereinigten Staaten stellen den größten Teil der regionalen Nachfrage, da sie über breite Implementierungen von Cisco-, Juniper- und HPE-Netzwerkgeräten verfügen. Kanada ergänzt die Nachfrage durch öffentliche Managed-Services-Programme, während Mexiko eine aufkommende Chance bietet, die mit Fertigungs- und Logistiknetzwerken verbunden ist.
Geografische Analyse
Markt für verwaltete Netzwerk-Hardware-Wartungsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 35,43 %. Die Region verfügt über eine hohe Konzentration an Unternehmensrechenzentren und etablierte Beschaffungspraktiken für Drittanbieter-Wartung. Organisationen aus dem Gesundheitswesen, dem Finanzdienstleistungssektor und dem Verteidigungsbereich erfordern häufig strenge Verfügbarkeits- und Prüfbarkeitsstandards. Die Vereinigten Staaten stellen den größten Teil der regionalen Nachfrage, da dort umfangreiche Installationen von Cisco-, Juniper- und HPE-Netzwerkgeräten vorhanden sind. Kanada trägt durch Programme für verwaltete Dienste im öffentlichen Sektor zur Nachfrage bei, während Mexiko eine aufstrebende Chance bietet, die mit Fertigungs- und Logistiknetzwerken verbunden ist.
Markt für verwaltete Netzwerk-Hardware-Wartungsdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 10,71 % wachsen. Die Marktgröße für verwaltete Netzwerk-Hardware-Wartungsdienste in der Region wird durch Investitionen in die digitale Infrastruktur in China und Indien sowie durch Rechenzentrumsaktivitäten in Singapur, Japan und Südkorea gestützt. Unternehmen werden sich zunehmend des betrieblichen Nutzens der Lebenszyklus-Verlängerung bewusst, da die Netzwerkbestände größer werden. Indiens digitale Programme weiten staatliche und unternehmerische Hardware-Installationen aus, die schließlich über die Garantieabdeckung hinausgehen werden. Die Technologierisikorichtlinien Singapurs und das indische Gesetz zum Schutz digitaler personenbezogener Daten von 2023 stärken zudem den Bedarf an einer geregelten Infrastrukturverwaltung.
Markt für verwaltete Netzwerk-Hardware-Wartungsdienste in EMEA und Südamerika
Europa nimmt eine bedeutende Umsatzposition ein, gestützt durch Deutschland, das Vereinigte Königreich und Frankreich. Dichte Unternehmensnetzwerkbestände, DSGVO-Verpflichtungen und Nachhaltigkeitsprioritäten fördern organisierte Lebenszyklusdienste. Die Empfehlung L.1071 der Internationalen Fernmeldeunion unterstützt die Lebenszyklus-Nachverfolgung für digitale Geräte und steht im Einklang mit dem Interesse an einer längeren Hardwarenutzung.[3] Südamerika, der Nahe Osten und Afrika bleiben Regionen mit geringerer Durchdringung und sich entwickelnder Nachfrage. Brasilien und die Vereinigten Arabischen Emirate profitieren von Aktivitäten im Finanzdienstleistungsbereich, in der Agrarindustrie und im Rechenzentrumsbereich, während Südafrika, Ägypten und Nigeria eine aufkommende Nachfrage von Telekommunikationsanbietern und Finanzinstituten verzeichnen. Die Logistik für abgelegene Standorte bleibt in Teilen Afrikas eine praktische Einschränkung, da sie die Servicekosten und Reaktionsverpflichtungen beeinflusst.
Wettbewerbslandschaft
Der Markt für verwaltete Netzwerk-Hardware-Wartungsdienste ist mäßig fragmentiert. Park Place Technologies, Evernex und Curvature haben etablierte Positionen in der Drittanbieter-Wartung und in hybriden Supportvereinbarungen. Cisco Systems, Dell Technologies, Hewlett-Packard Enterprise und IBM behalten starke Positionen in der OEM-Wartung durch integrierte Hardware-, Software- und Servicevereinbarungen. Dies schafft unterschiedliche Wettbewerbspositionen basierend auf dem Bedarf des Kunden an Softwarezugang, Feldabdeckung und Multi-Vendor-Support. Anbieter konkurrieren bei Reaktionszeit, Abdeckung älterer Geräte, Ersatzteilverfügbarkeit und der Fähigkeit, mehrere Anbieter unter einem einzigen Vertrag zu verwalten.
Konsolidierung hat das Ausmaß erhöht, das unabhängigen Anbietern zur Verfügung steht. Park Place Technologies schloss im Januar 2026 seine Fusion mit Service Express ab und schuf ein kombiniertes Unternehmen mit mehr als 3.000 Mitarbeitern und 25.000 Kunden in Nordamerika, Europa, Asien und Südamerika. Das Unternehmen erweiterte auch seine Multi-Cloud-Services durch die Akquisition von CSI im Mai 2025 und fügte Supportfähigkeiten für hybride Multi-Cloud- und IBM-Legacy-Systeme hinzu. Evernex erweiterte sein Portfolio rund um bekannte Cisco- und HPE-EOSL-Ereignisse, sodass es Kunden ansprechen konnte, bevor der OEM-Support endete. Diese Maßnahmen zeigen, dass geografische Abdeckung, Ingenieurkapazität und Lebenszyklus-Timing zentrale Wettbewerbsinstrumente sind.
Telemetriegestützte Wartungsplattformen sind ein weiterer Wettbewerbsbereich. Park Place Technologies verwendet ParkView Automated Support, um Hardware-Ereignisse zu identifizieren und Supportaktivitäten einzuleiten, was die Vorfallbearbeitung für abgedeckte Geräte verbessern kann. Anbieter versuchen sich auch durch Gesundheitsbewertung, Firmware-Governance und Multi-Vendor-Bestandsmanagement zu differenzieren. KI-Ära-Infrastruktur schafft Nachfrage nach Support, der ältere Front-End-Netzwerksysteme neben neueren KI-Fabrics abdeckt. Qualitätsmanagement und Rückverfolgbarkeitspraktiken sind bei Ausschreibungen von Regierungen und Finanzdienstleistern wichtig, wo die Kontrolle von Ersatzteilen genau geprüft wird. Software-Lizenzierung bleibt ein Vorteil für OEM-orientierte Anbieter bei neuerer Hardware. Unabhängige Anbieter sind am stärksten, wo Hardware stabil ist, die Asset-Lebensdauer verlängert werden kann und Kunden Support über mehrere Anbieter hinweg benötigen.
Marktführer im Bereich verwaltete Netzwerk-Hardware-Wartungsdienste
-
Park Place Technologies
-
Service Express, Inc.
-
Cisco Systems, Inc.
-
DataSpan, Inc.
-
Evernex
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Netzwerk-Hardware-Wartungsdienste Unternehmen in diesem Bericht
- Park Place Technologies
- Evernex
- Service Express, Inc.
- Curvature, LLC
- Maintech, Inc.
- Capgemini SE
- Cisco Systems, Inc.
- DataSpan, Inc.
- Dell Technologies Inc.
- Fujitsu Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Hitachi, Ltd.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Kyndryl, Inc.
- Lenovo Group Limited
- Nokia Corporation
- NTT Communications Corporation
- Schneider Electric SE
- Siemens AG
- Sify Technologies Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete Netzwerk-Hardware-Wartungsdienste
- Oktober 2026: Evernex kündigte die Drittanbieter-Wartungsabdeckung für Cisco Nexus 7000 Series Switches vor ihrem EOSL-Datum am 28. Februar 2027 an, sodass Unternehmen das Lebenszyklusmanagement von Nexus 7000-Hardware über die Beendigung des OEM-Supports hinaus verlängern können. Diese Entwicklung positioniert Evernex, um eine bedeutende Gruppe von Unternehmenskunden zu gewinnen, die mit erzwungenen Aktualisierungsentscheidungen bei bewährten Nexus 7000-Implementierungen konfrontiert sind.
- Juni 2026: Evernex erweiterte sein TPM-Portfolio um Cisco ASA 5500 Security Appliances, Cisco RV Series-Router, Cisco Nexus 9500-Linecards und Fabric-Module sowie HPE ProLiant ML30 G9 und bietet Unternehmen eine Post-OEM-Supportalternative vor EOSL-Meilensteinen.
- Januar 2026: Park Place Technologies schloss seine Fusion mit Service Express ab und schuf ein globales Rechenzentrums-Dienstleistungsunternehmen mit mehr als 3.000 Mitarbeitern und mehr als 25.000 Kunden in Nordamerika, Europa, Asien und Südamerika. Das kombinierte Unternehmen erweiterte die Fähigkeiten in den Bereichen GPU-Wartung, Flüssigkühlung und verwaltete Infrastrukturservices.
- Mai 2025: Park Place Technologies erwarb CSI Ltd., einen im Vereinigten Königreich ansässigen IT-Managed-Services-Anbieter, der auf hybride Multi-Cloud-Lösungen für Legacy-IBM-Systeme spezialisiert ist. Die Akquisition erweiterte den europäischen Fußabdruck von Park Place und fügte IBM-Legacy-Infrastrukturverwaltungsfähigkeiten hinzu.
Globaler Berichtsumfang für den Markt für verwaltete Netzwerk-Hardware-Wartungsdienste
Ein verwalteter Netzwerk-Hardware-Wartungsservice bezieht sich auf eine langfristige, abonnementbasierte Vereinbarung, die die Überwachung, Optimierung, Pflege und Reparatur physischer Netzwerkarchitektur an einen spezialisierten Drittanbieter wie einen Managed Service Provider (MSP) oder einen Managed Network Service Provider (MNSP) delegiert.
Der Marktbericht für verwaltete Netzwerk-Hardware-Wartungsdienste ist segmentiert nach Servicemodell (OEM-Wartung, Drittanbieter-Wartung und Hybrid-/Co-Management-Wartung), Servicetypen (Break-Fix- und Hardware-Austauschservices, proaktives Monitoring, prädiktive und präventive Wartung, Lebenszyklus-, Firmware- und Konfigurationsmanagement sowie weitere Servicetypen), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (IT und Telekommunikation, Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Fertigung und Industrie, Einzelhandel und E-Commerce sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| OEM-Wartung |
| Drittanbieter-Wartung |
| Hybrid-/Co-Management-Wartung |
| Break-Fix- und Hardware-Austauschservices |
| Proaktives Monitoring, prädiktive und präventive Wartung |
| Lebenszyklus-, Firmware- und Konfigurationsmanagement |
| Weitere Servicetypen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Fertigung und Industrie |
| Einzelhandel und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicemodell | OEM-Wartung | |
| Drittanbieter-Wartung | ||
| Hybrid-/Co-Management-Wartung | ||
| Nach Servicetyp | Break-Fix- und Hardware-Austauschservices | |
| Proaktives Monitoring, prädiktive und präventive Wartung | ||
| Lebenszyklus-, Firmware- und Konfigurationsmanagement | ||
| Weitere Servicetypen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Fertigung und Industrie | ||
| Einzelhandel und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Netzwerk-Hardware-Wartungsdienste?
Der Markt für verwaltete Netzwerk-Hardware-Wartungsdienste wird voraussichtlich von 16,57 Milliarden USD im Jahr 2026 und 18,14 Milliarden USD im Jahr 2027 auf 25,93 Milliarden USD bis 2032 wachsen, mit einer CAGR von 7,41 %.
Warum nutzen Unternehmen Drittanbieter-Netzwerk-Hardware-Wartung?
Unternehmen nutzen Drittanbieter-Netzwerk-Hardware-Wartung, um zuverlässige Post-EOSL-Geräte zu behalten, Multi-Vendor-Umgebungen zu koordinieren und Betriebskosten zu kontrollieren, ohne Verfügbarkeitsverpflichtungen zu schwächen.
Welches Servicemodell führt bei verwalteten Netzwerk-Hardware-Wartungsdiensten?
OEM-Wartung führte im Jahr 2026 mit einem Umsatzanteil von 56,73 %, während Drittanbieter-Wartung bis 2032 voraussichtlich mit einer CAGR von 10,23 % wachsen wird. OEM-Support bleibt wichtig für Systeme, die auf herstellerkontrollierten Softwarezugang, Firmware-Releases oder Sicherheits-Patches angewiesen sind.
Welcher Servicetyp wächst am schnellsten im Bereich Netzwerk-Hardware-Support?
Proaktives Monitoring, prädiktive und präventive Wartung wird bis 2032 voraussichtlich mit einer CAGR von 9,79 % wachsen, da die Telemetrienutzung zunimmt.
Welcher Endnutzersektor wird voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 9,29 % wachsen, gestützt durch vernetzte klinische Systeme und strenge Anforderungen an die Netzwerkkontinuität.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,71 % wachsen, gestützt durch Investitionen in digitale Infrastruktur und wachsende Rechenzentrumsaktivitäten.