
Marktgröße und Marktanteil für verwaltete Reverse-DNS-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 331.62 Millionen US-Dollar |
| Marktgröße (2032) | 597.18 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Reverse-DNS-Dienste von Mordor Intelligence
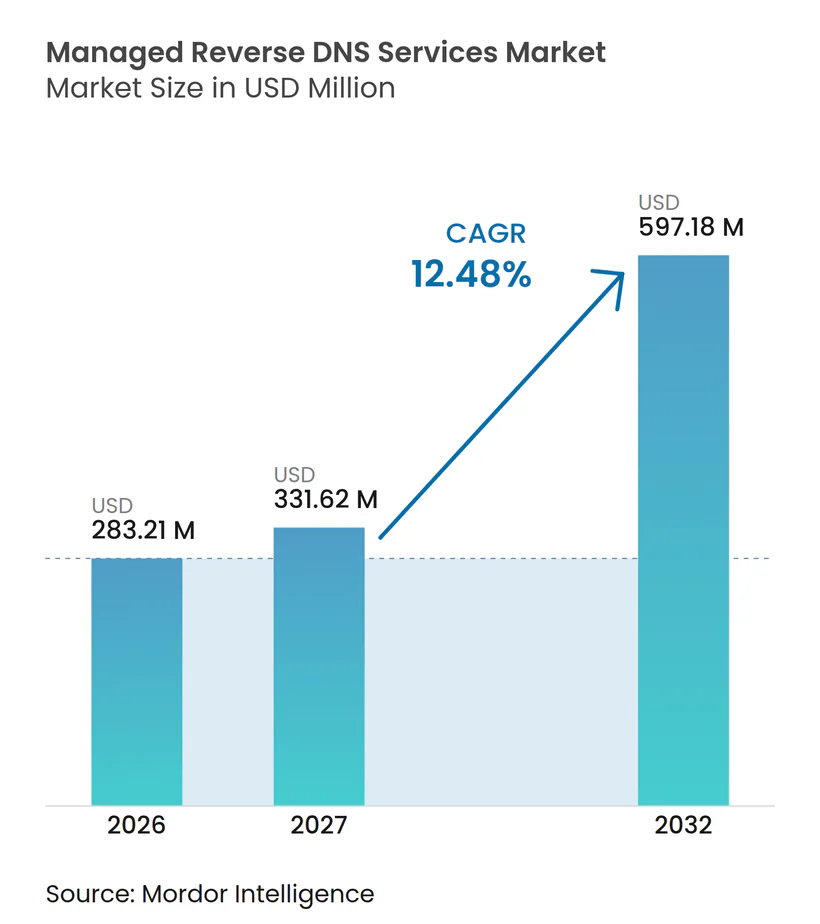
Die Marktgröße für verwaltete Reverse-DNS-Dienste wird voraussichtlich von 283,21 Millionen USD im Jahr 2026 auf 331,62 Millionen USD im Jahr 2027 und bis 2032 auf 597,18 Millionen USD anwachsen, was einem CAGR von 12,48 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete Reverse-DNS-Dienste wird durch Cloud-Adoption, strengere E-Mail-Absenderkontrollen und den betrieblichen Aufwand für die Pflege von Reverse-Einträgen über sich ändernde IP-Adressbestände gestützt. Unternehmen benötigen zunehmend konsistente PTR-Einträge für ausgehende E-Mails, Vorfallsanalysen und die verantwortungsvolle Nutzung öffentlichen Adressraums. Die IPv6-Bereitstellung fügt eine weitere Arbeitsebene hinzu, da Reverse-Zonen detaillierter und schwieriger im großen Maßstab zu verwalten sind. Anbieter können sich durch Automatisierung, API-Integrationen, Überwachung und Dienste differenzieren, die das Reverse-DNS-Management mit IP-Reputationskontrollen verbinden. Der Markt für verwaltete Reverse-DNS-Dienste profitiert auch dann, wenn Unternehmen und Dienstanbieter ein einheitliches Betriebsmodell für Cloud- und On-Premises-Netzwerke anstreben.
Wichtigste Erkenntnisse des Berichts
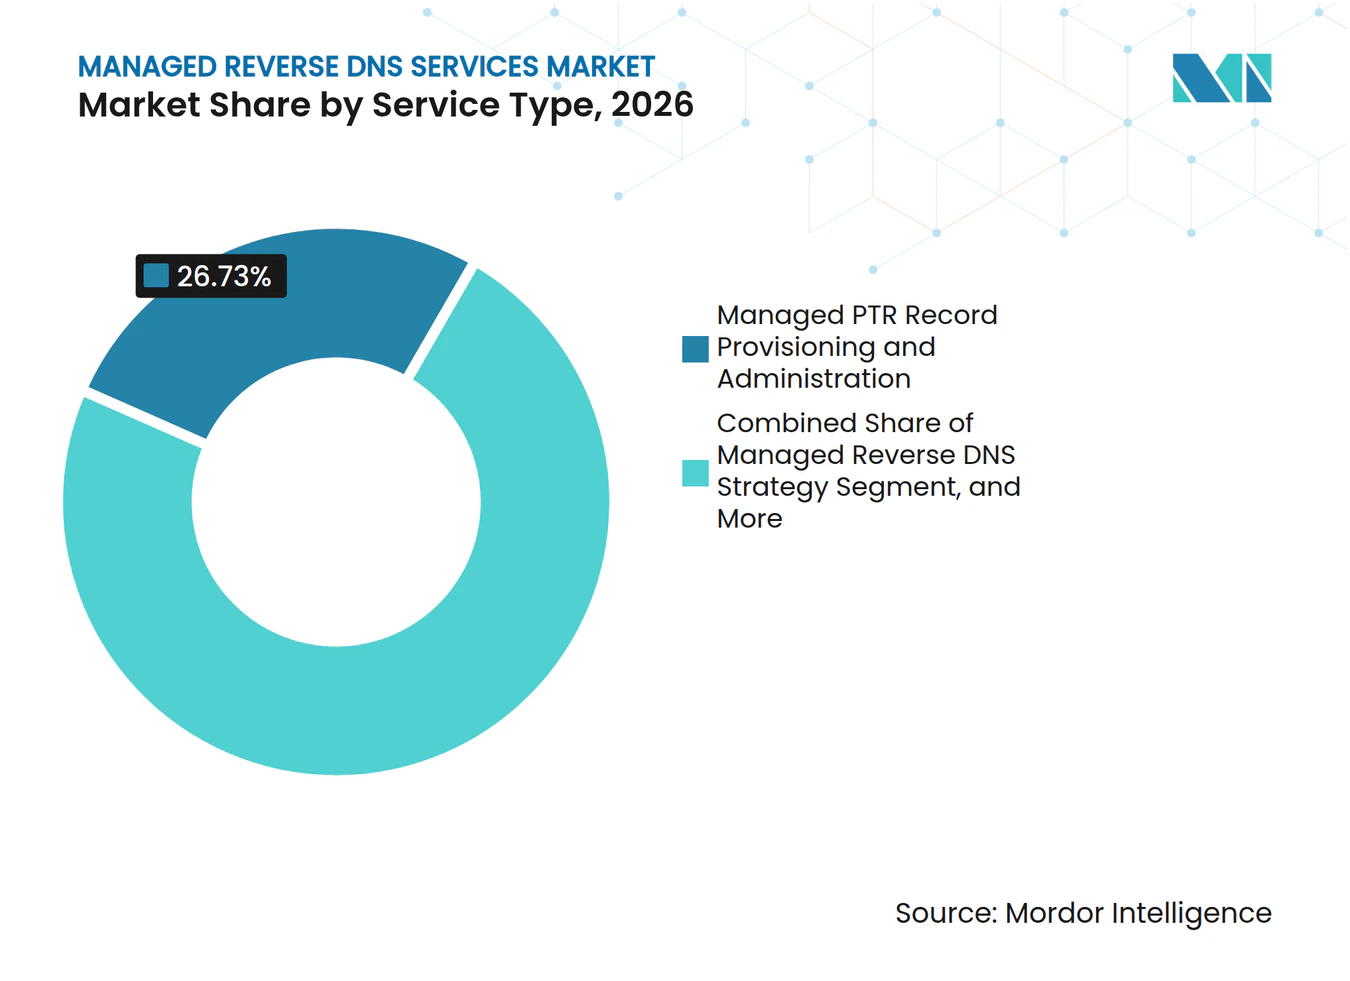
- Nach Dienstleistungstyp hielt Managed PTR Record Provisioning and Administration im Jahr 2026 einen Marktanteil von 26,73 % am Markt für verwaltete Reverse-DNS-Dienste, während Managed FCrDNS Validation and Continuous Monitoring bis 2032 voraussichtlich mit einem CAGR von 13,91 % wachsen wird.
- Nach Adressfamilie entfielen im Jahr 2026 72,51 % des Umsatzes auf IPv4 Reverse DNS, während IPv6 Reverse DNS bis 2032 voraussichtlich mit einem CAGR von 14,63 % wachsen wird.
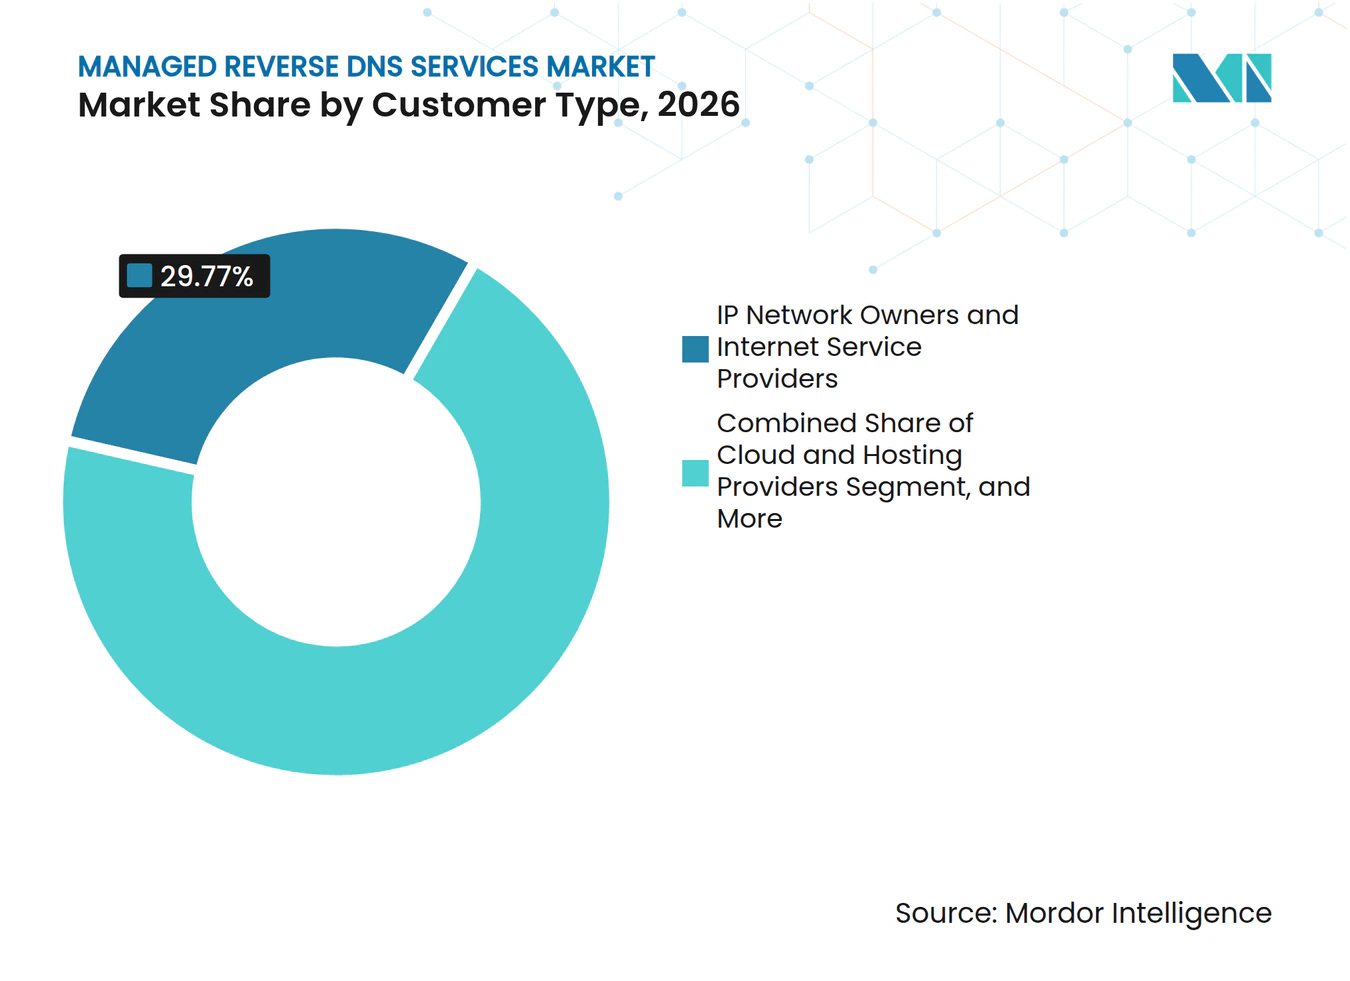
- Nach Kundentyp hielten IP-Netzwerkbetreiber und Internetdienstanbieter im Jahr 2026 einen Anteil von 29,77 % am Umsatz des Marktes für verwaltete Reverse-DNS-Dienste, während Cloud- und Hosting-Anbieter bis 2032 voraussichtlich mit einem CAGR von 14,86 % wachsen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 69,48 % des Umsatzes auf die cloudbasierte Bereitstellung, die bis 2032 voraussichtlich mit einem CAGR von 15,63 % wachsen wird.
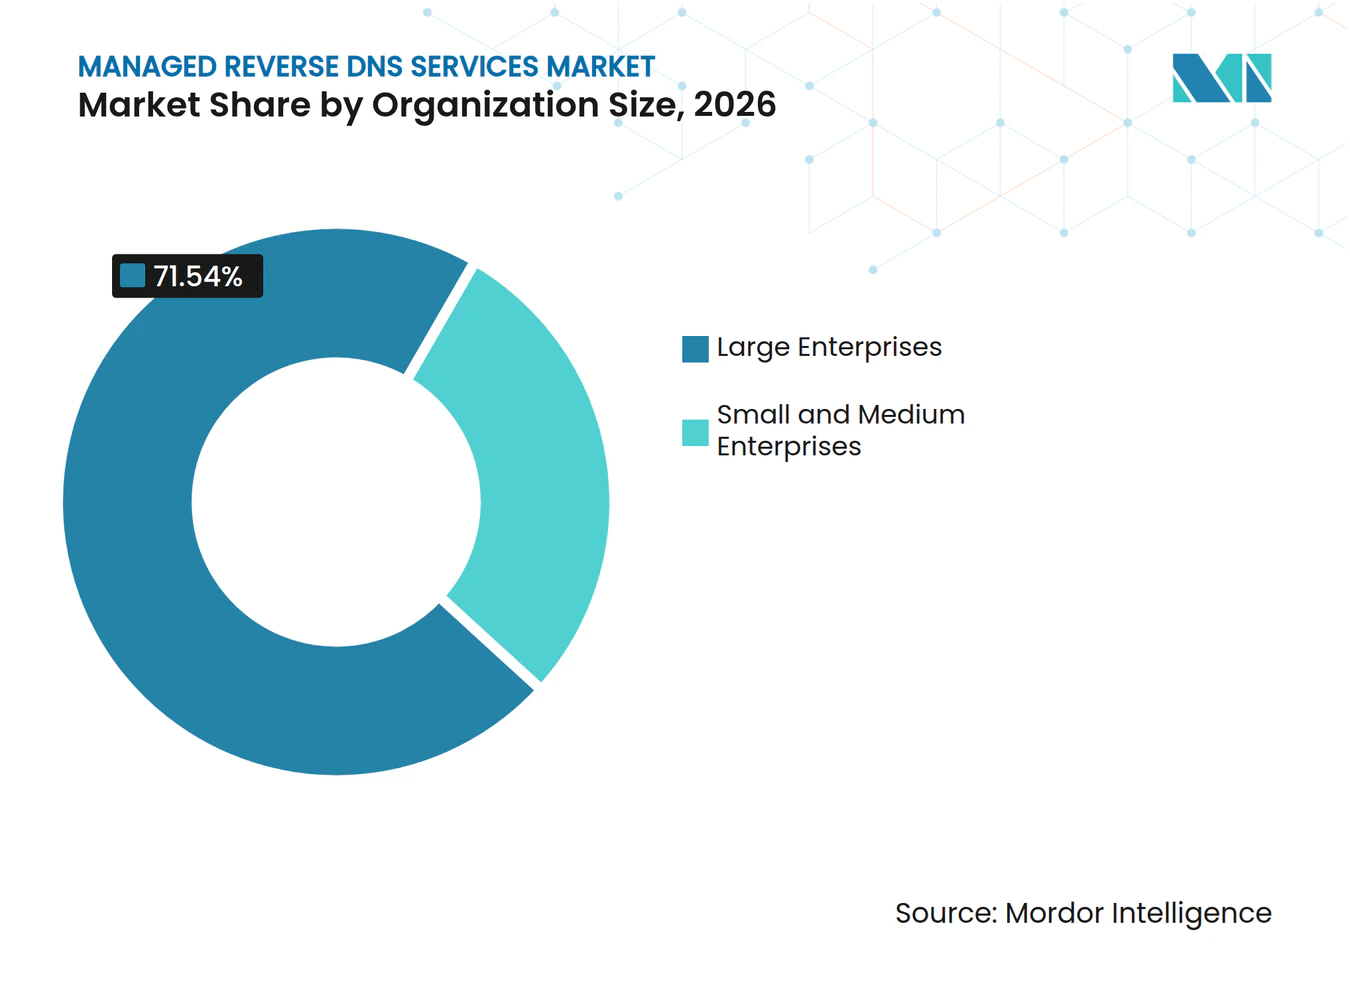
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 71,54 %, während KMU bis 2032 voraussichtlich mit einem CAGR von 16,24 % wachsen werden.
- Nach Endnutzerbranche hielt der Bereich IT und Telekommunikation im Jahr 2026 einen Umsatzanteil von 31,66 %, während die Gesundheits- und Biowissenschaftsbranche bis 2032 voraussichtlich mit einem CAGR von 14,37 % wachsen wird.
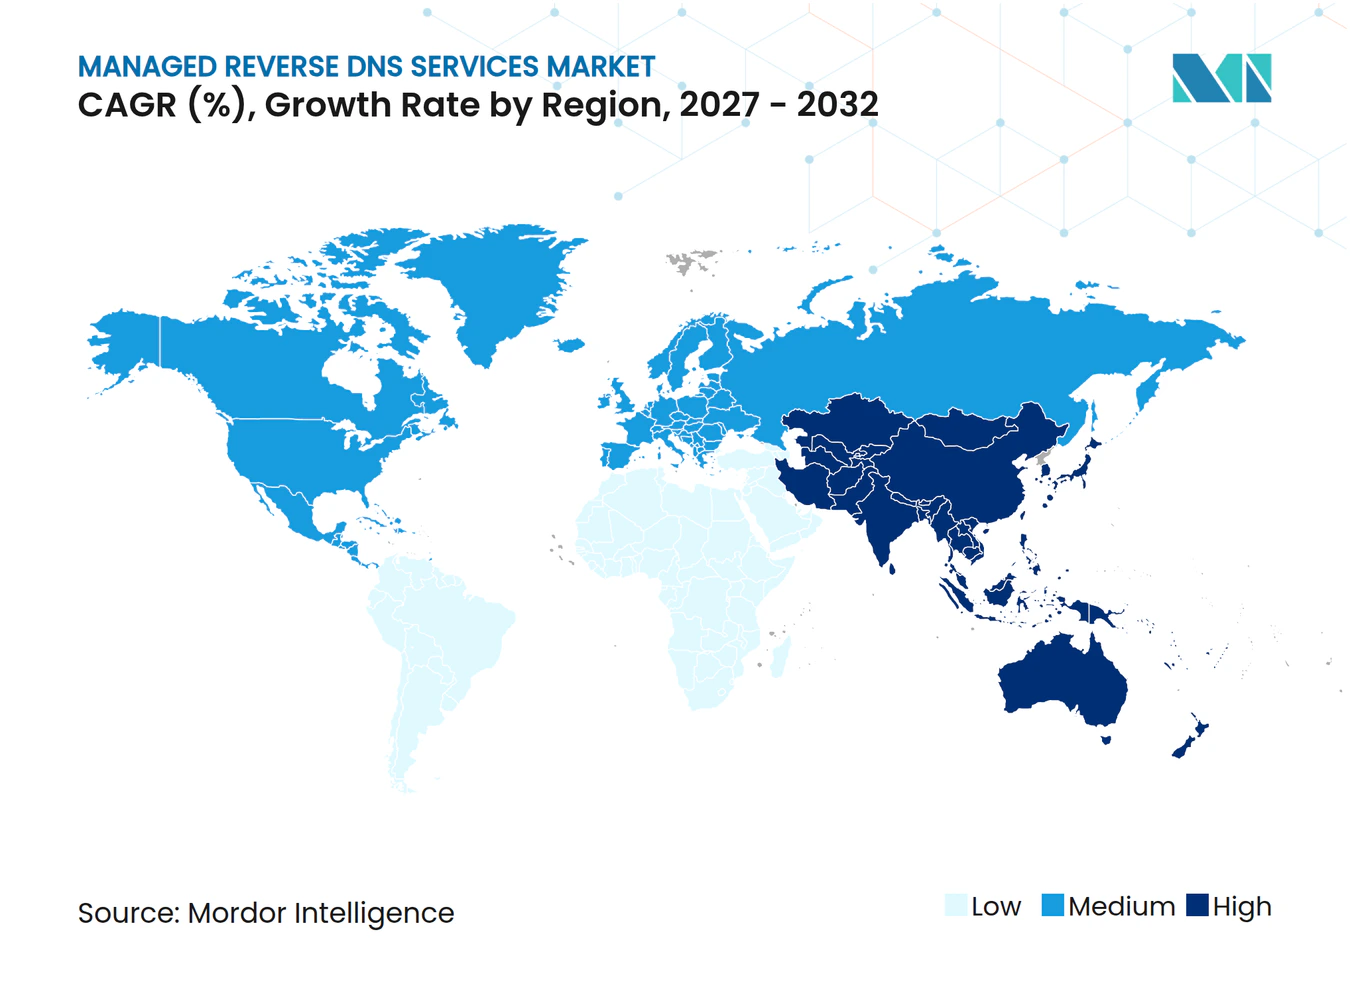
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,64 % am Umsatz des Marktes für verwaltete Reverse-DNS-Dienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,82 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Cloud- und Multi-Cloud-Adoption erweitert verwaltete IP-Adressbetriebe | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Anforderungen an die E-Mail-Zustellbarkeit erhöhen die Einhaltung von PTR-Einträgen | +2.8% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Erweiterung des IPv6-Adressraums erhöht die Komplexität von Reverse-Zonen | +2.2% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Europa, Naher Osten und Afrika sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Sicherheitsbetrieb und menschenlesbare Netzwerkzuordnung | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Automatisierte rDNS-Delegation für gemietete und vermittelte IP-Blöcke | +1.4% | Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| PTR-basierte Reputationssignale bei Hochvolumen-Messaging und Missbrauchsüberwachung | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud- und Multi-Cloud-Adoption erweitert verwaltete IP-Adressbetriebe
Cloud-Migration ist ein zentraler Nachfragefaktor für den Markt für verwaltete Reverse-DNS-Dienste. Unternehmen, die mehrere Cloud-Umgebungen nutzen, müssen IP-Zuweisungen und Reverse-Einträge über Plattformen mit unterschiedlichen Verwaltungstools hinweg koordinieren. Diese Arbeit wird schwieriger, wenn Adressen durch automatisierte Bereitstellungsprozesse erstellt und entfernt werden. Verwaltete Anbieter können API-basierte Workflows nutzen, um PTR-Einträge mit Infrastructure-as-Code-Änderungen abzugleichen. Ihre Rolle wird relevanter, wenn Cloud-Teams und Netzwerkteams separate Betriebsprozesse verwenden. Dies schafft Nachfrage nach Diensten, die manuelle Übergaben reduzieren und eine einheitliche Ansicht der Reverse-Zonen-Aktivität bieten.
Anforderungen an die E-Mail-Zustellbarkeit erhöhen die Einhaltung von PTR-Einträgen
E-Mail-Betrieb macht korrekte PTR-Einträge für viele Unternehmen zu einer unmittelbaren geschäftlichen Anforderung. Große Postfachanbieter wenden Forward- und Reverse-DNS-Prüfungen als Teil der Absenderkontrollen an, was die Zustellung verhindern kann, wenn Einträge nicht übereinstimmen. Eine fehlgeschlagene Forward-Confirmed Reverse DNS-Prüfung kann zur SMTP-Ablehnung führen und die Kommunikation mit Kunden, Lieferanten und Mitarbeitern unterbrechen. Der Markt für verwaltete Reverse-DNS-Dienste hat daher eine direkte Verbindung zu Unternehmen, die Hochvolumen-E-Mail-Systeme betreiben. DNS-Verwaltungsdienste können Unstimmigkeiten erkennen, bevor Sendesysteme beeinträchtigt werden. Dieser Bedarf ist besonders relevant für Unternehmen, die ihre eigenen Mail Transfer Agents und öffentliche IP-Adressen verwalten.
Erweiterung des IPv6-Adressraums erhöht die Komplexität von Reverse-Zonen
Die IPv6-Einführung erweitert den Verwaltungsaufwand für Reverse-DNS. APNIC berichtete, dass die asiatisch-pazifische Region im April 2025 eine IPv6-Fähigkeit von 50 % erreichte, während Indien 78,16 % und Japan 58,2 % erreichten.[1] Eine Standard-/48-IPv6-Zuweisung kann bis zu 65.536 /64-Subnetze enthalten, was die Planung von Reverse-Zonen aufwändiger macht als bei einer typischen IPv4-Zuweisung. Die längere ip6.arpa-Benennungsstruktur erhöht auch das Risiko von Konfigurationsfehlern, wenn Einträge manuell erstellt werden. Eine Studie aus dem Jahr 2025 ergab, dass nur 12,6 % der 100.000 meistbesuchten Websites vollständig IPv6-fähig waren. Diese Lücke hinterlässt einen erheblichen Pool von Unternehmen, die strukturierte IPv6-DNS-Betriebe benötigen werden, wenn die Bereitstellungen reifen.
Sicherheitsbetrieb und menschenlesbare Netzwerkzuordnung
Reverse-DNS gibt Sicherheitsteams lesbare Namen, die ihnen helfen, IP-Adressen in Protokollen und Warnmeldungen zu interpretieren. Dies unterstützt schnellere Untersuchungen, nützlichere Bedrohungskorrelationen und klarere Kommunikation bei der Reaktion auf Missbrauch. Die von AWS im Jahr 2025 veröffentlichten Netzwerk-Scan-Richtlinien verlangen von konformen Scannern, Reverse-DNS-Abfragen für öffentliche DNS-Zonen zu unterstützen.[2] Die DNSSEC-Governance lenkt ebenfalls die Aufmerksamkeit auf die Genauigkeit und Zuverlässigkeit von DNS-Verwaltungspraktiken. APNIC berichtete im Jahr 2026, dass die DNSSEC-Validierung global bei knapp 36 % lag. Verwaltete Reverse-DNS-Dienste können Sicherheitsteams unterstützen, indem sie die Host-Zuordnung und Eintragsüberprüfung konsistenter gestalten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Reverse-DNS-Kontrolle verbleibt bei IP-Adressinhabern | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Bekanntheit außerhalb von E-Mail- und Netzwerkbetriebsteams | -1.0% | Global, ausgeprägter in Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Weitergabe und Reibungsverluste bei der Multi-Registry-Delegation | -0.8% | Global, konzentriert in Multi-RIR-Umgebungen | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch gemeinsam genutzte IPs und Cloud-Abstraktion begrenzen die Kundenkontrolle | -0.7% | Global, konzentriert bei cloud-nativen KMU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Reverse-DNS-Kontrolle verbleibt bei IP-Adressinhabern
Die Kontrolle über eine Reverse-DNS-Zone bleibt an den Inhaber des betreffenden IP-Adressblocks gebunden. Ein verwalteter Anbieter kann diese Zone nicht unabhängig ändern oder delegieren, ohne die Beteiligung des Blockinhabers. Dies begrenzt den Kontrollgrad, den ein externer Dienst bieten kann, und kann das Onboarding verlangsamen. Es wird auch schwierig für Unternehmen mit Zuweisungen, die über mehrere regionale Registrierungsstellen verteilt sind. Eine von der NSF unterstützte Studie aus dem Jahr 2025 ergab, dass gemietete IPv4-Präfixe 2,89-mal häufiger auf Sperrlisten erschienen als nicht gemietete Präfixe.[3] Das Eigentumsmodell macht die Zusammenarbeit zwischen Adressinhabern, Dienstanbietern und Registrierungsstellen notwendig.
Begrenzte Bekanntheit außerhalb von E-Mail- und Netzwerkbetriebsteams
PTR-Einträge und Forward-Confirmed Reverse DNS bleiben in vielen Unternehmen Spezialthemen. E-Mail-Administratoren und Netzwerkingenieure verstehen in der Regel das betriebliche Risiko, während Einkaufs- und Sicherheitsverantwortliche möglicherweise andere Infrastrukturprioritäten setzen. Diese Lücke kann die Zeit verlängern, die benötigt wird, um den Dienst zu erläutern und eine Kaufentscheidung zu sichern. Anbieter müssen Reverse-DNS möglicherweise im Rahmen von E-Mail-Resilienz-, öffentlichen IP-Governance- und Incident-Response-Programmen positionieren. Der Effekt ist am deutlichsten dort, wo Unternehmen über begrenzte dedizierte Netzwerkbetriebsressourcen verfügen. Schulungen und gebündelte verwaltete Dienste können diese Hürde senken, indem Reverse-DNS Teil eines umfassenderen IP-Verwaltungsdienstes wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
PTR-Verwaltung verankert den Umsatz, während FCrDNS-Überwachung beschleunigtManaged PTR Record Provisioning and Administration hielt im Jahr 2026 einen Anteil von 26,73 % am Umsatz des Marktes für verwaltete Reverse-DNS-Dienste. Der Dienst umfasst die Erstellung, Aktualisierung und Pflege von PTR-Einträgen für öffentliche IP-Adressen. Seine breite Nutzung spiegelt den Bedarf an genauen Einträgen für E-Mail-Zustellung, Netzwerkprotokollierung und externe Dienstbetriebe wider. Unternehmen nutzen ihn, wenn ihnen das Personal oder die Prozesse fehlen, um Reverse-Einträge über viele Adressbereiche hinweg zu verwalten. Die PTR-Verwaltung unterstützt auch wiederkehrende Serviceverträge, da sich Adressen und Hostnamen im Laufe der Zeit ändern. Die Kategorie ist relevant für Unternehmen, Hosting-Firmen und Internetdienstanbieter. Sie bietet einen praktischen Einstiegspunkt für Anbieter, die ein umfassenderes DNS-Management anbieten möchten. Der Markt für verwaltete Reverse-DNS-Dienste kann davon profitieren, wenn diese wesentliche Aufgabe Kunden dazu veranlasst, Überwachungs- und Delegationsunterstützung zu übernehmen.
Managed FCrDNS Validation and Continuous Monitoring wird bis 2032 voraussichtlich mit einem CAGR von 13,91 % wachsen. Dieser Dienst prüft, ob ein PTR-Eintrag auf den vorgesehenen Forward-DNS-Eintrag zurückverweist. Er ist nützlich für Teams, die eine frühzeitige Warnung vor Konfigurationsfehlern benötigen, bevor E-Mail-Systeme mit Zustellungsproblemen konfrontiert werden. Kontinuierliche Überwachung verlagert den Dienst von der gelegentlichen Eintragserststellung hin zu einer laufenden Betriebskontrolle. Managed IPv6 Reverse DNS Services bieten Unterstützung für Unternehmen, die komplexe ip6.arpa-Zonen verwalten. Reverse-DNS-Sicherheits- und DNSSEC-Dienste, Zonendesign und -delegation, Unterstützung der E-Mail-Zustellbarkeit sowie Strategiedienste erweitern das Spektrum der Dienstleistungsoptionen. Zusammen ermöglichen diese Dienste es Anbietern, die Unterstützung auf den Reifegrad und die Größe der DNS-Umgebung jedes Kunden zuzuschneiden. Der Markt für verwaltete Reverse-DNS-Dienste unterstützt Anbieter, die routinemäßige Bereitstellung mit laufender Validierung kombinieren.



Nach Adressfamilie:
IPv4-Grundlagen stützen die Nachfrage, während IPv6-Komplexität das Wachstum antreibtIPv4 Reverse DNS entfiel im Jahr 2026 auf 72,51 % des Umsatzes und hat damit den größten Marktanteil nach Adressfamilie im Markt für verwaltete Reverse-DNS-Dienste. Die installierte Basis der IPv4-Infrastruktur bleibt in Unternehmensnetzwerken, E-Mail-Systemen und Internetdienstbetrieben umfangreich. Viele Sicherheits- und Zustellungsprozesse hängen weiterhin von der IPv4-Adressreputation und zuverlässiger Host-Identifikation ab. Dies hält die Nachfrage nach PTR-Verwaltung aufrecht, auch wenn neuere Adressierungssysteme eingesetzt werden. IPXO berichtete, dass sein gemietetes IPv4-Volumen im Jahr 2025 im Vergleich zu 2024 verdoppelt wurde.[4] Leasingaktivitäten können den Bedarf an klarer Adresszuordnung und disziplinierter PTR-Bereitstellung erhöhen. IPv4-Dienste bleiben daher eine zentrale Quelle wiederkehrender Arbeit für Anbieter. Der Markt für verwaltete Reverse-DNS-Dienste behält diese Nachfragebasis, während Kunden ihren IPv6-Übergang planen.
IPv6 Reverse DNS wird bis 2032 voraussichtlich mit einem CAGR von 14,63 % wachsen. Sein Vormarsch spiegelt die betriebliche Komplexität wider, die durch lange Reverse-Zonen-Labels und große Adresszuweisungen entsteht. Die automatisierte Generierung von nibble-reversed ip6.arpa-Einträgen kann den Zeitaufwand für repetitive Konfigurationen reduzieren. Anbieter, die diese Automatisierung mit Präfixverwaltungssystemen verbinden, können die Verwaltung vorhersehbarer gestalten. Der Markt für verwaltete Reverse-DNS-Dienste profitiert, weil IPv6-Bereitschaft mehr erfordert als die Zuweisung von Adressen. Teams benötigen auch dokumentierte Reverse-Zonen-Strukturen, delegierte Autorität und Prüfungen, dass Einträge wie erwartet aufgelöst werden. Der Markt für verwaltete Reverse-DNS-Dienste kann diesen Bedarf mit Tools bedienen, die Eigentümerschaft, Status und Eintragshistorie anzeigen. Der niedrige Grad der vollständigen IPv6-Website-Bereitschaft, der in der Studie von 2025 berichtet wurde, zeigt, dass die Modernisierungsarbeit noch unvollständig ist.
Nach Kundentyp:
ISP-Führung bleibt bestehen, während Cloud-Anbieter das schnellste Wachstum verzeichnenIP-Netzwerkbetreiber und Internetdienstanbieter hielten im Jahr 2026 einen Umsatzanteil von 29,77 %. Sie sind grundlegende Käufer, da sie Adressblöcke halten und häufig Reverse-DNS für nachgelagerte Kunden verwalten. Ihre Position gibt ihnen eine direkte Rolle bei Delegation, Eintrags-Updates und Unterstützung für Abonnenten. Internetdienstanbieter können Reverse-DNS als Teil eines größeren Konnektivitäts- oder verwalteten Infrastrukturpakets bereitstellen. Sie verwalten auch öffentliche Adressportfolios, die wiederholbare Verwaltungsprozesse erfordern. Dies schafft eine stabile Nachfragebasis für Plattformen, die Richtlinien, Bereitstellung und Prüfaufzeichnungen zentralisieren. Die Rolle des Segments ist strukturell, da Adressinhaber weiterhin zentral für die Reverse-Zonen-Kontrolle sind. Der Markt für verwaltete Reverse-DNS-Dienste ist auf ihre Beteiligung angewiesen, um Delegationsdienste effektiv zu gestalten.
Cloud- und Hosting-Anbieter werden bis 2032 voraussichtlich mit einem CAGR von 14,86 % wachsen. Diese Unternehmen stellen Adressen in einem Maßstab bereit und weisen sie neu zu, der durch manuelle Anfragen schwer zu unterstützen ist. Ihre Kunden erwarten auch zeitnahe Reverse-DNS-Kontrollen für gehostete Anwendungen und E-Mail-Workloads. Automatisierung ist wichtig, da große Cloud- und Hosting-Plattformen sowohl IPv4- als auch IPv6-Bestände verwalten. IP-Adress-Leasing-Plattformen sind eine weitere aufkommende Kundengruppe, insbesondere dort, wo die Adressreputation sorgfältiger Überwachung bedarf. Die von der NSF unterstützte Forschung zur Sperrlisten-Exposition bei gemieteten IPv4-Präfixen unterstreicht den Bedarf an stärkeren Kontrollen in diesem Bereich. Unternehmen mit dediziertem öffentlichem Adressraum und verwaltete Dienstanbieter vervollständigen die Kundenbasis. Der Markt für verwaltete Reverse-DNS-Dienste bietet jeder dieser Gruppen einen anderen Weg zur Nutzung automatisierter Unterstützung.

Nach Bereitstellungsmodell:
Cloud-Bereitstellung festigt ihre dominante PositionDie cloudbasierte Bereitstellung entfiel im Jahr 2026 auf 69,48 % des Umsatzes und wird bis 2032 voraussichtlich mit einem CAGR von 15,63 % wachsen. Dieses Modell liefert Reverse-DNS-Verwaltung über gehostete Portale, APIs und gemeinsame Richtlinienebenen. Es eignet sich für Kunden, die eine schnelle Einrichtung wünschen, ohne spezialisierte DNS-Verwaltungsinfrastruktur pflegen zu müssen. Zentralisierte Schnittstellen sind wertvoll, wenn IP-Adressen über verschiedene Standorte und Cloud-Umgebungen verteilt sind. Die Cloud-Bereitstellung passt auch zu automatisierten Workflows, die Workloads und Netzwerkressourcen auf Abruf erstellen. Die Kombination aus dem größten Anteil und der schnellsten prognostizierten Expansion zeigt, dass dieses Modell für die Marktgröße der verwalteten Reverse-DNS-Dienste wichtig ist. Es bietet Anbietern einen skalierbaren Weg, Kunden mit sich ändernden IP-Beständen zu unterstützen.
Cloudflare machte Internal DNS im Juli 2026 allgemein verfügbar mit einer einheitlichen Steuerungsebene für öffentliches und privates DNS, einer gemeinsamen API, Prüfprotokollen und Richtlinienkontrollen. Diese Entwicklung zeigt, wie DNS-Plattformen separate Verwaltungsumgebungen zusammenführen. Die On-Premises-Bereitstellung bleibt relevant für Regierungsbehörden, Verteidigungsauftragnehmer und Gesundheitsorganisationen mit strengen Anforderungen an den Datenspeicherort. Die hybride Bereitstellung verbindet Legacy-Infrastruktur mit cloudbasierten Diensten und erfordert sorgfältige Koordination, um Eintrags-Konflikte zu vermeiden. Infoblox veröffentlichte im November 2025 eine Integration mit Amazon VPC IPAM, um Adresszuweisungen zwischen On-Premises- und AWS-Umgebungen zu synchronisieren. Solche Integrationen können den Abstimmungsaufwand reduzieren, der zu Reverse-Eintrags-Fehlern führt.
Nach Unternehmensgröße:
Unternehmensmaßstab dominiert, während KMU das schnellste Wachstum verzeichnenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 71,54 %. Ihre öffentlichen Adressportfolios, verteilte Infrastruktur und hohe E-Mail-Aktivität schaffen einen klaren Bedarf an kontrollierten Reverse-DNS-Betrieben. Viele verfügen über formale Sicherheits-, Netzwerk- und Compliance-Funktionen, die eine dokumentierte Verwaltung erfordern. Diese Unternehmen können auch erweiterte Integrationen mit IP-Adressverwaltungs- und Sicherheitsüberwachungsplattformen nutzen. Ihr Maßstab unterstützt wiederkehrende Verträge für Überwachungs-, Delegations- und Behebungsdienste. Der Markt für verwaltete Reverse-DNS-Dienste wird daher von größeren Kunden getragen, die zahlreiche Geschäftsbereiche und Netzwerkumgebungen verwalten. Dienstqualität, Prüfbarkeit und Integrationstiefe sind wichtige Kaufkriterien für diese Gruppe. Der Markt für verwaltete Reverse-DNS-Dienste begünstigt daher Anbieter, die sich in etablierte Unternehmenskontrollprozesse einfügen können.
KMU werden bis 2032 voraussichtlich mit einem CAGR von 16,24 % wachsen. Cloud-first-Betriebsmodelle setzen kleinere Unternehmen öffentlichen IP-Workloads aus, auch wenn ihnen spezialisierte DNS-Ingenieure fehlen. Verwaltete Dienstanbieter können Reverse-DNS zusammen mit Hosting-, Konnektivitäts-, Sicherheits- und E-Mail-Unterstützung bündeln. Dies kann den Dienst zugänglich machen, ohne dass ein KMU eine separate DNS-Verwaltungsfunktion betreiben muss. Klare Anleitungen und Self-Service-Funktionen sind wichtig, da Reverse-DNS nicht immer technisch versierten Käufern vertraut ist. Das schnellere prognostizierte Tempo spiegelt einen wachsenden Bedarf an betrieblicher Unterstützung wider, da kleinere Unternehmen mehr Cloud-Anwendungen nutzen. Anbieter, die Einrichtung und Überwachung vereinfachen, sind gut positioniert, um diese Gruppe anzusprechen.
Nach Endnutzerbranche:
Telekommunikation führt, während die Dringlichkeit der Compliance im Gesundheitswesen steigtIT und Telekommunikation hielten im Jahr 2026 einen Umsatzanteil von 31,66 %. Telekommunikationsbetreiber und Internetdienstanbieter erwerben Reverse-DNS-Fähigkeiten für Adressbereiche, die große Abonnenten- und Kundenpopulationen bedienen. Unternehmens-IT-Teams benötigen den Dienst auch über Cloud-Ressourcen, Rechenzentren und nach außen gerichtete Anwendungen hinweg. Transaktions-E-Mails und Missbrauchsüberwachung verstärken die Nachfrage nach zuverlässiger Forward- und Reverse-DNS-Ausrichtung. Das Segment profitiert von etablierten Netzwerkbetriebsteams, die PTR-Konfiguration und -Delegation verstehen. Es hat auch eine direkte betriebliche Verbindung zum Besitz öffentlichen Adressraums. Dies macht IT und Telekommunikation zu einer dauerhaften Nachfragequelle für verwaltete Dienste.
Die Gesundheits- und Biowissenschaftsbranche wird bis 2032 voraussichtlich mit einem CAGR von 14,37 % wachsen. Der Sektor verwaltet klinische, administrative und Patientenkommunikationen, die sichere, zuverlässige E-Mail-Betriebe erfordern. Unternehmen verwalten auch Systeme mit strengen Datenschutz- und Betriebsanforderungen. Verwaltetes Reverse-DNS kann eine stärkere Kontrolle der Sendeinfrastruktur und eine klarere Zuordnung in Sicherheitsbetrieben unterstützen. BFSI erfordert ähnliche Aufmerksamkeit, da häufige Kundenkommunikationen und Anti-Phishing-Maßnahmen die Bedeutung einer zuverlässigen Absenderkonfiguration erhöhen. Regierung und öffentlicher Sektor, Einzelhandel und E-Commerce sowie industrielle Fertigung tragen ebenfalls zur Nachfrage bei, wenn sie das IP-Adressmanagement zentralisieren. Diese Sektoren können verwaltete Dienste übernehmen, wenn fragmentierte standortbezogene Praktiken schwer aufrechtzuerhalten werden. Der Markt für verwaltete Reverse-DNS-Dienste kann diesen Wandel unterstützen, indem er Routineaufgaben zentralisiert, ohne die lokale Verantwortlichkeit aufzuheben.
Geografische Analyse
Markt für verwaltete Reverse-DNS-Dienste in Nordamerika
Nordamerika hielt 38,64 % des Umsatzes im Jahr 2026 und bleibt der größte regionale Beitragszahler zum Markt für verwaltete Reverse-DNS-Dienste. Die Region weist eine hohe Konzentration von ARIN-registrierten Adressinhabern, unternehmensweiten E-Mail-Betrieben und verwalteten Infrastrukturanbietern auf. Ihre technische Basis unterstützt die frühzeitige Einführung zentralisierter IP- und DNS-Kontrollen. APNIC berichtete, dass ARIN-Volkswirtschaften im April 2025 eine IPv6-Fähigkeit von 52 % erreichten, was über dem globalen Wert von 40 % liegt. Die Vereinigten Staaten profitieren von großen Cloud-, Hosting- und Cybersicherheits-Ökosystemen. Kanada und Mexiko bieten zusätzliche Nachfrage, da Cloud-Investitionen den Bedarf an koordinierten IP-Betrieben ausweiten.
Markt für verwaltete Reverse-DNS-Dienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,82 % wachsen und weist die schnellste regionale Entwicklung auf. Indien und Japan verzeichneten im April 2025 IPv6-Fähigkeitsraten von 78,16 % bzw. 58,2 %. Dies verschafft der Region einen wachsenden Bedarf an Reverse-Zone-Planung für umfangreiche IPv6-Bereitstellungen. Cloud-Expansion, grenzüberschreitender E-Commerce und digitales Banking erhöhen zudem das Volumen der Kundenkommunikation, die auf eine zuverlässige Versandinfrastruktur angewiesen ist. Die Größe des Marktes für verwaltete Reverse-DNS-Dienste in der Region wird von Organisationen getragen, die öffentliche IP-Ressourcen in sich schnell verändernden Umgebungen koordinieren müssen. Verwaltete Plattformen können diesen Bedarf durch automatisierte Delegation, Überwachung und gemeinsame Kontrollen decken.
Markt für verwaltete Reverse-DNS-Dienste in EMEA und Südamerika
Europa ist eine reife Region, in der DNS-Governance und Anforderungen an den Datenstandort kontinuierliche Investitionen in verwaltete Betriebe unterstützen. Das Gemeinsame Forschungszentrum der Europäischen Kommission verzeichnete im dritten Quartal 2025 eine durchschnittliche DNSSEC-Validierungsrate von 49,4 % in den EU-Mitgliedstaaten. Deutschland, das Vereinigte Königreich und Frankreich führen die regionale Nachfrage aufgrund ihrer großen Unternehmens- und digitalen Dienstleistungsbasen an. Südamerika entwickelt sich, da regionale Internetdienstanbieter IPv6- und PTR-Bereitstellungsprozesse formalisieren. Der Nahe Osten gewinnt durch digitale Transformationsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten an Dynamik. Afrika bleibt die kleinste Region, mit einer auf Südafrika, Ägypten und städtische Telekommunikationskorridore konzentrierten Nachfrage.
Wettbewerbslandschaft
Marktkonzentration
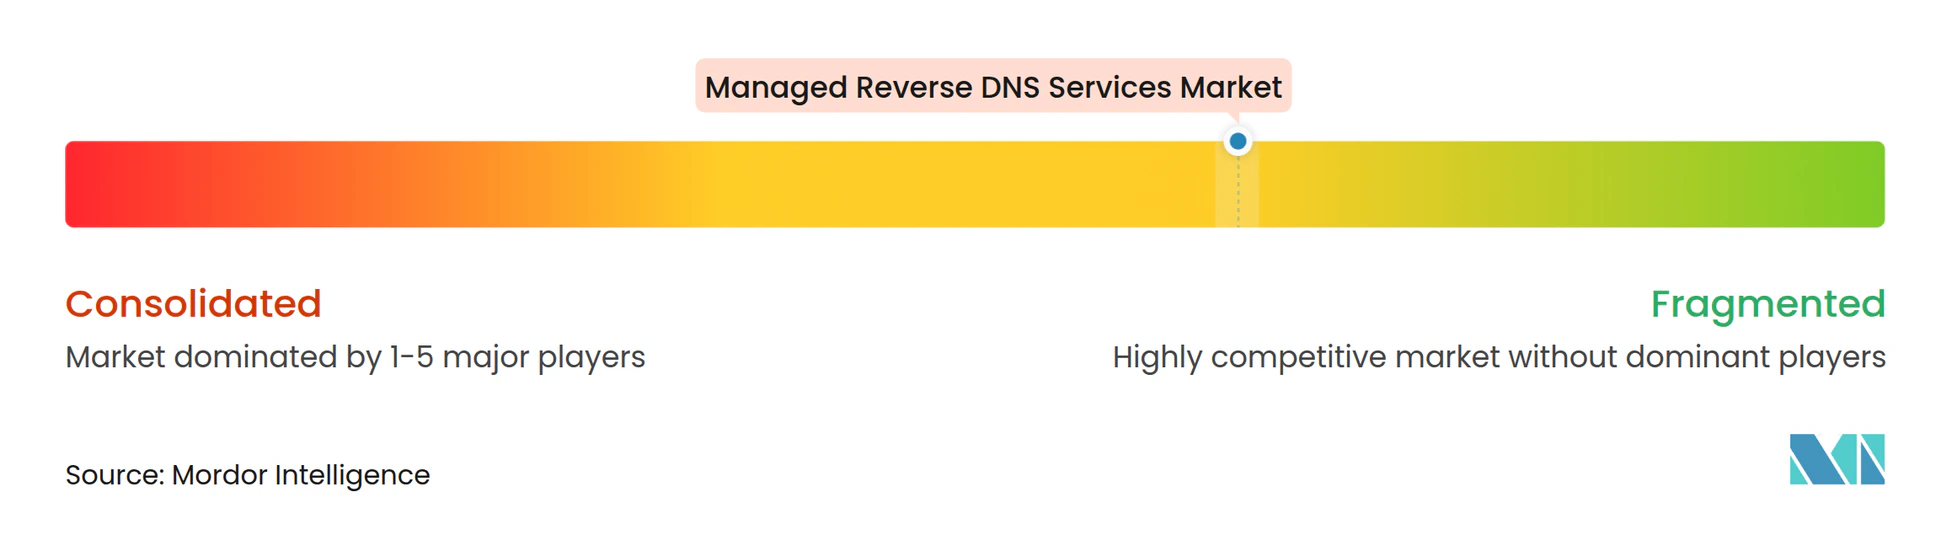
Der Markt für verwaltete Reverse-DNS-Dienste ist mäßig fragmentiert, da breite Cloud- und Sicherheitsanbieter mit DNS- und IP-Verwaltungsspezialisten konkurrieren. Cloudflare, Amazon Web Services, Microsoft und Akamai integrieren DNS-Fähigkeiten in umfassendere Infrastruktur- und Sicherheitsportfolios. Infoblox, IPXO und Tiggee sprechen Käufer an, die fokussiertere DNS-, IP-Adressverwaltungs- oder Reverse-DNS-Funktionen suchen. Integrierte Portfolios können Unternehmenskunden ansprechen, die weniger Verwaltungssysteme bevorzugen. Spezialisten können durch fokussierte Automatisierung, flexiblere Servicemodelle und Unterstützung für spezifische Anwendungsfälle konkurrieren. Der Besitz der Reverse-DNS-Autorität durch IP-Adressinhaber und regionale Registrierungsstellen begrenzt eine vollständige Konsolidierung. Anbieter müssen weiterhin mit den Parteien zusammenarbeiten, die Adressblöcke und Delegationsrechte kontrollieren.
Akamai startete im Juni 2025 DNS Posture Management mit Multi-Cloud-Sichtbarkeit, Echtzeit-Überwachung und Integrationen mit Splunk, Google Security Operations und Microsoft Sentinel. Der Start zeigt eine Bewegung hin zu DNS-Governance-Diensten, die Betriebs- und Sicherheitsteams verbinden. Infoblox berichtete im November 2025, dass es 200 Universal DDI-Kunden überschritten hatte, und kündigte Cloud-Integrationen zur Unterstützung der Netzwerktransformation an. Seine AWS IPAM-Integration veranschaulicht auch den Wert synchronisierter Adressdaten in hybriden Betrieben. Cloudflares Internal DNS-Veröffentlichung im Juli 2026 brachte öffentliches und privates DNS ebenfalls in eine einheitliche Steuerungsumgebung. Diese Schritte positionieren das Reverse-DNS-Management innerhalb einer größeren Plattformstrategie.
Kommerzielle Möglichkeiten verbleiben in der automatisierten IPv6-Reverse-Zonen-Bereitstellung, dem IP-Leasing-Reputationsmanagement und compliance-orientierten Diensten für regulierte Kunden. Telekommunikationsanbieter benötigen skalierbare Tools, da IPv6-Bereitstellungen expandieren. Leasing-Plattformen benötigen stärkere PTR- und Reputationsprozesse, wo Adresshistorien das Vertrauen beeinflussen können. Gesundheits- und Finanzsektor-Kunden können bessere Kontrollen für öffentlich zugängliche E-Mail- und Netzwerkinfrastruktur suchen. Kleinere Anbieter, darunter ClouDNS, DNSimple, EuroDNS, No-IP und Netriplex, bedienen Kunden, die einfachere Portale und Self-Service-Preisgestaltung benötigen. Standardkenntnisse bleiben wichtig, da ICANN-Richtlinien und RFC-basierte Delegationspraktiken das Betriebsumfeld prägen. Das Wettbewerbsbild unterstützt ein moderates Konzentrationsprofile eher als die Dominanz einer kleinen Gruppe von Anbietern.
Marktführer für verwaltete Reverse-DNS-Dienste
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Neustar Security Services, LLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Reverse-DNS-Dienste Unternehmen in diesem Bericht
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Neustar Security Services, LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Google LLC
- Oracle America, Inc.
- Tiggee LLC
- DigiCert, Inc.
- Vercara, LLC
- GoDaddy Inc.
- Infoblox Inc.
- ClouDNS Ltd.
- DNSimple Corporation
- No-IP, Inc.
- IPXO UAB
- Netriplex, LLC
- EuroDNS S.A.
- Corporation Service Company
- Open-Xchange AG
Neueste Industrielle Entwicklungen in Markt für verwaltete Reverse-DNS-Dienste
- August 2026: IPXO konsolidierte IP-Leasing, -Verwaltung, -Überwachung und -Monetarisierung in einer einzigen vernetzten Plattform mit neuen Abonnementplänen und einem tokenbasierten Nutzungsmodell und positionierte sich von einem Leasing-Marktplatz zu einer integrierten IP-Verwaltungsplattform mit integrierter PTR-Bereitstellung und Reputationsmanagement um.
- Juli 2026: Cloudflare machte Internal DNS allgemein verfügbar und vereinheitlichte öffentliches und privates DNS auf einer einzigen Steuerungsebene mit einer gemeinsamen API, einem Prüfprotokoll und einer Richtlinienebene, wodurch die zuvor für die Verwaltung interner und externer DNS erforderliche separate Infrastruktur entfiel.
- Juni 2026: Amazon Route 53 Global Resolver fügte die gemeinsame Nutzung von DNS-Ansichten zwischen AWS-Konten über AWS Resource Access Manager hinzu, wodurch Unternehmen PTR- und DNS-Eintrags-Verwaltung über verteilte Kontostrukturen hinweg zentralisieren können, ohne Zoneneigentümerschaft zu übertragen.
- April 2026: Cloudflare und GoDaddy kündigten eine strategische Partnerschaft an, die Agent Name Service- und Web Bot Auth-Standards unterstützt, die Identitätsverifizierung von KI-Crawlern mit DNS-Infrastruktur integriert und einen neuen Anwendungsfall signalisiert, der PTR- und FCrDNS-Bereitstellung für von KI-Agenten betriebene IP-Adressen erfordert.
Globaler Berichtsumfang für den Markt für verwaltete Reverse-DNS-Dienste
Markt für verwaltete Reverse-DNS-Dienste: ausgelagerte Angebote, bei denen ein Anbieter Reverse-DNS-Einträge (PTR), die IP-Adressen auf Domainnamen zurückabbilden, hostet, konfiguriert, überwacht und pflegt. Diese Dienste unterstützen die E-Mail-Zustellbarkeit, die Verhinderung von Spam und Spoofing, Netzwerkdiagnosen und ein ordnungsgemäßes IP-Adress-Reputationsmanagement in IPv4- und IPv6-Umgebungen.
Der Bericht über den Markt für verwaltete Reverse-DNS-Dienste ist segmentiert nach Dienstleistungstyp (Managed Reverse DNS Strategie und Bewertung, Managed Reverse DNS Zonendesign und Delegation, Managed PTR Record Provisioning and Administration, Managed FCrDNS Validation and Continuous Monitoring, Managed E-Mail-Zustellbarkeit und IP-Reputationsdienste, Managed IPv6 Reverse DNS Services, Managed Reverse DNS Sicherheit und DNSSEC-Dienste sowie andere Dienstleistungstypen), Adressfamilie (IPv4 Reverse DNS und IPv6 Reverse DNS), Kundentyp (IP-Netzwerkbetreiber und Internetdienstanbieter, Cloud- und Hosting-Anbieter, IP-Adress-Leasing-Plattformen, Unternehmen mit dediziertem öffentlichem IP-Raum und verwaltete Dienstanbieter), Bereitstellungsmodell (cloudbasiert, On-Premises und hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Gesundheit und Biowissenschaften, Regierung und öffentlicher Sektor, industrielle Fertigung, Einzelhandel und E-Commerce sowie andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Reverse DNS Strategie und Bewertung |
| Managed Reverse DNS Zonendesign und Delegation |
| Managed PTR Record Provisioning and Administration |
| Managed FCrDNS Validation and Continuous Monitoring |
| Managed E-Mail-Zustellbarkeit und IP-Reputationsdienste |
| Managed IPv6 Reverse DNS Services |
| Managed Reverse DNS Sicherheit und DNSSEC-Dienste |
| Andere Dienstleistungstypen |
| IPv4 Reverse DNS |
| IPv6 Reverse DNS |
| IP-Netzwerkbetreiber und Internetdienstanbieter |
| Cloud- und Hosting-Anbieter |
| IP-Adress-Leasing-Plattformen |
| Unternehmen mit dediziertem öffentlichem IP-Raum |
| Verwaltete Dienstanbieter |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheit und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Managed Reverse DNS Strategie und Bewertung | |
| Managed Reverse DNS Zonendesign und Delegation | ||
| Managed PTR Record Provisioning and Administration | ||
| Managed FCrDNS Validation and Continuous Monitoring | ||
| Managed E-Mail-Zustellbarkeit und IP-Reputationsdienste | ||
| Managed IPv6 Reverse DNS Services | ||
| Managed Reverse DNS Sicherheit und DNSSEC-Dienste | ||
| Andere Dienstleistungstypen | ||
| Nach Adressfamilie | IPv4 Reverse DNS | |
| IPv6 Reverse DNS | ||
| Nach Kundentyp | IP-Netzwerkbetreiber und Internetdienstanbieter | |
| Cloud- und Hosting-Anbieter | ||
| IP-Adress-Leasing-Plattformen | ||
| Unternehmen mit dediziertem öffentlichem IP-Raum | ||
| Verwaltete Dienstanbieter | ||
| Nach Bereitstellungsmodell | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheit und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Reverse-DNS-Dienste?
Die Marktgröße für verwaltete Reverse-DNS-Dienste wird voraussichtlich von 283,21 Millionen USD im Jahr 2026 auf 331,62 Millionen USD im Jahr 2027 und bis 2032 auf 597,18 Millionen USD anwachsen, was einem CAGR von 12,48 % zwischen 2027 und 2032 entspricht.
Was treibt die Nachfrage nach verwalteten Reverse-DNS-Diensten an?
Die Nachfrage wird durch Cloud-Adoption, E-Mail-Zustellbarkeitskontrollen, IPv6-Bereitstellung und den Bedarf an zuverlässiger IP-Adresszuordnung in Sicherheitsbetrieben gestützt.
Welcher Dienstleistungstyp hat den größten Anteil am Umsatz mit verwalteten Reverse-DNS-Diensten?
Managed PTR Record Provisioning and Administration hielt im Jahr 2026 einen Umsatzanteil von 26,73 %.
Welches Bereitstellungsmodell führt bei der Einführung verwalteter Reverse-DNS-Dienste?
Die cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 69,48 % und wird bis 2032 voraussichtlich mit einem CAGR von 15,63 % wachsen.
Welche Region hat die schnellste Perspektive für verwaltete Reverse-DNS-Dienste?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,82 % wachsen, unterstützt durch IPv6-Adoption und den Ausbau der Cloud-Infrastruktur.
Welcher Endnutzersektor hat die schnellste prognostizierte Expansion?
Gesundheit und Biowissenschaften wird bis 2032 voraussichtlich mit einem CAGR von 14,37 % wachsen, da Unternehmen zuverlässigere Kontrollen für Kommunikations- und Netzwerkbetriebe anstreben.