
Marktgröße und Marktanteile für Managed Print Consumables Optimization Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.53 Milliarden US-Dollar |
| Marktgröße (2032) | 6.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.39 % |
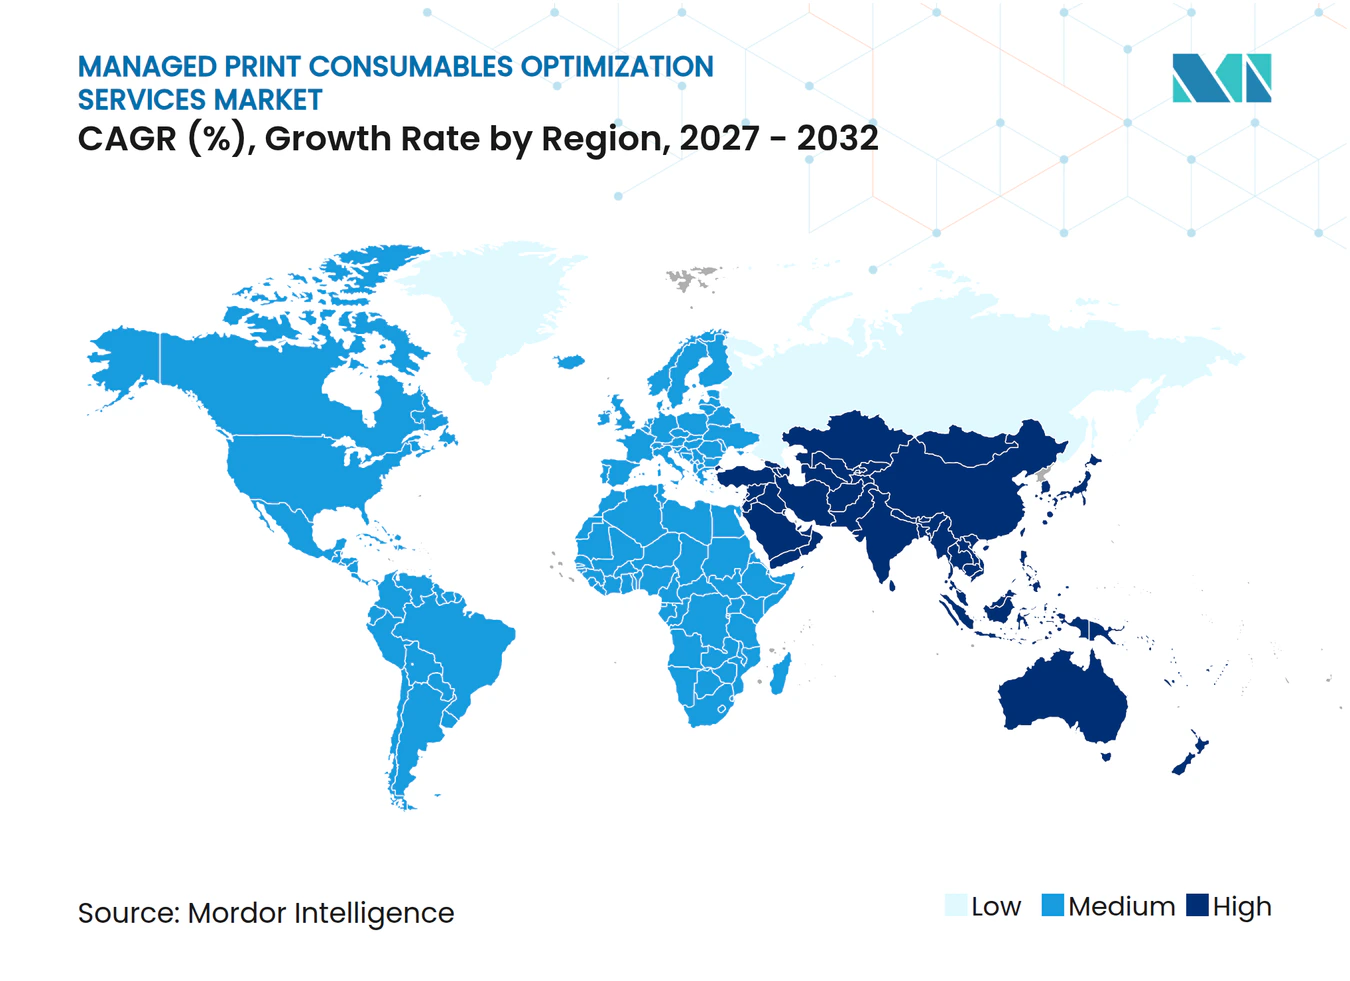
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Print Consumables Optimization Services von Mordor Intelligence
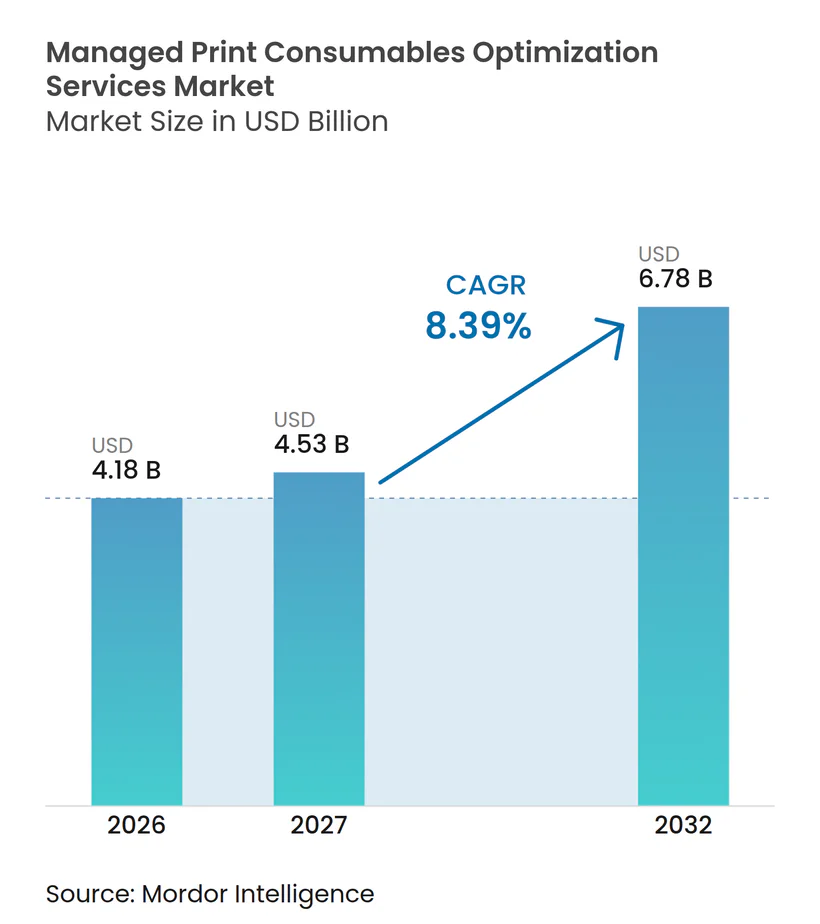
Die Marktgröße für Managed Print Consumables Optimization Services wird voraussichtlich von 4,18 Milliarden USD im Jahr 2026 und 4,53 Milliarden USD im Jahr 2027 auf 6,78 Milliarden USD bis 2032 anwachsen, was einem CAGR von 8,39 % zwischen 2027 und 2032 entspricht. Unternehmen ersetzen reaktive Tonerbeschaffung durch Überwachungssysteme, die Gerätetelemetrie, Tonerdeckungsdaten und Bedarfsmuster zur Steuerung der Nachbestellung nutzen. Diese Veränderung stellt Druckverbrauchsmaterialien unter die Kontrolle von Beschaffung und IT, anstatt sie ausschließlich als Betriebsausgabe zu behandeln. Die Cloud-Bereitstellung erweitert den Zugang zu Analysen und unterstützt gleichzeitig hybride Umgebungen, in denen Sicherheits- oder Datenschutzanforderungen eine vollständige Migration einschränken. Anbieter, die Überwachung, Prognose, Nachbestellung und Erfüllung kombinieren, können ihre Dienste zu einem festen Bestandteil des täglichen Flottenbetriebs machen. Der Markt für Managed Print Consumables Optimization Services sieht sich zudem mit sinkenden Bürodruckvolumina, proprietären Kartuschenkontrollen und unvollständigen Daten aus gemischten Geräteflotten konfrontiert.
Wesentliche Erkenntnisse des Berichts
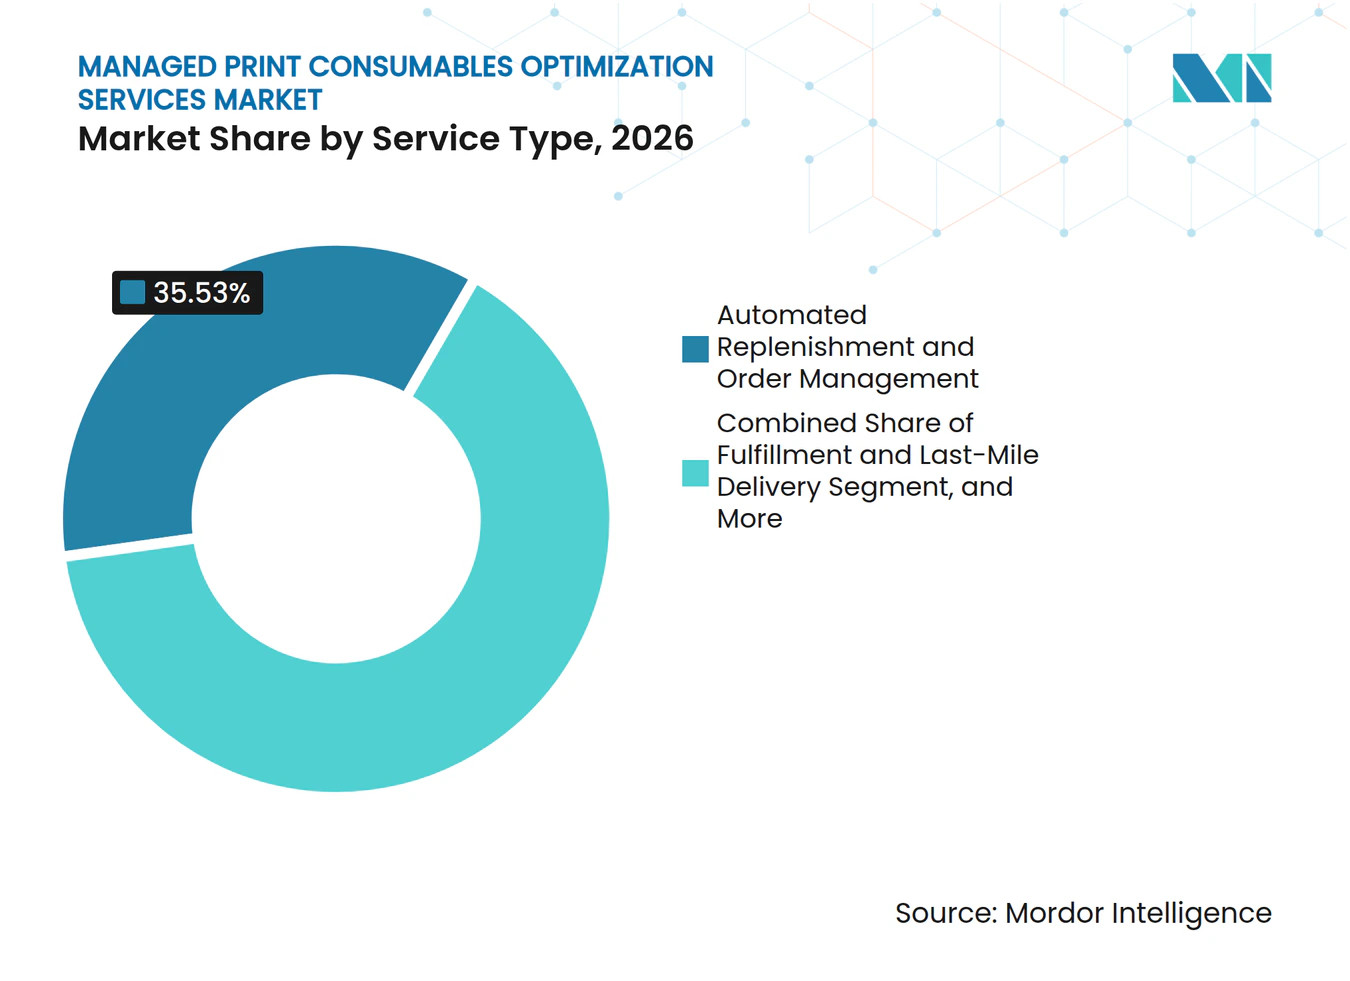
- Nach Servicetyp hielt die automatisierte Nachbestellung und Auftragsverwaltung im Jahr 2026 einen Marktanteil von 35,53 % am Markt für Managed Print Consumables Optimization Services, während Bedarfsprognose und Nutzungsanalysen bis 2032 voraussichtlich mit einem CAGR von 7,11 % wachsen werden.
- Nach Verbrauchsmaterialtyp entfielen im Jahr 2026 48,89 % des Umsatzes auf Tonerkartuschen, während Tintentankflaschen bis 2032 voraussichtlich mit einem CAGR von 6,71 % wachsen werden.
- Nach Bereitstellungsmodus entfielen im Jahr 2026 43,96 % des Umsatzes im Markt für Managed Print Consumables Optimization Services auf cloudbasierte Dienste, die bis 2032 voraussichtlich mit einem CAGR von 6,69 % wachsen werden.
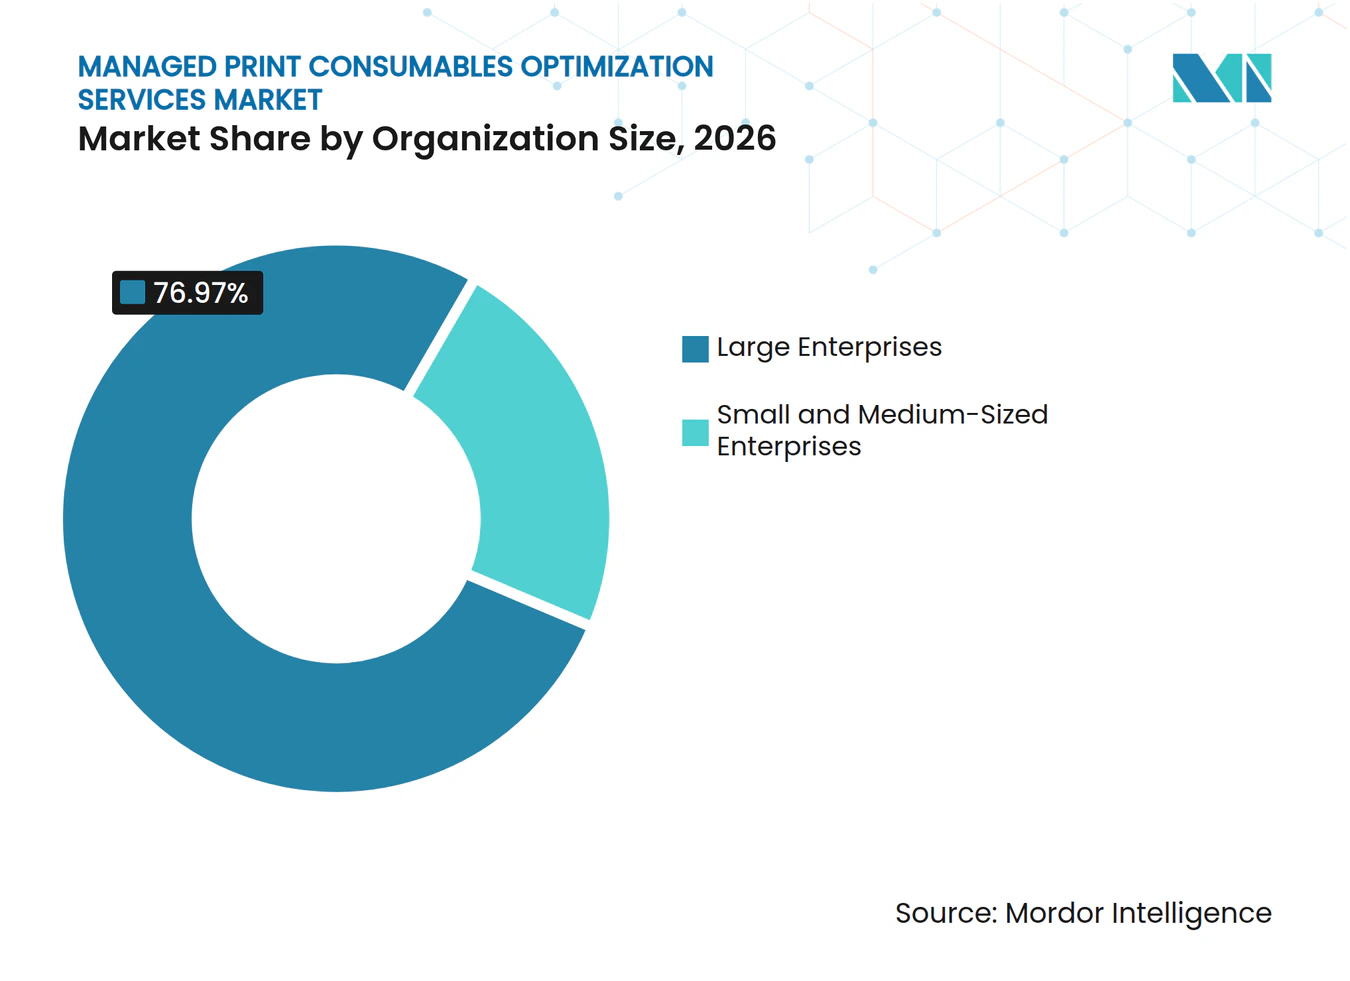
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 76,97 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einem CAGR von 6,52 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 15,03 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,04 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 7,09 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau cloudbasierter und hybrider Managed Print Umgebungen | +2.0% | Global, mit Nordamerika und Westeuropa als führenden Märkten und Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach automatisierter Verbrauchsmaterialnachbestellung | +1.8% | Global, konzentriert auf Unternehmensmärkte in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmendes Unternehmensinteresse an der Transparenz der Kosten pro Seite | +1.3% | Nordamerika und Europa, mit frühen Zuwächsen in Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsanforderungen für die Kartuschenverwertung und Abfallreduzierung | +0.8% | Europa, Nordamerika, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Tonerdeckungsanalysen zur Reduzierung vorzeitigen Kartuschenaustauschs | +0.5% | Nordamerika und Westeuropa, konzentriert auf Großunternehmenskonten | Mittelfristig (2–4 Jahre) |
| Fragmentierung von Heimarbeitsflotten erhöht den Bedarf an verteilter Versorgungsoptimierung | +0.4% | Global, am stärksten ausgeprägt in Nordamerika und dem Vereinigten Königreich | Kurzfristig (≤ 2 |
| Quelle: Mordor Intelligence | |||
Ausbau cloudbasierter und hybrider Managed Print Umgebungen
Cloud- und Hybridumgebungen verändern die Art und Weise, wie Kunden die Druckinfrastruktur und die damit verbundenen Verbrauchsmaterialien verwalten. Y Soft berichtete, dass 64,8 % der neuen Managed Print Bereitstellungen im Jahr 2026 cloudbasiert waren, während 76 % der IT-Teams die Druckinfrastruktur innerhalb von 3 Jahren in die Cloud migriert hatten oder dies planten. Die Verlagerung der Administration weg von lokalen Servern kann die Infrastrukturbelastung interner IT-Teams reduzieren. Der Markt für Managed Print Consumables Optimization Services profitiert davon, weil zentralisierte Daten Nutzungssignale von Standorten zusammenführen können, die zuvor separat betrieben wurden. Hybridmodelle behalten lokale Routing- und Erfassungstools bei, während Analysen und Nachbestellungssteuerung zentralisiert werden. Dieser Ansatz ist nützlich für regulierte Organisationen, die eine zentralisierte Übersicht benötigen, aber nicht alle druckbezogenen Datensätze auslagern können.
Nachfrage nach automatisierter Verbrauchsmaterialnachbestellung
Die automatisierte Nachbestellung wird zu einem festen Bestandteil von Managed Print Unternehmensverträgen. Zählerstandsablesungen und Gerätemeldungen ermöglichen es Anbietern, Verbrauchsmaterialien auf Basis des tatsächlichen Verbrauchs zu planen, anstatt auf einer festen monatlichen Schätzung. Dieses Modell kann Notfallkäufe reduzieren und überschüssige Lagerbestände an einzelnen Standorten begrenzen. Die Managed Print Infrastruktur von Lexmark umfasste mehr als 1,5 Millionen Geräte, was den Umfang verdeutlicht, in dem vernetzte Flottendaten die Versorgungsplanung unterstützen können. Der Markt für Managed Print Consumables Optimization Services hat daher die Möglichkeit, die Nachbestellung mit der Bestandsbündelung über Büros und Niederlassungen hinweg zu verknüpfen. Eine bessere Bestellplanung kann auch den vermeidbaren Austausch teilweise verbrauchter Kartuschen reduzieren.
Zunehmendes Unternehmensinteresse an der Transparenz der Kosten pro Seite
Die Berichterstattung über Kosten pro Seite gibt Beschaffungs-, Finanz- und IT-Teams einen klareren Überblick darüber, wie die Druckkosten über Geräte, Abteilungen und Benutzergruppen hinweg variieren. Anbieter können diese Informationen nutzen, um Duplexstandards anzuwenden, unnötige Farbausgaben zu begrenzen und Aufträge an kostengünstigere Geräte weiterzuleiten. Y Soft berichtete, dass die sichere Druckfreigabe unnötige Seiten um durchschnittlich 13 % über seine Telemetriebasis von 91.000 Geräten reduzierte. Der Markt für Managed Print Consumables Optimization Services kann solche Steuerungsmechanismen nutzen, um das Verbrauchsmaterialmanagement als Teil einer umfassenderen Kostenkontrolle zu positionieren. Kunden können dann Flottenänderungen bewerten, bevor sie sich zu einer Verlängerung oder einem Geräteaustausch verpflichten. Das Wertversprechen ist am stärksten, wenn Daten zu Maßnahmen führen, die innerhalb eines bestehenden Vertrags messbar sind.
Nachhaltigkeitsanforderungen für die Kartuschenverwertung und Abfallreduzierung
Nachhaltigkeitsanforderungen machen die Kartuschenverwertung zu einem formalen Bestandteil einiger Beschaffungsprogramme. Die Europäische Kommission erläutert, dass die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen ab 2025 schrittweise Nachhaltigkeitsberichtspflichten für große Unternehmen einführt.[1] Clover Technologies Group berichtete, im Jahr 2025 mehr als 17,4 Millionen Kartuschen und Teile gesammelt und mehr als 13,3 Millionen Pfund Material von der Deponierung abgewendet zu haben. Katun startete im Oktober 2025 sein Programm „Katun Collects” in Zusammenarbeit mit Close the Loop und zielte auf eine jährliche Rückgewinnung von mehr als 50 Tonnen gebrauchter Kartuschen von europäischen Kunden ab. Diese Programme machen Verwertungsnachweise für Käufer im Markt für Managed Print Consumables Optimization Services relevanter, die dokumentierte Lieferkettenverfahren benötigen. Sie geben unabhängigen Anbietern auch eine Möglichkeit, dort zu konkurrieren, wo zirkuläre Beschaffung wichtig ist.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückläufige Bürodruckvolumina und Substitution durch digitale Dokumente | -0.9% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| OEM-Kartuschenverifizierung und proprietäre Ökosystembindung | -0.5% | Global, konzentriert auf OEM-dominierte Unternehmenskonten | Mittelfristig (2–4 Jahre) |
| Inkonsistente Gerätetelemetrie in gemischten Herstellerflotten | -0.3% | Global, konzentriert auf große Unternehmensflotten mit mehreren Herstellern | Mittelfristig (2–4 Jahre) |
| Komplexität der Rückwärtslogistik für gebrauchte Kartuschen und grenzüberschreitende Verwertung | -0.2% | Europa und der asiatisch-pazifische Raum, wo Rahmenbedingungen zur erweiterten Herstellerverantwortung gelten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige Bürodruckvolumina und Substitution durch digitale Dokumente
Digitale Dokumenten-Workflows reduzieren das Volumen der Seiten, die physische Ausgabe und Verbrauchsmaterialien erfordern. Dieser Druck ist am deutlichsten in Organisationen mit etablierten Cloud-Programmen und Remote- oder Hybridarbeitsmodellen sichtbar. Der Markt für Managed Print Consumables Optimization Services hat weiterhin eine Rolle in Druckumgebungen, die Sicherheit, Verfügbarkeit und Kostenkontrolle erfordern. Anbieter, die ausschließlich nach Seitenvolumen abrechnen, sind stärker von rückläufiger Ausgabe betroffen. Gerätebasierte Verwaltungsgebühren, Software-Abonnements und Workflow-Dienste können diese Abhängigkeit verringern. Mittelgroße Organisationen mit veralteten Dokumentenprozessen könnten die größte Anpassung erfahren, da die Digitalisierung ganze Anwendungsfälle beseitigt, anstatt lediglich die Seitenzahlen zu reduzieren.
OEM-Kartuschenverifizierung und proprietäre Ökosystembindung
Authentifizierungsmechanismen in proprietären Kartuschen können die Verwendung kompatibler und wiederaufbereiteter Alternativen einschränken. Dies schränkt die Beschaffungsflexibilität für Kunden ein, deren Flotten auf eine einzige Gerätemarke konzentriert sind. Unabhängige Plattformen können eine potenzielle Einsparung identifizieren, aber dennoch nicht in der Lage sein, die Bezugsquelle zu ändern. Brother hat seine Flüssigtintenkartuschen im Dezember 2025 durch Blasformgebung neu gestaltet, um die Reinigung zu vereinfachen und die Arbeitskosten um 15 % zu senken, was einen Schritt hin zu einem stärker wiederverwendbaren Produktdesign demonstriert. Produktneugestaltungen, die die Wiederverwendung erleichtern, könnten die Wiederaufbereitungsoptionen im Laufe der Zeit verbessern. Bis dahin bleiben Kompatibilitätsregeln eine praktische Einschränkung für Multi-Source-Verbrauchsmaterialstrategien im Markt für Managed Print Consumables Optimization Services.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Nachbestellung führt beim Umsatz, während Prognosen voranschreitenDie automatisierte Nachbestellung und Auftragsverwaltung hielt im Jahr 2026 einen Marktanteil von 35,53 % am Markt für Managed Print Consumables Optimization Services. Ihr Umfang spiegelt den etablierten Einsatz von IoT-basierter Tonerüberwachung in großen Flotten wider, die eine kontinuierliche Versorgung erfordern. Servicevereinbarungen können Gerätedaten nutzen, um den Austausch zu veranlassen, bevor eine Kartusche erschöpft ist. Bedarfsprognose und Nutzungsanalysen werden bis 2032 voraussichtlich mit einem CAGR von 7,11 % wachsen. Dieser Service wandelt Telemetrie in Verbrauchserwartungen für die nächsten 30 bis 90 Tage um. Die Marktgröße für Managed Print Consumables Optimization Services im Bereich Prognosen wird von Beschaffungsteams gestützt, die vorhersehbarere Versorgungskosten anstreben.
Verbrauchsmaterialüberwachung und Zählererfassung liefern die zugrunde liegenden Daten für den umfassenderen Service-Stack. Sie sind besonders relevant, wenn Kunden prüfbare Aufzeichnungen der Tonerausgaben benötigen. Bestandsoptimierung und Bestandsbündelung können Organisationen helfen, Puffer über mehrere Druckräume oder Standorte hinweg zu verwalten. Erfüllung und Lieferung auf der letzten Meile werden auch zu Servicedifferenzierungsmerkmalen bei der Beschaffung im Gesundheitswesen und im Finanzdienstleistungsbereich. Lieferverpflichtungen am selben Tag können wichtig sein, wenn ein Geräteausfall die routinemäßige Dokumentation unterbricht. Anbieter, die Prognose und Erfüllung verbinden, können engere Kundenbeziehungen aufbauen als solche, die nur eine Servicekomponente anbieten.



Nach Verbrauchsmaterialtyp:
Tonerkartuschen stützen den Umsatz, während Tintentankflaschen voranschreitenTonerkartuschen entfielen im Jahr 2026 auf 48,89 % des Umsatzes. Laserbasierte Multifunktionsgeräte bleiben in BFSI-, Behörden- und Fertigungsumgebungen verbreitet, die erhebliche Textausgaben erzeugen. Das Tonerlebenszyklusmanagement im Markt für Managed Print Consumables Optimization Services umfasst Deckungsanalysen, Erschöpfungsprognosen und Ertragsverifizierung. Diese Aufgaben geben Anbietern eine breite installierte Basis für Serviceverträge. Tintentankflaschen werden bis 2032 voraussichtlich mit einem CAGR von 6,71 % wachsen. Ihre Einführung ist mit Hochleistungssystemen verbunden, die von kleinen Unternehmen und Remote-Mitarbeitern genutzt werden.
Tintenkartuschen bleiben in kreativen, Marketing- und Außendienstumgebungen relevant, wo Farbqualität und Portabilität wichtig sind. Bildtrommeln und Bildeinheiten sind wiederkehrende Ausgaben, die mithilfe von Seitenvolumen- und Tonerdeckungsdaten geplant werden können. Umweltberichtspflichten können auch beeinflussen, wie Kunden Verbrauchsmaterialien und Verwertungspartner auswählen. Im Juni 2025 erweiterte Katun sein wiederaufbereitetes Sortiment um 38 Produkte für Multifunktions- und A4-Drucker. Die Branche für Managed Print Consumables Optimization Services kann dokumentierte Verwertungsprogramme nutzen, um Verträge zu unterstützen, die Anforderungen an recycelte Inhalte oder Verwertung beinhalten.
Nach Bereitstellungsmodus:
Cloudbasierte Dienste führen sowohl beim Umsatz als auch beim WachstumDie cloudbasierte Bereitstellung entfiel im Jahr 2026 auf 43,96 % des Umsatzes und wird bis 2032 voraussichtlich mit einem CAGR von 6,69 % wachsen. Diese doppelte Position zeigt, dass Cloud-Dienste im Druckmanagement über die frühe Einführungsphase hinausgehen. Y Soft berichtete, dass 84 % der On-Premise-Installationen seit 12 oder mehr Monaten nicht aktualisiert worden waren. Veraltete Installationen können die Attraktivität von Cloud-Diensten erhöhen, die die Serververwaltung überflüssig machen. Der Markt für Managed Print Consumables Optimization Services profitiert von diesem Wandel, weil vernetzte Plattformen Nutzungsdaten zentralisieren und Versorgungsmaßnahmen automatisieren können.
Die hybride Bereitstellung bleibt für Nutzer im Gesundheitswesen, im Finanzdienstleistungsbereich und in Behörden wichtig. Lokale Gateways können das Routing übernehmen, während Cloud-Systeme Analysen und Nachbestellungsauslöser verwalten. On-Premise-Systeme behalten auch in luftgespaltenen Umgebungen und kritischer Infrastruktur eine Rolle. Das bedeutet, dass die Cloud-Einführung nicht den Bedarf an Multi-Architektur-Unterstützung beseitigt. Anbieter müssen On-Premise-, Cloud- und Hybridflotten innerhalb eines einzigen Vertrags betreiben. Diese Fähigkeit ist für viele große Konten zu einer praktischen Anforderung geworden.
Nach Unternehmensgröße:
Großunternehmen halten den Umsatz, während KMU Zugang gewinnenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 76,97 %. Flotten mit mehreren Standorten im Markt für Managed Print Consumables Optimization Services erzeugen die Gerätedaten und Vertragskomplexität, die zur Rechtfertigung fortgeschrittener Optimierungsprogramme erforderlich sind. Hunderte von Geräten können ausreichende Nutzungsdaten generieren, um Erschöpfungsprognosen zu verbessern. Große Verträge erfordern in der Regel auch die Integration über mehrere Herstellerumgebungen hinweg. Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 6,52 % wachsen. Die Cloud-Bereitstellung beseitigt die Infrastrukturkosten, die zuvor den Zugang für kleinere Flotten einschränkten.
Abonnementpakete können Überwachung, Nachbestellung und Analysen über eine monatliche Gebühr pro Gerät kombinieren. Diese Struktur reduziert den Aufwand für Organisationen, die nur wenige Druckräume betreiben. Kleinere Kunden benötigen ein einfacheres Onboarding, Self-Service-Dashboards und einen geringeren Kontobetreuungsaufwand als Großunternehmen. Großunternehmen generieren weiterhin höhere Umsätze pro Gerät, da sie komplexere Analysen und Flottenunterstützung benötigen. Das stützt ihre anhaltende Umsatzführerschaft. Der Markt für Managed Print Consumables Optimization Services verbreitert daher seine Kundenbasis, ohne die Bedeutung großer Konten zu verringern.

Nach Endnutzerbranche:
BFSI hält den Umsatz, während das Gesundheitswesen wächstBFSI hielt im Jahr 2026 einen Umsatzanteil von 15,03 %. Filialnetze, dokumentenintensive Prozesse und gedruckte Prüfpfade stützen die anhaltende Nachfrage nach verwalteten Verbrauchsmaterialien. Die Zählererfassung im Markt für Managed Print Consumables Optimization Services kann Kosten nach Filiale und Kostenstelle mit größerer Konsistenz als manuelle Prozesse zuordnen. Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen. Gesundheitssysteme nutzen die Verbrauchsmaterialüberwachung dort, wo die Druckerverfügbarkeit Dokumentations-Workflows beeinflusst. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste identifiziert physische Schutzmaßnahmen als Teil des HIPAA-Sicherheitsregel-Rahmens.
IT- und Telekommunikationskäufer können Telemetriequalität und Nachbestellungsleistung anhand interner Datenpraktiken bewerten. Behörden und öffentliche Verwaltung bieten eine stabile Nachfrage durch Rahmenvereinbarungen. Der britische Crown Commercial Service vergab im September 2025 seinen Rahmenvertrag für Multifunktionsgeräte, GovPrint-Hardware, Managed Print Services und digitale Workflow-Softwaredienste. Das Bildungswesen weitet Programme auf Campus- und Heimumgebungen aus, da hybrides Lernen weiter zunimmt. Fertigungsnutzer können die Drucküberwachung in umfassendere Asset-Management-Aktivitäten integrieren. Diese branchenspezifischen Unterschiede erfordern von Anbietern eine Anpassung ihres Servicedesigns, ihrer Sicherheitskontrollen und ihres Erfüllungsansatzes.
Geografische Analyse
Markt für Managed Print Consumables Optimization Services in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,04 % am Markt für Managed Print Consumables Optimization Services. Der Markt für Managed Print Consumables Optimization Services in der Region profitiert von ausgereiften Outsourcing-Praktiken und einer dichten Basis von BFSI-, Gesundheits- und Behördenorganisationen. Bundes- und staatliche Beschaffungsstrukturen können langfristige Flottenvereinbarungen unterstützen. Ricoh USA verlängerte seine systemweite Managed Print Vereinbarung mit der University of California für 5 Jahre ab dem 26. Januar 2026.[2] Diese Vereinbarungen belohnen Anbieter, die eine umfassende Überwachungs- und Nachbestellungsabdeckung bieten können. Kanada und Mexiko können Expansionsmöglichkeiten bieten, wo Unternehmenskunden ein konsistentes Flottenmanagement über nordamerikanische Betriebe hinweg anstreben.
Markt für Managed Print Consumables Optimization Services im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,09 % wachsen. Expandierende kommerzielle Geräteflotten und Flottenkonsolidierungsbemühungen stützen die Nachfrage in China, Indien, Südkorea und Südostasien. Indiens hybride Büroumgebung erfordert weiterhin eine Kombination aus physischen Dokumenten-Workflows und digitaler Erfassung. Japanische Hersteller legen Wert auf Abfallreduzierung und Kostenverfolgbarkeit an Produktionsstandorten. HP und Visionet Data Internasional starteten im April 2026 eine Managed Print Services Partnerschaft in Indonesien. OEM-geführte Partnerschaften können dazu beitragen, Einschränkungen der Serviceinfrastruktur in südostasiatischen Märkten zu überwinden.
Markt für Managed Print Consumables Optimization Services in EMEA und Südamerika
Europa wird durch Berichts- und Verwertungsanforderungen geprägt, die die Bedeutung der Dokumentation für Verbrauchsmaterialien erhöhen. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen gibt großen Unternehmen eine strukturierte Grundlage für die Nachhaltigkeitsberichterstattung. Südamerika, der Nahe Osten und Afrika befinden sich in früheren Phasen der Managed Print Einführung. Ihre Nachfrage wird durch OEM-Vertriebspartnerschaften und multinationale Kunden gestützt, die Programme von Muttergesellschaften ausweiten. Ricoh Europe kündigte im Oktober 2025 eine strategische Neuausrichtung von Ricoh South Africa an, um die direkte Servicekapazität auszubauen. Lokale Servicekapazitäten können wichtig sein, wo Kunden Unterstützung für compliance-orientierte Druckoperationen benötigen.
Wettbewerbslandschaft
Marktkonzentration
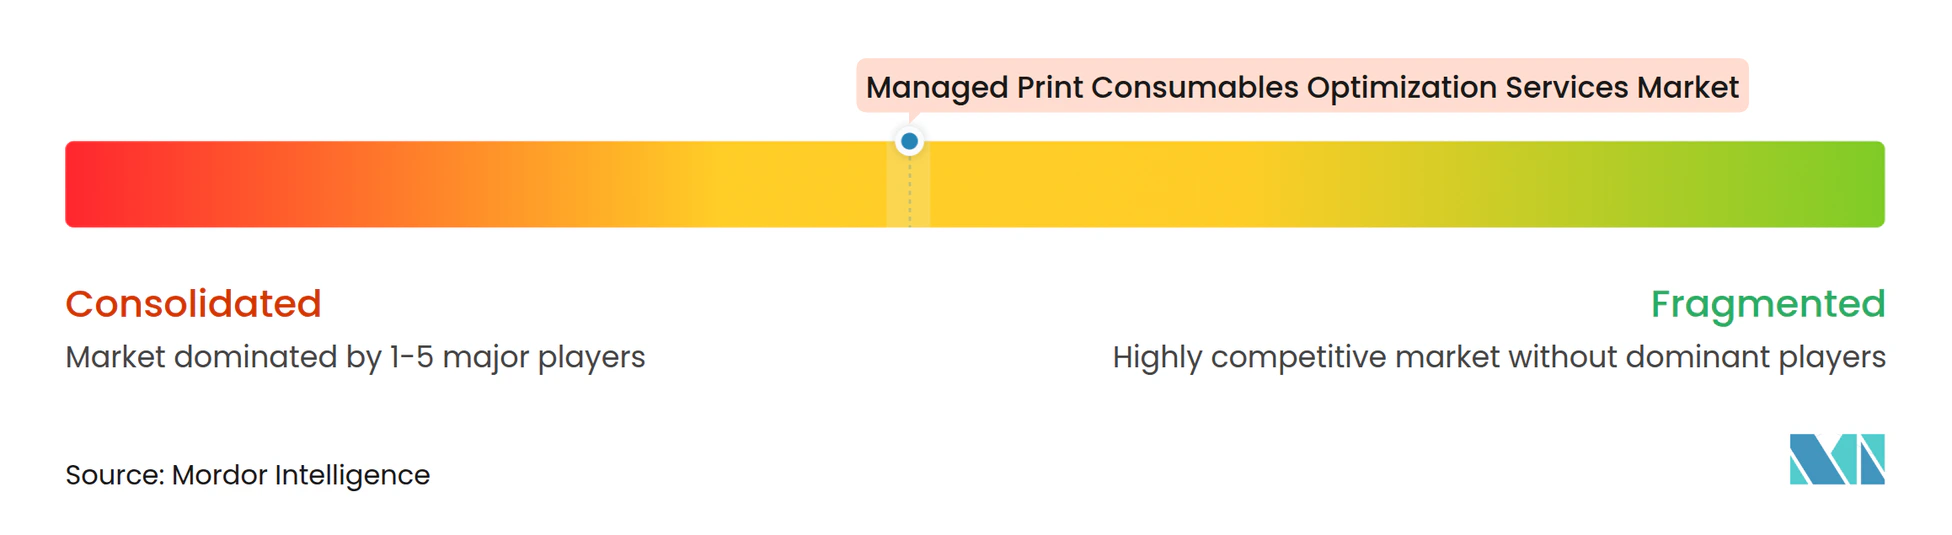
Der Markt für Managed Print Consumables Optimization Services ist mäßig konzentriert. Im Markt für Managed Print Consumables Optimization Services verwalten global OEM-verbundene Anbieter große Flottenportfolios, während unabhängige Wiederaufbereiter, Analyseplattformen und regionale Erfüllungsspezialisten ein fragmentiertes mittleres Segment bedienen. Xerox schloss im Juli 2025 die Übernahme von Lexmark für 1,5 Milliarden USD ab, einschließlich Nettoschulden und Verbindlichkeiten.[3] Die Transaktion kombinierte die Unternehmensservice-Infrastruktur von Xerox mit den Flottenmanagement- und Analysefähigkeiten von Lexmark. Xerox kündigte dann im März 2026 ein erweitertes A3-Portfolio unter einem einheitlichen kommerziellen Ansatz an.
HP, Canon, Konica Minolta, Ricoh und Kyocera konkurrieren durch direkte Gerät-zu-Cloud-Integration und gebündelte Serviceverträge. Diese Vereinbarungen können Wechselkosten erzeugen, da Hardware, Verbrauchsmaterialien und Flottenunterstützung miteinander verbunden sind. Visual Edge IT und Konica Minolta formalisierten im Juli 2026 eine bundesweite Partnerschaft, um die Bereitstellung von Managed Print Services über das Händlernetzwerk von Visual Edge IT in den Vereinigten Staaten auszubauen. Konica Minolta stellte seine KPAX Managed Print Services Lösung im Januar 2025 auch autorisierten Händlern zur Verfügung. Diese Schritte zeigen, wie OEMs ihre Servicereichweite durch regionale Partner ausbauen können.
Unabhängige Anbieter können konkurrieren, indem sie Multi-Hersteller-Analysen mit Verwertungsprogrammen und flexibler Erfüllung kombinieren. Clover und Katun nutzen Recycling- und Wiederaufbereitungsprogramme, um öffentliche und nachhaltigkeitsorientierte Beschaffung anzusprechen. Analyseanbieter versuchen, Telemetrie über gemischte Flotten zu normalisieren, ohne dass Kunden ihre installierte Hardware ändern müssen. Dieser Ansatz kann Analysen über Geräte hinweg portierbar machen, die unterschiedliche OEM-Ökosysteme verwenden. Anbieter konkurrieren auch auf der Grundlage ihrer Fähigkeit, Verwertungsnachweise mit Kostenberichten zu verknüpfen. Die Branche für Managed Print Consumables Optimization Services bietet Raum für Anbieter, die prüfbare Lebenszyklusnachweise neben der täglichen Versorgungsoptimierung bereitstellen können.
Branchenführer im Markt für Managed Print Consumables Optimization Services
-
HP Inc.
-
Seiko Epson Corporation
-
Canon Inc.
-
Brother Industries, Ltd.
-
Pantum International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Print Consumables Optimization Services Unternehmen in diesem Bericht
- HP Inc.
- Canon Inc.
- Seiko Epson Corporation
- Brother Industries, Ltd.
- Xerox Corporation
- Ricoh Company, Ltd.
- Konica Minolta, Inc.
- Kyocera Corporation
- Sharp Corporation
- FUJIFILM Business Innovation Corp.
- Toshiba Tec Corporation
- OKI Electric Industry Co., Ltd.
- Lexmark International, Inc.
- Pantum International Limited
- Ninestar Corporation
- Static Control Components, Inc.
- Clover Technologies Group, LLC
- LMI Solutions, Inc.
- Print-Rite Holdings Limited
- Apex Microelectronics Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Managed Print Consumables Optimization Services
- Juli 2026: Visual Edge IT und Konica Minolta formalisierten eine bundesweite strategische Partnerschaft zur Ausweitung der Bereitstellung von Managed Print Services über das bundesstaatenübergreifende Händlernetzwerk von Visual Edge IT in den Vereinigten Staaten, was eine beschleunigte Konsolidierung unter regionalen Managed Print Wiederverkäufern und eine Vertiefung des OEM-zu-Wiederverkäufer-Vertriebs für mittelständische Konten signalisiert.
- April 2026: HP und Visionet Data Internasional starteten eine Managed Print Services Partnerschaft in Indonesien, die auf die operative Komplexität von Unternehmen in Südostasiens größter Volkswirtschaft abzielt und HPs OEM-integriertes Optimierungsportfolio in einen Markt ausweitet, in dem die direkte Servicebereitstellung historisch gesehen durch Infrastruktur eingeschränkt war.
- März 2026: Xerox Corporation formalisierte seine integrierte Markteinführungsstrategie nach der Lexmark-Übernahme und kündigte ein erweitertes A3-Produktportfolio unter einem einheitlichen kommerziellen Ansatz an, der die Unternehmensservice-Infrastruktur von Xerox mit den IoT-fähigen Flottenmanagement- und Analysefähigkeiten von Lexmark kombiniert.
- Januar 2026: Ricoh USA verlängerte seine systemweite Managed Print Vereinbarung mit der University of California für eine Laufzeit von 5 Jahren ab dem 26. Januar 2026, die die Verbrauchsmaterialoptimierung über eine der größten Hochschulgeräteflotten Nordamerikas abdeckt und die langfristige institutionelle Beschaffung als hochwertigen Umsatzkanal stärkt.
Globaler Berichtsumfang für den Markt für Managed Print Consumables Optimization Services
Der Markt für Managed Print Consumables Optimization Services bezieht sich auf die Branche, die spezialisierte Dienste und Lösungen bereitstellt, um Organisationen dabei zu helfen, Druckverbrauchsmaterialien über ihre Drucker- und Multifunktionsgeräteflotten hinweg effizient zu überwachen, zu prognostizieren, zu beschaffen, zu verwalten und nachzubestellen. Diese Dienste nutzen Nutzungsüberwachung, Bedarfsprognose, Analysen, automatisierte Bestellung, Bestandsoptimierung und Lieferkoordination, um Verbrauchsmaterialverschwendung zu reduzieren, Engpässe zu minimieren, Druckkosten zu kontrollieren und die Effizienz der Lieferkette zu verbessern.
Der Bericht über den Markt für Managed Print Consumables Optimization Services ist segmentiert nach Servicetyp (Verbrauchsmaterialüberwachung und Zählererfassung, Bedarfsprognose und Nutzungsanalysen, automatisierte Nachbestellung und Auftragsverwaltung, Bestandsoptimierung und Bestandsbündelung, Erfüllung und Lieferung auf der letzten Meile sowie weitere Servicetypen), Verbrauchsmaterialtyp (Tonerkartuschen, Tintenkartuschen, Tintentankflaschen, Bildtrommeln und Bildeinheiten sowie weitere Verbrauchsmaterialtypen), Bereitstellungsmodus (On-Premise, cloudbasiert und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (BFSI, Gesundheitswesen, IT und Telekommunikation, Behörden und öffentliche Verwaltung, Bildungswesen, Fertigung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verbrauchsmaterialüberwachung und Zählererfassung |
| Bedarfsprognose und Nutzungsanalysen |
| Automatisierte Nachbestellung und Auftragsverwaltung |
| Bestandsoptimierung und Bestandsbündelung |
| Erfüllung und Lieferung auf der letzten Meile |
| Weitere Servicetypen |
| Tonerkartuschen |
| Tintenkartuschen |
| Tintentankflaschen |
| Bildtrommeln und Bildeinheiten |
| Weitere Verbrauchsmaterialtypen |
| On-Premise |
| Cloudbasiert |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| BFSI |
| Gesundheitswesen |
| IT und Telekommunikation |
| Behörden und öffentliche Verwaltung |
| Bildungswesen |
| Fertigung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Servicetyp | Verbrauchsmaterialüberwachung und Zählererfassung | |
| Bedarfsprognose und Nutzungsanalysen | ||
| Automatisierte Nachbestellung und Auftragsverwaltung | ||
| Bestandsoptimierung und Bestandsbündelung | ||
| Erfüllung und Lieferung auf der letzten Meile | ||
| Weitere Servicetypen | ||
| Nach Verbrauchsmaterialtyp | Tonerkartuschen | |
| Tintenkartuschen | ||
| Tintentankflaschen | ||
| Bildtrommeln und Bildeinheiten | ||
| Weitere Verbrauchsmaterialtypen | ||
| Nach Bereitstellungsmodus | On-Premise | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen | ||
| IT und Telekommunikation | ||
| Behörden und öffentliche Verwaltung | ||
| Bildungswesen | ||
| Fertigung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Print Consumables Optimization Services?
Die Marktgröße für Managed Print Consumables Optimization Services beträgt im Jahr 2026 4,18 Milliarden USD und wird bis 2032 voraussichtlich 6,78 Milliarden USD bei einem CAGR von 8,39 % erreichen. Die Prognose spiegelt den weiteren Einsatz vernetzter Überwachung, automatisierter Nachbestellung und Cloud-Bereitstellung wider.
Welche Dienste sind für Managed Print Consumables Optimization zentral?
Verbrauchsmaterialüberwachung, Nutzungsanalysen, automatisierte Nachbestellung, Bestandsoptimierung und Lieferung auf der letzten Meile sind zentrale Servicebereiche. Die kombinierte Bereitstellung hilft Kunden, Versorgungsentscheidungen mit aktuellen Flotteninformationen zu verknüpfen.
Welche Verbrauchsmaterialkategorie hat den größten Umsatzanteil?
Tonerkartuschen entfielen im Jahr 2026 auf 48,89 % des Umsatzes, da laserbasierte Geräte in Unternehmensflotten weit verbreitet bleiben. Tintentankflaschen werden voraussichtlich am schnellsten mit einem CAGR von 6,71 % bis 2032 wachsen.
Warum gewinnen cloudbasierte Druckdienste an Akzeptanz?
Die Cloud-Bereitstellung zentralisiert Flottendaten, kann Serverkosten reduzieren und unterstützt automatisierte Versorgungsentscheidungen über verteilte Standorte hinweg. Sie unterstützt auch kleinere Organisationen, die keine lokale Druckinfrastruktur betreiben möchten.
Welche Endnutzerbranche wird voraussichtlich am schnellsten wachsen?
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen, da Gesundheitssysteme die Überwachung mit Dokumentations-Workflows verknüpfen. BFSI hielt im Jahr 2026 den größten gemeldeten Branchenanteil von 15,03 %.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 7,09 % wachsen, gestützt durch expandierende kommerzielle Flotten und regionale Partnerschaften. Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 39,04 %.