
Marktgröße und Marktanteil für verwaltete nachhaltige Gerätelebenszyklusdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.89 Milliarden US-Dollar |
| Marktgröße (2032) | 19.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete nachhaltige Gerätelebenszyklusdienste von Mordor Intelligence
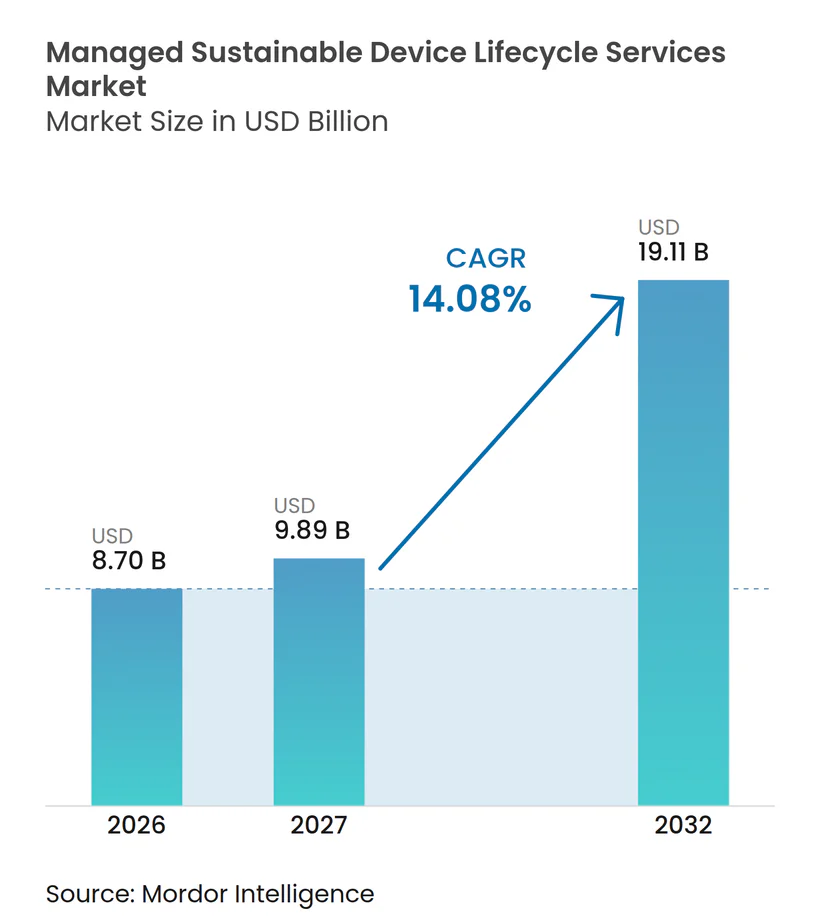
Die Marktgröße für verwaltete nachhaltige Gerätelebenszyklusdienste wird voraussichtlich von 8,70 Milliarden USD im Jahr 2026 und 9,89 Milliarden USD im Jahr 2027 auf 19,11 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 14,08 % zwischen 2027 und 2032. Kürzere Austauschzyklen für Unternehmens-Endgeräte und KI-Server erhöhen das Volumen ausgemusterter Geräte, die eine sichere Entsorgung, Aufarbeitung und Materialrückgewinnung erfordern. Nachhaltigkeitsverpflichtungen verlagern die Geräteausmusterung in Beschaffungs- und Finanzentscheidungen, da Unternehmen glaubwürdige Nachweise über die Vermögenswertwiedergewinnung und hardwarebezogene Emissionen benötigen. Hohe Wiederverkaufswerte für Serverkomponenten unterstützen Rückgewinnungsprogramme, die einen Teil der Kosten für Infrastrukturerneuerungen ausgleichen können. Anbieter, die sichere Datenverarbeitung, nachvollziehbare Logistik und Rückgewinnungsberichte kombinieren, können diesen erweiterten Anforderungen von Unternehmen gerecht werden. Der Markt für verwaltete nachhaltige Gerätelebenszyklusdienste steht auch unter dem Druck sich schnell ändernder KI-Hardwarewerte, unterschiedlicher grenzüberschreitender Vorschriften und hoher Verarbeitungskosten für Geräte mit geringem Wert.
Wichtigste Erkenntnisse des Berichts
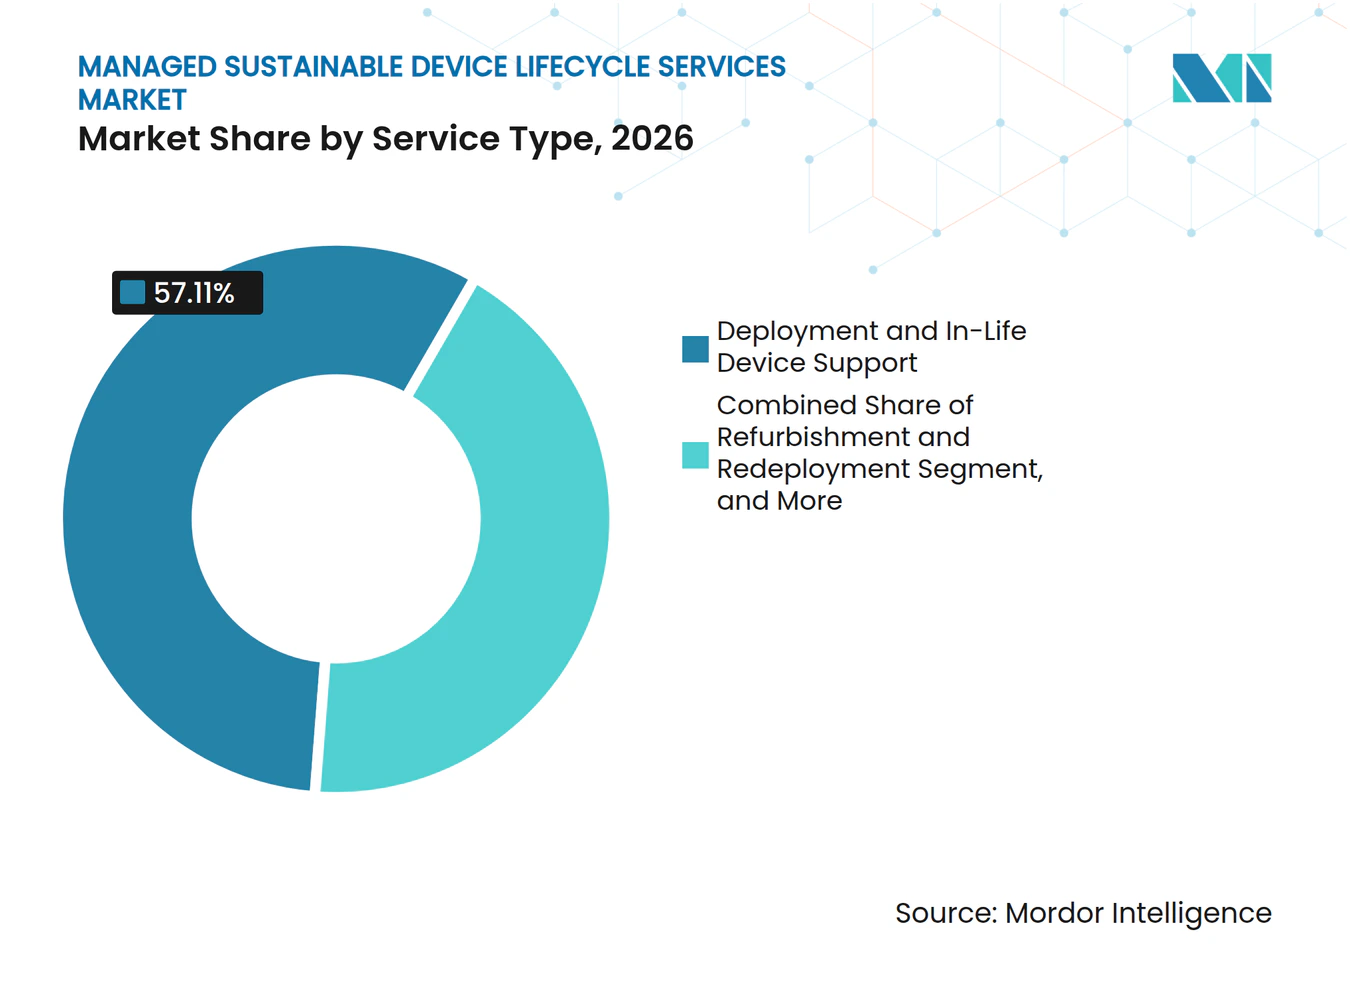
- Nach Servicetyp hielt Bereitstellung und Gerätesupport im laufenden Betrieb im Jahr 2026 einen Anteil von 57,11 % am Umsatz des Marktes für verwaltete nachhaltige Gerätelebenszyklusdienste, während Asset Recovery und Kreislaufwirtschaftsmanagement bis 2032 voraussichtlich mit einem CAGR von 15,34 % wachsen wird.
- Nach Liefermodell hielt zentralisierte Verarbeitung außerhalb des Standorts im Jahr 2026 einen Anteil von 68,17 % am Umsatz des Marktes für verwaltete nachhaltige Gerätelebenszyklusdienste, während hybride Verarbeitung bis 2032 voraussichtlich mit einem CAGR von 15,71 % wachsen wird.
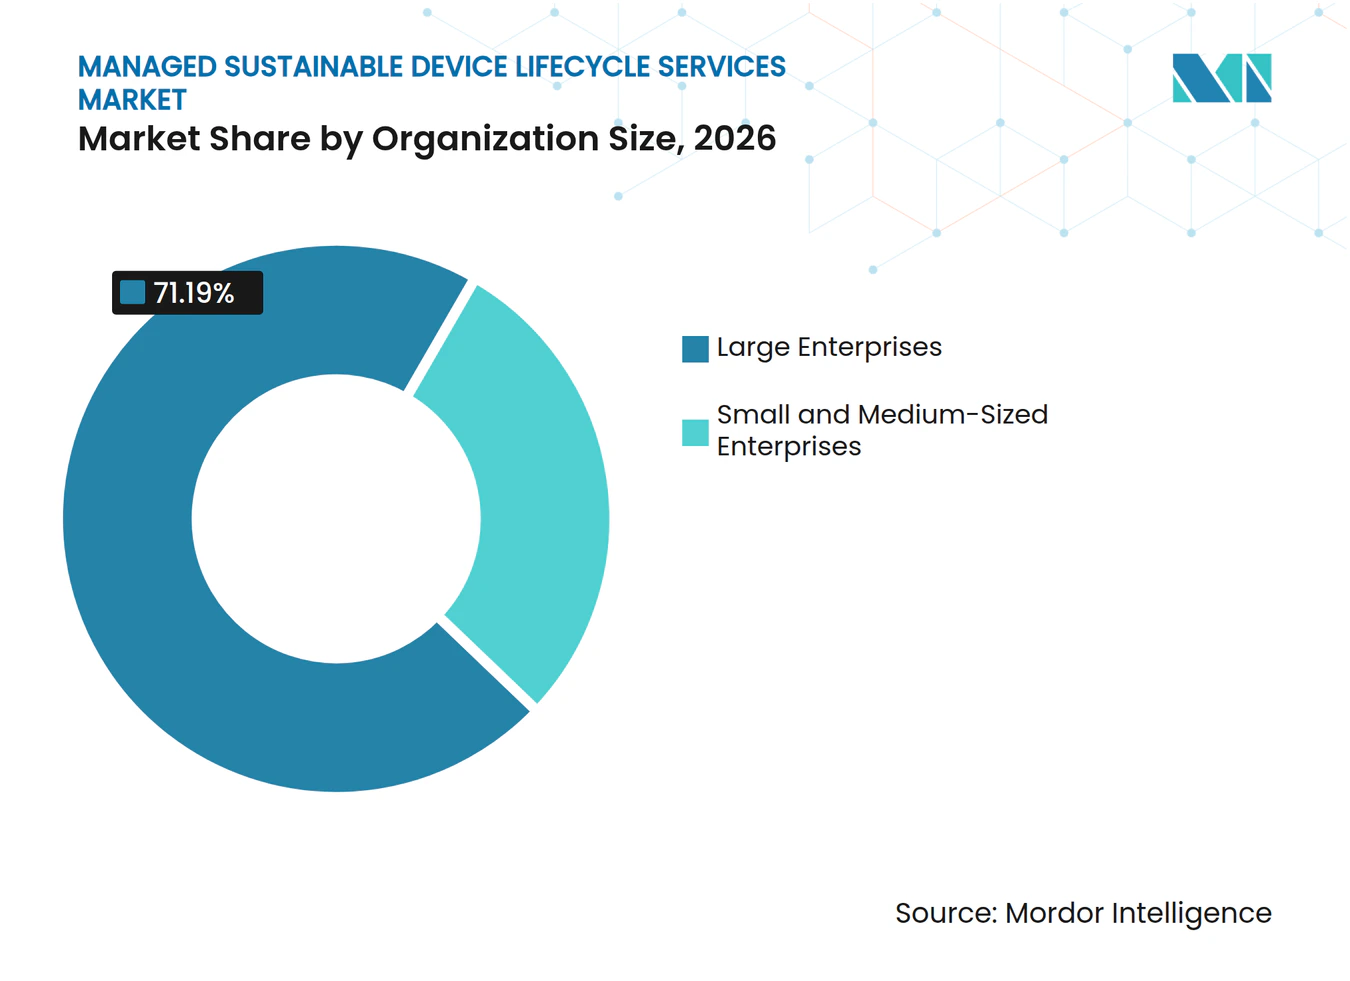
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2026 71,19 % des Umsatzes des Marktes für verwaltete nachhaltige Gerätelebenszyklusdienste, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 16,04 % wachsen werden.
- Nach Endnutzerbranche entfielen auf IT und Telekommunikation im Jahr 2026 28,55 % des Umsatzes des Marktes für verwaltete nachhaltige Gerätelebenszyklusdienste, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einem CAGR von 14,67 % wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 37,61 % am Umsatz des Marktes für verwaltete nachhaltige Gerätelebenszyklusdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 14,98 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete nachhaltige Gerätelebenszyklusdienste
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung von Unternehmen hin zu zirkulärer IT-Beschaffung | +3.9% | Global, mit führender Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Nachfrage nach nachvollziehbarer Entsorgung von Elektroschrott und Datenverarbeitung | +2.8% | Europa und Nordamerika, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Beschleunigung der Hardware-Erneuerungszyklen für KI und Rechenzentren | +2.5% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an sicherer Multi-Vendor-Flottenübersicht | +1.7% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Serialisierte Kohlenstoff- und Rückgewinnungsberichte auf Geräteebene | +1.3% | Europa und Nordamerika, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Vor-Ort-Bereinigung für souveräne und verteilte Belegschaften | +0.8% | Europa, Naher Osten und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von Unternehmen hin zu zirkulärer IT-Beschaffung
Beschaffungsteams integrieren Kreislaufwirtschaftsbedingungen bereits in der Erwerbsphase in Geräteverträge. Diese Änderung macht die Planung des Lebensendes zu einem Teil der Lieferantenauswahl und nicht zu einer separaten Aktivität nach der Bereitstellung. Höhere Wiederverkaufswerte für Serverkomponenten im Jahr 2025 gaben den Finanzteams ein klareres Argument für formale Rückgewinnungsprogramme. Die ITU-T-Empfehlung L.1061 fordert öffentliche Käufer auf, Informations- und Kommunikationstechnologiegeräte anhand von Kriterien zur Rückgewinnung am Lebensende und zur Abfallneutralität zu bewerten. Ähnliche Anforderungen erstrecken sich von der öffentlichen Beschaffung auf Lieferantenprüfungen großer Unternehmen. Im Markt für verwaltete nachhaltige Gerätelebenszyklusdienste benötigen Anbieter serialisierte Rückgewinnungsnachweise, um sich für formellere Beschaffungsprogramme zu qualifizieren.
Regulatorische Nachfrage nach nachvollziehbarer Entsorgung von Elektroschrott und Datenverarbeitung
Strengere Vorschriften für Entsorgung, Versand und Datenverarbeitung schaffen einen stabilen Bedarf an prüfbaren Dienstleistungen im gesamten Markt für verwaltete nachhaltige Gerätelebenszyklusdienste. Die Europäische Kommission stellte 2025 fest, dass fast 50 % des Elektroschrotts in Europa nach wie vor formale Sammelkanäle umgeht. Das geplante Kreislaufwirtschaftsgesetz soll die Sammel- und digitalen Rückverfolgbarkeitsregelungen stärken. Die Europäische Union wird ab dem 21. Mai 2026 digitale Dokumentation für Abfallsendungen vorschreiben und papierbasierte Prozesse für relevante grenzüberschreitende Ströme ersetzen. Der britische IT-Hardware- und Entsorgungsrahmen 2025–2029 verpflichtet Lieferanten zur Einhaltung der WEEE-, DSGVO- und sicheren Bereinigungsanforderungen des National Cyber Security Centre. Diese Vorschriften begünstigen Marktteilnehmer im Bereich verwalteter nachhaltiger Gerätelebenszyklusdienste, die eine vollständige Verwahrkette nachweisen können.
Beschleunigung der Hardware-Erneuerungszyklen für KI und Rechenzentren
Die generative KI-Infrastruktur verkürzt die Erneuerungszyklen für Hochleistungsserver. SK Tes erklärte 2026, dass GPU-dichte Server in 10–18 Monaten erneuert werden, verglichen mit 4–6 Jahren bei herkömmlichen Unternehmenssystemen. Dies schafft konzentrierte Gruppen hochwertiger Systeme, die innerhalb eines engen Zeitraums außer Betrieb genommen werden. SK Tes berichtete außerdem, dass KI-Rechenzentren 70 % der weltweit produzierten Speicherchips verbrauchen und damit die Nachfrage nach wertvollen Speichermodulen unterstützen.[1] Standardmäßige Unternehmens-Laptop-Zyklen verkürzten sich 2025 von 4,3 Jahren auf 4,0 Jahre, da sich Unternehmen auf das Ende des Windows-10-Supports und KI-fähige Geräte vorbereiteten. Der Markt für verwaltete nachhaltige Gerätelebenszyklusdienste muss daher schnellere und variablere Geräterückgaben bewältigen.
Wachsender Bedarf an sicherer Multi-Vendor-Flottenübersicht
Der Markt für verwaltete nachhaltige Gerätelebenszyklusdienste bedient große Gerätebestände, die mehrere Lieferanten, Betriebssysteme und Asset-Klassen umfassen. Compliance-, Finanz- und Nachhaltigkeitsteams benötigen einen einzigen Datensatz über Standort, Bereinigungsstatus und endgültige Entsorgung jedes Geräts. Der Anteil der IT-Organisationen, die NIST-800-88-Bereinigungsverfahren befolgen, stieg von 34 % im Jahr 2024 auf 52 % im Jahr 2025. Banken, Finanzdienstleister, Versicherungen und Regierungsorganisationen sind stärker betroffen, wenn die Dokumentation unvollständig ist. Die Nachfrage nach Flottenübersichten, automatisierten Zertifikaten und serialisierten Verwahrkettennachweisen steigt. Die Plattformintegrationsfähigkeit ist bei der Auswahl von Anbietern für verwaltete nachhaltige Gerätelebenszyklusdienste ebenso wichtig geworden wie die Verarbeitungskapazität.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Legacy-Asset-Datensätze | -1.8% | Global, am stärksten ausgeprägt bei kleinen und mittleren Unternehmen sowie in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für zertifizierte Verarbeitung von Geräten mit geringem Wert | -1.4% | Global, besonders belastend in Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Variabilität der grenzüberschreitenden Verwahrkette und Compliance | -0.9% | Regionsübergreifend, am stärksten ausgeprägt im asiatisch-pazifischen Raum mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Restwertvolatilität bei KI-Servern und neuen Geräten | -0.7% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Legacy-Asset-Datensätze
Dezentralisierte IT-Beschaffung hat viele Organisationen mit unvollständigen Asset-Datensätzen zurückgelassen. Einige Unternehmen können die ihnen gehörenden Geräte, deren Konfiguration, das Garantiealter oder die frühere Bereinigungshistorie nicht genau identifizieren. Diese Lücken machen das Onboarding auf serialisierte Lebenszyklusplattformen langsamer und teurer. Inkonsistente Asset-Tags, Modellaufzeichnungen und historische Entsorgungsdokumentation wurden in der Sage-Benchmarking-Studie 2026 identifiziert. Anbieter müssen Entdeckungsarbeiten übernehmen oder den Kunden dafür berechnen, was die Verkaufszyklen verlängern kann. Solange Unternehmen Asset-Daten nicht ab der Beschaffung verwalten, wird die Einführung verwalteter nachhaltiger Gerätelebenszyklusdienste für einige Käufer schwieriger bleiben.
Hohe Kosten für zertifizierte Verarbeitung von Geräten mit geringem Wert
Die zertifizierte Verarbeitung umfasst Datenlöschung, Logistik, Umweltdokumentation und Überprüfung der nachgelagerten Behandlung. Bei älteren Peripheriegeräten, Verbraucher-Endgeräten und veralteten Netzwerkgeräten können diese Kosten den erzielbaren Materialwert übersteigen. Das Hemmnis ist besonders ausgeprägt für Bildungsanbieter, öffentliche Stellen und kleine Unternehmen, die große Mengen an Geräten mit geringerem Wert besitzen. Electronic Recyclers International setzte 2025 25 KI-gestützte Robotersysteme für die Materialrückgewinnung und -klassifizierung ein und zeigte damit, wie Automatisierung die Handhabungskosten senken kann. Eine breite Einführung der Automatisierung könnte die zertifizierte Verarbeitung für mehr Gerätekategorien wirtschaftlich machen. Bis dahin werden enge Stückkosten Teile des Marktes für verwaltete nachhaltige Gerätelebenszyklusdienste einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Bereitstellungssupport verankert den Umsatz, während die Kreislaufwirtschaft an Bedeutung gewinnt
Bereitstellung und Gerätesupport im laufenden Betrieb entfiel 2026 auf 57,11 % des Marktanteils für verwaltete nachhaltige Gerätelebenszyklusdienste. Mehrjährige Verträge umfassen Konfiguration, Imaging, Staging, Break-Fix-Arbeiten und Flottenunterstützung, was diesen Service zu einem zentralen Element des täglichen Unternehmensbetriebs macht. KI-fähige Endgeräte erfordern eine aufwändigere Einrichtung, während verteilte Belegschaften den Supportbedarf an verschiedenen Standorten erhöhen. Aufarbeitung und Wiederbereitstellung belegte den zweiten Platz, da Unternehmen die Gerätelebensdauer verlängern, um Kapitalausgaben zu reduzieren und die Scope-3-Hardware-Berichterstattung zu unterstützen. Lebensende-Verarbeitung und Compliance blieb notwendig, wo WEEE und verwandte Vorschriften eine formale Behandlung erfordern.
Asset Recovery und Kreislaufwirtschaftsmanagement wird bis 2032 voraussichtlich mit einem CAGR von 15,34 % wachsen. Wertvolle Serverkomponenten und die Verwendung von Entsorgungserlösen zur Kompensation von Erneuerungskosten unterstützen die Einführung. Serverwiederverkaufswerte erreichten 2025 inmitten knapper Komponentenversorgung und KI-Nachfrage fast das 2,5-Fache ihres 7-Jahres-Durchschnitts. Apto Solutions startete im Januar 2026 ein inländisches Rückgewinnungsprogramm mit Tusaar für Neodym und Dysprosium aus geschredderten Festplatten.[2] Batteriemanagement, Integration digitaler Produktpässe und Kohlenstoff-Insetting-Zertifikate schaffen Umsatzmöglichkeiten in der Frühphase der Branche für verwaltete nachhaltige Gerätelebenszyklusdienste.



Nach Liefermodell: Zentralisierte Skalierung wird durch hybride Sicherheitsanforderungen ausgeglichen
Zentralisierte Verarbeitung außerhalb des Standorts entfiel 2026 auf 68,17 % des Umsatzes. Dedizierte Einrichtungen bieten Skalierung, spezialisierte Zertifizierungen und konsistente Prozesse für standardisierte Gerätebestände. Große Unternehmen können palettenweise Assets unter serialisierten Manifesten an Hochdurchsatzzentren senden, was die Logistikeffizienz unterstützt. Der britische Rahmen verlangt die Einhaltung von WEEE, DSGVO und sicherer Bereinigung für relevante IT-Hardware und Entsorgungsdienstleistungen. PlanITROIs Umzug 2025 in eine 54.000 Quadratfuß große Einrichtung in North Carolina mit Roboterautomatisierung und KI-basiertem Tracking veranschaulicht die anhaltenden Investitionen in zentralisierte Kapazitäten.
Hybride Verarbeitung wird bis 2032 voraussichtlich mit einem CAGR von 15,71 % wachsen. Sie ermöglicht eine sichere Vor-Ort-Handhabung bei der Ausmusterung, während die Effizienz der zentralisierten Verarbeitung später im Workflow erhalten bleibt. Regierungsbehörden, Finanzinstitute und Rüstungsunternehmen können verlangen, dass Speichergeräte vor dem Transport bereinigt werden. Bloom ESG und Dynamic Lifecycle Innovations führten im Mai 2025 eine Kohlenstoffberichterstattungsintegration für Vor-Ort- und hybride Workflows ein. Vor-Ort-Verarbeitung bleibt relevant, wo Souveränität, Vertrag oder Vorschriften verhindern, dass Hardware einen Kundenstandort verlässt.
Nach Unternehmensgröße: Großunternehmen führen, während kleinere Kunden schneller wachsen
Großunternehmen hielten 2026 71,19 % des Umsatzes. Ihre Größe spiegelt hohe jährliche Asset-Volumina und eine etabliertere Governance über länderübergreifende Flotten wider. Unterschiedliche Anforderungen an Elektroschrott und Daten drängen diese Käufer zu Anbietern im Markt für verwaltete nachhaltige Gerätelebenszyklusdienste, die Geräte von der Beschaffungsintegration bis zur zertifizierten Entsorgung verwalten. Iron Mountain gewann im ersten Quartal 2026 fast zwei Dutzend Fortune-1000-Kunden für das Asset Lifecycle Management. Verträge, die Außerbetriebnahme, Wiedervermarktung und Recycling in mehr als 30 Ländern abdecken, bevorzugen Lieferanten mit breiter Betriebsabdeckung und konsistenten Verfahren.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 16,04 % wachsen. Verwaltete Plattformen reduzieren die Kosten und den Aufwand für die Erstellung strukturierter Entsorgungsprogramme, während regulatorische und Lieferkettenanforderungen mehr mittelständische Unternehmen erreichen. Diese Kunden haben geringere Volumina, können aber höhere Margen pro Gerät bieten und benötigen ein einfaches digitales Onboarding. Dynamic Lifecycle Innovations startete Dynamic ITAD Sync im ServiceNow-Store im Juli 2026, um Entsorgungsworkflows mit bestehenden Service-Management-Systemen zu integrieren. Anbieter im Markt für verwaltete nachhaltige Gerätelebenszyklusdienste, die Registrierung und Berichterstattung vereinfachen, können eine breitere Basis kleinerer Organisationen erreichen.

Nach Endnutzerbranche: IT und Telekommunikation führt, während die Nachfrage der öffentlichen Hand zunimmt
IT und Telekommunikation entfiel 2026 auf 28,55 % des Umsatzes. Cloud-Anbieter und Telekommunikationsbetreiber mustern Server, Netzwerkgeräte und Edge-Geräte in geplanten Zyklen aus und sind damit wichtige Kunden für große Lebenszyklusverträge. SK Tes berichtete 2025 von 126 Millionen kg wiederverwendeter und recycelter IT-Assets. Diese Aktivität spiegelt die operative Bedeutung der zertifizierten Rückgewinnung für verwaltete nachhaltige Gerätelebenszyklusdienste im Markt für Technologieflotten wider. Banken, Finanzdienstleister und Versicherungen priorisieren diese Dienste ebenfalls zur Erfüllung von Datensicherheitsanforderungen.
Regierung und öffentliche Verwaltung wird bis 2032 voraussichtlich mit einem CAGR von 14,67 % wachsen. Digitalisierungsausgaben, nachhaltige Beschaffung und Datenlöschungspflichten unterstützen die Nachfrage öffentlicher Käufer. ITU-T L.1061 umfasst Überlegungen zur Rückgewinnung am Lebensende für Informations- und Kommunikationstechnologiegeräte in der zirkulären öffentlichen Beschaffung. Gesundheitswesen, Fertigung, Einzelhandel, E-Commerce, Bildung und Forschung tragen durch sichere Vernichtung, Geräteerneuerung, Aufarbeitung und Spendenprogramme zur Nachfrage bei. Der Markt für verwaltete nachhaltige Gerätelebenszyklusdienste stützt sich auf diese breite Endnutzerbasis jenseits der größten Technologieflotten.
Geografische Analyse
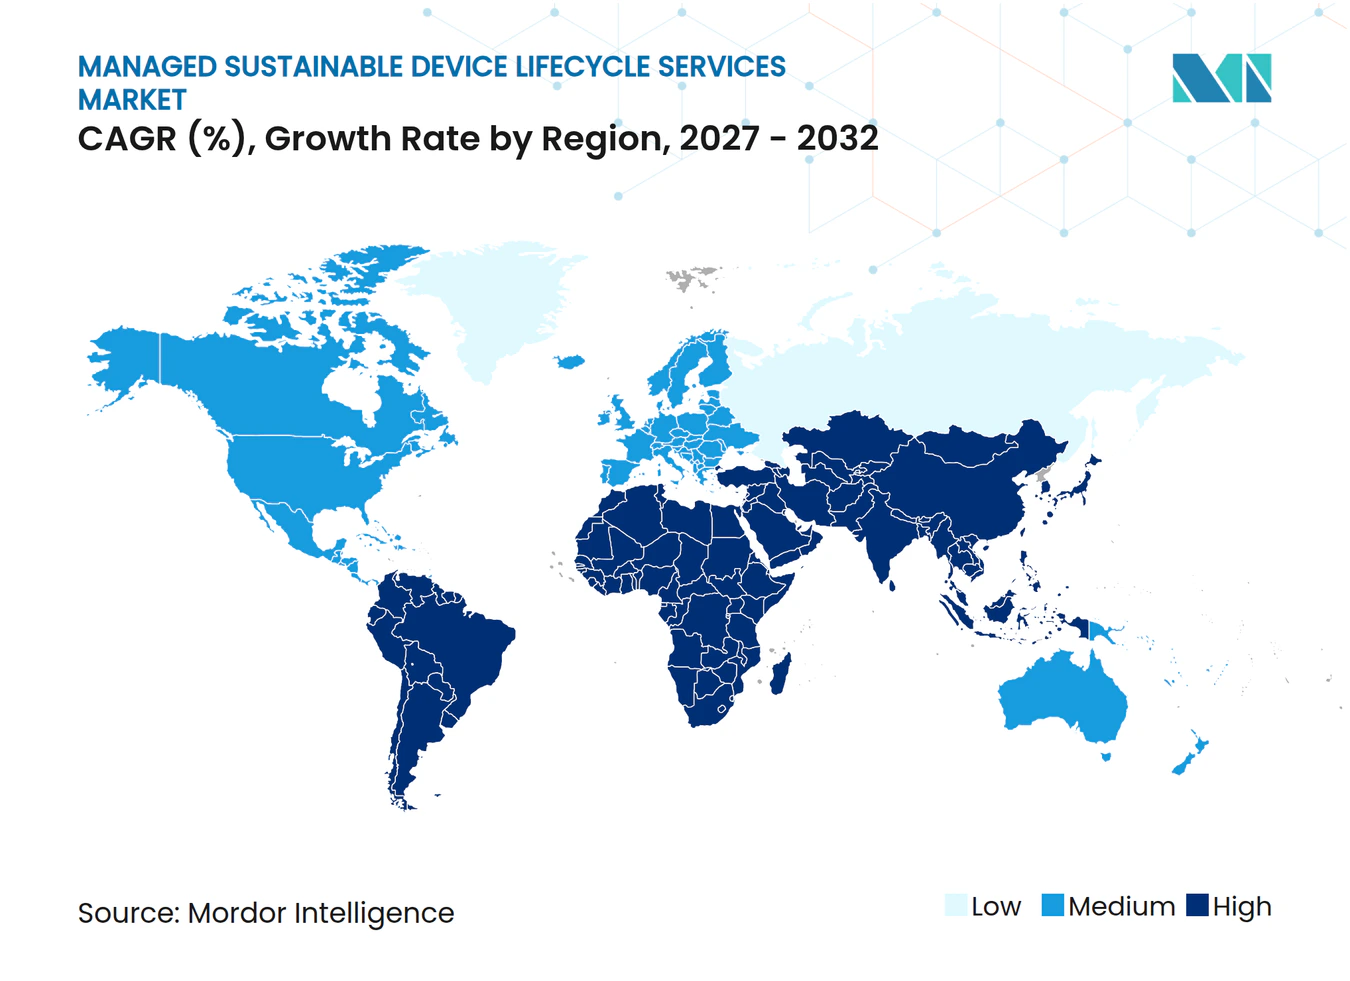
Nordamerika entfiel 2026 auf 37,61 % des Marktanteils für verwaltete nachhaltige Gerätelebenszyklusdienste. Die Region kombiniert ausgereifte sekundäre Hardwarekanäle, etablierte R2v3- und e-Stewards-Zertifizierungsökosysteme sowie eine dichte Hyperscale-Rechenzentrumsinfrastruktur. Klimaoffenlegungserwartungen in den Vereinigten Staaten, staatliche Elektroschrott-Vorschriften und Anforderungen zum Schutz von Gesundheitsdaten verstärken die Nachfrage nach zertifizierten Anbietern. Iron Mountain sicherte sich 2025 seinen ersten kanadischen IT-Asset-Entsorgungsvertrag für einen Versicherungskunden. Kanada bleibt weniger entwickelt, als seine Unternehmens-IT-Basis vermuten lässt.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 14,98 % wachsen. Unternehmensdigitalisierung, Hyperscale-Investitionen und strengere Vorschriften unterstützen die Nachfrage nach verwalteten nachhaltigen Gerätelebenszyklusdiensten in der Region. China erließ im Dezember 2025 einen verbindlichen Standard zur Löschung von Informationen in elektronischen Produkten und schuf damit eine formale Datenlöschungsanforderung für Unternehmensausmusterungsprogramme. Indien erzeugte laut Berichten der Vereinten Nationen, die im Quellentwurf zitiert werden, im Jahr 2023–2024 1,751 Millionen Tonnen Elektroschrott, gegenüber 1,01 Millionen Tonnen im Jahr 2019–2020. Japan baut zirkuläre Technologiearrangements auf, die Beschaffung, Wartung, Wiedervermarktung und Entsorgung verknüpfen.
Der Markt für verwaltete nachhaltige Gerätelebenszyklusdienste in Europa hielt 2026 den zweitgrößten regionalen Umsatzanteil. Der Dialog der Europäischen Kommission 2025 identifizierte den hohen Anteil von Elektroschrott, der nicht in formale Sammelkanäle gelangt.[3] Das bevorstehende Kreislaufwirtschaftsgesetz und Mechanismen für digitale Produktpässe unterstützen nachvollziehbarere Geräteaufzeichnungen. Deutschland, Frankreich und das Vereinigte Königreich sind reife Märkte, während Südamerika, der Nahe Osten und Afrika kleiner bleiben, aber aufkommende Geräteausmusterungsvolumina durch neue digitale Infrastruktur verzeichnen.
Wettbewerbslandschaft
Marktkonzentration
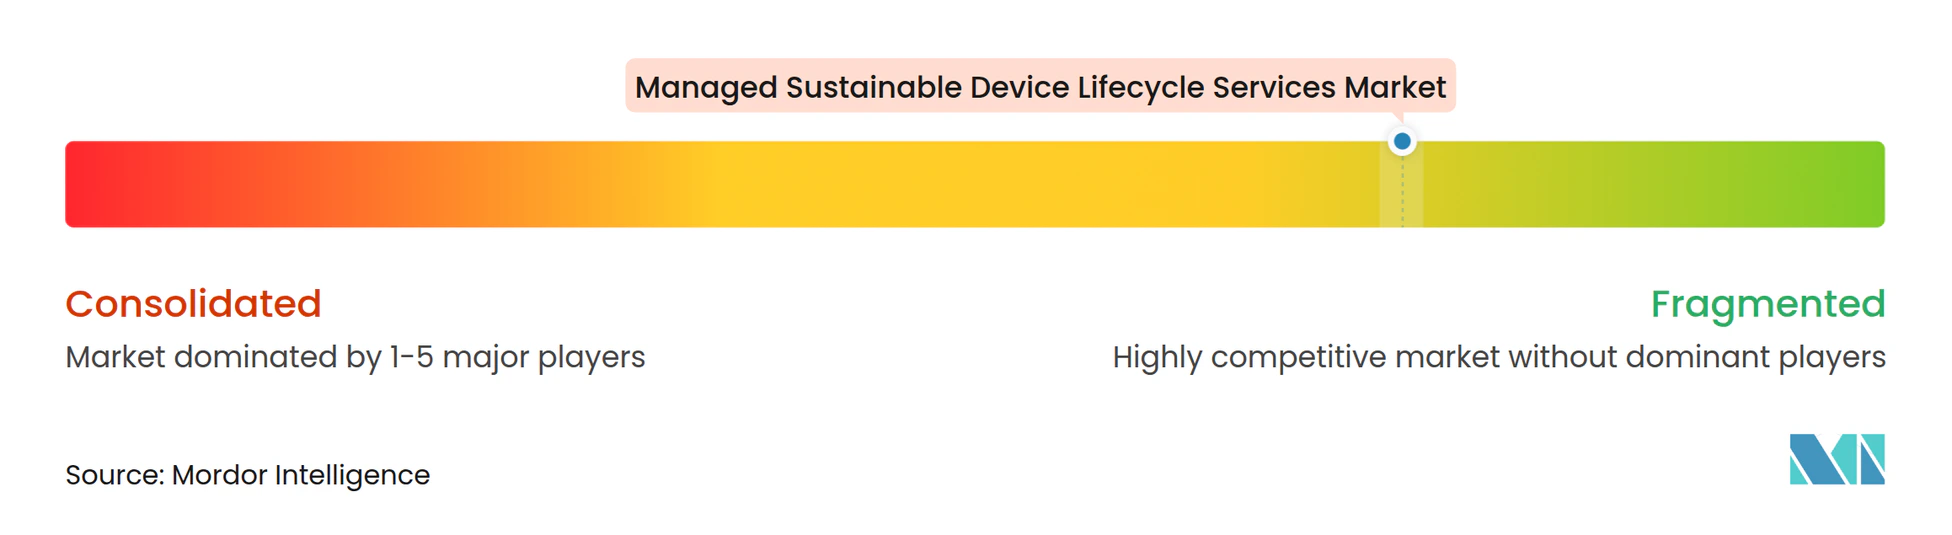
Der Markt für verwaltete nachhaltige Gerätelebenszyklusdienste ist stark fragmentiert, ohne dass ein Anbieter über Dienste und Regionen hinweg dominiert. Globale Integratoren konkurrieren um länderübergreifende Verträge, die ein gemeinsames Betriebsmodell erfordern, während regionale Spezialisten auf lokale Verarbeitungskapazitäten, Zertifizierungen und Kundenbeziehungen setzen. Spezialisierte Anbieter konzentrieren sich auf die Rückgewinnung kritischer Mineralien, die Außerbetriebnahme von KI-Servern und die serialisierte Kohlenstoffberichterstattung. Iron Mountain meldete für das erste Quartal 2026 einen Asset-Lifecycle-Management-Umsatz von 232 Millionen USD, ein Anstieg von 92 % im Jahresvergleich, mit 77 % organischem Wachstum. Sein mehrjähriges Mandat für ein globales Werbeunternehmen umfasst Außerbetriebnahme und Wiedervermarktung in mehr als 30 Ländern.
Im Markt für verwaltete nachhaltige Gerätelebenszyklusdienste erweitern Akquisitionen die Verarbeitungskapazitäten und Unternehmensbeziehungen. Iron Mountain erwarb Premier Surplus und ACT Logistics, die 17 Millionen USD zum Asset-Lifecycle-Management-Umsatz im ersten Quartal 2026 beitrugen. DMD Systems Recovery erwarb Lifespan International im Juni 2026 und kombinierte Programmmanagement mit Aufarbeitung, Wiederverkauf, Datenlöschung und Berichterstattungsfähigkeiten. Dynamic Lifecycle Innovations eröffnete im August 2026 eine Einrichtung in Waco, Texas, für IT-Asset-Entsorgung und Rechenzentrumsclients. Anbieter investieren auch in Automatisierung, Rückgewinnungsprozesse und Berichterstattungstools, die Kosten senken und Umweltnachweise stärken.
Procurri kooperierte im Februar 2026 mit Reformation Metals, um bis zu 99 % des Oberflächengoldgehalts aus ausgemusterten Leiterplatten über einen zertifizierten Weg zurückzugewinnen. Die 25 KI-gestützten Robotersysteme von Electronic Recyclers International zeigen die größere Rolle der Automatisierung bei der Klassifizierung und Materialrückgewinnung. Im Markt für verwaltete nachhaltige Gerätelebenszyklusdienste bleiben verwaltete Programme für kleinere Unternehmen, hybride Plattformen und Verträge mit souveränen Regierungen Chancenbereiche. R2v3-, ISO-14001-, NAID-AAA-, e-Stewards- und SOC-2-Zertifizierungen sind wichtige Einstiegsvoraussetzungen in der Unternehmens- und öffentlichen Beschaffung.
Marktführer in der Branche für verwaltete nachhaltige Gerätelebenszyklusdienste
-
SK Tes Pte. Ltd.
-
Apto Solutions, Inc.
-
CEAR, Inc.
-
HOBI International, Inc.
-
Maxicom Network, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: SK Tes bestätigte in seinem Markteinblick-Update, dass GPU-dichte KI-Server in 10–18 Monaten erneuert werden, verglichen mit herkömmlichen 4–6-Jahres-Zyklen, dass KI-Rechenzentren 70 % aller weltweit produzierten Speicherchips verbrauchen und dass DDR4-Preisanstiege gefolgt von lagergetriebenen Korrekturen eine Preisvolatilität auf dem Sekundärmarkt erzeugen, die die Wirtschaftlichkeit von IT-Asset-Entsorgungsprogrammen wesentlich beeinflusst. Das Update unterstreicht die Investitionen des Unternehmens in globale Kapazitäten, standardisierte Vor-Ort-Außerbetriebnahme und fortschrittliche Datenlöschungstechnologien in seinen mehr als 40 weltweiten Einrichtungen.
- September 2026: Die dänische T1A Group und die niederländische Flex IT schlossen eine Unternehmenszusammenführung ab und schufen ein zirkuläres IT-Unternehmen mit einem Jahresumsatz von 150 Millionen EUR (169 Millionen USD), das T1As Plattform zur Sammlung und Aufarbeitung von Unternehmensgeräten mit dem europäischen Vertriebsnetz von Flex IT mit 13.000 Wiederverkäufern verknüpft. Eurazeos Planetary Boundaries Fund unterstützte den Deal mit Danish Growth Capital als Minderheitsinvestor.
- August 2026: Dynamic Lifecycle Innovations eröffnete eine neue ITAD- und Rechenzentrums-Serviceeinrichtung in Waco, Texas, positioniert zwischen den Technologiekorridoren Dallas-Fort Worth und Austin, und nannte das schnelle Wachstum des Bundesstaates bei Investitionen in digitale Infrastruktur als Haupttreiber der Nachfrage, und erweiterte seinen US-amerikanischen Verarbeitungs-Fußabdruck auf 4 Bundesstaaten.
- Juli 2026: Dynamic Lifecycle Innovations startete Dynamic ITAD Sync im ServiceNow-Store und ermöglichte es Unternehmenskunden, ITAD-Workflows von ihren bestehenden IT-Service-Management-Plattformen aus zu verwalten. Die Veröffentlichung sollte die Onboarding-Hürden für mittelständische Kunden reduzieren, indem Asset-Entsorgungsaktivitäten mit etablierten Service-Management-Prozessen verbunden werden.
Umfang des globalen Marktberichts für verwaltete nachhaltige Gerätelebenszyklusdienste
Der Markt für verwaltete nachhaltige Gerätelebenszyklusdienste umfasst ausgelagerte Dienste, die den vollständigen Lebenszyklus von Unternehmensgeräten verwalten und dabei Nachhaltigkeits-, Kreislaufwirtschafts-, Compliance- und Asset-Wert-Rückgewinnungsziele unterstützen. Diese Dienste umfassen Bereitstellung, Support, Aufarbeitung, Wiederbereitstellung, Rückgewinnung, Recycling, Lebensende-Verarbeitung und regulatorisches Compliance-Management.
Der Marktbericht für verwaltete nachhaltige Gerätelebenszyklusdienste ist segmentiert nach Servicetyp (Bereitstellung und Gerätesupport im laufenden Betrieb, Aufarbeitung und Wiederbereitstellung, Asset Recovery und Kreislaufwirtschaftsmanagement, Lebensende-Verarbeitung und Compliance sowie weitere Servicetypen), Liefermodell (Vor-Ort-Verarbeitung, zentralisierte Verarbeitung außerhalb des Standorts und hybride Verarbeitung), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industrielle Fertigung, Einzelhandel und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Server |
| Speichersysteme |
| Hardware-Wartung und -Reparatur |
| Technischer Support und Ferndiagnose |
| Ersatzteil- und Logistikmanagement |
| Installations- und Verlagerungssupport |
| Weitere Servicetypen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Gerätetyp | Server | |
| Speichersysteme | ||
| Nach Servicetyp | Hardware-Wartung und -Reparatur | |
| Technischer Support und Ferndiagnose | ||
| Ersatzteil- und Logistikmanagement | ||
| Installations- und Verlagerungssupport | ||
| Weitere Servicetypen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete nachhaltige Gerätelebenszyklusdienste?
Der Markt für verwaltete nachhaltige Gerätelebenszyklusdienste wird voraussichtlich von 8,70 Milliarden USD im Jahr 2026 und 9,89 Milliarden USD im Jahr 2027 auf 19,11 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,08 %.
Was treibt die Nachfrage nach verwalteten nachhaltigen Gerätelebenszyklusdiensten an?
Kürzere Server- und Endgeräte-Erneuerungszyklen, nachvollziehbare Elektroschrott-Vorschriften, sichere Datenverarbeitung und stärkere Asset-Rückgewinnungsprogramme unterstützen die Nachfrage.
Welcher Servicetyp hat den größten Anteil?
Bereitstellung und Gerätesupport im laufenden Betrieb hielt 2026 57,11 % des Umsatzes, da dieser Service Konfiguration, Bereitstellung und laufendes Flottenmanagement unterstützt.
Welches Liefermodell wächst am schnellsten?
Hybride Verarbeitung wird bis 2032 voraussichtlich mit einem CAGR von 15,71 % wachsen, da Kunden Vor-Ort-Bereinigung mit zentralisierter Verarbeitung kombinieren.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 16,04 % wachsen, da verwaltete Plattformen den Onboarding-Aufwand reduzieren.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 14,98 % wachsen, unterstützt durch Digitalisierung, Rechenzentrumsinvestitionen und strengere Entsorgungsanforderungen.