
Marktgröße und Marktanteil für verwaltete mobile Anwendungslebenszyklusdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 35.85 Milliarden US-Dollar |
| Marktgröße (2032) | 62.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete mobile Anwendungslebenszyklusdienste von Mordor Intelligence
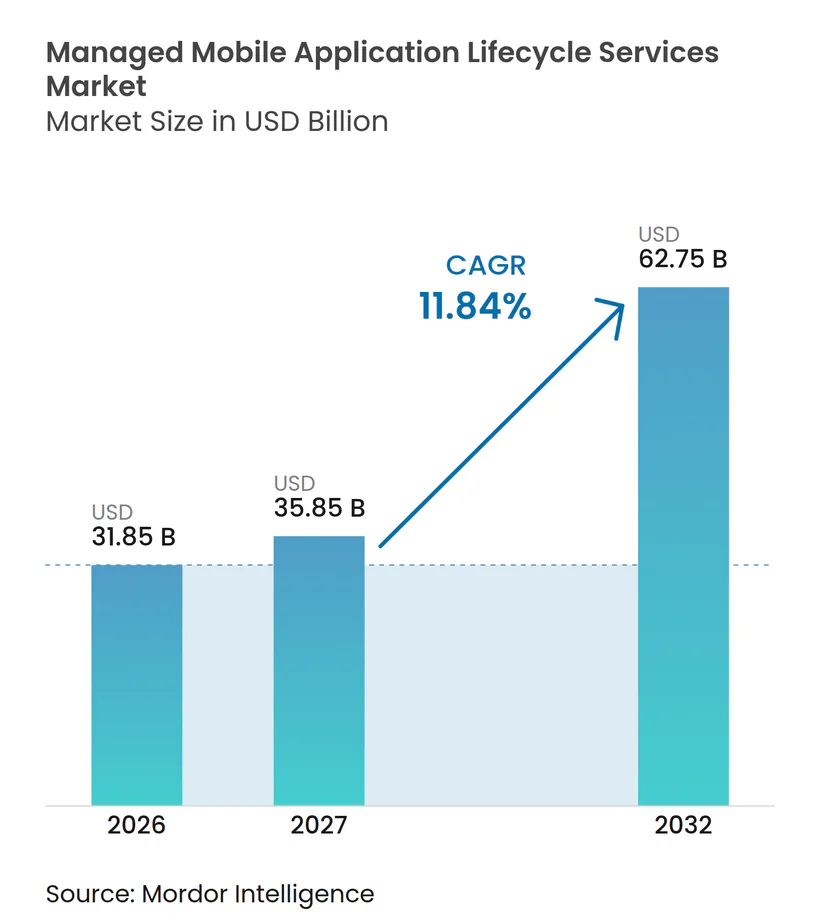
Die Marktgröße für verwaltete mobile Anwendungslebenszyklusdienste wird voraussichtlich von 31,85 Milliarden USD im Jahr 2026 und 35,85 Milliarden USD im Jahr 2027 auf 62,75 Milliarden USD bis 2032 anwachsen, was einem CAGR von 11,84 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete mobile Anwendungslebenszyklusdienste wird durch die Unternehmensnachfrage nach externen Lieferteams geprägt, die Design, Tests, Releases, Sicherheit und Support als ein einheitliches Betriebsmodell verwalten können. Steigende Sicherheitsanforderungen erhöhen den Wert von Anbietern, die Softwarekomponenten dokumentieren, den Zugang Dritter kontrollieren und Prüfungsanforderungen unterstützen können. Cloudnative Pipelines verändern auch die Kundenerwartungen, da häufige Releases wiederholbare Tests und zuverlässige Bereitstellungskontrollen erfordern. Der Markt für verwaltete mobile Anwendungslebenszyklusdienste bietet Anbietern, die technische Bereitstellung mit Governance über mehrere Anwendungen hinweg kombinieren, eine größere Rolle. Der Wettbewerb wird sich voraussichtlich auf sichere Bereitstellungsnachweise, automatisierte Qualitätskontrollen und die Fähigkeit konzentrieren, regulierte Kunden zu unterstützen, ohne Datenspeicherungsverpflichtungen zu schwächen.
Wichtigste Erkenntnisse des Berichts
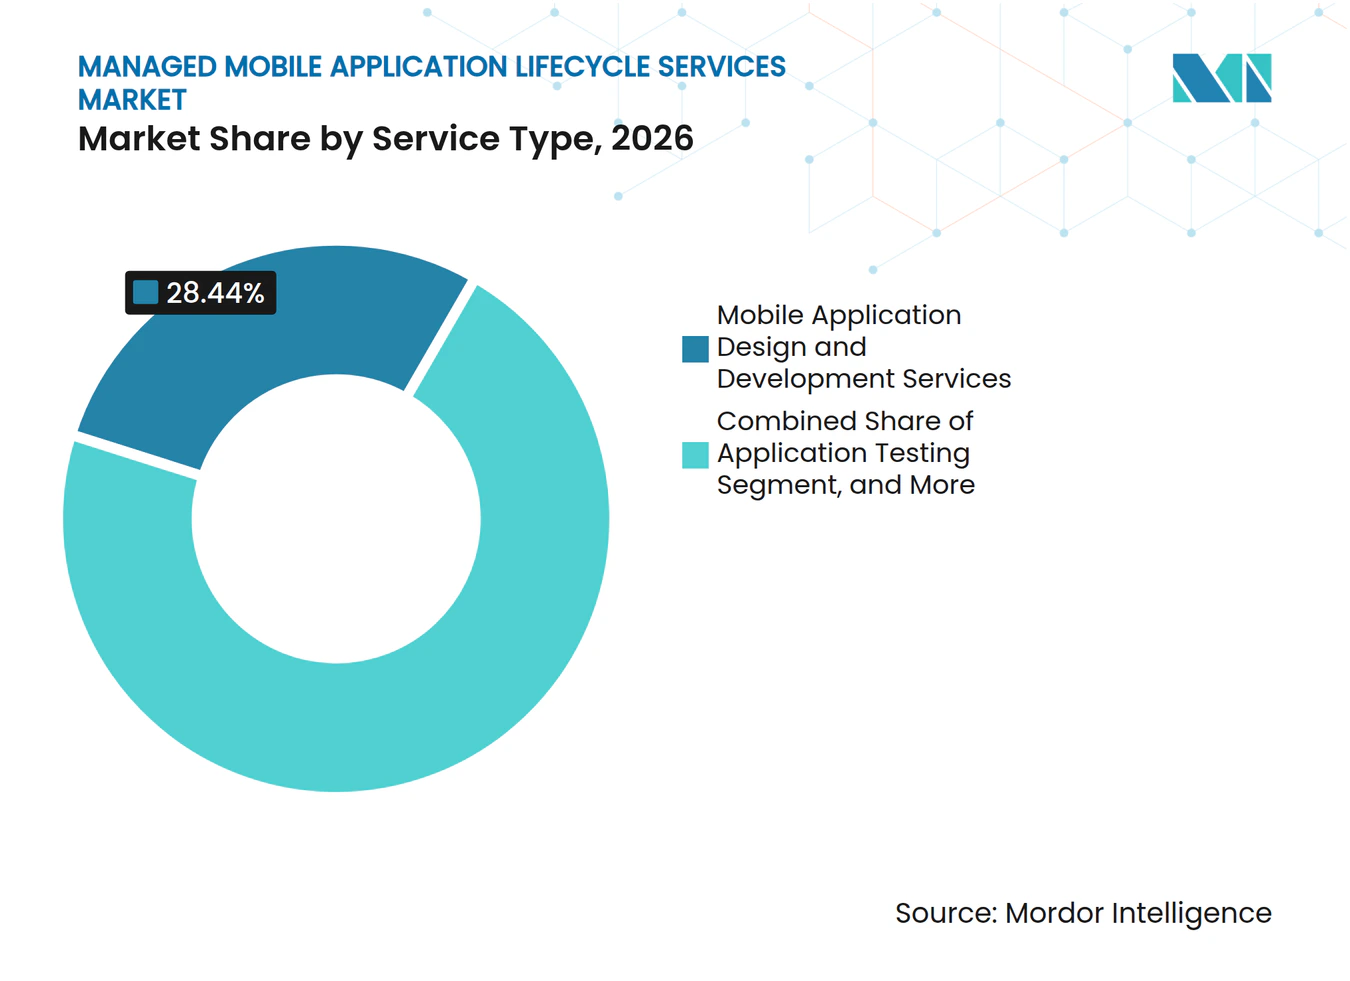
- Nach Servicetyp führten mobile Anwendungsdesign- und Entwicklungsdienste mit einem Umsatzanteil von 28,44 % im Jahr 2026, während Anwendungstests und Qualitätssicherungsdienste bis 2032 voraussichtlich mit einem CAGR von 12,67 % wachsen werden.
- Nach Technologie hielten plattformübergreifende und hybride Lösungen im Jahr 2026 einen Anteil von 38,56 % und werden voraussichtlich den höchsten CAGR von 12,82 % bis 2032 verzeichnen.
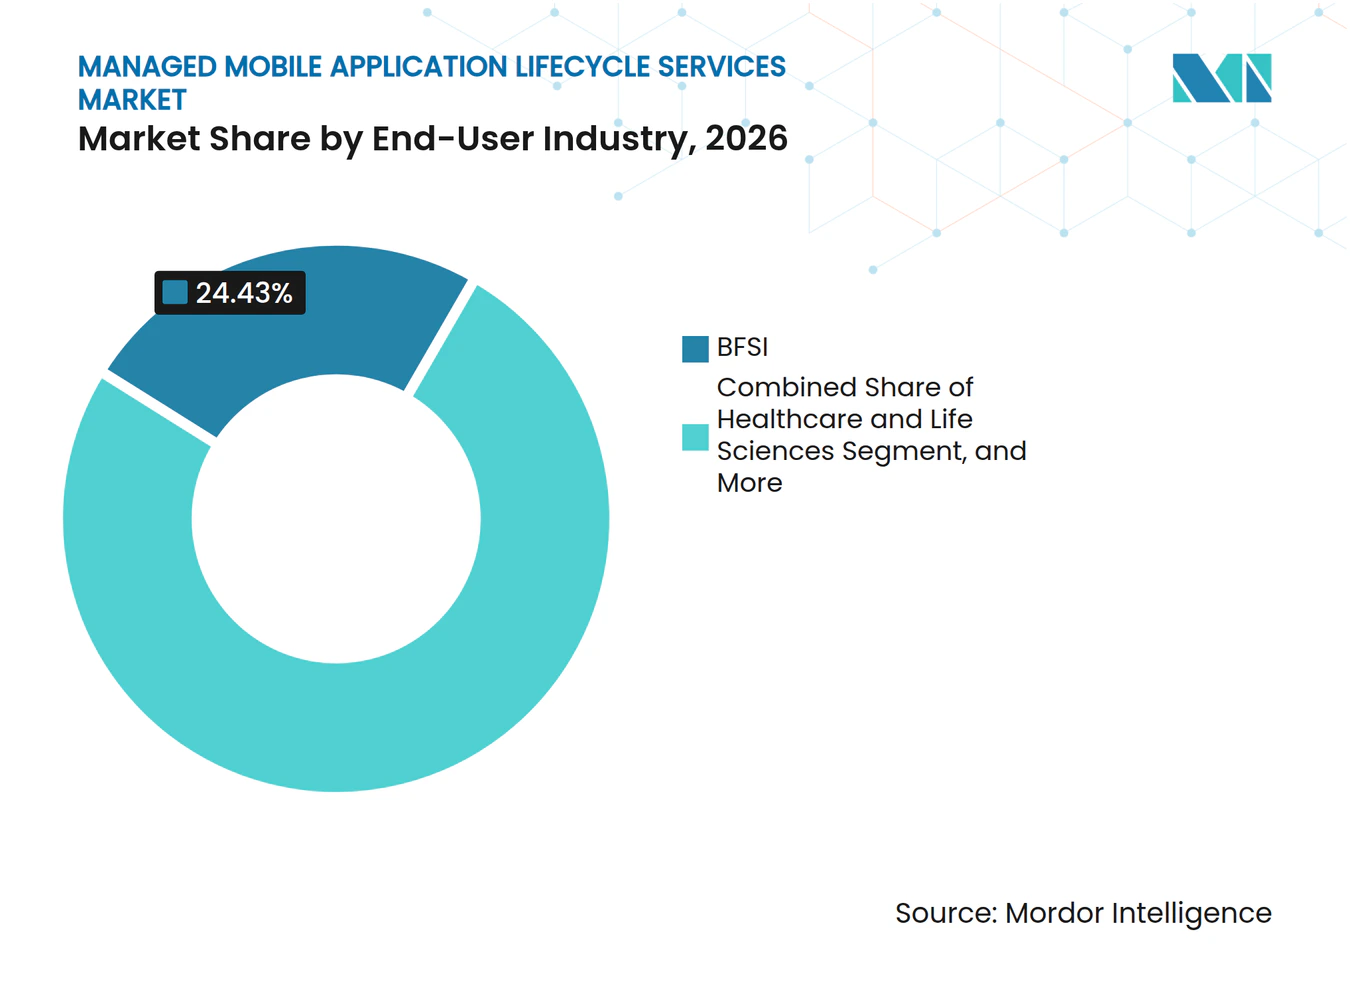
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2026 ein Anteil von 24,43 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 12,54 % wachsen werden.
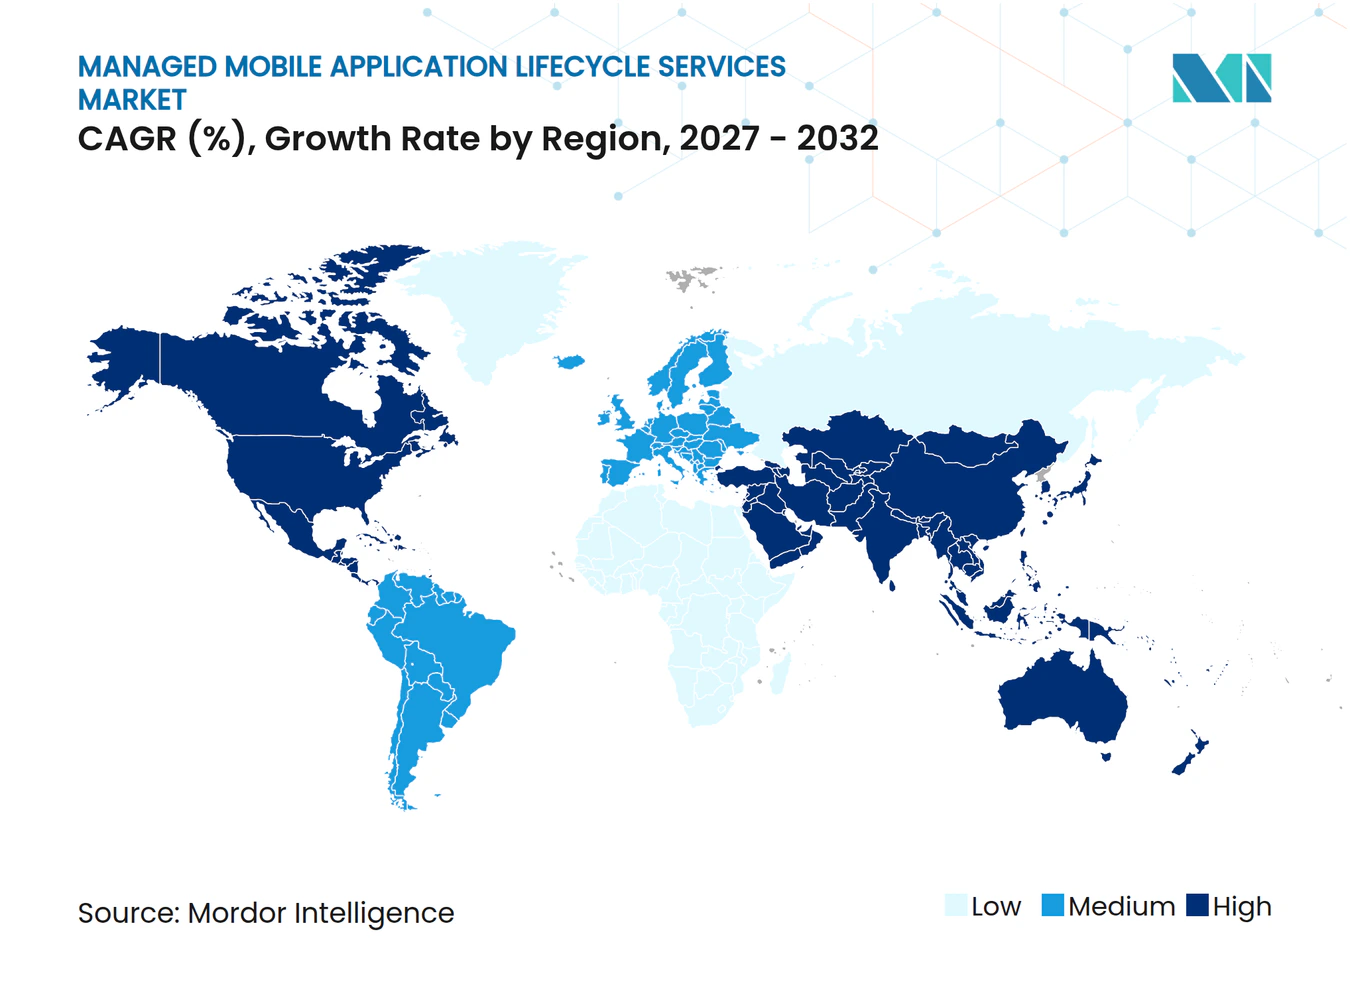
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,42 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 12,76 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausgelagerte mobile Produktoperationen | +2.0% | Global, mit früher Konzentration in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Cloudnative Release-Automatisierung und kontinuierliche Bereitstellung | +1.8% | Nordamerika, Westeuropa, wichtige asiatisch-pazifische Märkte einschließlich Indien, Singapur und Australien | Kurzfristig (≤ 2 Jahre) |
| Sicherheits- und Compliance-Verpflichtungen für mobile Anwendungen | +1.7% | Nordamerika, Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| BYOD und Erweiterung mobiler Belegschaften an vorderster Front | +1.5% | Global, mit höchster Intensität in Nordamerika und den Fertigungskorridoren des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Kürzere Compliance-Zyklen für mobile Betriebssysteme und App-Stores | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Überwachung, Tests und Störungsbehebung | +1.6% | Nordamerika, Westeuropa und wichtige asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von Unternehmen hin zu ausgelagerten mobilen Produktoperationen
Der Markt für verwaltete mobile Anwendungslebenszyklusdienste profitiert, wenn interne Teams eine wachsende Anzahl mobiler Geräte, Anwendungen und informeller Mitarbeiter-Workflows an verschiedenen Unternehmensstandorten nicht mehr verwalten können. B2M Solutions berichtete, dass 81 % der Mitarbeiter an vorderster Front in seiner Studie von 2025 mindestens einmal im Monat die Arbeit aufgrund von Ausfällen der Mobiltechnologie unterbrechen mussten, während 60 % wöchentliche Unterbrechungen meldeten.[1] Unily stellte fest, dass 71 % der Mitarbeiter an vorderster Front persönliche Geräte oder nicht genehmigte Anwendungen zur Erledigung von Aufgaben verwenden, was wichtige Workflows außerhalb der formalen IT-Aufsicht belassen kann. Das kombinierte Problem beschränkt sich nicht auf den technischen Support, da nicht verwaltete Workflows zu inkonsistentem Zugang, unvollständigen Tests, unklarer Verantwortlichkeit bei Serviceausfällen und eingeschränkter Sichtbarkeit für Sicherheitsteams führen können. Dies schafft einen praktischen Bedarf an einem Anbieter, der Geräte-Workflows, Tests, Support und Sicherheitskontrollen in einen konsistenten Betriebsprozess integrieren kann. Der Markt für verwaltete mobile Anwendungslebenszyklusdienste gewinnt daher an Relevanz, wo Unternehmen einen einzigen Partner benötigen, der sowohl genehmigte Anwendungen als auch operative Praktiken verwaltet, die sich außerhalb des formalen mobilen Bestands entwickelt haben, insbesondere dort, wo mobile Tools für die tägliche Arbeit an vorderster Front unverzichtbar sind.
Einführung cloudnativer Release-Automatisierung und kontinuierlicher Bereitstellung
Der Markt für verwaltete mobile Anwendungslebenszyklusdienste wird durch häufige Releases unterstützt, die diszipliniertere Build-, Test- und Bereitstellungspraktiken erfordern. JetBrains berichtete, dass 83,4 % der befragten DevOps-Fachleute CI/CD-Pipelines verwenden und 48,8 % KI für mindestens eine CI/CD-Aufgabe einsetzen, obwohl nur 8 % KI-gestützte Schritte direkt in Build- oder Test-Workflows integrieren.[2] Eine ACM-Studie zu Android-Anwendungskonfigurationen ergab, dass Teams CI/CD-Konfigurationen durchschnittlich alle 2 Monate ändern, was eine fortlaufende Wartungsaufgabe für interne Entwicklungsgruppen darstellt. Reddit berichtete im August 2025 von 30 % schnelleren Build-Zeiten, nachdem mobile Pipelines für mehr als 200 Entwickler auf eine cloudgehostete Lösung umgestellt wurden. Diese Beispiele erhöhen den Betriebsstandard für Anbieter, die Portfolios mit mehreren aktiven Anwendungen betreuen, insbesondere dort, wo Entwicklungsteams die Feature-Arbeit nicht unterbrechen können, um Pipeline-Einstellungen zu überarbeiten, fehlgeschlagene Builds zu untersuchen oder Release-Genehmigungen zu koordinieren. Anbieter, die Pipeline-Wartung und Release-Governance in ihre Verträge einbeziehen, können den laufenden Aufwand reduzieren, den Kunden andernfalls auf interne Entwicklungsteams verteilen würden, und können den Markt für verwaltete mobile Anwendungslebenszyklusdienste für Organisationen mit begrenzter Spezialistenkapazität relevanter machen.
Steigende Sicherheits- und Compliance-Verpflichtungen für mobile Anwendungen
Der Markt für verwaltete mobile Anwendungslebenszyklusdienste wird auch durch anspruchsvollere Sicherheits- und operative Resilienzerwartungen unterstützt. Die GSMA veröffentlichte im Februar 2025 aktualisierte Anforderungen für das Mobile Device Security Certification Scheme und legte funktionale und Sicherheitskriterien fest, die mobile Sicherheitsbewertungen leiten können.[3] OWASP MASVS und NIST SP 800-124 bleiben nützliche technische Referenzpunkte für Anbieter, die sichere Entwicklungs- und Geräteverwaltungspraktiken etablieren müssen. Kunden aus dem Finanzdienstleistungsbereich haben einen besonderen Bedarf an dokumentierten Test-, Überwachungs- und Änderungskontrollpraktiken, da ihre mobilen Anwendungen Transaktionen und sensible Daten verarbeiten. Sie benötigen auch klare Aufzeichnungen, die zeigen, wie die Anwendung bewertet wurde, welche Komponenten sich geändert haben, ob das Release dem relevanten Kontrollprozess gefolgt ist und wie Ausnahmen gelöst wurden. Der Markt für verwaltete mobile Anwendungslebenszyklusdienste gibt zertifizierten Anbietern die Möglichkeit, einen dokumentierten Bereitstellungsprozess statt isolierter Entwicklungskapazität zu verkaufen.
KI-gestützte Überwachung, Tests und Störungsbehebung
Der Markt für verwaltete mobile Anwendungslebenszyklusdienste wird zunehmend von KI-gestützten Tools beeinflusst, die Test- und Störungsbehebungsarbeiten verkürzen. Google stellte im April 2025 seinen Gemini-gestützten App Testing Agent in Firebase App Distribution vor und ermöglichte damit zielbasierte Testgenerierung und -ausführung auf physischen und virtuellen Geräten. Perforce brachte im Juli 2025 Perfecto AI auf den Markt, das es Teams ermöglicht, Eingaben in natürlicher Sprache in Testaktionen für Web-, Android- und iOS-Workflows umzuwandeln. Perforce berichtete, dass frühe Kunden Effizienzgewinne von 50–70 % bei der Testerstellung, Stabilisierung und Triage verzeichneten. Eine von der ACM veröffentlichte Studie ergab, dass KI-geführte Tests die Code- und Aktivitätsabdeckung bei automatisierten mobilen Tests verbessern können. Der dauerhafte Wert für verwaltete Anbieter liegt in der Festlegung von Kontrollen dafür, wie Testergebnisse überprüft, priorisiert, zugewiesen und in Behebungsarbeiten im Release-Prozess des Kunden umgesetzt werden – eine Fähigkeit, die dem Markt für verwaltete mobile Anwendungslebenszyklusdienste hilft, über den reinen Verkauf von Testvolumen hinauszugehen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und Bedenken hinsichtlich des Zugangs Dritter | -1.5% | Nordamerika, Europa und asiatisch-pazifischer Raum, einschließlich Indien und China | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Integration von Geräten, Betriebssystemen und Unternehmens-Stacks | -1.2% | Global, mit der höchsten Komplexität in den Märkten des asiatisch-pazifischen Raums sowie des Nahen Ostens und Afrikas | Langfristig (≥ 4 Jahre) |
| Mangel an erfahrenen Fachkräften für mobile Zuverlässigkeit und Sicherheit | -0.9% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Unklare Produkt-Roadmap und Verantwortlichkeit für Service-Level | -0.8% | Global, am deutlichsten bei Managed-Engagements der ersten Generation | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Bedenken hinsichtlich des Zugangs Dritter
Datenspeicherungsanforderungen können Auslagerungsentscheidungen verlangsamen, wenn eine mobile Anwendung sensible Informationen über Softwarekomponenten Dritter überträgt. NowSecure stellte in seiner Bewertung der DeepSeek-iOS-Anwendung vom Februar 2025 eine unverschlüsselte Datenübertragung an von ByteDance kontrollierte Server fest, was die Risiken veranschaulicht, die durch mobile Code-Pfade Dritter entstehen können. Kunden können darauf reagieren, indem sie verlangen, dass Bereitstellungsstandorte, Code-Zugang, Analysetools, Support-Praktiken, Verfahren zur Störungseskalation und Datenverarbeitungsverantwortlichkeiten vor der Vertragsvergabe dokumentiert werden. Diese Prüfungen können Beschaffungszyklen verlängern und den Kostenvorteil weit verteilter Bereitstellungsteams schwächen. Der Markt für verwaltete mobile Anwendungslebenszyklusdienste steht vor einem schwierigeren Verkauf, wenn Anbieter nicht nachweisen können, wie Daten in den für den Kunden relevanten Rechtsgebieten verarbeitet werden. Anbieter mit lokal konformer Bereitstellungsinfrastruktur können dieses Problem angehen, aber das Betriebsmodell kann einen höheren Preis, ein eingeschränkteres Personalmodell und eine detailliertere Kundenaufsicht erfordern als ein uneingeschränkter Offshore-Ansatz.
Fragmentierte Integration von Geräten, Betriebssystemen und Unternehmens-Stacks
Der Markt für verwaltete mobile Anwendungslebenszyklusdienste muss Anwendungen über verschiedene Geräte, Betriebssysteme, CI/CD-Tools, Identitätssysteme und Unternehmens-Back-Ends hinweg unterstützen. Die ACM-Studie von 2.557 Android-Anwendungen identifizierte eine begrenzte Standardisierung über CI/CD-Dienste hinweg sowie komplexe YAML-Konfigurationsanforderungen. Jit.io berichtete, dass Entwickler Anwendungssicherheitsingenieure um bis zu 200 zu 1 überwiegen können, während falsch positive Ergebnisse aus automatisierten Tools zu Sicherheitsrückständen beitragen können. Diese Vielfalt erschwert die Schaffung eines einheitlichen Test- und Release-Prozesses in jeder Kundenumgebung. Anbieter benötigen flexible Integrationsmethoden, aber maßgeschneiderte Arbeit kann die Bereitstellungseffizienz verringern, den Validierungsaufwand erhöhen, die Koordination zwischen technischen Teams erschweren und die Preisgestaltung weniger vorhersehbar machen. Die Einschränkung wird weiterhin wichtig bleiben, da sich mobile Architekturen und Unternehmens-Software-Stacks weiterentwickeln und den Markt für verwaltete mobile Anwendungslebenszyklusdienste von Anbietern abhängig machen, die sich anpassen können, ohne eine unbeherrschbare Servicekomplexität zu erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Design und Entwicklung führt beim Umsatz, während Qualitätssicherung am schnellsten wächstMobile Anwendungsdesign- und Entwicklungsdienste hielten im Jahr 2026 einen Anteil von 28,44 % am Markt für verwaltete mobile Anwendungslebenszyklusdienste. Das Segment ist oft der erste Kontaktpunkt, da Unternehmen Hilfe beim Aufbau kundenorientierter Anwendungen und interner Produktivitätstools benötigen, die zuverlässig über Geräte und Betriebssysteme hinweg funktionieren müssen. Ein Anbieter, der mit Design und Entwicklung beginnt, kann anschließend Test-, Bereitstellungs-, Überwachungs- und Wartungsverantwortlichkeiten innerhalb derselben Beziehung übernehmen, was Übergaben zwischen separaten Lieferanten reduzieren kann. Dies erweitert den Umfang des Marktes für verwaltete mobile Anwendungslebenszyklusdienste, ohne dass ein Kunde für jede Lebenszyklusaufgabe separate Anbieter hinzufügen muss. Anwendungstests und Qualitätssicherungsdienste werden bis 2032 voraussichtlich einen CAGR von 12,67 % verzeichnen, was eine größere Nachfrage nach kontinuierlicher Validierung statt nur nach Tests in der Release-Phase widerspiegelt.
SmartBear brachte im Juni 2025 Reflect Mobile mit GenKI-gestützten, codefreien Tests für React Native- und Flutter-Anwendungen auf den Markt. Solche Tools können Anbietern helfen, Tests über Anwendungen hinweg zu standardisieren, die verschiedene plattformübergreifende Frameworks verwenden, und können den Aufwand für die Pflege repetitiver Testskripte reduzieren. Anwendungsbereitstellungs- und Release-Management-Dienste gewinnen an Bedeutung, da Betriebssystem-Updates und App-Store-Anforderungen Bereitstellungsfenster verkürzen und den Koordinationsbedarf zwischen Entwicklungs-, Sicherheits- und Geschäftsteams erhöhen. Bitrise berichtete, dass neue mobile Betriebssystemversionen koordinierte Builds über mehr als 1.500 aktive Anwendungen alle 2–3 Wochen in der Tapcart-Umgebung erfordern können. Überwachungs-, Modernisierungs-, Stilllegungs-, Wartungs-, Sicherheits- und Supportdienste fügen wiederkehrende Arbeit hinzu, bei der Legacy-Anwendungen kontrollierte Upgrades oder Stilllegungspläne erfordern, die die Datenkontinuität schützen und wesentliche Benutzerdienste verfügbar halten.



Nach Technologie:
Plattformübergreifende und hybride Bereitstellung verändert die Service-ÖkonomiePlattformübergreifende und hybride Technologie machte im Jahr 2026 38,56 % der Marktgröße für verwaltete mobile Anwendungslebenszyklusdienste aus. Sie wird bis 2032 voraussichtlich auch mit einem CAGR von 12,82 % wachsen und ist damit das größte und am schnellsten wachsende Technologiesegment. Gemeinsame Codebasen können den Aufwand für die Unterstützung von iOS- und Android-Versionen derselben Anwendung reduzieren, obwohl der Bereitstellungsprozess weiterhin plattformspezifisches Verhalten berücksichtigen muss. Dies kann Anbietern ermöglichen, mehr Anwendungsfunktionalität unter einer Festpreisvereinbarung abzudecken und konsistentere Test- und Release-Pläne zu erstellen. Es stärkt auch die Rolle des Marktes für verwaltete mobile Anwendungslebenszyklusdienste bei Kunden, die konsolidierte Entwicklungs-, Test- und Release-Prozesse wünschen.
Natives iOS und natives Android bleiben wichtig, wenn Anwendungen eine enge Nutzung von Gerätefunktionen, eine tiefe Betriebssystemintegration oder leistungsempfindliches Rendering erfordern. Diese Anforderungen können den Entwicklungs-, Test- und Wartungsaufwand erhöhen, den ein verwalteter Vertrag über die Lebensdauer einer Anwendung abdecken muss. Progressive Web-Anwendungen dienen ausgewählten Unternehmensumgebungen, in denen die native App-Store-Verteilung für Mitarbeiter an vorderster Front oder verteilte Mitarbeitergruppen nicht praktikabel ist. Die Sicherheits- und Governance-Praktiken für webbasierte mobile Erlebnisse lassen sich jedoch möglicherweise nicht direkt auf native Anwendungskontrollen übertragen. Anbieter, die konsistente Test- und Sicherheitsmethoden über native, plattformübergreifende und Web-Architekturen hinweg anwenden können, können operative Lücken für Kunden mit gemischten Portfolios und mehreren Bereitstellungsteams schließen.
Nach Endnutzerbranche:
BFSI hält den größten Anteil, während Gesundheitswesen und Biowissenschaften am schnellsten wachsenBFSI repräsentierte im Jahr 2026 24,43 % des Marktanteils für verwaltete mobile Anwendungslebenszyklusdienste. Hohe Transaktionsvolumina, Erwartungen an null Ausfallzeiten und umfangreiche Sicherheitsverpflichtungen machen eine formale Lebenszyklusgovernance für Bank-, Finanzdienstleistungs- und Versicherungsanwendungen wichtig. Die Zuverlässigkeit mobiler Anwendungen kann die Kundenbindung in Diensten direkt beeinflussen, bei denen Kunden über eine mobile Schnittstelle Transaktionen durchführen und Konten verwalten, sodass Betriebsunterbrechungen sowohl kommerzielle als auch technische Auswirkungen haben können. Das Segment schafft daher wiederkehrende Nachfrage nach Tests, Überwachung, Schwachstellenmanagement und dokumentierten Release-Kontrollen. Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 12,54 % wachsen, was die breitere Nutzung gesteuerter Patienteneinbindung, klinischer Dokumentation und Fernversorgungsworkflows widerspiegelt, die kontrollierte Softwareänderungen erfordern.
Käufer aus dem Einzel- und E-Commerce-Bereich benötigen eine zuverlässige Anwendungsleistung in Spitzennachfragezeiten und über verbundene Laden-, Fulfillment- und Zahlungserlebnisse hinweg. Telekommunikations- und Informationstechnologieunternehmen nutzen Enterprise-Mobility-Tools und verteilen gleichzeitig mobile Plattformen, was wiederkehrende Nachfrage nach Lebenszyklusunterstützung und Leistungsmanagement schafft. Die Fertigungsnachfrage ist mit mobilen Lager-, Inspektions- und Außendienst-Workflows verknüpft, bei denen Technologieunterbrechungen den Betrieb unterbrechen und die Zuverlässigkeit routinemäßiger Prozesse beeinträchtigen können. Programme des öffentlichen Sektors und der Regierung erweitern ebenfalls die mobile Servicebereitstellung, obwohl Beschaffungsprozesse länger dauern können als in kommerziellen Sektoren. Der Markt für verwaltete mobile Anwendungslebenszyklusdienste bietet in jeder Branche eine Chance, aber Anbieter müssen Sicherheits-, Verfügbarkeits-, Dokumentations- und Supportpraktiken an branchenspezifische Anforderungen anpassen.

Geografische Analyse
Nordamerika hielt im Jahr 2026 einen regionalen Umsatzanteil von 36,42 %. Ausgereifte Auslagerungspraktiken, große Unternehmensanwendungsportfolios und eine starke Nachfrage aus den Bereichen BFSI, Einzelhandel und Telekommunikation unterstützen die führende Position der Region. Organisationen, die viele aktive Anwendungen verwalten, können verwaltete Anbieter nutzen, um ähnliche Qualitäts- und Release-Praktiken auf verteilte interne Teams anzuwenden, anstatt einzelne Produktgruppen separate Bereitstellungskontrollen betreiben zu lassen. Das Compliance-Umfeld der Region erhöht auch den Wert von Anbietern, die sichere Entwicklungs- und operative Kontrollen nachweisen können, während Kanada durch Finanzdienstleistungen und provinzielle Gesundheitsprogramme beiträgt und Mexiko von Fertigungsmobilitätsbedürfnissen und auf die Vereinigten Staaten ausgerichteten IT-Beschaffungspraktiken profitiert.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 12,76 % wachsen, der schnellsten regionalen Rate im Markt für verwaltete mobile Anwendungslebenszyklusdienste. Die vielfältigen nationalen Märkte der Region schaffen unterschiedliche Nachfragemuster für mobile Bereitstellung, Datenverarbeitung, Anbieterstandort und das Niveau des lokalen Supports, das Kunden erwarten. Indiens große mobile Anwendungsbasis unterstützt die Nachfrage nach skalierbarer Bereitstellung und Qualitätssicherungskapazität. China verlangt von Anbietern, strenge Lokalisierungs- und Registrierungsbedingungen zu verwalten, was inländische Verträge von exportorientierten Arbeiten trennen kann. Singapur bleibt ein wichtiger regionaler Koordinationsstandort aufgrund seiner regulatorischen Stabilität und erfahrenen Technologiebelegschaft, während Japans höhere Anwendungsmonetarisierung Servicequalität und Leistungsgovernance für Unternehmenskunden wertvoller machen kann.
Europa ist der zweitgrößte regionale Markt, und die Nachfrage wird durch Resilienzpflichten im Finanzsektor und Regeln zur algorithmischen Personalisierung geprägt. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien machen einen erheblichen Anteil der regionalen verwalteten mobilen Ausgaben aus, und Anbieter, die paneuropäische Portfolios verwalten, müssen Unterschiede zwischen nationalen Umsetzungspraktiken und kundenspezifischen Compliance-Richtlinien berücksichtigen. Sopra Steria und Totalmobile schlossen im September 2025 eine Partnerschaft, um KI-gestütztes Außendienstmanagement für Organisationen des öffentlichen Sektors im Vereinigten Königreich anzubieten. Südamerika wird von Brasilien in den Bereichen fintech und E-Commerce angeführt, während Saudi-Arabien und die Vereinigten Arabischen Emirate in mobile Dienste im Zusammenhang mit Vision-2030-Programmen investieren. Afrika ist der kleinste regionale Umsatzbeitrag, obwohl die mobile Erstnutzung des Internets eine langfristige Pipeline für verwaltete Bereitstellungsdienste unterstützt.
Wettbewerbslandschaft
Marktkonzentration
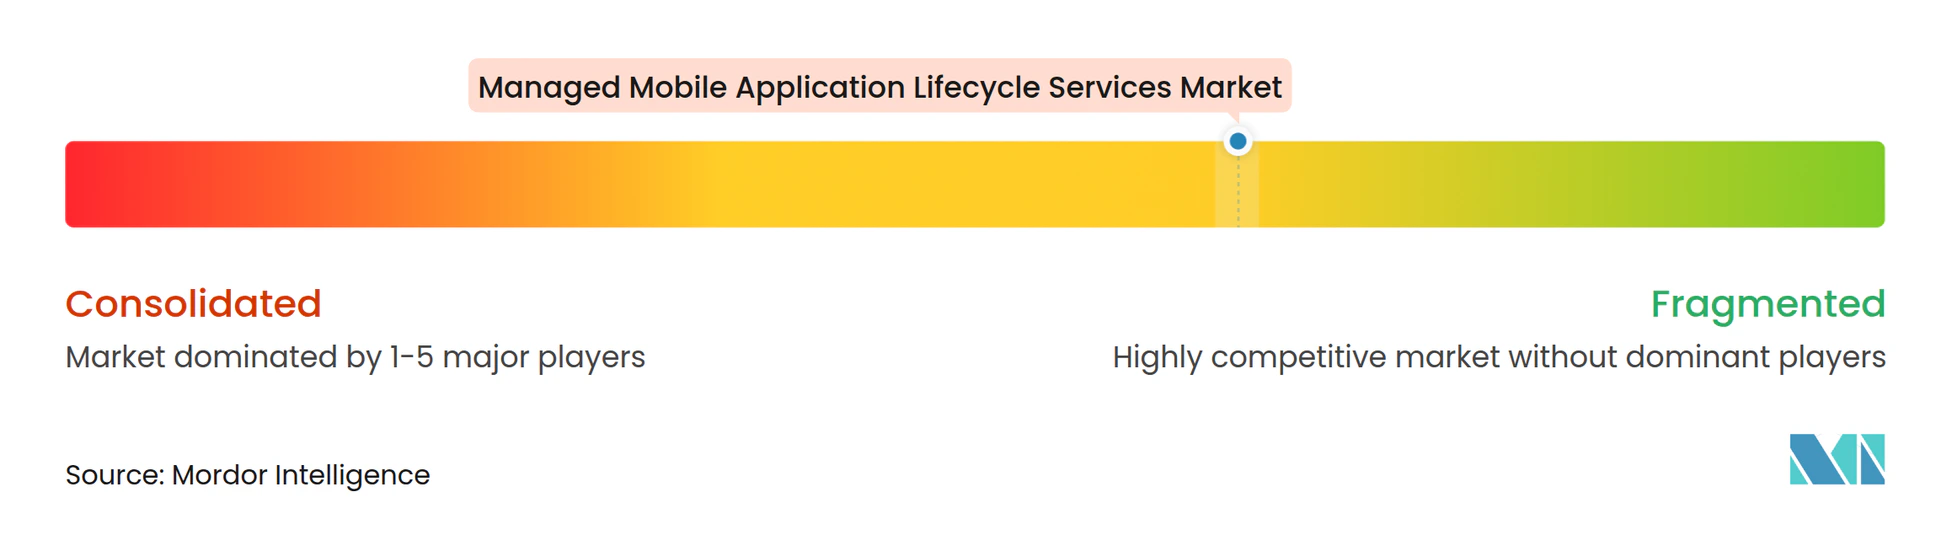
Der Markt für verwaltete mobile Anwendungslebenszyklusdienste ist mäßig fragmentiert, wobei große IT-Dienstleistungsunternehmen neben spezialisierten Mobilanbietern konkurrieren. Accenture, Tata Consultancy Services, Cognizant Technology Solutions, HCL Technologies und EPAM Systems können breite Unternehmensanwendungsmanagement-Beziehungen nutzen, um in die mobile Lebenszyklusarbeit einzusteigen. Ihre Größe unterstützt gebündelte Verträge, die mobile Governance mit umfassenderen Modernisierungs- und Betriebsprogrammen kombinieren, was die Beschaffungskomplexität für Kunden reduzieren kann, die einen Anbieter für mehrere Technologiebereiche wünschen. Dieser Ansatz kann es Spezialisten auch erschweren, große Aufträge zu gewinnen, wenn die Beschaffung eine breite Serviceabdeckung und etablierte Unternehmensbeziehungen bevorzugt. Der Markt für verwaltete mobile Anwendungslebenszyklusdienste lässt dennoch Raum für fokussierte Anbieter, wenn ein Kunde mobile-spezifische Entwicklungstiefe, schnelle Bereitstellung oder Kenntnisse eines ausgewählten Technologie-Frameworks schätzt.
EPAM berichtete im Februar 2026, dass es zum dritten Mal in Folge als führender Anwendungsdienstleister in Europa ausgezeichnet wurde, und verwies auf eine 83-%-Spitzenbewertung von mehr als 2.500 Unternehmens-IT-Käufern in der Whitelane Research-Bewertung. EPAM berichtete auch von einem Umsatz von 5,457 Milliarden USD im Jahr 2025, ein Anstieg von 15,4 % gegenüber dem Vorjahr. Spezialisierte Anbieter wie Apadmi, Netguru, Intellectsoft, WillowTree und ScienceSoft konkurrieren durch Bereitstellungsgeschwindigkeit, Plattformkenntnisse und mobile Benutzererfahrungskompetenz. Der Markt für verwaltete mobile Anwendungslebenszyklusdienste bietet diesen Unternehmen eine Position, in der Kunden einen Anbieter benötigen, der mobile Produktentwicklung mit Unternehmensbetrieb verbindet, einschließlich API-Vertragstests, Identitätsintegration, operativem Runbook-Management und der Koordination von Teams, die für separate Teile des mobilen Bestands verantwortlich sind.
KI-native Test- und Überwachungstools können die Anzahl manueller Testaufgaben in verwalteten Engagements reduzieren und die Differenzierung hin zu Governance, Interpretation automatisierter Ergebnisse und dem Design von Behebungsworkflows verlagern. Sicherheitsanforderungen können Anbieter begünstigen, die sich an OWASP MASVS und GSMA-Zertifizierungskriterien orientieren. Googles App Testing Agent, Perforces Perfecto AI und EPAMs AI/Run.Transform-Launch zeigen, wie sich Tools und Servicemodelle in Richtung KI-gestützter Tests und Modernisierung bewegen. Da keine kombinierten Marktanteilsdaten für die führenden Anbieter verfügbar sind, sollte die Wettbewerbsstruktur als fragmentiert und nicht als konzentriert betrachtet werden, auch wenn größere Unternehmen breitere Serviceportfolios nutzen können, um um große Verträge zu konkurrieren.
Branchenführer im Bereich verwaltete mobile Anwendungslebenszyklusdienste
-
Accenture plc
-
Cognizant Technology Solutions Corporation
-
HCL Technologies Limited
-
Tata Consultancy Services Limited
-
EPAM Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete mobile Anwendungslebenszyklusdienste Unternehmen in diesem Bericht
- Accenture plc
- Apadmi Limited
- Appranix, Inc.
- Apriorit, Inc.
- A3logics Private Limited
- BairesDev LLC
- Codiant Software Technologies Pvt. Ltd.
- Cognizant Technology Solutions Corporation
- EPAM Systems, Inc.
- Fingent Corporation
- Forthright Technology Partners, Inc.
- Helmes AS
- HCL Technologies Limited
- Innowise Group
- Intellectsoft US Inc.
- Netguru S.A.
- ScienceSoft USA Corporation
- Sidekick Interactive Inc.
- Sopra Steria Group SA
- Tata Consultancy Services Limited
- Trigent Software, Inc.
- WillowTree, LLC
Neueste Industrielle Entwicklungen in Markt für verwaltete mobile Anwendungslebenszyklusdienste
- Juli 2026: Perforce Software feierte ein Jahr seit der Einführung der agentischen Testfähigkeit Perfecto AI, die Eingaben in natürlicher Sprache in robuste, ausführungsbereite Testaktionen für Web-, Android- und iOS-Workflows ohne Objektlokatoren oder manuelle Skriptwartung umwandelt, wobei Kunden Effizienzgewinne von 50–70 % bei der Testerstellung, Stabilisierung und Triage berichteten.
- Juni 2026: SmartBear feierte ein Jahr seit der Einführung von Reflect Mobile, einer GenKI-gestützten, codefreien mobilen Anwendungstestplattform, die React Native und Flutter mit wiederverwendbaren plattformübergreifenden Tests unterstützt und direkt auf verwaltete QA-Servicelücken in Organisationen mit gemischten plattformübergreifenden Portfolios eingeht.
- Februar 2026: EPAM Systems wurde von Whitelane Research zum dritten Mal in Folge als führender Anwendungsdienstleister in Europa ausgezeichnet und erhielt den Status „Exceptional Performer” sowie eine 83-%-Spitzenbewertung im Bereich Anwendungsdienste von mehr als 2.500 Unternehmens-IT-Käufern. EPAM berichtete von einem Jahresumsatz 2025 von 5,457 Milliarden USD, ein Anstieg von 15,4 % gegenüber dem Vorjahr.
- Februar 2026: EPAM brachte AI/Run.Transform auf den Markt, einen KI-nativen integrierten Beratungsservice, der die unternehmensweite Transformation mit der Modernisierung mobiler Anwendungen als zentralem Bereitstellungs-Workstream beschleunigt, was eine Neupositionierung von der Aufstockung von Entwicklungspersonal hin zu ergebnisbasierten verwalteten KI-Transformationsdiensten signalisiert.
Globaler Berichtsumfang für den Markt für verwaltete mobile Anwendungslebenszyklusdienste
Der Markt für verwaltete mobile Anwendungslebenszyklusdienste bezieht sich auf die Branche, die sich auf ausgelagerte und anbieterverwaltete Dienste konzentriert, die den vollständigen Lebenszyklus von Unternehmens- und Verbrauchermobilanwendungen unterstützen, von Strategie, Design, Entwicklung, Tests, Bereitstellung, Integration, Sicherheit und Leistungsoptimierung bis hin zu laufender Wartung, Überwachung, Updates und Stilllegung.
Der Bericht über verwaltete mobile Anwendungslebenszyklusdienste ist segmentiert nach Servicetyp (Anwendungsportfolio-Bewertungsdienste, mobile Anwendungsdesign- und Entwicklungsdienste, Anwendungstests und Qualitätssicherungsdienste, Anwendungsbereitstellungs- und Release-Management-Dienste, Anwendungsüberwachungs- und Leistungsmanagementdienste, Anwendungswartungs-, Sicherheits- und Supportdienste sowie Anwendungsmodernisierungs- und Stilllegungsdienste), Technologie (natives iOS, natives Android, plattformübergreifend und hybrid sowie Progressive Web-Anwendungen), Endnutzerbranche (BFSI, Gesundheitswesen und Biowissenschaften, Einzel- und E-Commerce, Telekommunikation und Informationstechnologie, Fertigung, öffentlicher Sektor und Regierung sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und Rest Südamerikas], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und Rest Europas], asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea, Singapur und Rest des asiatisch-pazifischen Raums], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel und Rest des Nahen Ostens] und Afrika [Südafrika, Nigeria, Ägypten und Rest Afrikas]). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Anwendungsportfolio-Bewertungsdienste |
| Mobile Anwendungsdesign- und Entwicklungsdienste |
| Anwendungstests und Qualitätssicherungsdienste |
| Anwendungsbereitstellungs- und Release-Management-Dienste |
| Anwendungsüberwachungs- und Leistungsmanagementdienste |
| Anwendungswartungs-, Sicherheits- und Supportdienste |
| Anwendungsmodernisierungs- und Stilllegungsdienste |
| Natives iOS |
| Natives Android |
| Plattformübergreifend und hybrid |
| Progressive Web-Anwendungen |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und E-Commerce |
| Telekommunikation und Informationstechnologie |
| Fertigung |
| Öffentlicher Sektor und Regierung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest Südamerikas | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest Europas | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Singapur | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Rest Afrikas |
| Nach Servicetyp | Anwendungsportfolio-Bewertungsdienste | |
| Mobile Anwendungsdesign- und Entwicklungsdienste | ||
| Anwendungstests und Qualitätssicherungsdienste | ||
| Anwendungsbereitstellungs- und Release-Management-Dienste | ||
| Anwendungsüberwachungs- und Leistungsmanagementdienste | ||
| Anwendungswartungs-, Sicherheits- und Supportdienste | ||
| Anwendungsmodernisierungs- und Stilllegungsdienste | ||
| Nach Technologie | Natives iOS | |
| Natives Android | ||
| Plattformübergreifend und hybrid | ||
| Progressive Web-Anwendungen | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| Einzel- und E-Commerce | ||
| Telekommunikation und Informationstechnologie | ||
| Fertigung | ||
| Öffentlicher Sektor und Regierung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest Südamerikas | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest Europas | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Singapur | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Rest Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete mobile Anwendungslebenszyklusdienste?
Der Markt wird voraussichtlich von 31,85 Milliarden USD im Jahr 2026 und 35,85 Milliarden USD im Jahr 2027 auf 62,75 Milliarden USD bis 2032 wachsen, mit einem CAGR von 11,84 %, unterstützt durch die Nachfrage nach verwalteter Bereitstellung, Sicherheit, automatisierten Tests und Release-Kontrollen für Unternehmens-Mobile-Portfolios.
Welcher Servicetyp führt bei verwalteten mobilen Anwendungslebenszyklusdiensten?
Mobile Anwendungsdesign- und Entwicklungsdienste führen mit einem Marktanteil von 28,44 % im Jahr 2026. Anwendungstests und Qualitätssicherungsdienste werden voraussichtlich den schnellsten Service-CAGR von 12,67 % bis 2032 verzeichnen, da kontinuierliche Validierung zunehmend wichtiger wird.
Welche Technologie wird am häufigsten für die verwaltete mobile Bereitstellung eingesetzt?
Plattformübergreifende und hybride Technologie hielt im Jahr 2026 einen Marktanteil von 38,56 % und wird bis 2032 voraussichtlich einen CAGR von 12,82 % verzeichnen. Gemeinsame Codebasen helfen dabei, koordinierte Tests und Wartung über iOS- und Android-Plattformen hinweg zu unterstützen.
Welches Endnutzersegment wächst am schnellsten?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 12,54 % wachsen, während BFSI im Jahr 2026 den führenden Marktanteil von 24,43 % hielt. Beide Segmente erfordern zuverlässige und gut verwaltete mobile Workflows.
Welche Region hat die stärksten Aussichten für verwaltete mobile Dienste?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 12,76 % wachsen. Nordamerika blieb mit einem Marktanteil von 36,42 % im Jahr 2026 das größte regionale Segment, unterstützt durch ausgereifte Auslagerungspraktiken und Unternehmensanwendungsaktivitäten.
Was sind die wichtigsten Faktoren, die die Anbieterauswahl beeinflussen?
Käufer priorisieren sichere Entwicklungspraktiken, zuverlässige Test- und Release-Kontrollen, Datenspeicherungsfähigkeiten und Unterstützung für komplexe Geräte- und Unternehmenssoftwareumgebungen. Die Fähigkeit, mehrere Anwendungen durch ein einheitliches Bereitstellungsmodell zu verwalten, unterstützt durch klare Serviceverantwortlichkeiten, dokumentierte Betriebsverfahren, zuverlässigen technischen Support und zeitnahe Störungsbehebung, ist ebenfalls ein wichtiger Gesichtspunkt.