
Managed Bare Metal Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.42 Milliarden US-Dollar |
| Marktgröße (2032) | 14.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed Bare Metal Services Marktanalyse von Mordor Intelligence
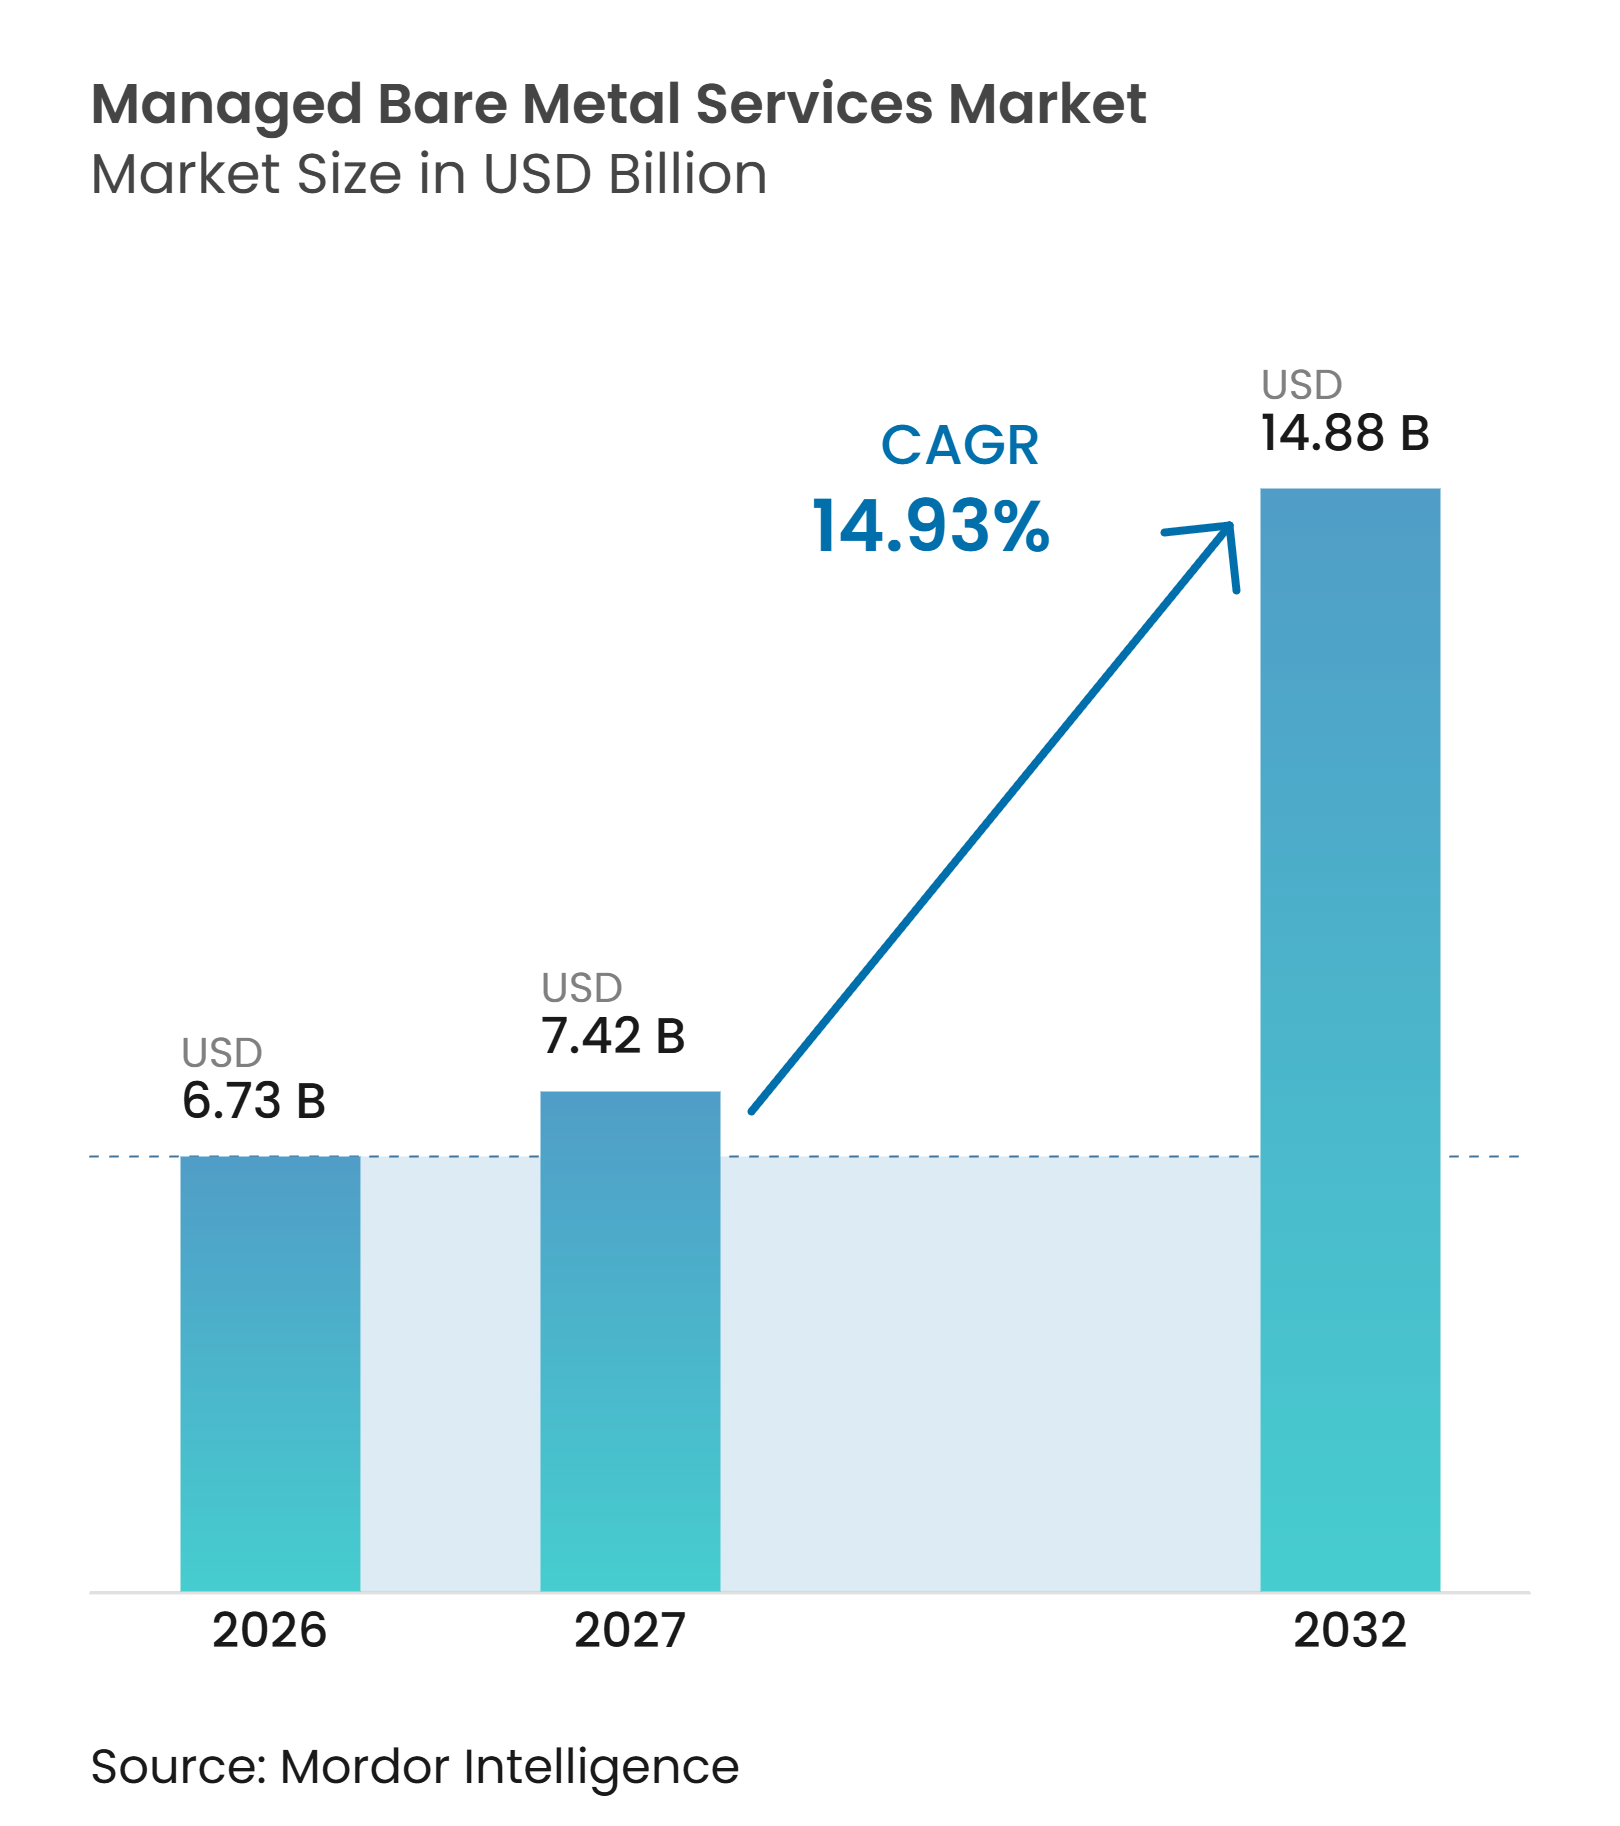
Die Managed Bare Metal Services Marktgrße wurde im Jahr 2026 auf 6,73 Milliarden USD geschätzt und wird voraussichtlich von 7,42 Milliarden USD im Jahr 2027 auf 14,88 Milliarden USD bis 2032 wachsen, was einem CAGR von 14,93 % während des Prognosezeitraums (2027–2032) entspricht. Der Managed Bare Metal Services Markt gewinnt an Relevanz, da Unternehmen KI-Training, Echtzeit-Finanzverarbeitung und große Datenbank-Workloads einsetzen. Dedizierte Infrastruktur vermeidet den Hypervisor-Overhead und bietet direkten Zugriff auf physische Rechenressourcen. Die Nachfrage verlagert sich daher über eine enge Infrastrukturnische hinaus zu einer breiteren Beschaffungspriorität für Unternehmen. Regulierte Unternehmen schätzen zudem die klare Kontrolle und Prüfbarkeit dedizierter Systeme. Anbieter reagieren mit verwalteten Betriebsabläufen, spezialisierten Beschleunigern und hybriden Bereitstellungsoptionen.
Wichtigste Erkenntnisse des Berichts
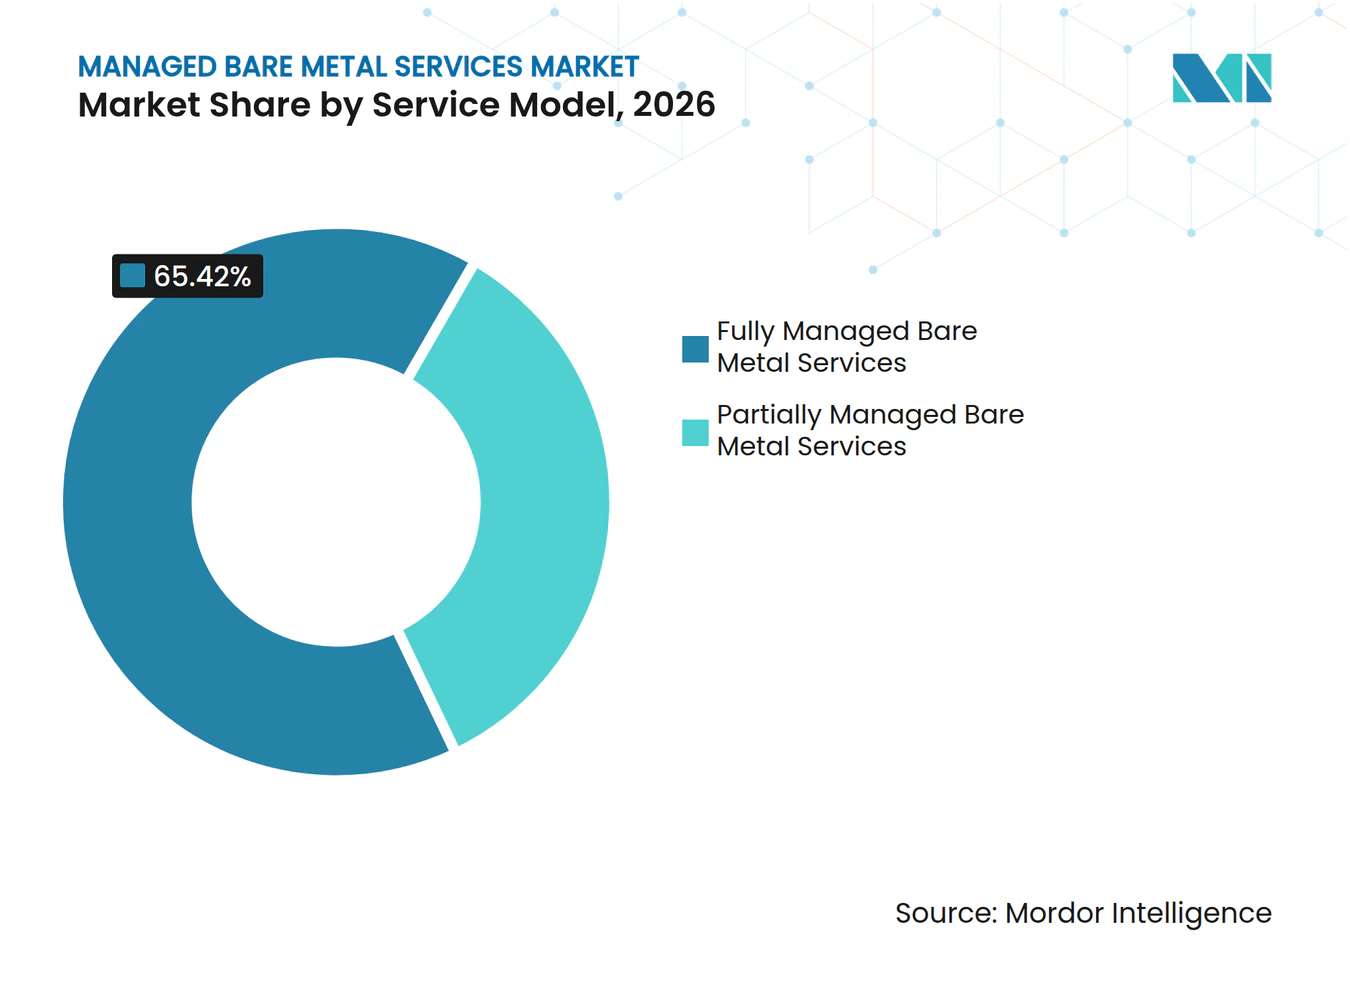
- Nach Servicemodell hielt das Segment der vollständig verwalteten Bare-Metal-Services im Jahr 2026 einen Marktanteil von 65,42 % am Managed Bare Metal Services Markt und wird voraussichtlich während des Prognosezeitraums (2027–2032) einen CAGR von 15,27 % verzeichnen.
- Nach Anwendung und Workload hielt das Segment KI und maschinelles Lernen im Jahr 2026 einen Anteil von 27,22 % und wird voraussichtlich bis 2032 mit einem CAGR von 15,14 % wachsen.
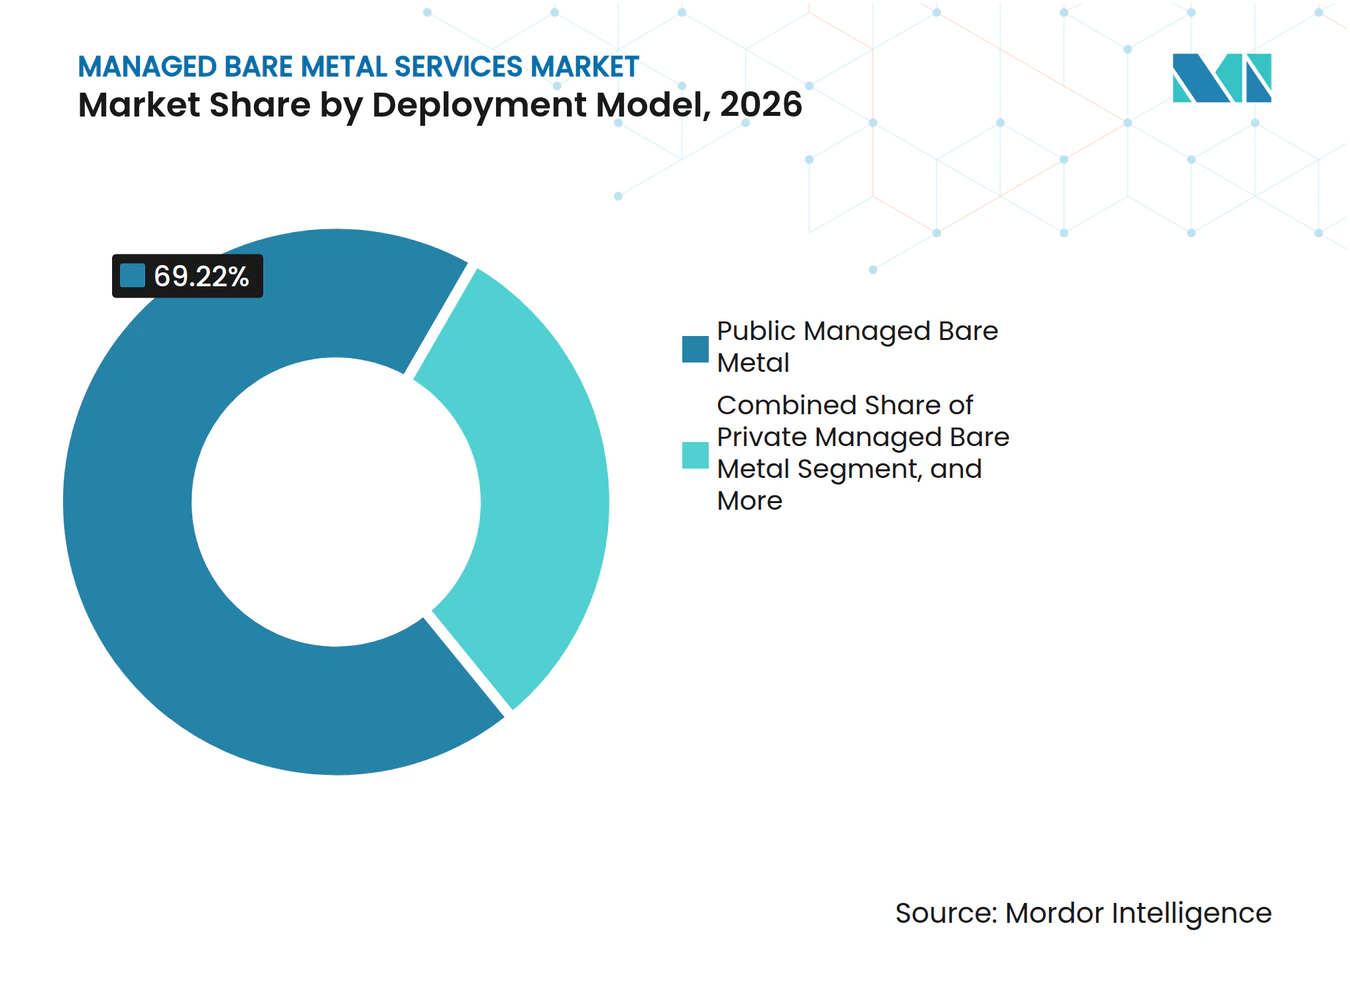
- Nach Bereitstellungsmodell hielt öffentlich verwaltetes Bare Metal im Jahr 2026 einen Marktanteil von 69,22 % am Managed Bare Metal Services Markt, während hybrid verwaltetes Bare Metal bis 2032 voraussichtlich mit einem CAGR von 15,22 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 82,14 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 15,63 % wachsen werden.
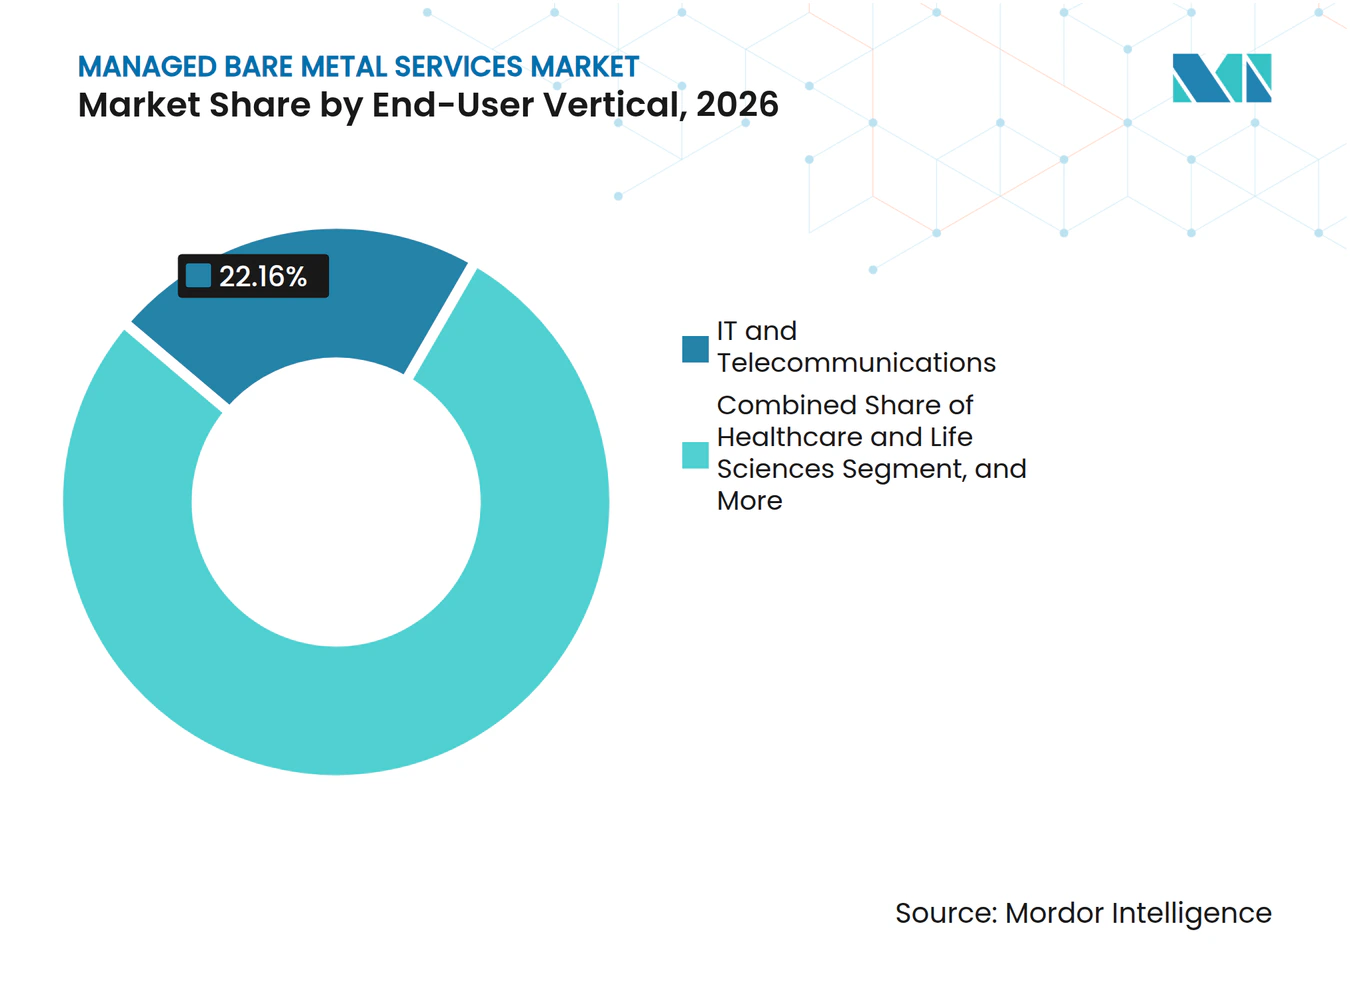
- Nach Endnutzerbranche hielt das Segment IT und Telekommunikation im Jahr 2026 einen Anteil von 22,16 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 15,43 % wachsen werden.
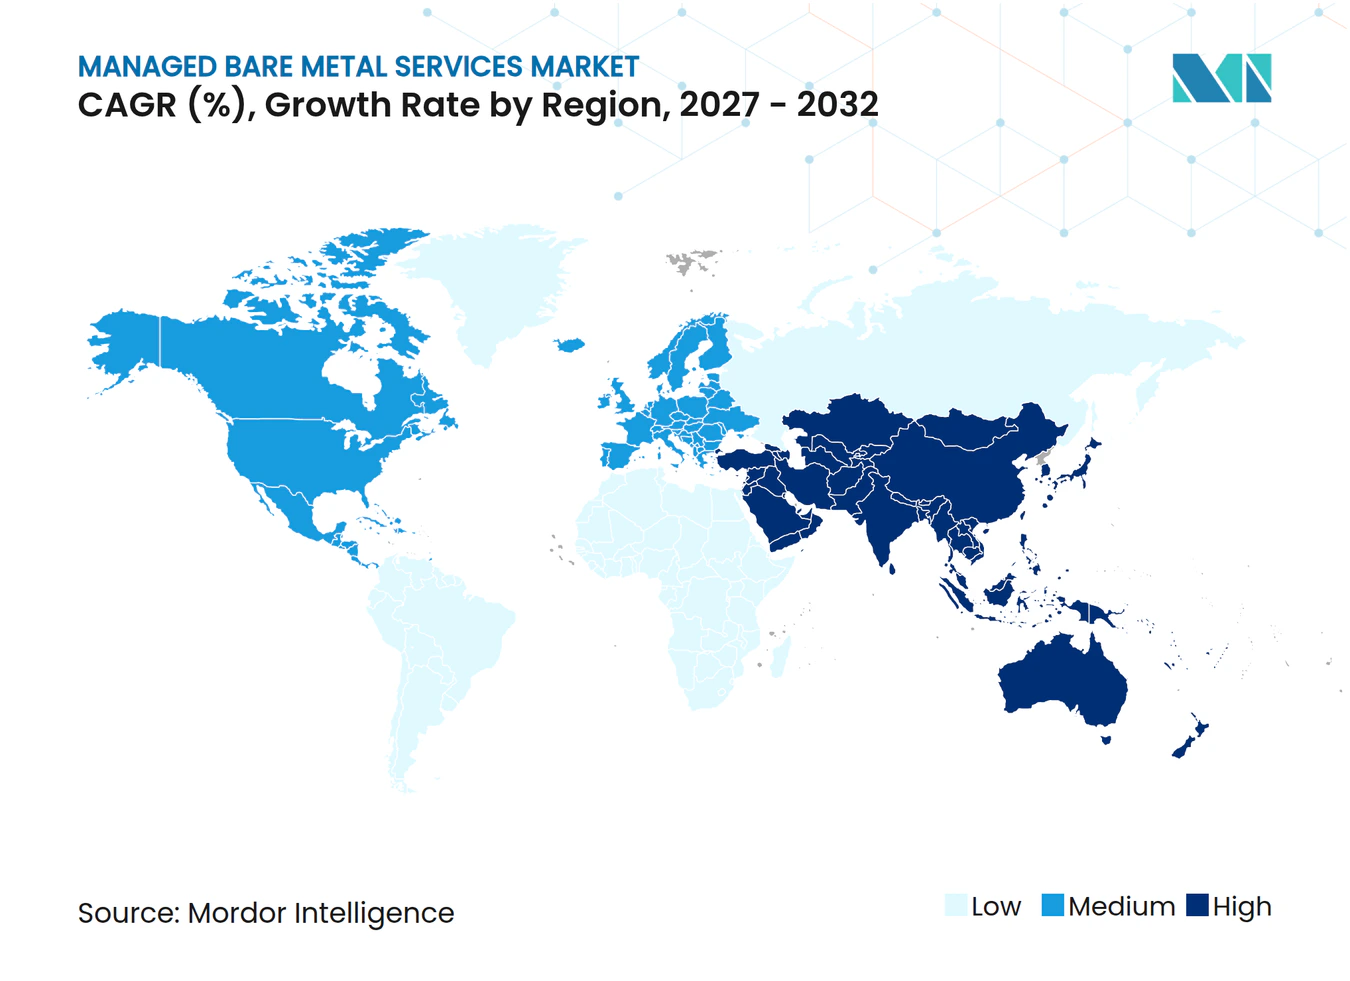
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 40,66 % am Managed Bare Metal Services Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,62 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Managed Bare Metal Services Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und HPC-Workloads mit Anforderungen an vorhersehbare Bare-Metal-Leistung | +4.1% | Global, mit höchster Intensität in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach dedizierter Sicherheit und Datensouveränität | +3.0% | EU, Naher Osten und Afrika sowie asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| Hybrid-Cloud-Modernisierung von Legacy-Enterprise-Workloads | +2.4% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Benutzerdefinierte Hardware und GPU-Kapazität für datenintensive Anwendungen | +1.9% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als führenden Regionen bei der Einführung | Kurzfristig (≤ 2 Jahre) |
| Edge-nahe Bereitstellung für latenzempfindliche Dienste | +1.3% | Asiatisch-pazifischer Raum, Nordamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verwaltete Steuerungsebenen reduzieren den Betriebsaufwand für Bare Metal | +0.9% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und HPC-Workloads erfordern vorhersehbare Bare-Metal-Leistung
Das Training von KI-Modellen und High-Performance Computing erfordern dauerhaften Zugriff auf GPU-Speicher und Netzwerkkapazität. Die Hypervisor-Planung kann den Durchsatz unterbrechen und Latenzen einführen, die anspruchsvolle Workloads beeinträchtigen. Der Managed Bare Metal Services Markt profitiert, wenn Käufer konsistente Verarbeitungsbedingungen für Training, Simulationen und Datenanalysen benötigen. CoreWeave berichtete, dass seine GPU-Cloud-Wirtschaftlichkeit stark von einer hohen Auslastung abhängt, was dedizierte Kapazität für persistente Workloads unterstützt.[1] AWS führte im Juni 2026 Outposts-Instanzen mit bis zu 800 Gbps beschleunigter Netzwerkbandbreite ein. Das Angebot zeigt, dass physische Infrastruktur für Enterprise-Workloads mit hohem Durchsatzbedarf weiterhin wichtig bleibt.
Nachfrage nach dedizierter Sicherheit und Datensouveränität
Anforderungen an die Datensouveränität beeinflussen zunehmend, wo Organisationen regulierte Workloads platzieren. Dedizierte Systeme geben Kunden eine klarere Kontrolle über Hardware, Datenplatzierung und Betriebsaufzeichnungen. Der Managed Bare Metal Services Markt ist gut positioniert, wo Käufer physische Trennung und jurisdiktionelle Kontrolle nachweisen müssen. OVHcloud erhielt im Oktober 2025 die SecNumCloud-Qualifizierung für sein Bare Metal Pod. Diese Qualifizierung unterstützt Kunden, die unabhängig geprüfte Kontrollen für sensible Workloads benötigen. Anbieter können ähnliche Governance-Funktionen nutzen, um Kunden aus dem Finanzdienstleistungssektor, dem öffentlichen Sektor und dem Gesundheitswesen zu bedienen.
Hybrid-Cloud-Modernisierung von Legacy-Enterprise-Workloads
Viele Unternehmen behalten leistungskritische Anwendungen bei, während sie andere Teile ihrer Technologieumgebung modernisieren. ERP-Plattformen, Datenbanken und Transaktions-Engines benötigen häufig konsistente Latenz und nachvollziehbare Abläufe. Der Managed Bare Metal Services Markt unterstützt hybride Designs, die dedizierte Systeme mit öffentlicher Cloud-Kapazität kombinieren. Rackspace meldete für das erste Quartal 2026 einen Umsatz von 235 Millionen USD im Bereich Private Cloud. Das Ergebnis zeigt die anhaltende Nachfrage nach verwalteter privater Infrastruktur neben öffentlichen Cloud-Diensten. Dieser Ansatz ermöglicht es Kunden, die Kontrolle über stabile Workloads zu behalten und gleichzeitig flexible Ressourcen anderweitig zu nutzen.
Benutzerdefinierte Hardware und GPU-Kapazität für datenintensive Anwendungen
Datenintensive Workloads können benutzerdefinierte Netzwerkkarten, hochbandbreitige Speicher und spezifische Beschleunigerkonfigurationen erfordern. Standardkataloge für virtuelle Instanzen bieten möglicherweise nicht die erforderliche Kombination aus Hardware und vorhersehbarer Leistung. Der Managed Bare Metal Services Markt profitiert von Käufern, die dedizierte GPU-Cluster für die Wirkstoffforschung, Risikomodellierung und Simulation suchen. AWS führte bmn-cx3a Outposts-Instanzen mit 256 Kernen und 1,5 TB Arbeitsspeicher ein. Das Design unterstützt hochdurchsatzfähige Analysen und hybride Bereitstellungen mit dedizierter Hardware. Anbieter, die den Zugang zu diesen Konfigurationen vereinfachen, können die Bereitstellungshürden für spezialisierte Workloads senken.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Gesamtkosten als virtualisierte Cloud-Alternativen | -1.9% | Global, mit den stärksten Auswirkungen in Schwellenmärkten und im KMU-Segment | Kurzfristig (≤ 2 Jahre) |
| Langsamere elastische Skalierung und Anforderungen an die Kapazitätsplanung | -1.4% | Global, insbesondere in Nordamerika und der EU, wo Cloud-native Architekturen ausgereift sind | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Hardware und Risiko der Beschleuniger-Aktualisierung | -0.8% | Global, mit Schwerpunkt in Märkten, die von NVIDIA- und AMD-Zuteilungen abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkte Portabilität über anbieterspezifische Verwaltungsebenen hinweg | -0.5% | Global, mit der höchsten Exposition bei Unternehmen, die mehrere Managed Bare Metal Anbieter nutzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Gesamtkosten als virtualisierte Cloud-Alternativen
Managed Bare Metal hat höhere Einstiegskosten als vergleichbare virtualisierte Cloud-Ressourcen. Käufer müssen reservierte Hardware, Verwaltungsdienste und periodische Erneuerungsverpflichtungen berücksichtigen. Diese Kostenstruktur kann die Einführung bei kleinen und mittleren Unternehmen sowie bei Organisationen mit volatilen Nachfragemustern verlangsamen. Die Einschränkung ist ausgeprägter, wo Vorabbudgets bei Beschaffungsentscheidungen stärker ins Gewicht fallen. Sie begrenzt auch Anwendungsfälle, bei denen Workloads keine gleichmäßige Auslastung aufrechterhalten können. Anbieter begegnen diesem Problem durch kürzere Vertragslaufzeiten und Konfigurationen, die auf vorhersehbare Grundlastnachfrage ausgelegt sind.
Langsamere elastische Skalierung und Anforderungen an die Kapazitätsplanung
Physische Infrastruktur kann bei plötzlichen Nachfragespitzen nicht so schnell skalieren wie virtualisierte Cloud-Ressourcen. Käufer können entweder Kapazitäten reservieren, die ungenutzt bleiben, oder kurzfristig zusätzliche Ressourcen beschaffen. Diese Planungsanforderung schafft eine praktische Grenze für Batch-, ereignisgesteuerte und saisonale Workloads. Der Managed Bare Metal Services Markt eignet sich daher besser für stabile Workloads als für unvorhersehbare Nachfragespitzen. Automatisierung kann die Bereitstellungszeit verkürzen und das Kundenerlebnis verbessern. Sie kann jedoch nicht die Notwendigkeit beseitigen, physische Hardware zu sichern, bevor ein Workload beginnt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell: Vollständige Verwaltung spiegelt die Präferenz von Unternehmen wider
Vollständig verwaltete Bare-Metal-Services hielten im Jahr 2026 einen Marktanteil von 65,42 % am Managed Bare Metal Services Markt und werden voraussichtlich bis 2032 mit einem CAGR von 15,27 % wachsen. Kunden nutzen dieses Modell, wenn sie einen einzigen Anbieter wünschen, der für die Bereitstellung und den Betrieb der Umgebung verantwortlich ist. Der Anbieter kann Betriebssystem-Images, Patches, Firmware, Überwachung und routinemäßige Wartung verwalten. Dieses Modell ist nützlich für regulierte Organisationen, die eine klare Verantwortlichkeit über den gesamten Infrastrukturbetrieb hinweg benötigen. Es reduziert auch den internen Personalbedarf für Organisationen ohne tiefgreifende Infrastrukturteams. Der Managed Bare Metal Services Markt konkurriert zunehmend auf der Grundlage operativer Verantwortlichkeit und nicht nur auf der Grundlage des Hardware-Zugangs. Käufer beurteilen, wer Ausfälle beheben, Änderungen dokumentieren und den Serverbestand über seinen gesamten Betriebszyklus hinweg pflegen wird. Diese Erwartung begünstigt Servicemodelle, die die Verantwortung für routinemäßige Infrastrukturaufgaben klar machen. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen. Es macht auch die Supportqualität und die operative Berichterstattung zu wichtigen Kaufkriterien.
Teilweise verwaltete Dienste bedienen technische Käufer, die isolierte Hardware wünschen, aber die Kontrolle über die Software-Schicht behalten möchten. Zu diesen Kunden gehören häufig DevOps-orientierte Organisationen und Infrastrukturanbieter mit internen Betriebskapazitäten. Ihre Teams können Anwendungen und Richtlinien konfigurieren, während der Anbieter die physische Umgebung unterstützt. Die Wirtschaftlichkeit kann sich jedoch ändern, wenn Workloads skalieren und die internen Betriebskosten steigen. API-gesteuerte Steuerungsebenen machen die Grenze zwischen teilweiser und vollständiger Verwaltung weniger starr. Rackspace und AMD unterzeichneten im Mai 2026 ein Memorandum zur Entwicklung einer verwalteten Enterprise-KI-Infrastruktur unter einer einzigen Servicevereinbarung. Der Vorschlag verband Rechenleistung, verwaltete Betriebsabläufe und Inferenzdienste in einem koordinierten Angebot. Er spiegelte das Kundeninteresse wider, die Anwendungskontrolle zu behalten, ohne jede Infrastrukturaufgabe zu übernehmen. Teilweise verwaltete Modelle bleiben relevant, wo Teams klare interne Verantwortlichkeiten und etablierte Automatisierungspraktiken haben. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.


Nach Anwendung und Workload: KI-Workloads gestalten die Infrastrukturnachfrage neu
Das Segment KI und maschinelles Lernen hielt im Jahr 2026 einen Anteil von 27,22 % und wird voraussichtlich bis 2032 mit einem CAGR von 15,14 % wachsen. Das Training großer Sprachmodelle, Inferenz und bestärkendes Lernen benötigen direkten Zugriff auf GPUs und Hochgeschwindigkeitsnetzwerke. Diese Workloads können an Leistung verlieren, wenn die Speicherbandbreite geteilt wird oder die Planung inkonsistent wird. Anbieter reagieren mit flüssigkeitsgekühlten Clustern, schnellem NVMe-Speicher und hochbandbreitigen Verbindungen. Der Managed Bare Metal Services Markt geht über das traditionelle wissenschaftliche Computing hinaus, da Cloud-native Unternehmen Inferenzkapazitäten aufbauen. Dedizierte Konfigurationen helfen Kunden, die Infrastruktur an das Leistungsprofil ihrer Modelle anzupassen. Training-Workloads können eine anhaltende Verarbeitung über lange Zeiträume erfordern, während Inferenz-Bereitstellungen konsistente Antwortzeiten benötigen. Diese Unterschiede machen die Workload-Planung zu einem zentralen Element bei Konfigurationsentscheidungen. Anbieter können sich differenzieren, indem sie diese technischen Anforderungen in klare Kapazitäts- und Betriebsverpflichtungen übersetzen. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
High-Performance Computing und wissenschaftliche Simulation bleiben wichtige Workload-Kategorien. Molekulardynamik, Finite-Elemente-Analyse und Klimamodellierung verlagern sich häufig von lokalen Clustern in verwaltete Umgebungen. Datenbanken und Analysen nutzen ebenfalls Bare Metal, wo direkte Prozessortransparenz Leistungs- und Lizenzierungsentscheidungen unterstützt. AWS führte im September 2025 Amazon RDS für Oracle Bare-Metal-Instanzen zu einem um 25 % niedrigeren Preis als vergleichbare virtualisierte Instanzen ein. Gaming, Medien, Streaming, Unternehmensanwendungen, Webplattformen und Telekommunikationsfunktionen erweitern die Workload-Basis. Die Nutzung im Telekommunikationsbereich nimmt zu, wo Betreiber 5G-Netzwerkfunktionen auf dedizierten Servern bereitstellen. Kunden berücksichtigen auch das Speicherverhalten, Datenbankanforderungen und Netzwerkpfade bei der Auswahl einer Betriebsumgebung. Ein dediziertes Design ist am nützlichsten, wenn ein Workload bekannte und dauerhafte Leistungsanforderungen hat. Dies erweitert den relevanten Workload-Mix, ohne dedizierte Server für jede Anwendung geeignet zu machen. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Nach Bereitstellungsmodell: Öffentliche Infrastruktur führt, während die hybride Nutzung zunimmt
Öffentlich verwaltetes Bare Metal dominierte im Jahr 2026 mit einem Marktanteil von 69,22 %. Vom Anbieter gehostete Infrastruktur bietet eine breite geografische Verfügbarkeit und vereinfacht die Beschaffung von Hardware in großem Maßstab. Dieses Modell gibt Kunden Zugang zu Kapazitäten, ohne eigene Einrichtungen betreiben zu müssen. Es ist besonders relevant, wenn Kunden dedizierte Rechenleistung in mehreren Regionen benötigen. Öffentliche Konfigurationen können auch mit umgebenden Cloud-Diensten für Entwicklungs- und Daten-Workflows kombiniert werden. Der Managed Bare Metal Services Markt profitiert von Anbietern, die diese Reichweite mit klaren Leistungsverpflichtungen verbinden können. Kunden benötigen auch vorhersehbare Bereitstellungsprozesse, wenn Projekte mehr als einen Standort umfassen. Regionale Verfügbarkeit kann den operativen Aufwand reduzieren, der erforderlich ist, um Workloads in der Nähe von Benutzern oder Datenquellen zu platzieren. Diese praktischen Faktoren helfen, die anhaltende Rolle von vom Anbieter gehosteten dedizierten Systemen zu erklären. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Hybrid verwaltetes Bare Metal wird voraussichtlich bis 2032 mit einem CAGR von 15,22 % wachsen. Unternehmen nutzen hybride Designs, wenn sensible, stabile Workloads dedizierte Systeme benötigen und variable Aktivitäten öffentliche Cloud-Ressourcen erfordern. Das Modell hilft Teams, die Kernverarbeitung von Anwendungen mit schwankender Nachfrage zu trennen. Privat verwaltetes Bare Metal bleibt relevant für souveräne und regulierte Bereitstellungen mit strengen jurisdiktionellen Anforderungen. OVHclouds qualifizierter Bare Metal Pod veranschaulicht, wie unabhängige Compliance-Kontrollen in private Infrastruktur integriert werden können.[2] ISO 27001 und BSI C5 Anforderungen entsprechen auch der physischen Kontrolle, die dedizierte Konfigurationen bieten. Hybride Designs können verhindern, dass Teams dedizierte und öffentliche Ressourcen als sich gegenseitig ausschließende Optionen betrachten. Stattdessen werden Anwendungen entsprechend Stabilität, Sensibilität und erwarteter Nachfragevariation zugewiesen. Dieser Ansatz kann die Kontrolle über Kernprozesse bewahren und gleichzeitig Flexibilität für angrenzende Workloads aufrechterhalten. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.


Nach Unternehmensgröße: Großunternehmen sichern den Umsatz, während kleine und mittlere Unternehmen wachsen
Großunternehmen machten im Jahr 2026 82,14 % des Managed Bare Metal Services Marktes aus. Banken, Pharmaunternehmen und Telekommunikationsbetreiber können Mindestvertragslaufzeiten und Governance-Anforderungen erfüllen. Ihre Workloads benötigen häufig physische Isolation, zuverlässige Leistung und detaillierte Prüfaufzeichnungen. Viele wechseln von selbst verwalteter Colocation zu extern verwalteten dedizierten Umgebungen. Dieser Wechsel kann den operativen Aufwand reduzieren, der das Unternehmen nicht direkt differenziert. Er gibt Käufern auch ein klareres Betriebsmodell für Infrastrukturerneuerungen und Compliance-Aufgaben. Großunternehmen verfügen häufig über formelle Beschaffungs-, Sicherheits- und Risikoteams, die langfristige Verpflichtungen bewerten können. Ihre etablierten Prozesse erleichtern die Definition von Serviceniveaus und Verantwortlichkeiten mit Anbietern. Dies unterstützt die führende Position des Segments im Managed Bare Metal Services Markt. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einem CAGR von 15,63 % wachsen. Kürzere Vertragslaufzeiten und API-bereitgestellte Infrastruktur reduzieren die Mindestbestellgröße für dedizierte Rechenleistung. Vorkonfigurierte Compliance-Optionen können kleineren Organisationen helfen, Kunden- und regulatorische Erwartungen zu erfüllen. Stabile und stark ausgelastete Workloads sind besser geeignet als sich schnell ändernde Workloads. Die Entwicklung des Segments erweitert die Nachfrage über die größten traditionellen Käufer hinaus. Anbieter, die unkomplizierte Preisgestaltung und Bereitstellung anbieten, können den Zugang für diese Organisationen verbessern. Kleinere Teams müssen dennoch beurteilen, ob die Auslastung stabil genug ist, um dedizierte Kapazität zu rechtfertigen. Sie benötigen auch Unterstützung, die den Bedarf an spezialisiertem Infrastrukturpersonal reduziert. Servicedesigns, die diese Bedingungen berücksichtigen, können die Beteiligung kleinerer Käufer erweitern. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Nach Endnutzerbranche: Technologiedienstleistungen führen, während das Gesundheitswesen aufholt
Software, IT-Dienste und Telekommunikation machten im Jahr 2026 22,16 % der Managed Bare Metal Services Marktgröße aus. SaaS-Plattformen nutzen dedizierte Systeme, um vorhersehbare Latenz für kritische Anwendungen zu unterstützen. Telekommunikationsbetreiber nutzen sie auch für Netzwerkfunktionen, die eine konsistente Leistung erfordern. Banken, Finanzdienstleistungen und Versicherungen folgen, da Risikoberechnungen und Aktivitäten mit geringer Latenz eine zuverlässige Infrastruktur erfordern. Fertigungs- und Automobilorganisationen nutzen dedizierte GPU-Systeme für Qualitätsprüfung und Digital-Twin-Workloads. Diese Nutzungen unterstützen die Nachfrage in Branchen, die Rechenintensität mit operativer Sensibilität verbinden. Der Managed Bare Metal Services Markt ist besonders relevant, wenn die Ergebnisse einer Anwendung von einer zeitnahen und konsistenten Verarbeitung abhängen. Käufer schätzen auch einen direkten Weg zur Lösung von Problemen, die kritische Betriebssysteme betreffen. Diese Anforderungen werden von mehreren Branchen geteilt, auch wenn sich ihre Workloads unterscheiden. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2032 mit einem CAGR von 15,43 % wachsen. Genomik, medizinische Bildgebung und klinische Entscheidungsunterstützung können fortschrittliche GPU-Konfigurationen erfordern. Gesundheitsorganisationen müssen auch sensible Informationen durch transparente Verwahrung und Prüfprozesse schützen. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste stellt fest, dass Cloud-Anbieter, die geschützte Gesundheitsinformationen verarbeiten, HIPAA-Geschäftspartner sein können.[3] Die staatliche Nachfrage entwickelt sich parallel zum Gesundheitswesen, da souveräne Rechenanforderungen an Aufmerksamkeit gewinnen. Diese Anwendungen bevorzugen Umgebungen, in denen die Verantwortung für die physische Schicht explizit ist. Gesundheitskäufer müssen Datenschutzmaßnahmen mit den Verarbeitungsanforderungen komplexer klinischer und Forschungssysteme in Einklang bringen. Regierungsstellen stehen vor einem ähnlichen Bedarf nach klarer Autorität über sensible Workloads. Anbieter, die Kontrollen dokumentieren und Supportprozesse unterstützen, können beide Anforderungsgruppen erfüllen. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 40,66 % am Managed Bare Metal Services Markt. Die Region verfügt über eine Konzentration von Hyperscaler-Kapazitäten und eine große Basis an Enterprise-Technologiekäufern. Sie verzeichnet auch eine erhebliche Nachfrage aus der KI-Entwicklung, dem Finanzdienstleistungssektor und Enterprise-Datenbanken. AWS führte im September 2025 Oracle RDS Bare-Metal-Instanzen zu einem um 25 % niedrigeren Preis als vergleichbare virtualisierte Instanzen ein. Kanada trägt eine souveränitätsorientierte Nachfrage nach verwalteter dedizierter Infrastruktur bei. Mexiko gewinnt an Aktivität, da Nearshoring-Investitionen die Nachfrage nach Fabrikanalyse-Infrastruktur erhöhen. Die installierte Cloud- und Netzwerkkapazität der Region gibt großen Anbietern eine Grundlage für dedizierte Angebote. Enterprise-Kunden können diese Angebote für Workloads nutzen, die eine engere Leistungskontrolle erfordern als gemeinsam genutzte Ressourcen bieten. Diese Nachfragemischung unterstützt die anhaltende Aufmerksamkeit der Anbieter für nordamerikanische Bereitstellungsoptionen. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 15,62 % wachsen. China, Japan, Südkorea und Indien investieren in KI-Infrastruktur und digitale Dienste. Anforderungen an den Datenspeicherort und die physische Kontrolle stärken den Fall für lokal gehostete dedizierte Systeme. Microsoft verpflichtete sich, über 2 Jahre 3 Milliarden USD zu investieren, um Cloud- und KI-Infrastruktur in Indien auszubauen, einschließlich neuer Rechenzentrumsregionen in Indien und Taiwan.[4] Diese Investition unterstützt eine breitere Infrastrukturbasis für verwaltete Dienste. Die Region kombiniert auch große digitale Bevölkerungen mit wachsender Enterprise-KI-Aktivität. Lokales Hosting kann wichtig sein, wenn Kunden Infrastrukturentscheidungen mit inländischen Anforderungen in Einklang bringen müssen. Anbieter benötigen daher Kapazitäten sowie lokale Betriebsunterstützung und Compliance-Fähigkeiten. Diese Bedingungen machen die Region für globale und regionale Managed-Service-Anbieter relevant. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Europa hat eine Nachfrage, die durch Datenschutzvorschriften, Sicherheitsverpflichtungen und nationale Souveränitätsstrategien geprägt ist. OVHclouds qualifizierter Bare Metal Pod bietet ein Beispiel für compliance-orientierte Positionierung für sensible Workloads. Der Nahe Osten und Afrika entwickeln sich durch souveräne Rechenanforderungen im Zusammenhang mit Regierungs- und Smart-City-Programmen. Vultr startete im Oktober 2025 hochleistungsfähige Cloud-Rechenleistung für Kunden des öffentlichen Sektors mit souveränen Optionen als Designüberlegung. Südamerika wird durch Brasilien unterstützt, wo Datenschutzanforderungen Investitionen in dedizierte Infrastruktur fördern. Diese Regionen schaffen Chancen für Anbieter, die lokale Präsenz mit Governance-Fähigkeiten verbinden. Die Kundennachfrage unterscheidet sich in diesen Märkten, aber die Kontrolle über Platzierung und Betrieb ist eine gemeinsame Überlegung. Anbieter können ihren Ansatz durch lokale Einrichtungen, Zertifizierungsunterstützung und verwaltete Dienste anpassen. Dies lässt Raum für Spezialisten neben größeren globalen Betreibern. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Wettbewerbslandschaft
Marktkonzentration
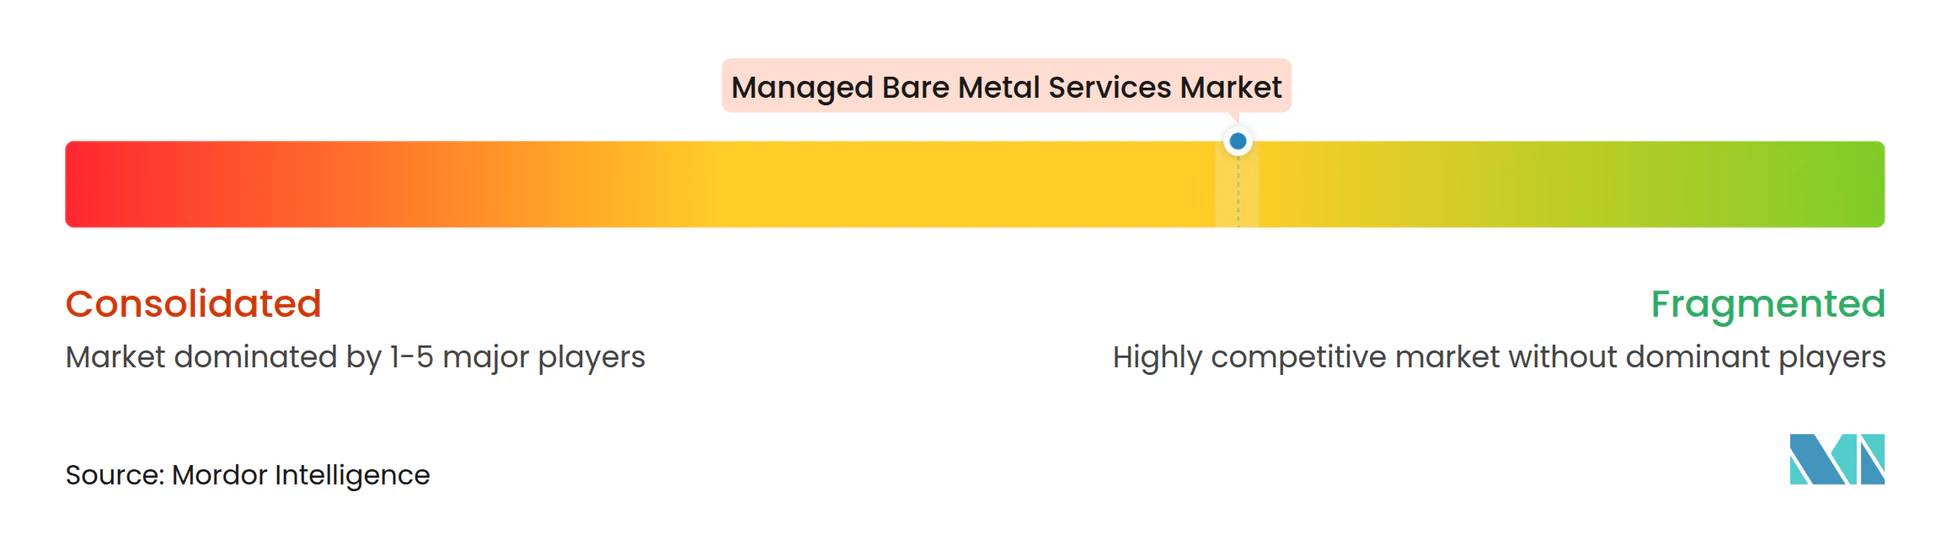
Der Managed Bare Metal Services Markt umfasst globale Hyperscaler, verwaltete Spezialisten und regionale Anbieter. Der Managed Bare Metal Services Markt belohnt Anbieter, die physische Kapazität mit zuverlässigem Betrieb und klarer Kundenverantwortlichkeit verbinden. Amazon Web Services, Microsoft, Google, Oracle und IBM verfügen über Beschaffungsvolumen und umfangreiche Netzwerkabdeckung. Ihre umfassenderen Cloud-Vereinbarungen können die Einführung dedizierter Infrastruktur für bestehende Enterprise-Kunden erleichtern. Rackspace Technology und OVH Groupe SA konkurrieren durch verwaltete Betriebsabläufe und souveränitätsorientierte Fähigkeiten. Vultr, DigitalOcean, phoenixNAP und Hivelocity bedienen Kunden, die zugängliche Bereitstellung und wettbewerbsfähige Infrastrukturoptionen suchen. Die Wettbewerbsstruktur spiegelt Unterschiede in der geografischen Reichweite, den Governance-Anforderungen und der Workload-Spezialisierung wider. Einige Käufer priorisieren groß angelegte Beschaffung und Integration mit umfassenderen Cloud-Tools. Andere legen größeren Wert auf lokale Lieferung, direkte Verantwortlichkeit oder spezialisierte Unterstützung. Der Managed Bare Metal Services Markt berücksichtigt jeden dieser Wettbewerbsansätze. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Hyperscaler können Bare Metal mit Speicher, Datenbanken, Netzwerken und umgebenden Cloud-Diensten bündeln. Spezialisierte Anbieter können sich durch direktere operative Verantwortlichkeit und fokussierte Compliance-Unterstützung differenzieren. Der Managed Bare Metal Services Markt konkurriert daher nicht nur auf der Grundlage von Serverkapazität oder Preis. Anbieter konkurrieren auch auf der Grundlage der Tiefe ihrer Steuerungsebenen, des operativen Supports und der Fähigkeit, lokale Anforderungen zu erfüllen. Nutanix führte im April 2026 NKP Metal ein, um seine Kubernetes-Plattform auf Bare-Metal-Infrastruktur auszuweiten.[5] Das Produkt zeigt, wie Plattformanbieter Mehrwert über rohe Infrastrukturkapazität hinaus anstreben. Verwaltete Orchestrierung kann dedizierte Systeme für Anwendungsteams einfacher bereitzustellen und zu betreiben machen. Es hilft Anbietern auch, physische Infrastruktur als Teil einer umfassenderen Plattformerfahrung darzustellen. Diese Verschiebung kann operative Unterschiede zwischen dedizierten Systemen und vertrauteren Cloud-Diensten verringern. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Branchenspezifische Stacks bleiben eine Chance, wo ISO 27001, SOC 2 Typ II und HIPAA-Kontrollen für die Kundenqualifizierung erforderlich sind. Regierungs- und Verteidigungsworkloads erfordern auch eine stärkere physische und jurisdiktionelle Isolation als viele kommerzielle Angebote bieten. Red Hat und Netris kündigten im Mai 2026 eine Zusammenarbeit für mandantenfähige Netzwerke auf souveränen KI-Clouds und Neoclouds an. Die Zusammenarbeit kombiniert API-basiertes Management mit hardwareerzwungener Isolation für dedizierte Server. DigitalOcean berichtete, dass sein jährlich wiederkehrender Umsatz mit KI-Kunden im ersten Quartal 2026 um 221 % im Jahresvergleich gestiegen ist. Dies zeigt das anhaltende Interesse der Anbieter an integrierten KI-Infrastrukturdiensten. Käufer können profitieren, wenn diese Elemente so gestaltet sind, dass sie über Bereitstellung, Betrieb, Governance und laufende Workload-Unterstützung für Kunden hinweg zusammenarbeiten. Anbieter versuchen, Rechenleistung, Netzwerke, Management und entwicklerorientierte Tools in einem einzigen Angebot zu kombinieren. Diese Strategie kann Kunden helfen, die Verwaltung separater Infrastrukturkomponenten zu vermeiden. Sie erhöht auch die Bedeutung von Software und Servicebereitstellung bei der Wettbewerbsdifferenzierung. Kunden können definierte Servicegrenzen nutzen, um technische Verantwortlichkeiten mit Geschäftsanforderungen in Einklang zu bringen. Dies unterstützt eine klarere Bewertung von Betriebsrisiken, Kostenkontrolle und Leistungserwartungen.
Marktführer im Bereich Managed Bare Metal Services
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Google LLC
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: IBM Cloud Bare Metal fügte SLES 16.0-Unterstützung für SAP HANA und SAP-Anwendungen auf seiner klassischen Infrastruktur hinzu und erweiterte damit das Portfolio an Enterprise-ERP-Workloads, die auf dedizierten Bare-Metal-Servern unterstützt werden.
- April 2026: Cycle.io und Cherry Servers kündigten eine native Infrastrukturintegration an, die es Cycle-Kunden ermöglicht, Cherry Servers Bare Metal direkt über die Steuerungsebene von Cycle bereitzustellen und zu verwalten, was die Bare-Metal-Orchestrierung auf europäischer dedizierter Infrastruktur vereinfacht.
- Mai 2026: Rackspace Technology und AMD unterzeichneten ein Memorandum of Understanding zur Entwicklung einer verwalteten Enterprise-KI-Cloud für regulierte Branchen und schlugen 4 integrierte Fähigkeiten vor, von Bare Metal AMD Instinct Rechenleistung bis hin zu einer vollständig verwalteten Enterprise-Inferenz-Engine unter einer einzigen Servicevereinbarung, die auf Souveränität, Compliance und Leistungsverantwortlichkeit abzielt.
- Mai 2026: Red Hat und Netris kündigten eine Zusammenarbeit an, die hardwareerzwungene mandantenfähige Netzwerkisolation für souveräne KI-Clouds und Neoclouds liefert, wobei die Netris NAAM-Plattform Cloud-ähnliches API-Management für physische Bare-Metal-Infrastruktur bereitstellt und VPC-äquivalente Netzwerke auf dedizierten Servern ermöglicht.
- Februar 2026: OVHcloud stellte seine Bare Metal 2026 Servergeneration auf AMD EPYC 9005 und Ryzen Zen 5 Prozessoren vor, wobei die Scale 2026 Reihe AMD SEV Confidential Computing, 384 Kerne, 3 TB DDR5 ECC Arbeitsspeicher und 92 TB NVMe Speicher in 3-AZ-Konfigurationen in Europa, Kanada, den Vereinigten Staaten und dem asiatisch-pazifischen Raum unterstützt.
Globaler Managed Bare Metal Services Marktbericht Umfang
Der Managed Bare Metal Services Markt umfasst dedizierte physische Server, die von Dienstleistern verwaltet werden, einschließlich Hardware-Bereitstellung, Konfiguration, Überwachung, Wartung und technischem Support. Diese Dienste liefern hochleistungsfähiges Computing, Sicherheit und Workload-Kontrolle für Unternehmensanwendungen, KI-Workloads, Datenbanken und andere anspruchsvolle Rechenumgebungen.
Der Managed Bare Metal Services Marktbericht ist segmentiert nach Servicemodell (vollständig verwaltete Bare-Metal-Services und teilweise verwaltete Bare-Metal-Services), Anwendung und Workload (KI und maschinelles Lernen, High-Performance Computing und wissenschaftliche Simulation, Datenbanken und Datenanalyse, Unternehmensanwendungen und Virtualisierung, Gaming, Medien und Streaming, Telekommunikation, Edge und Netzwerkfunktionen sowie allgemeine Web- und SaaS-Infrastruktur), Bereitstellungsmodell (öffentlich verwaltetes Bare Metal, privat verwaltetes Bare Metal und hybrid verwaltetes Bare Metal), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (IT und Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, Fertigung und Automobil, Medien und Unterhaltung, Regierung und öffentlicher Sektor sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Vollständig verwaltete Bare-Metal-Services |
| Teilweise verwaltete Bare-Metal-Services |
| KI und maschinelles Lernen |
| High-Performance Computing und wissenschaftliche Simulation |
| Datenbanken und Datenanalyse |
| Unternehmensanwendungen und Virtualisierung |
| Gaming, Medien und Streaming |
| Telekommunikation, Edge und Netzwerkfunktionen |
| Allgemeine Web- und SaaS-Infrastruktur |
| Öffentlich verwaltetes Bare Metal |
| Privat verwaltetes Bare Metal |
| Hybrid verwaltetes Bare Metal |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und Automobil |
| Medien und Unterhaltung |
| Regierung und öffentlicher Sektor |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicemodell | Vollständig verwaltete Bare-Metal-Services | |
| Teilweise verwaltete Bare-Metal-Services | ||
| Nach Anwendung und Workload | KI und maschinelles Lernen | |
| High-Performance Computing und wissenschaftliche Simulation | ||
| Datenbanken und Datenanalyse | ||
| Unternehmensanwendungen und Virtualisierung | ||
| Gaming, Medien und Streaming | ||
| Telekommunikation, Edge und Netzwerkfunktionen | ||
| Allgemeine Web- und SaaS-Infrastruktur | ||
| Nach Bereitstellungsmodell | Öffentlich verwaltetes Bare Metal | |
| Privat verwaltetes Bare Metal | ||
| Hybrid verwaltetes Bare Metal | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| Banken, Finanzdienstleistungen und Versicherungen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und Automobil | ||
| Medien und Unterhaltung | ||
| Regierung und öffentlicher Sektor | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed Bare Metal Services Markt?
Die Managed Bare Metal Services Marktgröße wurde im Jahr 2026 auf 6,73 Milliarden USD geschätzt und wird voraussichtlich von 7,42 Milliarden USD im Jahr 2027 auf 14,88 Milliarden USD bis 2032 wachsen, was einem CAGR von 14,93 % während des Prognosezeitraums (2027–2032) entspricht.
Was treibt die Nachfrage nach Managed Bare Metal Services an?
KI-Training, High-Performance Computing, datenintensive Anwendungen, Sicherheitsanforderungen und hybride Modernisierung unterstützen die Nachfrage nach dedizierter Infrastruktur.
Welches Bereitstellungsmodell führt bei Managed Bare Metal Services?
Öffentlich verwaltetes Bare Metal hielt im Jahr 2026 einen Anteil von 69,22 %, während hybrid verwaltetes Bare Metal bis 2032 voraussichtlich mit einem CAGR von 15,22 % wachsen wird.
Welche Kundengruppe wächst am schnellsten bei Managed Bare Metal Services?
Kleine und mittlere Unternehmen werden voraussichtlich bis 2032 mit einem CAGR von 15,63 % wachsen, da kürzere Vertragslaufzeiten und API-basierte Bereitstellung den Zugang zu dedizierter Infrastruktur verbessern.
Welche Endnutzerbranche wird voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2032 mit einem CAGR von 15,43 % wachsen, unterstützt durch Anforderungen aus Genomik, Bildgebung und klinischer Entscheidungsunterstützung.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 15,62 % wachsen, unterstützt durch Investitionen in KI-Infrastruktur und die Nachfrage nach lokal gehosteten Systemen.