
Managed LAN Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
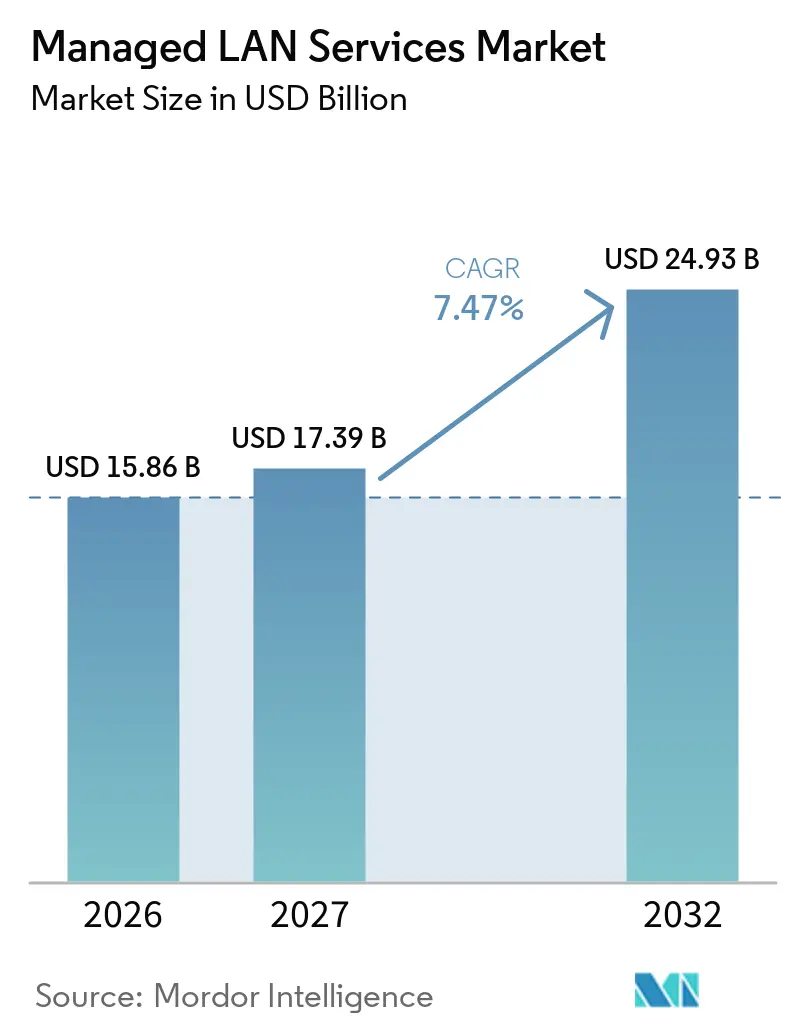
| Marktgröße (2027) | 17.39 Milliarden US-Dollar |
| Marktgröße (2032) | 24.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.47 % |
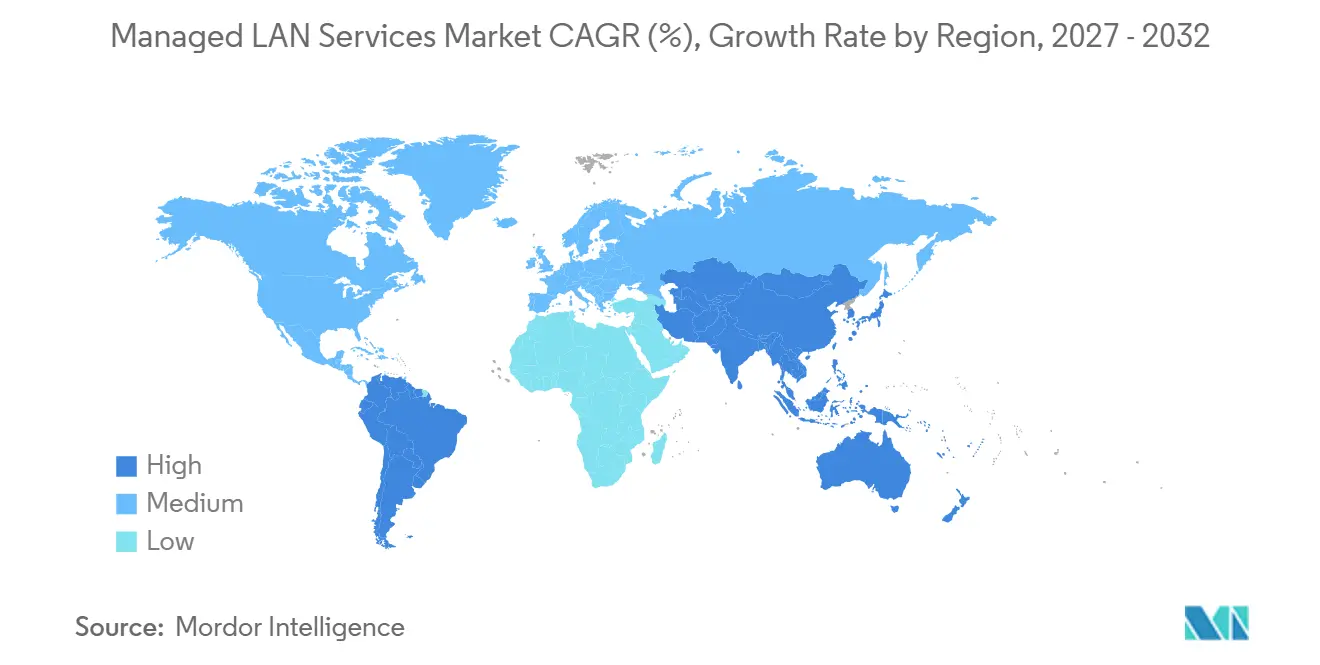
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
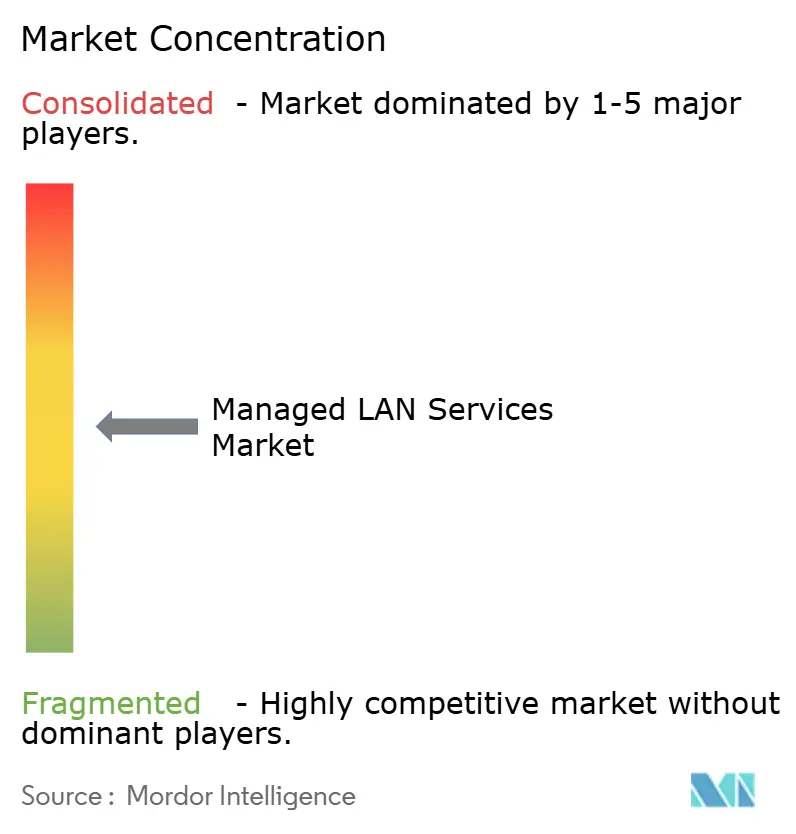
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed LAN Services Marktanalyse von Mordor Intelligence
Die Größe des Managed LAN Services Marktes wird voraussichtlich von 15,86 Milliarden USD im Jahr 2026 und 17,39 Milliarden USD im Jahr 2027 auf 24,93 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,47 % zwischen 2027 und 2032. Unternehmen verlagern den Netzwerkbetrieb zu Managed Service Providern, da Cloud-Workloads, hybrides Arbeiten und vernetzte Geräte Campus- und Zweigstellennetzwerke schwieriger zu betreiben machen, wenn man ausschließlich auf interne Teams angewiesen ist. Anbieter bündeln kabelgebundene, kabellose und softwaredefinierte LAN-Funktionen in einem einzigen Vertrag, was den Betrieb vereinfachen und den Zugang zu spezialisierten Fähigkeiten ermöglichen kann. Regulatorische Anforderungen beeinflussen ebenfalls die Anbieterauswahl, insbesondere dort, wo Finanzinstitute das ICT-Drittparteienrisiko verwalten und die Prüfbarkeit sicherstellen müssen. Der Wettbewerb vereint globale Netzwerkdienstleister, Carrier, IT-Dienstleistungsunternehmen und LAN-as-a-Service-Spezialisten, sodass Unternehmenskäufer Automatisierung, geografische Reichweite, Servicekontrolle und Ausstiegsoptionen abwägen müssen. Der Managed LAN Services Markt begünstigt daher Anbieter, die komplexe Standorte unterstützen und gleichzeitig eine transparente Lebenszykluspreisgestaltung sowie eine gemeinsam verwaltete Bereitstellung anbieten können.
Wichtigste Erkenntnisse des Berichts
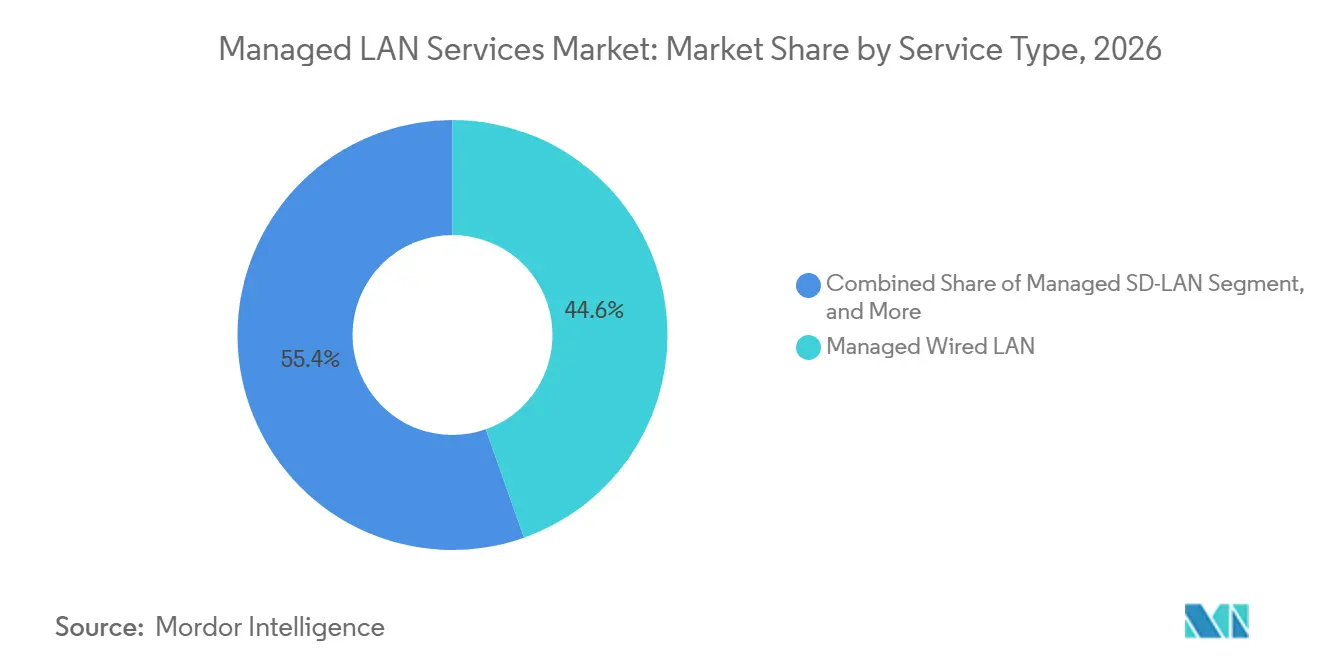
- Nach Servicetyp hielt Managed Wired LAN im Jahr 2026 einen Marktanteil von 44,60 % am Managed LAN Services Markt, während Managed SD-LAN bis 2032 voraussichtlich mit einer CAGR von 9,82 % wachsen wird.
- Nach Bereitstellungsarchitektur entfiel On-Premises Managed LAN im Jahr 2026 auf 46,17 % des Managed LAN Services Marktanteils, während die Cloud-verwaltete Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 8,97 % wachsen wird.
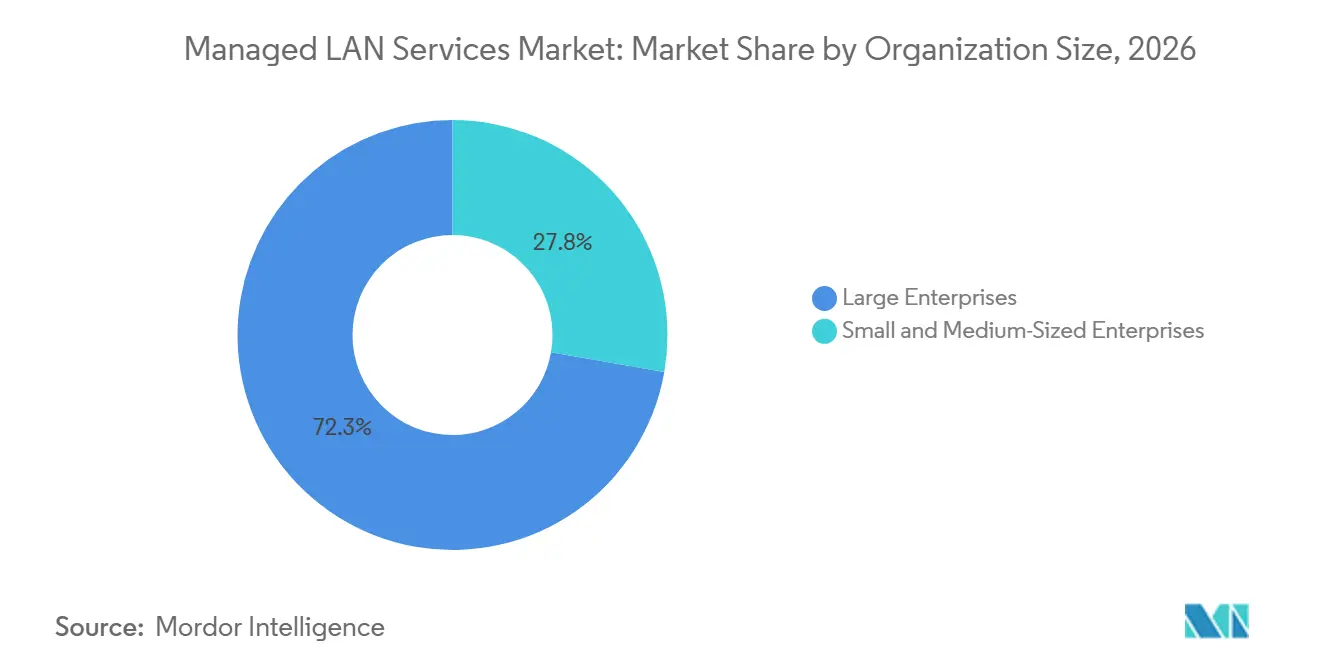
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2026 72,25 % der Managed LAN Services Marktgröße, während KMU bis 2032 voraussichtlich mit einer CAGR von 9,57 % wachsen werden.
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2026 ein Anteil von 21,09 % an der Managed LAN Services Marktgröße, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 8,73 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,07 % am Managed LAN Services Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 10,07 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Managed LAN Services Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Cloud- und Hybrid-Arbeitsnetzwerken | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Cybersicherheit und regulatorischer Absicherung | +1.5% | Global, mit verstärktem Fokus in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Überwachung und automatische Fehlerbehebung | +1.3% | Nordamerika und Europa, Ausbreitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für den Unternehmensnetzwerkbetrieb | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Campus-IoT und Ausbau hochdichter Drahtlosnetzwerke | +0.9% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Konvergenz von privatem 5G und Edge-Campus | +0.7% | Asiatisch-pazifischer Raum und Nordamerika, frühe Gewinne in Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Cloud- und Hybrid-Arbeitsnetzwerken
Cloud-Workloads, cloudbasierte Sicherheit und hybrides Arbeiten erzeugen Datenverkehrsmuster, die ältere Hub-and-Spoke-LAN-Designs nicht immer zuverlässig bewältigen. Der Managed LAN Services Markt profitiert davon, wenn Unternehmen Hilfe bei der Koordination verschiedener Standorte, Gerätetypen und Anwendungspfade benötigen. Anbieter können kabelgebundene, kabellose und softwaredefinierte Netzwerke über ein einziges Servicemodell betreiben und so den Bedarf an separaten internen Teams reduzieren. Dieser Bedarf ist am stärksten bei Organisationen mit einer großen Anzahl von Cloud-verbundenen Standorten, da diese auch lokale Unterstützung an Campussen und Zweigstellen benötigen. Der Trend zur verwalteten Bereitstellung spiegelt eine betriebliche Herausforderung wider und ist kein konventioneller Outsourcing-Zyklus.
Nachfrage nach Cybersicherheit und regulatorischer Absicherung
Die Netzwerksicherheit hängt nun von Kontrollen auf Geräte-, Port- und Sitzungsebene ab und nicht mehr nur vom Netzwerkperimeter. Von Managed LAN Providern wird daher erwartet, dass sie Zugangskontrolle, Segmentierung und kontinuierliche Gerätesichtbarkeit als zentrale Serviceelemente bereitstellen. Der Digital Operational Resilience Act trat am 17. Januar 2025 in Kraft und legt einen stärkeren Fokus auf ICT-Drittparteivereinbarungen im Finanzdienstleistungssektor. Die Europäische Wertpapier- und Marktaufsichtsbehörde veröffentlichte im Juli 2025 überarbeitete Leitlinien zum Cloud-Outsourcing, die die Notwendigkeit von Prüfbarkeit und vertraglicher Ausstiegsmöglichkeit in Outsourcing-Beziehungen bekräftigen. Der Managed LAN Services Markt kann von dieser Nachfrage profitieren, wenn Anbieter nutzbare Protokolle, Änderungsaufzeichnungen und Vorfallreaktionsnachweise für regulierte Kunden erstellen können.
Mangel an Fachkräften für den Unternehmensnetzwerkbetrieb
Netzwerkteams benötigen Kenntnisse in den Bereichen Legacy-Switching, Cloud-Plattformen, Automatisierung, Sicherheit und Drahtlosbetrieb. Diese Kombination ist intern schwer aufrechtzuerhalten, insbesondere wenn Unternehmen Geräte von mehreren Herstellern betreiben. Der Managed LAN Services Markt bietet eine Alternative für Organisationen, die einen kontinuierlichen Betrieb benötigen, ohne für jeden Standort Spezialisten einstellen zu müssen. Das Problem geht über die Personalstärke hinaus, da neuere Ingenieure möglicherweise über Cloud- und Automatisierungskenntnisse verfügen, aber nur begrenzte Erfahrung im Betrieb gemischter Campus-Infrastrukturen haben. Managed Provider können zentralisierte Betriebszentren und wiederholbare Betriebshandbücher nutzen, um diese Lücke bei vielen Kunden zu schließen.
KI-gestützte Überwachung und automatische Fehlerbehebung
KI-Betriebswerkzeuge verändern das Kosten- und Servicemodell für die Bereitstellung von Managed LAN. Im August 2025 führte HPE agentische KI-Funktionen für Juniper Mist ein, darunter ein Generalized Large Experience Model, automatisierte Fehlerbehebung in Marvis Actions und Marvis Minis, die die Benutzererfahrung simulieren. Extreme Networks erklärte im Jahr 2025, dass seine Platform ONE den manuellen Netzwerkverwaltungsaufwand reduzieren und die Problemlösung für einführende Kunden beschleunigen könne.[1] Der Managed LAN Services Markt ist betroffen, da Cloud-verwaltete Anbieter diese Funktionen nutzen, um den Betriebsaufwand zu reduzieren und die Servicekonsistenz zu verbessern. Anbieter, die auf On-Premises-Management beschränkt sind, könnten es schwerer haben, die Automatisierungstiefe zu erreichen, die über cloudnative Plattformen verfügbar ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Datensouveränität und Drittparteienkontrolle | -1.1% | EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und intransparente Lebenszykluspreisgestaltung | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Integration von Legacy-Infrastrukturen und Risiken bei Änderungsfenstern | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Energie- und CO₂-Kosten des Dauerbetrieb-Netzwerkbetriebs | -0.4% | EU-Kernbereich, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datensouveränität und Drittparteienkontrolle
Datenlokalisierungsanforderungen können ein vollständiges Managed LAN Outsourcing in regulierten Sektoren und Rechtsordnungen einschränken. Wenn ein Anbieter das LAN verwaltet, können Telemetriedaten wie Geräteidentitäten, Datenverkehrsmuster und Benutzerverhaltensdaten über Infrastrukturen außerhalb des Landes des Kunden übertragen werden. Der Cloud-Souveränitätsrahmen der Europäischen Kommission legt Stufen für Daten- und KI-Souveränität fest, die Anbieter für regulierte europäische Kunden berücksichtigen müssen. Der Leitfaden der Europäischen Zentralbank zum Cloud-Outsourcing fordert beaufsichtigte Institute auf, Anbieterabhängigkeit, Kostenprognostizierbarkeit und Prüfbarkeit bei der Nutzung von Cloud-Diensten zu bewerten.[2] Diese Anforderungen können Beschaffungszyklen verlängern und den Compliance-Aufwand für Anbieter erhöhen, die Kunden aus dem Banken-, Behörden- und Gesundheitssektor bedienen.
Anbieterabhängigkeit und intransparente Lebenszykluspreisgestaltung
Langfristige Managed LAN Verträge können schwer zu kündigen sein, wenn sie Hardware, Software, Verwaltungsplattformen und Service-Level-Verpflichtungen bündeln. Proprietäre Verwaltungswerkzeuge können es für Kunden schwieriger machen, konkurrierende Technologien einzuführen oder zu einem anderen Anbieter zu wechseln. Der Managed LAN Services Markt sieht sich einem Hemmnis gegenüber, wenn Käufer die Kosten für Konnektivität, Hardware-Lebenszyklusdienste, Verwaltungssoftware und Betrieb nicht klar trennen können. Regulatorische Leitlinien machen die vertragliche Ausstiegsplanung auch für Finanzinstitute, die Cloud-Anbieter nutzen, wichtiger. Anbieter, die klare Preiskomponenten, offene Schnittstellen und definierte Ausstiegspfade anbieten, können ein wesentliches Käuferanliegen adressieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Kabelgebundene Infrastruktur verankert die Nachfrage, während SD-LAN die Bereitstellung verändert
Managed Wired LAN hielt im Jahr 2026 einen Marktanteil von 44,60 % am Managed LAN Services Markt, was die umfangreiche installierte Basis aus strukturierter Verkabelung, Power-over-Ethernet-Switching und Campus-Routing widerspiegelt. Das Segment bleibt relevant, da dichte Drahtlosumgebungen weiterhin eine zuverlässige kabelgebundene Rückführung benötigen. Wi-Fi 7-Implementierungen, vernetzte Geräte und Unified-Communications-Systeme erhöhen ebenfalls die Nachfrage nach hochkapazitivem Switching. Managed Wireless LAN ist die zweitgrößte Servicekategorie und bedient Kunden, die zentralisierte Unterstützung für Access Points und Drahtlosrichtlinien benötigen. Weitere Managed LAN Services umfassen gemeinsam verwaltete und LAN-as-a-Service-Pakete für Organisationen, die eine geteilte Betriebsverantwortung wünschen.
Managed SD-LAN wird bis 2032 voraussichtlich mit einer CAGR von 9,82 % wachsen und ist damit der am schnellsten wachsende Servicetyp im Managed LAN Services Markt. Es vereint Switching, drahtlosen Zugang und Sicherheitsrichtlinien in softwaredefinierten Steuerungsebenen. Diese Struktur unterstützt absichtsbasierte Bereitstellung und Zero-Touch-Deployment an verteilten Standorten. Versas Secure SD-LAN kombiniert Zero-Trust-Sicherheit, automatisierte Geräteidentifikation, KI-gestützte Problemlösung und Mikrosegmentierung in einer Verwaltungsschicht.[3] Anbieter können diese Funktionen in ergebnisbasierte Vereinbarungen bündeln, die pro Gerät statt pro Hardware-Einheit abrechnen.

Nach Bereitstellungsarchitektur: On-Premises-Modelle führen, während Cloud-Management voranschreitet
On-Premises Managed LAN entfiel im Jahr 2026 auf 46,17 % des Managed LAN Services Marktanteils. Das Modell bleibt für regulierte Organisationen und hochsichere Umgebungen wichtig, die Verwaltungstelemetrie nicht über öffentliche Cloud-Infrastrukturen leiten können. Banken, Rüstungsunternehmen und Hersteller, die Betriebstechnologienetzwerke betreiben, können das lokale Management als Compliance-Anforderung betrachten. Die hybride Bereitstellung teilt die Kontrolle zwischen On-Premises-Appliances und Cloud-Orchestrierung auf. Sie spricht Unternehmen an, die Cloud-Agilität anstreben und gleichzeitig ausgewählte Kontrollen in ihrer eigenen Umgebung behalten möchten.
Die Cloud-verwaltete Bereitstellung wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 8,97 % wachsen und damit über dem Gesamtmarkt des Managed LAN Services Marktes liegen. Ihr Abonnementmodell kann Hardware, Betrieb und KI-gestützte Überwachung ohne größere Vorabinvestitionen des Kunden kombinieren. Nile stellte im Juni 2025 seine NXI Generative-KI-Engine vor und beschrieb eine Fähigkeit zur Erkennung, Diagnose und Behebung von kabelgebundenen und drahtlosen Netzwerkproblemen durch Softbots. Dieses Bereitstellungsmodell kann Anbietern helfen, Automatisierung neben kontinuierlichem Service anzubieten. Die Architektur verändert auch den Anbieterwettbewerb, da Cloud-Plattformen langfristige Steuerungsebenenabhängigkeiten erzeugen können.
Nach Unternehmensgröße: Großunternehmen verankern den Umsatz, während die KMU-Nachfrage zunimmt
Großunternehmen entfielen im Jahr 2026 auf 72,25 % der Managed LAN Services Marktgröße. Globale Konzerne mit vielen Standorten benötigen einen 24/7-Netzwerkbetrieb, Hardware-Lebenszyklusmanagement und Compliance-Berichterstattung. HCLTech bietet herstellerunabhängige Managed Wired und Wireless LAN Services für Cisco-, Aruba- und Juniper-Geräte an. Kunden aus dem Gesundheitswesen und der Fertigung erhöhen die Komplexität durch vernetzte Geräte und Betriebstechnologie. Ihre Anforderungen umfassen häufig Segmentierung und Echtzeit-Gerätesichtbarkeit, die Standardverträge möglicherweise nicht vollständig abdecken.
KMU werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 9,57 % wachsen. Abonnementpreise pro Gerät und pro Standort können ein unternehmensgerechtes Management ohne den gleichen Kapitaleinsatz wie bei einer intern betriebenen Bereitstellung zugänglich machen. Kleine und mittelständische Unternehmen suchen auch nach verwalteter Sicherheit und Überwachung neben dem Netzwerkbetrieb. Ihre Kaufentscheidungen können daher von betrieblicher Kontrolle und Schutz abhängen und nicht allein vom Preis. Der Managed LAN Services Markt bietet plattformorientierten Anbietern eine Chance, wenn sie erweiterte Funktionen einfach bereitzustellen und zu betreiben machen können.
Nach Endnutzerbranche: BFSI führt, während die Anforderungen im Gesundheitswesen zunehmen
BFSI entfiel im Jahr 2026 auf 21,09 % der Managed LAN Services Marktgröße und war damit der größte Branchenanteil. Finanzinstitute benötigen eine ausfallsichere Konnektivität in Filialen und Handelsstandorten, wo Ausfälle direkte betriebliche und regulatorische Konsequenzen haben können. DORA verpflichtet Finanzunternehmen, die digitale Betriebsresilienz zu stärken und Risiken im Zusammenhang mit ICT-Drittdienstleistern zu managen. Diese Anforderungen machen Prüfpfade, Vorfallprotokollierung und schnelle Wiederherstellung zu wichtigen Elementen einer Managed LAN Vereinbarung. IT und Telekommunikation ist der zweitgrößte Sektor, da Technologieunternehmen und Carrier ebenfalls umfangreiche Campus- und Edge-Office-Netzwerke betreiben.
Das Gesundheitswesen und die Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 8,73 % wachsen. Vernetzte Medizingeräte, elektronische Patientenakten, Echtzeit-Patientenüberwachung und Robotersysteme erhöhen die Leistungs- und Verfügbarkeitsanforderungen an Krankenhaus-LANs. Gesundheitsorganisationen müssen den Datenverkehr medizinischer Geräte vom allgemeinen IT-Datenverkehr isolieren, was Mikrosegmentierung wichtig macht. Spectrum Enterprise bietet ein verwaltetes Netzwerkangebot für das Gesundheitswesen unter Verwendung von Cisco Meraki an, das Switching, SD-WAN und Wireless in einem Vertrag kombiniert. Fertigung, Einzelhandel, Behörden und Versorgungsunternehmen tragen ebenfalls durch Anforderungen im Zusammenhang mit Betriebskontinuität, physischer Sicherheit und vernetztem Betrieb bei.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,07 % am Managed LAN Services Markt, wobei die Vereinigten Staaten der größte nationale Beitragszahler waren. Die Region verfügt über ausgereifte IT-Outsourcing-Praktiken, dichte Multi-Campus-Infrastrukturen und eine wettbewerbsfähige Anbieterbasis. Im August 2025 starteten AT&T Business und Cisco AT&T SASE mit Cisco, das SD-WAN, Zero-Trust-Sicherheit, Bedrohungsintelligenz und zentralisierte Richtliniendurchsetzung in einem cloudnativen Angebot kombiniert und die engere Verbindung zwischen LAN-, WAN- und Sicherheitsmanagement veranschaulicht. Kanada und Mexiko tragen ebenfalls bei, da Einzelhändler und Hersteller cloudverwaltete Plattformen für verteilte Standorte einführen.
Europa ist der zweitgrößte regionale Markt, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Datensouveränität und Outsourcing-Aufsicht sind zentrale Faktoren bei der europäischen Beschaffung, und der Souveränitätsrahmen der Kommission ist besonders relevant für Anbieter, die um Behörden- und Bankverträge konkurrieren, bei denen der Datenspeicherort nicht kompromittiert werden kann. Der Managed LAN Services Markt in Europa profitiert auch von der Nachfrage nach Anbieterexpertise und Automatisierung. Südamerika, der Nahe Osten und Afrika bleiben sich entwickelnde, aber wichtige Regionen, wobei Smart-City-Programme die Nachfrage in Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützen und die Netzwerkmodernisierung in Brasilien und Argentinien beiträgt.
Der asiatisch-pazifische Raum wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 10,07 % wachsen, der höchsten regionalen Rate im Managed LAN Services Markt. China und Indien sind wichtige nationale Beitragszahler aufgrund des Baus von Unternehmens-Campussen, öffentlicher Digitalisierungsprogramme und steigender IT-Ausgaben. Fertigungs- und Automobilumgebungen in Japan erfordern ebenfalls Echtzeit-Netzwerksichtbarkeit für vernetzte Betriebe. Im Oktober 2026 erweiterten Macquarie Telecom und Netskope ihre australische Partnerschaft, um Netskope SD-WAN in ein Single-Vendor Managed SASE-Framework zu integrieren.[4] Südkoreas Technologiesektor und Australiens Unternehmensbasis tragen zur weiteren regionalen Nachfrage bei.
Wettbewerbslandschaft
Der Managed LAN Services Markt ist global moderat konzentriert, aber nach Geografie, Kundenbedürfnissen und Servicespezialisierung fragmentiert. NTT DATA, Kyndryl, Accenture und Orange Business bieten Managed LAN, WAN und Sicherheit innerhalb umfassenderer verwalteter Netzwerkportfolios an. Regionale Carrier nutzen das Eigentum an Konnektivitätsinfrastruktur zur Unterstützung ihrer Managed Service Wirtschaftlichkeit, während Campus LAN-as-a-Service-Anbieter sich auf Automatisierung und flexible Abonnementpreise konzentrieren. NTT DATA erklärte, dass es im Gartner Magic Quadrant 2026 für Managed Network Services als Leader anerkannt wurde, und verwies dabei auf KI-zentrierte Innovation, sicherheitsorientierte Bereitstellung und Servicequalität.
Technologieorientierte Integratoren wie HPE, Cisco und Kyndryl konkurrieren durch Plattformintelligenz und KI-Betrieb. Netzwerknative Carrier, darunter AT&T, Deutsche Telekom, Orange Business und Tata Communications, bauen Managed LAN Angebote auf ihrer Konnektivitätsbasis auf. IT-Dienstleistungsunternehmen wie Accenture, Capgemini und Wipro konkurrieren durch Branchenkenntnisse und umfassendere Transformationsarbeit. Cisco veröffentlichte 2025 Architekturleitlinien für die Integration von privatem 5G in das Campus-LAN-Management über Catalyst Center und Meraki. Dieser Ansatz zeigt, wie die Plattformkontrolle von Hardware zu Software-Verwaltungsschichten verlagert werden kann.
Co-Managed LAN ist wichtig, wenn Unternehmen die Richtlinienkontrolle und Betriebssichtbarkeit behalten, während der Anbieter den täglichen Betrieb übernimmt. Nile, Meter und Join Digital verfolgen mittelständische Kunden mit versorgungsähnlichen Angeboten, die Hardware, Management und KI-Überwachung in ein monatliches Abonnement bündeln. Im Juni 2026 kündigten BT Group und Verizon Pläne für ein 50:50-Gemeinschaftsunternehmen an, das ihre internationalen Enterprise-Festnetz- und Managed Network Service-Aktivitäten zusammenführt. Das geplante Unternehmen soll mehr als 3.000 Unternehmenskunden in 180 Ländern bedienen und einen kombinierten Jahresumsatz von 4 Milliarden USD erzielen. Diese Transaktion kann die für multinationale Käufer des Managed LAN Services Marktes verfügbaren Optionen verändern.
Führende Unternehmen im Managed LAN Services Markt
-
AT&T Inc.
-
Cisco Systems, Inc.
-
NTT DATA Group Corporation
-
Orange S.A.
-
Verizon Communications Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Pure IP, ein Unternehmen der BCM One Gruppe, gab die Erweiterung seines Managed SD-WAN Angebots um sprachoptimierte Intelligenzfunktionen bekannt, darunter anwendungsbewusstes Routing, dynamische Pfadauswahl und Lastausgleich für Cloud-Kommunikation und KI-gestützte Sprachanwendungen, aufgebaut auf mehr als 8 Jahren verwalteter Netzwerkbereitstellung für Unternehmenskunden.
- Oktober 2026: Macquarie Telecom und Netskope erweiterten ihre strategische SASE-Partnerschaft in Australien um Netskope SD-WAN und lieferten damit ein vollständiges Single-Vendor SASE-Framework für australische mittelständische und Unternehmenskunden, das über die Enterprise Managed Service Fähigkeiten von Macquarie verwaltet wird.
- August 2025: AT&T Business und Cisco starteten AT&T SASE mit Cisco, eine cloudbasierte Netzwerk- und Sicherheitslösung, die SD-WAN, Zero-Trust-Sicherheit, prädiktive Pfadoptimierung, Echtzeit-Bedrohungsintelligenz und Multi-Cloud-Konnektivität für Unternehmenskunden integriert.
- Juni 2025: Nile stellte Nile Experience Intelligence vor, eine Generative-KI-Engine, die darauf ausgelegt ist, Enterprise-LAN- und Drahtlosprobleme durch Large-Language-Model-gestützte Softbots autonom zu erkennen, zu diagnostizieren und zu beheben.
Globaler Managed LAN Services Marktbericht – Umfang
Managed LAN ist ein Service, der Supportbetrieb, Kostenkontrolle und Netzwerkzuverlässigkeit gewährleistet, ohne dass die Nutzer eigene Ressourcen einsetzen müssen. Ein Managed LAN Service Provider optimiert ausschließlich die Netzwerkumgebung der Nutzer.
Der Managed LAN Services Marktbericht ist segmentiert nach (Servicetyp (Managed Wired LAN, Managed Wireless LAN, Managed SD-LAN und weitere Managed LAN Services), Bereitstellungsarchitektur (Cloud-verwaltet, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], IT und Telekommunikation, Gesundheitswesen und Biowissenschaften, Einzel- und E-Commerce, Fertigung und Industrie, Medien und Unterhaltung, Behörden und Versorgungsunternehmen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Managed Wired LAN |
| Managed Wireless LAN |
| Managed SD-LAN |
| Weitere Managed LAN Services |
| Cloud-verwaltet |
| On-Premises |
| Hybrid |
| Kleine und mittelständische Unternehmen |
| Großunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und E-Commerce |
| Fertigung und Industrie |
| Medien und Unterhaltung |
| Behörden und Versorgungsunternehmen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed Wired LAN | |
| Managed Wireless LAN | ||
| Managed SD-LAN | ||
| Weitere Managed LAN Services | ||
| Nach Bereitstellungsarchitektur | Cloud-verwaltet | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittelständische Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzel- und E-Commerce | ||
| Fertigung und Industrie | ||
| Medien und Unterhaltung | ||
| Behörden und Versorgungsunternehmen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed LAN Services Markt?
Der Managed LAN Services Markt wird für 2027 auf 17,39 Milliarden USD und bis 2032 auf 24,93 Milliarden USD prognostiziert, mit einer CAGR von 7,47 % im Zeitraum 2027 bis 2032.
Was treibt die Nachfrage nach Managed LAN Services an?
Cloud-Workloads, hybrides Arbeiten, vernetzte Geräte, Netzwerksicherheitsanforderungen und Fachkräftemangel im Netzwerkbetrieb erhöhen die Nachfrage nach Managed LAN Unterstützung.
Welcher Managed LAN Servicetyp wächst am schnellsten?
Managed SD-LAN wird bis 2032 voraussichtlich mit einer CAGR von 9,82 % wachsen, da Unternehmen softwaredefinierte Steuerung, Automatisierung und richtlinienbasierten Betrieb einführen.
Warum nutzen Unternehmen die Cloud-verwaltete LAN-Bereitstellung?
Die Cloud-verwaltete Bereitstellung kombiniert Abonnementpreise, KI-gestützte Überwachung und laufendes Management und hilft Organisationen, größere Vorabinvestitionen zu vermeiden.
Welche Kundengruppe hat den größten Nachfrageanteil?
Großunternehmen entfielen im Jahr 2026 auf 72,25 %, da sie komplexe Multi-Standort-Umgebungen betreiben, die kontinuierliche Unterstützung und Lebenszyklusmanagement erfordern.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,07 % wachsen, unterstützt durch den Bau von Campussen, öffentliche Digitalisierungsprogramme und Unternehmens-IT-Ausgaben.