
Marktgröße und Marktanteil für verwaltete Cloud-Kohlenstoffoptimierungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.46 Milliarden US-Dollar |
| Marktgröße (2032) | 4.39 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Cloud-Kohlenstoffoptimierungsdienste von Mordor Intelligence
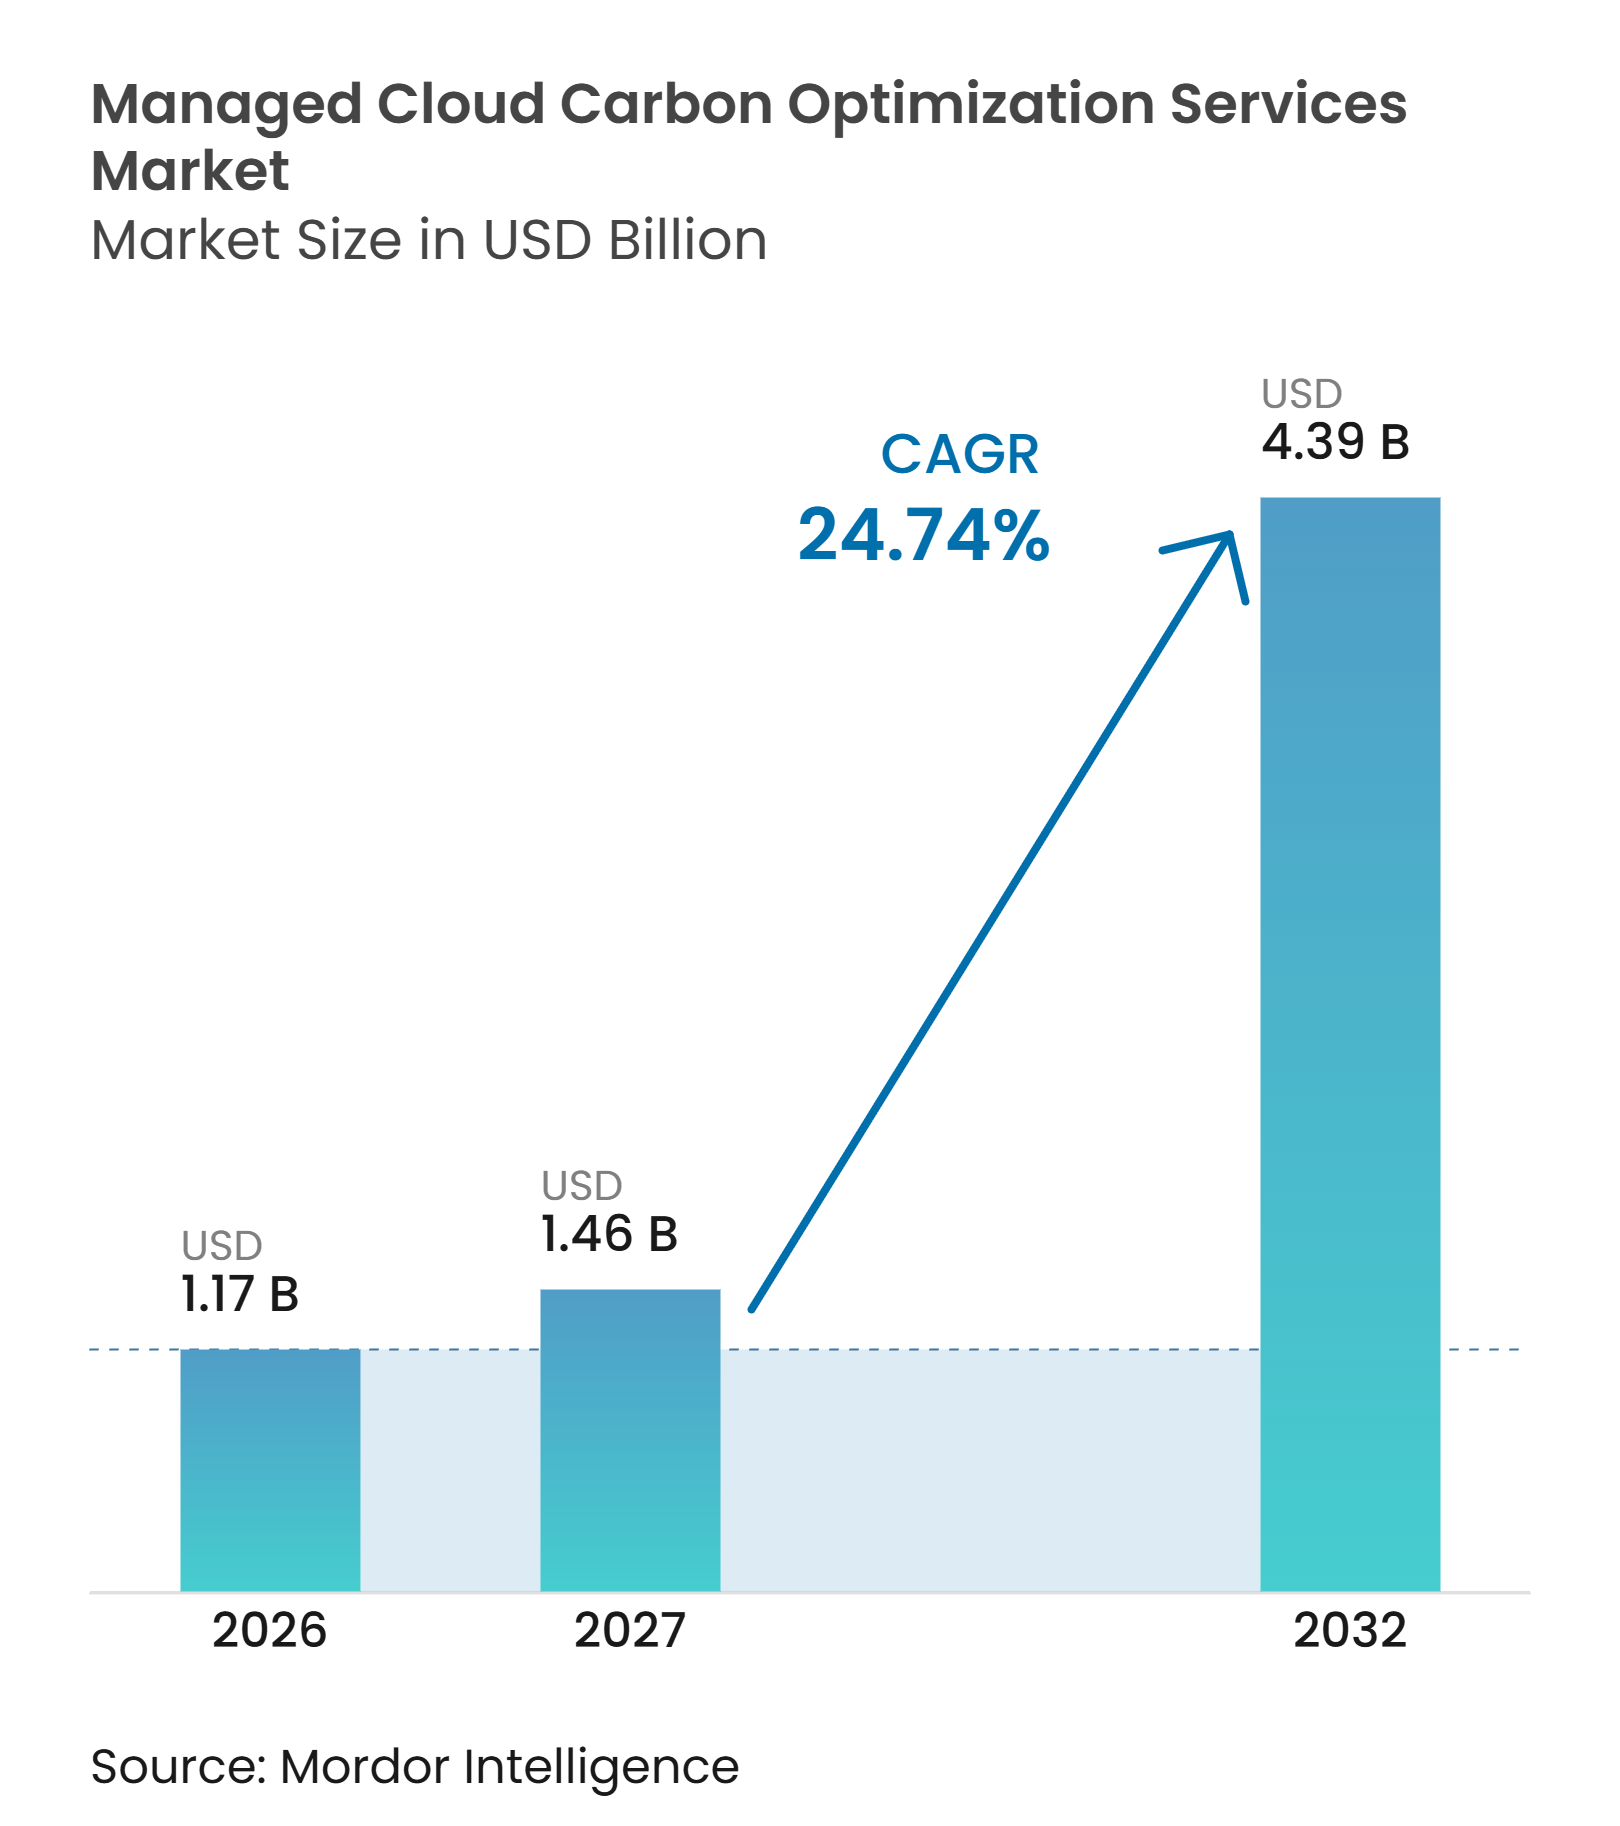
Die Marktgröße für verwaltete Cloud-Kohlenstoffoptimierungsdienste wird voraussichtlich von 1,17 Milliarden USD im Jahr 2026 auf 1,46 Milliarden USD im Jahr 2027 und bis 2032 auf 4,39 Milliarden USD anwachsen, mit einer CAGR von 24,74 % zwischen 2027 und 2032. Der steigende Stromverbrauch von Rechenzentren macht die Cloud-Infrastruktur sowohl zu einer messbaren Umweltbelastung als auch zu einem Kostenfaktor. KI-Workloads erhöhen den Bedarf an Steuerungsmechanismen, die Emissionen auf Workload-Ebene im täglichen Betrieb messen und reduzieren. Anbieter reagieren darauf, indem sie Kostenoptimierung, Emissionsmessung, Berichterstattung und Planung innerhalb verwalteter Dienste verknüpfen. Native Cloud-Dashboards machen grundlegende Telemetrie verbreiteter, während Multi-Cloud-Normalisierung, Prüfungsbereitschaft und KI-Workload-Attribution Bereiche bleiben, in denen sich Spezialanbieter differenzieren können. Dateninkonsistenz, Datensouveränitätsregeln und Anforderungen an die Anwendungsleistung begrenzen, wie weit Käufer Workloads verlagern können, was die Nachfrage nach Diensten schafft, die innerhalb dieser Einschränkungen arbeiten können.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielt Cloud-Workload-Optimierungsdienste im Jahr 2026 einen Marktanteil von 56,19 % am Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste, während GreenOps- und FinOps-Integrationsdienste bis 2032 voraussichtlich mit einer CAGR von 25,68 % wachsen werden.
- Nach Bereitstellungsmodus hielt On-Premises im Jahr 2026 einen Anteil von 67,18 % am Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste, während die Cloud-basierte Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 25,91 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 70,41 % der Marktgröße für verwaltete Cloud-Kohlenstoffoptimierungsdienste auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 26,11 % wachsen werden.
- Nach Endnutzerbranche führte IT und Telekommunikation mit einem Marktanteil von 29,66 % am Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste im Jahr 2026, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 25,05 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,81 % am Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 25,33 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende KI-Workloads erhöhen die Nachfrage nach kohlenstoffbewussten Cloud-Betriebsabläufen | +2.5% | Global, konzentriert in nordamerikanischen und asiatisch-pazifischen Rechenzentrumsstandorten | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von FinOps und GreenOps schafft gemeinsame Kosten- und Kohlenstoffbudgets | +2.0% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verpflichtende Klimaoffenlegung erhöht die Nachfrage nach prüfungsfähigen Cloud-Emissionsdaten | +1.8% | Europa und globaler investorengetriebener Berichtsdruck | Kurzfristig (≤ 2 Jahre) |
| Ausbau erneuerbarer Cloud-Regionen ermöglicht Workload-Verlagerungsdienste | +1.2% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Kohlenstoffbewusstes Kubernetes- und Batch-Scheduling wandelt Flexibilität in Optimierungsnachfrage um | +0.9% | Global, mit früher Einführung in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Cloud-Beschaffung und Lieferantenberichterstattung erweitern die Kohlenstoffverantwortung auf den IT-Betrieb | +0.7% | Europa, staatliche Beschaffung im asiatisch-pazifischen Raum und globale Unternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende KI-Workloads erhöhen die Nachfrage nach kohlenstoffbewussten Cloud-Betriebsabläufen
Der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste gewinnt an Unterstützung, da KI-Workloads den Stromverbrauch zu einem Thema auf Vorstandsebene für Cloud-Käufer machen. Der globale Stromverbrauch von Rechenzentren stieg laut der Internationalen Energieagentur im Jahr 2025 um 17 %, verglichen mit einem Wachstum des Gesamtstromverbrauchs von 3 %. Die Agentur erwartet außerdem, dass der Strombedarf von KI-fokussierten Rechenzentren bis 2030 auf das Dreifache ansteigen wird. GPU-intensive Modelltraining und Inferenz machen breite Leistungsdurchschnitte für operative Entscheidungen weniger nützlich. Käufer benötigen daher eine Attribution auf Modell-, Token-Typ- und Abrechnungsmesserebene, um festzustellen, wo Optimierungen möglich sind. Flexera stellte seine KI-Nachhaltigkeitsfunktion im Oktober 2026 allgemein zur Verfügung und ermöglicht damit die Kohlenstoff-, Strom- und Wasserattribution über verbundene AWS-, Azure- und Google Cloud-Konten hinweg.
Konvergenz von FinOps und GreenOps schafft gemeinsame Kosten- und Kohlenstoffbudgets
Der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste profitiert, wenn Finanz-, Technik- und Nachhaltigkeitsteams einen gemeinsamen Betriebsprozess nutzen. Die FinOps Foundation berichtete, dass 53 % der europäischen FinOps-Praktiken im Jahr 2025 Kohlenstoffkennzahlen verfolgten, ein Anstieg von 18 % gegenüber dem Vorjahr. Nur 3 % der FinOps-Praktiken weltweit nutzten Kohlenstoffinformationen zur Steuerung der Cloud-Optimierung, was zeigt, dass die Messung der operativen Umsetzung vorauseilte. SoftwareOne berichtete, dass die kontinuierliche Verfolgung seines ökologischen Fußabdrucks innerhalb seiner FinOps-Praxis Einsparungen von 448.000 USD sowie eine Reduzierung der gesamten Cloud-Emissionen um 30 % erzielte. Bestehende FinOps-Tools können Unternehmen einen Ausgangspunkt für die Kohlenstoffoptimierung bieten, ohne ein separates Infrastrukturprogramm zu erfordern. Verwaltete Anbieter können diese Lücke nutzen, um Kohlenstofftelemetrie in Maßnahmen umzuwandeln, ohne dass bei jedem Kunden ein dediziertes Nachhaltigkeitsteam erforderlich ist.
Verpflichtende Klimaoffenlegung erhöht die Nachfrage nach prüfungsfähigen Cloud-Emissionsdaten
Der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste wird durch Berichtspflichten gestützt, die nachverfolgbare Cloud-Emissionsdaten wertvoller machen. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen verpflichtet qualifizierende Unternehmen, die in der Europäischen Union tätig sind, nach den Europäischen Standards für Nachhaltigkeitsberichterstattung zu berichten, einschließlich Scope-2-Informationen, die einer externen Prüfung unterliegen. Monatliche und unterschiedlich formatierte Cloud-Anbieterberichte erfordern eine Normalisierung, bevor sie einen Prüfungsprozess unterstützen können. Die US-amerikanische Börsenaufsichtsbehörde schlug im Juni 2026 vor, ihre Klimaoffenlegungsregeln von 2024 aufzuheben. Klimaberichterstattungsgesetze in Kalifornien und die Erwartungen institutioneller Investoren verpflichten viele große US-amerikanische Unternehmen weiterhin zur Berichterstattung. Anbieter, die ihre Ergebnisse mit dem Treibhausgasprotokoll abstimmen und die Datenherkunft bewahren, können sowohl die verpflichtende europäische Berichterstattung als auch den anhaltenden US-amerikanischen Investorenbedarf bedienen.
Ausbau erneuerbarer Cloud-Regionen ermöglicht Workload-Verlagerungsdienste
Der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste stützt sich auch auf Unterschiede beim kohlenstofffreien Strom an verschiedenen Cloud-Standorten. Amazon deckte im Jahr 2025 zum dritten Mal in Folge 100 % seines globalen Stromverbrauchs mit erneuerbarer Energie, einschließlich 25 AWS-Rechenzentrumsregionen.[1] Google Cloud meldete im Jahr 2025 100 % kohlenstofffreie Energie in Stockholm, 98 % in Finnland und 96 % in Paris, verglichen mit 2 % in Hongkong. Diese Bandbreite bietet eine praktische Möglichkeit, flexible Batch-Workloads und KI-Trainingsaufgaben an Standorte mit geringerem Kohlenstoffausstoß zu verlagern. Interne FinOps-Teams verfügen häufig nicht über die Datenintegration und die personellen Ressourcen, die für eine kontinuierliche Planung dieser Verlagerungen erforderlich sind. Verwaltete Anbieter können diese Fähigkeit wiederholbar gestalten und dabei Kosten-, Kapazitäts-, Latenz- und Compliance-Anforderungen berücksichtigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inkonsistente Kohlenstoffintensitätsdaten und begrenzte Prognosegenauigkeit schränken das Optimierungsvertrauen ein | -1.5% | Global, am stärksten in Multi-Cloud-Umgebungen, die Nordamerika und Europa umspannen | Kurzfristig (≤ 2 Jahre) |
| Telemetrieintegration in Hybrid- und Multi-Cloud-Umgebungen erhöht die Implementierungskomplexität | -1.0% | Global, mit höherer Belastung im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Datensouveränitäts- und Datenschutzregeln schränken die regionsübergreifende Workload-Verlagerung ein | -0.8% | Nationale Cloud-Politikumgebungen in Europa und im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Service-Level- und Leistungsrisiken begrenzen die aggressive Workload-Verschiebung | -0.5% | Global, am stärksten in latenzempfindlichen Sektoren wie dem Finanzdienstleistungsbereich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inkonsistente Kohlenstoffintensitätsdaten und begrenzte Prognosegenauigkeit schränken das Optimierungsvertrauen ein
Der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste steht in Multi-Cloud-Umgebungen vor einer grundlegenden Datenqualitätsherausforderung. AWS, Azure und Google Cloud stellen Kohlenstoffdaten in unterschiedlichen Zeitabständen bereit und verwenden unterschiedliche Methoden, Scope-2-Grenzen und Ansätze zur Zurechnung erneuerbarer Energien. Die Green Software Foundation stellte fest, dass Cloud-Anbieter Kunden-Kohlenstoffdaten monatlich veröffentlichen, was deren Nutzung für Echtzeit-Entscheidungen einschränkt. Dies hinterlässt Organisationen mit Berichten, die eine Normalisierung erfordern, bevor eine einheitliche Emissionsbasislinie erstellt werden kann. Electricity Maps erweiterte im Januar 2025 Echtzeit-Kohlenstoffintensitätsdaten auf mehr als 200 Länder und Gebiete. WattTime stärkte sein AOER-Modell im Juli 2026 mit Flussverfolgung, Energiespeicherhandhabung und Nicht-CO₂-Faktoren in 15 neuen europäischen Regionen, aber die stündliche Workload-Attribution bleibt in einem vollständigen Multi-Cloud-Bestand schwierig.
Telemetrieintegration in Hybrid- und Multi-Cloud-Umgebungen erhöht die Implementierungskomplexität
Hybrid- und Multi-Cloud-Umgebungen erschweren verwaltete Bereitstellungen, da Überwachungssysteme standardmäßig keine Telemetrie austauschen. AWS CloudWatch, Azure Monitor und Google Cloud Monitoring arbeiten in separaten Umgebungen und erfordern eine Schicht, die ihre Daten aufnehmen, normalisieren und abgleichen kann. Eine 2025 von der ACM veröffentlichte Studie identifizierte die faire Kohlenstoffzuordnung in gemeinsam genutzter Infrastruktur als eine methodisch anspruchsvolle Aufgabe. Dies beeinflusst, wie Emissionen einzelnen Anwendungen, Teams und Diensten zugeordnet werden können. Die daraus resultierende Integrationsarbeit kann die Zeit bis zur Wertschöpfung verlängern und die Engagement-Kosten erhöhen, insbesondere wenn Kunden keine Nachhaltigkeitstechnikressourcen besitzen. Prüfungserwartungen auf Basis von ISO 14064 erfordern zudem die Dokumentation des Normalisierungsprozesses, was den Aufwand erhöht, wenn On-Premises-Messgeräte und Cloud-Abrechnungsexporte unterschiedliche Datenmodelle verwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Workload-Optimierung verankert den Umsatz, während Integration eine schnellere Einführung vorantreibt
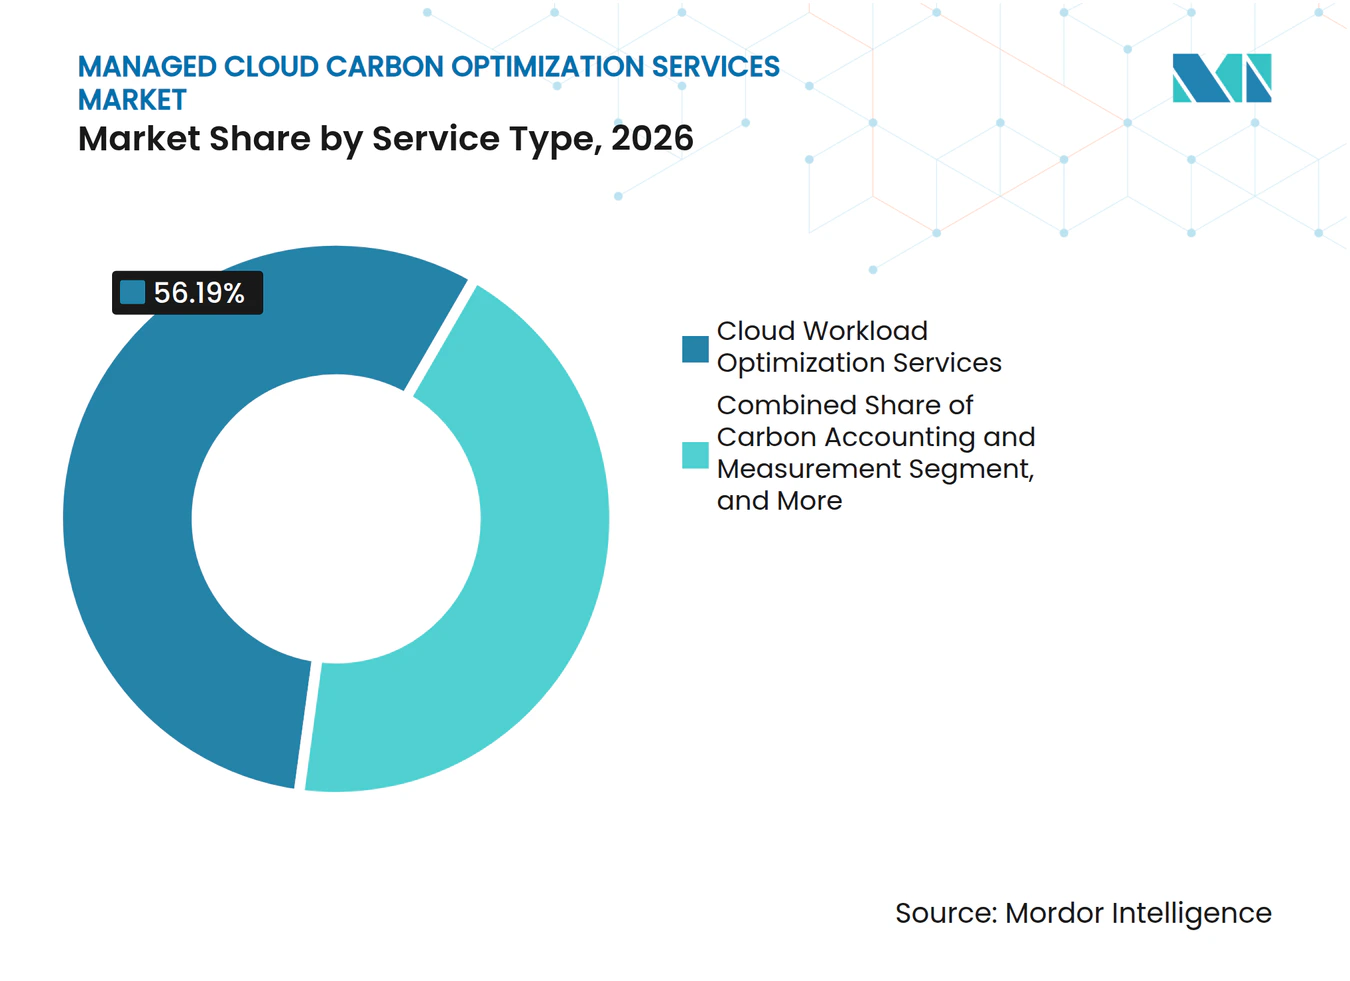
Cloud-Workload-Optimierungsdienste erzielten im Jahr 2026 einen Umsatzanteil von 56,19 % und sind damit der zentrale Einstiegspunkt für den Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste. Der Dienst bietet einen direkten finanziellen Nutzen, indem er inaktive Rechenkapazitäten identifiziert und flexible Workloads innerhalb desselben Abrechnungszyklus in Regionen mit geringerem Kohlenstoffausstoß verlagert. GreenOps- und FinOps-Integrationsdienste werden bis 2032 voraussichtlich mit einer CAGR von 25,68 % wachsen, der schnellsten Rate unter den Dienstleistungstypen. Dieser Dienst adressiert das Fehlen einer gemeinsamen Datenschicht für Finanz-, Technik- und Nachhaltigkeitsteams. Kohlenstoffbuchhaltungs- und Messdienste liefern die Emissionsbasislinie, auf der die Optimierung beruht. Nachhaltigkeitsberichterstattungs- und Compliance-Dienste unterstützen wiederkehrende Arbeiten im Zusammenhang mit Offenlegungszyklen und externen Prüfungsanforderungen.
Die Branche für verwaltete Cloud-Kohlenstoffoptimierungsdienste entwickelt sich über grundlegende Cloud-Anbieter-Dashboards hinaus hin zu Diensten, die Daten umgebungsübergreifend normalisieren. Innerhalb des Marktes für verwaltete Cloud-Kohlenstoffoptimierungsdienste wird grundlegende Telemetrie verbreiteter, da Hyperscaler ihre nativen Berichtstools verbessern. Verwaltete Anbieter können sich daher durch Prüfpfade, prädiktive Kohlenstoffbudgets und eine detailliertere KI-Workload-Attribution differenzieren. Es wurde nachgewiesen, dass kohlenstoffbewusstes Kubernetes-Scheduling CO₂-Emissionen um 10 %–30 % reduziert, ohne die Leistung wesentlich zu beeinträchtigen. Diese Erkenntnisse helfen Kunden, einen finanziellen und betrieblichen Wert für Scheduling-Dienste zu ermitteln. GreenOps- und FinOps-Integrationsdienste werden zu einem Kernbestandteil des FinOps-Workflows und nicht mehr als separates Nachhaltigkeits-Add-on betrachtet.



Nach Bereitstellungsmodus: On-Premises-Führerschaft spiegelt Datenverwaltungsanforderungen wider, während die Cloud-Bereitstellung voranschreitet
Die On-Premises-Bereitstellung entfiel im Jahr 2026 auf 67,18 % des Umsatzes im Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste. Regulierte Organisationen nutzen dieses Modell, um Kohlenstoffintelligenz-Infrastruktur und operative Telemetrie innerhalb kontrollierter Datengrenzen zu halten. Die Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 25,91 % wachsen, der höchsten Rate unter den Bereitstellungsmodellen. Anbieter entwickeln mandantenfähige Designs, die Workload-Intelligenz liefern können, ohne dauerhaften Zugriff auf sensible Infrastrukturinformationen zu benötigen. Das Hybridmodell bedient Organisationen mit sowohl älteren On-Premises-Systemen als auch Cloud-nativen Workloads. Diese Käufer benötigen häufig die umfangreichste Telemetrieintegration und können den größten Nutzen aus einem verwalteten Dienst ziehen.
Die Cloud-basierte Bereitstellung kann den Aufwand für die Pflege einer internen Plattform reduzieren, erfordert jedoch Vertrauen in die Datenverarbeitung und Lieferantenkontrollen. Der Datengesetz der Europäischen Union verpflichtet Cloud-Anbieter, Datentransfergebühren für den Diensteanbieterwechsel bis Januar 2027 zu erlassen. Diese Änderung kann Lock-in-Bedenken für Käufer verringern, die Cloud-basierte Kohlenstoffoptimierungstools in Betracht ziehen. Sie kann auch den Wettbewerb bei der Beschaffung fördern, da Kunden mit geringerem Kostenaufwand den Anbieter wechseln können. On-Premises-Bereitstellungen bleiben relevant, wo nationale Vorschriften oder interne Richtlinien die externe Verarbeitung von Telemetrie einschränken. Der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste benötigt daher Bereitstellungsoptionen, die unterschiedliche Sicherheits- und Compliance-Positionen widerspiegeln, anstatt einer einzigen Architektur zu folgen.
Nach Unternehmensgröße: Großunternehmen führen, während KMU durch verwaltete Servicetiers Zugang erhalten
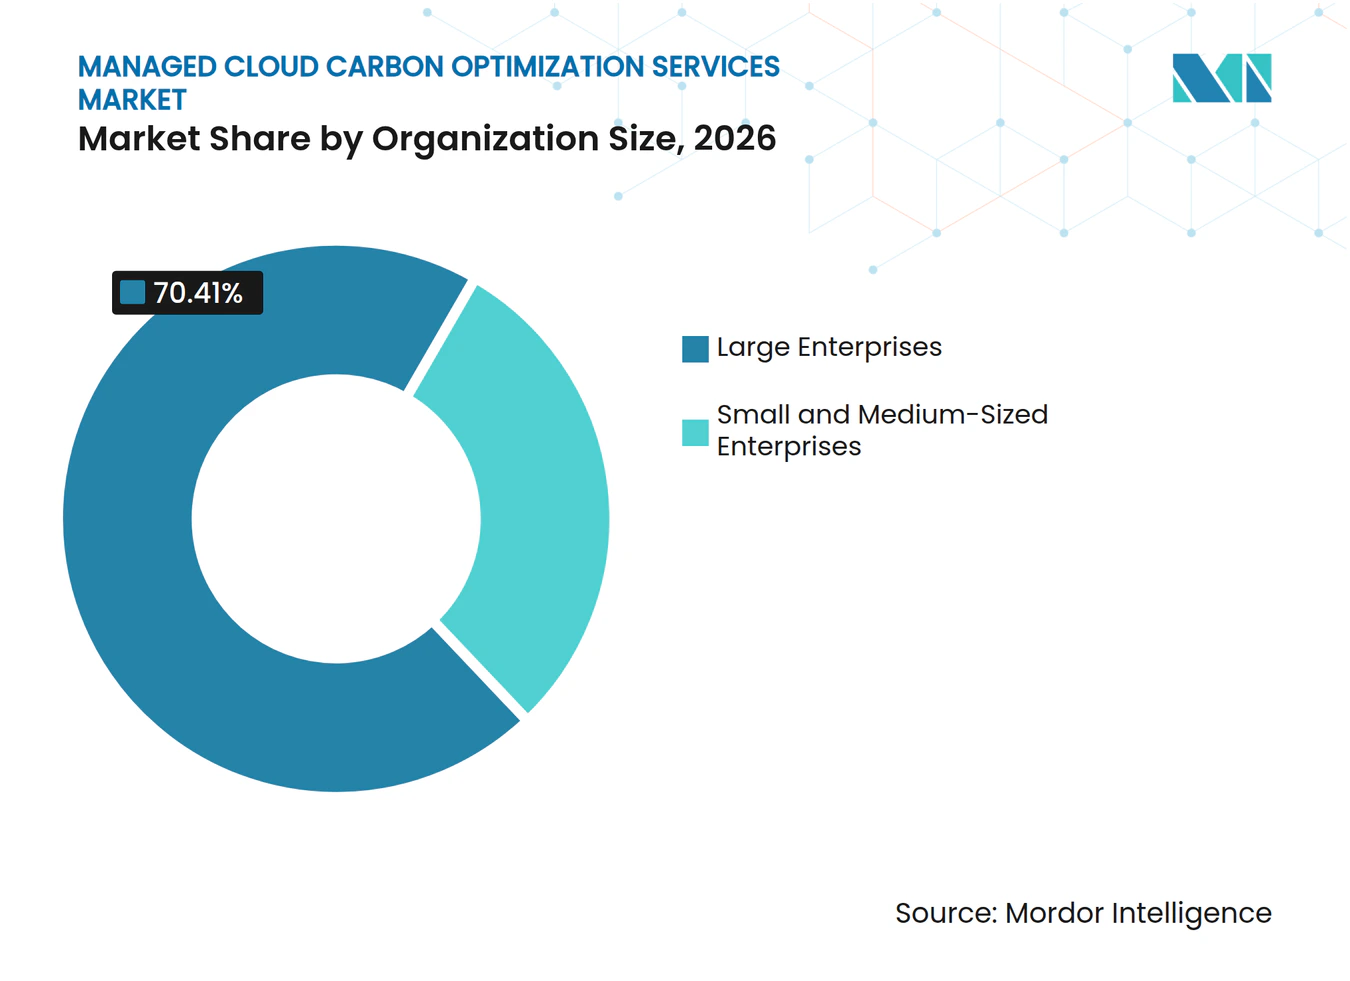
Großunternehmen entfielen im Jahr 2026 auf 70,41 % des Marktanteils für verwaltete Cloud-Kohlenstoffoptimierungsdienste. Sie verfügen über die größten Cloud-Bestände, ausgereiftere FinOps-Funktionen und eine frühere Exposition gegenüber Klimaoffenlegungspflichten. Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 26,11 % wachsen. Berichtspflichten in der Lieferkette können Klimadatenanfragen von großen Käufern auf kleinere Lieferanten ausweiten. Dies erzeugt Druck auf KMU, denen dedizierte Berichtsteams und interne Technikressourcen fehlen. Ihr Einführungsfall hängt von unkomplizierten Diensten ab, die sich mit bestehenden Cloud-Abrechnungs- und Überwachungstools verbinden können.
Plattformanbieter können diesen Bedarf mit Tiers mit geringerem Instrumentierungsaufwand, Verbindungen über Programmierschnittstellen und vorkonfigurierten Berichten erfüllen, die mit dem Treibhausgasprotokoll abgestimmt sind. Diese Funktionen können den Aufwand für die Erstellung grundlegender Emissionsinformationen und die Unterstützung von Kundenfragebögen reduzieren. Fertigungs-, Logistik- und Technologielieferanten sind relevante Nachfragepools, da ihre Großunternehmenskunden zunehmend Lieferketteninformationen benötigen. Innerhalb des Marktes für verwaltete Cloud-Kohlenstoffoptimierungsdienste können sinkende Plattformkosten und steigende Berichtspflichten den Entscheidungsprozess für ein verwaltetes Angebot verkürzen. Großunternehmen werden weiterhin wichtig bleiben, da ihr Umfang komplexere Multi-Cloud- und Workload-Ebenen-Programme unterstützt.

Nach Endnutzerbranche: IT und Telekommunikation führt, während staatliche Beschaffung expandiert
IT und Telekommunikation entfielen im Jahr 2026 auf 29,66 % des Umsatzes im Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste. Der Sektor besitzt und betreibt große Mengen an Cloud-Infrastruktur und verfügt über etablierte FinOps-Praktiken. Regierung und öffentliche Verwaltung werden bis 2032 voraussichtlich mit einer CAGR von 25,05 % wachsen. Anforderungen an die grüne Beschaffung ermutigen öffentliche Käufer, bei der Beschaffung von Cloud-Diensten Energieleistung und die Nutzung erneuerbarer Energien zu berücksichtigen. GovTech Singapur bestätigte Pläne, SS 715:2025-Energieeffizienz-Baselines in staatliche IT-Sammelausschreibungen aufzunehmen.[2] Der philippinische Beschaffungsdienst listete Google Cloud Computing Services im Juni 2026 als grünes Technologieprodukt auf seinem staatlichen eMarktplatz auf.
BFSI ist das zweitgrößte Endnutzersegment und benötigt investorengerechte ESG-Berichterstattung neben strengen Service-Level-Kontrollen. Seine latenzempfindlichen Workloads bevorzugen Verbesserungen auf der Scheduling-Ebene gegenüber aggressiver Verschiebung. Gesundheitswesen und Biowissenschaften, Einzel- und E-Commerce, industrielle Fertigung sowie Bildungs- und Forschungseinrichtungen stellen kleinere Segmente mit spezifischen Vertraulichkeits- und Compliance-Anforderungen dar. Gesundheitswesen und Fertigung zeigen Interesse an der Cloud-Beschaffungsberichterstattung, da die Kohlenstoffverantwortung in IT-Lieferketten zunimmt. Dies unterstützt eine wiederkehrende Nachfrage nach Kohlenstoffbuchhaltungsdiensten, die innerhalb sektorspezifischer Kontrollen arbeiten. Der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste muss daher gemeinsame Messmethoden mit Bereitstellungs- und Berichtspraktiken kombinieren, die auf jeden Sektor zugeschnitten sind.
Geografische Analyse
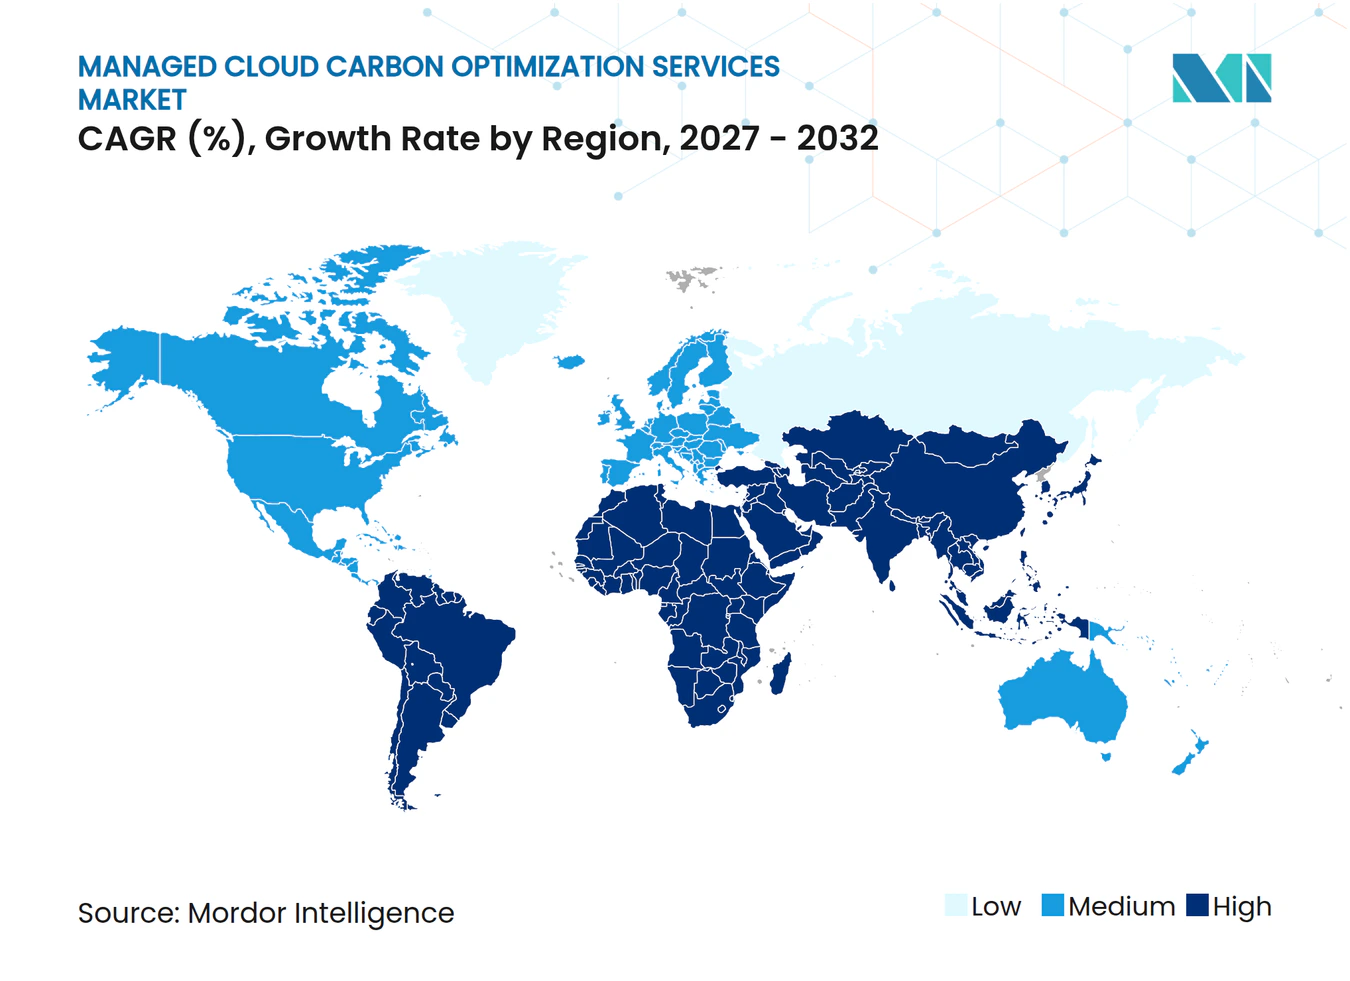
Nordamerika entfiel im Jahr 2026 auf 37,81 % des Umsatzes. Die Vereinigten Staaten und Kanada vereinen eine dichte Hyperscaler-Kapazität, eine große Basis von FinOps-Praktikern und anhaltende investorengetriebene Berichtserwartungen. Der Vorschlag der US-amerikanischen Börsenaufsichtsbehörde zur Aufhebung der verpflichtenden Klimaoffenlegungsregeln beseitigte nicht den Berichtsbedarf für Unternehmen, die den Anforderungen Kaliforniens oder Investorenanfragen unterliegen.[3] Kanada ist sowohl eine Nachfragequelle als auch ein potenzieller Standort für Workloads mit geringerem Kohlenstoffausstoß. Google meldete 97 % kohlenstofffreie Energie in seiner Montréal-Region, während AWS-Regionen in Kanada eine geringe Netzkohlenstoffintensität innerhalb Nordamerikas aufweisen. Diese Bedingungen unterstützen die grenzüberschreitende Workload-Planung, wo Kundendatenregeln dies erlauben.
Europa wird durch die CSRD und ihre Anforderung an eine prüfbare Scope-2-Offenlegung gestützt. Nordeuropäische Cloud-Standorte bieten kohlenstoffärmere Optionen, darunter Google Cloud-Regionen in Stockholm, Finnland und Paris. Der operative Wert dieser Regionen hängt von Scheduling-Diensten ab, die den Effekt von Emissionen in einer für die Berichterstattung geeigneten Form dokumentieren können. Deutschland und das Vereinigte Königreich sind die größten Ländermärkte innerhalb Europas, da sie bedeutende Konzentrationen von CSRD-Welle-1-Einreichern aufweisen. Die Cloud-Wechselbestimmungen des Datengesetzes können die Anbieterauswahl erhöhen und Beschaffungsaktivitäten fördern, wenn Wechselgebühren schrittweise abgeschafft werden. Datensouveränitätsregeln erfordern weiterhin, dass Anbieter die Workload-Verlagerung einschränken, wo Daten keine zulässigen Standorte überschreiten dürfen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 25,33 % wachsen, der schnellsten regionalen Rate im Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste. Singapur führte im August 2025 SS 715:2025 als IT-Energieeffizienzstandard für Rechenzentren in tropischem Klima ein, der auf mindestens 30 % Energieeinsparungen und einen Betrieb bei Temperaturen bis zu 35 °C abzielt. China wendet einen Standard für Anforderungen an die staatliche Beschaffung grüner Rechenzentren auf staatlich gelenkte Cloud-Beschaffungen an. Japans Leitlinien zum Software-Kohlenstoff-Fußabdruck, Indiens SEBI-Berichtsrahmen und die Netto-Null-Verpflichtungen südkoreanischer Konglomerate treiben das Interesse an Workload-Ebenen-Buchhaltung und gemeinsamen FinOps-GreenOps-Programmen voran. Im Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste machen diese Richtlinien Beschaffungsanforderungen zu einem wichtigen Einführungsweg. Südamerika, der Nahe Osten und Afrika befinden sich noch in einem früheren Stadium, wobei die Nachfrage in Brasilien und Südafrika auf multinationale Tochtergesellschaften und staatliche Einrichtungen konzentriert ist.
Wettbewerbslandschaft
Marktkonzentration
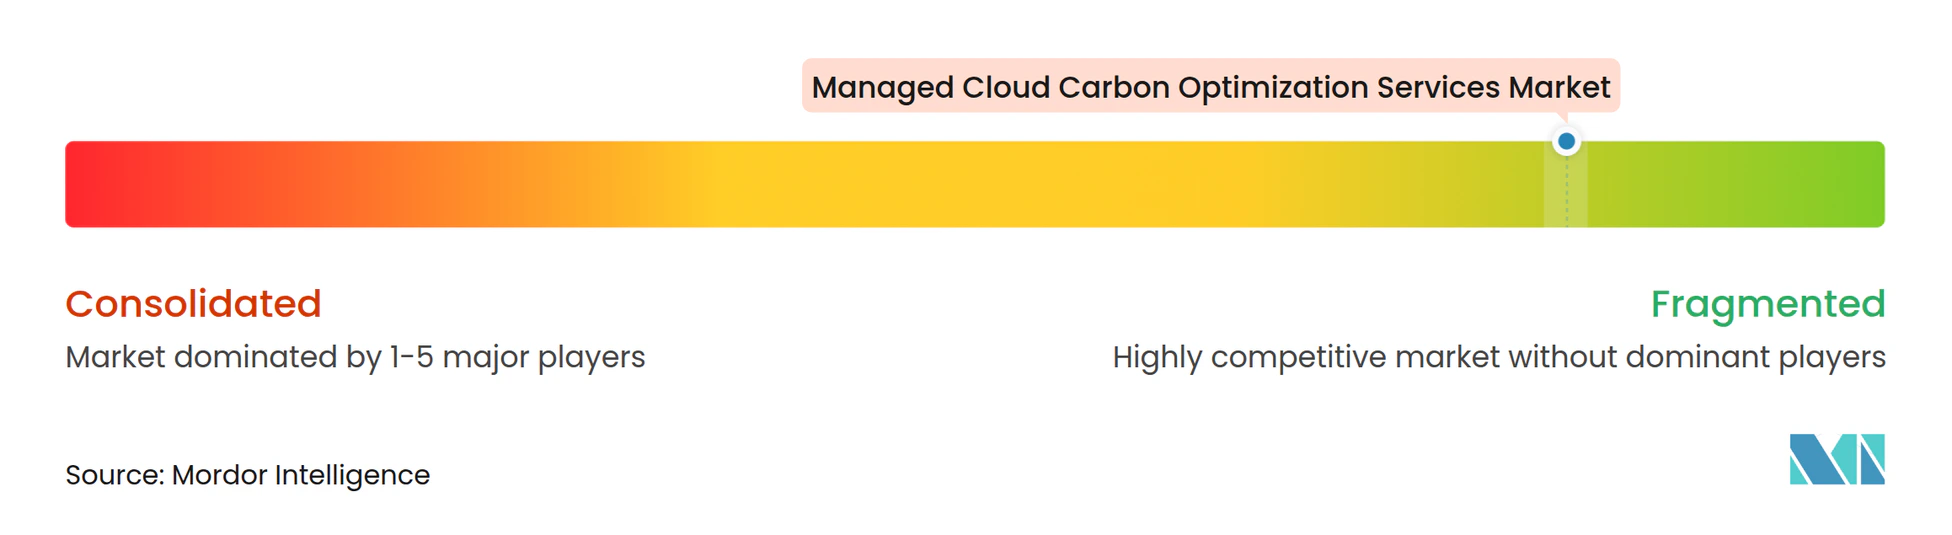
Der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste ist fragmentiert über Kohlenstoffintensitätsdatenanbieter, Workload-Optimierungsplattformen, FinOps-GreenOps-Tools und verwaltete Dienstintegratoren. Electricity Maps und WattTime liefern Daten, die standortbasierte Kohlenstoffsignale unterstützen. CloudBolt, Densify, Zesty und Cirrus Nexus sind im Bereich der Workload-Optimierung tätig, während Flexera und Finout FinOps- und GreenOps-Aktivitäten unterstützen. Accenture, IBM, Claranet und Xebia bieten umfassendere Dienst- und Integrationsfähigkeiten. Kein Unternehmen hat eine dominante Position über diesen gesamten Tätigkeitsbereich hinweg. Grundlegende Cloud-Anbieter-Dashboards üben Druck auf Anbieter aus, die nur standardmäßige Emissionstelemetrie anbieten.
Spezialisten konkurrieren durch Multi-Cloud-Datennormalisierung, prüfungsfähige Nachweise und detaillierte Attribution für KI-Workloads. Flexera stellte seine KI-Nachhaltigkeitsfunktion im Oktober 2026 allgemein zur Verfügung und ermöglicht es Kunden, Kohlenstoffemissionen, Stromverbrauch und Wasserverbrauch einzelnen KI-Modellen und Token-Typen über AWS, Azure und Google Cloud hinweg zuzuordnen. Context Labs ging im September 2025 eine Partnerschaft mit New Era Energy and Digital, Sharon AI und Mawgan Capital ein, um seine Plattform in einen KI-fokussierten Rechenzentrumsstandort in Texas zu integrieren.[4] Dieser Ansatz verknüpft die Kohlenstoffbuchhaltung mit der Energielieferkette, die die KI-Infrastruktur antreibt. WattTime aktualisierte sein AOER-Modell im Juli 2026 und fügte Flussverfolgung sowie verbesserte Speicherhandhabung in 15 europäischen Regionen hinzu.
Größere Anbieter betten das Kohlenstoffmanagement in etablierte Unternehmenssoftware- und Beratungsumgebungen ein. Accentures myNav Green Cloud Advisor nutzt Kosten-, Leistungs-, Energie- und CO₂-Daten zur Unterstützung der Szenarioplanung. SAP verbindet das Kohlenstoffmanagement mit Daten aus der Unternehmensressourcenplanung und unterstützt damit Emissionen auf Produktebene und Scope-3-Arbeiten für Großkunden. Chancen bestehen weiterhin in KMU-fokussierten Servicetiers, souveränen Cloud-Umgebungen und KI-spezifischer Kohlenstoffzuordnung. Anbieter, die innerhalb von Datensouveränitätsbeschränkungen arbeiten können, können Kunden ansprechen, die keine uneingeschränkte regionsübergreifende Planung nutzen können.
Marktführer im Bereich verwaltete Cloud-Kohlenstoffoptimierungsdienste
-
FlexiDAO S.L.
-
Cirrus Nexus, Inc.
-
CloudBolt Software, Inc.
-
Finout, Inc.
-
Claranet Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Flexera stellte sein KI-Nachhaltigkeits-Dashboard allen Cloud-Nachhaltigkeitskunden allgemein zur Verfügung und ermöglichte damit die Attribution von Kohlenstoffemissionen, Stromverbrauch und Wasserverbrauch auf einzelne KI-Modelle und Token-Typen über verbundene AWS-, Azure- und Google Cloud-Konten hinweg. Dies ist die erste FinOps-Plattformfunktion, die eine Token-Ebenen-Attribution der Umweltauswirkungen von KI bietet und damit die Unternehmensnachfrage nach KI-Kohlenstoffverantwortung direkt adressiert, da KI-Workloads zum größten Treiber des Emissionswachstums in Rechenzentren werden.
- September 2026: Der philippinische Beschaffungsdienst des Haushalts- und Verwaltungsministeriums listete Google Cloud Computing Services offiziell als grünes Technologieprodukt auf seinem staatlichen eMarktplatz auf, nach einem am 25. Mai 2026 unterzeichneten Memorandum of Agreement. Staatliche Behörden können nun Cloud-Dienste mit Rabatten von bis zu 30 % bei fester Nutzung beschaffen und dabei die Anforderungen an die grüne Technologiebeschaffung erfüllen.
- August 2026: WattTime aktualisierte sein AOER-Modell, Version 2026-04-01, mit Flussverfolgung von Stromimporten, verbesserter Energiespeicherhandhabung und Berücksichtigung von Nicht-CO₂-Faktoren in 15 neuen europäischen Regionen. Das Update stimmt das Modell mit der aktuellen standortbasierten GHG-Protokoll-Scope-2-Leitlinie ab und erhöht damit die Datenqualitätsschwelle für kohlenstoffbewusste Scheduling-Plattformen weltweit.
- Juni 2026: Die US-amerikanische Börsenaufsichtsbehörde veröffentlichte einen Vorschlag zur Aufhebung ihrer im März 2024 erlassenen klimabezogenen Offenlegungsregeln mit einer Kommentierungsfrist bis zum 3. August 2026. Der Vorschlag verändert die bundesstaatliche US-amerikanische Regulierungshaltung, ohne die Unternehmensnachfrage zu beseitigen, da investorengetriebene Berichtspflichten und die Klimaoffenlegungsgesetze des Bundesstaates Kalifornien eine Compliance-Untergrenze für große börsennotierte Unternehmen aufrechterhalten.
Globaler Berichtsumfang des Marktes für verwaltete Cloud-Kohlenstoffoptimierungsdienste
Der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste umfasst ausgelagerte Dienste, die Organisationen dabei helfen, mit Cloud-Computing-Umgebungen verbundene Kohlenstoffemissionen zu messen, zu überwachen, zu verwalten, zu reduzieren und zu berichten. Diese Dienste umfassen Cloud-Workload-Optimierung, Kohlenstoffbuchhaltung und -messung, Nachhaltigkeitsberichterstattung, GreenOps- und FinOps-Integration, Emissionsüberwachung, kohlenstoffbewusstes Betriebsmanagement sowie die laufende Optimierung von Cloud-Ressourcen zur Ausgewogenheit von ökologischer Nachhaltigkeit, regulatorischer Compliance und betrieblicher Effizienz.
Der Bericht über den Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste ist segmentiert nach Dienstleistungstyp (Cloud-Workload-Optimierungsdienste, Kohlenstoffbuchhaltungs- und Messdienste, Nachhaltigkeitsberichterstattungs- und Compliance-Dienste, GreenOps- und FinOps-Integrationsdienste sowie weitere Dienstleistungstypen), Bereitstellungsmodus (On-Premises, Cloud-basiert und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, industrielle Fertigung, Einzel- und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Cloud-Workload-Optimierungsdienste |
| Kohlenstoffbuchhaltungs- und Messdienste |
| Nachhaltigkeitsberichterstattungs- und Compliance-Dienste |
| GreenOps- und FinOps-Integrationsdienste |
| Weitere Dienstleistungstypen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Cloud-Workload-Optimierungsdienste | |
| Kohlenstoffbuchhaltungs- und Messdienste | ||
| Nachhaltigkeitsberichterstattungs- und Compliance-Dienste | ||
| GreenOps- und FinOps-Integrationsdienste | ||
| Weitere Dienstleistungstypen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzel- und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Cloud-Kohlenstoffoptimierungsdienste?
Die Marktgröße für verwaltete Cloud-Kohlenstoffoptimierungsdienste wird voraussichtlich von 1,46 Milliarden USD im Jahr 2027 auf 4,39 Milliarden USD bis 2032 steigen, mit einer CAGR von 24,74 %.
Was treibt die Nachfrage nach verwalteten Cloud-Kohlenstoffoptimierungsdiensten an?
Der KI-bedingte Strombedarf von Rechenzentren, Offenlegungsanforderungen und die Integration von Kosten- und Kohlenstoffkontrollen erhöhen die Nachfrage nach verwalteten Diensten.
Welcher Dienstleistungstyp führt bei verwalteten Cloud-Kohlenstoffoptimierungsdiensten?
Cloud-Workload-Optimierungsdienste hielten im Jahr 2026 einen Umsatzanteil von 56,19 %, da sie inaktive Rechenkapazitäten reduzieren und eine kohlenstoffärmere Workload-Platzierung unterstützen können.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 25,91 % wachsen, unterstützt durch mandantenfähige Bereitstellungsmodelle und geringere interne Plattformanforderungen.
Welche Organisationen nehmen diese Dienste am schnellsten an?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 26,11 % wachsen, da Berichtserwartungen in der Lieferkette kleinere Organisationen erreichen.
Welche Region wächst bei diesen Diensten am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 25,33 % wachsen, unterstützt durch Beschaffungsstandards und Energieeffizienzrichtlinien für Rechenzentren.