
Marktgröße und Marktanteil für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
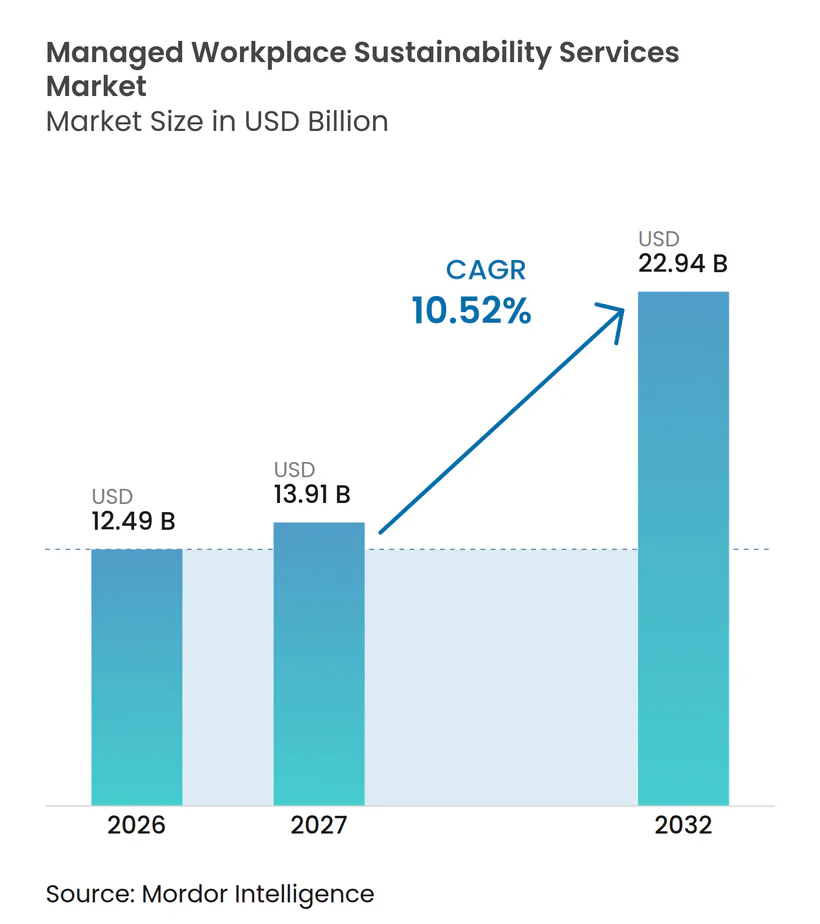
| Marktgröße (2027) | 13.91 Milliarden US-Dollar |
| Marktgröße (2032) | 22.94 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.52 % |
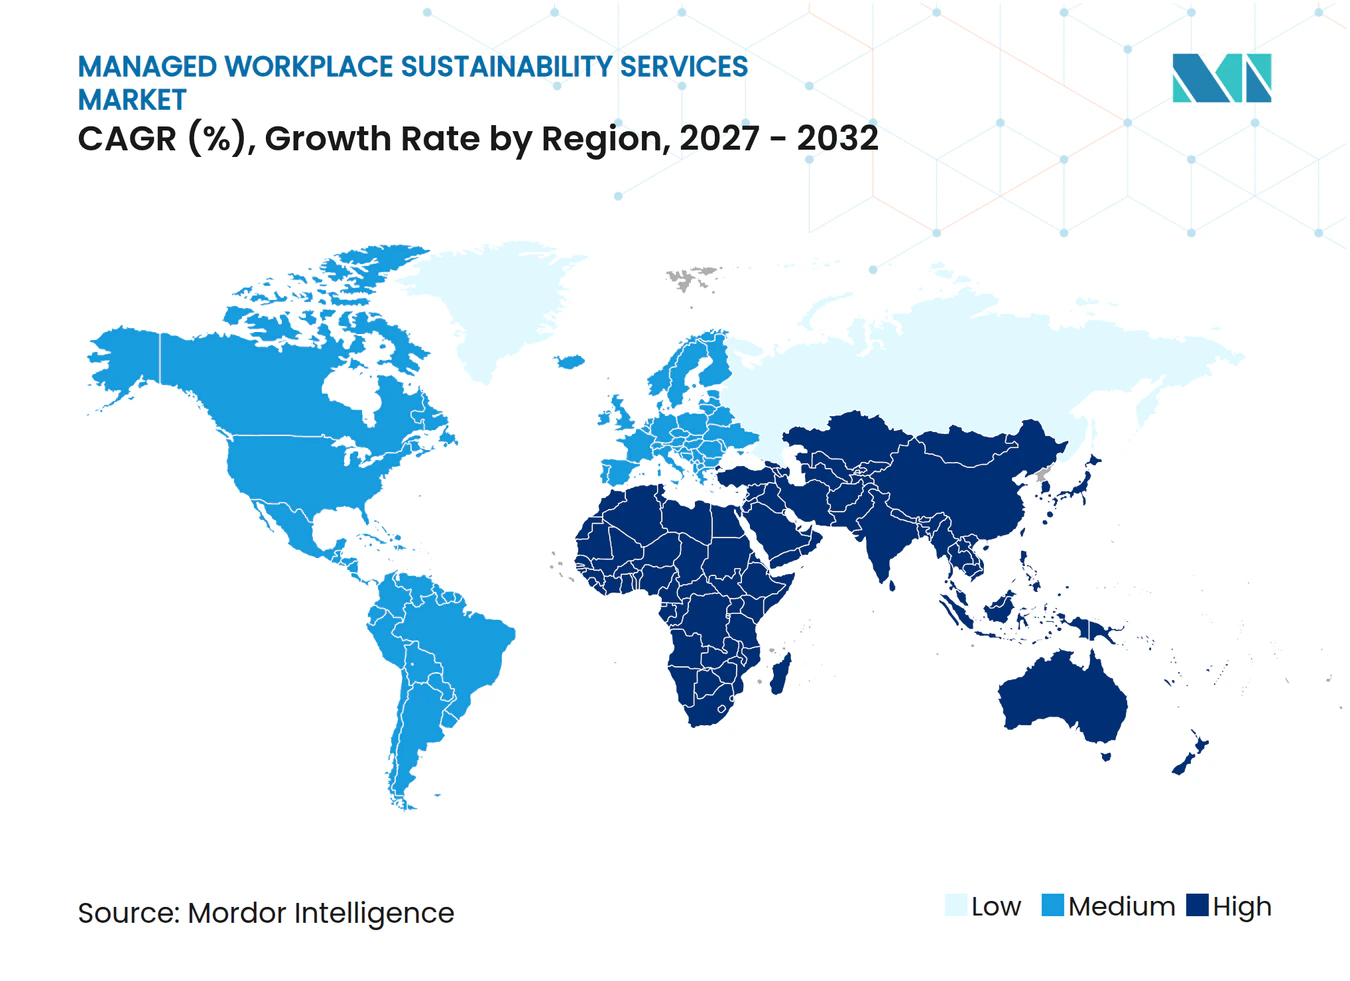
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz von Mordor Intelligence
Die Marktgröße für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz wurde im Jahr 2026 auf 12,49 Milliarden USD geschätzt und wird voraussichtlich von 13,91 Milliarden USD im Jahr 2027 auf 22,94 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 10,52 % während des Prognosezeitraums (2027–2032). Unternehmerische Netto-Null-Verpflichtungen entwickeln sich von freiwilligen Erklärungen zu regulierten Programmen, die messbare Ergebnisse erfordern, was die Nachfrage nach Anbietern steigert, die Energie, Emissionen, Berichterstattung und Gebäudebetrieb unter einem einzigen Vertrag verwalten können. Bauvorschriften in Europa, Nordamerika und Teilen des asiatisch-pazifischen Raums erhöhen ebenfalls den Bedarf an kontinuierlichem Leistungsmonitoring und zuverlässigen Compliance-Nachweisen. Digitale Plattformen verändern die Art und Weise, wie Dienste erbracht werden, da zentrale Teams größere Immobilienportfolios überwachen können, ohne an jedem Standort zusätzliches Personal vor Ort hinzuzufügen. Anbieter, die Analysen mit vertraglichen Leistungsverpflichtungen verknüpfen, werden voraussichtlich wettbewerbsfähiger sein als Anbieter, die eigenständige Beratungs- oder Wartungsleistungen anbieten. Der Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz profitiert auch von der Notwendigkeit, hybride Arbeitsmuster mit dem Energieverbrauch von Gebäuden, der Raumplanung und den Bedürfnissen der Nutzer in Einklang zu bringen.
Wichtigste Erkenntnisse des Berichts
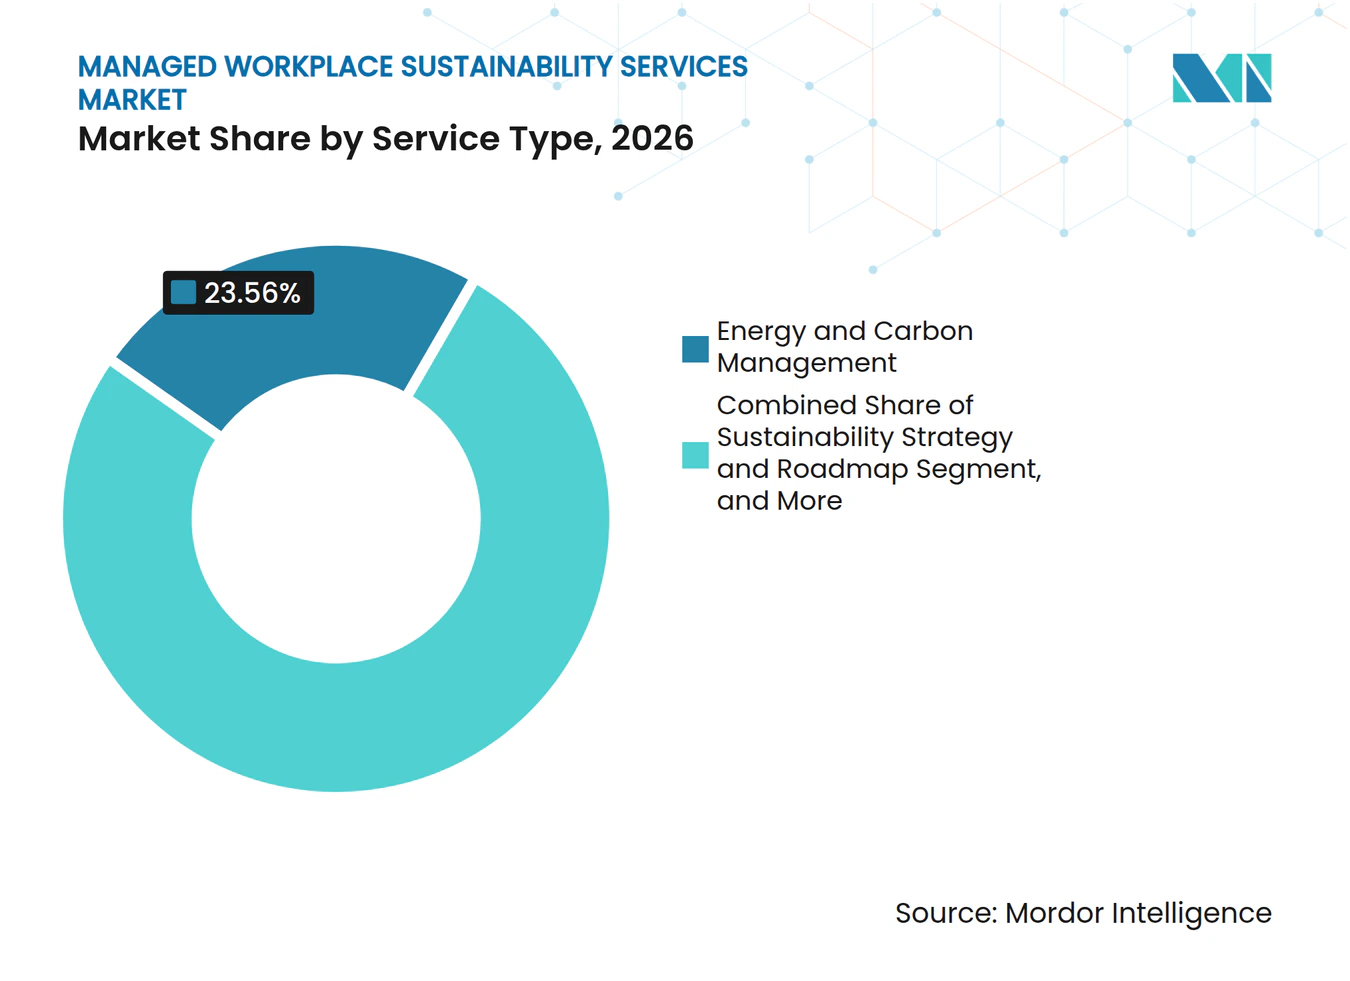
- Nach Servicetyp hielt Energie- und Kohlenstoffmanagement im Jahr 2026 einen Marktanteil von 23,56 % am Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz, während ESG-Daten, Berichterstattung und Prüfung voraussichtlich mit einer CAGR von 11,64 % bis 2032 wachsen werden.
- Nach Servicemodell hielt integriertes Facility-Management im Jahr 2026 einen Marktanteil von 38,49 %, während plattformgestützte verwaltete Dienste voraussichtlich mit einer CAGR von 11,96 % bis 2032 wachsen werden.
- Nach Bereitstellungsmodus hielt der vor Ort verwaltete Dienst im Jahr 2026 einen Marktanteil von 51,97 %, während der ferngesteuerte und zentralisierte verwaltete Dienst voraussichtlich mit einer CAGR von 11,58 % bis 2032 wachsen wird.
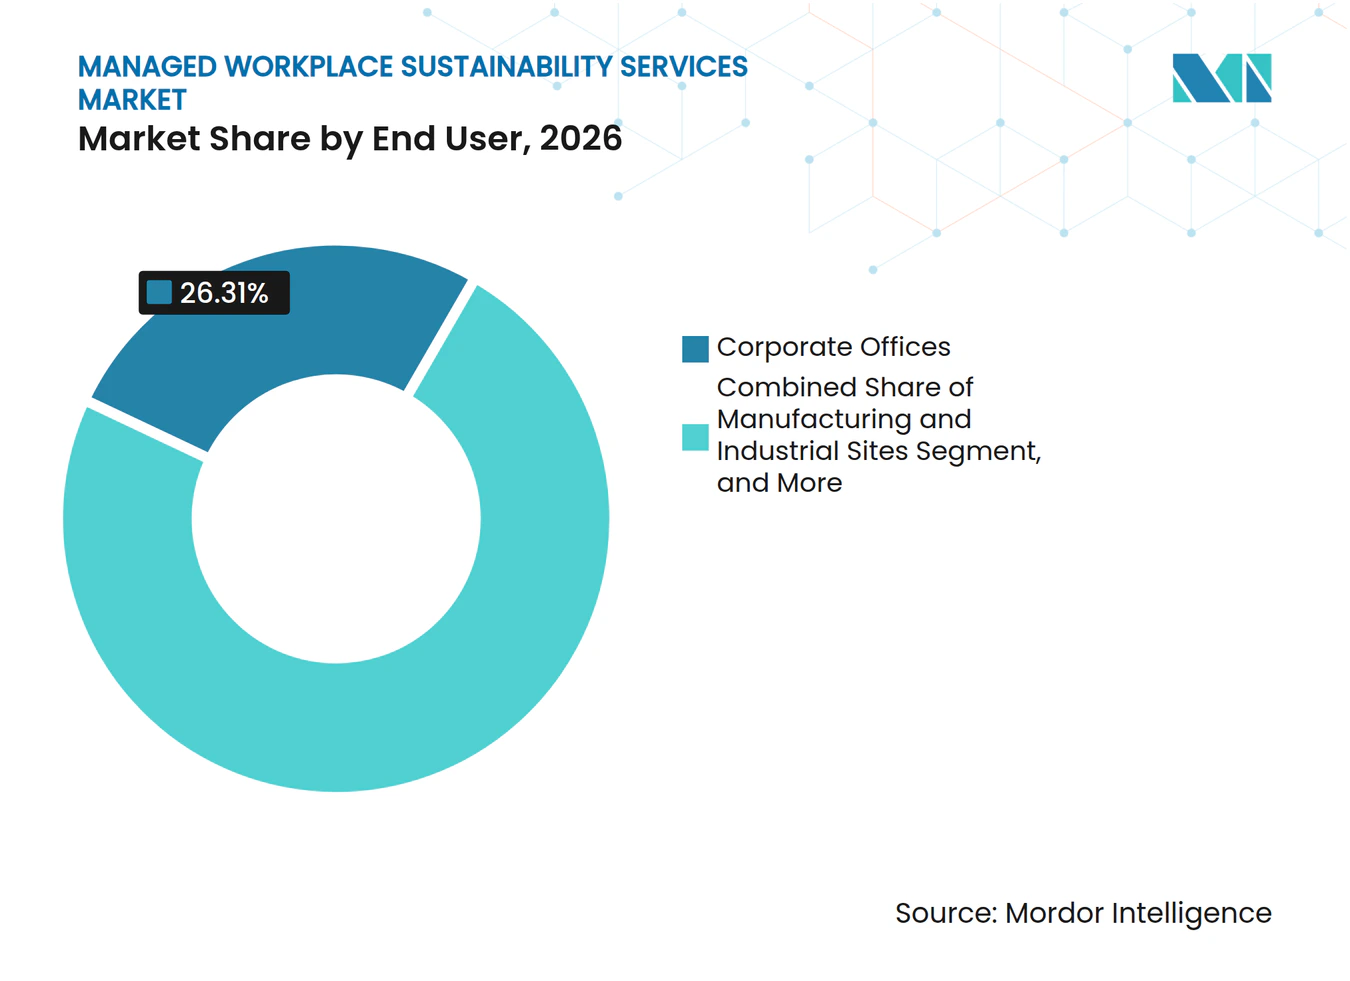
- Nach Endnutzer hielten Unternehmensbüros im Jahr 2026 einen Marktanteil von 26,31 %, während technologie- und datenintensive Einrichtungen voraussichtlich mit einer CAGR von 11,13 % bis 2032 wachsen werden.
- Nach Arbeitsplatzumgebung hielten Multi-Standort-Unternehmensportfolios im Jahr 2026 einen Marktanteil von 46,28 %, während hybride und flexible Arbeitsplätze voraussichtlich mit einer CAGR von 11,83 % bis 2032 wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 33,19 %, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 11,47 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Wirkungsanalyse der Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Unternehmerische Netto-Null-Verpflichtungen und ESG-Rechenschaftspflicht | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Gebäudeleistung und Offenlegungspflichten | +2.2% | Europa und Nordamerika als Kernregionen, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Ausgelagertes Energie- und Kohlenstoffleistungsmanagement | +1.8% | Global, mit beschleunigten Gewinnen im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Gebäude- und Arbeitsplatzanalysen | +1.6% | Nordamerika, Europa und asiatisch-pazifischer Raum als Kernregionen | Mittelfristig (2–4 Jahre) |
| Hybrides Arbeiten und Optimierung der Flächennutzung | +1.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffbewusste digitale Arbeitsplätze und kreislauffähige IT-Praktiken | +0.7% | Europa und Nordamerika, aufstrebender asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmerische Netto-Null-Verpflichtungen und ESG-Rechenschaftspflicht treiben die Nachfrage nach nachweisbarer Leistung an
Unternehmerische Netto-Null-Programme erfordern zunehmend Aufsicht auf Vorstandsebene, glaubwürdige Übergangspläne und operative Nachweise, die einer externen Prüfung standhalten können. Dies rückt die Dekarbonisierung von einer eigenständigen betrieblichen Initiative in eine formale Managementverantwortung. Es verändert Kaufentscheidungen im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz, da interne Teams möglicherweise nicht über die Systeme oder Fachkapazitäten verfügen, um konsistente Daten aus verschiedenen Einrichtungen zusammenzustellen. Anforderungen an die Nachhaltigkeitsprüfung erhöhen auch den Wert von verwalteten Diensten, die Datenqualität sichern, Kontrollen dokumentieren und eine klare Prüfspur unterstützen. Sodexo meldete im Jahr 2026 eine Reduzierung der Scope-1- und Scope-2-Emissionen um 68,9 % gegenüber dem Basisjahr 2017 und bewies damit, dass große Dienstleister operative Leistungserbringung mit messbaren und berichteten Emissionsergebnissen verknüpfen können.
Strengere Anforderungen an Gebäudeleistung und Offenlegungspflichten schaffen strukturelle Auslagerungsnachfrage
Die überarbeitete Gebäudeenergieeffizienzrichtlinie verpflichtet neue Nichtwohngebäude ab Januar 2030 zur Erfüllung von Nullemissionsstandards. Die Mitgliedstaaten müssen die Richtlinie bis Mai 2026 in nationales Recht umsetzen, was Gebäudeeigentümern eine begrenzte Zeit gibt, ihre Betriebsmodelle und Investitionspläne anzupassen. Automatisierte Steuerungssysteme und kontinuierliches Monitoring gewinnen an Bedeutung, da die Compliance über eine einmalige Gebäudezertifizierung hinausgeht. EN ISO 52120-1 bietet Organisationen einen Rahmen zur Bewertung des Beitrags von Gebäudeautomations- und Steuerungssystemen zur Energieleistung. Der kombinierte Effekt aus Offenlegungspflichten, Finanzierungskriterien und Betriebsstandards stärkt die Argumentation für verwaltete Anbieter, die in der Lage sind, Einrichtungen zu überwachen und über mehrere Rechtsordnungen hinweg zu berichten. Der Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz wird daher durch wiederkehrende Compliance-Arbeit und nicht durch isolierte Sanierungsprojekte gestützt.
Ausgelagertes Energie- und Kohlenstoffleistungsmanagement wird zur betrieblichen Notwendigkeit
Das Energiemanagement entwickelt sich hin zu einer kontinuierlichen Betriebssteuerung, da sich Energiekosten, Kohlenstoffverpflichtungen und Arbeitsplatzmuster im Laufe des Jahres ändern. Schneider Electric stellte fest, dass belegungsbasierte Steuerungen in einem Büro im Londoner Zentrum den betrieblichen Energieverbrauch und die Kohlenstoffemissionen um durchschnittlich 22 % reduzierten.[1] Die Studie berichtete auch von einer konservativen Amortisationszeit von 2 Jahren für die Besprechungsraumintervention. Diese Ergebnisse hängen von Sensordaten, aktiven Steuerungen und regelmäßiger Überprüfung der tatsächlichen Raumnutzung ab. Sie begünstigen Anbieter, die technisches Monitoring mit Wartungsteams und Arbeitsplatzmanagern kombinieren können. Der Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz profitiert von diesem Wandel, da Organisationen eher bereit sind, einen vernetzten Betriebsprozess auszulagern, als mehrere fragmentierte Technologie- und Serviceverträge zu verwalten.
KI-gestützte Gebäude- und Arbeitsplatzanalysen verändern das Wertversprechen der Dienste
Künstliche Intelligenz verlagert Gebäudedienste von reaktiver Instandhaltung hin zu Vorhersage, Anpassung und kontinuierlicher Optimierung. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025 ergab, dass auf Reinforcement Learning basierende Gebäudesteuerungen durchschnittliche Energieeinsparungen von 22,3 % erzielten, während hybride KI-Ansätze in Mehrfachsystemumgebungen 28,1 % erreichten. Diese Systeme erfordern Live-Betriebsdaten und kontinuierliche Modellabstimmung, sodass ihr Mehrwert durch eine einfache Softwareinstallation schwer zu erschließen ist. Im Jahr 2026 berichtete Johnson Controls, dass 65 % der befragten Unternehmensleiter künstliche Intelligenz bereits zur Verbesserung von Betrieb, Auslastung und Instandhaltung am Arbeitsplatz einsetzten. Weitere 65 % planten, deren Einsatz im Folgejahr einzuführen oder auszuweiten. Der Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz kann profitieren, wenn Anbieter Analysen mit der Verantwortung für Energie-, Komfort-, Instandhaltungs- und Belegungsergebnisse verbinden.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Fragmentierte Gebäudedaten und Integration von Altsystemen | -2.1% | Global, am stärksten ausgeprägt in Europa und Südamerika | Langfristig (≥ 4 Jahre) |
| Hohe Anfangsinvestitionskosten für Sanierungen und lange Amortisationszeiträume | -1.8% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und in Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an Fachleuten für Nachhaltigkeit und Gebäudesteuerung | -1.3% | Global | Mittelfristig (2–4 Jahre) |
| Unklare Zuständigkeiten für bereichsübergreifende Arbeitsplatzemissionen | -0.9% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Gebäudedaten und Integration von Altsystemen begrenzen die Skalierbarkeit
Fragmentierte Daten aus älteren Gebäudesystemen stellen nach wie vor ein wesentliches Hindernis für die Skalierung verwalteter Nachhaltigkeitsdienste dar. Heizungs-, Lüftungs-, Beleuchtungs-, Zugangs- und Zählersysteme verwenden häufig unterschiedliche Protokolle und wurden nicht für den Austausch von Betriebsinformationen konzipiert. Eine Überprüfung von 126 Studien zur KI-Gebäudeoptimierung aus dem Jahr 2025 ergab, dass nur 18 % der gemeldeten Ergebnisse aus realen Implementierungen stammten. Der Unterschied zwischen kontrollierten Simulationen und Live-Gebäuden verdeutlicht die Schwierigkeit, unvollständige und inkonsistente Datenumgebungen zu verbinden. Anbieter im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz müssen häufig frühe Datenharmonisierungsarbeiten finanzieren, bevor ein Portfolio seine geplante kommerzielle Rendite erzielt. Cloud-Plattformen können die Transparenz über verschiedene Geräte hinweg verbessern, aber installierte Systeme variieren weiterhin in Alter, Hersteller und technischen Standards.
Hohe Anfangsinvestitionskosten für Sanierungen und lange Amortisationszeiträume verlangsamen die Akzeptanz bei mittelständischen Unternehmen
Die Dekarbonisierung von Gebäuden erfordert häufig Vorabinvestitionen in Steuerungssysteme, Software, Sensoren, Ausrüstung und spezialisierte Implementierungsunterstützung. Die 2-jährige Amortisationszeit für belegungsbasierte Steuerungen beseitigt nicht die Notwendigkeit einer anfänglichen Kapitalinvestition und schließt umfangreichere Änderungen an Heizung, Kühlung, Gebäudehüllen oder erneuerbaren Energiesystemen nicht ein. Mieter können zögern, Sanierungen zu finanzieren, die beim Vermieter verbleiben, wenn die Laufzeit des Mietvertrags kürzer ist als der Investitionsrückgewinnungszeitraum. Die Gebäudeenergieeffizienzrichtlinie erhöht den Druck zur Sanierung weniger effizienter Gebäude, aber die Einhaltung kann sich verzögern, wenn keine Finanzierung verfügbar ist. Energieleistungscontracting kann diese Hürde reduzieren, indem es Anbietern im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz ermöglicht, Kosten aus vereinbarten Einsparungen über die Zeit zurückzugewinnen. Kleinere regionale Anbieter könnten Schwierigkeiten haben, dieses Modell anzubieten, da es Investitionskapazität und Zeichnungskompetenz erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Energie- und Kohlenstoffmanagement führt, während Prüfungsdienste beschleunigenEnergie- und Kohlenstoffmanagement hielt im Jahr 2026 einen Marktanteil von 23,56 % am Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz und war damit der größte Servicetyp. Seine Position spiegelt Investitionen in Energiemonitoring, Versorgungsbeschaffung und formale Energiemanagementsysteme wider. Die Kohlenstoffreduzierung wird nun häufiger in Facility-Vereinbarungen verankert, was das Monitoring von einer jährlichen Übung zu einer fortlaufenden Betriebsverantwortung verschiebt. ESG-Daten, Berichterstattung und Prüfung werden voraussichtlich bis 2032 mit einer CAGR von 11,64 % wachsen. Das Inkrafttreten von ISSA 5000 unterstützt die Nachfrage nach Dienstleistern, die Nachweise organisieren, Daten steuern und Berichte für Prüfungsarbeiten vorbereiten können.
Dienste zur Nachhaltigkeitsstrategie und Roadmap bleiben relevant, wenn Organisationen Dekarbonisierungsmaßnahmen über eigene und gemietete Immobilien hinweg sequenzieren müssen. Dienste zur Zertifizierung und Einhaltung von Green-Building-Standards profitieren von strengeren Leistungsstandards und von Mietern, die LEED-, BREEAM- und WELL-Anforderungen in Mietentscheidungen einbeziehen. Abfall- und Kreislaufwirtschaftsmanagement gewinnt an Bedeutung, da die Scope-3-Berichterstattung detailliertere Informationen zu Materialien und Abfallströmen erfordert. Wassermanagement wird ebenfalls nützlicher, wenn Arbeitsplatzbetrieb mit umfassenderen Umweltberichten verknüpft wird. Diese Angebote werden im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz zunehmend mit integriertem Facility-Management kombiniert, sodass Kunden einen einzigen Anbieter haben, der für breitere betriebliche Auswirkungen verantwortlich ist.



Nach Servicemodell:
Integriertes Facility-Management hält die größte Position, während Plattformen die Vertragsgestaltung verändernIntegriertes Facility-Management hielt im Jahr 2026 38,49 % des Gesamtwerts. Unternehmenskunden im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz nutzen integrierte Verträge, um Übergaben zwischen Reinigungs-, Wartungs-, Energie-, Arbeitsplatz- und Berichterstattungsanbietern zu reduzieren. Ein einziger Anbieter kann die Zuweisung von Verantwortlichkeiten für Emissionsdaten und Gebäudeleistung vereinfachen. JLL stellte fest, dass 80 % der Organisationen im Jahr 2026 hybride Arbeitsplatzprogramme aufrechterhielten und die Portfoliooptimierung ihre führende Priorität im gewerblichen Immobilienbereich war. Plattformgestützte verwaltete Dienste werden voraussichtlich mit einer CAGR von 11,96 % bis 2032 wachsen, da Kunden Echtzeit-Einblicke und leistungsbasierte Abrechnung suchen.
Auf OpenBlue, Building X und EcoStruxure aufgebaute Plattformdienste können Betriebsdaten mit wiederkehrenden verwalteten Verträgen verbinden. Dieses Setup ermöglicht es Anbietern, Servicequalität in Bezug auf Energie-, Komfort-, Raum- und Geräteergebnisse statt allein nach Arbeitsstunden zu definieren. Energieleistungscontracting entwickelt sich, wobei Anbieter das Sanierungsfinanzierungsrisiko im Austausch für einen Anteil der verifizierten Einsparungen übernehmen. Verwaltete Nachhaltigkeitsdienste bieten eine spezialisierte Option für mittelgroße Kunden, die nicht alle Facility-Funktionen auslagern möchten. Beratungs- und Implementierungsarbeit bleibt ein Einstiegspunkt, der zu einem längerfristigen verwalteten Vertrag führen kann.
Nach Bereitstellungsmodus:
Vor-Ort-Dienste bleiben unverzichtbar, während die zentralisierte Bereitstellung skaliertDer vor Ort verwaltete Dienst hielt im Jahr 2026 51,97 % des Gesamtwerts. Geräteinspektion, Zählervalidierung, Abfallhandhabung, Compliance-Prüfungen und Nutzerdienste erfordern häufig Personal vor Ort. Die große Bedeutung der Vor-Ort-Bereitstellung spiegelt den physischen Charakter vieler Gebäudeaufgaben wider und gibt Anbietern im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz direkten Zugang zu Betriebsbedingungen. Der ferngesteuerte und zentralisierte verwaltete Dienst wird voraussichtlich mit einer CAGR von 11,58 % bis 2032 wachsen. Vernetzte Sensoren und zentralisierte Betriebszentren ermöglichen es weniger Spezialisten, eine größere Gruppe von Gebäuden zu überwachen und Probleme früher zu erkennen.
Die Fernbereitstellung ist in Multi-Standort-Portfolios nützlich, da kombinierte Datenmengen die Kapazität einzelner Gebäudeteams übersteigen können. Künstliche Intelligenz kann zentralen Teams helfen, Standorte zu vergleichen, ungewöhnlichen Energieverbrauch zu kennzeichnen und Serviceeinsätze zu priorisieren. Hybride verwaltete Dienste kombinieren zentrale Analysen mit lokalen Teams, die Instandhaltung, Inspektionen und Nutzerkommunikation durchführen. Die ISO 41001-Zertifizierung kann Beschaffungsentscheidungen unterstützen, indem sie einen strukturierten Facility-Management-Ansatz nachweist. Käufer aus dem öffentlichen Sektor und dem Finanzdienstleistungsbereich können diese Zertifizierung als Qualitätsanforderung bei der Bewertung von Anbietern nutzen.
Nach Endnutzer:
Unternehmensbüros führen, während datenintensive Einrichtungen an Priorität gewinnenUnternehmensbüros hielten im Jahr 2026 26,31 % des Gesamtwerts. Büros bleiben die breiteste Nachfragebasis im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz, da sie Energiemanagement, Raumplanung, Instandhaltung und mitarbeiterbezogene Dienste erfordern. JLL berichtete, dass die globale Büroauslastung im Jahr 2026 56 % erreichte, verglichen mit 54 % im Jahr 2025. Es wurde auch festgestellt, dass die Lücke zwischen tatsächlicher und angestrebter Auslastung von 25 auf 18 Prozentpunkte schrumpfte. Technologie- und datenintensive Einrichtungen werden voraussichtlich mit einer CAGR von 11,13 % bis 2032 wachsen.
Rechenzentren und verwandte Standorte haben eine hohe Leistungsdichte und legen größeren Wert auf Energie- und Wärmemanagement. Ihr Scope-2-Engagement erhöht die Bedeutung glaubwürdiger Messungen und betrieblicher Verbesserungen. Kunden aus dem Finanzdienstleistungsbereich und professionellen Dienstleistungen verwenden Gebäudeleistungsinformationen in umfassenderen Emissionsberichten und Risikoprozessen. CBRE erneuerte im Juni 2025 seine globale Vereinbarung mit der Deutschen Bank, um integriertes Facility-Management in mehr als 50 Ländern anzubieten und das Netto-Null-Ziel der Bank bis 2050 zu unterstützen.[2] Gesundheitswesen, Fertigung, Bildung, öffentlicher Sektor, Einzelhandel, Gastgewerbe und gemischt genutzte Immobilien benötigen maßgeschneiderte Programme für Abfall, Wasser, Energie und Nutzerbetrieb.

Nach Arbeitsplatzumgebung:
Multi-Standort-Portfolios bilden die größte NachfragebasisMulti-Standort-Unternehmensportfolios hielten im Jahr 2026 46,28 % des Gesamtwerts. Große Unternehmen im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz müssen Daten aus vielen Gebäuden aggregieren, unterschiedliche lokale Vorschriften verwalten und ein konsistentes Programm über Ländergrenzen hinweg aufrechterhalten. Diese Anforderungen begünstigen Anbieter mit zentralisierten Datenfähigkeiten und verteilten Betriebsteams. Johnson Controls stellte fest, dass 75 % der Befragten, die Arbeitsplatzmanagementsysteme nutzen, im Jahr 2026 Raummanagement- und Planungstechnologie einsetzten, und 45 % nutzten Umwelt- und Belegungssensoren. Hybride und flexible Arbeitsplätze werden voraussichtlich mit einer CAGR von 11,83 % bis 2032 wachsen.
Hybrides Arbeiten schafft variable Belegung, die statische Heizungs-, Kühlungs-, Beleuchtungs- und Raumpläne ineffizient machen kann. Dieselbe Umfrage ergab, dass 62 % der Organisationen im Jahr 2026 feste Bürotage vorschrieben, verglichen mit 49 % im Jahr 2025. Arbeitsplätze auf einem einzigen Campus beginnen häufig mit Energiemonitoring oder Zertifizierungsunterstützung, bevor sie umfangreichere verwaltete Dienste hinzufügen. Eine wissenschaftliche Überprüfung aus dem Jahr 2025 ergab, dass flexibles Arbeiten den Energieverbrauch nur dann reduzieren kann, wenn Gebäude Heizung, Beleuchtung und Steckdosenlasten an die tatsächliche Belegung anpassen. Dies schafft im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz einen Weg für Anbieter, ein fokussiertes Projekt in eine breitere Arbeitsplatzbetriebsbeziehung auszubauen.
Geografische Analyse
Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz in Nordamerika
Nordamerika hielt 2026 einen Anteil von 33,19 % am regionalen Gesamtmarkt. Die Region vereint große Unternehmensimmobilienportfolios, etablierte integrierte Facility-Management-Anbieter und eine frühe Einführung digitaler Gebäudeplattformen. Die Vereinigten Staaten sind das wichtigste regionale Nachfragezentrum, da unternehmerische Klimaverpflichtungen, Anforderungen der Lieferkette sowie staatliche und städtische Gebäudevorschriften den Bedarf an Leistungsmanagement erhöhen. Das New Yorker Local Law 97 und Californias Title 24 verstärken die Kosten schlechter Gebäudeleistung und erhöhen die Aufmerksamkeit für die laufende Überwachung. Der Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz profitiert auch in Kanada, da Unternehmensmieter Wohlbefinden, Energie- und Kohlenstoffziele in die Arbeitsplatzplanung integrieren.
Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz in Europa
Europa hielt 2026 einen bedeutenden Anteil am Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz und verfügt über das dichteste regulatorische Umfeld. Die CSRD, die EPBD und die EU-Taxonomie schaffen miteinander verbundene Anforderungen an Berichterstattung, Gebäudeleistung und evidenzbasierte Investitionsentscheidungen. Die Europäischen Nachhaltigkeitsberichtsstandards haben einen regelmäßigen Berichtszyklus für Unternehmen der ersten Welle etabliert, wobei die Berichterstattung im Geschäftsjahr 2024 beginnt. Die Europäische Kommission verabschiedete im Juli 2026 überarbeitete ESRS-Vereinfachungsstandards.[3] Deutschland, das Vereinigte Königreich und Frankreich sind die größten nationalen Märkte, und das ONE-Gebäude in Frankfurt erhielt im August 2025 die GEFMA SustainFM-Zertifizierung.
Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz in Frankfurt und Europa
Europa hielt 2026 einen bedeutenden Anteil am Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz und verfügt über das dichteste regulatorische Umfeld. Die CSRD, die EPBD und die EU-Taxonomie schaffen miteinander verbundene Anforderungen an Berichterstattung, Gebäudeleistung und evidenzbasierte Investitionsentscheidungen. Die Europäischen Nachhaltigkeitsberichtsstandards haben einen regelmäßigen Berichtszyklus für Unternehmen der ersten Welle geschaffen, die ab dem Geschäftsjahr 2024 berichten. Die Europäische Kommission verabschiedete im Juli 2026 überarbeitete ESRS-Vereinfachungsstandards. Deutschland, das Vereinigte Königreich und Frankreich sind die größten nationalen Märkte, und das ONE-Gebäude in Frankfurt erhielt im August 2025 die GEFMA SustainFM-Zertifizierung.
Wettbewerbslandschaft
Marktkonzentration
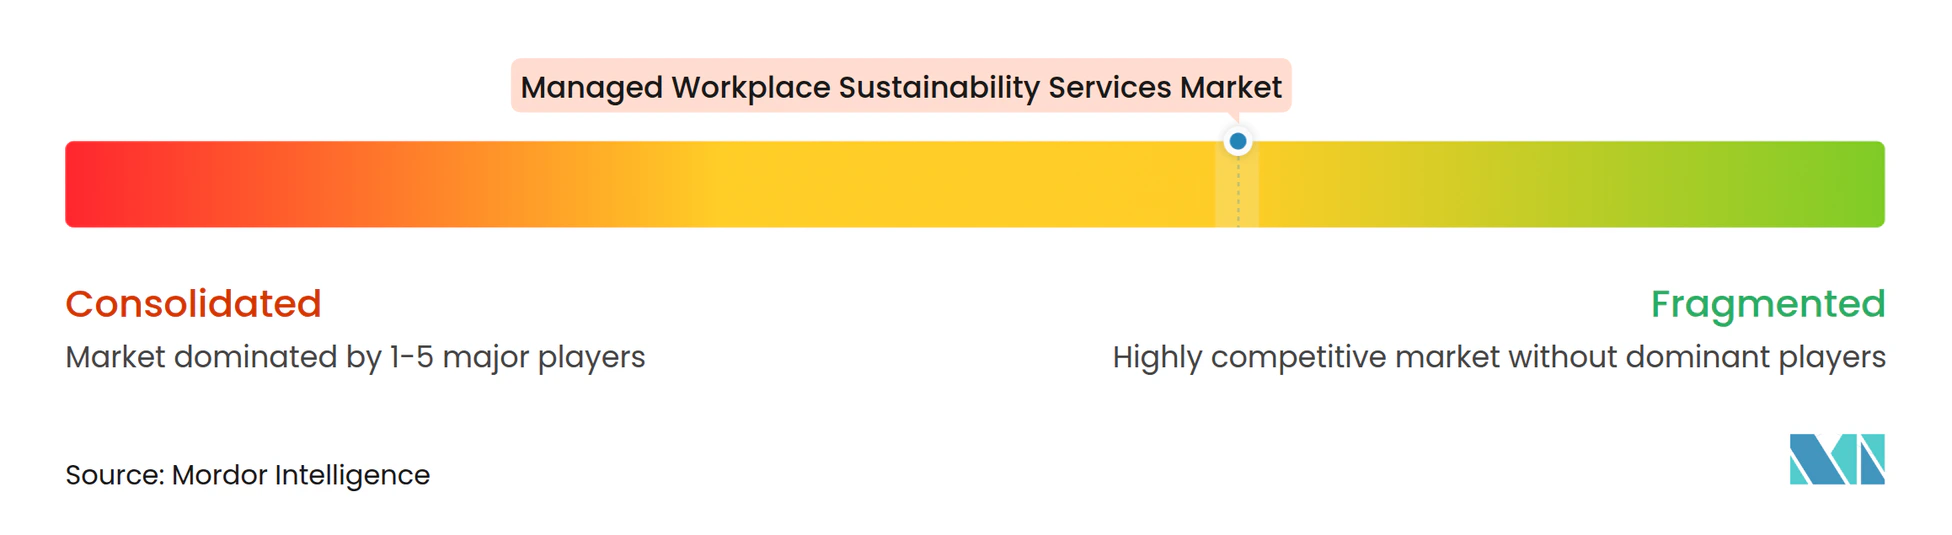
Der Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz ist mäßig fragmentiert, da globale integrierte Facility-Management-Anbieter mit spezialisierten Energiedienstleistungsunternehmen, Gebäudeautomationslieferanten und digitalen Arbeitsplatzanbietern konkurrieren. CBRE Group, JLL, ISS und Sodexo halten führende Positionen durch umfangreiche Facility-Vereinbarungen, die Nachhaltigkeitsfunktionen einschließen. Ihre Größe ist wichtig, da viele Kunden vergleichbare Betriebsdaten über mehrere Länder und Geschäftsbereiche hinweg benötigen. Technologieanbieter wie Johnson Controls, Siemens, Schneider Electric und Honeywell verbinden Gebäudeplattformen mit verwalteten Serviceverträgen. Johnson Controls bietet OpenBlue Net Zero Buildings as a Service an, das Gebäudemodernisierung, Leistungsgarantien und einsparungsbasierte Rückgewinnung kombiniert, anstatt die gesamte Investition im Voraus zu erfordern.
Der Wettbewerb im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz erstreckt sich auch auf digitale Arbeitsplatzdienste, die Facility-Management mit IT-Asset-Lebenszyklen verbinden. Kreislauforientierte Gerätebeschaffung, Aufarbeitung und IT-Emissionsverfolgung sind Bereiche, in denen etablierte Facility-Anbieter weniger Tiefe haben. Atos wurde im Februar 2026 als führend für digitale nachhaltige IT-Lösungen und -Dienste in Europa eingestuft, einschließlich nachhaltiger digitaler Arbeitsplatzfähigkeiten.[4] Regionale Anbieter wie Apleona, Mitie und OCS konkurrieren durch lokales Compliance-Wissen und spezialisierte Dekarbonisierungsdienste. Mities Emissions Intelligence-Plattform und ihre Rahmenvereinbarung vom September 2025 schaffen einen Weg zu Umwelt- und Nachhaltigkeitsarbeiten für Käufer aus dem britischen öffentlichen Sektor.
Beratungsunternehmen konkurrieren am direktesten in Strategie, Daten-Governance, Technologiedesign und Berichtsprüfungsarbeit und weniger bei der täglichen Facility-Bereitstellung. Käufer im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz können einen Berater für die Programmgestaltung und einen anderen Anbieter für die Umsetzung einsetzen. Größere integrierte Anbieter reagieren darauf mit Investitionen in Datenplattformen, Branchenexpertise und ergebnisbasierte kommerzielle Modelle. CBREs Erneuerung im Juni 2025 mit der Deutschen Bank und die Vereinbarung von ISS im September 2025 mit COWI zeigen, wie langfristige, länderübergreifende Verträge Arbeitsplatznutzung und Nachhaltigkeitsprioritäten verbinden. Vertragslaufzeit, geografische Abdeckung und die Fähigkeit, mehrere Servicelinien zu koordinieren, bleiben wichtige Auswahlkriterien.
Branchenführer im Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
ISS A/S
-
Sodexo S.A.
-
Compass Group PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz Unternehmen in diesem Bericht
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- ISS A/S
- Sodexo S.A.
- Compass Group PLC
- Cushman & Wakefield plc
- Mitie Group plc
- OCS Group Holdings Ltd.
- Apleona GmbH
- Johnson Controls International plc
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Planon International B.V.
- Accenture plc
- Capgemini SE
- Fujitsu Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Infosys Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz
- Oktober 2026: Johnson Controls veröffentlichte seine Umfrage 2026 zu KI und Digitalisierung im Facility-Management und berichtete, dass 65 % der Unternehmensleiter KI bereits einsetzen, um Arbeitsplatzbetrieb und -instandhaltung zu verbessern, und dass Organisationen von der Flächenerweiterung zur Flächenoptimierung mittels Echtzeit-Analysen übergehen – eine strukturelle Neuausrichtung, die die Nachfrage nach KI-integrierten verwalteten Nachhaltigkeitsverträgen direkt steigert.
- September 2026: SIA Inc. aus Japan startete Sustira, eine cloudbasierte Plattform für Umweltdatenmanagement für Unternehmen, die Temperatur-, Feuchtigkeits-, CO₂- und Stromverbrauchsdaten von vernetzten Sensoren über mehrere Standorte hinweg über eine API aggregiert und ESG- und CSRD-ähnliche Nachhaltigkeitsoffenlegungen unterstützt.
- Juli 2026: Die Europäische Kommission verabschiedete am 3. Juli 2026 überarbeitete delegierte Rechtsakte zur Vereinfachung der Europäischen Nachhaltigkeitsberichtsstandards, modifizierte den ersten Satz von ESRS, um die Belastung für Erstanwender zu reduzieren, und führte freiwillige ESRS für kleine und mittlere Unternehmen ein, wodurch der adressierbare Markt für verwaltete ESG-Berichtsdienste auf ein breiteres Unternehmensspektrum ausgeweitet wird.
- Januar 2026: ENGIE Deutschland übernahm die Facility-Management-Verantwortung für das Zoofenster Berlin, ein 118 Meter hohes Wahrzeichen mit 36.000 Quadratmetern, das das Waldorf Astoria Hotel und Premium-Büroflächen beherbergt. Der Vertrag umfasst energieoptimierte Systemsteuerung, Integration eines modernen Energiemanagementsystems und einen 24/7-Vor-Ort-Betrieb.
Globaler Berichtsumfang des Markts für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz
Der Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz umfasst ausgelagerte Dienste, die Organisationen dabei helfen, die ökologische Nachhaltigkeit ihres Arbeitsplatzbetriebs zu messen, zu verwalten und zu verbessern. Zu diesen Diensten gehören Energie- und Ressourcenmanagement, Abfallreduzierung, Überwachung und Berichterstattung von Kohlenstoffemissionen, Entwicklung nachhaltiger Arbeitsplatzstrategien und Compliance-Unterstützung.
Der Bericht über den Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz ist segmentiert nach Servicetyp (Nachhaltigkeitsstrategie und Roadmap, Energie- und Kohlenstoffmanagement, Zertifizierung und Einhaltung von Green-Building-Standards, Abfall- und Kreislaufwirtschaftsmanagement, Wassermanagement, nachhaltiger Arbeitsplatzbetrieb und ESG-Daten, Berichterstattung und Prüfung), Servicemodell (integriertes Facility-Management, Energieleistungscontracting, verwaltete Nachhaltigkeitsdienste, Beratungs- und Implementierungsdienste und plattformgestützte verwaltete Dienste), Bereitstellungsmodus (vor Ort verwalteter Dienst, ferngesteuerter und zentralisierter verwalteter Dienst und hybrider verwalteter Dienst), Endnutzer (Unternehmensbüros, technologie- und datenintensive Einrichtungen, Finanzdienstleistungen und professionelle Dienste, Gesundheitswesen und Biowissenschaften, Bildung und öffentlicher Sektor, Fertigungs- und Industriestandorte, Einzelhandel, Gastgewerbe und gemischt genutzte Immobilien und sonstige Endnutzer), Arbeitsplatzumgebung (Arbeitsplätze auf einem einzigen Campus, Multi-Standort-Unternehmensportfolios und hybride und flexible Arbeitsplätze) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) ausgedrückt.
Segmentierungsübersicht
| Nachhaltigkeitsstrategie und Roadmap |
| Energie- und Kohlenstoffmanagement |
| Zertifizierung und Einhaltung von Green-Building-Standards |
| Abfall- und Kreislaufwirtschaftsmanagement |
| Wassermanagement |
| Nachhaltiger Arbeitsplatzbetrieb |
| ESG-Daten, Berichterstattung und Prüfung |
| Integriertes Facility-Management |
| Energieleistungscontracting |
| Verwaltete Nachhaltigkeitsdienste |
| Beratungs- und Implementierungsdienste |
| Plattformgestützte verwaltete Dienste |
| Vor Ort verwalteter Dienst |
| Ferngesteuerter und zentralisierter verwalteter Dienst |
| Hybrider verwalteter Dienst |
| Unternehmensbüros |
| Technologie- und datenintensive Einrichtungen |
| Finanzdienstleistungen und professionelle Dienste |
| Gesundheitswesen und Biowissenschaften |
| Bildung und öffentlicher Sektor |
| Fertigungs- und Industriestandorte |
| Einzelhandel, Gastgewerbe und gemischt genutzte Immobilien |
| Sonstige Endnutzer |
| Arbeitsplätze auf einem einzigen Campus |
| Multi-Standort-Unternehmensportfolios |
| Hybride und flexible Arbeitsplätze |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Nachhaltigkeitsstrategie und Roadmap | |
| Energie- und Kohlenstoffmanagement | ||
| Zertifizierung und Einhaltung von Green-Building-Standards | ||
| Abfall- und Kreislaufwirtschaftsmanagement | ||
| Wassermanagement | ||
| Nachhaltiger Arbeitsplatzbetrieb | ||
| ESG-Daten, Berichterstattung und Prüfung | ||
| Nach Servicemodell | Integriertes Facility-Management | |
| Energieleistungscontracting | ||
| Verwaltete Nachhaltigkeitsdienste | ||
| Beratungs- und Implementierungsdienste | ||
| Plattformgestützte verwaltete Dienste | ||
| Nach Bereitstellungsmodus | Vor Ort verwalteter Dienst | |
| Ferngesteuerter und zentralisierter verwalteter Dienst | ||
| Hybrider verwalteter Dienst | ||
| Nach Endnutzer | Unternehmensbüros | |
| Technologie- und datenintensive Einrichtungen | ||
| Finanzdienstleistungen und professionelle Dienste | ||
| Gesundheitswesen und Biowissenschaften | ||
| Bildung und öffentlicher Sektor | ||
| Fertigungs- und Industriestandorte | ||
| Einzelhandel, Gastgewerbe und gemischt genutzte Immobilien | ||
| Sonstige Endnutzer | ||
| Nach Arbeitsplatzumgebung | Arbeitsplätze auf einem einzigen Campus | |
| Multi-Standort-Unternehmensportfolios | ||
| Hybride und flexible Arbeitsplätze | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Nachhaltigkeitsdienste am Arbeitsplatz?
Der Sektor hat im Jahr 2026 einen Wert von 12,49 Milliarden USD und wird voraussichtlich bis 2032 mit einer CAGR von 10,52 % auf 22,94 Milliarden USD anwachsen.
Welcher Servicetyp hat den größten Anteil an verwalteten Nachhaltigkeitsdiensten am Arbeitsplatz?
Energie- und Kohlenstoffmanagement führt die Servicetypen mit einem Anteil von 23,56 % im Jahr 2026 an.
Welches Bereitstellungsmodell wächst am schnellsten?
Plattformgestützte verwaltete Dienste werden voraussichtlich bis 2032 mit einer CAGR von 11,96 % wachsen, da Käufer Echtzeit-Daten und ergebnisbasierte Verträge suchen.
Warum nutzen Unternehmen verwaltete Nachhaltigkeitsdienste?
Unternehmen nutzen diese Dienste, um Energie, Emissionen, Gebäudeleistung, Berichterstattung und Arbeitsplatzbetrieb durch koordinierte Programme zu verwalten.
Welche Region wird voraussichtlich bis 2032 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 11,47 % wachsen, unterstützt durch Offenlegungspflichten und gewerbliche Immobilienaktivitäten.
Wie wirkt sich künstliche Intelligenz auf Nachhaltigkeitsdienste am Arbeitsplatz aus?
Künstliche Intelligenz unterstützt Fernmonitoring, vorausschauende Instandhaltung, belegungsbasierte Steuerung und eine konsistentere Energieoptimierung über große Immobilienportfolios hinweg.