
Marktgröße und Marktanteil für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
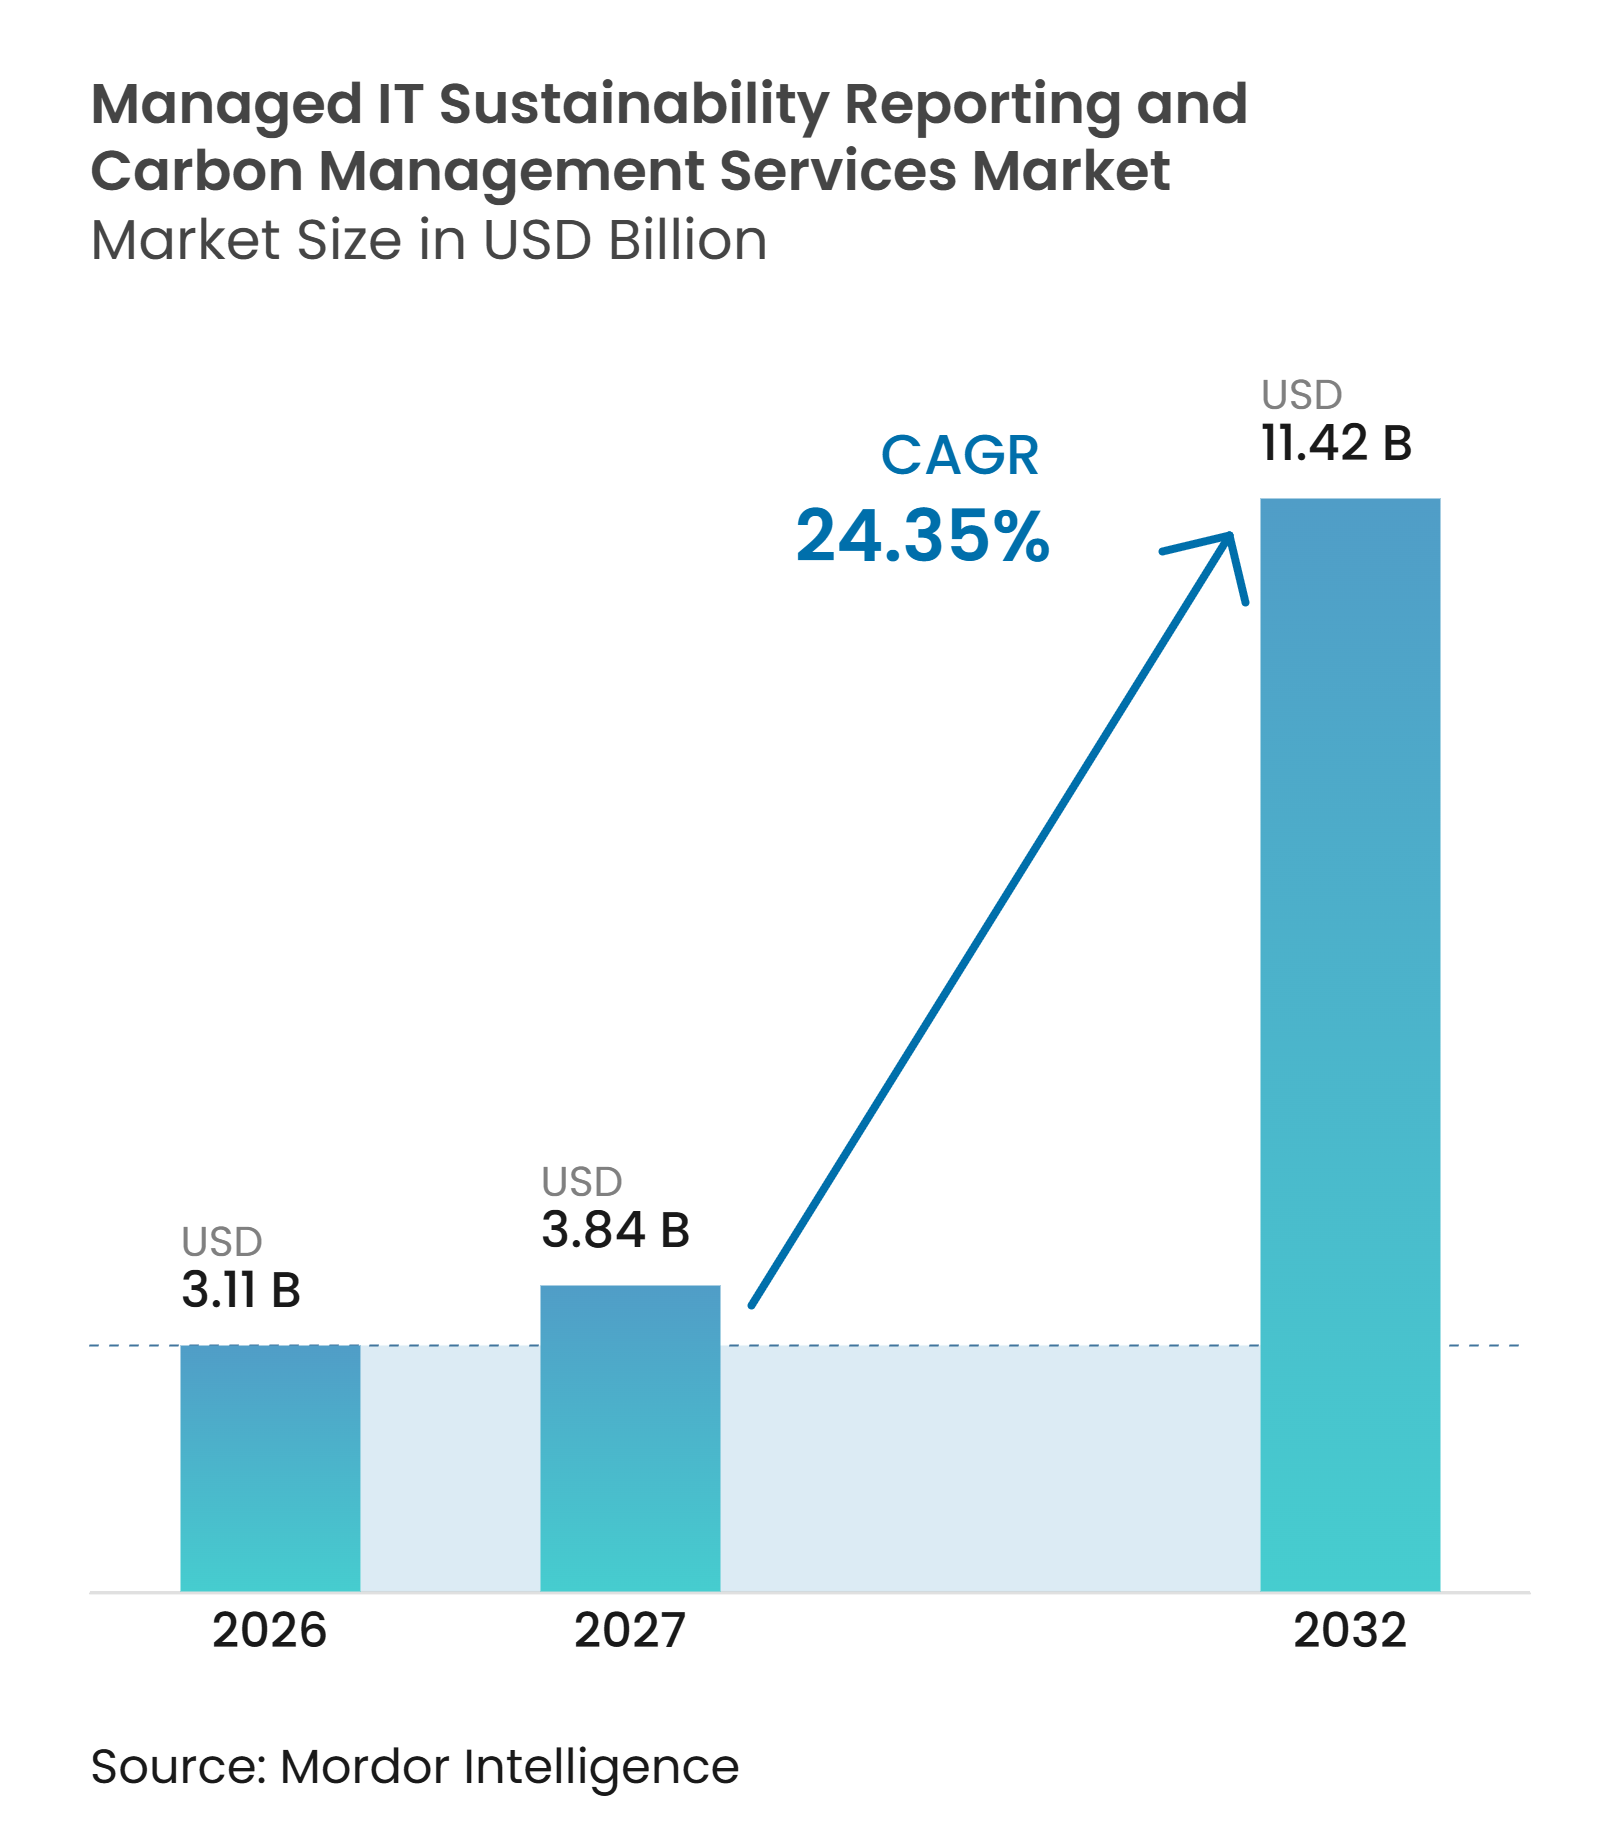
| Marktgröße (2027) | 3.84 Milliarden US-Dollar |
| Marktgröße (2032) | 11.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.35 % |
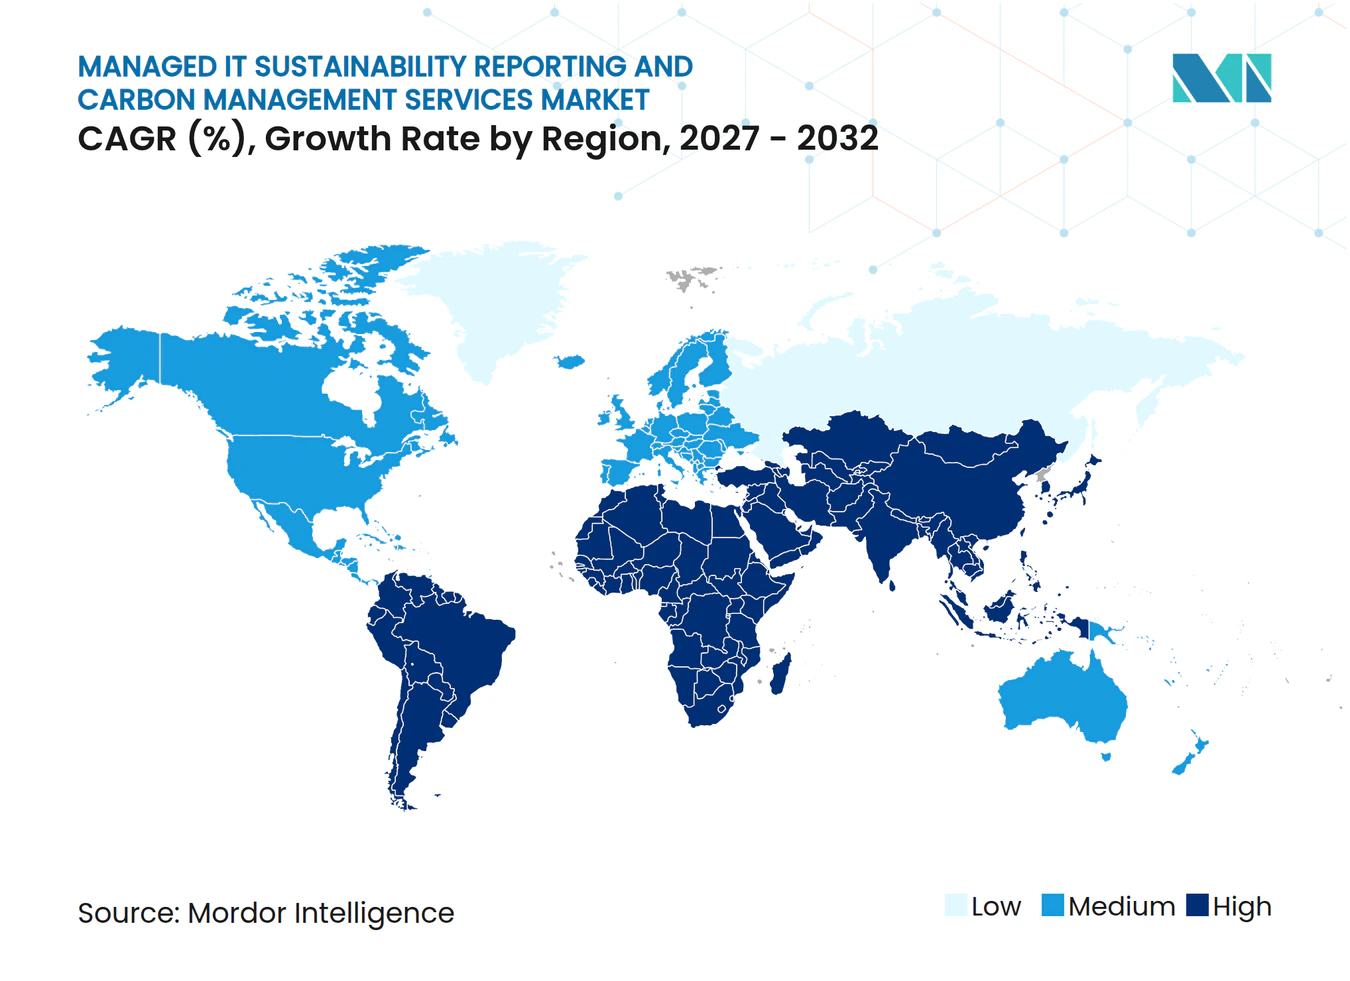
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services von Mordor Intelligence
Die Marktgröße für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services wird voraussichtlich von 3,11 Milliarden USD im Jahr 2026 auf 3,84 Milliarden USD im Jahr 2027 und bis 2032 auf 11,42 Milliarden USD anwachsen, mit einem CAGR von 24,35 % zwischen 2027 und 2032. Verbindliche Offenlegungsanforderungen in Kalifornien und der Europäischen Union machen prüfbare Emissionsdaten zu einer regulären Betriebsanforderung für viele große Organisationen. Der Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services verlagert sich zudem von jährlichen Berichtsarbeiten hin zur kontinuierlichen Datenerfassung in den Bereichen Finanzen, Beschaffung, Einrichtungen und Lieferantensysteme. Künstliche Intelligenz reduziert die manuelle Datenverarbeitung, erhöht jedoch die Bedeutung nachvollziehbarer Aufzeichnungen und konsistenter Berechnungsmethoden. Anbieter, die Berichtsunterstützung, Datenverwaltung und prüfungsfertige Arbeitsabläufe kombinieren, können ein breiteres Spektrum an Kundenbedürfnissen abdecken. Der Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services hat daher Wachstumspotenzial, auch wenn nationale Vorschriften unterschiedlich sind, da multinationale Unternehmen Verpflichtungen in mehr als einer Rechtsordnung erfüllen müssen.
Wichtigste Erkenntnisse des Berichts
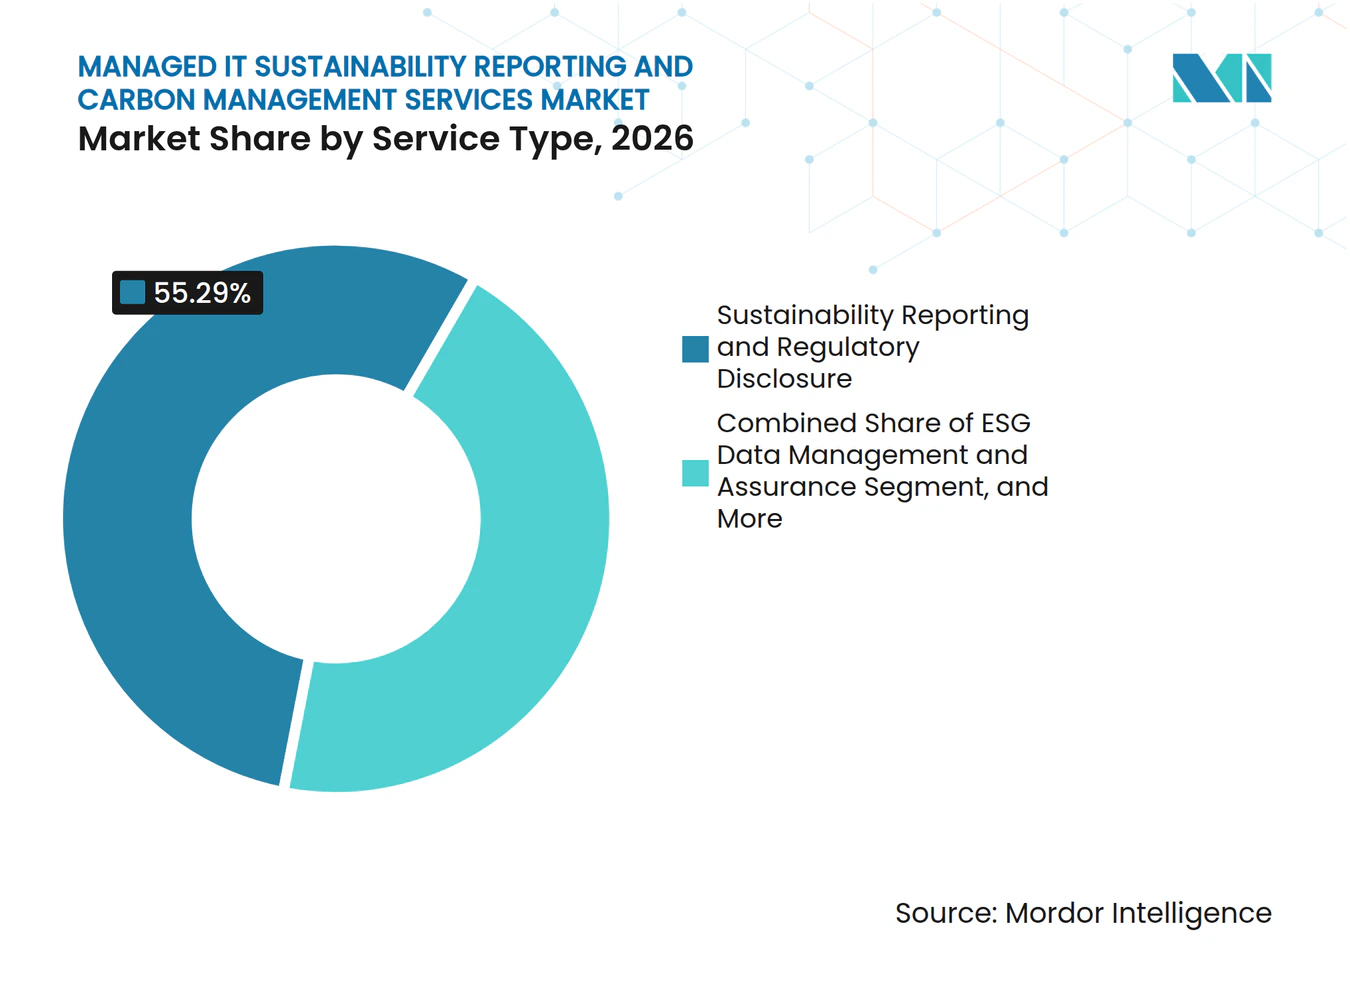
- Nach Servicetyp hielt Nachhaltigkeitsberichterstattung und regulatorische Offenlegung im Jahr 2026 einen Marktanteil von 55,29 % am Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services, während ESG-Datenverwaltung und -Prüfung bis 2032 voraussichtlich mit einem CAGR von 25,31 % wachsen wird.
- Nach Bereitstellungsmodus hielt On-Premises im Jahr 2026 einen Anteil von 67,19 % am Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services, während die Cloud-Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 25,68 % wachsen wird.
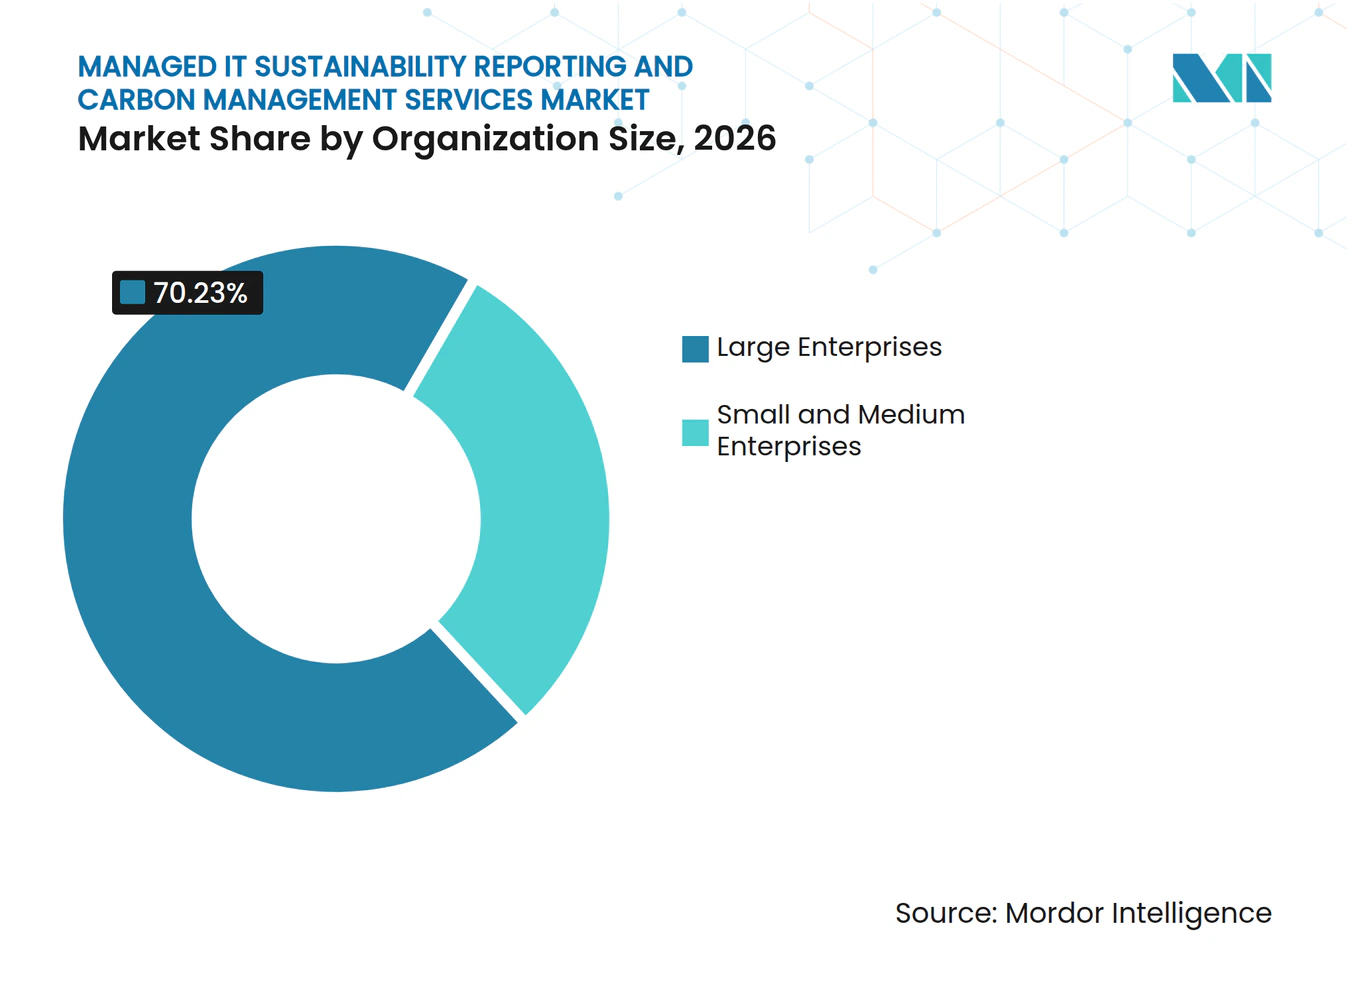
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 70,23 % am Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 25,91 % wachsen werden.
- Nach Endnutzerbranche hielt die industrielle Fertigung im Jahr 2026 einen Anteil von 28,44 % am Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einem CAGR von 24,77 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,81 % am Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 25,05 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindliche Anforderungen zur Klimaoffenlegung und -prüfung | +7.5% | Global, mit höchster Intensität in der Europäischen Union und Kalifornien, mit Ausstrahlungseffekten auf Australien, Singapur, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Unternehmerische Netto-Null-Verpflichtungen und Rechenschaftspflicht auf Vorstandsebene | +5.2% | Global, mit der stärksten Konzentration in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Automatisierung von Emissionsdaten und Anomalieerkennung | +4.8% | Global, mit früher Einführung in Nordamerika und der DACH-Region sowie beschleunigter Nutzung in den wichtigsten asiatisch-pazifischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Investitionen in die Dekarbonisierung von Hyperscale-Cloud und Rechenzentren | +3.9% | Nordamerika und die Europäische Union, mit wachsender Aktivität in Singapur, Tokio und Mumbai | Mittelfristig (2–4 Jahre) |
| Anforderungen an eingebettete CO₂-Daten bei der Beschaffung und Entsorgung von IT-Assets | +2.4% | Europäische Union und Nordamerika, insbesondere Frankreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Prüfungsfertige Scope-3-Daten und Arbeitsabläufe zur Lieferanteneinbindung | +2.1% | Global, mit Fertigungszentren in Deutschland, Japan und Südkorea als Vorreiter bei der Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Anforderungen zur Klimaoffenlegung und -prüfung
Verbindliche Berichtspflichten schaffen eine verlässliche Nachfragequelle für den Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services. Die Corporate Sustainability Reporting Directive der Europäischen Union hat große Unternehmen von öffentlichem Interesse für das Geschäftsjahr 2024 in die Pflicht zur verbindlichen Berichterstattung überführt, während andere betroffene Unternehmen dem überarbeiteten Zeitplan folgen. Das kalifornische Gesetz SB 253 verpflichtet qualifizierende Unternehmen, die im Bundesstaat tätig sind, ab 2026 Scope-1- und Scope-2-Emissionen offenzulegen, gefolgt von Scope-3-Emissionen im Jahr 2027. Der Rückzug einer Bundesregelung hebt weder staatliche Verpflichtungen noch Berichtspflichten für Unternehmen auf, die europäischen Vorschriften unterliegen. Organisationen benötigen Systeme, die Quelldatensätze, Berechnungslogik und Prüfpfade während des gesamten Berichtsprozesses sichern. Diese Anforderung unterstützt wiederkehrende Arbeiten in den Bereichen Datenerfassung, Validierung, Berichterstattung und Prüfungsvorbereitung.
Unternehmerische Netto-Null-Verpflichtungen und Rechenschaftspflicht auf Vorstandsebene
Die Aufsicht durch den Vorstand wandelt unternehmerische Emissionsverpflichtungen in langfristige Technologie- und Serviceprogramme um. Microsoft berichtete, dass es im Jahr 2025 100 % seines Stromverbrauchs mit erneuerbarer Energie gedeckt hat, was zeigt, wie große Technologieunternehmen Klimaziele mit Kapital- und Betriebsentscheidungen verknüpfen.[1] Unternehmen, die Wertschöpfungskettenziele erreichen wollen, benötigen zuverlässige Lieferantendaten sowie eigene direkte Emissionsaufzeichnungen. Dieser Bedarf bringt Beschaffungs-, Finanz- und Nachhaltigkeitsteams in dieselbe Datenumgebung. Er verleiht dem Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services auch eine Nachfrage, die über einen einzelnen jährlichen Offenlegungsauftrag hinausgeht. Anbieter können Kunden bei der Zielverfolgung, Lieferanteneinbindung, Managementberichterstattung und Offenlegungsvorbereitung unterstützen.
KI-gestützte Automatisierung von Emissionsdaten und Anomalieerkennung
Künstliche Intelligenz verändert die Art und Weise, wie Organisationen Emissionsdaten erfassen und bewerten. IFS stellte im Mai 2026 IFS Zero mit Tools für Datenmapping, Validierung, Anomalieerkennung und prüfungsfertige Berichterstattung vor. ASUENE führte im März 2026 einen KI-Agenten ein, der Rechnungs-E-Mails liest, relevante Dateien identifiziert und Treibhausgasemissionen ohne manuelle Dateneingabe berechnet. Diese Funktionen können Routinearbeiten reduzieren, bei denen Stromrechnungen, Rechnungen und Lieferantenunterlagen in unterschiedlichen Formaten eingehen. Sie erhöhen auch die Bedeutung der Datennachvollziehbarkeit, da ein Bericht für Management, Prüfer und Regulierungsbehörden nachvollziehbar bleiben muss. Der Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services profitiert, wenn Technologieanbieter automatisierte Arbeitsabläufe mit überprüfbaren Kontrollen kombinieren.
Investitionen in die Dekarbonisierung von Hyperscale-Cloud und Rechenzentren
Rechenzentren benötigen detaillierte CO₂-Aufzeichnungen, da ihr Stromverbrauch und ihre Gerätewahl für Unternehmensbilanzen wesentlich sind. Die ITU-T-Empfehlung L.1308, veröffentlicht im Dezember 2025, legt Lebenszyklusleitlinien und Leistungskennzahlen für CO₂-arme Rechenzentren fest. Eine Nature-Studie aus dem Jahr 2025 ergab, dass fortschrittliche Kühlmethoden die Treibhausgasemissionen von Rechenzentren im Vergleich zu luftgekühlten Basiswerten um 15–21 % reduzieren können. Die Verfolgung dieser betrieblichen Veränderungen erfordert Aktivitätsdaten, die mit Berichtsrahmen verknüpft werden können. Diese Arbeit schafft eine spezialisierte Servicemöglichkeit innerhalb des Marktes für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services. Sie unterstützt auch die Nachfrage nach Tools, die Cloud-, Einrichtungs- und Unternehmensberichtsdaten abgleichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten für Datenintegration und Prozessneugestaltung | -3.2% | Global, am stärksten ausgeprägt bei mittelständischen Unternehmen im asiatisch-pazifischen Raum und Südamerika sowie bei europäischen Mid-Cap-Unternehmen, die in späteren Berichtsphasen einsteigen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Nachhaltigkeitsdaten-Engineering und CO₂-Bilanzierung | -1.8% | Global, mit gravierenden Engpässen in Nordamerika, der Europäischen Union und an Hyperscaler-Standorten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Geringe Verfügbarkeit von Primärdaten in Multi-Cloud- und Lieferanten-Ökosystemen | -1.1% | Global, insbesondere für komplexe Fertigungs- und Einzelhandels-Lieferketten | Mittelfristig (2–4 Jahre) |
| Methodendrift bei CO₂-Emissionsfaktoren, regulatorischen Vorschriften und organisatorischen Grenzen | -0.7% | Global, insbesondere für Organisationen, die in CSRD-, ISSB- und GHG-Protokoll-Rechtsordnungen tätig sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten für Datenintegration und Prozessneugestaltung
Anfängliche Implementierungskosten können die Einführung verzögern, insbesondere bei Unternehmen, die noch auf manuelle Tabellenkalkulationen angewiesen sind. Die Kosten entstehen, wenn Organisationen Enterprise-Resource-Planning-, Beschaffungs-, Einrichtungs-, Cloud-Abrechnungs- und Lieferantendaten verknüpfen. Kleinere Organisationen müssen möglicherweise Prozesse neu gestalten, bevor sie eine Berichtsplattform konsistent nutzen können. Die Initiative der Dänischen Wirtschaftsbehörde zur automatisierten Nachhaltigkeitsberichterstattung adressiert dieses Problem, indem sie gemeinsame digitale Formate und gemeinsame Infrastruktur für kleine und mittlere Unternehmen bereitstellt. Managed-Service-Vereinbarungen im Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services können Integrations-Know-how auf mehrere Kunden verteilen, obwohl der Einrichtungsaufwand im ersten Jahr die Kaufentscheidungen weiterhin beeinflusst.
Mangel an Fachkräften für Nachhaltigkeitsdaten-Engineering und CO₂-Bilanzierung
Der Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services ist auf Mitarbeiter angewiesen, die Datensysteme, Emissionsbilanzierung und Berichtsvorschriften verstehen. Viele Unternehmen haben Schwierigkeiten, Personen einzustellen, die diese Disziplinen miteinander verbinden können. Kleine und mittlere Unternehmen stehen unter zusätzlichem Druck, da sie mit größeren Unternehmen um ausgebildete Fachkräfte konkurrieren. Das Weltwirtschaftsforum stellte fest, dass die Kosten für externe Unterstützung und die Herausforderung, ausgebildete Mitarbeiter zu halten, kleinere Unternehmen daran hindern können, prüfungsgerechte Berichtsfunktionen aufrechtzuerhalten. Outsourcing kann den Zugang zu Spezialwissen verbessern, aber Anbieter müssen auch ausreichende Lieferkapazitäten aufbauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Regulatorische Offenlegung führt, während ESG-Datenverwaltung an Bedeutung gewinnt
Nachhaltigkeitsberichterstattung und regulatorische Offenlegung hielt im Jahr 2026 einen Anteil von 55,29 % am Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services. Unternehmen beginnen häufig mit der Berichterstattung, da gesetzliche und investorenbezogene Anforderungen feste Fristen haben. Dieser Service umfasst die Organisation von Emissionsaufzeichnungen, Framework-Mapping, Berichtsvorbereitung und Unterstützung bei der Prüfung. IT-CO₂-Bilanzierung und Emissionsmessung unterstützt die Berechnungen, die in jede Offenlegung einfließen. Nachhaltigkeitsstrategie und -transformation unterstützt betriebliche Veränderungen, die folgen, wenn das Management Emissionsinformationen in Geschäftsentscheidungen einsetzt.
ESG-Datenverwaltung und -Prüfung wird bis 2032 voraussichtlich mit einem CAGR von 25,31 % wachsen. Organisationen, die einen frühen Berichtszyklus abgeschlossen haben, stellen häufig fest, dass ihre Daten über Finanz-, Beschaffungs-, Einrichtungs-, Cloud- und Lieferantensysteme verteilt sind. Sie benötigen kontrollierte Datenflüsse statt einmaliger Sammlungen am Jahresende. Persefoni berichtete, dass seine Plattform im Jahr 2025 mehr als 8.000 Nutzer in über 100 Ländern hatte, mit erweiterter Sprachunterstützung für den globalen Betrieb. Der Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services entwickelt sich in Richtung verwalteter Datenoperationen, Prüfungsunterstützung und Multi-Framework-Abgleich. Andere Servicetypen spielen weiterhin eine Rolle bei der CO₂-Verfolgung von IT-Assets und der Fußabdruckermittlung auf Produktebene.



Nach Bereitstellungsmodus: On-Premises behält Kontrollvorteile, während die Cloud-Nutzung zunimmt
Die On-Premises-Bereitstellung machte im Jahr 2026 67,19 % des Marktes für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services aus. Große Organisationen behandeln CO₂-Aufzeichnungen häufig wie Finanzaufzeichnungen, da diese von Regulierungsbehörden geprüft und überprüft werden können. Datenhaltung, rechtliche Prüfung und interne Kontrollen sind wichtige Überlegungen in DACH-Märkten und im Finanzdienstleistungsbereich. Eine kontrollierte Umgebung kann einem Unternehmen auch helfen zu zeigen, wie es von Quelldaten zu einem offengelegten Ergebnis gelangt ist. Bestehende On-Premises-Systeme unterstützen häufig mehrjährige Serviceverträge für Anbieter.
Die Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 25,68 % wachsen. Cloud-Tools können Emissionsfaktorbibliotheken aktualisieren und verteilte Nutzer mit weniger lokalen Infrastrukturanforderungen verbinden. Sie eignen sich auch für kleine und mittlere Unternehmen, die Abonnementausgaben gegenüber einer großen Vorabsysteminvestition bevorzugen. Das Cloud-Modell unterstützt Lieferantenportale für die Scope-3-Datenerfassung an vielen Standorten. Die Hybrid-Bereitstellung bleibt relevant, wenn Unternehmen lokale Verbindungen zu Finanzsystemen beibehalten, aber Cloud-Dienste für die Lieferanteneinbindung nutzen.
Nach Unternehmensgröße: Großunternehmen führen, während kleine und mittlere Unternehmen aufholen
Großunternehmen machten im Jahr 2026 70,23 % des Marktes für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services aus. Diese Organisationen sind in mehreren Geschäftsbereichen, Rechtsordnungen und Lieferketten tätig. Sie unterliegen erheblichen Offenlegungspflichten und haben häufig formelle Klimaziele, die einer Vorstandsaufsicht bedürfen. Ihre Berichtsprogramme erfordern ein kontinuierliches Management von Daten, Berechnungen, Nachweisen und Genehmigungen. Der Umfang dieser Anforderungen unterstützt höherwertige Managed-Service-Engagements.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 25,91 % wachsen. Ihre Nachfrage wird zunehmend durch Anfragen großer Kunden geprägt, die Lieferantenemissionsdaten für die Scope-3-Berichterstattung benötigen. Sage berichtete im Jahr 2025, dass 8 % der kleinen und mittleren Unternehmen in formelle Nachhaltigkeitsberichterstattung investiert haben, während 62 % die Komplexität als primäres Hindernis nannten. Standardisierte Datenformate und verwaltete Tools können den Verwaltungsaufwand für kleinere Lieferanten verringern. Die dänische Initiative zur automatisierten Berichterstattung veranschaulicht auch eine öffentliche Bemühung, den Datenaustausch für diese Gruppe im Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services zu vereinfachen.

Nach Endnutzerbranche: Fertigung verankert die Nachfrage, während die öffentliche Verwaltung wächst
Die industrielle Fertigung hielt im Jahr 2026 einen Anteil von 28,44 % am Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services. Hersteller müssen sowohl direkte Betriebsdaten als auch vor- und nachgelagerte Lieferketteninformationen verwalten. Europäische Importanforderungen und Kundenanfragen schaffen zusätzliche Nachfrage nach CO₂-Dokumentation von der Wiege bis zum Werkstor. BFSI nutzt diese Dienste für finanzielle Emissionen und Governance-Anforderungen. Der Bedarf in IT und Telekommunikation spiegelt direkte Rechenzentrumsemissionen wider, während Einzel- und E-Commerce-Unternehmen Lieferantendaten über breite Produktpaletten hinweg benötigen.
Regierung und öffentliche Verwaltung wird bis 2032 voraussichtlich mit einem CAGR von 24,77 % wachsen. Die britischen Leitlinien für 2025–26 verpflichten zentrale Regierungsstellen, die Jahresberichte und -abschlüsse erstellen, zur Abgabe von TCFD-konformen Offenlegungen, einschließlich der Berichterstattung über Scope-1- und Scope-2-Emissionen.[2] Das Ministerium für Energiesicherheit und Netto-Null veröffentlichte im Oktober 2026 Leitlinien zur Emissionsmessung im öffentlichen Sektor. Öffentliche Mandate können Beschaffungspraktiken beeinflussen, wenn Behörden von Lieferanten vergleichbare Nachhaltigkeitsinformationen verlangen. Gesundheitswesen, Biowissenschaften, Bildung und Forschungsorganisationen erweitern die Kundenbasis für den Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services, da Berichtserwartungen mehr Institutionen erreichen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 36,81 % am Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services. Die Vereinigten Staaten kombinieren sich ändernde Bundesvorschriften mit den separaten gesetzlichen Offenlegungsanforderungen Kaliforniens, während Kanada und Mexiko weitere Berichts- und Compliance-Überlegungen für Organisationen hinzufügen, die in der gesamten Region tätig sind. Das kalifornische Gesetz SB 253 gilt für qualifizierende große Unternehmen, die im Bundesstaat tätig sind, und legt gestaffelte Anforderungen für die Berichterstattung über Scope 1, Scope 2 und Scope 3 fest. Unternehmen aus den Vereinigten Staaten mit europäischen Aktivitäten müssen auch ihre Exposition gegenüber der CSRD-Berichterstattung berücksichtigen.
Europa ist die zweitgrößte Region im Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services. Die Corporate Sustainability Reporting Directive und die European Sustainability Reporting Standards machen prüfbare Umweltdaten zu einer zentralen Anforderung für viele Unternehmen. Deutschland, Frankreich, das Vereinigte Königreich und die Niederlande verfügen über eine ausgereifte Nachfrage nach Berichts- und Datenverwaltungstools. Die NETZSCH Group berichtete im September 2025, dass sie ihren ersten CSRD-konformen Nachhaltigkeitsbericht fertiggestellt hatte, einschließlich einer doppelten Wesentlichkeitsanalyse, EU-Taxonomieberichterstattung und erster Erfassung von Scope-3-Emissionen. Dieses Arbeitsvolumen zeigt, warum Organisationen Technologie, Systemintegration und spezialisierte Serviceunterstützung benötigen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 25,05 % wachsen. Japan, Singapur, Thailand und Südkorea führen Erwartungen zur Emissionsoffenlegung ein oder verstärken diese. Im September 2025 begannen SMC und NTT Data, etwa 600 inländischen japanischen Lieferanten kostenlosen Zugang zur C-Turtle-Plattform zur Visualisierung von Treibhausgasen anzubieten.[3] Das Programm nutzt lieferantenspezifische Primärdaten zur Verbesserung der Scope-3-Berechnungen. China verfügt über die größte installierte Basis in der Region, während Indien sich im Rahmen seiner Anforderungen zur unternehmerischen Verantwortung und Nachhaltigkeitsberichterstattung weiterentwickelt.
Wettbewerbslandschaft
Marktkonzentration
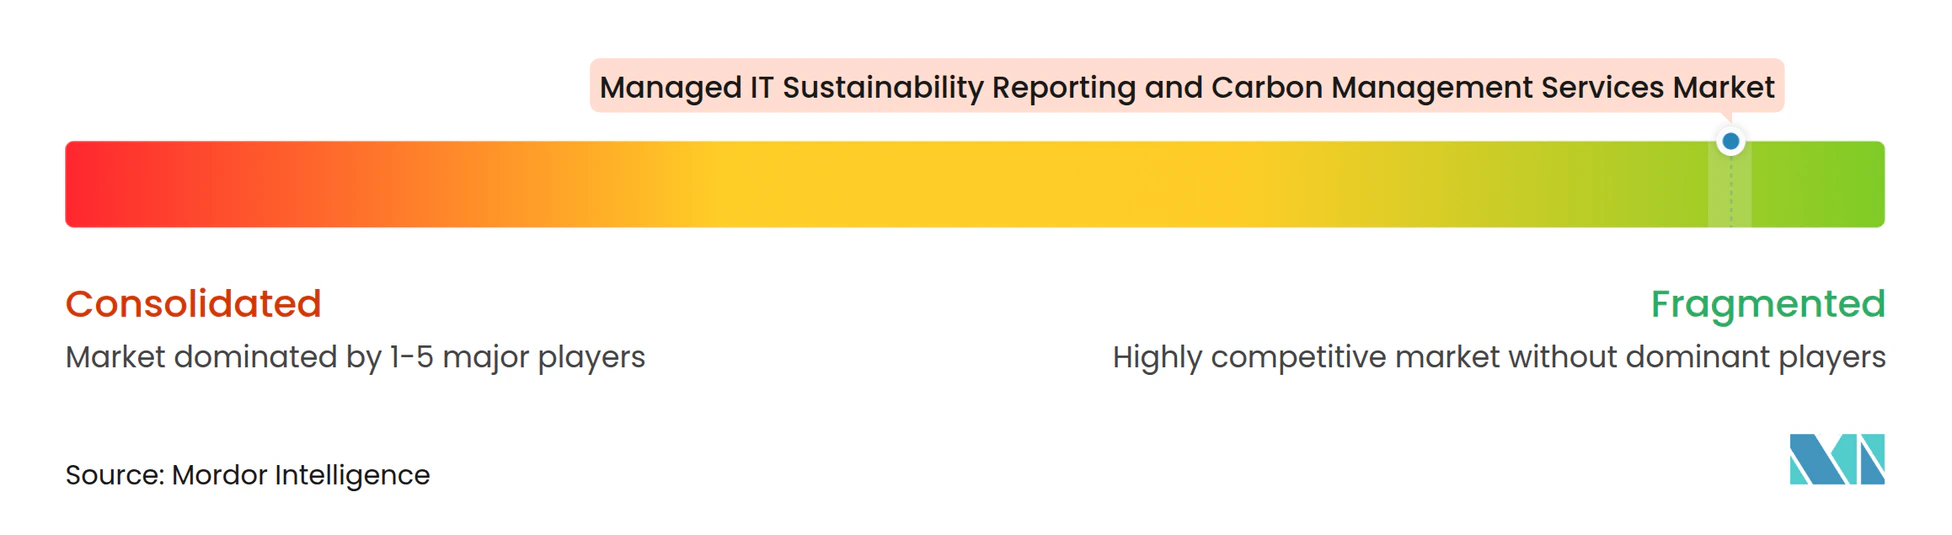
Der Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services hat mehr als 100 aktive Anbieter in den Bereichen CO₂-Bilanzierung, ESG, EHS, Lieferkettenanalyse und Unternehmenssoftware. Kein einzelner Anbieter weist die für eine dominante Marktstruktur beschriebene Konzentration auf. Reine Plattformanbieter konkurrieren über Emissionsmethodik, Scope-3-Abdeckung, Automatisierung und prüfungsfertige Aufzeichnungen. Größere Softwareanbieter konkurrieren durch Integration mit operativem Risiko, Sicherheit, Beschaffung und Enterprise-Resource-Planning-Systemen. Diese Mischung gibt Käufern die Wahl zwischen spezialisierter Kompetenz und breiterer Softwareabdeckung.
Anbieter stärken ihre Positionen durch Datenpartnerschaften und Integrationen. EcoVadis fügte Carbmee im April 2026 als strategischen Partner im Carbon Data Network hinzu, nach Integrationen mit Sweep, Normative und Watershed. Das Netzwerk soll ausgabenbasierte Scope-3-Schätzungen durch lieferantenspezifische Emissionsdaten ersetzen. Im September 2025 lancierten Sphera und Evonik ein TÜV-zertifiziertes Verfahren für automatisierte Lebenszyklusanalysen im Chemiesektor. Sphera erklärte, dass das Verfahren Bewertungen innerhalb von Tagen abschließen kann, wo manuelle Arbeit Wochen erfordert hatte.
Die Ausrichtung an Standards und der Zugang zu Lieferantendaten werden in Wettbewerbsentscheidungen immer wichtiger. Sweep SAS wurde im September 2025 offizieller ISSB-Lizenznehmer und kann damit interoperable Nachhaltigkeitsdaten gemäß IFRS S1 und S2 bereitstellen.[4] Große Enterprise-Resource-Planning-Anbieter können Preisdruck bei der Standard-Scope-1- und Scope-2-Berichterstattung erzeugen. Spezialisten können durch Prüfungsunterstützung, komplexe Scope-3-Arbeitsabläufe und Multi-Framework-Governance reagieren. Regierungsprogramme, CO₂-Verfolgung von IT-Assets und Echtzeit-CO₂-Datenschnittstellen bleiben Bereiche mit offener Nachfrage.
Branchenführer im Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services
-
Greenly SAS
-
Watershed Technology, Inc.
-
Persefoni AI, Inc.
-
Sweep SAS
-
Unravel Carbon, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Sweep SAS und CFGI gaben eine strategische Partnerschaft bekannt, die Sweeps Plattform für Nachhaltigkeitsdatenverwaltung mit CFGIs Expertise in technischer Rechnungslegung, internen Kontrollen und ESG-Programmmanagement kombiniert und auf Unternehmenskunden abzielt, die prüfungsfertige nichtfinanzielle Daten benötigen.
- September 2026: Greenly SAS und Normative AB gaben eine Fusion bekannt, um nach eigenen Angaben den weltweit größten Anbieter von Klimasoftware zu schaffen, der 4.000 Kunden in 30 Ländern und mehr als 500 Millionen Tonnen CO₂ unter Verwaltung vereint. Das kombinierte Unternehmen strebt ein ARR-Wachstum von 30 Millionen EUR (32,5 Millionen USD) auf 50 Millionen EUR (54,2 Millionen USD) über 3 Jahre an und baut eine transatlantische Plattform auf, die CO₂-Bilanzierung, Lebenszyklusanalyse, Lieferkettenemissionen, Energiemanagement und Multi-Framework-ESG-Compliance umfasst.
- Juni 2026: Sweep SAS und HowGood gaben eine Partnerschaft bekannt, die HowGoods Datenbank mit mehr als 12 Millionen Produkt-CO₂-Fußabdrücken in Lebensmittel- und Agrarlieferketten direkt in Sweeps Plattform integriert und eine Scope-3-Bilanzierung auf Zutatenebene für Lebensmittel- und Agrarunternehmen ohne manuelle Datenübertragung ermöglicht.
- Mai 2026: Arcadis gab eine globale Partnerschaft mit Sweep SAS bekannt, um Sweeps SaaS-Plattform für Nachhaltigkeitsdatenverwaltung mit Arcadis' Nachhaltigkeitsberatungs- und Asset-Management-Expertise zu kombinieren, mit dem Ziel, Unternehmenskunden in den Vereinigten Staaten mit integrierter Plattformbereitstellung und Beratungsleistungen zu bedienen.
Globaler Berichtsumfang des Marktes für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services
Der Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services umfasst ausgelagerte Dienstleistungen, die Organisationen dabei helfen, die Nachhaltigkeitsleistung und CO₂-Emissionen im Zusammenhang mit IT-Betrieb, digitaler Infrastruktur, Cloud-Umgebungen und Technologie-Assets zu messen, zu verwalten, zu berichten und zu optimieren. Diese Dienstleistungen umfassen CO₂-Bilanzierung, Emissionsmessung, ESG-Datenverwaltung, regulatorische Berichterstattung, Prüfungsunterstützung und Nachhaltigkeitstransformationsinitiativen.
Der Marktbericht für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services ist segmentiert nach Servicetyp (IT-CO₂-Bilanzierung und Emissionsmessung, Nachhaltigkeitsberichterstattung und regulatorische Offenlegung, ESG-Datenverwaltung und -Prüfung, Nachhaltigkeitsstrategie und -transformation sowie weitere Servicetypen), Bereitstellungsmodus (On-Premises, Cloud und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, industrielle Fertigung, Einzel- und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| IT-CO₂-Bilanzierung und Emissionsmessung |
| Nachhaltigkeitsberichterstattung und regulatorische Offenlegung |
| ESG-Datenverwaltung und -Prüfung |
| Nachhaltigkeitsstrategie und -transformation |
| Weitere Servicetypen |
| On-Premises |
| Cloud |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzel- und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | IT-CO₂-Bilanzierung und Emissionsmessung | |
| Nachhaltigkeitsberichterstattung und regulatorische Offenlegung | ||
| ESG-Datenverwaltung und -Prüfung | ||
| Nachhaltigkeitsstrategie und -transformation | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzel- und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed-IT-Nachhaltigkeitsberichterstattung und CO₂-Management-Services?
Der Markt wird für 2027 auf 3,84 Milliarden USD und bis 2032 auf 11,42 Milliarden USD prognostiziert, mit einem CAGR von 24,35 % über den Zeitraum 2027–2032. Berichterstattung, Datenverwaltung und Prüfungsunterstützung machen den Kerndienstleistungsbedarf aus.
Was treibt die Nachfrage nach CO₂-Management-Services an?
Verbindliche Offenlegungsvorschriften, unternehmerische Klimaverpflichtungen und der Bedarf an prüfungsfertigen Scope-3-Daten sind zentrale Nachfragefaktoren. Multinationale Unternehmen benötigen zudem konsistente Aufzeichnungen über verschiedene Berichtsrahmen hinweg.
Welcher Servicetyp führt die Nachfrage nach verwalteter Nachhaltigkeitsberichterstattung an?
Nachhaltigkeitsberichterstattung und regulatorische Offenlegung führte im Jahr 2026 mit einem Anteil von 55,29 %, während ESG-Datenverwaltung und -Prüfung mit dem höchsten prognostizierten CAGR von 25,31 % aufwartet. Letztere adressiert wiederkehrende Anforderungen an Datenqualität und Prüfung.
Warum führen kleine und mittlere Unternehmen CO₂-Berichtstools ein?
Große Kunden fordern zunehmend Lieferantenemissionsdaten, während verwaltete Tools und gemeinsame Datenformate den Verwaltungsaufwand reduzieren können. Beschaffungsanforderungen sind ein wesentlicher Grund für die Einführung durch Lieferanten.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 25,05 % wachsen, unterstützt durch aufkommende Berichtsvorschriften und Lieferkettendatenprogramme. Die Bereitstellung von Lieferantenplattformen in Japan veranschaulicht diese operative Verschiebung.
Wie werden KI-Tools in der Nachhaltigkeitsberichterstattung eingesetzt?
KI-Tools können Rechnungs- und Verbrauchsdaten extrahieren, Anomalien identifizieren und die Erstellung nachvollziehbarer Emissionsaufzeichnungen unterstützen. Ihr Wert hängt von Prüfungskontrollen und einer klaren Datennachvollziehbarkeit ab.