
Marktgröße und Marktanteil für verwaltete Endpunkt-Expositionsmanagement-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
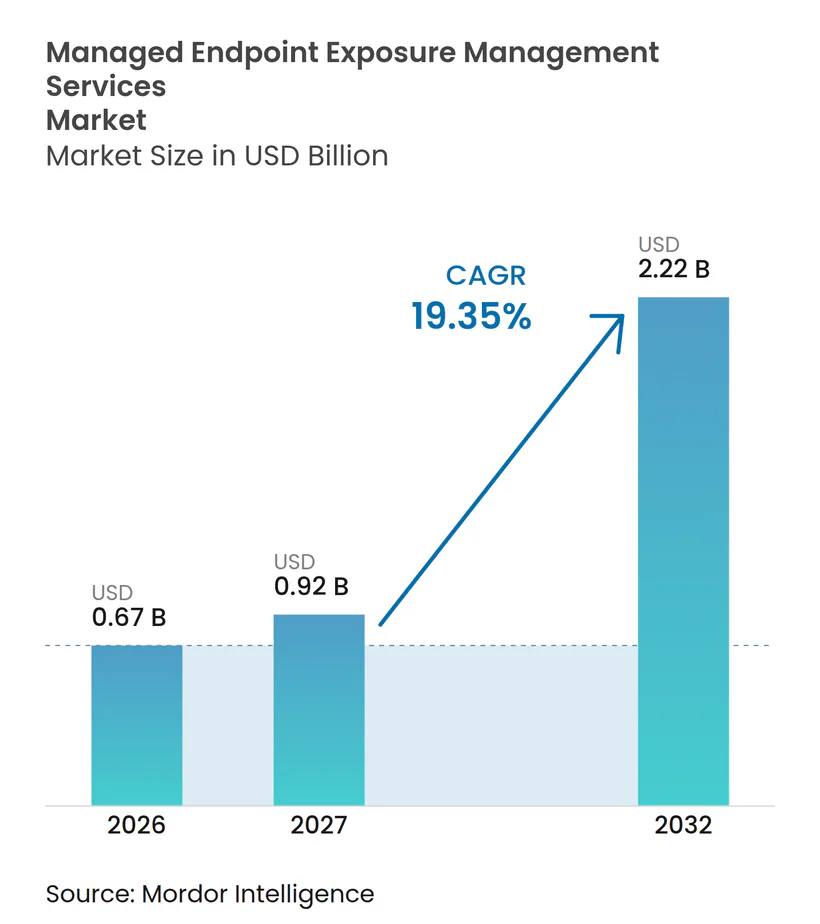
| Marktgröße (2027) | 0.92 Milliarden US-Dollar |
| Marktgröße (2032) | 2.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.35 % |
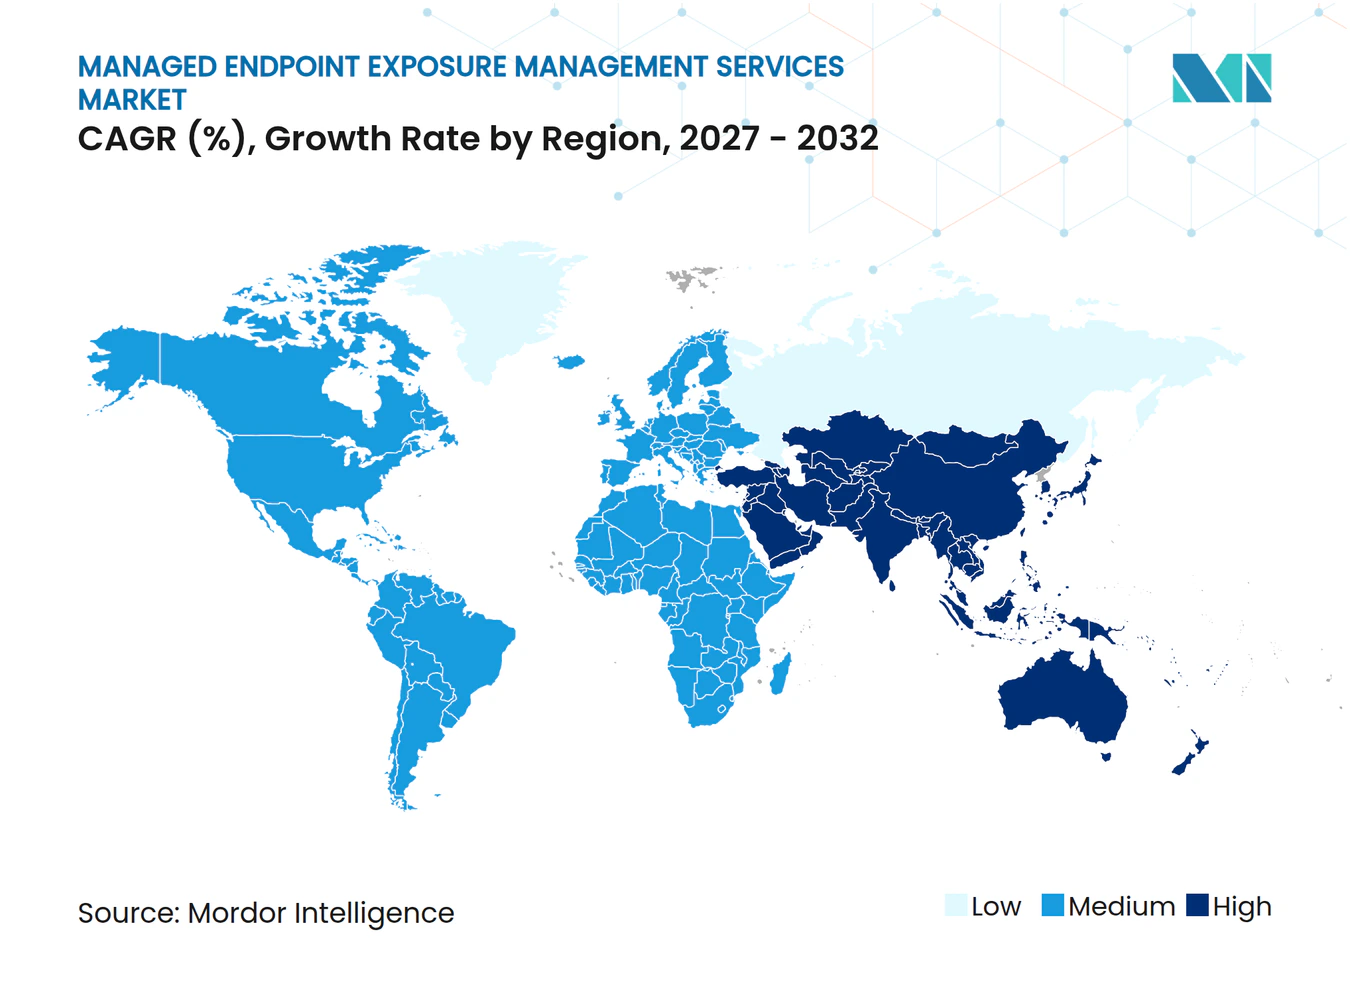
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Endpunkt-Expositionsmanagement-Dienste von Mordor Intelligence
Die Marktgröße für verwaltete Endpunkt-Expositionsmanagement-Dienste wird voraussichtlich von 0,67 Milliarden USD im Jahr 2026 und 0,91 Milliarden USD im Jahr 2027 auf 2,22 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 19,35 % zwischen 2027 und 2032. Kontinuierliche Validierungsprogramme ersetzen periodische Sicherheitsüberprüfungen, da punktuelle Scans nicht mit Endpunkt-Umgebungen Schritt halten können, die heute Cloud-Dienste, SaaS-Anwendungen, hybride Infrastrukturen, Mitarbeitergeräte und operative Umgebungen umfassen. Ransomware, Identitätskompromittierung und der Mangel an Fachpersonal erschweren intern aufgebaute Programme, insbesondere dort, wo Sicherheitsteams Erkennung, Risikobewertung, Behebung und Berichterstattung an die Unternehmensführung koordinieren müssen. DORA, NIS2 und die SEC-Offenlegungsregeln erhöhen den Wert dokumentierter Expositionskontrollen, wiederholbarer Tests und formaler Berichterstattung, die nachweisen kann, wie eine Organisation mit wesentlichen Cyberrisiken umgeht. Anbieter reagieren mit Diensten für kontinuierliches Monitoring, Risikopriorisierung, Validierung und Compliance-Nachweise, die technische Erkenntnisse in Arbeitsabläufe für Sicherheits-, Infrastruktur- und Risikoteams übersetzen. Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste ist zudem durch Integrationslücken, Implementierungsaufwand und jurisdiktionelle Einschränkungen bei der Verarbeitung von Endpunkt-Telemetrie begrenzt.
Wichtigste Erkenntnisse des Berichts
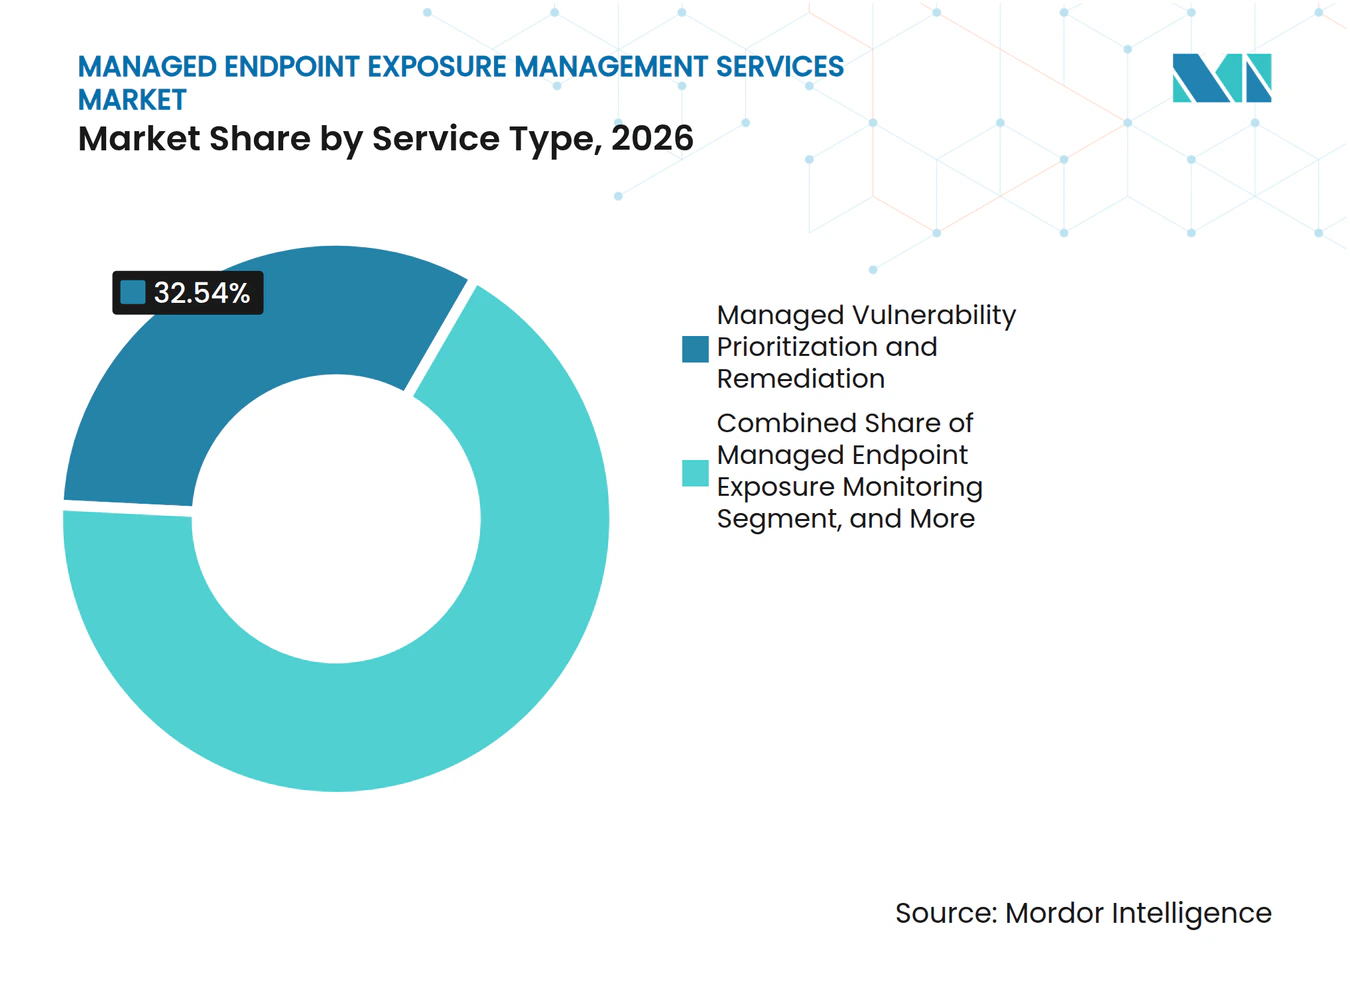
- Nach Dienstleistungstyp hielt verwaltete Schwachstellenpriorisierung und -behebung im Jahr 2026 einen Marktanteil von 32,54 % am Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste, während verwaltetes Endpunkt-Expositionsmonitoring bis 2032 voraussichtlich mit einer CAGR von 25,12 % wachsen wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Anteil von 46,15 % der Marktgröße für verwaltete Endpunkt-Expositionsmanagement-Dienste auf cloudbasierte Bereitstellung, die bis 2032 voraussichtlich mit einer CAGR von 22,36 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 64,18 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 21,89 % wachsen werden.
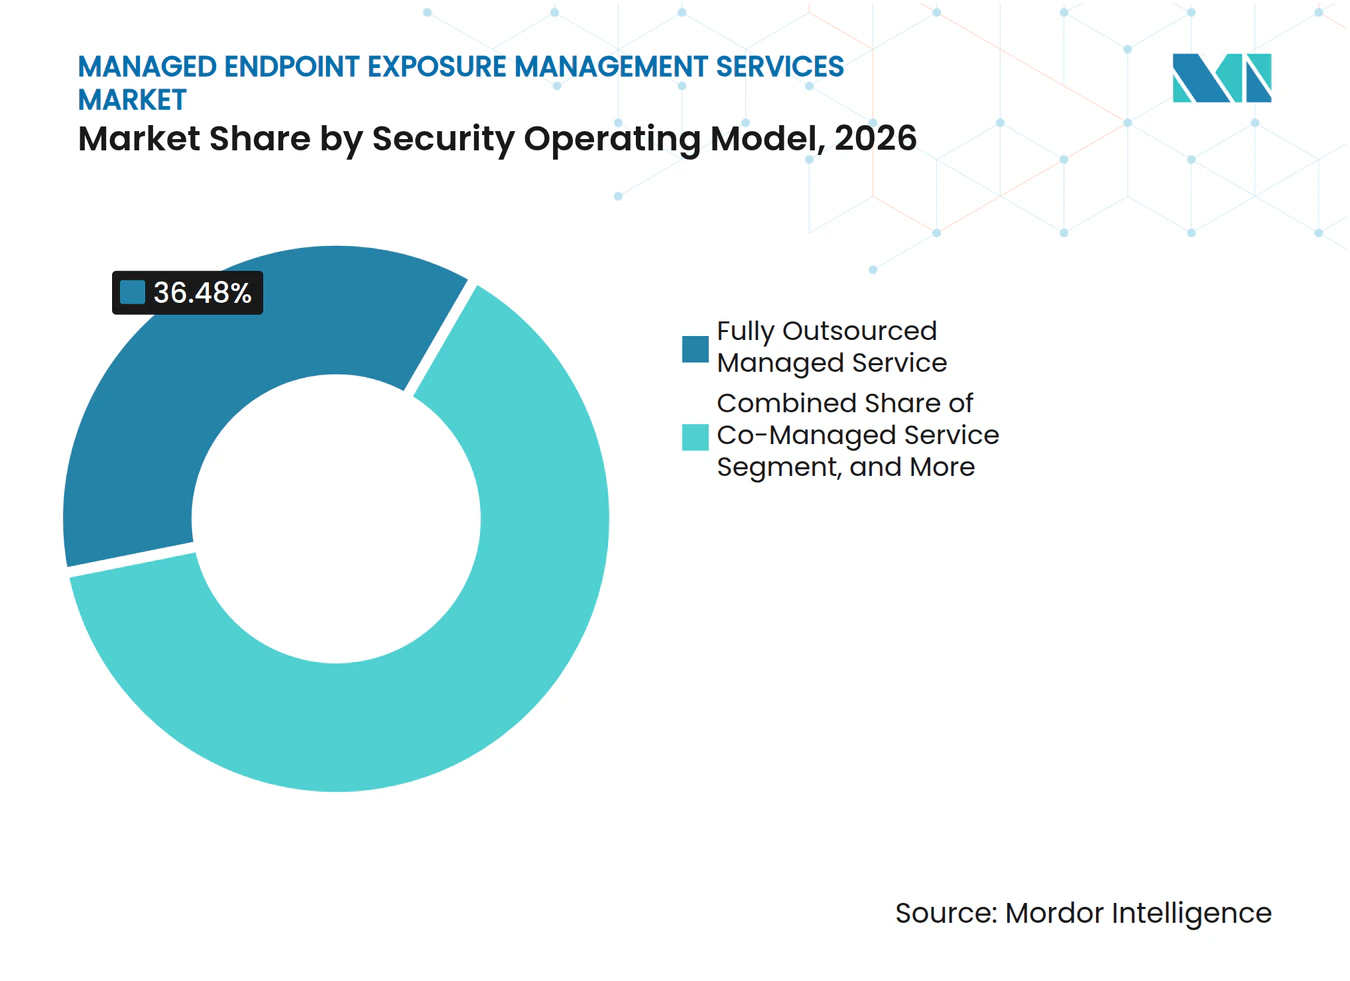
- Nach Sicherheitsbetriebsmodell hielt der vollständig ausgelagerte verwaltete Dienst im Jahr 2026 einen Anteil von 36,48 %, während die verwaltete Plattform mit Expertenunterstützung bis 2032 voraussichtlich mit einer CAGR von 21,69 % wachsen wird.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 26,59 %, während Fertigung und Industrie bis 2032 voraussichtlich mit einer CAGR von 21,78 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,74 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 21,14 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalation von Ransomware und identitätsbasierten Angriffspfaden | +3.8% | Global, mit starker Konzentration in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Cloud-, SaaS- und hybriden Endpunkt-Umgebungen | +3.2% | Global, mit höchster Intensität in asiatisch-pazifischen und nordamerikanischen Multi-Cloud-Umgebungen | Mittelfristig (2–4 Jahre) |
| Verschärfung der Anforderungen an Cybersicherheitsoffenlegung und Resilienz | +2.6% | Nordamerika und die EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Endpunkt-Sicherheits- und Expositionsvalidierungsspezialisten | +2.1% | Global, am stärksten im asiatisch-pazifischen Raum, mit sekundären Engpässen in Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Wechsel von der CVSS-Schweregradbewertung zur ausnutzbarkeits- und geschäftsauswirkungsbasierten Priorisierung | +1.8% | Global, mit früher Einführung konzentriert in Nordamerika und Deutschland | Mittelfristig (2–4 Jahre) |
| Einführung von verwaltetem CTEM bei ressourcenbeschränkten Unternehmen | +1.5% | Global, mit KMU-Nachfrage konzentriert in Großbritannien, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalation von Ransomware und identitätsbasierten Angriffspfaden
Ransomware und Identitätsmissbrauch sind zunehmend Teil derselben Angriffssequenz, was die Notwendigkeit zuverlässiger Endpunktsichtbarkeit über Benutzergeräte, Server, Cloud-Workloads und privilegierte Zugriffspfade hinweg unterstreicht. Sophos berichtete, dass 67 % der untersuchten Vorfälle im Jahr 2026 mit identitätsbezogenen Angriffen begannen, was darauf hindeutet, dass Anmeldeinformationen und Zugriffsbeziehungen für die erste Kompromittierung zentral sein können. Es wurde auch festgestellt, dass 66,5 % der Ransomware-Opfer das Ransomware-Ereignis und die anfängliche Identitätskompromittierung als denselben Vorfall identifizierten und nicht als separate Sicherheitsereignisse. Expel berichtete, dass jeder von seinem verwalteten SOC bearbeitete Vorfall mindestens einen ungeschützten oder nicht autorisierten Endpunkt umfasste – ein Befund, der nicht verwaltete Assets mit operativem Reaktionsdruck verknüpft. Es wurde auch festgestellt, dass 96 % der Vorfälle mit lateraler Bewegung in Ransomware endeten, was die Bedeutung der Eindämmung von Angriffsbewegungen unterstreicht, bevor kritische Systeme erreicht werden. Diese Bedingungen unterstützen die Nachfrage im Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste nach Diensten, die Endpunktstatus, Identitätsrisiko, Ausnutzbarkeit, Behebungsverantwortung und Abschlussnachweise miteinander verbinden.[1]
Verbreitung von Cloud-, SaaS- und hybriden Endpunkt-Umgebungen
Endpunkt-Umgebungen werden zunehmend schwieriger zu verwalten, da hybrides Arbeiten, Cloud-Workloads, SaaS-Anwendungen, IoT-Geräte und Betriebstechnologie innerhalb derselben Organisation konvergieren. Von Tanium gesponsertes Research ergab, dass 72 % der befragten Organisationen mindestens 1.000 Endpunkte über Windows, macOS, Linux, iOS, Android und IoT-Geräte hinweg verwalten. Jede Umgebung kann unterschiedliche Abdeckung, Patch-Praktiken, Telemetrieformate, Asset-Aufzeichnungen und operative Eigentümerschaftsregelungen erfordern. Parallels berichtete, dass 50 % der befragten Organisationen Multi-Cloud-Workloads betrieben, während 32 % ein hybrides Cloud- und On-Premises-Modell nutzten, was die Sicherheitsverwaltung weiter verkompliziert. SaaS-Nutzung fügt eine weitere Expositionsebene hinzu, wenn Geschäftsanwendungen außerhalb der formalen IT-Sichtbarkeit betrieben werden und nicht vollständig durch herkömmliche Endpunkt-Agenten identifiziert werden können. Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste profitiert daher von Diensten, die Assets identifizieren, Kontext normalisieren und kontinuierliche Sichtbarkeit über fragmentierte Umgebungen hinweg aufrechterhalten können.
Verschärfung der Anforderungen an Cybersicherheitsoffenlegung und Resilienz
Cybersicherheitsregeln machen Expositionsmanagement für Organisationen wichtiger, die nachweisen müssen, dass ihre Governance-, Erkennungs-, Behebungs- und Berichterstattungsprozesse zuverlässig funktionieren. DORA trat im Januar 2025 vollständig in Kraft und verpflichtet betroffene Finanzinstitute zur Aufrechterhaltung von IKT-Risikomanagement-Rahmenwerken, zur Durchführung von Resilienztests und zur Meldung wesentlicher IKT-Vorfälle über definierte Prozesse. NIS2 hat die Bedeutung zeitnaher Erkennung und Berichterstattung für betroffene Einrichtungen in der EU erhöht und den Bedarf an verlässlichen technischen Nachweisen gesteigert. Die SEC konzentriert sich weiterhin auf Governance und die Genauigkeit von Cybersicherheitsoffenlegungen, was von Führungskräften verlangt, den Status wesentlicher Cyberrisiken zu verstehen. Diese Regeln machen Nachweise über den Endpunktstatus für Finanzinstitute, börsennotierte Unternehmen und kritische Dienstleister relevanter, die erklären müssen, wie Expositionen identifiziert und verwaltet werden. Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste kann diesen Bedarf durch die Kombination von kontinuierlichem Monitoring mit nachvollziehbarer Berichterstattung, Validierungsaufzeichnungen und Behebungsdokumentation adressieren.
Mangel an Endpunkt-Sicherheits- und Expositionsvalidierungsspezialisten
Organisationen sehen sich weiterhin mit Personalengpässen in Cybersicherheitspositionen konfrontiert, die sowohl technisches Wissen als auch die operativen Fähigkeiten erfordern, die zur Verwaltung komplexer Sicherheitsumgebungen notwendig sind. ISACA berichtete, dass 65 % der Organisationen im Jahr 2025 unbesetzte Cybersicherheitsstellen hatten, was darauf hindeutet, dass Rekrutierungsherausforderungen einen großen Teil der Arbeitgeber betreffen. Die Forschung identifizierte Endpunktsicherheit als den am zweithäufigsten genannten Qualifikationsbedarf, wobei 30 % der Befragten diesen angaben. ISC2 stellte fest, dass 59 % der Organisationen im Jahr 2025 kritische oder erhebliche Cybersicherheitsqualifikationsbedarfe meldeten, verglichen mit 44 % im Jahr 2024. Anhaltende Engpässe erschweren es, kontinuierliche Validierungs-, Behebungskoordinations- und Nachweiserhebungsprogramme intern zu betreiben, ohne das bestehende Personal zu belasten. Verwaltete Bereitstellung gibt Organisationen Zugang zu spezialisierten Fähigkeiten, definierten Prozessen und wiederkehrender Abdeckung, ohne ein vollständiges internes Team aufzubauen, was die Einführung des Marktes für verwaltete Endpunkt-Expositionsmanagement-Dienste bei Organisationen mit begrenzten Ressourcen unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätslücken zwischen EDR-, Schwachstellen-, SIEM-, ITSM- und Identitäts-Tools | -2.4% | Global, am stärksten ausgeprägt in Multi-Vendor-Sicherheits-Stacks | Mittelfristig (2–4 Jahre) |
| Datensouveränität und Datenschutzbeschränkungen bei kontinuierlicher Endpunkt-Telemetrie | -1.6% | Die EU, insbesondere Deutschland, Frankreich und die nordischen Länder, mit Ausstrahlungseffekten auf Südostasien und die Golfstaaten | Langfristig (≥ 4 Jahre) |
| Hoher Abstimmungsaufwand und Ermüdung durch Fehlalarme bei frühen Implementierungen | -1.1% | Global, insbesondere bei KMU und mittelständischen Organisationen mit begrenztem Sicherheitspersonal | Kurzfristig (≤ 2 Jahre) |
| Budgetfragmentierung zwischen Sicherheitsbetrieb, Infrastruktur und Risikofunktionen | -0.8% | Global, mit stärkerem Druck in der Fertigung und im öffentlichen Sektor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätslücken zwischen EDR-, Schwachstellen-, SIEM-, ITSM- und Identitäts-Tools
Integrationslücken können den praktischen Wert des kontinuierlichen Endpunkt-Monitorings verringern, wenn Erkenntnisse nicht mit dem Kontext in Behebungs-Workflows integriert werden können, den Infrastruktur- und Sicherheitsteams benötigen. Sumo Logic berichtete, dass 40 % der Sicherheitspraktiker im Jahr 2026 isolierte Tools als ihr größtes operatives Problem identifizierten, was die operativen Kosten nicht verbundener Sicherheitsumgebungen verdeutlicht. Endpunkt-Warnungen können in hohem Volumen eingehen und verfügen möglicherweise nicht über die normalisierten Informationen, die für automatisierte Korrelation, Priorisierung und Weiterleitung erforderlich sind. EDR-Tools generieren detaillierte Endpunktdaten, während SIEM-Plattformen Netzwerk- und Identitätsinformationen enthalten, die für eine effektive Analyse breiterer Angriffsaktivitäten verbunden werden müssen. ITSM-Integrationen können auch Verwirrung stiften, wenn Ticketstatus-Änderungen nicht klar anzeigen, welches System maßgeblich ist oder ob das zugrunde liegende technische Problem behoben wurde. Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste hat den Vorteil, dass Anbieter standardisierte Konnektoren für EDR-, Schwachstellen-, SIEM-, ITSM- und Identitätsplattformen anbieten und dabei einen konsistenten Workflow für die Behebungsverantwortung aufrechterhalten.
Datensouveränität und Datenschutzbeschränkungen bei kontinuierlicher Endpunkt-Telemetrie
Kontinuierliche Telemetrie kann sensible operative Daten enthalten, die Anforderungen an Datenspeicherort, Datenschutz, Zugang und Verarbeitung in mehreren Jurisdiktionen unterliegen. Der EU-Datengesetz gilt ab September 2025 und hat die Aufmerksamkeit auf die Behandlung von Datendiensten innerhalb der EU erhöht, einschließlich der praktischen Verantwortlichkeiten im Zusammenhang mit cloudbasierter Verarbeitung. Der Datenverarbeitungsstandort kann Beschaffungsentscheidungen für cloudbasierte Sicherheitsdienste beeinflussen, wenn Käufer Gewissheit über die Jurisdiktion benötigen, die Protokolle und andere operative Aufzeichnungen regelt. Anbieter, die Telemetrie global zentralisieren, benötigen möglicherweise separate Architekturen für die EU, die Golfstaaten und Teile des asiatisch-pazifischen Raums, anstatt sich auf ein einziges gemeinsames Bereitstellungsmodell zu verlassen. Diese Änderungen können die Bereitstellungskosten erhöhen, zusätzliche Prüfphasen einführen und die Kaufzyklen von Unternehmen verlängern, bevor Sicherheitsteams einen kontinuierlichen Dienst aktivieren können. Anbieter mit jurisdiktionsbewusstem Datenhandling sind besser positioniert, um regulierte Käufer im Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste zu bedienen, da sie die operative Abdeckung mit lokalen Verarbeitungsanforderungen in Einklang bringen können.[2]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Monitoring wird zum primären WachstumsbereichVerwaltete Schwachstellenpriorisierung und -behebung hielt im Jahr 2026 einen Marktanteil von 32,54 % am Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste. Organisationen nutzen diesen Dienst, um rohe Scanner-Erkenntnisse in geordnete Behebungsmaßnahmen umzuwandeln, die die geschäftliche Bedeutung betroffener Systeme widerspiegeln. Der Dienst adressiert die praktische Schwierigkeit, große Mengen von Schwachstellen zu sortieren, bei denen Sicherheitsteams dringende Expositionen von Problemen unterscheiden müssen, die planmäßig behoben werden können. Er hilft Teams, knappe operative Kapazitäten auf Risiken mit bedeutender operativer Auswirkung zu lenken. Seine führende Position spiegelt den seit langem bestehenden Bedarf an geführter Behebung in komplexen Endpunkt-Umgebungen wider.
Verwaltetes Endpunkt-Expositionsmonitoring wird bis 2032 voraussichtlich mit einer CAGR von 25,12 % wachsen. Kontinuierliche Telemetrie unterstützt spätere Phasen der Risikobewertung, Validierung und Berichterstattung, da jeder Prozess auf einer aktuellen Ansicht des Endpunktstatus basiert. SANS stellte fest, dass 91 % der Organisationen eine Form des Expositionsmanagements betrieben, aber nur 7 % dies kontinuierlich mit integrierter Automatisierung taten. Dieser Unterschied lässt Raum für Anbieter, die Monitoring als laufenden verwalteten Dienst statt als gelegentliche technische Übung bereitstellen. Verwaltete Expositionsvalidierung und Breach-Simulation liefern Nachweise über Ausnutzbarkeit, während verwaltete Endpunkt-Angriffspfadanalyse Schwachstellen über Endpunkt-, Identitäts- und Cloud-Ebenen hinweg verbindet und verwaltete Compliance-Nachweise und Berichterstattung Aufzeichnungen für regulierte Aktivitäten bereitstellt.



Nach Bereitstellungsmodell:
Cloud-Bereitstellung führt in Umfang und ExpansionCloudbasierte Bereitstellung entfiel im Jahr 2026 auf 46,15 % der Marktgröße für verwaltete Endpunkt-Expositionsmanagement-Dienste. Sie wird bis 2032 voraussichtlich auch mit einer CAGR von 22,36 % wachsen. Diese Position spiegelt geringere anfängliche Infrastrukturanforderungen und die Fähigkeit wider, einen verwalteten Dienst bereitzustellen, ohne dass ein Kunde eine dedizierte Monitoring-Umgebung aufbauen muss. Cloud-Bereitstellung kann elastische Skalierung unterstützen, wenn Organisationen Endpunkttypen, Geschäftsbereiche und Betriebsstandorte hinzufügen. Vom Anbieter verwaltete Wartung kann die tägliche Belastung kleinerer Sicherheitsteams ohne spezialisiertes Plattformpersonal reduzieren.
Der breitere Wandel hin zu SaaS-Bereitstellung unterstützt cloudbasierte verwaltete Expositionsdienste, indem laufende Fähigkeiten für Organisationen erreichbar werden, die dieselben Systeme intern nicht aufrechterhalten könnten. Ein Cloud-Modell kann dazu beitragen, kontinuierliche Sichtbarkeit herzustellen, ohne separate Infrastrukturbeschaffung, -bereitstellung und -wartung an jedem Kundenstandort zu erfordern. Hybride Bereitstellung bleibt relevant, wo ein Teil der Telemetrie innerhalb einer kontrollierten Jurisdiktion verarbeitet werden muss oder wo sensible Workloads spezifische Richtlinienanforderungen haben. On-Premises-Bereitstellung bedient weiterhin Betreiber kritischer Infrastrukturen, die Air-Gap-Netzwerke nutzen und keine Cloud-Telemetrie-Pipelines unterstützen können. Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste kann cloudnative Dienste unterstützen und gleichzeitig Bereitstellungsoptionen für regulierte und isolierte Umgebungen beibehalten.
Nach Unternehmensgröße:
KMU erhöhen die Einführung durch AbonnementbereitstellungGroßunternehmen entfielen im Jahr 2026 auf einen Anteil von 64,18 %. Ihre Position spiegelt einen früheren Start in kontinuierliche Sicherheitsprogramme und die größere Komplexität ihrer Endpunkt-, Cloud- und Identitätsumgebungen wider. Große Organisationen sehen sich auch einem größeren Bedarf an dokumentierter Governance gegenüber, da ihre Aktivitäten oft viele Geschäftsbereiche und geografische Standorte umfassen. Auf Unternehmen ausgerichtete Dienstleistungsportfolios haben diesen Käufern geholfen, verwaltete Expositionsdienste mit maßgeschneiderten Betriebsverfahren einzuführen. Ihre Anforderungen umfassen häufig erweiterte Compliance-Nachweise, angepasste Servicelevel und Unterstützung für komplexere technische Integrationen.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 21,89 % wachsen. Abonnementpreise können die Kostenhürde für Organisationen senken, die interne CTEM-Programme nicht aufrechterhalten oder ein vollständiges Spezialistenteam rekrutieren können. KMU generieren typischerweise kleinere Vertragswerte, können aber ein höheres Nachfragevolumen und kürzere Anbieterverkaufszyklen bieten, sobald das Dienstleistungsangebot klar ist. Dienstleister können gestufte Angebote nutzen, die auf unterschiedliche Sicherheitsreifegrade und interne operative Kapazitäten abgestimmt sind. Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste hat Raum, diese Käufer mit kontinuierlichem Monitoring, geführter Behebung und einer klareren Zuweisung von Sicherheitsverantwortung zu bedienen.
Nach Sicherheitsbetriebsmodell:
Expertenunterstützung gewinnt an BeliebtheitDer vollständig ausgelagerte verwaltete Dienst hielt im Jahr 2026 einen Anteil von 36,48 %. Dieses Modell spricht Käufer an, die eine umfassende operative Delegation an einen Spezialanbieter suchen, der in der Lage ist, kontinuierliche Programme ohne umfangreiche interne Beteiligung zu betreiben. Es unterstützt Organisationen, denen das Personal fehlt, um kontinuierliches Monitoring durchzuführen, Expositionen zu validieren, Behebungen zu koordinieren und wiederkehrende Berichterstattung zu handhaben. Das Modell bietet Kunden auch Zugang zu spezialisierten Prozessen und nimmt gleichzeitig einen Großteil der operativen Belastung von internen Sicherheitsteams. Seine führende Position spiegelt das frühe Stadium vieler verwalteter Expositionsimplementierungen und den anhaltenden Mangel an relevanter Expertise wider.
Die verwaltete Plattform mit Expertenunterstützung wird bis 2032 voraussichtlich mit einer CAGR von 21,69 % wachsen. Dieser Ansatz ermöglicht es CISOs, die Eigentümerschaft über Risikokontext, Geschäftsentscheidungen und die Kommunikation mit Vorständen oder Regulierungsbehörden zu behalten. Gleichzeitig delegiert er die kontinuierliche Ausführung an Spezialisten und unterstützende Plattformen, die wiederkehrende operative Aufgaben ausführen können. Co-verwaltete Bereitstellung bedient Organisationen mit partieller interner Kapazität, die zusätzliche Tiefe bei Breach-Simulation oder Angriffspfadanalyse benötigen. Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste bewegt sich hin zu Betriebsmodellen, die die Aufsicht des Kunden mit externer Ausführung und skalierbarerer Plattformunterstützung in Einklang bringen.

Nach Endnutzerbranche:
BFSI verankert die Nachfrage, während die Fertigung expandiertBFSI hielt im Jahr 2026 einen Marktanteil von 26,59 % am Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste. Der Sektor umfasst Handelsarbeitsplätze, Geldautomaten, Mobile-Banking-Endpunkte, kundenorientierte Anwendungen und hybride Cloud-Infrastrukturen, die alle eine laufende Sicherheitsaufsicht erfordern. Er unterliegt auch strengen Governance-Anforderungen unter DORA und PCI DSS v4.0, die den Bedarf an klaren Nachweisen über Posture und Behebungsaktivitäten erhöhen. Diese Bedingungen machen kontinuierliche Posture-Verifizierung für Risiko-, Compliance- und Sicherheitsbetriebsteams relevant, die eine gemeinsame operative Sicht benötigen. Finanzinstitute benötigen eine transparente Aufzeichnung darüber, wie identifizierte Endpunktprobleme priorisiert, zugewiesen, gelöst und gemeldet werden.
Fertigung und Industrie werden bis 2032 voraussichtlich mit einer CAGR von 21,78 % wachsen. Die Konvergenz von IT und OT setzt Fabrikendpunkte Risiken aus, die früher hauptsächlich konventionelle IT-Umgebungen betrafen, während Produktionsabläufe die Behebungszeitplanung erschweren können. ORDR berichtete, dass die Fertigung im Jahr 2025 mehr als 27 % der globalen Cyberangriffe ausmachte und dass 90 % bis 95 % der Hersteller größere Erhöhungen ihrer Cybersicherheitsbudgets im Jahr 2026 planten. Dies schafft eine Chance für Anbieter, die einheitliches Monitoring über IT- und OT-Umgebungen hinweg anbieten, mit Workflows, die für operative Umgebungen geeignet sind. Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Regierung und Verteidigung sowie Einzelhandel und E-Commerce bleiben aufgrund der Exposition gegenüber medizinischen Geräten, Infrastruktur, Kommunikation und Zahlungssicherheit relevant.
Geografische Analyse
Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,74 % am Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste. Die Vereinigten Staaten verankern die Nachfrage durch ausgereifte CTEM-Programme und eine breite Basis regulierter Finanzdienstleistungs-, Öffentlichkeits- und kritischer Infrastrukturorganisationen, die eine konsolidierte Risikotransparenz benötigen. Bundesbehördliche Leitlinien zum Schwachstellenmanagement begünstigen zudem eine Priorisierung, die die Bedeutung von Vermögenswerten und Nachweise über Ausnutzung berücksichtigt, und unterstützen damit Dienste, die Endpunktbefunde mit dokumentierten Abhilfemaßnahmen verknüpfen. Kanada und Mexiko tragen durch Finanzdienstleistungs- und Regierungsorganisationen zur Nachfrage bei, die ihre Cybersicherheits-Governance stärken.
Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste in Europa und Südamerika
Europa wird durch die DORA-Durchsetzung und die NIS2-Anforderungen geprägt, die die Bedeutung von Resilienz, Vorfallsmanagement und dem Nachweis funktionierender Kontrollen erhöhen. Deutschland verzeichnet eine starke Nachfrage aus dem Finanzdienstleistungssektor und der Automobilproduktion, wo Endpunktbestände Büro-, Produktions- und Cloud-Umgebungen umfassen. Die Niederlande und die nordischen Länder weisen eine starke Nachfrage im Finanzsektor auf, während das Vereinigte Königreich, Frankreich, Italien und Spanien Aktivitäten im mittleren Marktsegment bei professionellen Dienstleistungsorganisationen unterstützen. Brasilien führt die Einführung in Südamerika durch die Digitalisierung des Finanzsektors und die LGPD-Compliance an, während Argentinien und Chile sich noch in einem frühen Entwicklungsstadium befinden.[3]
Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste in APAC und MEA
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 21,14 % wachsen. Indien, Südkorea, China und Singapur sind wichtige Nachfragezentren, da die digitale Infrastruktur, die Cloud-Nutzung und die Investitionen in Cybersicherheit zunehmen. Das Ungleichgewicht beim Talentangebot in Indien fördert die Abhängigkeit von externen Spezialisten für laufende Programme. Südkorea profitiert von staatlich geförderten Investitionen in die Cybersicherheit. Singapur fungiert als regionaler Bereitstellungsstandort für cloudbasierte verwaltete Dienste. Japan wird durch Leitlinien des Finanzsektors und eine etablierte Präsenz im Bereich der verwalteten Erkennung beeinflusst, während die Vereinigten Arabischen Emirate, Saudi-Arabien, Südafrika und Nigeria durch digitale Infrastruktur, Bankwesen und Telekommunikation weitere Nachfrage generieren.
Wettbewerbslandschaft
Marktkonzentration
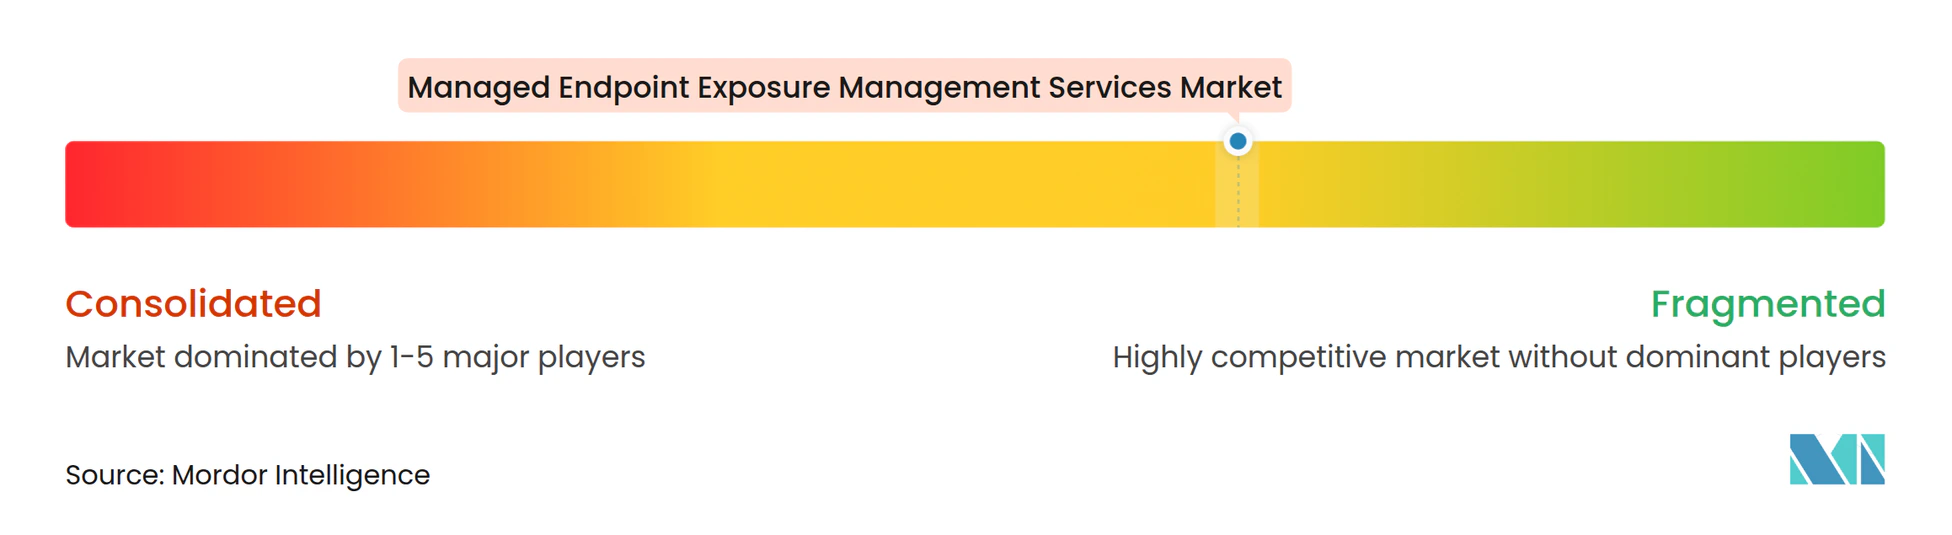
Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste ist mäßig fragmentiert, mit mehr als zwei Dutzend spezialisierten Anbietern, die in den Bereichen Breach- und Angriffssimulation, Angriffspfadanalyse, Schwachstellenpriorisierung, Behebungsorchestrierung und verwaltete Validierung konkurrieren. Große Sicherheitsplattformanbieter fügen Expositionsmanagementfunktionen zu breiteren Sicherheits-Suites hinzu, was einen direkten Wettbewerb zwischen integrierten Plattformen und fokussierten Anbietern schafft. Pentera berichtete, dass im Januar 2026 ein jährlich wiederkehrender Umsatz von über 100 Millionen USD überschritten wurde, was zeigt, dass adversarielle Expositionsvalidierung eine bedeutende kommerzielle Position etabliert hat. Anbieter konkurrieren auf der Grundlage ihrer Fähigkeit, technische Signale in Maßnahmen zu übersetzen, die interne Sicherheits-, Infrastruktur- und Risikoteams ausführen können. Die Qualität der verwalteten Bereitstellung, Integrationen und Nachweise für Führungskräfte bleibt zentral für die Kundenwahl.
Die technologische Differenzierung konzentriert sich auf automatisierte Priorisierung, Behebungsweiterleitung, Angriffspfadanalyse und Compliance-Nachweise, die in Governance-Prozessen verwendet werden können. Cymulate startete im August 2025 seine einheitliche Expositionsmanagement-Plattform, während Seemplicity im Oktober 2025 vier KI-Agenten veröffentlichte, um Eigentümeridentifikation, Priorisierung und Aktionsverfolgung zu unterstützen. Horizon3 erweiterte NodeZero im September 2025 mit Bedrohungsakteur-Intelligenz und Active Directory Tripwires für Angriffspfad- und identitätsbezogene Tests. Diese Produktbewegungen zielen darauf ab, die Verzögerung zwischen einem Befund, seiner Validierung und der Zuweisung eines verantwortlichen Behebungseigentümers zu reduzieren. Im Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste können Anbieter, die diese Funktionen kombinieren, Kunden unterstützen, die kontinuierliche Validierung und einen praktischen Weg zur Lösung benötigen.
Das KMU-Segment bleibt eine Chance, da viele Wettbewerbsinvestitionen weiterhin auf große Unternehmenskäufer mit komplexen Programmen und formalen Compliance-Anforderungen ausgerichtet sind. Hybride Servicemodelle sind relevant, wo Käufer Cloud-Effizienz wünschen, aber kontrollieren müssen, wie und wo Endpunkt-Telemetrie verarbeitet wird. Horizon3 und Brinqa gaben im Juni 2026 eine Technologiepartnerschaft bekannt, NetSPI und Synack gaben im September 2026 eine Fusionsvereinbarung bekannt, und CyCognito fügte im Februar 2026 kontinuierliche KI-Penetrationstests hinzu. Diese Schritte zeigen, dass Produkterweiterung, Partnerschaften und Konsolidierung die Validierungs- und operativen Fähigkeiten der Anbieter erweitern.
Marktführer für verwaltete Endpunkt-Expositionsmanagement-Dienste
-
XM Cyber Ltd.
-
Cycognito Inc.
-
Cymulate Ltd.
-
Pentera Security Ltd.
-
Picus Security Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste Unternehmen in diesem Bericht
- XM Cyber Ltd.
- Cycognito Inc.
- IONIX Inc.
- Cymulate Ltd.
- Pentera Security Ltd.
- Picus Security Inc.
- SafeBreach Ltd.
- AttackIQ, Inc.
- Horizon3.ai, Inc.
- Ridge Security, Inc.
- NetSPI LLC
- NopSec Inc.
- Brinqa, LLC
- Seemplicity Security Ltd.
- Outpost24 AB
- SecPod Technologies Inc.
- Securin Inc.
- RedSeal, Inc.
- Panaseer Ltd.
- Validato Security, Inc.
- Safe Security, Inc.
- FireCompass Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste
- September 2026: NetSPI und Synack gaben eine endgültige Fusionsvereinbarung zur Bildung einer führenden offensiven Cybersicherheitsplattform bekannt; das kombinierte Unternehmen integriert agentische KI über kontinuierliche Tests und verwaltete Expositionsvalidierung im Unternehmensmaßstab.
- Juli 2026: Brinqa berichtete, dass neue Logo-Buchungen im ersten Halbjahr 2026 im Jahresvergleich mehr als verdoppelt wurden und bestehende Kundenimplementierungen um das Vierfache zunahmen; das Unternehmen startete gleichzeitig seinen KI-Attributionsagenten und KI-Deduplizierungsagenten, um Herausforderungen bei der Expositionseigentümerschaft zu adressieren.
- Juni 2026: Horizon3 und Brinqa gaben eine strategische Technologiepartnerschaft bekannt, die die autonomen Penetrationstesterkenntnisse von NodeZero in die Expositionsmanagement-Plattform von Brinqa integriert, um angriffspfadvalidierte Schwachstellenpriorisierung und CTEM-Operationalisierung voranzutreiben.
- Februar 2026: CyCognito erweiterte seine Expositionsmanagement-Plattform um kontinuierliche KI-Penetrationstestfähigkeiten für alle extern exponierten Assets und automatisierte offensive Tests zur Validierung aktiver Angriffsvektoren.
Umfang des globalen Marktberichts für verwaltete Endpunkt-Expositionsmanagement-Dienste
Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste bezieht sich auf den Markt für spezialisierte, ausgelagerte Cybersicherheitsdienste, die Organisationen dabei helfen, Sicherheitsexpositionen in ihren Endpunkt-Umgebungen kontinuierlich zu identifizieren, zu bewerten, zu priorisieren, zu validieren und zu reduzieren. Diese Dienste umfassen das Monitoring von Endpunkt-Assets, die Priorisierung und Behebung von Schwachstellen, Expositionsvalidierung und Breach-Simulation, Angriffspfadanalyse sowie Compliance-Nachweismanagement und Berichterstattung. Verwaltete Endpunkt-Expositionsmanagement-Dienste ermöglichen es Organisationen, kontinuierliche Sichtbarkeit in endpunktbezogene Risiken zu gewinnen, potenzielle Angriffspfade zu verstehen, die Behebung basierend auf Risiko und Ausnutzbarkeit zu priorisieren und ihre allgemeine Sicherheitsposture zu stärken.
Der Marktbericht für verwaltete Endpunkt-Expositionsmanagement-Dienste ist segmentiert nach Dienstleistungstyp (verwaltetes Endpunkt-Expositionsmonitoring, verwaltete Schwachstellenpriorisierung und -behebung, verwaltete Expositionsvalidierung und Breach-Simulation, verwaltete Endpunkt-Angriffspfadanalyse, verwaltete Compliance-Nachweise und Berichterstattung sowie weitere verwaltete Endpunkt-Expositionsdienste), Bereitstellungsmodell (cloudbasiert, On-Premises und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Sicherheitsbetriebsmodell (vollständig ausgelagerter verwalteter Dienst, verwaltete Plattform mit Expertenunterstützung und Co-verwalteter Dienst), Endnutzerbranche (BFSI, Fertigung und Industrie, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Regierung und Verteidigung, Einzelhandel und E-Commerce sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltetes Endpunkt-Expositionsmonitoring |
| Verwaltete Schwachstellenpriorisierung und -behebung |
| Verwaltete Expositionsvalidierung und Breach-Simulation |
| Verwaltete Endpunkt-Angriffspfadanalyse |
| Verwaltete Compliance-Nachweise und Berichterstattung |
| Weitere verwaltete Endpunkt-Expositionsdienste |
| Cloudbasiert |
| Hybrid |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Vollständig ausgelagerter verwalteter Dienst |
| Co-verwalteter Dienst |
| Verwaltete Plattform mit Expertenunterstützung |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Regierung und Verteidigung |
| Einzelhandel und E-Commerce |
| Fertigung und Industrie |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Verwaltetes Endpunkt-Expositionsmonitoring | |
| Verwaltete Schwachstellenpriorisierung und -behebung | ||
| Verwaltete Expositionsvalidierung und Breach-Simulation | ||
| Verwaltete Endpunkt-Angriffspfadanalyse | ||
| Verwaltete Compliance-Nachweise und Berichterstattung | ||
| Weitere verwaltete Endpunkt-Expositionsdienste | ||
| Nach Bereitstellungsmodell | Cloudbasiert | |
| Hybrid | ||
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Sicherheitsbetriebsmodell | Vollständig ausgelagerter verwalteter Dienst | |
| Co-verwalteter Dienst | ||
| Verwaltete Plattform mit Expertenunterstützung | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Regierung und Verteidigung | ||
| Einzelhandel und E-Commerce | ||
| Fertigung und Industrie | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste?
Die Marktgröße für verwaltete Endpunkt-Expositionsmanagement-Dienste wird voraussichtlich im Jahr 2027 0,91 Milliarden USD und bis 2032 2,22 Milliarden USD betragen, bei einer CAGR von 19,35 %. Die Prognose spiegelt die Nachfrage nach laufender Expositionsvalidierung statt periodischer Endpunktbewertung wider, insbesondere dort, wo Organisationen fragmentierte Cloud-, SaaS- und hybride Umgebungen betreiben.
Was treibt die Nachfrage nach verwalteten Endpunkt-Expositionsmanagement-Diensten an?
Ransomware und identitätsbasierte Angriffspfade, komplexe Cloud- und SaaS-Umgebungen, Compliance-Anforderungen und Fachkräftemangel im Bereich Sicherheit erhöhen die Nachfrage. Diese Faktoren machen kontinuierliche Sichtbarkeit und verwaltete Behebung für Organisationen relevanter, die zuverlässige Sicherheitsoperationen benötigen, aber über begrenzte interne Kapazitäten verfügen.
Welche Dienstleistungskategorie wird voraussichtlich am schnellsten wachsen?
Verwaltetes Endpunkt-Expositionsmonitoring wird bis 2032 voraussichtlich mit einer CAGR von 25,12 % wachsen. Monitoring unterstützt die aktuelle Endpunkt-Telemetrie, die für Risikobewertung, Validierung, Compliance-Berichterstattung, Folgemaßnahmen und die Identifizierung von Änderungen in der Endpunkt-Umgebung benötigt wird.
Welches Bereitstellungsmodell führt bei der Einführung?
Cloudbasierte Bereitstellung hielt im Jahr 2026 einen Anteil von 46,15 % und wird bis 2032 voraussichtlich mit einer CAGR von 22,36 % wachsen. Sie kann anfängliche Infrastrukturanforderungen reduzieren, die Skalierung über neue Endpunkttypen und Betriebsstandorte hinweg vereinfachen und die routinemäßige Plattformwartung auf den Dienstleister verlagern.
Welche Endnutzergruppe hat den größten Anteil?
BFSI hielt im Jahr 2026 einen Anteil von 26,59 % aufgrund seiner großen Angriffsfläche und umfangreichen regulatorischen Anforderungen. Finanzinstitute benötigen klare Nachweise darüber, wie Endpunktprobleme priorisiert, zugewiesen, gelöst und über komplexe digitale Banking- und Kundendienstoperationen hinweg gemeldet werden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 21,14 % wachsen, unterstützt durch Cybersicherheitsinvestitionen und Nachfrage nach verwalteten Diensten. Der Markt für verwaltete Endpunkt-Expositionsmanagement-Dienste wird durch Nachfragezentren in Indien, Südkorea, China und Singapur unterstützt.