
Marktgröße und Marktanteil für verwaltete nachhaltige IT-Compliance-Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 14.75 Milliarden US-Dollar |
| Marktgröße (2032) | 28.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.79 % |
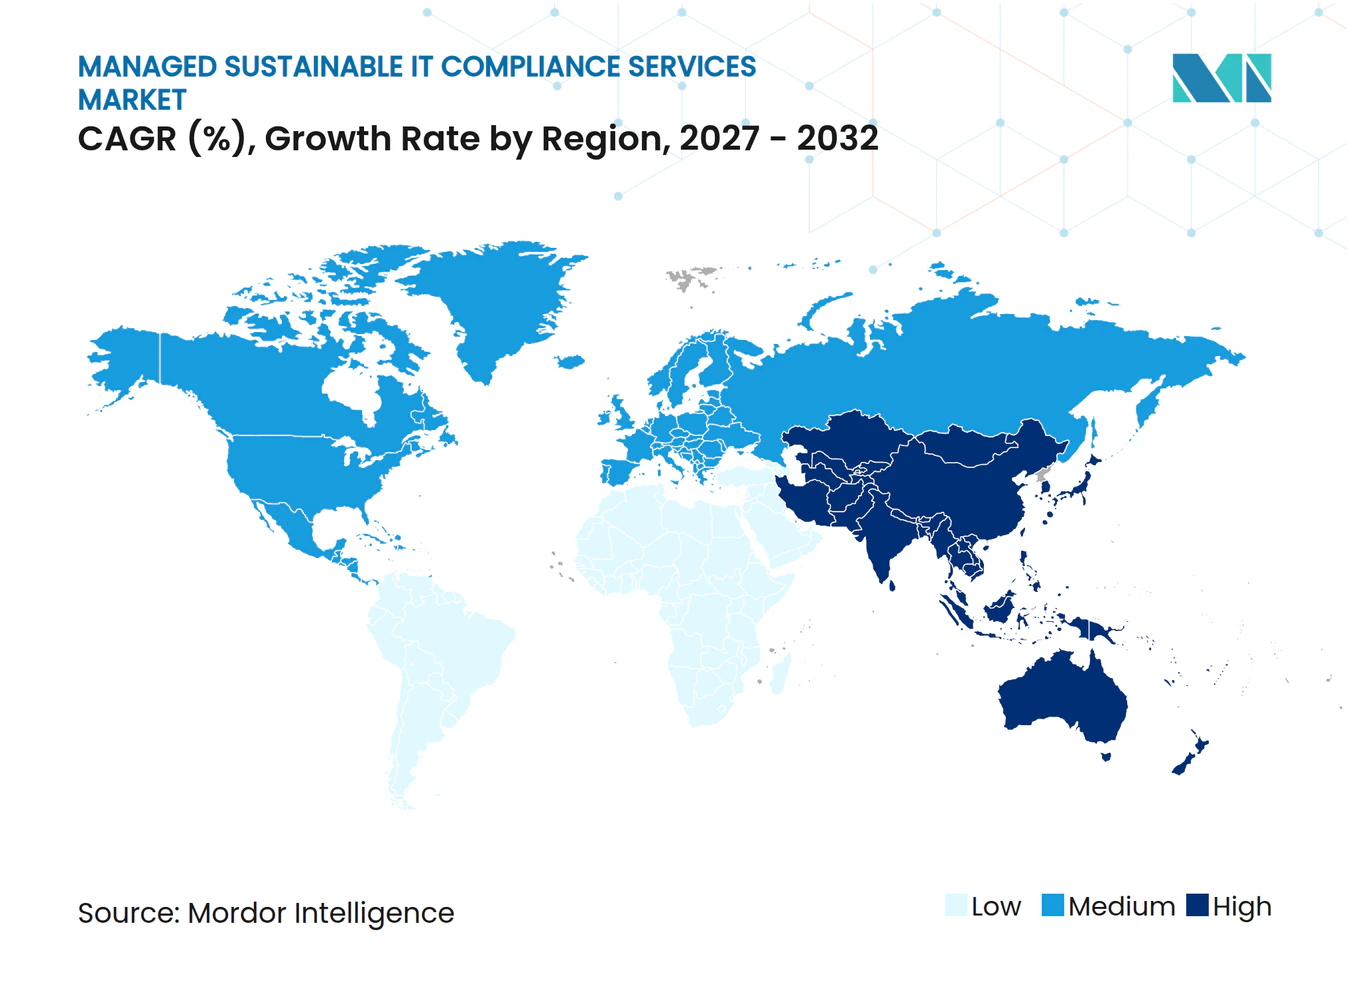
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete nachhaltige IT-Compliance-Services von Mordor Intelligence
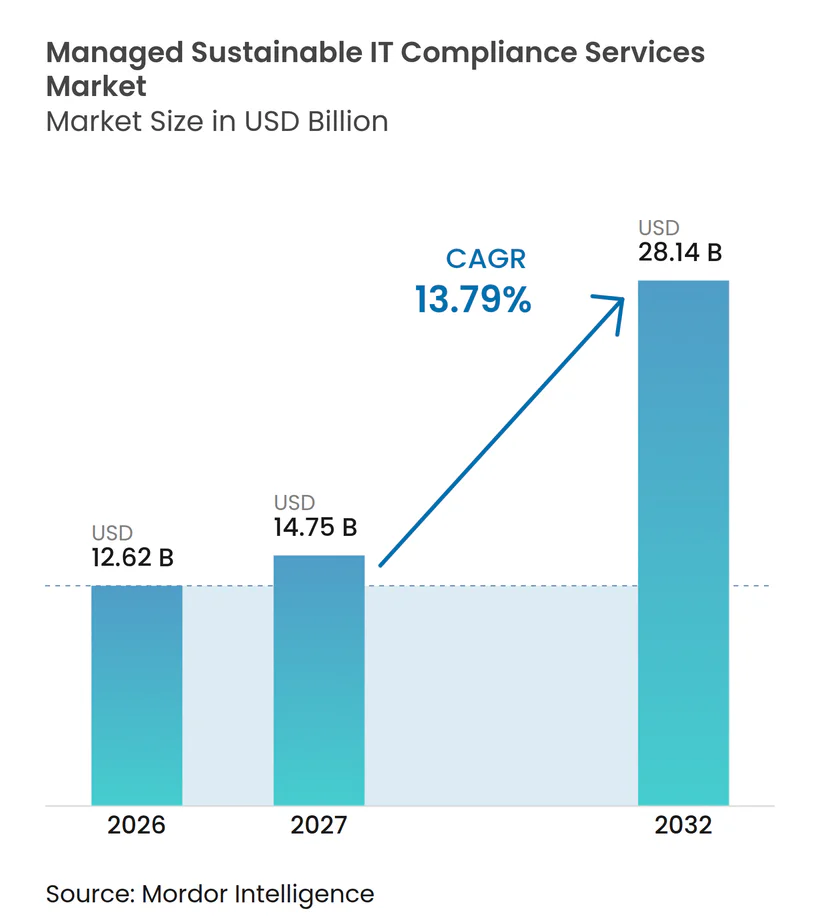
Die Marktgröße für verwaltete nachhaltige IT-Compliance-Services wird voraussichtlich von 12,62 Milliarden USD im Jahr 2026 und 14,75 Milliarden USD im Jahr 2027 auf 28,14 Milliarden USD bis 2032 anwachsen, was einer CAGR von 13,79 % zwischen 2027 und 2032 entspricht. Regulatorische Fristen verlagern nachhaltige IT-Arbeit von der periodischen Berichterstattung in operative Prozesse, die von einem externen Prüfungsanbieter überprüft werden können. Der Markt für verwaltete nachhaltige IT-Compliance-Services profitiert, wenn Berichtspflichten klare Datenpfade aus IT-Assets, Energieverbrauch, Beschaffungsunterlagen und Lieferantenemissionen erfordern. Die Expansion von Rechenzentren schafft auch eine direkte Verbindung zwischen Compliance-Ausgaben und dem praktischen Management von Strom, Kühlung, erneuerbarer Energie und Kohlenstoffdaten. Anbieter reagieren darauf, indem sie Berichts-Workflows mit Cloud-Betrieb, Asset-Management und Lieferanteneinbindungsservices kombinieren. Dies begünstigt Unternehmen, die Daten über bestehende Unternehmenssysteme hinweg integrieren können und gleichzeitig Nachweise aufrechterhalten, die Prüfungszyklen standhalten können.
Wichtigste Erkenntnisse des Berichts
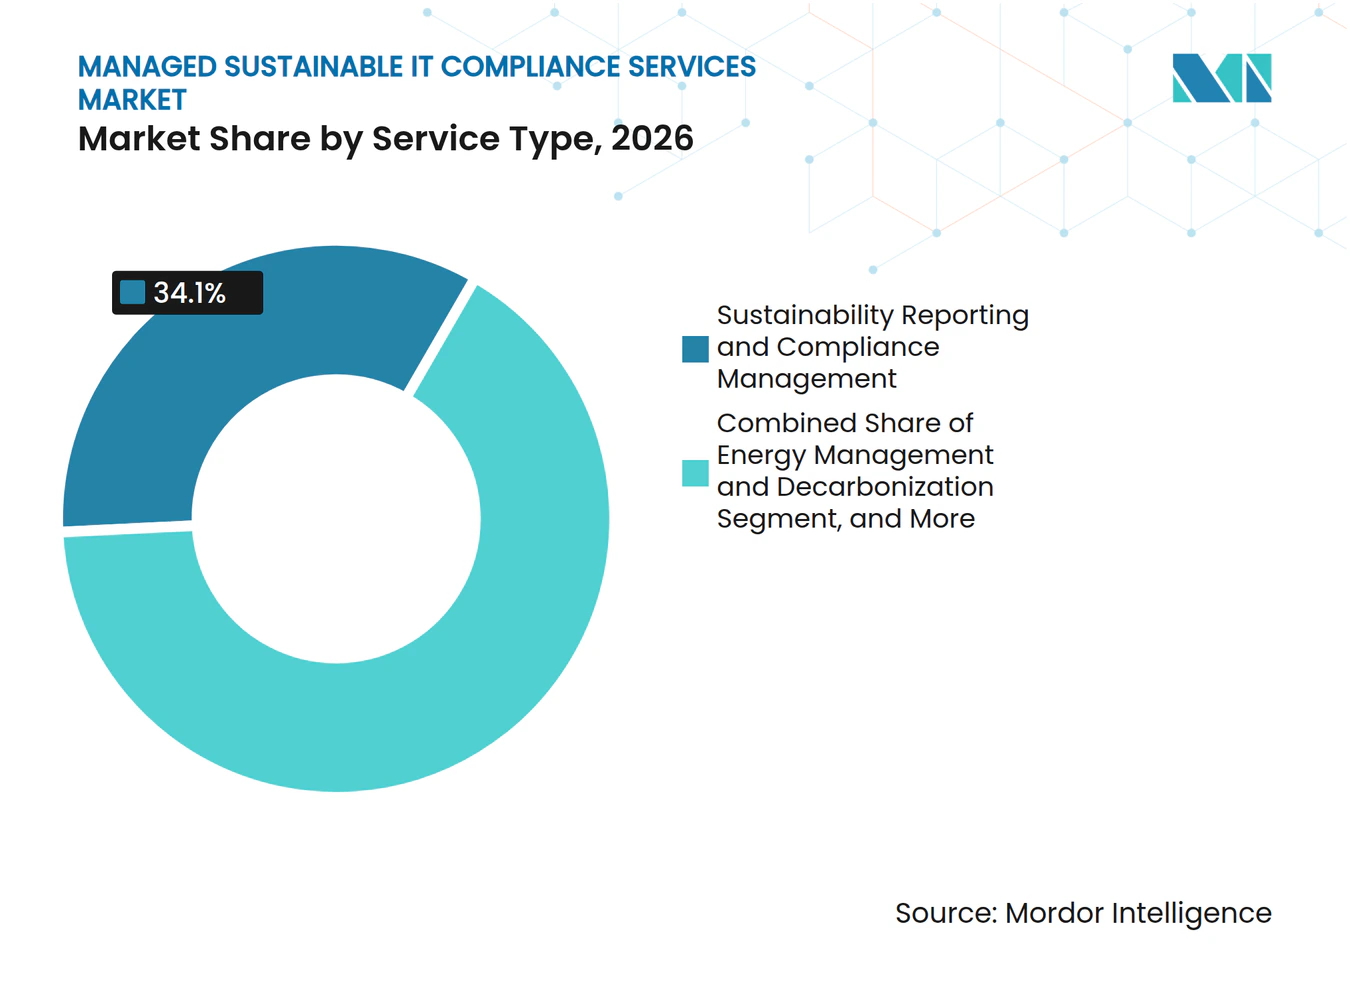
- Nach Servicetyp hielt Nachhaltigkeitsberichterstattung und Compliance-Management im Jahr 2026 einen Umsatzanteil von 34,10 %, während Energiemanagement und IT-Dekarbonisierung voraussichtlich bis 2032 mit einer CAGR von 15,52 % wachsen werden.
- Nach Bereitstellungsmodell hielten Cloud-basierte Services im Jahr 2026 einen Umsatzanteil von 57,91 % am Markt für verwaltete nachhaltige IT-Compliance-Services und werden voraussichtlich bis 2032 mit einer CAGR von 15,24 % wachsen.
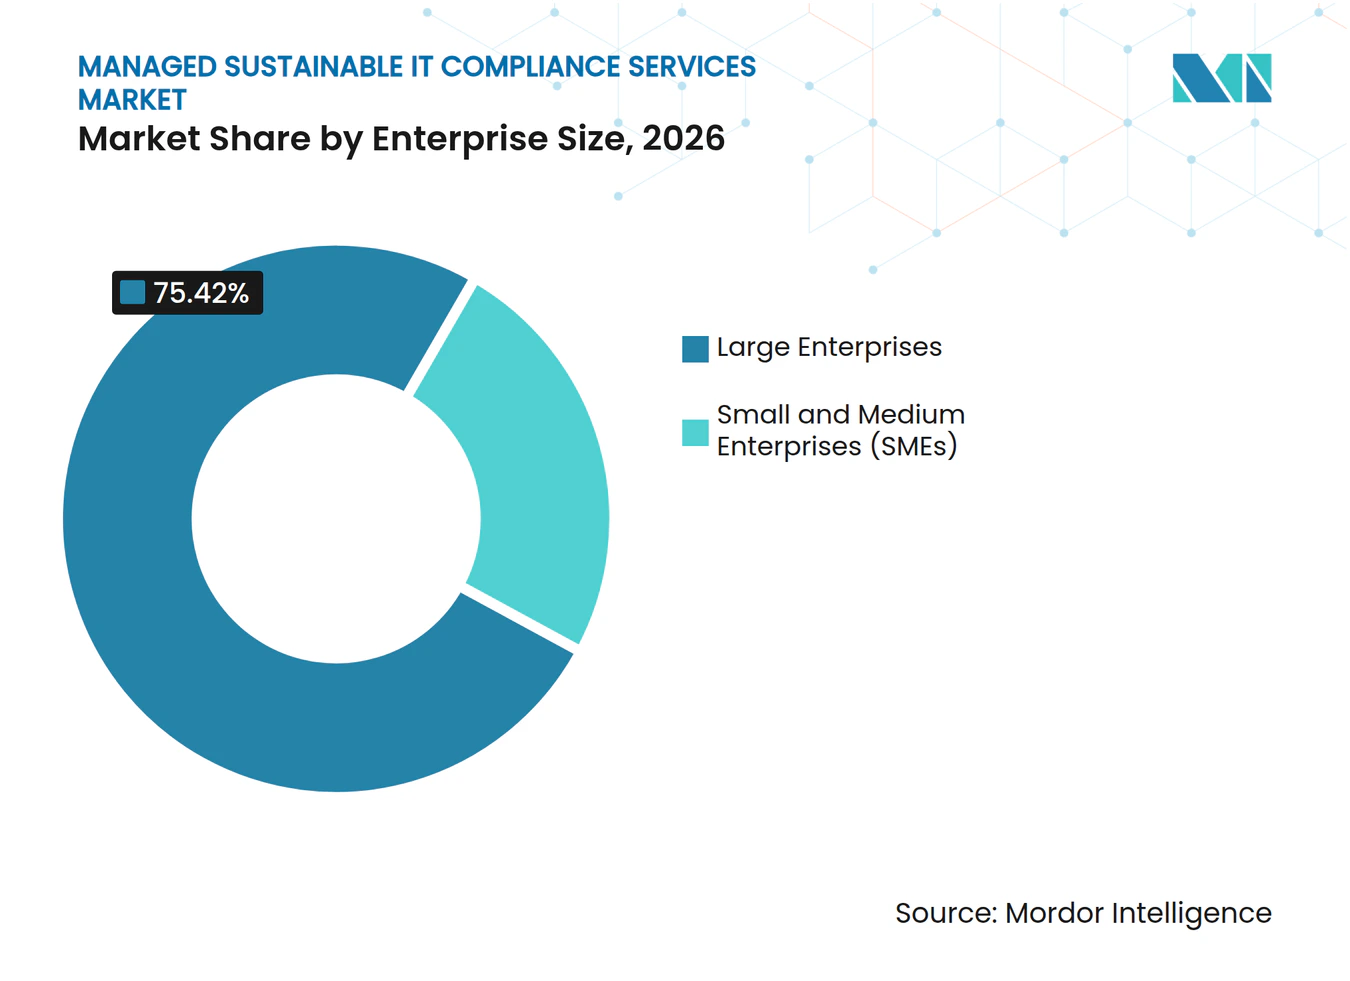
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 75,42 %, während KMU voraussichtlich bis 2032 mit einer CAGR von 16,10 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Umsatzanteil von 25,59 % am Markt für verwaltete nachhaltige IT-Compliance-Services, während das Gesundheitswesen und die Biowissenschaften voraussichtlich bis 2032 mit einer CAGR von 15,79 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Umsatzanteil von 36,22 %, während der asiatisch-pazifische Raum voraussichtlich bis 2032 mit einer CAGR von 17,10 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische Nachhaltigkeitsoffenlegung und Prüfungsanforderungen | +2.8% | Global, konzentriert in der EU und im Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Verpflichtungen von Unternehmen und Lieferantenprüfung | +1.9% | Global, frühe Führungsrolle in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Hyperscale-Rechenzentren und KI-Workloads | +2.5% | Nordamerika, asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Energiekosten und messbare IT-Effizienzgewinne | +1.6% | Global, besonders ausgeprägt in Europa und Japan | Mittelfristig (2–4 Jahre) |
| Rahmenübergreifende Wiederverwendung von Kontrollen und kontinuierliche Compliance-Automatisierung | +1.4% | Global, Führungsrolle in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschaffungsintegrierte Kohlenstoff- und Compliance-Nachweisanforderungen | +1.2% | Vereinigtes Königreich, EU, Australien, wachsender Einfluss im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische Nachhaltigkeitsoffenlegung und Prüfungsanforderungen
Regulatorische Fristen verändern IT-Beschaffungen von Unternehmen direkter als diskretionäre Technologiezyklen. CSRD-Offenlegungen verlangen von den betroffenen Unternehmen, den Energieverbrauch von Endgeräten, Servern und Netzwerken, die Entsorgung von Hardware am Ende der Nutzungsdauer sowie Scope-3-Kategorie-1-Emissionen aus der Hardware-Beschaffung zu adressieren. ESRS 2 gilt für alle betroffenen Unternehmen und fordert einen nachvollziehbaren Pfad von Quelldatensätzen und Emissionsfaktoren bis zum gemeldeten Ergebnis. Der Markt für verwaltete nachhaltige IT-Compliance-Services legt daher größeren Wert auf verwaltete Datenerfassung als auf isolierte Beratung zur Berichterstattung. Die Omnibus-I-Änderungen und der freiwillige KMU-Standard gelten ab dem Geschäftsjahr 2027 und geben Anbietern einen definierten Ansatz für kleinere Organisationen, während die Kernanforderungen für betroffene Unternehmen erhalten bleiben. Anbieter, die keine Datenherkunft nachweisen können, sind in einer schwächeren Position, da die Prüfungszyklen anspruchsvoller werden.
Netto-Null-Verpflichtungen von Unternehmen und Lieferantenprüfung
Die Kohlenstoffprüfung von Lieferanten wird zu einer vertraglichen Anforderung statt einer freiwilligen Praxis. Die UK Procurement Policy Note 016, die im Februar 2025 in Kraft trat, legt Standardvertragsbedingungen für Kohlenstoffreduzierungspläne und vertragsspezifische Treibhausgasziele fest.[1] Die Joint Alliance for CSR bewertete 734 Unternehmen durch ihr Lieferantenengagement-Programm 2025 unter Verwendung eines 5-stufigen Nachhaltigkeitsreifegradmodells. TeamViewer stellte fest, dass generische ausgabenbasierte Faktoren die lieferantenbezogenen Scope-3-Emissionen um einen Median von 75 % überschätzt hatten, als lieferantenspezifische, nach ISO 14064 verifizierte Emissionsintensitäten verwendet wurden. Der Markt für verwaltete nachhaltige IT-Compliance-Services kann diese Lücke durch wiederkehrende Lieferantendatenerfassung und Verifizierungsarbeit schließen. Diese Anforderungen erweitern die Compliance-Nachfrage auch über das der Berichtspflicht unterliegende Unternehmen hinaus auf seine Tier-1-Lieferantenbasis.
Expansion von Hyperscale-Rechenzentren und KI-Workloads
KI-Infrastruktur und Energieregulierung schaffen einen anhaltenden Bedarf an Services, die den Rechenzentrumsbetrieb mit Compliance-Nachweisen verbinden. Der Stromverbrauch von Rechenzentren stieg 2026 um 17 %, während Investitionen von 5 großen Technologieunternehmen im Jahr 2025 400 Milliarden USD überstiegen und 2026 um 75 % steigen sollen. Die IEA erwartet, dass der Energiebedarf von KI-optimierten Rechenzentren bis 2030 auf das Dreifache ansteigen wird. Eine von Fachleuten begutachtete Schätzung beziffert den Strombedarf von KI-Rechenzentren im Jahr 2030 auf 239–295 TWh. Deutschland schreibt ab Juli 2026 für neue Rechenzentren einen PUE-Wert von 1,2 oder darunter vor und ab Januar 2027 100 % erneuerbaren Strom. Der Markt für verwaltete nachhaltige IT-Compliance-Services profitiert, wenn Anbieter PUE-Verbesserung, Nachweise für die Beschaffung erneuerbarer Energien und Kohlenstoffzuordnung in einem einzigen verwalteten Service kombinieren.
Steigende Energiekosten und messbare IT-Effizienzgewinne
Der Markt für verwaltete nachhaltige IT-Compliance-Services gewinnt an Relevanz, wenn Effizienzgewinne gemessen und verifiziert werden können. Eine von Dell gesponserte Bewertung ergab, dass der Wechsel von der 16. zur 17. Generation von PowerEdge-Servern den Stromverbrauch bei CPU-basierten KI-Inferenz-Workloads um bis zu 33 % reduzieren könnte. Die Bewertung schätzte jährliche Einsparungen von über 170.000 USD bei einer Erneuerung eines Drittels eines 5.000-Server-Bestands. Eine von Fachleuten begutachtete Analyse zur Erneuerung von Netzwerk-Switches berichtete von einer Energieeffizienzverbesserung von 58,53 %, Betriebseinsparungen von 440.000 USD und einer Reduzierung des CO₂-Fußabdrucks um 30,5 % bei einer Investition von 220.000 USD. Schneider Electric berichtete, dass sein internes EcoStruxure-IT-Programm den Energieverbrauch und die Emissionen um 30 % reduzierte. Diese Ergebnisse unterstützen Serviceangebote, die Effizienzgewinne überwachen und in prüfbare Berichtsdaten umwandeln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten der nachhaltigen IT-Transformation | -2.2% | Global, besonders ausgeprägt für KMU und Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Mangel an Spezialisten für nachhaltige IT und Compliance | -1.9% | Global, ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Multi-Cloud- und Scope-3-Datenherkunft | -1.5% | Global, konzentriert in Multi-Cloud-Unternehmen | Mittelfristig (2–4 Jahre) |
| Unsichere Verfügbarkeit erneuerbarer Energien und Workload-Variabilität | -1.1% | Asiatisch-pazifischer Kernraum, Teile Europas und Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten der nachhaltigen IT-Transformation
Anfangskosten bleiben eine wesentliche Hürde, insbesondere für Organisationen außerhalb der größten Unternehmensklasse. Kontinuierliche, prüfbare Datenerfassung erfordert häufig die Integration mit ERP-Systemen, HR-Plattformen, Beschaffungsportalen und Cloud-Abrechnungs-APIs. Dies ist eine Änderung des Betriebsmodells und kein kleiner Softwarekauf. Mittelständische Unternehmen können mit Kundendruck konfrontiert sein, Scope-3-Daten bereitzustellen, ohne das Budget für einen vollständigen verwalteten Service-Stack zu haben. Die ISO-14001-Zertifizierung kann einen kostengünstigeren Einstiegspunkt bieten, wenn Lieferantenqualifizierungsprogramme sie als Indikator für Datenbereitschaft verwenden.[2] Der Markt für verwaltete nachhaltige IT-Compliance-Services benötigt Servicepakete, die die anfänglichen Einführungskosten senken können, ohne die für eine zuverlässige Berichterstattung erforderlichen Kontrollen zu verlieren.
Mangel an Spezialisten für nachhaltige IT und Compliance
Nachhaltige IT-Compliance erfordert eine Kombination aus Kenntnissen der Umweltbuchhaltung, Erfahrung im Infrastrukturbetrieb und regulatorischem Verständnis. Diese Fähigkeiten sind schwer zu beschaffen, da sie selten gemeinsam in einer Rolle entwickelt werden. Der Mangel betrifft sowohl potenzielle Kunden als auch Anbieter verwalteter Services. Automatisierung kann den manuellen Aufwand bei der Datenerfassung und dem Framework-Mapping reduzieren. Prüfungsvorbereitung und Beratungsentscheidungen erfordern jedoch weiterhin Personen mit spezialisierten Qualifikationen. Der Markt für verwaltete nachhaltige IT-Compliance-Services wird daher durch Fachkräftemangel eingeschränkt, auch wenn er gleichzeitig Nachfrage nach Automatisierung erzeugt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Berichtsinfrastruktur führt, während Dekarbonisierungsservices beschleunigenNachhaltigkeitsberichterstattung und Compliance-Management hielten im Jahr 2026 34,10 % des Marktumsatzes. Der Markt für verwaltete nachhaltige IT-Compliance-Services verleiht diesem Servicetyp eine führende Rolle, da regulatorische Fristen eine Datenerfassungsinfrastruktur erfordern, die die Prüfung durch Dritte unterstützt. Energiemanagement und IT-Dekarbonisierung wird voraussichtlich bis 2032 mit einer CAGR von 15,52 % wachsen. Das Segment profitiert von verbindlichen Anforderungen an die Effizienz von Rechenzentren und erneuerbaren Strom in Deutschland, Singapur und Japan.
Berichterstattungs- und Energiearbeit verstärken sich gegenseitig, da Betriebsdaten auf Zählerebene Klimaoffenlegungen unterstützen. Nachhaltiges IT-Asset-Lebenszyklusmanagement gewinnt an Relevanz, da Entscheidungen zur Geräteerneuerung eingebettete Beschaffungsemissionen und Bedarfe für die Berichterstattung am Ende der Nutzungsdauer aufdecken. Nachhaltigkeit in der Lieferkette und Lieferanten-Compliance gewinnt ebenfalls an Nachfrage, da Unternehmen strukturiertere Lieferantendaten erfassen. Das Programm der Joint Alliance for CSR zeigt, wie jährliche Bewertungen einen wiederkehrenden Lieferantenengagement-Prozess schaffen können. Die Branche für verwaltete nachhaltige IT-Compliance-Services bewegt sich hin zu vernetzten Services statt eigenständigen Berichtsprodukten. Der Markt für verwaltete nachhaltige IT-Compliance-Services kann diese Nachfrage erschließen, wenn Berichterstattungs- und Betriebsdaten gemeinsame Kontrollen nutzen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud-basierte Services bauen ihre Führung ausCloud-basierte Services hielten im Jahr 2026 57,91 % des Marktumsatzes und werden voraussichtlich bis 2032 mit einer CAGR von 15,24 % wachsen. Der Markt für verwaltete nachhaltige IT-Compliance-Services bevorzugt diese Plattformen, da sie Daten einmalig erfassen und über mehrere Offenlegungsrahmen hinweg abbilden können.[3] CDP und GRI veröffentlichten im Oktober 2025 ein Mapping-Tool, um Klima- und Energieoffenlegungen über ihre Rahmenwerke hinweg zu verbinden. SAP fügte im September 2026 IFRS-S1- und IFRS-S2-Funktionen in Sustainability Footprint Management und Sustainability Control Tower hinzu.
On-Premises-Services bleiben für regulierte Kunden mit wesentlichen Anforderungen an den Datenspeicherort relevant. Finanzdienstleistungs- und regierungsnahe Organisationen benötigen häufig lokale Datenverarbeitung gemäß Datenschutz- und Souveränitätsregeln. Hybride Bereitstellung kann die Kontinuität für Kunden mit Legacy-Systemen aufrechterhalten und gleichzeitig Cloud-basierte Berichts-Workflows hinzufügen. Deutschlands Pflicht zur Nutzung erneuerbarer Energien und Japans PUE-Benchmarks begünstigen Anbieter, die verifizierte Energiedaten in operative Systeme einbetten können. Der Markt für verwaltete nachhaltige IT-Compliance-Services belohnt daher Bereitstellungsmodelle, die Nachweise verfügbar machen, ohne die bestehende Infrastruktur zu stören. Diese Position stärkt sich, wenn Kunden sowohl lokale Verarbeitung als auch gemeinsame Berichts-Workflows benötigen.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU beschleunigenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 75,42 %, da sie direkter regulatorischer Exposition ausgesetzt sind und umfangreiche Programme für verwaltete Services finanzieren können. Sie benötigen häufig gleichzeitig Berichterstattung, Energieoptimierung, Asset-Lebenszyklusmanagement und Lieferanten-Compliance-Kontrollen. KMU werden voraussichtlich bis 2032 mit einer CAGR von 16,10 % wachsen. Die Marktgröße für verwaltete nachhaltige IT-Compliance-Services für KMU wird durch Anfragen großer Kunden nach strukturierten Lieferantenemissionsinformationen gestützt.
Die Omnibus-I-Wertschöpfungskettenobergrenze ab Januar 2027 moderiert Anfragen an Lieferanten mit weniger als 1.000 Mitarbeitern. Sie beseitigt nicht die Notwendigkeit, wesentliche Informationen an Hauptkunden bereitzustellen. Der freiwillige VSME-Standard gibt Anbietern eine Grundlage für standardisiertere KMU-Angebote. ISO 14001 kann auch als Einstiegspunkt dienen, wenn Beschaffungsteams die Umweltmanagementzertifizierung als Qualifikationssignal verwenden. Anbieter, die die Bereitstellung vereinfachen und Services für kleinere Lieferanten bepreisen, können eine klare Einführungslücke schließen. Der Markt für verwaltete nachhaltige IT-Compliance-Services kann zugänglicher werden, wenn Anbieter wesentliche Kontrollen für kleinere Unternehmen bündeln.

Nach Endnutzerbranche:
IT und Telekommunikation führen, während das Gesundheitswesen am schnellsten wächstIT und Telekommunikation hielten im Jahr 2026 einen Umsatzanteil von 25,59 %, da Unternehmen in diesem Sektor sowohl infrastruktureller als auch unternehmensweiter Berichterstattungsexposition ausgesetzt sind. Sie betreiben Systeme, die Energie verbrauchen, und liefern gleichzeitig Technologie an Kunden, die zugehörige Emissionsdaten benötigen. Das Gesundheitswesen und die Biowissenschaften werden voraussichtlich bis 2032 mit einer CAGR von 15,79 % wachsen. Ihre Anforderungen umfassen CSRD, Umweltklassifizierungsregeln und Technologiearchitekturverpflichtungen für Medizingerätehersteller.
Biowissenschaftliche Organisationen benötigen eine stärkere Lieferkettendatenerfassung, da sie die Scope-3-Offenlegungsabdeckung verbessern. IT- und Telekommunikationsanbieter müssen auch ihre eigenen Scope-1-, Scope-2- und Scope-3-Auswirkungen dokumentieren. BFSI hat einen bedeutenden Bedarf an Datenkontrollen, da Nachhaltigkeitsbewertungen sich auf Finanzierungs- und Investitionstätigkeiten erstrecken können. Fertigung, Energie und Versorgungsunternehmen, Einzel- und E-Commerce sowie andere Endnutzer nehmen auf unterschiedlichen Ausgabenebenen teil. Der Markt für verwaltete nachhaltige IT-Compliance-Services erfordert Kontrolldesigns, die auf die Betriebssysteme, Lieferanten und Berichtspflichten jedes Sektors zugeschnitten sind. Der Markt für verwaltete nachhaltige IT-Compliance-Services muss daher unterschiedliche Nachweisanforderungen unterstützen, ohne die zugrunde liegenden Datenkontrollen zu fragmentieren.
Geografische Analyse
Markt für verwaltete nachhaltige IT-Compliance-Dienste in Europa
Europa hielt im Jahr 2026 einen Anteil von 36,22 % am Markterlös. Die CSRD verpflichtet betroffene Großunternehmen, Energieverbrauch, Hardware-Entsorgung und Emissionen aus der Hardware-Beschaffung zu adressieren. Deutschland verpflichtet qualifizierende Rechenzentren zur Registrierung und schreibt für neue Anlagen ab Juli 2026 einen PUE-Wert von 1,2 oder darunter vor.
Markt für verwaltete nachhaltige IT-Compliance-Dienste im Vereinigten Königreich und in Frankreich
Die PUE-Werte europäischer Rechenzentren lagen in einer im Jahr 2025 für die Europäische Kommission erstellten Bewertung zwischen 1,15 und 1,66, bei einem EU-Durchschnitt von 1,36.[4] Das Vereinigte Königreich schafft zusätzliche Nachfrage im öffentlichen Beschaffungswesen durch PPN 006 und PPN 016, einschließlich Plänen zur CO₂-Reduzierung und vertraglicher Überwachung. Die französische AMF forderte börsennotierte Unternehmen auf, messbare und zeitgebundene Treibhausgasreduktionsziele im Einklang mit den ESMA-Empfehlungen vorzulegen. Der Markt für verwaltete nachhaltige IT-Compliance-Dienste ist in Europa der größte, da die Region dichte Berichts- und Betriebsanforderungen aufweist.
Markt für verwaltete nachhaltige IT-Compliance-Dienste in der Asien-Pazifik-Region, den Amerikas und dem Nahen Osten und Afrika
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 17,10 % wachsen. Singapur verabschiedete im Oktober 2026 sein Gesetz über digitale Infrastruktur, das die Lizenzierung sowie anpassbare PUE- und Sauberenergie-Standards für Rechenzentren mit einer kritischen IT-Last von über 3 MW vorschreibt. Japan strebt bis zum Geschäftsjahr 2030 einen PUE-Wert von 1,4 für große Rechenzentrumsbetreiber mit jährlichen Berichtspflichten an. NTT DATA stellte im Geschäftsjahr 2025 13 japanische Rechenzentren auf 100 % erneuerbaren Strom um. Nordamerika bleibt für Anbieter, die große Rechenzentrumsbetreiber bedienen, relevant. Der Markt für verwaltete nachhaltige IT-Compliance-Dienste bietet zudem Chancen in frühen Entwicklungsphasen in Südamerika, dem Nahen Osten und Afrika, wo multinationale Berichtsprogramme und Investitionen in digitale Infrastruktur die adressierbare Basis erweitern.
Wettbewerbslandschaft
Marktkonzentration
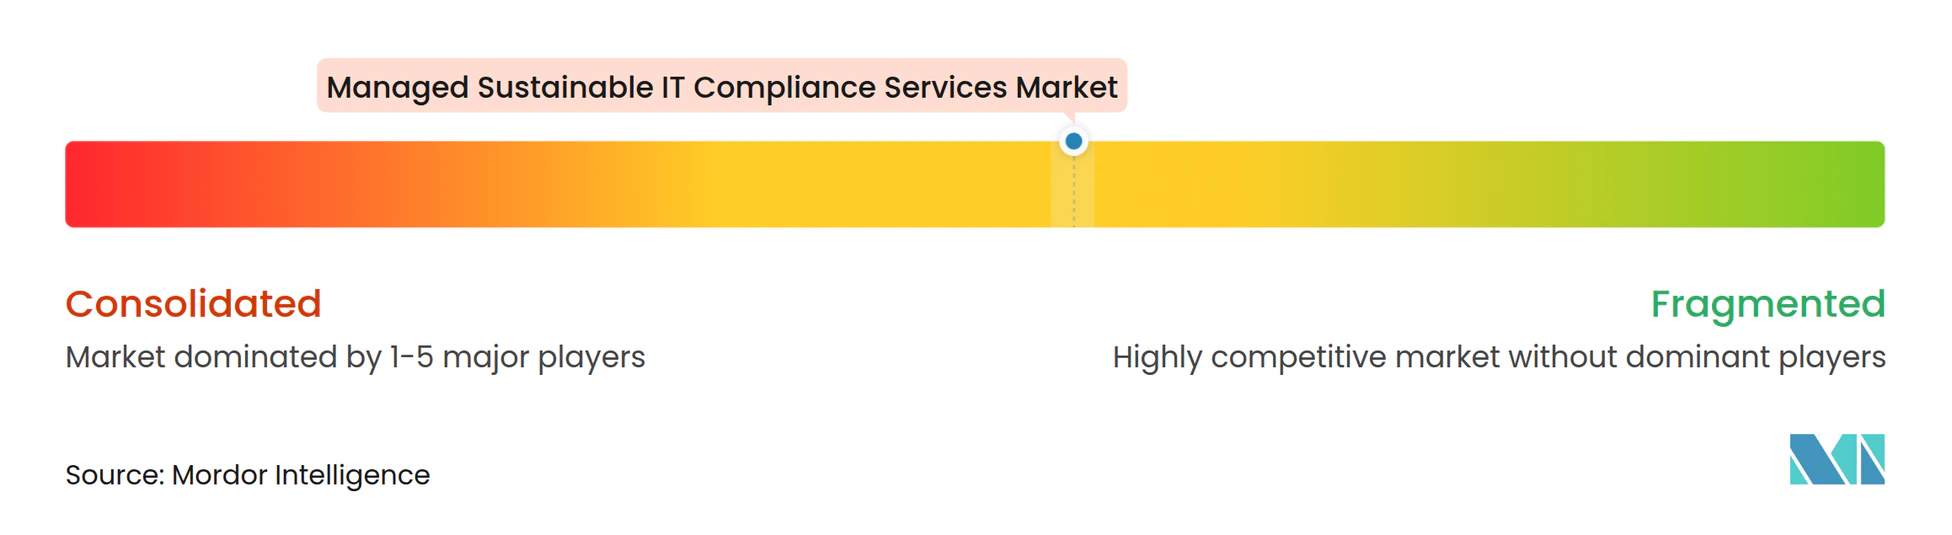
Der Markt für verwaltete nachhaltige IT-Compliance-Services ist im Premium-Unternehmenssegment mäßig fragmentiert. Accenture, Capgemini, IBM, Infosys, TCS und Wipro haben einen praktischen Vorteil durch etablierte Beziehungen zu verwalteten Services und Zugang zu Unternehmenstechnologie-, Beschaffungs- und Nachhaltigkeitsteams. Ihre Servicemodelle verbinden zunehmend Compliance-Automatisierung mit ERP, Cloud-Abrechnung und Infrastrukturbetrieb. Anbieter können gemeinsame Datenkontrollen über mehrere Berichtsrahmen hinweg nutzen.
Kyndryl's Sustainability Advisor auf Kyndryl Bridge bildet Energie, Emissionen, Wasser und Elektroschrott auf Server- und virtueller Maschinenebene ab. Capgemini's ESG Lens bietet vorgefertigte Konnektoren für SASB-, GRI- und TCFD-Berichterstattung und zeigt, wie Serviceanbieter Plattformen für Branchenbedürfnisse anpassen. SAP stellte im September 2026 einen Ansatz vor, der die Konfiguration für IFRS-S1-, IFRS-S2- und ESRS-E1-Berichterstattung unterstützt. Diese Beispiele zeigen, wie sich der Markt für verwaltete nachhaltige IT-Compliance-Services hin zu Plattformen verlagert, die einen gemeinsamen Datenumfang beibehalten und gleichzeitig mehrere Berichtsausgaben erzeugen. Der Markt für verwaltete nachhaltige IT-Compliance-Services wird auch durch Automatisierung geprägt, die Scope-3-Emissionen über Cloud- und Lieferantenumgebungen hinweg zuordnet.
Chancen bestehen im KMU-Segment, da der VSME-Standard eine Vorlage für standardisierte Pakete bietet. Lieferantenspezifische Scope-3-Datensätze, die nach ISO 14064 verifiziert wurden, sind eine weitere Möglichkeit, bei der kein einzelner Anbieter eine klare Infrastrukturführerschaft etabliert hat. Neue plattformgeführte Anbieter können auf der Tiefe der Automatisierung statt auf der Anzahl der Berater konkurrieren. Anbieter ohne prüfungsreife Kontrollen sind einem größeren Risiko ausgesetzt, da die Anforderungen an die eingeschränkte Prüfung reifen.
Marktführer in der Branche für verwaltete nachhaltige IT-Compliance-Services
-
Accenture PLC
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
-
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete nachhaltige IT-Compliance-Dienste Unternehmen in diesem Bericht
- Accenture PLC
- Amazon Web Services, Inc.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Genpact Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- IBM Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- SAP SE
- Schneider Electric SE
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Workiva
Neueste Industrielle Entwicklungen in Markt für verwaltete nachhaltige IT-Compliance-Dienste
- Oktober 2026: Tata Consultancy Services ging eine Partnerschaft mit ManageEngine, Zoho Corporation, ein, um Enterprise-IT-Managementlösungen auf TCS SovereignSecure Cloud bereitzustellen, wodurch Regierungs- und Unternehmenskunden in Indien KI- und Cloud-Workloads verwalten und gleichzeitig Indiens Anforderungen an Datensouveränität und regulatorische Compliance erfüllen können.
- Oktober 2026: Die Europäische Kommission verabschiedete formell die überarbeiteten ESRS und den freiwilligen VSME-Standard im Rahmen von Omnibus I, gültig ab dem Geschäftsjahr 2027, und gab Anbietern verwalteter Services einen standardisierten Compliance-Rahmen für den KMU-Markt sowie ein Übergangsfenster für betroffene Unternehmen des Geschäftsjahres 2026.
- September 2026: SAP kündigte die Integration von SAP Sustainability Footprint Management und SAP Sustainability Control Tower an, die ESRS-E1-, IFRS-S2- und CDP-Berichterstattung aus einem einzigen Datenerfassungsumfang ermöglicht und die Compliance-Architektur „einmal konfigurieren, mehrfach berichten” operationalisiert.
- Februar 2026: Schneider Electric kündigte die Ergänzung von Carbon Usage Effectiveness (CUE) zur EcoStruxure-IT-Berichterstattung für 2026 an, wodurch die Nachhaltigkeitswerkzeuge von der Energieverbrauchsverfolgung auf die direkte Kohlenstoffintensitätsmessung ausgeweitet wurden, zusammen mit der Prognose des USV-Austauschs im Asset-Lebenszyklusmanagement.
Berichtsumfang des globalen Marktes für verwaltete nachhaltige IT-Compliance-Services
Verwaltete nachhaltige IT-Compliance-Services sind ausgelagerte IT-Governance- und Betriebslösungen, bei denen ein spezialisierter Drittanbieter die Informationstechnologieinfrastruktur einer Organisation überwacht, prüft und mit ökologischen, sozialen und regulatorischen Nachhaltigkeitsrahmen in Einklang bringt.
Der Marktbericht für verwaltete nachhaltige IT-Compliance-Services ist segmentiert nach Servicetyp (Nachhaltigkeitsberichterstattung und Compliance-Management, Energiemanagement und IT-Dekarbonisierung, nachhaltiges IT-Asset-Lebenszyklusmanagement, Nachhaltigkeit in der Lieferkette und Lieferanten-Compliance sowie weitere Servicetypen), Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (IT und Telekommunikation, Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], Fertigung, Energie und Versorgungsunternehmen, Einzel- und E-Commerce, Gesundheitswesen und Biowissenschaften sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Nachhaltigkeitsberichterstattung und Compliance-Management |
| Energiemanagement und IT-Dekarbonisierung |
| Nachhaltiges IT-Asset-Lebenszyklusmanagement |
| Nachhaltigkeit in der Lieferkette und Lieferanten-Compliance |
| Weitere Servicetypen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| IT und Telekommunikation |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Fertigung |
| Energie und Versorgungsunternehmen |
| Einzel- und E-Commerce |
| Gesundheitswesen und Biowissenschaften |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Nachhaltigkeitsberichterstattung und Compliance-Management | |
| Energiemanagement und IT-Dekarbonisierung | ||
| Nachhaltiges IT-Asset-Lebenszyklusmanagement | ||
| Nachhaltigkeit in der Lieferkette und Lieferanten-Compliance | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Fertigung | ||
| Energie und Versorgungsunternehmen | ||
| Einzel- und E-Commerce | ||
| Gesundheitswesen und Biowissenschaften | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete nachhaltige IT-Compliance-Services?
Der Markt für verwaltete nachhaltige IT-Compliance-Services wird voraussichtlich von 12,62 Milliarden USD im Jahr 2026 und 14,75 Milliarden USD im Jahr 2027 auf 28,14 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,79 %.
Welcher Servicetyp führt bei verwalteten nachhaltigen IT-Compliance-Services?
Im Markt für verwaltete nachhaltige IT-Compliance-Services führt Nachhaltigkeitsberichterstattung und Compliance-Management mit einem Umsatzanteil von 34,10 % im Jahr 2026, was den Bedarf an prüfbaren Offenlegungsdaten widerspiegelt.
Warum sind Cloud-basierte Services für nachhaltige IT-Compliance wichtig?
Cloud-basierte Services hielten im Jahr 2026 einen Umsatzanteil von 57,91 % und können die Datenerfassung über mehrere Berichtsrahmen hinweg konsolidieren.
Welche Organisationen nehmen diese Services am schnellsten an?
KMU werden voraussichtlich bis 2032 mit einer CAGR von 16,10 % wachsen, da Anfragen aus Lieferketten von Kunden Compliance-Anforderungen an kleinere Lieferanten herantragen.
Welcher Endnutzersektor wächst am schnellsten?
Das Gesundheitswesen und die Biowissenschaften werden voraussichtlich bis 2032 mit einer CAGR von 15,79 % wachsen, bedingt durch überlappende Berichterstattungs-, Lieferketten- und Technologieanforderungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 17,10 % wachsen, unterstützt durch neue Regeln zur Effizienz von Rechenzentren und sauberer Energie.