
Marktgröße und Marktanteil für verwaltete Dokumenten-Workflow-Optimierungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
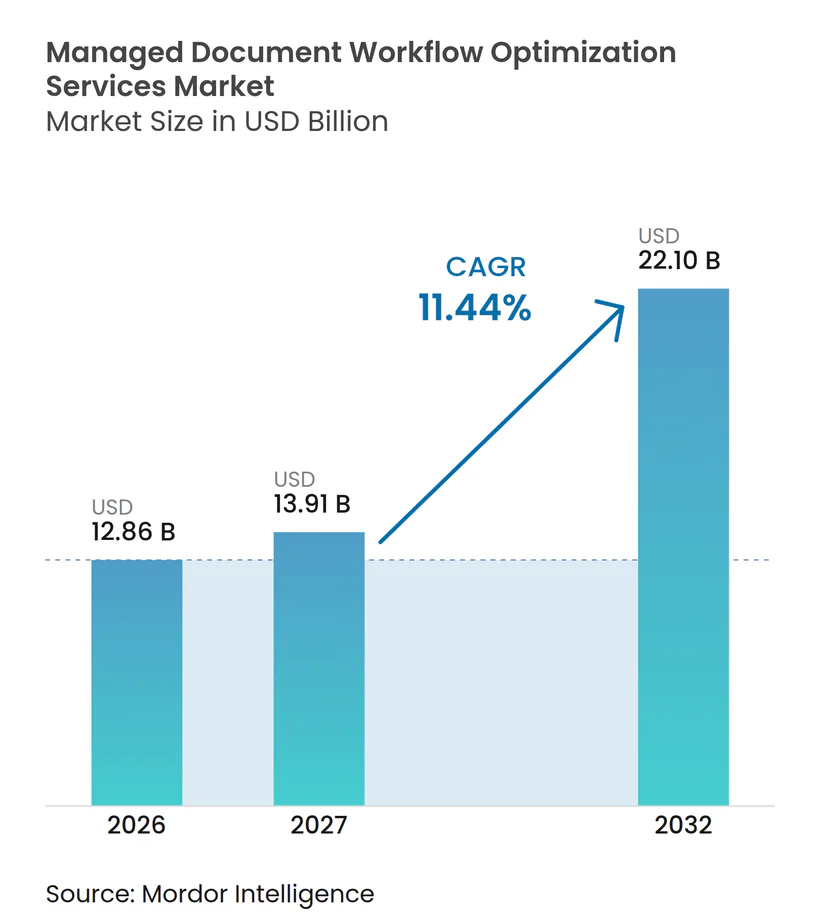
| Marktgröße (2027) | 13.91 Milliarden US-Dollar |
| Marktgröße (2032) | 22.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Dokumenten-Workflow-Optimierungsdienste von Mordor Intelligence
Die Marktgröße für verwaltete Dokumenten-Workflow-Optimierungsdienste wird voraussichtlich von 12,86 Milliarden USD im Jahr 2026 und 14,33 Milliarden USD im Jahr 2027 auf 22,10 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 11,44 % zwischen 2027 und 2032. Die Nachfrage spiegelt den Bedarf wider, physische und digitale Dokumente innerhalb derselben Betriebsumgebung zu verwalten. Käufer gehen über Speicherung und Abruf hinaus hin zu Dokumentenweiterleitung, Genehmigungen, Ausnahmebehandlung und nachvollziehbaren Entscheidungen. Dieser Wandel macht verwaltete Dienste für den täglichen Geschäftsbetrieb relevanter, insbesondere in regulierten Organisationen. Anbieter reagieren darauf, indem sie Erfassung, Content-Management, Automatisierung, Sicherheitskontrollen und Prozessanalysen kombinieren. Der Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste wird auch durch den engeren Wettbewerb zwischen druckorientierten Dienstleistern und softwaregestützten Content-Plattformen geprägt.
Wichtigste Erkenntnisse des Berichts
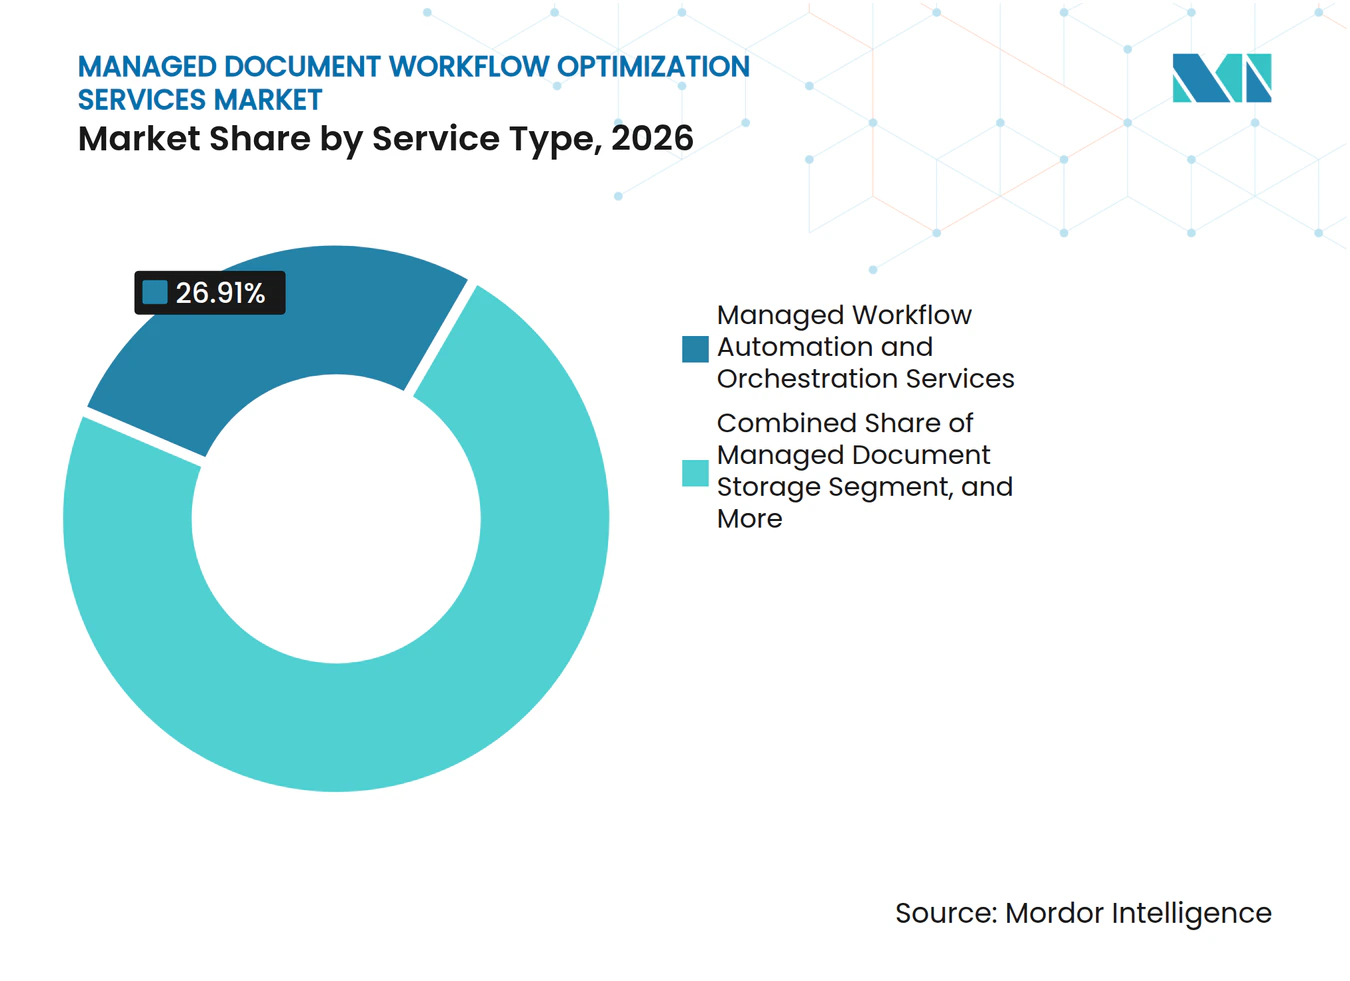
- Nach Dienstleistungstyp hielten verwaltete Workflow-Automatisierungs- und Orchestrierungsdienste im Jahr 2026 einen Marktanteil von 26,91 % und werden voraussichtlich bis 2032 mit einer CAGR von 12,67 % wachsen.
- Nach Technologie entfielen auf optische Zeichenerkennung und intelligente Erfassung im Jahr 2026 24,49 % des Marktes, während natürliche Sprachverarbeitung und große Sprachmodelle voraussichtlich bis 2032 mit einer CAGR von 12,82 % wachsen werden.
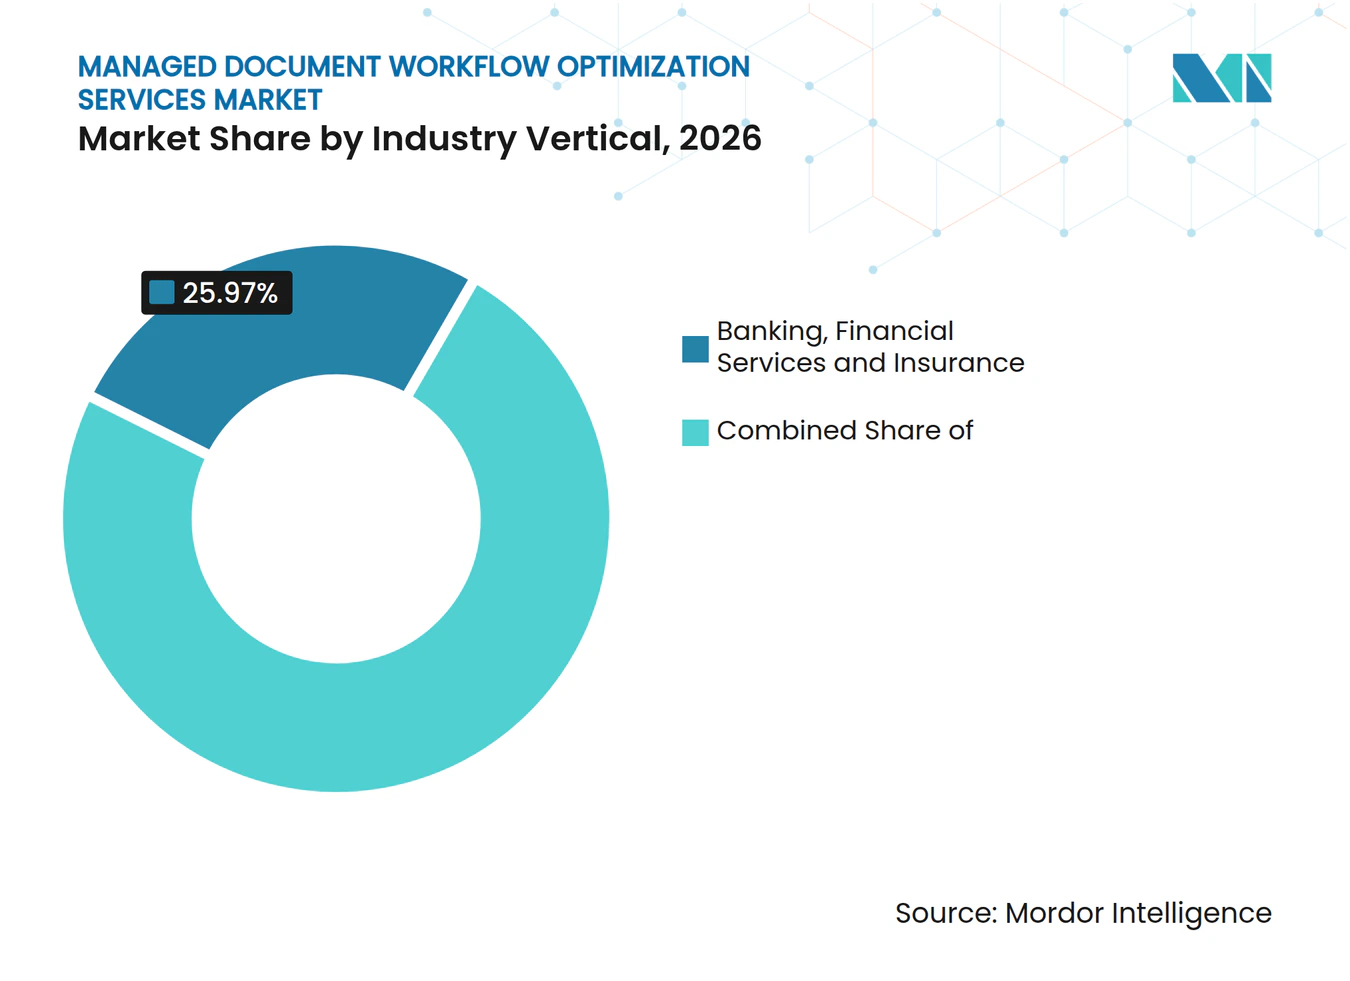
- Nach Endnutzer hielt der BFSI-Sektor im Jahr 2026 einen Marktanteil von 25,97 %, während das Gesundheitswesen und die Biowissenschaften voraussichtlich bis 2032 mit einer CAGR von 12,38 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,99 %, während der asiatisch-pazifische Raum voraussichtlich bis 2032 mit einer CAGR von 12,79 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unternehmensnachfrage nach digitaler Workflow-Automatisierung | +2.3% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte intelligente Dokumentenverarbeitung | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Cloud-Migration und Unterstützung hybrider Arbeitsumgebungen | +1.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an regulatorische Compliance und Prüfbarkeit | +1.2% | Europa und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Vertikalisierung dokumentenzentrierter Geschäftsprozesse | +0.9% | Global, mit frühen Gewinnen im BFSI-Sektor und im Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Workflow-Telemetrie als kontinuierliches Optimierungsgut | +0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmensnachfrage nach digitaler Workflow-Automatisierung
Organisationen sind bestrebt, Verzögerungen bei dokumentenintensiver Arbeit zu reduzieren, was die Akzeptanz im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste fördert. Der Bedarf erstreckt sich über die Rechnungsbearbeitung hinaus auf Onboarding, Personalakten, Vertragsüberprüfung, Lizenzen, Genehmigungen und Compliance-Dokumentation. Diese Anwendungsfälle rücken Dokumenten-Workflows näher an kunden- und betriebsorientierte Prozesse heran. Verwaltete Anbieter können daher durch kürzere Genehmigungszyklen und klarere Serviceergebnisse konkurrieren, anstatt sich allein auf die Digitalisierung zu stützen. Dieser Ansatz ist besonders relevant für Finanzinstitute und Behörden, die große Mengen verarbeiten und dabei eine dokumentierte Kontrolle aufrechterhalten müssen. Er schafft auch Nachfrage nach Verträgen, die laufenden Betrieb, Leistungsüberprüfung und Workflow-Verbesserung abdecken.
KI-gestützte intelligente Dokumentenverarbeitung
KI-gestützte Dokumentenverarbeitung verändert die Art und Weise, wie Anbieter Informationen extrahieren und Ausnahmen im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste verwalten. ABBYY USA Software House Inc. stellte im Januar 2026 Vantage 3.0 mit direkter Integration großer Sprachmodelle, Echtzeit-Verarbeitungseinblicken sowie Compliance- und Schwärzungsfunktionen vor.[1] Im Oktober 2026 stellte ABBYY USA Software House Inc. PHOENIX Plus vor, eine generative KI-Schicht für Vantage, die Zero-Shot-Extraktion über variable Dokumenttypen hinweg unterstützt. Diese Veröffentlichungen zeigen, dass Anbieter ihre Abhängigkeit von vordefinierten Vorlagen und beschrifteten Trainingsdaten reduzieren. Der kommerzielle Wert liegt zunehmend in Integration, Qualitätskontrollen, Governance und der Fähigkeit, komplexe Dokumentenmengen zu unterstützen. Dies gibt verwalteten Anbietern die Möglichkeit, die Technologie nach der Bereitstellung zu betreiben und weiterzuentwickeln.
Cloud-Migration und Unterstützung hybrider Arbeitsumgebungen
Der Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste profitiert von hybriden Arbeitsarrangements, die einen sicheren Dokumentenzugriff über verteilte Teams hinweg erfordern. Regulierte Organisationen müssen ausgewählte Inhalte häufig in kontrollierten Umgebungen aufbewahren, während andere Workflows Cloud-Dienste nutzen können. Diese Konstellation schafft wiederkehrende Arbeit rund um Zugriffsregeln, Weiterleitung, Aufbewahrung und Überwachung. Hyland Software, Inc. erweiterte seine cloudnativen und agentischen Fähigkeiten in europäischen Märkten während seiner CommunityLIVE World Tour im Oktober 2025.[2] Dieser Schritt veranschaulicht, wie etablierte Content-Plattformen ihre Angebote für Organisationen anpassen, die sowohl Cloud-Flexibilität als auch verwaltete Kontrollen benötigen. Anbieter mit klaren Migrationsplänen und Datenlokalisierungskontrollen können Anforderungen erfüllen, die ein reines Cloud-Angebot möglicherweise nicht abdeckt.
Anforderungen an regulatorische Compliance und Prüfbarkeit
Compliance-Anforderungen machen verwaltete Dokumentendienste für Organisationen, die sensible Unterlagen verwalten, immer wichtiger. Der Digital Operational Resilience Act der Europäischen Union trat am 17. Januar 2025 in Kraft und legt Anforderungen an die digitale operative Resilienz im Finanzsektor fest. Diese Verpflichtungen erhöhen den Wert von Prüfpfaden, dokumentierten Zugriffskontrollen, Vorfallsbehandlung und resilienten Workflows. Das Gesundheitsministerium der Vereinigten Arabischen Emirate veröffentlichte im Dezember 2025 seinen Standard für Dokument- und Content-Management, der ab April 2026 gilt und Lebenszyklusmanagement, Versionskontrolle sowie Aufbewahrungserwartungen für Gesundheitseinrichtungen abdeckt.[3] Solche Anforderungen veranlassen Käufer, Betriebsmodelle zu suchen, die Compliance-Kontrollen in die tägliche Dokumentenarbeit integrieren. Im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste können sich Anbieter durch wiederholbare Konfigurationen für regulierte Anwendungsfälle differenzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Altsystemen | -1.9% | Global | Mittelfristig (2–4 Jahre) |
| Datenschutz-, Sicherheits- und Datensouveränitätsbedenken | -1.5% | Global, mit Schwerpunkt auf der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Implementierungs-, Change-Management- und wiederkehrende Servicekosten | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Vertrauensverlust durch KI-Extraktion geringer Qualität bei Ausnahmedokumenten | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Altsystemen
Veraltete Enterprise-Resource-Planning-, Customer-Relationship-Management- und Content-Systeme können die Bereitstellung im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste verzögern. Ein Anbieter muss möglicherweise alte Datenmodelle, benutzerdefinierte Workflows, Sicherheitskontrollen und informelle Geschäftspraktiken verbinden, bevor der neue Dienst vollständig betrieben werden kann. Diese Arbeit kann Implementierungszeitpläne verlängern und die erwarteten Vorteile der Automatisierung verzögern. Sie kann auch internen Widerstand erzeugen, wenn Geschäftsbereiche vertraute Umgehungslösungen entwickelt haben. Modulare Konnektoren und schrittweise Migrationspläne können Störungen reduzieren, erfordern jedoch eine sorgfältige Governance. Anbieter, die Integration unterstützen, ohne eine sofortige Ablösung von Kernsystemen zu erzwingen, können dieses Hemmnis besser handhabbar machen.
Datenschutz-, Sicherheits- und Datensouveränitätsbedenken
Datenschutz und Sicherheit bleiben wesentliche Hindernisse, wenn Dokumente finanzielle, gesundheitliche, rechtliche oder personenbezogene Informationen enthalten. Anforderungen an den Datenspeicherort können einschränken, wo die Verarbeitung stattfindet und welche Cloud-Dienste genutzt werden können. Open Text Corporation veröffentlichte im November 2025 Documentum Content Management CE 25.4 mit Optionen für vollständige On-Premises-KI-Verarbeitung und reagierte damit auf Organisationen mit strengen Souveränitätsanforderungen. Private-Cloud-, On-Premises- und Single-Tenant-Konfigurationen können Käuferbedenken ansprechen, können jedoch die Servicekosten erhöhen. Bedenken sind besonders stark ausgeprägt, wenn Organisationen nachweisen müssen, wer auf Informationen zugegriffen hat und wie KI-gestützte Entscheidungen getroffen wurden. Der Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste muss daher die Vorteile der Automatisierung mit einer klaren Kontrolle über Daten, Modelle und Verarbeitungsstandorte in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Workflow-Automatisierung und Orchestrierung führt die Nachfrage anVerwaltete Workflow-Automatisierungs- und Orchestrierungsdienste hielten im Jahr 2026 einen Marktanteil von 26,91 % im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste und werden voraussichtlich bis 2032 mit einer CAGR von 12,67 % wachsen. Ihre Position zeigt, dass Käufer Weiterleitung, Genehmigungen, Ausnahmen und Entscheidungen einen höheren Stellenwert beimessen als der reinen Dokumentenspeicherung. Diese Dienste sind in operative Systeme integriert, was sie nach der Einbettung schwerer ersetzbar macht. Sie sind auch relevant, wenn Organisationen eine konsistente Handhabung über mehrere Dokumenttypen und Geschäftsbereiche hinweg benötigen. Tungsten Automation Corporation kündigte im September 2025 seine Tungsten Automation Platform an, die Dokumentenautomatisierung, Workflow-Orchestrierung und Wissensentdeckung kombiniert. Die Plattform veranschaulicht, wie Anbieter Werkzeuge kombinieren, die zuvor separat angeboten wurden.
Verwaltete Dokumentenerfassungs- und Digitalisierungsdienste sowie verwaltete Dokumentenspeicher- und Archivierungsdienste bleiben wichtig, wo Papierunterlagen und Aufbewahrungspflichten noch bedeutsam sind. Verwaltete Dokumentensicherheits- und Compliance-Dienste bedienen Organisationen, die dokumentierte Kontrollen und prüfungsbereite Unterlagen benötigen. Verwaltete Dokumentenanalyse- und Prozessoptimierungsdienste nutzen Leistungsinformationen aus Workflows, um Verzögerungen und wiederkehrende Ausnahmen zu identifizieren. Verwaltete Dokumentenintegrations- und Migrationsdienste werden benötigt, wenn Organisationen Inhalte und Workflow-Prozesse zwischen Plattformen verschieben. Zusammen zeigen diese Kategorien, dass der Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste sowohl etablierte Unterlagenservices als auch höherwertige Betriebsservices umfasst. Anbieter, die diese Aktivitäten verbinden, können Übergaben zwischen Erfassung, Speicherung, Automatisierung und Governance reduzieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Natürliche Sprachverarbeitung und große Sprachmodelle verändern die DokumentenextraktionOptische Zeichenerkennung und intelligente Erfassung machten im Jahr 2026 24,49 % der Marktgröße für verwaltete Dokumenten-Workflow-Optimierungsdienste aus. Die optische Zeichenerkennung bleibt die Aufnahmeschicht für die Umwandlung von Papier, Bildern und halbstrukturierten Dateien in nutzbare Informationen. Ihre etablierte Rolle macht sie zu einem zentralen Element von Dokumenten-Workflows in Sektoren, die noch diverse Formate empfangen. Grundlegende Extraktionsfähigkeiten werden jedoch weniger unterscheidungskräftig, wenn sie in breitere Cloud-Plattformen integriert werden. Natürliche Sprachverarbeitung und große Sprachmodelle werden voraussichtlich bis 2032 mit einer CAGR von 12,82 % wachsen, da sie eine kontextuellere Überprüfung unstrukturierter Inhalte unterstützen können. Diese Technologie kann bei Dokumenten helfen, die keinen festen Formaten folgen.
Maschinelles Lernen und Deep Learning unterstützen Klassifizierung und Anomalieerkennung, insbesondere bei Rechnungen, Bestellungen und Versicherungsansprüchen. Die Integration von Robotic Process Automation kann Extraktionsergebnisse mit Geschäftsprozessen verbinden, die teilweise noch regelbasiert sind. Process Mining und Workflow-Analysen helfen Serviceteams zu erkennen, wo Dokumente verzögert, falsch weitergeleitet oder wiederholt abgelehnt werden. Identitäts-, Sicherheits- und Zero-Trust-Technologien adressieren den Bedarf, den Dokumentenzugriff zu kontrollieren und Protokolle in regulierten Umgebungen aufzubewahren. Die Veröffentlichungen von ABBYY USA Software House Inc. im Jahr 2026 demonstrieren die Bewegung hin zur Kombination traditioneller Extraktion mit Funktionen großer Sprachmodelle. Im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste hängt die Technologieauswahl zunehmend vom Grad der Kontrolle, Integration und menschlichen Überprüfung ab, den jeder Anwendungsfall erfordert.
Nach Endnutzer:
BFSI hält die größte Position und das Gesundheitswesen schreitet voranDer BFSI-Sektor hielt im Jahr 2026 einen Marktanteil von 25,97 % im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste. Finanzinstitute verwalten Dokumente über Onboarding-, Kredit-, Schadens-, Compliance- und Prüfungsprozesse hinweg. Der Sektor unterliegt auch strengen Anforderungen an operative Resilienz, Rückverfolgbarkeit, Drittanbieteraufsicht, Aufbewahrung von Unterlagen und kontrollierte Überprüfung von Ausnahmen. Fiserv startete Content Next mit Open Text Corporation im September 2025 als cloudbasiertes Content-Management- und Workflow-Angebot für Finanzinstitute. Das Angebot umfasste Werkzeuge für die Suche in natürlicher Sprache, Klassifizierung und automatisierte Verarbeitung. Diese Spezialisierung spiegelt den Bedarf an Dokumenten-Workflows wider, die auf den Betrieb von Finanzdienstleistungen abgestimmt sind und innerhalb definierter Governance-Regelungen verwaltet werden können.
Das Gesundheitswesen und die Biowissenschaften werden voraussichtlich bis 2032 mit einer CAGR von 12,38 % wachsen. Elektronische Gesundheitsakten, klinische Dokumentation und interoperable Patienteninformationen erhöhen den Bedarf an zuverlässigen Dokumentenkontrollen. Nutzer aus dem Regierungs- und öffentlichen Sektor benötigen ebenfalls Dienste, die die Zugänglichkeit von Bürgerunterlagen und die Verarbeitungsgeschwindigkeit verbessern. Nutzer aus dem Fertigungs- und Industriebereich benötigen kontrollierte Unterlagen für Qualitätssysteme, Wartung und Prozessdokumentation. Telekommunikations- und IT-Organisationen nutzen Dokumenten-Workflows für Softwareverträge und KI-Governance-Unterlagen. Rechts- und professionelle Dienstleistungen bleiben ein kleinerer Endnutzerbereich, aber die Sensibilität von Ermittlungs- und Vertragsarbeiten kann höherwertige Engagements im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste unterstützen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
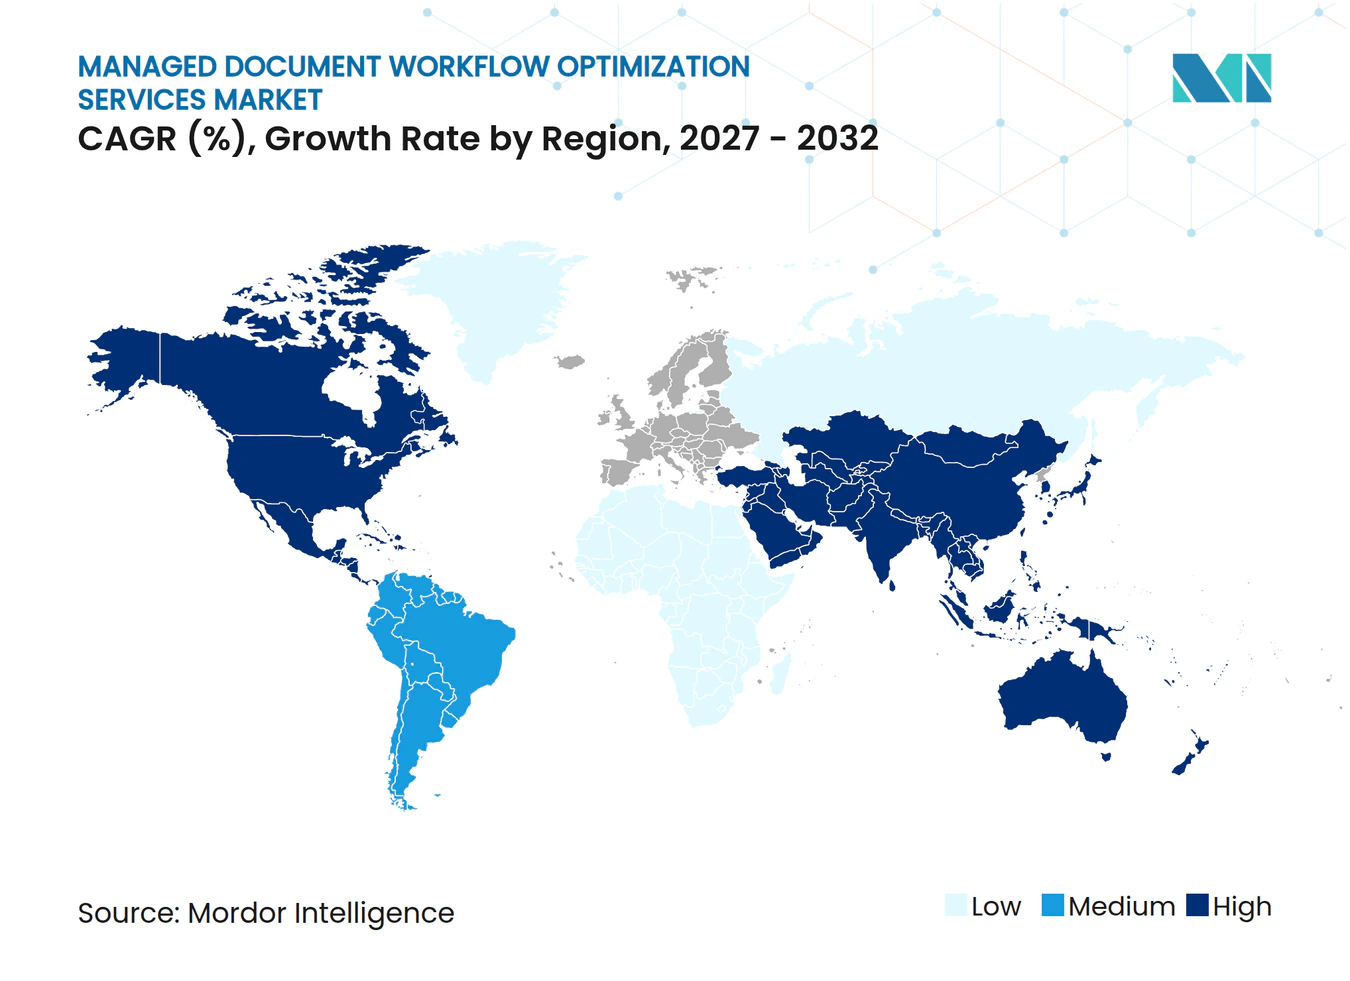
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,99 % im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste. Die Region verfügt über eine große Basis an Finanzdienstleistungs- und Gesundheitsorganisationen sowie etablierte Einkaufspraktiken für verwaltete Dienste und umfangreiche Anforderungen an die Dokumentenverarbeitung. Anbieter wandeln hardwareorientierte verwaltete Druckarrangements in umfassendere Workflow-Verträge um, die Erfassung, Compliance-Berichterstattung, Prozessanalyse und kontinuierliches Servicemanagement umfassen. Xerox Holdings Corporation meldete kumulierte laufende Bruttokosteneinsparungen von mehr als 500 Millionen USD bis Ende 2025 und schloss die Übernahme von Lexmark International, Inc. für 768 Millionen USD ab. Die Transaktion erweiterte das Portfolio und den Fertigungsstandort von Xerox Holdings Corporation und unterstützt dessen Wandel hin zu dienstleistungsorientierten Angeboten.
Europa ist ein wichtiges Zentrum für konforme Dokumentenoperationen, da Organisationen auf die Datenschutz-Grundverordnung, den Digital Operational Resilience Act, den EU-KI-Act und nationale Vorschriften reagieren müssen. Diese Rahmenbedingungen erhöhen den Bedarf an nachvollziehbaren Workflows und kontrollierter Datenverarbeitung. Die europäische Cloud- und KI-Initiative von Hyland Software, Inc. aus dem Jahr 2025 zeigt, dass Plattformanbieter diese Nachfrage durch cloudnative Content-Fähigkeiten adressieren. Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 12,79 % wachsen. Die Nachfrage wird durch die Digitalisierung des öffentlichen Sektors, eine wachsende Unternehmensadoption und Dokumentenanforderungen im Gesundheitswesen, in der Fertigung und im Finanzdienstleistungsbereich unterstützt, was den Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste verbreitert.
Südamerika wird von Brasilien angeführt, wo Datenschutzanforderungen die Nachfrage nach prüfbaren Dokumentendiensten unterstützen. Argentinien und andere regionale Märkte befinden sich in einem früheren Stadium der Einführung cloudbasierter Dokumenten-Workflows, wobei Finanzdienstleistungen und Einzelhandel zu den aktiven Nutzergruppen gehören. Im Nahen Osten ist eine staatlich getriebene Nachfrage zu beobachten, einschließlich des Dokumentenstandards für den Gesundheitssektor der Vereinigten Arabischen Emirate. Afrika stellt eine längerfristige Chance dar, die sich auf finanzielle Inklusion, Versicherungsausbau, Telekommunikation und staatliche Programme zur digitalen Identität konzentriert. Südafrika und Nigeria sind wahrscheinliche Schwerpunkte, da die Anforderungen des öffentlichen Sektors formeller werden. Diese regionalen Bedingungen bieten dem Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste unterschiedliche Einstiegspunkte, die von der Unternehmensmodernisierung bis hin zu staatlichen Compliance-Programmen reichen.
Wettbewerbslandschaft
Marktkonzentration
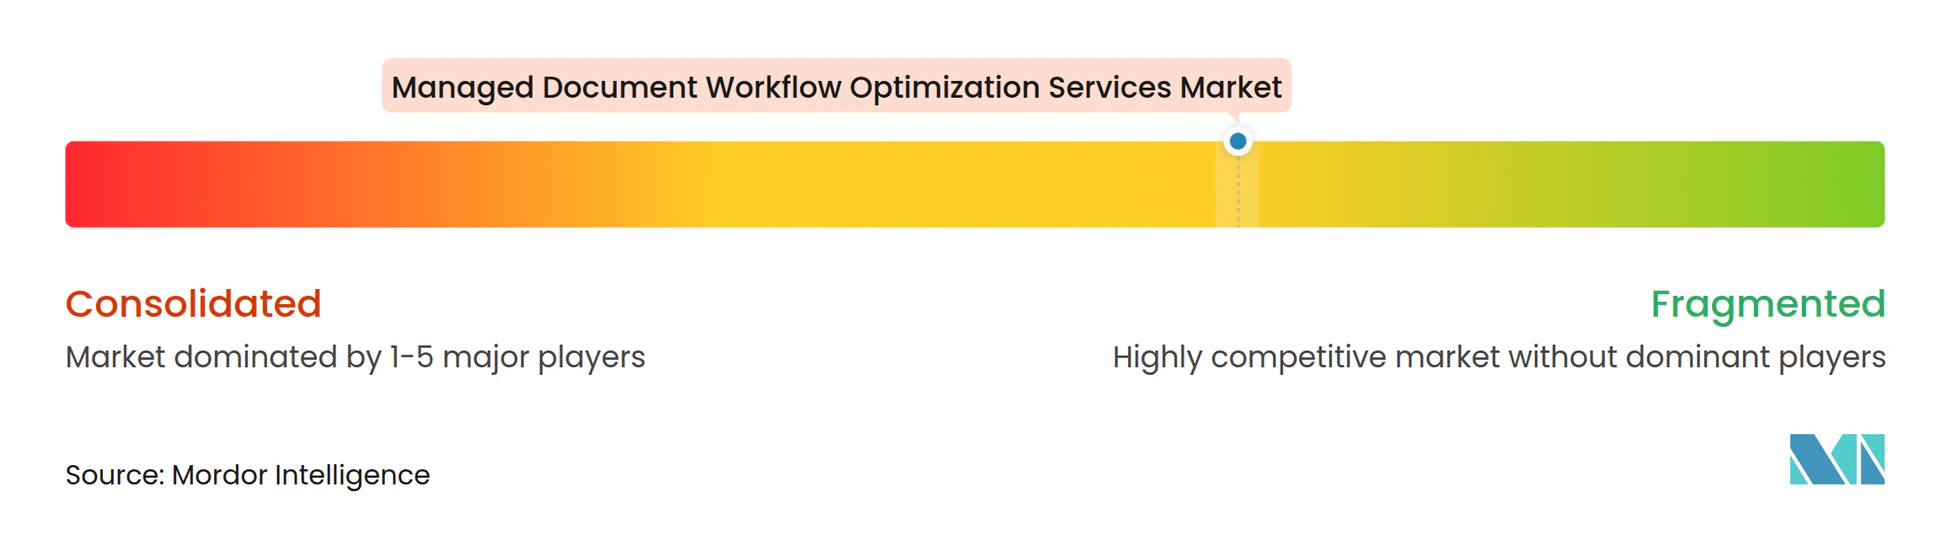
Der Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste ist mäßig fragmentiert, wobei kein einzelner Anbieter eine dominante Position in allen Dienstleistungskategorien und Regionen innehat. Druckorientierte Anbieter wie Xerox Holdings Corporation, Ricoh Company, Ltd., Canon Inc. und Konica Minolta, Inc. erweitern ihre Angebote über Geräte und Druckmanagement hinaus. Softwaregestützte Plattformen wie Open Text Corporation, Hyland Software, Inc., Tungsten Automation Corporation und ABBYY USA Software House Inc. konkurrieren über Content-Kontrollen, Automatisierung, KI-Funktionen und Integration. Das zentrale Wettbewerbsproblem ist die Fähigkeit, sich in Enterprise-Resource-Planning-, Customer-Relationship-Management- und Cloud-Produktivitätsumgebungen zu integrieren. Anbieter mit wiederholbaren Konnektoren können die Anzahl der separaten Einzellösungen reduzieren, die ein Kunde benötigt.
Xerox Holdings Corporation schloss seine Übernahme von Lexmark International, Inc. im Juli 2025 für 768 Millionen USD ab, was seine A4-Farbdruckposition, seine Präsenz im asiatisch-pazifischen Raum, seinen Fertigungsstandort und seine Fähigkeiten im Bereich verwalteter Dienste erweiterte. Open Text Corporation kündigte im Oktober 2025 eine Vereinbarung an, seine On-Premises-eDOCS-Lösung für 163 Millionen USD in bar an NetDocuments zu veräußern. Die Veräußerung konzentrierte Ressourcen auf cloudnatives und KI-orientiertes Informationsmanagement. Ricoh Company, Ltd. schloss den Verkauf von Avanti Computer Systems an eProductivity Software im Juni 2025 ab, was seinen Schwerpunkt auf Dokumenten-Workflow, Software und Geschäftsprozessdienstleistungen widerspiegelt. Diese Schritte zeigen, wie führende Unternehmen ihre Portfolios auf höher priorisierte Workflow-Fähigkeiten im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste ausrichten.
Kleinere Softwareanbieter können durch cloudnative Automatisierung mit geringeren Implementierungsanforderungen konkurrieren. Diese Positionierung kann für mittelgroße Kunden nützlich sein, die keine große Unternehmensplattform benötigen. Branchenspezifische Konfigurationen für Gesundheitsakten, rechtliche Ermittlungen und Finanz-Compliance sind ein weiterer Weg zur Differenzierung. Solche Konfigurationen können Dokumenttypen, Aufbewahrungsregeln, Prüfpfade und Genehmigungskontrollen umfassen, die auf spezifische Abläufe zugeschnitten sind. Die Branche der verwalteten Dokumenten-Workflow-Optimierungsdienste belohnt daher Anbieter, die praktische Implementierungsunterstützung mit spezialisiertem Prozesswissen kombinieren. Der Wettbewerb im Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste wird voraussichtlich aktiv bleiben, da große Plattformen native Funktionen erweitern und spezialisierte Unternehmen sich auf Integration und verwalteten Betrieb konzentrieren.
Marktführer in der Branche der verwalteten Dokumenten-Workflow-Optimierungsdienste
-
Xerox Holdings Corporation
-
Ricoh Company, Ltd.
-
Konica Minolta, Inc.
-
Canon Inc.
-
Kyocera Document Solutions Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste Unternehmen in diesem Bericht
- Xerox Holdings Corporation
- Ricoh Company, Ltd.
- Konica Minolta, Inc.
- Canon Inc.
- Kyocera Document Solutions Inc.
- Lexmark International, Inc.
- SHARP CORPORATION
- Toshiba Tec Corporation
- Seiko Epson Corporation
- FUJIFILM Business Innovation Corp.
- Pitney Bowes Inc.
- Open Text Corporation
- Hyland Software, Inc.
- Newgen Software Technologies Limited
- Laserfiche
- DocuWare GmbH
- ABBYY USA Software House Inc.
- Tungsten Automation Corporation
- PaperCut Software Pty Ltd
- Pharos Systems International, Inc.
- Vasion, Inc.
- Process Fusion, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste
- Oktober 2026: ABBYY USA Software House Inc. stellte PHOENIX Plus vor, eine native generative KI-Schicht, die direkt in die ABBYY Vantage-Plattform integriert ist und Zero-Shot-Extraktion über jeden Dokumenttyp hinweg ermöglicht, einschließlich Long-Tail- und hochvariablen Dokumenten, sowie KI-gestützte Entscheidungsempfehlungen bereitstellt, die nachgelagerte Automatisierungs-Workflows unterstützen. Die Entwicklung signalisiert einen strukturellen Wandel weg von vorlagenbasierten Extraktionsmodellen hin zur generativen KI-first-Dokumentenverarbeitung im Unternehmensmaßstab.
- Oktober 2026: Open Text Corporation stellte Content-Cloud-Lösungen für Guidewire PolicyCenter, ClaimCenter und BillingCenter vor und integrierte KI-gestützte Content-Unterstützung direkt in zentrale Versicherungs-Workflow-Anwendungen. Die Lösungen sind darauf ausgelegt, die Cloud-Migration für Versicherer zu beschleunigen und gleichzeitig schnellere Schadensentscheidungszeiträume durch KI-gestützte Content-Aktivierung zu ermöglichen.
- Februar 2026: Xerox Holdings Corporation gründete ein Joint Venture mit von Angelo, Gordon and Co. (TPG) verwalteten Fonds und brachte bestimmtes geistiges Eigentum und Marken im Austausch für 405 Millionen USD in vorrangig besicherten Laufzeitdarlehen und 45 Millionen USD in Klasse-A-Einheiten von IPCo Holdings ein. Die Transaktion stärkt die Bilanz von Xerox Holdings Corporation zur Unterstützung langfristiger Investitionen in verwaltete Workflow- und IT-Lösungen.
- Januar 2026: ABBYY USA Software House Inc. lancierte Vantage 3.0 mit direkter Integration großer Sprachmodelle, einem neu gestalteten Technologie-Stack, einem Analyse-Dashboard mit Echtzeit-Verarbeitungseinblicken sowie integrierten Compliance- und Schwärzungsfunktionen. Die Veröffentlichung positioniert ABBYY USA Software House Inc. als Plattform, die in der Lage ist, traditionelle KI-Extraktionszuverlässigkeit mit generativer KI-Flexibilität für Unternehmens-Dokumenten-Workflows zu verbinden.
Globaler Berichtsumfang für den Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste
Der Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste bezieht sich auf die Branche, die sich auf ausgelagerte und verwaltete Dienste konzentriert, die dokumentenzentrierte Geschäftsprozesse in physischen und digitalen Umgebungen entwerfen, automatisieren, überwachen und kontinuierlich verbessern. Diese Dienste helfen Organisationen, die Erstellung, Erfassung, Klassifizierung, Weiterleitung, Genehmigung, Speicherung, den Abruf und die Entsorgung von Dokumenten zu optimieren und dabei die betriebliche Effizienz, die regulatorische Compliance, die Datensicherheit und die Mitarbeiterproduktivität zu verbessern. Dienstleister nutzen Technologien wie intelligente Dokumentenverarbeitung, optische Zeichenerkennung, Robotic Process Automation, Workflow-Orchestrierungsplattformen, cloudbasierte Dokumentenmanagementsysteme, künstliche Intelligenz und Analysen, um End-to-End-Dokumenten-Workflows zu optimieren. Der Markt bedient Unternehmen in Sektoren wie Banken, Finanzdienstleistungen, Gesundheitswesen, Regierung, Fertigung, Einzelhandel, Recht und Telekommunikation und ermöglicht schnellere Entscheidungsfindung, reduzierte Verarbeitungskosten, verbesserte Dokumententransparenz und Unterstützung für digitale Transformationsinitiativen.
Der Bericht über verwaltete Dokumenten-Workflow-Optimierungsdienste ist segmentiert nach Dienstleistungstyp (verwaltete Dokumentenerfassungs- und Digitalisierungsdienste, verwaltete Dokumentenspeicher- und Archivierungsdienste, verwaltete Workflow-Automatisierungs- und Orchestrierungsdienste, verwaltete Dokumentensicherheits- und Compliance-Dienste, verwaltete Dokumentenanalyse- und Prozessoptimierungsdienste sowie verwaltete Dokumentenintegrations- und Migrationsdienste), Technologie (optische Zeichenerkennung und intelligente Erfassung, natürliche Sprachverarbeitung und große Sprachmodelle, maschinelles Lernen und Deep Learning, Integration von Robotic Process Automation, Process Mining und Workflow-Analysen sowie Identitäts-, Sicherheits- und Zero-Trust-Technologien), Endnutzer (Banken, Finanzdienstleistungen und Versicherungen, Regierung und öffentlicher Sektor, Gesundheitswesen und Biowissenschaften, Fertigung und Industrie, Einzelhandel und Konsumgüter, Telekommunikation und Informationstechnologie, Rechts- und professionelle Dienstleistungen sowie sonstige Endnutzer) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und Rest von Südamerika], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien und Rest von Europa], asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea und Rest des asiatisch-pazifischen Raums], Naher Osten [Vereinigte Arabische Emirate, Saudi-Arabien, Türkei und Rest des Nahen Ostens] und Afrika [Südafrika, Nigeria und Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete Dokumentenerfassungs- und Digitalisierungsdienste |
| Verwaltete Dokumentenspeicher- und Archivierungsdienste |
| Verwaltete Workflow-Automatisierungs- und Orchestrierungsdienste |
| Verwaltete Dokumentensicherheits- und Compliance-Dienste |
| Verwaltete Dokumentenanalyse- und Prozessoptimierungsdienste |
| Verwaltete Dokumentenintegrations- und Migrationsdienste |
| Optische Zeichenerkennung und intelligente Erfassung |
| Natürliche Sprachverarbeitung und große Sprachmodelle |
| Maschinelles Lernen und Deep Learning |
| Integration von Robotic Process Automation |
| Process Mining und Workflow-Analysen |
| Identitäts-, Sicherheits- und Zero-Trust-Technologien |
| Banken, Finanzdienstleistungen und Versicherungen |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und Industrie |
| Einzelhandel und Konsumgüter |
| Telekommunikation und Informationstechnologie |
| Rechts- und professionelle Dienstleistungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Rest von Afrika |
| Nach Dienstleistungstyp | Verwaltete Dokumentenerfassungs- und Digitalisierungsdienste | |
| Verwaltete Dokumentenspeicher- und Archivierungsdienste | ||
| Verwaltete Workflow-Automatisierungs- und Orchestrierungsdienste | ||
| Verwaltete Dokumentensicherheits- und Compliance-Dienste | ||
| Verwaltete Dokumentenanalyse- und Prozessoptimierungsdienste | ||
| Verwaltete Dokumentenintegrations- und Migrationsdienste | ||
| Nach Technologie | Optische Zeichenerkennung und intelligente Erfassung | |
| Natürliche Sprachverarbeitung und große Sprachmodelle | ||
| Maschinelles Lernen und Deep Learning | ||
| Integration von Robotic Process Automation | ||
| Process Mining und Workflow-Analysen | ||
| Identitäts-, Sicherheits- und Zero-Trust-Technologien | ||
| Nach Endnutzer | Banken, Finanzdienstleistungen und Versicherungen | |
| Regierung und öffentlicher Sektor | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und Industrie | ||
| Einzelhandel und Konsumgüter | ||
| Telekommunikation und Informationstechnologie | ||
| Rechts- und professionelle Dienstleistungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Dokumenten-Workflow-Optimierungsdienste?
Die Marktgröße für verwaltete Dokumenten-Workflow-Optimierungsdienste wird voraussichtlich von 12,86 Milliarden USD im Jahr 2026 und 14,33 Milliarden USD im Jahr 2027 auf 22,10 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 11,44 %.
Welcher Dienstleistungstyp führt bei verwalteten Dokumenten-Workflow-Optimierungsdiensten?
Verwaltete Workflow-Automatisierungs- und Orchestrierungsdienste hielten im Jahr 2026 einen Anteil von 26,91 % und werden voraussichtlich bis 2032 mit einer CAGR von 12,67 % wachsen.
Welche Technologie wächst am schnellsten bei der Dokumenten-Workflow-Optimierung?
Natürliche Sprachverarbeitung und große Sprachmodelle werden voraussichtlich bis 2032 mit einer CAGR von 12,82 % wachsen, unterstützt durch ihren Einsatz bei der Verarbeitung unstrukturierter Dokumente.
Warum nutzen Finanzinstitute verwaltete Dokumenten-Workflow-Dienste?
Der BFSI-Sektor hielt im Jahr 2026 einen Anteil von 25,97 %, da Kredit-, Onboarding-, Compliance- und Prüfungsarbeiten eine sichere und nachvollziehbare Dokumentenverarbeitung erfordern.
Welche Region wächst am schnellsten bei Dokumenten-Workflow-Optimierungsdiensten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 12,79 % wachsen, unterstützt durch die Digitalisierung des öffentlichen Sektors und eine breitere Unternehmensadoption.
Was schränkt die Einführung verwalteter Dokumenten-Workflow-Dienste ein?
Die Integration von Altsystemen, Datenschutzanforderungen, Datensouveränitätsbedenken und die Kosten einer sicheren Bereitstellung können die Einführung verzögern.