
Marktgröße und Marktanteil für verwaltete Multi-Cloud-Betriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 75.69 Milliarden US-Dollar |
| Marktgröße (2032) | 131.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.73 % |
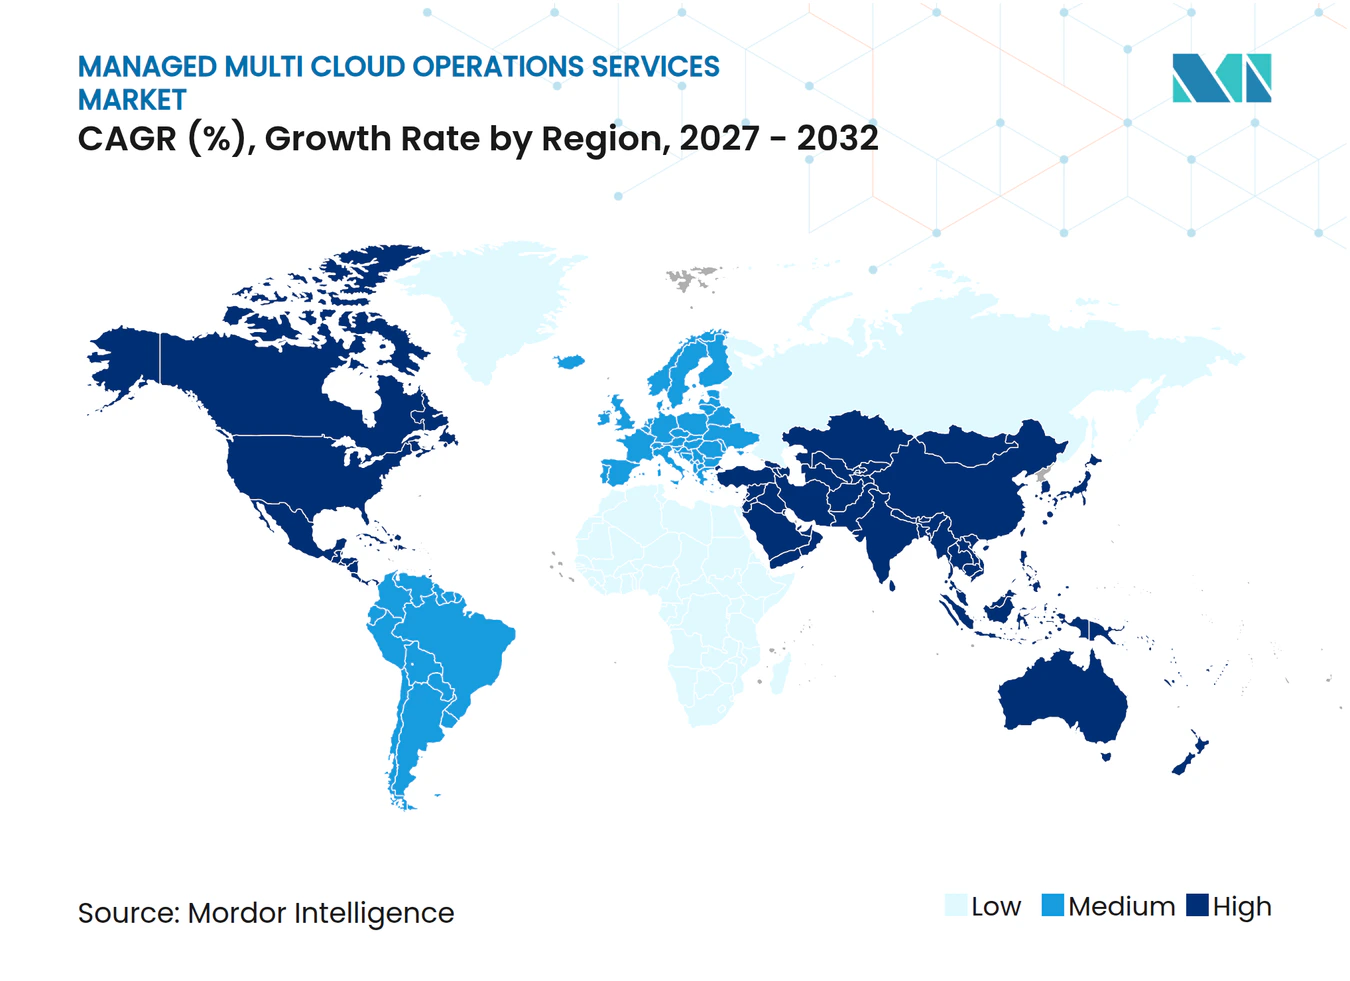
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Multi-Cloud-Betriebsdienste von Mordor Intelligence
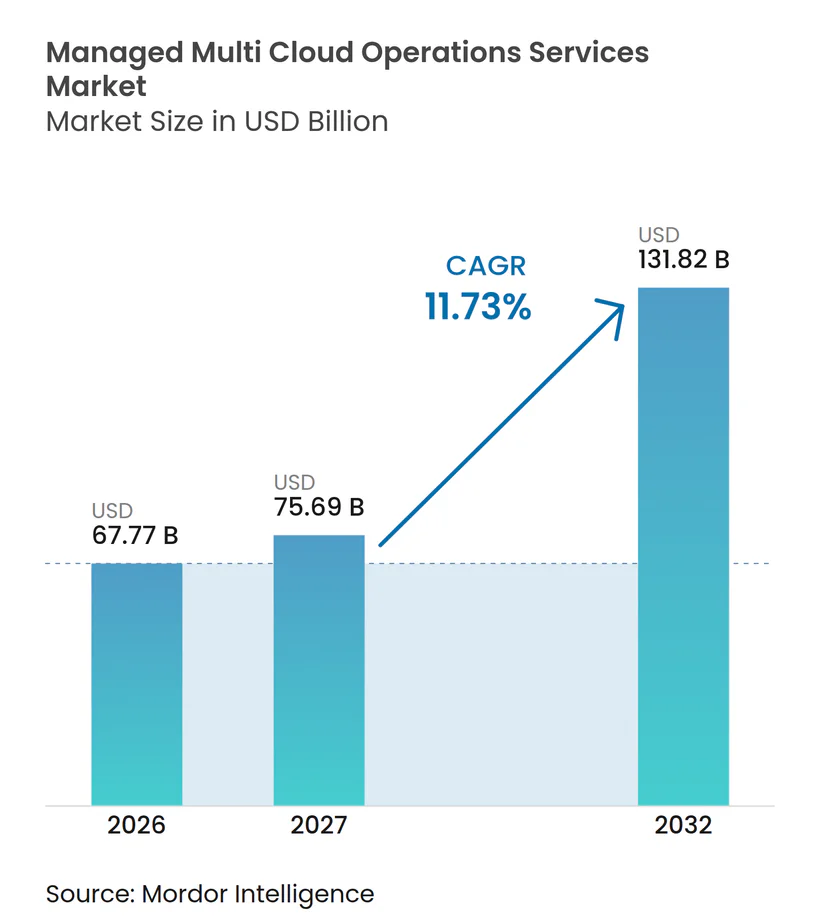
Die Marktgröße für verwaltete Multi-Cloud-Betriebsdienste soll von 67,77 Milliarden USD im Jahr 2026 auf 131,82 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 11,73 % verzeichnen. Der Markt für verwaltete Multi-Cloud-Betriebsdienste wird von Unternehmen getragen, die eine konsistente Steuerung über mehrere Cloud-Anbieter und On-Premises-Systeme hinweg benötigen. KI-Workloads stellen zusätzliche Anforderungen an Platzierung, Daten und Überwachung in diesen Umgebungen. Datenschutzbestimmungen erfordern zudem, dass Dienstanbieter näher an Kunden in regulierten Standorten operieren. Anbieter reagieren mit Automatisierung, Sicherheitskontrollen, Kostenmanagement und lokalen Bereitstellungskapazitäten. Der Wettbewerb wird sich voraussichtlich auf die Fähigkeit konzentrieren, diese Dienste bereitzustellen, ohne die Portabilität zu verringern oder die Vertragskosten zu erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Verwalteter Infrastruktur- und Cloud-Betrieb im Jahr 2026 einen Marktanteil von 34,26 % am Markt für verwaltete Multi-Cloud-Betriebsdienste, während Verwalteter Observability- und AIOps-Betrieb bis 2032 voraussichtlich mit einer CAGR von 12,04 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 33,28 % des Umsatzes auf den Hybrid-Cloud-Betrieb, während Souveräner und landesinterner Cloud-Betrieb bis 2032 voraussichtlich mit einer CAGR von 12,22 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 66,77 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 12,16 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 22,27 %, während der Regierungs- und öffentliche Sektor bis 2032 voraussichtlich mit einer CAGR von 12,33 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 35,44 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,17 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Multi-Cloud-Betriebsdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität des Hybrid- und Multi-Cloud-Betriebs | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Cybersicherheit, Compliance und Resilienz | +2.4% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum von KI-Workloads und Nachfrage nach verteilter Infrastruktur | +2.2% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Mangel an Cloud-Fachkräften und Site-Reliability-Engineering-Experten | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach souveränem Cloud-Betrieb und landesinternem Betrieb | +1.1% | Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Cloudübergreifende FinOps und Optimierung der Workload-Platzierung | +0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität des Hybrid- und Multi-Cloud-Betriebs
Der Betrieb über mehrere Cloud-Anbieter hinweg ist für viele Organisationen zu einem dauerhaften Managementproblem geworden. HashiCorp berichtete im Jahr 2025, dass 97 % der befragten Organisationen durchschnittlich 5 Tools oder Dienste zur Verwaltung von Cloud-Umgebungen einsetzten. Dieselbe Studie ergab, dass 73 % angaben, dass Plattform-Engineering- und Sicherheitsteams nicht als einheitliche Einheit zusammenarbeiteten. Diese Fragmentierung kann Kostenkontrolle, Zugriffsmanagement und Governance erschweren, wenn sich Workloads über Plattformen verteilen. Die ISO veröffentlichte ISO/IEC TR 10822-1:2025, um Anwendungsfälle und Herausforderungen des Multi-Cloud-Managements zu beschreiben. Der Markt für verwaltete Multi-Cloud-Betriebsdienste profitiert, wenn Anbieter ein einheitliches Betriebsmodell über verschiedene Cloud-Umgebungen hinweg bereitstellen können.
Anforderungen an Cybersicherheit, Compliance und Resilienz
Sicherheitsanforderungen machen Cloud-Betriebsunterstützung für Organisationen mit sensiblen Daten wichtiger. Thales stellte im Jahr 2025 fest, dass 55 % der Befragten Cloud-Sicherheit als komplexer als On-Premises-Sicherheit betrachteten.[1] Die Studie berichtete auch, dass das durchschnittliche Unternehmen 2,1 öffentliche Cloud-Anbieter verwaltete. LSEG berichtete, dass 84 % der befragten Finanzunternehmen ihre Cloud-Strategien als Reaktion auf Datenschutz-, Sicherheits- und Souveränitätsvorschriften geändert hatten.[2] Verwaltete Dienste, die Prüfprotokolle, Identitätskontrollen und kontinuierliche Compliance-Überwachung umfassen, können diesen Bedarf decken. Diese Anforderung hilft dem Markt für verwaltete Multi-Cloud-Betriebsdienste, über die grundlegende Infrastrukturunterstützung hinauszugehen.
Wachstum von KI-Workloads und Nachfrage nach verteilter Infrastruktur
KI-Workloads stellen neue Anforderungen an den Cloud-Betrieb, da Training, Feinabstimmung und Inferenz unterschiedliche Kapazitäts- und Datenanordnungen erfordern. Diese Workloads können laufende Platzierungsentscheidungen über Cloud-Umgebungen hinweg erfordern, anstatt eine feste Infrastrukturkonfiguration zu nutzen. Der Markt für verwaltete Multi-Cloud-Betriebsdienste benötigt daher eine stärkere Überwachung und richtlinienbasierte Betriebsabläufe. IBM und Oracle erweiterten ihre Partnerschaft im Mai 2025, um watsonx KI mit Oracle Cloud Infrastructure für hybride Cloud-Unternehmensbereitstellungen zu kombinieren. TCS erweiterte seine Google Cloud-Partnerschaft im Oktober 2025 durch die Einführung von Gemini Enterprise für mehrstufige verwaltete Betriebsworkflows. Diese Schritte zeigen, wie Anbieter KI in die Dienstleistungserbringung und den Kundenbetrieb integrieren.
Mangel an Cloud-Fachkräften und Site-Reliability-Engineering-Experten
Cloud-Betrieb erfordert Mitarbeiter mit Kenntnissen in Plattform-Engineering, Reliability Engineering, Sicherheit und mehreren Cloud-Plattformen. Die Linux Foundation berichtete im Jahr 2026, dass nur 18 % der japanischen Organisationen dediziertes DevOps-, CI/CD- und SRE-Personal beschäftigten.[3] Dieser Mangel kann Organisationen dazu veranlassen, externe Betriebsteams für komplexe Umgebungen einzusetzen. Der Markt für verwaltete Multi-Cloud-Betriebsdienste profitiert von dieser Kompetenzlücke, obwohl Anbieter auch höhere Kosten für die Gewinnung und Bindung qualifizierter Mitarbeiter tragen. Kyndryl meldete mehr als 43.000 öffentliche Cloud-Zertifizierungen im Geschäftsjahr 2025. Umfangreiche Zertifizierungsprogramme können Dienstanbietern helfen, die Bereitstellungskapazität über Hyperscaler-Plattformen hinweg aufrechtzuerhalten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und grenzüberschreitende Telemetriebeschränkungen | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und eingeschränkte Workload-Portabilität | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Inkonsistente Sicherheits- und Observability-Modelle über Clouds hinweg | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Variable Verbrauchskosten und Vertragsmargendruck | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und grenzüberschreitende Telemetriebeschränkungen
Datensouveränitätsvorschriften können einschränken, wo Protokolle, Sicherheitstelemetrie und Betriebskennzahlen gespeichert oder analysiert werden. Diese Vorschriften stellen Dienstanbieter, die auf zentralisierte Bereitstellungszentren angewiesen sind, vor Herausforderungen. Organisationen in regulierten Sektoren können landesinternen Betrieb, lokale Datenverarbeitung und prüfbare Kontrollen erfordern. Dies kann die Bereitstellungskosten erhöhen und die Skaleneffekte für globale Anbieter verringern. Kyndryl und Microsoft erweiterten im Juli 2026 ihre Souveränitätslösungen, um Organisationen bei der Konzeption und dem Betrieb von Architekturen zu unterstützen, die Anforderungen an Datenresidenz und Betrieb erfüllen. Der Markt für verwaltete Multi-Cloud-Betriebsdienste wird Anbieter mit lokaler Bereitstellungskapazität und geeigneten nationalen Partnerschaften bevorzugen.
Anbieterabhängigkeit und eingeschränkte Workload-Portabilität
Organisationen können zögern, Multi-Cloud-Betrieb auszuweiten, wenn Anwendungen stark von proprietären Cloud-Diensten abhängen. Migrationen erfordern häufig Änderungen an Konfigurationen, Integrationen, Datenflüssen und Betriebsabläufen. Diese Bedenken können Entscheidungen verlangsamen, zusätzliche Workloads unter einen verwalteten Betriebsvertrag zu stellen. Das Problem ist besonders relevant für kleinere Organisationen, die frühe Anwendungen möglicherweise rund um die Dienste eines einzigen Anbieters aufgebaut haben. Offene Standards und containerbasierte Tools können diese Bedenken verringern, indem sie mehr Flexibilität über Plattformen hinweg ermöglichen. Der Markt für verwaltete Multi-Cloud-Betriebsdienste wird profitieren, wenn Anbieter zeigen können, dass ihr Betriebsmodell das Management verbessert, ohne zukünftige Workload-Entscheidungen einzuschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Infrastruktur hält die größte Umsatzposition
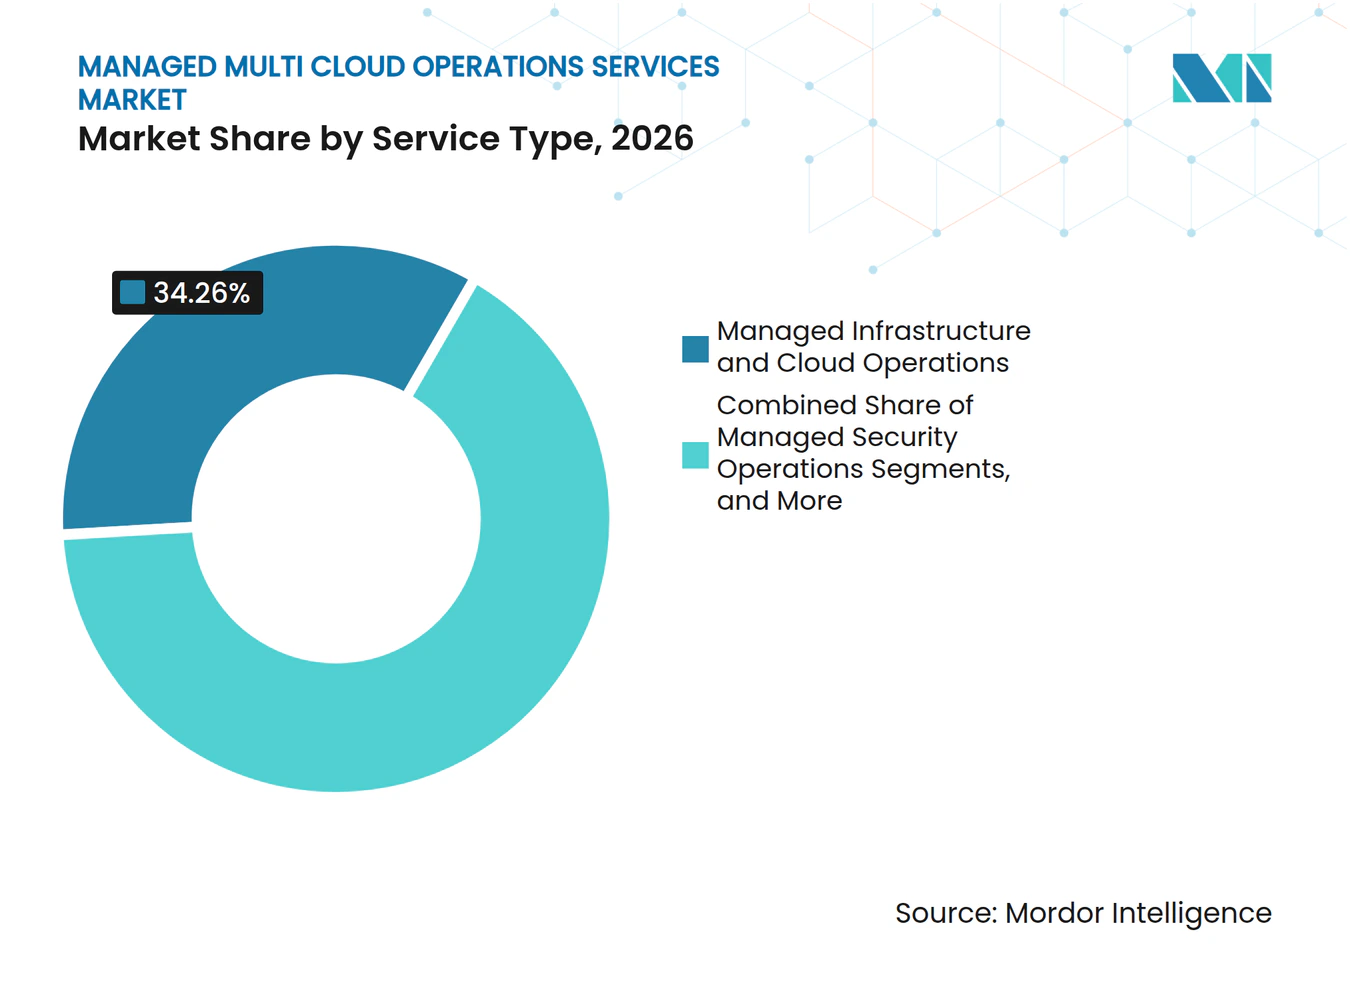
Verwalteter Infrastruktur- und Cloud-Betrieb hielt im Jahr 2026 einen Marktanteil von 34,26 % am Markt für verwaltete Multi-Cloud-Betriebsdienste. Dieser Servicetyp befasst sich mit grundlegenden Aufgaben wie Bereitstellung, Konfiguration, Compute-Management, Speichersteuerung und Cloud-Governance. Verwalteter Sicherheitsbetrieb und Verwalteter Netzwerk- und Konnektivitätsbetrieb waren nach Umsatz im Jahr 2026 das zweit- und drittgrößte Dienstleistungs-Teilsegment. Ihre Position spiegelt die Nachfrage nach integrierter Sicherheit und zuverlässiger Konnektivität über mehr als eine Cloud-Umgebung hinweg wider. Verwalteter Anwendungsbetrieb unterstützt Kunden, die eine laufende Überwachung von Geschäftsanwendungen nach der Migration benötigen. Verwaltetes Plattform-Engineering und DevOps-Betrieb unterstützt interne Entwicklungsteams, die standardisierte Build- und Run-Praktiken benötigen.
Verwalteter Observability- und AIOps-Betrieb soll bis 2032 mit einer CAGR von 12,04 % wachsen. Das Segment gewinnt an Bedeutung, da Unternehmen eine schnellere Erkennung und Behebung von Betriebsvorfällen anstreben. Sein Wert ergibt sich aus der Verknüpfung von Daten aus verschiedenen Cloud-Tools und der Schaffung einer konsistenten Dienstübersicht. Anbieter entwickeln Automatisierungen, die erfolgreiche Vorfallreaktionen in gemeinsamen operativen Wissensdatenbanken erfassen. Dies kann zukünftige Reaktionen wiederholbarer und weniger abhängig von einzelnen Ingenieuren machen. Die Branche für verwaltete Multi-Cloud-Betriebsdienste verlagert sich in Richtung softwaregesteuerter Betriebsabläufe, während das grundlegende Infrastrukturmanagement einem stärkeren Preisdruck durch native Cloud-Tools ausgesetzt ist.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell: Hybridbetrieb führt, während souveräne Bereitstellung voranschreitet
Hybrid-Cloud-Betrieb entfiel im Jahr 2026 auf 33,28 % der Marktgröße für verwaltete Multi-Cloud-Betriebsdienste. Viele Unternehmen behalten On-Premises-Systeme bei und nutzen gleichzeitig öffentliche Cloud-Ressourcen für ausgewählte Workloads. Dieses Modell erfordert die Koordination über verschiedene Technologieumgebungen und Betriebsteams hinweg. Multi-Public-Cloud-Betrieb unterstützt Organisationen, die mehr als einen öffentlichen Anbieter für Resilienz, Verhandlungsflexibilität oder Workload-Eignung nutzen. Öffentlicher Cloud-basierter Betrieb bedient Organisationen mit einem überwiegend Cloud-nativen Modell. Privater Cloud-basierter Betrieb bleibt für Käufer relevant, die eine stärkere Infrastrukturkontrolle benötigen.
Souveräner und landesinterner Cloud-Betrieb soll bis 2032 mit einer CAGR von 12,22 % wachsen. Das Segment reagiert auf Anforderungen, dass Workloads und Betriebsdaten innerhalb nationaler Jurisdiktionen verbleiben. Es ersetzt keine hybriden oder Multi-Public-Cloud-Bereitstellungsmodelle. Stattdessen fügt es bestehenden Architekturen eine weitere Bereitstellungs- und Governance-Schicht hinzu. Anbieter benötigen lokale Teams, nationale Partnerschaften und Kontrollen, die für regulierte Beschaffung ausgelegt sind. Dies schafft eine Chance für Anbieter, die landesinternen Betrieb mit einem gemeinsamen Multi-Cloud-Betriebsmodell kombinieren können.
Nach Unternehmensgröße: Großunternehmen behalten Skalierung, während KMU Zugang gewinnen
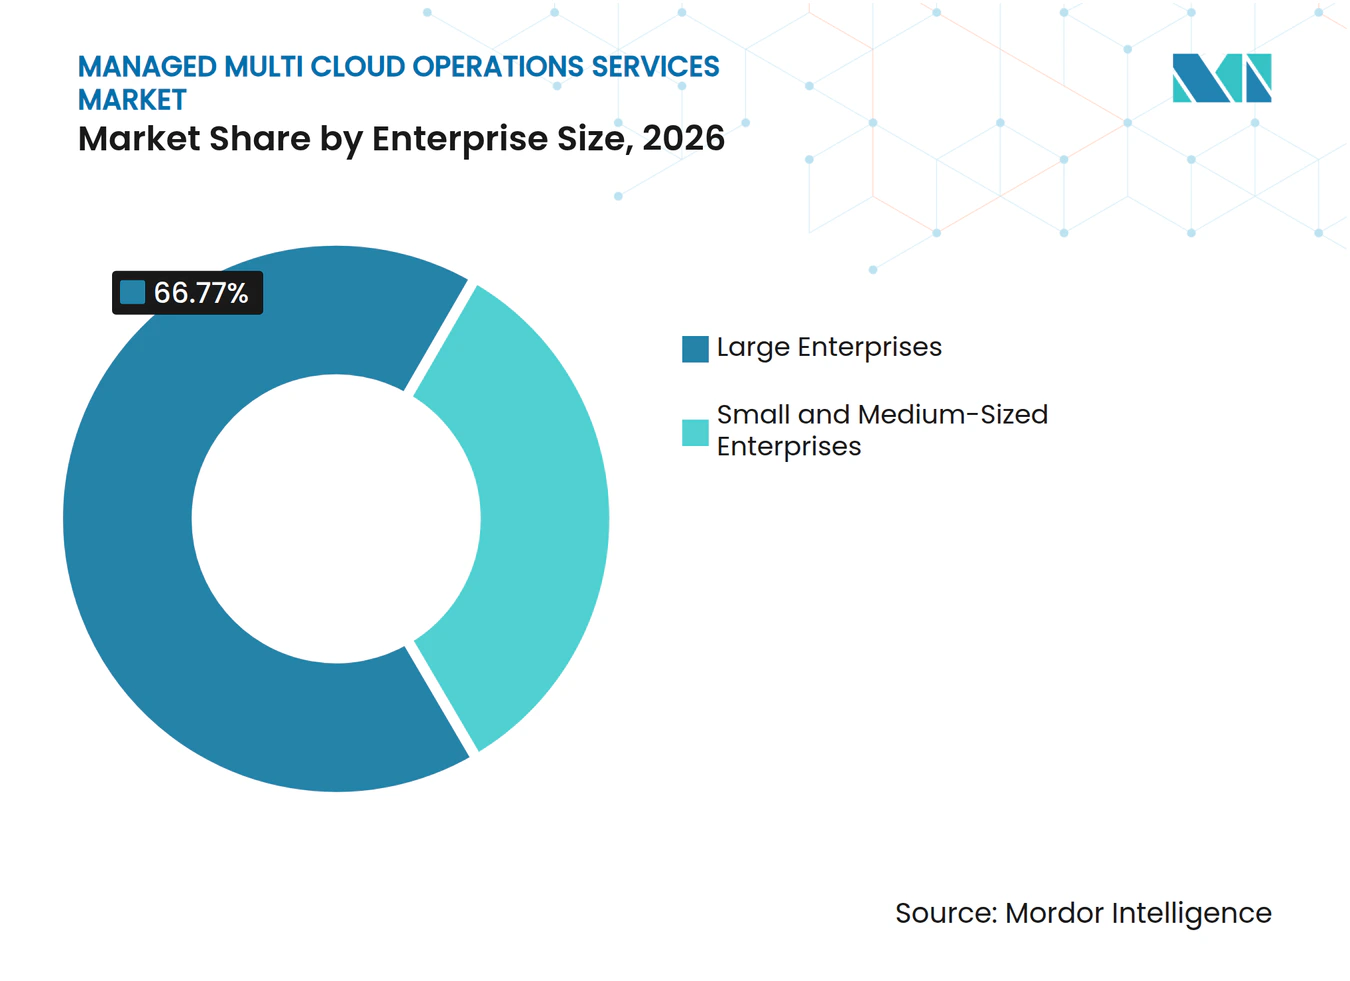
Großunternehmen hielten im Jahr 2026 einen Marktanteil von 66,77 % am Markt für verwaltete Multi-Cloud-Betriebsdienste. Diese Käufer verfügen über große Cloud-Bestände, langfristige Outsourcing-Vereinbarungen und erhebliche Anforderungen an Zertifizierungen und spezialisierte Tools. Ihre Größe macht sie zu wichtigen Kunden für globale Systemintegratoren. Lange Vertragslaufzeiten können auch vorhersehbare Einnahmen für Anbieter unterstützen. Die Komplexität dieser Konten erschwert den Anbieterwechsel. Große Organisationen werden wahrscheinlich weiterhin Partner nutzen, die umfangreiche Infrastruktur-, Sicherheits- und Betriebsanforderungen verwalten können.
KMU sollen bis 2032 mit einer CAGR von 12,16 % wachsen. Das Segment nutzt verwaltete Betriebsabläufe, um Fachunterstützung zu erhalten, ohne ein großes internes Cloud-Team aufzubauen. Verbrauchsbasierte Dienste können anfängliche Verpflichtungen für Multi-Cloud-Governance und -Überwachung reduzieren. Mittelgroße Unternehmen befinden sich zwischen diesen Gruppen und benötigen strukturierte Betriebsabläufe, haben aber oft weniger Beschaffungsmacht als große Kunden. Dies kann einen Markt für standardisierte Dienste von regionalen Anbietern und spezialisierten Einheiten globaler Unternehmen schaffen. Der Markt für verwaltete Multi-Cloud-Betriebsdienste kann den Zugang erweitern, wenn Anbieter modulare Dienste anbieten, die kleineren Technologiebudgets entsprechen.

Nach Endnutzerbranche: BFSI führt bei den Ausgaben, während der Regierungssektor Dynamik gewinnt
BFSI hielt im Jahr 2026 einen Anteil von 22,27 % an der Marktgröße für verwaltete Multi-Cloud-Betriebsdienste. Banken, Versicherungen und andere Finanzunternehmen benötigen starke Resilienz, Sicherheit und kontinuierliche Überwachung kritischer Dienste. LSEG berichtete, dass 82 % der befragten IT-Leiter im Bankwesen über eine Hybrid-Cloud-Umgebung oder eine Multi-Cloud-Strategie verfügten. Dieselbe Studie ergab, dass Cloud für 91 % der befragten Banken ein wesentlicher Bestandteil der KI-Einführung war. Diese Betriebsanforderungen unterstützen verwaltete Dienste, die Cloud-Betrieb mit Compliance- und Kontinuitätsanforderungen verbinden.
Der Regierungs- und öffentliche Sektor soll bis 2032 mit einer CAGR von 12,33 % wachsen. Modernisierungsprogramme und Personalkonsolidierung können Behörden dazu veranlassen, externe Anbieter für Cloud-Betrieb einzusetzen. IT und Telekommunikation ist sowohl eine Kundengruppe als auch ein Bereitstellungskanal, da Telekommunikationsbetreiber verwaltete Cloud-Dienste für Unternehmenskunden anbieten. Gesundheitswesen und Biowissenschaften, Fertigung und Automobil sowie Einzel- und E-Commerce benötigen ebenfalls Unterstützung für Governance, Anwendungen und verteilte Cloud-Infrastruktur. Bharti Airtel und IBM schlossen im Oktober 2025 eine strategische Partnerschaft, um Airtel Cloud mit IBM Power-Systemen als Dienst und KI-Inferenzinfrastruktur für regulierte Unternehmen zu erweitern. Die Nachfrage aus dem Regierungs- und Gesundheitssektor kann zunehmen, wenn diese Sektoren Legacy-Systeme im Rahmen mehrjähriger Programme modernisieren.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 35,44 % am Markt für verwaltete Multi-Cloud-Betriebsdienste. Die Region profitiert von einer hohen Konzentration großer Cloud-Anbieter und einer ausgereiften Cloud-Einführung in Unternehmen. Die Modernisierung des öffentlichen Sektors unterstützt ebenfalls die Nachfrage nach externem Cloud-Betrieb. Unternehmen in der Region nutzen AIOps-, FinOps- und DevOps-verknüpfte Bereitstellungsmodelle. Kanada und Mexiko tragen durch Unternehmensmodernisierungsprogramme in der Fertigung und im Finanzdienstleistungssektor zur Nachfrage bei. Nordamerika bleibt die wichtigste Umsatzbasis und ein Maßstab für Dienstleistungskapazitäten.
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 12,17 % wachsen. Die Region kombiniert eine umfangreiche Multi-Cloud-Nutzung mit einem Mangel an spezialisierten Betriebsfachkräften. Japans Personalmangel ist bemerkenswert, da im Jahr 2026 nur 18 % der Organisationen dediziertes DevOps-, CI/CD- und SRE-Personal beschäftigten. China und Indien sind die größten nationalen Chancen der Region. Südkorea, Südostasien und Australien-Neuseeland tragen ebenfalls zur regionalen Nachfrage bei. Anbieter, die lokales Fachwissen und skalierbare Bereitstellung anbieten, können unterschiedliche regulatorische und betriebliche Anforderungen im asiatisch-pazifischen Raum erfüllen.
Europa wird durch regulatorische Anforderungen in Bezug auf betriebliche Resilienz, Datenschutz, Cybersicherheit und Cloud-Wechsel geprägt. Diese Anforderungen können prüfbare verwaltete Betriebsdienste für Finanzinstitute, Betreiber kritischer Infrastrukturen und öffentliche Einrichtungen wichtiger machen. Deutschland, das Vereinigte Königreich und Frankreich führen die regionale Nachfrage an. Anbieter benötigen landesinternen Bereitstellungsoptionen, wo Souveränitätsanforderungen gelten. Der Nahe Osten und Afrika entwickeln sich durch nationale souveräne Cloud-Programme in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Südamerika konzentriert sich auf Brasilien und Argentinien, wo die Nachfrage aus BFSI und Telekommunikation den verwalteten Cloud-Betrieb unterstützt.
Wettbewerbslandschaft
Marktkonzentration
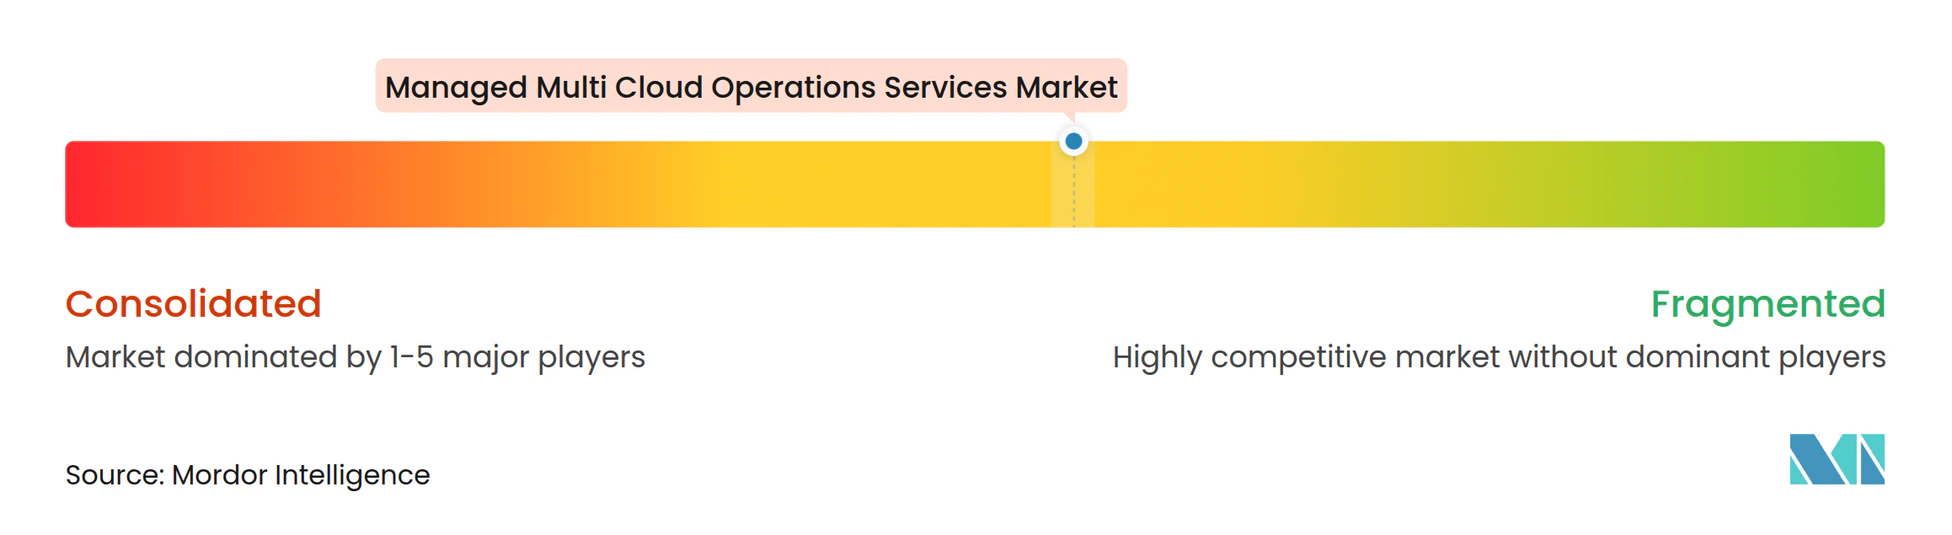
Der Markt für verwaltete Multi-Cloud-Betriebsdienste weist eine moderate Konzentration bei Großunternehmensverträgen auf. Accenture, Kyndryl, IBM, Capgemini, Tata Consultancy Services und Wipro konkurrieren durch Vertragsvolumen, Cloud-Zertifizierungen und KI-gestützte Bereitstellung. Kyndryl meldete im Geschäftsjahr 2025 einen Hyperscaler-Allianzumsatz von 1,2 Milliarden USD. Das Unternehmen meldete außerdem mehr als 43.000 öffentliche Cloud-Zertifizierungen. Dieses Investitionsniveau kann für Anbieter, die Verträge auf Unternehmensebene anstreben, eine bedeutende Eintrittsbarriere darstellen. Professionelle Dienstleistungsteams von Hyperscalern konkurrieren ebenfalls um Teile des verwalteten Betriebsumfangs.
Cloud-agnostische Partner können sich differenzieren, indem sie Kunden helfen, Portabilität und Cloud-Kosten über Anbieter hinweg zu verwalten. ISO/IEC TR 10822-1:2025 bietet Anbietern eine anerkannte Referenz für Anwendungsfälle des Multi-Cloud-Managements. Anbieter entwickeln zunehmend Dienste für BFSI und den öffentlichen Sektor, die Compliance-Automatisierung, maßgeschneiderte Servicelevel und Governance-Prozesse umfassen. CoreStack und andere Spezialisten konkurrieren dort, wo Automatisierungstiefe wichtiger ist als große Bereitstellungskapazität. Mittelgroße und regionale Anbieter können mit lokalen Teams und regulatorischem Fachwissen konkurrieren. Die FinOps Foundation erweiterte ihr Framework 2025 auf Cloud+-Technologiekosten, einschließlich Rechenzentren, privater Cloud und SaaS. Diese Ausweitung des Kostenumfangs kann die Nachfrage nach Diensten steigern, die Technologieausgaben über die gesamte Umgebung hinweg verwalten.
Jüngste Partnerschaften zeigen, wie große Anbieter Cloud-Betrieb mit KI, Souveränität und branchenspezifischer Bereitstellung verknüpfen. Im Juli 2026 erweiterten Kyndryl und Microsoft ihre Souveränitätslösungen, um Kyndryls Bereitschaftsbewertung mit den Microsoft Sovereign Cloud-Fähigkeiten zu kombinieren. Im Oktober 2025 erweiterten Accenture und Amazon Web Services ihre Zusammenarbeit für KI-gestützte Cloud-Modernisierung in Organisationen des öffentlichen Dienstes, der Verteidigung und der nationalen Sicherheit. Im Mai 2025 schufen Oracle und Google Cloud ein Partnerprogramm für Oracle Database@Google Cloud. Das Wettbewerbsergebnis wird von Automatisierung, Personalkapazität, lokaler Bereitstellung und der Fähigkeit abhängen, Kosten über mehrere Cloud-Umgebungen hinweg zu verwalten.
Marktführer für verwaltete Multi-Cloud-Betriebsdienste
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Kyndryl Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: Kyndryl und Microsoft kündigten eine Erweiterung der Souveränitätslösungen an, bei der Kyndryls Rahmenwerk zur Souveränitätsbereitschaftsbewertung mit den Microsoft Sovereign Cloud-Fähigkeiten kombiniert wird, einschließlich Azure Local-Bereitstellungen, um Unternehmen bei der Konzeption, dem Aufbau und dem Betrieb von Cloud-Architekturen zu unterstützen, die sich entwickelnde Anforderungen an Datenresidenz und Betrieb erfüllen und gleichzeitig KI-fähige Workloads in großem Maßstab unterstützen.
- Januar 2026: NTT DATA wurde vom Texas Department of Information Resources als Public Cloud Manager für den Multi-Cloud-Bestand des Bundesstaates Texas ausgewählt, der AWS, Microsoft Azure und Google Cloud umfasst, und stellt eine einheitliche verwaltete Betriebsschicht, verbrauchsbasierte Governance und Cloud-Finanzmanagement für mehrere staatliche Behörden bereit.
- Oktober 2025: Accenture und Amazon Web Services erweiterten ihre Zusammenarbeit, um KI-gestützte Cloud-Modernisierung und digitale Dienste für Organisationen des öffentlichen Sektors, der Verteidigung und der nationalen Sicherheit über die Accenture AWS Business Group bereitzustellen, mit gemeinsamen Lösungen, die auf die Transformation der Belegschaft, die Bereitstellung sozialer Dienste und missionskritische KI-Beschleuniger auf der sicheren AWS-Infrastruktur abzielen.
- Oktober 2025: Tata Consultancy Services erweiterte seine Partnerschaft mit Google Cloud durch die Einführung der agentischen KI-Plattform Gemini Enterprise in seiner gesamten Belegschaft, wodurch TCS benutzerdefinierte KI-Agenten für mehrstufige verwaltete Betriebsworkflows entwickeln und die Bereitstellung KI-nativer verwalteter Cloud-Lösungen für Unternehmenskunden durch Agent-zu-Agent-Kommunikationsfähigkeiten beschleunigen kann.
Globaler Berichtsumfang für den Markt für verwaltete Multi-Cloud-Betriebsdienste
Der Markt für verwaltete Multi-Cloud-Betriebsdienste umfasst das ausgelagerte Management, die Überwachung, Sicherheit, Optimierung und Automatisierung von Infrastruktur, Netzwerken, Anwendungen und Plattformen über öffentliche, private, hybride, Multi-Cloud- und souveräne Cloud-Umgebungen weltweit. Der Markt ist segmentiert nach Servicetyp (Verwalteter Infrastruktur- und Cloud-Betrieb, Verwalteter Netzwerk- und Konnektivitätsbetrieb, Verwalteter Sicherheitsbetrieb, Verwalteter Anwendungsbetrieb, Verwaltetes Plattform-Engineering und DevOps-Betrieb, Verwalteter Observability- und AIOps-Betrieb sowie weitere Servicetypen), Bereitstellungsmodell (Öffentlicher Cloud-basierter Betrieb, Privater Cloud-basierter Betrieb, Hybrid-Cloud-Betrieb, Multi-Public-Cloud-Betrieb sowie Souveräner und landesinterner Cloud-Betrieb), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen, IT und Telekommunikation, Regierung und öffentlicher Sektor, Gesundheitswesen und Biowissenschaften, Fertigung und Automobil, Einzel- und E-Commerce sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Verwalteter Infrastruktur- und Cloud-Betrieb |
| Verwalteter Netzwerk- und Konnektivitätsbetrieb |
| Verwalteter Sicherheitsbetrieb |
| Verwalteter Anwendungsbetrieb |
| Verwaltetes Plattform-Engineering und DevOps-Betrieb |
| Verwalteter Observability- und AIOps-Betrieb |
| Weitere Servicetypen |
| Öffentlicher Cloud-basierter Betrieb |
| Privater Cloud-basierter Betrieb |
| Hybrid-Cloud-Betrieb |
| Multi-Public-Cloud-Betrieb |
| Souveräner und landesinterner Cloud-Betrieb |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen |
| IT und Telekommunikation |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und Automobil |
| Einzel- und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Verwalteter Infrastruktur- und Cloud-Betrieb | |
| Verwalteter Netzwerk- und Konnektivitätsbetrieb | ||
| Verwalteter Sicherheitsbetrieb | ||
| Verwalteter Anwendungsbetrieb | ||
| Verwaltetes Plattform-Engineering und DevOps-Betrieb | ||
| Verwalteter Observability- und AIOps-Betrieb | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodell | Öffentlicher Cloud-basierter Betrieb | |
| Privater Cloud-basierter Betrieb | ||
| Hybrid-Cloud-Betrieb | ||
| Multi-Public-Cloud-Betrieb | ||
| Souveräner und landesinterner Cloud-Betrieb | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen | |
| IT und Telekommunikation | ||
| Regierung und öffentlicher Sektor | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und Automobil | ||
| Einzel- und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Multi-Cloud-Betriebsdienste?
Die Marktgröße für verwaltete Multi-Cloud-Betriebsdienste beträgt im Jahr 2026 67,77 Milliarden USD und soll bis 2032 bei einer CAGR von 11,73 % einen Wert von 131,82 Milliarden USD erreichen. Die Schätzung spiegelt die Ausgaben für den Betrieb, die Steuerung, Überwachung und Absicherung von Cloud-Umgebungen über mehrere Anbieter hinweg wider. Sie stellt nicht den Wert des öffentlichen Cloud-Verbrauchs selbst dar. Sie spiegelt die wiederkehrenden Dienste wider, die zur Koordination von Workloads, Richtlinien, Berichterstattung und Vorfallreaktionen über komplexe Technologiebestände hinweg genutzt werden.
Was treibt die Nachfrage nach verwalteten Multi-Cloud-Betriebsdiensten an?
Der Markt für verwaltete Multi-Cloud-Betriebsdienste wird durch Multi-Cloud-Komplexität, Sicherheitsanforderungen, KI-Workloads und einen Mangel an Cloud-Betriebsfachkräften unterstützt. Kunden nutzen Anbieter, um Infrastruktur, Anwendungen, Daten, Zugriffskontrollen und Betriebsprozesse über verschiedene Umgebungen hinweg zu koordinieren. Diese Unterstützung ist besonders relevant, wenn interne Teams auf Vorfälle über verschiedene Management-Tools und Sicherheitsmodelle hinweg reagieren müssen. Ein gemeinsames Betriebsmodell kann den Aufwand für die Koordination mehrerer Spezialistenteams reduzieren.
Welcher Servicetyp hat den größten Umsatzanteil?
Verwalteter Infrastruktur- und Cloud-Betrieb hält im Jahr 2026 mit 34,26 % den größten Anteil. Dieser Servicebereich umfasst tägliche Bereitstellung, Konfiguration, Governance, Compute-Management und Speichermanagement, die für eine zuverlässige Cloud-Bereitstellung unerlässlich bleiben. Kunden nutzen diese Unterstützung häufig als Grundlage für Sicherheits-, Netzwerk- und Anwendungsbetrieb. Der Dienst gibt Anbietern auch eine fortlaufende Rolle, wenn Kunden ihre Cloud-Kapazität und Betriebsrichtlinien anpassen. Er kann eine konsistente Dokumentation, klarere Eskalationswege und routinemäßige Berichterstattung für Entscheidungsträger unterstützen, die Transparenz über Technologieteams, Finanzverantwortliche, Sicherheitspersonal und Anwendungsverantwortliche im gesamten Geschäftsbetrieb benötigen. Er kann auch eine konsistente Betriebsbasis bieten, wenn ein Unternehmen einen weiteren öffentlichen Cloud-Anbieter einführt, Legacy-Systeme beibehält oder Anwendungen zwischen Umgebungen verschiebt. Dies macht den Dienst sowohl für etablierte Cloud-Programme als auch für Organisationen relevant, die ihre Betriebspraktiken noch formalisieren.
Welches Bereitstellungsmodell wächst am schnellsten?
Souveräner und landesinterner Cloud-Betrieb soll bis 2032 mit einer CAGR von 12,22 % wachsen. Der Markt für verwaltete Multi-Cloud-Betriebsdienste unterstützt dieses Modell durch lokale Personalbesetzung, nationale Partnerschaften, Datenkontrollen und Betriebsprozesse, die jurisdiktionsspezifische Anforderungen erfüllen.
Welche Kundengruppe wächst am schnellsten?
KMU sollen bis 2032 mit einer CAGR von 12,16 % wachsen, da verwaltete Dienste den Bedarf an großen internen Cloud-Teams reduzieren. Der Markt für verwaltete Multi-Cloud-Betriebsdienste kann diese Gruppe mit modularen Angeboten bedienen, die Überwachung, Sicherheit, Kostenkontrollen und Fachunterstützung ohne große Vorabverpflichtung kombinieren. Dieses Modell kann nützlich sein, wenn interne IT-Teams Zugang zu Cloud-Ingenieuren, Sicherheitsspezialisten und Zuverlässigkeitsexpertise benötigen, die dauerhaft schwer zu halten wären. Es ermöglicht Kunden auch, Dienste entsprechend ihren eigenen Betriebsanforderungen auszuwählen.