
Marktgröße und Marktanteil für verwaltete hybride Cloud-Betriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 130.46 Milliarden US-Dollar |
| Marktgröße (2032) | 217.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete hybride Cloud-Betriebsdienste von Mordor Intelligence
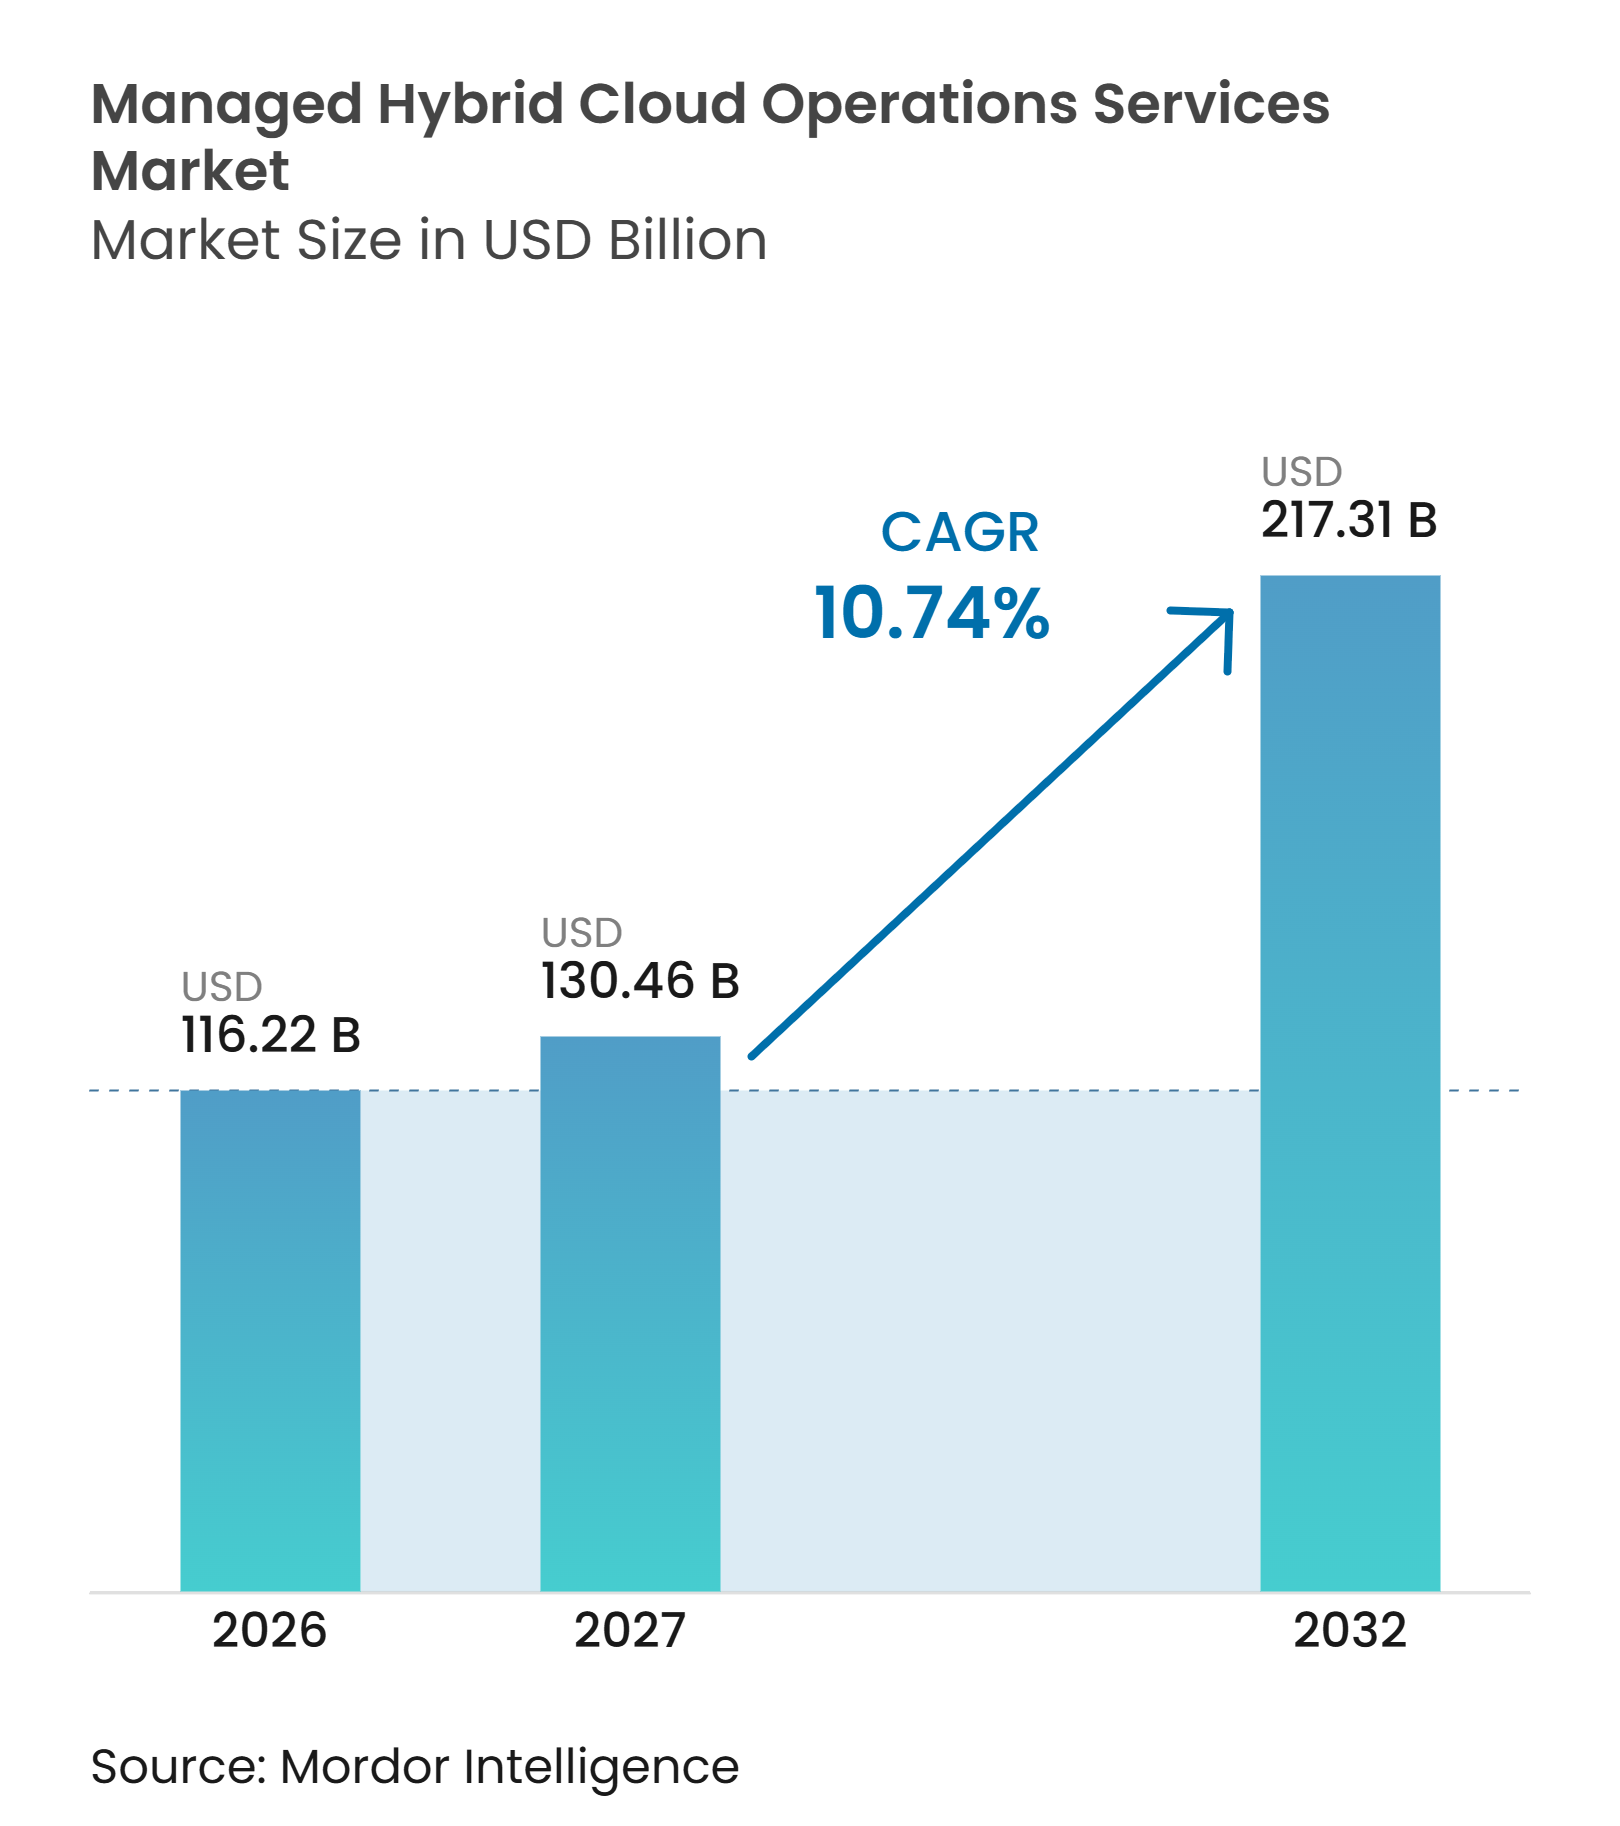
Die Marktgröße für verwaltete hybride Cloud-Betriebsdienste wird voraussichtlich von 116,22 Milliarden USD im Jahr 2026 und 130,46 Milliarden USD im Jahr 2027 auf 217,31 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 10,74 % zwischen 2027 und 2032. Der Markt für verwaltete hybride Cloud-Betriebsdienste wird durch Unternehmensumgebungen gestützt, die private Rechenzentren, öffentliche Clouds, souveräne Umgebungen und Edge-Standorte kombinieren. Dieses Betriebsmodell erhöht den Bedarf an einheitlicher Überwachung von Infrastruktur, Anwendungen, Sicherheitskontrollen und Kosten. Der Markt für verwaltete hybride Cloud-Betriebsdienste wird zunehmend durch diesen Bedarf an koordinierter Überwachung über technische und organisatorische Grenzen hinweg geprägt. Es erfordert außerdem, dass Serviceteams routinemäßige Änderungen koordinieren, ohne Workloads zu beeinträchtigen, die unterschiedliche Anforderungen an Standort, Leistung und Governance haben. Anbieter reagieren mit integrierten Bereitstellungsmodellen, die den täglichen Betrieb mit Automatisierung und Compliance-Unterstützung verbinden. Der Markt für verwaltete hybride Cloud-Betriebsdienste profitiert auch von einer Nachfrage, die an langfristige Betriebsanforderungen und nicht an ein einzelnes Cloud-Migrationsprojekt geknüpft ist. Kunden können daher Anbieter sowohl nach der Dauerhaftigkeit ihres Bereitstellungsmodells als auch nach der anfänglichen Implementierungsfähigkeit bewerten. Dies begünstigt Servicekonzepte, die routinemäßigen Betrieb, Governance und kontinuierliche Verbesserung über die gesamte Vertragslaufzeit hinweg verknüpfen. Es kann auch eine klarere Verantwortungszuweisung unterstützen, wenn Änderungen Systeme betreffen, die an mehreren Standorten betrieben werden.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielten Infrastruktur-Betriebsdienste im Jahr 2026 einen Umsatzanteil von 27,72 %, während FinOps- und Cloud-Kostenmanagementdienste bis 2032 voraussichtlich mit einer CAGR von 11,26 % wachsen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 30,76 % des Umsatzes auf den öffentlichen Cloud-integrierten Betrieb, während Edge- und verteilte Cloud-Betriebsdienste bis 2032 voraussichtlich mit einer CAGR von 11,33 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 71,69 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 11,21 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 23,77 % des Umsatzes auf Banken, Finanzdienstleistungen und Versicherungen, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 10,98 % wachsen werden.
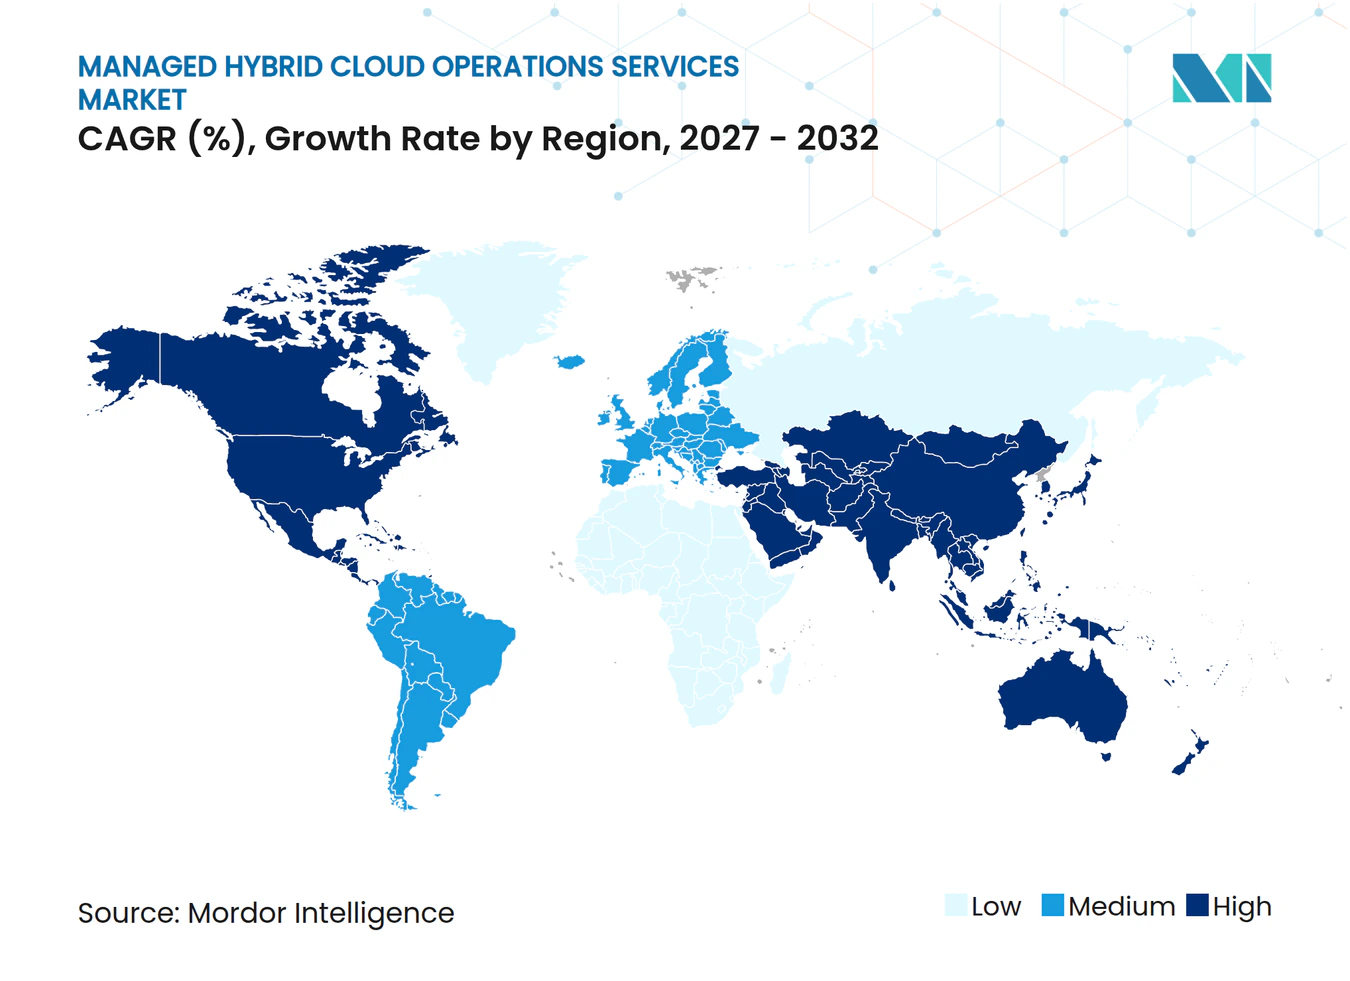
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,99 % am Markt für verwaltete hybride Cloud-Betriebsdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,66 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für verwaltete hybride Cloud-Betriebsdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Multi-Cloud- und Hybrid-Komplexität | +2.8% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Cyber-Risiko und Compliance-Nachfrage nach kontinuierlichem Betrieb | +2.1% | Global, am stärksten in Nordamerika, Europa und regulierten asiatisch-pazifischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cloud-Fachkräften und spezialisiertem Betriebswissen | +1.9% | Global, besonders ausgeprägt in Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Operationalisierung von KI-Workloads in hybriden Umgebungen | +1.6% | Nordamerika und asiatisch-pazifischer Raum, mit Ausweitung auf Europa sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| FOCUS-konforme hybride Kostendaten und FinOps-Governance | +1.0% | Nordamerika, mit Ausweitung auf Europa und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Souveräne Cloud- und Datenhaltungsanforderungen | +0.8% | Europa, Naher Osten, Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Multi-Cloud- und Hybrid-Komplexität als Treiber der Nachfrage nach verwaltetem Betrieb
Der Markt für verwaltete hybride Cloud-Betriebsdienste wird durch Unternehmen geprägt, die Multi-Cloud-Nutzung mittlerweile als dauerhaftes Betriebsmodell betrachten. Tenable berichtete, dass 63 % der Organisationen mehr als einen Cloud-Anbieter nutzten, mit durchschnittlich 2,7 Umgebungen, was die Herausforderung erhöht, einheitliche Kontrollen plattformübergreifend anzuwenden. Dieses Problem erfordert sorgfältige Kommunikation während des Vertragsdesigns und des Serviceübergangs.[1] Unterschiedliche Programmierschnittstellen, Identitätswerkzeuge, Sicherheitsrichtlinien und Überwachungssysteme erzeugen operativen Aufwand, den interne Teams täglich koordinieren müssen. Anbieter können diese Belastung durch die Standardisierung von Zugriffsverwaltung, Patch-Management, Incident-Response und Service-Reporting über On-Premises- und Cloud-Ressourcen hinweg reduzieren. Der Wert dieses Ansatzes steigt, wenn Kunden sensible Workloads in privaten Umgebungen betreiben müssen und gleichzeitig öffentliche Cloud-Kapazitäten für flexible Workloads vorhalten. Der Markt für verwaltete hybride Cloud-Betriebsdienste profitiert, wenn diese Koordination doppelte Betriebsprozesse plattformübergreifend reduziert. Dies unterstützt Verträge, die einen kontinuierlichen Betrieb statt temporärer Migrationshilfe abdecken, einschließlich Planung, Überwachung, Behebung und Berichterstattung unter einer verantwortlichen Anbieterbeziehung. Das Servicemodell kann die Governance vereinfachen, wenn Kundenteams eine einheitliche Betriebsansicht benötigen. Der Markt für verwaltete hybride Cloud-Betriebsdienste kann profitieren, wenn Anbieter Übergaben zwischen Infrastruktur-, Sicherheits- und Anwendungsteams reduzieren.
Cyber-Risiko und Compliance-Nachfrage als Treiber für kontinuierliche Betriebsdienste
Cybersicherheitsanforderungen werden im Markt für verwaltete hybride Cloud-Betriebsdienste zunehmend integraler Bestandteil von Betriebsverträgen. Die Cloud Security Alliance stellte fest, dass die schnelle Bereitstellung in hybriden Umgebungen schneller voranschreiten kann als Change-Management-Kontrollen, was Lücken schaffen kann, die Angreifer ausnutzen könnten.[2] Inkonsistente Kontrollen und eingeschränkte Transparenz können es erschweren, Konfigurationsänderungen in mehr als einer Umgebung zu identifizieren. Verwaltete Serviceteams können Sicherheitsstatusüberwachung, Bedrohungserkennung, Behebungsworkflows und Prüfnachweise zusammenführen. Dies ist besonders relevant in Bank-, Gesundheits- und Behördenumgebungen mit formalen Berichts- und Resilienzpflichten. Dienstleister müssen technische Überwachung mit den Nachweisen verbinden, die Risiko- und Compliance-Teams erwarten. Diese Verbindung kann Sicherheitsoperationen für Unternehmensleiter, die für Risikoentscheidungen verantwortlich sind, nützlicher machen. Kontinuierliche Sicherheitsabdeckung wird daher Teil des Kernbetriebsdienstes und nicht ein optionales Zusatzangebot, insbesondere wenn Kunden Nachweise benötigen, dass Kontrollen konsistent angewendet werden. Klare Nachweise helfen Kunden auch dabei zu beurteilen, ob ihr Betriebsmodell den internen Governance-Erwartungen entspricht. Dies kann operative Berichterstattung zu einem wichtigen Bestandteil von Verlängerungsgesprächen machen.
Mangel an Cloud-Fachkräften schafft dauerhafte Nachfrage nach verwaltetem Betrieb
Der Markt für verwaltete hybride Cloud-Betriebsdienste profitiert von einer anhaltenden Lücke zwischen dem Bedarf an Cloud-Fachkräften und der internen Personalkapazität. Das Weltwirtschaftsforum berichtete, dass die Nachfrage nach digitalen Fähigkeiten schneller steigt, als Bildungs- und Ausbildungssysteme sie decken können, insbesondere bei aufkommenden Technologien.[3] Cloud-Betrieb erfordert Mitarbeiter, die gleichzeitig Infrastruktur, Sicherheit, Datenkontrollen, Automatisierung und Anwendungsabhängigkeiten verwalten können. Kleinere Teams können oft nicht die gesamte Bandbreite dieser Expertise intern rekrutieren oder halten. Verwaltete Anbieter können spezialisiertes Personal und Werkzeuge auf mehrere Kundenumgebungen verteilen, was die Kosten- und Verfügbarkeitsgleichung für Kunden verändert. Der Bedarf an verlässlicher Expertise kann auch mehrjährige Verträge unterstützen, wenn Organisationen auf externe Teams für kritische Betriebsabläufe, Servicekontinuität und Kenntnisse ihrer spezifischen Systeme angewiesen sind. Die Servicebereitstellung wird auch wertvoller, wenn Kunden eine konsistente Abdeckung außerhalb ihrer Kerngeschäftszeiten benötigen. Verwaltete Teams können wiederholbare Prozesse für Routinearbeiten sowie Reaktionen bei Betriebsstörungen bereitstellen. Dieses Bereitstellungsmodell kann die durch Fluktuation in knappen technischen Rollen verursachten Störungen reduzieren. Es ermöglicht Kunden auch, institutionelles Wissen durch dokumentierte Betriebspraktiken zu erhalten.
Operationalisierung von KI-Workloads verändert den Umfang verwalteter Dienste
KI-Workloads erweitern den operativen Umfang des Marktes für verwaltete hybride Cloud-Betriebsdienste. Der Markt für verwaltete hybride Cloud-Betriebsdienste ist auch durch die Notwendigkeit betroffen, neue KI-Dienste in bestehende Sicherheits- und Betriebspraktiken einzupassen. IBM beschreibt das hybride Cloud-Management als eine Lifecycle-Herausforderung, die Modelle, Anwendungen, Datenpipelines und zugehörige Werkzeuge umfasst. Produktionsbereitstellungen erfordern zuverlässigen Datenzugriff, kontrollierte Modellaktualisierungen, Kapazitätsplanung und klare Serviceziele für Inferenz. Teams müssen außerdem Datenzugriffsregeln mit der Infrastrukturkapazität koordinieren, damit Produktions-Workloads zuverlässig bleiben. Betriebsteams müssen Leistungsanforderungen gegen die Kontrollen abwägen, die sensible Daten und Modelleingaben schützen. Diese Anforderungen sind schwieriger zu erfüllen, wenn Daten über Rechenzentren, öffentliche Clouds und Edge-Standorte verteilt sind. IBM identifiziert hybride Ansätze auch als wichtig, wenn Organisationen Flexibilität bei der Platzierung und Kontrolle von Workloads benötigen. Anbieter, die Modellinfrastruktur neben traditionellen Anwendungen betreiben können, sind möglicherweise besser positioniert, um Kunden zu unterstützen, wenn KI von Pilotprojekten in Geschäftsprozesse übergeht und eine vorhersehbare tägliche Leistung erfordert. Der Markt für verwaltete hybride Cloud-Betriebsdienste kann sich daher über die grundlegende Infrastrukturüberwachung hinaus ausdehnen, wenn KI-Nutzung operativ wird. Dies macht eine zuverlässige Integration zwischen Daten-, Infrastruktur- und Anwendungsteams zunehmend wichtig.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fehlkonfiguration der Hybrid-Sicherheit und Lücken bei der gemeinsamen Verantwortung | -1.0% | Global, am bedeutendsten in regulierten Sektoren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Anbieterabhängigkeit und Wechselkosten | -0.7% | Global, mit hoher Sensibilität bei Großunternehmen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Strom, Kühlung und Kapazität für KI-Workloads | -0.5% | Nordamerika und Europa, mit Auswirkungen auf eingeschränkte Rechenzentrumsmärkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fragmentierte Souveränitätsregeln und grenzüberschreitende Betriebsreibungen | -0.4% | Europa, Naher Osten und Afrika, Südostasien und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlkonfiguration der Hybrid-Sicherheit und Lücken bei der gemeinsamen Verantwortung
Sicherheitsfehlkonfigurationen erzeugen Nachfrage nach Spezialistenunterstützung, können aber auch die Bereitstellungsbelastung für Anbieter im Markt für verwaltete hybride Cloud-Betriebsdienste erhöhen. Tenable stellte fest, dass 82 % der befragten Organisationen hybride Umgebungen betrieben und Fehlkonfiguration als häufige Cloud-Sicherheitsherausforderung identifizierten. Verantwortungsgrenzen können sich zwischen öffentlichen Cloud-Diensten, privater Infrastruktur und kundenverwalteten Anwendungen unterscheiden. Anbieter müssen diese Grenzen klar definieren, bevor sie Verantwortung für Erkennung oder Behebung übernehmen. Kunden können auch automatisierte Kontrollen und prüfungsfertige Aufzeichnungen in jeder Umgebung erwarten. Diese Erwartungen können den Personal-, Werkzeug- und Haftungsbedarf erhöhen, bevor ein Anbieter einen Dienst im großen Maßstab bereitstellen kann. Klare Betriebsgrenzen können auch Meinungsverschiedenheiten reduzieren, wenn Systeme aktualisiert oder Verantwortlichkeiten geändert werden. Sorgfältiges Servicedesign ist erforderlich, um unklare Verpflichtungen zu vermeiden, wenn Vorfälle mehrere Plattformen betreffen. Diese Dokumentation kann die Resilienzplanung und fundiertere Änderungsentscheidungen unterstützen.
Bedenken hinsichtlich Anbieterabhängigkeit und Wechselkosten
Kunden können zögern, wenn Betriebsworkflows eng mit den proprietären Plattformdiensten eines Anbieters verknüpft werden. Überwachungswerkzeuge, Automatisierungsskripte, Datenpipelines und Zugriffsrichtlinien müssen oft neu gestaltet werden, wenn ein Kunde Plattformen oder Lieferanten wechselt. Das Risiko ist größer, wenn Betriebswissen in undokumentierten Konfigurationen und individuellen Mitarbeiterpraktiken eingebettet ist. Dies kann dazu führen, dass Beschaffungsteams Dienste bevorzugen, die Portabilität und dokumentierte Übergangsprozesse unterstützen. Microsoft skizziert Souveränitätsimplementierungspraktiken, die die Kontrolle über Daten, Betrieb und technische Abhängigkeiten umfassen, und zeigt damit, warum Governance-Anforderungen Plattformentscheidungen beeinflussen können. Managed-Service-Anbieter müssen eine tiefe Integration in die vom Kunden gewählte Umgebung mit der Notwendigkeit abwägen, praktische Ausstiegsmöglichkeiten zu erhalten. Dieses Problem kann Entscheidungen verlangsamen, wenn Unternehmenskäufer frühere Migrationskosten erlebt haben oder strenge Resilienzanforderungen erfüllen müssen. Anbieter, die Integrationsoptionen und Ausstiegsprozesse erläutern, können diese Bedenken während der Beschaffung reduzieren. Kunden können dann die Servicequalität bewerten, ohne davon auszugehen, dass eine langfristige Beziehung praktische Wahlmöglichkeiten ausschließt. Ein dokumentierter Übergangsplan kann das Vertrauen stärken, ohne die vom Kunden gewählte Architektur zu ändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Infrastrukturbetrieb verankert Ausgaben, während FinOps beschleunigt
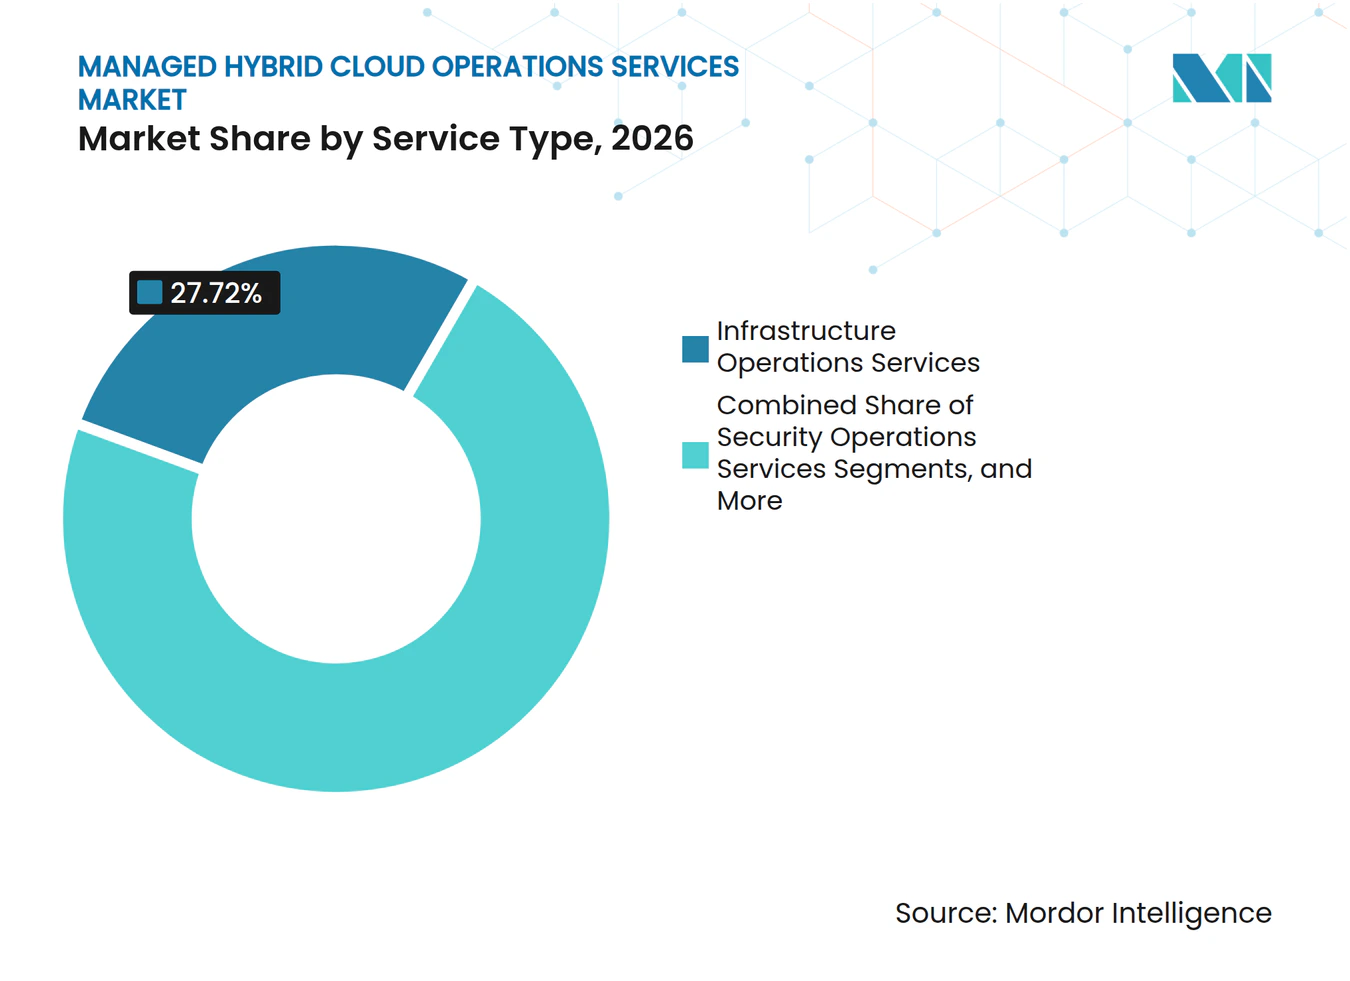
Infrastruktur-Betriebsdienste hielten im Jahr 2026 einen Marktanteil von 27,72 % am Markt für verwaltete hybride Cloud-Betriebsdienste. Das Segment umfasst das tägliche Management von Rechenleistung, Speicher, Netzwerken, Kapazität und zugehöriger Infrastruktur in privaten und öffentlichen Umgebungen. Sie bieten auch die operative Grundlage für Sicherheits-, Anwendungs- und Wiederherstellungsdienste, die auf stabiler Infrastruktur basieren. Diese Arbeit beinhaltet oft die Koordination zwischen Netzwerk-, Speicher-, Rechen- und Plattformspezialisten, die möglicherweise unterschiedliche Managementsysteme verwenden. Diese Funktionen sind grundlegend, weil nahezu jede hybride Bereitstellung eine stabile Infrastruktur erfordert, bevor übergeordnete Anwendungs- oder Sicherheitsdienste effektiv arbeiten können. Infrastrukturteams unterstützen auch die Erweiterung öffentlicher Cloud-Plattformen auf Kundenstandorte, einschließlich Bereitstellungen, die ausgewählte Workloads in der Nähe lokaler Systeme halten. Sicherheitsoperationen, Anwendungs- und Plattformbetrieb sowie Backup- und Disaster-Recovery-Dienste ergänzen die Kerninfrastrukturrolle. Sie sind wichtig für Kunden, die formale Wiederherstellungsziele, zuverlässige Konnektivität oder kontinuierliche Überwachung komplexer Workloads benötigen. Kapazitätsplanung und Beobachtbarkeit sind ebenfalls wichtig, da Infrastrukturprobleme mehrere Geschäftsanwendungen gleichzeitig beeinträchtigen können. Klare Eskalationspfade helfen Kunden zu verstehen, wie Vorfälle in gemeinsam genutzten Umgebungen behandelt werden.
FinOps- und Cloud-Kostenmanagementdienste werden bis 2032 voraussichtlich mit einer CAGR von 11,26 % wachsen. Die FinOps Foundation berichtete, dass 98 % der Praktiker im Jahr 2026 KI-Ausgaben verwalteten, gegenüber 63 % im Jahr 2025, da Organisationen mit einer breiteren Palette von Cloud- und KI-Kostenentscheidungen konfrontiert waren. Dieser Servicebereich unterstützt Zuweisung, Prognose, Nutzungstransparenz und Verantwortlichkeit für Teams, die Cloud-Ressourcen gemeinsam nutzen. FOCUS kann Organisationen dabei helfen, auf konsistentere Kosten- und Nutzungsinformationen über Anbieter hinweg hinzuarbeiten. Dies kann Kunden dabei helfen zu erkennen, ob Ressourcenentscheidungen mit dem technischen Bedarf und den Geschäftsprioritäten übereinstimmen. Es kann Teams auch dabei helfen, Kostenänderungen zu erkennen, bevor sie in Budgetierungszyklen schwer zu erklären werden. Die Branche für verwaltete hybride Cloud-Betriebsdienste kann FinOps-Bereitstellung nutzen, um Kosten-Governance mit operativer Überwachung zu verbinden, anstatt Kostenkontrolle als separate Aufgabe zu behandeln. Der Bedarf ist am deutlichsten, wenn Kunden Workloads über mehrere Abrechnungsmodelle hinweg betreiben und kein großes internes Spezialistenteam aufbauen können. FinOps-Dienste können Technologie- und Finanzleitern auch eine gemeinsame Sicht auf die Verantwortung für die Cloud-Nutzung geben. Die Disziplin kann auch Gespräche über Budgetverantwortung und technische Effizienz verbessern.



Nach Bereitstellungsmodell: Öffentliche Cloud führt beim Marktanteil, während Edge die schnellste Expansion verzeichnet
Der öffentliche Cloud-integrierte Betrieb entfiel im Jahr 2026 auf 30,76 % des Umsatzes. Diese Position spiegelt die große installierte Basis von Workloads wider, die Unternehmen auf Hyperscale-Plattformen betreiben, sowie die Betriebsdienste, die zu deren Unterstützung benötigt werden. Anbieter können diese installierte Basis nutzen, um Betriebsunterstützung anzubieten, die die bestehenden Plattformverpflichtungen des Kunden respektiert. Servicebeziehungen können dauerhafter werden, wenn Anbieter die Anwendungen und Richtlinien verstehen, die mit diesen Verpflichtungen verbunden sind. Marketplace-Käufe und Partnerprogramme können auch die Bündelung mehrjähriger verwalteter Dienste vereinfachen. Hybride Cloud-Betriebsdienste bilden eine eng verwandte Kategorie, da viele Kunden einige sensible, veraltete oder latenzempfindliche Workloads außerhalb der öffentlichen Cloud halten. On-Premises- und Private-Cloud-integrierter Betrieb bleibt relevant, wo Organisationen direkte Kontrolle über Datenhaltung und lokale Infrastruktur benötigen. Der Markt für verwaltete hybride Cloud-Betriebsdienste umfasst daher mehrere Bereitstellungsmuster, anstatt Kunden zu zwingen, eine einzige Architektur zu wählen. Diese Flexibilität ermöglicht es Betriebsteams, die Workload-Platzierung an Leistungs-, Governance- und kommerzielle Anforderungen anzupassen. Sie ermöglicht auch eine schrittweise Modernisierung älterer Systeme, ohne eine einzige Migrationsfrist zu erzwingen.
Edge- und verteilte Cloud-Betriebsdienste werden bis 2032 voraussichtlich mit einer CAGR von 11,33 % wachsen. Edge-Bereitstellungen können Anwendungsfälle unterstützen, bei denen Anwendungen lokale Verarbeitung benötigen, einschließlich klinischer Workflows, Computer-Vision-Inspektion und Betrugserkennung. Diese Umgebungen erfordern einen anderen Betriebsansatz, da Standorte möglicherweise über begrenztes lokales technisches Personal verfügen und zuverlässig mit zentralen Systemen verbunden sein müssen. Lokale Bedingungen können standardisierte Bereitstellungs-, Wartungs- und Vorfallprozesse wichtiger machen als in zentralisierten Einrichtungen. Anbieter müssen Geräte-, Netzwerk-, Sicherheits- und Softwaremanagement über viele Standorte hinweg koordinieren. Die schnellste Expansion in dieser Kategorie spiegelt den Bedarf an zuverlässigem verteiltem Betrieb wider, da Organisationen mehr Workloads näher an Benutzern und physischen Anlagen platzieren. Dienstleister müssen auch Remote-Supportprozesse gestalten, die funktionieren, wenn lokale Standorte über begrenzte technische Abdeckung verfügen. Diese Anforderungen können den Wert standardisierter Remote-Überwachungs- und Reaktionsprozesse erhöhen.
Nach Unternehmensgröße: Großunternehmen treiben den Umsatz, während kleine und mittlere Unternehmen beschleunigen
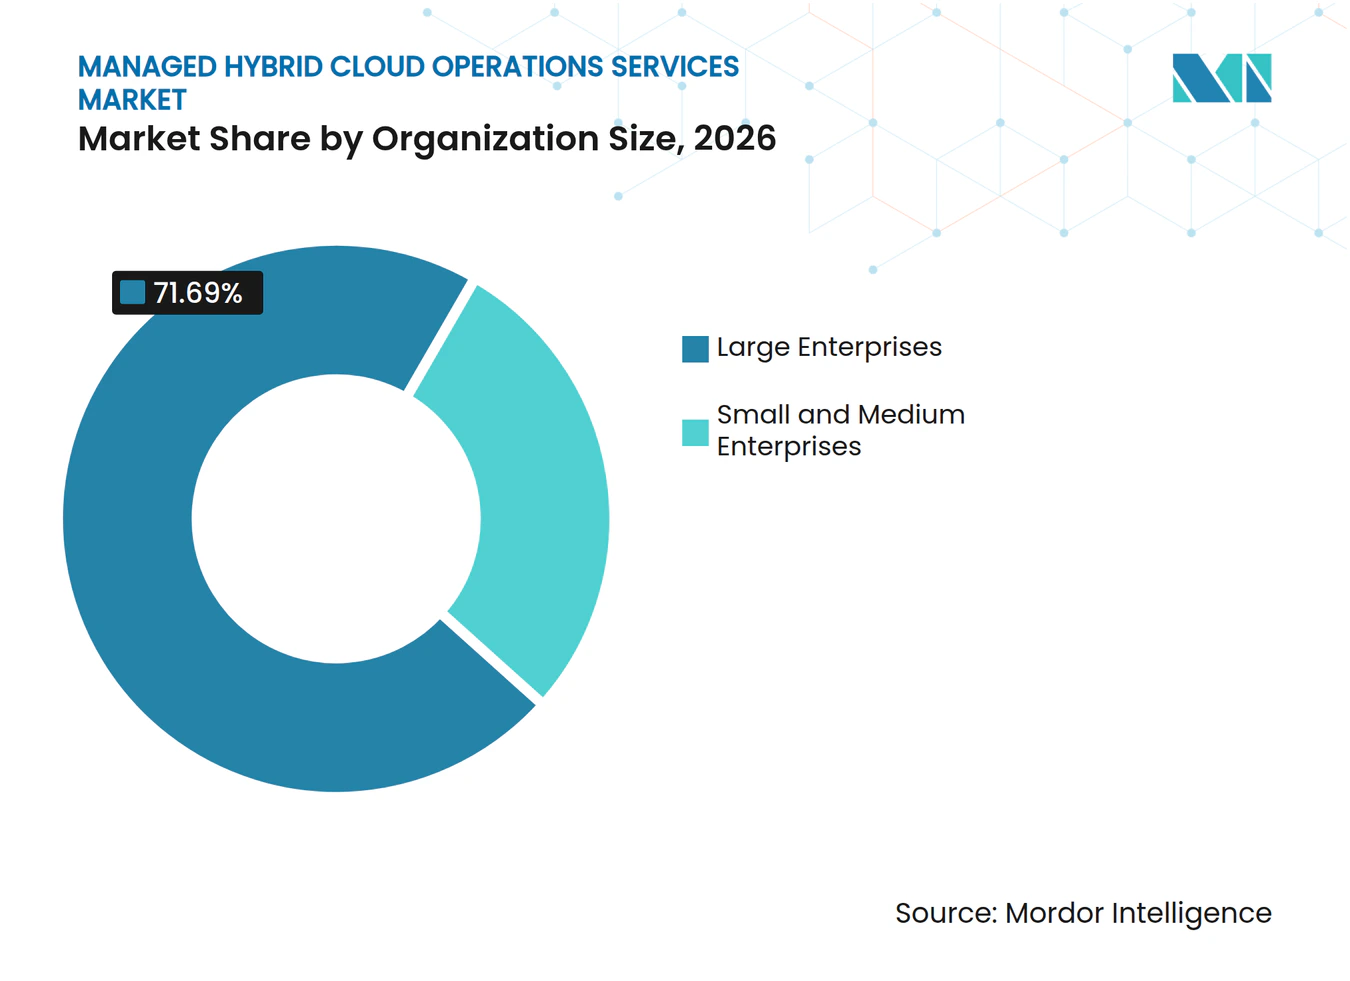
Großunternehmen hielten im Jahr 2026 einen Umsatzanteil von 71,69 %, was dieser Gruppe die größte Umsatzposition unter den Organisationskategorien gab. Ihre IT-Umgebungen umfassen häufig mehrere Clouds, viele Anwendungen, Legacy-Systeme, Geschäftsbereiche und Länder. Diese Kombination schafft einen Bedarf an verwalteter Integration, der über grundlegende Infrastrukturunterstützung hinausgeht. Große Kunden neigen auch dazu, formale Service-Level, Beobachtbarkeit, automatisierte Behebung und Berichterstattung für leitende Technologie- und Risikoverantwortliche zu fordern. Langfristige Verträge sind für diese Anforderungen gut geeignet, da Anbieter Vertrautheit mit den Systemen und Betriebsrichtlinien des Kunden aufbauen können. Diese Vertrautheit kann das Change-Management verbessern, wenn mehrere Teams Änderungen an gemeinsam genutzten Technologiediensten genehmigen müssen. Diese Prozesse können Unsicherheiten reduzieren, wenn Anwendungen und Infrastruktur parallel aktualisiert werden. Das Segment bleibt wichtig, da die Kosten von Störungen steigen, wenn kritische Prozesse auf vernetzten hybriden Umgebungen basieren. Anbieter können Mehrwert schaffen, indem sie Abhängigkeiten dokumentieren, die für interne Teams schwer über mehrere Plattformen hinweg zu kartieren sind.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 11,21 % wachsen. Abonnementbasierte Servicemodelle können fortschrittliche operative Fähigkeiten verfügbar machen, ohne dass Kunden ein großes technisches Team besitzen müssen. Dies kann Organisationen dabei helfen, das Infrastrukturmanagement von ungleichmäßigen Kapitalausgaben hin zu wiederkehrenden Betriebskosten zu verlagern. Kleinere Unternehmen benötigen möglicherweise auch Unterstützung bei Sicherheitskontrollen, Datenschutz und Resilienzerwartungen, die anspruchsvoller geworden sind. Da ihre Technologienutzung zunimmt, können diese Unternehmen mit denselben Kontrollanforderungen wie größere Organisationen konfrontiert sein, ohne vergleichbare interne Ressourcen zu haben. Externe Serviceteams können diesen Kunden helfen, dokumentierte Methoden einzuführen, ohne dass jede Fähigkeit intern aufgebaut werden muss. Das Weltwirtschaftsforum hat einen breiten Mangel an digitalen Fachkräften identifiziert, eine Bedingung, die für Organisationen mit begrenztem Spezialistenpersonal besonders herausfordernd sein kann. Verwaltete Bereitstellung gibt diesen Kunden Zugang zu gemeinsam genutztem Fachwissen, Werkzeugen und dokumentierten Praktiken, die allein schwer aufrechtzuerhalten wären. Standardisierte Betriebsverfahren können kleineren Organisationen helfen, eine konsistentere Bereitstellung bei Routineaktivitäten zu erreichen. Dies kann die Servicekonsistenz verbessern, wenn kleinere Organisationen mehr Cloud-Anwendungen hinzufügen.

Nach Endnutzerbranche: BFSI dominiert, während Gesundheitswesen das stärkste Wachstum verzeichnet
Banken, Finanzdienstleistungen und Versicherungen entfielen im Jahr 2026 auf 23,77 % des Umsatzes. Dieses Segment betreibt Kernsysteme, die häufig langjährige interne Plattformen mit cloudbasierten Analysen, Kundendiensten und Datenwerkzeugen kombinieren. Betriebskontinuität, Prüfbarkeit, Datenschutz und Interoperabilität sind zentrale Anforderungen für diese Umgebungen. Verwaltete Anbieter können Kunden dabei helfen, Kontrollen über Systeme zu koordinieren, die zu unterschiedlichen Zeiten eingeführt wurden und an verschiedenen Standorten betrieben werden. Dies schafft Nachfrage nach Dienstleistern, die sowohl den Geschäftsprozess als auch die technischen Abhängigkeiten dahinter verstehen. Dies kann wichtig sein, wenn Verfügbarkeit, Prüfbarkeit und Kundendienst alle von denselben zugrunde liegenden Systemen betroffen sind. Rackspace Technology stellte fest, dass Hybrid-Cloud-Nutzer im Finanzdienstleistungsbereich starke operative Effizienzresultate berichteten, was die Rolle der hybriden Architektur im Sektor unterstützt. Informationstechnologie und Telekommunikation bleibt ebenfalls ein bedeutender Endnutzerbereich, während Fertigungs-, Behörden-, Einzelhandels- und Automobilorganisationen Dienste für ihre eigenen verteilten Betriebsabläufe einführen. Diese Branchen benötigen Betriebsteams, die Geschäftsanforderungen mit Infrastruktur- und Anwendungsunterstützung verbinden können. Ihre Anforderungen können je nach Standort variieren, was den Bedarf an anpassungsfähigen Bereitstellungspraktiken verstärkt.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 10,98 % wachsen. Gesundheitsorganisationen müssen sensible Daten häufig unter definierten Kontrollen halten und gleichzeitig Cloud-Ressourcen für Analysen, Anwendungen und Servicebereitstellung nutzen. Dies macht hybride Betriebsdienste für klinische, administrative und Forschungs-Workloads relevant, die nicht alle demselben Bereitstellungsmodell folgen können. Anbieter können Sicherheits-, Verfügbarkeits-, Backup- und Compliance-Workflows in diesen Umgebungen unterstützen. Die Kombination aus KI-gestützten klinischen Anwendungen und Datenschutzanforderungen kann den Bedarf an Teams erhöhen, die sowohl operative Bereitstellung als auch regulierten Datenumgang verstehen. Anbieter müssen Betriebspraktiken an den Zuverlässigkeitsanforderungen von Klinikern, Forschern und Verwaltungsteams ausrichten. Anbieter müssen möglicherweise eng mit internen klinischen und Datenschutzgruppen zusammenarbeiten, wenn sensible operative Änderungen vorgenommen werden. Der Markt für verwaltete hybride Cloud-Betriebsdienste kann daher Chancen finden, wo Gesundheitsorganisationen skalierbare Technologie benötigen, ohne die Governance über sensible Informationen aufzugeben. Dies macht verwaltete Betriebsdienste relevant, wo Organisationen den Zugang zu Rechenressourcen verbessern müssen und gleichzeitig Patienten- und Forschungsdaten schützen. Betriebsteams müssen Änderungen auch sorgfältig koordinieren, wenn Anwendungen klinische oder Laborworkflows betreffen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,99 % am Markt für verwaltete hybride Cloud-Betriebsdienste. Die Region kombiniert eine große Unternehmenstechnologiebasis mit wichtigen öffentlichen Cloud-Anbietern und umfangreichen Partnernetzwerken. Bank-, Gesundheits- und Behördenkunden haben eine anhaltende Nachfrage nach ausgelagertem Betrieb mit dokumentierten Kontrollen aufrechterhalten. Die Vereinigten Staaten bleiben der führende Länderbeitrag, da Organisationen komplexe Umgebungen modernisieren und gleichzeitig kritische Legacy-Systeme beibehalten. Bundescloud-Anforderungen schaffen eine anhaltende Nachfrage nach Anbietern, die kontrollierte Bereitstellungen und klare Betriebsaufzeichnungen unterstützen können. Organisationen in der Region können auch verwaltete Betriebsdienste wählen, um den Umfang langfristiger Modernisierungsprogramme zu bewältigen. Dies kann Anbieter begünstigen, die technische Bereitstellung mit starkem Programmmanagement und Sicherheitspraktiken kombinieren. Kanada bietet auch Nachfrage nach Diensten, die lokale Datenhaltung und regionale Cloud-Verbindungen unterstützen. Anbieter profitieren auch von etablierten Allianzen, die die Bereitstellung verwalteter Dienste in komplexen Kundenumgebungen vereinfachen können. Diese Fähigkeit kann bedeutsam sein, wo nationale und sektorspezifische Anforderungen sich überschneiden.
Europa ist auf hybride Betriebsdienste angewiesen, um anspruchsvolle Anforderungen an Datenschutz, Resilienz und Lieferkettenüberwachung zu erfüllen. Organisationen benötigen laufende Unterstützung, um Kontrollen zu dokumentieren, auf Vorfälle zu reagieren und lokale Betriebsanforderungen in mehreren Umgebungen zu verwalten. Dies kann koordinierte Überwachung und dokumentierte Serviceprozesse wertvoller machen als isolierte Supportwerkzeuge. Anbieter, die lokale Infrastruktur mit Cloud-Diensten integrieren können, sind möglicherweise besser auf die Bedürfnisse etablierter Unternehmen ausgerichtet. Deutschland ist wichtig, da Industrie-, Finanz- und Behördennutzer oft eine erhebliche Basis interner Infrastruktur unterhalten. Anbieter können sich durch lokale Bereitstellungskapazität, Sicherheitspraktiken und Unterstützung für Kundenrichtlinien über Grenzen hinweg differenzieren. Diese Anforderungen können die operative Schwelle für die Marktbeteiligung erhöhen und vertrauenswürdige Bereitstellungsbeziehungen wichtig machen. Kunden können Anbieter bevorzugen, die sowohl technische Kontrollen als auch lokale Erwartungen an Servicerechenschaftspflicht verstehen. Lokale Erfahrung kann daher in ausgewählten Konten genauso wichtig sein wie globale Skalierung.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,66 % wachsen. Die Marktgröße für verwaltete hybride Cloud-Betriebsdienste in der Region wird durch Modernisierungsprogramme, KI-Bereitstellung und Datenlokalisierungsanforderungen gestützt. China, Indien, Japan und südostasiatische Länder haben unterschiedliche Technologie- und Regulierungsumgebungen, was den Wert lokal informierter Bereitstellungsmodelle erhöht. KI-Anwendungen erfordern auch zuverlässige Infrastruktur, qualifizierte Betriebsteams und disziplinierte Datenkontrollen. Regionale Anbieter können sich differenzieren, indem sie Kunden helfen, diese Anforderungen in alltägliche Betriebsroutinen zu übersetzen. Lokales Wissen kann Serviceteams auch dabei helfen, Änderungen rund um nationale Anforderungen und Kundenbetriebspraktiken zu planen. Der Markt ist auf qualifizierte Betriebsteams und disziplinierte Datenkontrollen über ihren Lebenszyklus hinweg angewiesen. Souveräne Cloud-Investitionen im Nahen Osten und Afrika schaffen verwandten Bedarf, wo nationale Programme lokale Verarbeitung für kritische Workloads erfordern. Anbieter mit regionalen Partnerschaften können diese vielfältigen Bedürfnisse erfüllen und gleichzeitig gemeinsame Servicestandards aufrechterhalten. Der Markt für verwaltete hybride Cloud-Betriebsdienste kann von Servicemodellen profitieren, die länderspezifische Anforderungen berücksichtigen, ohne die Bereitstellung zu fragmentieren. Dieses Gleichgewicht kann Anbietern helfen, multinationale Kunden mit unterschiedlichen lokalen Verpflichtungen zu bedienen.
Wettbewerbslandschaft
Marktkonzentration
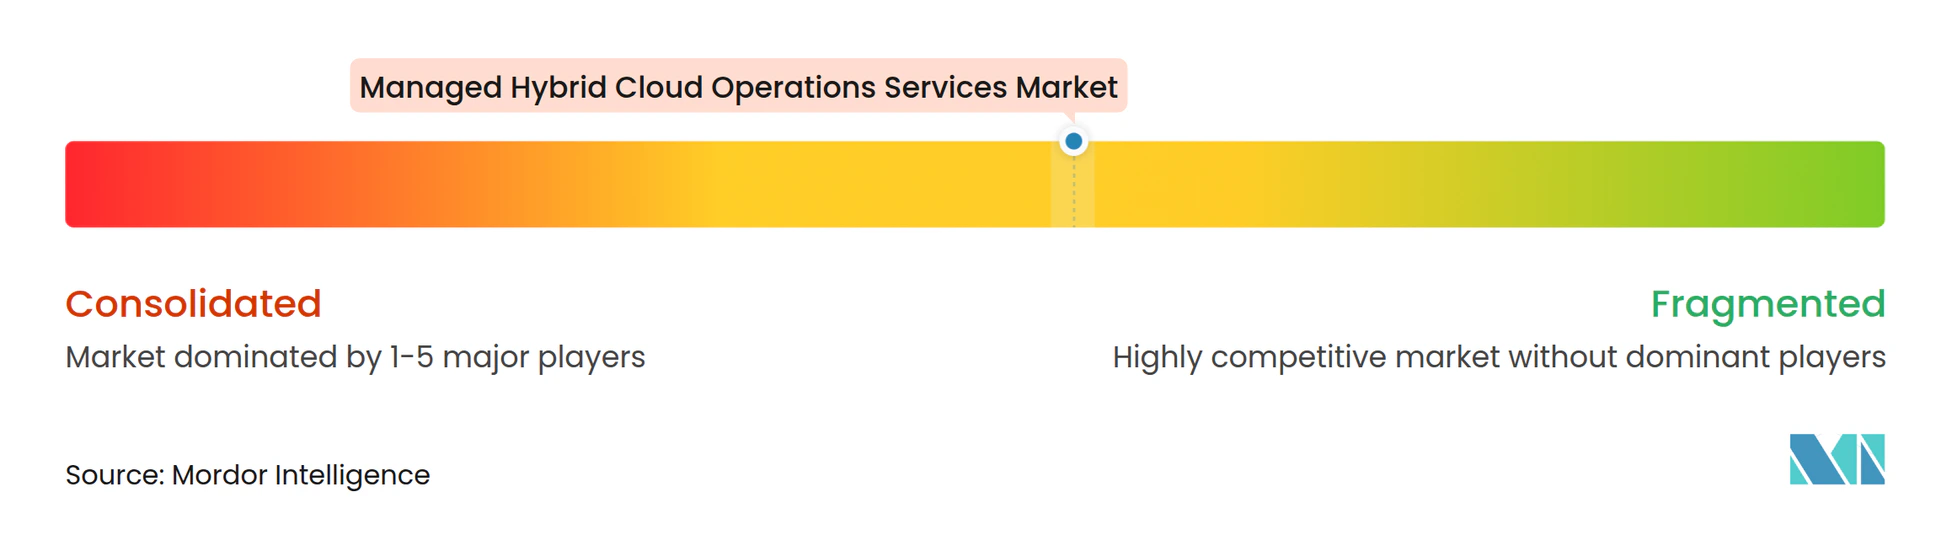
Der Markt für verwaltete hybride Cloud-Betriebsdienste weist eine moderate Konzentration unter führenden Anbietern und eine breite Gruppe regionaler Wettbewerber auf. Amazon Web Services, Microsoft und Google Cloud prägen die Plattformumgebung und arbeiten mit Integratoren zusammen, die Unternehmens-Betriebsdienste bereitstellen. IBM, Accenture, Kyndryl, TCS, Infosys, HCLTech, Capgemini, Wipro, Cognizant und NTT DATA konkurrieren durch Fachwissen, Bereitstellungsumfang, Sicherheitsfähigkeiten und Automatisierungswerkzeuge. Mittelgroße Anbieter wie Rackspace Technology, DXC Technology und Fujitsu halten Positionen in ausgewählten Kundengruppen und Servicebereichen. Ihre spezialisierten Beziehungen können wertvoll sein, wenn Kunden Kontinuität mit etablierten Anwendungen und Infrastruktur benötigen. Diese Anbieter können dort konkurrieren, wo Kenntnisse der Kundenumgebung wertvoller sind als standardisierte globale Skalierung. Kunden bewerten Compliance-Unterstützung, operative Reife und die Fähigkeit, komplexe bestehende Umgebungen neben technischen Fähigkeiten zu verwalten. Der Markt für verwaltete hybride Cloud-Betriebsdienste bleibt wettbewerbsintensiv, da viele Kunden mehr als eine Lieferantenbeziehung unterhalten. Dies macht eine transparente Koordination zwischen Plattformanbietern und Betriebsanbietern wichtig.
KI-gestützter Betrieb und Kosten-Governance sind zentrale Bereiche des Wettbewerbs. IBM und Google Cloud kündigten im Juni 2026 eine strategische Partnerschaft an, die IBM Consulting Advantage mit der Gemini Enterprise Agent Platform kombinierte. Kyndryl erweiterte seine Amazon Web Services-Allianz im Februar 2026, nachdem es Kompetenzen in Mainframe-Modernisierung, KI und digitaler Souveränität erworben hatte. Accenture und Google Cloud lancierten im September 2026 die Accenture Gemini Enterprise Business Group, um Gemini Enterprise-Ergebnisse in Unternehmensumgebungen zu skalieren. Diese Maßnahmen positionieren KI-Bereitstellung als Teil des verwalteten Betriebs und nicht als separates Beratungsangebot. Dieser Ansatz verknüpft Modernisierungsprogramme mit dem praktischen Bedarf, die resultierenden Systeme nach der Bereitstellung zu betreiben. Er erhöht auch den Wert von Teams, die sowohl neue KI-Werkzeuge als auch etablierte Unternehmenssysteme verstehen.
Chancen umfassen verwaltete FinOps-Dienste für mittelständische Kunden, KI-Betrieb für regulierte inferenzintensive Workloads und souveräne Cloud-Betriebsdienste in Entwicklungsregionen. Die Erkenntnisse der FinOps Foundation aus dem Jahr 2026 zeigen, warum KI-Kostenverantwortung zu einem breiteren Betriebsanliegen wird. Kostentransparenz kann auch praktische Diskussionen darüber unterstützen, welche Workloads für welche Umgebung geeignet sind. Dies kann finanzielle Verantwortlichkeit mit Kapazitätsplanung, Anwendungsleistung und Ressourcen-Governance verknüpfen. Anbieter können sich auch durch Unterstützung von Portabilität, transparenten Servicegrenzen und Übergangsplanung für Kunden differenzieren, die sich um Anbieterabhängigkeit sorgen. Compliance-Verpflichtungen können die Bereitstellungskosten für kleine Anbieter erhöhen, die mehrere Jurisdiktionen unterstützen müssen. Etablierte Governance-Prozesse und regionale Infrastrukturbeziehungen können größere Anbieter in diesen Umgebungen begünstigen. Der Markt für verwaltete hybride Cloud-Betriebsdienste kann Unternehmen belohnen, die konsistente Kontrollen über Regionen hinweg anbieten und gleichzeitig eine praktische lokale Anpassung ermöglichen. Unternehmen, die dieses Gleichgewicht aufrechterhalten, können für Verträge konkurrieren, die souveräne, private und öffentliche Umgebungen umfassen.
Branchenführer im Markt für verwaltete hybride Cloud-Betriebsdienste
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
International Business Machines Corporation
-
Accenture plc
-
Kyndryl, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2026: Accenture und Google Cloud lancierten die Accenture Gemini Enterprise Business Group, ein globales Programm zur Skalierung von Gemini Enterprise agentischen KI-Ergebnissen in hybriden Unternehmens-Cloud-Umgebungen, das KI-gestützten verwalteten Betrieb als eigenständige Geschäftslinie formalisiert und eine tiefe Integration von Cloud-Betrieb mit KI-Bereitstellung im großen Maßstab signalisiert.
- Juli 2026: Kyndryl erweiterte seine Souveränitätslösungsfähigkeiten durch eine Zusammenarbeit mit Microsoft, indem Kyndryl Sovereignty Solutioning mit Microsoft Sovereign Cloud kombiniert wurde, um Organisationen bei der Gestaltung und dem Betrieb hybrider Cloud-Architekturen zu unterstützen, die mit den Datenhaltungsanforderungen der DSGVO, DORA und NIS2 übereinstimmen, mit dem Ziel, Behörden- und regulierte Branchenkunden anzusprechen, die Workloads innerhalb nationaler Grenzen benötigen.
- Juni 2026: IBM und Google Cloud kündigten eine strategische Partnerschaft für KI-gestützte hybride Cloud-Modernisierung an, lancierten eine neue globale Google Cloud Practice, die von Tausenden zertifizierter Berater unterstützt wird, und beschrieben die Zusammenarbeit als eine Managed-Services-Chance im Milliardenbereich, die IBM Consulting Advantage mit der Gemini Enterprise Agent Platform von Google Cloud kombiniert.
- März 2026: Kyndryl stellte seinen Cloud Uplift-Dienst in den Microsoft-Rechenzentrumsregionen in Kanada zur Verfügung, was kanadischen Unternehmen ermöglicht, geschäftskritische IBM Power-Workloads zu Microsoft Azure zu migrieren und dabei eine PIPEDA-konforme kanadische Datenhaltung aufrechtzuerhalten, wobei Kanada zur 14. Microsoft-Rechenzentrumsregion wurde, in der der Dienst betrieben wird.
Globaler Berichtsumfang für den Markt für verwaltete hybride Cloud-Betriebsdienste
Der Markt für verwaltete hybride Cloud-Betriebsdienste umfasst das ausgelagerte Management, die Überwachung, Optimierung, Sicherheit und Wartung von Infrastruktur, Netzwerken, Anwendungen und Cloud-Umgebungen über On-Premises-, Private-, Public-, Hybrid- und verteilte Bereitstellungen weltweit. Der Markt ist segmentiert nach Dienstleistungstyp (Infrastruktur-Betriebsdienste, Netzwerk- und Konnektivitäts-Betriebsdienste, Sicherheits-Betriebsdienste, Anwendungs- und Plattform-Betriebsdienste, Backup- und Disaster-Recovery-Betriebsdienste, FinOps- und Cloud-Kostenmanagementdienste sowie sonstige Dienstleistungstypen), Bereitstellungsmodell (On-Premises- und Private-Cloud-integrierter Betrieb, öffentlicher Cloud-integrierter Betrieb, hybrider Cloud-Betrieb sowie Edge- und verteilter Cloud-Betrieb), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen, Informationstechnologie und Telekommunikation, Gesundheitswesen und Biowissenschaften, Fertigung und Automobil, Behörden und öffentlicher Sektor, Einzelhandel und Konsumgüter sowie sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Infrastruktur-Betriebsdienste |
| Netzwerk- und Konnektivitäts-Betriebsdienste |
| Sicherheits-Betriebsdienste |
| Anwendungs- und Plattform-Betriebsdienste |
| Backup- und Disaster-Recovery-Betriebsdienste |
| FinOps- und Cloud-Kostenmanagementdienste |
| Sonstige Dienstleistungstypen |
| On-Premises- und Private-Cloud-integrierter Betrieb |
| Öffentlicher Cloud-integrierter Betrieb |
| Hybrider Cloud-Betrieb |
| Edge- und verteilter Cloud-Betrieb |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und Automobil |
| Behörden und öffentlicher Sektor |
| Einzelhandel und Konsumgüter |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungstyp | Infrastruktur-Betriebsdienste | |
| Netzwerk- und Konnektivitäts-Betriebsdienste | ||
| Sicherheits-Betriebsdienste | ||
| Anwendungs- und Plattform-Betriebsdienste | ||
| Backup- und Disaster-Recovery-Betriebsdienste | ||
| FinOps- und Cloud-Kostenmanagementdienste | ||
| Sonstige Dienstleistungstypen | ||
| Nach Bereitstellungsmodell | On-Premises- und Private-Cloud-integrierter Betrieb | |
| Öffentlicher Cloud-integrierter Betrieb | ||
| Hybrider Cloud-Betrieb | ||
| Edge- und verteilter Cloud-Betrieb | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Informationstechnologie und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und Automobil | ||
| Behörden und öffentlicher Sektor | ||
| Einzelhandel und Konsumgüter | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete hybride Cloud-Betriebsdienste?
Die Kategorie wird bis 2032 voraussichtlich 217,31 Milliarden USD erreichen, ausgehend von 130,46 Milliarden USD im Jahr 2027, bei einer CAGR von 10,74 %.
Welcher Dienstleistungstyp führt bei verwalteten hybriden Cloud-Betriebsdiensten?
Infrastruktur-Betriebsdienste führten im Jahr 2026 mit einem Umsatzanteil von 27,72 %, was die wesentliche Rolle des Rechen-, Speicher- und Netzwerkmanagements widerspiegelt.
Welches Bereitstellungsmodell expandiert am schnellsten?
Edge- und verteilte Cloud-Betriebsdienste werden bis 2032 voraussichtlich mit einer CAGR von 11,33 % wachsen, da Organisationen mehr Workloads über verteilte Standorte hinweg betreiben.
Welche Organisationen nehmen verwaltete hybride Cloud-Betriebsdienste am schnellsten an?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 11,21 % wachsen, da Abonnementmodelle den Zugang zu spezialisiertem operativem Fachwissen ermöglichen.
Welches Endnutzersegment hat die höchste prognostizierte Expansion?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 10,98 % wachsen, aufgrund des Bedarfs an Unterstützung für sensible Daten, Anwendungen und regulatorische Verpflichtungen.
Welche Region wird voraussichtlich am schnellsten expandieren?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,66 % wachsen, unterstützt durch Cloud-Modernisierung, KI-Bereitstellung und Datenlokalisierungsanforderungen.