
Marktgröße und Marktanteil für verwaltete Cloud-Sicherheitsbetriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
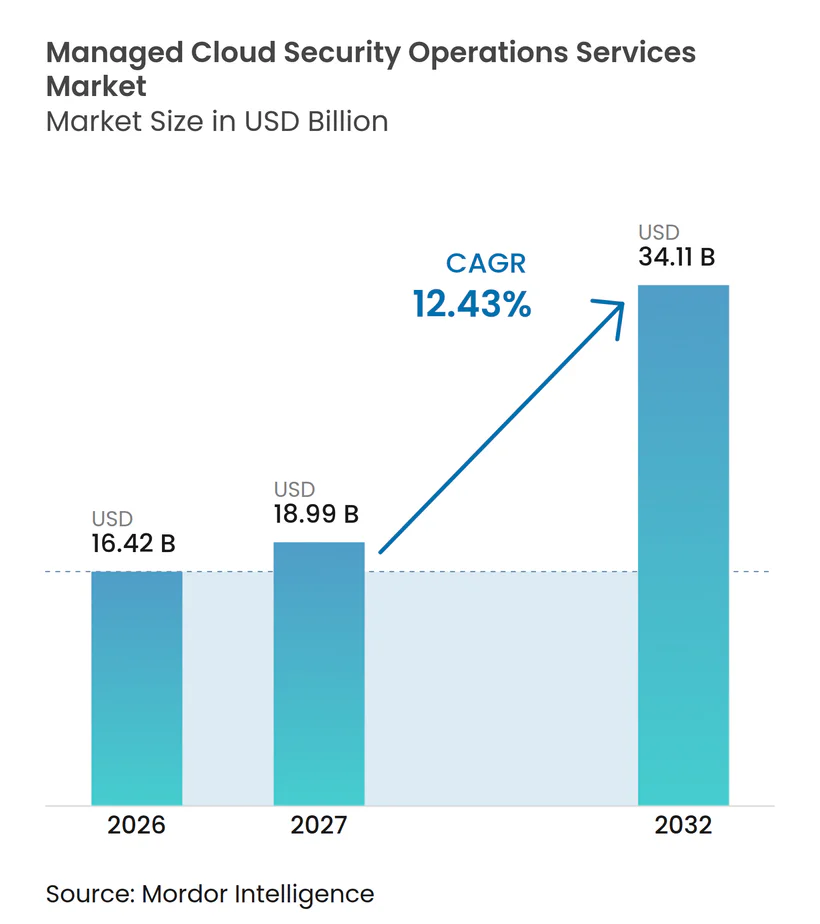
| Marktgröße (2027) | 18.99 Milliarden US-Dollar |
| Marktgröße (2032) | 34.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.43 % |
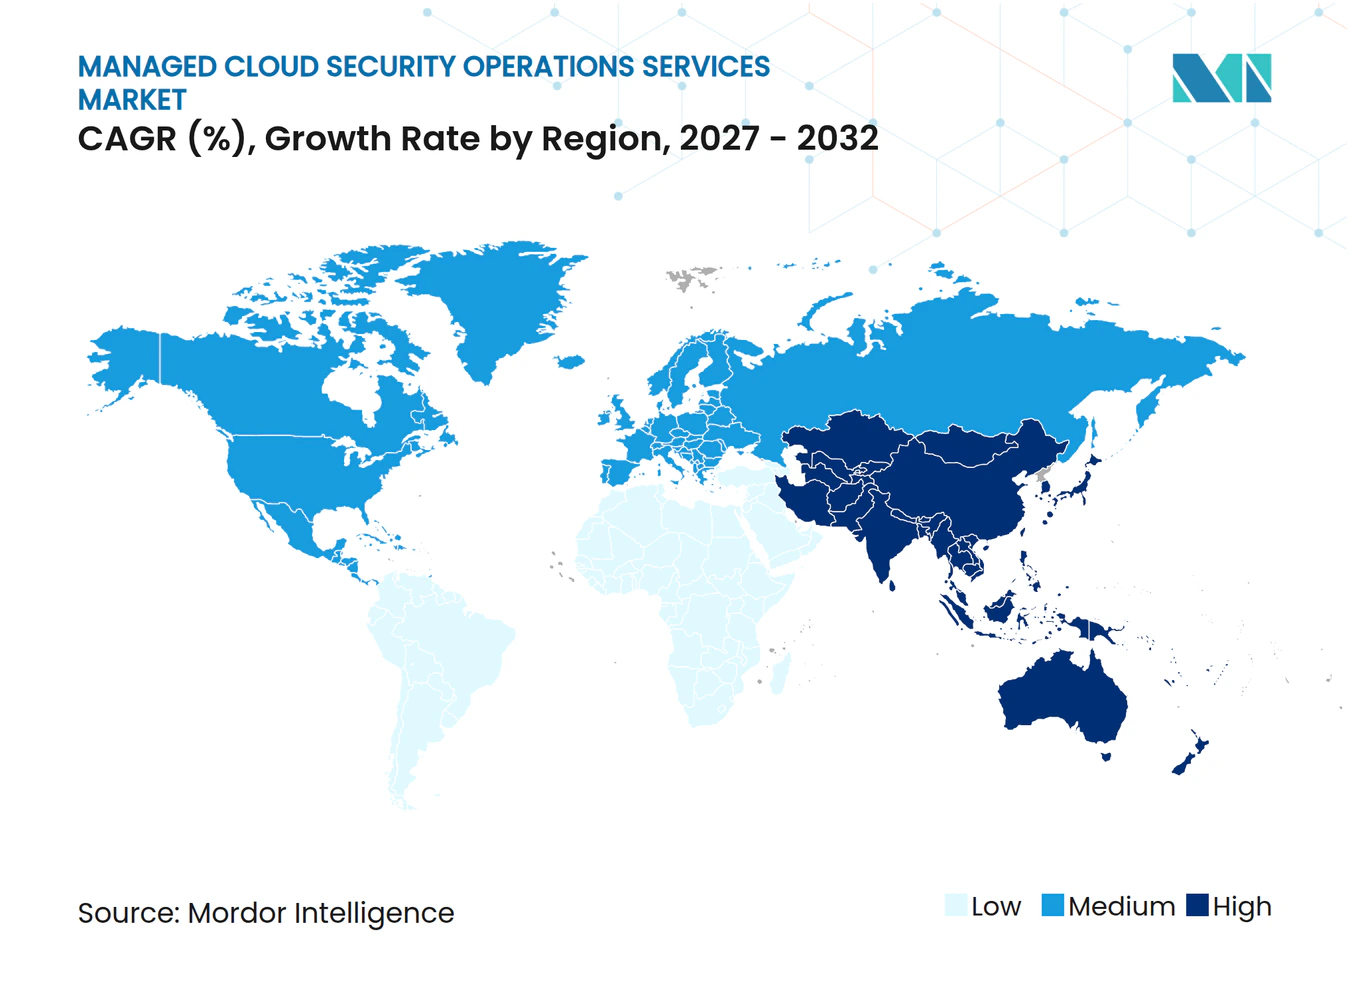
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Cloud-Sicherheitsbetriebsdienste von Mordor Intelligence
Die Marktgröße für verwaltete Cloud-Sicherheitsbetriebsdienste wird im Jahr 2026 auf 16,42 Milliarden USD geschätzt und soll bis 2032 34,11 Milliarden USD erreichen, mit einer CAGR von 12,43 % von 2027 bis 2032. Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste wird dadurch geprägt, dass Unternehmen ihre Sicherheitsbetriebe von internen Teams hin zu abonnementbasierten Diensten mit definierten Reaktionsergebnissen verlagern. Fehlkonfigurationen, Identitätsberechtigungen und containerisierte Workloads haben die Cloud-Angriffsfläche in hybriden Umgebungen vergrößert. Anbieter, die AWS, Microsoft Azure und Google Cloud über ein gemeinsames Betriebsmodell überwachen können, können die Betriebslast der Kundenteams reduzieren. Anforderungen an eine souveräne Bereitstellung schaffen auch lokale Servicemöglichkeiten, bei denen Datenverarbeitung und Verschlüsselungskontrolle innerhalb einer Jurisdiktion verbleiben müssen. Der Wettbewerb verlagert sich hin zu Cloud-Telemetrietiefe, Automatisierung und Compliance-Berichterstattung, während wirtschaftliche Unsicherheit Käufe bei mittelständischen Unternehmen weiterhin verzögern kann.
Wichtigste Erkenntnisse des Berichts
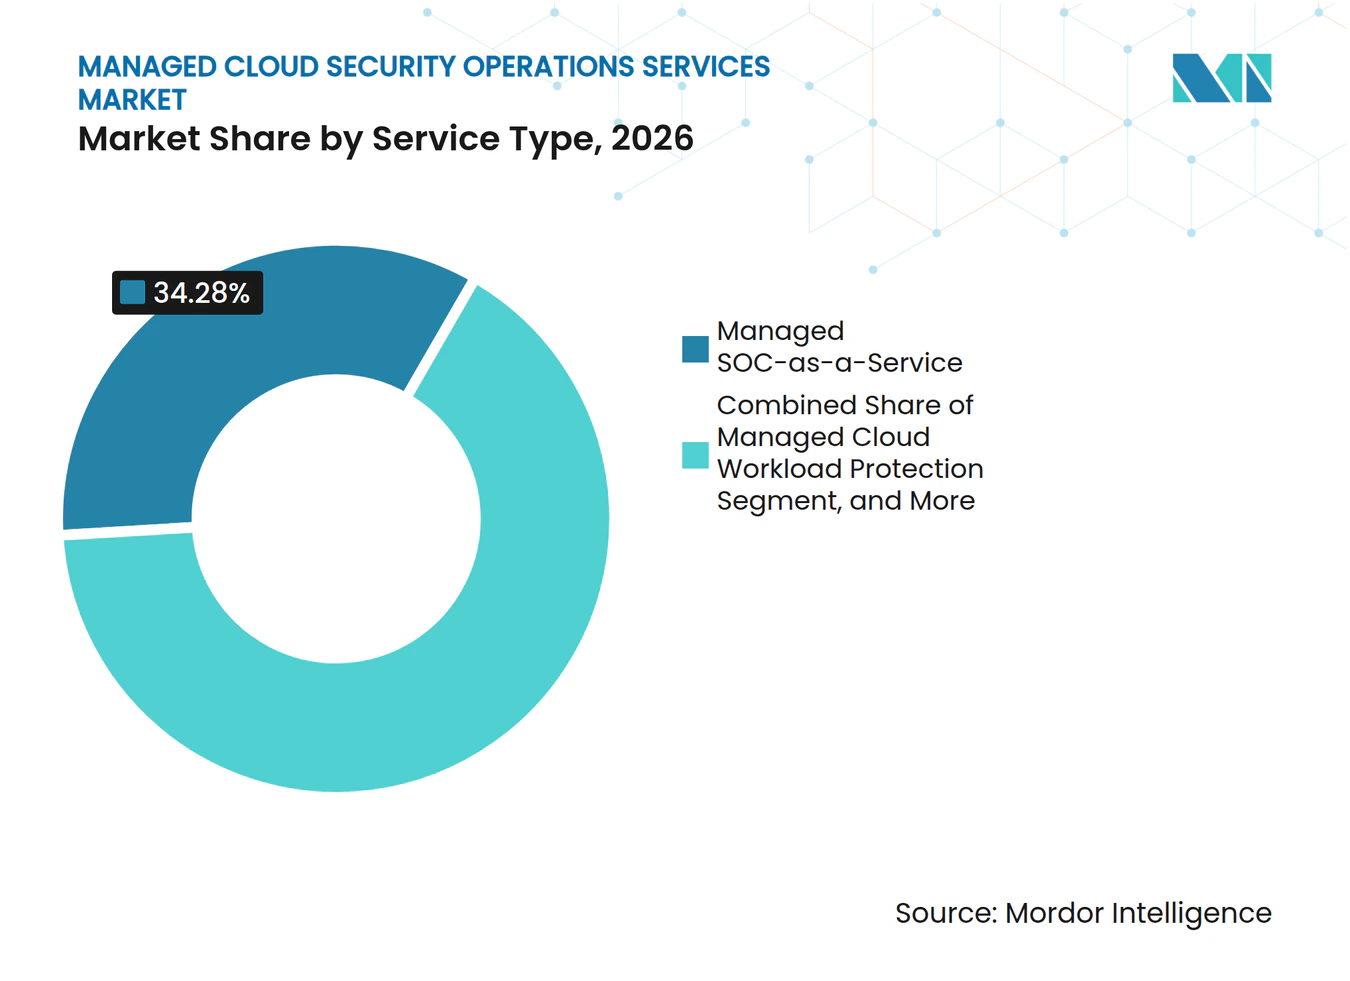
- Nach Servicetyp hielt verwalteter SOC als Dienst im Jahr 2026 einen Marktanteil von 34,28 % am Markt für verwaltete Cloud-Sicherheitsbetriebsdienste, während Container- und Kubernetes-Sicherheitsmanagement bis 2032 voraussichtlich mit einer CAGR von 12,88 % wachsen wird.
- Nach Bereitstellungsmodell hielt vollständig verwaltete Dienste im Jahr 2026 einen Marktanteil von 56,11 % am Markt für verwaltete Cloud-Sicherheitsbetriebsdienste, während souveräne oder länderspezifische verwaltete Dienste bis 2032 voraussichtlich mit einer CAGR von 12,67 % wachsen werden.
- Nach Einsatzmodell entfiel auf Public Cloud im Jahr 2026 ein Anteil von 58,16 % an der Marktgröße für verwaltete Cloud-Sicherheitsbetriebsdienste, während Hybrid Cloud bis 2032 voraussichtlich mit einer CAGR von 12,92 % wachsen wird.
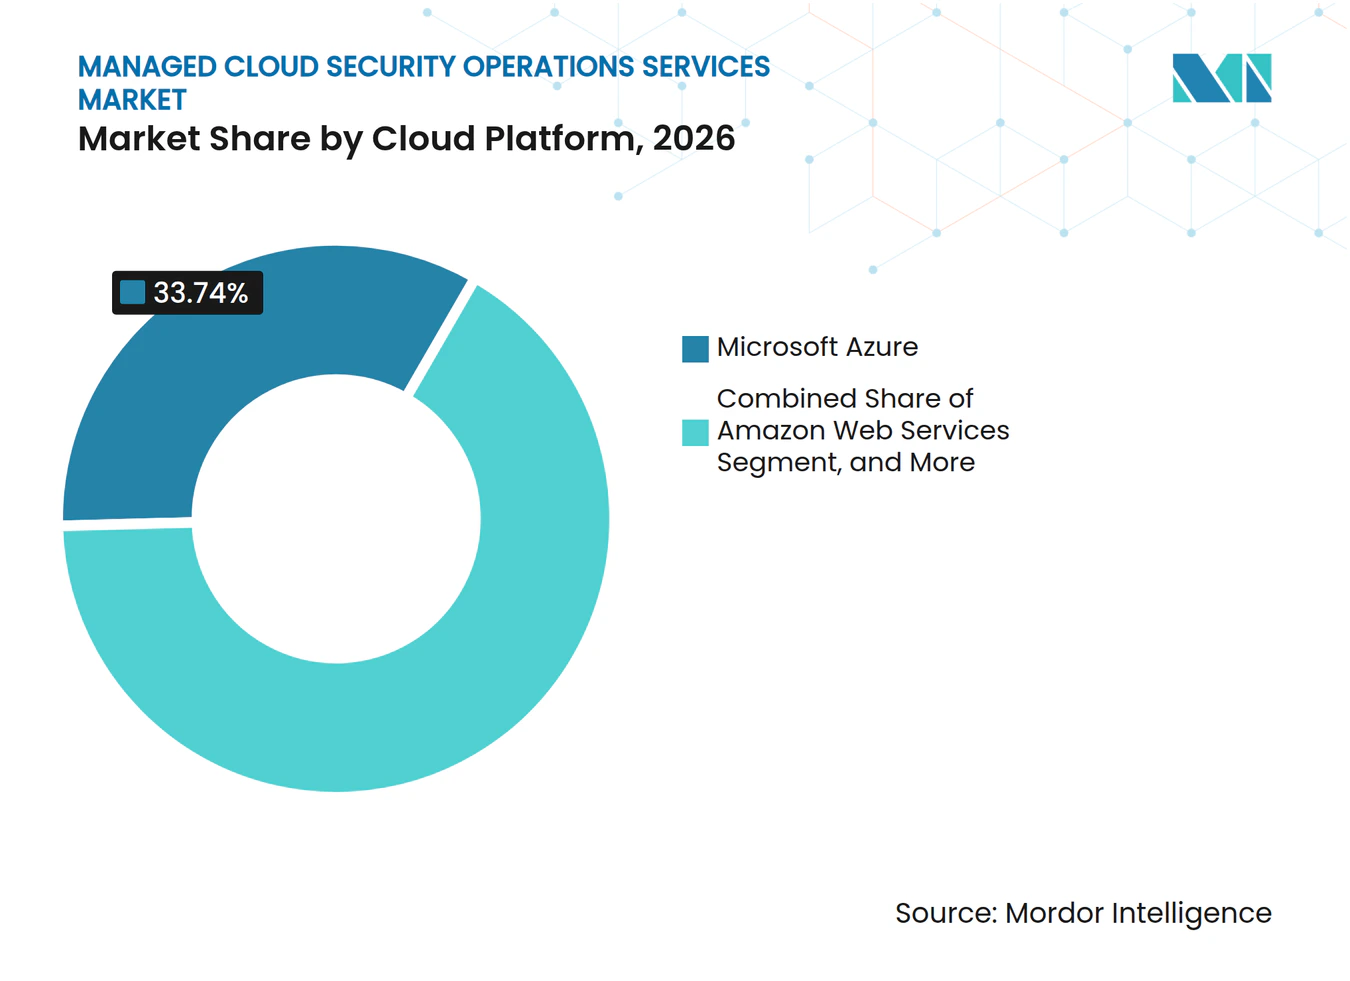
- Nach Cloud-Plattform hielt Microsoft Azure im Jahr 2026 einen Anteil von 33,74 %, während Google Cloud bis 2032 voraussichtlich mit einer CAGR von 13,14 % wachsen wird.
- Nach Endnutzerbranche entfiel auf Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 ein Anteil von 24,18 %, während Regierung und Verteidigung bis 2032 voraussichtlich mit einer CAGR von 13,27 % wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 43,91 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 13,24 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Multi-Vektor-Cloud-Cyberangriffe | +2.8% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Angriffsflächen in hybriden und Multi-Cloud-Umgebungen | +2.2% | Global, angeführt von Nordamerika und führenden Cloud-Adoptionsländern im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische Anforderungen und Cyber-Versicherungsnachfrage nach kontinuierlicher Überwachung | +1.9% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cloud-Sicherheitsfachkräften und Wirtschaftlichkeit verwalteter SOC-Dienste | +2.1% | Global, am stärksten ausgeprägt in Nordamerika, Westeuropa und Technologiezentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Maschinenlesbare Cloud-Telemetrie und KI-gestützte Triage | +1.4% | Global, mit früher Einführung in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Souveräne Cloud- und Datenspeicheranforderungen schaffen lokalisierte SOC-Nachfrage | +1.5% | Europa, Südostasien sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Multi-Vektor-Cloud-Cyberangriffe
Cloud-Infrastruktur ist zu einem wichtigen Ziel für finanziell motivierte und staatlich unterstützte Bedrohungsakteure geworden. Check Point berichtete, dass 65 % der Organisationen im vorangegangenen Jahr einen cloudbezogenen Sicherheitsvorfall erlebt haben, verglichen mit 61 % im Vorjahreszeitraum.[1] Nur 9 % erkannten den Vorfall innerhalb der ersten Stunde, was auf eine anhaltende Überwachungslücke hinweist. Angreifer können Konfigurationsschwächen, weitreichende Identitätsberechtigungen und Lieferkettenzugang in einer einzigen Kampagne kombinieren. Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste profitiert, wenn Käufer eine kontinuierliche Korrelation über Konten und Regionen hinweg benötigen. Verhaltensanalysen und Echtzeit-Cloud-Telemetrie werden bei der Anbieterauswahl wichtiger als rein signaturbasierte Tools.
Wachsende Angriffsflächen in hybriden und Multi-Cloud-Umgebungen
Multi-Cloud- und hybride Umgebungen erfordern von Sicherheitsteams die Interpretation unterschiedlicher Protokollformate und Identitätsmodelle. Presidio stellte fest, dass 78 % der Organisationen 2 oder mehr Cloud-Anbieter nutzen, während 54 % hybride Umgebungen betreiben.[2] Jede zusätzliche Umgebung kann separate Warnmeldungen und Richtlinienstrukturen einführen, die die betriebliche Komplexität erhöhen. Forschungen in Computers and Security identifizierten Cloud-übergreifende Bedrohungen, Seitenkanalangriffe und API-Expositionslücken als spezifische Risiken in diesen Umgebungen. Anbieter mit fertigen Konnektoren für die wichtigsten Hyperscaler können den Aufwand zur Normalisierung dieser Informationen reduzieren. Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste bedient daher zunehmend die gesamte Umgebung und nicht nur eine isolierte Plattform. Dieser breitere Umfang kann den Vertragswert erhöhen, wenn Kunden einen einzigen Reaktionsprozess über Cloud- und On-Premises-Systeme hinweg benötigen.
Regulatorische Anforderungen und Cyber-Versicherungsnachfrage nach kontinuierlicher Überwachung
Regulatorische Anforderungen machen kontinuierliche Überwachung zu einer direkteren Beschaffungsanforderung in regulierten Sektoren. Der Digital Operational Resilience Act gilt seit Januar 2025 für Finanzunternehmen in der Europäischen Union. Er verpflichtet Finanzunternehmen, Risiken im Bereich Informations- und Kommunikationstechnologie zu managen und damit verbundene Aufsichtsprozesse aufrechtzuerhalten. Der Cyber Resilience Act verpflichtet Hersteller, aktiv ausgenutzte Schwachstellen und schwerwiegende Vorfälle zu melden, wobei die Anforderungen gemäß dem in der Verordnung festgelegten Zeitplan umgesetzt werden.[3] Versicherer bewerten in ihren Risikoprüfungen auch Überwachungs-, Reaktionsplanungs- und Bedrohungssuche-Nachweise. Anbieter können ihre Dienste durch Nachweispakete und Berichte differenzieren, die DORA, NIS2, ISO 27001 und verwandten Anforderungen zugeordnet sind. Dies begünstigt Serviceangebote, die Erkennung mit Governance-Unterstützung verbinden, anstatt nur Erkennung anzubieten.
Mangel an Cloud-Sicherheitsfachkräften und Wirtschaftlichkeit verwalteter SOC-Dienste
Sicherheitsteams stehen vor einem Mangel an spezialisierten Cloud- und Automatisierungsfähigkeiten. Branchenquellen identifizieren Cloud-Sicherheit als kritische Kompetenzanforderung, während Cloud-Sicherheits- und KI-bezogene Fähigkeiten für Organisationen schwer zu besetzen bleiben. Die Aufrechterhaltung einer internen Rund-um-die-Uhr-Abdeckung erfordert Personal, Arbeitsabläufe und Sicherheitstools, die viele mittelständische Unternehmen nicht effizient unterstützen können. Verwaltete Anbieter können diese Kosten auf mehrere Kunden verteilen und eine breitere Abdeckung anbieten. Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste profitiert von dieser Kosten- und Fähigkeitslücke, da Automatisierung den manuellen Bedarf an der Bearbeitung von Warnmeldungen reduziert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und grenzüberschreitende Protokolltransfer-Einschränkungen | -1.3% | Europa, Südostasien und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Integration von Legacy-Tools und Reibungsverluste bei der Erkennungsentwicklung | -1.0% | Global, am stärksten ausgeprägt in großen Unternehmen mit komplexen On-Premises-SIEM-Implementierungen | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Vertrauen, Kontrolle und Haftung beim Outsourcing | -0.8% | Global, mit erhöhter Sensibilität in regulierten Branchen | Langfristig (≥ 4 Jahre) |
| Cloud-Egress-Kosten und Wirtschaftlichkeit des Warnmeldungsvolumens | -0.5% | Global, am deutlichsten in Multi-Cloud-Umgebungen mit hohem Protokollvolumen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und grenzüberschreitende Protokolltransfer-Einschränkungen
Datenspeichervorschriften können die Fähigkeit eines Anbieters einschränken, Cloud-Protokolle länderübergreifend zu zentralisieren. Die Datenschutz-Grundverordnung der Europäischen Union stellt Bedingungen an internationale Übermittlungen personenbezogener Daten. Ein globaler Anbieter benötigt möglicherweise separate regionale Infrastruktur, lokales Personal und lokales Verschlüsselungsmanagement, um Kundenanforderungen zu erfüllen. Diese Entscheidungen erhöhen die Bereitstellungskosten und können die mit zentralisierten Sicherheitsbetrieben verbundenen Skalenvorteile verringern. Einschränkungen beim Export von Rohdaten-Telemetrie können auch die Nutzung eines einzigen globalen Datenpools zur Verbesserung der Erkennung einschränken. Föderierte Intelligenzmodelle können Erkennungsmuster teilen, ohne alle zugrunde liegenden Daten zu übertragen. Diese Modelle erfordern jedoch zusätzliche Entwicklungs- und Governance-Arbeit, die viele Anbieter noch nicht standardisiert haben.
Integration von Legacy-Tools und Reibungsverluste bei der Erkennungsentwicklung
Große Unternehmen behalten häufig ältere SIEM-Systeme, benutzerdefinierte Korrelationsregeln und proprietäre Protokollformate bei. Ein verwalteter Anbieter muss diese Quellen normalisieren, bevor er konsistente Cloud-Erkennungen und Reaktions-Workflows erstellen kann. Diese Arbeit kann das Onboarding verlängern und eine sichtbare Verbesserung der Serviceergebnisse verzögern. Presidio stellte fest, dass 64 % der Organisationen kein Vertrauen in die Echtzeit-Bedrohungserkennung hatten. Diese Sorge spiegelt die fragmentierten Tools und Abdeckungslücken wider, die in hybriden Umgebungen üblich sind. Automatisierte Normalisierung und Erkennungsvalidierung können einen Teil dieses Aufwands reduzieren. Die Vielfalt der Unternehmensumgebungen bedeutet, dass Integrationsarbeit eine praktische Einschränkung für den Markt für verwaltete Cloud-Sicherheitsbetriebsdienste bleiben wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Verwaltete SOC-Bereitstellung verankert die ServicenachfrageVerwalteter SOC als Dienst hielt im Jahr 2026 einen Anteil von 34,28 % am Markt für verwaltete Cloud-Sicherheitsbetriebsdienste. Er kombiniert Erkennung, Untersuchung, Reaktion und Compliance-Berichterstattung in einem einzigen verwalteten Betriebsmodell. Die Breite dieses Dienstes macht es für Kunden schwieriger, ihn durch separate Einzelprodukte zu ersetzen. Verwaltetes Cloud-Sicherheitslagenmanagement adressiert Konfigurationsdrift und Richtlinienfehler in Cloud-Umgebungen. Verwalteter Cloud-Workload-Schutz konzentriert sich auf Laufzeitschwächen und Workload-Exposition. Verwaltete Cloud-Zugriffssicherheits-Broker-Dienste bleiben relevant, wenn Organisationen Identitätskontrollen für nicht verwaltete SaaS-Nutzung benötigen. SaaS-Sicherheitslagenmanagement erweitert die Abdeckung über die Infrastruktur hinaus auf Anwendungseinstellungen und Zugriffspfade. Verwaltete Incident-Response- und Bedrohungssuche-Dienste unterstützen Kunden, die bei hochprioritären Ereignissen tiefere Untersuchungen benötigen.
Container- und Kubernetes-Sicherheitsmanagement soll bis 2032 mit einer CAGR von 12,88 % wachsen. Microservices-Architektur erzeugt kurzlebige Workloads, die der traditionellen Endpunkt- und Netzwerksichtbarkeit entgehen können. Kubernetes-Funktionen im Zusammenhang mit Workload-Isolierung und Berechtigungsumfang können den Bedarf an Richtlinienvalidierung in Produktionsumgebungen erhöhen. CNCF-Anbieter fügen Container-Telemetrie zu Erkennungs-Workflows hinzu, anstatt sie als separate Posture-Scanning-Aufgabe zu behandeln. Mitiga erklärte, dass seine Helios-AIDR-Plattform die Triage-Zeit in ihren Produktionsimplementierungen um 90 % reduziert hat. Eine von Fachleuten begutachtete Studie stellte fest, dass automatisierte Cloud-Reaktionsarchitekturen die Triage- und Eindämmungszeiten unter den getesteten Bedingungen wesentlich reduzieren können. Solche Belege verschieben die Kaufdiskussion vom Überwachungsvolumen hin zu Reaktionsgeschwindigkeit und betrieblichem Kontext. Die Branche für verwaltete Cloud-Sicherheitsbetriebsdienste reagiert darauf, indem sie Cloud-, Identitäts-, SaaS- und Container-Signale in einem einzigen Reaktions-Workflow zusammenführt.



Nach Bereitstellungsmodell:
Souveräne Anforderungen gestalten Bereitstellungsentscheidungen umVollständig verwaltete Dienste hielten im Jahr 2026 einen Anteil von 56,11 %, da Kunden die Verantwortung für Tools, Personal und Erkennungsentwicklung an einen Spezialanbieter übertragen können. Diese Verträge umfassen in der Regel vereinbarte Servicelevel für Erkennung und Reaktion. Sie eignen sich für Organisationen mit begrenzter interner Kapazität für Sicherheitsbetriebe. Anbieter können gemeinsame Tools und Teams über mehrere Kunden hinweg unter diesem Modell betreiben. Diese Struktur ist attraktiv, wenn ein Kunde eine kontinuierliche Überwachung benötigt, ohne eine eigene 24/7-Funktion aufzubauen. Sie gibt Käufern auch eine verantwortliche Partei für routinemäßige Betriebsaktivitäten. Das Modell bleibt zentral für den Markt für verwaltete Cloud-Sicherheitsbetriebsdienste, da es den gesamten Lebenszyklus des Sicherheitsbetriebs abdecken kann. Es muss dennoch Kunden berücksichtigen, die eine stärkere Kontrolle über sensible Daten und Eskalationsentscheidungen wünschen.
Souveräne oder länderspezifische verwaltete Dienste sollen bis 2032 mit einer CAGR von 12,67 % wachsen. Das Segment adressiert Fälle, in denen Protokolle, Verarbeitung, Personal oder Verschlüsselungsschlüssel innerhalb definierter Jurisdiktionen verbleiben müssen. Deutsche Telekom und Palo Alto Networks lancierten im Juni 2026 Sovereign Cortex mit T Security für europäische Anforderungen. Der Dienst nutzt eine souveräne Google Cloud Platform-Umgebung und lässt die Kontrolle über Verschlüsselungsschlüssel bei der Deutschen Telekom. Gemeinsam verwaltete Dienste bieten eine Zwischenlösung für Unternehmen, die ein Sicherheitsteam behalten, aber keine Rund-um-die-Uhr-Cloud-Abdeckung haben. Dies ist besonders relevant im Finanzdienstleistungsbereich, wo interne Teams möglicherweise Eskalationsbefugnis und Prüfungsrechte behalten. Modulare gemeinsam verwaltete Angebote können Anbietern einen Einstiegspunkt bieten, bevor ein Käufer ein vollständiges Outsourcing in Betracht zieht.
Nach Einsatzmodell:
Hybride Umgebungen erhalten breiteren Abdeckungsbedarf aufrechtPublic Cloud entfiel im Jahr 2026 auf 58,16 %, unterstützt durch elastische Kapazität und geringeren Infrastrukturaufwand. Hyperscaler-Umgebungen bieten auch Sicherheitstools, die Anbieter in verwaltete Dienste integrieren können. Public-Cloud-Implementierungen können die Skalierung vereinfachen, wenn Workloads bereits auf diesen Plattformen laufen. Sie beseitigen nicht den Bedarf an erfahrenen Analysten und Reaktionsprozessen. Kunden benötigen weiterhin eine kontinuierliche Überwachung von Identitäten, Konfigurationen, Workloads und Anwendungsaktivitäten. Die Dominanz der Public Cloud unterstützt eine infrastrukturleichte Bereitstellung für Anbieter. Sie erhöht auch die Bedeutung plattformspezifischer Fähigkeiten im Markt für verwaltete Cloud-Sicherheitsbetriebsdienste. Public-Cloud-Käufer werden weiterhin nach Dienstleistern suchen, die die Sichtbarkeit verbessern können, ohne unnötige Tools hinzuzufügen.
Hybrid Cloud soll bis 2032 mit einer CAGR von 12,92 % wachsen. Presidio berichtete, dass 54 % der Organisationen hybride Umgebungen betreiben, die Public Cloud und On-Premises-Infrastruktur kombinieren. Hybride Umgebungen erfordern von Anbietern die Interpretation von Legacy-Protokollen neben Cloud-Workload-Telemetrie. Forschungen haben Cloud-übergreifende Bewegungen, Seitenkanalbedrohungen und API-Expositionslücken als wesentliche Risiken in diesen Architekturen identifiziert. Private Cloud bleibt für Workloads relevant, die durch Regulierung, Klassifizierung oder betriebliche Anforderungen eingeschränkt sind. Tenable dokumentierte, dass Organisationen in komplexen Umgebungen, einschließlich mehrerer Cloud-Dienste, mit Cloud-Sicherheitsherausforderungen konfrontiert sind. Eine gemischte Umgebung kann den Umfang eines verwalteten Vertrags erhöhen, da der Dienst mehr als ein Betriebsmodell abdecken muss. Anbieter, die On-Premises- und Cloud-Signale integrieren, können daher einen breiteren Kundenbedarf adressieren.
Nach Cloud-Plattform:
Plattformausrichtung beeinflusst die Positionierung der AnbieterMicrosoft Azure hielt im Jahr 2026 einen Anteil von 33,74 %. Seine Unternehmensposition wird durch Verbindungen mit Microsoft 365, Sentinel, Defender for Cloud und Purview gestützt. Diese Integrationen können den Konfigurationsaufwand reduzieren, wenn ein Anbieter Azure-fokussierte Kunden unterstützt. Azure-ausgerichtete Dienste können vorhandene Identitäts- und Sicherheitsdaten aus der Kundenumgebung nutzen. Dies kann das Onboarding verkürzen, wenn die Organisation bereits Microsoft-Tools verwendet. AWS behält eine große installierte Basis in Regierungs- und regulierten Implementierungen. Sein zertifizierter Servicekatalog unterstützt Kunden mit formalen Compliance-Anforderungen. Anbieter benötigen weiterhin unabhängige Erkennungsentwicklung, um einen konsistenten Dienst über verschiedene Workloads hinweg zu liefern. Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste umfasst sowohl Plattformspezialisten als auch Anbieter, die für den Betrieb über mehrere Cloud-Plattformen hinweg konzipiert sind.
Google Cloud soll bis 2032 mit einer CAGR von 13,14 % wachsen. Google Security Operations hat dazu beigetragen, die Position der Plattform in der verwalteten Sicherheitsbereitstellung zu stärken. Die Kategorie Multi-Cloud- und Hybrid-Cloud-Plattform unterstützt Käufer, die eine Abhängigkeit von einem einzigen Anbieter vermeiden möchten. Tenable berichtete, dass Organisationen in seiner Forschungsstichprobe durchschnittlich 2,7 Cloud-Umgebungen verwalten. Diese Käufer benötigen Anbieter, die Telemetrie von AWS, Azure und Google Cloud unter einem gemeinsamen Warnmodell korrelieren können. Palo Alto Networks' Cortex Cloud 2.0 führte autonome KI-Agenten für die Untersuchung und Behebung von Cloud-Sicherheitsproblemen ein. Die Richtung der Plattformentwicklung erhöht den Wert von Anbietern, die native Tools mit plattformübergreifenden Workflows kombinieren können. Sie erzeugt auch Wettbewerbsdruck auf Dienstleistungsunternehmen, die ausschließlich auf manuelle Warnmeldungsbearbeitung angewiesen sind.

Nach Endnutzerbranche:
Regulierte Käufer legen Serviceanforderungen festBanken, Finanzdienstleistungen und Versicherungen entfielen im Jahr 2026 auf 24,18 %. Der Sektor verarbeitet hohe Transaktionsvolumina und bleibt gezielten Angriffen ausgesetzt. DORA und PCI DSS schaffen formale Erwartungen an Sicherheitskontrollen und betriebliche Resilienz. Finanzinstitute benötigen auch Nachweise, dass Dritte sensible Kunden- und Transaktionsdaten schützen können. Vollständig verwaltete und gemeinsam verwaltete Dienste sind für diese Käufer beide relevant. Gemeinsam verwaltete Modelle ermöglichen es internen Teams, die Aufsicht über wichtige Maßnahmen und Nachweise zu behalten. Kontinuierliche Überwachung ist eine zentrale Betriebsanforderung und kein gelegentliches Projekt. Diese Nachfrage hält Finanzdienstleistungen im Mittelpunkt des Marktes für verwaltete Cloud-Sicherheitsbetriebsdienste.
Regierung und Verteidigung soll bis 2032 mit einer CAGR von 13,27 % wachsen. Die Cloud-Einführung in Verteidigungsumgebungen erfordert Betriebe, die sensible Workloads und strenge Zugriffsbedingungen unterstützen können. Die United States Air Force forderte im Jahr 2026 Informationen für einen 24/7-Sicherheitsplattformbetrieb über Kubernetes, Container und mehrere Cloud-Enklaven an. Gesundheitswesen und Biowissenschaften benötigen Cloud-Workload-Schutz und Incident-Response, wo Patientenakten und Patientensicherheit auf dem Spiel stehen. Fertigungs- und Industrienutzer benötigen Schutz, da die Betriebstechnologie stärker mit Unternehmenssystemen vernetzt wird. IT- und Telekommunikationskäufer nutzen verwaltete CASB- und SaaS-Posture-Management-Dienste, um weit verteilte Belegschaften zu verwalten. Die Nachfrage im Einzel- und E-Commerce-Bereich konzentriert sich auf Zahlungsüberwachung und Incident-Response-Bereitschaft. Diese unterschiedlichen Anforderungen ermutigen Anbieter, Serviceabdeckung und Compliance-Nachweise nach Endnutzerumgebung anzupassen.
Geografische Analyse
Markt für verwaltete Cloud-Sicherheitsbetriebsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 43,91 % und wird durch eine große Basis cloud-nativer Unternehmen und verwalteter Dienstleister gestützt. Finanzdienstleistungs-, Gesundheits- und Verteidigungsorganisationen in den Vereinigten Staaten erzeugen eine stetige Nachfrage nach kontinuierlicher Cloud-Überwachung. Anforderungen der Cyber-Versicherung veranlassen Käufer zudem dazu, Überwachungs- und Reaktionsfähigkeiten zu dokumentieren. Kanada unterstützt die Nachfrage nach gemeinsam verwalteten Vereinbarungen, die eine interne Aufsicht gewährleisten. Mexiko erhöht seine Investitionen in die Cloud-Sicherheit, da Unternehmen ihre digitalen Aktivitäten und Nearshore-Technologietätigkeiten ausweiten. Die Region bleibt hochgradig wettbewerbsintensiv, da Telekommunikationsunternehmen, IT-Dienstleister und cloud-native Spezialisten um dieselben Kunden konkurrieren. Standardverträge für verwaltete Erkennung und Reaktion stehen in diesem Umfeld unter Preisdruck. Premium-Angebote im Bereich Sovereign Cloud und KI-gestützte Angebote können eine stärker differenzierte Positionierung beibehalten.
Markt für verwaltete Cloud-Sicherheitsbetriebsdienste in Europa
Europa ist die zweitgrößte Region, wobei Deutschland und das Vereinigte Königreich die wichtigsten Umsatzbeiträger sind. Die regionale Chance wird durch Vorschriften gestützt, die Sicherheits- und Resilienzpflichten stärken. DORA gilt seit Januar 2025 für Finanzunternehmen in der Europäischen Union. Die Nachfrage in Deutschland umfasst Käufer, die auf erweiterte Cybersicherheitspflichten und Anforderungen an die Datenspeicherung im Inland reagieren. Der Finanzsektor des Vereinigten Königreichs verfolgt gemeinsam verwaltete Modelle, bei denen die interne Kontrolle wichtig bleibt. Frankreich, Italien und Spanien tragen durch telekommunikationsgestützte Sicherheitsdienstleistungen bei. AWS berichtete, dass seine European Sovereign Cloud die Zertifizierungen SOC 2, C5 und 7 ISO erhalten hat, die 69 Dienste abdecken. Diese Compliance-Fähigkeiten bilden eine Grundlage für verwaltete Sicherheitsbereitstellungen im öffentlichen Sektor und in regulierten Bereichen.
Markt für verwaltete Cloud-Sicherheitsbetriebsdienste in APAC, MEA und Südamerika
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 13,24 % wachsen. Digitale Transformation, die Einführung hybrider Cloud-Lösungen und neue staatliche Anforderungen treiben die Nachfrage in China, Indien, Japan, Südkorea und Südostasien an. Cloud-Sicherheitsfähigkeiten wie Zero Trust, CNAPP, automatisierte Erkennung und regulatorische Unterstützung werden zu wichtigen Differenzierungsmerkmalen für Anbieter. Lokale Datenschutzvorschriften begünstigen Sovereign-SOC-Modelle, bei denen Verarbeitung und Betrieb im Inland verbleiben. Indosat und Cisco eröffneten im August 2025 Indonesiens Sovereign Security Operations Center in Jakarta. Die Einrichtung umfasst eine lokale Splunk Cloud Platform-Bereitstellung und zielt auf die Erbringung von Sicherheit als Dienstleistung für mehr als 10.000 kleine und mittlere Unternehmen ab. Die Nachfrage im Nahen Osten und in Afrika steigt von einer kleineren Basis aus, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten. Südamerika entwickelt sich, wobei Brasilien im Mittelpunkt der regionalen Cloud-Sicherheitsinvestitionen und der Nachfrage nach LGPD-bezogener Compliance steht.
Wettbewerbslandschaft
Marktkonzentration
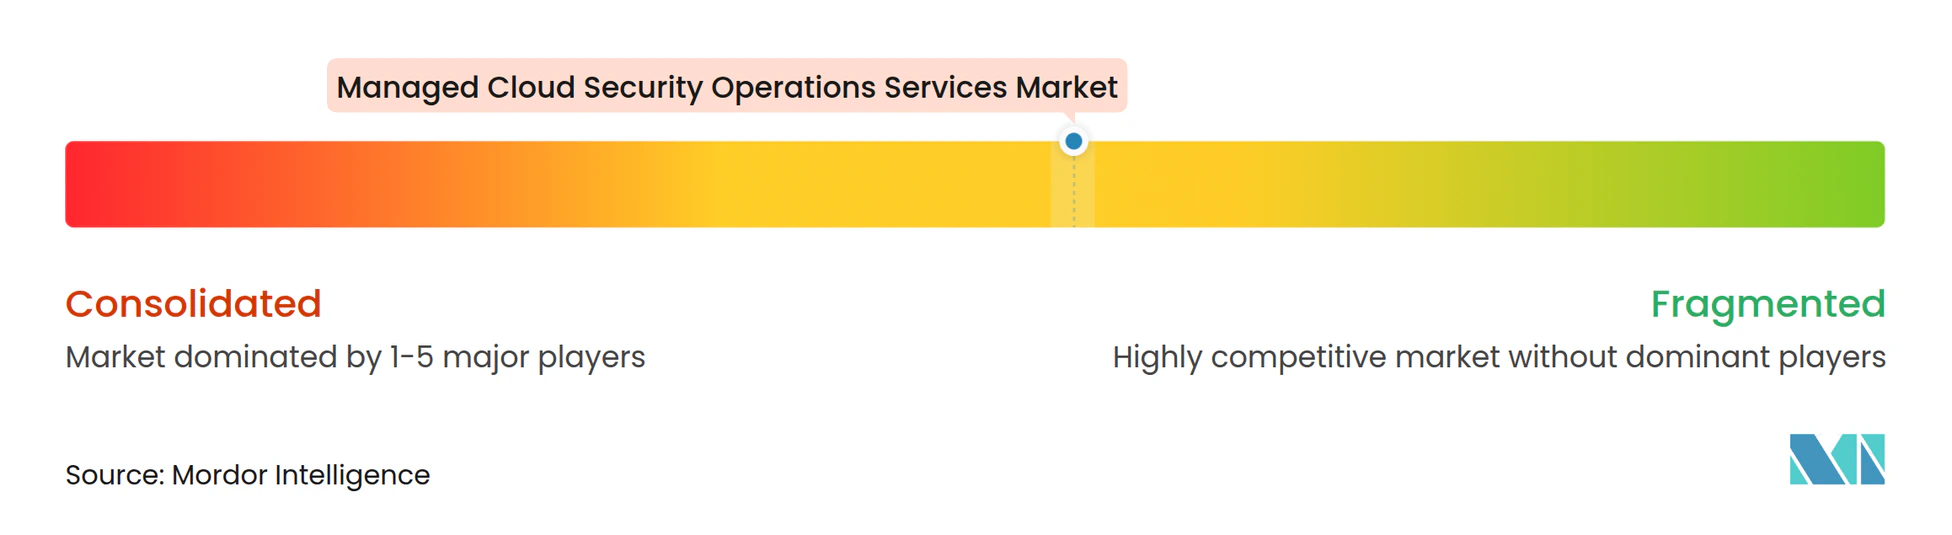
Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste ist mäßig fragmentiert, wobei der Wettbewerb zwischen traditionellen und cloud-nativen Anbietern zunimmt. Große verwaltete Sicherheitsunternehmen, IT-Dienstleistungsunternehmen und Telekommunikationsanbieter konkurrieren mit Spezialisten für verwaltete Erkennung und Reaktion. Cloud-native Anbieter konkurrieren häufig durch Sichtbarkeit, Reaktionskennzahlen und cloud-spezifische Automatisierung. Käufer prüfen, wie gut ein Anbieter AWS, Azure, Google Cloud und gemischte Umgebungen unterstützen kann. Hyperscaler-Zertifizierungen und Servicepartnerschaften sind wichtige Wege zum Kundenzugang. Plattformspezifische Bereitstellung kann die Implementierungskomplexität für Kunden reduzieren, die bereits einem Ökosystem verpflichtet sind. Gleichzeitig bevorzugen Multi-Cloud-Käufer Anbieter, die einen blinden Fleck bei einer einzelnen Plattform vermeiden können. Dies lässt Raum für sowohl spezialisierte Unternehmen als auch breite, anbieterunabhängige Servicemodelle.
Automatisierung ist ein zentraler Wettbewerbsbereich im Markt für verwaltete Cloud-Sicherheitsbetriebsdienste. Palo Alto Networks machte Cortex Cloud 2.0 im Oktober 2025 allgemein verfügbar und fügte autonome KI-Agenten für die Untersuchung und Behebung von Cloud-Sicherheitsproblemen hinzu. Fortinet präsentierte FortiSOC im März 2026 als cloud-bereitgestellte Plattform, die mehrere SOC-Produkte in einer einzigen Konsole kombiniert. Diese Schritte zeigen, wie Produktanbieter den Aufwand für die Warnmeldungsbearbeitung reduzieren und die Untersuchung mit der Reaktion verbinden möchten. Anbieter, die Cloud-Schutzplattformen besitzen, können Code-, Laufzeit- und Netzwerktelemetrie kombinieren. Dies kann Erkennungs- und Triage-Zyklen im Vergleich zu Diensten verkürzen, die auf getrennte Datenquellen angewiesen sind. Die Einhaltung von ISO 27001, SOC 2, FedRAMP und BSI C5 bleibt für die Qualifikation bei Bewertungen im öffentlichen Sektor und im Finanzdienstleistungsbereich wichtig. Kleinere cloud-native Spezialisten können dort konkurrieren, wo Kunden einen maßgeschneiderten Dienst anstelle eines breiten Unternehmenspakets benötigen.
Souveräne Bereitstellung schafft eine weitere Grundlage für Differenzierung im Markt für verwaltete Cloud-Sicherheitsbetriebsdienste. Deutsche Telekom und Palo Alto Networks führten im Juni 2026 Sovereign Cortex mit T Security für europäische Anforderungen des öffentlichen Sektors und kritischer Infrastruktur ein. Das Angebot behält die Kontrolle über Verschlüsselungsschlüssel bei der Deutschen Telekom und zielt auf NIS2-, DORA- und KRITIS-Anforderungen an Datenspeicherung und Compliance ab. Die souveräne Cloud-SOC-Bereitstellung für den Mittelstand bleibt eine Chance, wo bestehende Angebote kostspielig oder unzureichend lokalisiert sein können. Gemeinsam verwaltete Container- und Kubernetes-Sicherheit bleibt ebenfalls über das grundlegende Posture-Scanning hinaus unterversorgt. Cloud-übergreifende Incident-Response-Automatisierung ist ein weiterer Chancenbereich, insbesondere für Organisationen, die über alle 3 großen Hyperscaler hinweg operieren. Anbieter, die messbare Reaktionsergebnisse und lokal konforme Betriebe nachweisen können, sind für diese Anforderungen besser positioniert.
Marktführer für verwaltete Cloud-Sicherheitsbetriebsdienste
-
IBM Corporation
-
AT&T Inc.
-
Accenture plc
-
NTT DATA Corporation
-
Broadcom Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Cloud-Sicherheitsbetriebsdienste Unternehmen in diesem Bericht
- Accenture plc
- AT&T Inc.
- Atos SE
- BAE Systems plc
- Broadcom Inc.
- Capgemini SE
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- Deloitte Touche Tohmatsu Limited
- DXC Technology Company
- Fortinet, Inc.
- Fujitsu Limited
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Lumen Technologies, Inc.
- NTT DATA Corporation
- Orange S.A.
- Palo Alto Networks, Inc.
- Secureworks Corp.
- Tata Consultancy Services Limited
- Verizon Communications Inc.
- Wipro Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete Cloud-Sicherheitsbetriebsdienste
- Oktober 2026: Atos erweiterte seine Partnerschaft mit Fortinet von einem länderspezifischen zu einem globalen Engagement-Modell und kombinierte das weltweite Netzwerk von Sicherheitsbetriebszentren von Atos mit den fortschrittlichen Cybersicherheitstechnologien von Fortinet, um einheitliche verwaltete Sicherheitsdienste in hybriden und Multi-Cloud-Umgebungen für Unternehmenskunden weltweit bereitzustellen und dabei eskalierenden Cyberbedrohungen und strengeren regulatorischen Anforderungen zu begegnen.
- Juni 2026: Deutsche Telekom und Palo Alto Networks lancierten „Sovereign Cortex mit T Security” und kombinierten die agentische SOC-Plattform von Palo Alto Networks mit dem paneuropäischen SOC-Netzwerk der Deutschen Telekom auf einer souveränen Google Cloud Platform-Instanz. Die Deutsche Telekom behält die alleinige Kontrolle über Verschlüsselungsschlüssel, und der Dienst ist darauf ausgelegt, NIS2-, DORA- und KRITIS-Anforderungen an Datenspeicherung und Compliance für europäische Organisationen des öffentlichen Sektors und Betreiber kritischer Infrastruktur zu erfüllen.
- März 2026: Fortinet präsentierte FortiSOC auf der Accelerate 2026, eine cloud-bereitgestellte integrierte SOC-Plattform, die FortiAnalyzer, FortiSIEM, FortiSOAR und FortiTIP in einer einzigen Konsole mit einem einheitlichen Datenmodell kombiniert, und erweiterte gleichzeitig FortiAI um agentische Ausführungsfähigkeiten für automatisierte Warnmeldungstriage, Untersuchung und Bedrohungssuche in hybriden Umgebungen, wobei der Übergang von interaktiven Copiloten hin zu autonomen, vernetzten SOC-Workflows vorangetrieben wird.
- Februar 2026: Kyndryl eröffnete sein erstes Cyber Defense Operations Center in Bengaluru, Indien, und integrierte Netzwerkbetriebe und Sicherheitsbetriebe in einen einheitlichen Kommandohub mit einem agentischen KI-Framework, rollenbasierten Echtzeit-Dashboards und automatisierten Runbooks. Das Zentrum ist darauf ausgelegt, globale Kunden in mehr als 60 Ländern zu bedienen, und eine geografische Expansion ist geplant, um der wachsenden internationalen Nachfrage gerecht zu werden.
Globaler Berichtsumfang für den Markt für verwaltete Cloud-Sicherheitsbetriebsdienste
Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste umfasst ausgelagerte 24/7-Sicherheitsdienste, die Bedrohungen in Cloud-Umgebungen (öffentlich, privat, hybrid und Multi-Cloud) überwachen, erkennen, untersuchen und darauf reagieren, einschließlich Cloud-Workloads, Identitäten, Container, serverlose Funktionen, APIs und SaaS-Anwendungen.
Der Marktbericht für verwaltete Cloud-Sicherheitsbetriebsdienste ist segmentiert nach Servicetyp (verwaltetes Cloud-Sicherheitslagenmanagement, verwalteter Cloud-Workload-Schutz, verwaltete Cloud-Zugriffssicherheits-Broker-Dienste, SaaS-Sicherheitslagenmanagement, Container- und Kubernetes-Sicherheitsmanagement, verwaltetes Sicherheitsbetriebszentrum als Dienst und verwaltete Incident-Response und Bedrohungssuche), Bereitstellungsmodell (vollständig verwaltete Dienste, gemeinsam verwaltete Dienste und souveräne oder länderspezifische verwaltete Dienste), Einsatzmodell (Public Cloud, Private Cloud und Hybrid Cloud), Cloud-Plattform (Amazon Web Services, Microsoft Azure, Google Cloud und Multi-Cloud und Hybrid Cloud), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen, Regierung und Verteidigung, Gesundheitswesen und Biowissenschaften, Fertigung und Industrie, IT und Telekommunikation, Einzel- und E-Commerce sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltetes Cloud-Sicherheitslagenmanagement |
| Verwalteter Cloud-Workload-Schutz |
| Verwaltete Cloud-Zugriffssicherheits-Broker-Dienste |
| SaaS-Sicherheitslagenmanagement |
| Container- und Kubernetes-Sicherheitsmanagement |
| Verwaltetes Sicherheitsbetriebszentrum als Dienst |
| Verwaltete Incident-Response und Bedrohungssuche |
| Vollständig verwaltete Dienste |
| Gemeinsam verwaltete Dienste |
| Souveräne oder länderspezifische verwaltete Dienste |
| Public Cloud |
| Private Cloud |
| Hybrid Cloud |
| Amazon Web Services |
| Microsoft Azure |
| Google Cloud |
| Multi-Cloud und Hybrid Cloud |
| Banken, Finanzdienstleistungen und Versicherungen |
| Regierung und Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und Industrie |
| IT und Telekommunikation |
| Einzel- und E-Commerce |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Verwaltetes Cloud-Sicherheitslagenmanagement | |
| Verwalteter Cloud-Workload-Schutz | ||
| Verwaltete Cloud-Zugriffssicherheits-Broker-Dienste | ||
| SaaS-Sicherheitslagenmanagement | ||
| Container- und Kubernetes-Sicherheitsmanagement | ||
| Verwaltetes Sicherheitsbetriebszentrum als Dienst | ||
| Verwaltete Incident-Response und Bedrohungssuche | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete Dienste | |
| Gemeinsam verwaltete Dienste | ||
| Souveräne oder länderspezifische verwaltete Dienste | ||
| Nach Einsatzmodell | Public Cloud | |
| Private Cloud | ||
| Hybrid Cloud | ||
| Nach Cloud-Plattform | Amazon Web Services | |
| Microsoft Azure | ||
| Google Cloud | ||
| Multi-Cloud und Hybrid Cloud | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Regierung und Verteidigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und Industrie | ||
| IT und Telekommunikation | ||
| Einzel- und E-Commerce | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste?
Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste wird im Jahr 2026 auf 16,42 Milliarden USD geschätzt und soll bis 2032 34,11 Milliarden USD erreichen, mit einer CAGR von 12,43 % von 2027 bis 2032.
Welcher Servicetyp führt bei verwalteten Cloud-Sicherheitsbetriebsdiensten?
Im Markt für verwaltete Cloud-Sicherheitsbetriebsdienste führt verwalteter SOC als Dienst mit 34,28 % im Jahr 2026, da er Erkennung, Untersuchung, Reaktion und Compliance-Berichterstattung kombiniert.
Warum lagern Unternehmen Cloud-Sicherheitsbetriebe aus?
Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste reagiert auf Organisationen, die eine 24/7-Überwachung und Cloud-Fähigkeiten benötigen, die intern schwer aufzubauen sind.
Welches Einsatzmodell wächst am schnellsten?
Im Markt für verwaltete Cloud-Sicherheitsbetriebsdienste soll Hybrid Cloud bis 2032 mit einer CAGR von 12,92 % wachsen, da Unternehmen eine einheitliche Abdeckung über Public-Cloud- und On-Premises-Systeme hinweg benötigen.
Welche Region hat den größten Marktanteil?
Der Markt für verwaltete Cloud-Sicherheitsbetriebsdienste wird von Nordamerika mit 43,91 % im Jahr 2026 angeführt, unterstützt durch regulierte Sektoren und ein reifes Anbieterökosystem.
Was treibt die Nachfrage nach souveränen SOC-Diensten an?
Im Markt für verwaltete Cloud-Sicherheitsbetriebsdienste ermutigen Datenspeicherung, Verschlüsselungskontrolle und branchenspezifische Compliance-Anforderungen Kunden zur Nutzung länderspezifischer Sicherheitsbetriebe.