
Marktgröße und Marktanteil für Managed Fraud Bot Mitigation Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.36 Milliarden US-Dollar |
| Marktgröße (2032) | 2.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Fraud Bot Mitigation Services von Mordor Intelligence
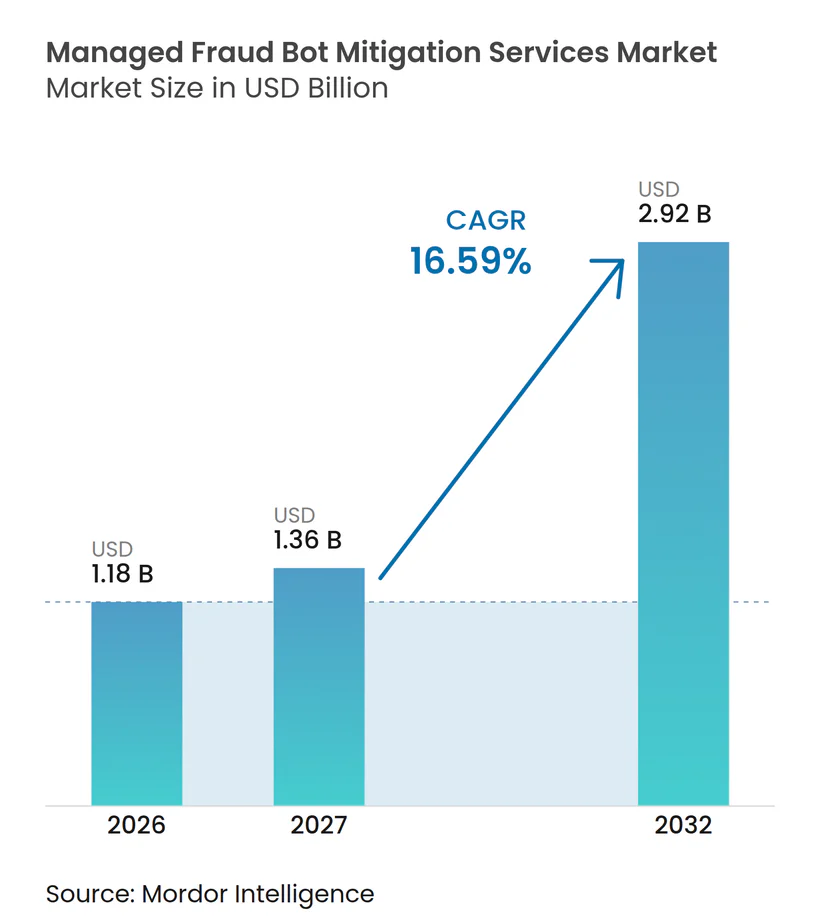
Die Marktgröße für Managed Fraud Bot Mitigation Services wird voraussichtlich von 1,18 Milliarden USD im Jahr 2026 auf 1,36 Milliarden USD im Jahr 2027 und bis 2032 auf 2,92 Milliarden USD anwachsen, was einer CAGR von 16,59 % zwischen 2027 und 2032 entspricht. Der Markt für Managed Fraud Bot Mitigation Services profitiert von der wachsenden Besorgnis über Kontoübernahmen, automatisierten Missbrauch und betrügerische Aktivitäten in Online-Kanälen. Unternehmen gehen über isolierte Tools hinaus, da Web-, API- und mobiler Datenverkehr eine koordinierte Überwachung und Reaktion erfordern. Managed Delivery kann eine kontinuierliche Modelloptimierung und Bedrohungsintelligenz ermöglichen, ohne dass jede Organisation ein Spezialistenteam aufbauen muss. Dies schafft Raum für Anbieter, die Verhaltensanalyse mit klaren Serviceverpflichtungen und reibungsarmer Bereitstellung kombinieren können. Der Markt für Managed Fraud Bot Mitigation Services sieht sich auch praktischen Grenzen gegenüber, die durch komplexe Sicherheitsumgebungen, Datenschutzanforderungen und die Notwendigkeit entstehen, falsche Herausforderungen für legitime Nutzer zu vermeiden.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielten Lösungen im Jahr 2026 einen Marktanteil von 62,12 %, während Managed Services bis 2032 voraussichtlich mit einer CAGR von 17,19 % wachsen werden.
- Nach Servicebereitstellungsmodell hielt vollständig verwaltete Bereitstellung im Jahr 2026 einen Marktanteil von 47,83 % und wird bis 2032 voraussichtlich mit einer CAGR von 16,99 % wachsen.
- Nach Bereitstellungsmodus entfielen im Jahr 2026 72,34 % des Marktes auf cloudbasierte Bereitstellung, die bis 2032 voraussichtlich mit einer CAGR von 17,16 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 74,92 % des Marktes auf Großunternehmen, während KMU bis 2032 voraussichtlich mit einer CAGR von 16,97 % wachsen werden.
- Nach Branchenvertikale hielten Einzelhandel und E-Commerce im Jahr 2026 einen Marktanteil von 28,87 %, während BFSI bis 2032 voraussichtlich mit einer CAGR von 17,78 % wachsen wird.
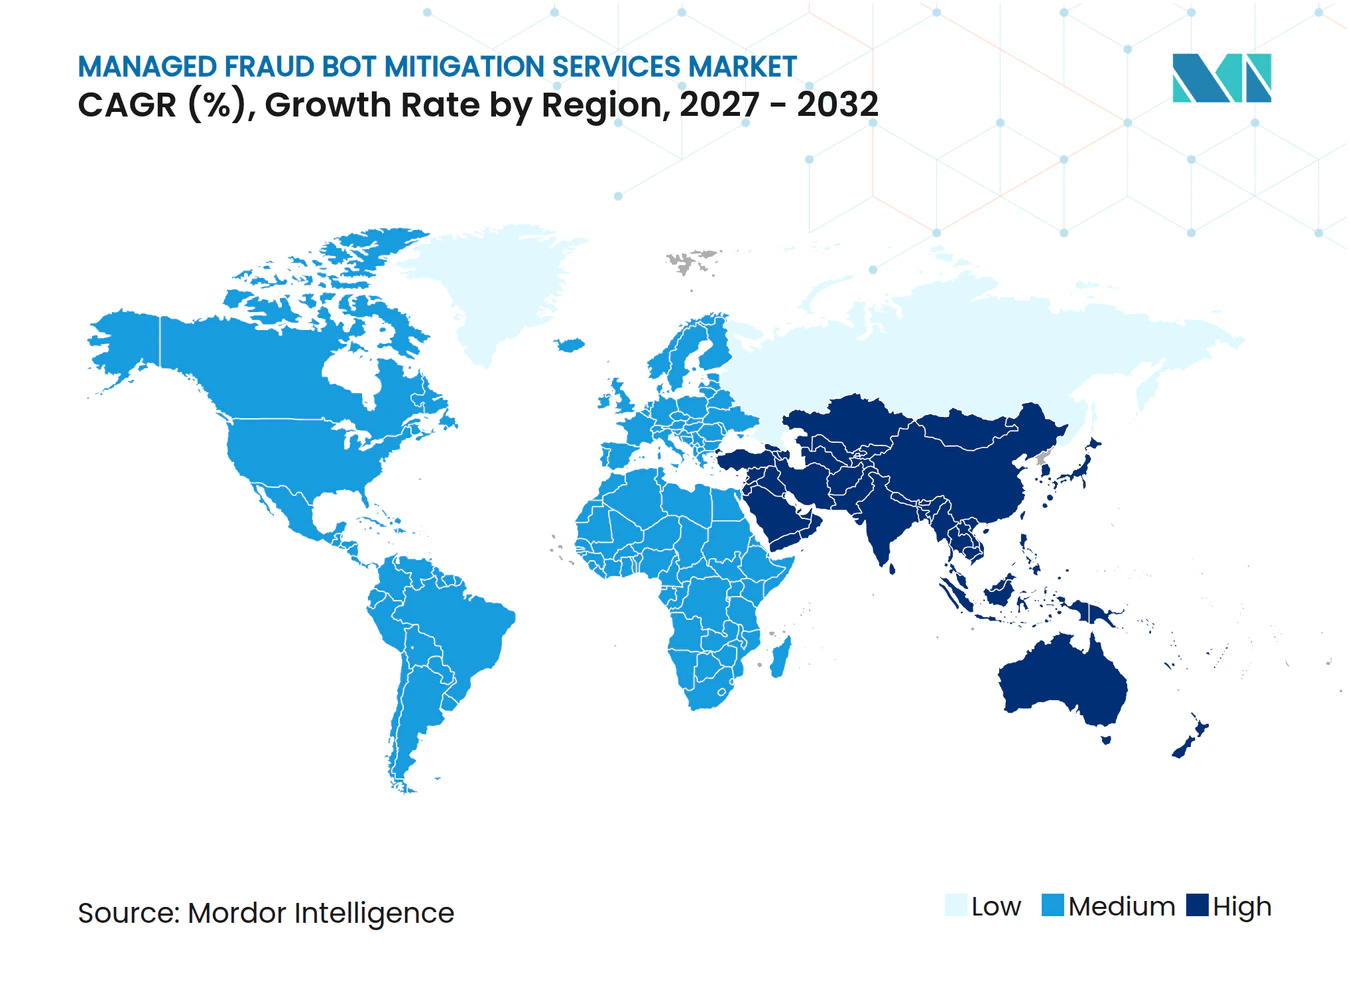
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,18 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,58 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Kontoübernahme- und Credential-Stuffing-Angriffe | +3.5% | Global, konzentriert in Nordamerika, Europa und asiatisch-pazifischen E-Commerce-Zentren | Kurzfristig (≤ 2 Jahre) |
| Wachsende Exposition durch APIs, mobile Anwendungen und digitalen Handel | +3.0% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als Vorreiter im API-first digitalen Handel | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von KI-gestützter Verhaltensanalyse | +2.5% | Nordamerika und Europa, mit frühem Unternehmenseinsatz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Bot-Sicherheitsfachkräften | +2.0% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Verwaltete Erkennung von KI-Agenten und automatisierten Betrugsnetzwerken | +1.8% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Wirtschaftlicher Wert der Vermeidung von Falschpositiven in hochkonvertierenden Kaufprozessen | +1.2% | Global, insbesondere Einzelhandel und E-Commerce | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von Kontoübernahme- und Credential-Stuffing-Angriffen
Kontoübernahmen sind zu einem dringenden Sicherheitsproblem für Organisationen geworden, die auf Online-Konten und digitale Transaktionen angewiesen sind. Sift schätzte die globalen Verluste durch Kontoübernahmebetrug im Jahr 2025 auf 17 Milliarden USD und verdeutlicht damit die finanzielle Exposition, die Bot-Abwehrentscheidungen in der Sicherheitsplanung aufwerten kann. TransUnion berichtete, dass Kontoübernahmen im Jahr 2025 3,14 % des gesamten digitalen Betrugs ausmachten, nach einem Anstieg der Rate um 37 % im Jahresvergleich und einem Volumenzuwachs von 13 %. Kaspersky meldete einen Anstieg der Infostealer-Erkennungen auf Personalcomputern um 59 % im Jahr 2025.[1] Das Unternehmen berichtete außerdem, dass mehr als 1 Million Bankkonten bei den 100 größten Banken durch gestohlene Anmeldedaten kompromittiert wurden. Der Markt für Managed Fraud Bot Mitigation Services kann dieser Exposition durch Sitzungsanalyse, API-Überwachung und gemeinsame Bedrohungsintelligenz begegnen.
Wachsende Exposition durch APIs, mobile Anwendungen und digitalen Handel
API-first-Architekturen haben die Anzahl der Endpunkte erweitert, auf die automatisierte Angreifer abzielen können. F5 Labs berichtete, dass persistente Bots Kontoerstellung, Anmeldung, Zahlung und Inhalts-Workflows in Online-Diensten beeinflussen können. Direkter API-Datenverkehr trägt möglicherweise nicht die Browser-Signale, die von vielen älteren, auf das Web ausgerichteten Erkennungsmethoden verwendet werden, was es Angreifern ermöglicht, auf JavaScript-Telemetrie aufgebaute Kontrollen zu umgehen. Mobile Anwendungen stellen eine verwandte Herausforderung dar, da SDK-Aktualisierungszyklen Angreifern Zeit lassen können, die Fingerprinting-Logik zu untersuchen und sich anzupassen, bevor eine neue Version die Nutzer erreicht. Automatisierte Aktivitäten können auch Geschäftsprozesse ausnutzen, indem sie Lagerbestände blockieren, Treueprogramme missbrauchen und Checkout-Abläufe überlasten, ohne einen herkömmlichen Sicherheitsalarm auszulösen. Der Markt für Managed Fraud Bot Mitigation Services bevorzugt eine Abdeckung, die Web-, API- und mobile Kanäle verbindet.
Zunehmender Einsatz von KI-gestützter Verhaltensanalyse
Verhaltensanalyse verlagert die Bot-Erkennung von statischen Signaturen hin zu Modellen, die aktualisiert werden, wenn Angreifer ihre Methoden weiterentwickeln. Der kundenspezifische Ansatz von Cloudflare verwendet Edge-basierte Modelle, um abnormales Verhalten anhand einer kundenspezifischen Basislinie zu identifizieren. Dieser Ansatz kann die Kosten der Umgehung erhöhen, da Angreifer mehr als eine bekannte Signatur oder eine feste Regel anpassen müssen. HUMAN Security führte 2025 seine Threat-Tracker-Funktion ein, um bösartige Aktivitäten im Laufe der Zeit zu identifizieren, zu isolieren und zu verfolgen. Das erneute Training dieser Modelle erfordert Daten, Fachpersonal und anhaltende operative Aufmerksamkeit, da sich Datenverkehr und Angriffsverhalten weiterentwickeln. Der Markt für Managed Fraud Bot Mitigation Services profitiert, wenn Anbieter breitere Informationspools und sekundäre Erkennungsmodelle aufbauen können als einzelne Sicherheitsteams.
Mangel an spezialisierten Bot-Sicherheitsfachkräften
Einschränkungen bei der Cybersicherheitsbesetzung erschweren es vielen Organisationen, spezialisierte Bot-Abwehrprogramme intern zu betreiben. ISC2 stellte fest, dass 59 % der Befragten im Jahr 2025 kritische oder erhebliche Qualifikationsbedarfe meldeten, während 95 % mindestens eine Qualifikationslücke identifizierten. Indeed schätzte, dass weltweit 4,8 Millionen Cybersicherheitsstellen unbesetzt blieben, während die Nachfrage in G7-Ländern in den 6 Monaten, die von seiner Forschung 2025 abgedeckt wurden, um 9,5 % stieg. Bot-Sicherheit erfordert Kenntnisse in Verhaltensanalyse, API-Datenverkehrsanalyse, Erkennungsmodellbetrieb und Angriffstests. ISC2 stellte fest, dass 20 % der Organisationen Outsourcing und 19 % Drittanbieter nutzten, um den Personalbedarf zu decken. Der Markt für Managed Fraud Bot Mitigation Services wird unterstützt, wenn Anbieter Spezialarbeit in definierte Reaktionsprozesse für kleinere interne Teams umwandeln.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität über CDNs, WAFs, APIs und Identitätssysteme hinweg | -2.0% | Global, am stärksten ausgeprägt in Großunternehmen mit Multi-Vendor-Architekturen | Mittelfristig (2–4 Jahre) |
| Datenschutz-, Einwilligungs- und grenzüberschreitende Datenverarbeitungsbeschränkungen | -1.5% | Europa, asiatisch-pazifischer Raum und andere Märkte mit aufkommenden Datenschutzrahmen | Langfristig (≥ 4 Jahre) |
| Gegnerische Umgehung von Fingerprinting- und Verhaltensmodellen | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Kundenreibung durch fehlerhafte Herausforderungen und Blockierung legitimer Bots | -0.8% | Global, insbesondere Einzelhandel, BFSI und Reisebranche | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität über CDNs, WAFs, APIs und Identitätssysteme hinweg
Große Organisationen betreiben häufig Content-Delivery-Netzwerke, Web Application Firewalls, Identitätssysteme, API-Gateways und Cloud-Umgebungen von mehreren Anbietern. Die Integration verwalteter Bot-Kontrollen in diese Schichten erfordert Richtlinienkoordination, Datenverkehrstests, Ausnahmebehandlung und Einigung darüber, welches System die endgültige Sperrentscheidung trifft. OWASP stellt fest, dass Bot-Management Kontrollen über mehrere Schichten hinweg umfasst und die Berücksichtigung legitimen automatisierten Datenverkehrs erfordert, einschließlich Suchcrawler, Zahlungsabwickler und Überwachungsagenten. Widersprüchliche Regeln können doppelte Herausforderungen erzeugen oder gültigen Datenverkehr blockieren, wenn Sicherheitssysteme dieselbe Sitzung unterschiedlich interpretieren. ISACA berichtete, dass 58 % der Cybersicherheitsteams im Jahr 2026 unterbesetzt waren, während 61 % offene Stellen hatten. Der Markt für Managed Fraud Bot Mitigation Services benötigt Anbieter, die Implementierungsunterstützung und integriertes Richtlinienmanagement anbieten.
Datenschutz-, Einwilligungs- und grenzüberschreitende Datenverarbeitungsbeschränkungen
Bot-Kontrollen können Verhaltenssignale wie Gerätedaten, Browser-Eigenschaften, Mausbewegungen und Tastenanschlagmuster verarbeiten. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie kam zu dem Schluss, dass die Überwachung zur Erkennung von Web-Bots personenbezogene Daten im Sinne der Datenschutz-Grundverordnung umfassen kann. Die Studie betonte Datensparsamkeit, Aufbewahrungskontrollen, transparente Offenlegung von Verarbeitungspraktiken und dokumentierte Grundlagen für die Verarbeitung. Die Europäische Kommission stellt fest, dass der EU-KI-Act am 2. August 2026 vollständig anwendbar wurde, einschließlich Transparenzanforderungen für bestimmte automatisierte Interaktionen.[2] Anforderungen an den Datenspeicherort in Märkten wie China, Indien und Saudi-Arabien können auch einschränken, wie Anbieter Signale über Jurisdiktionen hinweg bündeln. Der Markt für Managed Fraud Bot Mitigation Services benötigt möglicherweise regionsspezifische Servicedesigns, die die Erkennungsqualität erhalten und gleichzeitig lokale Anforderungen erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
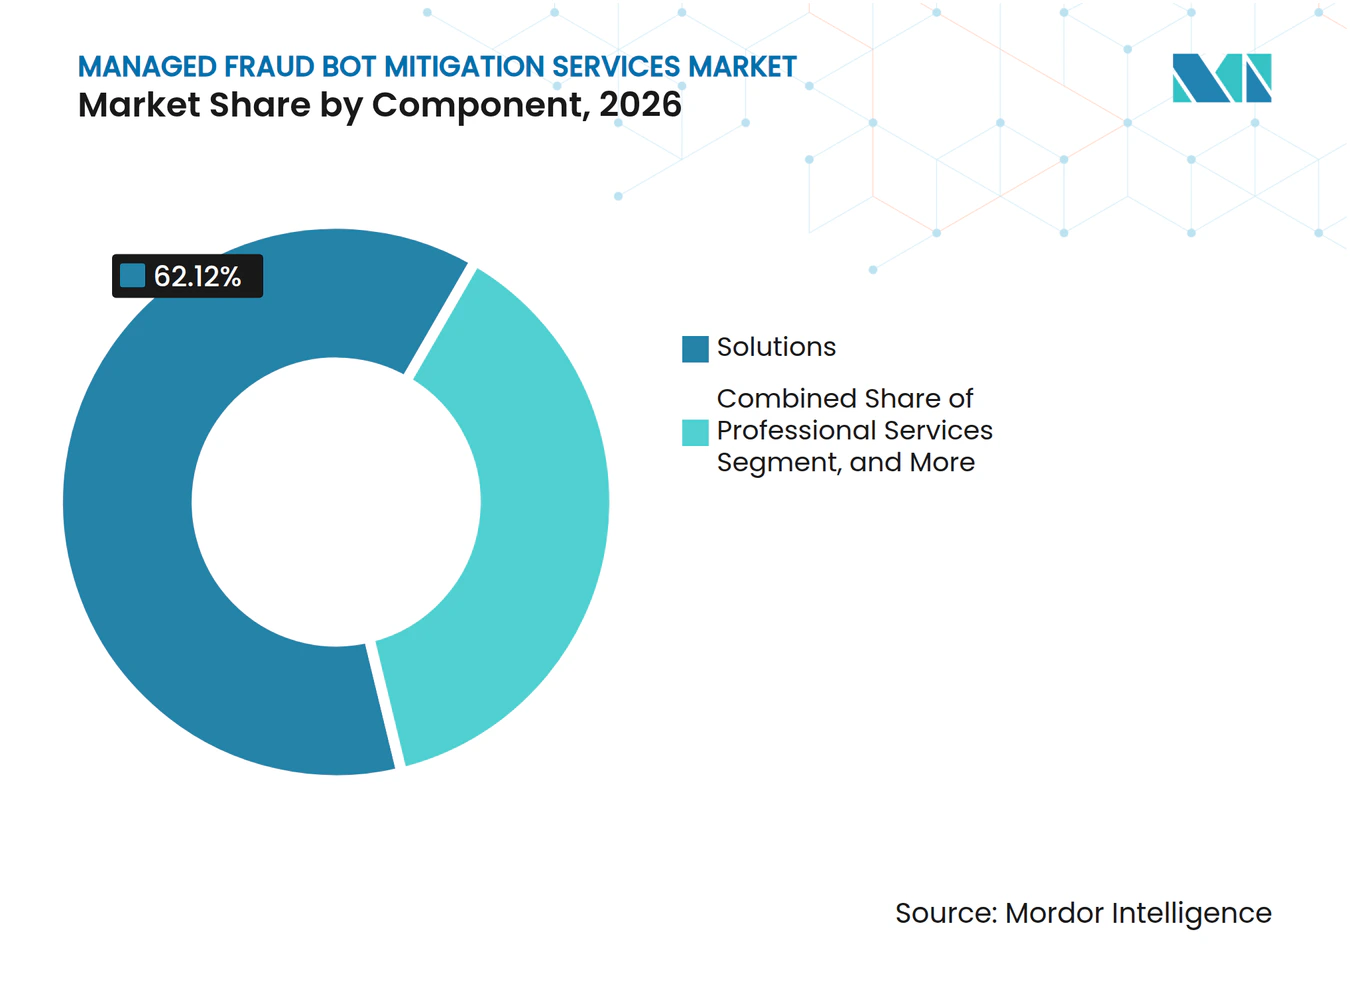
Managed Services profitieren von der Nachfrage nach laufendem BetriebLösungen machten im Jahr 2026 62,12 % des Marktanteils für Managed Fraud Bot Mitigation Services aus, was die installierte Basis von Softwareplattformen bei Unternehmen widerspiegelt, die bereits über Sicherheitstechnikkapazitäten und etablierte interne Arbeitsabläufe verfügen. Managed Services wird bis 2032 voraussichtlich mit einer CAGR von 17,19 % wachsen, der höchsten Rate unter den Komponententypen, da Kunden zunehmend definierte operative Verantwortlichkeit suchen. Diese Entwicklung zeigt, dass viele Käufer verantwortliche Ergebnisse statt reiner Software wünschen. Erkennungsmodelle müssen regelmäßig angepasst werden, wenn sich Angriffstechniken und normale Datenverkehrsmuster ändern. Personalengpässe erschweren es internen Teams, diese Arbeit aufrechtzuerhalten.
Professional Services unterstützt die anderen Komponenten durch Richtliniengestaltung, API-Integration und Incident-Response-Vereinbarungen. Es kann Kunden helfen, benutzerdefinierte Erkennungsrichtlinien zu erstellen und Kontrollen mit neuen Anwendungen zu verbinden. Managed-Anbieter können sich durch klare Reaktionsverpflichtungen, Falschpositiv-Servicelevel und Berichte zur Modellleistung differenzieren. Diese Servicemerkmale können wichtig sein, wenn Sicherheitsteams Nachweise benötigen, dass Kontrollen funktionieren, ohne die interne Arbeitslast zu erhöhen. Die Managed Fraud Bot Mitigation Services Branche verlagert sich daher hin zu Diensten, die kontinuierliche Erkennungs- und Governance-Aufgaben übernehmen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicebereitstellungsmodell:
Vollständig verwaltete Bereitstellung behält ihre FührungspositionVollständig verwaltete Bereitstellung hielt im Jahr 2026 47,83 % des Marktes für Managed Fraud Bot Mitigation Services und wird bis 2032 voraussichtlich mit einer CAGR von 16,99 % wachsen. Die Position des Segments zeigt eine Präferenz für einen einzigen Anbieter, der für eine kontinuierliche Abdeckung bei sich ändernden Datenverkehrsmustern verantwortlich ist. Käufer können diesen Ansatz nutzen, um Überwachung, Optimierung und Eskalationen zu zentralisieren. Co-Managed-Bereitstellung bleibt für Organisationen relevant, die interne Sicherheitsoperationen aufrechterhalten, aber Hilfe bei ausgewählten Aufgaben benötigen. Zu diesen Aufgaben können Modell-Governance, Anreicherung der Bedrohungsintelligenz und Optimierung für neue API-Endpunkte gehören.
On-Demand-Incident-Response kann Organisationen dienen, die bei einem Hochverkehrsereignis, einem Einzelhandelsverkaufszeitraum oder einer Zahlungsunterbrechung Spezialistenunterstützung benötigen. Beratungs-, Bereitstellungs- und Optimierungsdienste können Kunden helfen, den Schutz über mehrere Lieferkanäle hinweg zu standardisieren. Teilweise Abdeckung kann direkte API- oder mobile Datenströme exponiert lassen, selbst wenn der Web-Datenverkehr geschützt ist. Einheitliche Verhaltensabdeckung ermöglicht es Anbietern, Aktivitäten über Kanäle hinweg zu vergleichen und mit einem vollständigeren Kontext zu reagieren. Der Markt für Managed Fraud Bot Mitigation Services belohnt weiterhin Anbieter, die eine breite Abdeckung einfacher betreibbar machen können.
Nach Bereitstellungsmodus:
Cloudbasierte Bereitstellung baut ihren Vorteil ausCloudbasierte Bereitstellung hielt im Jahr 2026 72,34 % des Marktes für Managed Fraud Bot Mitigation Services und wird bis 2032 voraussichtlich mit einer CAGR von 17,16 % wachsen. Ihre Position spiegelt die Notwendigkeit wider, Anfragen schnell über verteilte Online-Dienste hinweg zu prüfen und Transaktionen zu schützen, die weit von einem zentralen Rechenzentrum entfernt stattfinden. Cloud-native Architekturen können Kontrollen nahe am Web- und API-Datenverkehr platzieren. DataDome gibt an, dass seine Erkennungsmaschine täglich 5 Billionen Signale verarbeitet. Dieser Maßstab verdeutlicht, warum Cloud-Infrastruktur für die hochvolumige Verhaltensanalyse zentral ist.
On-Premises-Bereitstellungen bleiben in Regierungs-, Verteidigungs- und Finanzumgebungen mit lokalisierten Verarbeitungsanforderungen wichtig. Einige Kunden verwenden hybride Modelle, die Cloud-Inspektion für externen Datenverkehr mit lokaler Durchsetzung für sensible interne Systeme kombinieren. Anforderungen an die Zahlungskartenkonformität in den Jahren 2025 und 2026 haben den Fokus auf Beweiserhebung, Prüfungsbereitschaft und Kontrolldokumentation verstärkt. Verwaltete Cloud-Anbieter können operative Berichte und Compliance-Materialien als Teil ihrer Dienste bündeln. Die Managed Fraud Bot Mitigation Services Branche wird mehrere Bereitstellungsmodelle beibehalten, da Anforderungen an den Datenspeicherort und die Latenz je nach Kunde unterschiedlich sind.
Nach Unternehmensgröße:
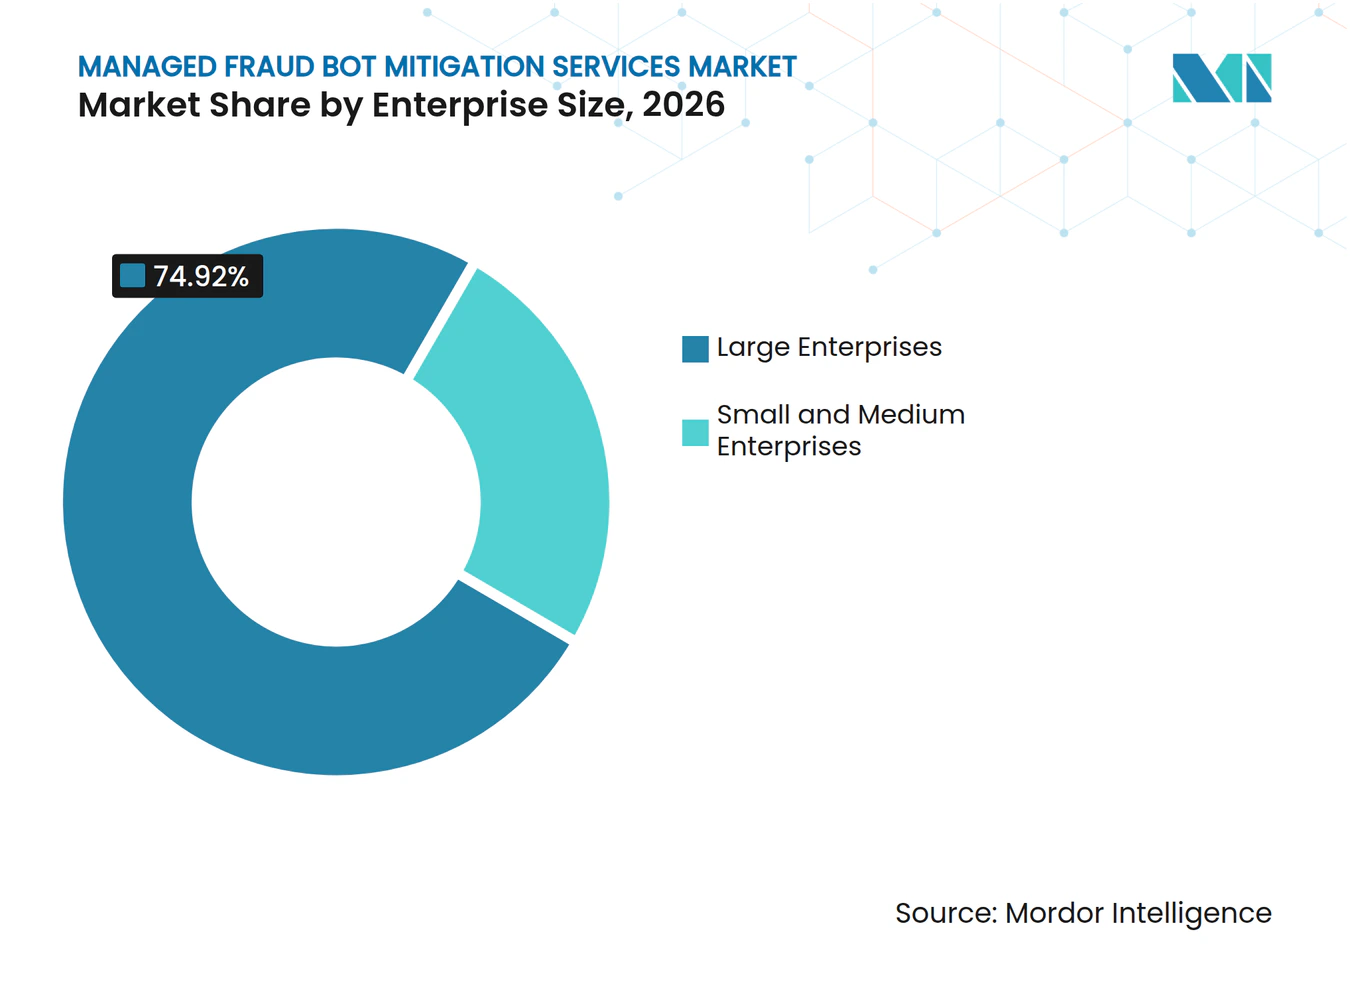
KMU weiten ihre Nutzung von verwaltetem Schutz ausGroßunternehmen machten im Jahr 2026 74,92 % des Marktes für Managed Fraud Bot Mitigation Services aus, da sie seit langem in digitale Infrastruktur, Sicherheitsoperationen und plattformgradigen Schutz investiert haben. KMU werden bis 2032 voraussichtlich mit einer CAGR von 16,97 % wachsen, da verwaltete Pakete operative Hürden senken und den Bedarf an der Aufrechterhaltung eines Spezialistenteams begrenzen. Barracuda Networks berichtete, dass 61 % der Organisationen mit 50 bis 100 Mitarbeitern Managed-Service-Anbieter für Sicherheitsunterstützung nutzten. Kleinere Organisationen können denselben Kontomissbrauch und automatisierten Angriffen ausgesetzt sein wie größere Unternehmen. Ihre Herausforderung besteht oft darin, Signale zu interpretieren und zu reagieren, ohne dediziertes Personal zu haben.
ConnectWise stellte fest, dass 57 % der kleinen und mittelständischen Unternehmen im Jahr 2025 Cybersicherheit als ihre oberste organisatorische Priorität identifizierten, verglichen mit 43 % im Jahr 2024. Vollständig verwaltete Verträge können einfach verständliche Berichte, Richtlinienaktualisierungen und Incident-Support liefern, ohne dass Kunden komplexe Dashboards betreiben müssen. Diese Vereinbarungen ersetzen nicht die Nachfrage von Großunternehmen, die weiterhin wichtige Käufer bleiben. Anbieter benötigen möglicherweise einfachere Implementierung, flexible Preise und reaktionsschnellen Support, um diese Gruppe zu bedienen. Der Markt für Managed Fraud Bot Mitigation Services hat eine breitere Kundenbasis, wenn Schutz als laufender Dienst bereitgestellt wird.

Nach Branchenvertikale:
Einzelhandel führt, während BFSI beschleunigtEinzelhandel und E-Commerce hielten im Jahr 2026 28,87 % des Marktes für Managed Fraud Bot Mitigation Services, da ihre Transaktionsströme häufig und stark der Automatisierung ausgesetzt sind. Bots können Konten übernehmen, Lagerbestände reservieren, Preise abgreifen, Werbeangebote missbrauchen und Checkout-Warteschlangen überlasten. Riskified berichtete, dass 85 % der befragten Händler die Reduzierung von Reibung für legitime Kunden als ihre primäre Betrugsmanagement-Herausforderung identifizierten. Dies macht die Kontrolle von Falschpositiven sowohl für den Umsatz als auch für die Kundenbindung wichtig. BFSI wird bis 2032 voraussichtlich mit einer CAGR von 17,78 % wachsen, da Open-Banking-APIs, Echtzeit-Zahlungsdienste und digital-first-Bankingplattformen mehr Expositionspunkte schaffen.
Gesundheitswesen und Biowissenschaften stellen eine sich entwickelnde Chance dar, da Patientenportale und Telemedizin-Anwendungen durch Credential Stuffing angegriffen werden können. Regierungsbehörden benötigen auch Schutz für Leistungsportale und digitale Identitätsdienste. Reise-, Gaming- und Telekommunikationsbranche treiben die Nachfrage an, da ihre Konten und Werbeprogramme wertvolle Ziele sind. Diese Vertikalen haben unterschiedliche Risikomuster, sodass Anbieter Erkennungs- und Reaktionsrichtlinien anpassen müssen. Die Managed Fraud Bot Mitigation Services Branche muss Sicherheitskontrollen mit Konversion, Dienstverfügbarkeit und Benutzerzugang in Einklang bringen.
Geografische Analyse
Markt für verwaltete Betrugs-Bot-Abwehrdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,18 % am Markt für verwaltete Betrugs-Bot-Abwehrdienste, gestützt durch umfangreiche digitale Handelsaktivitäten und eine ausgereifte Angebotsstruktur im Bereich verwalteter Sicherheitsdienste. Die Federal Reserve berichtete, dass die Verluste durch Kontoübernahmebetrug in den Vereinigten Staaten im Jahr 2024 15,6 Milliarden USD überstiegen. Dieses Ausmaß an Verlusten fördert das unternehmerische Interesse an stärkeren Betrugs- und Authentifizierungskontrollen. Die Vereinigten Staaten beherbergen zahlreiche Spezialanbieter, darunter HUMAN Security, Kasada, Arkose Labs und Cequence Security, während Kanadas digitale Bankaktivitäten und Mexikos Expansion im E-Commerce die regionale Nachfrage steigern.
Markt für verwaltete Betrugs-Bot-Abwehrdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 17,58 % wachsen – die höchste regionale Wachstumsrate im Markt für verwaltete Betrugs-Bot-Abwehrdienste. Indiens Zahlungsinfrastruktur und die Anforderungen an die Cybersicherheit im Finanzsektor fördern die Nachfrage nach verwalteten Betrugskontrollen. China verfügt über ein eigenständiges Anbieterumfeld, da lokale Daten- und Sicherheitsvorschriften die Beteiligung internationaler Anbieter einschränken können. Singapur und Südkorea fungieren als regionale Knotenpunkte, in denen Sicherheitsstandards den Betrieb von Tochtergesellschaften beeinflussen können. Japan und Australien unterstützen ebenfalls das Outsourcing durch formalisierte Anforderungen an die Informationssicherheit im Finanzsektor.
Markt für verwaltete Betrugs-Bot-Abwehrdienste in EMEA und Südamerika
Europa ist die zweitgrößte regionale Präsenz, wobei das Vereinigte Königreich und Deutschland die Unternehmensadoption anführen. Die britische Regierung schätzte die nationale Cybersicherheitsbelegschaft im Jahr 2026 auf 145.900 Personen und identifizierte anhaltenden Fachkräftebedarf. Südamerika wird von Brasilien angeführt, wo die Aktivitäten im Bereich der Sofortzahlungen zu einer zusätzlichen API-Exposition führen. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen digitale Dienste aus, die robustere Betrugskontrollen erfordern. Afrika befindet sich noch in einem frühen Stadium, wobei Nigeria, Südafrika und Ägypten als wichtige Schwerpunkte für die Einführung dienen.
Wettbewerbslandschaft
Marktkonzentration
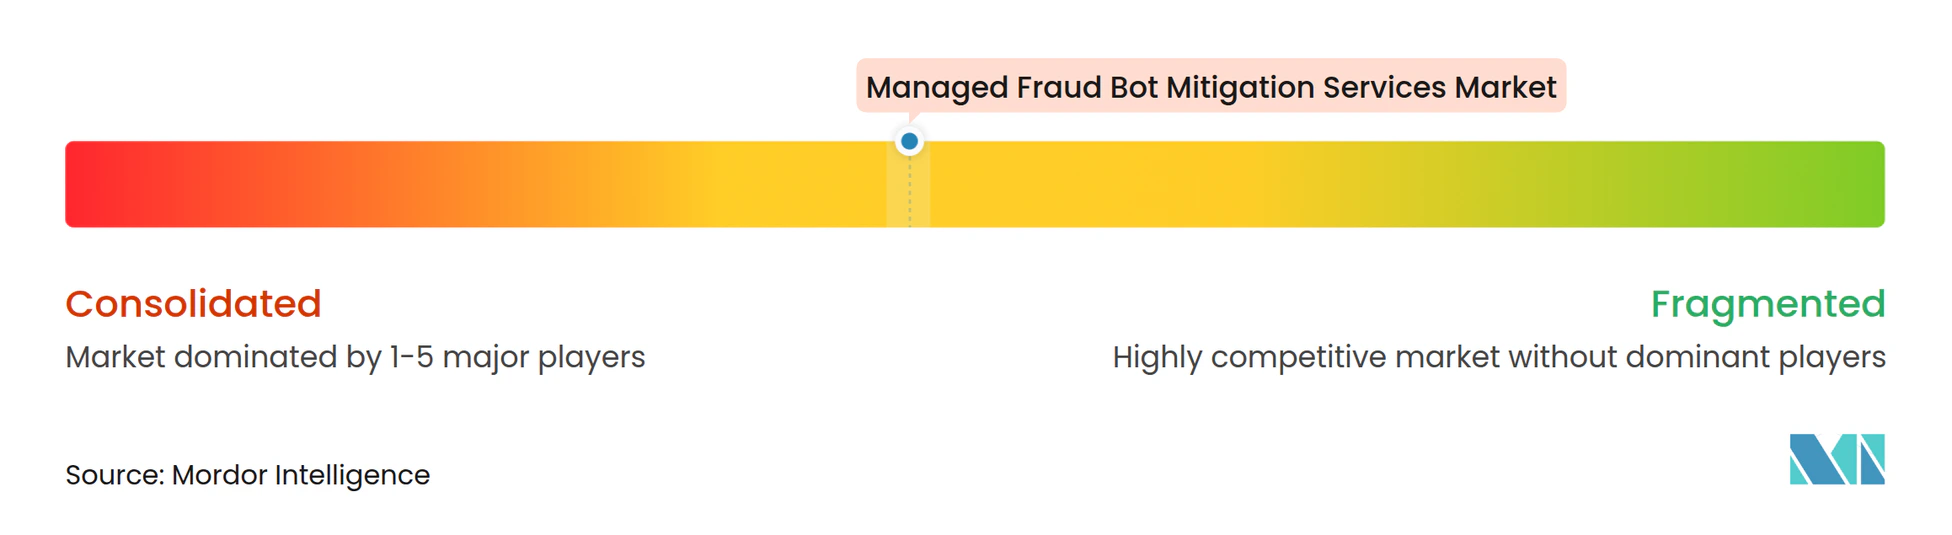
Der Markt für Managed Fraud Bot Mitigation Services ist mäßig konzentriert, wobei Spezialanbieter gegen breitere Anwendungssicherheits- und Content-Delivery-Anbieter konkurrieren. Der Wettbewerb konzentriert sich auf die Tiefe der Verhaltensanalyse, den verwalteten Betrieb und die Integration in Kundenumgebungen. DataDome ging im Juli 2025 eine Partnerschaft mit Arc XP ein, um Bot-Schutz und KI-Datenverkehrskontrolle in das Arc-XP-Ökosystem einzubetten. Es ging auch im Juli 2025 eine Partnerschaft mit TollBit ein, um Kunden dabei zu helfen, autorisierte KI-Agenten von schädlicher Automatisierung zu unterscheiden. Diese Schritte reduzieren die Notwendigkeit für Kunden, jede Integration unabhängig aufzubauen.
HUMAN Security hat seine Fähigkeiten erweitert, um bösartige Aktivitäten über seine Threat-Tracker-Plattform zu identifizieren und zu verfolgen. Arkose Labs führte im Januar 2026 Arkose Titan als einheitliche Plattform für bösartige Bots, KI-Agenten und menschliche Betrugsnetzwerke ein. Kasada sicherte sich im Februar 2026 20 Millionen USD zur Unterstützung der internationalen Expansion und Plattformentwicklung.[3] Diese Beispiele zeigen, dass Anbieter den Bot-Schutz in Richtung KI-Agenten-Governance und breitere Betrugskontrollen ausweiten. Der Wettbewerbsvorteil beruht auf zuverlässiger Erkennung, Bereitstellungsunterstützung und einem Servicemodell, das kanalübergreifend funktioniert.
Mittelmarkt- und Regionalanbieter können durch Bereitstellungsflexibilität, lokalen Sprachsupport und weniger komplexe Servicepakete konkurrieren. Größere Anbieter haben einen Vorteil, wenn Käufer dokumentierte Compliance-Kontrollen, breite Integrationsabdeckung und lokale Datenverkehrsverarbeitung zur Erfüllung von Datenspeicherortanforderungen benötigen. Der Markt für Managed Fraud Bot Mitigation Services wird wettbewerbsintensiv bleiben, da sowohl Spezial- als auch Plattformanbieter ihre verwalteten Angebote ausweiten. Der Markt für Managed Fraud Bot Mitigation Services wird auch Anbieter bevorzugen, die genehmigte KI-Agenten verwalten können, ohne sie mit bösartiger Automatisierung zu verwechseln.
Marktführer für Managed Fraud Bot Mitigation Services
-
HUMAN Security, Inc.
-
DataDome SAS
-
Arkose Labs Inc.
-
Kasada Inc.
-
Netacea Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Betrugs-Bot-Abwehrdienste Unternehmen in diesem Bericht
- DataDome SAS
- HUMAN Security, Inc.
- Kasada Inc.
- Arkose Labs Inc.
- Netacea Limited
- Cequence Security, Inc.
- Reblaze Technologies Ltd.
- ThreatX, Inc.
- BotGuard OÜ
- InfiSecure Technologies Pvt. Ltd.
- Variti International GmbH
- hCaptcha, Inc.
- Castle Intelligence, Inc.
- FingerprintJS, Inc.
- SEON Technologies Ltd.
- Forter, Inc.
- Riskified Ltd.
- HUMAN Security, Inc., PerimeterX Business
- DataVisor, Inc.
- ShieldSquare Technologies Private Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete Betrugs-Bot-Abwehrdienste
- Oktober 2026: Cequence Security veröffentlichte Forschungsergebnisse, die zeigten, dass Metas Muse-KI-Agent innerhalb von 2 Wochen nach der Bereitstellung mehr als die Hälfte der untersuchten Unternehmenskunden erreichte, ohne sich als KI-Agent zu identifizieren, was eine kritische Lücke in der KI-Datenverkehrs-Governance aufzeigt, die verwaltete Bot-Abwehrdienste einzigartig adressieren können. Der Befund unterstreicht, wie agentische KI von einem theoretischen Risiko zu einer aktiven und messbaren operativen Herausforderung für Unternehmen geworden ist.
- Oktober 2026: Die Sightline-Plattform von HUMAN Security erhielt Aktualisierungen, die KI-Agenten-Richtlinienmanagement direkt in Bot-Abwehr-Workflows integrieren, einschließlich einer Okta-Integration, die Echtzeit-Reaktionsmaßnahmen auf Kontoebene ermöglicht, darunter Sitzungstrennung und Passwortzurücksetzung, ausgelöst durch Bot- oder Agenten-Aktivitätserkennungen.
- August 2026: Cequence Security und Enterprise Management Associates veröffentlichten gemeinsame Forschungsergebnisse, die zeigten, dass 94 % der Unternehmen darauf vertrauen, dass ihre KI-Agenten nicht überprovisioniert sind, während nur 33 % tatsächlich Provisionierungskontrollen durchsetzen – eine Lücke, die die adressierbare Nachfrage nach verwalteten KI-Agenten- und Bot-Governance-Plattformen mit automatisierten Durchsetzungsfähigkeiten erweitert.
- August 2026: Arkose Labs veröffentlichte eine neue Funktionserweiterung für Arkose Titan, die es Sicherheitsteams ermöglicht, zu definieren, wie jede Klasse von KI-Agenten vertraut, herausgefordert oder gestoppt wird, während die Transaktionskontinuität aufrechterhalten wird, und erweitert damit direkt seine verwaltete Betrugsabwehr auf autonomen Agentendatenverkehr, ohne legitime Automatisierungs-Workflows zu unterbrechen.
Berichtsumfang des globalen Marktes für Managed Fraud Bot Mitigation Services
Der Markt für Managed Fraud Bot Mitigation Services bezieht sich auf den Markt für spezialisierte Lösungen und ausgelagerte Dienste, die darauf ausgelegt sind, bösartigen automatisierten Bot-Datenverkehr zu erkennen, zu analysieren, zu verwalten und abzuwehren, der Online-Betrug, Kontoübernahmen, Credential Stuffing, Zahlungsbetrug, die Erstellung gefälschter Konten, Web-Scraping, Lagerbestandshortung und andere automatisierte Cyberangriffe ermöglicht. Der Markt umfasst Technologielösungen, verwaltete Sicherheitsdienste und Professional Services, die Organisationen dabei helfen, legitime und bösartige Bot-Aktivitäten zu identifizieren, digitale Plattformen und Transaktionen zu schützen, finanzielle Verluste zu minimieren sowie Dienstverfügbarkeit und Kundenvertrauen aufrechtzuerhalten.
Der Bericht über den Markt für Managed Fraud Bot Mitigation Services ist segmentiert nach Komponente (Lösungen, Managed Services und Professional Services), Servicebereitstellungsmodell (vollständig verwaltete Bot-Abwehr, Co-Managed-Bot-Abwehr, On-Demand-Incident-Response sowie Beratungs-, Bereitstellungs- und Optimierungsdienste), Bereitstellungsmodus (cloudbasiert, On-Premises und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Branchenvertikale (Einzelhandel und E-Commerce, BFSI, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor sowie weitere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Managed Services |
| Professional Services |
| Vollständig verwaltete Bot-Abwehr |
| Co-Managed-Bot-Abwehr |
| On-Demand-Incident-Response |
| Beratungs-, Bereitstellungs- und Optimierungsdienste |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Einzelhandel und E-Commerce |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Weitere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Lösungen | |
| Managed Services | ||
| Professional Services | ||
| Nach Servicebereitstellungsmodell | Vollständig verwaltete Bot-Abwehr | |
| Co-Managed-Bot-Abwehr | ||
| On-Demand-Incident-Response | ||
| Beratungs-, Bereitstellungs- und Optimierungsdienste | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branchenvertikale | Einzelhandel und E-Commerce | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Weitere Branchenvertikalen | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Fraud Bot Mitigation Services?
Der Markt wird voraussichtlich von 1,18 Milliarden USD im Jahr 2026 auf 2,92 Milliarden USD bis 2032 wachsen, mit einer CAGR von 16,59 % von 2027 bis 2032.
Warum gewinnt der Markt für Managed Fraud Bot Mitigation Services an Akzeptanz?
Kontoübernahmen, API-Missbrauch und automatisierter Betrug nehmen zu, während vielen Organisationen das Fachpersonal fehlt, um Erkennungsprogramme intern zu betreiben.
Welcher Bereitstellungsmodus führt den Markt für Managed Fraud Bot Mitigation Services an?
Cloudbasierte Bereitstellung hielt im Jahr 2026 72,34 % des Marktes und wird bis 2032 voraussichtlich mit einer CAGR von 17,16 % wachsen.
Welche Kundengruppe wächst bei diesen Diensten am schnellsten?
KMU werden bis 2032 voraussichtlich mit einer CAGR von 16,97 % wachsen, da verwaltete Pakete den Bedarf an internem Bot-Sicherheits-Know-how reduzieren.
Welche Vertikale hat die höchste prognostizierte Expansion?
BFSI wird bis 2032 voraussichtlich mit einer CAGR von 17,78 % wachsen, da Open-Banking-APIs und Echtzeit-Zahlungsdienste zusätzliche Expositionspunkte schaffen.
Welche Region hat die höchste prognostizierte CAGR?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 17,58 % wachsen, unterstützt durch das Wachstum der Zahlungsinfrastruktur und die zunehmende Akzeptanz von Managed Security.