
Marktgröße und Marktanteil für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.23 Milliarden US-Dollar |
| Marktgröße (2032) | 3.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen von Mordor Intelligence
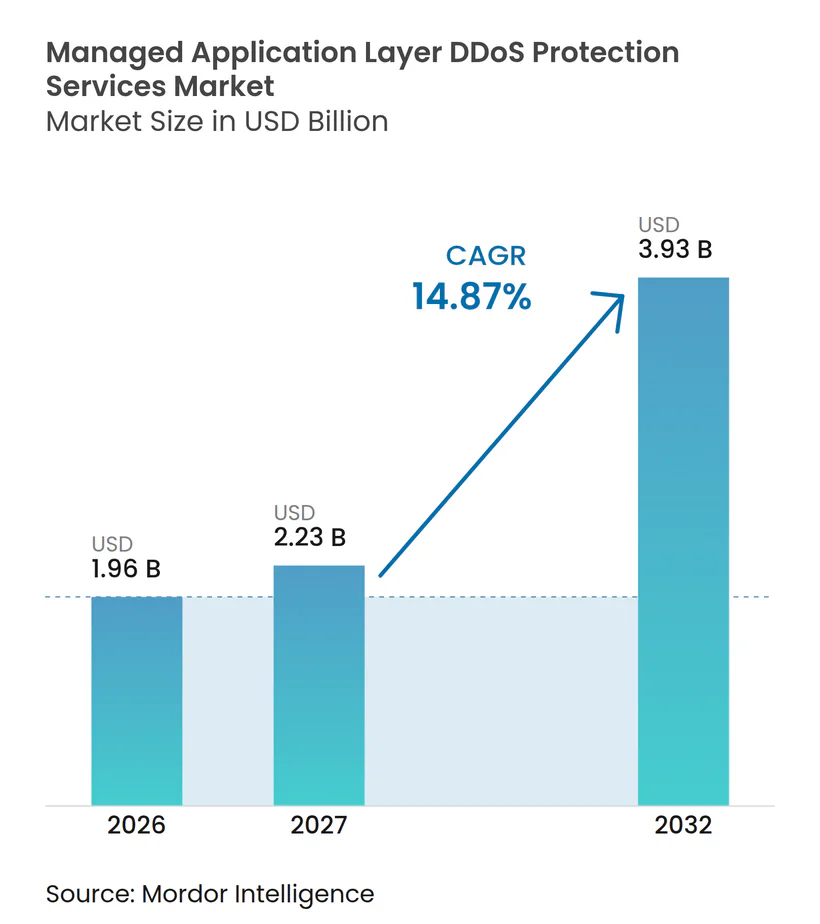
Die Marktgröße für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen wird voraussichtlich von 1,96 Milliarden USD im Jahr 2026 und 2,23 Milliarden USD im Jahr 2027 auf 3,93 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,87 % zwischen 2027 und 2032. Der Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen wird durch das steigende Volumen von Angriffen auf Anwendungsebene und die Kosten von Dienstunterbrechungen geprägt. Käufer wechseln von reaktiven Vereinbarungen zu Always-on-Diensten, da kurze Angriffe dennoch Kundentransaktionen und digitale Abläufe unterbrechen können. Die Cloud-Bereitstellung hat den Zugang zu elastischer Mitigationskapazität erweitert und gleichzeitig die Anzahl öffentlich zugänglicher Anwendungen erhöht, die Schutz benötigen. Anbieter konkurrieren über Scrubbing-Kapazität, automatisierte Verhaltenserkennnung und Kanäle für verwaltete Sicherheitsdienstleister. Multi-Cloud-Integration, Anforderungen an Datensouveränität und die Kosten für Premium-Kapazitäten bleiben wichtige Einschränkungen für die Akzeptanz.
Wichtigste Erkenntnisse des Berichts
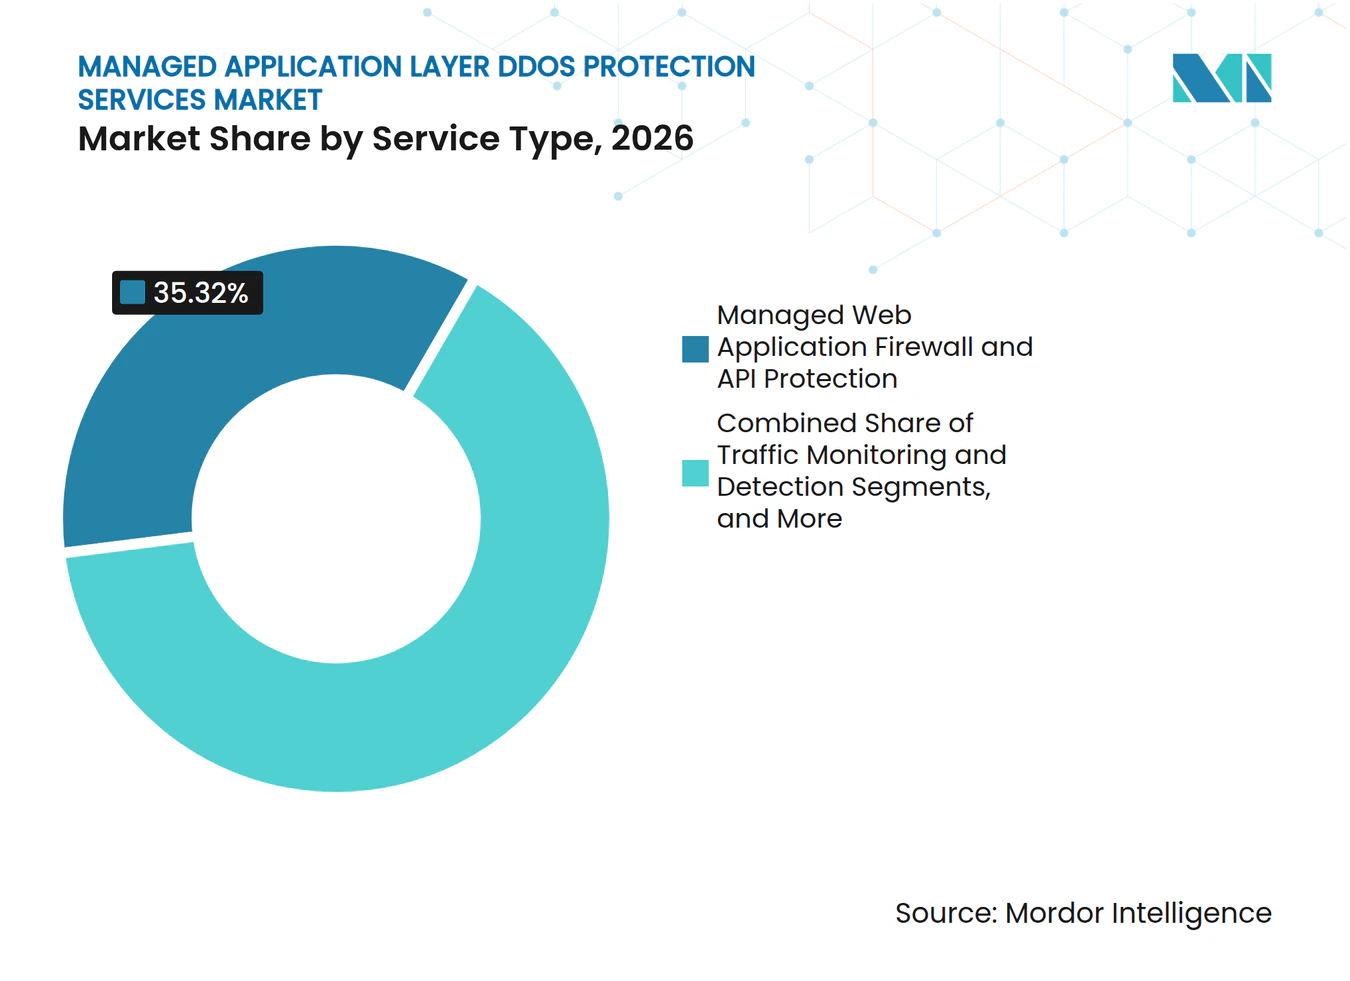
- Nach Dienstleistungstyp hielt Managed WAF und API-Schutz im Jahr 2026 einen Anteil von 35,32 % am Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen, während Incident Response und Notfallschutz bis 2032 voraussichtlich mit einer CAGR von 15,86 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 68,12 % des Umsatzes auf Cloud-basierte Bereitstellungen, die bis 2032 voraussichtlich mit einer CAGR von 15,47 % wachsen werden.
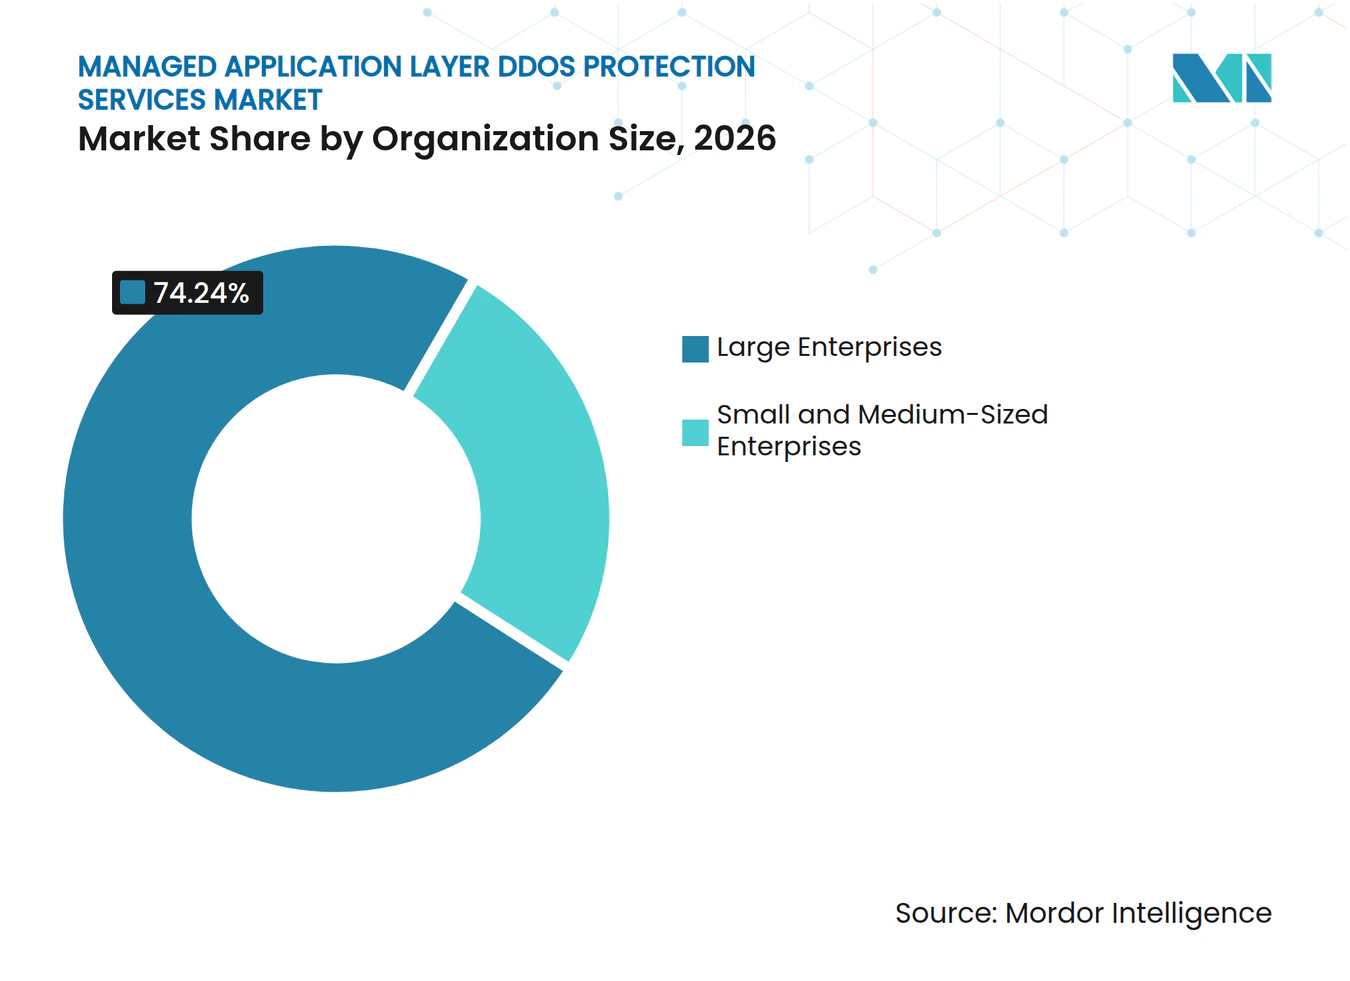
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 74,24 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 15,29 % wachsen werden.
- Nach Anwendungstyp hielten Websites und Webanwendungen im Jahr 2026 einen Umsatzanteil von 29,93 %, während APIs und Microservices bis 2032 voraussichtlich mit einer CAGR von 15,84 % wachsen werden.
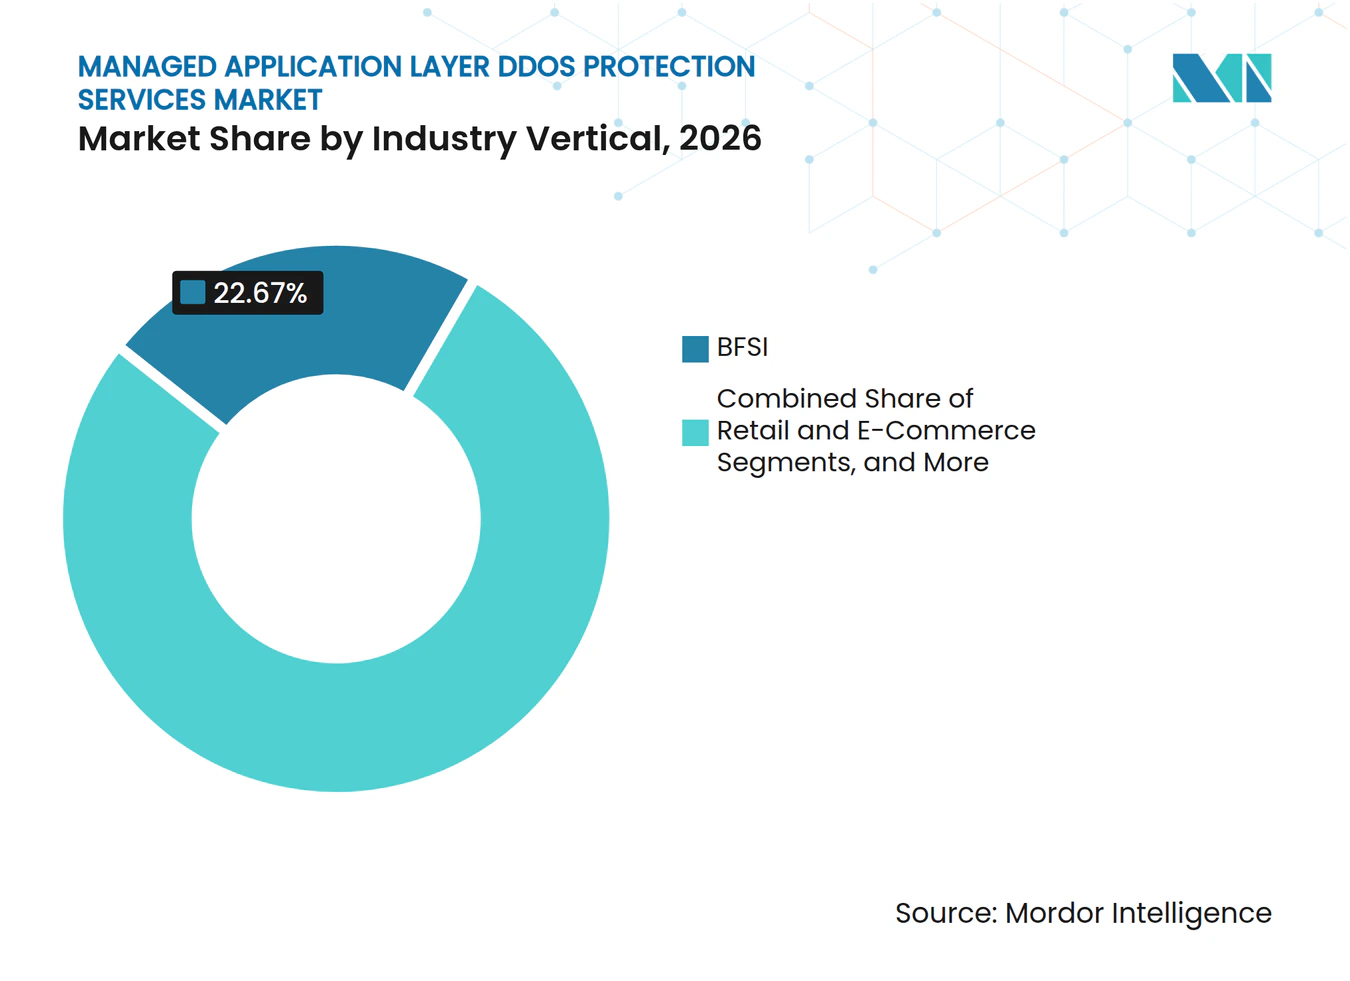
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Umsatzanteil von 22,67 %, während Medien, Gaming und Unterhaltung bis 2032 voraussichtlich mit einer CAGR von 16,22 % wachsen werden.
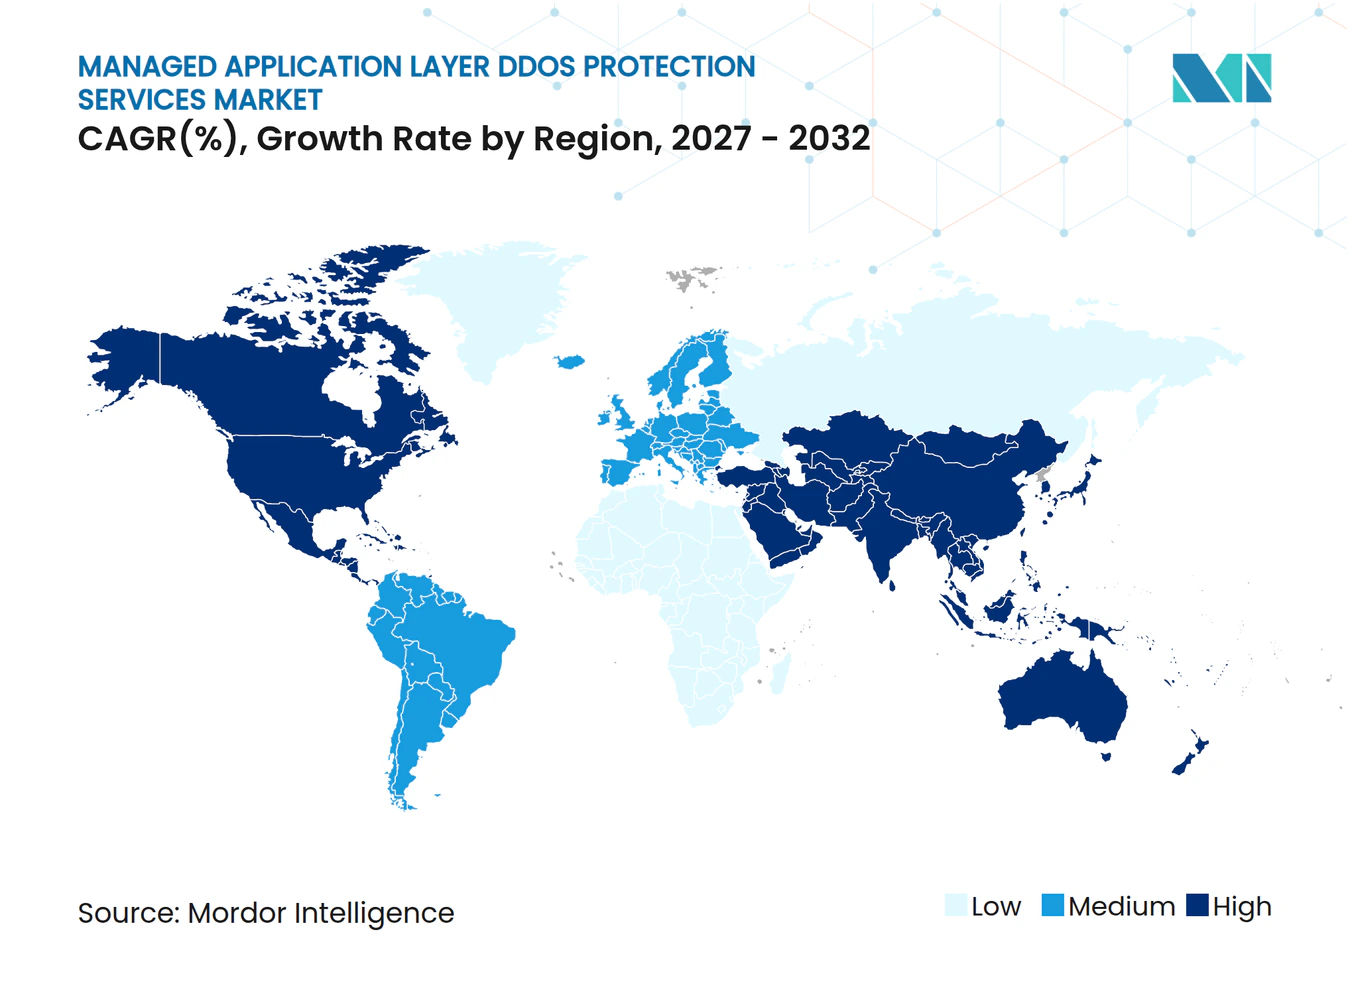
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 28,52 % am Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 15,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Häufigkeit und Komplexität von Layer-7-Angriffen | +3.8% | Global, höchste Intensität in Nordamerika und EMEA | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Verhaltenserkennung und automatisierte Mitigation | +2.5% | Global, frühe Konzentration in Nordamerika und dem asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Cloud-Migration und Ausweitung internetbasierter Anwendungen | +2.4% | Global, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der API-, Microservices- und digitalen Transaktionsexposition | +2.2% | Global, stärkste Beschleunigung im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Outsourcing-Nachfrage aufgrund von Fachkräftemangel im Bereich Cybersicherheit | +1.6% | Global, höchste Nachfrageintensität in EMEA und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Regulatorische Anforderungen und Anforderungen an die operative Resilienz | +1.4% | EU, Nordamerika und nationale Rahmenwerke im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Häufigkeit und Komplexität von Layer-7-Angriffen
Der Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen reagiert auf Angriffe, die zunehmend auf Web- und API-Schichten abzielen. Radware berichtete, dass Web-DDoS-Angriffe im ersten Quartal 2026 im Jahresvergleich um 187,1 % gestiegen sind.[1] Das Unternehmen stellte außerdem fest, dass 93 % der Web-DDoS-Ereignisse unter 100.000 Anfragen pro Sekunde blieben – ein Muster, das einfache Schwellenwertkontrollen umgehen kann und dennoch die Verfügbarkeit beeinträchtigt. Akamai berichtete, dass die DDoS-Aktivität auf Anwendungsebene über den gemeldeten Zweijahreszeitraum um 104 % gestiegen ist, während die Forschung des Unternehmens auch industrialisierte Angriffskampagnen gegen Anwendungen und APIs beschrieb.[2] Cloudflare milderte im ersten Halbjahr 2026 29,64 Billionen HTTP-DDoS-Anfragen ab, was den begrenzten Nutzen manueller Eingriffe bei großen Angriffsvolumina unterstreicht. Diese Bedingungen unterstützen Verträge, die eine kontinuierliche Überwachung und schnelle Mitigation bieten, anstatt einen Dienst zu aktivieren, nachdem eine Unterbrechung begonnen hat.
KI-gestützte Verhaltenserkennung und automatisierte Mitigation
Automatisierte Erkennung wird zu einer zentralen Dienstleistungsanforderung im Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen. NETSCOUT erklärte im Juli 2026, dass die Arbor-Cloud-Kapazität auf 33 Tbps erweitert und KI-gestützte Funktionen eingeführt wurden, die darauf ausgelegt sind, die Mitigation von bis zu 80 % der DDoS-Angriffe ohne Analysteneingriff zu automatisieren. Dieser Ansatz ist wichtig, wenn Anwendungsangriffe schneller eskalieren, als ein Betriebsteam einen Datenverkehrsanstieg bewerten und eine Richtlinie ändern kann. Verhaltensmodelle können Änderungen in Anforderungsmustern erkennen, die feste Regeln möglicherweise übersehen, insbesondere in gemeinsam genutzten Cloud-Umgebungen. Automatisierung reduziert auch die Anzahl dringender Maßnahmen, die von Sicherheitsteams während eines Vorfalls erforderlich sind. Anbieter, die keine zuverlässige Erkennungs- und Mitigationsleistung nachweisen können, werden wahrscheinlich strengeren Unternehmensbeschaffungsprüfungen ausgesetzt sein.
Cloud-Migration und Ausweitung internetbasierter Anwendungen
Der Wechsel zu Cloud- und Hybridarchitekturen erweitert den adressierbaren Bedarf an verwaltetem Schutz. Öffentliche Anwendungen, Kundenportale, APIs und Cloud-Workloads schaffen mehr Einstiegspunkte, die verfügbar bleiben müssen. AWS führte 2025 verwaltete Anwendungsschicht-DDoS-Schutzmaßnahmen für AWS WAF- und AWS Shield Advanced-Kunden ein und reduzierte damit den Bedarf, individuelle Zugangskontrollregeln für die HTTP-Flood-Mitigation zu konfigurieren. Elastische Cloud-Kapazität ermöglicht es Anbietern auch, den Datenverkehr während Spitzenangriffszeiträumen zu Scrubbing-Netzwerken umzuleiten. Dieses Betriebsmodell unterstützt den Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen, da Kunden auf groß angelegten Schutz zugreifen können, ohne vergleichbare Infrastruktur zu besitzen. Es macht auch ein konsistentes Richtlinienmanagement über öffentliche Clouds, private Umgebungen und Remote-Standorte hinweg zu einem praktischen Beschaffungsanliegen.
Wachstum der API-, Microservices- und digitalen Transaktionsexposition
Die API-Nutzung schafft eine eigenständige Schutzanforderung innerhalb des Marktes für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen. Akamai berichtete, dass die durchschnittliche Anzahl täglicher API-Angriffe in seiner Forschung aus dem Jahr 2026 im Jahresvergleich um 113 % gestiegen ist. Das CERT Coordination Center legte CVE-2025-8671, bekannt als MadeYouReset, als HTTP/2-Denial-of-Service-Schwachstelle offen, die Implementierungen mehrerer Anbieter betrifft. In Future Internet veröffentlichte Forschungsergebnisse zeigten, dass Abhängigkeiten innerhalb von Microservice-Workflows Ressourcen erschöpfen können, obwohl Ratenbegrenzung und Lastausgleich vorhanden sind. Verwaltete Anbieter können Verhaltensanalysen über API-Aufrufe und Dienstinteraktionen hinweg anwenden, wo browserfokussierte Regeln unvollständige Abdeckung bieten. Die zunehmende Exposition von Transaktionsflüssen und verteilten Diensten unterstützt die Nachfrage nach kontinuierlicher API-Schicht-Überwachung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität in Multi-Cloud- und Multi-Anbieter-Umgebungen | -1.8% | Global, am ausgeprägtesten bei Multi-Cloud-Bereitstellungen in Nordamerika und EMEA | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für globale Scrubbing-Kapazität und Premium-Managed-Services | -1.4% | Global, schränkt die Akzeptanz bei KMU und mittelständischen Unternehmen im asiatisch-pazifischen Raum und in Südamerika ein | Langfristig (≥ 4 Jahre) |
| Falsch-Positiv-Risiken und Benutzerreibung bei Challenge-basierter Mitigation | -0.9% | Global, höchste Reibung in den Bereichen Einzelhandel, E-Commerce und Medien | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität, Verschlüsselung und Einschränkungen bei der Datenverkehrsinspektion | -0.7% | EU und nationale Datenspeicherungsregelungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität in Multi-Cloud- und Multi-Anbieter-Umgebungen
Der Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen ist schwieriger zu übernehmen, wenn Käufer über mehrere Cloud-Plattformen hinweg tätig sind. Jeder Cloud-Anbieter verwendet unterschiedliche Routing-, Richtlinien-, Protokollierungs- und Sicherheitskontrollmodelle. Eine verwaltete Schicht muss daher in mehrere bestehende Umgebungen passen, ohne Sichtbarkeitslücken zu schaffen oder einen Anbieterwechsel zu erzwingen. Die Durchführungsverordnung der Europäischen Kommission zu NIS2 legt technische und methodische Anforderungen für Anbieter verwalteter Dienste, Cloud-Computing-Dienstleister und Anbieter von Inhaltszustellungsnetzwerken fest.[3] Diese Anforderungen machen konsistente Kontrollen und dokumentierte Verantwortlichkeiten für regulierte Käufer wichtiger. Integrationsarbeiten können die Bereitstellung verzögern, insbesondere für Organisationen ohne eine einheitliche Sicherheitsbetriebsfunktion.
Hohe Kosten für globale Scrubbing-Kapazität und Premium-Managed-Services
Große globale Netzwerke erfordern nachhaltige Investitionen, was die Dienstleistungserschwinglichkeit für kleinere Kunden einschränken kann. Cloudflare berichtete, im ersten Halbjahr 2026 935 Angriffe mit mehr als 1 Tbps abgemildert zu haben. Radware erklärte, dass sein globales Scrubbing-Netzwerk im Jahr 2025 30 Tbps über 65 Zentren erreichte, während NETSCOUT im Juli 2026 33 Tbps Arbor-Cloud-Kapazität meldete. Diese Fähigkeiten sind bei extremen Angriffen wertvoll, aber ihre Betriebskosten können sich in Premium-Managed-Service-Preisen widerspiegeln. LevelBlue führte 2025 Essential- und Advanced-Managed-WAAP-Stufen ein und zeigte damit, wie Anbieter Optionen für Organisationen mit unterschiedlichen Budgetniveaus entwickeln. Gestufte Angebote können den Zugang verbessern, obwohl der Preis für KMU ein wesentliches Problem bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Managed WAF und API-Schutz hält die größte UmsatzpositionManaged WAF und API-Schutz hielt im Jahr 2026 einen Anteil von 35,32 % am Umsatz des Marktes für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen. Der Dienst bringt Web Application Firewall-Management, DDoS-Mitigation, Bot-Kontrollen und API-Überwachung in ein verwaltetes Betriebsmodell. Diese Kombination eignet sich für Unternehmen, die weniger separate Sicherheitsrichtlinien und Anbieter wünschen. Die Marktgröße für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen für diesen Dienst wird durch den Bedarf gestützt, öffentliche Websites und Unternehmens-APIs durch denselben Betriebsprozess zu schützen. Akamai berichtete, dass API-Angriffe für viele Organisationen zur primären Angriffsfläche werden, was integrierte Web- und API-Kontrollen unterstützt.
Incident Response und Notfallschutz wird bis 2032 voraussichtlich mit einer CAGR von 15,86 % wachsen. Dieser Dienst richtet sich an Käufer, die garantierten Zugang zu Reaktionskompetenz und Mitigationskapazität benötigen, wenn ein Vorfall im Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen auftritt. Cloudflare berichtete, dass 90,6 % der abgemilderten Netzwerkschichtangriffe im ersten Halbjahr 2026 weniger als 10 Minuten dauerten. Kurze Angriffsdauern machen verzögerte Eskalation und konventionelle Service-Level-Prozesse weniger nützlich. Notfalldienste können auch einen Einstiegspunkt für Organisationen bieten, die noch kein Always-on-Programm implementiert haben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud-basierte Bereitstellung kombiniert Skalierbarkeit und operative FlexibilitätCloud-basierte Bereitstellungen entfielen im Jahr 2026 auf 68,12 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 15,47 % wachsen. Das Bereitstellungsmodell gibt Kunden Zugang zu gemeinsam genutzter Scrubbing-Infrastruktur, ohne dass sie vergleichbare Kapazitäten aufbauen und betreiben müssen. Radware beschrieb ein globales Netzwerk mit 30 Tbps, und NETSCOUT meldete im Juli 2026 33 Tbps Arbor-Cloud-Kapazität. Diese Netzwerk-Benchmarks zeigen, warum Cloud-Bereitstellung im Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen wichtig ist. Das Modell ermöglicht es Anbietern, hohe Datenverkehrsvolumina zu absorbieren und die Mitigationslogik zentral zu aktualisieren.
Hybride Bereitstellungen bleiben für regulierte Organisationen und Großunternehmen mit latenzsensitivem Datenverkehr relevant. Diese Käufer können die Inline-Erkennung in der Nähe wichtiger Systeme halten und gleichzeitig Cloud-Kapazität nutzen, wenn der Angriffsdatenverkehr die lokalen Grenzen im Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen überschreitet. Der Digital Operational Resilience Act gilt seit Januar 2025 für EU-Finanzunternehmen und erfordert IKT-Risikomanagement, Vorfallsberichterstattung und das Management von IKT-Risiken Dritter. Dieser Rahmen verstärkt die Notwendigkeit, Resilienzvereinbarungen sowohl für lokale als auch für Cloud-Kontrollen zu dokumentieren. On-Premises-Bereitstellungen werden weiterhin in luftgespaltenen Regierungs-, Verteidigungs- und kritischen Infrastrukturumgebungen eingesetzt. Ihre relative Rolle ist dort eingeschränkt, wo Datenverkehr nicht durch externe Scrubbing-Netzwerke geleitet werden kann.
Nach Unternehmensgröße:
Großunternehmen führen, während KMU verwaltete Dienste übernehmenGroßunternehmen entfielen im Jahr 2026 auf 74,24 % des Umsatzes. Finanzinstitute, große E-Commerce-Unternehmen, Telekommunikationsanbieter und Cloud-intensive Unternehmen haben oft hohe Volumina an öffentlichem Datenverkehr und eine größere Exposition gegenüber Betriebsunterbrechungen. Sie verfügen auch über etablierte Beschaffungsprozesse für verwaltete Sicherheit und Service-Level-Verpflichtungen. Radware berichtete, dass 71 % der befragten Organisationen täglich, wöchentlich oder monatlich DDoS-Angriffe auf Anwendungsebene oder API-fokussierte DDoS-Angriffe erlebten. Diese breite Exposition macht Verfügbarkeitsschutz über die größten Käufer hinaus relevant, während Großunternehmen das Budget für dedizierte Abdeckung behalten.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 15,29 % wachsen. Cloud-Bereitstellung reduziert den Bedarf an Vorabinvestitionen in Hardware und unterstützt abonnementbasierten Schutz. Anbieter verwalteter Dienste und Telekommunikationsanbieter können Sicherheitsbetrieb, Mitigationskapazität und Support für kleinere Organisationen im Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen bündeln. Spectrum Business nutzte Radwares SecureLink-Plattform, um verwaltete DDoS-Dienste für Unternehmens- und mittelständische Kunden zu erweitern. Kleinere Unternehmen können auf externe Expertise zurückgreifen, wenn sie kein 24-Stunden-Sicherheitsbetriebszentrum betreiben.

Nach Anwendungstyp:
Websites führen, während API- und Microservice-Exposition beschleunigtWebsites und Webanwendungen hielten im Jahr 2026 einen Umsatzanteil von 29,93 %. Diese Assets sind weit exponiert gegenüber Kundendatenverkehr, Missbrauch von Anmeldedaten, Bots und Floods auf Anwendungsebene. Radware berichtete, dass bösartige Web-Anwendungs- und API-Transaktionen, die im ersten Quartal 2026 blockiert wurden, 60 % der gesamten im Jahr 2025 blockierten Transaktionen entsprachen. Die Daten deuten auf einen starken Anstieg des Datenverkehrs hin, der auf Anwendungsebene bewertet werden muss. Gaming- und interaktive Plattformen sind ebenfalls wiederkehrenden Kampagnen ausgesetzt, während DNS und internetbasierte Infrastruktur Verfügbarkeitsabhängigkeiten für nachgelagerte Dienste aufweisen.
APIs und Microservices werden bis 2032 voraussichtlich mit einer CAGR von 15,84 % wachsen. APIs verbinden Kundenschnittstellen, interne Systeme, Partnerintegrationen und Zahlungsflüsse und machen sie zu wichtigen Zielen für Angriffe, die möglicherweise nicht dem Browser-Datenverkehr ähneln. Die MadeYouReset-Schwachstelle zeigte, dass HTTP/2-Implementierungen eine breite Denial-of-Service-Exposition über häufig verwendete Technologien hinweg schaffen können. Akademische Forschung zeigte auch, dass Dienstabhängigkeiten Ressourcenerschöpfung verursachen können, selbst wenn konventionelle Kontrollen vorhanden sind. Verwaltete Dienste im Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen können Aufrufmuster, Anforderungsvolumina und abnormales Verhalten über verteilte Anwendungen hinweg analysieren.
Nach Branchenvertikale:
BFSI führt compliance-getriebene Nachfrage, und Medien und Gaming beschleunigenBFSI hielt im Jahr 2026 einen Umsatzanteil von 22,67 %. Banken, Versicherer, Zahlungsunternehmen und andere Finanzunternehmen sind auf kontinuierlich verfügbare kundenseitige Dienste und Transaktionssysteme angewiesen. DORA gilt seit Januar 2025 und verpflichtet Finanzunternehmen, IKT-Risikomanagement aufrechtzuerhalten und wesentliche IKT-bezogene Vorfälle gemäß definierten Anforderungen zu melden. Die Verordnung erhöht auch die Kontrolle über IKT-Dienste Dritter, was dokumentierte verwaltete Schutzvereinbarungen unterstützt. Die Branche für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen ist daher eng mit formalen Resilienzanforderungen im Finanzdienstleistungssektor verknüpft.
Medien, Gaming und Unterhaltung wird bis 2032 voraussichtlich mit einer CAGR von 16,22 % wachsen. Cloudflare identifizierte Medien, Produktion und Verlagswesen als den am stärksten angegriffenen Sektor im ersten Halbjahr 2026, der 14,2 % der abgemilderten HTTP-DDoS-Anfragen ausmachte. Der Sektor kann bei geopolitischen Ereignissen Angriffe anziehen, wenn Nachrichtenverteilung und öffentlicher Zugang zu Zielen werden. Gaming-Plattformen erfordern auch kontinuierliche Verfügbarkeit und niedrige Latenz für Nutzer, was die Nachfrage im Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen erhöht. Diese Unternehmen können mit hochsichtbaren Dienstunterbrechungen konfrontiert werden, selbst wenn ein Angriff kurz ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für verwaltete Schutzdienste gegen DDoS-Angriffe auf Anwendungsebene in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 28,52 % am Umsatz mit verwalteten Schutzdiensten gegen DDoS-Angriffe auf Anwendungsebene. Die Region verzeichnet eine erhebliche Nachfrage aus dem Finanzdienstleistungssektor, von Cloud-Anbietern, föderalen digitalen Systemen, E-Commerce-Unternehmen und Telekommunikationsnetzen. Cloudflare berichtete, dass der US-amerikanische Regierungssektor im ersten Halbjahr 2026 nach Anteil der abgewehrten HTTP-DDoS-Anfragen von Rang 29 auf Rang 9 aufgestiegen ist. Ausgereifte Beschaffungsprozesse im Bereich verwalteter Sicherheitsdienste sowie etablierte Kanalbeziehungen unterstützen die anhaltende regionale Führungsposition im Markt für verwaltete Schutzdienste gegen DDoS-Angriffe auf Anwendungsebene.
Markt für verwaltete Schutzdienste gegen DDoS-Angriffe auf Anwendungsebene in Europa
Europa ist ein etablierter Teil des Marktes für verwaltete Schutzdienste gegen DDoS-Angriffe auf Anwendungsebene, der durch Compliance-Anforderungen gestützt wird. DORA gilt seit Januar 2025 in allen EU-Mitgliedstaaten und schreibt ein formales IKT-Risikomanagement sowie die Aufsicht über kritische Drittanbieter vor. Die Umsetzungsvorschriften der NIS2 legen zudem Anforderungen fest, die für Anbieter verwalteter Dienste, Cloud-Computing-Anbieter und Content-Delivery-Netzwerke relevant sind. Diese Vorschriften fördern dokumentierte Sicherheitsverantwortlichkeiten anstelle informeller, bedarfsorientierter Vereinbarungen. Datensouveränität und die Inspektion verschlüsselten Datenverkehrs können die grenzüberschreitende Bereitstellung im Markt für verwaltete Schutzdienste gegen DDoS-Angriffe auf Anwendungsebene erschweren, weshalb lokale Servicekapazitäten und klare Handhabungspraktiken von Bedeutung sind.
Markt für verwaltete Schutzdienste gegen DDoS-Angriffe auf Anwendungsebene im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,81 % wachsen. Die Marktgröße für verwaltete Schutzdienste gegen DDoS-Angriffe auf Anwendungsebene in der Region wird durch die Cloud-Akzeptanz, digitale Zahlungssysteme und die Ausweitung internetbasierter Dienste in China, Indien, Südostasien, Japan, Südkorea und Australien gestützt. Corero trat im September 2025 durch eine Partnerschaft mit ONESECURE Asia in Singapur ein und erweiterte damit seine Reichweite im Bereich verwalteter Sicherheitsdienste in ganz Südostasien. Radware und Chief Telecom lancierten im Mai 2026 in Taiwan den Abonnementdienst Godshield Pro, der lokale Netzwerkbereitstellung mit den Schutzfähigkeiten von Radware kombiniert.
Wettbewerbslandschaft
Marktkonzentration
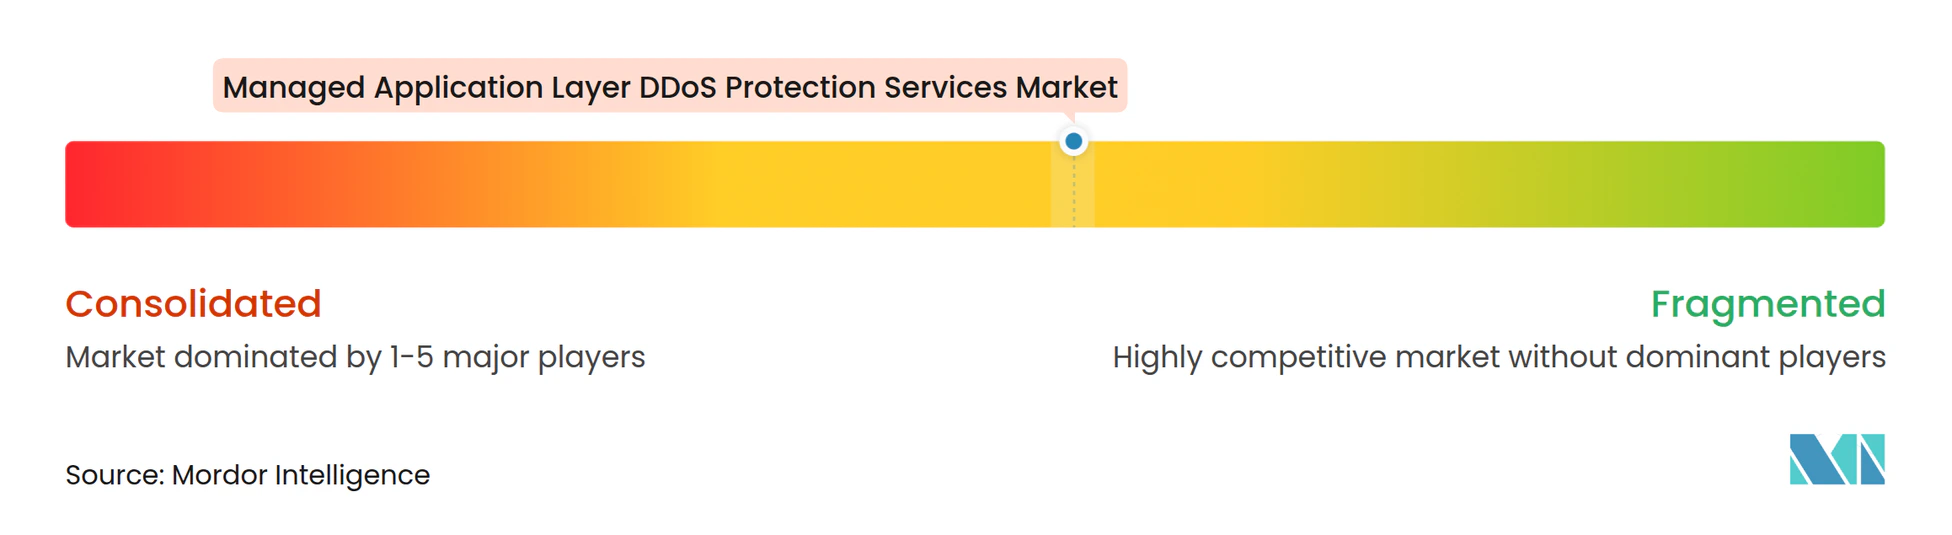
Der Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen verfügt über ein mäßig konsolidiertes oberes Segment, das Akamai Technologies, Cloudflare, Radware und NETSCOUT umfasst. Diese Anbieter konkurrieren über globale Scrubbing-Kapazität, Datenverkehrsintelligenz, verwaltete Erkennung und die Fähigkeit, große Unternehmenskunden zu unterstützen. Zu den regionalen und spezialisierten Wettbewerbern gehören Corero Network Security, Imperva, Vercara, Gcore und Qrator Labs.
NETSCOUT schloss im Mai 2026 die Übernahme der DDoS-Schutz-Geschäftsvermögenswerte von DigiCert ab. Das Unternehmen erklärte, dass die übernommenen Vermögenswerte voraussichtlich 20 Millionen USD an annualisiertem Umsatz zum Geschäftsjahr 2027 beitragen werden, während sie die Expansion von Arbor Cloud unterstützen. Im Juli 2026 berichtete NETSCOUT von der Verdoppelung der Arbor-Cloud-Kapazität auf 33 Tbps und KI-gestützter Automatisierung für bis zu 80 % der DDoS-Angriffe. Radware führte Web-DDoS-Schutz ein, der darauf ausgelegt ist, verschlüsselte Web-Angriffe ohne TLS-Terminierung zu erkennen und abzumildern. Diese Schritte adressieren den Bedarf an Kapazität, Automatisierung und Datenverkehrsinspektion, die die Privatsphäre der Kunden und Compliance-Anforderungen respektiert.
Die Kanalstrategie ist auch zentral für den Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen. Carrier-eingebettete Dienste können Mitigation in der Nähe des Netzwerkdatenverkehrs bereitstellen und den Schutz auf mittelständische Käufer über bestehende Geschäftsbeziehungen ausweiten. Spectrum Business erweiterte den verwalteten DDoS-Schutz auf Basis von Radwares SecureLink- und Cloud-Always-On-Plattformen. Chief Telecom führte Godshield Pro in Taiwan mit Radware im Mai 2026 ein. Anbieter entwickeln auch Dienste für API-Verhalten, da konventionelle WAF-Kontrollen möglicherweise verteilten Anwendungsdatenverkehr nicht vollständig adressieren. Chancen bestehen in einfacheren verwalteten Paketen für KMU und in lokalisierten Diensten, die nationale Daten- und Compliance-Anforderungen erfüllen.
Branchenführer im Bereich verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Radware Ltd.
-
Imperva, Inc.
-
NETSCOUT SYSTEMS, INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Schutzdienste gegen DDoS-Angriffe auf Anwendungsebene Unternehmen in diesem Bericht
- Radware Ltd.
- Imperva, Inc.
- NETSCOUT SYSTEMS, INC.
- Corero Network Security plc
- Link11 GmbH
- Myra Security GmbH
- Nexusguard Limited
- StormWall Ltd.
- Haltdos Pte. Ltd.
- Gcore S.A.
- Qrator Labs LLC
- Servicepipe LLC
- DDoS-Guard Corp.
- Vercara, Inc.
- Path Network, Inc.
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- F5, Inc.
- A10 Networks, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Schutzdienste gegen DDoS-Angriffe auf Anwendungsebene
- Juli 2026: NETSCOUT verdoppelte die Arbor-Cloud-DDoS-Mitigationskapazität auf 33 Tbps nach der Übernahme der DDoS-Schutz-Geschäftsvermögenswerte von DigiCert im Mai 2026. Die DigiCert-Vermögenswerte sollen voraussichtlich 20 Millionen USD an annualisiertem Umsatz zu den Ergebnissen des Geschäftsjahres 2027 beitragen, und die Kapazitätserweiterung wurde mit KI-gestützten Infrastruktur-Upgrades kombiniert, die die Ausrichtung zwischen Bedrohungsintelligenz und automatisierter Mitigation verbessern.
- Juli 2026: Radware ernannte Spectrum Business zu seinem US-Partner des Jahres für verwaltete Sicherheitsdienstleistungen und würdigte damit die Erweiterung verwalteter DDoS-Schutzdienstleistungen, die auf Radwares SecureLink- und Cloud-Always-On-DDoS-Schutzplattformen aufgebaut sind und Unternehmens- und mittelständische Kunden in 41 US-Bundesstaaten bedienen.
- Mai 2026: NETSCOUT schloss die Übernahme der DDoS-Schutz-Geschäftsvermögenswerte von DigiCert, Inc. ab, eine sofort ertragssteigernde Transaktion, die Arbor Cloud mit zusätzlichen Unternehmenskundenbeziehungen stärkt und Infrastruktur für beschleunigte Investitionen in Cloud-Mitigationskapazitäten bereitstellt.
- Mai 2026: Radware und Chief Telecom lancierten Godshield Pro, einen abonnementbasierten DDoS-Schutzdienst für Unternehmen in Taiwan, der Radwares KI-gestützten Schutz mit dem lokalen Netzwerk-Backbone von Chief Telecom für netzwerkinterne Mitigation mit elastischer Skalierung auf 30 Tbps globale Scrubbing-Kapazität kombiniert.
Umfang des globalen Marktberichts für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen
Der Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen bezieht sich auf den Markt für spezialisierte Sicherheitsdienstleistungen, die Distributed-Denial-of-Service-Angriffe (DDoS) auf die Anwendungsschicht (Layer 7) des Netzwerk-Stacks erkennen, analysieren, abmildern und verhindern. Diese Dienste schützen Websites, Webanwendungen, Programmierschnittstellen (APIs), Microservices, mobile Anwendungen, digitale Transaktionsplattformen, Gaming-Umgebungen und andere internetbasierte Infrastruktur vor bösartigem Datenverkehr, der darauf ausgelegt ist, Anwendungsressourcen zu erschöpfen, die Dienstverfügbarkeit zu stören oder digitale Abläufe zu beeinträchtigen.
Der Marktbericht für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen ist segmentiert nach Dienstleistungstyp (Datenverkehrsüberwachung und -erkennung, Datenverkehrs-Scrubbing und -Mitigation, Incident Response und Notfallschutz, Bedrohungsintelligenz und Berichterstattung, Verwaltete Web Application Firewall und API-Schutz), Bereitstellungsmodell (Cloud-basiert, Hybrid, On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Anwendungstyp (Websites und Webanwendungen, APIs und Microservices, Mobile und digitale Transaktionsanwendungen, Gaming- und interaktive Plattformen, DNS und internetbasierte Infrastruktur), Branchenvertikale (BFSI, Informationstechnologie und Telekommunikation, Einzelhandel und E-Commerce, Gesundheitswesen und Biowissenschaften, Regierung und Verteidigung, Medien, Gaming und Unterhaltung, Sonstige Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Datenverkehrsüberwachung und -erkennung |
| Datenverkehrs-Scrubbing und -Mitigation |
| Incident Response und Notfallschutz |
| Bedrohungsintelligenz und Berichterstattung |
| Verwaltete Web Application Firewall und API-Schutz |
| Cloud-basiert |
| Hybrid |
| On-Premises |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Websites und Webanwendungen |
| APIs und Microservices |
| Mobile und digitale Transaktionsanwendungen |
| Gaming- und interaktive Plattformen |
| DNS und internetbasierte Infrastruktur |
| BFSI |
| Informationstechnologie und Telekommunikation |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Biowissenschaften |
| Regierung und Verteidigung |
| Medien, Gaming und Unterhaltung |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Südostasien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Datenverkehrsüberwachung und -erkennung | |
| Datenverkehrs-Scrubbing und -Mitigation | ||
| Incident Response und Notfallschutz | ||
| Bedrohungsintelligenz und Berichterstattung | ||
| Verwaltete Web Application Firewall und API-Schutz | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| Hybrid | ||
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Anwendungstyp | Websites und Webanwendungen | |
| APIs und Microservices | ||
| Mobile und digitale Transaktionsanwendungen | ||
| Gaming- und interaktive Plattformen | ||
| DNS und internetbasierte Infrastruktur | ||
| Nach Branchenvertikale | BFSI | |
| Informationstechnologie und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und Verteidigung | ||
| Medien, Gaming und Unterhaltung | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Südostasien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen?
Der Markt für verwaltete Anwendungsschicht-DDoS-Schutzdienstleistungen wird für 2026 auf 1,96 Milliarden USD, für 2027 auf 2,23 Milliarden USD und bis 2032 auf 3,93 Milliarden USD prognostiziert, bei einer CAGR von 14,87 %.
Was treibt die Nachfrage nach verwalteten Anwendungsschicht-DDoS-Schutzdienstleistungen an?
Steigende Web- und API-Angriffe, Cloud-Akzeptanz und der Bedarf an automatisierter Mitigation erhöhen die Nachfrage nach kontinuierlichen verwalteten Diensten.
Welcher Dienstleistungstyp führt beim Umsatz mit verwalteten Anwendungsschicht-DDoS-Schutzdienstleistungen?
Managed WAF und API-Schutz führt mit einem Anteil von 35,32 % im Jahr 2026 und kombiniert Web-, Bot-, DDoS- und API-Kontrollen.
Welches Bereitstellungsmodell wird am häufigsten für den Anwendungsschicht-DDoS-Schutz verwendet?
Cloud-basierte Bereitstellung führt mit 68,12 % des Umsatzes im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 15,47 % wachsen.
Welche Kundengruppe übernimmt diese Dienste am schnellsten?
KMU werden bis 2032 voraussichtlich mit einer CAGR von 15,29 % wachsen, da Cloud-Abonnements und verwaltete Dienstpakete operative Hürden reduzieren.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 15,81 % wachsen, gestützt durch Cloud-Akzeptanz, digitale Zahlungen und öffentlich zugängliche Dienste.