
Marktgröße und Marktanteil für verwaltete Supply-Chain-Anwendungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.24 Milliarden US-Dollar |
| Marktgröße (2032) | 13.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Supply-Chain-Anwendungsdienste von Mordor Intelligence
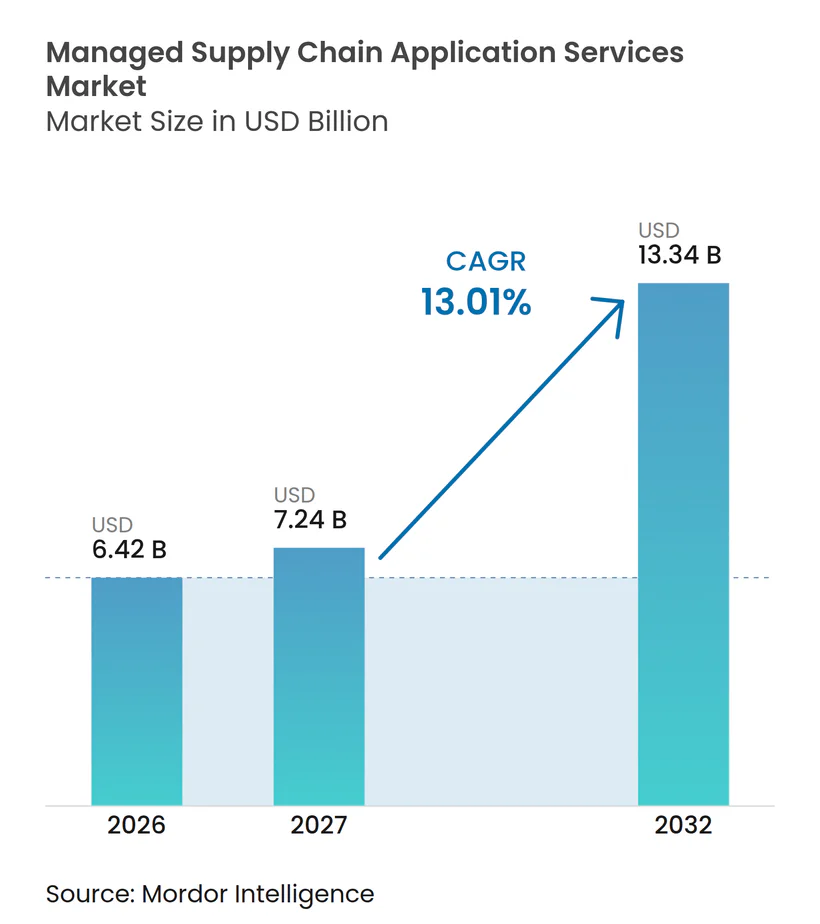
Die Marktgröße für verwaltete Supply-Chain-Anwendungsdienste wird voraussichtlich von 6,42 Milliarden USD im Jahr 2026 auf 7,24 Milliarden USD im Jahr 2027 und bis 2032 auf 13,34 Milliarden USD anwachsen, mit einer CAGR von 13,01 % zwischen 2027 und 2032. Die Nachfrage verlagert sich von der Personalaufstockung hin zu Verträgen, die an Anwendungsverfügbarkeit, Integrationsqualität, betriebliche Ergebnisse und zunehmend an den zuverlässigen Einsatz KI-gestützter Planungsfunktionen geknüpft sind, wodurch die Serviceleistung für Beschaffungs- und Betriebsverantwortliche transparenter wird. Cloud-Migration gibt Anbietern eine größere Rolle nach der Implementierung, da Kunden während der gesamten Vertragslaufzeit Monitoring, Upgrades, Integrationsunterstützung, Performance-Optimierung und verwaltete Datenverbindungen benötigen – nicht nur während der anfänglichen Bereitstellungsphase. KI-Tools verändern die Art und Weise, wie Planung und Ausnahmemanagement erbracht werden, und machen Modell-Governance sowie Leistungsvalidierung in Servicevereinbarungen wichtiger. Talentmangel unterstützt ebenfalls das Outsourcing, während Anforderungen an Resilienz, Rückverfolgbarkeit und Drittanbieterrisiken Anbieter begünstigen, die Kontrollen, Wiederherstellungsverfahren und Aufsicht über komplexe Lieferantennetzwerke dokumentieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Servicemodell entfiel auf verwaltetes Anwendungsmonitoring und Performance-Management im Jahr 2026 ein Marktanteil von 23,14 % am Markt für verwaltete Supply-Chain-Anwendungsdienste, mit einer prognostizierten CAGR von 14,21 % bis 2032.
- Nach Bereitstellungsmodell entfiel auf die cloudbasierte Bereitstellung im Jahr 2026 ein Umsatzanteil von 71,39 %, mit einer erwarteten CAGR von 13,62 % bis 2032.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 82,73 %, während kleine und mittlere Unternehmen mit einer CAGR von 13,38 % bis 2032 das höchste Wachstum verzeichnen sollen.
- Nach Branche entfiel auf die Fertigung im Jahr 2026 ein Umsatzanteil von 24,77 %, während Logistik und Transport mit einer CAGR von 14,37 % bis 2032 wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,41 %, während der asiatisch-pazifische Raum mit einer CAGR von 13,98 % bis 2032 das höchste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Supply-Chain-Anwendungsdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Cloud-First-Einführung durch Supply-Chain-Teams | +2.5% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als führenden Regionen bei der Implementierungsgeschwindigkeit | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Echtzeit-Transparenz in der Lieferkette | +2.1% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte prädiktive Planung und Ausnahmemanagement | +1.8% | Global, mit Nordamerika und Europa als primären Investitionszentren und dem asiatisch-pazifischen Raum als aufstrebendem Markt | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an Resilienz und Rückverfolgbarkeit in der Lieferkette | +1.5% | Global, am stärksten in Nordamerika und Europa, mit Ausstrahlungseffekten auf Fertigungszentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Fachkräften für Supply-Chain-Anwendungen | +1.3% | Vorwiegend Nordamerika und Europa, mit frühen Auswirkungen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Eingebettete Automatisierung für mehrstufige Supply-Chain-Operationen | +1.0% | Fertigungskorridore im asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-First-Einführung durch Supply-Chain-Teams
Cloud-native Anwendungen schaffen sowohl Migrationsbedarf als auch wiederkehrenden Betriebsbedarf für Anbieter im Markt für verwaltete Supply-Chain-Anwendungsdienste, insbesondere wenn Kunden Planungs-, Ausführungs-, Lieferantenkonnektivitäts- und Berichtsfunktionen auf gemeinsamen Plattformen kombinieren. Im Markt für verwaltete Supply-Chain-Anwendungsdienste verlagert der Wechsel zu Abonnements die Ausgaben weg von großen, einmaligen Infrastrukturanschaffungen hin zu Diensten, die nach der Bereitstellung aktiv bleiben, einschließlich Konfigurationsunterstützung, Release-Tests und regelmäßiger Administration. Diese Vereinbarung erhöht den Bedarf an Release-Management, Plattformadministration, Schnittstellenmonitoring, Benutzerunterstützung, Datenvalidierung und technischem Support über verbundene Planungs- und Ausführungssysteme hinweg. Im Jahr 2025 stellten Kinaxis und Infor ein gemeinsames Planungsangebot für diskrete Hersteller vor, unterstützt durch einen gemeinsamen Markteinführungsansatz für Nordamerika und EMEA. Das Angebot veranschaulicht, wie Anbieter Planungssoftware und operativen Support für Käufer bündeln, die keine umfangreichen internen Implementierungsteams aufbauen oder separate Spezialisten für Planung, Datenintegration und Anwendungsadministration unterhalten können. Anbieter, die während der Migration einsteigen, können daher eingebunden bleiben, wenn Kunden Benutzer, Anwendungen, Partnerverbindungen, Betriebsstandorte und neue Berichtsanforderungen hinzufügen.
Steigende Nachfrage nach Echtzeit-Transparenz in der Lieferkette
Der Markt für verwaltete Supply-Chain-Anwendungsdienste wird dadurch gestützt, dass Echtzeit-Transparenz zu einem zentralen betrieblichen Bedarf für Unternehmen geworden ist, die Transport, Lagerbestand, Lieferantenverpflichtungen und Produktionspläne über verteilte Netzwerke hinweg verwalten, wo verzögerte oder inkonsistente Informationen Serviceniveaus, Working Capital und Produktionsentscheidungen beeinflussen können. Viele Käufer benötigen dauerhaften Support, da Transparenzplattformen auf Datenfeeds, Carrier-Updates, Lieferantenverbindungen und Geschäftsregeln angewiesen sind, die überprüft, gepflegt und angepasst werden müssen, wenn sich Betriebsprozesse ändern, Lieferanten hinzukommen und Geschäftsprioritäten überarbeitet werden. Frühe Control-Tower-Programme befassten sich oft mit einem engen Transport- oder Lagerproblem, während aktuelle Programme Planungs-, Beschaffungs-, Fertigungs-, Distributions-, Lagerbestands- und Lieferantenreaktionsaktivitäten verbinden. Blue Yonders Transport-Release vom September 2025 fügte kognitive Fähigkeiten für das Carrier-Performance-Monitoring, die Routenoptimierung und die frühzeitige Identifizierung gefährdeter Sendungen hinzu. Diese Funktionen zeigen, warum verwaltete Teams Warnmeldungen interpretieren, Daten validieren, Korrekturmaßnahmen koordinieren und Reaktionen für Geschäftsanwender dokumentieren müssen, anstatt nur Anwendungen verfügbar zu halten. Die daraus resultierende Servicebeziehung ist kontinuierlicher als ein traditionelles Implementierungsprojekt, da Geschäftsregeln, Ausnahmelogik, Datenverbindungen und Benutzeranforderungen regelmäßiger Überprüfung bedürfen.
KI-gestützte prädiktive Planung und Ausnahmemanagement
Der Markt für verwaltete Supply-Chain-Anwendungsdienste verändert sich, da KI-gestützte Planung die Arbeit verschiebt, die Kunden von Managed-Service-Anbietern erwarten – weg von der routinemäßigen Systemadministration hin zu überwachter Entscheidungsfindung, Datenqualität und Zuverlässigkeit von Geschäftsprozessen. Die Anbieterrolle umfasst zunehmend die Überwachung von Modelleingaben, die Überprüfung von Ergebnissen, die Pflege von Prüfpfaden, das Testen von Ausnahmeschwellenwerten und die Anpassung von Modellen, wenn sich Lieferantennetzwerke, Nachfragemuster oder Versorgungsbedingungen ändern. Kinaxis berichtete 2025, dass seine Maestro Agents die Anzahl der Klicks zur Identifizierung von Lagerbestandsrisiken von 40 auf 4 reduziert und die Planerproduktivität in einem dokumentierten Anwendungsfall um das 10-Fache verbessert haben. Solche Produktivitätsveränderungen können kopfzahlbasierte Preisgestaltung weniger mit dem Geschäftswert in Einklang bringen, der durch verwaltete Planungsdienste geschaffen wird, insbesondere wenn ein kleineres Betriebsteam mehr Ausnahmen und Planungszyklen bewältigen kann. KI unterstreicht auch die Bedeutung einer klaren Ausnahmebehandlung, da Planer verstehen müssen, welche Empfehlung Maßnahmen erfordert, welche Daten sie stützen und warum sie Priorität hat. Anbieter, die Ergebnisvalidierung, erklärbare Workflows und dokumentierte Übergabeverfahren unterstützen, können diesen Bedarf decken, während sie Anwendungen über mehrere Geschäftsbereiche und Lieferantennetzwerke hinweg betreiben, wo Planer Vertrauen sowohl in die Empfehlung als auch in die zugrunde liegenden Daten benötigen.
Zunehmende Anforderungen an Resilienz und Rückverfolgbarkeit in der Lieferkette
Der Markt für verwaltete Supply-Chain-Anwendungsdienste wird auch durch wachsende Resilienz- und Rückverfolgbarkeitsanforderungen geprägt, die den Umfang des verwalteten Supports über die Anwendungswartung hinaus auf die Datenverwaltung von Lieferanten, Compliance-Dokumentation und laufende Netzwerkaufsicht ausweiten. Hersteller diversifizieren ihre Standorte und Lieferanten und nutzen digitale Systeme, um Materialien, Sendungsstatus, Herkunftsnachweise und Compliance-Verpflichtungen über Jurisdiktionen hinweg zu verfolgen. JETRO beschrieb diese Kombination aus Lieferkettendiversifizierung und Investitionen in digitale Rückverfolgbarkeit bei japanischen und multinationalen Herstellern, die 2025 auf ASEAN-Märkten tätig sind. Diese Betriebsmodelle erfordern eine nachhaltige Verwaltung von Partnerdaten, Systemzugang, Ereignisaufzeichnungen, Anwendungsschnittstellen, Stammdatenaktualisierungen und Berichtsverfahren, anstatt eines begrenzten Zeitraums technischen Supports nach einem Software-Launch. WiseTech Global schloss im August 2025 die Übernahme von E2open ab und kombinierte die CargoWise-Logistikausführung mit E2opens Multi-Enterprise-Netzwerk, Handelscompliance-Tools und Nachfrageplanungsfähigkeiten über ein breiteres Set internationaler Logistik- und Supply-Chain-Prozesse.[1] Die Transaktion spiegelt den kommerziellen Wert der Verbindung von Compliance- und Netzwerkdiensten mit dem täglichen Logistik- und Planungsbetrieb wider.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Cybersicherheits- und Datenschutzrisiken in vernetzten Lieferketten | -2.3% | Global, mit dem stärksten regulatorischen Einfluss in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integrationskosten für Legacy-ERP- und Supply-Chain-Ausführungssysteme | -1.7% | Nordamerika und Europa, wo SAP- und Oracle-Installationsbasen am tiefsten verwurzelt sind, mit frühen Auswirkungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Reibungsverluste bei Dateneigentum und Verantwortlichkeit in Multi-Enterprise-Netzwerken | -1.2% | Global, mit den stärksten Compliance-Faktoren in Europa | Mittelfristig (2–4 Jahre) |
| Schwierigkeiten bei der Quantifizierung des Return on Investment von Managed-Service-Verträgen | -0.9% | Global, insbesondere dort, wo die Benchmarking-Infrastruktur begrenzt ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheits- und Datenschutzrisiken in vernetzten Lieferketten
Im Markt für verwaltete Supply-Chain-Anwendungsdienste verbessern vernetzte Supply-Chain-Systeme die Koordination, schaffen aber auch größere Sicherheits- und Datenschutzrisiken für Käufer und Anbieter, da Daten und Zugriffsrechte über viele Organisationen und Systeme hinweg bewegt werden müssen. Ein verwalteter Anbieter kann Anwendungen, Schnittstellen oder Datenumgebungen betreiben, die mit vielen Kunden, Lieferanten, Carriern, Cloud-Plattformen und internen Benutzergruppen mit unterschiedlichen Betriebsverantwortlichkeiten verbunden sind. Verizons Datenschutzverletzungsbericht 2025 identifizierte die Beteiligung Dritter als wesentlichen Teil der gemeldeten Verstöße und unterstrich die Notwendigkeit, externe Technologiebeziehungen zu überprüfen. Sicherheitsanforderungen können die Beschaffung verlangsamen, wenn Kunden klarere Verpflichtungen für Incident Response, Zugangskontrolle, Wiederherstellung, Haftung, Monitoring und Koordination mit Subunternehmern benötigen, wobei häufig Sicherheits-, Rechts-, Beschaffungs- und Betriebsbeteiligte in die Entscheidung einbezogen werden. Europäische Datenspeicherungs- und Betriebsresilienzregeln erhöhen die Dokumentations-, Test-, Governance- und Berichtsanforderungen für Anbieter, die regulierte Lieferketten bedienen, weiter. Dasselbe Risiko kann spezialisierte Anbieter mit stärkeren Kontrollen begünstigen, bleibt aber ein Hemmnis, wenn Käufer Outsourcing als eine zusätzliche Ebene von Risiko, Verantwortlichkeit und vertraglicher Komplexität betrachten, die bewertet werden muss, bevor kritische Systeme übertragen werden.
Integrationskosten für Legacy-ERP- und Supply-Chain-Ausführungssysteme
Integration bleibt eine praktische Barriere für den Markt für verwaltete Supply-Chain-Anwendungsdienste, wo Organisationen neue Planungs-, Transport-, Lager- oder Lieferantennetzwerkanwendungen mit langjährig etablierten ERP-Umgebungen verbinden, die häufig gleichzeitig Finanzen, Fertigung, Beschaffung und regulatorisches Reporting unterstützen. Viele große Implementierungen umfassen angepasste SAP-, Oracle- oder Infor-Instanzen, regionale Datenmodelle, Legacy-Middleware und Schnittstellen, die über viele Jahre hinzugefügt wurden. Der Austausch dieser Systeme ist oft unrealistisch, sodass der verwaltete Anbieter zuverlässige Verbindungen aufrechterhalten muss, während er Unterbrechungen des täglichen Betriebs, der Berichtszyklen sowie der Produktions- oder Erfüllungsworkflows minimiert. Diese Arbeit erfordert vorkonfigurierte Konnektoren, API-Bibliotheken, Migrationsvorlagen, Testverfahren und Personen, die das historische Systemdesign und die lokalen Betriebsprozesse des Kunden verstehen. Kleinere Spezialisten können die erforderliche Investition schwer bewältigen, während größere Anbieter die Kosten für wiederverwendbare Tools auf mehr Konten verteilen können. Breitere Interoperabilitätsstandards können die Reibung im Laufe der Zeit reduzieren, aber aktuelle Integrationskosten können die Modernisierung verzögern und Verkaufszyklen verlängern, insbesondere dort, wo Geschäftsprozesse keine Serviceunterbrechung während Systemänderungen tolerieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell: Monitoring-Dienste definieren die Performance-Baseline
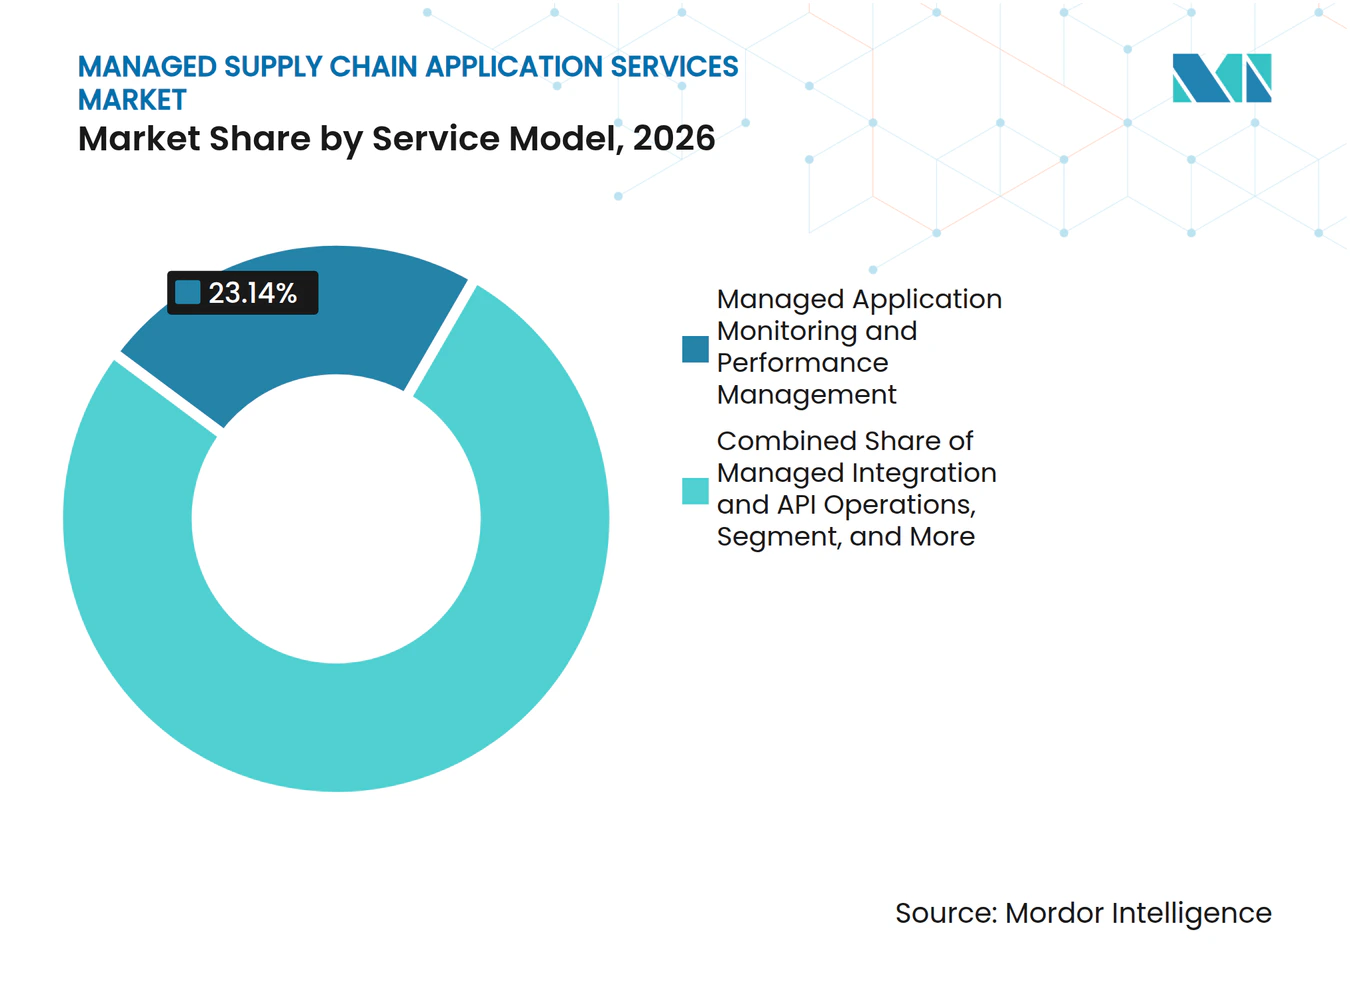
Verwaltetes Anwendungsmonitoring und Performance-Management hielt im Jahr 2026 einen Marktanteil von 23,14 % am Markt für verwaltete Supply-Chain-Anwendungsdienste. Innerhalb des Marktes für verwaltete Supply-Chain-Anwendungsdienste lagern Organisationen häufig die erste Serviceschicht aus, da sie Verfügbarkeitsziele, Alarmregeln, Performance-Baselines, Eskalationspfade und regelmäßige Service-Level-Berichte festlegt. Anbieter nutzen diese betriebliche Transparenz, um wiederkehrende Probleme in Planungs-, Transport-, Lager-, Lieferantennetzwerk- und Auftragsverwaltungsanwendungen zu identifizieren, bevor sie den täglichen Betrieb beeinträchtigen, sodass Teams Prioritäten setzen können, bevor Störungen Kunden oder Produktionsstandorte erreichen. Das Segment hilft Kunden auch dabei, einen konsistenten Reaktionsprozess zu etablieren, wenn eine Schnittstelle, ein Datenfeed, ein Service-Level oder eine Anwendungskomponente außerhalb vereinbarter Parameter liegt, und verhindert, dass lokale Teams ähnliche Probleme auf unterschiedliche Weise behandeln. Dies macht Monitoring zu einer praktischen Basis für spätere Ergänzungen wie Wartung, Integrationsbetrieb, Analysen, Sicherheitsunterstützung und Disaster-Recovery-Koordination, da Anbieter bereits das Anwendungsverhalten und die Betriebsprioritäten des Kunden verstehen.
Die Marktgröße für verwaltete Supply-Chain-Anwendungsdienste im Bereich Monitoring und Performance-Management wird voraussichtlich mit einer CAGR von 14,21 % von 2027 bis 2032 wachsen. Die Rate spiegelt die breitere Verlagerung von Control Towers von engen Transparenztools hin zu stärker vernetzten Betriebsplattformen wider, die Warnmeldungen, Daten, Planungsentscheidungen und Korrekturmaßnahmen über Funktionsteams hinweg integrieren, die zuvor separate Systeme verwendeten. Blue Yonders Transport-Verbesserungen von 2025 veranschaulichen die Entwicklungsrichtung durch frühzeitigere Sendungsrisikoidentifizierung und Echtzeit-Carrier-Performance-Monitoring. Verwaltete Wartungs- und Upgrade-Dienste bleiben wichtig, da Cloud-Plattformen kontinuierlich neue Funktionen veröffentlichen und nicht in isolierten Jahreszyklen, was Tests und kontrollierte Einführung erfordert. Daten- und Analyseoperationen gewinnen ebenfalls an Relevanz, da KI-Tools Prognosen, Ausnahmewarteschlangen, Konfidenzmaße und Modellausgaben erzeugen, die eine verwaltete Aufsicht und klare Verantwortlichkeit für betriebliche Entscheidungen, Compliance-Aufzeichnungen und Management-Reporting erfordern.



Nach Bereitstellungsmodell: Cloud-Preisgestaltung schreibt die Managed-Service-Ökonomie neu
Die cloudbasierte Bereitstellung entfiel im Jahr 2026 auf 71,39 % des Umsatzes, was darauf hindeutet, dass Anbieter zunehmend abonnementbasierte Umgebungen unterstützen müssen, anstatt nur kundeneigene Infrastruktur zu verwalten. Für den Markt für verwaltete Supply-Chain-Anwendungsdienste haben Abonnementpreise, elastische Kapazität, anbieterseitig verwaltete Updates und schnellerer Zugang zu neuen Funktionen Cloud-Umgebungen zur Standardwahl für viele neue Supply-Chain-Anwendungsbereitstellungen gemacht. Das Modell kann die anfängliche Infrastrukturbelastung reduzieren und gleichzeitig die Bedeutung von wiederkehrender Administration, Zugangskontrolle, Release-Unterstützung, Datenintegration und Performance-Management erhöhen. Es gibt Anbietern auch eine klarere Rolle bei der Upgrade-Planung, Benutzerverwaltung, Performance-Monitoring, Integrationsaufsicht, Konfigurationskontrolle und Service-Level-Reporting, die schwer zu trennen sind, sobald Cloud-Anwendungen eng verbunden sind. Cloud-Bereitstellung unterstützt gemeinsame Datenumgebungen, in denen Kunden, Lieferanten, Logistikpartner und interne Teams verbundene Anwendungen mit einer gemeinsamen Betriebsansicht und aktuelleren Betriebsdaten nutzen können, auch wenn sie an verschiedenen Standorten und in verschiedenen Zeitzonen arbeiten.
Die Marktgröße für verwaltete Supply-Chain-Anwendungsdienste im Bereich cloudbasierte Bereitstellung wird voraussichtlich mit einer CAGR von 13,62 % von 2027 bis 2032 wachsen. KI-native Funktionen erfordern häufig Cloud-Infrastruktur, was weitere Migration von lokal verwalteten Systemen unterstützt und den Zugang zu erweiterten Planungsfunktionen praktischer macht. Das Cloud-Segment treibt auch die Nachfrage nach Hybridbetrieb an, wenn Kunden sensible, regulierte, historische oder stark angepasste Workloads in On-Premises-Umgebungen behalten, während sie Planungs-, Kollaborations- und neuere Analysefunktionen in Cloud-Dienste verlagern. Anbieter, die Synchronisierung, Anwendungsstatus, Datenqualität, Sicherheitskontrollen und Failover über beide Umgebungen hinweg verwalten, können einen spezialisierten Service anbieten und Kunden dabei helfen, die Kontrolle über sensible Workloads zu behalten, ohne Betriebsteams zu isolieren. On-Premises-Bereitstellungen schaffen weiterhin Arbeit durch Patching, Kapazitätsplanung, Performance-Optimierung, Wiederherstellungsplanung und Support für etablierte Installationsbasen mit lokalen Anforderungen.
Nach Unternehmensgröße: Unternehmensmaßstab als Anker, während KMU beschleunigen
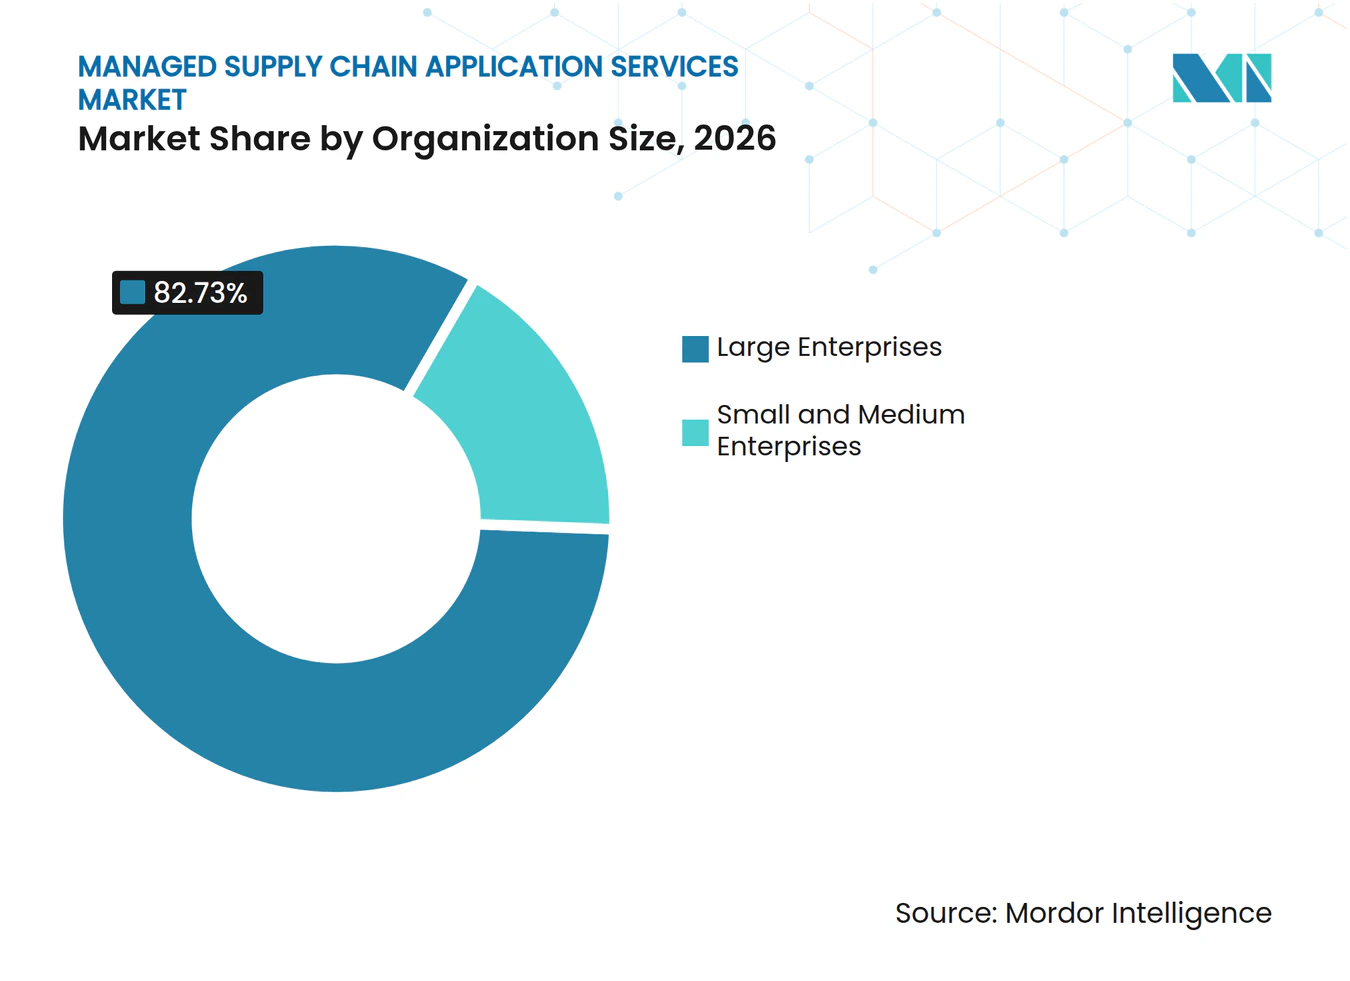
Großunternehmen erzielten im Jahr 2026 einen Umsatzanteil von 82,73 %, was ihre größeren installierten Anwendungsbasen und die betrieblichen Anforderungen globaler, standortübergreifender Liefernetzwerke widerspiegelt. Im Markt für verwaltete Supply-Chain-Anwendungsdienste umfassen Betriebe häufig mehrere Werke, Lieferanten, Regionen, Produktlinien und Anwendungsinstanzen, was einen erheblichen Bedarf an Integration und kontinuierlichem Betriebssupport über Teams hinweg schafft, die möglicherweise unterschiedliche Datenstandards und lokale Prozesse verwenden. Diese Käufer behalten zunehmend kleine interne Architekturteams, während sie sich auf Anbieter für routinemäßiges Monitoring, Upgrades, Schnittstellenmanagement, Datenbetrieb und Incident Response verlassen. Das Modell gibt Unternehmen einen verantwortlichen Servicepartner über einen größeren Teil des Anwendungslebenszyklus, von der Bereitstellung und Stabilisierung bis hin zum laufenden Betriebsmanagement, anstatt die Verantwortung für jedes Problem getrennten Technologieteams zuzuweisen. Es entspricht auch dem Bedarf, komplexe Systeme zu koordinieren, die Beschaffung, Produktion, Lagerbestand, Transport, Auftragserfüllung, Lieferantenzusammenarbeit und Kundenverpflichtungen unterstützen.
Kleine und mittlere Unternehmen werden voraussichtlich eine CAGR von 13,38 % von 2027 bis 2032 verzeichnen. Abonnementangebote reduzieren die anfängliche Lizenzierungs- und Infrastrukturbelastung, die zuvor den Zugang zu fortschrittlichen Planungs- und Ausführungstools einschränkte, insbesondere für Unternehmen mit kleineren internen Technologieteams und begrenzter Kapazität für mehrjährige Transformationsprogramme. Kinaxis und Infor stellten 2025 ihre gemeinsame Planungslösung für diskrete Fertigungskunden im mittleren Marktsegment vor und kombinierten Supply-Chain-Planungsfähigkeiten mit einem koordinierten Markteinführungsmodell.[2] Kleinere Käufer können verwaltete Dienste nutzen, um Planungs-, Integrations-, Monitoring- und Sicherheitsfähigkeiten zu erhalten, die intern schwer einzustellen und zu halten wären, während Managementteams sich auf Produktion, Kundenservice und kommerzielle Prioritäten konzentrieren können. Dies schafft Raum für Anbieter, Beziehungen mit Erstnutzern aufzubauen und Dienste zu erweitern, wenn die Betriebe, Partnernetzwerke, Datenanforderungen und Compliance-Erwartungen der Kunden komplexer werden, was ein anderes kommerzielles Muster schafft als die Vertragsverlängerung bei etablierten Unternehmenskunden.

Nach Branche: Fertigung führt, während Logistik aufholt
Die Fertigung erzielte im Jahr 2026 einen Umsatzanteil von 24,77 %, unterstützt durch Systeme, die Materialien, Produktionskapazität, Qualitätsanforderungen und ausgehende Distribution nahezu in Echtzeit koordinieren müssen. Im Markt für verwaltete Supply-Chain-Anwendungsdienste ist der Fertigungssektor auf mehrstufige Lieferantennetzwerke, Produktionspläne, Beschaffungsprozesse, Lagerbestandspositionen und Distributionssysteme angewiesen, die standort- und produktlinienübergreifend funktionieren müssen, was Anwendungsausfälle oder unzuverlässige Daten zu einem direkten betrieblichen Problem machen. Hersteller sehen sich auch unterschiedlichen Compliance-Anforderungen in verschiedenen Branchen und Jurisdiktionen gegenüber, was ihre Anwendungsverwaltungsbelastung erhöht und den Bedarf an nachvollziehbaren Betriebsaufzeichnungen steigert. JETRO berichtete 2025, dass Hersteller, die auf ASEAN-Märkten tätig sind, digitale Supply-Chain-Initiativen neben diversifizierten Produktionsstrategien verfolgten. Diese Anforderungen unterstützen eine wiederkehrende Nachfrage nach Anwendungsbetrieb, Monitoring, Integration, Data Governance, Rückverfolgbarkeitsunterstützung und koordiniertem Ausnahmemanagement.
Logistik und Transport werden voraussichtlich eine CAGR von 14,37 % von 2027 bis 2032 verzeichnen, was den Bedarf des Sektors widerspiegelt, schnell auf Sendungsänderungen, Kapazitätsengpässe und Lieferleistungsverpflichtungen zu reagieren. Die Branche benötigt aktuelle Betriebsdaten, um Carrier, Sendungen, Routen, Ausnahmen, Lieferverpflichtungen, Kapazitätsänderungen und sich ändernde Kundenanforderungen zu verwalten. E2open wurde laut Unternehmensangaben zum 4. Mal in Folge als Leader im Gartner Magic Quadrant 2026 für Transportmanagementsysteme anerkannt. Einzelhandel und E-Commerce benötigen ebenfalls verwalteten Support für Omnichannel-Auftragsfluss, Lagerbestandsverfügbarkeit, Lageraktivität, Transportausführung und Kundenstatusbenachrichtigungen. Gesundheitswesen und Biowissenschaften benötigen Serialisierungs-, Kühlketten-, regulatorische Dokumentations- und Rückverfolgbarkeitsunterstützung, während Lebensmittel- und Getränkebetriebe Chargenverfolgung, Haltbarkeitskontrolle und Temperaturmonitoring über verteilte Lieferanten, Lagerstandorte und Transportanbieter hinweg benötigen. Chemikalien und andere regulierte Sektoren stellen derzeit kleinere Chancen dar, erfordern aber mehr Unterstützung, wenn die Compliance-Prüfung zunimmt.
Geografische Analyse
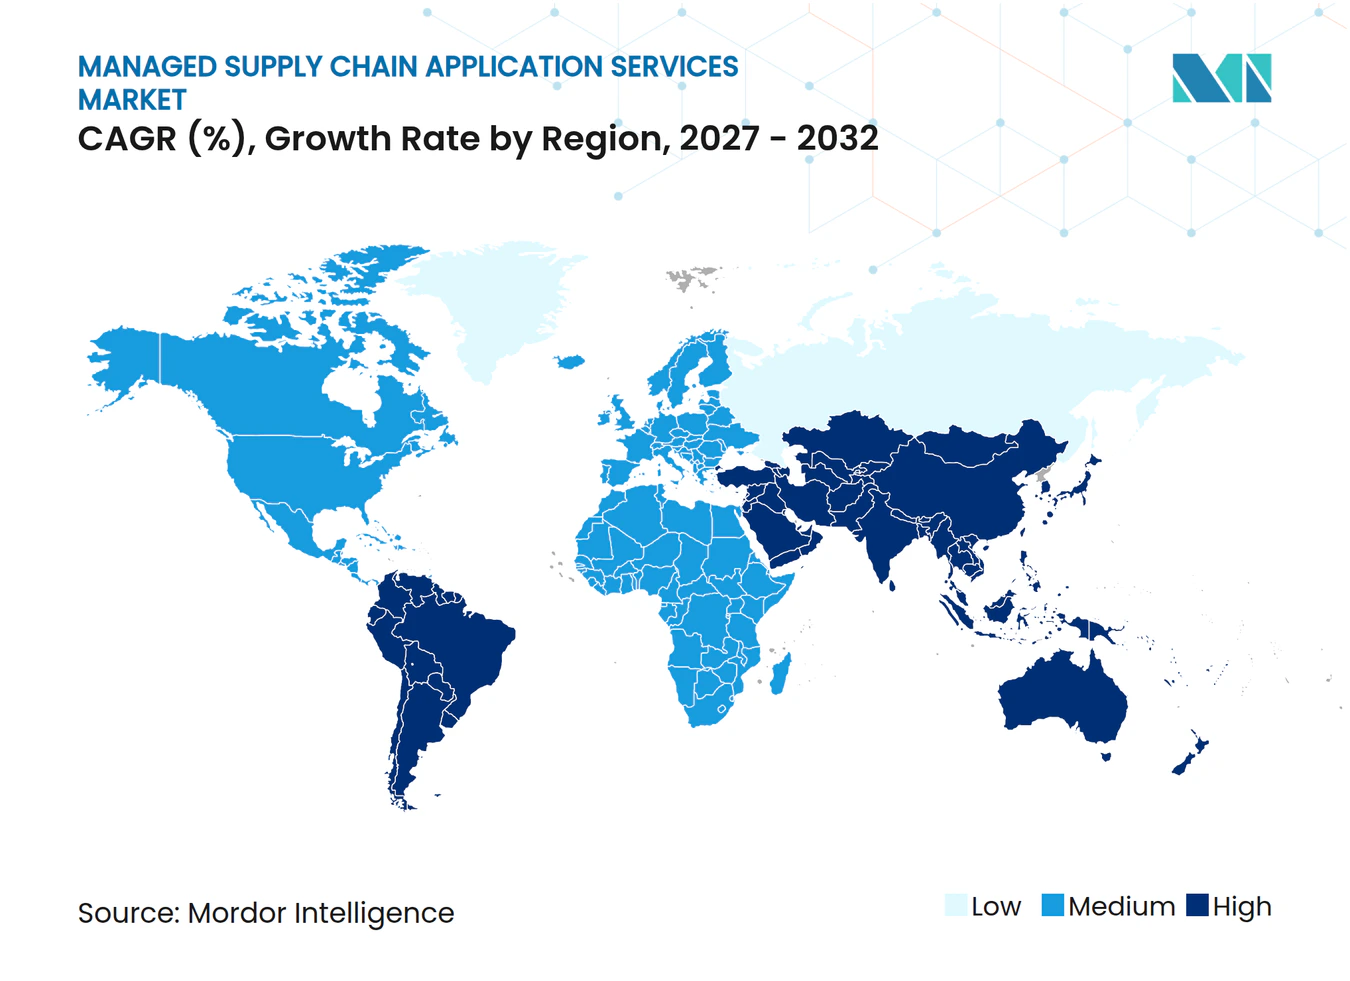
Nordamerika entfiel im Jahr 2026 auf 39,41 % des Umsatzes, unterstützt durch die ausgereifte Einführung von Supply-Chain-Software und eine große Konzentration globaler Technologiekäufer und Dienstleister. Der Markt für verwaltete Supply-Chain-Anwendungsdienste in Nordamerika kombiniert eine große Basis von Supply-Chain-Softwareanbietern mit Kunden, die von projektorientierten Vereinbarungen zu wiederkehrenden Betriebsservicemodellen übergehen, die Planung, Ausführung und Integration umfassen. Die Vereinigten Staaten, Kanada und Mexiko unterstützen die Nachfrage durch Near-Shoring, inländische Fertigungsinvestitionen und grenzüberschreitende Industriebetriebe, die Komplexität über eng verknüpfte Produktionskorridore hinweg hinzufügen. Manhattan Associates stellte seine Manhattan Active-Lösungen im Mai 2025 über den Google Cloud Marketplace zur Verfügung und zeigte damit die wachsende Bedeutung von marktplatzbasierter Beschaffung und Bereitstellung für regionale Käufer.
Der Markt für verwaltete Supply-Chain-Anwendungsdienste im asiatisch-pazifischen Raum wird voraussichtlich mit einer CAGR von 13,98 % von 2027 bis 2032 wachsen, da Hersteller und Logistikbetreiber neue digitale Fähigkeiten an etablierten und aufstrebenden Produktionsstandorten aufbauen. China, Indien und Südostasien bieten jeweils unterschiedliche Nachfragequellen durch Exportfertigung, Logistikmodernisierung, neue Produktionskapazitäten und stärker vernetzte regionale Lieferantennetzwerke. Japanische Anbieter unterstützen Hersteller, die auf ASEAN-Märkten tätig sind, mit Supply-Chain-Systemen, die ERP-, KI- und IoT-Fähigkeiten integrieren. SCSK bietet globale digitale Supply-Chain-Dienste an, die dieses grenzüberschreitende Betriebsmodell unterstützen, während Spectee im Januar 2026 eine Finanzierungsrunde von 1,25 Milliarden JPY (8,3 Millionen USD) ankündigte, um seine auf die Fertigung ausgerichtete Supply-Chain-Risikomanagement-Cloud zu erweitern.[3]
Europa hat ein stärker compliance-geprägtes Nachfrageprofil, da Datenspeicherungs-, Betriebsresilienz- und Nachhaltigkeitsberichtsanforderungen zusätzliche Verantwortlichkeiten für Anwendungsverträge auferlegen, insbesondere für Anbieter, die regulierte Branchen und grenzüberschreitende Betriebsmodelle bedienen. Deutschland, das Vereinigte Königreich, Frankreich und Italien bleiben wichtige Zentren aufgrund ihrer Fertigungs- und Logistikaktivitäten, komplexen Unternehmenssysteme und hohen Compliance-Erwartungen, die Anbieter mit regionalen Lieferressourcen und dokumentierten Governance-Prozessen begünstigen. Südamerika, angeführt von Brasilien, hat eine aufkommende Nachfrage, die mit Fertigung, E-Commerce und landwirtschaftlichen Exportketten verbunden ist, obwohl Infrastrukturlücken, wirtschaftliche Volatilität und ungleichmäßige digitale Bereitschaft die Einführung einschränken. Märkte im Nahen Osten, insbesondere Saudi-Arabien und die Vereinigten Arabischen Emirate, modernisieren Supply-Chain-Anwendungen durch Industrialisierungsprogramme, während Afrika die am wenigsten durchdrungene Region mit kleineren, aber sich entwickelnden Nachfragezentren bleibt, die möglicherweise mehr Dienste einführen, wenn Logistikplattformen reifen. Südafrika, Nigeria und Ägypten bieten frühe Nachfragezentren, wo die mobile Logistikeinführung die zukünftige Nutzung verwalteter Dienste unterstützen kann.
Wettbewerbslandschaft
Marktkonzentration
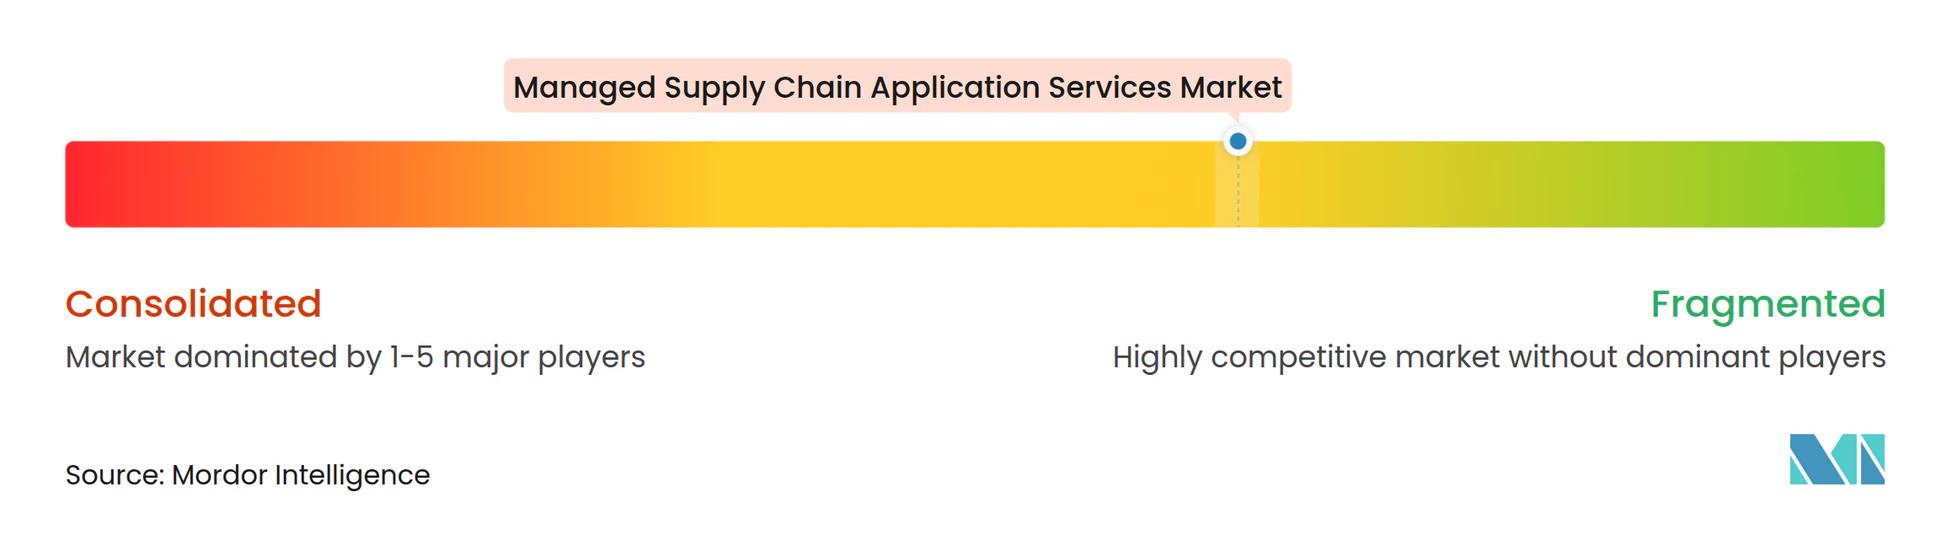
Der Markt für verwaltete Supply-Chain-Anwendungsdienste bleibt mäßig fragmentiert, da Anbieter über Servicemodelle, Branchen, Bereitstellungsumgebungen und geografische Anforderungen hinweg konkurrieren und nur wenige alle Anforderungen mit einem einzigen standardisierten Service erfüllen können. Große IT-Dienstleistungsunternehmen konkurrieren mit Supply-Chain-Softwareanbietern und spezialisierten Anbietern für Transparenz, Frachtrisiko, Transport und Netzwerkmanagement. Kunden suchen zunehmend nach Partnern, die bei der Transformation beraten, Anwendungen implementieren, Daten verbinden, Upgrades verwalten und sie nach der Bereitstellung betreiben können, um den Koordinationsaufwand bei der Zusammenarbeit mit separaten Anbietern und internen Teams zu reduzieren. WiseTech Global schloss im August 2025 die Übernahme von E2open ab und kombinierte die CargoWise-Logistikausführung mit E2opens Netzwerk, Handelscompliance und Nachfrageplanungsfähigkeiten. Das kombinierte Angebot kann die Anzahl der Anbieter reduzieren, die ein Kunde für eng verbundene Logistik-, Handelscompliance-, Nachfrageplanungs- und Multi-Enterprise-Netzwerkdienste benötigt, obwohl Kunden weiterhin bewerten werden, wie gut die kombinierte Technologie zu bestehenden Unternehmensanwendungen passt.
Softwareanbieter fügen KI-Fähigkeiten hinzu, die die für traditionelle Systemintegratoren verfügbare Arbeit verändern, insbesondere dort, wo standardisierte Konfigurations- und anfängliche Implementierungsaufgaben direkt innerhalb der Plattform unterstützt werden können. Kinaxis lancierte 2025 Maestro Agents und positionierte die Tools rund um schnellere Planungsaktionen und automatisierte Unterstützung für Supply-Chain-Teams.[4] Blue Yonder erweiterte im September 2025 seine Transportmanagementfunktionen um kognitive Intelligenz für Routing, Carrier-Monitoring und Sendungsrisikomanagement. Diese Änderungen können den Implementierungsaufwand für Standardaufgaben reduzieren und gleichzeitig die Nachfrage nach Governance, Datenvorbereitung, Integration, Prozessunterstützung und Betriebskontrollen rund um KI-gestützte Systeme erhöhen. Kleinere Spezialisten wie FourKites, project44 und Overhaul konzentrieren sich auf datenintensive Transparenz-, Frachtrisiko- und Ausführungsanforderungen, wo Domänenexpertise, aktuelle Daten und betriebliche Reaktionsfähigkeit wichtiger sein können als eine breite Plattformabdeckung.
Anbieter, die wiederverwendbare ERP-, SCM- und Transportkonnektoren aufbauen, können ein dauerhaftes Integrationsproblem in einen Wettbewerbsvorteil verwandeln, insbesondere wenn sie Vorlagen an kundenspezifische Datenmodelle und Betriebsprozesse anpassen können, ohne die Kontrolle über Tests, Sicherheit und Change Management zu verlieren. Sie können sich auch durch Data Governance, Modellvalidierung, Compliance-Unterstützung, Wiederherstellungsfähigkeiten und dokumentierte Serviceleistung für unternehmenskritische Anwendungen differenzieren, die tägliche Einkaufs-, Produktions-, Versand- und Kundenerfüllungsentscheidungen unterstützen. Größere Unternehmen haben einen Vorteil, da die Entwicklung wiederverwendbarer Tools, die Aufrechterhaltung globaler Lieferkapazitäten und die Unterstützung komplexer Kundenumgebungen nachhaltige Investitionen und Spezialtalente erfordern. Die Vielfalt der Kundenumgebungen lässt jedoch Raum für spezialisierte Unternehmen mit starker vertikaler Expertise oder regionalen Lieferfähigkeiten.
Marktführer im Bereich verwaltete Supply-Chain-Anwendungsdienste
-
Blue Yonder Group, Inc.
-
Kinaxis Inc.
-
Manhattan Associates, Inc.
-
The Descartes Systems Group Inc.
-
E2open Parent Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2026: Coupa und Miebach kündigten eine strategische Zusammenarbeit an, um Supply-Chain-Design, Planung und Ausführung durch einen einheitlichen Design-to-Plan-Ansatz zu verbinden, der Szenarioanalyse und Optimierung in die integrierte Unternehmensplanung und die Vertriebs- und Betriebsplanung einbezieht.
- Mai 2026: Manhattan Associates stellte Manhattan Marketplace vor, einen KI-Agenten-Marktplatz, der es Kunden und Partnern ermöglicht, vorgefertigte KI-Agenten in Lager-, Transport- und Auftragsverwaltungsanwendungen einzusetzen. Sein erster Agent, Wave Coordinator, wurde bei Giant Eagle eingesetzt, um Arbeitslasten im Distributionszentrum in Echtzeit zu sequenzieren.
- Mai 2026: Manhattan Associates stellte Sightline vor, eine KI-gestützte Entscheidungsintelligenzfunktion, die in ActivePlanning eingebettet ist und Echtzeit-Analysen von Prognosen, Lagerbestandsempfehlungen und Supply-Chain-Entscheidungen in einfacher Geschäftssprache liefert.
- April 2026: Kinaxis und TraceLink erweiterten ihre strategische Partnerschaft und lancierten Kinaxis Network Collaboration by TraceLink, das die gleichzeitige Planung von Kinaxis Maestro mit Live-Multi-Enterprise-Handelspartnerdaten integriert, um die Supply-Chain-Planung und Zusammenarbeit zu verbessern.
Globaler Berichtsumfang für den Markt für verwaltete Supply-Chain-Anwendungsdienste
Der Markt für verwaltete Supply-Chain-Anwendungsdienste bezieht sich auf den Markt für ausgelagerte Dienste, die den laufenden Betrieb, das Monitoring, die Wartung, die Integration, die Sicherheit und die Optimierung von Supply-Chain-Anwendungen unterstützen. Diese Dienste helfen Unternehmen dabei, die Anwendungsleistung aufrechtzuerhalten, die Systemverfügbarkeit sicherzustellen, Supply-Chain-Plattformen mit Unternehmenssystemen zu integrieren, Daten und Analysen zu verwalten sowie kontinuierliche Upgrades und betriebliche Resilienz über komplexe Supply-Chain-Netzwerke hinweg zu unterstützen.
Der Markt für verwaltete Supply-Chain-Anwendungsdienste ist segmentiert nach Servicemodell (verwaltetes Anwendungsmonitoring und Performance-Management, verwaltete Anwendungswartung und Upgrades, verwalteter Integrations- und API-Betrieb, verwalteter Daten- und Analysebetrieb, verwaltete Anwendungssicherheit und Disaster Recovery sowie verwalteter Plattform- und Hosting-Betrieb), nach Anwendungsfunktion (Supply-Chain-Planung, Beschaffungs- und Lieferantenmanagement, Lager- und Fulfillment-Management, Transport- und Logistikmanagement, Auftragsverwaltung und Omnichannel-Fulfillment, Supply-Chain-Transparenz und Control-Tower-Management sowie Handels- und Compliance-Management), nach Bereitstellungsmodell (cloudbasiert, On-Premises und Hybrid), nach Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), nach Branche (Fertigung, Einzelhandel und E-Commerce, Lebensmittel und Getränke, Gesundheitswesen und Biowissenschaften, Automobilindustrie, Logistik und Transport, Energie und Versorgungsunternehmen sowie Regierung und öffentlicher Sektor) und nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Verwaltetes Anwendungsmonitoring und Performance-Management |
| Verwaltete Anwendungswartung und Upgrades |
| Verwalteter Integrations- und API-Betrieb |
| Verwalteter Daten- und Analysebetrieb |
| Verwaltete Anwendungssicherheit und Disaster Recovery |
| Verwalteter Plattform- und Hosting-Betrieb |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Fertigung |
| Einzelhandel und E-Commerce |
| Lebensmittel und Getränke |
| Gesundheitswesen und Biowissenschaften |
| Automobilindustrie |
| Logistik und Transport |
| Energie und Versorgungsunternehmen |
| Regierung und öffentlicher Sektor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Servicemodell | Verwaltetes Anwendungsmonitoring und Performance-Management | |
| Verwaltete Anwendungswartung und Upgrades | ||
| Verwalteter Integrations- und API-Betrieb | ||
| Verwalteter Daten- und Analysebetrieb | ||
| Verwaltete Anwendungssicherheit und Disaster Recovery | ||
| Verwalteter Plattform- und Hosting-Betrieb | ||
| Nach Bereitstellungsmodell | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branche | Fertigung | |
| Einzelhandel und E-Commerce | ||
| Lebensmittel und Getränke | ||
| Gesundheitswesen und Biowissenschaften | ||
| Automobilindustrie | ||
| Logistik und Transport | ||
| Energie und Versorgungsunternehmen | ||
| Regierung und öffentlicher Sektor | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Supply-Chain-Anwendungsdienste?
Der Markt für verwaltete Supply-Chain-Anwendungsdienste wird voraussichtlich von 6,42 Milliarden USD im Jahr 2026 auf 7,24 Milliarden USD im Jahr 2027 und bis 2032 auf 13,34 Milliarden USD wachsen, mit einer CAGR von 13,01 %. Die Nachfrage resultiert aus wiederkehrendem Support für Cloud-Anwendungen, Integrationen und Betriebskontrollen, die nach Abschluss der anfänglichen Softwarebereitstellung und bei Einführung neuer Geschäftsanforderungen weiterhin notwendig sind.
Welches Servicemodell führt bei verwalteten Supply-Chain-Anwendungsdiensten?
Verwaltetes Anwendungsmonitoring und Performance-Management führt mit einem Umsatzanteil von 23,14 % im Jahr 2026 und wird voraussichtlich mit einer CAGR von 14,21 % bis 2032 wachsen. Es schafft Performance-Baselines und Reaktionsprozesse für vernetzte Supply-Chain-Systeme und ermöglicht es Kunden, technische Probleme zu beheben, bevor sie den täglichen Betrieb in den Bereichen Planung, Fulfillment, Produktion und Transport stören.
Warum ist die Cloud-Bereitstellung für verwaltete Supply-Chain-Anwendungen wichtig?
Die cloudbasierte Bereitstellung entfiel im Jahr 2026 auf 71,39 % des Umsatzes und wird voraussichtlich mit einer CAGR von 13,62 % wachsen, unterstützt durch Abonnementpreise und wiederkehrenden Betriebssupportbedarf. Sie erfordert auch laufenden Upgrade-, Integrations- und Benutzerverwaltungssupport, wenn Kunden zusätzliche Partner, Datenfeeds und Betriebsanwendungen über Planungs-, Ausführungs- und Multi-Enterprise-Kollaborationsumgebungen hinweg verbinden.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden voraussichtlich eine CAGR von 13,38 % bis 2032 verzeichnen, da Abonnementmodelle die Zugangshürden zu verwalteten Planungs- und Ausführungstools senken. Verwaltete Anbieter geben diesen Unternehmen Zugang zu spezialisierten Fähigkeiten, ohne ein großes internes Team für Planung, Integration, Monitoring und Sicherheit aufzubauen, sodass sie ihre begrenzten Ressourcen auf das Kerngeschäft konzentrieren können.
Welche Branche hat die stärksten Wachstumsaussichten?
Logistik und Transport werden voraussichtlich mit einer CAGR von 14,37 % bis 2032 wachsen, da sie aktuelle Betriebsdaten und Support benötigen, der an die Lieferleistung geknüpft ist. Anbieter helfen bei der Verwaltung von Carrier-Daten, Sendungsausnahmen und routenbezogenen Anwendungsworkflows, die sich ändern müssen, wenn sich Transportkapazitäten und Servicebedingungen über Carrier, Routen, Einrichtungen und Kundenlieferverpflichtungen hinweg verschieben.
Welche Region hat das höchste prognostizierte Wachstum?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 13,98 % bis 2032 wachsen, unterstützt durch die Digitalisierung der Fertigung, Logistikmodernisierung und neue Produktionskapazitäten. Die Nachfrage spiegelt Aktivitäten in China, Indien, Japan und südostasiatischen Fertigungsstandorten wider, jeder mit eigenen Supply-Chain-Anwendungs- und Integrationsanforderungen, da sich Fertigungsnetzwerke und Logistikinfrastruktur weiterentwickeln.