
Malaysia Fintech Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
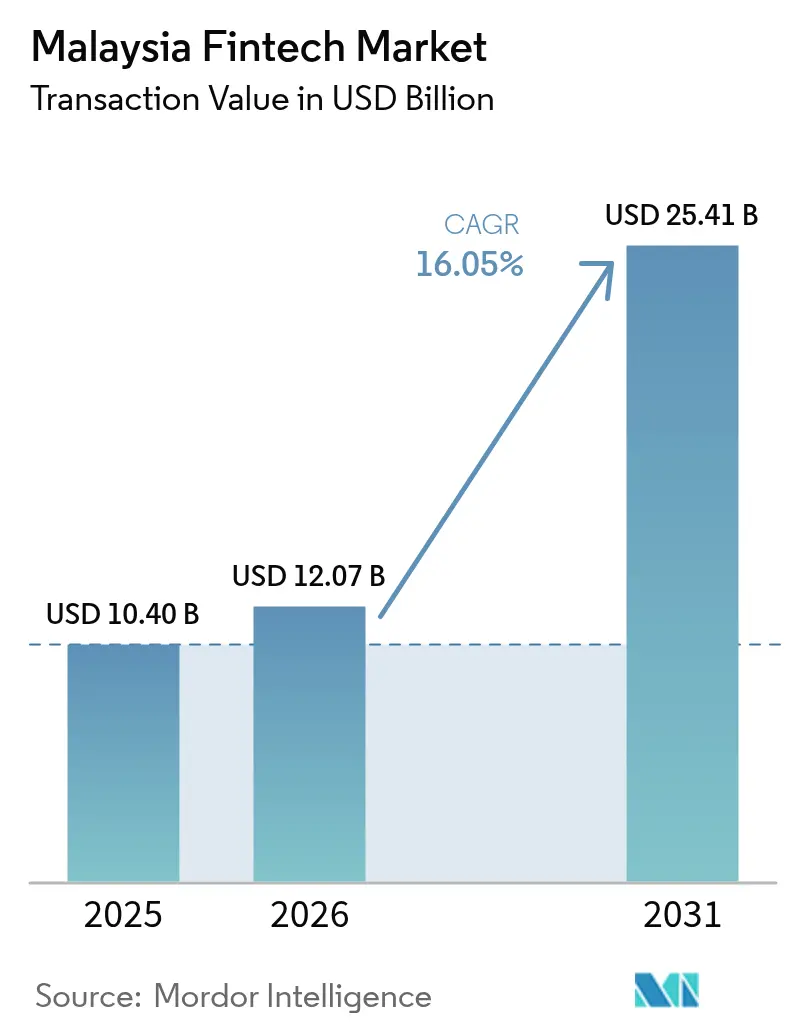
| Marktgröße im Basisjahr (2025) | 10.40 Milliarden US-Dollar |
| Marktgröße (2026) | 12.07 Milliarden US-Dollar |
| Marktgröße (2031) | 25.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.05 % |
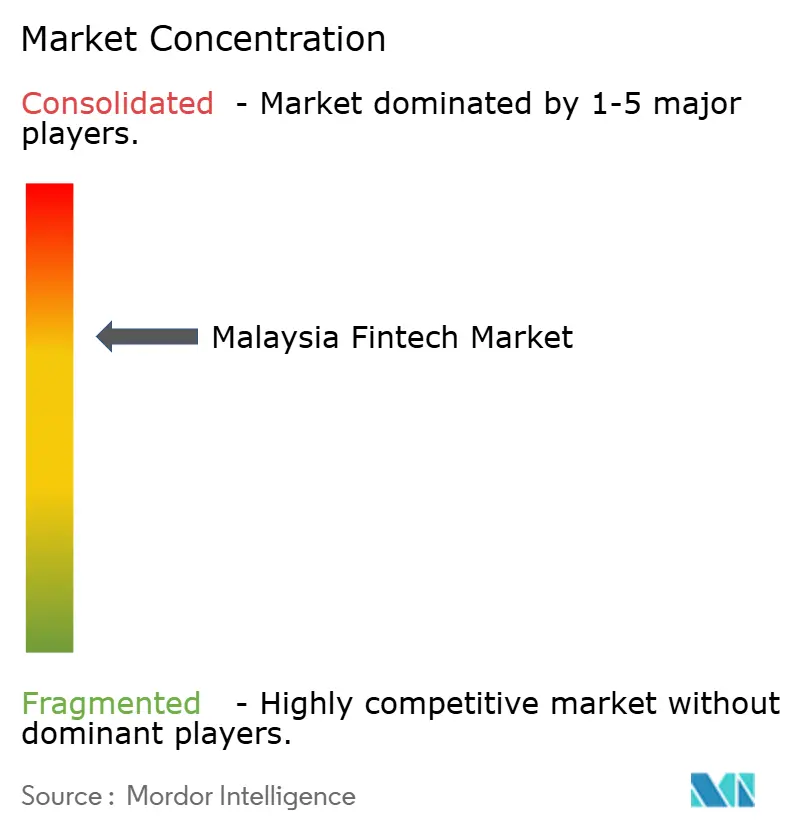
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Malaysia Fintech Marktanalyse von Mordor Intelligence
Die Größe des Malaysia Fintech Marktes wurde im Jahr 2025 auf 10,40 Milliarden USD geschätzt und soll von 12,07 Milliarden USD im Jahr 2026 auf 25,41 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 16,05 % während des Prognosezeitraums (2026-2031). Malaysias Rolle als islamisches Finanzzentrum Südostasiens, kombiniert mit einer wachsenden digital-affinen Verbraucherbasis und unterstützenden Sandbox-Regulierungen, untermauert dieses Wachstum. Die fortlaufende Lizenzierung von Digitalbanken, wie KAF Digital Bank und AEON Bank, hat das Dienstleistungsangebot erweitert und gleichzeitig die Akquisitionskosten gesenkt[1]Bank Negara Malaysia, "Digitale Banklizenzen," BNM.gov.my. . Grenzüberschreitende QR-Zahlungsverknüpfungen mit Kambodscha und Singapur steigern das Transaktionsvolumen und positionieren lokale Anbieter für eine regionale Expansion. Öffentliche Cloud- und Rechenzentrum-Investitionen in Sarawak und Penang stärken die zugrundeliegende Infrastruktur und ermöglichen Echtzeitzahlungen sowie Compliance-Analysen. Mit zunehmender Reife des Malaysia Fintech Marktes konzentrieren sich die Wettbewerbsstrategien zunehmend auf Super-App-Ökosysteme, islamkonforme Innovationen und eingebettete Finanzintegrationen in Einzelhandels- und KMU-Arbeitsabläufe.
Wichtigste Erkenntnisse des Berichts
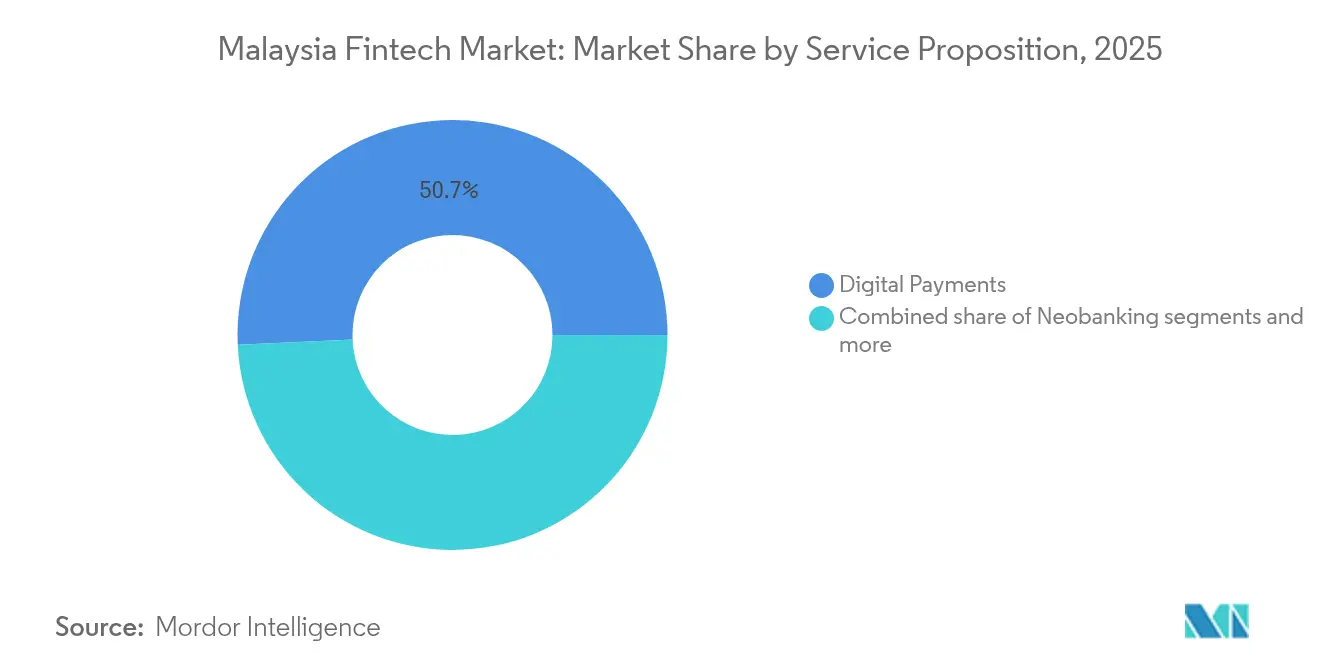
- Nach Leistungsangebot erfassten digitale Zahlungen im Jahr 2025 einen Marktanteil von 50,72 % am Malaysia Fintech Markt, während Neobanking im Zeitraum 2026-2031 mit einer CAGR von 26,12 % die schnellste Expansion verzeichnen soll.
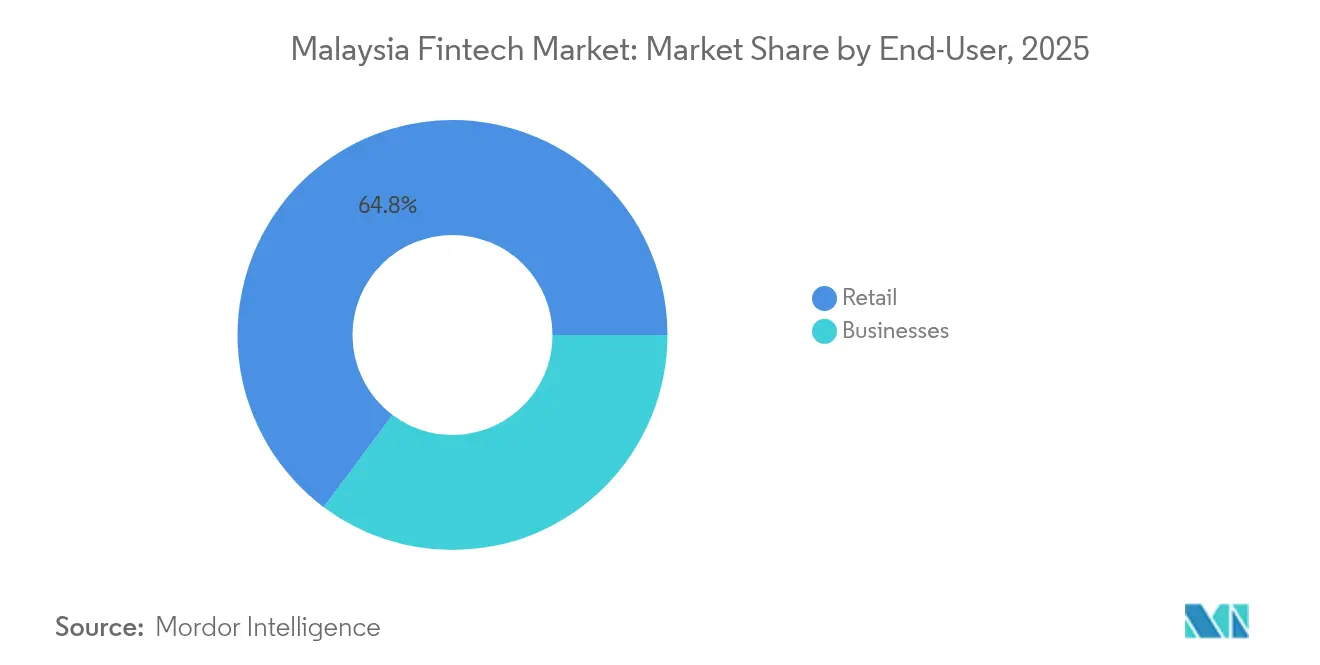
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 64,78 % am Malaysia Fintech Markt auf das Einzelhandelssegment, wobei für Unternehmensnutzer im Zeitraum 2026-2031 die höchste CAGR von 22,55 % erwartet wird.
- Nach Benutzeroberfläche umfassten mobile Anwendungen im Jahr 2025 einen Anteil von 56,10 % am Malaysia Fintech Markt, während POS/IoT-Geräte bis 2031 mit einer CAGR von 24,6 % wachsen sollen.
- Nach Geografie umfasste das Klang Valley im Jahr 2025 einen Anteil von 47,10 % am Malaysia Fintech Markt, während Ostmalaysia bis 2031 mit einer CAGR von 23,7 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Malaysia Fintech Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Smartphone- & Internetdurchdringung | +2.8% | National, mit städtischer Konzentration im Klang Valley | Kurzfristig (≤ 2 Jahre) |
| MyDigital- & FSB-Initiativen der Regierung | +3.2% | National, mit Pilotprogrammen in den nördlichen Bundesstaaten | Mittelfristig (2-4 Jahre) |
| E-Commerce-Boom | +2.1% | National, mit Führungsrolle von Klang Valley und der Südlichen Region | Kurzfristig (≤ 2 Jahre) |
| Günstige Sandbox- & Digitalbanklizenzen | +2.4% | National, mit regulatorischer Aufsicht aus Kuala Lumpur | Mittelfristig (2-4 Jahre) |
| Wachsende Nachfrage nach islamischem Fintech | +1.8% | National, mit stärkerer Akzeptanz an der Ostküste | Langfristig (≥ 4 Jahre) |
| ASEAN-grenzüberschreitende QR-Code-Integration | +1.6% | Grenzregionen, Tourismuskorridor und Wirtschaftszentren | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Smartphone- & Internetdurchdringung treibt die Ausweitung des adressierbaren Marktes
Malaysias Smartphone-Durchdringung übersteigt 85 % und die Internetkonnektivität erreicht 90 % der Einwohner, was den digital-bereiten Kundenstamm für Fintech-Dienste vergrößert[2]The Edge Malaysia, "MDEC verstärkt den Vorstoß für einen Beitrag der digitalen Wirtschaft von 25,5 %," Theedgemalaysia.com. . Touch 'n Go Digital erwartet seine erste vollständige Jahresprofitabilität im Jahr 2025, nachdem es 75 Millionen USD von strategischen Investoren gesichert hat – ein Meilenstein, der durch diese mobile Reichweite ermöglicht wurde. Die Nutzung von E-Wallets berührt bereits 40 % und übertrifft damit den Zugang zu traditionellen Bankdienstleistungen. Die 2024er Kooperation von Google Pay mit ShopeePay und TNG eWallet veranschaulicht, wie die Reife der Infrastruktur Ökosystempartnerschaften beschleunigt, die die Wallet-Bindung vertiefen. Jüngere Kohorten dominieren die Akzeptanz, wobei 90 % der Nutzer im Alter von 40 Jahren und darunter die Kernzielgruppe für bevorstehende Produkteinführungen bilden.
MyDigital- & Finanzsektor-Blueprint-Initiativen der Regierung katalysieren die Ökosystementwicklung
Der MyDigital-Fahrplan zielt darauf ab, dass die digitale Wirtschaft bis Ende 2025 25,5 % des BIP beiträgt, unterstützt durch 163,6 Milliarden MYR (34,36 Milliarden USD) an genehmigten digitalen Investitionen im Jahr 2024, ein Anstieg von 250 % im Jahresvergleich[3]The Edge Malaysia, "16,2 Milliarden RM an Investitionen unter Malaysia Digital eingeworben," Theedgemalaysia.com. . Mehr als 3.891 Unternehmen mit Malaysia-Digital-Status sind nun landesweit tätig, unterstützt durch Steueranreize, die IP-Einkünfte für ein Jahrzehnt mit 0 % belasten. Das 75%-Ziel für bargeldlose Transaktionen des Finanzsektor-Blueprints setzt Subventionen für Zahlungsterminals und Datenschutz-Upgrades frei. Die regionale Expansion ist erkennbar, da das Digitale Ministerium sein Nordbüro in Penang eröffnet hat, um Anreize und technische Beratung über das Klang Valley hinaus zu kanalisieren.
Der E-Commerce-Boom verstärkt das Wachstum des Zahlungsvolumens
Malaysias E-Commerce-Sektor zeigt außerordentliche Dynamik: Shopee Malaysia meldete ein 8-faches Umsatzwachstum während des 10.10-Festivals und ein 170%-Wachstum während der Raya-Feierlichkeiten im Jahr 2024. Diese E-Commerce-Expansion befeuert direkt das Zahlungsvolumen für Fintech-Schienen, da digitale Transaktionen zur bevorzugten Abwicklungsmethode für den Online-Einzelhandel werden. Die den Bruttowarenwert übersteigende CAGR des Sektors von mehr als 18 % erzeugt einen Multiplikatoreffekt für Zahlungsabwickler und kommt insbesondere E-Wallet-Anbietern und digitalen Zahlungsvermittlern zugute. Die plattformübergreifende Integration zwischen E-Commerce und Fintech-Diensten, beispielhaft verdeutlicht durch Shopees Partnerschaft mit Takaful IKHLAS für Scharia-konforme Kfz-Versicherungen, zeigt, wie das Wachstum des Zahlungsvolumens in angrenzende Finanzdienstleistungen übergreift. Der E-Commerce-Boom treibt auch die Nachfrage nach eingebetteten Finanzlösungen an, da Händler nach integrierten Zahlungs-, Kredit- und Versicherungsprodukten suchen, um das Kundenerlebnis zu verbessern und den Transaktionswert zu steigern.
Günstige Sandbox- & Digitalbanklizenzen senken Markteintrittsbarrieren
Der progressive regulatorische Ansatz von Bank Negara Malaysia erteilte Digitalbankenlizenzen an 5 Institute, darunter Malaysias erste islamische Digitalbank, AEON Bank, und veränderte damit die Wettbewerbslandschaft grundlegend. Der Regulierungs-Sandbox der Wertpapierkommission Malaysia, die im April 2025 Bewerbungen öffnet, bietet eine kontrollierte Umgebung für das Testen von Fintech-Innovationen unter maßgeschneiderten regulatorischen Anforderungen. Diese regulatorische Liberalisierung ermöglicht es Herausfordererbanken, direkt mit etablierten Akteuren zu konkurrieren, wie die rasche Einlagenansammlung von Boost Bank in Höhe von 700 Millionen MYR (147 Millionen USD) innerhalb von 6 Monaten nach dem Start belegt. Digitalbanken profitieren von niedrigeren Betriebskosten und agilen Technologie-Stacks, was Preisvorteile schafft, die traditionelle Institute unter Druck setzt, ihre eigene digitale Transformation zu beschleunigen. Der Sandbox-Rahmen kommt insbesondere islamischen Fintech-Innovationen zugute, wobei die dem islamischen Kapitalmarkt gewidmete Abteilung der Wertpapierkommission Malaysia die Scharia-konforme Produktentwicklung und den Markteintritt unterstützt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Bedenken hinsichtlich Cyberbetrug | −1.9% | Städtische Zentren landesweit | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von bestehenden Bankinfrastrukturen | −1.4% | Landesweite Altlastenabhängigkeiten | Mittelfristig (2-4 Jahre) |
| Mangel an Deep-Tech-Fintech-Talenten | -2.7% | National, mit gravierenden Lücken in Städten der zweiten Reihe und Ostmalaysia | Mittel- bis langfristig (2-5 Jahre) |
| Komplexität regionaler digitaler Steuern | -2.1% | National, mit überproportionalen Auswirkungen auf grenzüberschreitende und KMU-Fintech-Operationen | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Cyberbetrug untergraben das Nutzervertrauen und erhöhen die Compliance-Kosten
Zunehmende Cybersicherheitsbedrohungen und digitale Betrugsvorfälle schaffen erhebliche Gegenwind für die Fintech-Akzeptanz, wobei die Compliance-Kosten branchenweit um 25 % jährlich steigen. Bank Negara Malaysia und die Bank of Thailand unterzeichneten im April 2025 eine Absichtserklärung zur Zusammenarbeit bei Cybersicherheit und digitalem Betrug, was den grenzüberschreitenden Charakter dieser Bedrohungen unterstreicht. Malaysische Banken reagierten darauf mit der Ergänzung von Malware-Schutz für mobile Anwendungen, während die Einführung des Nationalen Betrugsportals von BNM die Betrugs-Nachverfolgungszeit um 75 % reduzierte und sowohl die Schwere des Problems als auch die institutionellen Reaktionen verdeutlicht. Die Einführung von Cyber-Betrugsschutz-Versicherungsprodukten durch GXBank spiegelt wider, wie Fintech-Unternehmen Sicherheitsbedenken monetarisieren und gleichzeitig der Risikoaversion der Kunden begegnen.
Die Abhängigkeit von bestehenden Bankinfrastrukturen begrenzt die Betriebszeitgarantien von Fintech
Malaysias Fintech-Ökosystem bleibt für zentrale Abwicklungs- und Clearingfunktionen von der bestehenden Bankinfrastruktur abhängig, was systemische Schwachstellen schafft, die Zuverlässigkeitsgarantien für Dienste einschränken. Wenn die Systeme etablierter Banken Ausfallzeiten erfahren, verlieren Fintech-Anwendungen ihre Funktionalität, obwohl sie über moderne Benutzeroberflächen und robuste mobile Plattformen verfügen. Diese Abhängigkeit wird besonders problematisch in Hochvolumenphasen oder Systemwartungsfenstern, in denen Fintech-Unternehmen die Erwartungen an einen Dauerbetrieb digital-nativer Kunden nicht erfüllen können. Die Partnerschaft von CelcomDigi und PayNet zur Stärkung der DuitNow-Zahlungssicherheit durch SIM-basierte Authentifizierung stellt Bemühungen zur Verbesserung der Zuverlässigkeit dar, doch der grundlegende Infrastrukturengpass bleibt bestehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsangebot: Digitale Zahlungen behalten die Führung, während Neobanking sich beschleunigt
Digitale Zahlungen erfassten im Jahr 2025 einen Anteil von 50,72 % am Malaysia Fintech Markt, verankert durch die multimodale Transport- und Einzelhandelsintegration von Touch 'n Go Digital. Staatliche Anreize für bargeldlosen Zahlungsverkehr und regionale QR-Interoperabilität erweitern diesen Vorsprung kontinuierlich. Digitale Kreditvergabe belegt mit 21,03 % den zweiten Platz, gestützt durch die Kapitalaufnahme von Funding Societies in Höhe von 27 Millionen USD, die Scharia-konforme KMU-Kreditlinien erweiterte. Insurtech hält 15,05 %, was durch die Serie-B-Finanzierung von PolicyStreet in Höhe von 15,4 Millionen USD und eine Nutzerbasis von 5 Millionen bestätigt wird.
Neobanking, obwohl 2025 nur 7,35 %, soll mit einer CAGR von 26,12 % wachsen und den Abstand zu etablierten Akteuren durch gebührenfreie Konten und schnelles Onboarding verringern. Digitale Investitionen liegen bei 5,85 %, wo StashAway durch die Einführung von Bitcoin- und Ethereum-ETFs neben Scharia-Portfolios die Einnahmen diversifiziert. Der Fonds für digitale Innovation der Wertpapierkommission hat 15 Pilotprojekte mitfinanziert, was auf zukünftige Verschiebungen im Dienstleistungsmix hindeutet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Dominanz des Einzelhandels trifft auf Aufschwung im Unternehmensbereich
Einzelhandelnutzer machten im Jahr 2025 64,78 % des Malaysia Fintech Marktes aus, unterstützt durch eine junge Bevölkerungsstruktur und eine hohe mobile Durchdringung. Versas 270.000 Nutzer – 59 % unter 30 Jahren – spiegeln diese Schieflage wider. Islamkonforme Sparinstrumente und Mikroversicherungen halten den Schwung bei Massenmarktkonsumenten aufrecht.
Unternehmensnutzer mit aktuell 35,22 % sind der am schnellsten wachsende Bereich mit einer CAGR von 22,55 % bis 2031. Die Fazilität von Boost Bank und CGC Digital in Höhe von 130 Millionen MYR (27,30 Millionen USD) verdeutlicht die Nachfrage nach alternativen Krediten bei Kleinstunternehmen und KMU. Die Initiative zur Unternehmensdigitalisierung in Höhe von 1,5 Milliarden MYR (315 Millionen USD) stellt Subventionen und technische Schulungen bereit und katalysiert die KMU-Nutzung von Lohnbuchhaltungs-, Rechnungs- und Supply-Chain-Finanzierungsmodulen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Benutzeroberfläche: Mobile Anwendungen dominieren, POS/IoT-Geräte gewinnen an Bedeutung
Mobile Kanäle beanspruchen 56,10 % der Interaktionen und unterstreichen Malaysias mobile-first-Finanzgewohnheiten. Grab, MAE und TNG integrieren Mitfahrdienste, Überweisungen und Mikroinvestitionen, um die Sitzungshäufigkeit zu steigern. Browser-Oberflächen decken 28,45 % ab und bedienen Unternehmens-Dashboards sowie Vermögensverwaltungsaufgaben, die eine Mehrbildschirmanalyse erfordern.
POS- und IoT-Endpunkte, obwohl derzeit nur 10,95 %, sollen mit einer CAGR von 24,6 % wachsen, angetrieben durch das Tap-to-Phone-Rollout von Soft Space und die Händler-Acquirer-Upgrades von GHL Systems. Pilotprojekte für intelligente Städte und Anreize der Industrie 4.0 integrieren Zahlungen weiter in vernetzte Geräte und ebnen den Weg für reibungslose Checkout-Erlebnisse.
Geografische Analyse
Das Klang Valley erfasste im Jahr 2025 47,10 % des Malaysia Fintech Marktanteils und spiegelt sein dichtes Netzwerk aus Regulierungsbehörden, Risikokapitalinvestoren und Tech-Talenten wider. Die Firmensitze von Touch 'n Go Digital, PolicyStreet und Jirnexu konzentrieren sich hier und schaffen positive Wissens-Spillover und schnelle Prototyping-Zyklen. Überlegene Glasfaser- und 5G-Abdeckung unterstützt Echtzeit-KYC- und Analyse-Workloads.
Die Südliche Region hat einen bedeutenden Anteil und soll mit einer höheren CAGR wachsen, begünstigt durch die Sonderwirtschaftszone Johor-Singapur, die grenzüberschreitende Transaktionen über PayNow-DuitNow-Schienen kanalisiert. Rechenzentrumsvorschläge in Iskandar positionieren die Region für Disaster-Recovery- und latenzempfindliche Fintech-Workloads.
Ostmalaysia repräsentiert die am schnellsten wachsende Geografie mit einer CAGR von 23,7 % bis 2031, da die Initiativen der Sarawak Digital Corporation und erhebliche Rechenzentrumsinvestitionen digitale Infrastrukturgrundlagen für die Fintech-Expansion schaffen. Das Wachstum der Region spiegelt die Bemühungen der Regierung wider, die Vorteile der digitalen Wirtschaft über Halbmalaysia hinaus zu verteilen, mit gezielten Investitionen in Konnektivität und Entwicklung digitaler Fähigkeiten, die historische Infrastrukturlücken schließen.
Die Nördliche Region hat einen Anteil von 21,08 % und profitiert von Produktions-Lieferketten in Penang, die Handelsfinanzierungs- und grenzüberschreitende Überweisungslösungen benötigen. Penangs 1,23 Milliarden MYR (258,3 Millionen USD) an genehmigten Malaysia-Digital-Investitionen und die Eröffnung eines MDEC-Büros konzentrieren Support-Dienstleistungen und Talente. Die Ostküste mit 9,32 % nutzt die kulturelle Affinität zur islamischen Finanzierung für Pilotversuche mit neuen Scharia-konformen Geldbörsen und Takaful-Angeboten, die auf inländische Tourismuskorridor ausgerichtet sind.
Regulatorisches Umfeld
Malaysia reguliert Fintech über ein multi-regulatorisches, tätigkeitsbasiertes Modell, das von Bank Negara Malaysia (BNM) für Bankwesen und Zahlungssysteme sowie von der Securities Commission Malaysia (SC) für die Kapitalmärkte geleitet wird. Der Rahmen stützt sich auf den Financial Services Act 2013, den Islamic Financial Services Act 2013 und den Capital Markets and Services Act 2007. BNM überarbeitete im Februar 2024 ihr Financial Technology Regulatory Sandbox Framework und führte neben einer Standard Sandbox eine Innovation Green Lane ein, um klarere Testpfade zu schaffen. SC betreibt weiterhin ihre auf den Kapitalmarkt fokussierte Sandbox gemäß Section 377 des CMSA.
Die Aufsicht über digitale Vermögenswerte liegt hauptsächlich bei der SC, einschließlich der Capital Markets and Services (Prescription of Securities) (Digital Currency and Digital Token) Order 2019 und der überarbeiteten Guidelines on Digital Assets vom 19. August 2024. Im Jahr 2026 weitete sich der regulatorische Schwerpunkt auf institutionelle Experimente und Governance im Bereich digitaler Vermögenswerte aus, einschließlich der BNM-Aktivitäten über den Digital Asset Innovation Hub und der SC-Anforderungen, die ab dem 30. März 2026 in Kraft treten und vorsehen, dass Shariah-konforme digitale Währungsangebote von Digital Asset Exchange-Betreibern eine Genehmigung des Shariah Advisory Council einholen müssen. Dies verstärkt die Shariah-Governance als entscheidenden Faktor für islamische Digital-Asset-Angebote.
Wertschöpfungskettenanalyse
Malaysias Fintech-Wertschöpfungskette beginnt mit Regulierung und Marktinfrastruktur, wobei BNM, SC und Zahlungsnetzwerke wie PayNet (DuitNow) Interoperabilität, Sandbox-Pfade und Compliance-Parameter definieren, die Produktdesign und Markteinführung prägen. Zu den Enablern zählen digitale Identität und E-KYC-Tools, Cloud- und Rechenzentrumskapazitäten, Cybersicherheitskontrollen einschließlich Betrugserkennungsprogrammen sowie Mobilfunknetzbetreiber, die sicheres Onboarding und Transaktionsauthentifizierung unterstützen, wie sich in Brancheninitiativen rund um DuitNow-Sicherheit zeigt.
Auf der Angebotsseite bieten Banken und lizenzierte Digitalbanken Zugang zur Abwicklung, Verwahrung und Finanzierungskapazität. Fintechs bauen dann verbraucher- und KMU-orientierte Schichten wie E-Wallets, Kreditmarktplätze, Insurtech-Vertrieb und Vermögensplattformen auf. Der Vertrieb wird von mobilen Apps angeführt und erstreckt sich zunehmend auf die Händlerakzeptanz durch POS- und Tap-to-Phone-Lösungen, was eingebettete Finanzdienstleistungen in Einzelhandels- und KMU-Workflows ermöglicht. Zentrale Engpässe bleiben die Abhängigkeit von etablierten Bankschienen hinsichtlich Verfügbarkeit sowie die laufenden Kosten für Betrugskontrollen, während die Sandbox Green Lane und Bank-Fintech-Partnerschaften diese Einschränkungen abmildern, indem sie Innovatoren einen strukturierteren Weg bieten, um konforme Lösungen zu testen und zu integrieren.
Wettbewerbslandschaft
Der Malaysia Fintech Markt weist einen moderaten Konzentrationsgrad auf, wobei einige wenige große Akteure einen erheblichen Anteil der Branche halten. Touch 'n Go Digital sticht als Marktführer hervor und profitiert von seiner tiefen Integration in Verkehrsdienstleistungen und engen Verbindungen zu staatlichen Initiativen. Gleichzeitig veranschaulicht Maybank MAE, wie traditionelle Banken sich an das digitale Zeitalter anpassen, indem sie ihre große Kundenbasis und ihre Bemühungen zur digitalen Transformation nutzen, um ihre Relevanz zu erhalten. Dieses Gleichgewicht aus etablierter Dominanz und neuem Wachstum signalisiert ein dynamisches und sich entwickelndes Wettbewerbsumfeld. Die Wettbewerbsintensität des Marktes nimmt zu, insbesondere mit dem Eintritt von Inhabern digitaler Banklizenzen wie Boost Bank, die durch den Fokus auf Technologie und verbessertes Kundenerlebnis innerhalb von sechs Monaten Einlagen in Höhe von 700 Millionen MYR (147 Millionen USD) angehäuft hat.
Strategisch gesehen verlagern sich Fintech-Akteure in Malaysia zunehmend in Richtung Super-App-Modelle und eingebettete Finanzlösungen. Dies ermöglicht es ihnen, Einnahmequellen zu diversifizieren und gleichzeitig die Kundentreue durch integrierte Dienstleistungen zu stärken. GrabPay Malaysia, mit einem Marktanteil von 15,2 %, ist ein Paradebeispiel für diesen Trend, indem es Zahlungen mit Mitfahrdiensten, Essenslieferung und Finanzdienstleistungen kombiniert und damit Transaktionsvolumen und Kundenwert steigert. Diese integrierten Plattformen bieten ein nahtloses Benutzererlebnis und positionieren sich als unverzichtbare tägliche Werkzeuge. Infolgedessen gewinnen Unternehmen, die mehrere Finanz- und Lifestyle-Dienste erfolgreich miteinander verbinden, einen Wettbewerbsvorteil bei der Nutzerbindung und Monetarisierung.
Inmitten dieser Entwicklung entstehen Weißraum-Chancen in spezialisierten und unterversorgten Bereichen wie islamischem Fintech. Plattformen wie Wahed Invest und Scharia-konforme Kreditvergabe-Startups adressieren unerfüllte Marktbedürfnisse, insbesondere bei muslimischen Verbrauchern, die ethische Finanzlösungen suchen. Traditionelle Akteure reagieren ebenfalls; so veranschaulicht beispielsweise die Allianz von Hong Leong Bank mit WeBank Technology Services im Januar 2025 einen wachsenden Trend, bei dem etablierte Akteure mit technologiegetriebenen Spezialisten kooperieren, um die KI-Einführung zu beschleunigen und die Effizienz zu steigern. Gleichzeitig zielen aufkommende Disruptoren wie CapBay (Supply-Chain-Finanzierung), MoneyMatch (grenzüberschreitende Überweisungen) und Oyen (Haustierversicherung) auf Nischen-Vertikalen ab. Diese Innovatoren stellen den Status quo in Frage, indem sie maßgeschneiderte Lösungen liefern, überlegene Technologie einsetzen und außergewöhnliche Kundenerlebnisse bieten.
Marktführer der Malaysia Fintech Branche
Touch 'n Go Digital
Maybank MAE
GrabPay Malaysia
CIMB OCTO & Boost
BigPay
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Standardisierungsgetriebene Upgrades bei Zahlungen und Akzeptanz schaffen einen Umsetzungsspielraum für Anbieter, die interoperable QR- und Echtzeit-Überweisungsfähigkeiten aufbauen. BNM veröffentlichte am 30. Juni 2026 das Interoperable Fund Transfer Framework (IFTF), das die Abschaffung proprietärer QR-Netzwerke bis zum 30. Juni 2028 vorschreibt. Dies erweitert den adressierbaren Markt für DuitNow-konforme Gateways, Händlerakquisiteure, Abgleichstools und Betrugskontrollen, die über Banken und E-Wallets hinweg ohne Closed-Loop-Beschränkungen eingesetzt werden können.
Auch Open Finance und regulierte Experimente entwickeln sich von der Konzeptphase zu strukturierten Programmen. BNM öffnete vom 1. bis 31. Juli 2026 die Bewerbungsphase für die Financial Technology Regulatory Sandbox Green Lane und kündigte Arbeiten am Financial Sector Blueprint 2027 bis 2030 an, mit einem Open-Finance-Rahmenwerk, dessen schrittweise Umsetzung ab 2027 vorgesehen ist (unterstützt durch Infrastruktur mit Beteiligung von PayNet). Diese Schritte bauen auf der bereits erkennbaren Skalierungsbasis im digitalen Banking auf, wo die fünf lizenzierten Digitalbanken bis Ende 2025 2,4 Millionen Kunden mit Einlagen von 4,2 Milliarden MYR bedienten. Das Chancenpotenzial umfasst zustimmungsbasierte Datenaustausch-Anwendungsfälle wie Cashflow-basierte KMU-Kreditvergabe, personalisierte islamische Spar- und Finanzierungswege sowie plattformübergreifendes eingebettetes Finanzwesen, das über Super-App-Ökosysteme vertrieben werden kann.
Aktuelle Branchenentwicklungen
- Juli 2026: Bank Negara Malaysia öffnete die Bewerbungsphase für ihre Financial Technology Regulatory Sandbox Green Lane für das Aufnahmefenster vom 1. bis 31. Juli 2026. Die Aufnahme stärkt die Pipeline für regulierte Pilotprojekte, die von lizenzierten Finanzinstituten und ihren Fintech-Partnern schneller vermarktet werden können, und unterstützt eine raschere Iteration bei Zahlungs-, Regtech- und datengetriebenen Angeboten.
- Juni 2026: TNG Digital führte ASB Financing auf TNG eWallet in Zusammenarbeit mit CIMB Islamic Bank ein und bietet Finanzierungen von RM10.000 bis RM200.000 an. Das Produkt erweitert den Vertrieb islamischer Finanzierungen über Bankkanäle hinaus und stärkt E-Wallets als Ursprungsplattform für höherwertige Finanzprodukte.
- März 2025: CelcomDigi und PayNet gaben eine Partnerschaft zur Stärkung der DuitNow-Zahlungssicherheit durch SIM-basierte Authentifizierung und Integration mit dem National Fraud Portal bekannt. Die Initiative verschärft die Transaktionsverifizierung auf Mobilfunkebene und unterstützt den ökosystemweiten Austausch von Betrugsinformationen zwischen teilnehmenden Zahlungsanbietern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie ist der malaysische Fintech-Markt als der Wert definiert, der durch technologiegeführte Finanzprodukte und -dienstleistungen für Privatnutzer und Unternehmen innerhalb Malaysias über digitale Kanäle und geräteorientierte Touchpoints generiert wird.
Ausgeschlossen aus dem Geltungsbereich: Wir schließen traditionelle, ausschließlich von Banken erbrachte Dienstleistungen aus, die nicht über ein fintech-geführtes Angebot bereitgestellt werden, und wir schließen auch nicht-finanzielle Software aus, die keine Finanztransaktion, Finanzierung, Investition, Versicherung oder Kontodienstleistung direkt ermöglicht.
Segmentierungsübersicht
- Nach Leistungsangebot
- Digitale Zahlungen
- Digitale Kreditvergabe & Finanzierung
- Digitale Investitionen
- Insurtech
- Neobanking
- Nach Endnutzer
- Einzelhandel
- Unternehmen
- Nach Benutzeroberfläche
- Mobile Anwendungen
- Web / Browser
- POS / IoT-Geräte
- Nach Geografie
- Klang Valley
- Nördliche Region
- Südliche Region
- Ostküste
- Ostmalaysia
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis für Akzeptanz, Regulierung und den operativen Kontext festzulegen, der die Fintech-Volumina und Preisgestaltung in Malaysia prägt. Wir bezogen uns auf öffentliche Quellen wie Veröffentlichungen der Bank Negara Malaysia, Mitteilungen der Securities Commission Malaysia, Aktualisierungen der Malaysia Digital Economy Corporation, Indikatoren des Department of Statistics Malaysia sowie Reihen der Weltbank zu digitaler und finanzieller Inklusion.
Um diese Signale in Dimensionierungsgrößen umzuwandeln, prüften wir außerdem Geschäftsberichte, Investorenpräsentationen und geprüfte Unterlagen, soweit verfügbar, sowie seriöse Presseberichte und Verbandskommentare. Parallel nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten- und Finanzscreening sowie Patentdatenbankprüfungen, die zur Verifizierung der Aktivitätsniveaus und des Produktfokus im gesamten Ökosystem beitrugen. Diese Liste der Sekundärforschungsquellen ist nur beispielhaft, und zusätzliche Dokumente wurden während der Studie zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, das Modell mit realen operativen Kennzahlen und den praktischen Definitionen der Marktteilnehmer in Malaysia abzugleichen. Wir sprachen mit Fintech-Betreibern, regulierten Finanzinstituten, Ökosystem-Enablern und informierten Nutzern, um die Umsatzlogik, typische Take Rates und die Verschiebung der Volumina nach Kanal (Mobile, Web und POS oder IoT) über die wichtigsten Wirtschaftsregionen hinweg zu validieren.
Wo Sekundärquellen unklar waren, wurden die Interviews genutzt, um Lücken beim Produktumfang, dem Zeitpunkt der Monetarisierung und der Abgrenzung von Fintech-Wert gegenüber angrenzenden IT-Dienstleistungen zu schließen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 14% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 17% | Manager: 48% |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die nationale digitale Finanzaktivität zu einem adressierbaren Nachfragepool für Fintech rekonstruiert und dann nach Dienstleistungsarten aufgeschlüsselt wird, die dem beobachteten Nutzerverhalten in Malaysia entsprechen. Das Modell wird anschließend mit selektiven Bottom-up-Näherungen stresstestet, einschließlich stichprobenbasierter Umsatzaufbauten von Anbietern, typischer Gebühren- oder Take-Rate-Prüfungen und der Logik von Volumen mal Durchschnittswert nach Kanal. Dieser Schritt hilft, die Gesamtwerte anzupassen, wenn ein Ansatz die Aktivität über- oder unterschätzt.
Einige praktische Eingangsgrößen, die in diesem Markt besonders relevant sind, umfassen das Wachstum bargeldloser Transaktionen, die smartphonegeführte Nutzung für Zahlungen und Kontodienstleistungen, das Tempo der Einführung digitaler Bankprodukte, die Akzeptanz von Verbraucher- und KMU-Krediten für digitale Kreditvergabe sowie die Verschiebung des Anteils von Bargeld zu Wallet- und Kartensystemen. Für Prognosen verwenden wir eine Szenarioanalyse, die auf diesen Variablen basiert, sodass Basis-, konservative und schnellere Akzeptanzszenarien verglichen werden können, die dann mit dem abgestimmt werden, was Experten für die kommenden Jahre als realistisch erachten. Wenn Bottom-up-Datenpunkte für kleinere Kategorien fehlen, verwenden wir Proxy-Verhältnisse aus ähnlichen Dienstleistungen, gefolgt von Nachprüfungen anhand von Interview-Feedback, um eine Überschätzung von Nischenbereichen zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, einschließlich öffentlicher regulatorischer Indikatoren, gemeldeter Transaktionstrends und Unternehmensangaben, die die Monetarisierung widerspiegeln. Ungewöhnliche Wachstumssprünge, plötzliche Verschiebungen der Anteile zwischen Kanälen oder inkonsistente Preisannahmen werden markiert, überprüft und vor der internen Freigabe korrigiert.
Die Arbeit wird in mehreren Schritten überprüft, sodass Definitionen, Berechnungen und Plausibilitätsprüfungen über Segmente und Regionen hinweg abgestimmt sind. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa größere regulatorische Änderungen oder neue Kategorieeinführungen. Vor der Auslieferung führen wir eine abschließende Prüfung durch, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Größe des malaysischen Fintech-Marktes laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum malaysischen Fintech-Markt können weit voneinander abweichen, da einige Quellen Transaktionswert mit Umsatz vermischen, während andere digitales Banking, Zahlungen und breiteren digitalen Handel unter einem Label zusammenfassen. Unterschiede im Zeitpunkt der Währungsbetrachtung, ob die Zahlen brutto oder netto von durchlaufenden Zahlungsströmen sind, sowie das Tempo, mit dem Annahmen aktualisiert werden, verändern ebenfalls den endgültigen Marktwert.
Die Hauptlücke entsteht durch die Zählung von Zahlungsströmen als Marktgröße, während Mordor Intelligence den Markt als Fintech-Wert über definierte Dienstleistungslinien (einschließlich Neobanking, Insurtech und digitale Anlagen) behandelt und nicht als gesamten Transaktionsdurchsatz. Die Verwendung des Zahlungsdurchsatzes als Schlagzahl kann die Ergebnisse überhöhen, wenn große Zahlungsbeträge eingeschlossen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,40 Mrd. USD (2025) | |
| Branchenverband A | 50,00 Mrd. USD (2024) | Oft als Gesamtmarktwert zitiert, spiegelt diese Art der Schätzung üblicherweise den Wert des Transaktionsflusses über Fintech-Kanäle wider, mit begrenzter Offenlegung darüber, ob es sich um Nettoumsatz, Bruttovolumen handelt oder angrenzenden digitalen Handel einschließt. |
| Fachzeitschrift B | 0,66 Mrd. USD (2024) | Diese Art von Kennzahl basiert typischerweise auf einer engeren, rein umsatzbasierten Betrachtung, die regulierte digitale Bankaktivitäten und Nicht-Zahlungsbranchen ausschließen kann, und sie kann auch konservative Annahmen zu Take Rate und Monetarisierung anwenden. |
Insgesamt lässt sich die Spannbreite hauptsächlich dadurch erklären, ob die Zahl das durch Systeme fließende Geld oder den von Fintech-Anbietern erfassten Wert darstellt, sowie durch die Breite des einbezogenen Dienstleistungsspektrums. Unser Ansatz hält den Geltungsbereich über die zentralen Fintech-Branchen hinweg konsistent und verknüpft die Gesamtsumme anschließend mit beobachtbaren Akzeptanz- und Preissignalen, wodurch die endgültige Zahl im Zeitverlauf leichter nachvollziehbar und aktualisierbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Malaysia Fintech Marktes?
Der Markt wird im Jahr 2026 auf 12,07 Milliarden USD geschätzt.
Wie schnell soll der Malaysia Fintech Markt bis 2031 wachsen?
Es wird prognostiziert, dass er sich mit einer CAGR von 16,05 % ausweitet und bis 2031 25,41 Milliarden USD erreicht.
Welche Dienstleistungslinie hat den größten Anteil an Malaysias Fintech-Szene?
Digitale Zahlungen führen mit einem Umsatzanteil von 50,72 % im Jahr 2025.
Welche Region in Malaysia zeigt die schnellste Fintech-Wachstumsprognose?
Ostmalaysia soll bis 2031 eine CAGR von 23,7 % verzeichnen, die höchste im gesamten Land.
Welcher Faktor beschleunigt die KMU-Akzeptanz von Fintech-Diensten in Malaysia am stärksten?
Die Initiative zur Unternehmensdigitalisierung der Regierung im Wert von 1,5 Milliarden RM (315 Millionen USD) subventioniert digitale Tools und Finanzierungen und fördert damit die KMU-Nutzung.
Wie konzentriert ist der Wettbewerb unter Malaysias Fintech-Anbietern?
Die fünf größten Unternehmen kontrollieren 75,8 % des Marktwerts, was auf eine moderate Konzentration hindeutet.
Seite zuletzt aktualisiert am:


