
Tamanho e Participação do Mercado de Fintech da Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
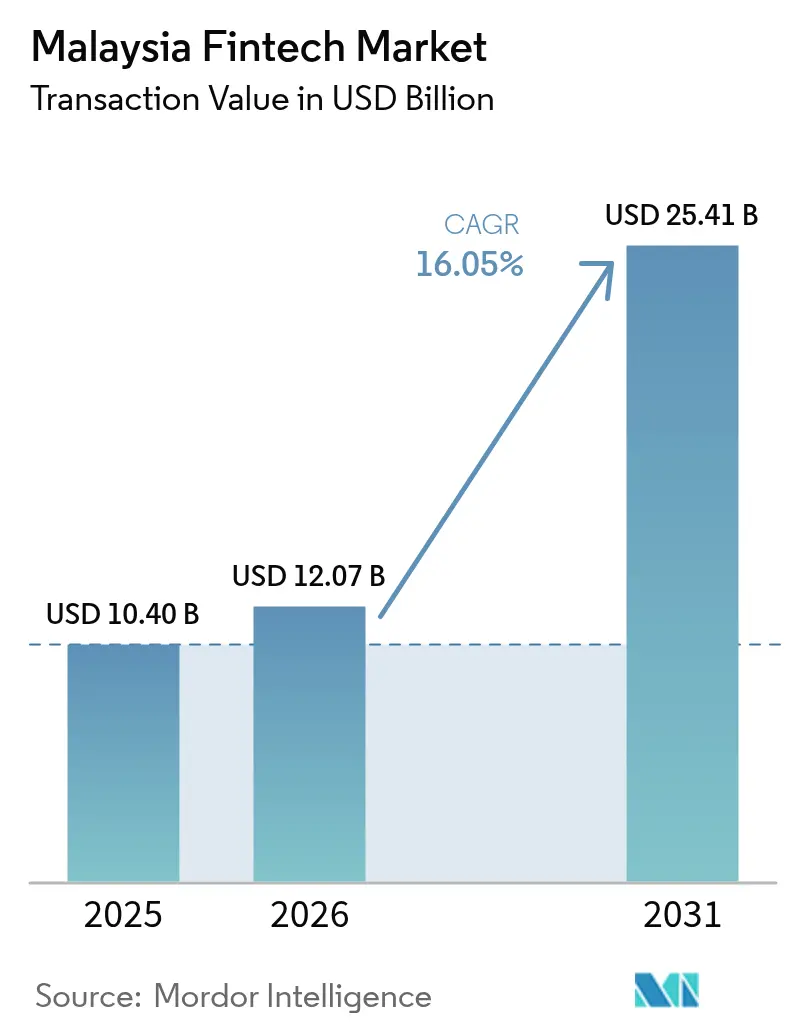
| Tamanho do mercado no ano base (2025) | 10.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.05 % |
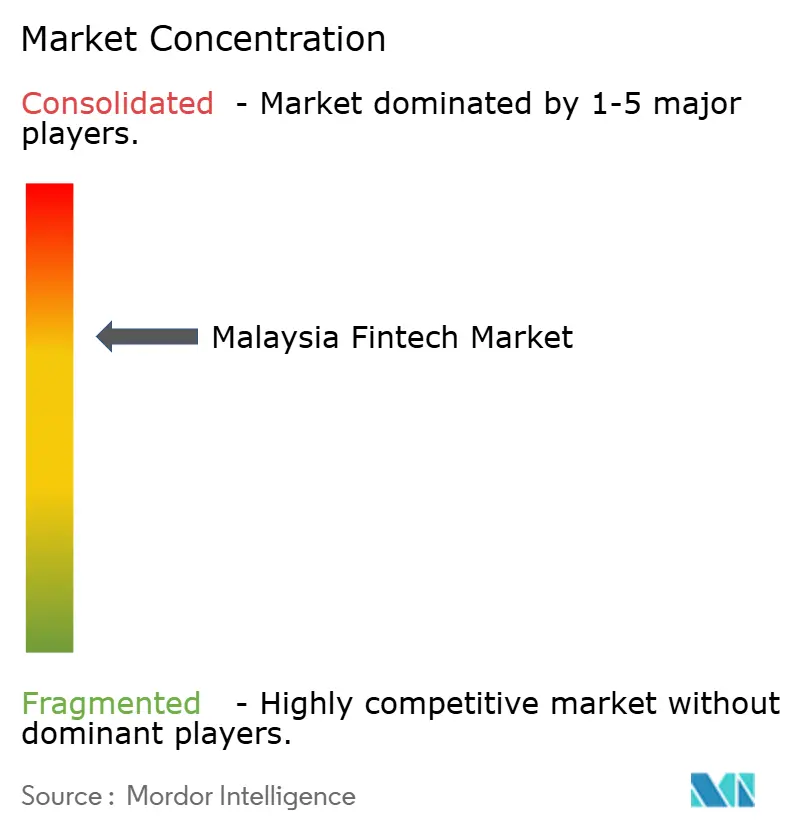
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fintech da Malásia por Mordor Intelligence
O tamanho do mercado de fintech da Malásia foi avaliado em USD 10,40 bilhões em 2025 e estima-se que cresça de USD 12,07 bilhões em 2026 para atingir USD 25,41 bilhões até 2031, a um CAGR de 16,05% durante o período de previsão (2026-2031). O papel da Malásia como centro de finanças islâmicas do Sudeste Asiático, combinado com uma base de consumidores digitais em expansão e regulamentações de sandbox favoráveis, sustenta esse crescimento. O contínuo licenciamento de bancos digitais, como o KAF Digital Bank e o AEON Bank, ampliou a oferta de serviços e reduziu os custos de aquisição[1]Banco Negara da Malásia, "Licenças de Bancos Digitais," BNM.gov.my. . Os vínculos de pagamento por QR Code transfronteiriços com o Camboja e Singapura elevam os volumes de transações e posicionam os provedores locais para expansão regional. Investimentos em nuvem pública e data centers em Sarawak e Penang fortalecem a infraestrutura subjacente, permitindo pagamentos em tempo real e análises de conformidade. À medida que o mercado de fintech da Malásia amadurece, as estratégias competitivas giram cada vez mais em torno de ecossistemas de super-aplicativos, inovações em conformidade com o Islam e integrações de finanças embutidas em fluxos de trabalho do varejo e de PMEs.
Principais Conclusões do Relatório
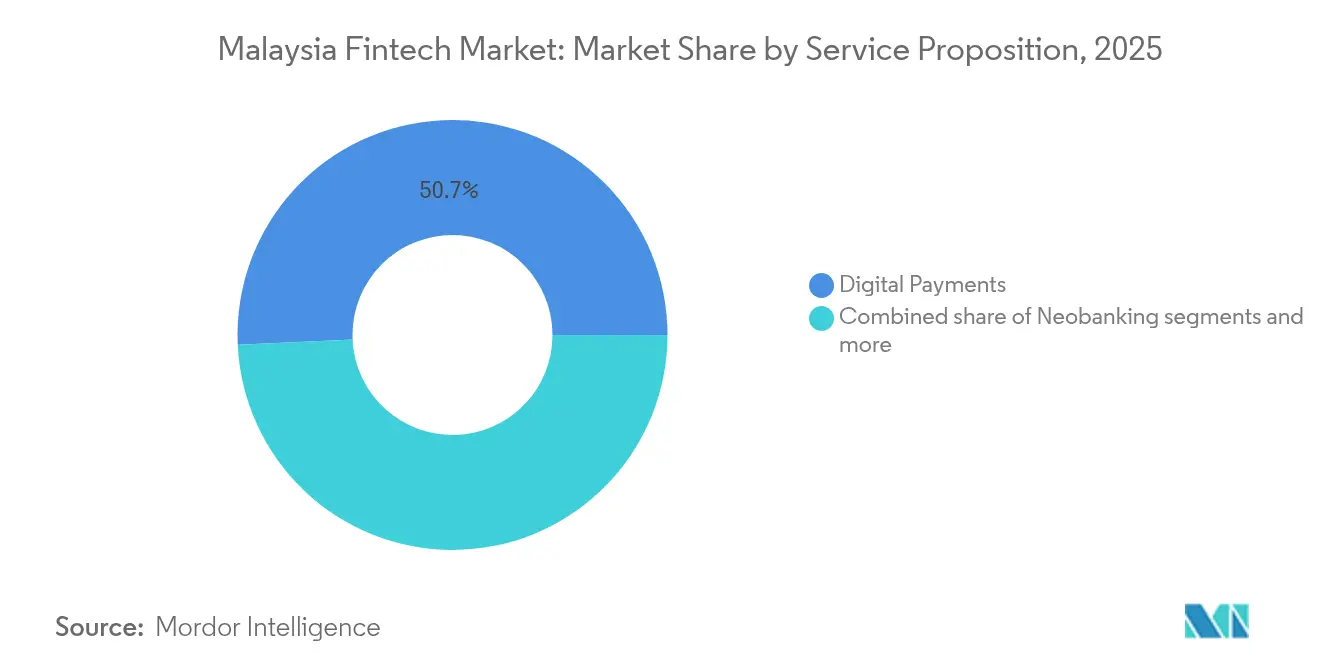
- Por proposição de serviço, os pagamentos digitais capturaram 50,72% da participação do mercado de fintech da Malásia em 2025, enquanto o neobanking deve se expandir mais rapidamente a um CAGR de 26,12% durante 2026-2031.
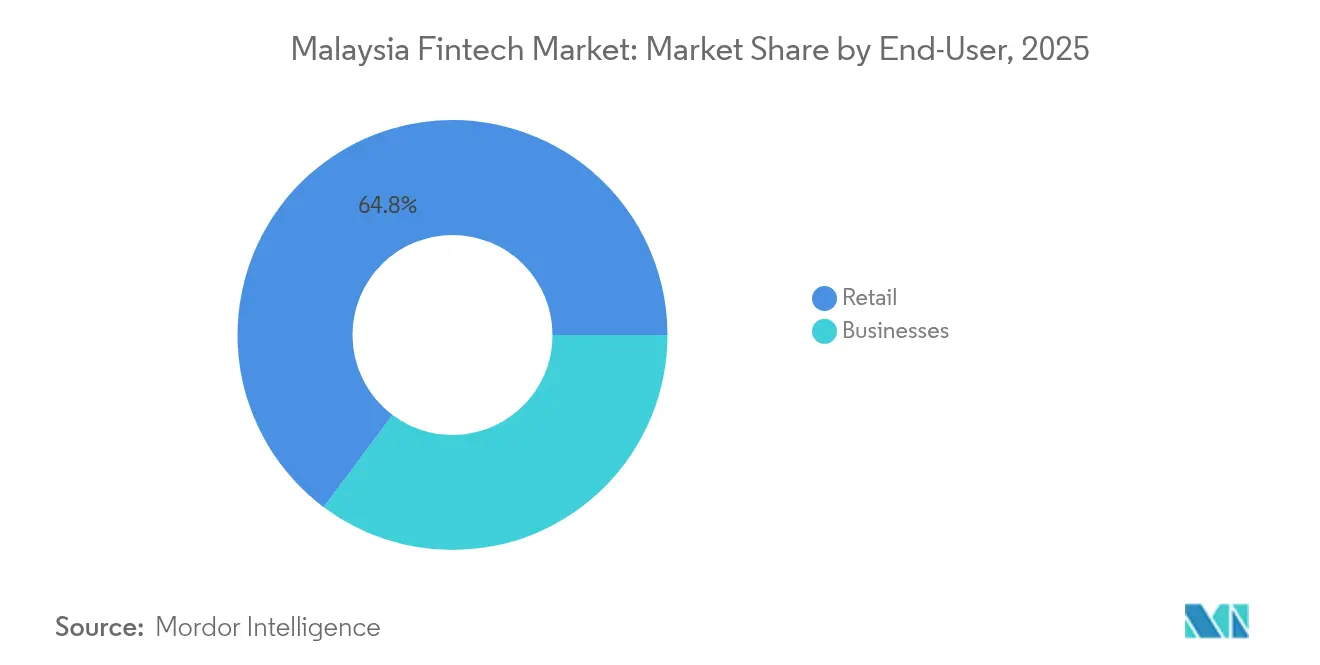
- Por usuário final, o segmento de varejo respondeu por 64,78% da participação do mercado de fintech da Malásia em 2025, com usuários empresariais esperados para registrar o maior CAGR de 22,55% ao longo de 2026-2031.
- Por interface do usuário, os aplicativos móveis compuseram 56,10% da participação do mercado de fintech da Malásia em 2025, enquanto os dispositivos POS/IoT devem crescer a um CAGR de 24,6% até 2031.
- Por geografia, o Vale do Klang compreendeu 47,10% da participação do mercado de fintech da Malásia em 2025, enquanto a Malásia Oriental deve crescer a um CAGR de 23,7% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Fintech da Malásia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta penetração de smartphones e internet | +2.8% | Nacional, com concentração urbana no Vale do Klang | Curto prazo (≤ 2 anos) |
| Iniciativas MyDigital e FSB do Governo | +3.2% | Nacional, com programas-piloto nos estados do norte | Médio prazo (2-4 anos) |
| Expansão do comércio eletrônico | +2.1% | Nacional, com liderança do Vale do Klang e da Região Sul | Curto prazo (≤ 2 anos) |
| Sandbox favorável e licenças de bancos digitais | +2.4% | Nacional, com supervisão regulatória de Kuala Lumpur | Médio prazo (2-4 anos) |
| Crescente demanda por fintech islâmico | +1.8% | Nacional, com maior adoção na Costa Leste | Longo prazo (≥ 4 anos) |
| Integração transfronteiriça de QR Code na ASEAN | +1.6% | Regiões de fronteira, corredores turísticos e centros de negócios | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Alta Penetração de Smartphones e Internet Impulsiona a Expansão do Mercado Endereçável
A penetração de smartphones na Malásia supera 85% e a conectividade à internet alcança 90% dos residentes, expandindo o conjunto de clientes prontos para o mundo digital para serviços de fintech[2]The Edge Malásia, "MDEC Intensifica Esforços para 25,5% de Contribuição da Economia Digital," Theedgemalaysia.com. . Touch 'n Go Digital espera sua primeira lucratividade anual completa em 2025 após garantir USD 75 milhões de investidores estratégicos, um marco viabilizado por esse alcance móvel. O uso de carteiras eletrônicas já atinge 40%, superando o acesso à banca tradicional. A parceria do Google Pay em 2024 com o ShopeePay e a TNG eWallet ilustra como a maturidade da infraestrutura acelera parcerias ecossistêmicas que aprofundam a fidelidade às carteiras. As coortes mais jovens dominam a adoção, com 90% dos usuários com 40 anos ou menos formando o público-alvo principal para os próximos lançamentos de produtos.
As Iniciativas MyDigital e o Blueprint do Setor Financeiro do Governo Catalisam o Desenvolvimento do Ecossistema
O roteiro MyDigital visa que a economia digital contribua com 25,5% do PIB até o final de 2025, apoiado por MYR 163,6 bilhões (USD 34,36 bilhões) em investimentos digitais aprovados em 2024, um salto de 250% em relação ao ano anterior[3]The Edge Malásia, "RM16,2b em Investimentos Obtidos Sob a Malásia Digital," Theedgemalaysia.com. . Mais de 3.891 empresas com status de Malásia Digital agora operam em todo o país, impulsionadas por incentivos fiscais que concedem 0% sobre rendimentos de propriedade intelectual por uma década. A meta de 75% de transações sem dinheiro do Blueprint do Setor Financeiro libera subsídios para terminais de pagamento e atualizações de proteção de dados. A expansão regional é evidente à medida que o Ministério Digital abriu seu escritório do norte em Penang para canalizar incentivos e mentoria técnica além do Vale do Klang.
A Expansão do Comércio Eletrônico Amplifica o Crescimento do Volume de Pagamentos
O setor de comércio eletrônico da Malásia demonstra momentum excepcional, com o Shopee Malásia reportando crescimento de vendas de 8x durante o festival 10.10 e crescimento de 170% durante as celebrações do Raya em 2024. Essa expansão do comércio eletrônico alimenta diretamente o volume de pagamentos para os trilhos de fintech, pois as transações digitais tornam-se o método de liquidação preferido para o varejo online. O CAGR do valor bruto de mercadoria do setor superior a 18% cria um efeito multiplicador para os processadores de pagamento, beneficiando particularmente os provedores de carteiras eletrônicas e facilitadores de pagamentos digitais. A integração entre plataformas de comércio eletrônico e serviços de fintech, exemplificada pela parceria da Shopee com a Takaful IKHLAS para seguro automotivo em conformidade com a Sharia, demonstra como o crescimento do volume de pagamentos se estende a serviços financeiros adjacentes. A expansão do comércio eletrônico também impulsiona a demanda por soluções de finanças embutidas, pois os comerciantes buscam produtos integrados de pagamento, crédito e seguro para melhorar a experiência do cliente e aumentar os valores das transações.
Sandbox Favorável e Licenças de Bancos Digitais Reduzem as Barreiras de Entrada
A abordagem regulatória progressiva do Banco Negara da Malásia concedeu licenças de banco digital a 5 instituições, incluindo o primeiro banco digital islâmico da Malásia, o AEON Bank, alterando fundamentalmente o cenário competitivo. O sandbox regulatório da Comissão de Valores Mobiliários da Malásia, com abertura de inscrições em abril de 2025, fornece um ambiente controlado para testes de inovação em fintech sob requisitos regulatórios adaptados. Essa liberalização regulatória permite que bancos desafiadores concorram diretamente com os incumbentes, como evidenciado pela rápida acumulação de depósitos do Boost Bank de MYR 700 milhões (USD 147 milhões) dentro de 6 meses do lançamento. Os bancos digitais se beneficiam de custos operacionais mais baixos e pilhas de tecnologia ágeis, criando vantagens de preços que pressionam as instituições tradicionais a acelerar sua própria transformação digital. O framework do sandbox beneficia particularmente as inovações de fintech islâmico, com o Departamento de Mercado de Capitais Islâmico dedicado da Comissão de Valores Mobiliários da Malásia apoiando o desenvolvimento de produtos em conformidade com a Sharia e a entrada no mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com ciberfraude | −1.9% | Centros urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Dependência de trilhos bancários incumbentes | −1.4% | Dependências legadas em todo o país | Médio prazo (2-4 anos) |
| Escassez de talentos em fintech de tecnologia avançada | -2.7% | Nacional, com lacunas graves em cidades de Nível 2 e Malásia Oriental | Médio a longo prazo (2-5 anos) |
| Complexidade do imposto digital regional | -2.1% | Nacional, com efeitos desproporcionais em operações de fintech transfronteiriças e de PMEs | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Ciberfraude Corroem a Confiança dos Usuários e Aumentam os Custos de Conformidade
O aumento das ameaças de cibersegurança e os incidentes de fraude digital criam obstáculos significativos para a adoção de fintech, com os custos de conformidade aumentando 25% em relação ao ano anterior em todo o setor. O Banco Negara da Malásia e o Banco da Tailândia assinaram um memorando de entendimento em abril de 2025 para cooperação em cibersegurança e fraude digital, destacando a natureza transfronteiriça dessas ameaças. Os bancos malaios responderam adicionando proteção contra malware aos aplicativos móveis, enquanto o lançamento do Portal Nacional de Fraudes do BNM reduziu o tempo de rastreamento de fraudes em 75%, demonstrando tanto a gravidade do problema quanto as respostas institucionais. A introdução pelo GXBank de produtos de seguro contra fraude cibernética reflete como as empresas de fintech estão monetizando as preocupações de segurança ao mesmo tempo que abordam a aversão ao risco dos clientes.
A Dependência de Trilhos Bancários Incumbentes Limita as Garantias de Tempo de Atividade do Fintech
O ecossistema de fintech da Malásia permanece dependente da infraestrutura bancária legada para funções centrais de liquidação e compensação, criando vulnerabilidades sistêmicas que limitam as garantias de confiabilidade do serviço. Quando os sistemas bancários incumbentes experimentam tempo de inatividade, os aplicativos de fintech perdem funcionalidade apesar de terem interfaces de usuário modernas e plataformas móveis robustas. Essa dependência torna-se particularmente problemática durante períodos de alto volume ou janelas de manutenção do sistema, quando as empresas de fintech não podem fornecer as expectativas de serviço sempre ativo dos clientes nativos digitais. A parceria da CelcomDigi e da PayNet para fortalecer a segurança de pagamento do DuitNow por meio da autenticação baseada em SIM representa esforços para melhorar a confiabilidade, mas o gargalo fundamental de infraestrutura persiste.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Proposição de Serviço: Pagamentos Digitais Mantêm Liderança Enquanto o Neobanking Acelera
Os pagamentos digitais capturaram 50,72% da participação do mercado de fintech da Malásia em 2025, ancorados pelas integrações multimodais de transporte e varejo do Touch 'n Go Digital. Os incentivos governamentais sem dinheiro e a interoperabilidade regional de QR Code continuam a ampliar esse fosso. O crédito digital ocupa o segundo lugar com 21,03%, impulsionado pela captação de USD 27 milhões da Funding Societies que ampliou as linhas de PMEs em conformidade com a Sharia. A insurtech detém 15,05%, validada pela Série B de USD 15,4 milhões da PolicyStreet e uma base de usuários de 5 milhões.
O neobanking, embora representando apenas 7,35% em 2025, deve crescer a um CAGR de 26,12%, reduzindo as lacunas com os incumbentes por meio de contas sem tarifas e integração rápida. Os investimentos digitais estão em 5,85%, onde o StashAway lançou ETFs de Bitcoin e Ethereum ao lado de portfólios em conformidade com a Sharia diversificando receitas. O Fundo de Inovação Digital da Comissão de Valores Mobiliários cofinanciou 15 projetos-piloto, sinalizando futuras mudanças no mix de serviços.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Usuário Final: Domínio do Varejo Encontra Ascensão dos Negócios
Os usuários do varejo responderam por 64,78% do mercado de fintech da Malásia em 2025, apoiados por uma demografia jovem e alta penetração móvel. Os 270.000 usuários da Versa — 59% abaixo de 30 anos — espelham essa tendência. As ferramentas de poupança em conformidade com o Islam e o microsseguro mantêm o impulso entre os consumidores do mercado de massa.
Os usuários empresariais, atualmente em 35,22%, são os que crescem mais rapidamente a um CAGR de 22,55% até 2031. A facilidade de MYR 130 milhões (USD 27,30 milhões) do Boost Bank e da CGC Digital ilustra a demanda por crédito alternativo entre as MPMEs. A Iniciativa de Digitalização de Negócios de MYR 1,5 bilhão (USD 315 milhões) fornece subsídios e treinamento técnico, catalisando ainda mais a adoção de módulos de folha de pagamento, faturamento e finanças de cadeia de suprimentos por PMEs.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Interface do Usuário: Aplicativos Móveis Dominam, Dispositivos POS/IoT Ganham Tração
Os canais móveis comandam 56,10% das interações, sublinhando os hábitos financeiros móveis da Malásia. O Grab, o MAE e o TNG integram transporte por aplicativo, transferências e microinvestimentos para amplificar a frequência das sessões. As interfaces de navegador cobrem 28,45%, atendendo a painéis corporativos e tarefas de gestão de patrimônio que requerem análise em múltiplas telas.
Os terminais POS e IoT, embora representem apenas 10,95% agora, devem crescer a um CAGR de 24,6%, impulsionados pela implementação de tap-to-phone da Soft Space e pelas atualizações de adquirentes de comerciantes da GHL Systems. Os pilotos de cidades inteligentes e os incentivos da Indústria 4.0 incorporam ainda mais os pagamentos em dispositivos conectados, abrindo caminho para experiências de checkout sem atrito.
Análise Geográfica
O Vale do Klang capturou 47,10% da participação do mercado de fintech da Malásia em 2025, refletindo sua densa rede de reguladores, investidores de risco e talentos tecnológicos. As sedes do Touch 'n Go Digital, PolicyStreet e Jirnexu se concentram aqui, criando virtuosos transbordamentos de conhecimento e ciclos rápidos de prototipagem. A cobertura superior de fibra e 5G sustenta cargas de trabalho de KYC em tempo real e análises.
A Região Sul representa uma participação significativa e deve crescer a um CAGR mais elevado, impulsionada pela Zona Econômica Especial Johor-Singapura que canaliza fluxos transfronteiriços via trilhos PayNow-DuitNow. As propostas de data centers em Iskandar posicionam a região para recuperação de desastres e cargas de trabalho de fintech sensíveis à latência.
A Malásia Oriental representa a geografia de crescimento mais rápido a um CAGR de 23,7% até 2031, à medida que as iniciativas da Sarawak Digital Corporation e os investimentos substanciais em data centers criam bases de infraestrutura digital para a expansão do fintech. O crescimento da região reflete os esforços do governo para distribuir os benefícios da economia digital além da Malásia Peninsular, com investimentos direcionados em conectividade e desenvolvimento de competências digitais abordando lacunas históricas de infraestrutura.
A Região Norte detém uma participação de 21,08%, alavancada pelas cadeias de suprimentos de manufatura em Penang que necessitam de soluções de financiamento comercial e remessas transfronteiriças. Os MYR 1,23 bilhão (USD 258,3 milhões) da Penang em aprovações de investimentos da Malásia Digital e a abertura de um escritório do MDEC concentram serviços de suporte e talentos. A Costa Leste, com 9,32%, aproveita a afinidade cultural pelas finanças islâmicas para pilotar novas carteiras em conformidade com a Sharia e ofertas de takaful direcionadas a corredores de turismo doméstico.
Panorama regulatório
A Malásia regula o setor de fintech por meio de um modelo multi-regulador baseado em atividades, liderado pelo Bank Negara Malaysia (BNM) para bancos e sistemas de pagamento e pela Securities Commission Malaysia (SC) para os mercados de capitais. O arcabouço tem como base o Financial Services Act 2013, o Islamic Financial Services Act 2013 e o Capital Markets and Services Act 2007. O BNM revisou seu Financial Technology Regulatory Sandbox Framework em fevereiro de 2024, introduzindo um Standard Sandbox juntamente com uma Innovation Green Lane para criar caminhos de teste mais claros. A SC continua a operar seu sandbox focado no mercado de capitais nos termos da seção 377 do CMSA.
A supervisão de ativos digitais está principalmente sob a responsabilidade da SC, incluindo a Capital Markets and Services (Prescription of Securities) (Digital Currency and Digital Token) Order 2019 e as Diretrizes revisadas sobre Ativos Digitais, de 19 de agosto de 2024. Em 2026, a ênfase regulatória se expandiu para a experimentação e governança de ativos digitais em nível institucional, incluindo a atuação do BNM por meio do Digital Asset Innovation Hub e exigências da SC, em vigor a partir de 30 de março de 2026, de que ofertas de moedas digitais compatíveis com a Shariah por operadores de Digital Asset Exchange obtenham a aprovação do Shariah Advisory Council. Isso reforça a governança Shariah como um fator determinante para propostas de ativos digitais islâmicos.
Análise da cadeia de valor
A cadeia de valor do setor de fintech na Malásia começa com a regulação e a infraestrutura de mercado, em que o BNM, a SC e sistemas de pagamento como o PayNet (DuitNow) definem a interoperabilidade, os caminhos de sandbox e os parâmetros de conformidade que moldam o design dos produtos e a estratégia de lançamento no mercado. Os elementos facilitadores incluem identidade digital e ferramentas de e-KYC, capacidade de nuvem e data centers, controles de cibersegurança, incluindo programas de inteligência contra fraudes, e operadoras de redes móveis que apoiam a integração segura de clientes e a autenticação de transações, como refletido em iniciativas do setor voltadas à segurança do DuitNow.
No lado da oferta, bancos e bancos digitais licenciados fornecem acesso à liquidação, custódia e capacidade de financiamento. As fintechs constroem então camadas voltadas para consumidores e PMEs, como carteiras eletrônicas, marketplaces de crédito, distribuição de insurtech e plataformas de gestão de patrimônio. A distribuição é liderada por aplicativos móveis e cada vez mais se estende à aceitação por comerciantes por meio de soluções de POS e tap-to-phone, viabilizando finanças incorporadas em fluxos de trabalho de varejo e PMEs. Os principais pontos de estrangulamento continuam sendo a dependência dos sistemas bancários tradicionais para disponibilidade e o custo contínuo dos controles antifraude, enquanto a Green Lane do sandbox e as parcerias entre bancos e fintechs ajudam a contornar essas limitações, oferecendo aos inovadores um caminho mais estruturado para testar e integrar soluções compatíveis.
Cenário Competitivo
O mercado de fintech da Malásia apresenta um nível moderado de concentração, com alguns grandes players detendo uma participação significativa do setor. O Touch 'n Go Digital se destaca como líder de mercado, beneficiando-se de sua profunda integração com os serviços de transporte e de fortes vínculos com as iniciativas governamentais. Ao mesmo tempo, o Maybank MAE exemplifica como os bancos tradicionais estão se adaptando à era digital, usando sua grande base de clientes e esforços de transformação digital para manter a relevância. Esse equilíbrio de domínio estabelecido e novo crescimento sinaliza um ambiente competitivo dinâmico e em evolução. A intensidade competitiva do mercado está aumentando, particularmente com a entrada de titulares de licenças de bancos digitais como o Boost Bank, que acumulou MYR 700 milhões (USD 147 milhões) em depósitos dentro de seis meses ao focar em tecnologia e experiência aprimorada do cliente.
Estrategicamente, os players de fintech na Malásia estão cada vez mais se voltando para modelos de super-aplicativos e soluções de finanças embutidas. Isso lhes permite diversificar os fluxos de receita enquanto fortalecem a fidelidade do cliente por meio de serviços integrados. O GrabPay Malásia, com sua participação de mercado de 15,2%, exemplifica essa tendência ao combinar pagamentos com transporte por aplicativo, entrega de alimentos e serviços financeiros, aumentando assim o volume de transações e o valor vitalício do cliente. Essas plataformas integradas oferecem uma experiência de usuário perfeita, posicionando-se como ferramentas diárias essenciais. Como resultado, as empresas que combinam com sucesso múltiplos serviços financeiros e de estilo de vida estão ganhando vantagem competitiva na retenção e monetização de usuários.
Em meio a essa evolução, oportunidades de espaços em branco estão surgindo em áreas especializadas e mal atendidas, como o fintech islâmico. Plataformas como a Wahed Invest e startups de crédito em conformidade com a Sharia estão atendendo a necessidades de mercado não satisfeitas, particularmente entre consumidores muçulmanos que buscam soluções de finanças éticas. Os players tradicionais também estão respondendo; por exemplo, a aliança do Hong Leong Bank com a WeBank Technology Services em janeiro de 2025 ilustra uma tendência crescente de incumbentes que fazem parceria com especialistas orientados por tecnologia para acelerar a adoção de IA e aumentar a eficiência. Ao mesmo tempo, disruptores emergentes como a CapBay (finanças de cadeia de suprimentos), MoneyMatch (remessas transfronteiriças) e Oyen (seguro para animais de estimação) estão mirando nichos verticais. Esses inovadores estão desafiando o status quo ao oferecer soluções personalizadas, aproveitando tecnologia superior e proporcionando experiências excepcionais ao cliente.
Líderes do Setor de Fintech da Malásia
Touch 'n Go Digital
Maybank MAE
GrabPay Malásia
CIMB OCTO e Boost
BigPay
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As atualizações de pagamento e aceitação impulsionadas pela padronização criam um caminho de implementação para provedores que desenvolvem capacidades de QR interoperável e transferência em tempo real. O BNM publicou a Interoperable Fund Transfer Framework (IFTF) em 30 de junho de 2026, exigindo a descontinuação de redes QR proprietárias até 30 de junho de 2028. Isso amplia o mercado endereçável para gateways alinhados ao DuitNow, adquirentes de comerciantes, ferramentas de reconciliação e controles antifraude que podem ser implantados em bancos e carteiras eletrônicas sem restrições de circuito fechado.
As finanças abertas e a experimentação regulada também estão saindo do conceito para se tornarem programas estruturados. O BNM abriu as inscrições para sua Financial Technology Regulatory Sandbox Green Lane entre 1 e 31 de julho de 2026 e anunciou trabalhos sobre o Financial Sector Blueprint 2027 a 2030, com um arcabouço de finanças abertas previsto para implementação faseada a partir de 2027 (apoiado por infraestrutura envolvendo o PayNet). Essas etapas se baseiam na escala já visível na banca digital, em que os cinco bancos digitais licenciados atenderam 2,4 milhões de clientes com MYR 4,2 bilhões em depósitos até o final de 2025. O conjunto de oportunidades inclui casos de uso de compartilhamento de dados baseado em consentimento, como subscrição de crédito baseada no fluxo de caixa de PMEs, jornadas personalizadas de poupança e financiamento islâmicos, e finanças incorporadas entre plataformas que podem ser distribuídas por meio de ecossistemas de super-apps.
Desenvolvimentos recentes do setor
- Julho de 2026: O Bank Negara Malaysia abriu as inscrições para sua Financial Technology Regulatory Sandbox Green Lane para a janela de admissão de 1º a 31 de julho de 2026. A admissão fortalece o pipeline de pilotos regulados que podem ser comercializados mais rapidamente por instituições financeiras licenciadas e seus parceiros de fintech, apoiando uma iteração mais rápida em propostas de pagamentos, regtech e soluções baseadas em dados.
- Junho de 2026: A TNG Digital lançou o ASB Financing na carteira eletrônica TNG em colaboração com o CIMB Islamic Bank, oferecendo financiamento de RM10.000 a RM200.000. O produto amplia a distribuição de financiamento islâmico além dos canais bancários e reforça as carteiras eletrônicas como plataformas de originação para produtos financeiros de maior valor.
- Março de 2025: A CelcomDigi e a PayNet anunciaram uma parceria para fortalecer a segurança dos pagamentos DuitNow por meio de autenticação baseada em SIM e integração com o National Fraud Portal. A iniciativa reforça a verificação de transações na camada móvel e apoia o compartilhamento de inteligência contra fraudes em todo o ecossistema entre os provedores de pagamento participantes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de fintech da Malásia é definido como o valor gerado por produtos e serviços financeiros baseados em tecnologia, oferecidos a usuários de varejo e empresas dentro da Malásia, por meio de canais digitais e pontos de contato baseados em dispositivos.
Exclusões de escopo: excluímos serviços exclusivamente bancários tradicionais que não sejam oferecidos por meio de uma proposta liderada por fintech, e também excluímos softwares não financeiros que não viabilizem diretamente uma transação financeira, financiamento, investimento, seguro ou serviço de conta.
Visão geral da segmentação
- Por Proposição de Serviço
- Pagamentos Digitais
- Empréstimos e Financiamentos Digitais
- Investimentos Digitais
- Insurtech
- Neobanking
- Por Usuário Final
- Varejo
- Empresas
- Por Interface do Usuário
- Aplicativos Móveis
- Web / Navegador
- Dispositivos POS / IoT
- Por Geografia
- Vale do Klang
- Região Norte
- Região Sul
- Costa Leste
- Malásia Oriental
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual sobre adoção, regulação e o contexto operacional que molda os volumes e a precificação de fintech na Malásia. Consultamos fontes públicas como publicações do Bank Negara Malaysia, comunicados da Securities Commission Malaysia, atualizações da Malaysia Digital Economy Corporation, indicadores do Department of Statistics Malaysia e séries do Banco Mundial sobre inclusão digital e financeira.
Para converter esses sinais em insumos de dimensionamento, também analisamos relatórios anuais de empresas, apresentações a investidores e demonstrações auditadas, quando disponíveis, além de cobertura de imprensa confiável e comentários de associações. Paralelamente, utilizamos assinaturas pagas para inteligência financeira corporativa, triagem de notícias e demonstrações financeiras, e verificações de bases de patentes, o que ajudou a verificar os níveis de atividade e o foco de produtos em todo o ecossistema. Esta lista de fontes de pesquisa documental é apenas ilustrativa, e documentos adicionais foram utilizados para coleta, validação e esclarecimento de dados durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em alinhar o modelo com métricas operacionais reais e as definições práticas utilizadas por operadores na Malásia. Conversamos com operadores de fintech, instituições financeiras reguladas, facilitadores do ecossistema e usuários informados para validar a lógica de receita, as taxas de comissão típicas e como os volumes variam por canal (móvel, web e POS ou IoT) nas principais regiões econômicas.
Quando as fontes documentais não eram claras, as entrevistas foram utilizadas para preencher lacunas quanto ao escopo dos produtos, ao momento de monetização e à forma de tratar o valor de fintech em relação a serviços de TI adjacentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 14% |
| Nível médio: 58% | Líderes funcionais/de unidade: 38% |
| Participantes menores: 17% | Gerentes: 48% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma abordagem top-down, na qual a atividade financeira digital nacional é reconstruída em um conjunto de demanda endereçável para fintech e, em seguida, dividida por tipos de serviço que correspondem ao comportamento observado dos usuários na Malásia. O modelo é então testado com aproximações bottom-up seletivas, incluindo construções de receita de provedores amostrados, verificações de taxas ou comissões típicas e lógica de volume multiplicado pelo valor médio por canal. Essa etapa ajuda a ajustar os totais quando uma abordagem sobrestima ou subestima a atividade.
Alguns insumos práticos especialmente relevantes neste mercado incluem o crescimento das transações sem dinheiro, o uso liderado por smartphones para pagamentos e serviços de conta, o ritmo de lançamento de produtos de banca digital, a adesão de consumidores e PMEs ao crédito digital e a mudança de participação do dinheiro em espécie para carteiras eletrônicas e cartões. Para as previsões, utilizamos análise de cenários baseada nessas variáveis, de modo que os casos base, conservador e de adoção mais rápida possam ser comparados e, em seguida, alinhados com o que os especialistas consideram realista para os próximos anos. Quando faltam dados bottom-up para categorias menores, utilizamos razões substitutas de serviços semelhantes, seguidas de nova verificação com o retorno das entrevistas para evitar a sobrestimação de áreas de nicho.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo indicadores regulatórios públicos, tendências de transações reportadas e divulgações de empresas que refletem a monetização. Quaisquer variações incomuns no crescimento, mudanças abruptas de participação entre canais ou premissas de precificação inconsistentes são identificadas, revisadas e corrigidas antes da aprovação interna.
O trabalho é revisado em múltiplas etapas para garantir que definições, cálculos e verificações de razoabilidade estejam alinhados entre segmentos e regiões. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou lançamentos de novas categorias. Antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do Mercado de Fintech da Malásia segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados sobre o setor de fintech da Malásia podem parecer muito distantes entre si porque algumas fontes misturam valor de transações com receita, e outras agrupam banca digital, pagamentos e comércio digital mais amplo sob um único rótulo. Diferenças no momento de conversão de moeda, se os números são brutos ou líquidos de fluxos de repasse, e a rapidez com que as premissas são atualizadas também alteram o valor final de mercado.
A principal discrepância vem da contabilização dos fluxos de pagamento como tamanho de mercado, e a Mordor Intelligence trata o mercado como o valor de fintech em linhas de serviço definidas (incluindo neobanking, insurtech e investimentos digitais), em vez do volume total de transações. Utilizar o volume de pagamentos como número principal pode inflacionar os resultados quando pagamentos de alto valor são incluídos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,40 bilhões de USD (2025) | |
| Associação Setorial A | 50,00 bilhões de USD (2024) | Frequentemente citado como um valor de mercado geral, esse tipo de estimativa costuma refletir o valor do fluxo de transações em todos os sistemas de fintech, com divulgação limitada sobre se representa receita líquida, volume bruto ou se inclui comércio digital adjacente. |
| Periódico Setorial B | 0,66 bilhão de USD (2024) | Esse tipo de número normalmente é construído a partir de uma perspectiva mais restrita, baseada apenas em receita, que pode excluir a atividade de banca digital regulada e verticais não relacionadas a pagamentos, além de poder aplicar premissas conservadoras de comissão e monetização. |
No geral, a diferença é explicada principalmente por se o número representa dinheiro em movimento pelos sistemas ou o valor capturado pelos provedores de fintech, além da amplitude do conjunto de serviços incluído. Nossa abordagem mantém o escopo consistente entre as principais verticais de fintech e, em seguida, vincula o total a sinais observáveis de adoção e precificação, o que torna o número final mais fácil de reconciliar e atualizar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de fintech da Malásia?
O mercado está avaliado em USD 12,07 bilhões em 2026.
Com que velocidade se espera que o mercado de fintech da Malásia cresça até 2031?
Projeta-se que se expanda a um CAGR de 16,05%, atingindo USD 25,41 bilhões até 2031.
Qual linha de serviço detém a maior participação no cenário de fintech da Malásia?
Os pagamentos digitais lideram com 50,72% de participação na receita em 2025.
Qual região da Malásia apresenta a perspectiva de crescimento de fintech mais rápida?
A Malásia Oriental deve registrar um CAGR de 23,7% até 2031, o mais rápido em todo o país.
Qual fator mais acelera a adoção de serviços de fintech por PMEs na Malásia?
A Iniciativa de Digitalização de Negócios de RM 1,5 bilhão (USD 315 milhões) do Governo subsidia ferramentas digitais e financiamentos, estimulando a adoção por PMEs.
Quão concentrada é a concorrência entre os provedores de fintech da Malásia?
As cinco principais empresas controlam 75,8% do valor de mercado, indicando concentração moderada.
Página atualizada pela última vez em:


