
Lippenstift-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 20.11 Milliarden US-Dollar |
| Marktgröße (2031) | 28.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lippenstift-Marktanalyse von Mordor Intelligence
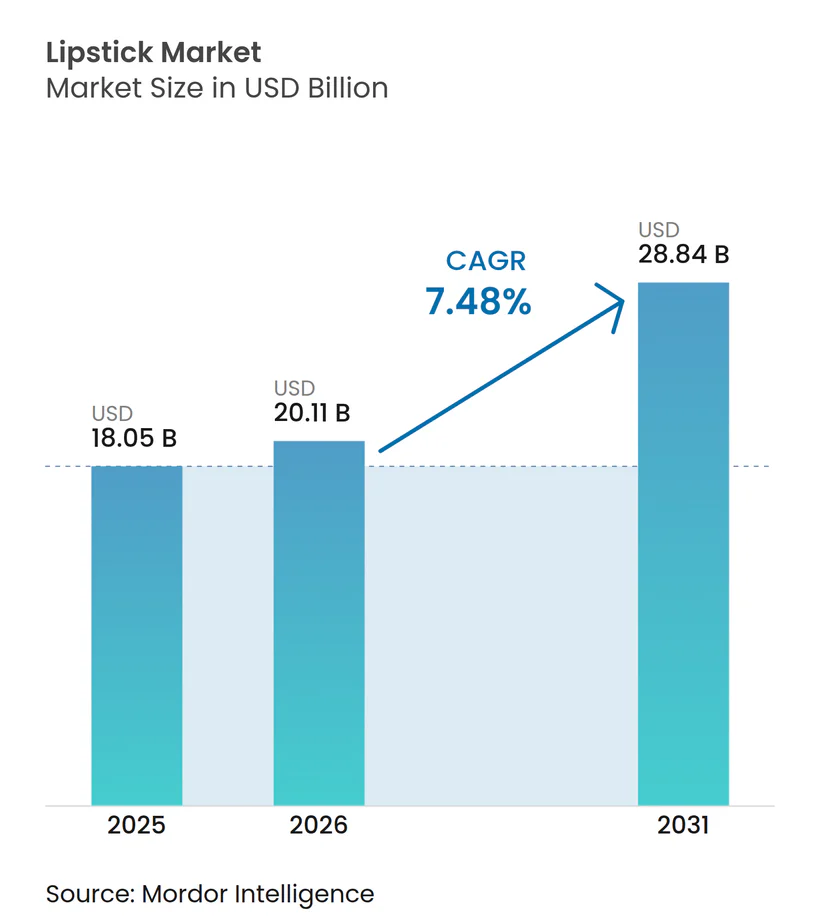
Der Lippenstift-Markt wurde im Jahr 2025 auf 18,05 Milliarden USD bewertet, wird voraussichtlich im Jahr 2026 20,11 Milliarden USD erreichen und soll bis 2031 auf 28,84 Milliarden USD anwachsen, was einem CAGR von 7,48 % während des Prognosezeitraums entspricht. Dieses Wachstum wird auf Faktoren wie die Beschleunigung des digitalen Handels, die steigende Nachfrage nach sauberen Formulierungen und eine Verlagerung von Massenmarktprodukten hin zu Premium-Angeboten mit Influencer-Unterstützung zurückgeführt. Die Region Asien-Pazifik hatte im Jahr 2025 einen Anteil von 34,40 % am Umsatz und wird voraussichtlich das schnellste regionale Wachstum mit einem CAGR von 8,01 % bis 2031 verzeichnen. Dieses Wachstum wird durch steigende Pro-Kopf-Ausgaben für Schönheitspflege in Indien und China, die Expansion von K-Beauty-Exporten nach Lateinamerika und den Aufstieg von Live-Commerce-Plattformen vorangetrieben, die Unterhaltung mit sofortigen Kaufoptionen verbinden.
Wichtigste Erkenntnisse des Berichts
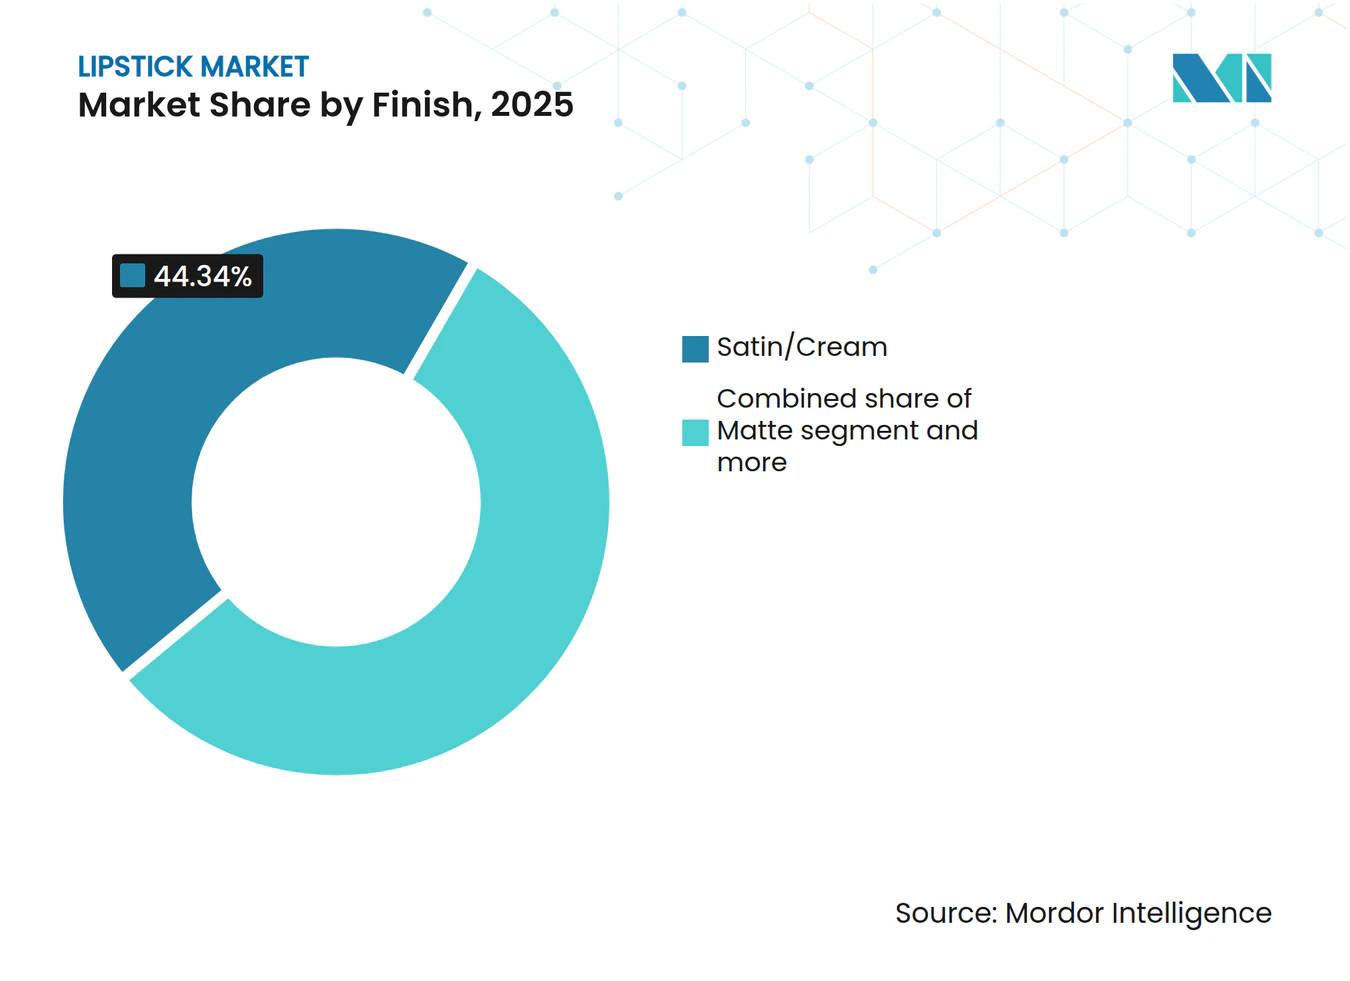
- Nach Finish führte Satin/Creme mit einem Anteil von 44,34 % am Lippenstift-Markt im Jahr 2025, und Matt ist auf dem Weg zum schnellsten Wachstum mit einem CAGR von 7,59 % bis 2031.
- Nach Form beherrschten Stiftprodukte mit 59,18 % die Lippenstift-Marktgröße im Jahr 2025, während Flüssigformate voraussichtlich mit einem CAGR von 7,81 % wachsen werden.
- Nach Preissegment hielt der Massenmarkt 62,19 % des Umsatzes im Jahr 2025; Premium und Luxus werden voraussichtlich mit einem CAGR von 8,28 % wachsen.
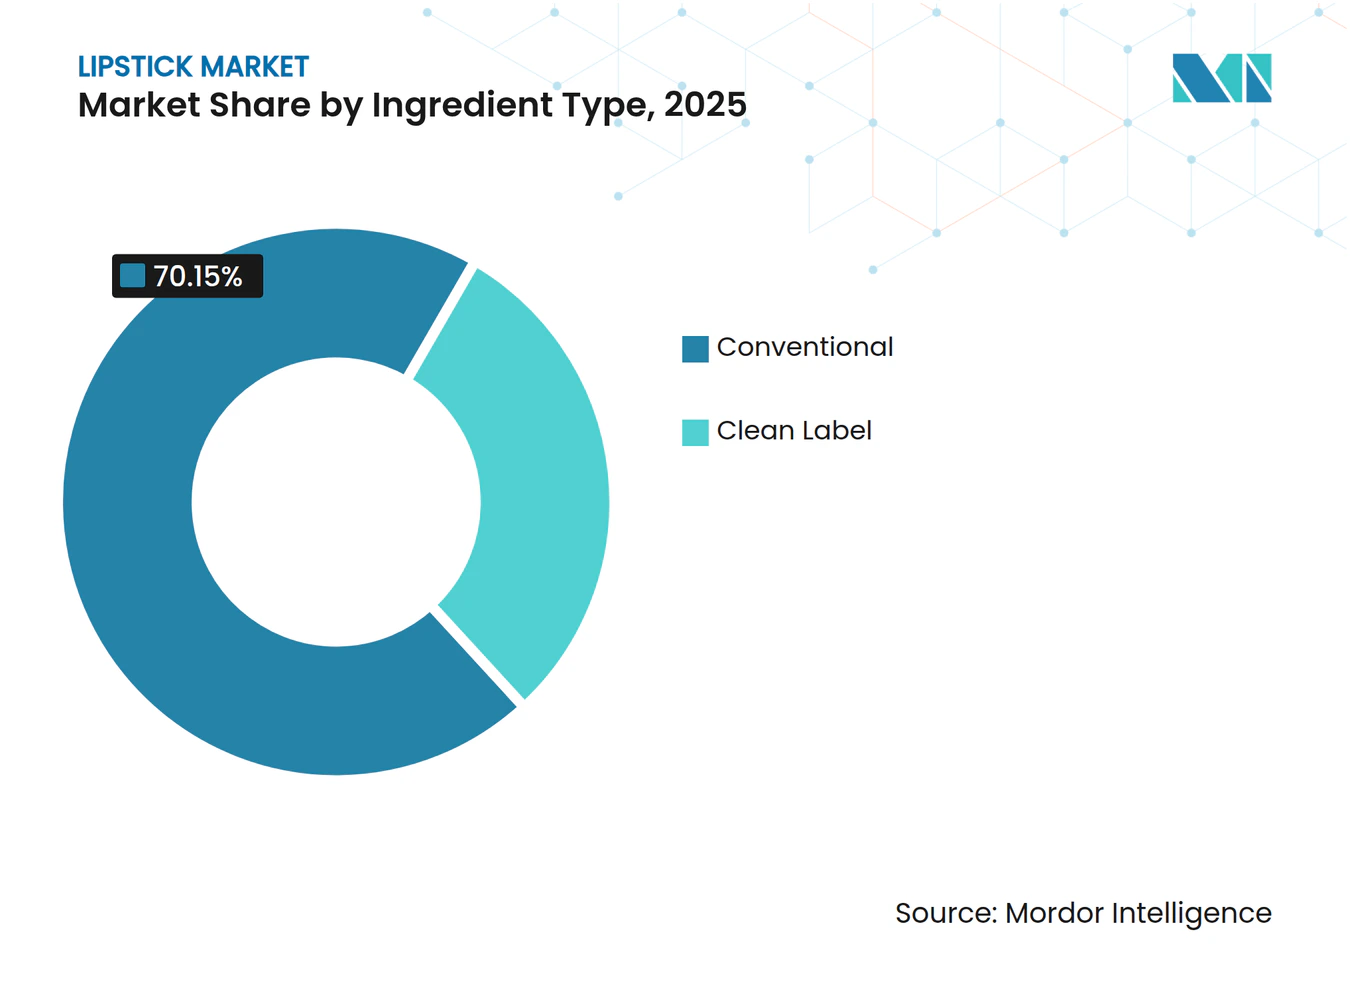
- Nach Inhaltsstofftyp erfasste Konventionell im Jahr 2025 einen Anteil von 70,15 %; Clean-Label-Alternativen werden voraussichtlich mit einem CAGR von 8,67 % steigen.
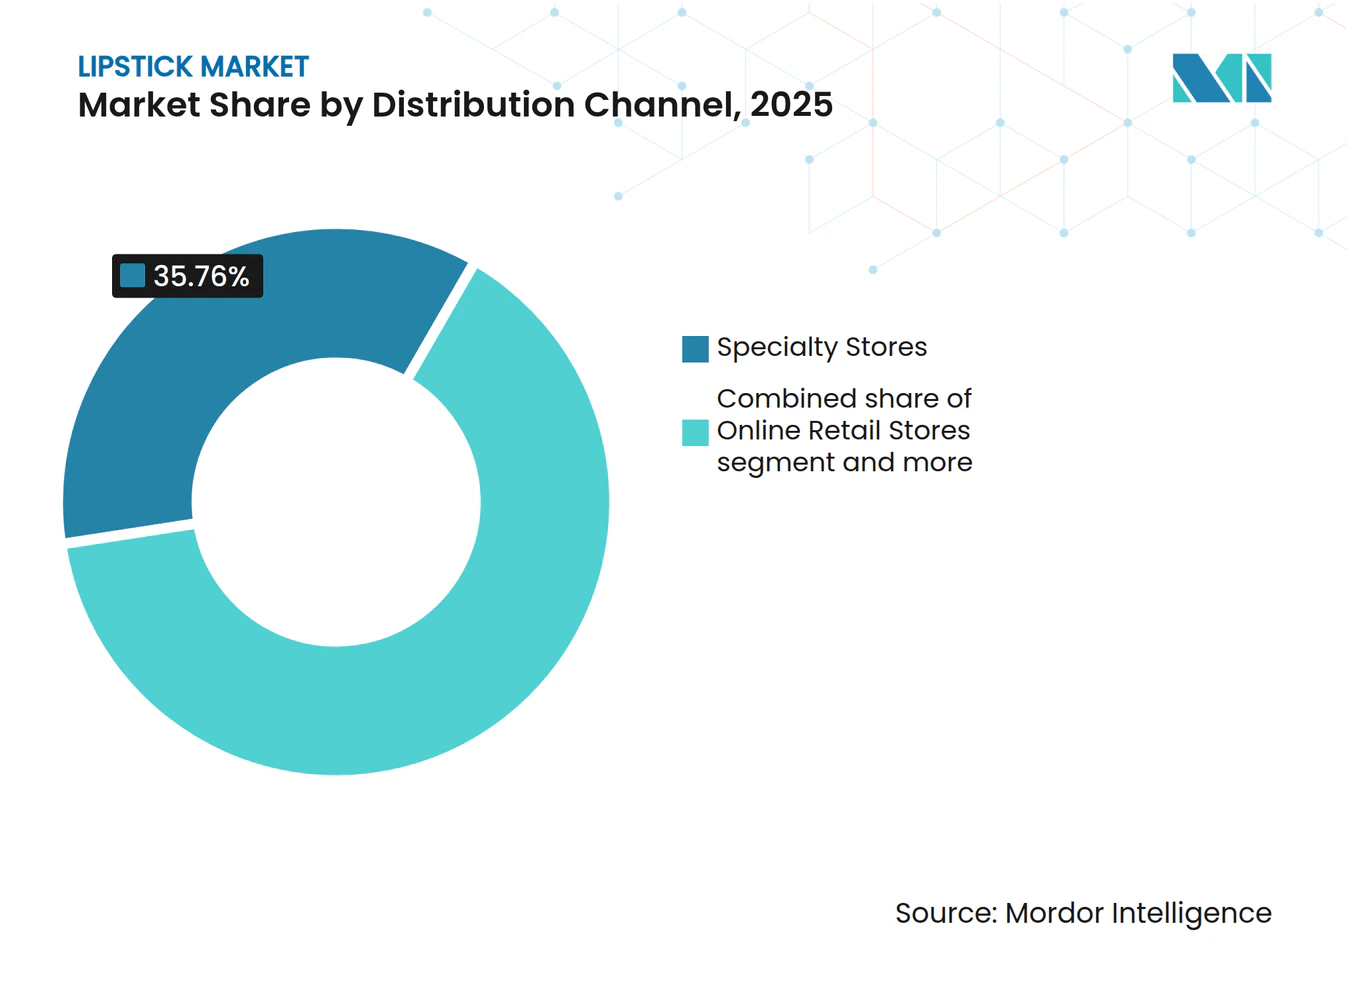
- Nach Vertrieb entfielen auf Fachgeschäfte im Jahr 2025 35,76 % des Umsatzes, doch der Online-Einzelhandel soll mit einem CAGR von 9,07 % am schnellsten wachsen.
- Nach Geografie sicherte sich Asien-Pazifik im Jahr 2025 einen Anteil von 34,40 % am Lippenstift-Markt und wird voraussichtlich den schnellsten regionalen CAGR von 8,01 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Schönheitsbewusstsein und persönliche Pflege | +1.2% | Global, mit stärkerem Einfluss in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Produktinnovation und Texturvielfalt | +1.5% | Global, angeführt von Nordamerika und Europa, Forschungs- und Entwicklungszentren | Langfristig (≥ 4 Jahre) |
| Nachfrage nach natürlichen, veganen und nachhaltigen Produkten | +1.8% | Nordamerika und Europäische Union regulierungsgetrieben, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einfluss sozialer Medien, Beauty-Influencer und Prominenten-Marken | +2.1% | Global, mit stärkstem Einfluss in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung und Aufstrebender Konsum | +0.9% | Global, mit dem stärksten Einfluss in Nordamerika und aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Innovative, nachhaltige Verpackungen zur Verbesserung des Nutzererlebnisses und der Markenattraktivität | +1.1% | Nordamerika und Europäische Union technologiegetrieben, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Schönheitsbewusstsein und persönliche Pflege
Die Erholung des Make-up-Konsums nach der Pandemie verdeutlicht den Lippenstift-Effekt
, einen Verbraucherverhaltenstrend, bei dem Einzelpersonen in Zeiten wirtschaftlicher Unsicherheit erschwingliche Luxusartikel bevorzugen. Dieses Phänomen tritt auf, wenn Verbraucher ihre Ausgaben von hochpreisigen Luxusgütern auf zugänglichere Genüsse, insbesondere Kosmetika, verlagern. So berichtete John Lewis beispielsweise von einem Anstieg der Lippenproduktverkäufe um 14 %, wobei diese Artikel als Statussymbole ähnlich wie Luxusaccessoires gelten. Der Trend weitet sich auch aus, da männliche Verbraucher, insbesondere in China, zunehmend Kosmetika kaufen. Lippenprodukte sind zu Einstiegsartikeln für Make-up-Experimente geworden und signalisieren eine breitere Bewegung hin zu Selbstausdruck und persönlichem Branding. Dieses Muster ist besonders ausgeprägt in aufstrebenden Märkten, wo steigende verfügbare Einkommen zu höheren Ausgaben für Schönheitsprodukte führen.
Produktinnovation und Texturvielfalt
Jüngste Fortschritte in der Lippenstift-Formulierungstechnologie begegnen Verbraucherbedenken, indem sie Farbkosmetik mit Hautpflegevorteilen verbinden. Shiseidos „Automatic Veil Technology” verbessert die Produkthaltbarkeit, indem sie Lippenstiftfilmen ermöglicht, kleinere Schäden durch den regulären Gebrauch selbst zu reparieren. Diese Technologie integriert spezialisierte Polymere, die auf mechanischen Stress reagieren und das Produkt umverteilen, um eine gleichmäßige Schicht auf den Lippen zu erhalten, was die Lebensdauer des Produkts potenziell verlängert. Ebenso hat Global Bioenergies ein pflanzenbasiertes Isododekan eingeführt, das eine nachhaltige Alternative zu erdölbasierten Inhaltsstoffen bietet und dabei Leistungsstandards aufrechterhält. Dieses pflanzenbasierte Isododekan wird durch einen Fermentationsprozess unter Verwendung erneuerbarer Ressourcen hergestellt und ergibt einen molekular identischen Ersatz für konventionelle erdölbasierte Komponenten. Darüber hinaus treibt die Verbrauchernachfrage nach langanhaltenden Produkten weiterhin das Wachstum im Markt für langlebige Kosmetika an. Diese Innovationen sind bedeutsam, da Unternehmen bestrebt sind, synthetische Wachse durch pflanzenbasierte Alternativen zu ersetzen.
Nachfrage nach natürlichen, veganen und nachhaltigen Produkten
Das regulatorische Umfeld für Kosmetika unterliegt erheblichen Veränderungen, wobei sieben Bundesstaaten, darunter Kalifornien, Colorado und Washington, PFAS-Beschränkungen einführen, die zwischen 2025 und 2030 eine Produktreformulierung erfordern. Diese Vorschriften stellen Hersteller vor betriebliche Herausforderungen, da sie die Aufrechterhaltung der Produktleistung mit der Erfüllung unterschiedlicher Anforderungen verschiedener Rechtsbereiche in Einklang bringen müssen. Auf Bundesebene verlangt der Modernization of Cosmetics Regulation Act (MoCRA) der FDA bis Dezember 2025 PFAS-Sicherheitsbewertungen in Kosmetika[1]. Auch die Verbraucherpräferenzen verschieben sich im Einklang mit diesen regulatorischen Entwicklungen. Laut dem Beauty-E-Commerce-Trendbericht 2024 von Shopify zeigen 69 % der Verbraucher ein gesteigertes Interesse an nachhaltigen Praktiken. Die Branche reagiert mit technologischen Fortschritten, wie der Partnerschaft von L'Oréal mit IBM zur Entwicklung KI-gestützter Formulierungstools für nachhaltige Inhaltsstoffe, die mit dem Ziel übereinstimmen, bis 2030 95 % der Inhaltsstoffe aus erneuerbaren Quellen zu beziehen.
Einfluss sozialer Medien, Beauty-Influencer und Prominenten-Marken
Social-Media-Plattformen haben die Lippenstift-Vermarktung und die Muster der Verbraucherentdeckung erheblich beeinflusst. Plattformen wie TikTok und Instagram ermöglichen schnelle Produkteinführungen und versetzen Marken in die Lage, innerhalb von Wochen eine erhebliche Reichweite zu erzielen. In Südkorea war Instagram im Jahr 2024 eine der beliebtesten Social-Media-Plattformen, wobei etwa 45,8 % der Bevölkerung sie als ihre am häufigsten genutzte Plattform angaben[2]. Forschungen der Bryant University zeigen, dass 86 % der Beauty-Marken Influencer-Marketing nutzen, da Verbraucher der Generation Z Authentizität und Nachvollziehbarkeit gegenüber traditionellen Prominenten-Empfehlungen priorisieren. Dieser Trend beeinflusst auch die Produktentwicklung, wie am Beispiel von Florasis zu sehen ist, das durch kulturell inspirierte Kollektionen zum Bestseller auf Amazon Japan wurde. Prominenten-Marken wie Hailey Biebers Rhode gestalten die Marktdynamik neu, indem sie innovative Marketingstrategien einsetzen, darunter gebrandete Handyhüllen, um umfassende Lifestyle-Erlebnisse rund um Lippenprodukte zu schaffen. Darüber hinaus werden die Social-Commerce-Funktionen von TikTok Shop voraussichtlich den Marktanteil der Schönheitsbranche für digital-native Kanäle steigern. Traditionelle Marken passen sich diesem digitalen Wandel an, wobei M·A·C eine Steigerung der Kundenbindung um 200 % durch die in Social-Media-Plattformen integrierte virtuelle Anprobe-Technologie von Perfect Corp berichtet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken hinsichtlich PFAS und Schwermetallpigmenten | -0.8% | Nordamerika und Europäische Union regulierungsgetrieben, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Zunehmende Verfügbarkeit von Fälschungsprodukten | -0.6% | Global, mit stärkstem Einfluss in Asien-Pazifik und Online-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Herausforderungen | -0.7% | Nordamerika und Europäische Union führend, mit Ausstrahlungseffekten auf andere Regionen | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und Umweltfragen | -0.5% | Global, mit stärkerem Druck in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken hinsichtlich PFAS und Schwermetallpigmenten
Regulatorische Maßnahmen gegen Per- und Polyfluoralkylsubstanzen (PFAS) in Kosmetika verursachen erhebliche Marktstörungen und steigende Reformulierungskosten in verschiedenen Regionen. Im Mai 2025 lehnte die FDA 89 Chargen importierter Kosmetika ab, wobei 50 Chargen aufgrund von Problemen bei der Sicherheitsklassifizierung von Inhaltsstoffen als „nicht zugelassene neue Arzneimittel” eingestuft wurden. Die Umweltschutzbehörde Neuseelands hat ein PFAS-Verbot in Kosmetika angekündigt, das im Dezember 2026 in Kraft treten sollEPA bans 'forever chemicals' in cosmetic products, epa.govt.nz">[3]. Ebenso hat die Bewertung von PFAS-Beschränkungen durch die Europäische Union im Rahmen von REACH, nach der Umsetzung eines Verbots in Frankreich im Januar 2026, unterschiedliche Compliance-Anforderungen eingeführt, die globale Lieferkettenoperationen beeinflussen. Unternehmen sind nun verpflichtet, in alternative Formulierungstechnologien zu investieren und dabei Leistungsherausforderungen zu bewältigen, wie die Entwicklung pflanzenbasierter Ersatzstoffe für synthetische Wachse, die die Produktqualität erhalten. Diese regulatorischen Änderungen schaffen Marktunsicherheit und erhöhen die Entwicklungskosten, insbesondere für kleinere Marken mit begrenzten Forschungs- und Entwicklungskapazitäten, um unterschiedlichen regulatorischen Anforderungen gerecht zu werden.
Zunehmende Verfügbarkeit von Fälschungsprodukten
Der Anstieg gefälschter Lippenstiftprodukte über E-Commerce-Kanäle stellt erhebliche Herausforderungen für die Markenintegrität und die Verbrauchersicherheit dar. Laut dem US-amerikanischen Zoll- und Grenzschutz waren 31 % der im Geschäftsjahr 2023 abgefangenen Fälschungen Schönheitsprodukte. Jüngste Durchsetzungsmaßnahmen verdeutlichen das Ausmaß des Problems: Der Zoll in Cincinnati beschlagnahmte in einer einzigen Operation gegen illegale Kosmetikimporte aus China, Südkorea und Hongkong 318 Sendungen im Wert von 1,23 Millionen USD. Strafrechtliche Fälle, wie die Strafverfolgung von Rebecca Fadanelli wegen Schmuggels gefälschter Botox- und Dermalfiller-Produkte, unterstreichen die Gesundheitsrisiken, die von unregulierten Kosmetikprodukten ausgehen. Die geplante Schließung der „De-minimis-Lücke” für Sendungen mit geringem Wert durch eine für April 2025 geplante Durchführungsverordnung soll die Zollkontrolle stärken. Die rasche Expansion von Social-Commerce-Plattformen eröffnet jedoch neue Wege für den Vertrieb gefälschter Produkte, was eine kontinuierliche Überwachung und adaptive Durchsetzungsstrategien erfordert. Diese Situation bedroht nicht nur den Marktanteil legitimer Marken, sondern birgt auch Verbrauchersicherheitsrisiken, die das Vertrauen in den gesamten Lippenstiff-Markt untergraben könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finish:
Matte Formulierungen treiben Innovation voranLippenstifte mit Satin-/Cremefinish hatten im Jahr 2025 einen dominanten Marktanteil von 44,34 %, während das Segment der matten Lippenstifte voraussichtlich mit einem CAGR von 7,59 % während 2026–2031 wachsen wird. Das Wachstum des Segments der matten Lippenstifte wird durch die steigende Nachfrage nach langanhaltenden, übertragungsresistenten Produkten angetrieben, die den Verbraucherpräferenzen entsprechen. Fortschritte in der Formulierungstechnologie haben zu diesem Wachstum beigetragen, indem sie traditionelle Komfortherausforderungen angegangen sind. Hersteller führen Hybridformulierungen ein, die das matte Finish mit verbesserter Tragbarkeit und feuchtigkeitsspendenden Eigenschaften kombinieren.
Lippenstifte mit Satinfinish bleiben aufgrund ihrer Vielseitigkeit und Attraktivität für verschiedene Altersgruppen beliebt. Diese Lippenstifte bieten eine ausgewogene Kombination aus Farbintensität und komfortablem Tragen, ohne sich schwer auf den Lippen anzufühlen. Ihre Formulierung gewährleistet eine einfache Anwendung und langanhaltende Ergebnisse, was sie sowohl für professionelle Umgebungen als auch für Freizeitanlässe geeignet macht. Der moderate Glanz von Satinfinishes sorgt für ein natürlich aussehendes Erscheinungsbild, während die lebendige Farbe den ganzen Tag erhalten bleibt. Die Kategorie „Sonstige”, die glänzende, metallische und spezielle Finishes umfasst, bietet aufkommende Differenzierungsmöglichkeiten. Marken erkunden innovative Texturen und Effekte und nutzen die visuell geprägte Kultur der sozialen Medien, um Verbraucher anzusprechen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Flüssigformate steigen durch ApplikationsinnovationStiftformate behaupteten im Jahr 2025 mit einem Marktanteil von 59,18 % ihre Dominanz, während das Segment der flüssigen Lippenstifte voraussichtlich mit einem CAGR von 7,81 % während 2026–2031 wachsen wird. Dieses Wachstum wird durch Innovationen in der Applikatortechnologie und den Einfluss viraler Social-Media-Trends vorangetrieben, die dramatische Farbtransformationen präsentieren. Flüssigformulierungen bieten im Vergleich zu traditionellen Stiftformaten eine überlegene Farbintensität und Langlebigkeit und sprechen Verbraucher an, die professionelle Ergebnisse und verlängerte Tragbarkeit suchen. Das Marktwachstum spiegelt Fortschritte in flüssigen Lippenstiftformulierungen wider, die Probleme wie Austrocknung, Abblättern und ungleichmäßige Anwendung durch verbesserte chemische Zusammensetzungen und Applikatordesigns angehen.
Stiftformate dominieren weiterhin den Markt aufgrund ihrer Bequemlichkeit, Tragbarkeit und einfachen Anwendung, insbesondere für Verbraucher, die schnelle Auffrischungen und Lösungen für unterwegs benötigen. Crayon-Formate sprechen jüngere Verbraucher an, die benutzerfreundliche Produkte suchen, während Palettenformate professionelle Make-up-Künstler und Enthusiasten ansprechen, die Farbindividualisierung und Mischmöglichkeiten priorisieren. Der Markt spiegelt eine Teilung zwischen traditionellen Formaten, die Bequemlichkeit betonen, und innovativen Flüssigformulierungen wider, die auf Leistung ausgerichtet sind. Unternehmen bieten zunehmend Hybridprodukte an, die Merkmale aus mehreren Formaten kombinieren, um eine breitere Verbraucherbasis anzusprechen.
Nach Preissegment:
Das Premium-Segment beschleunigt das WachstumDas Massenmarktsegment hatte im Jahr 2025 einen Marktanteil von 62,19 %, während die Premium- und Luxussegmente voraussichtlich mit einem CAGR von 8,28 % während 2026–2031 wachsen werden. Dieses Wachstum wird auf effektive Premiumisierungsstrategien zurückgeführt, darunter Prominenten-Kooperationen, spezialisierte Formulierungen und verbesserte Verpackungsdesigns. Die Expansion des Premium-Segments wird durch die zunehmende Bereitschaft der Verbraucher vorangetrieben, in hochwertige Produkte zu investieren, die überlegene Leistung, einzigartige Ästhetik und Markenprestige bieten. Dieser Trend ist besonders bei jüngeren Bevölkerungsgruppen ausgeprägt, die Schönheitskäufe als Mittel zur Selbstdarstellung und sozialen Signalisierung betrachten. So verdeutlicht beispielsweise die Zusammenarbeit von Estée Lauder mit dem indischen Designer Sabyasachi Mukherjee, die 10 Lippenstiftfarbtöne in aufwendigen Verpackungen mit 24-Karat-Goldakzenten umfasst, wie Premium-Marken kulturell relevante Luxuserlebnisse schaffen, die höhere Preispunkte rechtfertigen.
Massenmarktprodukte dominieren weiterhin aufgrund ihrer zugänglichen Preisgestaltung und weitverbreiteten Distribution und dienen als Einstiegspunkte für neue Verbraucher sowie als zuverlässige Optionen für etablierte Nutzer. Die Widerstandsfähigkeit des Segments unterstreicht die Demokratisierung der Schönheit, bei der effektive Formulierungen und ansprechende Ästhetik zunehmend über verschiedene Preispunkte hinweg zugänglich sind. Das schnellere Wachstum des Premium-Segments zeigt jedoch, dass erfolgreiche Marken Portfoliostrategien verfolgen müssen, die die Verlagerung hin zu höherpreisigen Produkten erfassen und gleichzeitig die Massenmarktattraktivität aufrechterhalten. So haben beispielsweise Marken wie Too Faced Erfolge erzielt, wie die Sicherung der Nummer-1-Position in der US-amerikanischen Kategorie der lippenvergrößernden Produkte, durch strategische Positionierung und Platzierung auf Plattformen wie dem Amazon Premium Beauty Store.
Nach Inhaltsstofftyp:
Clean-Label-TransformationKonventionelle Inhaltsstoffe hatten im Jahr 2025 einen Marktanteil von 70,15 %, während Clean-Label-Formulierungen voraussichtlich mit einem CAGR von 8,67 % während 2026–2031 wachsen werden. Dieses Wachstum wird durch regulatorische Anforderungen und die steigende Verbrauchernachfrage nach transparenten Kosmetikformulierungen vorangetrieben. Die Verlagerung hin zu Clean Labels verdeutlicht das Gesundheitsbewusstsein der Verbraucher, Umweltbedenken und die Notwendigkeit der Einhaltung regulatorischer Vorschriften. Unternehmen investieren zunehmend in biobasierte Alternativen, die eine mit traditionellen synthetischen Inhaltsstoffen vergleichbare Leistung erbringen. So zeigt beispielsweise die Zusammenarbeit von L'Oréal mit IBM an KI-gestützten nachhaltigen Formulierungstools, wie Technologie den Übergang zu sauberen Inhaltsstoffen unterstützt und dabei die Produktwirksamkeit aufrechterhält.
Konventionelle Formulierungen dominieren weiterhin den Markt aufgrund ihrer bewährten Leistung, etablierten Lieferketten und Kostenvorteile, insbesondere in preissensiblen Massenmarktsegmenten, in denen die Einführung von Premium-Inhaltsstoffen begrenzt ist. Das regulatorische Umfeld entwickelt sich jedoch rasch weiter, wobei Beschränkungen für PFAS in mehreren Bundesstaaten und die MoCRA-Anforderungen der FDA Compliance-Herausforderungen schaffen, die Clean-Label-Alternativen begünstigen. Diese Transformation schafft Chancen für Inhaltsstofflieferanten und Auftragshersteller, die in der Lage sind, kostengünstige natürliche Alternativen zu entwickeln.

Nach Vertriebskanal:
Digitaler Handel gestaltet den Einzelhandel neuFachgeschäfte hielten im Jahr 2025 mit 35,76 % den größten Marktanteil, während Online-Einzelhandelsgeschäfte voraussichtlich mit einem CAGR von 9,07 % während 2026–2031 wachsen werden. Dieses Wachstum spiegelt die anhaltende digitale Transformation des Schönheitseinzelhandels und Veränderungen im Einkaufsverhalten der Verbraucher wider, die durch Anpassungen während der Pandemie beschleunigt wurden. Die Expansion des Online-Einzelhandels wird durch Fortschritte in digitalen Erlebnissen unterstützt, wie Augmented-Reality-Anprobewerkzeuge, personalisierte Empfehlungen und Social-Commerce-Integration, die traditionelle Herausforderungen beim Online-Kauf von Kosmetika angehen.
Fachgeschäfte behaupten ihre Marktführerschaft durch kuratierte Produktauswahl, professionelle Beratung und Einzelhandelsumgebungen, die Produkttests ermöglichen. Hypermärkte, Supermärkte, Drogerien und Apotheken bieten Bequemlichkeit und Zugänglichkeit für Massenmarktprodukte und Routinekäufe. Die sich entwickelnde Einzelhandelslandschaft unterstreicht die Bedeutung von Omnichannel-Strategien, die Online- und Offline-Plattformen integrieren. So überbrückt beispielsweise die Augmented-Reality-Lippenstift-Anprobefunktion von John Lewis digitale und physische Einkaufserlebnisse und demonstriert die Wirksamkeit solcher Ansätze.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Lippenstift-Markt Asien-Pazifik
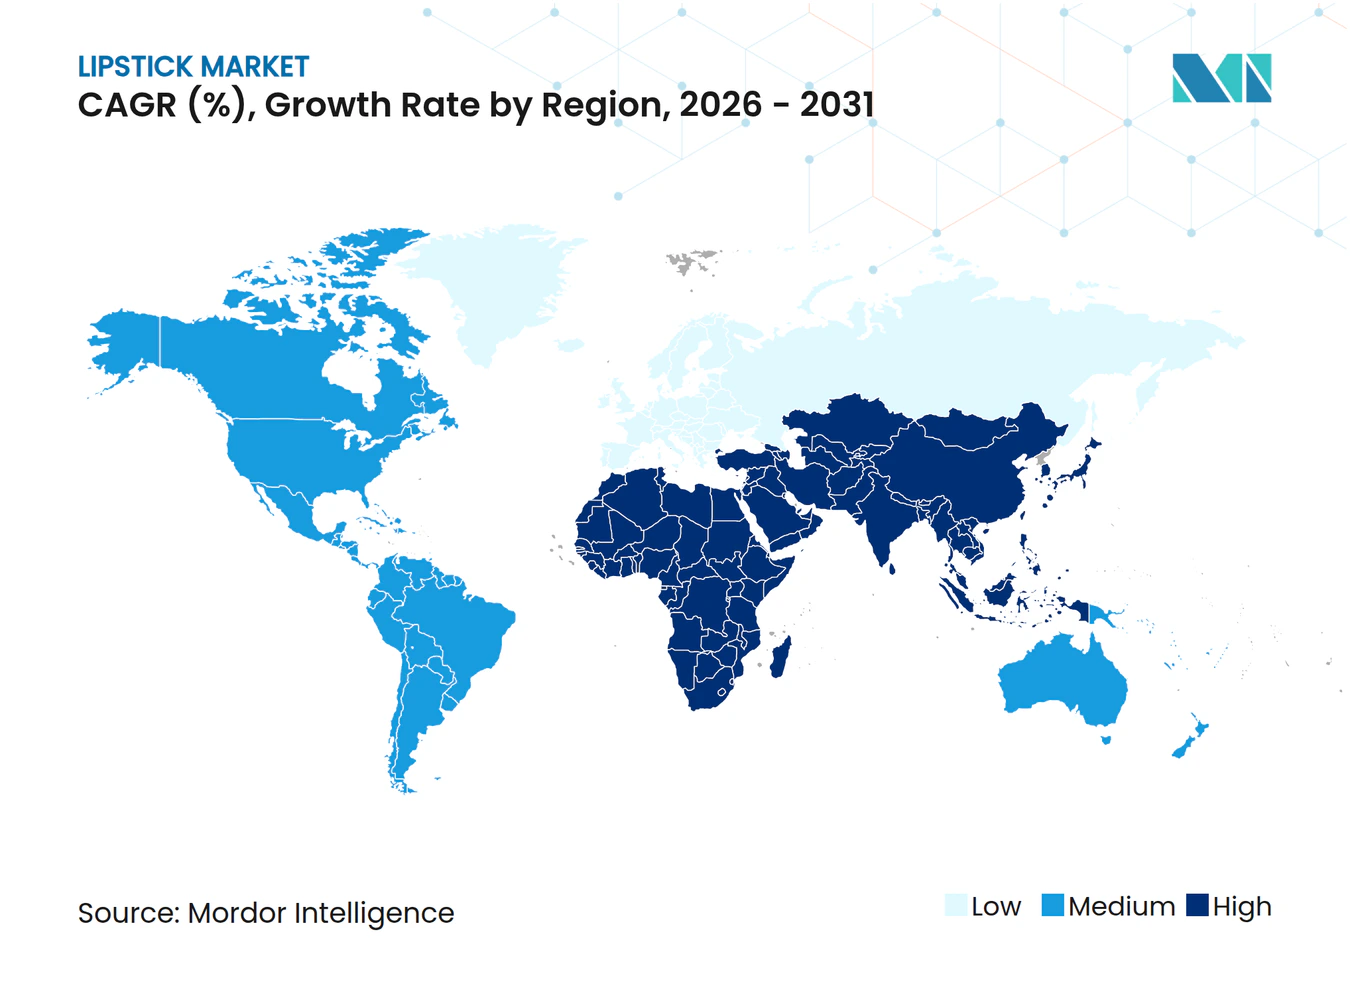
Asien-Pazifik dominierte den globalen Lippenstiff-Markt mit einem Anteil von 34,40 % im Jahr 2025 und wird voraussichtlich das schnellste regionale Wachstum mit einem CAGR von 8,01 % von 2026 bis 2031 verzeichnen. Dieses Wachstum wird auf die wachsende Mittelklasse, steigende verfügbare Einkommen und kulturelle Verschiebungen hin zum Schönheitsbewusstsein in wichtigen Märkten wie China, Indien und Japan zurückgeführt. Das Wachstum der Region wird weiter durch den Erfolg lokaler Marken unterstützt, exemplarisch durch die chinesische Marke Florasis, die durch kulturell inspirierte Kollektionen den Bestseller-Status auf Amazon Japan erreichte. Dies verdeutlicht das Potenzial regionaler Marken für grenzüberschreitenden Erfolg. Darüber hinaus transformiert das digital-first-Verbraucherverhalten der Region die Vertriebskanäle, wobei Social Commerce und Livestream-Verkauf in Märkten wie China und Südkorea erheblich an Bedeutung gewinnen.
Lippenstift-Markt Nordamerika und Europa
Nordamerika und Europa sind als reife Märkte mit etablierter Infrastruktur und anspruchsvollen Verbraucherpräferenzen charakterisiert. Das Wachstum in diesen Regionen wird durch Trends wie Premiumisierung, die Einführung von Clean-Beauty-Produkten und Fortschritte in der Einzelhandelstechnologie vorangetrieben. Diese Märkte stehen jedoch vor erheblichem regulatorischem Druck in Bezug auf die Sicherheit von Inhaltsstoffen. So schaffen beispielsweise PFAS-Beschränkungen in den Vereinigten Staaten und REACH-Bewertungen der Europäischen Union Compliance-Herausforderungen, die größere Marken mit robusten Forschungs- und Entwicklungskapazitäten begünstigen, um diese regulatorischen Landschaften zu navigieren.
Lippenstift-Markt Naher Osten und Afrika sowie Südamerika
Der Lippenstiff-Markt im Nahen Osten und Afrika verzeichnet ein Wachstum, das durch soziale Reformen vorangetrieben wird, die Frauen stärken und neue Konsummuster fördern. Die einzigartigen klimatischen Bedingungen der Region fördern die Entwicklung spezialisierter Formulierungen, die extremen Wetterbedingungen standhalten, und schaffen Chancen für Marken, die diese spezifischen Leistungsanforderungen erfüllen können. Südamerika bietet erhebliches Wachstumspotenzial im Schönheitsmarkt. Regionale Unternehmen wie Natura und O Boticário behaupten starke Positionen im heimischen Markt, während internationale Marken ihre Präsenz durch digitale Plattformen und strategische Partnerschaften ausbauen. Das Wachstum in dieser Region wird durch verbesserte E-Commerce-Infrastruktur und erhöhte Nutzung sozialer Medien vorangetrieben, die Markenentdeckung erleichtern und das Kaufverhalten beeinflussen, insbesondere bei jüngeren Verbrauchern.
Wettbewerbslandschaft
Marktkonzentration
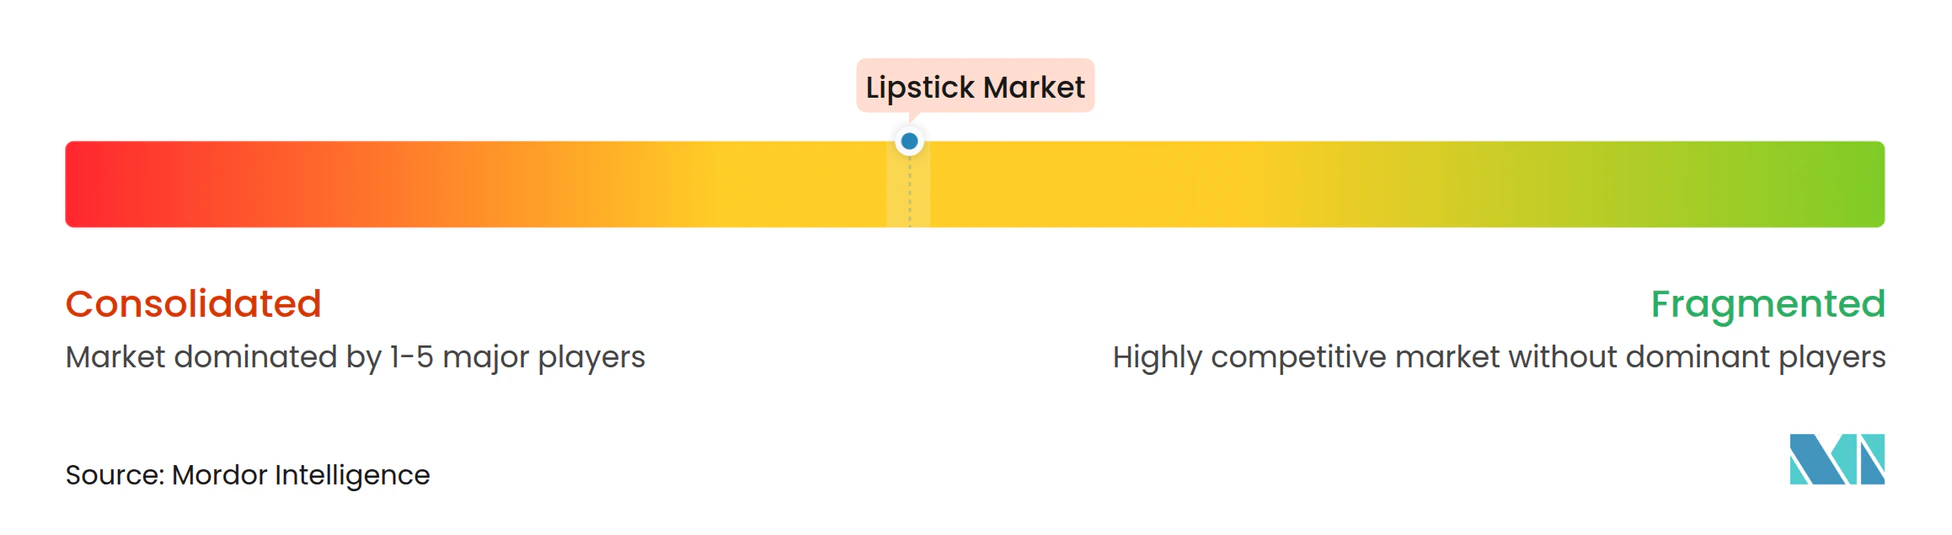
Der Lippenstiff-Markt ist mäßig konsolidiert. Dies deutet auf ein ausgewogenes Umfeld hin, in dem etablierte multinationale Konzerne mit aufstrebenden Disruptoren und regionalen Akteuren koexistieren. Prominente Schönheitskonzerne wie L'Oréal, Estée Lauder und Coty halten bedeutende Marktpositionen, unterstützt durch umfangreiche Markenportfolios, globale Vertriebsnetzwerke und erhebliche Investitionen in Forschung und Entwicklung. Die Wettbewerbslandschaft entwickelt sich mit zunehmender Technologieintegration. So haben beispielsweise Unternehmen wie Perfect Corp Marken ermöglicht, durch KI-gestützte virtuelle Anprobewerkzeuge eine Steigerung der Kundenbindung um bis zu 200 % zu erzielen, was das Online-Einkaufsverhalten neu gestaltet.
Chancen im Markt entstehen an der Schnittstelle von Nachhaltigkeit und Technologie. Unternehmen, die umweltfreundliche Formulierungen mit hoher Leistung anbieten, gewinnen Marktanteile von etablierten Herstellern. Darüber hinaus begünstigt das regulatorische Umfeld Unternehmen mit starken Compliance-Fähigkeiten und Reformulierungsexpertise. Beschränkungen für PFAS und andere Sicherheitsanforderungen verschaffen Marken mit robusten Forschungs- und Entwicklungsressourcen sowie Fähigkeiten in regulatorischen Angelegenheiten einen Wettbewerbsvorteil.
Prominenten- und Influencer-gegründete Marken stören traditionelle Marketingstrategien, indem sie authentische Verbindungen zu jüngeren Verbrauchern fördern. Als Reaktion darauf verfolgen etablierte Unternehmen strategische Partnerschaften und Akquisitionen, um digital-native Fähigkeiten zu integrieren. Die Wettbewerbslandschaft wird zunehmend durch die Fähigkeit geprägt, Online- und Offline-Erlebnisse zu verbinden. Erfolgreiche Marken verfolgen Omnichannel-Strategien, die Augmented Reality, personalisierte Empfehlungen und Social Commerce integrieren, um differenzierte Kundenerlebnisse zu bieten und sowohl Engagement als auch Konversion zu steigern.
Lippenstiff-Branchenführer
-
L'Oréal Group
-
Estée Lauder Companies
-
Coty Inc.
-
LVMH
-
Revlon Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lippenstift-Markt Unternehmen in diesem Bericht
- L'Oreal Group
- Estee Lauder Companies
- Coty Inc.
- Revlon Inc.
- LVMH (Parfums & Cosmétiques)
- Shiseido Co.
- Chanel SAS
- Procter & Gamble (Max Factor)
- Avon Products
- Purplle.(Faces Canada)
- Kao Corp. (Kanebo)
- Sugar Cosmetics
- Oriflame Holding
- Huda Beauty
- Kylie Cosmetics
- ColourPop (CPD LLC)
- Glossier Inc.
- Rare Beauty
- Hindustan Unilever Limited (Lakme)
- Colorbar Cosmetics
Neueste Industrielle Entwicklungen in Lippenstift-Markt
- Januar 2026: Dior Beauty stellte eine limitierte Rouge Dior Lippenstiftkollektion zur Feier des Mondneujahrs 2026 vor. Die Kollektion umfasst couture-inspirierte Etuis, die mit Christian Diors Glückssternmotiv und Goldakzenten verziert sind, sowie exklusive Farbtöne in Satin- und Samtfinish. Sie kombiniert langanhaltende Farbperformance mit Diors charakteristischer floraler Lippenpflegeformel und präsentiert die Einführung sowohl als Premium-Lippenstiftveröffentlichung als auch als sammelwürdiges Schönheitsprodukt.
- Juli 2025: JT brachte ein limitiertes Lip-Kit in Partnerschaft mit MAC Cosmetics auf den Markt und präsentierte ihre bevorzugte Lippenfarbkombination. Das zum Preis von 52 USD erhältliche Set enthält MACs Lip Pencil in Chestnut, einen matten Lippenstift in Snob (ein neutraler Rosaton) und einen klaren Lipgloss. Das Kit ist in einem MAC-gebrandeten Etui für bequeme Aufbewahrung verpackt.
- Oktober 2024: Celine stellte sein erstes Make-up-Produkt vor, einen roten Lippenstift mit einem pudrigen Rosenduft, inspiriert von Parfüms der 1970er Jahre. Der Duft enthält die charakteristischen pudrigen Noten aus der Celine Haute Parfumerie Duftkollektion. Die Lippenstiftformel ist mit Squalan für die Lippenpflege angereichert und bietet langanhaltende Tragbarkeit mit einem Satinfinish in einem klassischen Rotton.
- September 2024: MAC Cosmetics stellte MACximal vor, eine aktualisierte Version seines charakteristischen Satin-Lippenstifts. Das neu formulierte Produkt bietet verbesserte Pigmentierung, ein Satinfinish und eine feuchtigkeitsspendende Formel für eine cremige Textur und glatte Anwendung. MACximal ist in verschiedenen Farbtönen erhältlich, darunter Blankety (weiches Beige-Rosa), Espresso Yourself (geschwärztes Orange), Creme d'Nude (blasses Pfirsich-Beige), Film Noir (tiefes kühles Braun), Violet Vapour (elektrisches Violett), Tilted Denim (blasses staubiges Blau) und In the Clear, ein transparenter Lippenbalsam mit achtstündiger Feuchtigkeitspflege, der auch als Deckschicht verwendet werden kann.
Umfang des globalen Lippenstiff-Marktberichts
Segmentierungsübersicht
| Matt |
| Satin/Creme |
| Glanz |
| Sonstige |
| Stift |
| Flüssig |
| Crayon |
| Palette |
| Massenmarkt |
| Premium und Luxus |
| Konventionell |
| Clean Label |
| Supermärkte/Hypermärkte |
| Fachgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Finish | Matt | |
| Satin/Creme | ||
| Glanz | ||
| Sonstige | ||
| Nach Form | Stift | |
| Flüssig | ||
| Crayon | ||
| Palette | ||
| Nach Preissegment | Massenmarkt | |
| Premium und Luxus | ||
| Nach Inhaltsstofftyp | Konventionell | |
| Clean Label | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Lippenstiff-Markts im Jahr 2026?
Der Lippenstiff-Markt wird im Jahr 2026 auf 20,11 Milliarden USD bewertet.
Welche Finish-Kategorie wächst bis 2031 am schnellsten?
Matte Finishes werden voraussichtlich mit einem CAGR von 7,59 % wachsen, dem schnellsten unter allen Finishes.
Wie schnell wird der Online-Umsatz wachsen?
Der Online-Einzelhandel wird voraussichtlich zwischen 2026 und 2031 einen CAGR von 9,07 % verzeichnen, den höchsten unter allen Kanälen.
Welche Region wird den größten inkrementellen Umsatz erzielen?
Asien-Pazifik wird voraussichtlich den größten Umsatzzuwachs erzielen und bis 2031 mit einem CAGR von 8,01 % wachsen.