
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.28 Billionen US-Dollar |
| Marktgröße (2031) | 10.98 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Lebens und Nichtlebensversicherungsmarktes von Mordor Intelligence
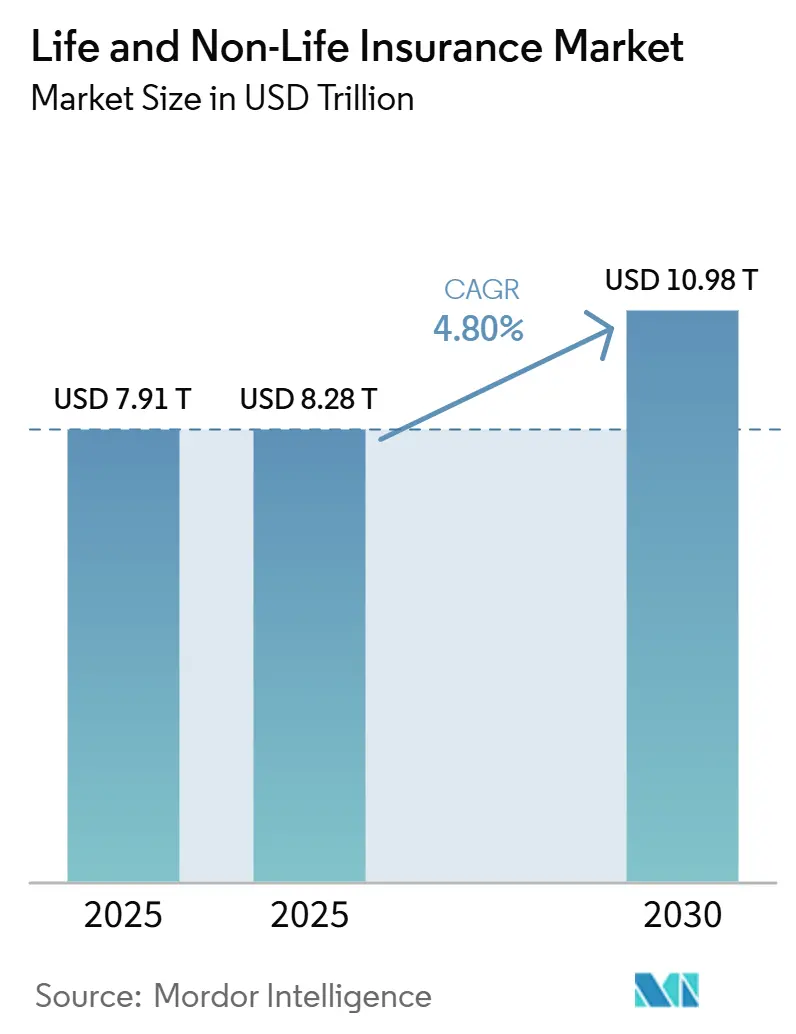
Der Lebens- und Nichtlebensversicherungsmarkt wurde im Jahr 2025 auf 7,91 Billionen USD geschätzt, wird für 2026 auf 8,28 Billionen USD veranschlagt und soll bis 2031 auf 10,98 Billionen USD anwachsen, mit einer CAGR von 5,80 % im Zeitraum 2026 bis 2031. Die Marktgrößenprognose spiegelt die wachsende Nachfrage in den Bereichen persönliche und gewerbliche Risikoklassen wider. Regulatorischer Druck, KI-gestütztes Underwriting und klimaorientierte Produktinnovationen sind die wesentlichen Kräfte, die die Wettbewerbsregeln neu schreiben, während der digitale Vertrieb die Wertschöpfungsketten verkürzt und die Maßstäbe für Kosteneffizienz anhebt. Versicherer in reifen Märkten beschleunigen verhaltensbasierte Preisinitiativen zur Sicherung der Rentabilität, während Schwellenländer eingebettete Mikro-Versicherungen und Mobile-Money-Ökosysteme nutzen, um langjährige Versorgungslücken zu schließen. Telematikbasierte Kfz-Tarife, fondsgebundene Rentenprodukte und parametrische Katastrophenlösungen bilden gemeinsam das Fundament dieses Wandels und stärken die mittelfristigen Wachstumsaussichten des Lebens- und Nichtlebensversicherungsmarktes. Das Anlegerinteresse bleibt lebhaft, da kapitalleichte, softwaregestützte Versicherungsträger schnellere Break-even-Zeiträume als traditionelle Wettbewerber aufweisen.
Wichtigste Erkenntnisse des Berichts
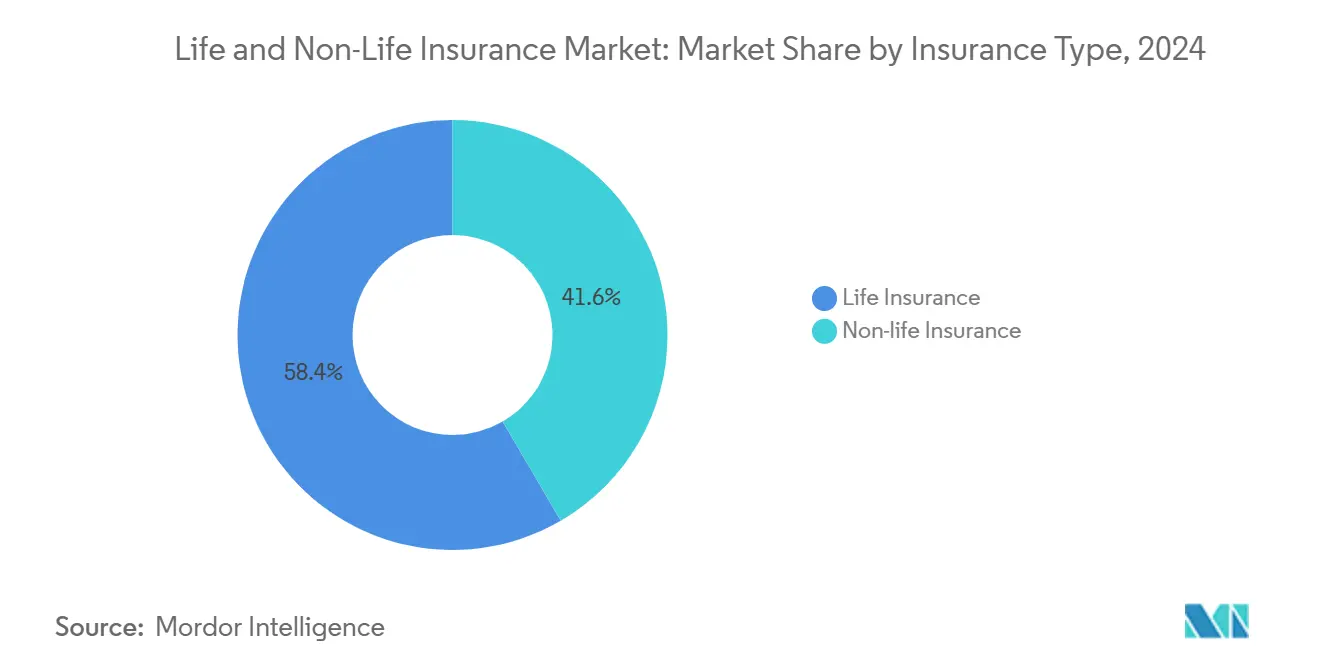
- Nach Versicherungsart hielten Nichtlebensprodukte im Jahr 2025 einen Marktanteil von 58,43 % am Lebens- und Nichtlebensversicherungsmarkt und sollen bis 2031 mit einer CAGR von 5,45 % wachsen – dem höchsten Wert aller großen Segmente.
- Nach Kundensegment entfiel im Jahr 2025 ein Anteil von 65,46 % der Marktgröße des Lebens- und Nichtlebensversicherungsmarktes auf das Privatkundengeschäft, während das Firmenkundengeschäft mit einer CAGR von 6,54 % bis 2031 führend ist.
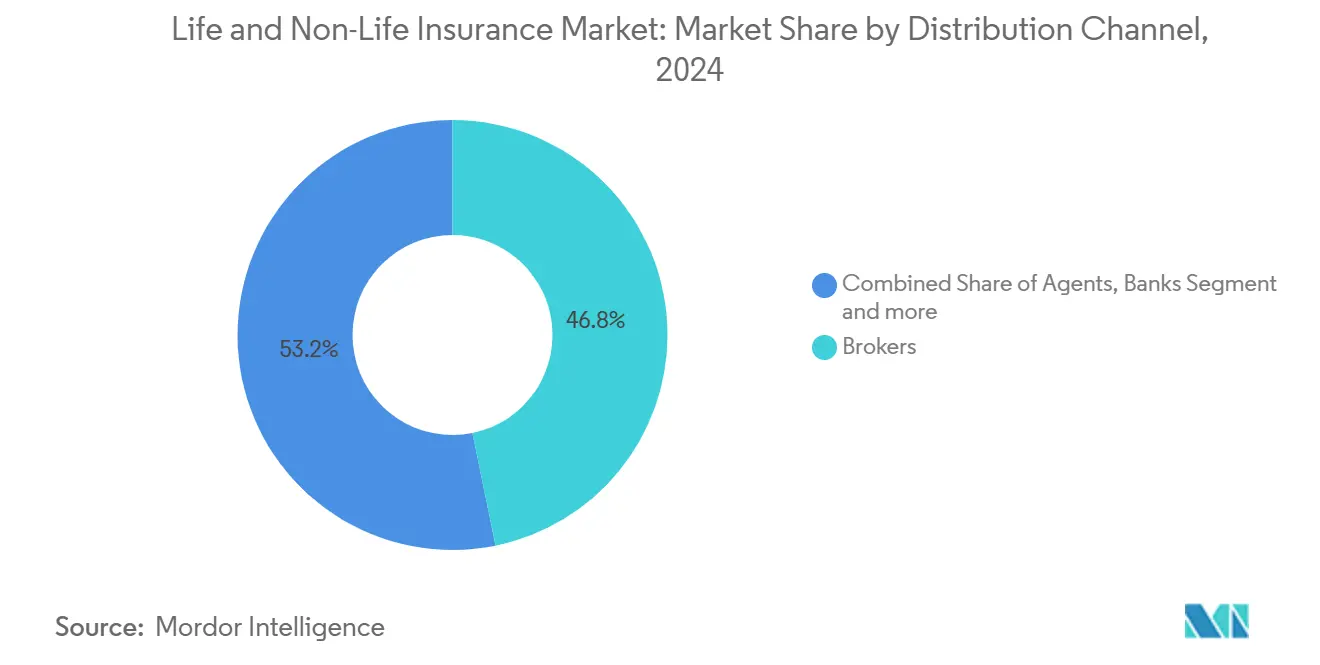
- Nach Vertriebskanal erzielten Makler im Jahr 2025 einen Umsatzanteil von 46,76 %; der Direktvertrieb übertrifft alle anderen Kanäle mit einer CAGR von 6,75 % bis 2031.
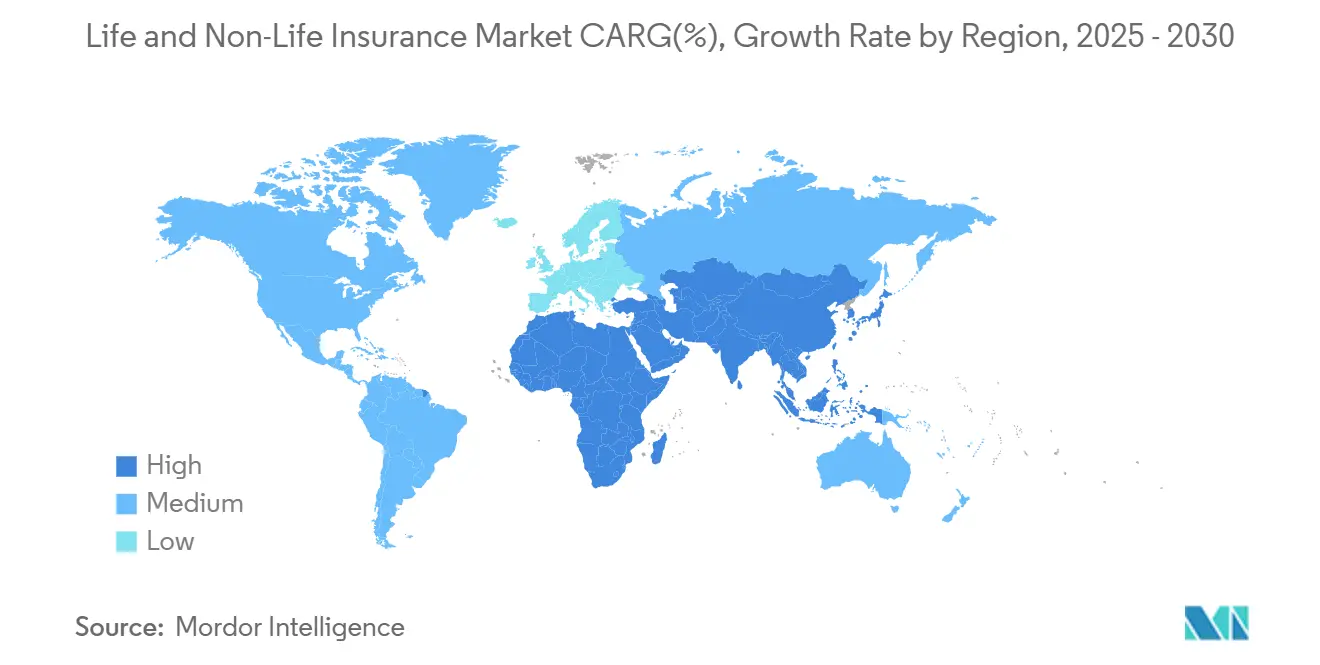
- Nach Region entfielen im Jahr 2025 38,43 % der Prämien auf Nordamerika, während für den asiatisch-pazifischen Raum ein jährliches Wachstum von 7,34 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung nutzungsbasierter Kfz-Versicherungen | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage der Mittelschicht nach fondsgebundenen Lebensversicherungsprodukten | +0.8% | Asien-Pazifik ohne Japan | Langfristig (≥ 4 Jahre) |
| Klimaresistente Sachversicherungen | +0.6% | Australien und Japan; Ausweitung auf den weiteren Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Eingebettete Mikroversicherungen auf E-Commerce-Plattformen | +0.5% | Afrika; Ausweitung nach Lateinamerika | Mittelfristig (2–4 Jahre) |
| Liberalisierung der Auslandsbeteiligung und Solvenzreformen | +0.4% | GCC-Staaten; mögliche Ausweitung auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Underwriting-Effizienz | +0.3% | Europa; anschließend weltweite Verbreitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage der Mittelschicht nach fondsgebundenen Lebensversicherungsprodukten für die Altersvorsorge
Asiens 1,8 Milliarden einkommensstarke Verbraucher der Mittelschicht priorisieren zunehmend die Altersvorsorge. Indiens ULIP-Prämien erreichten im Jahr 2024 45 Milliarden USD, ein Anstieg von 28 % gegenüber dem Vorjahr, während China trotz strengerer Regeln für anlagegebundene Produkte ein Wachstum von 22 % verzeichnete[1]. Jüngere Kohorten bevorzugen hybride Schutz-plus-Investment-Strukturen gegenüber reinen Risikolebensversicherungen, was Versicherer dazu veranlasst, ESG-orientierte Portfolios in Märkten wie Südkorea und Singapur einzuführen. Die Verschiebung verringert die Abhängigkeit von staatlichen Renten und drängt Lebensversicherungsgesellschaften in Richtung gebührenbasierter Einnahmen, was höhere Kapitaleffizienzquoten unterstützt und die Rentabilitätsentwicklung des Lebens und Nichtlebensversicherungsmarktes stärkt.
Klimaresistente Sachversicherungen infolge regulatorischer Maßnahmen
Australiens Klimarisiko-Offenlegungspflicht von 2024 verpflichtete Versicherer, die Buchsolvenz gegen 1-in-200-Jahre-Szenarien zu testen, was zur raschen Einführung parametrischer Überschwemmungs-, Buschfeuer- und Zyklon-Deckungen führte. Die japanische Finanzdienstleistungsbehörde setzte einen Solvenzpuffer von 150 % für katastrophenexponierte Portfolios durch, was die Einführung von Satellitenbildern und blockchain-gestützter Schadenautomatisierung beschleunigte und die Abwicklungszeiten von Wochen auf Tage verkürzte[2]. Parametrische Prämien stiegen im Asien-Pazifik-Raum im Jahr 2024 um 45 %, was Versicherer mit fortschrittlicher Gefahrenmodellierung begünstigt und traditionelle Marktteilnehmer dazu zwingt, Hochrisikogebiete neu zu bepreisen oder sich daraus zurückzuziehen.
Integration eingebetteter Mikroversicherungen auf E-Commerce-Plattformen
Die Durchdringung von Mikroversicherungen in Subsahara-Afrika erreichte im Jahr 2024 12 %, angetrieben durch mobile Geldbörsen und in den Checkout-Prozess eingebettete Angebote, die Vertriebsreibungsverluste nahezu auf null reduzieren. BIMA schützt bereits 45 Millionen Menschen in 15 Ländern, während Milvik 2,8 Millionen Fahrdienstleister absichert[3]. Mit monatlichen Prämien ab 0,50 USD erweitern Mobilfunkbetreiber ihre Einnahmen durch Versicherungsprovisionen und reduzieren die Kundenabwanderung durch Mehrwertdienste. Nigeria führt die Einführung mit 8,5 Millionen aktiven Policen an und beweist, dass der eingebettete Weg Agenturnetze überspringen und einen Kanal hin zu umfassenderen Policen eröffnen kann, wenn die verfügbaren Einkommen steigen.
Einführung nutzungsbasierter Kfz-Versicherungen in Nordamerika und Europa
Die Telematik-Durchdringung lag bis 2024 bei 23 % in Nordamerika und 18 % in Europa und verschob das Preisparadigma von demografischen Näherungswerten hin zu Echtzeit-Verhaltensscoring. Progressive verarbeitete 15 Millionen aktive Telematik-Policen, die im Vergleich zu traditionellen Kfz-Verträgen 40 % höhere Margen erzielten, während europäische Wettbewerber dank fahrzeuginterner Coaching-Rückkopplungsschleifen eine um 12 % niedrigere Schadenhäufigkeit erreichten[4]. Regulierungsbehörden befürworteten das Modell zur Eindämmung diskriminierender Tarifstrukturen, und aktuelle DSGVO-Einwilligungsvorlagen ermöglichten nahtlose Datenflüsse in der gesamten EU. Da kontinuierliche Kilometerstand- und Bremsdaten nun in Underwriting-Workflows normalisiert sind, werden Festprämienprodukte bis 2028 voraussichtlich zu Nischenangeboten für verbleibende Risikopools werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrigzinsbedingte Margenkompression | −0.7% | Japan; Ausstrahlungseffekte auf andere entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Steigende Kosten für Katastrophenrückversicherungen | −0.5% | Küstenstaaten der USA | Kurzfristig (≤ 2 Jahre) |
| Bancassurance-Rechtsstreitigkeiten | −0.4% | Lateinamerika | Mittelfristig (2–4 Jahre) |
| Datenschutzbeschränkungen bei verhaltensbasierter Preisgestaltung | −0.3% | Europa und Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrigzinsbedingte Margenkompression in Japan
Anhaltend negative Renditen drückten die durchschnittlichen Anlageerträge japanischer Lebensversicherungsportfolios im Jahr 2024 auf 1,2 % und zwangen Versicherer, die Prämien um bis zu 15 % zu erhöhen und garantierte Renditen auf ältere Kapitallebensversicherungsverträge aus früheren Hochzinsphasen zu streichen, was die Verlagerung hin zu Auslandsanleihen, variablen Rentenversicherungen und Fremdwährungsprodukten beschleunigte. Angesichts ähnlicher demografischer und Renditeprofile erleben Lebensversicherungsgesellschaften in Westeuropa parallelen Rentabilitätsdruck, was die Dringlichkeit erhöht, Vermögensallokationen zu diversifizieren und kapitalintensive Garantien zu reduzieren. Diese Verschiebung unterstreicht die zunehmende Bedeutung internationaler Diversifizierung zur Aufrechterhaltung von Solvenzquoten unter anhaltenden Niedrigzinsbedingungen. Gleichzeitig überwachen Regulierungsbehörden die systemischen Risiken, die durch großangelegte Umschichtungen in volatilere ausländische Vermögenswerte entstehen, aufmerksam.
Steigende Katastrophenrückversicherungskosten für US-amerikanische Küstensachversicherungen
Die Katastrophenrückversicherung für US-amerikanische Küstenrisiken stieg im Jahr 2024 um 35 %, was die Hausbesitzerprämien in Florida um 42 % im Jahresvergleich anhob und große bundesstaatenübergreifende Versicherer dazu veranlasste, keine neuen Küstenpolicen mehr zu zeichnen. Der versicherte Schaden von Hurrikan Ian in Höhe von 50 Milliarden USD im Jahr 2022 und die Rechnung von Hurrikan Debby in Höhe von 28 Milliarden USD im Jahr 2024 haben die Risiken in Florida und an der Golfküste stark neu bewertet und staatliche Restmärkte belastet. Begrenzte Kapitalzuflüsse in Retrozessionsschichten zwingen Zedenten, größere Nettoanteile zu behalten, was die Zeichnungskapazität genau dort verringert, wo die Immobilienentwicklung boomt, und damit das Wachstumspotenzial der größten Nichtlebens-Unterklasse des Lebens und Nichtlebensversicherungsmarktes dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart:
Lebensversicherungsprodukte gewinnen durch Altersvorsorgenachfrage an DynamikDie Lebensversicherung verzeichnete eine CAGR-Prognose von 5,45 % und übertraf damit den breiteren Lebens- und Nichtlebensversicherungsmarkt, obwohl die Nichtlebensversicherung im Jahr 2025 einen Anteil von 58,43 % hielt. Das Wachstumsgefälle ist auf die Rentenlücke der asiatischen Mittelschicht zurückzuführen, die das ULIP-Volumen in Indien um 32 % und in Südostasien um 28 % im Jahr 2024 steigen ließ. Auf Segmentebene tragen ULIPs nun 52 % der neuen Lebensprämien in schnell wachsenden asiatischen Volkswirtschaften bei, während traditionelle Kapitallebensversicherungsverkäufe angesichts der Renditekompression in entwickelten Ländern stagnieren. Versicherer verfeinern ihre Produktmixe in Richtung variabler Renten, aktiengebundener Erlebensfallversicherungen und ESG-geprüfter Fonds, die bei jüngeren Versicherungsnehmern Anklang finden. Unterdessen steigt die Marktgröße des Lebens- und Nichtlebensversicherungsmarktes für Nichtlebenssparten weiter an, wobei Kfz- und Krankenversicherungen 61 % der Nichtlebensprämien ausmachen, die Gewinnmargen in klimasensiblen Sachversicherungsbeständen jedoch mit zunehmender Katastrophenschadenhäufigkeit sinken.
Das Wachstum der Nichtlebensversicherung wird weiterhin durch obligatorische Kfz-Vorschriften, Telematikrabatte und staatlich geförderte Gesundheitsausweitung in Schwellenländern angetrieben. Telematik-Kilometerscoring schuf im Jahr 2024 einen Schadenquotenvorteil von 2 Prozentpunkten gegenüber pauschal bepreisten Policen. Die Krankenversicherungsprämien stiegen in Märkten mit unzureichender öffentlicher Gesundheitsinfrastruktur um 14 %, insbesondere in Indonesien und Nigeria. Haftpflichtsparten profitieren von verschärften Corporate-Governance-Standards und grenzüberschreitenden Rechtsstreitigkeiten. Spezialsparten wie Cyber- und Handelskredit-Versicherungen zeigen zweistelliges jährliches Wachstum, doch der aggregierte Anteil am Lebens- und Nichtlebensversicherungsmarkt bleibt unter 5 %, was erheblichen Spielraum für Produktinnovationen lässt.


Nach Kundensegment:
Zunehmende Risikoaffinität von Firmenkunden beschleunigt die NachfrageFirmenprogramme machten im Jahr 2025 34,54 % der weltweiten Prämien aus und sollen bis 2031 jährlich um 6,54 % wachsen der höchste Wert unter allen Kundensegmenten. Multinationale Unternehmen suchen zunehmend nach parametrischen Betriebsunterbrechungsdeckungen und Cyber-Türmen, nachdem Pandemie- und Ransomware-Ereignisse die Fragilität der Lieferketten verdeutlicht haben. Directors-&-Officers-Haftpflicht- und Umwelthaftpflichtpolicen gewinnen an Bedeutung, da ESG-Offenlegungsnormen strenger werden. Die Bündelung von Risikoberatungsleistungen ermöglicht es Maklern, höhere Honorare zu erzielen, und stärkt die Kundenbindung bei der Vertragsverlängerung. Infolgedessen steigt der Marktanteil des Lebens- und Nichtlebensversicherungsmarktes bei Firmenkunden bis 2030, obwohl das Privatkundengeschäft in absoluten Zahlen weiterhin dominiert.
Die Privatkundennachfrage bleibt robust, ist jedoch preissensibel. Eingebettete Versicherungen, die an E-Commerce-Warenkörbe und Fahrdienst-Apps gekoppelt sind, gewinnen in Afrika und Südostasien Millionen von Erstkäufern. Günstige Unfall- und Geräteschutzversicherungen schaffen Vertrauen und Daten, die später in margenstarke Kfz- und Krankenversicherungen umgewandelt werden. Digitales Onboarding senkt die Akquisitionskosten im Vergleich zum Agenturvertrieb um bis zu 60 % und gibt Marketingbudgets für personalisierte Angebote frei, die den Kundenwert steigern.
Nach Vertriebskanal:
Direkte digitale Wege fordern die Vorherrschaft der Makler herausMakler behielten im Jahr 2025 einen Umsatzanteil von 46,76 %, gestützt durch komplexe gewerbliche Platzierungen, bei denen fachkundige Verhandlungsführung und globale Lizenzierung entscheidend sind. Die Konsolidierung unter Großmaklern hat das Angebot verknappt, aber die Kompetenzen in den Bereichen Cyber-Analytik und Klimaszenariomodellierung erweitert. Dennoch wächst die Marktgröße des Lebens- und Nichtlebensversicherungsmarktes, die über Direktkanäle fließt, mit einer CAGR von 6,75 %, angetrieben durch mobile Angebots- und Abschlussprozesse sowie KI-Chatbots, die die Bearbeitungszeiten von Tagen auf Minuten verkürzen. Bei Lebensversicherungsprodukten erreicht das vollautomatische Underwriting für Risikolebensversicherungen mit einer Versicherungssumme unter 500.000 USD auf führenden Plattformen mittlerweile eine Automatisierungsquote von 95 %, was die Maklerprovisionen erheblich reduziert.
Banken und Agenten behalten eine Nischenrelevanz bei wohlhabenden Kundensegmenten und komplexen Vermögensübertragungsfällen. Die Bancassurance genießt geschützte Marktpositionen in Ländern wie Frankreich und Indonesien, sieht sich jedoch in Lateinamerika mit Sammelklagen wegen Falschberatungsfällen konfrontiert – eine Einschränkung, die die CAGR-Prognose des Lebens- und Nichtlebensversicherungsmarktes um 0,4 Prozentpunkte senkt.

Geografische Analyse
Nordamerika Lebens- und Nichtlebensversicherungsmarkt
Nordamerika kontrolliert 38,43 % der globalen Prämien im Jahr 2025, was eine tiefe Durchdringung in den Bereichen Leben, Gesundheit und Sachversicherung widerspiegelt. US-amerikanische Versicherer investierten im Jahr 2024 2,8 Milliarden USD in InsurTech-Kapazitäten, hauptsächlich in KI-gestütztes Underwriting, Cyber-Scoring und Klimaanalysen. Dennoch erhöht das regulatorische Flickenwerk in 50 Bundesstaaten den Compliance-Aufwand, und Rekordverluste durch Katastrophenereignisse stellen die Underwriting-Rentabilität in Küstenregionen vor Herausforderungen. Kanada verzeichnet ein stetiges Wachstum durch automatische Renteneinschreibung und öffentlich-private Zuzahlungssysteme im Gesundheitswesen.
Asien-Pazifik Lebens- und Nichtlebensversicherungsmarkt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 7,34 %, angetrieben durch demografischen Rückenwind, Urbanisierung und Maßnahmen zur finanziellen Inklusion. Der chinesische Markt wuchs im Jahr 2024 um 8,2 %, unterstützt durch Solvenzreformen und die Liberalisierung ausländischer Eigentumsrechte. Indiens Prämienwachstum von 12,5 % resultierte aus der Expansion digitaler Aggregatoren und der Zulassung von 100 % ausländischen Direktinvestitionen in der Lebensversicherung. Südostasiatische Versicherer differenzieren sich durch mobile Police-Verwaltung und nutzungsbasierte Mikroversicherungen, was die Durchdringung unter Beschäftigten der Gig-Economy verbessert. Klimabedingte Katastrophenrisiken verschärfen die Sachversicherungspreise in Australien und dem taifungefährdeten Japan, doch parametrische Innovationen mildern Kapazitätsengpässe ab.
Europa Lebens- und Nichtlebensversicherungsmarkt
Europa verzeichnete moderate Zuwächse inmitten strenger DSGVO-Datenschutzvorschriften und Solvency-II-Kapitalanforderungen. ESG-verknüpfte Versicherungsprodukte machten 23 % der neuen Prämien im Jahr 2024 aus, was die Nachfrage nach nachhaltigkeitsorientierten Risikoübertragungen verdeutlicht. Der Brexit zwang in Großbritannien ansässige Versicherer, EU-Tochtergesellschaften zu gründen, um Passporting-Rechte zu erhalten, was die Kostenbasis erhöhte, jedoch die Möglichkeiten zur Zeichnung paneuropäischer Spezialsparten erweiterte. Mittel- und Osteuropa weist ein höheres Wachstum auf, da steigende Löhne den Erstabschluss von Lebensversicherungen ankurbeln.
Naher Osten und Afrika Lebens- und Nichtlebensversicherungsmarkt
Der Nahe Osten und Afrika bleiben unterversorgt, sind jedoch vielversprechend. Die GCC-Staaten liberalisierten ausländische Eigentumsrechte und implementierten risikobasierte Kapitalrahmen, was globale Rückversicherer dazu veranlasste, Modellierungszentren in Dubai und Riad anzusiedeln. Die Erfolge der Mikroversicherung in Subsahara-Afrika in Nigeria, Kenia und Ghana bestätigen den eingebetteten Vertrieb als Katalysator der Region für einen umfassenderen Versicherungsschutz.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
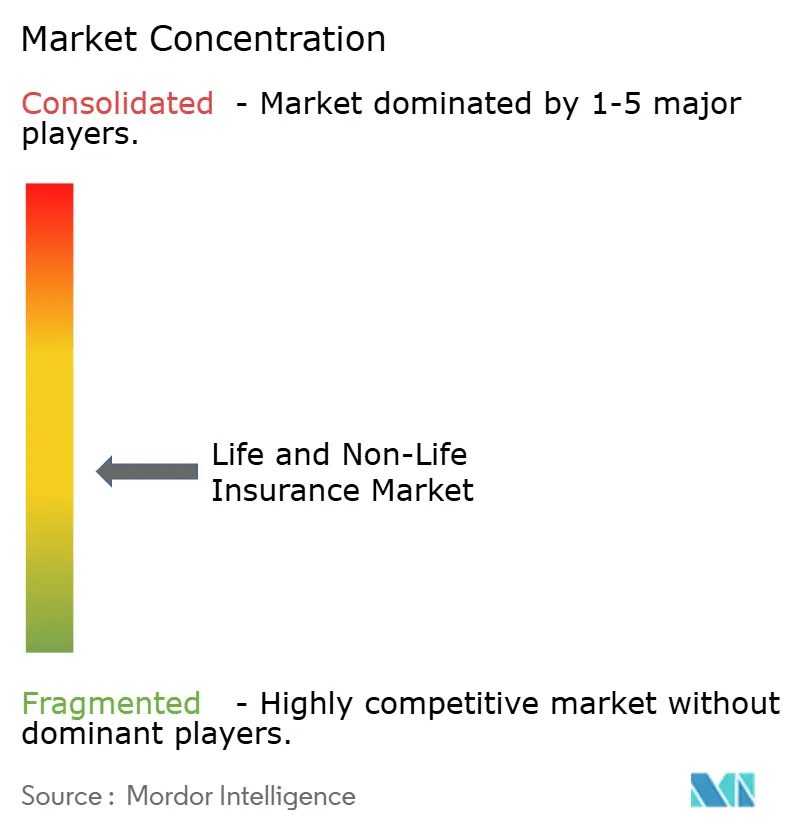
Die Top-10-Versicherer vereinten mehr als ein Drittel der weltweiten Prämien im Jahr 2024 auf sich, was auf eine moderate Konzentration hindeutet, bei der Skaleneffekte Datenvorteile verschaffen, aber Raum für differenzierte Herausforderer besteht. Allspartenkonzerne wie Allianz, AXA und Ping An nutzen Multi-Vertriebspräsenzen und Bankverbindungen, um digitale Investitionen über Kontinente hinweg zu amortisieren. Ping Ans Good-Doctor-Ökosystem integriert Gesundheitstechnologie, Telekonsultationen und dynamisches Underwriting und steigert die Verlängerungsretention in Pilotmärkten auf 92 %. Allianz wendet KI-Triage auf 58 % der Sachschadensfälle an und verkürzt die durchschnittlichen Abwicklungszeiten um 25 %.
Die Einführung von Technologie ist das entscheidende Schlachtfeld. Progressives Telematik-Engine analysiert jährlich 14 Milliarden Meilen, senkt die Schadenquoten um 15 % und trägt 1,2 % positiv zur CAGR des Lebens und Nichtlebensversicherungsmarktes bei. Lemonades KI Jim erledigte im Jahr 2024 30 % der kleinen Sachschadensfälle sofort und setzte neue Maßstäbe für die Kundenzufriedenheit. Traditionelle Versicherer beschleunigen die digitale Transformation oder beteiligen sich gemeinsam an InsurTechs, um fehlende Fähigkeiten zu erwerben; Zurichs Risikokapitalfonds in Höhe von 500 Millionen USD zielt auf Startups in den Bereichen Klima, Cyber und eingebettete Versicherungen ab.
Katastrophenrisikokapital verändert auch den Wettbewerb. Swiss Re platzierte Ende 2024 Naturkatastrophenanleihen im Wert von 1,8 Milliarden USD, diversifizierte die Rückversicherungskapazität und senkte die Spitzenrisikogebühren. Angesichts steigender Klimavolatilität können Versicherer mit überlegener Gefahrenanalytik und Beziehungen zu Versicherungsverbriefungen ihren Sachversicherungsmarktanteil verteidigen, auch wenn Wettbewerber sich aus Hochrisikogebieten zurückziehen.
Marktführer der Lebens und Nichtlebensversicherungsbranche
-
Allianz SE
-
Ping An Insurance
-
AXA Group
-
China Life Insurance
-
UnitedHealth Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lebens- und Nichtlebensversicherungsmarkt Unternehmen in diesem Bericht
- Allianz SE
- Ping An Insurance (Group) Co. of China, Ltd.
- AXA SA
- China Life Insurance Co. Ltd.
- Prudential plc
- UnitedHealth Group Incorporated
- Berkshire Hathaway Inc.
- Zurich Insurance Group AG
- MetLife, Inc.
- Japan Post Insurance Co., Ltd.
- AIA Group Ltd.
- Chubb Limited
- Generali Group
- Munich Reinsurance Company
- Swiss Re Ltd.
- Mapfre SA
- Aviva plc
- Tokio Marine Holdings, Inc.
- Discovery Limited
- Sompo Holdings, Inc.
- Qatar Insurance Company
- Sanlam Ltd.
- Fairfax Financial Holdings Limited
Neueste Industrielle Entwicklungen in Lebens- und Nichtlebensversicherungsmarkt
- März 2025: Marsh McLennan schloss den Kauf von McGriff Insurance Services für 7,75 Milliarden USD ab, fügte 3.200 Mitarbeiter hinzu und stärkte seine Position im Maklergeschäft für den Mittelstand.
- Januar 2025: Ping An führte in Südostasien eine KI-basierte Gesundheitsplattform ein, die Prämien anhand biometrischer Wearable-Daten kalibriert.
- Dezember 2024: Nationwide erwarb den freiwilligen Leistungsbereich von Allstate für 1,25 Milliarden USD und gewann damit 4 Millionen versicherte Mitarbeiter hinzu.
- November 2024: Zurich lancierte einen InsurTech-Risikokapitalfonds in Höhe von 500 Millionen USD zur Unterstützung von Innovatoren in den Bereichen Parametrik, Cyber und eingebettete Versicherungen.
Berichtsumfang des globalen Lebens und Nichtlebensversicherungsmarktes
Segmentierungsübersicht
Nach Versicherungsart
| Lebensversicherung | |
| Nichtlebensversicherung | Kfz-Versicherung |
| Krankenversicherung | |
| Sachversicherung | |
| Haftpflichtversicherung | |
| Sonstige Versicherungen |
Nach Kundensegment
| Privatkunden |
| Firmenkunden |
Nach Vertriebskanal
| Makler |
| Agenten |
| Banken |
| Direktvertrieb |
| Sonstige Kanäle |
Nach Geografie
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam, Philippinen) | |
| Übriger Asien-Pazifik-Raum |
| Nach Versicherungsart | Lebensversicherung | |
| Nichtlebensversicherung | Kfz-Versicherung | |
| Krankenversicherung | ||
| Sachversicherung | ||
| Haftpflichtversicherung | ||
| Sonstige Versicherungen | ||
| Nach Kundensegment | Privatkunden | |
| Firmenkunden | ||
| Nach Vertriebskanal | Makler | |
| Agenten | ||
| Banken | ||
| Direktvertrieb | ||
| Sonstige Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam, Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lebens und Nichtlebensversicherungsmarkt im Jahr 2025?
Er erreichte 7,91 Billionen USD und soll bis 2031 jährlich um 5,8 % wachsen.
Welches Segment wächst am schnellsten?
Lebensversicherungsprodukte, angetrieben durch die fondsgebundene Rentennachfrage in Asien, zeigen eine CAGR von 5,45 % bis 2031.
Warum gewinnt der Direktvertrieb Marktanteile?
Digitale Angebotseinholung und KI-Underwriting senken die Akquisitionskosten und ermöglichen sofortige Policenausstellung, was eine CAGR von 6,75 % für direkte Kanäle antreibt.
Was ist das größte Hemmnis für die Rentabilität?
Anhaltend niedrige Zinssätze, insbesondere in Japan, komprimieren die Anlageerträge und erodieren die Margen bei langfristigen Lebensversicherungsverbindlichkeiten.
Wie begegnen Versicherer dem Klimarisiko?
Sie setzen parametrische Deckungen, Satellitenanalytik und Katastrophenanleihen ein, um Risiken zu diversifizieren und die Schadenabwicklung zu beschleunigen.