
Marktgröße und Marktanteil für Industriepressen in der Asien-Pazifik-Region
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
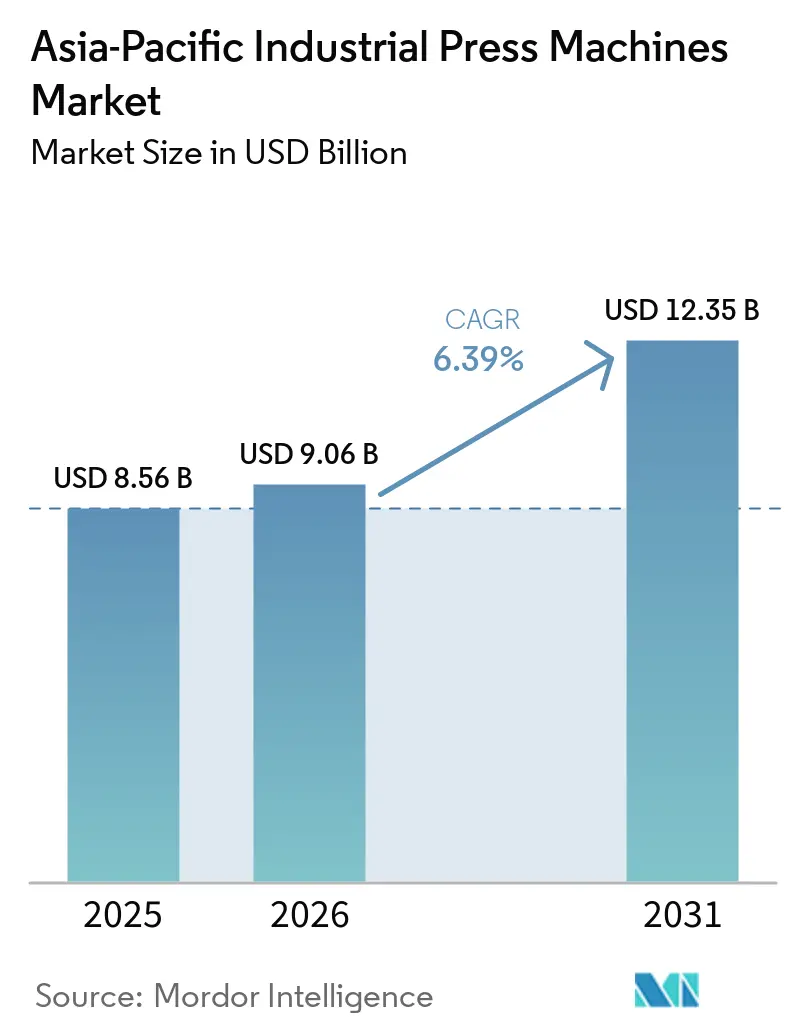
| Marktgröße im Basisjahr (2025) | 8.56 Milliarden US-Dollar |
| Marktgröße (2026) | 9.06 Milliarden US-Dollar |
| Marktgröße (2031) | 12.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.39 % |
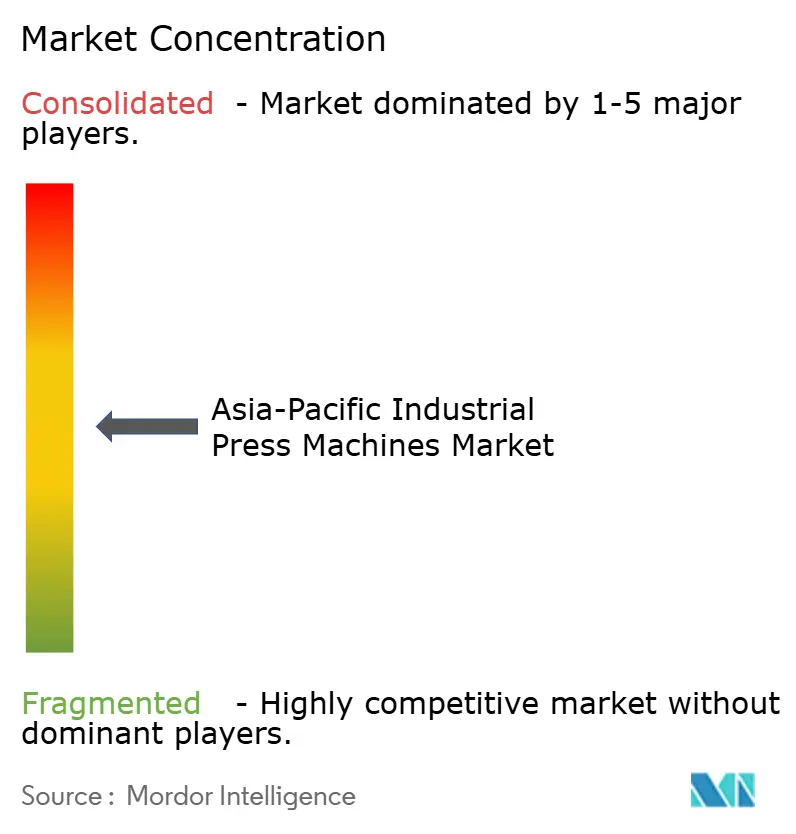
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industriepressen in der Asien-Pazifik-Region von Mordor Intelligence
Die Marktgröße für Industriepressen in der Asien-Pazifik-Region wird für 2025 auf 8,56 Milliarden USD und für 2026 auf 9,06 Milliarden USD geschätzt und soll bis 2031 einen Wert von 12,35 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 6,39 % von 2026 bis 2031 entspricht.
Der Markt für Industriepressen in der Asien-Pazifik-Region wird durch den anhaltenden Ausbau von Fabrikkapazitäten in China, Indien und Südostasien gestützt, insbesondere in den Bereichen Automobil, Elektronik, Elektrogeräte und allgemeiner Maschinenbau. Investitionen in die Fertigung von Elektrofahrzeugen und Batteriekomponenten steigern die Nachfrage nach hochpräzisen Stanz-, Umform- und Fügeeinrichtungen, während die Automatisierung Hersteller dazu veranlasst, konventionelle Hydraulik- und Mechanikpressen durch servogetriebene Systeme mit programmierbarer Bewegungssteuerung, engerer Prozesskontrolle und geringerem Energieverbrauch zu ersetzen. China bleibt eine wichtige Produktions- und Lieferbasis, wobei inländische Hersteller zunehmend in den Bereich Präzisions-, Hochgeschwindigkeits- und Großtonnagenpressen vordringen und damit den Wettbewerb für japanische und europäische Anbieter verschärfen. Gleichzeitig steigern Hersteller in Indien und Südostasien die Automatisierung und Lokalisierung der Produktion, um expandierende industrielle Lieferketten zu unterstützen. Importierte Steuerungssysteme, Wechselkursschwankungen, hohe Anschaffungskosten und ein Mangel an qualifizierten Anwendungs- und Wartungsingenieuren schränken die Akzeptanz weiterhin ein, insbesondere bei kleineren Herstellern.
Wichtigste Erkenntnisse des Berichts
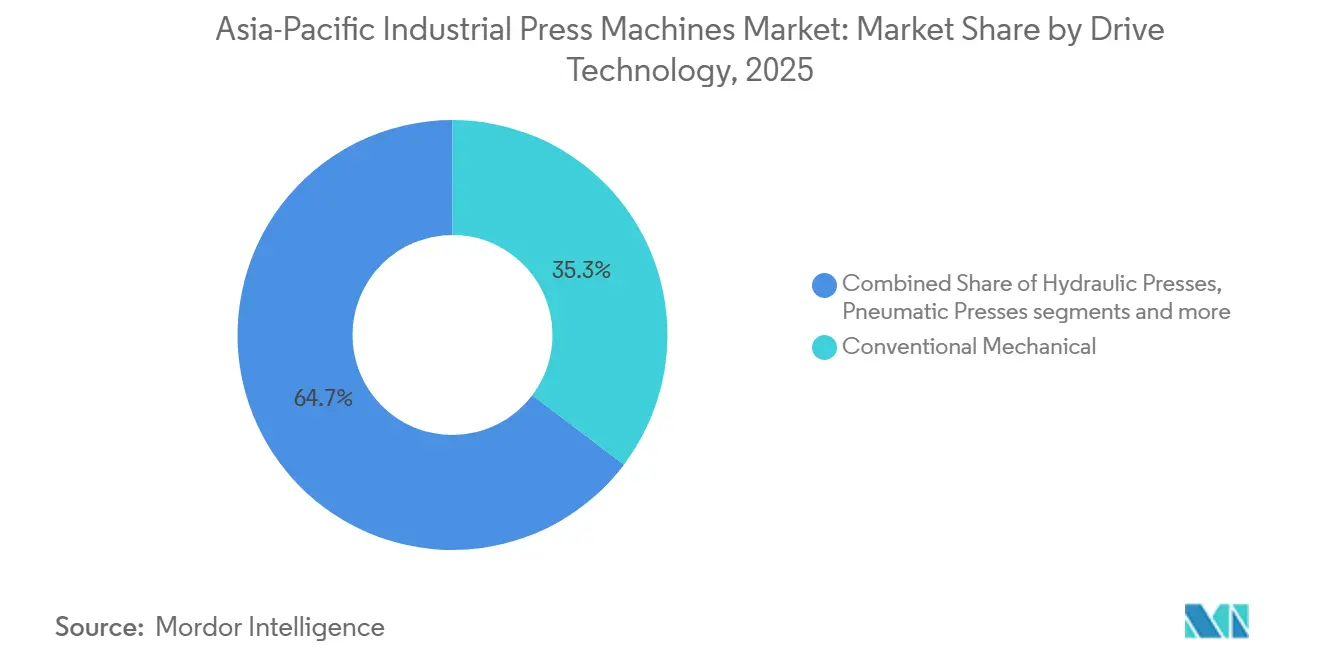
- Nach Antriebstechnologie hielten konventionelle Mechanikpressen im Jahr 2025 einen Anteil von 35,3 % am Markt für Industriepressen in der Asien-Pazifik-Region, während Servo-Mechanikpressen bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen werden.
- Nach Presskraft und Kapazität entfiel auf das Segment 101–500 Tonnen im Jahr 2025 ein Anteil von 33,4 % an der Marktgröße für Industriepressen in der Asien-Pazifik-Region, während Pressen über 2.000 Tonnen bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen werden.
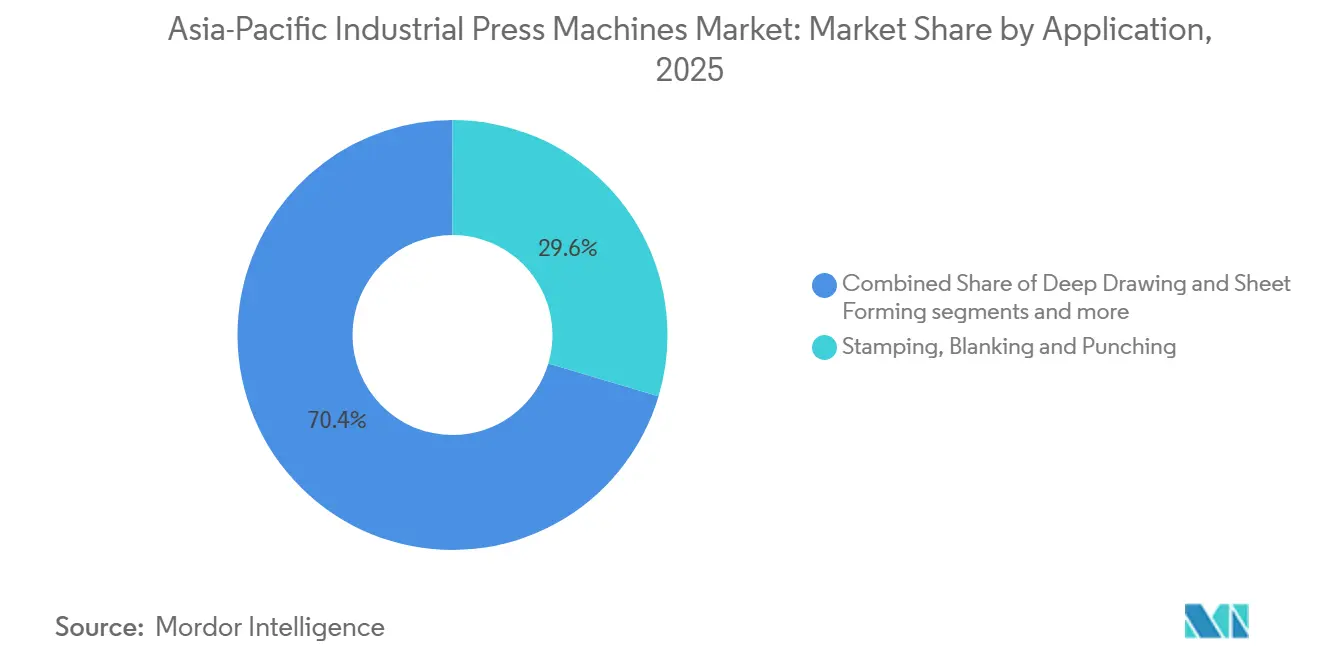
- Nach Anwendung und Prozess entfielen auf Stanzen, Ausschneiden und Lochen im Jahr 2025 29,6 % des Umsatzes, während Montage, Einpressen und Fügen bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen werden.
- Nach Endverbrauchsbranche hielt der Bereich Automobil und Transport im Jahr 2025 einen Umsatzanteil von 37,4 %, während für Luft- und Raumfahrt sowie Verteidigung bis 2031 eine CAGR von 7,5 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Industriepressen in der Asien-Pazifik-Region
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Fertigungskapazitäten in China, Indien und Südostasien | +1.8% | Gesamte Asien-Pazifik-Region, konzentriert in China, Indien, Vietnam und Thailand | Mittelfristig (2–4 Jahre) |
| Elektrifizierung und Fertigung von Batteriekomponenten | +1.5% | China, Indonesien, Malaysia, Indien und Thailand | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Automatisierung, Präzision und Energieeffizienz | +1.2% | China, Japan, Südkorea und Taiwan | Mittelfristig (2–4 Jahre) |
| Leichtbau im Automobilbereich und Plattformwechsel bei Elektrofahrzeugen | +0.9% | China, Japan, Südkorea und Indien | Mittelfristig (2–4 Jahre) |
| Regionalisierung der Lieferketten für Elektronik und Auftragsfertigung | +0.6% | Malaysia, Vietnam, Indien, Thailand und Japan | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf aus installierten Mechanikpressenbeständen | +0.4% | China, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Fertigungskapazitäten in China, Indien und Südostasien
China veröffentlichte im September 2025 den Plan zur Stabilisierung des Wachstums der Maschinenbauindustrie für 2025 und 2026. Der Plan zielt auf einen Betriebsumsatz des Maschinenbausektors von über 10 Billionen CNY (1,4 Billionen USD) und ein durchschnittliches jährliches Wachstum von über 3,5 % ab. Er umfasst auch Ziele zur Erneuerung von Ausrüstungen und zur Technologie von industriellen Werkzeugmaschinen. Diese Maßnahmen unterstützen die Beschaffung von Stanz-, Schmiede- und Hydraulikausrüstungen innerhalb chinesischer Fertigungscluster.[1] Indiens Haushalt für das Geschäftsjahr 2026–27 sieht öffentliche Kapitalausgaben von 12,2 Lakh Crore INR (140,02 Milliarden USD) vor, während private Investitionen in Maschinen und Ausrüstungen im Geschäftsjahr 2025 um 6 % zunahmen.[2] Neue Fabriken im Rahmen von Indiens produktionsgebundenen Anreizprogrammen benötigen üblicherweise 12 bis 24 Monate nach einer Investitionszusage Hochtonnagenpressen-Linien. Thailand, Vietnam und Indonesien bauen spezialisierte Automobil- und Elektronikkapazitäten auf, was den Markt für Industriepressen in der Asien-Pazifik-Region über seine etablierten Basen hinaus erweitert.
Elektrifizierung und Fertigung von Batteriekomponenten
Die Batterieproduktion nutzt Pressenausrüstungen bei der Elektrodenverdichtung, der Zellgehäuseformung und der Modulbaugruppe. Diese Bandbreite an Einsatzmöglichkeiten begünstigt Anbieter, die Ausrüstungen für batteriegradige Umformaufgaben bereitstellen können. CATL und die Indonesia Battery Corporation begannen im Juni 2025 ein gemeinsames Batterie-Integrationsprojekt im Wert von 5,9 Milliarden USD in Karawang, West-Java. Die erste Phase zielt auf eine Kapazität von 6,9 GWh bis Ende 2026 ab. Malaysia eröffnete im Juni 2025 die erste kommerzielle Lithium-Ionen-Batterieseparatoranlage der ASEAN-Region in Penang, unterstützt durch eine Investition von 3,2 Milliarden RM, was 760 Millionen USD entspricht.[3] AIDA Engineering brachte im Juni 2025 den DIS Former für zylindrische Speicherbatteriegehäuse auf den Markt, mit 15.380 Joule kontinuierlicher Arbeitsenergie bei 90 Hüben pro Minute. Diese Projekte machen Batterielieferketten zu einer eigenständigen Nachfragequelle für den Markt für Industriepressen in der Asien-Pazifik-Region.
Anforderungen an Automatisierung, Präzision und Energieeffizienz
China veröffentlichte im August 2025 seinen Implementierungsplan zur digitalen Transformation der Maschinenbauindustrie. Der Plan strebt an, dass bis 2027 mindestens 50 % der Unternehmen den Reifegrad 2 oder höher für intelligente Fertigung erreichen, und fordert mindestens 200 vorbildliche Smart Factories. Diese Ziele veranlassen Hersteller, Servopressen anstelle konventioneller schwungradgetriebener Systeme in Betracht zu ziehen. Programmierbare Hubprofile können den Ausschuss bei der Umformung dünner Elektronikbleche reduzieren und eine längere Werkzeugstandzeit unterstützen. Japan verzeichnete 2024 10,46 Millionen Beschäftigte im verarbeitenden Gewerbe, und der leichte Rückgang der Beschäftigung erhöht den Bedarf an automatisierten Produktionsanlagen. Die Energiezertifizierung wird in Taiwan und anderen fortgeschrittenen Produktionsstandorten zu einer normalen Anforderung für den Kauf von Premiumausrüstungen. Der Markt für Industriepressen in der Asien-Pazifik-Region profitiert daher von der Nachfrage nach Ausrüstungen, die Bewegungssteuerung, Automatisierung und geringeren Energieverbrauch vereinen.
Leichtbau im Automobilbereich und Plattformwechsel bei Elektrofahrzeugen
Batterieelektrische Fahrzeugplattformen verändern die Ausrüstungsanforderungen in den gesamten Automobillieferketten. Die Umformung von hochfestem Stahl, Aluminiumlegierungen und thermogeformten Verbundwerkstoffen erfordert Ausrüstungen mit höheren Leistungsmerkmalen als Linien, die für Weichstahl ausgelegt sind. Diese Materialien können Presslasten erfordern, die 30 % bis 40 % über vergleichbaren Weichstahlarbeiten liegen. AIDA Engineering brachte im Juni 2024 seine Großflächenpresse MSP-4000-430 für große Elektromotorkerne auf den Markt, die ultradünne klebstoffkaschierte Materialien verwenden. Yadon lieferte im Februar 2025 eine 3.500-Tonnen-Mehrglieder-Transferpresse mit einer Positioniergenauigkeit von ±0,05 mm für hochfeste Strukturbauteile von Fahrzeugen mit neuen Antriebskonzepten. Gigacasting könnte einen Teil der konventionellen Stanzarbeiten reduzieren, da Fahrzeughersteller gestanzte Teile in druckgegossene Strukturen innerhalb des Marktes für Industriepressen in der Asien-Pazifik-Region konsolidieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeiten | -1.5% | ASEAN, Indien und übriger Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Servicekräften und Anwendungsingenieuren | -1.0% | Australien, Japan, Südkorea und ASEAN | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von importierten Komponenten und Währungsvolatilität | -0.7% | Indien, ASEAN und Australien | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung von Nachrüstschnittstellen bei älteren Pressen | -0.4% | China, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeiten
Großtonnagenpressen-Linien mit Servoantrieb können Kapitalzusagen von über 5 Millionen USD erfordern, wenn Automatisierung, Werkzeuge und Integration einbezogen werden. Diese Kosten sind für mittelständische Fertigungsbetriebe in Südostasien und Südasien schwer zu finanzieren. Größere Ausrüstungskäufe werden üblicherweise anhand von Amortisationszeiten von 5 bis 7 Jahren bewertet, was Entscheidungen verzögern kann, wenn die Nachfragesichtbarkeit begrenzt ist. Interne Rücklagen machten im Geschäftsjahr 2025–26 in Indien 65,35 % der gesamten Investitionsfinanzierung aus, was die Ausgaben für schwere Ausrüstungen kleinerer Unternehmen einschränkt. Leasing- und Pay-per-Use-Optionen könnten den Zugang zu Ausrüstungen für kleinere Stanzbetriebe erweitern. Solange die Finanzierung nicht zugänglicher wird, werden die Anschaffungskosten die Einführung fortschrittlicher Systeme in Teilen des Marktes für Industriepressen in der Asien-Pazifik-Region hemmen.
Mangel an qualifizierten Servicekräften und Anwendungsingenieuren
Servolinien mit robotergestützter Handhabung und vernetzten Prozesssteuerungen erfordern Fachkräfte mit mechanischen, elektrischen und steuerungssoftwarebezogenen Kenntnissen. Diese Kombination an Erfahrung ist in mehreren Fertigungswirtschaften des Asien-Pazifik-Raums begrenzt. Japans Weißbuch zur Fertigung 2025 meldete für 2024 einen Arbeitskräftediffusionsindex im Kleinbetriebsbereich der Fertigung von -18,2, was der Enge vor der Pandemie entspricht. Australiens Gipfeltreffen zu Fertigungstechnologiefähigkeiten 2025 identifizierte einen unmittelbaren Mangel von mehr als 1.000 CNC-Bedienern und den Bedarf, in den folgenden 2 Jahren mehr als 3.000 Fachkräfte zu gewinnen und auszubilden. Malaysias Nationaler Investitionsmasterplan 2030 identifiziert praktische Fähigkeiten als notwendig für Maschinen- und Ausrüstungsunternehmen, die sich in Richtung Industrie 4.0 bewegen. Wo die Unterstützung begrenzt ist, bevorzugen Käufer möglicherweise einfachere mechanische Systeme gegenüber höherwertigen Präzisionsausrüstungen im Markt für Industriepressen in der Asien-Pazifik-Region.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Aktuierungstechnologie: Servo-Dynamik baut auf konventionellem Fundament auf
Konventionelle Mechanikpressen hielten 2025 einen Umsatzanteil von 35,3 %. Ihre niedrigeren Anschaffungskosten, der einfache Betrieb und die Eignung für Hochvolumen-Stanzen stützen den anhaltenden Einsatz in Chinas Automobil- und Haushaltsgeräteclustern. Hydraulikpressen bleiben wichtig, wo eine kontrollierte Kraft über einen langen Hub benötigt wird. Sie werden bei Tiefzieh-, Verbundwerkstoffpress- und Schwerschmiedeanwendungen eingesetzt, die Indiens Maschinenbaubasis unterstützen. Pneumatikpressen dienen der Elektronikbaugruppe und der Leichtfertigung bei niedrigeren Tonnagestufen.
Servo-Mechanikpressen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,6 % wachsen. Sonstige und hybride Pressen kombinieren servogetriebene Stößel mit hydraulischer Kraftverstärkung für Aufgaben, die sowohl Kraftkontrolle als auch häufige Taktfolgen erfordern. SEYI demonstrierte auf der MF-Tokyo 2025 eine 160-Tonnen-Festrahmen-Servopresse für die Umformung ultradünner metallischer Bipolarplatten. SEYIs SD1- und SNS2-Pressen erhielten 2025 die Gold-Label-Zertifizierung für Energieeinsparung im Rahmen eines Programms, das mit ISO 14001 abgestimmt ist. Die nächste Gruppe von Servo-Käufern im Markt für Industriepressen in der Asien-Pazifik-Region wird voraussichtlich Zulieferer der zweiten und dritten Ebene in China, Indien und ASEAN umfassen, die mechanische Maschinenparks ersetzen.


Nach Presskraft/Kapazität: Mittlere Tonnage sichert das Volumen, Ultraschwere Pressen führen das Wachstum an
Das Segment 101–500 Tonnen hielt 2025 einen Anteil von 33,4 % an der Marktgröße für Industriepressen in der Asien-Pazifik-Region. Sein breiter Einsatz bei Automobilkarosserieteilen, Haushaltsgerätegehäusen und der Leichtfertigung für den gewerblichen Bereich stützt diese Position. Pressen bis zu 100 Tonnen dienen der Elektronik, Medizintechnik und Präzisionshardware. Dieses Segment verzeichnet in Vietnam und Malaysia eine stetige Nachfragesteigerung, da die Elektronikproduktion zunimmt. Der Bereich 501–1.000 Tonnen bedient mittlere Automobilstrukturkomponenten, während der Bereich 1.001–2.000 Tonnen schwerere Fahrzeug- und Industriemaschinenbauteile verarbeitet.
Pressen über 2.000 Tonnen werden bis 2031 voraussichtlich mit einer CAGR von 7 % wachsen. Größere monolithische Fahrzeugteile und hochfeste Stahlbatteriegehäuse steigern die Nachfrage nach diesen Ausrüstungen. Yadons 3.500-Tonnen-Presse erreichte im Februar 2025 eine Arbeitstisch-Positioniergenauigkeit von ±0,05 mm bei 8 bis 30 Hüben pro Minute. Die Lieferung zeigte, dass chinesische Hersteller Ultragrosspressen liefern können, die die Anforderungen japanischer Tier-1-Zulieferer erfüllen. Gigacasting könnte die Nachfrage nach Automobil-Stanzausrüstungen im Bereich 501–2.000 Tonnen im Markt für Industriepressen in der Asien-Pazifik-Region später im Prognosezeitraum dämpfen.
Nach Anwendung/Prozess: Stanzen sichert die Basis, Füge-Anwendungen übertreffen den Markt
Stanzen, Ausschneiden und Lochen machten 2025 29,6 % des Marktanteils für Industriepressen in der Asien-Pazifik-Region aus. Das Verfahren bedient Automobil-, Haushaltsgeräte-, Elektronik- und Bauproduzenten, die Hochgeschwindigkeits-Ausschneiden und Folgeverbundwerkzeugarbeiten benötigen. Tiefziehen und Blechumformung werden für Fahrzeugaußenteile, Kochgeschirr, Getränkedosen und Medizinprodukte eingesetzt. Schmiedepressen bedienen Automobilantriebsstränge, Luft- und Raumfahrtstrukturen sowie den Industriemaschinenbau. Pressformen und Pulververdichtung unterstützen Keramik-, Verbundwerkstoff- und Pulvermetallurgiekomponenten für Batterien und Elektronik.
Montage, Einpressen und Fügen wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,5 % wachsen. Elektrofahrzeug-Antriebsstranglinien nutzen präzises Einpressen für Motorlamellenstapel, Lagergehäuse und Batteriemodul-Gehäuse. Diese Vorgänge treten pro Fahrzeug häufiger auf als vergleichbare Montageaufgaben bei Verbrennungsmotoren. Weitere Anwendungen im Markt für Industriepressen in der Asien-Pazifik-Region umfassen Hydroforming und Warmumformung für spezialisierte Automobil- und Luft- und Raumfahrtteile.
Nach Endverbrauchsbranche: Automobilvolumen bleibt bestehen, Verteidigungsplattformen treiben das Wachstum an
Automobil und Transport hielten 2025 einen Umsatzanteil von 37,4 %. Mehrstufige Stanzlinien und anhaltende Investitionen in Fahrzeugplattformen stützen die Nachfrage in China, Japan, Südkorea und Indien. Industriemaschinenbau und -ausrüstungen sowie Elektro und Elektronik sind die nächstgrößten Endverbrauchsgruppen. Haushaltsgeräte und Konsumgüter bleiben bedeutende Nutzer, insbesondere in China und Südkorea. Metallprodukte, Energie- und Stromerzeugungsausrüstungen sowie Bau- und Schwermaschinenbau erfordern Hydraulik- und Schmiedepressen für größere Komponenten.
Luft- und Raumfahrt sowie Verteidigung werden bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen. Die Militärausgaben im Asien-Pazifik-Raum erreichten 2024 Rekordniveaus, wobei Indien, Japan, Südkorea und Australien mehrjährige Haushaltserhöhungen zusagten. Die Luft- und Raumfahrtumformung erfordert Ausrüstungen für Titan, Aluminiumlegierungen und thermogeformte Verbundwerkstoffe mit engeren Maßtoleranzen als bei Automobilarbeiten. Medizin- und Präzisionsfertigung ist eine kleine, aber technisch anspruchsvolle Nische in Japan und Südkorea. Ausrüstungen für erneuerbare Energien schaffen ebenfalls Nachfrage im Markt für Industriepressen in der Asien-Pazifik-Region nach großen Hydraulik- und Schmiedepressen für Windturbinenkomponenten und Solartracker-Bauteile.
Geografische Analyse
China hielt 2025 einen Anteil von 56 % am Markt für Industriepressen in der Asien-Pazifik-Region, gestützt durch seine große Fertigungsbasis und politische Unterstützung für Automobil-, Elektrofahrzeug- und Elektronikkapazitäten. Der Plan zur Stabilisierung des Wachstums der Maschinenbauindustrie zielt auf einen Umsatz des Maschinenbausektors von über 10 Billionen CNY (1,4 Billionen USD) und ein durchschnittliches jährliches Wachstum von über 3,5 % ab. Bestimmungen zur Ausrüstungserneuerung und digitalen Transformation unterstützen die Pressenbeschaffung in chinesischen Fabriken. China bleibt die größte etablierte Länderbasis im Markt für Industriepressen in der Asien-Pazifik-Region für Automobil-Stanzen und allgemeine Metallumformung.
Indien wird voraussichtlich mit der schnellsten geografischen CAGR von 8,2 % von 2026 bis 2031 wachsen. Die vorgeschlagenen öffentlichen Kapitalausgaben für das Geschäftsjahr 2026–27 von 12,2 Lakh Crore INR (140,02 Milliarden USD) entsprechen einer 4,2-fachen Steigerung gegenüber dem Geschäftsjahr 2018. Die Nationale Mission zur Fertigung strebt an, den Anteil der Fertigung am BIP von 12,9 % im Jahr 2023 zu verdoppeln. Indiens Maschinen- und Ausrüstungssektor weist im Geschäftsjahr 2026 eine Importabhängigkeit von 18,1 % auf. Dies schafft Raum für lokale Montage und technische Partnerschaften im Markt für Industriepressen in der Asien-Pazifik-Region.
ASEAN weitet die Nachfrage durch Batterieinvestitionen in Indonesien, Malaysia und Thailand aus. Der ASEAN-Rahmen für integrierte Halbleiterlieferketten unterstützt die Koordination der Elektroniklieferketten. Vietnam und Malaysia steigern die Anforderungen an Präzisionspressen parallel zum Wachstum der Elektronikbaugruppe. Thailands Elektrofahrzeug-Montagebasis erfordert Stanz- und Umformlinien. Japan und Südkorea bleiben Präzisionstechnologiezentren, während Australien Luft- und Raumfahrt- sowie Verteidigungsnachfrage verzeichnet und Taiwan durch Energiezertifizierung technische Tiefe beisteuert. Der übrige Asien-Pazifik-Raum baut allgemeine Fertigungskapazitäten für Elektronikexporte und regionale Lieferketten auf, was den Markt für Industriepressen in der Asien-Pazifik-Region erweitert.
Wettbewerbslandschaft
Der Markt für Industriepressen in der Asien-Pazifik-Region weist ein mittleres Maß an Marktkonzentration auf. Japanische Anbieter, darunter AIDA Engineering, Komatsu Industries, Sumitomo Heavy Industries und AMADA, führen bei Servo-Präzision und Anwendungstechnik. Taiwanesische Unternehmen wie SEYI, Chin Fong und LIEN CHIEH bedienen das technische Mittelsegment und unterhalten Vertriebsnetze in ASEAN und Südasien. Chinesische Hersteller, darunter Yangli Group, JIER Machine-Tool Group, Hefei Metalforming, Taitian, Jingda, Nantong Guosheng, Chongqing Jiangdong und Yadon, konkurrieren im Bereich Ultragrosstonnagenpressen und servo-integrierter Ausrüstungen. Ihre Preisgestaltung übt Druck auf konventionelle Mechanik- und Standard-Hydraulikausrüstungskategorien aus.
Yadon lieferte im Februar 2025 seine 3.500-Tonnen-Mehrglieder-Transferpresse an einen japanischen Tier-1-Automobilhersteller und zeigte damit, dass chinesische Ausrüstungen anspruchsvolle Genauigkeitsanforderungen erfüllen können. AIDA brachte im Juni 2025 den DIS Former für zylindrische Batteriegehäuse auf den Markt und bietet damit Ausrüstungen an, die für eine batteriespezifische Umformaufgabe konzipiert sind. SEYI demonstrierte auf der MF-Tokyo 2025 eine Servopresse für die Umformung metallischer Bipolarplatten. Japanische und europäische Anbieter reagieren mit Servo-, Hybrid- und Batterieformsystemen. Der Markt für Industriepressen in der Asien-Pazifik-Region wird auch zunehmend abhängiger von lokalem Service, Anwendungsunterstützung und Integrationskompetenz.
Chancen sind bei Servo-Hydraulik-Nachrüstsätzen für konventionelle Mechanikpressen erkennbar. Batterieformsysteme für zylindrische und prismatische Zellen bieten einen weiteren Weg zur Produktspezialisierung. Flexible Linien, die hochfesten Stahl, Aluminiumlegierungen und Verbundwerkstoffe verarbeiten, können eine breitere Palette von Fahrzeugprogrammen bedienen. Vernetztes Prozessmonitoring wird zu einer standardmäßigen Käufererwartung für Transferpressenaufträge im Markt für Industriepressen in der Asien-Pazifik-Region.
Marktführer in der Industrie für Industriepressen in der Asien-Pazifik-Region
-
AIDA ENGINEERING, LTD.
-
Komatsu Ltd.
-
Schuler AG
-
Yangli Group
-
AMADA CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2025: AIDA Engineering brachte den DIS Former (DIS-1600) für die Umformung zylindrischer Speicherbatteriegehäuse auf den Markt, mit einem SN-Wert, der 1,7-mal so hoch ist wie bei konventionellen Pressen, und einer kontinuierlichen Arbeitsenergieleistung von 15.380 Joule bei 90 Hüben pro Minute, ausgestellt auf der MF-Tokyo 2025.
- August 2025: Hunan Yuneng New Energy Battery Material Co. Ltd. verpflichtete sich zur Errichtung seiner ersten südostasiatischen Fertigungsanlage in Negeri Sembilan, Malaysia, zur Herstellung von Lithiumbatterie-Kathodenmaterialien und zur Schaffung von über 200 Arbeitsplätzen, was die Batteriekomponenten-Lieferkette der ASEAN-Region im Vorfeld der Hochskalierung der Elektrofahrzeugmontage stärkt.
- Juni 2025: CATL und die Indonesia Battery Corporation (IBC) begannen mit dem Bau eines gemeinsamen Batterie-Integrationsprojekts im Wert von 5,9 Milliarden USD in Karawang, West-Java, mit dem Ziel einer Produktionskapazität von 6,9 GWh bis Ende 2026, und schaffen damit erhebliche nachgelagerte Nachfrage nach Umform- und Pressausrüstungen in der gesamten Elektrofahrzeug-Batterielieferkette.


Berichtsumfang für den Markt für Industriepressen in der Asien-Pazifik-Region
Der Markt für Industriepressen in der Asien-Pazifik-Region ist segmentiert nach Antriebstechnologie (Hydraulikpressen, Pneumatikpressen und weitere), nach Presskraft (bis zu 100 Tonnen, 101–500 Tonnen und weitere), nach Anwendung (Schmieden, Pulververdichtung und weitere), nach Endverbrauchsbranche (Luft- und Raumfahrt sowie Verteidigung, Elektro und Elektronik und weitere) sowie nach Geografie (China, Japan, Indien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Konventionelle Mechanikpressen |
| Servo-Mechanikpressen |
| Hydraulikpressen |
| Pneumatikpressen |
| Sonstige und hybride Pressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformung |
| Schmieden |
| Richten und allgemeine Umformung |
| Pressformen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressenanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinenbau und -ausrüstungen |
| Elektro und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Bau- und Schwermaschinenbau |
| Energie- und Stromerzeugungsausrüstungen |
| Metallprodukte und allgemeine Fertigung |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| China |
| Japan |
| Indien |
| Südkorea |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) |
| Australien |
| Übriger Asien-Pazifik-Raum |
| Nach Antriebs-/Aktuierungstechnologie | Konventionelle Mechanikpressen |
| Servo-Mechanikpressen | |
| Hydraulikpressen | |
| Pneumatikpressen | |
| Sonstige und hybride Pressen | |
| Nach Presskraft/Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung/Prozess | Stanzen, Ausschneiden und Lochen |
| Tiefziehen und Blechumformung | |
| Schmieden | |
| Richten und allgemeine Umformung | |
| Pressformen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinenbau und -ausrüstungen | |
| Elektro und Elektronik | |
| Haushaltsgeräte und Konsumgüter | |
| Bau- und Schwermaschinenbau | |
| Energie- und Stromerzeugungsausrüstungen | |
| Metallprodukte und allgemeine Fertigung | |
| Medizin- und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | |
| Australien | |
| Übriger Asien-Pazifik-Raum |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für Industriepressen in der Asien-Pazifik-Region bis 2031?
Der Sektor wird voraussichtlich bis 2031 einen Wert von 12,35 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 6,4 % wachsen. Fabrikerweiterungen in China, Indien und Südostasien stützen den Ausblick.
Welche Antriebstechnologie wächst am schnellsten im Bereich Pressenausrüstungen in der Asien-Pazifik-Region?
Servo-Mechanikpressen werden bis 2031 voraussichtlich mit einer CAGR von 9,6 % wachsen. Ihre programmierbare Bewegungssteuerung, Präzision und Energieleistung sind für anspruchsvolle Elektronik-, Automobil- und Elektrofahrzeugkomponentenanwendungen relevant.
Welcher Pressenkraftbereich hat den größten Anteil in der Asien-Pazifik-Region?
Der Bereich 101–500 Tonnen hielt 2025 einen Umsatzanteil von 33,4 %. Er verfügt über eine breite Kundenbasis, da Automobilkarosserieteile, Haushaltsgerätegehäuse und Leichtbauprodukte für den gewerblichen Bereich in diesem Kapazitätsbereich geformt werden können.
Welche Anwendung wächst am schnellsten bei Industriepressen?
Montage, Einpressen und Fügen wird bis 2031 voraussichtlich mit einer CAGR von 7,5 % wachsen. Die Elektrofahrzeugproduktion erfordert präzises Fügen von Motorlamellenstapeln, Lagergehäusen und Batteriemodul-Gehäusen.
Welches Land hat den größten Anteil am Markt für Industriepressen in der Asien-Pazifik-Region?
China hielt 2025 einen Anteil von 56 % am regionalen Umsatz. Seine Automobil-, Elektronik- und allgemeine Fertigungsaktivitäten stützen die führende Position des Landes.
Warum ist Indien für Pressenausrüstungsanbieter wichtig?
Indien wird voraussichtlich bis 2031 mit einer CAGR von 8,2 % wachsen. Öffentliche Kapitalausgaben und Fertigungspolitik schaffen Potenzial für lokale Montage und technische Partnerschaften. Die Importabhängigkeit des Maschinen- und Ausrüstungssektors von 18,1 % im Geschäftsjahr 2026 zeigt Spielraum zur Lokalisierung von Angebot und Service.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

