
Marktgröße und Marktanteile für Industriepressen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 19.63 Milliarden US-Dollar |
| Marktgröße (2031) | 25.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
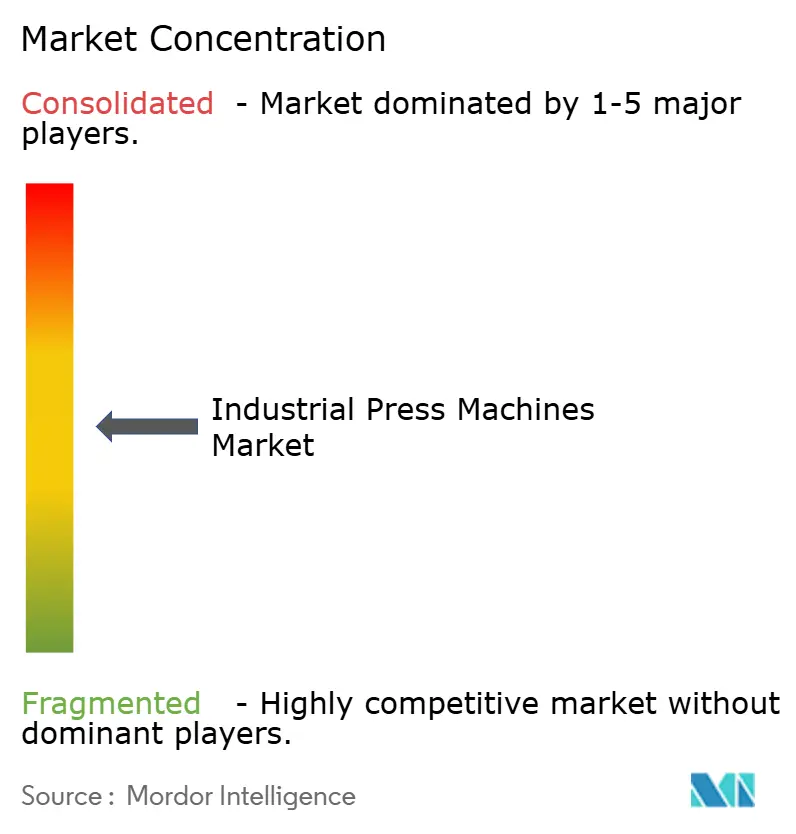
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Industriepressen von Mordor Intelligence
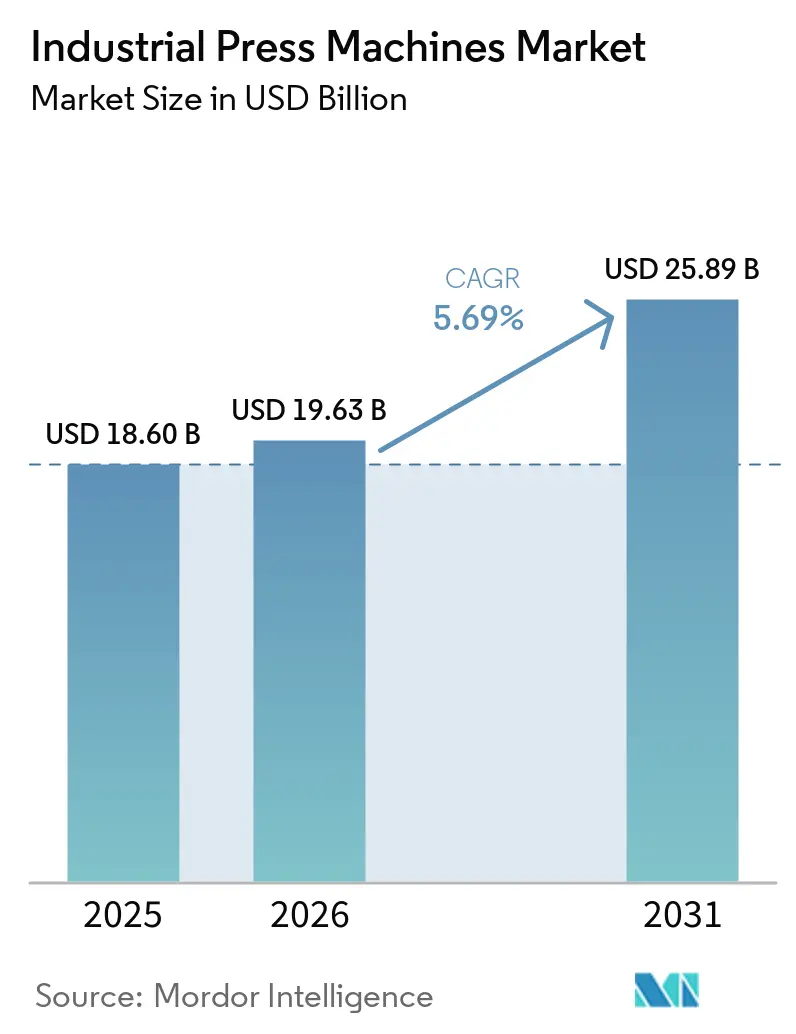
Die Marktgröße für Industriepressen wurde im Jahr 2025 auf 18,60 Milliarden USD geschätzt und soll von 19,63 Milliarden USD im Jahr 2026 auf 25,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,69 % während des Prognosezeitraums (2026–2031).
Der Markt für Industriepressen wird durch die Produktion von Elektrofahrzeugen, die Fabrikautomatisierung und die Nachfrage nach leichteren, präzise geformten Bauteilen gestützt. Die Umrüstung in der Automobilindustrie verändert die Gerätespezifikationen, da Batteriegehäuse, Motorgehäuse und Mehrkomponentenbauteile kontrolliertere Umformprozesse erfordern. Hersteller nutzen zudem Dienstleistungen, Steuerungsaufrüstungen und Überwachungssysteme, um die Abhängigkeit von neuen Maschinenbestellungen zu verringern. Nearshoring und Richtlinien für lokale Inhalte fördern Presseinvestitionen außerhalb Chinas, während China weiterhin zentral für die Produktion von Elektrofahrzeugen bleibt. Der Markt für Industriepressen bietet daher Chancen in fortschrittlichen Systemen, Nachrüstprogrammen und integrierten Presslinien, obwohl hohe Kapitalanforderungen und lange Ersatzzyklen den Kauf durch kleinere Hersteller weiterhin einschränken.[1]Internationale Energieagentur, "Fertigung und Handel," Globaler EV-Ausblick 2026, veröffentlicht 2026, iea.org
Wichtigste Erkenntnisse des Berichts
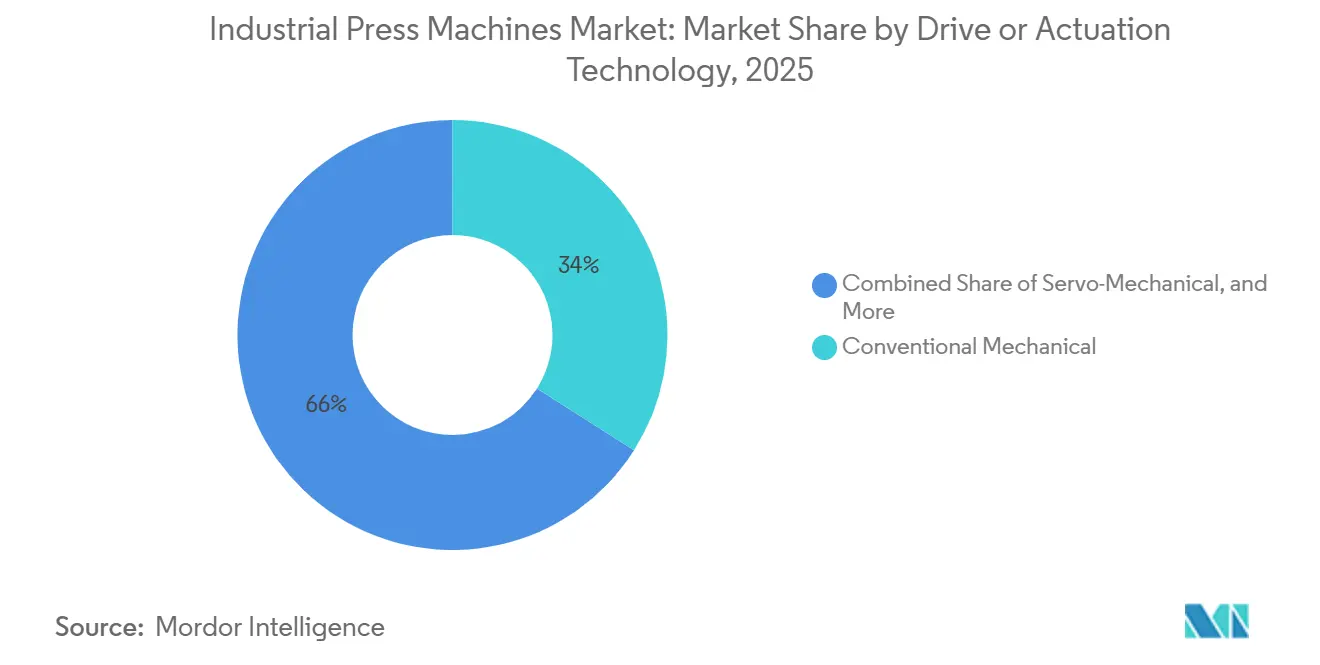
- Nach Antriebstechnologie hielten konventionelle mechanische Pressen im Jahr 2025 einen Marktanteil von 34 % am Markt für Industriepressen, während servo-mechanische Pressen bis 2031 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
- Nach Presskraft entfiel auf die Kategorie 101–500 Tonnen im Jahr 2025 ein Anteil von 34 % an der Marktgröße für Industriepressen, während Pressen über 2.000 Tonnen bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
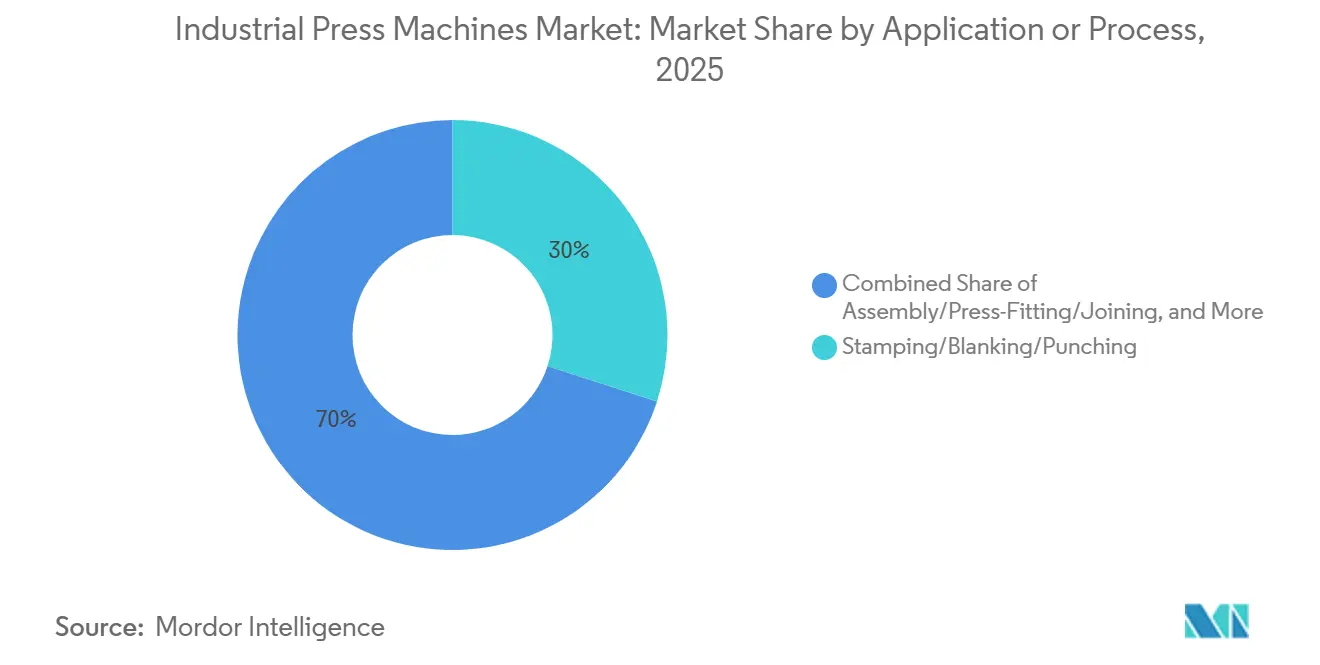
- Nach Anwendung entfielen auf Stanzen, Schneiden und Lochen im Jahr 2025 30 % des Marktanteils für Industriepressen, während Montage, Einpressen und Fügen bis 2031 voraussichtlich eine CAGR von 7,2 % verzeichnen werden.
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2025 einen Anteil von 38 % an der Marktgröße für Industriepressen, während Medizin- und Präzisionsfertigung bis 2031 voraussichtlich mit einer CAGR von 8,0 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 46 % am globalen Umsatz und soll bis 2031 die höchste regionale CAGR von 6,4 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Industriepressen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung der Automobilindustrie und Leichtbaukomponenten | +2.0% | Global, mit Kernschwerpunkt in China, Deutschland, den Vereinigten Staaten, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Automatisierte Stanz- und Umformlinien | +1.5% | Global, mit fortgeschrittener Einführung in den Vereinigten Staaten, Japan, Deutschland und Südkorea | Mittelfristig (2–4 Jahre) |
| Modernisierung des alternden Pressenbestands | +1.0% | Nordamerika und Europa, mit selektiven Gewinnen in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Elektronik-, Elektro- und Präzisionsbauteile | +0.8% | China, Japan, Südkorea, Vietnam, Indien sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Fertigungskapazität in Schwellenmärkten | +0.6% | Indien, ASEAN, Mexiko, Brasilien und die Türkei | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Servo- und fortschrittliche Pressen | +0.5% | Global, mit schnellerer Einführung in Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung der Automobilindustrie und Fertigung von Leichtbaukomponenten
Die Produktion von Elektrofahrzeugen schafft einen Umrüstungszyklus für den Markt für Industriepressen. Die globale Produktion von Elektroautos erreichte 2024 17,3 Millionen Einheiten, wobei China 12,4 Millionen Einheiten produzierte, was mehr als 70 % der weltweiten Produktion entspricht. Batterieelektrische Fahrzeuge benötigen 15–20 gestanzte Teile für die Batterieintegration, verglichen mit 8–12 Komponenten bei konventionellen Fahrzeugen. Aluminium, hochfester Stahl und Mehrkomponentenbaugruppen erfordern zudem eine programmierte Stößelbewegung, die mechanische Pressen nicht konsistent bereitstellen können. Diese Anforderung verlagert die Beschaffung in Richtung Servoausrüstung und spezialisierter Transfersysteme. Meleghy Automotive hat im Januar 2025 eine 2.000-Tonnen-Doppelservo-Transferpresse für EV-Plattformkomponenten, einschließlich des Volkswagen ID.3, in Betrieb genommen, nachdem 10 Millionen EUR (11,76 Millionen USD) investiert wurden.
Wachstum bei automatisierten Stanz- und Umformlinien
Automatisiertes Handling, Werkzeugüberwachung und Steuerungsaufrüstungen verbessern die Wirtschaftlichkeit bestehender Presswerke. Der Markt für Industriepressen profitiert, wenn Automatisierungsinvestitionen Betreiber dazu veranlassen, ältere, weniger flexible Produktionslinien zu überdenken. ANDRITZ Schuler installierte 2025 das Metris Smart Monitoring-System an einer 1.600-Tonnen-Transferpresse bei Metalúrgica Nakayone in Brasilien. Das System liefert kontinuierliche Daten zu Presskraft, Vibration und Temperatur und macht den Echtzeit-Werkzeugschutz für das Automobilstanzen praktikabler. Flexible Linien unterstützen auch kürzere Modellzyklen, da sie schnellere Werkzeugwechsel und eine breitere Teilevielfalt ermöglichen. Diese Betriebsanforderungen begünstigen Tandem- und Transferkonfigurationen, die den Durchsatz während Modellübergängen sichern.
Ersatz und Modernisierung des alternden Pressenbestands
Ältere Anlagen in Nordamerika und Europa schaffen eine fortlaufende Ersatz- und Modernisierungsmöglichkeit für den Markt für Industriepressen. Betreiber können sich für eine Steuerungs- und Servo-Hydraulik-Nachrüstung entscheiden, wenn die Pressenstruktur für die aktuelle Produktion noch geeignet ist. Japans Pressenbestellungen erreichten im jüngsten Geschäftsjahresbericht 130,9 Milliarden JPY (838,0 Millionen USD), wobei die Kategorien kleine, sehr große und hydraulische Pressenperipherie Zuwächse verzeichneten.[2]Japan Forging and Press Machinery Association, "Ergebnisse der Auftragserhebung für das Geschäftsjahr," J-FMA, veröffentlicht April 2026, j-fma.or.jp Das Muster zeigt, dass Modernisierung auch in einer reifen Fertigungsbasis relevant bleibt. Umbauten, Sicherheitsaufrüstungen und Steuerungsprogramme können eine OEM-Beziehung weit über den ursprünglichen Maschinenverkauf hinaus verlängern. Infolgedessen können Service- und Aftermarket-Umsätze Stabilität bieten, wenn die Bestellungen für vollständige Pressen schwanken.
Elektronik-, Elektro- und Präzisionsbauteilfertigung
Halbleiter, Leistungselektronik, 5G-Geräte und EV-Leistungsmodule erfordern präzise Umformgeräte mit geringer Tonnage. Diese Nachfrage erweitert den Markt für Industriepressen über Automobilkarosserieanwendungen hinaus. TOWA plant, seine INNOMS-Kompressionsgussanlage im August 2026 kommerziell einzuführen. Das Unternehmen erklärte, dass das System auf eine 50-prozentige Reduzierung der Massenproduktionskosten pro Halbleitergehäuse abzielt, wobei der Energieverbrauch um 50 % und der Verbrauch an Verbrauchsmaterialien um 25 % reduziert werden soll. Diese Anforderungen stützen die Nachfrage nach Pressanlagen mit zuverlässiger Positionierung, Kompatibilität mit der Reinraumfertigung und dokumentierter Prozesskontrolle. Hersteller von Medizinbauteilen legen ebenfalls zunehmend Wert auf nachvollziehbare Kraft- und Wegaufzeichnungen, da die Qualitätsanforderungen steigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Installationskosten | -0.9% | Global, am stärksten für kleine und mittelständische Unternehmen in Indien, ASEAN und Südamerika | Langfristig (≥ 4 Jahre) |
| Lange Geräteersatzzyklen | -0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Hohe Werkzeug- und Gesenkkostenkosten | -0.3% | Global, insbesondere bei Modellwechseln | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei Werkzeug-/Gesenkbau und Steuerungstechnik | -0.2% | Nordamerika und Europa, mit aufkommenden Engpässen in Indien und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Installationskosten
Pressen über 500 Tonnen erfordern erhebliche Ausgaben für Ausrüstung, Fundamente, elektrische Infrastruktur und Inbetriebnahme. Diese Kosten schränken den Zugang zum Markt für Industriepressen für kleinere Betreiber ein, insbesondere in Schwellenländern. Fast 40 % der von der IEA befragten Industrieanlagen nannten Energieeffizienzverbesserungen statt Geräteersatz als erste Reaktion auf höhere Energiekosten.[3]Internationale Energieagentur, "Das Potenzial der Energieeffizienz erschließen," Gaining an Edge, veröffentlicht 2025, iea.org Die industrielle Energieintensitätsverbesserung lag seit 2019 im Durchschnitt bei weniger als 0,5 % jährlich, was eine breitere Verlangsamung bei Kapitalreinvestitionen widerspiegelt. In vielen Fällen verzögern Betreiber den vollständigen Ersatz und verfolgen stattdessen Effizienzmaßnahmen oder Teilaufrüstungen. Die Notwendigkeit zweckgebundener Fundamente und einer verlängerten Inbetriebnahme erhöht die Gesamtbetriebskosten über den Maschinenpreis hinaus.
Fachkräftemangel bei Werkzeug-/Gesenkbau und Steuerungstechnik
Ein begrenztes Angebot an erfahrenen Technikern kann Installation, Wartung und Produktionsänderungen an fortschrittlichen Pressensystemen verzögern. Die Beschäftigung von Werkzeug- und Gesenkbauern in den Vereinigten Staaten soll von 55.200 im Jahr 2024 auf 49.300 bis 2034 sinken, während der Beruf voraussichtlich 34.200 Ersatzstellen im Laufe des Zeitraums generieren wird.[4]U.S. Bureau of Labor Statistics, "Maschinisten und Werkzeug- und Gesenkbauer," Occupational Outlook Handbook, veröffentlicht 2025, bls.gov Der Markt für Industriepressen benötigt Arbeitskräfte, die Gesenkarbeit, CNC-Programmierung, Steuerungstechnik und vorausschauende Wartung verstehen. Die Maschinenbauindustrie beschäftigte 2025 12.880 Werkzeug- und Gesenkbauer, was auf einen begrenzten Pool für eine spezialisierte Industriebasis hinweist. Fachkräftemangel kann Servicezeiten verlängern und die Betriebskosten vernetzter Presslinien erhöhen. Ausrüstungslieferanten werden daher wahrscheinlich mehr Wert auf Schulungen, Ferndiagnose und einfachere Steuerungsschnittstellen legen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Betätigungstechnologie: Servosysteme gewinnen bei Neuinvestitionen an Bedeutung
Konventionelle mechanische Pressen hielten im Jahr 2025 einen Marktanteil von 34 % am Markt für Industriepressen. Ihre Position spiegelt einen großen installierten Bestand im Automobilkarosseriestanzen und in der allgemeinen Fertigung wider, wo schwungradgetriebene Maschinen einen etablierten Durchsatz bieten. Hydraulische Pressen bleiben wichtig für Tiefziehen, Schmieden und Verbundwerkstoffumformung, da sie eine kontrollierte Kraft über den Hub ermöglichen. Pneumatische Pressen dienen der Montagearbeit mit geringer Tonnage und hohem Taktzyklus, während Hybridsysteme spezialisierte Geometrien mit kombinierten Betriebseigenschaften adressieren.
Servo-mechanische Pressen sollen bis 2031 mit einer CAGR von 9,5 % wachsen. Ihre programmierbare Stößelbewegung ist für das Aluminiumstanzen, hochfesten Stahl und die Batteriegehäuseproduktion geeignet. ANDRITZ Schuler führte im Januar 2026 die HFA plus+-Feinstanzserie mit servo-gesteuerten Hydraulikpumpenantrieben und Geschwindigkeiten von bis zu 85 Hüben pro Minute ein. Das Unternehmen erklärte, dass die Antriebe die Energieeffizienz um einen zweistelligen Prozentsatz verbessern. Die IEA identifiziert drehzahlvariable Antriebe als wichtiges Werkzeug für die Effizienz industrieller Motorsysteme, was den Fall für Servosysteme stärkt, bei denen sowohl Energieleistung als auch Prozessflexibilität wichtig sind. Diese Kombination verändert den Technologiemix innerhalb der Industriepressenbranche.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Presskraft/Kapazität: Großpressen unterstützen neue Umformprogramme
Die Kategorie 101–500 Tonnen entfiel im Jahr 2025 auf 34 % der Marktgröße für Industriepressen. Automobilkarosserieteile, Haushaltsgerätestrukturen und elektrische Gehäuse stützen die Nachfrage in diesem Bereich. Pressen bis 100 Tonnen bleiben für Elektronik, Medizinprodukte und Präzisionsbauteile relevant. Der Bereich 501–1.000 Tonnen bedient strukturelle Automobilteile, während Maschinen von 1.001–2.000 Tonnen Transfer- und Schmiedevorformoperationen unterstützen. Jede Kapazitätskategorie folgt unterschiedlichen Ersatzzyklen und Investitionsschwellen, was dem Markt für Industriepressen Zugang zu Hochvolumen- und Spezialfertigung verschafft.
Pressen über 2.000 Tonnen sollen bis 2031 mit einer CAGR von 6,8 % wachsen. Die Nachfrage ist mit großer Strukturumformung, EV-Gigacasting-Programmen und schweren Schmiedeverträgen in Verteidigung und Energie verbunden. ANDRITZ Schulers 6.500-Tonnen-Schmiedepresse GLK 6500 nahm im Juli 2025 bei Maxiforja in Brasilien die Produktion auf. Ihr kinetisches Energierückgewinnungssystem reduziert den Strombedarf um bis zu 40 % im Vergleich zu gleichwertigen konventionellen Schmiedepressen. Größere Pressen haben längere Kaufzyklen, aber ihre Energie-, Maßstabs- und Inlandsfertigungsrollen können sie zu strategischen Kapitalvorhaben machen. Diese Faktoren erhalten einen spezialisierten Wachstumspfad für den Markt für Industriepressen aufrecht.
Nach Anwendung/Prozess: Montage und Fügen expandieren schneller
Stanzen, Schneiden und Lochen entfielen im Jahr 2025 auf 30 % des Anwendungsumsatzes. Diese Prozesse bleiben zentral für die Automobilkarosserie-in-Weiß-Produktion, wo Progressive- und Transferwerkzeuge hohe Teilevolumina bewältigen. Tiefziehen und Blechumformung werden für Batteriewannen und Haushaltsgerätegehäuse eingesetzt. Schmieden unterstützt Kurbelwellen, Achsschenkel und Strukturträger. Kompressionsguss, Pulververdichtung, Richten und allgemeine Umformung dienen Verbundwerkstoffen, Sintermetallen und Rohrprodukten. Dieses etablierte Prozessspektrum bildet die Betriebsbasis für den Markt für Industriepressen.
Montage, Einpressen und Fügen sollen bis 2031 mit einer CAGR von 7,2 % wachsen. EV-Motorlamellierungen, Batteriezellenprozesse, Leistungsmodulverkapselung und Elektronikverbindungen erhöhen die Nachfrage nach kontrollierten Fügeoperationen. TOWAs geplante INNOMS-Einführung im August 2026 zielt auf niedrigere Halbleiterverpackungskosten und reduzierten Energie- und Materialverbrauch ab. Hersteller in Präzisionsanwendungen fordern zudem klarere Prozessdokumentation und wiederholbare Kraftkontrolle. Diese Anforderungen erhöhen den Wert integrierter Umform- und Fügesysteme. Sie erweitern auch den Markt für Industriepressen über das konventionelle Metallstanzen hinaus.
Nach Endverbrauchsbranche: Medizin- und Präzisionsfertigung wächst am schnellsten
Automobil und Transport hielten im Jahr 2025 einen Anteil von 38 % am Endverbrauchsumsatz. Der Sektor bleibt die größte Kundengruppe, da jedes Fahrzeugprogramm eine breite Palette geformter Teile und dedizierter Produktionsanlagen benötigt. Die traditionelle Karosserieteile-Nachfrage wird zunehmend durch Servo- und Transferlinien für aluminiumintensive EV-Plattformen ergänzt. Luft- und Raumfahrt sowie Verteidigung erfordern große Schmiede- und Umformsysteme für Flugzeugzellen und Fahrwerke. Elektro und Elektronik, Haushaltsgeräte, Industriemaschinen und Metallprodukte stützen eine stetige Nachfrage nach mittelgroßen mechanischen und hydraulischen Systemen über eine breite Kundenbasis.
Medizin- und Präzisionsfertigung sollen bis 2031 mit einer CAGR von 8,0 % wachsen. Das Segment erfordert präzise geformte Implantate, chirurgische Instrumente und Diagnosegehäuse. Alternde Bevölkerungen und die Prävalenz chronischer Krankheiten stützen diesen Bedarf an streng kontrollierter Produktion. Energie- und Stromanlagen profitieren ebenfalls von der Netzmodernisierung, während Bau und Schwermaschinenbau Infrastrukturinvestitionen in Indien, ASEAN und dem Nahen Osten verfolgen. Medizinische Produktionsstandards erhöhen den Bedarf an validierten und prüfungsbereiten Prozessaufzeichnungen. Diese Anforderung unterstützt Geräteaufrüstungen und spezialisierte Servicenachfrage im gesamten Markt für Industriepressen.
Geografische Analyse
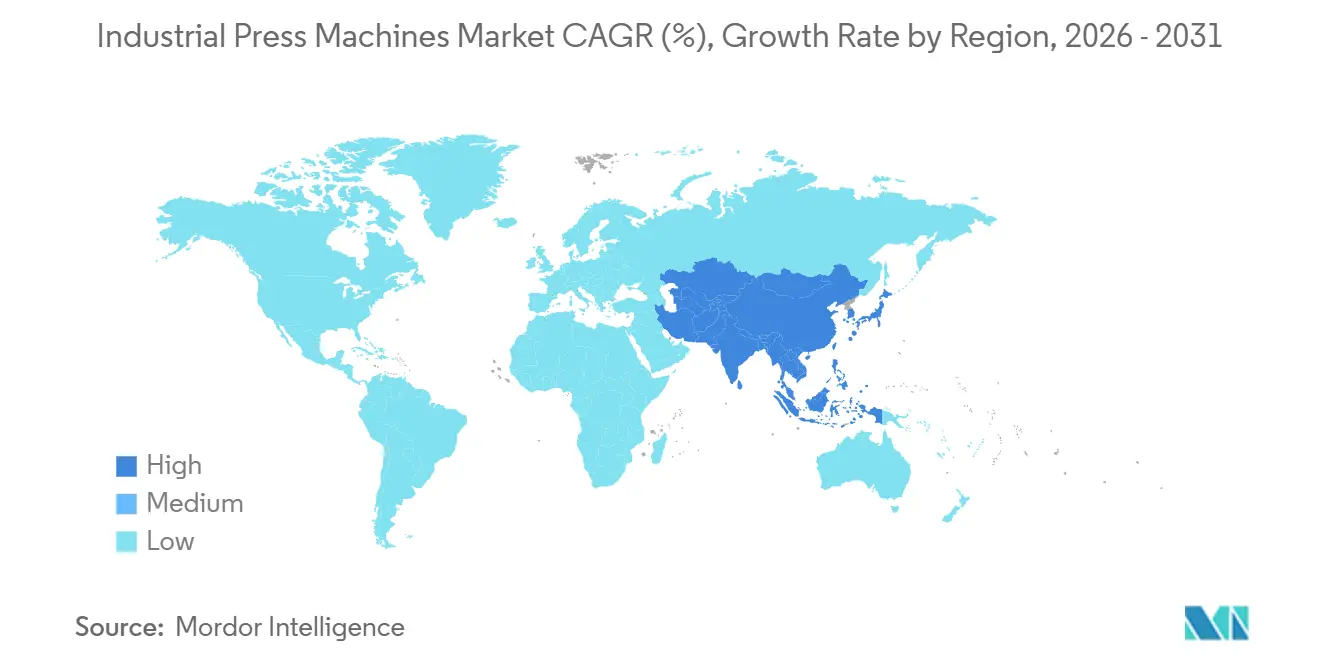
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 46 % am Markt für Industriepressen und soll bis 2031 mit einer CAGR von 6,4 % wachsen. China entfiel 2025 auf rund 70 % der globalen Elektroautoproduktion, was die Nachfrage nach Batteriegehäusen, Motorgehäusen und Sammelschienenstanzlinien stützt. AIDA Engineering meldete ein Wachstum der Gesamtbestellungen von 11,4 % in seinem Geschäftsjahr bis März 2026, gestützt durch Serviceumsätze und die Konsolidierung von Dallas Industries trotz schwächerer EV-Investitionen und Unsicherheiten durch US-Zölle. Indien baut seine Stanzbasis aus, wobei Gestamp 14 Stanzlinien in 5 Werken betreibt, darunter 5 Warmstanzlinien und 2 weitere in der Installation. Südkoreas Display-, Halbleiter- und EV-Batterieproduktion stützt die Nachfrage nach Hochgeschwindigkeitssystemen, während Thailand, Vietnam und Indonesien weiterhin verlagerte Automobil- und Elektronikfertigung aufnehmen.
Europa und Nordamerika sind die größten regionalen Märkte außerhalb des Asien-Pazifik-Raums. Deutschland, Italien und Frankreich stützen die europäische Nachfrage durch Automobilstanzen und Präzisionstechnik. Die EU-Maschinenverordnung 2023/1230 wird die Maschinenrichtlinie ab Januar 2027 ersetzen und Aufrüstungen bei Schutzeinrichtungen, Sicherheitssteuerungen und Gerätedokumentation fördern. Meleghy Automotives Installation einer 2.000-Tonnen-Doppelservo-Transferpresse im Januar 2025 veranschaulicht EV-bezogene Ausgaben europäischer Zulieferer. Nordamerika kombiniert Ersatznachfrage aus seinem alternden mechanischen Pressenbestand mit Neuinvestitionen in EV-, HLK-, Elektronik- und Elektrische-Komponenten-Produktion. Dieser Mix unterstützt Nachrüstarbeiten, Serviceaktivitäten und neue Presslinieninstallationen mit unterschiedlichen technischen Spezifikationen.
Südamerika, der Nahe Osten und Afrika sowie der Rest des Asien-Pazifik-Raums sind kleinere, aber wachsende geografische Gruppen. Brasilien bleibt aufgrund seiner Automobilzuliefererbasis wichtig, und Metalúrgica Nakayone bestellte 2025 eine vierte 1.600-Tonnen-ANDRITZ-Schuler-Transferpresse für strukturelle SUV-Komponenten. In Indien eröffnete STAUFF India im September 2026 eine Hydraulikkomponentenanlage in Belagavi und erweitert damit die lokale Lieferkapazität. Die Türkei entwickelt sich zu einem regionalen Zentrum für Automobilstanzen und Pressenmaschinenbau, während Saudi-Arabiens Fertigungsdiversifizierung beginnt, EV-bezogene Komponenteninvestitionen anzuziehen.

Wettbewerbslandschaft
Der Markt für Industriepressen ist bei Hochtonnen- und Spezialsystemen mäßig konsolidiert. Lange Entwicklungszyklen, digitale Überwachungssysteme und globale Servicenetzwerke erschweren den Markteintritt in diesem Bereich. Das mittlere Tonnagesegment für mechanische Pressen ist stärker fragmentiert, wobei chinesische Lieferanten stark über den Preis konkurrieren und gleichzeitig Servo-Fähigkeiten und vernetzte Steuerungen hinzufügen. Dies erzeugt Druck auf etablierte japanische und europäische Lieferanten, insbesondere bei Standardgeräten. Etablierte Unternehmen reagieren durch Linienintegration, Lebenszyklusunterstützung, spezialisiertes Anwendungswissen und proprietäre Überwachungsplattformen.
ANDRITZ benannte Schuler im März 2025 offiziell in ANDRITZ Schuler um und schloss damit die Markenintegration ab, während Schuler als Produkt-Untermarke erhalten blieb. Das Unternehmen kombiniert Umformausrüstung mit Handhabungs-, Digitalisierungs- und Servicefähigkeiten. Sein Metris Visual Die Protection-System wurde bei Alzner Automotive auf 3 Servopressen eingesetzt, um Anomalien nach dem Hub zu erkennen und die Maschinen zu stoppen. AIDA erwarb Dallas Industries, um seine nordamerikanische Automatisierungs- und Aftermarket-Präsenz auszubauen. Die Akquisition half dabei, das Gesamtauftragswachstum trotz schwächerer Neupresskaufnachfrage zu stützen. Chancen bestehen in modularen Systemen für kleinere Hersteller in ASEAN, Indien und Südamerika. Nachrüstungen und Steuerungsaufrüstungen sind für alternde mechanische Bestände in Nordamerika und Europa relevant. Schlüsselfertige Linien für Medizin- und Präzisionsfertigung bieten einen weiteren Differenzierungsbereich, da die Anforderungen an die Prozessvalidierung hoch sind.
Marktführer in der Industriepressenbranche
-
ANDRITZ Schuler Group
-
AIDA Engineering, Ltd.
-
Komatsu Industries Corp.
-
AMADA PRESS SYSTEM CO., LTD.
-
Nidec Press & Automation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: STAUFF India eröffnete eine neue Produktionsanlage in der AEQUS Sonderwirtschaftszone in Belagavi, Karnataka, und erweiterte damit die lokale Lieferkapazität für Hydraulikkomponenten. Die Investition fügt dem sich entwickelnden Ökosystem für Pressmaschinenkomponenten in Indien Produktionsinfrastruktur hinzu.
- Januar 2026: ANDRITZ Schuler führte die HFA plus+-Feinstanzpressenserie mit servo-gesteuerten Hydraulikpumpenantrieben ein, die zweistellige Energieeffizienzgewinne, Presskräfte von 3.200 bis 15.500 kN und bis zu 85 Hübe pro Minute liefern. ANDRITZ Schuler liefert die Pressen nun direkt als Generalunternehmer, während Feintool Werkzeugkompetenz bereitstellt und damit das Präzisions-Feinstanzangebot des Unternehmens für Automobil- und Industriekunden erweitert.
- Oktober 2025: AIDA Engineering unterzeichnete eine Vereinbarung zur Übernahme von Dallas Industries, einem US-amerikanischen Unternehmen für Pressautomatisierung und Materialhandhabung, um seine Aftermarket- und Automatisierungsoperationen in Nordamerika auszubauen. Die Konsolidierung von Dallas trug zu AIADs Gesamtauftragswachstum von 11,4 % im Jahresvergleich in seinem Geschäftsjahr bis März 2026 bei, trotz schwacher Neupresskaufbestellungen.
- Mai 2025: ANDRITZ Schuler hob sein Metris Visual Die Protection-System bei Alzner Automotive hervor, wo kamerabasierte Überwachung auf 3 Servopressen Werkzeugschäden reduziert hatte, indem Anomalien nach dem Hub automatisch erkannt und die Maschinen gestoppt wurden. Die Anwendung zeigt, wie digitale Überwachung mit Pressausrüstung und Serviceunterstützung gebündelt werden kann, anstatt als separater Steuerungskauf behandelt zu werden.


Berichtsumfang des globalen Marktes für Industriepressen
| Konventionelle mechanische Pressen |
| Servo-mechanische Pressen |
| Hydraulische Pressen |
| Pneumatische Pressen |
| Sonstige und Hybridpressen |
| Bis 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Schneiden und Lochen |
| Tiefziehen und Blechumformung |
| Schmieden |
| Richten und allgemeine Umformung |
| Kompressionsguss |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und -anlagen |
| Elektro und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Bau und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Metallprodukte und allgemeine Fertigung |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Italien | |
| Frankreich | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Antriebs-/Betätigungstechnologie | Konventionelle mechanische Pressen | |
| Servo-mechanische Pressen | ||
| Hydraulische Pressen | ||
| Pneumatische Pressen | ||
| Sonstige und Hybridpressen | ||
| Nach Presskraft/Kapazität | Bis 100 Tonnen | |
| 101–500 Tonnen | ||
| 501–1.000 Tonnen | ||
| 1.001–2.000 Tonnen | ||
| Über 2.000 Tonnen | ||
| Nach Anwendung/Prozess | Stanzen, Schneiden und Lochen | |
| Tiefziehen und Blechumformung | ||
| Schmieden | ||
| Richten und allgemeine Umformung | ||
| Kompressionsguss | ||
| Pulververdichtung | ||
| Montage, Einpressen und Fügen | ||
| Sonstige Pressanwendungen | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und -anlagen | ||
| Elektro und Elektronik | ||
| Haushaltsgeräte und Konsumgüter | ||
| Bau und Schwermaschinenbau | ||
| Energie- und Stromanlagen | ||
| Metallprodukte und allgemeine Fertigung | ||
| Medizin- und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Italien | ||
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN (Singapur, Malaysia, Indonesien, Thailand, Vietnam, Philippinen, Myanmar, Kambodscha, Laos, Brunei) | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Industriepressen bis 2031 erreichen?
Der Markt für Industriepressen soll bis 2031 einen Wert von 25,89 Milliarden USD erreichen, verglichen mit 19,63 Milliarden USD im Jahr 2026. Die Prognose impliziert eine CAGR von 5,69 % für 2026–2031 und spiegelt die Nachfrage nach Ausrüstung, Modernisierung und vernetzten Produktionslinien wider.
Welche Antriebstechnologie wächst am schnellsten?
Servo-mechanische Pressen sollen bis 2031 mit einer CAGR von 9,5 % wachsen. Ihre programmierte Stößelbewegung unterstützt Aluminium, hochfesten Stahl, Batteriegehäuse und andere Anwendungen, die flexible Umformbedingungen erfordern.
Welche Presskraftklasse expandiert am schnellsten?
Pressen über 2.000 Tonnen sollen bis 2031 mit einer CAGR von 6,8 % expandieren. Die Nachfrage ist mit großer Strukturumformung, EV-bezogenen Programmen und schweren Schmiedeverträgen in Verteidigungs- und Energieanwendungen verbunden.
Welche Anwendung wächst bei Industriepressen am schnellsten?
Montage, Einpressen und Fügen sollen bis 2031 mit einer CAGR von 7,2 % wachsen. EV-Antriebsstrangintegration, Batteriezellenprozesse, Leistungsmodule und Präzisionselektronik erfordern alle kontrollierte Fügeschritte.
Welcher Endverbrauchssektor wird bis 2031 am schnellsten wachsen?
Medizin- und Präzisionsfertigung soll bis 2031 mit einer CAGR von 8,0 % wachsen. Hersteller benötigen präzise geformte Implantate, chirurgische Instrumente und Diagnosegehäuse, wobei nachvollziehbare Produktionsaufzeichnungen zunehmend wichtiger werden.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 46 % am Umsatz und soll bis 2031 mit einer CAGR von 6,4 % wachsen. Chinas zentrale Rolle in der Elektroautoproduktion, kombiniert mit der Fertigungsexpansion in Indien und ASEAN, stützt die regionale Position.
Seite zuletzt aktualisiert am:



