
Isoflavone-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
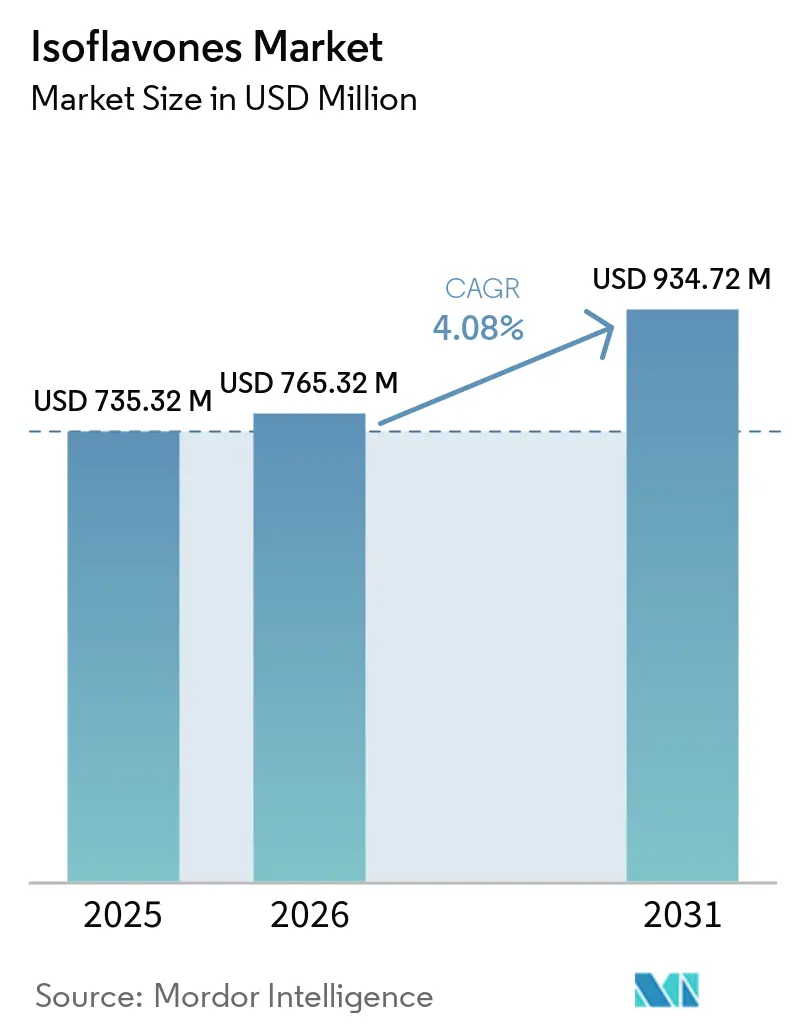
| Marktgröße (2026) | 765.32 Millionen US-Dollar |
| Marktgröße (2031) | 934.72 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
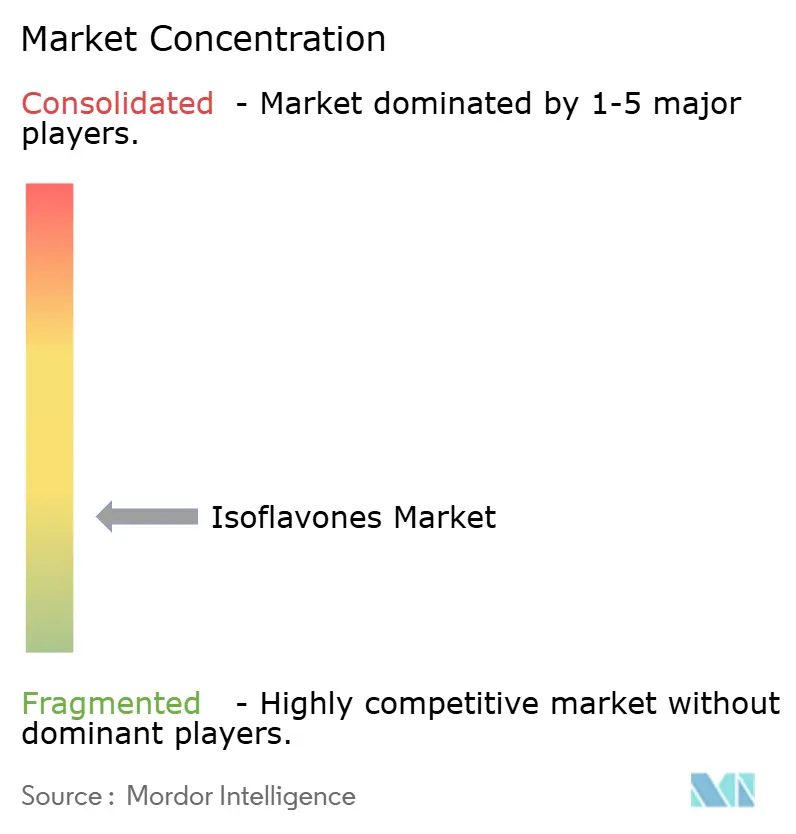
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Isoflavone-Marktanalyse von Mordor Intelligence
Die Größe des Isoflavone-Marktes wird voraussichtlich von 735,32 Millionen USD im Jahr 2025 auf 765,32 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 934,72 Millionen USD erreichen, bei einer CAGR von 4,08 % über den Zeitraum 2026–2031. Da sich die Verbraucherpräferenzen in Richtung pflanzenbasierter Lösungen verschieben und klinische Validierungen von Gesundheitsvorteilen zunehmen, erschließt sich der globale Isoflavone-Markt eine bedeutende Nische innerhalb des breiteren Segments der funktionellen Inhaltsstoffe. Isoflavone verbinden auf einzigartige Weise die Bereiche Nutraceuticals, Pharmazeutika und Kosmetik. Diese sektorübergreifende Präsenz schützt sie nicht nur vor der Zyklizität eines einzelnen Sektors, sondern ebnet auch den Weg für diversifiziertes Wachstum. Regulierungsbehörden zeigen eine zunehmende Akzeptanz gegenüber pflanzenbasierten bioaktiven Inhaltsstoffen, und es wurden erhebliche Verbesserungen bei Extraktionstechnologien erzielt, die sowohl die Bioverfügbarkeit als auch die kommerzielle Tragfähigkeit von Isoflavon-Produkten verbessert haben Verordnung (EU) 2015/2283, efsa.onlinelibrary.wiley.com">[1]. Mit Fortschritten bei Extraktionstechnologien und verbesserter Bioverfügbarkeit steigt die Produktwirksamkeit. Demografische Trends, insbesondere die alternde Bevölkerung in Nordamerika und im asiatisch-pazifischen Raum, treiben die Akzeptanz von Isoflavonen in Anwendungen voran, die von kardiovaskulärer Gesundheit und Knochengesundheit bis hin zu Wohlbefinden in den Wechseljahren reichen.
Wichtigste Erkenntnisse des Berichts
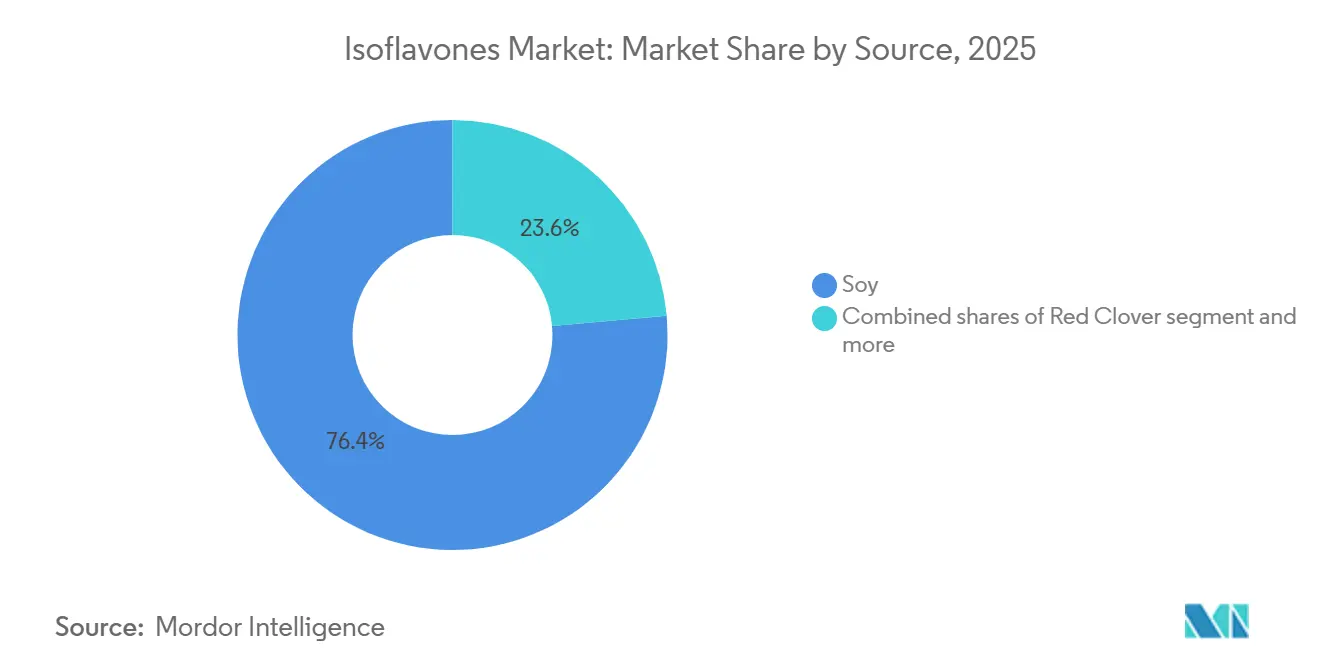
- Nach Quelle entfiel auf Soja im Jahr 2025 ein Marktanteil von 76,43 % am Isoflavone-Markt, während Rotklee mit einer CAGR von 5,33 % bis 2031 das stärkste Wachstum verzeichnet.
- Nach Form hielt Pulver im Jahr 2025 einen Anteil von 63,21 %, während flüssige Formate bis 2031 mit einer CAGR von 5,11 % expandieren werden, insbesondere im asiatisch-pazifischen Raum.
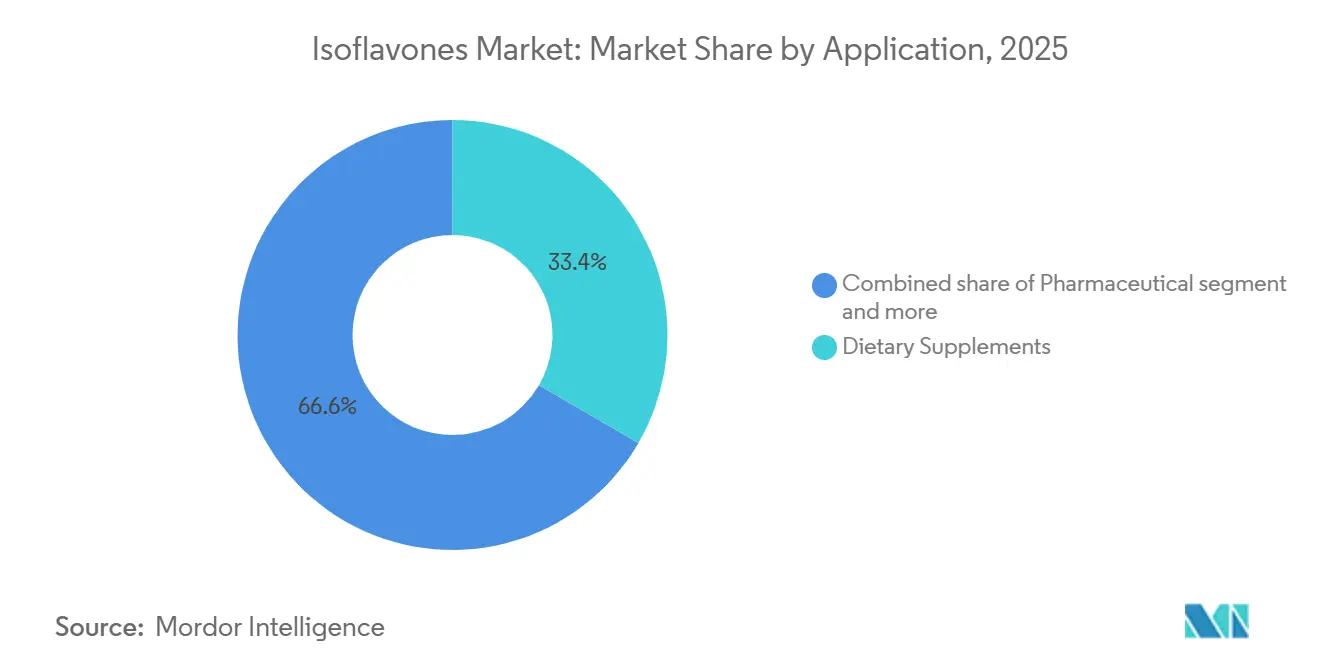
- Nach Anwendung entfielen auf Nahrungsergänzungsmittel 33,37 % des Wertes im Jahr 2025, wobei Kosmetik mit einer CAGR von 5,33 % über 2026–2031 das schnellste Wachstum aufweist.
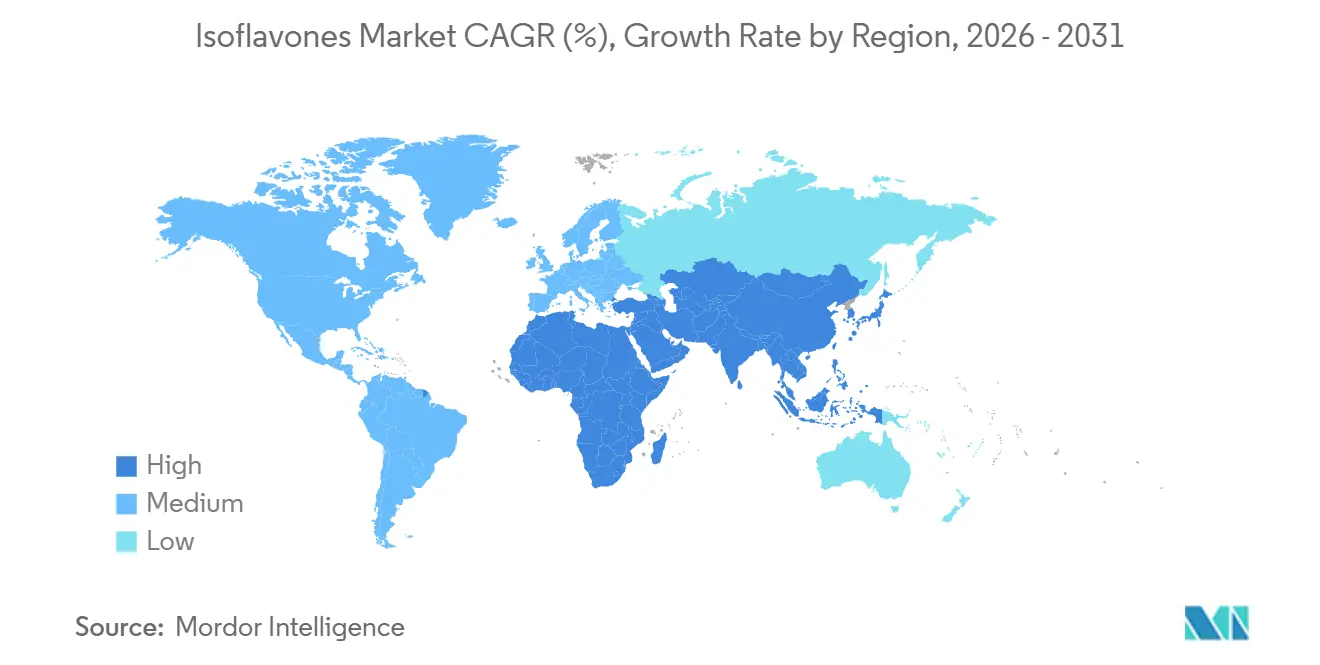
- Nach Geografie führte Nordamerika mit einem Anteil von 32,45 % im Jahr 2025, doch der asiatisch-pazifische Raum ist mit einer CAGR von 5,01 % bis 2031 für den stärksten Anstieg positioniert, angetrieben durch die steigende Nachfrage der Mittelschicht und die heimische Produktion in China und Indien.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherpräferenz für natürliche, pflanzenbasierte Inhaltsstoffe | +1.2% | Global, mit konzentrierter Nachfrage in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Isoflavonen in Nahrungsergänzungsmitteln und Produkten zur präventiven Gesundheitsversorgung | +1.5% | Global; am stärksten in Nordamerika, Japan und Deutschland | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Extraktionstechniken, Steigerung von Reinheit und Bioverfügbarkeit | +0.9% | Global, mit Forschungs- und Entwicklungszentren in Brasilien, China und Südkorea | Mittelfristig (2–4 Jahre) |
| Einsatz in Kosmetika für Anti-Aging, Hautstraffung, Faltenreduktion und Sonnenschutz | +0.8% | Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Ankurbelung der Nachfrage nach isoflavonangereichertem Tierfutter zur Verbesserung der Tiergesundheit | +0.5% | Asien-Pazifik, Nordamerika, Ausstrahlungseffekte auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Einfluss traditioneller asiatischer Ernährungsgewohnheiten | +0.6% | Kernregion Asien-Pazifik; diasporagetriebene Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für natürliche, pflanzenbasierte Inhaltsstoffe
Angetrieben durch eine wachsende Verbraucherpräferenz für natürliche, pflanzenbasierte Inhaltsstoffe erlebt der globale Isoflavone-Markt einen Nachfrageschub, insbesondere bei Nahrungsergänzungsmitteln und funktionellen Lebensmitteln. Klinische Studien unterstreichen die Bedeutung von Isoflavonen für die Unterstützung der Herz-Kreislauf-Gesundheit, die Stärkung der Knochen und die Behandlung von Wechseljahresbeschwerden. Darüber hinaus fördern Ernährungsrichtlinien in wichtigen Märkten, wie den Vereinigten Staaten, sojabasierte Lebensmittel als wesentliche Bestandteile gesünderer Ernährungsgewohnheiten. Diese Unterstützung wird durch das umfangreiche Ausmaß der globalen Sojaproduktion gestärkt, das eine zuverlässige und kostengünstige Rohstoffversorgung gewährleistet – eine Fähigkeit, die von konkurrierenden Pflanzenquellen nicht erreicht wird. Die Kombination aus wachsendem Gesundheitsbewusstsein der Verbraucher, gut etablierten landwirtschaftlichen Lieferketten und zunehmender wissenschaftlicher Validierung positioniert Isoflavone als bedeutenden Beitrag zum Übergang zu pflanzenbasierter Ernährung und funktionellem Wohlbefinden. Wichtig ist, dass dieser Trend nicht allein durch die Verbrauchernachfrage angetrieben wird, sondern auch durch politische Initiativen unterstützt wird, wobei Regierungen pflanzenorientierte Ernährungsweisen als Teil von Strategien zur öffentlichen Gesundheit befürworten. Infolgedessen etablieren sich Isoflavone als kritischer Inhaltsstoff in der sich entwickelnden Landschaft der funktionellen Ernährung und Wellnessinnovation.
Wachsende Nachfrage nach Isoflavonen in Nahrungsergänzungsmitteln und Produkten zur präventiven Gesundheitsversorgung
Angetrieben durch das Streben einer alternden Bevölkerung nach natürlichen Heilmitteln erlebt der globale Isoflavone-Markt ein erhebliches Wachstum, insbesondere bei Nahrungsergänzungsmitteln und der präventiven Gesundheitsversorgung. Diese Mittel adressieren die Gesundheit in den Wechseljahren, den Knochenschutz und das kardiometabolische Management. Die klinische Forschung erweitert das Anwendungsspektrum für Isoflavone. Insbesondere verknüpfen Studien der National Institutes of Health den Sojakonsum mit einem reduzierten Risiko für neurokognitive Störungen. Darüber hinaus zeigt fermentierte Soja noch ausgeprägtere Schutzvorteile, was neue Möglichkeiten im Bereich der Gehirngesundheit aufzeigt, die über die traditionellen Anwendungen hinausgehen. Die enorme Größe des europäischen Marktes für präventive Gesundheit unterstreicht das kommerzielle Potenzial von Isoflavonen. Die Herausforderung durch inkonsistente Equol-Konversionsraten in verschiedenen Bevölkerungsgruppen treibt jedoch Innovationen hin zu personalisierten, auf das Mikrobiom ausgerichteten Formulierungen voran. Diese Trends unterstreichen die entscheidende Rolle von Isoflavonen in der Zukunft der präventiven Gesundheitsversorgung, indem sie wissenschaftliche Validierung mit einer wachsenden Verbrauchernachfrage nach pflanzenbasiertem Wohlbefinden verbinden. Dieser Schwung wird durch die Übereinstimmung klinischer Erkenntnisse und ein wachsendes Verbraucherbewusstsein weiter unterstützt, was die Produktentwicklung beschleunigt. Da Unternehmen Personalisierung in ihre Nahrungsergänzungsstrategien integrieren, sind Isoflavone positioniert, um von spezialisierten botanischen Extrakten zu weit verbreiteten funktionellen Gesundheitslösungen zu werden.
Fortschritte bei Extraktionstechniken, Steigerung von Reinheit und Bioverfügbarkeit
Fortschritte bei Extraktionstechniken gestalten den Isoflavone-Markt neu, senken die Produktionskosten und verbessern gleichzeitig die Funktionalität der Inhaltsstoffe. Durchbrüche wie die Multi-Enzym-Katalyse und die mikrowellenunterstützte Extraktion liefern überlegene Konversionsraten und schnellere Verarbeitungszeiten, wodurch die industrielle Produktion effizienter und kommerziell tragfähiger wird. Innovationen der Kreislaufwirtschaft, die den Proteingehalt erhalten und gleichzeitig hochwertige Isoflavone extrahieren, stärken die Nachhaltigkeitsnachweise weiter und schaffen duale Einnahmequellen. Diese Entwicklungen verbessern nicht nur die Aglykon-Reinheit und Bioverfügbarkeit, sondern schärfen auch die Produktdifferenzierung im Nahrungsergänzungsmittelkanal und positionieren Isoflavone als effektivere und wettbewerbsfähigere Lösung. Da die Technologie die Leistungsanforderungen weiter erhöht, werden Unternehmen, die in fortschrittliche Extraktionsplattformen investieren, eine stärkere Marktpositionierung sichern. Dieser innovationsgetriebene Schwung bereitet den Boden dafür, dass sich Isoflavone zu einem erstklassigen, wissenschaftlich fundierten Inhaltsstoff in der präventiven Gesundheitsversorgung und funktionellen Ernährung entwickeln.
Einsatz in Kosmetika für Anti-Aging, Hautstraffung, Faltenreduktion und Sonnenschutz
Isoflavone gewinnen in der Kosmetikindustrie an Bedeutung und wechseln von ihren traditionellen phytoöstrogenen Rollen zu fortgeschrittenen Anwendungen wie Anti-Aging, Hautstraffung, Faltenreduktion und Sonnenschutz. Klinische Studien heben die Wirksamkeit der Equol-Produktion hervor, einem wichtigen Metaboliten von Isoflavonen, bei der Verbesserung der Hautfeuchtigkeit und der Reduzierung sichtbarer Alterungszeichen, was es für Verbraucher sehr attraktiv macht. Insbesondere variiert die Equol-Prävalenz geografisch, wobei ostasiatische Bevölkerungsgruppen höhere Raten im Vergleich zu westlichen Märkten aufweisen. Diese demografische Erkenntnis ist für Marken entscheidend und beeinflusst sowohl die Produktentwicklung als auch die Marketingstrategien. Diese Faktoren haben den Wandel hin zu mikrobiombewussten und personalisierten Hautpflegelösungen vorangetrieben und Isoflavone als einzigartigen Inhaltsstoff im Schönheits- und Wellnesssektor positioniert. Da Kosmetikunternehmen klinische Validierung mit verbraucherorientierter Innovation verbinden, etablieren sich Isoflavone als Eckpfeiler erstklassiger Hautpflegeportfolios und bieten wissenschaftlich validierte Lösungen, die der wachsenden Nachfrage nach natürlichen, funktionellen und individualisierten Schönheitsprodukten gerecht werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Allergische Reaktionen und Empfindlichkeiten im Zusammenhang mit sojabasierten Isoflavonen | -0.4% | Global; stärkere Auswirkungen in Nordamerika und Europa, wo die Meldung von Sojaallergien systematisch erfolgt | Kurzfristig (≤ 2 Jahre) |
| Strenge und unterschiedliche regulatorische Hürden für isoflavonhaltige Produkte | -0.6% | Europa (insbesondere Frankreich, Deutschland); Ausstrahlungseffekte auf andere Exportmärkte | Mittelfristig (2–4 Jahre) |
| Begrenzte Bekanntheit in aufstrebenden Regionen | -0.3% | Naher Osten, Afrika und Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Sensorische Herausforderungen bei der Integration von Isoflavonen | -0.2% | Global, am stärksten bei Lebensmittel- und Getränkeanwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Allergische Reaktionen und Empfindlichkeiten im Zusammenhang mit sojabasierten Isoflavonen
Auf dem globalen Markt stehen sojabasierte Isoflavone vor Herausforderungen aufgrund ihrer Assoziation mit Allergenempfindlichkeiten. Die Food and Drug Administration (FDA) klassifiziert Soja unter den „Big 9”-Lebensmittelallergenen. Obwohl die tatsächliche Prävalenz von Sojaallergien gering ist, schafft das gestiegene Verbraucherbewusstsein für den Allergenstatus von Soja eine Wahrnehmungsherausforderung. Dies ist besonders in Mainstream-Lebensmittel- und Getränkeanwendungen evident, wo Formulierer Funktionalität mit dem Risiko der Verbrauchervermeidung abwägen müssen. Regulierungsbehörden haben strenge Anforderungen an die Allergenkennzeichnung und Risikobewertungen für sojahaltige Produkte eingeführt, was die Betriebskosten erhöht und kleinere Hersteller möglicherweise vom Markteintritt abhält [2]. Infolgedessen gewinnen Rotklee-Isoflavone als sojafreie Alternative in Nahrungsergänzungsmitteln an Bedeutung und sprechen Verbraucher mit Empfindlichkeiten an. Gleichzeitig beginnen neue Analysemethoden, wie die komponentenaufgelöste Diagnostik, zwischen allergenen Sojaproteinen und nicht-allergenen Isoflavon-Fraktionen zu unterscheiden. Diese Entwicklung bietet Potenzial für präzisere Produktaussagen. Diese Differenzierung wurde jedoch noch nicht vollständig in der Verbraucherkommunikation genutzt, was eine Chance für Zutatenhersteller darstellt, Narrative neu zu gestalten und allergenbedingte Herausforderungen anzugehen.
Strenge und unterschiedliche regulatorische Hürden für isoflavonhaltige Produkte
Der globale Isoflavone-Markt steht vor Herausforderungen durch strenge und inkonsistente regulatorische Hürden, die ein fragmentiertes Umfeld schaffen, das die Produktentwicklung und den Vertrieb erschwert. In Europa variieren nationale Standards erheblich: Frankreich setzt konservative toxikologische Schwellenwerte durch, während Deutschland restriktive Aufnahmeempfehlungen vorschreibt. Diese Unterschiede erfordern von Herstellern häufige Produktreformulierungen und Überarbeitungen der Kennzeichnungsstrategien, was die Compliance-Kosten erhöht und Innovationen hemmt. Das Fehlen einheitlicher positiver Listen der Europäischen Union für botanische Substanzen sowie ungeklärte Gesundheitsaussagen fügen weitere Unsicherheit hinzu. Unternehmen müssen einen komplexen regulatorischen Rahmen navigieren, der die Skalierbarkeit einschränkt. Außerhalb Europas verschärft sich die regulatorische Kontrolle weltweit. Die FDA-Politikänderung im März 2025, die selbst bestätigte GRAS-Feststellungen abschaffte, führte zu zusätzlichen Belastungen, indem sie eine erweiterte Sicherheitsdokumentation erfordert und die Produktentwicklungszyklen um 12 bis 18 Monate verlängert [3]. Diese politische Verschiebung wird voraussichtlich die Produktentwicklungszeiträume um 12 bis 18 Monate verlängern und erhebliche Herausforderungen für Zutatenzulieferer schaffen. Diese regulatorischen Komplexitäten schränken das Marktwachstum ein, erhöhen operative Risiken und verhindern, dass Isoflavon-Hersteller die wachsende Verbrauchernachfrage nach pflanzenbasierten funktionellen Inhaltsstoffen vollständig nutzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Sojas Skalenvorteil im Kontrast zur funktionellen Attraktivität von RotkleeIm Jahr 2025 behauptete Soja seine Dominanz auf dem globalen Isoflavone-Markt mit einem erheblichen Anteil von 76,43 %. Diese Stärke wird durch eine gut etablierte globale Lieferkette und jahrzehntelange klinische Empfehlungen gestützt, insbesondere in Bereichen wie kardiovaskuläre Gesundheit, Knochenstoffwechsel und die Behandlung von Wechseljahrsbeschwerden. Regulatorische Empfehlungen, wie die Genehmigung der Food and Drug Administration für einen sojaproteinbezogenen Gesundheitsanspruch bezüglich koronarer Herzerkrankungen, stärken die Glaubwürdigkeit und Marktposition von Soja weiter. Die drei Kern-Isoflavone in Soja – Genistein, Daidzein und Glycitein – besitzen ein klar definiertes Bioaktivitätsprofil, das Formulierern Vertrauen in ihre konsistente Wirksamkeit gibt. Darüber hinaus verbessern fortschrittliche biotechnologische Methoden, einschließlich CRISPR-assoziiertem Protein 9 und markergestützter Selektion, die Isoflavon-Konzentrationen in Sojabohnensorten und unterstreichen Sojas fest verwurzelte, aber dynamisch evolvierende Führungsrolle durch Innovation.
Im Gegensatz dazu gewinnt Rotklee rasch an Bedeutung, mit Prognosen, die eine robuste CAGR von 5,33 % bis 2031 anzeigen. Seine überlegene Isoflavon-Dichte im Vergleich zu Soja macht ihn zu einem erstklassigen Kandidaten für Nahrungsergänzungsformulierungen, die eine effiziente Dosierung priorisieren, sowie für Tierfutteranwendungen. Während regulatorische Unsicherheiten bestehen bleiben, insbesondere mit Aufnahmeobergrenzen, die niedriger als bei Soja festgelegt werden, bleibt die Verbrauchernachfrage stark. Dies ist besonders bei denjenigen evident, die sojafreie Optionen für die Gesundheit in den Wechseljahren suchen. Hersteller, die ihre Zutatensortimente diversifizieren und allergenbedingte Herausforderungen mindern möchten, unterstützen zunehmend Rotklee. Dieser Schwung wird durch ein wachsendes Interesse an diversifizierten Lieferketten weiter angetrieben. Unterdessen erhalten andere Quellen wie Kudzu, Kichererbsen und Hülsenfruchtmischungen, obwohl noch Nischenprodukte, verstärkte Forschungs- und Entwicklungsaufmerksamkeit, was Rotklee an die Spitze eines breiteren Wandels hin zu funktionellen, nicht-sojabasierten Isoflavon-Innovationen positioniert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form:
Vielseitigkeit von Pulver führt, während Flüssigformate kommerziellen Auftrieb gewinnenIm Jahr 2025 dominierte die Pulverform den globalen Isoflavone-Markt mit einem beherrschenden Anteil von 63,21 %. Diese Überlegenheit resultiert aus ihrer Anpassungsfähigkeit; Pulver lassen sich mühelos in Tabletten, Kapseln, Proteinanreicherungen, kosmetische Wirkstoffe und Tierfutter-Vormischungen integrieren. Die wachsende Präferenz für aglykonreiche Soja-Isoflavon-Pulver transformiert das Premiumsegment des Nahrungsergänzungsmittelmarktes und bietet verbesserte Absorption und erhöhte Plasmakonzentrationen gegenüber traditionellen Glykosid-Pulvern. Während Herausforderungen wie erhöhte Enzymkosten und aufwendige Reinigungsprozesse bestehen bleiben, mildern Innovationen bei Multi-Enzym-Systemen diese Probleme zunehmend. Darüber hinaus stärken erhöhte Reinheitsgrade die Stellung des Pulvers in der Pharmaindustrie, wo Konsistenz und Compliance von größter Bedeutung sind, und festigen seinen Status als das kommerziell am stärksten etablierte Format.
Andererseits sind flüssige Formulierungen auf dem Vormarsch, mit einer prognostizierten CAGR von 5,11 % bis 2031. Sie gewinnen in funktionellen Getränken und topischen Kosmetika an Bedeutung. Im Bereich der Nahrungsergänzungsmittel treibt der Trend „Schönheit von innen” die Nachfrage nach trinkfertigen Formaten voran, insbesondere bei postmenopausalen Frauen. In der Kosmetik nutzen flüssige Seren und Emulsionen Isoflavone für ihre Vorteile bei Hydratation und Hautelastizität. Herausforderungen wie oxidativer Abbau in wasserbasierten Lösungen werden mit fortschrittlichen Verkapselungsmethoden angegangen, wie Nanoträgersystemen und Cyclodextrin-Komplexen. Diese Innovationen verlängern nicht nur die Haltbarkeit, sondern erhalten auch die Bioverfügbarkeit. Solche Fortschritte positionieren flüssige Formate als eine aufstrebende Kategorie, die die kommerzielle Landschaft von Isoflavonen über ihre traditionellen pulverzentrierten Anwendungen hinaus erweitert.
Nach Anwendung:
Nahrungsergänzungsmittel verankern die Nachfrage, Kosmetika beschleunigenIm Jahr 2025 führten Nahrungsergänzungsmittel die Nachfrage nach Isoflavonen an und hielten einen dominanten Anteil von 33,37 % am Anwendungsmarkt. Diese Bedeutung wird durch robuste klinische Belege gestützt, die Isoflavone bei der Behandlung von Wechseljahresbeschwerden, der Vorbeugung von Osteoporose, der Förderung der Herz-Kreislauf-Gesundheit und ihren potenziellen neuroprotektiven Vorteilen unterstützen. Pharmazeutika folgten als zweitgrößte Anwendung und nutzten die selektiven Östrogenrezeptormodulator-Eigenschaften von Isoflavonen für gezielte therapeutische Ergebnisse, die durch professionelle Leitlinien in Europa weiter validiert wurden. Eine bemerkenswerte Herausforderung im Nahrungsergänzungsbereich ist jedoch die begrenzte Equol-Konversion in westlichen Bevölkerungsgruppen, was die bioaktiven Vorteile für viele verringert. Dieser Mangel hat den Weg für kommerzielle Unternehmungen geebnet, insbesondere probiotisch ko-formulierte Produkte, die darauf abzielen, die Equol-Produktion zu steigern, und unterstreicht den Trend zur Personalisierung in der Nahrungsergänzungsinnovation.
Auf einer anderen Front entwickeln sich Kosmetika zur am schnellsten wachsenden Anwendung, mit Prognosen, die einen CAGR von 5,33 % bis 2031 anzeigen. Dieser Anstieg wird durch zunehmende Belege für die Vorteile von Isoflavonen bei Anti-Aging, Hautstraffung, Faltenreduktion und Lichtschutz angetrieben, wobei sowohl topische als auch einnehmbare Formen an Popularität gewinnen. Jenseits des Schönheitsbereichs finden Isoflavone Bedeutung in Tierfutter, insbesondere Rotklee-Isoflavone, die die Stickstoffverwertung und Faserverdauung bei Milchkühen verbessern. Während der Lebensmittel- und Getränkesektor eine schrittweise Einführung mit sojabasierten Proteingetränken, Sojamilch und Backwaren erlebt, die von Ernährungsempfehlungen profitieren, behindern sensorische Herausforderungen und Stabilitätsbedenken eine breitere Akzeptanz. Zusammenfassend lässt sich sagen, dass Nahrungsergänzungsmittel zwar ein Eckpfeiler für Isoflavone bleiben, der Kosmetiksektor jedoch schnell als der dynamischste Wachstumsbereich entsteht und Isoflavone an der Schnittstelle von Gesundheits-, Wellness- und Schönheitsfortschritten positioniert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Im Jahr 2025 dominierte Nordamerika den globalen Isoflavone-Markt mit einem Anteil von 32,45 %. Diese Stärke wird durch robuste regulatorische Empfehlungen und einen gut etablierten Einzelhandelsrahmen gestützt. Die Empfehlung der Food and Drug Administration für Sojaprotein als gesundheitlichen Vorteil dient als wirkungsvolles Marketinginstrument. In Verbindung mit dem weitreichenden Zugang über Mainstream-Apotheken und Einzelhandelsgeschäfte verstärkt diese Empfehlung ihre Reichweite. Ernährungstrends in den Vereinigten Staaten und Kanada, mit einem Anstieg vegetarischer, veganer und flexitarischer Ernährungsweisen, treiben die Integration sojabasierter Inhaltsstoffe sowohl in Nahrungsergänzungsmitteln als auch in Lebensmitteln voran.
Der asiatisch-pazifische Raum befindet sich auf einem rasanten Aufstieg, mit Prognosen, die eine CAGR von 5,01 % bis 2031 anzeigen. Diese Wachstumstrajektorie ist im traditionellen Sojakonsum, einer höheren Prävalenz der Equol-Produktion in asiatischen Bevölkerungsgruppen und einem aufstrebenden Nutraceutical-Markt in Ländern wie China, Japan, Südkorea und Indien verankert. Japan ist ein Leuchtturm der Soja-Innovation, mit einer Nachfrage, die von konventionellen Lebensmitteln bis hin zu Nahrungsergänzungsmitteln und Getränken reicht. Südkorea reitet auf der Welle der Nachhaltigkeit und pflanzenbasierter Trends und erweitert damit seinen Soja-Lebensmittelmarkt weiter. Chinas enorme Verarbeitungskapazitäten und der steigende Konsum von Sojaprodukten stärken den Aufwärtstrend der Region.
Europa präsentiert einen Markt von strategischer Bedeutung, der jedoch von regulatorischen Nuancen durchdrungen ist. Diese Vorschriften schränken nicht nur die Verwendung von Nahrungsergänzungsmitteln in hohen Dosen ein, sondern katalysieren auch Innovationen bei lebensmitteläquivalenten Dosierungen. Die Europäische Behörde für Lebensmittelsicherheit bietet eine wissenschaftliche Grundlage für die Marktstabilität, auch wenn einzelne Nationen strengere Haltungen einnehmen. Während Südamerika in erster Linie als Soja-Ursprungszentrum dient, ist es kein dominanter Verbrauchsmarkt. Brasiliens Forschungseinrichtungen sind jedoch Pioniere bei Extraktionstechnologien mit globalen Auswirkungen. Der Nahe Osten und Afrika, obwohl derzeit das kleinste Marktsegment, erleben ein aufkeimendes Interesse an Premium-Nahrungsergänzungsmitteln, insbesondere in Golfregionen. Dieser Trend deutet auf eine vielversprechende Zukunft hin, die von einem gesteigerten Verbraucherbewusstsein und einer gereiften Einzelhandelslandschaft abhängt.

Wettbewerbslandschaft
Im Isoflavone-Markt stehen große Agrarprozessoren wie Archer Daniels Midland und Cargill im Wettbewerb mit spezialisierten Phytochemikalienunternehmen wie Tokiwa Phytochemical und Bio-gen Extracts. Sie konkurrieren auch mit aufstrebenden asiatischen Produzenten, darunter Bio Actives Japan Corporation und Shanghai Honovo Chemical. Unternehmen differenzieren sich zunehmend durch proprietäre Extraktionstechnologien, die Erstellung produktspezifischer klinischer Nachweise und die Bedienung diverser Anwendungen von Nahrungsergänzungsmitteln und Kosmetika bis hin zu Tierfutter dank ihrer integrierten Fertigungsinfrastrukturen. Ein klarer Trend zur Konsolidierung ist erkennbar, unterstrichen durch die Übernahme der Sojaproteinkonzentrat- und Sojapressoperationen von International Flavors & Fragrances durch Bunge im Jahr 2026. Dieser Schritt signalisiert eine strategische Ausrichtung der Infrastruktur im Rohstoffmaßstab auf die Ambitionen von Spezialinhaltsstoffen.
An der Schnittstelle von Präzisionsernährung und Isoflavon-Verabreichung besteht ungenutztes Potenzial. Unternehmen wagen sich in Formulierungen vor, die standardisierte Isoflavone mit Probiotikastämmen kombinieren und die Equol-Produktion steigern. Diese Strategie bietet eine einzigartige Differenzierung, die noch nicht vollständig realisiert wurde. Große Akteure wie DSM-Firmenich, ausgestattet mit Mikrobiom-Expertise und einem vielfältigen Bioaktiv-Portfolio, sind gut positioniert, um diese Chance zu nutzen. Unterdessen können agile Unternehmen wie FutureCeuticals und NutriScience Innovations schnell mit flexiblen klinischen Studiendesigns reagieren. Der Anstieg der Patentaktivität rund um mikrobielle Fermentation und enzymbasierte Synthese von Equol-Vorläufern deutet auf einen aufkeimenden Schwung für biotransformationsbasierte Isoflavon-Produkte hin und kündigt eine neue Innovationswelle an.
In Europa wird die Einhaltung regulatorischer Vorschriften zu einem entscheidenden Wettbewerbsvorteil. Der sich entwickelnde botanische Rahmen der Europäischen Behörde für Lebensmittelsicherheit und die Verordnung (EG) Nr. 1924/2006 über gesundheitsbezogene Angaben stellen erhebliche Markteintrittsbarrieren dar. Größere Unternehmen mit ihren etablierten Regulatory-Affairs-Teams haben einen Vorteil bei der Bewältigung dieser Herausforderungen. Im Gegensatz dazu kämpfen kleinere Unternehmen mit der Skalierung über verschiedene Rechtsordnungen hinweg. Diese Landschaft verändert die Wettbewerbsdynamik zugunsten derjenigen, die wissenschaftliche Glaubwürdigkeit mit regulatorischem Sachverstand und Vielseitigkeit über Anwendungen hinweg verbinden. Da sich der Markt weiterentwickelt, wird der Erfolg durch die Fähigkeit bestimmt, innovative Extraktions- und Biotransformationsmethoden mit klaren Produktaussagen und soliden Compliance-Strategien zu verbinden.
Marktführer der Isoflavone-Branche
-
Archer Daniels Midland
-
Cargill, Incorporated
-
DSM-Firmenich
-
International Flavors & Fragrances Inc.
-
Solbar Industries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Isoflavone-Markt
- Archer Daniels Midland
- Cargill, Incorporated
- International Flavors & Fragrances Inc.
- DSM-Firmenich
- Solbar Industries
- Tokiwa Phytochemical Co., Ltd.
- Bio-gen Extracts Pvt. Ltd
- Medisys Biotech
- SpecialChem Ingredients
- FutureCeuticals
- Bio Actives Japan Corporation
- ABCO India
- Shanghai Honovo Chemical Co., Ltd
- Fujicco Co.
- Nexira
- Hyundai Bioland Co., Ltd.
- NutriScience Innovations, LLC
- Tradichem S.L.
- Herbo Nutra Extract Private Limited
- NutraScience Labs

Recent Industry Developments in Isoflavone-Markt
- Juni 2025: In einem strategischen Schritt zur Stärkung seiner Fertigungskapazitäten begann DSM-Firmenich mit dem Bau einer neuen Anlage in Parma, Italien. Diese hochmoderne Anlage wird sich auf die Herstellung von Aromen und funktionellen Mischungen spezialisieren.
- Februar 2025: Um die Produktionskapazität für seine TAURA-fruchtbasierten Inhaltsstoffe zu steigern, plant IFF, seine Anlage in Cedar Rapids, Iowa, um zusätzliche 47.000 Quadratfuß zu erweitern. Die umgestaltete Anlage soll bis Ende 2026 den Betrieb aufnehmen.
- Juni 2024: Otsuka Pharmaceutical Co., Ltd. führte seinen SOYJOY-Sojabarren in Südkorea ein und nutzte die Kraft ganzer Sojabohnen, um Nährstoffe wie pflanzenbasiertes Protein und Soja-Isoflavone zu liefern.


Umfang des globalen Isoflavone-Marktberichts
Isoflavone sind pflanzliche Verbindungen, die als Phytoöstrogene klassifiziert werden und hauptsächlich in Sojabohnen, Rotklee und anderen Hülsenfrüchten vorkommen, und die Östrogenaktivität im menschlichen Körper nachahmen.
Der globale Isoflavone-Markt ist nach Quelle, Anwendung, Form und Geografie segmentiert. Nach Quelle ist der Markt in Soja, Rotklee und andere segmentiert. Nach Form ist der Markt in Pulver und Flüssigkeit segmentiert. Nach Anwendung ist der Markt in Nahrungsergänzungsmittel, Pharmazeutika, Kosmetika, Tierfutter sowie Lebensmittel und Getränke segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Soja |
| Rotklee |
| Sonstige |
| Pulver |
| Flüssigkeit |
| Nahrungsergänzungsmittel |
| Pharmazeutika |
| Kosmetika |
| Tierfutter |
| Lebens- und Genussmittel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Soja | |
| Rotklee | ||
| Sonstige | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Nach Anwendung | Nahrungsergänzungsmittel | |
| Pharmazeutika | ||
| Kosmetika | ||
| Tierfutter | ||
| Lebens- und Genussmittel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Isoflavone-Markt bis 2031 sein?
Die Größe des Isoflavone-Marktes wird voraussichtlich bis 2031 USD 934,72 Millionen auf der Grundlage eines CAGR von 4,08 % erreichen.
Welche Quelle dominiert das Angebot?
Soja macht 76,43 % des Wertes im Jahr 2025 aus und nutzt eine gut etablierte Ernte- und Extraktionsinfrastruktur.
Warum wächst der Asien-Pazifik-Raum am schnellsten?
Steigende Gesundheitsausgaben der Mittelschicht, traditionelle Sojadiäten und wachsende Extraktionskapazitäten treiben einen CAGR von 5,01 % bis 2031 an.
Was ist das wichtigste Wachstumssegment jenseits von Nahrungsergänzungsmitteln?
Kosmetik führt mit einem CAGR von 5,33 % bis 2031, da klinische Belege für Anti-Aging-Vorteile die Premiumpositionierung untermauern.
Wie werden neue FDA-Regeln die Lieferanten beeinflussen?
Die Abschaffung selbstbestätigter GRAS-Bestimmungen im Jahr 2025 wird die Genehmigungszeiten verlängern und Unternehmen mit robusten regulatorischen Fähigkeiten begünstigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

